
軍用アラミド繊維市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.56 十億米ドル |
| 市場規模 (2032) | 2.20 十億米ドル |
| 成長率 (2027 - 2032) | 7.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍用アラミド繊維市場分析
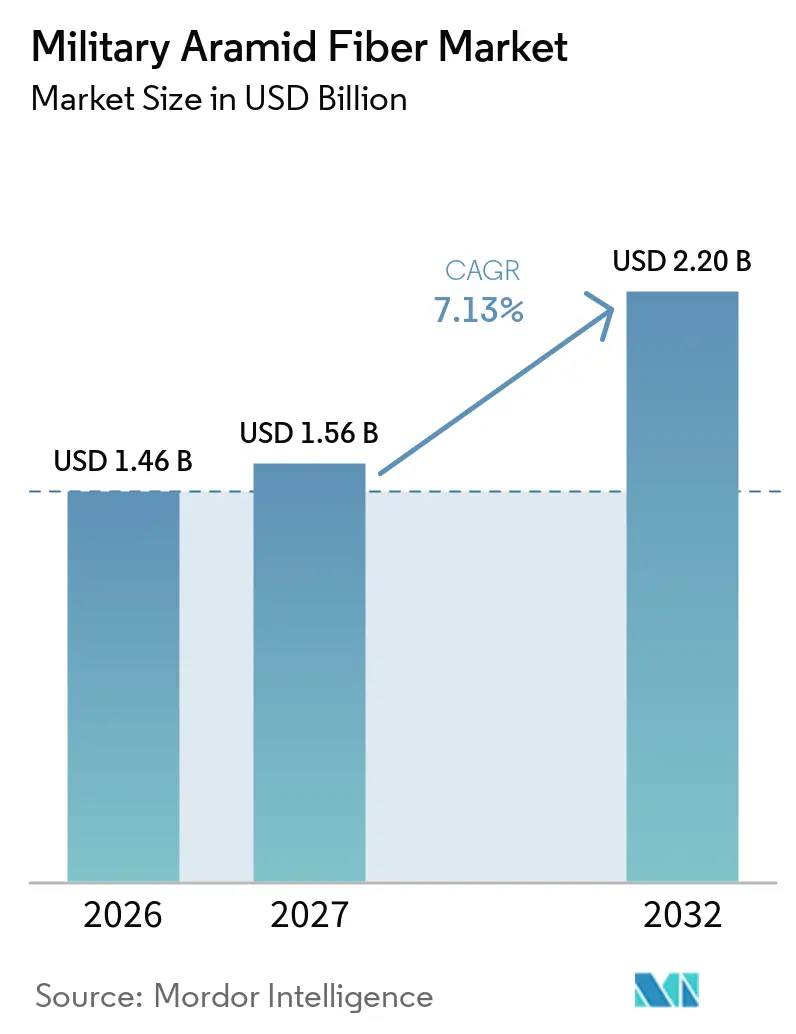
軍用アラミド繊維市場規模は2026年に1.46 ビリオン 米ドルと評価され、2027年の1.56 ビリオン 米ドルから2032年には2.20 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.13%です。防衛調達おいて、高性能繊維の仕様は装備サイクルの後半に行われる通常の材料購入ではなく、供給安全保障上の要件として扱われるケースが増えています。軍用アラミド繊維市場は、兵士システムおよび防護プラットフォームに関する複数年契約の恩恵を受けており、これらの契約は納入開始前に繊維仕様、試験要件、供給見通しを設定します。NATO加盟国、インド太平洋地域、その他の防衛経済圏の政府は個人防護プログラムを拡充しており、多くの産業用繊維用途よりも安定した需要基盤を支え、単発購入への依存を低減しています。生産者は認定作業、特殊グレード、低排出原料を通じて対応しており、購買者はパフォーマンス、供給安全保障、ライフサイクル要件、および認定材料の実際の入手可能性を検討しています。超高分子量ポリエチレン、セラミックス、ハイブリッド装甲との競合は、システム重量の軽減が優先される場面、特に複数の材料を組み合わせた装甲設計において引き続き重要です。軍用アラミド繊維市場にとって、材料認定と供給の継続性は繊維性能と同様に重要な要素となっています。
レポートの主要ポイント
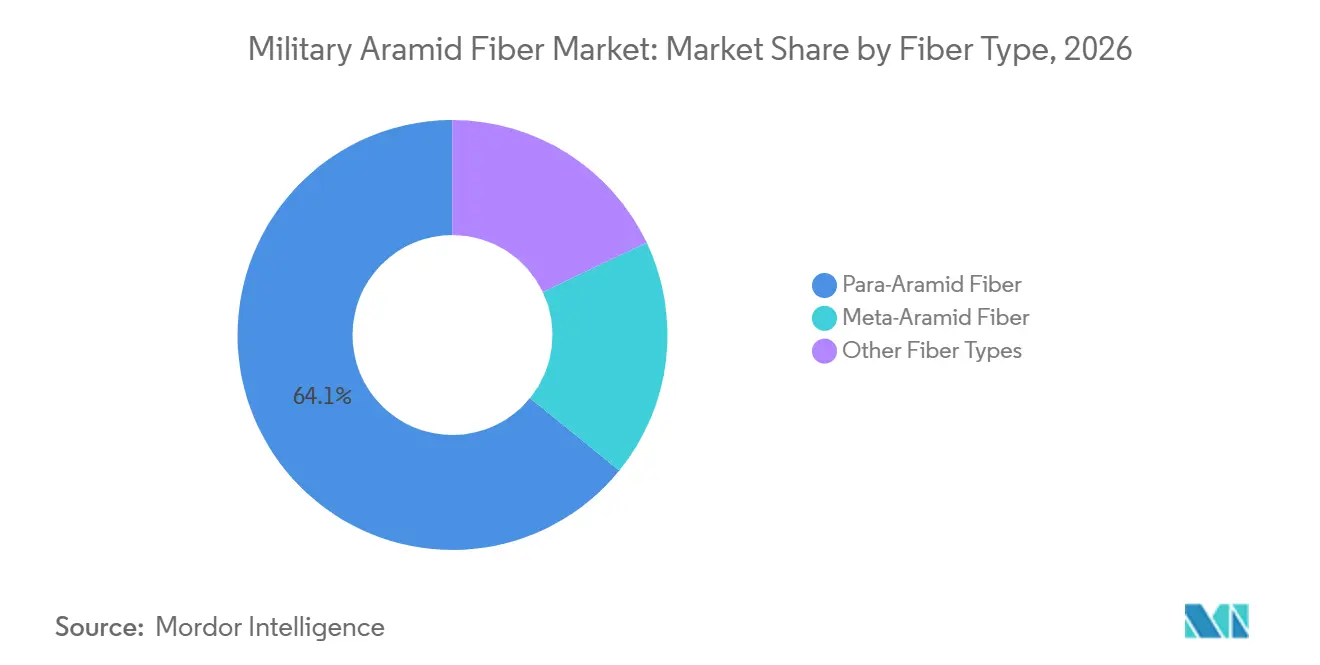
- 繊維タイプ別では、パラアラミド繊維が2026年の軍用アラミド繊維市場シェアの64.14%を占め、メタアラミド繊維は2032年にかけてCAGR 7.74%で成長すると予測されています。
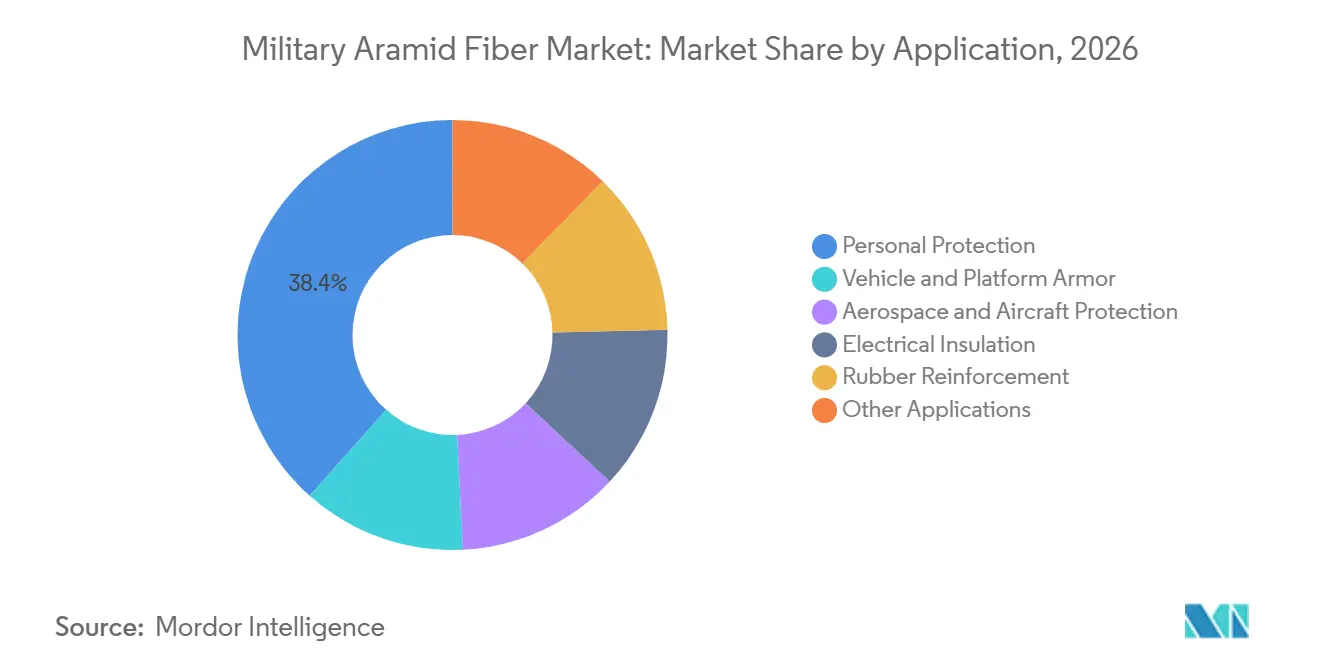
- 用途別では、個人防護が2026年の軍用アラミド繊維市場シェアの38.45%を占め、車両・プラットフォーム装甲は2032年にかけてCAGR 8.15%で成長すると予測されています。
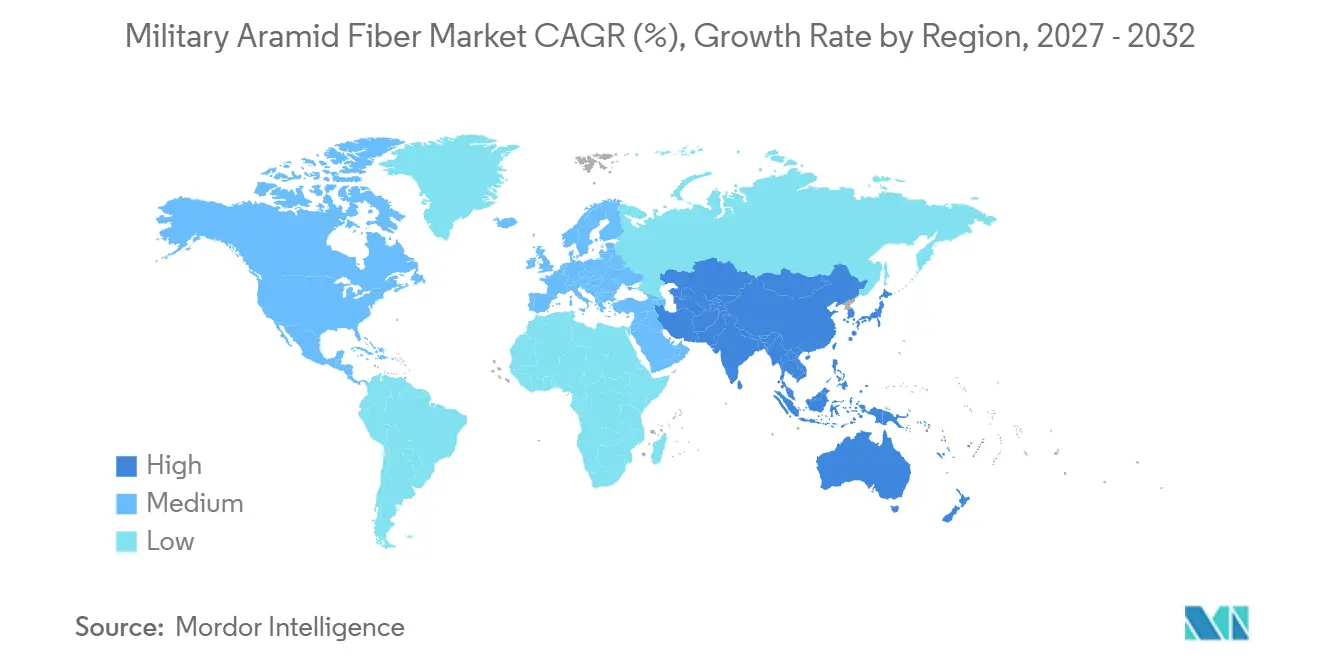
- 地域別では、アジア太平洋が2026年の軍用アラミド繊維市場シェアの37.18%を占め、2032年にかけてCAGR 8.02%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛調達の増加と兵士防護の近代化 | +2.4% | 世界全体、北米・アジア太平洋中核(インド、日本、韓国)が主導 | 短期(2年以内) |
| 機動性とペイロードのための装甲システムの軽量化 | +1.7% | 北米・EU、アジア太平洋への波及 | 中期(2~4年) |
| 軍用航空、無人航空機および無人プラットフォームの拡大 | +1.2% | 世界全体、北米・中国での早期採用 | 中期(2~4年) |
| 弾道・破片・ドローン脅威プロファイルの進化 | +0.9% | 世界全体、欧州・アジア太平洋での緊急性の高まり | 短期(2年以内) |
| 戦略的繊維供給の国内認定とローカライゼーション | +0.7% | アジア太平洋中核(韓国、インド)、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛調達の増加と兵士防護の近代化
NATO加盟国およびインド太平洋地域における防衛予算の拡大は、ボディアーマー、弾道ヘルメット、戦闘用荷重支持システムに関するより長期の調達プログラムを支援しており、材料選定はシステム試験および装備の入手可能性と並行して検討されています。軍用アラミド繊維市場はこれらのプログラムと連動しており、防護要件がパラアラミドおよびハイブリッドアラミドシステムの確立された装備構成で満たせる材料特性を指定することが多いためです。調達チームは、特定の材料を容易に代替できないプログラムにおいて、認定繊維の供給途絶リスクを低減するために長期供給契約を活用しています。このアプローチにより、生産者は完成装備がユーザー届く前に需要をより明確に把握でき、装甲サプライヤーは定義された技術要件に基づいて生産計画を立てることができます。日本の防衛増強には、個人防護、無人システム、ミサイルプログラムが含まれており、これらはサプライチェーンの異なる段階および異なる装備ライフサイクルにおいて高性能繊維を使用しています。その結果生じる契約構造は、個々の発注スケジュールが変動する場合でも、軍用アラミド繊維市場に対して単発の装備購入よりも耐久性の高い需要基盤を提供します。
機動性とペイロードのための装甲システムの軽量化
防護装備は完全装備の徒歩兵士の荷重に40 kgを超える重量を加える可能性があり、持久力の低下、移動への影響、長期作戦中の筋骨格系損傷リスクの増大につながります。パラアラミド車両パネルシステムは、積層設計において同等の鋼鉄ソリューションと比較して重量を30%~60%削減でき、車両設計者がプラットフォーム全体での質量配分においてより高い柔軟性を持てるようにします。2025年の査読付き評価では、TwaronおよびUHMWPEハイブリッド構成がNATO標準化協定(STANAG)4569レベルI防護要件を満たしつつ、試験された面密度構成全体で構造的完全性を維持することが確認されました。TEIJIN LIMITEDは2025年11月にTwaron Nextを発売し、標準Twaronと同等の機械的性能を維持しながら、業界平均比25%低い二酸化炭素排出量を実現しました。これらの特性により、調達チームは装備の代替案を評価する際に、弾道性能と並んで機動性、耐久性、環境要件を考慮する手段を得ることができます。軍用アラミド繊維市場は、装甲質量の低減からも恩恵を受けることができ、軽量戦術車両、ウェアラブルセンサーシステム、そうでなければペイロード制限に直面する無人地上車両の設計を可能にします。
軍用航空、無人航空機および無人プラットフォームの拡大
無人システムの成長は、個々の有人プラットフォームの材料集約度ではなく、より大規模なプラットフォームフリートに基づく需要チャネルを生み出し、複合材料需要のパターンを変化させています。アラミ強化複合パネルは、低重量、耐衝撃性、レーダー反射断面積の低減が重要な設計上の考慮事項となる戦術的無人航空システムの機体に使用できます。2024年の査読付き研究では、二酸化ケイ素改質アラミド繊維で強化されたポリプロピレンおよびポリエチレン複合材料が、小型無人航空機のボディカバーにおいて引張強度が20%向上し、弾性率が36%~52%改善したことが報告されました。調達プログラムが大規模フリートに拡大する場合、特に交換用機体や予備部品を必要とするプログラムでは、1ユニットあたりのアラミド含有量が少量であっても積み重なります。軍用航空はまた、エンジンナセルの熱バリア、ヘリコプターキャビンのスポールライナー、過酷な環境で運用される海上哨戒機の構造パネルにもアラミド材料を使用しています。したがって、軍用アラミド繊維市場は、サプライヤーの認定関係が長い装備ライフサイクルにわたって継続し、設計変更に材料検証が必要となる用途にサービスを提供しています。
弾道・破片・ドローン脅威プロファイルの進化
一人称視点ドローン攻撃は、そ爆発ペイロードが従来の弾道脅威とは異なる破片パターンを生み出し、異なる方向から装備を露出させる可能性があるため、防護要件を変化させています。アラミド布は摩擦によってエネルギーを吸収し、安定した荷重応答を維持するため、破片、爆風効果、繰り返しの運用露出に直面する防護システムへの使用を支持します。2025年の計算研究では、アラミドラミネートを組み込んだハイブリッド構成が、一人称視点ドローンペイロードを対象としたモデル化された防護ケージ構造において伝達圧力を78%低減したことが確認されました。この研究は、脅威が爆風、破片、衝撃を組み合わせる場合に単一材料への依存ではなく、積層防護システムの継続的な開発を支持します。軍用アラミド繊維市場は、軍がドローン関連の破片、過圧、従来の脅威を同一の防護パッケージで対処するにつれて、改訂された装甲仕様から恩恵を受けることができます。定期的な材料試験と認定は、すでに検証済みの防衛製品ポジションを保有し、完全な承認プロセスを再開することなく更新をサポートできる既存サプライヤーを有利にする可能性もあります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資本集約的なパラアラミド製造と認定コスト | -1.4% | 世界全体、確立された供給拠点外の市場(中東・アフリカ、南米)で最も深刻 | 長期(4年以上) |
| 超高分子量ポリエチレン、セラミックス、ハイブリッド装甲システムとの競合 | -1.1% | 北米・EU、アジア太平洋への波及 | 中期(2~4年) |
| 防衛認定高性能繊維の供給集中 | -0.8% | 世界全体、非同盟国の調達部門で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
資本集約的なパラアラミド製造と認定コスト
パラアラミドの製造は、乾燥条件下での重合と分子量分布の厳密な管理を必要とし、初期生産から品質保証に至るまで技術的に要求の高いプロセスとなっています。これらの要件により、新工場は生産量に対して資本集約的となり、防衛購買者が利用できる認定供給基盤が限られ、新規参入者のコストが上昇します。新規参入者はまた、製造プロセスが確立された後でも、繊維がプログラム使用のリストに掲載される前に長期にわたる防衛試験に直面します。弾道試験、耐久性評価、サプライチェーン文書審査には、承認前に18~36ヶ月を要する場合があり、投資が防衛顧客にサービスを提供できるようになるまでの期間が延長されます。これにより、防衛需要が増加した際に軍用アラミド繊維市場が能力を追加できる速度が制限され、固定価格の装備契約において予算に圧力をかける可能性があります。
超高分子量ポリエチレン、セラミックス、ハイブリッド装甲システムとの競合
超高分子量ポリエチレンシステムは、特に装備設計者が低質量を優先する場合において、ソフトアーマー、ハードアーマーバッキング、車両スポールライナーでパラアラミドと競合しています。その高い比強度は、重量対防護性能が設計選択の中心となり、プラットフォームの機動性に影響を与えるヘルメットや車両防護において特に重要です。2025年のScientific Reports誌の研究では、ハードアーマー代替を材料上の考慮事項とする面密度における炭化ホウ素および超高分子量ポリエチレン装甲構成が評価されました。パラアラミドは熱安定性、難燃性、確立された防衛認定履歴において優位性を維持しており、これらは過酷な運用条件において引き続き重要ですこれらの特性は、環境条件または契約仕様がポリエチレン代替品の使用を制限し、実証されたパフォーマンス履歴を必要とする場合に引き続き関連性を持ちます。軍用アラミド繊維市場は、それにもかかわらず、アラミドが争いのない材料選択となる用途の範囲が狭まっており、特にハードアーマーシステムにおいては、生産者が材料特性が決定的となる用途に注力することが求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
パラアラミドがリード、メタアラミドはより速く成長パラアラミド繊維は2026年の軍用アラミド繊維市場の64.14%を占めました。その地位は、検証済みの弾道試験履歴、政府認定リスト、ボディアーマーパネル、ヘルメットプリプレグ、車両スポールライナー、複合構造パネルへの使用を反映しています。パラアラミドは鋼線の5~6倍の引張強度を発揮し、500℃を超える温度に耐えることができます。TEIJIN LIMITEDは2025年11月にTwaron Nextを発売し、循環型およびバイオベースの原料を使用しながら、公表された機械的性能を維持しています。この製品の業界平均比25%低い二酸化炭素排出量は、将来の調達決定において環境基準がより重視される可能性を示唆しています。
メタアラミド繊維は、軍用アラミド繊維産業において2032年にかけてCAGR 7.74%で成長すると予測されています。難燃性戦闘服、軍用フライトスーツ、弾道・熱・化学防護のために設計されたテキスタイル層に使用されています。この材料グループの軍用アラミド繊維市場規模は、一つの構造に複数の防護特性を必要とする衣服システムによって支えられています。Kermelは防火用途における軍用メタアラミド需要に対応しており、その他の繊維タイプには混紡糸やアラミドセラミック複合材料が含まれます。品質管理システムおよびNATO STANAG要件は政府調達の主要なフィルターとして機能しており、新規サプライヤーはプログラム適格性を得る前に最長24ヶ月の認定サイクルに直面する可能性があり、需要が増加する中でも既存企業の地位を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
個人防護が最大シェアを保持、車両・プラットフォーム装甲が前進個人防護は2026年の軍用アラミド繊維市場の38.45%を占めました。米国、インド、日本、韓国、NATO欧州加盟国における兵士システム近代化プログラムがボディアーマーとヘルメットへの需要を支えています。個人防護に関連する軍用アラミド繊維市場規模は、定期的な装備交換サイクルと改訂された即応要件に依存しています。航空宇宙・航空機防護は、ヘリコプターキャビンのスポールライナー、軍用輸送機の構造、戦術的無人航空システムパネルを通じて追加需要を提供しています。電気絶縁とゴム補強は、車両高電圧防護や耐熱性履帯車両部品を含む小規模な軍事用途であり、その他の用途には爆風緩和パネル、ナノ強化アラミド複合材料、商業化の初期段階にあるアラミドベースの海軍係留部品が含まれます。
車両・プラットフォーム装甲は2032年にかけてCAGR 8.15%で成長すると予測されています。この需要は、現在の脅威要件を満たしながら質量を削減できる複合装甲システムへの、鋼鉄モノコック車両設計からの移行を反映しています。2025年の研究では、パラアラミドおよび超高分子量ポリエチレンハイブリッドパネルが、認定された面密度において7.62 mm NATO全金属被甲弾に対して必要な性能を維持することが確認されました。アラミド強化パネルは軽量戦術車両、装甲兵員輸送車、海軍哨戒艇に使用でき、装甲質量の低減は無人地上車両の航続距離延長またはペイロード容量の確保に貢献します。この用途は、プラットフォーム設計者が機動性とシステム統合をより重視するにつれて、軍用アラミド繊維産業の成長を支えます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の軍用アラミド繊維市場
アジア太平洋地域は2026年の軍用アラミド繊維市場において37.18%のシェアを占め、2032年までに8.02%のCAGRで成長すると予測されており、同地域は最大の報告済みポジションと最速の地域別成長予測の両方を有している。中国とインドは同地域の製造能力拡大の相当部分を担っており、Yantai Tayho Advanced Materials Co., Ltd.およびSinochem International Corporationは軍事・通信用途向けにメタアラミドおよびパラアラミドの生産を拡大している。日本の防衛強化プログラムは、個人防護、無人システム、およびミサイルプログラムにおける需要を支えており、これらはサプライチェーンの異なる段階および装備品ライフサイクルの異なる段階において高性能繊維を使用している。長期的な認定サプライヤー関係も地域の調達に影響を与えており、これは購買者が保護システム全体の中で評価される素材において継続性を必要とするためである。韓国のローカライゼーションの取り組みは、特に国内供給がより広範な戦略的素材政策の一部となっている場合に、Kolon Industries, Inc.やTaekwang Industrial Co., Ltd.などの国内生産者に調達上の優位性をもたらす可能性がある。
北米の軍用アラミド繊維市場
北米は重要な調達拠点であり続けており、これは米国国防総省が確立された装備プログラムを通じてボディアーマー、弾道ヘルメット、およびプラットフォーム防護システムを大規模に購入しているためである。米国陸軍のプログラムは、国家司法研究所の基準に準拠した防護システムを必要とし、個人防護用パラアラミドへの需要を持続させるとともに、代替素に対して高い基準を設定している。繊維メーカーと主要アーマーコントラクターとの間の長期供給契約は需要の可視性を提供するが、契約期間中に素材コストが変動した場合には、サプライヤーを原材料コストの変動リスクにさらすことにもなる。カナダとメキシコは、警察および国境警備の近代化活動を通じて需要に貢献しているが、その調達規模は米国よりも小さい。北米の軍用アラミド繊維市場はまた、超高分子量ポリエチレンシステムとの直接競合に直面しており、熱性能、認定実績、納入保証、および統合に関する知識がアラミドメーカーにとって重要な差別化要因となっている。
欧州・中東・アフリカおよび南米の軍用アラミド繊維市場
欧州は防衛投資の増加と保護用テキスタイルにおける循環型素材システムへの関心によって支えられており、使用後の素材管理方法に対するより大きな注目も含まれている。TEIJIN LIMITEDの欧州生産拠点およびKermelの防火素材は、地域の個人防護要件に対応し、確立された地域サプライ関係の重要性を強化している。軍用アラミド繊維市場は、調達仕様がい耐用年数、耐熱性、検証済みの素材取り扱い、およびトレーサビリティを支援するメーカーの能力を認める場合に恩恵を受ける。南米および中東・アフリカは引き続き需要規模の小さい地域であり、ブラジル、サウジアラビア、南アフリカにおける近代化プログラムがNATO互換の個人防護基準の採用を支援している。これにより、現地サポート、試験済み素材への確実なアクセス、および政府調達に適した文書を提供できるサプライヤーに余地が残されている。
競合ランドスケープ
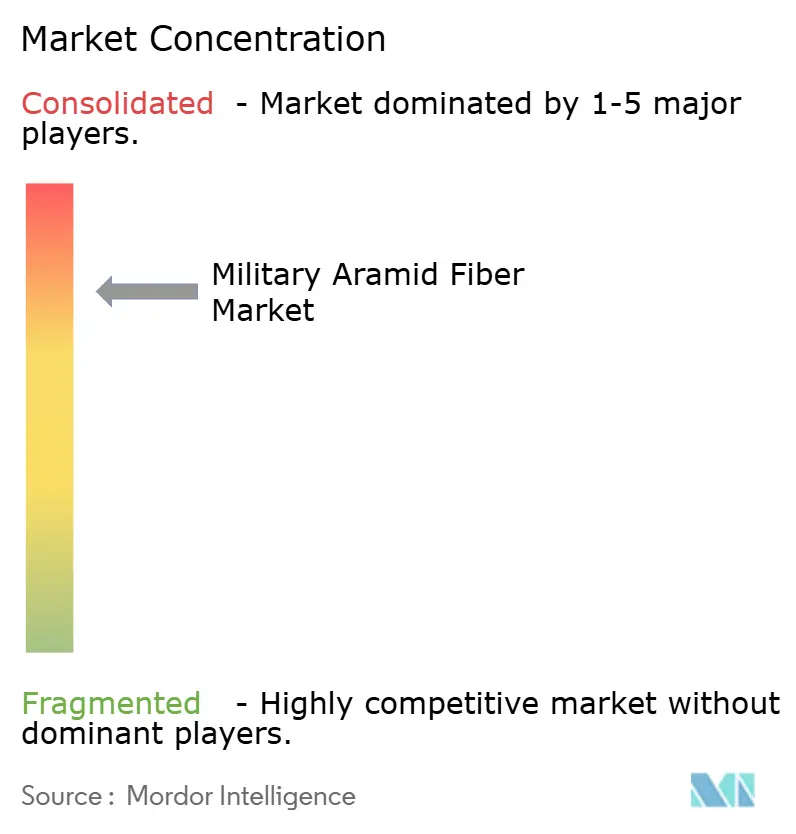
軍用アラミド繊維市場は集約されており、上位5社にはDuPont、TEIJIN LIMITED、Kolon Industries, Inc.、HS HYOSUNG ADVANCED MATERIALS、Yantai Tayho Advanced Materials Co., Ltd.が含まれます。政府の認定手続きは強力な参入障壁を生み出しており、参入者は購買者が新しい繊維を承認する前に材料試験、文書化、プログラム固有の評価、および再現可能な製造検証を完了しなければなりません。したがって、サプライヤーは実証済みの製品性能、製造能力、トレーサビリティ、納入信頼性、耐熱性、および確立された装甲設計を乱すことなくシステム重量要件を満たす能力で競合しています。
DuPontは2026年4月に、KevlarおよびNomexを含むアラミド事業をArclinに1.8 ビリオン 米ドルの取引でダイベストし、確立されたポートフォリオを新しいオーナーに移転しました[1]。この事業は2024年に13億米ドルの純売上高を記録し、取引時点で5つのグローバル製造拠点を運営しており、関与する資産基盤の規模を示しています。このオーナーシップの変更は、確立されたアラミドブランドの関連性を維持しながら、防衛購買者と装甲メーカーが既存の認定取り決めを通じて管理しなければならない新しいサプライヤー関係を生み出します。TEIJIN LIMITEDは2025年11月のミリポル・パリで、循環型およびバイオベースの原料を使用したパラアラミドとしてTwaron Nextを発売し、材料開発の決定をより多くの調達議論に登場する環境基準と結びつけました[2]。この製品は機械的性能の低下を報告することなく業界平均比25%低い二酸化炭素排出量を実現しており、製品設計が直接的な強度指標を超えた競争上のポジショニングにどのように影響するかを示しています。
Kolon Industries, Inc.は3,000億韓国ウォンの投資を通じてパラアラミドの年間生産能力を7,500メトリックトンから15,310メトリックトンに拡大し、認定供給において信頼できるポジションを構築するために必要な資本の規模を示しています。Yantai Tayho Advanced Materials Co., Ltd.やSinochem International Corporationを含む中国の生産者は、コスト競争力のある商業的ポジションを追求しながら、地域の防衛プログラムへのアクセスを支援できる国内軍事認定パスを開発しています。このアプローチは非軍事グレードにおける価格圧力を高める可能性がある一方、同盟国の防衛プログラムへのアクセスは認定、文書化、供給規則によって引き続き制限されています。KermelとHS HYOSUNG ADVANCED MATERIALSは特殊・防護材料用途を通じてポジションを拡大する余地がありますが、開発作業はすべての新しい防衛材料が直面する長期的な検証プロセスと整合する必要があります。軍用アラミド繊維市場は引き続き試験サイクル、顧客検証、および特に装備が試験・受け入れられた後の運用中の防衛プログラムにおける指定繊維の交換の実際的な困難さによって形成されています。
軍用アラミド繊維産業のリーダー企業
-
DuPont
-
TEIJIN LIMITED
-
Kolon Industries, Inc.
-
HS HYOSUNG ADVANCED MATERIALS
-
Yantai Tayho Advanced Materials Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
軍用アラミド繊維市場 このレポートでカバーされる企業
- Aramid Hpm, LLC.
- DuPont
- Honeywell International Inc.
- HS HYOSUNG ADVANCED MATERIALS
- Huvis Corp.
- Kamenskvolokno JSC
- Kermel
- Kolon Industries, Inc.
- Sinochem International Corporation
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- SRF Limited
- Taekwang Industrial Co., Ltd.
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Toyobo MC Corporation
- Yantai Tayho Advanced Materials Co., Ltd.
最近の産業開発事情 軍用アラミド繊維市場
- 2026年6月:ArclinはBSSTと協力し、Kevlar EXOアラミド繊維技術を採用した次世代爆発物処理(EOD)スーツを開発しました。この軽量スーツはオペレーターの負担を軽減しながら破片防護を向上させるよう設計されており、軽量・高性能防護装備に対する軍用アラミド繊維市場の需要を支えています。
- 2026年4月:DuPontは、Kevlar®およびNomex®アラミド事業を約1.8 ビリオン 米ドルの取引でArclinにダイベストしました。この買収により、弾道防護および軍用防護装備に使用される確立されたアラミド繊維技術がArclinの所有下に置かれ、軍用アラミド繊維市場の競合ランドスケープを再形成しました。
世界の軍用アラミド繊維市場レポートの範囲
軍用アラミド繊維は、過酷な防衛環境において高い引張強度、低重量、耐熱性、耐久性を提供するために設計された高性能合成繊維です。耐衝撃性、熱安定性、軽量化が重要な防護・構造材料に使用されています。
軍用アラミド繊維市場は、繊維タイプ、用途、地域別にセグメント化されています。繊維タイプ別では、市場はパラアラミド繊維、メタアラミド繊維、その他の繊維タイプにセグメント化されています。用途別では、市場は個人防護、車両・プラットフォーム装甲、航空宇宙・航空機防護、電気絶縁、ゴム補強、その他の用途にセグメント化されています。レポートはまた、16カ国における軍用アラミド繊維の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| パラアラミド繊維 |
| メタアラミド繊維 |
| その他の繊維タイプ |
| 個人防護 |
| 車両・プラットフォーム装甲 |
| 航空宇宙・航空機防護 |
| 電気絶縁 |
| ゴム補強 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | パラアラミド繊維 | |
| メタアラミド繊維 | ||
| その他の繊維タイプ | ||
| 用途別 | 個人防護 | |
| 車両・プラットフォーム装甲 | ||
| 航空宇宙・航空機防護 | ||
| 電気絶縁 | ||
| ゴム補強 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
軍用アラミド繊維市場の規模はどのくらいですか?
軍用アラミド繊維市場規模は2026年に1.46 ビリオン 米ドルと評価され、2027年の1.56 ビリオン 米ドルから2032年には2.20 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.13%です。
軍用アラミド繊維への需要を牽引しているものは何ですか?
兵士防護の近代化、軽量装甲システム、無人プラットフォーム、および変化する破片脅威が需要を支えています。
2026年に最大のシェアを保持した繊維タイプはどれですか?
パラアラミド繊維が2026年に64.14%のシェアでリードし、ボディアーマー、ヘルメット、車両ライナー、構造パネルへの使用によって支えられています。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
車両・プラットフォーム装甲は、プラットフォームが軽量複合装甲設計に移行するにつれて、2032年にかけてCAGR 8.15%で成長すると予測されています。