
Tamanho e Participação do Mercado de Implementos Agrícolas do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
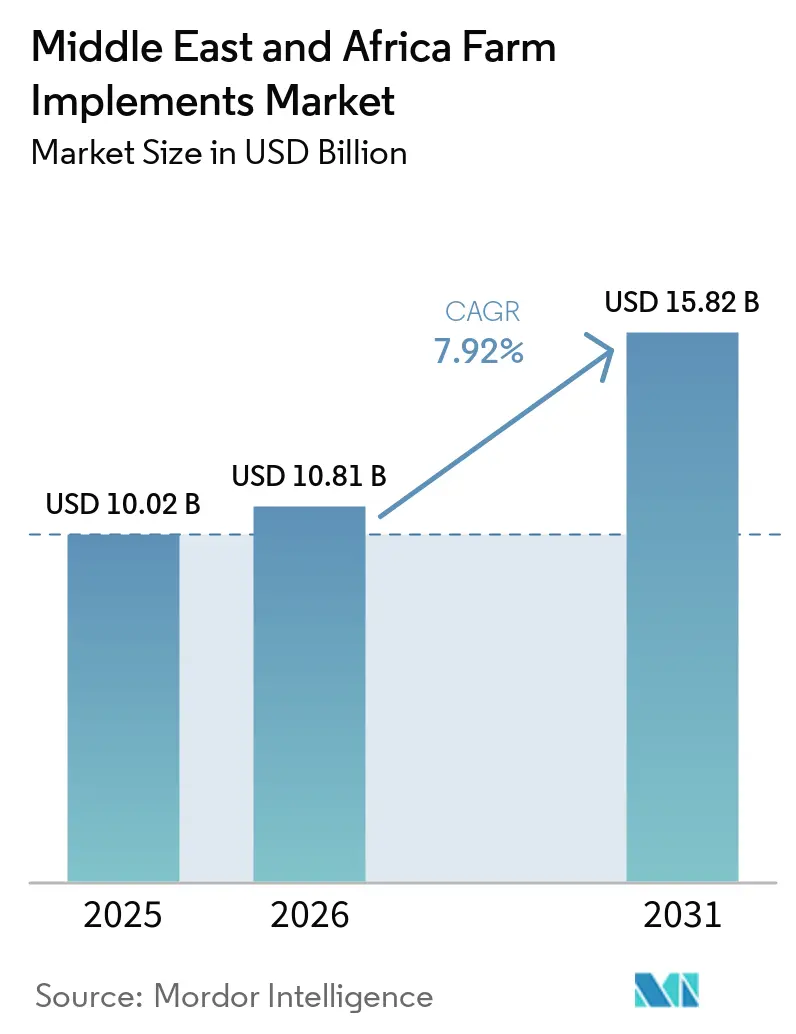
| Tamanho do mercado no ano base (2025) | 10.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.92 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | África |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implementos Agrícolas do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de implementos agrícolas do Oriente Médio e África foi avaliado em 10,02 bilhões de USD em 2025 e está previsto para crescer de 10,81 bilhões de USD em 2026 para 15,82 bilhões de USD até 2031, a um CAGR de 7,92% de 2026 a 2031. A demanda está impulsionando a adoção de equipamentos mais capazes por modelos de serviço para pequenos agricultores, fazendas comerciais em expansão e propriedades de exportação. A África possui 202 milhões de hectares de terras aráveis não cultivadas, enquanto seus rendimentos agrícolas permanecem 56% abaixo da média global, deixando uma lacuna de produtividade considerável a ser abordada pela mecanização. Programas públicos de segurança alimentar e serviços privados de aluguel de equipamentos estão reduzindo a dependência da propriedade individual de equipamentos. Os fabricantes estão, portanto, ampliando a cobertura de distribuição, a montagem local e a capacidade de serviço, enquanto os recursos de precisão estão se tornando mais relevantes em áreas com restrição hídrica. A depreciação cambial, a cobertura limitada de reparos rurais e o crédito agrícola restrito continuam sendo obstáculos materiais para o mercado de implementos agrícolas do Oriente Médio e África.
Principais Conclusões do Relatório
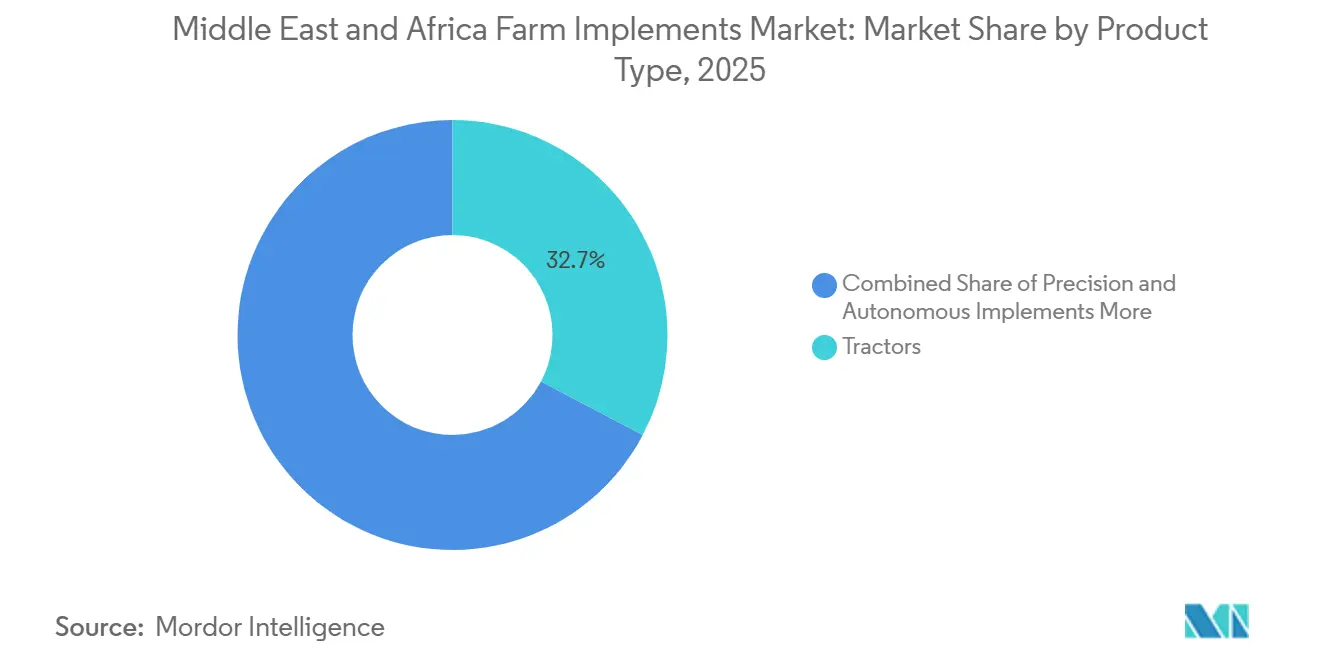
- Por tipo de produto, os tratores representaram a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 32,7%, enquanto os implementos de precisão e autônomos estão previstos para crescer ao CAGR mais rápido, de 8,2%, de 2026 a 2031.
- Por modo de operação, os implementos motorizados representaram a maior participação em 2025, com 68,3%, enquanto o tamanho do mercado de implementos agrícolas do Oriente Médio e África para implementos não motorizados está previsto para crescer ao CAGR mais rápido, de 8,8%, de 2026 a 2031.
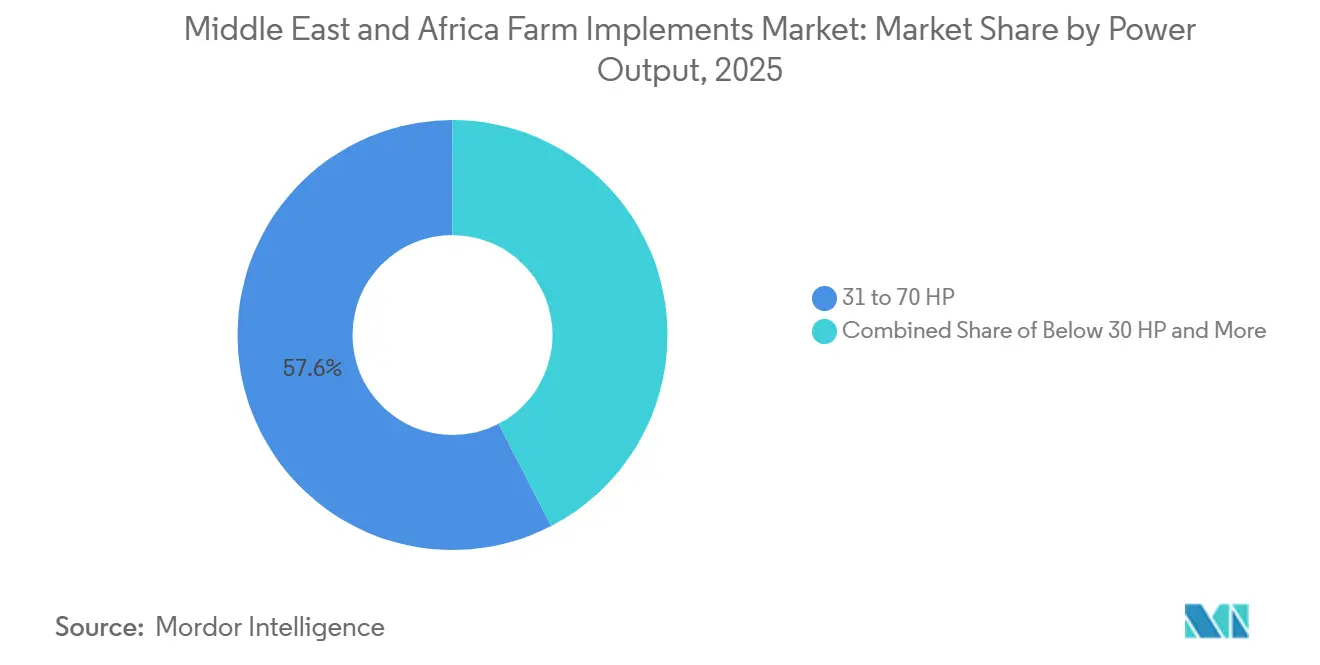
- Por potência, o segmento de 31 a 70 cavalos de potência representou a maior participação em 2025, com 57,6%, enquanto o segmento acima de 130 cavalos de potência está previsto para crescer ao CAGR mais rápido, de 8,2%, de 2026 a 2031.
- A África representou a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 73,8%, e está prevista para ser o segmento geográfico de crescimento mais rápido, com um CAGR de 8,9% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Implementos Agrícolas do Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de mecanização liderados pela segurança alimentar | +2.0% | Oriente Médio e África, liderados pela África Subsaariana e países do Golfo | Médio prazo (2 a 4 anos) |
| Acesso de pequenos agricultores por meio de plataformas de aluguel de equipamentos | +1.4% | África Subsaariana, com expansão para o Norte da África | Curto prazo (≤ 2 anos) |
| Expansão da agricultura comercial e orientada à exportação | +1.2% | Leste e Sul da África e Egito | Médio prazo (2 a 4 anos) |
| Requisitos de eficiência hídrica para implementos de precisão | +1.0% | Países do Golfo, Magrebe e Chifre da África | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra e aumento dos custos de trabalho agrícola | +0.8% | Marrocos, África Ocidental, África do Sul e Oriente Médio | Curto prazo (≤ 2 anos) |
| Incentivos à montagem local e substituição de importações | +0.6% | África Ocidental e Oriental, Etiópia e República Democrática do Congo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Mecanização Liderados pela Segurança Alimentar
Os programas governamentais de segurança alimentar são um importante impulsionador da demanda por implementos agrícolas no Oriente Médio e na África. Em fevereiro de 2026, a Organização das Nações Unidas para a Alimentação e a Agricultura e o Governo da Tanzânia realizaram uma conferência regional de mecanização, na qual a Tanzânia lançou sua Estratégia Nacional de Mecanização Agrícola 2026-2036[1]Fonte: Organização das Nações Unidas para a Alimentação e a Agricultura, "A África Lança Esforço para Fechar a Lacuna de Mecanização Agrícola com o Início de Conferência Histórica," Organização das Nações Unidas para a Alimentação e a Agricultura, fao.org. A estratégia está alinhada com o quadro de mecanização agrícola sustentável na África e apoia a transição de depósitos públicos de maquinário para prestadores privados de serviços de mecanização. Os operadores privados têm um incentivo maior para manter o maquinário em uso, o que sustenta compras recorrentes de implementos e peças, bem como serviços de manutenção. Em janeiro de 2026, a Deere & Company, por meio da AGCOMS International Trading Limited no âmbito do Fundo Nacional de Desenvolvimento Agrícola da Nigéria, assinou um acordo de 70 milhões de USD para 2.000 tratores e 100 colheitadeiras combinadas, incluindo compromissos de montagem local e suporte. Esses programas fornecem uma fonte de demanda por equipamentos mais estável do que programas de subsídio isolados. Essas iniciativas visam melhorar a produtividade agrícola e a produção doméstica de alimentos, aumentando assim a demanda por implementos agrícolas em toda a região.
Acesso de Pequenos Agricultores por Meio de Plataformas de Aluguel de Equipamentos
As plataformas de aluguel de equipamentos estão ampliando o acesso à mecanização para pequenas propriedades agrícolas que não podem arcar com a compra direta de maquinário e implementos. A Hello Tractor conecta mais de 2,5 milhões de pequenos agricultores a mais de 6.500 proprietários de equipamentos em mais de 20 países africanos. A empresa também relata uma taxa de inadimplência abaixo de 2% em seu portfólio de financiamento por uso, indicando que o acesso baseado em serviços e o financiamento de equipamentos podem sustentar a utilização de maquinário onde o crédito convencional é limitado.[2]Fonte: Hello Tractor, "Visão Geral da Plataforma e Dados de Impacto," Hello Tractor, hellotractor.com A maior utilização melhora a economia dos ativos dos proprietários de equipamentos e pode incentivar a expansão da frota, criando demanda adicional por implementos agrícolas compatíveis. Pesquisas realizadas no Quênia, na Zâmbia e no Zimbábue constataram que os serviços de mecanização contratados geraram ganhos de renda estatisticamente significativos, especialmente entre os domicílios agrícolas de menor renda. À medida que os serviços de mecanização se expandem, a demanda por implementos utilizados em operações-chave, como preparo do solo, plantio, fertilização e proteção de culturas, aumenta, incluindo arados, grades, cultivadores, semeadoras, plantadoras, distribuidoras de fertilizantes e pulverizadores montados em tratores ou rebocados. Isso permite que os pequenos agricultores acessem operações agrícolas mecanizadas sem precisar adquirir e manter um conjunto completo de implementos individualmente.
Expansão da Agricultura Comercial e Orientada à Exportação
As fazendas comerciais e as operações agrícolas orientadas à exportação requerem equipamentos capazes de atender às necessidades programadas de plantio, manejo de culturas e colheita. Os exportadores de horticultura do Quênia utilizam pulverizadores de precisão, plantadoras e equipamentos de pós-colheita para atender aos requisitos da GlobalG.A.P. Na Etiópia, em Uganda e na Tanzânia, os arranjos de produtores vinculados a fazendas comerciais fornecem equipamentos de preparo do solo e semeadura por meio de financiamento embutido para produtores contratados. Essa abordagem canaliza a demanda por equipamentos ao longo da cadeia de suprimentos, em vez de depender apenas das compras diretas dos agricultores. Em março de 2026, a AGCO Corporation apresentou os tratores compactos Massey Ferguson MF 2M Series. A produção teve início no final de 2025, com as primeiras entregas a clientes iniciando no primeiro trimestre de 2026. A faixa de tratores de 49 a 65 hp foi projetada para pequenas propriedades e operações agrícolas diversificadas, tornando-a bem adequada às necessidades de mecanização de pequenos agricultores e fazendas comerciais emergentes na África[3]Fonte: AGCO Corporation, "Informações sobre Produtos Massey Ferguson," AGCO Corporation, agcocorp.com. Seu lançamento reflete a importância da expansão das fazendas comerciais para o mercado de implementos agrícolas do Oriente Médio e África. Colheitadeiras, sistemas de irrigação e equipamentos de manejo do solo recebem maior demanda onde a área cultivada para exportação se expande.
Requisitos de Eficiência Hídrica para Implementos de Precisão
A escassez de água está aumentando o valor dos equipamentos de precisão nos países do Golfo e no Norte da África. Os sistemas de irrigação por pivô central da Arábia Saudita estão sendo equipados com sensores de umidade do solo, controladores de taxa variável e equipamentos de aplicação guiados por sistema de posicionamento global para reduzir o consumo de água. Essas tecnologias permitem que os operadores vinculem o uso de irrigação e insumos mais estreitamente às condições do campo. A lacuna de produtividade na África também sustenta o interesse em ferramentas que reduzem o desperdício de insumos nas terras cultivadas existentes. Os agricultores podem observar o benefício por meio do menor uso de água e energia por hectare, em vez de apenas por meio de uma possível melhoria no rendimento. Isso torna os implementos de precisão e autônomos a categoria de produto de crescimento mais rápido no mercado de implementos agrícolas do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial e crédito limitado para pequenos agricultores | -1.5% | África Subsaariana, especialmente África Ocidental e Chifre da África | Curto prazo (≤ 2 anos) |
| Redes fragmentadas de serviço rural e peças de reposição | -1.2% | Interior da África e localidades rurais do Oriente Médio | Médio prazo (2 a 4 anos) |
| Volatilidade cambial e de custos de importação | -1.0% | Países dependentes de importações, incluindo Nigéria, Etiópia e Egito | Médio prazo (2 a 4 anos) |
| Restrições de posse da terra e fragmentação de parcelas | -0.8% | Áreas de pequenos agricultores na África Ocidental e no Chifre da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Crédito Limitado para Pequenos Agricultores
Os altos custos de equipamentos continuam sendo uma restrição imediata ao mercado de implementos agrícolas do Oriente Médio e África. Os tratores na faixa de 31 a 70 cavalos de potência exigem um investimento inicial que pode superar a renda anual em dinheiro de muitos domicílios de pequenos agricultores. Pesquisas sobre sistemas agroalimentares africanos identificam o acesso a serviços financeiros para aquisição de maquinário como uma barreira estrutural contínua. O crédito formal para maquinário permanece mais acessível para fazendas comerciais na África do Sul e para participantes de programas governamentais específicos. O risco de taxa de juros e os requisitos de garantia podem limitar o financiamento de equipamentos para mulheres agricultoras que não possuem documentação de posse de terra. Os serviços de aluguel e as estruturas de pagamento por uso reduzem a barreira, mas não abordam completamente o custo de transição de ferramentas básicas de preparo do solo para equipamentos de precisão multifuncionais.
Redes Fragmentadas de Serviço Rural e Peças de Reposição
O acesso limitado a peças e técnicos treinados eleva o custo total de propriedade do maquinário agrícola. Atrasos no desembaraço portuário e nos procedimentos aduaneiros podem levar a escassez de peças fora das principais áreas urbanas. Esses atrasos são particularmente difíceis para os agricultores que precisam das máquinas durante as janelas de plantio ou colheita. O sistema regional de análise estratégica e suporte ao conhecimento identificou escassez de operadores treinados, técnicos e revendedores nos mercados de maquinário agrícola africanos. Os fabricantes que adicionam oficinas autorizadas, técnicos móveis e estoque local de peças podem criar uma posição mais sólida do que as empresas que competem principalmente no preço de compra. A cobertura de serviços é, consequentemente, uma consideração central para os compradores no mercado de implementos agrícolas do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Tratores São a Maior Categoria, Enquanto os Implementos de Precisão e Autônomos São os de Crescimento Mais Rápido
Os tratores representaram a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 32,7%. Seu papel como principal fonte de energia para ferramentas rebocadas e montadas sustenta a demanda por equipamentos de preparo do solo, plantadeiras, pulverizadores e equipamentos de forragem. A compra de um trator pode, portanto, levar a gastos adicionais com acessórios compatíveis. As colheitadeiras continuam sendo uma categoria importante para as propriedades de grãos e oleaginosas da África do Sul e para a aquisição de colheitadeiras combinadas apoiada pelo governo na Etiópia. Os equipamentos de preparo e cultivo do solo atendem tanto às fazendas comerciais quanto às melhorias de pequenos agricultores. Os equipamentos de plantio, semeadura e fertilização ganham relevância à medida que os produtores migram da semeadura a lanço para o plantio em fileiras e o uso mais controlado de insumos. Os implementos de irrigação e proteção de culturas atendem aos mercados do Golfo com sistemas de gotejamento e pivô central já estabelecidos. Os equipamentos de feno e forragem mantêm demanda nas áreas de pecuária pastoril da África Oriental.
Os implementos de precisão e autônomos estão previstos para ser a categoria de produto de crescimento mais rápido, com um CAGR de 8,2% de 2026 a 2031. O tamanho do mercado de implementos agrícolas do Oriente Médio e África é sustentado pelas necessidades de eficiência hídrica, custos de mão de obra e programas de agricultura inteligente. A maior parte da adoção está ocorrendo como um complemento às máquinas existentes, e não como substituição dos equipamentos convencionais. Kits de sensores, controles de taxa variável, pulverizadores conectados a drones e módulos de orientação podem ser instalados em tratores e implementos existentes. Isso sustenta as vendas contínuas de equipamentos convencionais, ao mesmo tempo em que expande o uso de recursos de precisão. O Egrobots do Egito introduziu um robô autônomo de colheita em 2025, desenvolvido por engenheiros egípcios, de acordo com o material fornecido. O 3Farmate de Gana recebeu reconhecimento governamental em abril de 2026 por seu robô autônomo de agricultura Future Agricultural Machinery and Automation (FAMA), também de acordo com o material fornecido. Esses exemplos indicam que soluções desenvolvidas localmente estão surgindo ao lado da tecnologia importada.


Por Modo de Operação: Implementos Motorizados são a Maior Categoria, Enquanto Implementos Não Motorizados são os de Crescimento Mais Rápido
Os implementos motorizados representaram a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 68,3%. Os equipamentos movidos a motor e conectados à tomada de força são essenciais para a produtividade das fazendas comerciais na África do Sul, no Quênia, na Arábia Saudita e no Egito. O maior uso de tratores também aumenta a necessidade de pulverizadores motorizados, semeadoras e grades de discos. As propriedades comerciais maiores frequentemente operam múltiplos acessórios motorizados em uma única estação de cultivo. Esse modelo operacional sustenta a força contínua da categoria motorizada. Ele também reflete a demanda de fazendas que requerem trabalho oportuno em grandes áreas plantadas. O mercado de implementos agrícolas do Oriente Médio e África se beneficia quando as fazendas expandem suas frotas de equipamentos em vez de depender de uma única unidade multiuso.
Os implementos não motorizados estão previstos para ser o modo de operação de crescimento mais rápido, com um CAGR de 8,8% de 2026 a 2031. A categoria cresce à medida que novos tratores necessitam de arados, grades, sulcadores e plantadeiras complementares. Cada nova compra de trator pode exigir de 2 a 4 acessórios não motorizados, o que vincula a demanda por implementos não motorizados à expansão da frota de tratores. Equipamentos fabricados mais simples também podem ser produzidos localmente a um custo menor do que as alternativas importadas. O Sistema Regional de Análise Estratégica e Suporte ao Conhecimento observou o papel dos fabricantes locais na produção de implementos agrícolas mais simples. A melhor disponibilidade local ajuda os agricultores a obter equipamentos dentro de janelas sazonais estreitas. Isso confere aos equipamentos não motorizados um papel prático mesmo quando as máquinas motorizadas se tornam mais comuns.
Por Potência: A Faixa de 31 a 70 Cavalos de Potência é a Maior, Enquanto Acima de 130 Cavalos de Potência é a de Crescimento Mais Rápido
O segmento de 31 a 70 cavalos de potência representou a maior participação no mercado em 2025, com 57,6%. É adequado para tamanhos mistos de fazendas na África Oriental, Ocidental e Austral. Cooperativas de pequenos agricultores, fazendas comerciais emergentes e produtores diversificados podem usar essa faixa com múltiplos tipos de culturas e acessórios. A categoria de 71 a 130 cavalos de potência atende a operações estabelecidas na África do Sul, na Turquia e no Egito. Essas fazendas necessitam de maior potência de tração para preparo profundo do solo e semeadura em múltiplas fileiras. Os equipamentos abaixo de 30 cavalos de potência continuam a atender à horticultura, pomares, agricultura periurbana e pequenas propriedades no Delta do Nilo. A Mahindra & Mahindra Limited introduziu sua linha de tratores compactos OJA, incluindo modelos de 23 e 26 cavalos de potência, na África do Sul em maio de 2026, para pomares, vinhedos e operações de agricultores emergentes.
O segmento acima de 130 cavalos de potência está previsto para ser a categoria de potência de crescimento mais rápido, com um CAGR de 8,2% de 2026 a 2031. O tamanho do mercado de implementos agrícolas do Oriente Médio e África está vinculado à produção comercial de grãos e oleaginosas na África do Sul e às fazendas irrigadas por pivô central na Arábia Saudita. Essas operações requerem potência sustentada para preparo profundo do solo e grandes sistemas de múltiplas fileiras. A Zoomlion Heavy Industry Science and Technology Co., Ltd. apresentou o trator híbrido DV3504 no NAMPO Harvest Day 2026 na África do Sul, de acordo com o material fornecido. A empresa também declarou planos de trazer um modelo DX7004 de 700 cavalos de potência para a África do Sul em 2027. A faixa de 71 a 130 cavalos de potência enfrenta pressão de preços dos equipamentos compactos em uma extremidade e demanda orientada por especificações por maior potência na outra. Isso deixa espaço para montadores regionais e fabricantes especializados que podem atender às necessidades de fazendas de médio porte.
Análise Geográfica
A África representou a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 73,8%, e está prevista para ser o segmento geográfico de crescimento mais rápido, com um CAGR de 8,9% de 2026 a 2031. A África do Sul continua sendo o mercado nacional mais mecanizado da região, sustentado pela produção comercial de grãos e exportações de frutas que requerem equipamentos de colheita e pós-colheita. A Nigéria está recebendo investimento público substancial em mecanização. O acordo da Deere & Company de janeiro de 2026 abrange 2.000 tratores e 100 colheitadeiras combinadas com um componente de montagem local. O Quênia está construindo uma base de demanda recorrente por meio de exportadores de horticultura que utilizam equipamentos em conformidade com o GlobalG.A.P. A Estratégia Nacional de Mecanização Agrícola da Tanzânia 2026-2036 apoia prestadores de serviços privados em vez de depósitos públicos de máquinas. Isso sustenta uma base comercial mais ampla para o mercado de implementos agrícolas do Oriente Médio e África.
A Etiópia e a África Ocidental oferecem potencial substancial à medida que os programas de mecanização e a produção comercial se desenvolvem. A Etiópia considerou reiniciar a montagem completamente desmontada do trator BELARUS para abastecer os mercados doméstico e regional, de acordo com o material fornecido. A escassez de mão de obra em Marrocos está incentivando os agricultores a considerar a colheita mecanizada e outros equipamentos que economizam mão de obra. O governo de Gana reconheceu o robô autônomo de agricultura Future Agricultural Machinery and Automation (FAMA) em abril de 2026, demonstrando interesse em equipamentos projetados localmente para fazendas menores, de acordo com o material fornecido. A Organização das Nações Unidas para a Alimentação e a Agricultura documentou um projeto na África Austral que recebeu 121 milhões de USD em compromissos de estados membros para centros de mecanização, aquisição de tratores e implementos e infraestrutura de pós-venda. O financiamento público é importante, mas a adoção duradoura também depende de financiamento, peças e operadores treinados. Essas condições moldam o ritmo em que o segmento africano pode sustentar sua posição no mercado de implementos agrícolas do Oriente Médio e África.
A região do Oriente Médio gasta mais por hectare em irrigação de precisão e equipamentos relacionados devido às restrições hídricas e ao capital público concentrado. A Arábia Saudita é um centro de demanda do Golfo para irrigação, sistemas de estufa e tecnologia agrícola avançada. Os Emirados Árabes Unidos sustentam a demanda por meio de projetos-piloto de agricultura de precisão e agricultura em ambiente controlado. As planícies da Anatólia na Turquia fornecem demanda consistente por tratores e implementos de maior potência utilizados na produção de cereais. O Egito conecta os mercados de equipamentos do Golfo e da África Subsaariana por meio de suas áreas agrícolas cultivadas, programas do Delta do Nilo e atividade de recuperação de terras desérticas. Os sistemas de irrigação por gotejamento e de precisão de Israel também abastecem operações comerciais no Quênia, na África do Sul e em Marrocos.
Cenário Competitivo
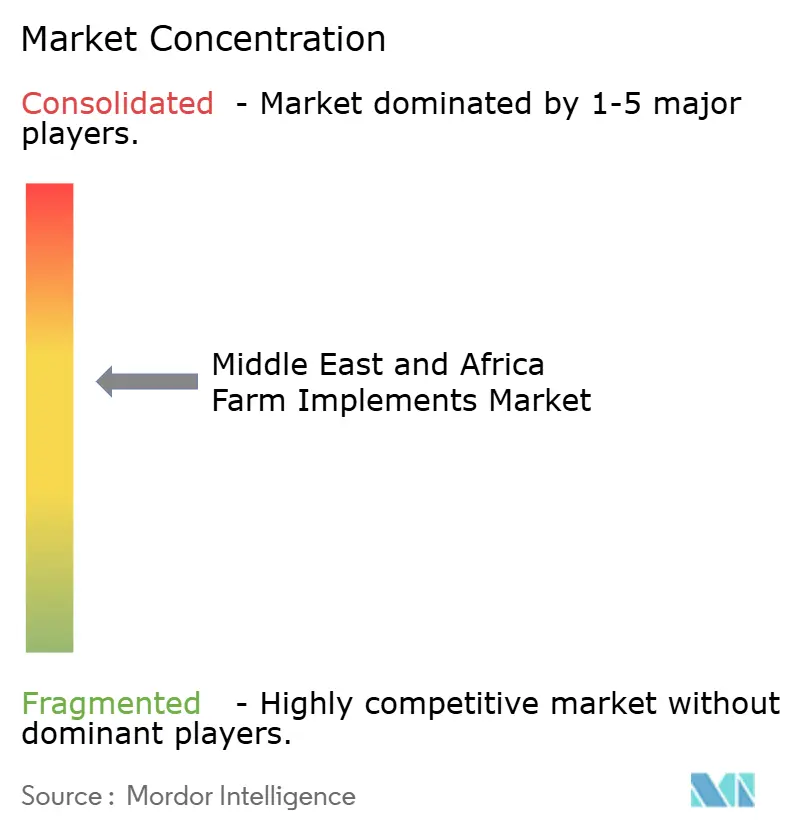
O mercado de implementos agrícolas do Oriente Médio e África tem concentração moderada em tratores e implementos de grande porte, enquanto as categorias de implementos mais simples são mais fragmentadas. A Deere & Company, a AGCO Corporation, a CNH Industrial N.V., a Mahindra & Mahindra Limited e a Kubota Corporation detêm grande parte da receita de equipamentos premium. Os fabricantes da China e da Índia criam pressão de preços no segmento intermediário por meio de equipamentos de menor custo e montagem local. A Deere & Company utiliza software de agricultura de precisão e equipamentos conectados para sustentar a receita recorrente de serviços e a retenção de clientes. A AGCO Corporation está expandindo a linha Massey Ferguson e a cobertura de revendedores para as condições agrícolas africanas. A CNH Industrial N.V. realizou sua primeira convenção de distribuidores Case IH no continente africano em Mombasa, Quênia, em fevereiro de 2026, destacando seu foco na capacidade de distribuição. A competição depende da cobertura de serviços e da disponibilidade de peças tanto quanto do preço inicial do equipamento.
A montagem completamente desmontada está se tornando uma estratégia competitiva importante no mercado de implementos agrícolas do Oriente Médio e África. Ela pode reduzir tarifas, melhorar os prazos de entrega e alinhar os fabricantes com os objetivos locais de emprego. A Zoomlion Heavy Industry Science and Technology Co., Ltd. lançou comercialmente o trator híbrido DV3504 na África do Sul em maio de 2026, de acordo com o material fornecido. O produto visa diretamente o segmento de potência para fazendas comerciais que tradicionalmente era atendido por fornecedores estabelecidos de equipamentos a diesel. A Congo Motors e a CNH Industrial N.V. iniciaram a construção de uma instalação de montagem de tratores em Kongo Central, República Democrática do Congo, em junho de 2026. A instalação tem como objetivo iniciar com a montagem de tratores e aumentar progressivamente o conteúdo de fabricação local. Esses projetos podem melhorar o acesso a equipamentos, mas requerem peças confiáveis, treinamento técnico e investimento em revendedores.
No Oriente Médio, a faixa de 71 a 130 cavalos de potência representa uma abertura competitiva para empresas que possam oferecer equipamentos confiáveis entre os produtos de entrada e os de alta potência premium. A SAME Deutz-Fahr, a Zetor Tractors a.s. e a J.C. Bamford Excavators Ltd. têm potencial para atender a esse espaço por meio de produtos focados e investimento em distribuição. Os montadores regionais também podem se beneficiar onde conseguem fornecer equipamentos rapidamente e prestar serviços mais próximos dos clientes agrícolas. Os fabricantes premium continuam a depender de funções de precisão, telemática e relacionamentos estabelecidos com revendedores. Os concorrentes de menor custo competem pela acessibilidade e pela disposição de estabelecer operações locais. O resultado é um mercado competitivo no qual nenhuma abordagem única é suficiente para todos os tipos de fazendas e geografias.
Líderes do Setor de Implementos Agrícolas do Oriente Médio e África
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Congo Motors, com suporte tecnológico da CNH Industrial N.V., iniciou as obras de uma fábrica de montagem de tratores em Kinzalandi, Província de Kongo Central, República Democrática do Congo. A instalação irá inicialmente montar tratores antes de aumentar progressivamente o conteúdo de fabricação local para desenvolver uma cadeia de suprimentos doméstica de equipamentos agrícolas e reduzir a dependência de maquinário importado.
- Maio de 2026: A Zoomlion Heavy Industry Science and Technology Co., Ltd. lançou comercialmente o trator híbrido DV3504 no NAMPO Harvest Day em Bothaville, África do Sul. A empresa também anunciou planos de introduzir o trator híbrido DX7004 de 700 cavalos de potência no mercado sul-africano em 2027, marcando sua entrada no segmento premium de alta potência para agricultura comercial em larga escala.
- Maio de 2026: A Mahindra & Mahindra Limited lançou oficialmente sua linha de tratores compactos OJA no NAMPO Harvest Day 2026 em Bothaville, África do Sul. A linha inclui modelos de transmissão hidrostática de 23 hp e 26 hp projetados para pomares, vinhedos, produção de frutas vermelhas, fazendas de estilo de vida e operações de agricultores emergentes, fortalecendo a presença da Mahindra no segmento de tratores compactos especializados.


Escopo do Relatório do Mercado de Implementos Agrícolas do Oriente Médio e África
O Mercado de Implementos Agrícolas refere-se ao mercado de ferramentas e equipamentos agrícolas utilizados em operações de cultivo, incluindo preparo do solo, plantio, fertilização, proteção de culturas, colheita e manuseio pós-colheita.
O Relatório do Mercado de Implementos Agrícolas do Oriente Médio e África é segmentado por tipo de produto (Tratores, Colheitadeiras, Equipamentos de Preparo do Solo e Cultivo, Equipamentos de Plantio, Semeadura e Fertilização, Implementos de Irrigação e Proteção de Culturas, Implementos de Precisão e Autônomos, Equipamentos de Feno e Forragem e Outros Implementos), por modo de operação (Implementos Motorizados e Implementos Não Motorizados), por potência (Abaixo de 30 HP, 31–70 HP, 71–130 HP e Acima de 130 HP), e por geografia (Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Tratores |
| Colheitadeiras |
| Equipamentos de Preparo do Solo e Cultivo |
| Equipamentos de Plantio, Semeadura e Fertilização |
| Implementos de Irrigação e Proteção de Culturas |
| Implementos de Precisão e Autônomos |
| Equipamentos de Feno e Forragem |
| Outros Implementos |
| Implementos Motorizados |
| Implementos Não Motorizados |
| Abaixo de 30 HP |
| 31-70 HP |
| 71-130 HP |
| Acima de 130 HP |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| Egito | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Etiópia | |
| Restante da África |
| Por Tipo de Produto (Valor, USD) | Tratores | |
| Colheitadeiras | ||
| Equipamentos de Preparo do Solo e Cultivo | ||
| Equipamentos de Plantio, Semeadura e Fertilização | ||
| Implementos de Irrigação e Proteção de Culturas | ||
| Implementos de Precisão e Autônomos | ||
| Equipamentos de Feno e Forragem | ||
| Outros Implementos | ||
| Por Modo de Operação | Implementos Motorizados | |
| Implementos Não Motorizados | ||
| Por Potência | Abaixo de 30 HP | |
| 31-70 HP | ||
| 71-130 HP | ||
| Acima de 130 HP | ||
| Por Geografia | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Egito | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Etiópia | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de implementos agrícolas do Oriente Médio e África?
O mercado de implementos agrícolas do Oriente Médio e África está previsto para crescer a um CAGR de 7,92% de 2026 a 2031, atingindo 15,82 bilhões de USD até 2031.
Qual categoria de produto é a maior no mercado de implementos agrícolas do Oriente Médio e África?
Os tratores representaram a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 32,7%, porque fornecem a base de energia para vários implementos acoplados.
Qual é a categoria de implemento agrícola de crescimento mais rápido na região?
Os implementos de precisão e autônomos estão previstos para ser a categoria de produto de crescimento mais rápido, com um CAGR de 8,2% de 2026 a 2031, sustentados pelas necessidades de eficiência hídrica e restrições de mão de obra.
Qual área geográfica lidera a demanda regional?
A África representou a maior participação no mercado de implementos agrícolas do Oriente Médio e África em 2025, com 73,8%, e está prevista para ser o segmento geográfico de crescimento mais rápido, com um CAGR de 8,9% de 2026 a 2031.
Por que as plataformas de aluguel de equipamentos são importantes para a mecanização agrícola?
As plataformas de aluguel oferecem às pequenas propriedades acesso a tratores e acessórios sem exigir a compra completa do equipamento, ajudando os prestadores a aumentar a utilização das máquinas.
O que limita a adoção de implementos agrícolas na região?
Os altos custos de equipamentos, o crédito agrícola limitado, as redes de serviços fragmentadas, a volatilidade cambial e as parcelas pequenas ou fragmentadas continuam a limitar a adoção.
Página atualizada pela última vez em:



