
Taille et Part du Marché des Équipements Agricoles au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du marché de l'année de base (2025) | 10.02 Milliards de dollars |
| Taille du Marché (2026) | 10.81 Milliards de dollars |
| Taille du Marché (2031) | 15.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.92 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Afrique |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Agricoles au Moyen-Orient et en Afrique par Mordor Intelligence
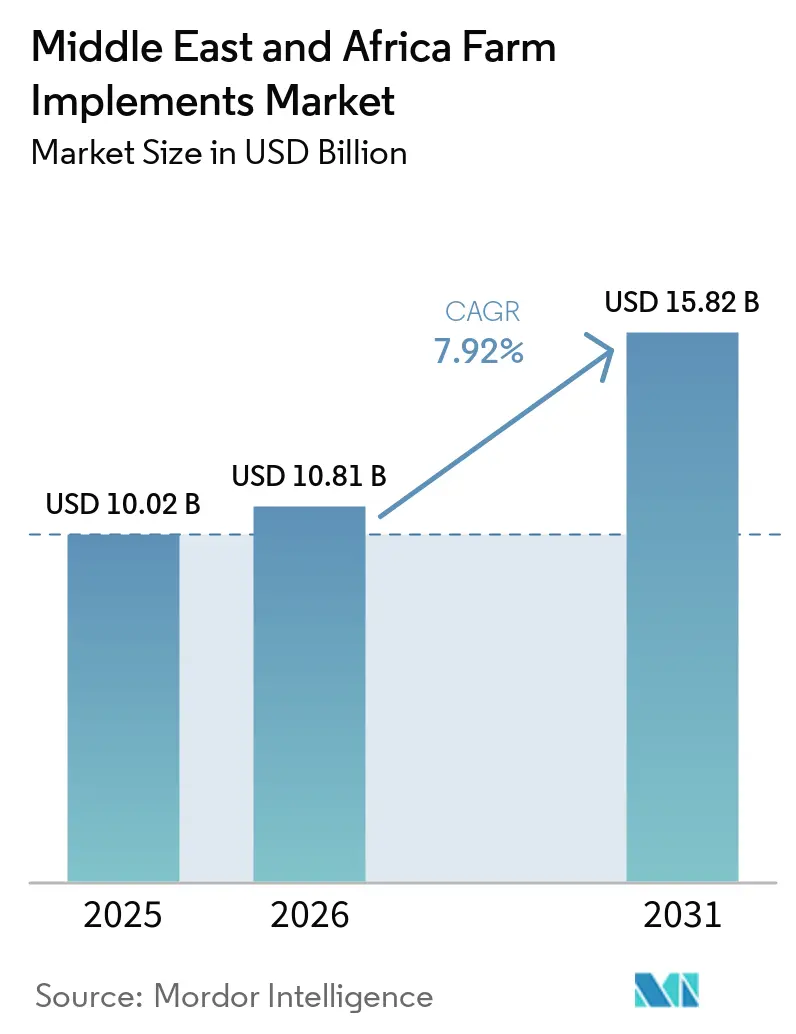
La taille du marché des équipements agricoles au Moyen-Orient et en Afrique était évaluée à 10,02 milliards USD en 2025 et devrait croître de 10,81 milliards USD en 2026 à 15,82 milliards USD d'ici 2031, à un CAGR de 7,92 % de 2026 à 2031. La demande stimule l'adoption d'équipements plus performants par les modèles de services aux petits exploitants, l'expansion des exploitations commerciales et les domaines d'exportation. L'Afrique dispose de 202 millions d'hectares de terres arables non cultivées, tandis que ses rendements agricoles restent 56 % inférieurs à la moyenne mondiale, laissant un écart de productivité considérable que la mécanisation peut combler. Les programmes publics de sécurité alimentaire et les services privés de location d'équipements réduisent la dépendance à la propriété individuelle des équipements. Les fabricants augmentent donc leur couverture de distribution, leur assemblage local et leur capacité de service, tandis que les fonctionnalités de précision deviennent plus pertinentes dans les zones à contraintes hydriques. La dépréciation des devises, la couverture limitée des réparations en milieu rural et le crédit agricole contraint restent des obstacles importants pour le marché des équipements agricoles au Moyen-Orient et en Afrique.
Points clés du rapport
- Par type de produit, les tracteurs représentaient la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 32,7 %, tandis que les équipements de précision et autonomes devraient croître au CAGR le plus rapide de 8,2 % de 2026 à 2031.
- Par mode de fonctionnement, les équipements motorisés représentaient la plus grande part en 2025, à 68,3 %, tandis que la taille du marché des équipements agricoles au Moyen-Orient et en Afrique pour les équipements non motorisés devrait croître au CAGR le plus rapide de 8,8 % de 2026 à 2031.
- Par puissance, le segment 31–70 chevaux représentait la plus grande part en 2025, à 57,6 %, tandis que le segment supérieur à 130 chevaux devrait croître au CAGR le plus rapide de 8,2 % de 2026 à 2031.
- L'Afrique représentait la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 73,8 %, et devrait être le segment géographique à la croissance la plus rapide, avec un CAGR de 8,9 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Agricoles au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de mécanisation axés sur la sécurité alimentaire | +2.0% | Moyen-Orient et Afrique, portés par l'Afrique subsaharienne et les pays du Golfe | Moyen terme (2-4 ans) |
| Accès des petits exploitants via les plateformes de location d'équipements | +1.4% | Afrique subsaharienne, avec des répercussions en Afrique du Nord | Court terme (≤ 2 ans) |
| Expansion de l'agriculture commerciale et orientée vers l'exportation | +1.2% | Afrique de l'Est et Afrique australe et Égypte | Moyen terme (2-4 ans) |
| Exigences d'efficacité hydrique pour les équipements de précision | +1.0% | Pays du Golfe, Maghreb et Corne de l'Afrique | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre et hausse des coûts de la main-d'œuvre agricole | +0.8% | Maroc, Afrique de l'Ouest, Afrique du Sud et Moyen-Orient | Court terme (≤ 2 ans) |
| Incitations à l'assemblage local et à la substitution des importations | +0.6% | Afrique de l'Ouest et de l'Est, Éthiopie et République démocratique du Congo | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de mécanisation axés sur la sécurité alimentaire
Les programmes gouvernementaux de sécurité alimentaire constituent un moteur majeur de la demande d'équipements agricoles au Moyen-Orient et en Afrique. En février 2026, l'Organisation des Nations Unies pour l'alimentation et l'agriculture et le gouvernement de Tanzanie ont tenu une conférence régionale sur la mécanisation, au cours de laquelle la Tanzanie a lancé sa Stratégie nationale de mécanisation agricole 2026-2036[1]Source : Organisation des Nations Unies pour l'alimentation et l'agriculture, « L'Afrique lance une initiative pour combler le fossé de la mécanisation agricole alors que s'ouvre une conférence historique », Organisation des Nations Unies pour l'alimentation et l'agriculture, fao.org. La stratégie s'aligne sur le cadre de mécanisation agricole durable en Afrique et soutient le passage des dépôts publics de machines vers des prestataires privés de services de mécanisation. Les opérateurs privés ont une incitation plus forte à maintenir les machines en service, ce qui soutient les achats récurrents d'équipements et de pièces, ainsi que les services de maintenance. En janvier 2026, Deere & Company, par l'intermédiaire d'AGCOMS International Trading Limited dans le cadre du Fonds national nigérian de développement agricole, a signé un accord de 70 millions USD pour 2 000 tracteurs et 100 moissonneuses-batteuses, incluant des engagements pour l'assemblage local et le soutien. Ces programmes fournissent une source de demande d'équipements plus stable que les programmes de subventions isolés. Ces initiatives visent à améliorer la productivité agricole et la production alimentaire nationale, augmentant ainsi la demande d'équipements agricoles dans toute la région.
Accès des petits exploitants via les plateformes de location d'équipements
Les plateformes de location d'équipements élargissent l'accès à la mécanisation pour les petites exploitations qui ne peuvent pas se permettre d'acheter des machines et des équipements directement. Hello Tractor connecte plus de 2,5 millions de petits exploitants agricoles avec plus de 6 500 propriétaires d'équipements dans plus de 20 pays africains. La société rapporte également un taux de prêts non performants inférieur à 2 % pour son portefeuille de financement à l'utilisation, indiquant que l'accès par les services et le financement des équipements peuvent soutenir l'utilisation des machines là où le crédit conventionnel est limité.[2]Source : Hello Tractor, « Aperçu de la plateforme et données d'impact », Hello Tractor, hellotractor.com Une utilisation plus élevée améliore la rentabilité des actifs des propriétaires d'équipements et peut encourager l'expansion des flottes, créant une demande supplémentaire d'équipements agricoles compatibles. Des recherches portant sur le Kenya, la Zambie et le Zimbabwe ont révélé que les services de mécanisation à la location généraient des gains de revenus statistiquement significatifs, en particulier parmi les ménages agricoles à faibles revenus. À mesure que les services de mécanisation se développent, la demande d'équipements utilisés dans les opérations clés telles que la préparation du sol, la plantation, la fertilisation et la protection des cultures augmente, notamment les charrues, les herses, les cultivateurs, les semoirs, les planteuses, les épandeurs d'engrais et les pulvérisateurs montés sur tracteur ou traînés. Cela permet aux petits exploitants d'accéder aux opérations agricoles mécanisées sans avoir à acheter et entretenir individuellement un ensemble complet d'équipements.
Expansion de l'agriculture commerciale et orientée vers l'exportation
Les exploitations commerciales et les opérations agricoles orientées vers l'exportation nécessitent des équipements capables de répondre aux besoins planifiés de plantation, de gestion des cultures et de récolte. Les exportateurs horticoles du Kenya utilisent des pulvérisateurs de précision, des planteuses et des équipements de post-récolte pour répondre aux exigences GlobalG.A.P. En Éthiopie, en Ouganda et en Tanzanie, les arrangements avec des producteurs sous contrat liés à des exploitations commerciales fournissent des équipements de préparation du sol et de semis par le biais d'un financement intégré pour les cultivateurs sous contrat. Cette approche génère une demande d'équipements à travers la chaîne d'approvisionnement plutôt que de s'appuyer uniquement sur les achats directs des agriculteurs. En mars 2026, AGCO Corporation a présenté les tracteurs compacts Massey Ferguson MF 2M Series. La production a débuté fin 2025, avec les premières livraisons aux clients au premier trimestre 2026. La gamme de tracteurs de 49 à 65 CV est conçue pour les petites exploitations et les opérations agricoles diversifiées, ce qui la rend bien adaptée aux besoins de mécanisation des petites exploitations et des exploitations commerciales émergentes en Afrique[3]Source : AGCO Corporation, « Informations sur les produits Massey Ferguson », AGCO Corporation, agcocorp.com. Son lancement reflète l'importance de l'expansion des exploitations commerciales pour le marché des équipements agricoles au Moyen-Orient et en Afrique. Les moissonneuses, les systèmes d'irrigation et les équipements de gestion du sol bénéficient d'une demande accrue lorsque les superficies destinées à l'exportation s'étendent.
Exigences d'efficacité hydrique pour les équipements de précision
La pénurie d'eau accroît la valeur des équipements de précision dans les pays du Golfe et en Afrique du Nord. Les systèmes d'irrigation à pivot central en Arabie saoudite sont équipés de capteurs d'humidité du sol, de contrôleurs à débit variable et d'équipements d'application guidés par système de positionnement global pour réduire la consommation d'eau. Ces technologies permettent aux opérateurs de lier plus étroitement l'irrigation et l'utilisation des intrants aux conditions du terrain. L'écart de rendement en Afrique soutient également l'intérêt pour les outils qui réduisent le gaspillage des intrants sur les terres cultivées existantes. Les agriculteurs peuvent observer le bénéfice à travers une consommation d'eau et d'énergie plus faible par hectare, plutôt que seulement à travers une éventuelle amélioration du rendement. Cela fait des équipements de précision et autonomes la catégorie de produits à la croissance la plus rapide sur le marché des équipements agricoles au Moyen-Orient et en Afrique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et crédit limité pour les petits exploitants | -1.5% | Afrique subsaharienne, en particulier l'Afrique de l'Ouest et la Corne de l'Afrique | Court terme (≤ 2 ans) |
| Réseaux de services ruraux et de pièces détachées fragmentés | -1.2% | Intérieur de l'Afrique et zones rurales du Moyen-Orient | Moyen terme (2-4 ans) |
| Volatilité des devises étrangères et des coûts d'importation | -1.0% | Pays dépendants des importations, notamment le Nigeria, l'Éthiopie et l'Égypte | Moyen terme (2-4 ans) |
| Contraintes liées au régime foncier et à la fragmentation des parcelles | -0.8% | Zones de petits exploitants en Afrique de l'Ouest et dans la Corne de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et crédit limité pour les petits exploitants
Les coûts élevés des équipements demeurent une contrainte immédiate sur le marché des équipements agricoles au Moyen-Orient et en Afrique. Les tracteurs de la gamme 31-70 chevaux nécessitent un investissement initial qui peut dépasser le revenu annuel en espèces de nombreux ménages de petits exploitants. Les recherches sur les systèmes agroalimentaires africains identifient l'accès aux services financiers pour les achats de machines comme un obstacle structurel persistant. Le crédit formel pour les machines reste plus accessible aux exploitations commerciales en Afrique du Sud et aux participants à des programmes gouvernementaux spécifiques. Le risque de taux d'intérêt et les exigences de garantie peuvent limiter le financement des équipements pour les agricultrices qui ne disposent pas d'un titre foncier documenté. Les services de location et les structures de paiement à l'utilisation réduisent l'obstacle, mais ne répondent pas entièrement au coût du passage des outils de labour de base aux équipements de précision multifonctions.
Réseaux de services ruraux et de pièces détachées fragmentés
L'accès limité aux pièces et aux techniciens qualifiés augmente le coût total de possession des machines agricoles. Les retards dans le dédouanement portuaire et les procédures douanières peuvent entraîner des pénuries de pièces en dehors des grandes zones urbaines. Ces retards sont particulièrement difficiles pour les agriculteurs qui ont besoin de machines pendant les périodes de plantation ou de récolte. Le système régional d'analyse stratégique et de soutien aux connaissances a identifié des pénuries d'opérateurs, de techniciens et de concessionnaires formés sur les marchés africains des machines agricoles. Les fabricants qui ajoutent des ateliers agréés, des techniciens mobiles et des stocks locaux de pièces peuvent créer une position plus solide que les entreprises qui se concurrencent principalement sur le prix d'achat. La couverture des services est par conséquent une considération centrale pour les acheteurs sur le marché des équipements agricoles au Moyen-Orient et en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les tracteurs constituent la plus grande catégorie, tandis que les équipements de précision et autonomes sont les plus rapides
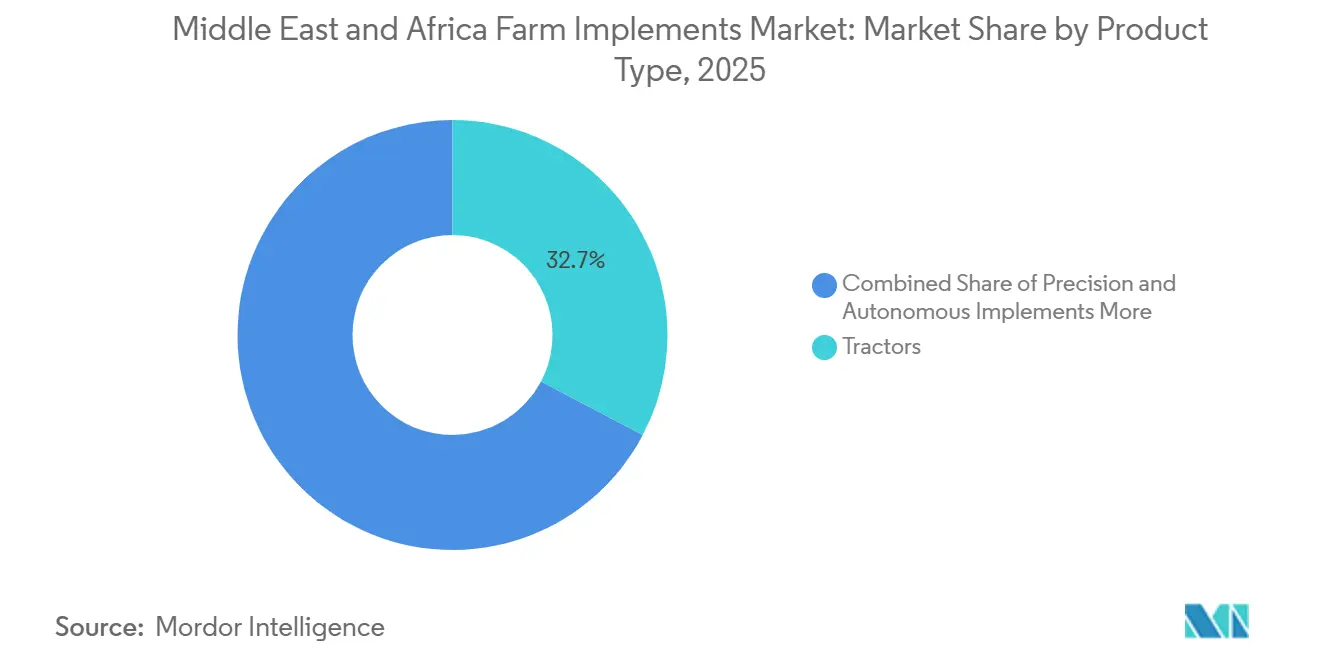
Les tracteurs représentaient la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 32,7 %. Leur rôle de source d'énergie principale pour les outils tractés et portés soutient la demande d'équipements de travail du sol, de semoirs, de pulvérisateurs et d'équipements de fourrage. L'achat d'un tracteur peut donc entraîner des dépenses supplémentaires pour des accessoires compatibles. Les moissonneuses restent une catégorie importante pour les exploitations céréalières et oléagineuses d'Afrique du Sud et pour les achats de moissonneuses-batteuses soutenus par le gouvernement en Éthiopie. Les équipements de préparation du sol et de culture servent à la fois les exploitations commerciales et les améliorations des petits exploitants. Les équipements de plantation, de semis et de fertilisation gagnent en pertinence à mesure que les producteurs passent du semis à la volée au semis en rangs et à une utilisation plus contrôlée des intrants. Les équipements d'irrigation et de protection des cultures servent les marchés du Golfe dotés de systèmes de goutte-à-goutte et de pivot central établis. Les équipements de fenaison et de fourrage maintiennent leur demande dans les zones d'élevage pastoral d'Afrique de l'Est.
Les équipements de précision et autonomes devraient être la catégorie de produits à la croissance la plus rapide, avec un CAGR de 8,2 % de 2026 à 2031. La taille du marché des équipements agricoles au Moyen-Orient et en Afrique est soutenue par les besoins en efficacité hydrique, les coûts de main-d'œuvre et les programmes d'agriculture intelligente. La plupart des adoptions se font en complément des machines existantes plutôt qu'en remplacement des équipements conventionnels. Des kits de capteurs, des commandes à débit variable, des pulvérisateurs connectés aux drones et des modules de guidage peuvent être installés sur des tracteurs et équipements existants. Cela soutient les ventes continues d'équipements conventionnels tout en élargissant l'utilisation des fonctionnalités de précision. Egrobots d'Égypte a introduit un robot de récolte autonome en 2025, développé par des ingénieurs égyptiens, selon les informations fournies. Le 3Farmate du Ghana a reçu la reconnaissance gouvernementale en avril 2026 pour son robot agricole autonome Future Agricultural Machinery and Automation (FAMA), également selon les informations fournies. Ces exemples indiquent que des solutions développées localement émergent aux côtés des technologies importées.


Par mode de fonctionnement : les équipements motorisés constituent la plus grande catégorie tandis que les équipements non motorisés sont les plus rapides
Les équipements motorisés représentaient la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 68,3 %. Les équipements entraînés par moteur et liés à la prise de force sont essentiels à la productivité des exploitations commerciales en Afrique du Sud, au Kenya, en Arabie Saoudite et en Égypte. Une utilisation accrue des tracteurs augmente également le besoin de pulvérisateurs motorisés, de semoirs et de herses à disques. Les grandes exploitations commerciales font souvent fonctionner plusieurs accessoires motorisés au cours d'une même saison de culture. Ce modèle d'exploitation soutient la solidité continue de la catégorie motorisée. Il reflète également la demande des exploitations qui nécessitent des travaux rapides sur de grandes surfaces plantées. Le marché des équipements agricoles au Moyen-Orient et en Afrique bénéficie lorsque les exploitations élargissent leurs parcs d'équipements plutôt que de s'appuyer sur une seule unité polyvalente.
Les équipements non motorisés devraient être le mode de fonctionnement à la croissance la plus rapide, avec un CAGR de 8,8 % de 2026 à 2031. La catégorie croît à mesure que les nouveaux tracteurs nécessitent des charrues, herses, butteurs et semoirs complémentaires. Chaque nouvel achat de tracteur peut nécessiter 2 à 4 accessoires non motorisés, ce qui lie la demande d'équipements non motorisés à l'expansion du parc de tracteurs. Des équipements fabriqués plus simples peuvent également être produits localement à un coût inférieur à celui des alternatives importées. Le Système régional d'analyse stratégique et d'appui aux connaissances a noté le rôle des fabricants locaux dans la production d'équipements agricoles plus simples. Une meilleure disponibilité locale aide les agriculteurs à obtenir des équipements dans des fenêtres saisonnières étroites. Cela confère aux équipements non motorisés un rôle pratique même lorsque les machines motorisées deviennent plus courantes.
Par puissance : la gamme 31-70 chevaux est la plus grande tandis que la gamme supérieure à 130 chevaux est la plus rapide
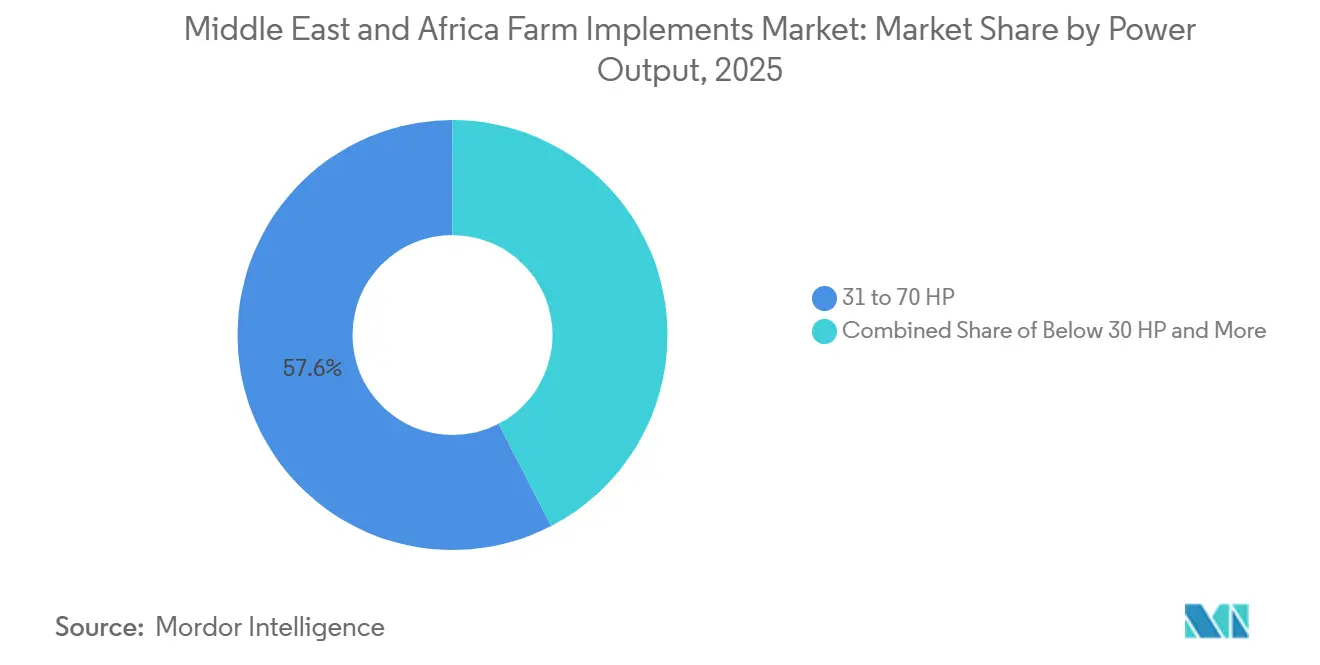
Le segment 31–70 chevaux représentait la plus grande part du marché en 2025, à 57,6 %. Il convient aux exploitations de tailles mixtes en Afrique de l'Est, de l'Ouest et australe. Les coopératives de petits exploitants, les exploitations commerciales émergentes et les producteurs diversifiés peuvent utiliser cette gamme avec plusieurs types de cultures et d'accessoires. La catégorie 71–130 chevaux sert les exploitations établies en Afrique du Sud, en Turquie et en Égypte. Ces exploitations ont besoin d'une plus grande puissance de traction pour le labour profond et le semis multi-rangs. Les équipements inférieurs à 30 chevaux continuent de servir l'horticulture, les vergers, l'agriculture péri-urbaine et les petites exploitations dans le delta du Nil. Mahindra & Mahindra Limited a introduit sa gamme de tracteurs compacts OJA, comprenant des modèles de 23 chevaux et 26 chevaux, en Afrique du Sud en mai 2026 pour les vergers, les vignobles et les exploitations agricoles émergentes.
Le segment supérieur à 130 chevaux devrait être la catégorie de puissance à la croissance la plus rapide, avec un CAGR de 8,2 % de 2026 à 2031. La taille du marché des équipements agricoles au Moyen-Orient et en Afrique est liée à l'agriculture céréalière et oléagineuse commerciale en Afrique du Sud et aux exploitations irriguées par pivot central en Arabie Saoudite. Ces opérations nécessitent une puissance soutenue pour le labour profond et les grands systèmes multi-rangs. Zoomlion Heavy Industry Science and Technology Co., Ltd. a présenté le tracteur hybride DV3504 au NAMPO Harvest Day 2026 en Afrique du Sud, selon les informations fournies. La société a également annoncé des plans pour introduire un modèle DX7004 de 700 chevaux en Afrique du Sud en 2027. La gamme 71–130 chevaux fait face à une pression tarifaire des équipements compacts d'un côté et à une demande axée sur les spécifications pour une puissance plus élevée de l'autre. Cela laisse de la place aux assembleurs régionaux et aux fabricants spécialisés capables de répondre aux besoins des exploitations de milieu de gamme.
Analyse géographique
L'Afrique représentait la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 73,8 %, et devrait être le segment géographique à la croissance la plus rapide, avec un CAGR de 8,9 % de 2026 à 2031. L'Afrique du Sud reste le marché national le plus mécanisé de la région, soutenu par l'agriculture céréalière commerciale et les exportations de fruits qui nécessitent des équipements de récolte et de post-récolte. Le Nigeria reçoit des investissements publics substantiels dans la mécanisation. L'accord de janvier 2026 de Deere & Company porte sur 2 000 tracteurs et 100 moissonneuses-batteuses avec une composante d'assemblage local. Le Kenya construit une base de demande récurrente grâce aux exportateurs horticoles qui utilisent des équipements conformes aux normes GlobalG.A.P. La Stratégie nationale de mécanisation agricole 2026-2036 de la Tanzanie soutient les prestataires de services privés plutôt que les dépôts publics de machines. Cela soutient une base commerciale plus large pour le marché des équipements agricoles au Moyen-Orient et en Afrique.
L'Éthiopie et l'Afrique de l'Ouest offrent un potentiel substantiel à mesure que les programmes de mécanisation et la production commerciale se développent. L'Éthiopie a envisagé de relancer l'assemblage en pièces détachées du tracteur BELARUS pour approvisionner les marchés intérieurs et régionaux, selon les informations fournies. Les pénuries de main-d'œuvre au Maroc encouragent les agriculteurs à envisager la récolte mécanisée et d'autres équipements permettant d'économiser de la main-d'œuvre. Le gouvernement du Ghana a reconnu le robot agricole autonome Future Agricultural Machinery and Automation (FAMA) en avril 2026, témoignant d'un intérêt pour les équipements conçus localement pour les petites exploitations, selon les informations fournies. L'Organisation des Nations Unies pour l'alimentation et l'agriculture a documenté un projet en Afrique australe qui a reçu 121 millions USD en engagements des États membres pour des centres de mécanisation, l'acquisition de tracteurs et d'équipements, et l'infrastructure après-vente. Le financement public est important, mais une adoption durable dépend également du financement, des pièces détachées et des opérateurs formés. Ces conditions déterminent le rythme auquel le segment africain peut maintenir sa position sur le marché des équipements agricoles au Moyen-Orient et en Afrique.
La région du Moyen-Orient dépense davantage par hectare pour l'irrigation de précision et les équipements connexes en raison des contraintes hydriques et de la concentration des capitaux publics. L'Arabie Saoudite est un centre de demande clé du Golfe pour l'irrigation, les systèmes de serres et les technologies agricoles avancées. Les Émirats arabes unis soutiennent la demande grâce à des projets pilotes d'agriculture de précision et à l'agriculture en environnement contrôlé. Les plaines anatoliennes de la Turquie fournissent une demande constante pour des tracteurs et équipements de plus grande puissance utilisés dans la production céréalière. L'Égypte relie les marchés d'équipements du Golfe et d'Afrique subsaharienne grâce à ses zones agricoles cultivées, aux programmes du delta du Nil et aux activités de mise en valeur des terres désertiques. Les systèmes de goutte-à-goutte et de précision d'Israël approvisionnent également les exploitations commerciales au Kenya, en Afrique du Sud et au Maroc.
Paysage concurrentiel
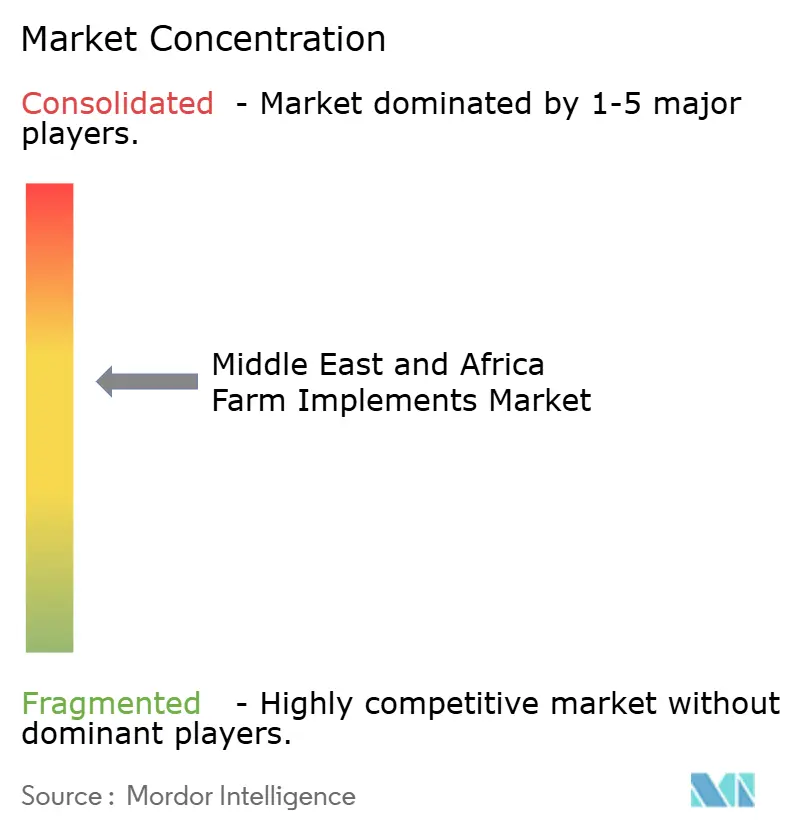
Le marché des équipements agricoles au Moyen-Orient et en Afrique présente une concentration modérée dans les tracteurs et les grands équipements, tandis que les catégories d'équipements plus simples sont plus fragmentées. Deere & Company, AGCO Corporation, CNH Industrial N.V., Mahindra & Mahindra Limited et Kubota Corporation détiennent une grande partie des revenus des équipements haut de gamme. Les fabricants de Chine et d'Inde exercent une pression sur les prix dans le milieu de gamme grâce à des équipements moins coûteux et à l'assemblage local. Deere & Company utilise des logiciels d'agriculture de précision et des équipements connectés pour soutenir les revenus de services récurrents et la fidélisation des clients. AGCO Corporation étend la gamme Massey Ferguson et la couverture des concessionnaires pour les conditions agricoles africaines. CNH Industrial N.V. a tenu sa première convention africaine de distributeurs Case IH à Mombasa, au Kenya, en février 2026, soulignant son accent sur la capacité de distribution. La concurrence dépend de la couverture des services et de la disponibilité des pièces autant que du prix initial de l'équipement.
L'assemblage en pièces détachées complètes devient une stratégie concurrentielle importante sur le marché des équipements agricoles au Moyen-Orient et en Afrique. Il peut réduire les droits de douane, améliorer les délais de livraison et aligner les fabricants sur les objectifs locaux d'emploi. Zoomlion Heavy Industry Science and Technology Co., Ltd. a lancé commercialement le tracteur hybride DV3504 en Afrique du Sud en mai 2026, selon les informations fournies. Le produit cible directement le segment de puissance des exploitations commerciales qui a traditionnellement été desservi par les fournisseurs établis d'équipements diesel. Congo Motors et CNH Industrial N.V. ont commencé les travaux sur une installation d'assemblage de tracteurs à Kongo Central, en République démocratique du Congo, en juin 2026. L'installation est destinée à commencer par l'assemblage de tracteurs et à augmenter progressivement le contenu de fabrication locale. De tels projets peuvent améliorer l'accès aux équipements, mais nécessitent des pièces fiables, une formation technique et un investissement des concessionnaires.
Au Moyen-Orient, la gamme 71-130 chevaux représente une ouverture concurrentielle pour les entreprises capables d'offrir des équipements fiables entre les produits d'entrée de gamme et les produits haut de gamme à haute puissance. SAME Deutz-Fahr, Zetor Tractors a.s. et J.C. Bamford Excavators Ltd. ont le potentiel d'adresser cet espace grâce à des produits ciblés et à des investissements dans la distribution. Les assembleurs régionaux peuvent également bénéficier lorsqu'ils peuvent fournir des équipements rapidement et assurer un service plus proche des clients agricoles. Les fabricants haut de gamme continuent de s'appuyer sur les fonctions de précision, la télématique et les relations établies avec les concessionnaires. Les entrants à faible coût se concurrencent sur l'accessibilité et leur volonté d'établir des opérations locales. Il en résulte un marché concurrentiel dans lequel aucune approche unique n'est suffisante pour tous les types d'exploitations et toutes les zones géographiques.
Leaders du Secteur des Équipements Agricoles au Moyen-Orient et en Afrique
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Congo Motors, avec le soutien technologique de CNH Industrial N.V., a posé la première pierre d'une usine d'assemblage de tracteurs à Kinzalandi, province de Kongo Central, République démocratique du Congo. L'installation assemblera initialement des tracteurs avant d'augmenter progressivement le contenu de fabrication locale pour développer une chaîne d'approvisionnement nationale en équipements agricoles et réduire la dépendance aux machines importées.
- Mai 2026 : Zoomlion Heavy Industry Science and Technology Co., Ltd. a lancé commercialement le tracteur hybride DV3504 au NAMPO Harvest Day à Bothaville, en Afrique du Sud. La société a également annoncé des plans pour introduire le tracteur hybride DX7004 de 700 chevaux sur le marché sud-africain en 2027, marquant son entrée dans le segment haut de gamme à haute puissance pour l'agriculture commerciale à grande échelle.
- Mai 2026 : Mahindra & Mahindra Limited a officiellement lancé sa gamme de tracteurs compacts OJA au NAMPO Harvest Day 2026 à Bothaville, en Afrique du Sud. La gamme comprend des modèles à transmission hydrostatique de 23 CV et 26 CV conçus pour les vergers, les vignobles, la production de baies, les exploitations de loisirs et les opérations des agriculteurs émergents, renforçant la présence de Mahindra dans le segment des tracteurs compacts spécialisés.


Périmètre du Rapport sur le Marché des Équipements Agricoles au Moyen-Orient et en Afrique
Le marché des équipements agricoles désigne le marché des outils et équipements agricoles utilisés pour les opérations agricoles, notamment la préparation des terres, la plantation, la fertilisation, la protection des cultures, la récolte et la manutention post-récolte.
Le rapport sur le marché des équipements agricoles au Moyen-Orient et en Afrique est segmenté par type de produit (tracteurs, moissonneuses, équipements de préparation du sol et de culture, équipements de plantation, de semis et de fertilisation, équipements d'irrigation et de protection des cultures, équipements de précision et autonomes, équipements de fenaison et de fourrage, et autres équipements), par mode de fonctionnement (équipements motorisés et équipements non motorisés), par puissance (moins de 30 CV, 31–70 CV, 71–130 CV, et plus de 130 CV), et par géographie (Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tracteurs |
| Moissonneuses |
| Équipements de préparation du sol et de culture |
| Équipements de plantation, de semis et de fertilisation |
| Équipements d'irrigation et de protection des cultures |
| Équipements de précision et autonomes |
| Équipements de fenaison et de fourrage |
| Autres équipements |
| Équipements motorisés |
| Équipements non motorisés |
| Moins de 30 CV |
| 31-70 CV |
| 71-130 CV |
| Plus de 130 CV |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Égypte | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Kenya | |
| Éthiopie | |
| Reste de l'Afrique |
| Par type de produit (valeur, USD) | Tracteurs | |
| Moissonneuses | ||
| Équipements de préparation du sol et de culture | ||
| Équipements de plantation, de semis et de fertilisation | ||
| Équipements d'irrigation et de protection des cultures | ||
| Équipements de précision et autonomes | ||
| Équipements de fenaison et de fourrage | ||
| Autres équipements | ||
| Par mode de fonctionnement | Équipements motorisés | |
| Équipements non motorisés | ||
| Par puissance | Moins de 30 CV | |
| 31-70 CV | ||
| 71-130 CV | ||
| Plus de 130 CV | ||
| Par géographie | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Égypte | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Kenya | ||
| Éthiopie | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché des équipements agricoles au Moyen-Orient et en Afrique ?
Le marché des équipements agricoles au Moyen-Orient et en Afrique devrait croître à un CAGR de 7,92 % de 2026 à 2031, pour atteindre 15,82 milliards USD d'ici 2031.
Quelle catégorie de produits est la plus importante sur le marché des équipements agricoles au Moyen-Orient et en Afrique ?
Les tracteurs représentaient la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 32,7 %, car ils constituent la base de puissance pour plusieurs équipements attachés.
Quelle est la catégorie d'équipements agricoles à la croissance la plus rapide dans la région ?
Les équipements de précision et autonomes devraient être la catégorie de produits à la croissance la plus rapide, avec un CAGR de 8,2 % de 2026 à 2031, soutenus par les besoins en efficacité hydrique et les contraintes de main-d'œuvre.
Quelle zone géographique mène la demande régionale ?
L'Afrique représentait la plus grande part du marché des équipements agricoles au Moyen-Orient et en Afrique en 2025, à 73,8 %, et devrait être le segment géographique à la croissance la plus rapide, avec un CAGR de 8,9 % de 2026 à 2031.
Pourquoi les plateformes de location d'équipements sont-elles importantes pour la mécanisation agricole ?
Les plateformes de location donnent aux petites exploitations accès aux tracteurs et aux accessoires sans nécessiter un achat complet d'équipements, aidant les prestataires à augmenter l'utilisation des machines.
Qu'est-ce qui limite l'adoption des équipements agricoles dans la région ?
Les coûts élevés des équipements, le crédit agricole limité, les réseaux de services fragmentés, la volatilité des devises et les parcelles petites ou fragmentées continuent de limiter l'adoption.
Dernière mise à jour de la page le:



