
Marktgröße und Marktanteil für landwirtschaftliche Geräte im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
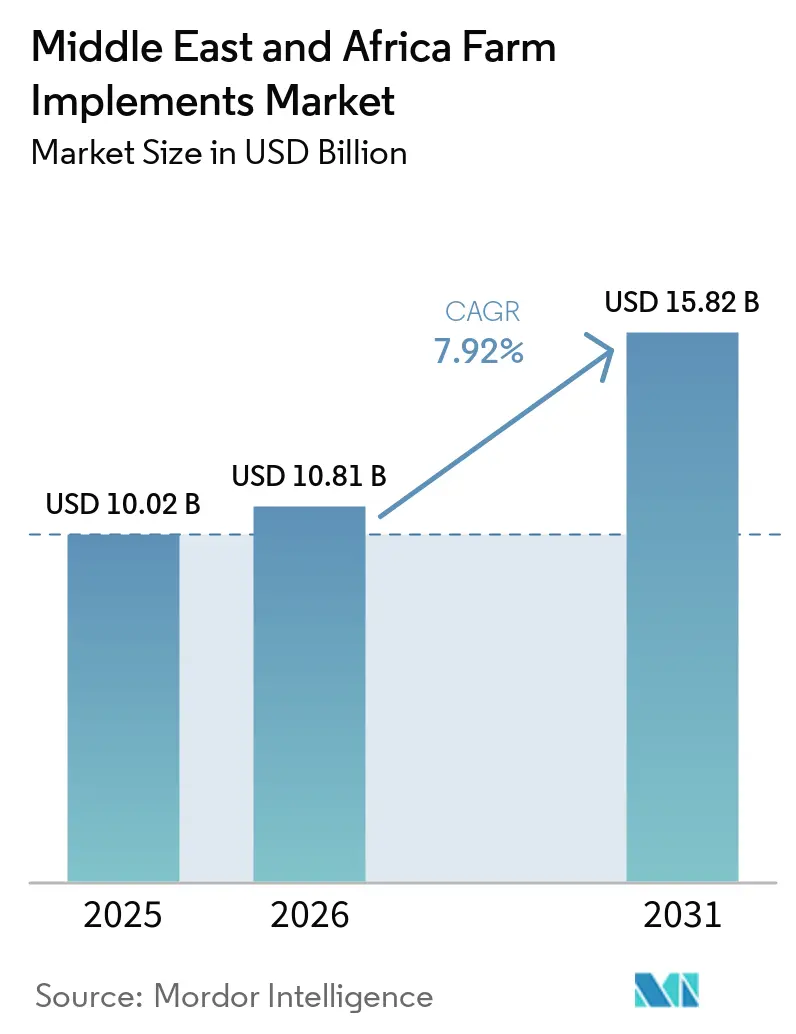
| Marktgröße im Basisjahr (2025) | 10.02 Milliarden US-Dollar |
| Marktgröße (2026) | 10.81 Milliarden US-Dollar |
| Marktgröße (2031) | 15.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.92 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Afrika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Geräte im Nahen Osten und Afrika von Mordor Intelligence
Der Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika wurde im Jahr 2025 auf 10,02 Milliarden USD geschätzt und soll von 10,81 Milliarden USD im Jahr 2026 auf 15,82 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,92 % von 2026 bis 2031. Die Nachfrage treibt die Einführung leistungsfähigerer Geräte durch Kleinbauern-Servicemodelle, expandierende kommerzielle Betriebe und Exportplantagen voran. Afrika verfügt über 202 Millionen Hektar ungenutztes Ackerland, während die Ernteerträge 56 % unter dem globalen Durchschnitt liegen, was eine erhebliche Produktivitätslücke hinterlässt, die durch Mechanisierung geschlossen werden kann. Öffentliche Ernährungssicherheitsprogramme und private Geräteverleihservices reduzieren die Abhängigkeit vom individuellen Geräteeigentum. Die Hersteller erweitern daher ihre Vertriebsabdeckung, lokale Montage und Servicekapazitäten, während Präzisionsfunktionen in wasserarmen Gebieten zunehmend relevanter werden. Währungsabwertung, begrenzte ländliche Reparaturabdeckung und eingeschränkte landwirtschaftliche Kreditvergabe bleiben wesentliche Hindernisse für den Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2025 mit 32,7 % die größten Marktanteile im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika auf Traktoren, während Präzisions- und autonome Geräte von 2026 bis 2031 mit dem schnellsten CAGR von 8,2 % wachsen sollen.
- Nach Betriebsart entfielen im Jahr 2025 mit 68,3 % die größten Anteile auf motorisierte Geräte, während das Marktvolumen für nicht motorisierte Geräte im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika von 2026 bis 2031 mit dem schnellsten CAGR von 8,8 % wachsen soll.
- Nach Leistungsabgabe entfiel im Jahr 2025 mit 57,6 % der größte Anteil auf das Segment 31–70 PS, während das Segment über 130 PS von 2026 bis 2031 mit dem schnellsten CAGR von 8,2 % wachsen soll.
- Afrika entfiel im Jahr 2025 mit 73,8 % auf den größten Anteil am Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika und soll mit einem CAGR von 8,9 % von 2026 bis 2031 das am schnellsten wachsende geografische Segment sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für landwirtschaftliche Geräte im Nahen Osten und Afrika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Ernährungssicherheit geleitete Mechanisierungsprogramme | +2.0% | Naher Osten und Afrika, angeführt von Subsahara-Afrika und Golfstaaten | Mittelfristig (2–4 Jahre) |
| Zugang für Kleinbauern durch Geräteverleihplattformen | +1.4% | Subsahara-Afrika mit Ausstrahlungseffekten auf Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Expansion kommerzieller und exportorientierter Landwirtschaft | +1.2% | Ost- und Südafrika sowie Ägypten | Mittelfristig (2–4 Jahre) |
| Anforderungen an Wassereffizienz für Präzisionsgeräte | +1.0% | Golfstaaten, Maghreb und Horn von Afrika | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und steigende landwirtschaftliche Lohnkosten | +0.8% | Marokko, Westafrika, Südafrika und der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| Anreize für lokale Montage und Importsubstitution | +0.6% | West- und Ostafrika, Äthiopien und die Demokratische Republik Kongo | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Ernährungssicherheit geleitete Mechanisierungsprogramme
Staatliche Ernährungssicherheitsprogramme sind ein wesentlicher Nachfragetreiber für landwirtschaftliche Geräte im Nahen Osten und Afrika. Im Februar 2026 veranstalteten die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen und die Regierung Tansanias eine regionale Mechanisierungskonferenz, auf der Tansania seine Nationale Strategie zur Landwirtschaftlichen Mechanisierung 2026–2036 vorstellte[1]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, „Afrika startet Initiative zur Schließung der Lücke bei der landwirtschaftlichen Mechanisierung, während wegweisende Konferenz beginnt,” Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, fao.org. Die Strategie steht im Einklang mit dem Rahmen für nachhaltige landwirtschaftliche Mechanisierung in Afrika und unterstützt den Übergang von öffentlichen Maschinendepots hin zu privaten Mechanisierungsdienstleistern. Private Betreiber haben einen stärkeren Anreiz, Maschinen in Betrieb zu halten, was wiederkehrende Käufe von Geräten und Ersatzteilen sowie Wartungsdienstleistungen fördert. Im Januar 2026 unterzeichnete Deere & Company über AGCOMS International Trading Limited im Rahmen des Nigerianischen Nationalen Fonds für landwirtschaftliche Entwicklung ein Abkommen über 70 Millionen USD für 2.000 Traktoren und 100 Mähdrescher, einschließlich Verpflichtungen zur lokalen Montage und Unterstützung. Diese Programme bieten eine stabilere Nachfragequelle für Geräte als isolierte Subventionsprogramme. Diese Initiativen sollen die landwirtschaftliche Produktivität und die inländische Nahrungsmittelproduktion verbessern und damit die Nachfrage nach landwirtschaftlichen Geräten in der gesamten Region steigern.
Zugang für Kleinbauern durch Geräteverleihplattformen
Geräteverleihplattformen erweitern den Zugang zur Mechanisierung für Kleinbauernbetriebe, die sich den Kauf von Maschinen und Geräten nicht leisten können. Hello Tractor verbindet mehr als 2,5 Millionen Kleinbauern mit über 6.500 Geräteeigentümern in mehr als 20 afrikanischen Ländern. Das Unternehmen berichtet auch von einer notleidenden Kreditquote von unter 2 % für sein Pay-as-you-go-Finanzierungsportfolio, was darauf hindeutet, dass servicebasierter Zugang und Gerätefinanzierung die Maschinennutzung dort unterstützen können, wo konventionelle Kreditvergabe begrenzt ist.[2]Quelle: Hello Tractor, „Plattformübersicht und Wirkungsdaten,” Hello Tractor, hellotractor.com Eine höhere Auslastung verbessert die Vermögensökonomie der Geräteeigentümer und kann die Flottenexpansion fördern, was eine zusätzliche Nachfrage nach kompatiblen landwirtschaftlichen Geräten schafft. Forschungen in Kenia, Sambia und Simbabwe ergaben, dass gemietete Mechanisierungsdienstleistungen statistisch signifikante Einkommensgewinne erzielten, insbesondere bei einkommensschwächeren Landwirtschaftshaushalten. Mit der Ausweitung von Mechanisierungsdienstleistungen steigt die Nachfrage nach Geräten für wichtige Arbeitsgänge wie Bodenbearbeitung, Pflanzung, Düngung und Pflanzenschutz, einschließlich Pflüge, Eggen, Kultivatoren, Sämaschinen, Pflanzmaschinen, Düngerstreuer sowie traktorgebundene oder gezogene Sprühgeräte. Dies ermöglicht Kleinbauern den Zugang zu mechanisierten landwirtschaftlichen Betriebsabläufen, ohne einen vollständigen Satz von Geräten einzeln kaufen und warten zu müssen.
Expansion kommerzieller und exportorientierter Landwirtschaft
Kommerzielle Betriebe und exportorientierte landwirtschaftliche Betriebe benötigen Geräte, die geplante Pflanz-, Bewirtschaftungs- und Ernteanforderungen erfüllen können. Kenias Gartenbauexporteure verwenden Präzisionssprühgeräte, Pflanzmaschinen und Nacherntegeräte zur Unterstützung der GlobalG.A.P.-Anforderungen. In Äthiopien, Uganda und Tansania stellen Outgrower-Vereinbarungen, die mit kommerziellen Betrieben verbunden sind, Bodenbearbeitungs- und Saatgeräte durch eingebettete Finanzierung für Vertragsanbauer bereit. Dieser Ansatz zieht die Gerätenachfrage durch die Lieferkette, anstatt sich nur auf direkte Käufe durch Landwirte zu stützen. Im März 2026 stellte AGCO Corporation die kompakten Traktoren der Massey Ferguson MF 2M-Serie vor. Die Produktion begann Ende 2025, mit ersten Kundenlieferungen im ersten Quartal 2026. Die Traktoren mit 49–65 PS sind für kleinere Betriebe und diversifizierte landwirtschaftliche Betriebe konzipiert und eignen sich gut für die Mechanisierungsbedürfnisse von Kleinbauern und aufstrebenden kommerziellen Betrieben in Afrika[3]Quelle: AGCO Corporation, „Massey Ferguson Produktinformationen,” AGCO Corporation, agcocorp.com. Die Produkteinführung spiegelt die Bedeutung der kommerziellen Betriebsexpansion für den Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika wider. Mähdrescher, Bewässerungssysteme und Bodenbearbeitungsgeräte erfahren eine höhere Nachfrage, wenn die Exportanbaufläche zunimmt.
Anforderungen an Wassereffizienz für Präzisionsgeräte
Wasserknappheit erhöht den Wert von Präzisionsgeräten in den Golfstaaten und Nordafrika. Saudiarabische Kreisberegnungsanlagen werden mit Bodenfeuchtigkeitssensoren, Steuerungen mit variabler Ausbringmenge und GPS-geführten Ausbringgeräten ausgestattet, um den Wasserverbrauch zu reduzieren. Diese Technologien ermöglichen es Betreibern, Bewässerung und Betriebsmitteleinsatz enger an die Feldbedingungen zu koppeln. Die Ertragslücke in Afrika unterstützt auch das Interesse an Werkzeugen, die den Betriebsmittelverlust auf bereits kultivierten Flächen reduzieren. Landwirte können den Nutzen durch einen geringeren Wasser- und Energieverbrauch pro Hektar beobachten, anstatt nur durch eine mögliche Ertragssteigerung. Dies macht Präzisions- und autonome Geräte zur am schnellsten wachsenden Produktkategorie im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und begrenzte Kreditvergabe an Kleinbauern | -1.5% | Subsahara-Afrika, insbesondere Westafrika und das Horn von Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte ländliche Service- und Ersatzteilnetzwerke | -1.2% | Innerafrika und ländliche Standorte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Volatilität von Devisen und Importkosten | -1.0% | Importabhängige Länder wie Nigeria, Äthiopien und Ägypten | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Landbesitz und Parzellenfragmentierung | -0.8% | Kleinbauerngebiete in Westafrika und dem Horn von Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und begrenzte Kreditvergabe an Kleinbauern
Hohe Gerätekosten bleiben ein unmittelbares Hemmnis für den Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika. Traktoren im Bereich von 31–70 PS erfordern eine Vorabinvestition, die das jährliche Bareinkommen vieler Kleinbauernhaushalte übersteigen kann. Forschungen zu afrikanischen Agrar- und Lebensmittelsystemen identifizieren den Zugang zu Finanzdienstleistungen für Maschinenkäufe als eine anhaltende strukturelle Barriere. Die formelle Kreditvergabe für Maschinen ist weiterhin eher für kommerzielle Betriebe in Südafrika und Teilnehmer an spezifischen Regierungsprogrammen verfügbar. Zinsrisiken und Sicherheitenanforderungen können die Gerätefinanzierung für Bäuerinnen einschränken, denen eine dokumentierte Landpacht fehlt. Verleihservices und Pay-as-you-go-Strukturen senken die Hürde, beheben jedoch nicht vollständig die Kosten des Übergangs von einfachen Bodenbearbeitungswerkzeugen zu multifunktionalen Präzisionsgeräten.
Fragmentierte ländliche Service- und Ersatzteilnetzwerke
Begrenzter Zugang zu Ersatzteilen und ausgebildeten Technikern erhöht die Gesamtbetriebskosten von Landmaschinen. Verzögerungen bei der Hafenabfertigung und Zollverfahren können zu Ersatzteilengpässen außerhalb großer städtischer Gebiete führen. Diese Verzögerungen sind besonders schwierig für Landwirte, die Maschinen während der Pflanz- oder Erntezeitfenster benötigen. Das regionale System für strategische Analyse und Wissensunterstützung identifizierte Engpässe bei ausgebildeten Bedienern, Technikern und Händlern auf den afrikanischen Landmaschinenmärkten. Hersteller, die autorisierte Werkstätten, mobile Techniker und lokale Ersatzteilbestände hinzufügen, können eine stärkere Position aufbauen als Unternehmen, die hauptsächlich über den Kaufpreis konkurrieren. Die Serviceabdeckung ist daher eine zentrale Überlegung für Käufer im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Traktoren sind die größte Kategorie, während Präzisions- und autonome Geräte die schnellste Wachstumsrate verzeichnen
Traktoren entfielen im Jahr 2025 mit 32,7 % auf den größten Marktanteil im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika. Ihre Rolle als primäre Antriebsquelle für gezogene und angebaute Werkzeuge stützt die Nachfrage nach Bodenbearbeitungsgeräten, Pflanzmaschinen, Sprühgeräten und Futtererntemaschinen. Ein Traktorkauf kann daher zu zusätzlichen Ausgaben für kompatibles Zubehör führen. Mähdrescher bleiben eine wichtige Kategorie für südafrikanische Getreide- und Ölsaatbetriebe sowie staatlich geförderte Mähdrescheranschaffungen in Äthiopien. Bodenvorbereitungs- und Bodenbearbeitungsgeräte dienen sowohl kommerziellen Betrieben als auch der Modernisierung von Kleinbauernhöfen. Pflanz-, Sä- und Düngegeräte gewinnen an Bedeutung, da die Erzeuger von der Breitwurfsaat auf Reihenpflanzung und einen kontrollierteren Betriebsmitteleinsatz umstellen. Bewässerungs- und Pflanzenschutzgeräte bedienen Golfmärkte mit etablierten Tropf- und Kreisberegnungssystemen. Heu- und Futtererntemaschinen behalten ihre Nachfrage in den pastoralen Viehzuchtgebieten Ostafrikas.
Präzisions- und autonome Geräte sollen die am schnellsten wachsende Produktkategorie sein, mit einem CAGR von 8,2 % von 2026 bis 2031. Ihr Marktvolumen im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika wird durch den Bedarf an Wassereffizienz, Arbeitskosten und Programme für intelligente Landwirtschaft gestützt. Die meisten Einführungen erfolgen als Ergänzung zu vorhandenen Maschinen und nicht als Ersatz für konventionelle Geräte. Sensorbausätze, Steuerungen für variable Ausbringmengen, drohnengesteuerte Sprühgeräte und Führungsmodule können an vorhandenen Traktoren und Geräten installiert werden. Dies unterstützt den anhaltenden Absatz konventioneller Geräte und erweitert gleichzeitig den Einsatz von Präzisionsfunktionen. Ägyptens Egrobots stellte 2025 einen autonomen Ernteroboter vor, der von ägyptischen Ingenieuren entwickelt wurde, gemäß dem bereitgestellten Material. Ghanas 3Farmate erhielt im April 2026 staatliche Anerkennung für seinen autonomen Landwirtschaftsroboter Future Agricultural Machinery and Automation (FAMA), ebenfalls gemäß dem bereitgestellten Material. Diese Beispiele zeigen, dass lokal entwickelte Lösungen neben importierter Technologie entstehen.
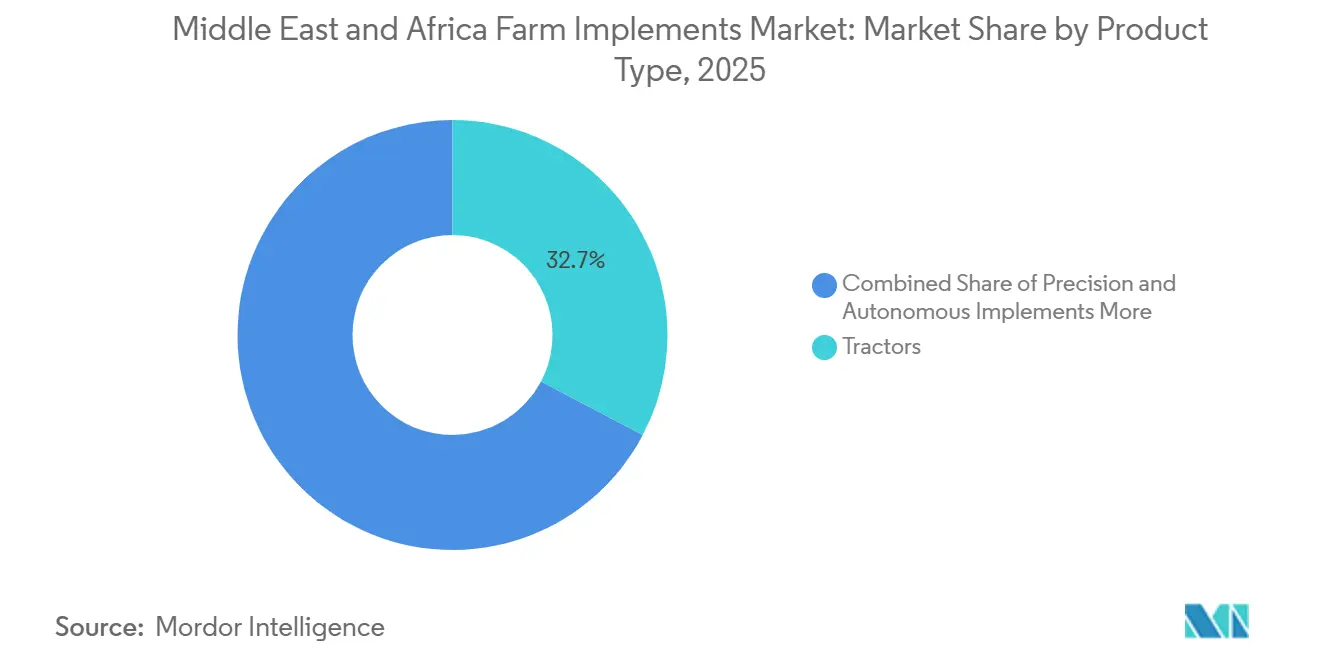
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Betriebsart: Motorisierte Geräte sind die größte Kategorie, während nicht-motorisierte Geräte am schnellsten wachsen
Motorisierte Geräte entfielen im Jahr 2025 mit 68,3 % auf den größten Anteil am Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika. Motor- und zapfwellengetriebene Geräte sind für die Produktivität kommerzieller Betriebe in Südafrika, Kenia, Saudi-Arabien und Ägypten unerlässlich. Ein höherer Traktoreinsatz erhöht auch den Bedarf an motorisierten Sprühgeräten, Sämaschinen und Scheibeneggen. Größere kommerzielle Betriebe betreiben häufig mehrere motorisierte Anbaugeräte innerhalb einer einzigen Anbausaison. Dieses Betriebsmodell stützt die anhaltende Stärke der motorisierten Kategorie. Es spiegelt auch die Nachfrage von Betrieben wider, die zeitnahe Arbeiten auf großen Anbauflächen erfordern. Der Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika profitiert, wenn Betriebe ihre Geräteflotten erweitern, anstatt sich auf eine einzige Mehrzweckeinheit zu verlassen.
Nicht motorisierte Geräte sollen die am schnellsten wachsende Betriebsart sein, mit einem CAGR von 8,8 % von 2026 bis 2031. Die Kategorie wächst, da neue Traktoren komplementäre Pflüge, Eggen, Häufler und Pflanzmaschinen benötigen. Jeder neue Traktorkauf kann 2–4 nicht motorisierte Anbaugeräte erfordern, was die Nachfrage nach nicht motorisierten Geräten mit der Erweiterung der Traktorflotte verknüpft. Einfachere gefertigte Geräte können auch lokal zu geringeren Kosten als importierte Alternativen hergestellt werden. Das Regional Strategic Analysis and Knowledge Support System wies auf die Rolle lokaler Hersteller bei der Produktion einfacherer landwirtschaftlicher Geräte hin. Eine bessere lokale Verfügbarkeit hilft Landwirten, Geräte innerhalb enger saisonaler Zeitfenster zu beschaffen. Dies verleiht nicht motorisierten Geräten eine praktische Rolle, auch wenn motorisierte Maschinen immer verbreiteter werden.
Nach Leistungsabgabe: Der Bereich 31–70 PS ist der größte, während über 130 PS am schnellsten wächst
Das Segment 31–70 PS entfiel im Jahr 2025 mit 57,6 % auf den größten Marktanteil. Es eignet sich für gemischte Betriebsgrößen in Ost-, West- und Südafrika. Kleinbauernkooperativen, aufstrebende kommerzielle Betriebe und diversifizierte Erzeuger können diesen Bereich mit mehreren Kulturpflanzenarten und Anbaugeräten nutzen. Die Kategorie 71–130 PS bedient etablierte Betriebe in Südafrika, der Türkei und Ägypten. Diese Betriebe benötigen mehr Zugkraft für Tiefpflügen und mehrreihige Aussaat. Geräte unter 30 PS bedienen weiterhin den Gartenbau, Obstgärten, stadtnahe Landwirtschaft und Kleinbetriebe im Nildelta. Mahindra & Mahindra Limited stellte im Mai 2026 in Südafrika seine OJA-Kompakttraktorreihe vor, darunter Modelle mit 23 PS und 26 PS, für Obstgärten, Weinberge und aufstrebende Landwirtschaftsbetriebe.
Das Segment über 130 PS soll die am schnellsten wachsende Leistungsabgabekategorie sein, mit einem CAGR von 8,2 % von 2026 bis 2031. Das Marktvolumen im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika ist mit dem kommerziellen Getreide- und Ölsaatanbau in Südafrika und kreisberegnungsbewässerten Betrieben in Saudi-Arabien verknüpft. Diese Betriebe benötigen anhaltende Leistung für Tiefpflügen und große mehrreihige Systeme. Zoomlion Heavy Industry Science and Technology Co., Ltd. stellte den Hybridtraktor DV3504 auf dem NAMPO Harvest Day 2026 in Südafrika vor, gemäß dem bereitgestellten Material. Das Unternehmen gab auch Pläne bekannt, 2027 ein 700-PS-Modell DX7004 nach Südafrika zu bringen. Der Bereich 71–130 PS steht unter Preisdruck durch kompakte Geräte auf der einen Seite und spezifikationsgetriebene Nachfrage nach höherer Leistung auf der anderen. Dies lässt Raum für regionale Montagebetriebe und Spezialisten, die mittlere Betriebsanforderungen erfüllen können.
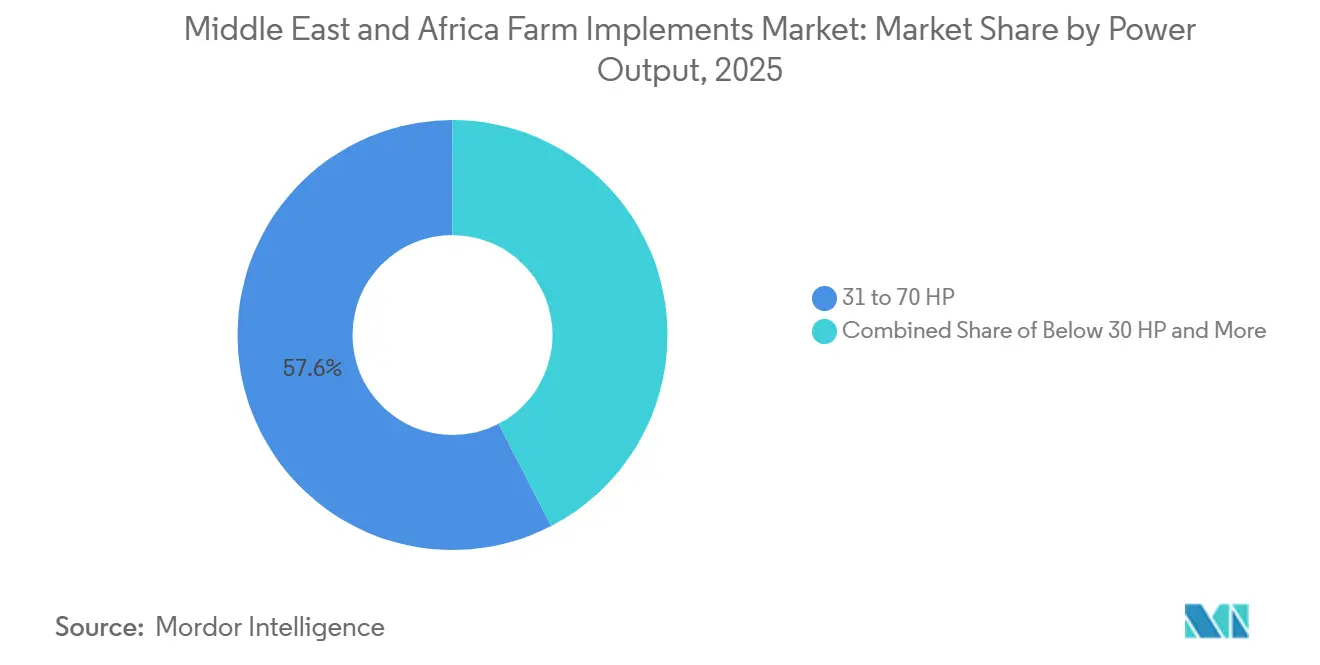
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Afrika entfiel im Jahr 2025 mit 73,8 % auf den größten Marktanteil im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika und soll mit einem CAGR von 8,9 % von 2026 bis 2031 das am schnellsten wachsende geografische Segment sein. Südafrika bleibt der am stärksten mechanisierte nationale Markt der Region, gestützt durch kommerziellen Getreideanbau und Obstexporte, die Ernte- und Nachernteausrüstung erfordern. Nigeria erhält erhebliche öffentliche Investitionen in die Mechanisierung. Das Abkommen von Deere & Company vom Januar 2026 umfasst 2.000 Traktoren und 100 Mähdrescher mit einer lokalen Montagekomponente. Kenia baut eine wiederkehrende Nachfragebasis durch Gartenbauexporteure auf, die GlobalG.A.P.-konforme Geräte verwenden. Tansanias Nationale Strategie zur landwirtschaftlichen Mechanisierung 2026–2036 unterstützt private Dienstleister anstelle öffentlicher Maschinendepots. Dies stützt eine breitere kommerzielle Basis für den Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika.
Äthiopien und Westafrika bieten erhebliches Potenzial, da Mechanisierungsprogramme und kommerzielle Produktion sich entwickeln. Äthiopien hat erwogen, die Komplettbausatz-Montage des BELARUS-Traktors neu zu starten, um inländische und regionale Märkte zu beliefern, gemäß dem bereitgestellten Material. Marokkos Arbeitskräftemangel veranlasst Landwirte, mechanisierte Ernte und andere arbeitssparende Geräte in Betracht zu ziehen. Ghanas Regierung anerkannte im April 2026 den autonomen Landwirtschaftsroboter Future Agricultural Machinery and Automation (FAMA) und zeigte damit Interesse an lokal entwickelten Geräten für kleinere Betriebe, gemäß dem bereitgestellten Material. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen dokumentierte ein Projekt im südlichen Afrika, das 121 Millionen USD an Zusagen der Mitgliedstaaten für Mechanisierungszentren, Traktor- und Gerätebeschaffung sowie Kundendienst-Infrastruktur erhielt. Öffentliche Finanzierung ist wichtig, aber eine dauerhafte Einführung hängt auch von Finanzierung, Ersatzteilen und ausgebildeten Bedienern ab. Diese Bedingungen bestimmen das Tempo, mit dem das afrikanische Segment seine Position im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika aufrechterhalten kann.
Die Region Naher Osten gibt mehr pro Hektar für Präzisionsbewässerung und verwandte Geräte aus, aufgrund von Wasserknappheit und konzentriertem öffentlichem Kapital. Saudi-Arabien ist ein wichtiges Nachfragezentrum im Golf für Bewässerung, Gewächshaussysteme und fortschrittliche Agrartechnologie. Die Vereinigten Arabischen Emirate stützen die Nachfrage durch Pilotprojekte für Präzisionslandwirtschaft und kontrollierte Umgebungslandwirtschaft. Die anatolischen Ebenen der Türkei bieten eine konstante Nachfrage nach Traktoren mit höherer PS-Zahl und Geräten für den Getreideanbau. Ägypten verbindet die Gerätmärkte des Golfs und des subsaharischen Afrikas durch seine kultivierten Landwirtschaftsflächen, Nildelta-Programme und Wüstenrekultivierungsaktivitäten. Israels Tropfbewässerungs- und Präzisionssysteme beliefern auch kommerzielle Betriebe in Kenia, Südafrika und Marokko.
Wettbewerbslandschaft
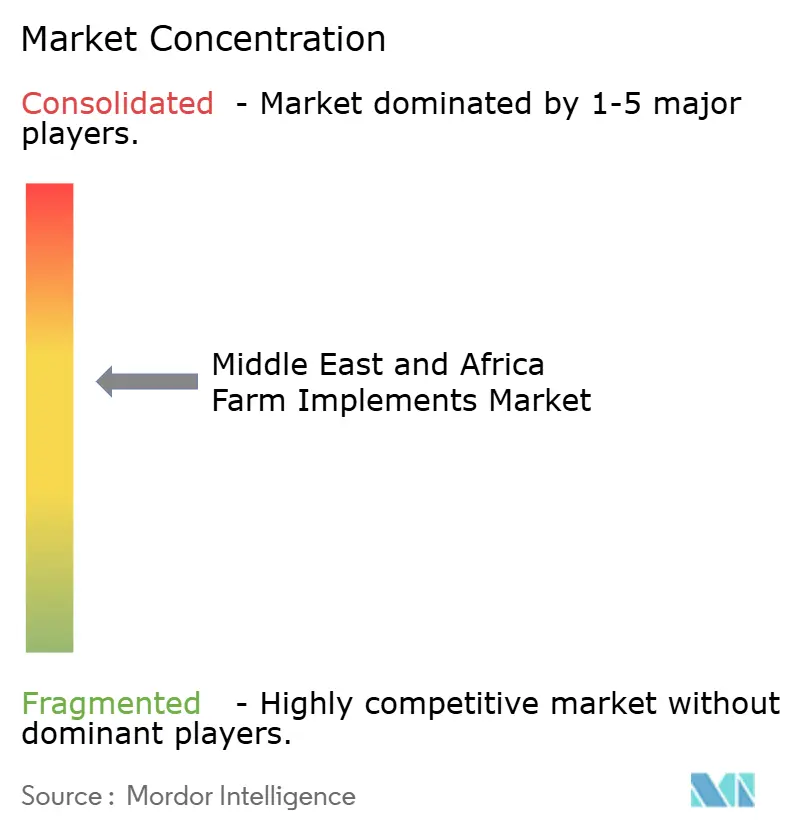
Der Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika weist eine moderate Konzentration bei Traktoren und großen Geräten auf, während einfachere Gerätekategorien stärker fragmentiert sind. Deere & Company, AGCO Corporation, CNH Industrial N.V., Mahindra & Mahindra Limited und Kubota Corporation halten einen Großteil des Premiumgeräteerlöses. Hersteller aus China und Indien erzeugen Preisdruck im mittleren Segment durch kostengünstigere Geräte und lokale Montage. Deere & Company nutzt Software für Präzisionslandwirtschaft und vernetzte Geräte, um wiederkehrende Serviceerlöse und Kundenbindung zu unterstützen. AGCO Corporation erweitert die Massey Ferguson-Reihe und die Händlerabdeckung für afrikanische Betriebsbedingungen. CNH Industrial N.V. hielt im Februar 2026 seine erste afrikanische Case IH-Händlerkonvention in Mombasa, Kenia, ab und unterstrich damit seinen Fokus auf Vertriebskapazität. Der Wettbewerb hängt ebenso sehr von der Serviceabdeckung und Ersatzteilverfügbarkeit ab wie vom anfänglichen Gerätepreis.
Die Komplettbausatz-Montage wird zu einer wichtigen Wettbewerbsstrategie im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika. Sie kann Zölle reduzieren, Lieferzeiten verbessern und Hersteller mit lokalen Beschäftigungszielen in Einklang bringen. Zoomlion Heavy Industry Science and Technology Co., Ltd. brachte den Hybridtraktor DV3504 im Mai 2026 in Südafrika auf den Markt, gemäß dem bereitgestellten Material. Das Produkt zielt direkt auf das kommerzielle Betriebsleistungssegment ab, das traditionell von etablierten Dieselgerätelieferanten bedient wurde. Congo Motors und CNH Industrial N.V. begannen im Juni 2026 mit dem Bau einer Traktormontageanlage in Kongo Central, Demokratische Republik Kongo. Die Anlage soll zunächst mit der Traktormontage beginnen und den lokalen Fertigungsanteil im Laufe der Zeit erhöhen. Solche Projekte können den Zugang zu Geräten verbessern, erfordern jedoch zuverlässige Teile, technische Schulung und Händlerinvestitionen.
Im Nahen Osten ist der Bereich 71–130 PS eine wettbewerbsfähige Öffnung für Unternehmen, die zuverlässige Geräte zwischen Einstiegs- und Premium-Hochleistungsprodukten anbieten können. SAME Deutz-Fahr, Zetor Tractors a.s. und J.C. Bamford Excavators Ltd. haben das Potenzial, diesen Bereich durch fokussierte Produkte und Vertriebsinvestitionen zu adressieren. Regionale Montagebetriebe können ebenfalls profitieren, wenn sie Geräte schnell liefern und Service näher an den Betriebskunden bereitstellen können. Premiumhersteller verlassen sich weiterhin auf Präzisionsfunktionen, Telematik und etablierte Händlerbeziehungen. Kostengünstigere Anbieter konkurrieren über Erschwinglichkeit und ihre Bereitschaft, lokale Betriebe zu etablieren. Das Ergebnis ist ein wettbewerbsfähiger Markt, in dem kein einziger Ansatz für alle Betriebstypen und Geografien ausreicht.
Branchenführer für landwirtschaftliche Geräte im Nahen Osten und Afrika
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Congo Motors begann mit technologischer Unterstützung von CNH Industrial N.V. mit dem Bau einer Traktormontageanlage in Kinzalandi, Provinz Kongo Central, Demokratische Republik Kongo. Die Anlage wird zunächst Traktoren montieren, bevor der lokale Fertigungsanteil schrittweise erhöht wird, um eine inländische Lieferkette für landwirtschaftliche Geräte aufzubauen und die Abhängigkeit von importierten Maschinen zu reduzieren.
- Mai 2026: Zoomlion Heavy Industry Science and Technology Co., Ltd. brachte den Hybridtraktor DV3504 auf dem NAMPO Harvest Day in Bothaville, Südafrika, kommerziell auf den Markt. Das Unternehmen kündigte auch Pläne an, den 700-PS-Hybridtraktor DX7004 2027 auf den südafrikanischen Markt zu bringen, womit es in das Premium-Hochleistungssegment für den großflächigen kommerziellen Anbau eintritt.
- Mai 2026: Mahindra & Mahindra Limited stellte seine OJA-Kompakttraktorreihe offiziell auf dem NAMPO Harvest Day 2026 in Bothaville, Südafrika, vor. Die Reihe umfasst hydrostatische Getriebemodelle mit 23 PS und 26 PS, die für Obstgärten, Weinberge, Beerenproduktion, Lifestyle-Betriebe und aufstrebende Landwirtschaftsbetriebe konzipiert sind, und stärkt Mahindras Präsenz im Kompakt-Spezialtraktorsegment.


Berichtsumfang des Marktes für landwirtschaftliche Geräte im Nahen Osten und Afrika
Der Markt für landwirtschaftliche Geräte bezieht sich auf den Markt für landwirtschaftliche Werkzeuge und Geräte, die für landwirtschaftliche Betriebsabläufe verwendet werden, einschließlich Landvorbereitung, Pflanzung, Düngung, Pflanzenschutz, Ernte und Nachernteverarbeitung.
Der Marktbericht für landwirtschaftliche Geräte im Nahen Osten und Afrika ist segmentiert nach Produkttyp (Traktoren, Mähdrescher, Bodenbearbeitungs- und Kultivierungsgeräte, Pflanz-, Sä- und Düngerausbringgeräte, Bewässerungs- und Pflanzenschutzgeräte, Präzisions- und autonome Geräte, Heu- und Futtererntegeräte sowie sonstige Geräte), nach Betriebsart (Motorisierte Geräte und Nicht-motorisierte Geräte), nach Leistungsabgabe (Unter 30 PS, 31–70 PS, 71–130 PS und Über 130 PS) sowie nach Geografie (Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Traktoren |
| Mähdrescher |
| Bodenbearbeitungs- und Kultivierungsgeräte |
| Pflanz-, Sä- und Düngerausbringgeräte |
| Bewässerungs- und Pflanzenschutzgeräte |
| Präzisions- und autonome Geräte |
| Heu- und Futtererntegeräte |
| Sonstige Geräte |
| Motorisierte Geräte |
| Nicht-motorisierte Geräte |
| Unter 30 PS |
| 31–70 PS |
| 71–130 PS |
| Über 130 PS |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Ägypten | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Äthiopien | |
| Übriges Afrika |
| Nach Produkttyp (Wert, USD) | Traktoren | |
| Mähdrescher | ||
| Bodenbearbeitungs- und Kultivierungsgeräte | ||
| Pflanz-, Sä- und Düngerausbringgeräte | ||
| Bewässerungs- und Pflanzenschutzgeräte | ||
| Präzisions- und autonome Geräte | ||
| Heu- und Futtererntegeräte | ||
| Sonstige Geräte | ||
| Nach Betriebsart | Motorisierte Geräte | |
| Nicht-motorisierte Geräte | ||
| Nach Leistungsabgabe | Unter 30 PS | |
| 31–70 PS | ||
| 71–130 PS | ||
| Über 130 PS | ||
| Nach Geografie | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Ägypten | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Äthiopien | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika?
Der Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika soll von 2026 bis 2031 mit einem CAGR von 7,92 % wachsen und bis 2031 15,82 Milliarden USD erreichen.
Welche Produktkategorie ist die größte im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika?
Traktoren entfielen im Jahr 2025 mit 32,7 % auf den größten Marktanteil im Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika, da sie die Antriebsbasis für mehrere angebaute Geräte bereitstellen.
Was ist die am schnellsten wachsende Kategorie landwirtschaftlicher Geräte in der Region?
Präzisions- und autonome Geräte sollen die am schnellsten wachsende Produktkategorie sein, mit einem CAGR von 8,2 % von 2026 bis 2031, gestützt durch den Bedarf an Wassereffizienz und Arbeitskräftemangel.
Welches geografische Gebiet führt die regionale Nachfrage an?
Afrika entfiel im Jahr 2025 mit 73,8 % auf den größten Anteil am Markt für landwirtschaftliche Geräte im Nahen Osten und Afrika und soll mit einem CAGR von 8,9 % von 2026 bis 2031 das am schnellsten wachsende geografische Segment sein.
Warum sind Geräteverleihplattformen für die landwirtschaftliche Mechanisierung wichtig?
Verleihplattformen geben Kleinbauernbetrieben Zugang zu Traktoren und Anbaugeräten, ohne einen vollständigen Gerätekauf zu erfordern, und helfen Anbietern, die Maschinenauslastung zu steigern.
Was schränkt die Einführung landwirtschaftlicher Geräte in der Region ein?
Hohe Gerätekosten, begrenzte landwirtschaftliche Kreditvergabe, fragmentierte Servicenetzwerke, Währungsvolatilität sowie kleine oder fragmentierte Parzellen schränken die Einführung weiterhin ein.
Seite zuletzt aktualisiert am:



