
Tamaño y Participación del Mercado de Implementos Agrícolas de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
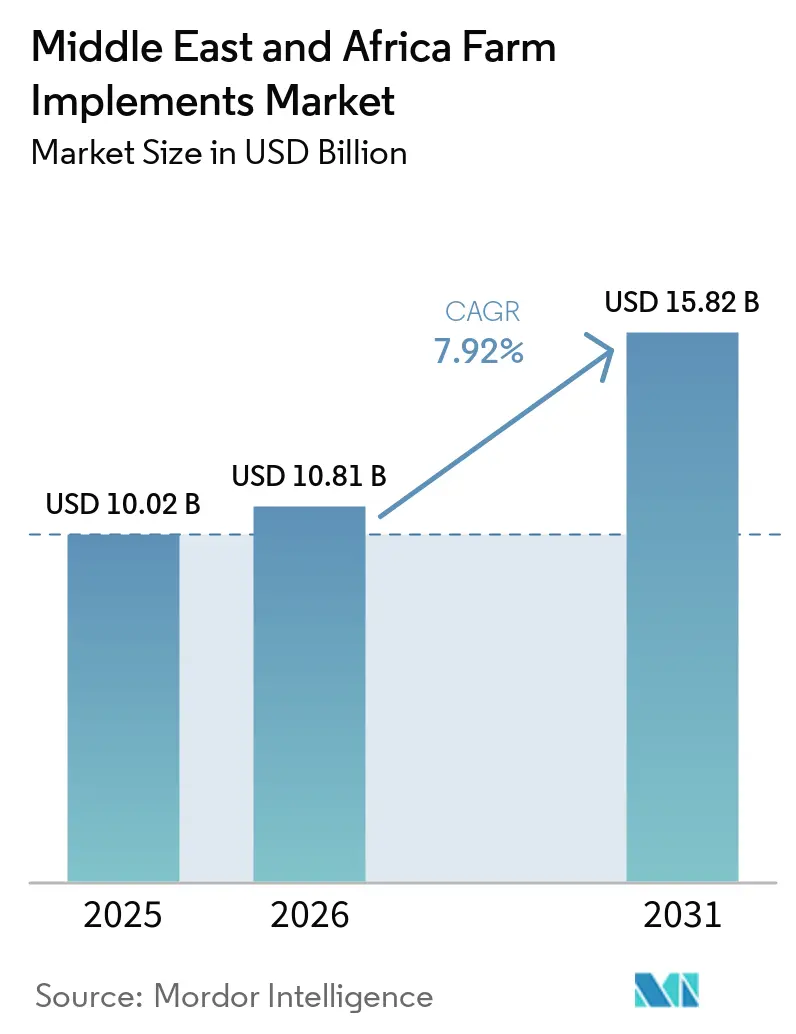
| Tamaño del mercado en el año base (2025) | 10.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.92 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | África |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implementos Agrícolas de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de implementos agrícolas de Oriente Medio y África fue valorado en 10,02 mil millones de USD en 2025 y se prevé que crezca desde 10,81 mil millones de USD en 2026 hasta 15,82 mil millones de USD en 2031, a una CAGR del 7,92% entre 2026 y 2031. La demanda está impulsando la adopción de equipos más capaces por parte de los modelos de servicio para pequeños agricultores, las granjas comerciales en expansión y las fincas de exportación. África cuenta con 202 millones de hectáreas de tierra arable sin cultivar, mientras que sus rendimientos de cultivos se mantienen un 56% por debajo del promedio mundial, lo que deja una brecha de productividad considerable que la mecanización puede abordar. Los programas públicos de seguridad alimentaria y los servicios privados de alquiler de equipos están reduciendo la dependencia de la propiedad individual de equipos. Los fabricantes están, por tanto, ampliando la cobertura de distribución, el ensamblaje local y la capacidad de servicio, mientras que las características de precisión se vuelven más relevantes en zonas con restricciones hídricas. La depreciación de la moneda, la limitada cobertura de reparación en zonas rurales y el restringido crédito agrícola siguen siendo obstáculos materiales para el mercado de implementos agrícolas de Oriente Medio y África.
Conclusiones Clave del Informe
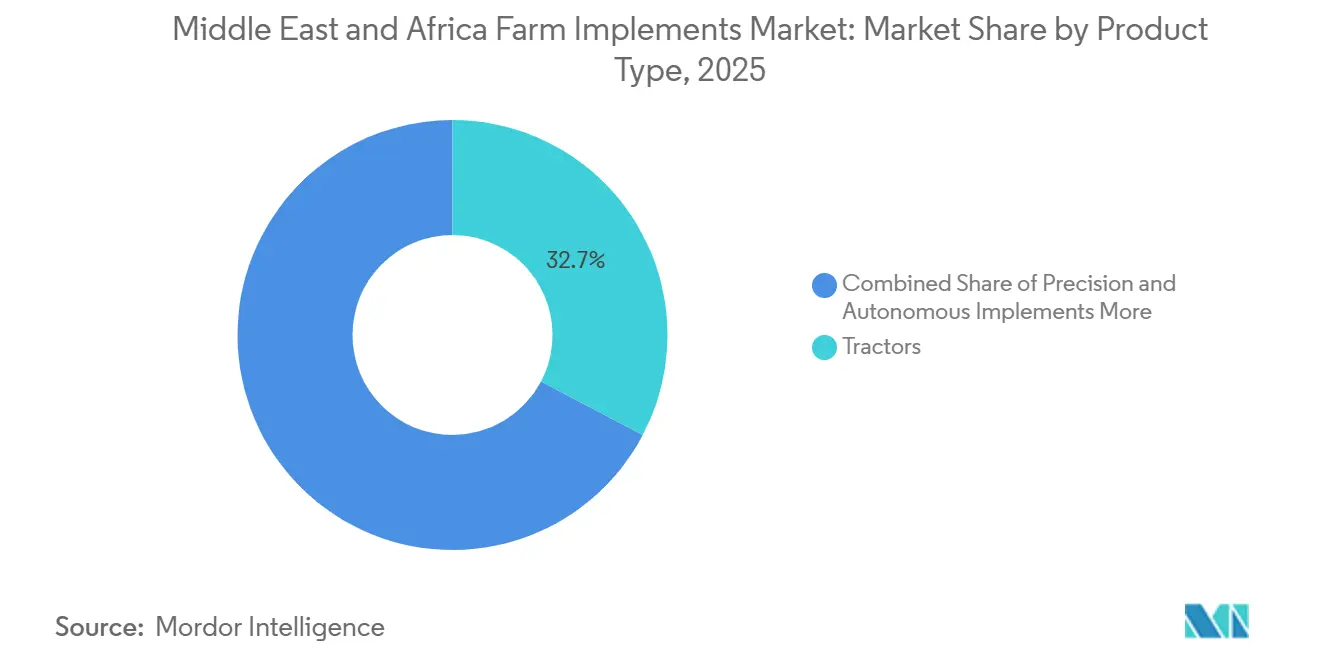
- Por tipo de producto, los tractores representaron la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 32,7%, mientras que se prevé que los implementos de precisión y autónomos crezcan a la CAGR más rápida, del 8,2%, entre 2026 y 2031.
- Por modo de operación, los implementos motorizados representaron la mayor cuota en 2025, con un 68,3%, mientras que se prevé que el tamaño del mercado de implementos agrícolas de Oriente Medio y África para los implementos no motorizados crezca a la CAGR más rápida, del 8,8%, entre 2026 y 2031.
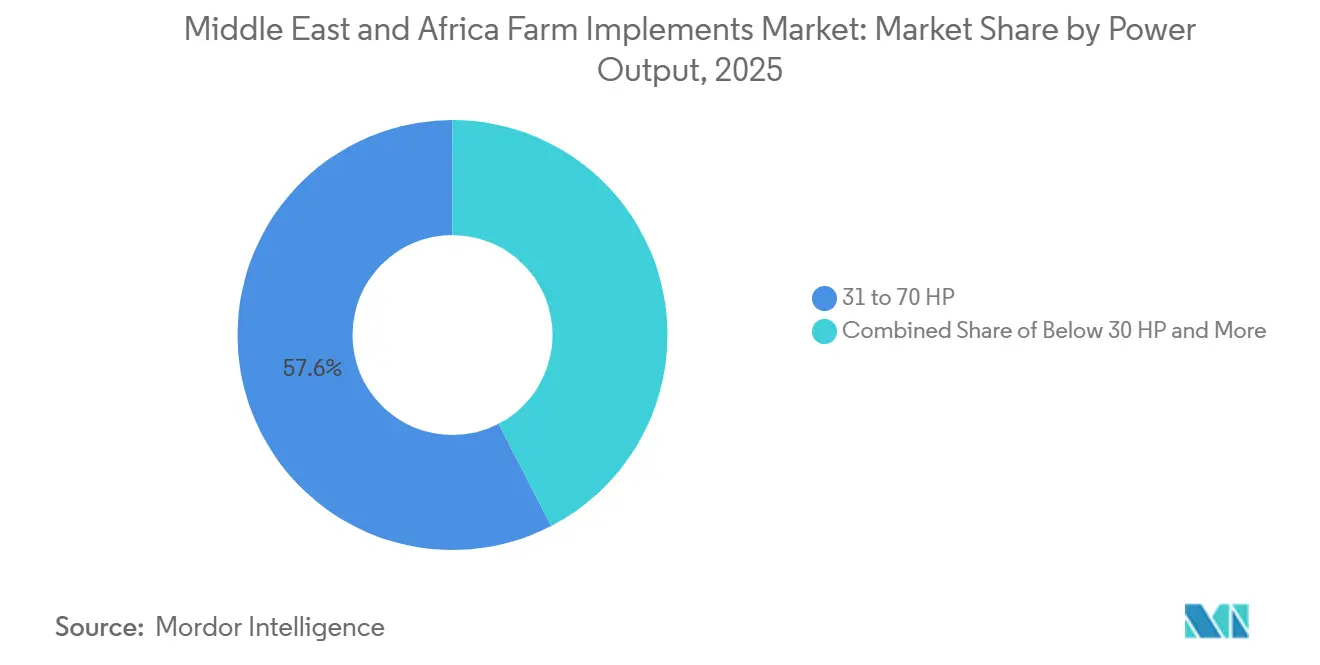
- Por potencia, el segmento de 31 a 70 caballos de fuerza representó la mayor cuota en 2025, con un 57,6%, mientras que se prevé que el segmento de más de 130 caballos de fuerza crezca a la CAGR más rápida, del 8,2%, entre 2026 y 2031.
- África representó la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 73,8%, y se prevé que sea el segmento geográfico de mayor crecimiento, con una CAGR del 8,9% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Implementos Agrícolas de Oriente Medio y África
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de mecanización orientados a la seguridad alimentaria | +2.0% | Oriente Medio y África, liderados por el África subsahariana y los países del Golfo | Mediano plazo (2-4 años) |
| Acceso de pequeños agricultores a través de plataformas de alquiler de equipos | +1.4% | África subsahariana, con extensión hacia el norte de África | Corto plazo (≤ 2 años) |
| Expansión de la agricultura comercial y orientada a la exportación | +1.2% | África oriental y meridional y Egipto | Mediano plazo (2-4 años) |
| Requisitos de eficiencia hídrica para implementos de precisión | +1.0% | Países del Golfo, Magreb y el Cuerno de África | Mediano plazo (2-4 años) |
| Escasez de mano de obra y aumento de los costos laborales agrícolas | +0.8% | Marruecos, África occidental, Sudáfrica y Oriente Medio | Corto plazo (≤ 2 años) |
| Incentivos para el ensamblaje local y la sustitución de importaciones | +0.6% | África occidental y oriental, Etiopía y la República Democrática del Congo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Mecanización Orientados a la Seguridad Alimentaria
Los programas gubernamentales de seguridad alimentaria son un importante impulsor de la demanda de implementos agrícolas en Oriente Medio y África. En febrero de 2026, la Organización de las Naciones Unidas para la Alimentación y la Agricultura y el Gobierno de Tanzania celebraron una conferencia regional de mecanización, en la que Tanzania lanzó su Estrategia Nacional de Mecanización Agrícola 2026-2036[1]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "África impulsa el cierre de la brecha de mecanización agrícola al inicio de una conferencia histórica," Organización de las Naciones Unidas para la Alimentación y la Agricultura, fao.org. La estrategia se alinea con el marco de mecanización agrícola sostenible en África y apoya la transición de los depósitos públicos de maquinaria hacia proveedores privados de servicios de mecanización. Los operadores privados tienen un mayor incentivo para mantener la maquinaria en uso, lo que respalda las compras recurrentes de implementos y repuestos, así como los servicios de mantenimiento. En enero de 2026, Deere & Company, a través de AGCOMS International Trading Limited en el marco del Fondo Nacional de Desarrollo Agrícola de Nigeria, firmó un acuerdo de 70 millones de USD para 2.000 tractores y 100 cosechadoras combinadas, incluidos compromisos de ensamblaje local y soporte. Estos programas proporcionan una fuente de demanda de equipos más estable que los programas de subsidios aislados. Estas iniciativas tienen como objetivo mejorar la productividad agrícola y la producción alimentaria doméstica, aumentando así la demanda de implementos agrícolas en toda la región.
Acceso de Pequeños Agricultores a Través de Plataformas de Alquiler de Equipos
Las plataformas de alquiler de equipos están ampliando el acceso a la mecanización para las pequeñas explotaciones agrícolas que no pueden permitirse comprar maquinaria e implementos directamente. Hello Tractor conecta a más de 2,5 millones de pequeños agricultores con más de 6.500 propietarios de equipos en más de 20 países africanos. La empresa también reporta una tasa de préstamos morosos inferior al 2% para su cartera de financiamiento de pago por uso, lo que indica que el acceso basado en servicios y el financiamiento de equipos pueden respaldar la utilización de maquinaria donde el crédito convencional es limitado.[2]Fuente: Hello Tractor, "Descripción general de la plataforma y datos de impacto," Hello Tractor, hellotractor.comUna mayor utilización mejora la economía de los activos de los propietarios de equipos y puede fomentar la expansión de la flota, creando demanda adicional de implementos agrícolas compatibles. Una investigación realizada en Kenia, Zambia y Zimbabue encontró que los servicios de mecanización contratados generaron ganancias de ingresos estadísticamente significativas, particularmente entre los hogares agrícolas de menores ingresos. A medida que los servicios de mecanización se expanden, aumenta la demanda de implementos utilizados en operaciones clave como la preparación del suelo, la siembra, la fertilización y la protección de cultivos, incluidos arados, rastras, cultivadores, sembradoras, plantadoras, distribuidoras de fertilizantes y pulverizadoras montadas en tractor o remolcadas. Esto permite a los pequeños agricultores acceder a operaciones agrícolas mecanizadas sin tener que comprar y mantener un conjunto completo de implementos de forma individual.
Expansión de la Agricultura Comercial y Orientada a la Exportación
Las granjas comerciales y las operaciones agrícolas orientadas a la exportación requieren equipos que puedan cumplir con los calendarios de siembra, gestión de cultivos y cosecha. Los exportadores de horticultura de Kenia utilizan pulverizadoras de precisión, plantadoras y equipos de poscosecha para cumplir con los requisitos de GlobalG.A.P. En Etiopía, Uganda y Tanzania, los acuerdos con productores vinculados a granjas comerciales proporcionan equipos de preparación del suelo y siembra a través de financiamiento integrado para los productores contratados. Este enfoque canaliza la demanda de equipos a través de la cadena de suministro en lugar de depender únicamente de las compras directas de los agricultores. En marzo de 2026, AGCO Corporation presentó los tractores compactos Massey Ferguson de la Serie MF 2M. La producción comenzó a finales de 2025, con las primeras entregas a clientes iniciándose en el primer trimestre de 2026. El rango de tractores de 49 a 65 hp está diseñado para granjas más pequeñas y operaciones agrícolas diversificadas, lo que lo hace muy adecuado para las necesidades de mecanización de las pequeñas explotaciones y las granjas comerciales emergentes en África[3]Fuente: AGCO Corporation, "Información de productos Massey Ferguson," AGCO Corporation, agcocorp.com. Su lanzamiento refleja la importancia de la expansión de las granjas comerciales para el mercado de implementos agrícolas de Oriente Medio y África. Las cosechadoras, los sistemas de irrigación y los equipos de gestión del suelo reciben una mayor demanda cuando se amplía la superficie cultivada para exportación.
Requisitos de Eficiencia Hídrica para Implementos de Precisión
La escasez de agua está aumentando el valor de los equipos de precisión en los países del Golfo y el norte de África. Los sistemas de irrigación de pivote central en Arabia Saudita están siendo equipados con sensores de humedad del suelo, controladores de tasa variable y equipos de aplicación guiados por sistema de posicionamiento global para reducir el consumo de agua. Estas tecnologías permiten a los operadores vincular el uso de la irrigación y los insumos más estrechamente a las condiciones del campo. La brecha de rendimiento en África también respalda el interés en herramientas que reduzcan el desperdicio de insumos en las tierras cultivadas existentes. Los agricultores pueden observar el beneficio a través de un menor uso de agua y energía por hectárea, en lugar de solo a través de una posible mejora del rendimiento. Esto convierte a los implementos de precisión y autónomos en la categoría de productos de mayor crecimiento en el mercado de implementos agrícolas de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial y crédito limitado para pequeños agricultores | -1.5% | África subsahariana, especialmente África occidental y el Cuerno de África | Corto plazo (≤ 2 años) |
| Redes fragmentadas de servicio rural y repuestos | -1.2% | Interior de África y zonas rurales de Oriente Medio | Mediano plazo (2-4 años) |
| Volatilidad del tipo de cambio y los costos de importación | -1.0% | Países dependientes de importaciones, incluidos Nigeria, Etiopía y Egipto | Mediano plazo (2-4 años) |
| Restricciones de tenencia de la tierra y fragmentación de parcelas | -0.8% | Zonas de pequeños agricultores en África occidental y el Cuerno de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Crédito Limitado para Pequeños Agricultores
Los altos costos de los equipos siguen siendo una restricción inmediata para el mercado de implementos agrícolas de Oriente Medio y África. Los tractores en el rango de 31 a 70 caballos de fuerza requieren una inversión inicial que puede superar el ingreso anual en efectivo de muchos hogares de pequeños agricultores. La investigación sobre los sistemas agroalimentarios africanos identifica el acceso a servicios financieros para la compra de maquinaria como una barrera estructural continua. El crédito formal para maquinaria sigue siendo más accesible para las granjas comerciales en Sudáfrica y los participantes en programas gubernamentales específicos. El riesgo de tasas de interés y los requisitos de garantía pueden limitar el financiamiento de equipos para las agricultoras que carecen de tenencia documentada de la tierra. Los servicios de alquiler y las estructuras de pago por uso reducen la barrera, pero no abordan completamente el costo de pasar de herramientas básicas de labranza a equipos de precisión multifunción.
Redes Fragmentadas de Servicio Rural y Repuestos
El acceso limitado a repuestos y técnicos capacitados eleva el costo total de propiedad de la maquinaria agrícola. Los retrasos en el despacho aduanero y los procedimientos de aduana pueden provocar escasez de repuestos fuera de las principales áreas urbanas. Estos retrasos son particularmente difíciles para los agricultores que necesitan las máquinas durante las ventanas de siembra o cosecha. El sistema regional de análisis estratégico y apoyo al conocimiento identificó escasez de operadores, técnicos y distribuidores capacitados en los mercados de maquinaria agrícola africanos. Los fabricantes que añaden talleres autorizados, técnicos móviles y existencias locales de repuestos pueden crear una posición más sólida que las empresas que compiten principalmente en precio de compra. La cobertura de servicio es, por tanto, una consideración central para los compradores en el mercado de implementos agrícolas de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Tractores son la Categoría más Grande, mientras que los Implementos de Precisión y Autónomos son los de Mayor Crecimiento
Los tractores representaron la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 32,7%. Su función como fuente de potencia principal para herramientas remolcadas y montadas respalda la demanda de equipos de labranza, sembradoras, pulverizadoras y equipos para forraje. La compra de un tractor puede, por tanto, generar gasto adicional en accesorios compatibles. Las cosechadoras siguen siendo una categoría importante para las fincas de cereales y oleaginosas de Sudáfrica y la adquisición de cosechadoras combinadas respaldada por el gobierno en Etiopía. Los equipos de preparación del suelo y cultivo sirven tanto a las granjas comerciales como a las mejoras de los pequeños agricultores. Los equipos de siembra, semillado y fertilización ganan relevancia a medida que los productores pasan de la siembra al voleo hacia la siembra en hileras y un uso de insumos más controlado. Los implementos de irrigación y protección de cultivos sirven a los mercados del Golfo con sistemas de goteo y pivote central establecidos. Los equipos para heno y forraje mantienen su demanda en las zonas ganaderas pastorales del África Oriental.
Se prevé que los implementos de precisión y autónomos sean la categoría de productos de mayor crecimiento, con una CAGR del 8,2% entre 2026 y 2031. El tamaño del mercado de implementos agrícolas de Oriente Medio y África está respaldado por las necesidades de eficiencia hídrica, los costos laborales y los programas de agricultura inteligente. La mayor parte de la adopción se está produciendo como complemento a la maquinaria existente, en lugar de como sustitución de los equipos convencionales. Los kits de sensores, los controles de tasa variable, las pulverizadoras vinculadas a drones y los módulos de guiado pueden instalarse en tractores e implementos existentes. Esto respalda las ventas continuas de equipos convencionales al tiempo que amplía el uso de características de precisión. Egrobots de Egipto introdujo en 2025 un robot autónomo de cosecha desarrollado por ingenieros egipcios, según el material suministrado. El 3Farmate de Ghana recibió reconocimiento gubernamental en abril de 2026 por su robot autónomo de agricultura Future Agricultural Machinery and Automation (FAMA), también según el material suministrado. Estos ejemplos indican que están surgiendo soluciones desarrolladas localmente junto con la tecnología importada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Operación: Los Implementos Motorizados son la Categoría más Grande Mientras que los Implementos No Motorizados son los de Mayor Crecimiento
Los implementos motorizados representaron la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 68,3%. Los equipos accionados por motor y vinculados a la toma de fuerza son esenciales para la productividad de las granjas comerciales en Sudáfrica, Kenia, Arabia Saudita y Egipto. Un mayor uso de tractores también incrementa la necesidad de pulverizadoras motorizadas, sembradoras de precisión y rastras de discos. Las grandes fincas comerciales suelen operar múltiples accesorios motorizados durante una sola temporada de cultivo. Este modelo operativo respalda la fortaleza continua de la categoría motorizada. También refleja la demanda de granjas que requieren trabajo oportuno en grandes áreas sembradas. El mercado de implementos agrícolas de Oriente Medio y África se beneficia cuando las granjas amplían sus flotas de equipos en lugar de depender de una sola unidad multipropósito.
Se prevé que los implementos no motorizados sean el modo de operación de mayor crecimiento, con una CAGR del 8,8% entre 2026 y 2031. La categoría crece a medida que los nuevos tractores necesitan arados, rastras, surcadoras y sembradoras complementarios. Cada nueva compra de tractor puede requerir entre 2 y 4 accesorios no motorizados, lo que vincula la demanda de implementos no motorizados a la expansión de la flota de tractores. Los equipos fabricados más simples también pueden producirse localmente a un costo menor que las alternativas importadas. El Sistema Regional de Análisis Estratégico y Apoyo al Conocimiento señaló el papel de los fabricantes locales en la producción de implementos agrícolas más simples. Una mejor disponibilidad local ayuda a los agricultores a obtener equipos dentro de las estrechas ventanas estacionales. Esto otorga a los equipos no motorizados un papel práctico incluso cuando la maquinaria motorizada se vuelve más común.
Por Potencia: El Rango de 31 a 70 Caballos de Fuerza es el más Grande Mientras que el de Más de 130 Caballos de Fuerza es el de Mayor Crecimiento
El segmento de 31 a 70 caballos de fuerza representó la mayor cuota del mercado en 2025, con un 57,6%. Es adecuado para tamaños de finca mixtos en el África Oriental, Occidental y Austral. Las cooperativas de pequeños agricultores, las granjas comerciales emergentes y los productores diversificados pueden utilizar este rango con múltiples tipos de cultivos y accesorios. La categoría de 71 a 130 caballos de fuerza sirve a las operaciones establecidas en Sudáfrica, Turquía y Egipto. Estas granjas necesitan mayor potencia de tiro para la labranza profunda y la siembra en múltiples hileras. Los equipos de menos de 30 caballos de fuerza continúan sirviendo a la horticultura, los huertos, la agricultura periurbana y las pequeñas explotaciones en el Delta del Nilo. Mahindra & Mahindra Limited introdujo su gama de tractores compactos OJA, incluidos modelos de 23 y 26 caballos de fuerza, en Sudáfrica en mayo de 2026 para huertos, viñedos y operaciones de agricultores emergentes.
Se prevé que el segmento de más de 130 caballos de fuerza sea la categoría de potencia de mayor crecimiento, con una CAGR del 8,2% entre 2026 y 2031. El tamaño del mercado de implementos agrícolas de Oriente Medio y África está vinculado a la agricultura comercial de cereales y oleaginosas en Sudáfrica y a las granjas irrigadas por pivote central en Arabia Saudita. Estas operaciones requieren potencia sostenida para la labranza profunda y los grandes sistemas de múltiples hileras. Zoomlion Heavy Industry Science and Technology Co., Ltd. presentó el tractor híbrido DV3504 en el NAMPO Harvest Day 2026 en Sudáfrica, según el material suministrado. La empresa también anunció planes para llevar un modelo DX7004 de 700 caballos de fuerza a Sudáfrica en 2027. El rango de 71 a 130 caballos de fuerza enfrenta presión de precios por parte de los equipos compactos en un extremo y la demanda impulsada por especificaciones de mayor potencia en el otro. Esto deja espacio para los ensambladores regionales y los fabricantes especializados que pueden satisfacer los requisitos de las granjas de rango medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
África representó la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 73,8%, y se prevé que sea el segmento geográfico de mayor crecimiento, con una CAGR del 8,9% entre 2026 y 2031. Sudáfrica sigue siendo el mercado nacional más mecanizado de la región, respaldado por la agricultura comercial de cereales y las exportaciones de frutas que requieren equipos de cosecha y poscosecha. Nigeria está recibiendo una inversión pública sustancial en mecanización. El acuerdo de Deere & Company de enero de 2026 cubre 2.000 tractores y 100 cosechadoras combinadas con un componente de ensamblaje local. Kenia está construyendo una base de demanda recurrente a través de exportadores de horticultura que utilizan equipos conformes con GlobalG.A.P. La Estrategia Nacional de Mecanización Agrícola de Tanzania 2026-2036 apoya a los proveedores de servicios privados en lugar de los depósitos públicos de maquinaria. Esto respalda una base comercial más amplia para el mercado de implementos agrícolas de Oriente Medio y África.
Etiopía y África Occidental ofrecen un potencial sustancial a medida que se desarrollan los programas de mecanización y la producción comercial. Etiopía ha considerado reiniciar el ensamblaje completamente desmontado del tractor BELARUS para abastecer los mercados doméstico y regional, según el material suministrado. La escasez de mano de obra en Marruecos está animando a los agricultores a considerar la cosecha mecanizada y otros equipos que ahorran mano de obra. El gobierno de Ghana reconoció el robot autónomo de agricultura Future Agricultural Machinery and Automation (FAMA) en abril de 2026, mostrando interés en equipos diseñados localmente para granjas más pequeñas, según el material suministrado. La Organización de las Naciones Unidas para la Alimentación y la Agricultura documentó un proyecto en el África Austral que recibió 121 millones de USD en compromisos de los estados miembros para centros de mecanización, adquisición de tractores e implementos, e infraestructura de posventa. La financiación pública es importante, pero la adopción duradera también depende del financiamiento, las piezas y los operadores capacitados. Estas condiciones determinan el ritmo al que el segmento africano puede mantener su posición en el mercado de implementos agrícolas de Oriente Medio y África.
La región de Oriente Medio gasta más por hectárea en irrigación de precisión y equipos relacionados debido a las restricciones hídricas y la concentración de capital público. Arabia Saudita es un centro clave de demanda del Golfo para sistemas de irrigación, invernaderos y tecnología agrícola avanzada. Los Emiratos Árabes Unidos respaldan la demanda a través de proyectos piloto de agricultura de precisión y agricultura en entornos controlados. Las llanuras de Anatolia en Turquía proporcionan una demanda constante de tractores e implementos de mayor potencia utilizados en la producción de cereales. Egipto conecta los mercados de equipos del Golfo y del África subsahariana a través de sus áreas agrícolas cultivadas, los programas del Delta del Nilo y la actividad de recuperación de tierras desérticas. Los sistemas de riego por goteo y de precisión de Israel también abastecen operaciones comerciales en Kenia, Sudáfrica y Marruecos.
Panorama Competitivo
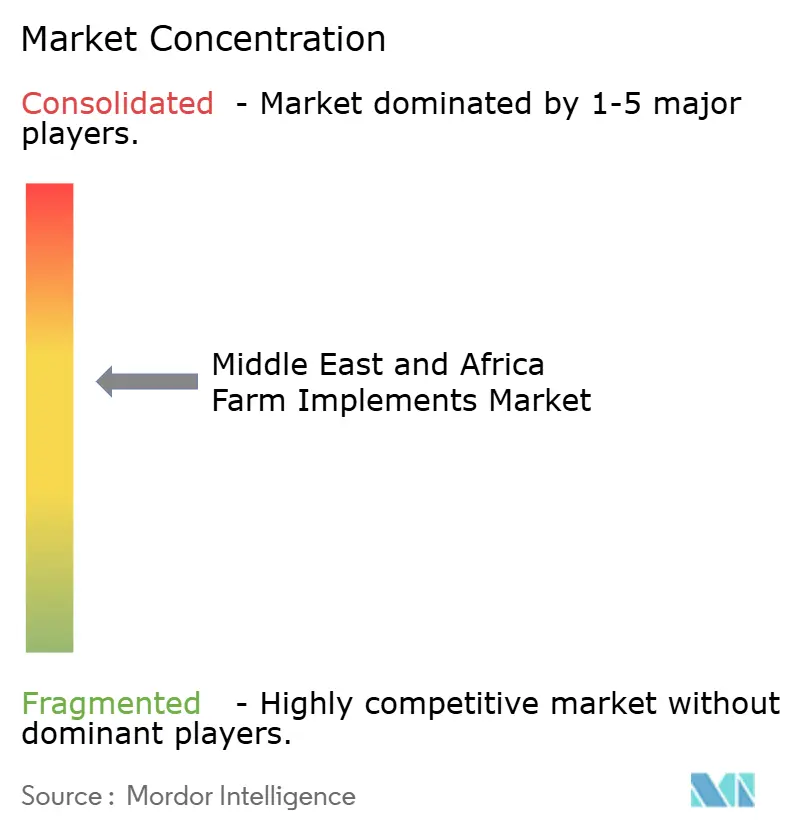
El mercado de implementos agrícolas de Oriente Medio y África tiene una concentración moderada en tractores e implementos grandes, mientras que las categorías de implementos más simples están más fragmentadas. Deere & Company, AGCO Corporation, CNH Industrial N.V., Mahindra & Mahindra Limited y Kubota Corporation concentran gran parte de los ingresos de equipos premium. Los fabricantes de China e India crean presión de precios en el segmento medio a través de equipos de menor costo y ensamblaje local. Deere & Company utiliza software de agricultura de precisión y equipos conectados para respaldar los ingresos recurrentes por servicios y la retención de clientes. AGCO Corporation está ampliando la gama Massey Ferguson y la cobertura de distribuidores para las condiciones agrícolas africanas. CNH Industrial N.V. celebró su primera convención de distribuidores de Case IH para el continente africano en Mombasa, Kenia, en febrero de 2026, destacando su enfoque en la capacidad de distribución. La competencia depende de la cobertura de servicio y la disponibilidad de repuestos tanto como del precio inicial del equipo.
El ensamblaje completamente desmontado se está convirtiendo en una estrategia competitiva importante en el mercado de implementos agrícolas de Oriente Medio y África. Puede reducir los aranceles, mejorar los tiempos de entrega y alinear a los fabricantes con los objetivos de empleo local. Zoomlion Heavy Industry Science and Technology Co., Ltd. lanzó comercialmente el tractor híbrido DV3504 en Sudáfrica en mayo de 2026, según el material proporcionado. El producto apunta directamente al segmento de potencia de las granjas comerciales que tradicionalmente ha sido atendido por los proveedores establecidos de equipos diésel. Congo Motors y CNH Industrial N.V. comenzaron a trabajar en una planta de ensamblaje de tractores en Kongo Central, República Democrática del Congo, en junio de 2026. La instalación tiene como objetivo comenzar con el ensamblaje de tractores y aumentar el contenido de fabricación local con el tiempo. Tales proyectos pueden mejorar el acceso a los equipos, pero requieren repuestos confiables, capacitación técnica e inversión en distribuidores.
En Oriente Medio, el rango de 71 a 130 caballos de fuerza es una apertura competitiva para las empresas que pueden ofrecer equipos confiables entre los productos de entrada y los de alta potencia premium. SAME Deutz-Fahr, Zetor Tractors a.s. y J.C. Bamford Excavators Ltd. tienen el potencial de abordar este espacio a través de productos enfocados e inversión en distribución. Los ensambladores regionales también pueden beneficiarse donde pueden suministrar equipos rápidamente y proporcionar servicio más cercano a los clientes agrícolas. Los fabricantes premium continúan dependiendo de las funciones de precisión, la telemática y las relaciones establecidas con los distribuidores. Los participantes de menor costo compiten en asequibilidad y su disposición a establecer operaciones locales. El resultado es un mercado competitivo en el que ningún enfoque único es suficiente para todos los tipos de granjas y geografías.
Líderes de la Industria de Implementos Agrícolas de Oriente Medio y África
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Congo Motors, con apoyo tecnológico de CNH Industrial N.V., inició la construcción de una planta de ensamblaje de tractores en Kinzalandi, Provincia de Kongo Central, República Democrática del Congo. La instalación ensamblará inicialmente tractores antes de aumentar progresivamente el contenido de fabricación local para desarrollar una cadena de suministro doméstica de equipos agrícolas y reducir la dependencia de la maquinaria importada.
- Mayo de 2026: Zoomlion Heavy Industry Science and Technology Co., Ltd. lanzó comercialmente el tractor híbrido DV3504 en el NAMPO Harvest Day en Bothaville, Sudáfrica. La empresa también anunció planes para introducir el tractor híbrido DX7004 de 700 caballos de fuerza en el mercado sudafricano en 2027, marcando su entrada en el segmento premium de alta potencia para la agricultura comercial a gran escala.
- Mayo de 2026: Mahindra & Mahindra Limited lanzó oficialmente su gama de tractores compactos OJA en el NAMPO Harvest Day 2026 en Bothaville, Sudáfrica. La gama incluye modelos de transmisión hidrostática de 23 hp y 26 hp diseñados para huertos, viñedos, producción de bayas, granjas de estilo de vida y operaciones de agricultores emergentes, fortaleciendo la presencia de Mahindra en el segmento de tractores compactos especializados.


Alcance del Informe del Mercado de Implementos Agrícolas de Oriente Medio y África
El Mercado de Implementos Agrícolas se refiere al mercado de herramientas y equipos agrícolas utilizados para las operaciones de cultivo, incluida la preparación del terreno, la siembra, la fertilización, la protección de cultivos, la cosecha y el manejo poscosecha.
El Informe del Mercado de Implementos Agrícolas de Oriente Medio y África está segmentado por tipo de producto (tractores, cosechadoras, equipos de preparación del suelo y cultivo, equipos de siembra, plantación y fertilización, implementos de irrigación y protección de cultivos, implementos de precisión y autónomos, equipos de henificación y forraje, y otros implementos), por modo de operación (implementos motorizados e implementos no motorizados), por potencia (menos de 30 HP, 31–70 HP, 71–130 HP, y más de 130 HP), y por geografía (Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD)
| Tractores |
| Cosechadoras |
| Equipos de Preparación del Suelo y Cultivo |
| Equipos de Siembra, Plantación y Fertilización |
| Implementos de Irrigación y Protección de Cultivos |
| Implementos de Precisión y Autónomos |
| Equipos de Henificación y Forraje |
| Otros Implementos |
| Implementos Motorizados |
| Implementos No Motorizados |
| Menos de 30 HP |
| 31-70 HP |
| 71-130 HP |
| Más de 130 HP |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Egipto | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Etiopía | |
| Resto de África |
| Por Tipo de Producto (Valor, USD) | Tractores | |
| Cosechadoras | ||
| Equipos de Preparación del Suelo y Cultivo | ||
| Equipos de Siembra, Plantación y Fertilización | ||
| Implementos de Irrigación y Protección de Cultivos | ||
| Implementos de Precisión y Autónomos | ||
| Equipos de Henificación y Forraje | ||
| Otros Implementos | ||
| Por Modo de Operación | Implementos Motorizados | |
| Implementos No Motorizados | ||
| Por Potencia | Menos de 30 HP | |
| 31-70 HP | ||
| 71-130 HP | ||
| Más de 130 HP | ||
| Por Geografía | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Egipto | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Etiopía | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de implementos agrícolas de Oriente Medio y África?
Se prevé que el mercado de implementos agrícolas de Oriente Medio y África crezca a una CAGR del 7,92% entre 2026 y 2031, alcanzando 15,82 mil millones de USD en 2031.
¿Qué categoría de producto es la más grande en el mercado de implementos agrícolas de Oriente Medio y África?
Los tractores representaron la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 32,7%, porque proporcionan la base de potencia para varios implementos acoplados.
¿Cuál es la categoría de implementos agrícolas de mayor crecimiento en la región?
Se prevé que los implementos de precisión y autónomos sean la categoría de productos de mayor crecimiento, con una CAGR del 8,2% entre 2026 y 2031, respaldados por las necesidades de eficiencia hídrica y las restricciones de mano de obra.
¿Qué área geográfica lidera la demanda regional?
África representó la mayor cuota del mercado de implementos agrícolas de Oriente Medio y África en 2025, con un 73,8%, y se prevé que sea el segmento geográfico de mayor crecimiento, con una CAGR del 8,9% entre 2026 y 2031.
¿Por qué son importantes las plataformas de alquiler de equipos para la mecanización agrícola?
Las plataformas de alquiler dan a las pequeñas explotaciones acceso a tractores y accesorios sin necesidad de una compra completa de equipos, ayudando a los proveedores a aumentar la utilización de las máquinas.
¿Qué limita la adopción de implementos agrícolas en la región?
Los altos costos de los equipos, el crédito agrícola limitado, las redes de servicio fragmentadas, la volatilidad cambiaria y las parcelas pequeñas o fragmentadas continúan limitando la adopción.
Última actualización de la página el:



