
Tamanho e Participação do Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
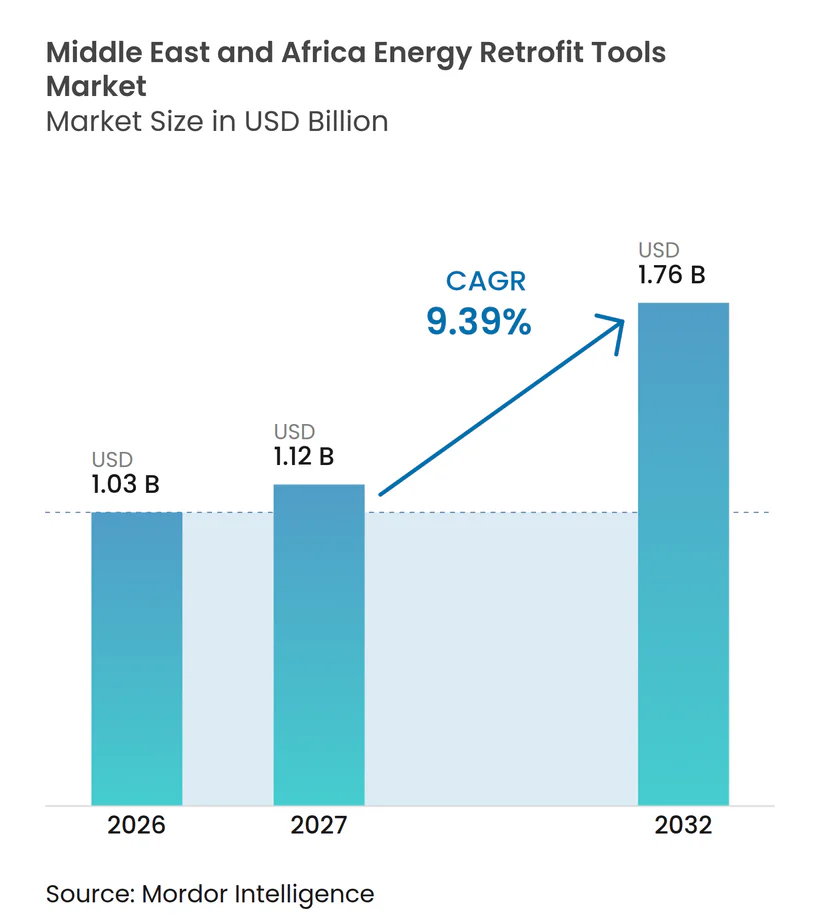
| Tamanho do mercado no ano base (2026) | 1.03 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África pela Mordor Intelligence
O tamanho do Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África está projetado em 1,03 bilhões de USD em 2026, 1,12 bilhões de USD em 2027, e deve atingir 1,76 bilhões de USD até 2032, a um CAGR de 9,39% de 2027 a 2032. O mercado de ferramentas de retrofit energético do Oriente Médio e África está sendo moldado pelo aumento da demanda de energia, particularmente para resfriamento e dessalinização, que a Agência Internacional de Energia espera que aumente a demanda de eletricidade no Oriente Médio e Norte da África em 50% até 2035.[1] As altas cargas de resfriamento tornam as ferramentas de diagnóstico energético e simulação mais relevantes para os proprietários de edificações que buscam gerenciar a demanda de pico e os custos operacionais. Os programas de retrofit governamentais e as regras mais rigorosas de desempenho de edificações também estão transformando a modelagem energética, a medição e a verificação de serviços discricionários em requisitos formais de projeto. O mercado de ferramentas de retrofit energético do Oriente Médio e África tem espaço para se expandir por meio de contratos de desempenho, medição inteligente e projetos que combinam trabalhos de eficiência com atualizações de energia solar ou resfriamento distrital. O mercado permanece limitado pelos custos de capital, sistemas de controle mais antigos e capacidade especializada limitada, particularmente fora do Conselho de Cooperação do Golfo.
Principais Conclusões do Relatório
- Por tipo de ferramenta, as Ferramentas de Diagnóstico e Comissionamento de Aquecimento, Ventilação e Ar-Condicionado (HVAC) detinham 21,4% da participação do mercado de ferramentas de retrofit energético do Oriente Médio e África em 2026, enquanto as Plataformas de Análise de Edificações Inteligentes e Gestão de Energia têm previsão de crescer a um CAGR de 12,1% até 2032.
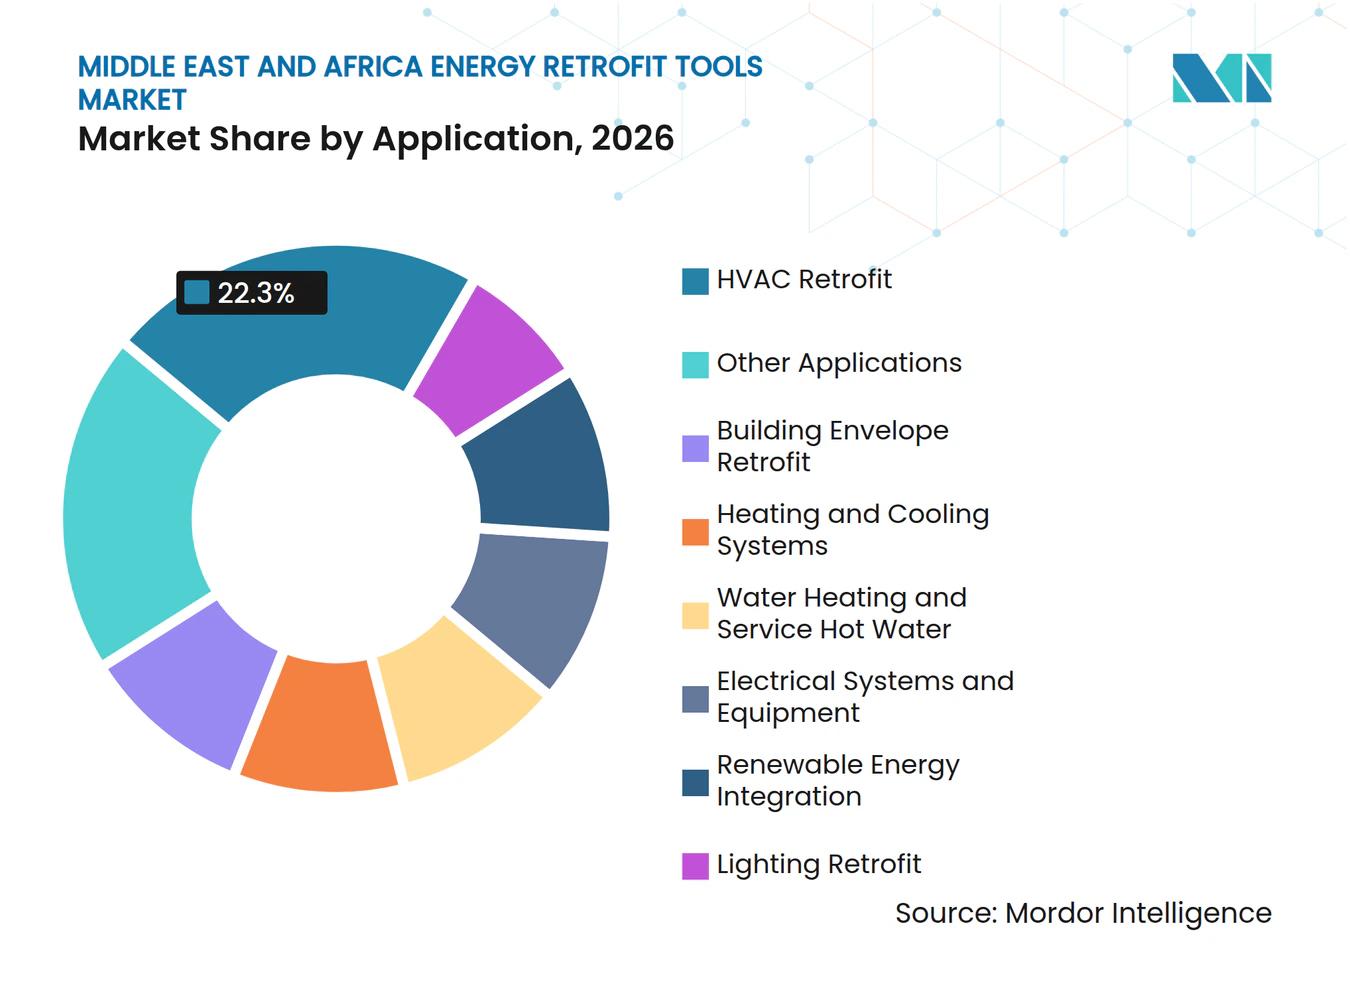
- Por aplicação, o Retrofit de HVAC representou 22,3% do tamanho do mercado de ferramentas de retrofit energético do Oriente Médio e África em 2026, enquanto a Integração de Energia Renovável tem projeção de expansão a um CAGR de 12,8% até 2032.
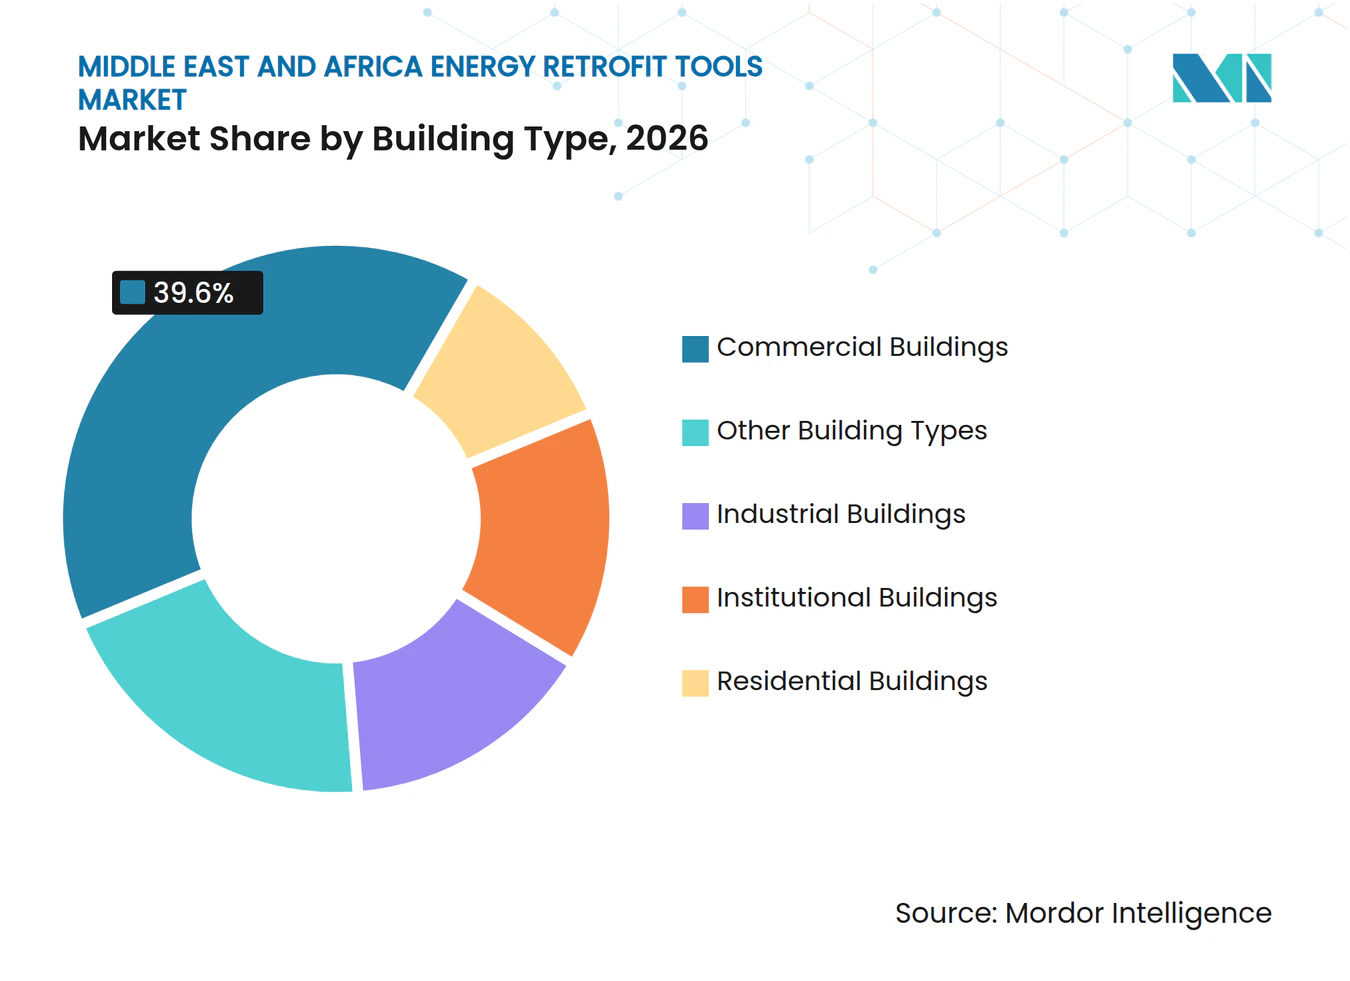
- Por tipo de edificação, as Edificações Comerciais detinham 39,6% da participação de receita em 2026, enquanto as Edificações Residenciais têm previsão de crescer a um CAGR de 10,5% até 2032.
- Por geografia, a Arábia Saudita detém a maior participação de receita com 30,2% e deve registrar o crescimento mais rápido de 10,2% durante o período de previsão.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de descarbonização e retrofit de edificações liderados pelo governo | +2.5% | Núcleo do GCC, com expansão para Egito, África do Sul e Marrocos | Médio prazo (2 a 4 anos) |
| Altas cargas de resfriamento e custos crescentes de demanda de pico | +2.0% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, com expansão para o Egito | Curto prazo (≤ 2 anos) |
| Implantação de medidores inteligentes, IoT e análise em nuvem | +1.8% | Emirados Árabes Unidos e Arábia Saudita, com ganhos iniciais no Catar e no Egito | Médio prazo (2 a 4 anos) |
| Códigos de edificações verdes e compromissos de emissões líquidas zero | +1.5% | GCC e Marrocos | Longo prazo (≥ 4 anos) |
| Modelos de contratação por desempenho que eliminam as barreiras de capital inicial | +1.2% | Emirados Árabes Unidos e Arábia Saudita, com atividade emergente na África do Sul | Médio prazo (2 a 4 anos) |
| Otimização digital de resfriamento distrital, dessalinização e cargas de centros de dados | +1.0% | Emirados Árabes Unidos, Arábia Saudita, Catar, com expansão para o Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Descarbonização e Retrofit de Edificações Liderados pelo Governo
Programas apoiados pelo Estado estão direcionando os proprietários de edificações para o planejamento e a aquisição formal de retrofit. O projeto do Fundo Global para o Meio Ambiente do Egito, aprovado em novembro de 2025, apoia investimentos em eficiência energética e energia renovável distribuída em edificações de baixas emissões.[2] Esses programas exigem linhas de base energéticas confiáveis, planos de medição e validação de economias. Isso fortalece a demanda por modelagem energética de edificações e software de auditoria. Os programas públicos podem tornar a documentação do projeto parte do processo de financiamento e conformidade. O mercado de ferramentas de retrofit energético do Oriente Médio e África se beneficia quando esses requisitos se aplicam a grandes portfólios de edificações.
Altas Cargas de Resfriamento e Custos Crescentes de Demanda de Pico
O resfriamento é a questão central de uso de energia para muitas edificações na região. Pesquisas revisadas por pares constataram que o resfriamento de ambientes representou de 85% a 90% do uso de energia em edificações residenciais da Arábia Saudita e dos Emirados Árabes Unidos examinadas em condições quentes e áridas. Outro estudo constatou que atualizações combinadas de envidraçamento, isolamento e HVAC poderiam reduzir o uso de energia para resfriamento em até 68% em uma vila saudita em comparação com o caso base.[3] Essa lacuna dá aos proprietários uma razão financeira para avaliar o desempenho dos equipamentos e da envoltória da edificação antes de aprovar grandes obras de capital. As ferramentas de diagnóstico de HVAC podem identificar instalações ineficientes, enquanto as plataformas de simulação podem testar combinações de atualizações e estimar economias. O mercado de ferramentas de retrofit energético do Oriente Médio e África é apoiado por ferramentas que vinculam melhorias de resfriamento a economias operacionais.
Implantação de Medidores Inteligentes, IoT e Análise em Nuvem
As ferramentas digitais de energia estão migrando de projetos piloto individuais para uso em portfólios de propriedades. Em dezembro de 2025, a PureHealth lançou um projeto de energia inteligente em 10 grandes instalações de saúde dos Emirados Árabes Unidos, utilizando tecnologias de inteligência artificial e IoT para coletar e analisar bilhões de pontos de dados de sensores a cada ano. O sistema tem como objetivo otimizar resfriadores e equipamentos de HVAC como parte do programa Net Zero 2040 da PureHealth. Essas implantações mostram como o monitoramento contínuo pode complementar as auditorias energéticas periódicas. Elas também permitem que os proprietários de edificações adicionem análises a ativos mais antigos sem substituir todos os componentes de controle de uma vez. O mercado de ferramentas de retrofit energético do Oriente Médio e África pode se beneficiar porque essa abordagem amplia o conjunto de edificações que utilizam dados de energia para decisões operacionais.
Códigos de Edificações Verdes e Compromissos de Emissões Líquidas Zero
As normas de edificações estão fortalecendo a necessidade de desempenho energético documentado. O Sistema de Edificações Verdes Al Sa'fat de Dubai tornou os requisitos de sustentabilidade parte do processo de aprovação para novas edificações, e a atualização de 2023 manteve essa direção regulatória. A Arábia Saudita está avançando com o SBC 601, SBC 602, SGBC 1001 e o sistema de classificação Mostadam. Trabalhos revisados por pares indicam que códigos de energia de edificações localizados podem proporcionar melhores resultados do que padrões internacionais genéricos nas zonas climáticas da Arábia Saudita. A Contribuição Nacionalmente Determinada (NDC) 3.0 de Marrocos tem como meta uma redução de 53% nas emissões de gases de efeito estufa até 2035, apoiando medidas de eficiência em edificações. O mercado de ferramentas de retrofit energético do Oriente Médio e África se beneficia à medida que os resultados de modelagem energética se tornam necessários para licenças, classificações e financiamento de projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de retrofit, sensorização e integração | -1.5% | Pan-regional, mais forte nos mercados fora do GCC | Curto prazo (≤ 2 anos) |
| Restrições de interoperabilidade de protocolos de BMS legados e tecnologia operacional (OT) | -1.2% | GCC e Egito, com relevância emergente na África do Sul | Médio prazo (2 a 4 anos) |
| Escassez de talentos locais em análise energética e medição e verificação | -0.8% | MEA fora do GCC, com expansão para cidades menores do GCC | Longo prazo (≥ 4 anos) |
| Fiscalização fragmentada e financiamento limitado fora dos mercados do GCC | -0.9% | África Oriental, África Subsaariana e Norte da África fora de Marrocos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Retrofit, Sensorização e Integração
O custo inicial do projeto continua sendo uma grande barreira à adoção. As estruturas de Energia como Serviço e de contratação por desempenho podem reduzir o ônus imediato de capital vinculando o pagamento às economias entregues. O relatório do Centro de Copenhague do PNUMA identifica o acesso ao financiamento como a barreira mais frequentemente citada para o crescimento das Empresas de Serviços de Energia (ESCOs) globalmente. A África Oriental e o Levante têm pipelines de financiamento de projetos mais escassos e menos opções de financiamento combinado do que os mercados centrais do GCC. Os proprietários podem, portanto, adiar auditorias, atualizações de equipamentos, sensores e trabalhos de integração. O mercado de ferramentas de retrofit energético do Oriente Médio e África tem uma base de clientes acessível menor onde esses custos não podem ser financiados.
Restrições de interoperabilidade de protocolos do Sistema de Gestão de Edificações (BMS) legado e Tecnologia Operacional (OT)
Muitas propriedades comerciais foram construídas antes de a gestão de energia conectada à nuvem se tornar comum. Seus sistemas de gestão de edificações utilizam BACnet, Modbus, KNX e protocolos específicos de fornecedores, que podem exigir trabalho adicional de integração antes que os dados possam ser analisados em uma plataforma comum. Essa complexidade aumenta o custo de sensorização e pode estender os cronogramas de auditoria e implantação. O problema é pronunciado em torres de escritórios mais antigas do GCC, onde os equipamentos de tecnologia operacional e os sistemas de TI seguem ciclos de manutenção separados. As sobreposições de submedição sem fio oferecem uma alternativa prática onde a integração completa do BMS não é economicamente viável. O mercado de ferramentas de retrofit energético do Oriente Médio e África favorece fornecedores que podem oferecer monitoramento confiável em sistemas mistos com menos modificações iniciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ferramenta:
Diagnósticos Lideram, Análises AceleramAs Ferramentas de Diagnóstico e Comissionamento de HVAC detinham a maior participação de receita de 21,4% em 2026. Sua posição reflete a necessidade de identificar ineficiências em resfriadores, unidades de tratamento de ar e sistemas de fluxo de refrigerante variável antes que os proprietários aprovem atualizações maiores. Uma avaliação de desempenho de 2024 de um edifício administrativo encontrou compromissos de economias garantidas de 28% a 31% provenientes de diagnósticos e comissionamento de HVAC, com economias realizadas superando as projeções durante o período observado.[4] Essas ferramentas ajudam os proprietários a estabelecer uma linha de base, identificar falhas e verificar o desempenho após as melhorias.
As Plataformas de Análise de Edificações Inteligentes e Gestão de Energia têm previsão de crescer a um CAGR de 12,1% até 2032, tornando-as a categoria de ferramentas de crescimento mais rápido. Seu uso move o relacionamento com o comprador de uma auditoria única para a coleta contínua de dados e otimização. O software de Modelagem Energética de Edificações está ganhando importância onde as equipes de projeto devem demonstrar desempenho por meio de simulação dinâmica em vez de cálculos prescritivos. O investimento global das Empresas de Serviços de Energia (ESCOs) cresceu 10% para 42 bilhões de USD em 2024, apoiando o papel da modelagem e dos resultados de auditoria de nível de investimento em contratos de desempenho. As Ferramentas de Auditoria e Avaliação Energética permanecem o ponto de entrada para muitos projetos, enquanto as ferramentas de energia renovável e inspeção de envoltória apoiam decisões especializadas de retrofit. Outras ferramentas atendem às necessidades de ventilação, diagnóstico de sistemas hídricos e submedição em setores como hotelaria e saúde.
Por Aplicação:
Retrofit de HVAC Comanda os Gastos, Integração de Renováveis Lidera o CrescimentoO Retrofit de HVAC representou 22,3% do tamanho do mercado de ferramentas de retrofit energético do Oriente Médio e África em 2026. Essa posição decorre da alta demanda de resfriamento da região e da presença de resfriadores, unidades de tratamento de ar e sistemas de Fluxo de Refrigerante Variável (VRF) envelhecidos em propriedades comerciais. A ENGIE Solutions afirma que os sistemas de HVAC podem representar até 70% do consumo de energia de edificações nos Emirados Árabes Unidos. A demanda por ferramentas é mais forte onde os proprietários precisam determinar quais atualizações mecânicas oferecem as economias mais confiáveis. As plataformas de diagnóstico, modelagem e monitoramento apoiam todo o processo de retrofit de HVAC, desde a avaliação de ativos até a verificação pós-projeto.
A Integração de Energia Renovável tem previsão de crescer a um CAGR de 12,8% até 2032. Os requisitos de energia solar em telhados, projetos híbridos de energia solar e resfriamento distrital e as mudanças nas condições da rede estão aumentando o valor das ferramentas que testam perfis de carga e produção renovável em conjunto. A meta da Arábia Saudita é que fontes renováveis forneçam 50% de sua matriz energética até 2030. O Retrofit de Iluminação permanece relevante onde a penetração de LED é menor, enquanto o Retrofit da Envoltória de Edificações é apoiado por evidências de que medidas combinadas de envoltória podem reduzir o uso de energia para resfriamento. O aquecimento de água, os sistemas elétricos e outras aplicações acrescentam economias que podem fortalecer o caso de negócios para um pacote de retrofit mais amplo.


Por Tipo de Edificação:
Estoque Comercial Ancora a Demanda, Residencial AceleraAs Edificações Comerciais representaram 39,6% da participação do mercado de ferramentas de retrofit energético do Oriente Médio e África em 2026. Os grandes ativos comerciais frequentemente possuem sistemas de HVAC complexos, múltiplos inquilinos e processos formais de gestão de instalações, o que os torna adequados para modelagem energética, análise e comissionamento. Sua escala pode justificar o custo de auditorias detalhadas e planos de medição. As instalações comerciais, portanto, permanecem o principal grupo de clientes de curto prazo para ofertas integradas.
As Edificações Residenciais têm previsão de crescer a um CAGR de 10,5% até 2032. Os custos mais elevados de eletricidade e a submedição estão aumentando a atenção ao desempenho energético em residências e comunidades residenciais gerenciadas. Pesquisas sobre edificações residenciais sauditas constataram que retrofits combinados de envoltória e HVAC poderiam reduzir a intensidade de uso de energia em 31% a 43% em relação ao estoque atual usando tecnologias disponíveis comercialmente. Os projetos de portfólio residencial também podem usar monitoramento compartilhado e especificações padronizadas de equipamentos em muitas unidades. As edificações industriais e institucionais mantêm a demanda por meio de programas públicos, prioridades de custo operacional e metas de sustentabilidade. Outros tipos de edificações incluem hotéis e propriedades de hotelaria, onde a alta ocupaão e as necessidades de resfriamento criam um ciclo de aquisição distinto.

Análise Geográfica
Mercado de Ferramentas de Retrofit Energético da Arábia Saudita
A Arábia Saudita deteve 30,2% da participação regional na receita em 2026 e prevê-se que cresça a um CAGR de 10,2% até 2032. O país possui um grande estoque de edifícios institucionais e comerciais desenvolvidos sob tarifas de energia mais baixas e uma fiscalização de normas menos rigorosa. Isso cria um acúmulo de demanda por retrofit à medida que as regulamentações de construção e os programas de eficiência energética se tornam mais exigentes. Uma pesquisa publicada em 2026 constatou que os códigos de energia sauditas adaptados localmente podem melhorar os resultados dos edifícios em todas as zonas climáticas do Reino. A meta nacional de energia renovável também aumenta a necessidade de modelar como as medidas de retrofit interagem com um sistema elétrico em transformação.
Mercado de Ferramentas de Retrofit Energético dos Emirados Árabes Unidos
Os Emirados Árabes Unidos continuam sendo um laboratório regional de testes para contratos de desempenho e gestão digital de edifícios. Em março de 2025, a Etihad ESCO anunciou a conclusão do primeiro contrato de desempenho em economia de energia de Dubai com resultados comprovados, um projeto iniciado em 2015 e concluído em 2024. Em julho de 2026, a Dubai Holding Community Management e a Etihad ESCO assinaram um acordo para promover a otimização energética, soluções solares, medição inteligente e projetos-piloto de sustentabilidade em comunidades gerenciadas. Os Emirados Árabes Unidos oferecem, portanto, um caminho para que o mercado de ferramentas de retrofit energético do Oriente Médio e África avance de contratos de edifício único para arranjos de serviços em nível comunitário.
Mercado de Ferramentas de Retrofit Energético da África e do Oriente Médio e África em Sentido Amplo
O Egito e o Marrocos são mercados importantes fora do GCC, enquanto a África do Sul e o restante do Oriente Médio e África acrescentam um pipeline de projetos mais amplo. O projeto do Fundo Global para o Meio Ambiente (GEF) do Egito, de novembro de 2025, apoia investimentos em eficiência energética e energia renovável para edifícios de baixas emissões. A Johnson Controls Arabia garantiu uma participação de 90 milhões de USD em um projeto de Sistema de Fluxo de Refrigerante Variável (VRF) na Nova Capital Administrativa do Egito em março de 2025, abrangendo mais de 11.000 unidades em 138 edifícios. A orientação política do Marrocos apoia a eficiência energética, enquanto o Programa de Eficiência Energética em Edifícios Públicos e Infraestrutura da África do Sul permite que os municípios preparem e implementem contratos de desempenho energético. Esses mercados apresentam condições distintas de financiamento e fiscalização, o que torna a capacidade de entrega local um fator importante.
Cenário Competitivo
Concentração do Mercado
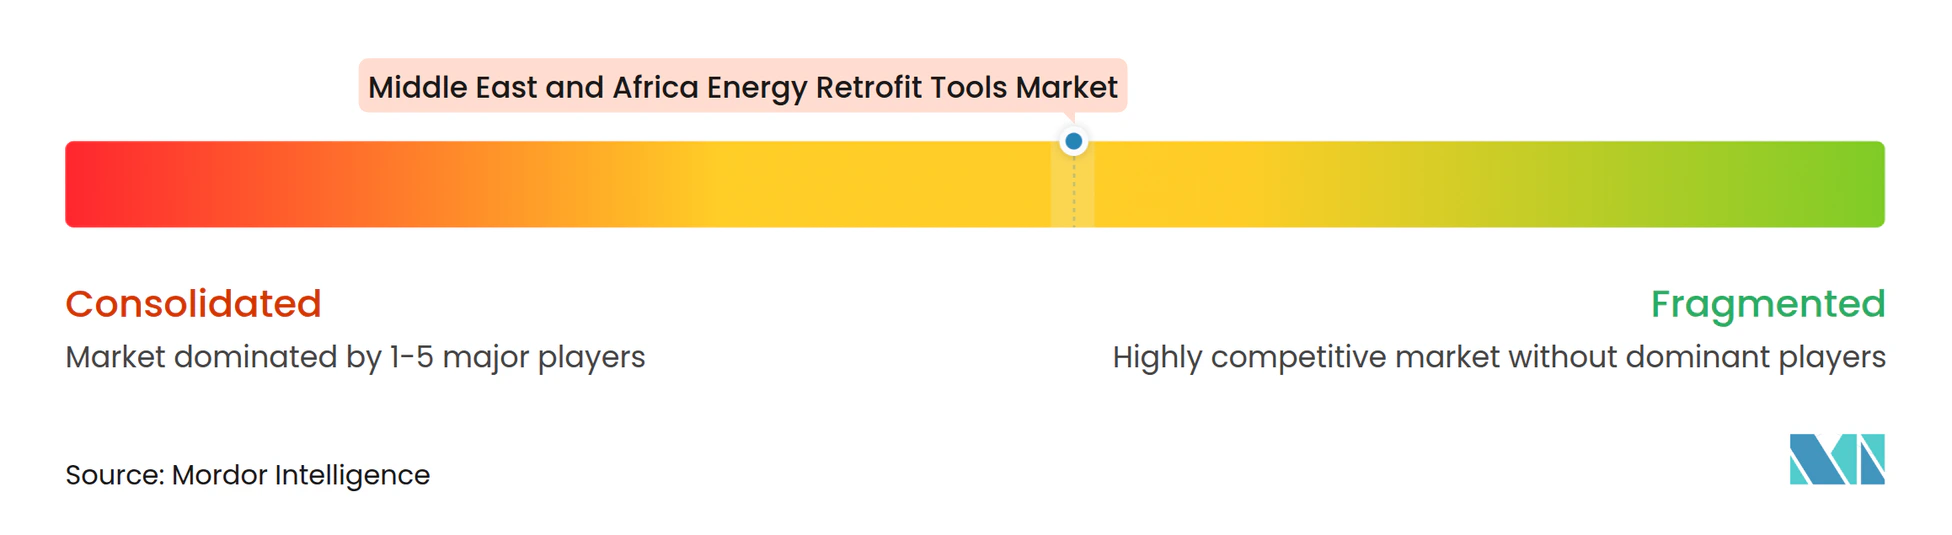
O mercado de ferramentas de retrofit energético do Oriente Médio e África é moderadamente concentrado. Schneider Electric, Siemens, Honeywell e Johnson Controls competem por meio de portfólios que abrangem equipamentos de HVAC, controles de edificações, análise e prestação de serviços. As Empresas de Serviços de Energia (ESCOs) regionais, incluindo Etihad ESCO, TAQA Energy Services e Abu Dhabi Energy Services, competem por meio do conhecimento das regulamentações locais e da aquisição pelo setor público. Em setembro de 2025, a Johnson Controls e a Tabreed assinaram um acordo-quadro cobrindo tecnologia avançada de resfriadores, retrocomissionamento, garantias de desempenho e monitoramento remoto em todo o portfólio de resfriamento distrital da Tabreed. Essa abordagem vincula equipamentos, monitoramento digital e serviço de longo prazo em uma única oferta.
Há espaço para empresas que resolvem problemas específicos de conformidade e integração. Os fornecedores de software que conectam os fluxos de trabalho do Al Sa'fat, do Sistema Global de Avaliação de Sustentabilidade (GSAS), do Autodesk e do Integrated Environmental Solutions Virtual Environment (IES-VE) podem auxiliar as equipes de projeto que precisam de resultados de simulação definidos para classificações e aprovações. Edificações menores podem preferir sensores sem fio e painéis de controle em nuvem que evitam a substituição completa do sistema de gestão de edificações. Em fevereiro de 2026, a Etihad ESCO iniciou um processo de seleção para uma ESCO ou consórcio para realizar o retrofit da Universidade Americana em Dubai, incluindo medidas de conservação de energia, garantia de economias, manutenção e medição e verificação. Essa estrutura de projeto favorece fornecedores que combinam entrega técnica com responsabilidade contratual.
As empresas também estão buscando ofertas integradas que abrangem equipamentos, controles e medidas de envoltória de edificações. Em junho de 2025, a Dubai Airports e a Etihad ESCO concordaram com a fase final de um retrofit de iluminação em todo o aeroporto que elevará a atualização total para mais de 330.000 unidades no DXB e no Dubai World Central. Os compradores frequentemente adquirem várias medidas de eficiência em conjunto, em vez de compras isoladas de ferramentas. O mercado de ferramentas de retrofit energético do Oriente Médio e África recompensa os fornecedores que conseguem empacotar tecnologias, gerenciar riscos e trabalhar em sistemas de edificações variados. As informações disponíveis não divulgam as participações combinadas das principais empresas.
Líderes do Setor de Ferramentas de Retrofit Energético do Oriente Médio e África
-
Schneider Electric SE
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Siemens AG
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África Empresas cobertas neste relatório
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- ENGIE SA
- ABB Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Etihad Energy Services (Etihad ESCO)
- Abu Dhabi Energy Services (ADES)
- Al-Futtaim Engineering & Technologies
- Emrill Services LLC
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África
- Julho de 2026: A Dubai Holding Community Management e a Al Etihad Energy Services assinaram um Memorando de Entendimento para avançar na eficiência energética nas comunidades gerenciadas pela Dubai Holding Community Management, abrangendo projetos de otimização de energia, soluções solares, implantação de medição inteligente e novos programas piloto de sustentabilidade alinhados com a Estratégia de Gestão do Lado da Demanda de Dubai.
- Dezembro de 2025: A PureHealth lançou um projeto de monitoramento de energia inteligente com a EPX, implantando tecnologias de inteligência artificial e IoT em 10 grandes instalações dos Emirados Árabes Unidos para coletar e analisar bilhões de pontos de dados anualmente a partir de sensores que otimizam resfriadores e sistemas de HVAC em direção à meta Net Zero até 2040 da PureHealth.
- Setembro de 2025: A Johnson Controls e a Tabreed assinaram um acordo-quadro para tecnologia avançada de resfriadores e serviços de ciclo de vida, cobrindo resfriadores de grande capacidade com acionamentos de velocidade variável, retrocomissionamento, garantias de desempenho e monitoramento remoto em todo o portfólio de resfriamento distrital da Tabreed.
- Junho de 2025: A Dubai Airports e a Etihad ESCO assinaram um acordo para a fase final de um retrofit de iluminação em todo o aeroporto cobrindo o Concourse A no DXB e o Dubai World Central, elevando a atualização total de iluminação para mais de 330.000 unidades em ambos os aeroportos, com instalação programada para ser concluída até o segundo semestre de 2027.
Escopo do Relatório do Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África
As ferramentas de retrofit energético referem-se aos equipamentos físicos, softwares digitais e tecnologias de diagnóstico utilizados por engenheiros, empreiteiros, auditores de energia e gestores de instalações para avaliar, planejar, instalar e otimizar atualizações de economia de energia em edificações existentes. O mercado de ferramentas de retrofit energético (também reconhecido no setor como mercado de sistemas de retrofit energético) refere-se ao mercado comercial global dedicado à atualização de edificações existentes, plantas industriais e infraestrutura com tecnologias modernas e energeticamente eficientes.
O mercado de ferramentas de retrofit energético é segmentado por tipo de ferramenta, que inclui software de modelagem energética de edificações (BEM), ferramentas de auditoria, equipamentos de diagnóstico de aquecimento, ventilação e ar-condicionado (HVAC), sistemas de inspeção de envoltória, plataformas de análise inteligente, ferramentas de integração de energia renovável e outros dispositivos especializados. Em termos de aplicação, o mercado é dividido em atualizações de HVAC, sistemas de iluminação, melhorias na envoltória de edificações, aprimoramentos de aquecimento e resfriamento, modificações de aquecimento de água, otimizações de sistemas elétricos, integração de renováveis e outras aplicações diversas. Com base no tipo de edificação, o setor é categorizado em edificações residenciais, comerciais, industriais, institucionais e outras classificações de edificações. O relatório também abrange o tamanho do mercado e as previsões para o mercado de ferramentas de retrofit energético do Oriente Médio e África em 6 países da região. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Software de Modelagem Energética de Edificações (BEM) |
| Ferramentas de Auditoria e Avaliação Energética |
| Ferramentas de Diagnóstico e Comissionamento de HVAC |
| Ferramentas de Inspeção da Envoltória de Edificações |
| Plataformas de Análise de Edificações Inteligentes e Gestão de Energia |
| Ferramentas de Energia Renovável |
| Outras Ferramentas |
| Retrofit de HVAC |
| Retrofit de Iluminação |
| Retrofit da Envoltória de Edificações |
| Sistemas de Aquecimento e Resfriamento |
| Aquecimento de Água e Água Quente de Serviço |
| Sistemas e Equipamentos Elétricos |
| Integração de Energia Renovável |
| Outras Aplicações |
| Edificações Residenciais |
| Edificações Comerciais |
| Edificações Industriais |
| Edificações Institucionais |
| Outros Tipos de Edificações |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Egito |
| África do Sul |
| Marrocos |
| Restante do Oriente Médio e África |
| Por Tipo de Ferramenta | Software de Modelagem Energética de Edificações (BEM) |
| Ferramentas de Auditoria e Avaliação Energética | |
| Ferramentas de Diagnóstico e Comissionamento de HVAC | |
| Ferramentas de Inspeção da Envoltória de Edificações | |
| Plataformas de Análise de Edificações Inteligentes e Gestão de Energia | |
| Ferramentas de Energia Renovável | |
| Outras Ferramentas | |
| Por Aplicação | Retrofit de HVAC |
| Retrofit de Iluminação | |
| Retrofit da Envoltória de Edificações | |
| Sistemas de Aquecimento e Resfriamento | |
| Aquecimento de Água e Água Quente de Serviço | |
| Sistemas e Equipamentos Elétricos | |
| Integração de Energia Renovável | |
| Outras Aplicações | |
| Por Tipo de Edificação | Edificações Residenciais |
| Edificações Comerciais | |
| Edificações Industriais | |
| Edificações Institucionais | |
| Outros Tipos de Edificações | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o valor esperado do mercado de ferramentas de retrofit energético do Oriente Médio e África até 2032?
O Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África tem previsão de atingir 1,76 bilhões de USD até 2032, expandindo-se a um CAGR de 9,39% a partir de 2027.
Qual categoria de ferramenta tem a maior participação em 2026?
As Ferramentas de Diagnóstico e Comissionamento de HVAC lideraram com 21,4% de participação de receita em 2026.
Qual aplicação de retrofit energético está crescendo mais rapidamente?
A Integração de Energia Renovável tem previsão de crescer a um CAGR de 12,8% até 2032.
Por que as ferramentas de retrofit de HVAC são importantes na região?
O resfriamento representa uma grande parcela da demanda de energia das edificações, portanto, os diagnósticos e a modelagem energética podem ajudar a identificar medidas de eficiência de alto valor.
Qual país lidera a demanda regional?
A Arábia Saudita detinha 30,2% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 10,2% até 2032.
O que limita a adoção no mercado de ferramentas de retrofit energético do Oriente Médio e África?
Os custos iniciais de capital, a integração de sistemas de controle legados, a escassez de talentos especializados e o acesso desigual ao financiamento podem atrasar os projetos.