
Tamaño y Participación del Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
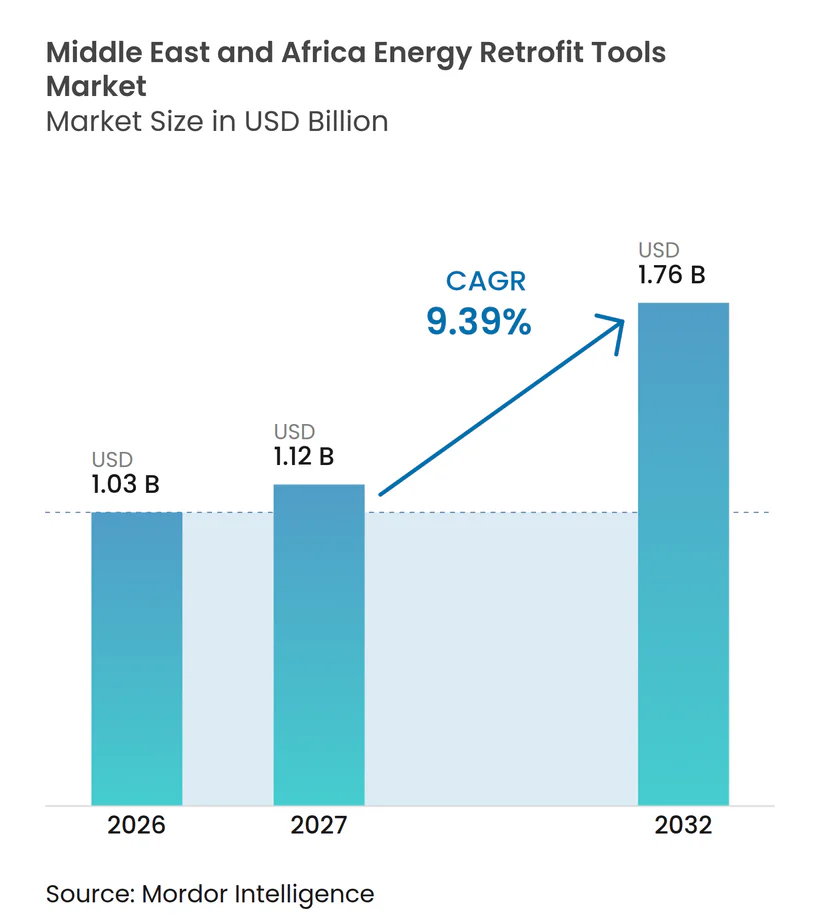
| Tamaño del mercado en el año base (2026) | 1.03 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África por Mordor Intelligence
El tamaño del Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África se proyecta en 1,03 mil millones de USD en 2026, 1,12 mil millones de USD en 2027, y alcanzará 1,76 mil millones de USD para 2032, a una CAGR del 9,39% de 2027 a 2032. El mercado de herramientas de retrofitting energético de Oriente Medio y África está siendo moldeado por la creciente demanda de energía, particularmente en refrigeración y desalinización, que la Agencia Internacional de Energía espera que aumente la demanda de electricidad en Oriente Medio y Norte de África en un 50% para 2035.[1] Las altas cargas de refrigeración hacen que las herramientas de diagnóstico energético y simulación sean más relevantes para los propietarios de edificios que buscan gestionar la demanda máxima y los costos operativos. Los programas de retrofitting gubernamentales y las normas de rendimiento energético de edificios más estrictas también están transformando el modelado energético, la medición y la verificación de servicios discrecionales en requisitos formales de los proyectos. El mercado de herramientas de retrofitting energético de Oriente Medio y África tiene margen para expandirse a través de contratos por rendimiento, medición inteligente y proyectos que combinan trabajos de eficiencia con mejoras solares o de refrigeración de distrito. El mercado sigue limitado por los costos de capital, los sistemas de control más antiguos y la capacidad especializada limitada, particularmente fuera del Consejo de Cooperación del Golfo.
Conclusiones Clave del Informe
- Por tipo de herramienta, las Herramientas de Diagnóstico y Puesta en Marcha de Sistemas de Calefacción, Ventilación y Aire Acondicionado (HVAC) representaron el 21,4% de la participación del mercado de herramientas de retrofitting energético de Oriente Medio y África en 2026, mientras que las Plataformas de Análisis de Edificios Inteligentes y Gestión Energética se prevé que crezcan a una CAGR del 12,1% hasta 2032.
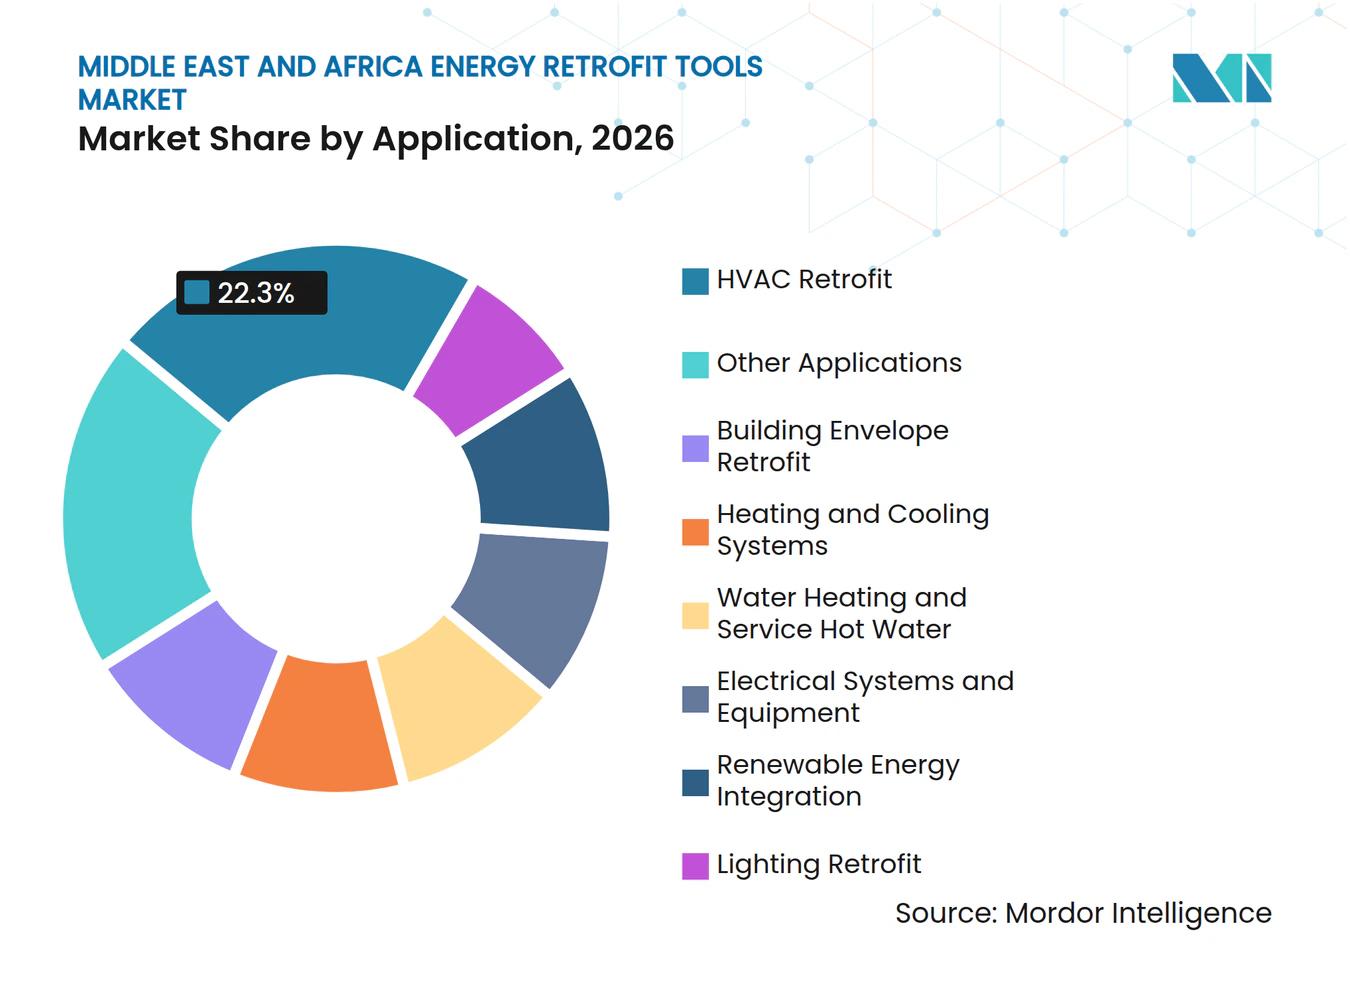
- Por aplicación, el Retrofitting de HVAC representó el 22,3% del tamaño del mercado de herramientas de retrofitting energético de Oriente Medio y África en 2026, mientras que la Integración de Energías Renovables se proyecta que se expanda a una CAGR del 12,8% hasta 2032.
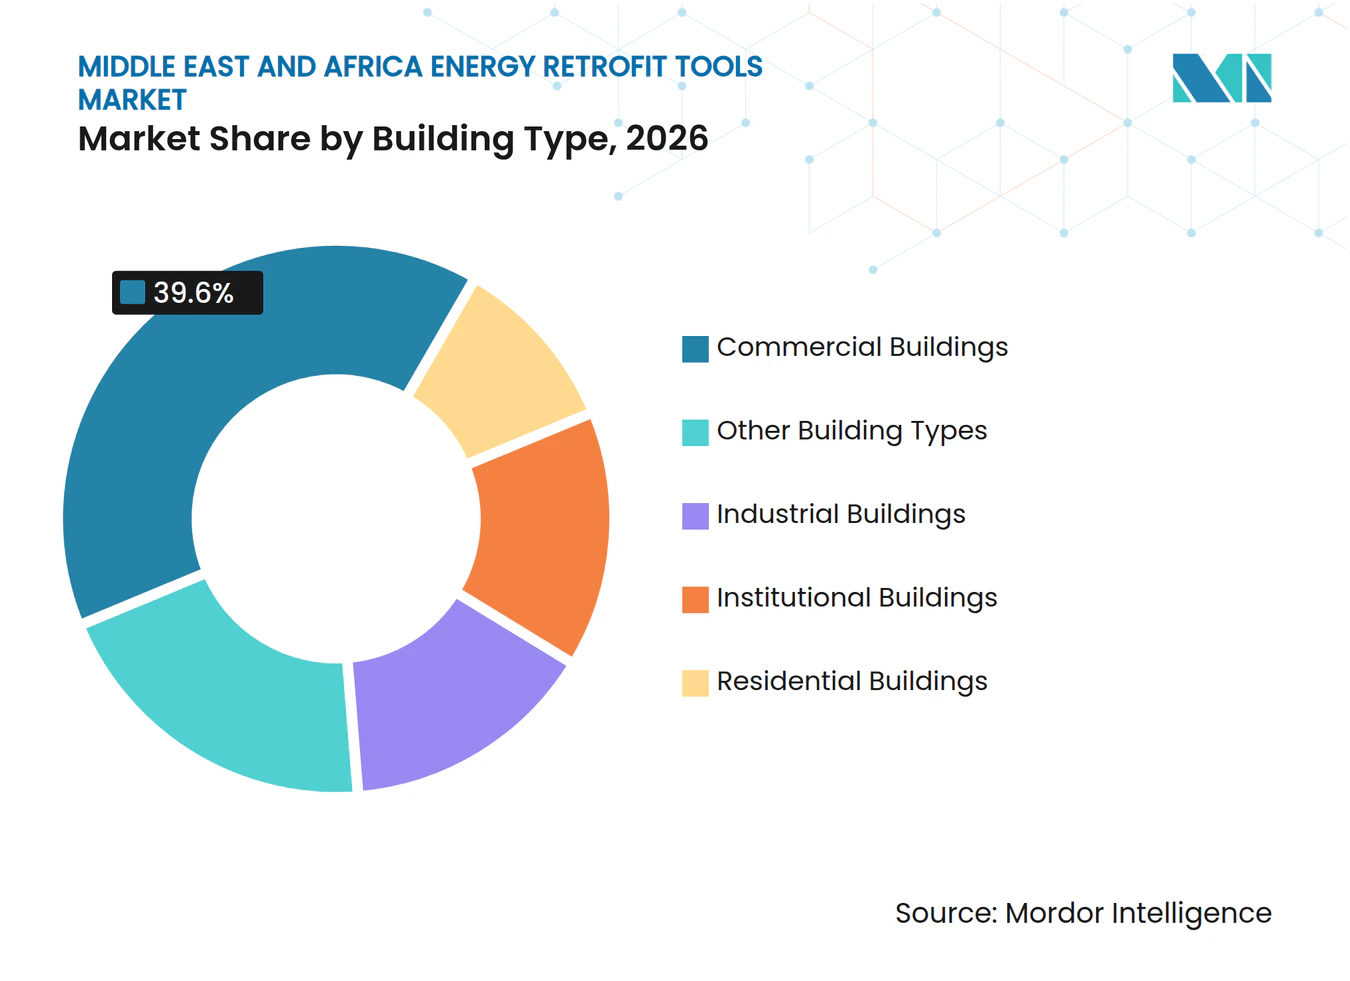
- Por tipo de edificio, los Edificios Comerciales representaron el 39,6% de la participación en ingresos en 2026, mientras que se prevé que los Edificios Residenciales crezcan a una CAGR del 10,5% hasta 2032.
- Por geografía, Arabia Saudita representa la mayor participación en ingresos con un 30,2% y se espera que registre el crecimiento más rápido con un 10,2% durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de descarbonización y retrofitting de edificios liderados por el gobierno | +2.5% | Núcleo del CCG, con extensión a Egipto, Sudáfrica y Marruecos | Mediano plazo (2-4 años) |
| Altas cargas de refrigeración y costos crecientes de demanda máxima | +2.0% | Arabia Saudita, EAU, Catar, Kuwait, con extensión a Egipto | Corto plazo (≤ 2 años) |
| Despliegue de medidores inteligentes, IoT y análisis en la nube | +1.8% | EAU y Arabia Saudita, con avances tempranos en Catar y Egipto | Mediano plazo (2-4 años) |
| Códigos de construcción sostenible y compromisos de cero emisiones netas | +1.5% | CCG y Marruecos | Largo plazo (≥ 4 años) |
| Modelos de contratación por rendimiento que eliminan las barreras de capital inicial | +1.2% | EAU y Arabia Saudita, con actividad emergente en Sudáfrica | Mediano plazo (2-4 años) |
| Optimización digital de cargas de refrigeración de distrito, desalinización y centros de datos | +1.0% | EAU, Arabia Saudita, Catar, con extensión a Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Descarbonización y Retrofitting de Edificios Liderados por el Gobierno
Los programas respaldados por el Estado están orientando a los propietarios de edificios hacia la planificación y adquisición formal de retrofitting. El proyecto del Fondo para el Medio Ambiente Mundial de Egipto, aprobado en noviembre de 2025, apoya inversiones en eficiencia energética y energías renovables distribuidas en edificios de bajas emisiones.[2] Estos programas requieren líneas de base energéticas creíbles, planes de medición y validación de ahorros. Esto fortalece la demanda de software de modelado energético de edificios y auditoría. Los programas públicos pueden hacer que la documentación del proyecto sea parte del proceso de financiación y cumplimiento. El mercado de herramientas de retrofitting energético de Oriente Medio y África se beneficia cuando estos requisitos se aplican en grandes carteras de edificios.
Altas Cargas de Refrigeración y Costos Crecientes de Demanda Máxima
La refrigeración es el problema central de uso de energía para muchos edificios de la región. Investigaciones revisadas por pares encontraron que la refrigeración de espacios representó entre el 85% y el 90% del uso de energía en edificios residenciales de Arabia Saudita y los EAU examinados en condiciones de clima árido caliente. Otro estudio encontró que las mejoras combinadas de acristalamiento, aislamiento y HVAC podrían reducir el uso de energía para refrigeración hasta en un 68% en una villa saudita en comparación con el caso base.[3] Esta brecha da a los propietarios una razón financiera para evaluar el rendimiento de los equipos y la envolvente del edificio antes de aprobar grandes trabajos de capital. Las herramientas de diagnóstico de HVAC pueden identificar instalaciones ineficientes, mientras que las plataformas de simulación pueden probar combinaciones de mejoras y estimar ahorros. El mercado de herramientas de retrofitting energético de Oriente Medio y África está respaldado por herramientas que vinculan las mejoras de refrigeración con los ahorros operativos.
Despliegue de Medidores Inteligentes, IoT y Análisis en la Nube
Las herramientas digitales de energía están pasando de pilotos individuales a su uso en carteras de propiedades. En diciembre de 2025, PureHealth lanzó un proyecto de energía inteligente en 10 grandes instalaciones sanitarias de los EAU, utilizando tecnologías de inteligencia artificial e IoT para recopilar y analizar miles de millones de puntos de datos de sensores cada año. El sistema está destinado a optimizar los enfriadores y equipos de HVAC como parte del programa Cero Emisiones Netas 2040 de PureHealth. Dichos despliegues muestran cómo el monitoreo continuo puede complementar las auditorías energéticas periódicas. También permiten a los propietarios de edificios añadir análisis a activos más antiguos sin reemplazar todos los componentes de control a la vez. El mercado de herramientas de retrofitting energético de Oriente Medio y África puede beneficiarse porque este enfoque amplía el conjunto de edificios que utilizan datos energéticos para decisiones operativas.
Códigos de Construcción Sostenible y Compromisos de Cero Emisiones Netas
Las normativas de construcción están reforzando la necesidad de documentar el rendimiento energético. El Sistema de Construcción Sostenible Al Sa'fat de Dubái incorporó los requisitos de sostenibilidad como parte del proceso de aprobación para nuevos edificios, y la actualización de 2023 mantuvo esta dirección regulatoria. Arabia Saudita está avanzando con SBC 601, SBC 602, SGBC 1001 y el sistema de calificación Mostadam. Trabajos revisados por pares indican que los códigos de energía de edificios localizados pueden ofrecer mejores resultados que los estándares internacionales genéricos en las zonas climáticas de Arabia Saudita. La Contribución Determinada a Nivel Nacional (NDC) 3.0 de Marruecos tiene como objetivo una reducción del 53% en las emisiones de gases de efecto invernadero para 2035, apoyando las medidas de eficiencia en edificios. El mercado de herramientas de retrofitting energético de Oriente Medio y África se beneficia a medida que los resultados del modelado energético se vuelven necesarios para permisos, calificaciones y financiación de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos iniciales de retrofitting, sensorización e integración | -1.5% | A nivel regional, más pronunciado en mercados fuera del CCG | Corto plazo (≤ 2 años) |
| Restricciones de interoperabilidad de protocolos de Sistemas de Gestión de Edificios (BMS) heredados y Tecnología Operacional (OT) | -1.2% | CCG y Egipto, con relevancia emergente en Sudáfrica | Mediano plazo (2-4 años) |
| Escasez de talento local en análisis energético y medición y verificación | -0.8% | Oriente Medio y África fuera del CCG, con extensión a ciudades más pequeñas del CCG | Largo plazo (≥ 4 años) |
| Aplicación fragmentada y financiación limitada fuera de los mercados del CCG | -0.9% | África Oriental, África Subsahariana y Norte de África fuera de Marruecos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Retrofitting, Sensorización e Integración
El costo inicial del proyecto sigue siendo una barrera importante para la adopción. Las estructuras de Energía como Servicio y contratación por rendimiento pueden reducir la carga de capital inmediata vinculando el pago a los ahorros entregados. El informe del Centro de Copenhague del PNUMA identifica el acceso a la financiación como la barrera más frecuentemente citada para el crecimiento de las Empresas de Servicios Energéticos (ESCO) a nivel mundial. África Oriental y el Levante tienen canales de financiación de proyectos más reducidos y menos opciones de financiación combinada que los mercados principales del CCG. Los propietarios pueden, por tanto, aplazar auditorías, mejoras de equipos, sensores y trabajos de integración. El mercado de herramientas de retrofitting energético de Oriente Medio y África tiene una base de clientes accesible más pequeña donde estos costos no pueden ser financiados.
Restricciones de Interoperabilidad de Protocolos de Sistemas de Gestión de Edificios (BMS) Heredados y Tecnología Operacional (OT)
Muchas propiedades comerciales fueron construidas antes de que la gestión energética conectada a la nube se volviera común. Sus sistemas de gestión de edificios utilizan BACnet, Modbus, KNX y protocolos específicos de proveedores, que pueden requerir trabajo de integración adicional antes de que los datos puedan analizarse en una plataforma común. Esta complejidad aumenta el costo de sensorización y puede extender los calendarios de auditoría y despliegue. El problema es pronunciado en las torres de oficinas más antiguas del CCG, donde los equipos de tecnología operacional y los sistemas de TI siguen ciclos de mantenimiento separados. Las superposiciones de submedición inalámbrica ofrecen una alternativa práctica donde la integración completa del BMS no es económica. El mercado de herramientas de retrofitting energético de Oriente Medio y África favorece a los proveedores que pueden ofrecer un monitoreo fiable en sistemas mixtos con menos modificaciones iniciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Herramienta:
El Diagnóstico Lidera, el Análisis AceleraLas Herramientas de Diagnóstico y Puesta en Marcha de HVAC representaron la mayor participación en ingresos del 21,4% en 2026. Su posición refleja la necesidad de encontrar ineficiencias en enfriadores, unidades manejadoras de aire y sistemas de flujo de refrigerante variable antes de que los propietarios aprueben mejoras mayores. Una evaluación de rendimiento de 2024 de un edificio administrativo encontró compromisos de ahorro garantizados del 28% al 31% gracias al diagnóstico y puesta en marcha de HVAC, con ahorros realizados que superaron las proyecciones durante el período observado.[4] Estas herramientas ayudan a los propietarios a establecer una línea de base, identificar fallas y verificar el rendimiento tras las mejoras.
Se prevé que las Plataformas de Análisis de Edificios Inteligentes y Gestión Energética crezcan a una CAGR del 12,1% hasta 2032, convirtiéndolas en la categoría de herramientas de más rápido crecimiento. Su uso traslada la relación con el comprador de una auditoría puntual hacia la recopilación continua de datos y la optimización. El software de Modelado Energético de Edificios está ganando importancia donde los equipos de proyecto deben demostrar el rendimiento mediante simulación dinámica en lugar de cálculos prescriptivos. La inversión global de las Empresas de Servicios Energéticos (ESCO) aumentó un 10% hasta 42 mil millones de USD en 2024, respaldando el papel del modelado de grado de inversión y los resultados de auditoría en los contratos por rendimiento. Las Herramientas de Auditoría y Evaluación Energética siguen siendo el punto de entrada para muchos proyectos, mientras que las herramientas de energías renovables e inspección de envolventes apoyan decisiones especializadas de retrofitting. Otras herramientas abordan necesidades de ventilación, diagnóstico de sistemas de agua y submedición en sectores como la hostelería y la sanidad.
Por Aplicación:
El Retrofitting de HVAC Domina el Gasto, la Integración Renovable Lidera el CrecimientoEl Retrofitting de HVAC representó el 22,3% del tamaño del mercado de herramientas de retrofitting energético de Oriente Medio y África en 2026. Esta posición sigue a la alta demanda de refrigeración de la región y a la presencia de enfriadores, unidades manejadoras de aire y sistemas de Flujo de Refrigerante Variable (VRF) envejecidos en propiedades comerciales. ENGIE Solutions afirma que los sistemas de HVAC pueden representar hasta el 70% del consumo de energía de los edificios en los EAU. La demanda de herramientas es más fuerte donde los propietarios necesitan determinar qué mejoras mecánicas ofrecen los ahorros más creíbles. Las plataformas de diagnóstico, modelado y monitoreo apoyan el proceso completo de retrofitting de HVAC, desde la evaluación de activos hasta la verificación posterior al proyecto.
Se prevé que la Integración de Energías Renovables crezca a una CAGR del 12,8% hasta 2032. Los requisitos de energía solar en tejados, los proyectos híbridos de energía solar y refrigeración de distrito, y las cambiantes condiciones de la red están aumentando el valor de las herramientas que analizan conjuntamente los perfiles de carga y la producción renovable. El objetivo de Arabia Saudita es que las fuentes renovables suministren el 50% de su combinación energética para 2030. El Retrofitting de Iluminación sigue siendo relevante donde la penetración de LED es menor, mientras que el Retrofitting de Envolvente de Edificios está respaldado por evidencia de que las medidas combinadas de envolvente pueden reducir el uso de energía para refrigeración. La calefacción de agua, los sistemas eléctricos y otras aplicaciones añaden ahorros que pueden fortalecer el caso de negocio para un paquete de retrofitting más amplio.


Por Tipo de Edificio:
El Parque Comercial Ancla la Demanda, el Residencial AceleraLos Edificios Comerciales representaron el 39,6% de la participación del mercado de herramientas de retrofitting energético de Oriente Medio y África en 2026. Los grandes activos comerciales suelen tener sistemas de HVAC complejos, múltiples inquilinos y procesos formales de gestión de instalaciones, lo que los hace adecuados para el modelado energético, el análisis y la puesta en marcha. Su escala puede justificar el costo de auditorías detalladas y planes de medicin. Los edificios comerciales siguen siendo, por tanto, el principal grupo de clientes a corto plazo para las ofertas integradas.
Se prevé que los Edificios Residenciales crezcan a una CAGR del 10,5% hasta 2032. Los mayores costos de electricidad y la submedición están aumentando la atención al rendimiento energético en hogares y comunidades residenciales gestionadas. La investigación sobre edificios residenciales de Arabia Saudita encontró que los retrofittings combinados de envolvente y HVAC podrían reducir la intensidad de uso de energía entre un 31% y un 43% respecto al parque actual utilizando tecnologías disponibles comercialmente. Los proyectos de carteras residenciales también pueden utilizar monitoreo compartido y especificaciones de equipos estandarizadas en muchas unidades. Los edificios industriales e institucionales mantienen la demanda a través de programas públicos, prioridades de costos operativos y objetivos de sostenibilidad. Otros tipos de edificios incluyen hoteles y propiedades de hostelería, donde la alta ocupación y las necesidades de refrigeración crean un ciclo de adquisición diferenciado.

Análisis Geográfico
Mercado de Herramientas de Retrofitting Energético de Arabia Saudita
Arabia Saudita mantuvo una participación del 30,2% en los ingresos regionales en 2026 y se prevé que crezca a una CAGR del 10,2% hasta 2032. El país cuenta con un gran parque de edificios institucionales y comerciales desarrollados bajo tarifas energéticas más bajas y una aplicación de normativas menos estricta. Esto genera un retraso acumulado en retrofitting a medida que las regulaciones de construcción y los programas de eficiencia energética se vuelven más exigentes. Una investigación publicada en 2026 encontró que los códigos energéticos sauditas adaptados localmente pueden mejorar los resultados de los edificios en todas las zonas climáticas del Reino. El objetivo nacional de energía renovable también incrementa la necesidad de modelar cómo las medidas de retrofitting interactúan con un sistema eléctrico en transformación.
Mercado de Herramientas de Retrofitting Energético de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos siguen siendo un banco de pruebas regional para contratos de desempeño y gestión digital de edificios. En marzo de 2025, Etihad ESCO anunció la finalización del primer contrato de desempeño de ahorro energético de Dubái con resultados comprobados, un proyecto que comenzó en 2015 y concluyó en 2024. En julio de 2026, Dubai Holding Community Management y Etihad ESCO firmaron un acuerdo para impulsar la optimización energética, soluciones solares, medición inteligente y proyectos piloto de sostenibilidad en comunidades gestionadas. Los Emiratos Árabes Unidos ofrecen así una vía para que el mercado de herramientas de retrofitting energético de Oriente Medio y África evolucione de contratos de edificio único a acuerdos de servicio a nivel comunitario.
Mercado de Herramientas de Retrofitting Energético de África y el Resto de Oriente Medio y África
Egipto y Marruecos son mercados importantes fuera del GCC, mientras que Sudáfrica y el resto de Oriente Medio y África amplían la cartera de proyectos. El proyecto del Fondo para el Medio Ambiente Mundial (FMAM) de Egipto de noviembre de 2025 apoya la inversión en eficiencia energética y energías renovables para edificios de bajas emisiones. Johnson Controls Arabia obtuvo una participación de 90 millones de USD en un proyecto de Sistema de Flujo de Refrigerante Variable (VRF) en la Nueva Capital Administrativa de Egipto en marzo de 2025, abarcando más de 11.000 unidades en 138 edificios. La orientación política de Marruecos respalda la eficiencia energética, mientras que el Programa de Eficiencia Energética en Edificios e Infraestructuras Públicas de Sudáfrica permite a los municipios preparar e implementar contratos de desempeño energético. Estos mercados presentan condiciones de financiamiento y cumplimiento normativo diferentes, lo que hace que la capacidad de ejecución local sea fundamental.
Panorama Competitivo
Concentración del Mercado
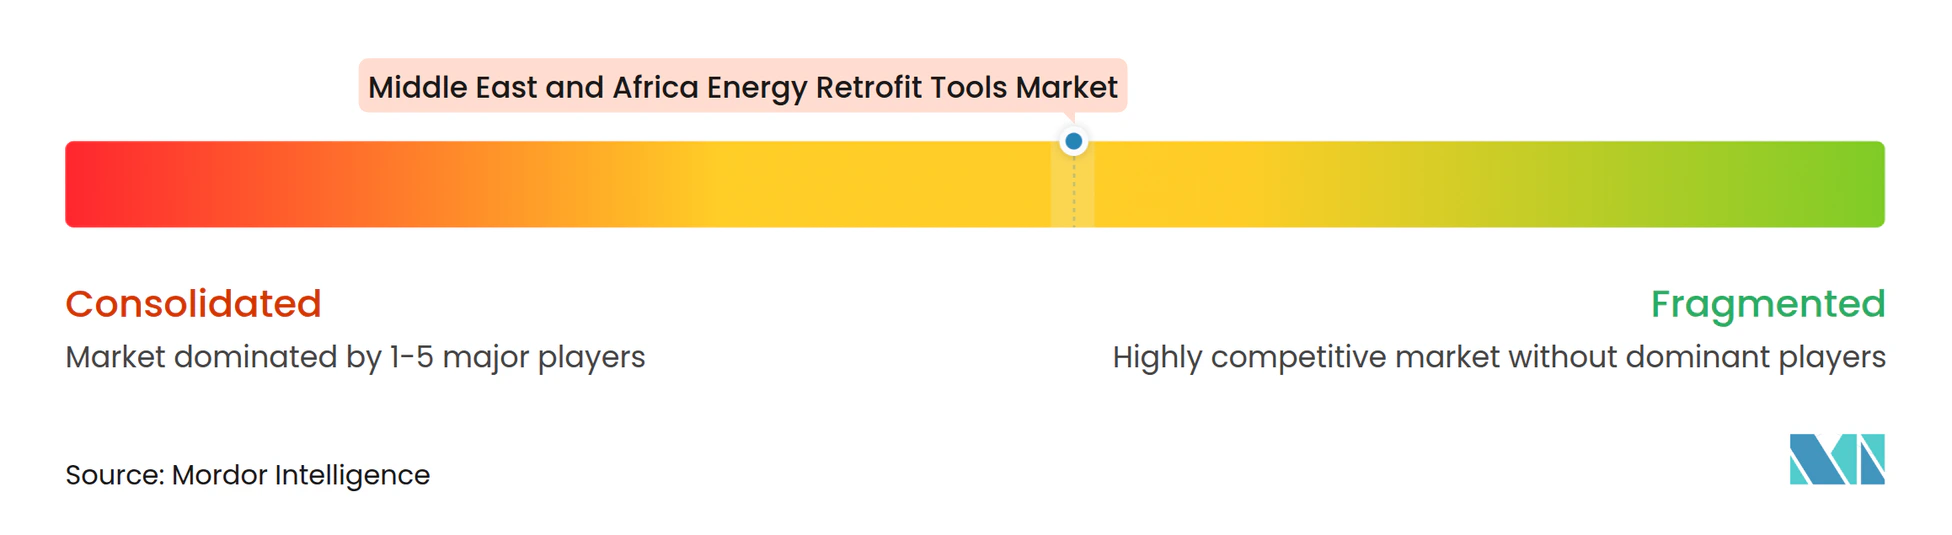
El mercado de herramientas de retrofitting energético de Oriente Medio y África está moderadamente concentrado. Schneider Electric, Siemens, Honeywell y Johnson Controls compiten a través de carteras que cubren equipos de HVAC, controles de edificios, análisis y prestación de servicios. Las Empresas de Servicios Energéticos (ESCO) regionales, incluidas Etihad ESCO, TAQA Energy Services y Abu Dhabi Energy Services, compiten a través del conocimiento de las regulaciones locales y la contratación pública. En septiembre de 2025, Johnson Controls y Tabreed firmaron un acuerdo marco que cubre tecnología avanzada de enfriadores, recomisionamiento, garantías de rendimiento y monitoreo remoto en la cartera de refrigeración de distrito de Tabreed. Este enfoque vincula equipos, monitoreo digital y servicio a largo plazo en una sola oferta.
Existe espacio para empresas que resuelvan problemas específicos de cumplimiento e integración. Los proveedores de software que conectan los flujos de trabajo de Al Sa'fat, el Sistema Global de Evaluación de Sostenibilidad (GSAS), Autodesk y el Entorno Virtual de Soluciones Ambientales Integradas (IES-VE) pueden asistir a los equipos de proyecto que necesitan resultados de simulación definidos para calificaciones y aprobaciones. Los edificios más pequeños pueden preferir sensores inalámbricos y paneles de control en la nube que eviten la sustitución completa del sistema de gestión de edificios. En febrero de 2026, Etihad ESCO inició un proceso de selección para una ESCO o consorcio para el retrofitting de la Universidad Americana en Dubái, incluyendo medidas de conservación de energía, una garantía de ahorros, mantenimiento y medición y verificación. Esta estructura de proyecto favorece a los proveedores que combinan la entrega técnica con la responsabilidad contractual.
Las empresas también están persiguiendo ofertas integradas que abarcan equipos, controles y medidas de envolvente de edificios. En junio de 2025, Dubai Airports y Etihad ESCO acordaron la fase final de un retrofitting de iluminación en todo el aeropuerto que llevará la mejora total a más de 330.000 unidades en DXB y Dubai World Central. Los compradores suelen adquirir varias medidas de eficiencia juntas en lugar de como compras de herramientas aisladas. El mercado de herramientas de retrofitting energético de Oriente Medio y África recompensa a los proveedores que pueden empaquetar tecnologías, gestionar riesgos y trabajar en sistemas de edificios variados. La información disponible no revela las participaciones combinadas de las empresas líderes.
Líderes de la Industria de Herramientas de Retrofitting Energético de Oriente Medio y África
-
Schneider Electric SE
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Siemens AG
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África Empresas cubiertas en este informe
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- ENGIE SA
- ABB Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Etihad Energy Services (Etihad ESCO)
- Abu Dhabi Energy Services (ADES)
- Al-Futtaim Engineering & Technologies
- Emrill Services LLC
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Desarrollos recientes de la industria en Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África
- Julio de 2026: Dubai Holding Community Management y Al Etihad Energy Services firmaron un Memorando de Entendimiento para avanzar en la eficiencia energética en las comunidades gestionadas por Dubai Holding Community Management, cubriendo proyectos de optimización energética, soluciones solares, despliegue de medición inteligente y nuevos programas piloto de sostenibilidad alineados con la Estrategia de Gestión de la Demanda de Dubái.
- Diciembre de 2025: PureHealth lanzó un proyecto de monitoreo de energía inteligente con EPX, desplegando tecnologías de inteligencia artificial e IoT en 10 grandes instalaciones de los EAU para recopilar y analizar miles de millones de puntos de datos anuales de sensores que optimizan enfriadores y sistemas de HVAC hacia el objetivo de Cero Emisiones Netas de PureHealth para 2040.
- Septiembre de 2025: Johnson Controls y Tabreed firmaron un acuerdo marco para tecnología avanzada de enfriadores y servicios de ciclo de vida, cubriendo enfriadores de gran capacidad con variadores de velocidad, recomisionamiento, garantías de rendimiento y monitoreo remoto en la cartera de refrigeración de distrito de Tabreed.
- Junio de 2025: Dubai Airports y Etihad ESCO firmaron un acuerdo para la fase final de un retrofitting de iluminación en todo el aeropuerto que cubre el Concourse A en DXB y Dubai World Central, llevando la mejora total de iluminación a más de 330.000 unidades en ambos aeropuertos, con la instalación programada para concluir en el segundo semestre de 2027.
Alcance del Informe del Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África
Las herramientas de retrofitting energético se refieren a los equipos físicos, el software digital y las tecnologías de diagnóstico utilizados por ingenieros, contratistas, auditores energéticos y gestores de instalaciones para evaluar, planificar, instalar y optimizar mejoras de ahorro energético en edificios existentes. El mercado de herramientas de retrofitting energético (también reconocido en la industria como el mercado de sistemas de retrofitting energético) se refiere al mercado comercial global dedicado a la modernización de edificios existentes, plantas industriales e infraestructuras con tecnologías modernas y energéticamente eficientes.
El mercado de herramientas de retrofitting energético está segmentado por tipo de herramienta, que incluye software de modelado energético de edificios (BEM), herramientas de auditoría, equipos de diagnóstico de calefacción, ventilación y aire acondicionado (HVAC), sistemas de inspección de envolventes, plataformas de análisis inteligente, herramientas de integración de energías renovables y otros dispositivos especializados. En términos de aplicación, el mercado se divide en mejoras de HVAC, sistemas de iluminación, mejoras de envolvente de edificios, mejoras de calefacción y refrigeración, modificaciones de calefacción de agua, optimizaciones de sistemas eléctricos, integración renovable y otras aplicaciones diversas. Según el tipo de edificio, el sector se categoriza en residencial, comercial, industrial, institucional y otras clasificaciones de edificios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de herramientas de retrofitting energético de Oriente Medio y África en 6 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC |
| Herramientas de Inspección de Envolvente de Edificios |
| Plataformas de Análisis de Edificios Inteligentes y Gestión Energética |
| Herramientas de Energías Renovables |
| Otras Herramientas |
| Retrofitting de HVAC |
| Retrofitting de Iluminación |
| Retrofitting de Envolvente de Edificios |
| Sistemas de Calefacción y Refrigeración |
| Calefacción de Agua y Agua Caliente Sanitaria |
| Sistemas y Equipos Eléctricos |
| Integración de Energías Renovables |
| Otras Aplicaciones |
| Edificios Residenciales |
| Edificios Comerciales |
| Edificios Industriales |
| Edificios Institucionales |
| Otros Tipos de Edificios |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Egipto |
| Sudáfrica |
| Marruecos |
| Resto de Oriente Medio y África |
| Por Tipo de Herramienta | Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética | |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC | |
| Herramientas de Inspección de Envolvente de Edificios | |
| Plataformas de Análisis de Edificios Inteligentes y Gestión Energética | |
| Herramientas de Energías Renovables | |
| Otras Herramientas | |
| Por Aplicación | Retrofitting de HVAC |
| Retrofitting de Iluminación | |
| Retrofitting de Envolvente de Edificios | |
| Sistemas de Calefacción y Refrigeración | |
| Calefacción de Agua y Agua Caliente Sanitaria | |
| Sistemas y Equipos Eléctricos | |
| Integración de Energías Renovables | |
| Otras Aplicaciones | |
| Por Tipo de Edificio | Edificios Residenciales |
| Edificios Comerciales | |
| Edificios Industriales | |
| Edificios Institucionales | |
| Otros Tipos de Edificios | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de herramientas de retrofitting energético de Oriente Medio y África para 2032?
Se prevé que el Mercado de Herramientas de Retrofitting Energético de Oriente Medio y África alcance 1,76 mil millones de USD para 2032, expandiéndose a una CAGR del 9,39% desde 2027.
¿Qué categoría de herramientas tiene la mayor participación en 2026?
Las Herramientas de Diagnóstico y Puesta en Marcha de HVAC lideraron con una participación en ingresos del 21,4% en 2026.
¿Qué aplicación de retrofitting energético está creciendo más rápido?
Se prevé que la Integración de Energías Renovables crezca a una CAGR del 12,8% hasta 2032.
¿Por qué son importantes las herramientas de retrofitting de HVAC en la región?
La refrigeración representa una gran parte de la demanda energética de los edificios, por lo que el diagnóstico y el modelado energético pueden ayudar a identificar medidas de eficiencia de alto valor.
¿Qué país lidera la demanda regional?
Arabia Saudita representó el 30,2% de la participación en ingresos en 2026 y se prevé que crezca a una CAGR del 10,2% hasta 2032.
¿Qué limita la adopción en el mercado de herramientas de retrofitting energético de Oriente Medio y África?
Los costos de capital inicial, la integración de sistemas de control heredados, el talento especializado limitado y el acceso desigual a la financiación pueden retrasar los proyectos.