
Taille et part du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
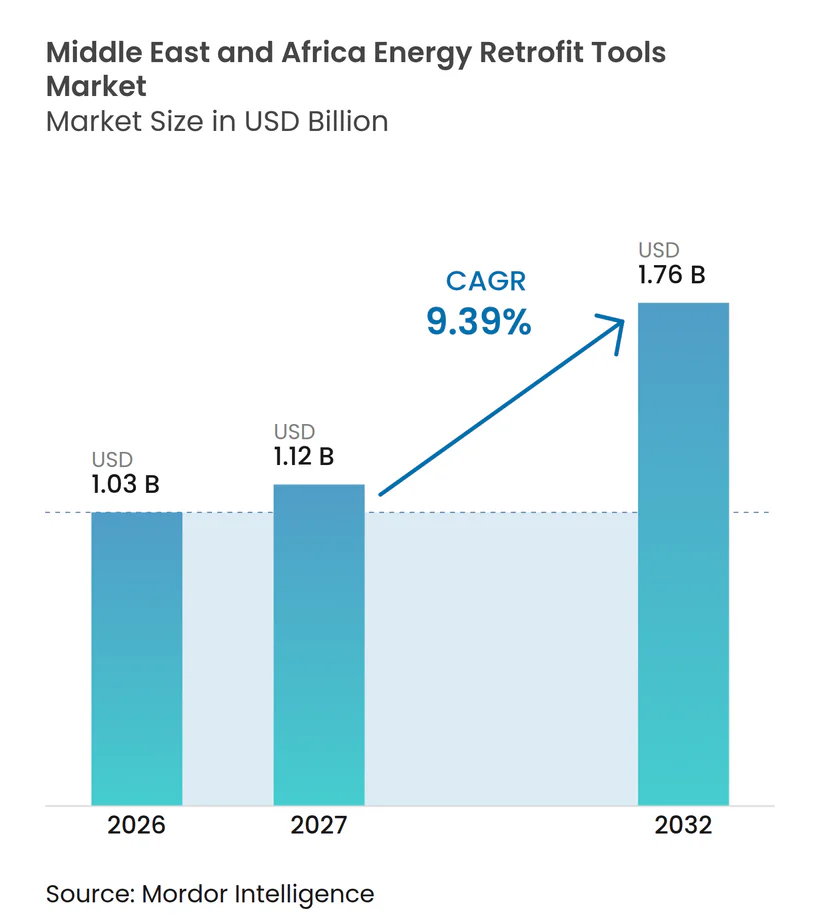
| Taille du marché de l'année de base (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2027) | 1.12 Milliards de dollars |
| Taille du Marché (2032) | 1.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique est projetée à 1,03 milliard USD en 2026, 1,12 milliard USD en 2027, et devrait atteindre 1,76 milliard USD d'ici 2032, à un CAGR de 9,39% de 2027 à 2032. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique est façonné par une demande d'électricité croissante, notamment liée au refroidissement et au dessalement, que l'Agence internationale de l'énergie prévoit d'augmenter de 50% au Moyen-Orient et en Afrique du Nord d'ici 2035.[1] Les charges de refroidissement élevées rendent les outils de diagnostic énergétique et de simulation plus pertinents pour les propriétaires de bâtiments cherchant à gérer la demande de pointe et les coûts d'exploitation. Les programmes gouvernementaux de rénovation et le renforcement des règles de performance des bâtiments font également passer la modélisation énergétique, la mesure et la vérification de services discrétionnaires à des exigences formelles de projet. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique dispose d'une marge d'expansion grâce aux contrats de performance, aux compteurs intelligents et aux projets combinant des travaux d'efficacité avec des améliorations solaires ou de refroidissement urbain. Le marché reste limité par les coûts en capital, les anciens systèmes de contrôle et la capacité spécialisée limitée, notamment en dehors du Conseil de coopération du Golfe.
Points clés du rapport
- Par type d'outil, les outils de diagnostic et de mise en service CVC ont représenté 21,4% de la part du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique en 2026, tandis que les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 12,1% jusqu'en 2032.
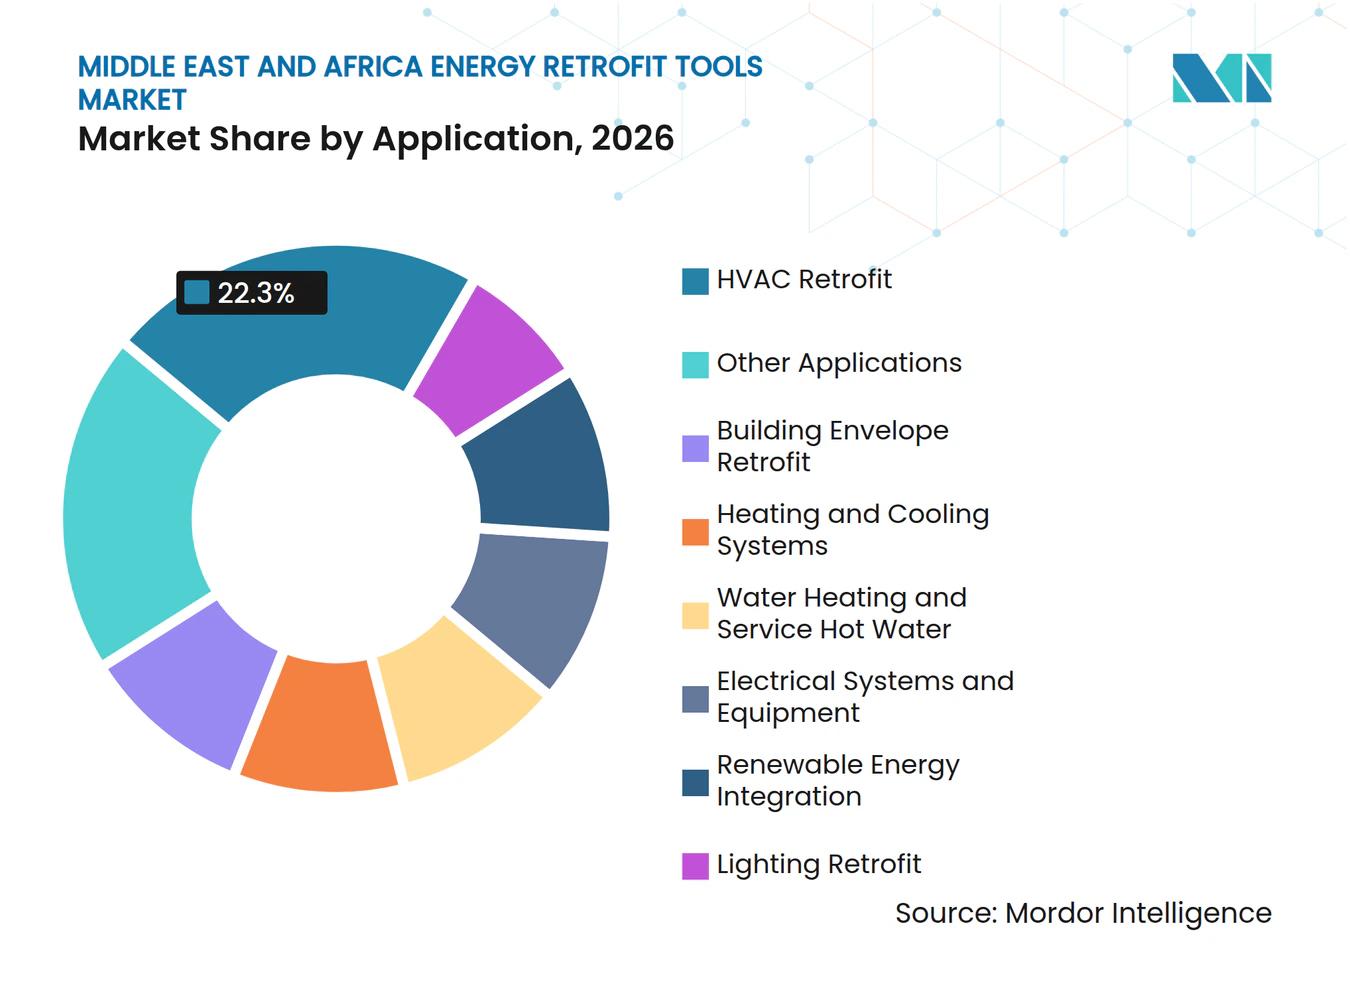
- Par application, la rénovation CVC a représenté 22,3% de la taille du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 12,8% jusqu'en 2032.
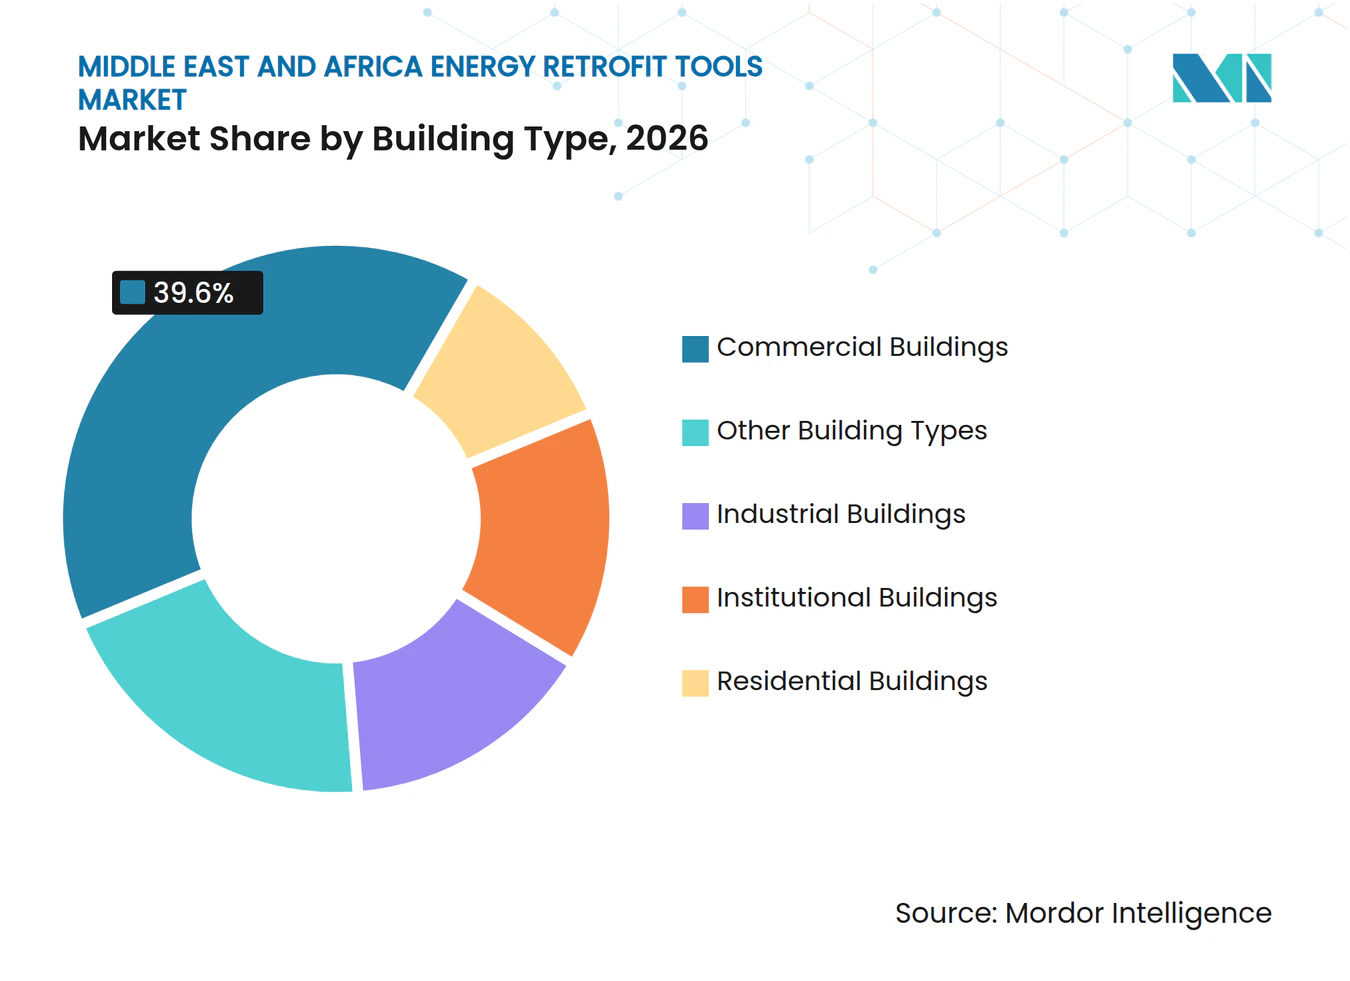
- Par type de bâtiment, les bâtiments commerciaux ont détenu 39,6% de la part des revenus en 2026, tandis que les bâtiments résidentiels devraient croître à un CAGR de 10,5% jusqu'en 2032.
- Par géographie, l'Arabie saoudite représente la plus grande part des revenus à 30,2% et devrait enregistrer la croissance la plus rapide à 10,2% pendant la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes de décarbonation et de rénovation des bâtiments menés par les gouvernements | +2.5% | Cœur du CCG, avec des retombées en Égypte, en Afrique du Sud et au Maroc | Moyen terme (2 à 4 ans) |
| Charges de refroidissement élevées et coûts croissants de la demande de pointe | +2.0% | Arabie saoudite, Émirats arabes unis, Qatar, Koweït, avec des retombées en Égypte | Court terme (≤ 2 ans) |
| Déploiement de compteurs intelligents, de l'IoT et d'analyses en nuage | +1.8% | Émirats arabes unis et Arabie saoudite, avec des gains précoces au Qatar et en Égypte | Moyen terme (2 à 4 ans) |
| Codes de construction verts et engagements de neutralité carbone | +1.5% | CCG et Maroc | Long terme (≥ 4 ans) |
| Modèles de contrats de performance supprimant les obstacles liés aux coûts d'investissement initiaux | +1.2% | Émirats arabes unis et Arabie saoudite, avec une activité émergente en Afrique du Sud | Moyen terme (2 à 4 ans) |
| Optimisation numérique des charges de refroidissement urbain, de dessalement et de centres de données | +1.0% | Émirats arabes unis, Arabie saoudite, Qatar, avec des retombées en Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de décarbonation et de rénovation des bâtiments menés par les gouvernements
Les programmes soutenus par l'État orientent les propriétaires de bâtiments vers une planification et une passation de marchés formelles en matière de rénovation. Le projet du Fonds pour l'environnement mondial en Égypte, approuvé en novembre 2025, soutient les investissements dans l'efficacité énergétique et les énergies renouvelables distribuées dans les bâtiments à faibles émissions.[2] Ces programmes nécessitent des références énergétiques crédibles, des plans de mesure et une validation des économies. Cela renforce la demande de logiciels de modélisation énergétique des bâtiments et d'audit. Les programmes publics peuvent faire de la documentation de projet une partie intégrante du processus de financement et de conformité. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique bénéficie lorsque ces exigences s'appliquent à de grands portefeuilles de bâtiments.
Charges de refroidissement élevées et coûts croissants de la demande de pointe
Le refroidissement est la question centrale de consommation d'énergie pour de nombreux bâtiments de la région. Des recherches évaluées par des pairs ont révélé que le refroidissement des espaces représentait 85% à 90% de la consommation d'énergie dans les bâtiments résidentiels saoudiens et émiratis examinés dans des conditions chaudes et arides. Une autre étude a révélé que des améliorations combinées du vitrage, de l'isolation et du CVC pourraient réduire la consommation d'énergie de refroidissement jusqu'à 68% dans une villa saoudienne par rapport au cas de base.[3] Cet écart donne aux propriétaires une raison financière d'évaluer les performances des équipements et de l'enveloppe du bâtiment avant d'approuver des travaux d'investissement majeurs. Les outils de diagnostic CVC peuvent identifier les installations inefficaces, tandis que les plateformes de simulation peuvent tester des combinaisons d'améliorations et estimer les économies. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique est soutenu par des outils qui relient les améliorations du refroidissement aux économies d'exploitation.
Déploiement de compteurs intelligents, de l'IoT et d'analyses en nuage
Les outils numériques d'énergie passent de projets pilotes individuels à une utilisation à l'échelle de portefeuilles immobiliers. En décembre 2025, PureHealth a lancé un projet d'énergie intelligente dans 10 grands établissements de santé des Émirats arabes unis, utilisant des technologies d'intelligence artificielle et d'IoT pour collecter et analyser des milliards de points de données de capteurs chaque année. Le système est destiné à optimiser les refroidisseurs et les équipements CVC dans le cadre du programme Net Zéro 2040 de PureHealth. De tels déploiements montrent comment la surveillance continue peut compléter les audits énergétiques périodiques. Ils permettent également aux propriétaires de bâtiments d'ajouter des analyses à des actifs plus anciens sans remplacer chaque composant de contrôle à la fois. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique peut en bénéficier car cette approche élargit le parc de bâtiments utilisant des données énergétiques pour les décisions opérationnelles.
Codes de construction verts et engagements de neutralité carbone
Les règles de construction renforcent la nécessité d'une performance énergétique documentée. Le système de construction verte Al Sa'fat de Dubaï a intégré les exigences de durabilité dans le processus d'approbation des nouveaux bâtiments, et la mise à jour de 2023 a maintenu cette orientation réglementaire. L'Arabie saoudite progresse avec les normes SBC 601, SBC 602, SGBC 1001 et le système de notation Mostadam. Des travaux évalués par des pairs indiquent que des codes énergétiques de bâtiments localisés peuvent produire de meilleurs résultats que les normes internationales génériques dans les zones climatiques saoudiennes. La Contribution déterminée au niveau national (CDN) 3.0 du Maroc vise une réduction de 53% des émissions de gaz à effet de serre d'ici 2035, soutenant les mesures d'efficacité des bâtiments. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique bénéficie lorsque les résultats de la modélisation énergétique deviennent nécessaires pour les permis, les certifications et le financement de projets.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés de rénovation, de sensorisation et d'intégration | -1.5% | Panrégional, plus fort dans les marchés hors CCG | Court terme (≤ 2 ans) |
| Contraintes d'interopérabilité des protocoles des systèmes de gestion technique du bâtiment (GTB) existants et des technologies opérationnelles (TO) | -1.2% | CCG et Égypte, avec une pertinence émergente en Afrique du Sud | Moyen terme (2 à 4 ans) |
| Pénurie de talents locaux en analyse énergétique et en mesure et vérification | -0.8% | Moyen-Orient et Afrique hors CCG, avec des retombées dans les petites villes du CCG | Long terme (≥ 4 ans) |
| Application fragmentée et financement limité en dehors des marchés du CCG | -0.9% | Afrique de l'Est, Afrique subsaharienne et Afrique du Nord hors Maroc | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés de rénovation, de sensorisation et d'intégration
Le coût initial du projet reste un obstacle majeur à l'adoption. Les structures d'énergie en tant que service et de contrats de performance peuvent réduire la charge en capital immédiate en liant le paiement aux économies réalisées. Le rapport du Centre de Copenhague du PNUE identifie l'accès au financement comme l'obstacle le plus fréquemment cité à la croissance des Sociétés de services énergétiques (SSE) à l'échelle mondiale. L'Afrique de l'Est et le Levant disposent de pipelines de financement de projets plus minces et de moins d'options de financement mixte que les marchés cœur du CCG. Les propriétaires peuvent donc différer les audits, les mises à niveau des équipements, les capteurs et les travaux d'intégration. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique dispose d'une base de clients accessibles plus restreinte là où ces coûts ne peuvent pas être financés.
Contraintes d'interopérabilité des protocoles des systèmes de gestion technique du bâtiment (GTB) existants et des technologies opérationnelles (TO)
De nombreuses propriétés commerciales ont été construites avant que la gestion de l'énergie connectée au nuage ne devienne courante. Leurs systèmes de gestion technique du bâtiment utilisent les protocoles BACnet, Modbus, KNX et des protocoles propriétaires, qui peuvent nécessiter des travaux d'intégration supplémentaires avant que les données puissent être analysées sur une plateforme commune. Cette complexité augmente le coût de la sensorisation et peut prolonger les calendriers d'audit et de déploiement. Le problème est prononcé dans les anciennes tours de bureaux du CCG, où les équipements de technologie opérationnelle et les systèmes informatiques suivent des cycles de maintenance séparés. Les sous-compteurs sans fil offrent une alternative pratique là où l'intégration complète du GTB n'est pas économique. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique favorise les fournisseurs capables de fournir une surveillance fiable sur des systèmes mixtes avec moins de modifications initiales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil :
le diagnostic en tête, l'analyse en accélérationLes outils de diagnostic et de mise en service CVC ont détenu la plus grande part des revenus à 21,4% en 2026. Leur position reflète la nécessité de détecter les inefficacités dans les refroidisseurs, les centrales de traitement d'air et les systèmes à débit de frigorigène variable avant que les propriétaires n'approuvent des mises à niveau plus importantes. Une évaluation des performances de 2024 d'un bâtiment administratif a révélé des engagements d'économies garanties de 28% à 31% grâce au diagnostic et à la mise en service CVC, avec des économies réalisées dépassant les projections pendant la période observée.[4] Ces outils aident les propriétaires à établir une référence, à identifier les défauts et à vérifier les performances après les améliorations.
Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 12,1% jusqu'en 2032, ce qui en fait la catégorie d'outils à la croissance la plus rapide. Leur utilisation fait évoluer la relation avec l'acheteur d'un audit ponctuel vers une collecte et une optimisation continues des données. Les logiciels de modélisation énergétique des bâtiments gagnent en importance là où les équipes de projet doivent démontrer les performances par simulation dynamique plutôt que par des calculs prescriptifs. L'investissement mondial des Sociétés de services énergétiques (SSE) a augmenté de 10% pour atteindre 42 milliards USD en 2024, soutenant le rôle de la modélisation de qualité investissement et des résultats d'audit dans les contrats de performance. Les outils d'audit et d'évaluation énergétiques restent le point d'entrée pour de nombreux projets, tandis que les outils d'intégration des énergies renouvelables et d'inspection de l'enveloppe soutiennent les décisions de rénovation spécialisées. D'autres outils répondent aux besoins de ventilation, de diagnostic des systèmes hydrauliques et de sous-comptage dans des secteurs tels que l'hôtellerie et la santé.
Par application :
la rénovation CVC domine les dépenses, l'intégration des renouvelables mène la croissanceLa rénovation CVC a représenté 22,3% de la taille du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique en 2026. Cette position découle de la forte demande de refroidissement de la région et de la présence de refroidisseurs vieillissants, de centrales de traitement d'air et de systèmes à débit de frigorigène variable (DRV) dans les propriétés commerciales. ENGIE Solutions indique que les systèmes CVC peuvent représenter jusqu'à 70% de la consommation d'énergie des bâtiments aux Émirats arabes unis. La demande d'outils est la plus forte là où les propriétaires doivent déterminer quelles mises à niveau mécaniques offrent les économies les plus crédibles. Les plateformes de diagnostic, de modélisation et de surveillance soutiennent l'ensemble du processus de rénovation CVC, de l'évaluation des actifs à la vérification post-projet.
L'intégration des énergies renouvelables devrait croître à un CAGR de 12,8% jusqu'en 2032. Les exigences en matière de solaire en toiture, les projets hybrides solaires et de refroidissement urbain, et l'évolution des conditions du réseau augmentent la valeur des outils qui testent conjointement les profils de charge et la production renouvelable. L'objectif de l'Arabie saoudite est que les sources renouvelables fournissent 50% de son mix électrique d'ici 2030. La rénovation de l'éclairage reste pertinente là où la pénétration des LED est plus faible, tandis que la rénovation de l'enveloppe du bâtiment est soutenue par des preuves que des mesures combinées sur l'enveloppe peuvent réduire la consommation d'énergie de refroidissement. Le chauffage de l'eau, les systèmes électriques et d'autres applications ajoutent des économies qui peuvent renforcer l'argumentaire économique d'un programme de rénovation plus large.


Par type de bâtiment :
le parc commercial ancre la demande, le résidentiel s'accélèreLes bâtiments commerciaux ont représenté 39,6% de la part du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique en 2026. Les grands actifs commerciaux disposent souvent de systèmes CVC complexes, de plusieurs locataires et de processus formels de gestion des installations, ce qui les rend adaptés à la modélisation énergétique, à l'analyse et à la mise en service. Leur échelle peut justifier le coût d'audits détaillés et de plans de mesure. Les installations commerciales restent donc le principal groupe de clients à court terme pour les offres intégrées.
Les bâtiments résidentiels devraient croître à un CAGR de 10,5% jusqu'en 2032. La hausse des coûts de l'électricité et le sous-comptage accroissent l'attention portée à la performance énergétique dans les logements et les résidences gérées. Des recherches sur les bâtiments résidentiels saoudiens ont révélé que des rénovations combinées de l'enveloppe et du CVC pourraient réduire l'intensité d'utilisation de l'énergie de 31% à 43% par rapport au parc actuel en utilisant des technologies disponibles dans le commerce. Les projets de portefeuilles résidentiels peuvent également utiliser une surveillance partagée et des spécifications d'équipements standardisées sur de nombreuses unités. Les bâtiments industriels et institutionnels maintiennent la demande grâce aux programmes publics, aux priorités de coûts d'exploitation et aux objectifs de durabilité. Les autres types de bâtiments comprennent les hôtels et les établissements hôteliers, où les taux d'occupation élevés et les besoins de refroidissement créent un cycle d'approvisionnement distinct.

Analyse géographique
Marché des outils de rénovation énergétique en Arabie Saoudite
L'Arabie Saoudite détenait une part de 30,2 % des revenus régionaux en 2026 et devrait croître à un CAGR de 10,2 % jusqu'en 2032. Le pays dispose d'un important parc de bâtiments institutionnels et commerciaux construits sous des tarifs énergétiques plus bas et une application des codes moins stricte. Cela crée un retard en matière de rénovation à mesure que les réglementations de construction et les programmes d'efficacité énergétique deviennent plus exigeants. Des recherches publiées en 2026 ont révélé que des codes énergétiques saoudiens adaptés localement peuvent améliorer les performances des bâtiments dans toutes les zones climatiques du Royaume. L'objectif national en matière d'énergie renouvelable accroît également la nécessité de modéliser l'interaction entre les mesures de rénovation et un système électrique en mutation.
Marché des outils de rénovation énergétique aux Émirats Arabes Unis
Les Émirats Arabes Unis demeurent un banc d'essai régional pour les contrats de performance et la gestion numérique des bâtiments. En mars 2025, Etihad ESCO a annoncé l'achèvement du premier contrat de performance en matière d'économies d'énergie de Dubaï avec des résultats prouvés, un projet débuté en 2015 et achevé en 2024. En juillet 2026, Dubai Holding Community Management et Etihad ESCO ont signé un accord visant à promouvoir l'optimisation énergétique, les solutions solaires, le comptage intelligent et les projets pilotes de durabilité au sein des communautés gérées. Les Émirats Arabes Unis offrent ainsi une voie permettant au marché des outils de rénovation énergétique au Moyen-Orient et en Afrique de passer des contrats portant sur un seul bâtiment à des arrangements de services à l'échelle communautaire.
Marché des outils de rénovation énergétique en Afrique et dans l'ensemble de la région MEA
L'Égypte et le Maroc constituent des marchés importants en dehors du GCC, tandis que l'Afrique du Sud et le reste de la région MEA ajoutent un pipeline de projets plus large. Le projet du Fonds pour l'environnement mondial (FEM) lancé en Égypte en novembre 2025 soutient les investissements dans l'efficacité énergétique et les énergies renouvelables pour les bâtiments à faibles émissions. Johnson Controls Arabia a obtenu une part de 90 millions USD d'un projet de débit de réfrigérant variable (VRF) dans la nouvelle capitale administrative de l'Égypte en mars 2025, couvrant plus de 11 000 unités réparties dans 138 bâtiments. La politique du Maroc soutient l'efficacité énergétique, tandis que le Programme d'efficacité énergétique dans les bâtiments et infrastructures publics d'Afrique du Sud permet aux municipalités de préparer et de mettre en œuvre des contrats de performance énergétique. Ces marchés présentent des conditions de financement et d'application différentes, ce qui rend la capacité de livraison locale importante.
Paysage concurrentiel
Concentration du Marché
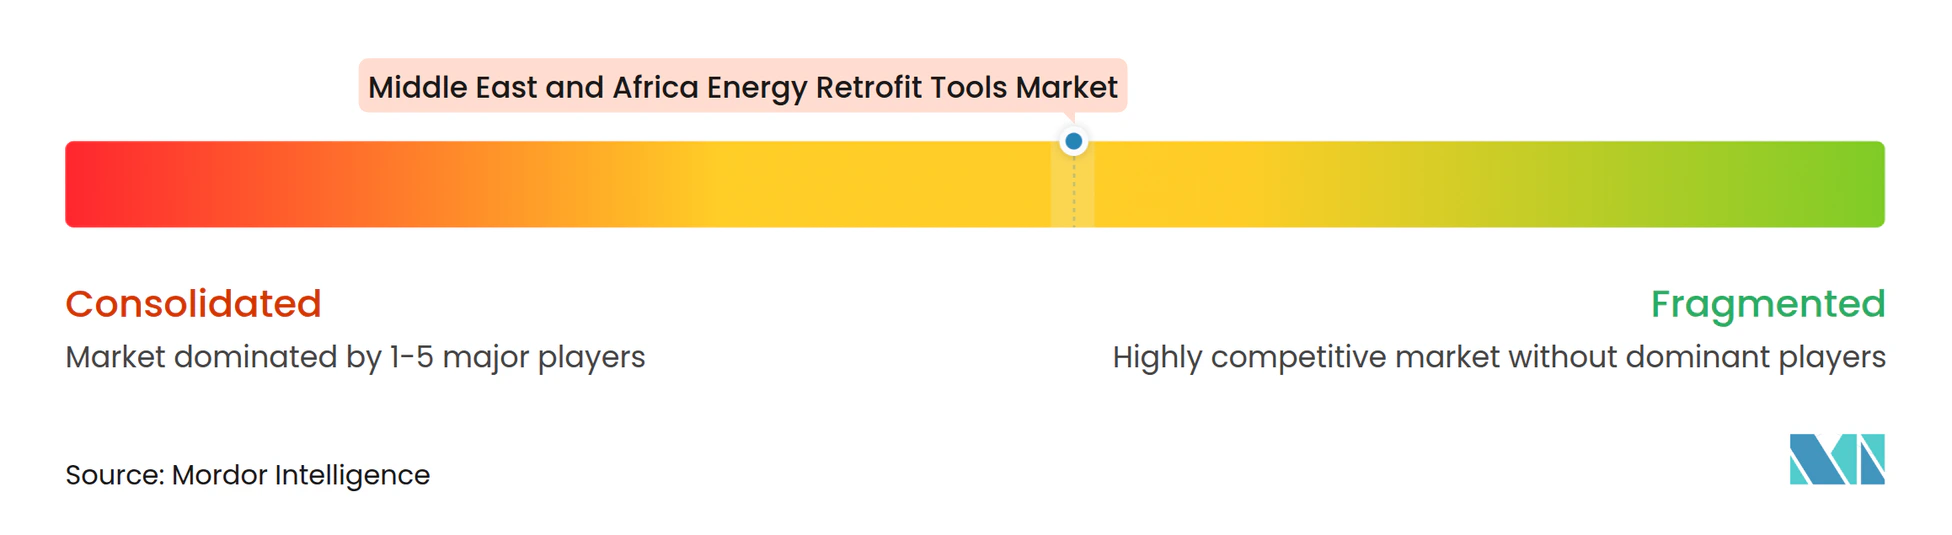
Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique est modérément concentré. Schneider Electric, Siemens, Honeywell et Johnson Controls sont en concurrence grâce à des portefeuilles couvrant les équipements CVC, les contrôles de bâtiments, l'analyse et la prestation de services. Les Sociétés de services énergétiques (SSE) régionales, notamment Etihad ESCO, TAQA Energy Services et Abu Dhabi Energy Services, sont en concurrence grâce à leur connaissance des réglementations locales et des marchés publics du secteur public. En septembre 2025, Johnson Controls et Tabreed ont signé un accord-cadre couvrant la technologie avancée des refroidisseurs, la remise en service, les garanties de performance et la surveillance à distance dans le portefeuille de refroidissement urbain de Tabreed. Cette approche relie l'équipement, la surveillance numérique et le service à long terme en une seule offre.
Il existe un espace pour les entreprises qui résolvent des problèmes spécifiques de conformité et d'intégration. Les fournisseurs de logiciels qui connectent les flux de travail Al Sa'fat, du Système mondial d'évaluation de la durabilité (GSAS), d'Autodesk et d'Integrated Environmental Solutions Virtual Environment (IES-VE) peuvent aider les équipes de projet qui ont besoin de résultats de simulation définis pour les certifications et les approbations. Les bâtiments plus petits peuvent favoriser les capteurs sans fil et les tableaux de bord en nuage qui évitent le remplacement complet du système de gestion technique du bâtiment. En février 2026, Etihad ESCO a lancé un processus de sélection d'une SSE ou d'un consortium pour rénover l'Université américaine de Dubaï, incluant des mesures d'économie d'énergie, une garantie d'économies, la maintenance et la mesure et vérification. Cette structure de projet favorise les fournisseurs qui combinent la livraison technique avec la responsabilité contractuelle.
Les entreprises poursuivent également des offres intégrées couvrant les équipements, les contrôles et les mesures sur l'enveloppe du bâtiment. En juin 2025, Dubai Airports et Etihad ESCO ont convenu de la phase finale d'une rénovation de l'éclairage à l'échelle de l'aéroport qui portera la mise à niveau totale à plus de 330 000 unités dans les aéroports DXB et Dubai World Central. Les acheteurs procèdent souvent à l'acquisition de plusieurs mesures d'efficacité ensemble plutôt que sous forme d'achats d'outils isolés. Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique récompense les fournisseurs capables de regrouper les technologies, de gérer les risques et de travailler sur des systèmes de bâtiments variés. Les informations disponibles ne divulguent pas les parts combinées des principales entreprises.
Leaders du secteur des outils de rénovation énergétique au Moyen-Orient et en Afrique
-
Schneider Electric SE
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Siemens AG
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des outils de rénovation énergétique au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- ENGIE SA
- ABB Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Etihad Energy Services (Etihad ESCO)
- Abu Dhabi Energy Services (ADES)
- Al-Futtaim Engineering & Technologies
- Emrill Services LLC
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Développements industriels récents dans Marché des outils de rénovation énergétique au Moyen-Orient et en Afrique
- Juillet 2026 : Dubai Holding Community Management et Al Etihad Energy Services ont signé un protocole d'accord pour faire avancer l'efficacité énergétique dans les communautés gérées par Dubai Holding Community Management, couvrant les projets d'optimisation énergétique, les solutions solaires, le déploiement de compteurs intelligents et de nouveaux programmes pilotes de durabilité alignés sur la stratégie de gestion de la demande de Dubaï.
- Décembre 2025 : PureHealth a lancé un projet de surveillance intelligente de l'énergie avec EPX, déployant des technologies d'intelligence artificielle et d'IoT dans 10 grands établissements des Émirats arabes unis pour collecter et analyser des milliards de points de données annuellement à partir de capteurs optimisant les refroidisseurs et les systèmes CVC en vue de l'objectif Net Zéro d'ici 2040 de PureHealth.
- Septembre 2025 : Johnson Controls et Tabreed ont signé un accord-cadre pour la technologie avancée des refroidisseurs et les services sur le cycle de vie, couvrant des refroidisseurs de grande capacité avec des variateurs de vitesse, la remise en service, les garanties de performance et la surveillance à distance dans le portefeuille de refroidissement urbain de Tabreed.
- Juin 2025 : Dubai Airports et Etihad ESCO ont signé un accord pour la phase finale d'une rénovation de l'éclairage à l'échelle de l'aéroport couvrant la Concourse A de DXB et Dubai World Central, portant la mise à niveau totale de l'éclairage à plus de 330 000 unités dans les deux aéroports, avec une installation prévue pour se terminer au second semestre 2027.
Périmètre du rapport sur le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique
Les outils de rénovation énergétique désignent les équipements physiques, les logiciels numériques et les technologies de diagnostic utilisés par les ingénieurs, les entrepreneurs, les auditeurs énergétiques et les gestionnaires d'installations pour évaluer, planifier, installer et optimiser les améliorations d'économies d'énergie dans les bâtiments existants. Le marché des outils de rénovation énergétique (également reconnu dans le secteur sous le nom de marché des systèmes de rénovation énergétique) désigne le marché commercial mondial dédié à la mise à niveau des bâtiments existants, des installations industrielles et des infrastructures avec des technologies modernes et économes en énergie.
Le marché des outils de rénovation énergétique est segmenté par type d'outil, qui comprend les logiciels de modélisation énergétique des bâtiments (BEM), les outils d'audit, les équipements de diagnostic de chauffage, ventilation et climatisation (CVC), les systèmes d'inspection de l'enveloppe, les plateformes d'analyse intelligente, les outils d'intégration des énergies renouvelables et d'autres dispositifs spécialisés. En termes d'application, le marché est divisé en mises à niveau CVC, systèmes d'éclairage, améliorations de l'enveloppe du bâtiment, améliorations du chauffage et du refroidissement, modifications du chauffage de l'eau, optimisations des systèmes électriques, intégration des renouvelables et autres applications diverses. Sur la base du type de bâtiment, le secteur est catégorisé en bâtiments résidentiels, commerciaux, industriels, institutionnels et autres classifications de bâtiments. Le rapport couvre également la taille du marché et les prévisions pour le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique dans 6 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques |
| Outils de diagnostic et de mise en service CVC |
| Outils d'inspection de l'enveloppe du bâtiment |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie |
| Outils d'énergies renouvelables |
| Autres outils |
| Rénovation CVC |
| Rénovation de l'éclairage |
| Rénovation de l'enveloppe du bâtiment |
| Systèmes de chauffage et de refroidissement |
| Chauffage de l'eau et eau chaude sanitaire |
| Systèmes et équipements électriques |
| Intégration des énergies renouvelables |
| Autres applications |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Bâtiments industriels |
| Bâtiments institutionnels |
| Autres types de bâtiments |
| Arabie saoudite |
| Émirats arabes unis |
| Égypte |
| Afrique du Sud |
| Maroc |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'outil | Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques | |
| Outils de diagnostic et de mise en service CVC | |
| Outils d'inspection de l'enveloppe du bâtiment | |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie | |
| Outils d'énergies renouvelables | |
| Autres outils | |
| Par application | Rénovation CVC |
| Rénovation de l'éclairage | |
| Rénovation de l'enveloppe du bâtiment | |
| Systèmes de chauffage et de refroidissement | |
| Chauffage de l'eau et eau chaude sanitaire | |
| Systèmes et équipements électriques | |
| Intégration des énergies renouvelables | |
| Autres applications | |
| Par type de bâtiment | Bâtiments résidentiels |
| Bâtiments commerciaux | |
| Bâtiments industriels | |
| Bâtiments institutionnels | |
| Autres types de bâtiments | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché des outils de rénovation énergétique au Moyen-Orient et en Afrique d'ici 2032 ?
Le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique devrait atteindre 1,76 milliard USD d'ici 2032, avec un CAGR de 9,39% à partir de 2027.
Quelle catégorie d'outils détient la plus grande part en 2026 ?
Les outils de diagnostic et de mise en service CVC ont mené avec 21,4% de part des revenus en 2026.
Quelle application de rénovation énergétique connaît la croissance la plus rapide ?
L'intégration des énergies renouvelables devrait croître à un CAGR de 12,8% jusqu'en 2032.
Pourquoi les outils de rénovation CVC sont-ils importants dans la région ?
Le refroidissement représente une grande part de la demande énergétique des bâtiments, de sorte que le diagnostic et la modélisation énergétique peuvent aider à cibler les mesures d'efficacité à haute valeur ajoutée.
Quel pays mène la demande régionale ?
L'Arabie saoudite a détenu 30,2% de la part des revenus en 2026 et devrait croître à un CAGR de 10,2% jusqu'en 2032.
Qu'est-ce qui limite l'adoption sur le marché des outils de rénovation énergétique au Moyen-Orient et en Afrique ?
Les coûts d'investissement initiaux, l'intégration des systèmes de contrôle existants, le manque de talents spécialisés et l'accès inégal au financement peuvent retarder les projets.