
Marktgröße und Marktanteil für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2027) | 1.12 Milliarden US-Dollar |
| Marktgröße (2032) | 1.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika von Mordor Intelligence
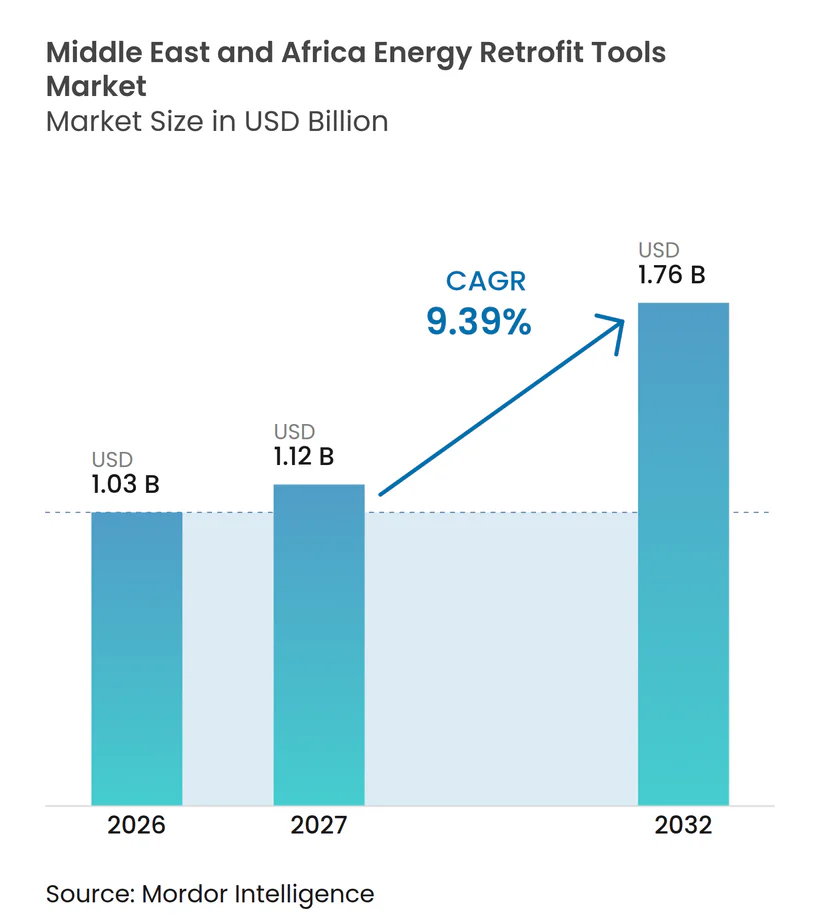
Die Marktgröße für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika wird für 2026 auf 1,03 Milliarden USD, für 2027 auf 1,12 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,76 Milliarden USD erreichen, bei einem CAGR von 9,39 % von 2027 bis 2032. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika wird durch den steigenden Strombedarf geprägt, insbesondere durch Kühlung und Entsalzung, wobei die Internationale Energieagentur erwartet, dass der Strombedarf im Nahen Osten und Nordafrika bis 2035 um 50 % steigen wird.[1] Hohe Kühllasten machen Energiediagnostik- und Simulationstools für Gebäudeeigentümer, die Spitzenlast und Betriebskosten steuern möchten, relevanter. Staatliche Retrofit-Programme und strengere Vorschriften zur Gebäudeleistung verlagern Energiemodellierung, Messung und Verifizierung ebenfalls von freiwilligen Dienstleistungen hin zu formalen Projektanforderungen. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika hat Wachstumspotenzial durch Leistungsverträge, intelligente Zähler und Projekte, die Effizienzmaßnahmen mit Solar- oder Fernkühlanlagen kombinieren. Der Markt wird durch Kapitalkosten, ältere Steuerungssysteme und begrenzte Fachkapazitäten eingeschränkt, insbesondere außerhalb des Golfkooperationsrats.
Wichtigste Erkenntnisse des Berichts
- Nach Tool-Typ hielten HLK-Diagnose- und Inbetriebnahme-Tools im Jahr 2026 einen Marktanteil von 21,4 % am Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika, während intelligente Gebäudeanalytik und Energiemanagementsysteme bis 2032 mit einem CAGR von 12,1 % wachsen sollen.
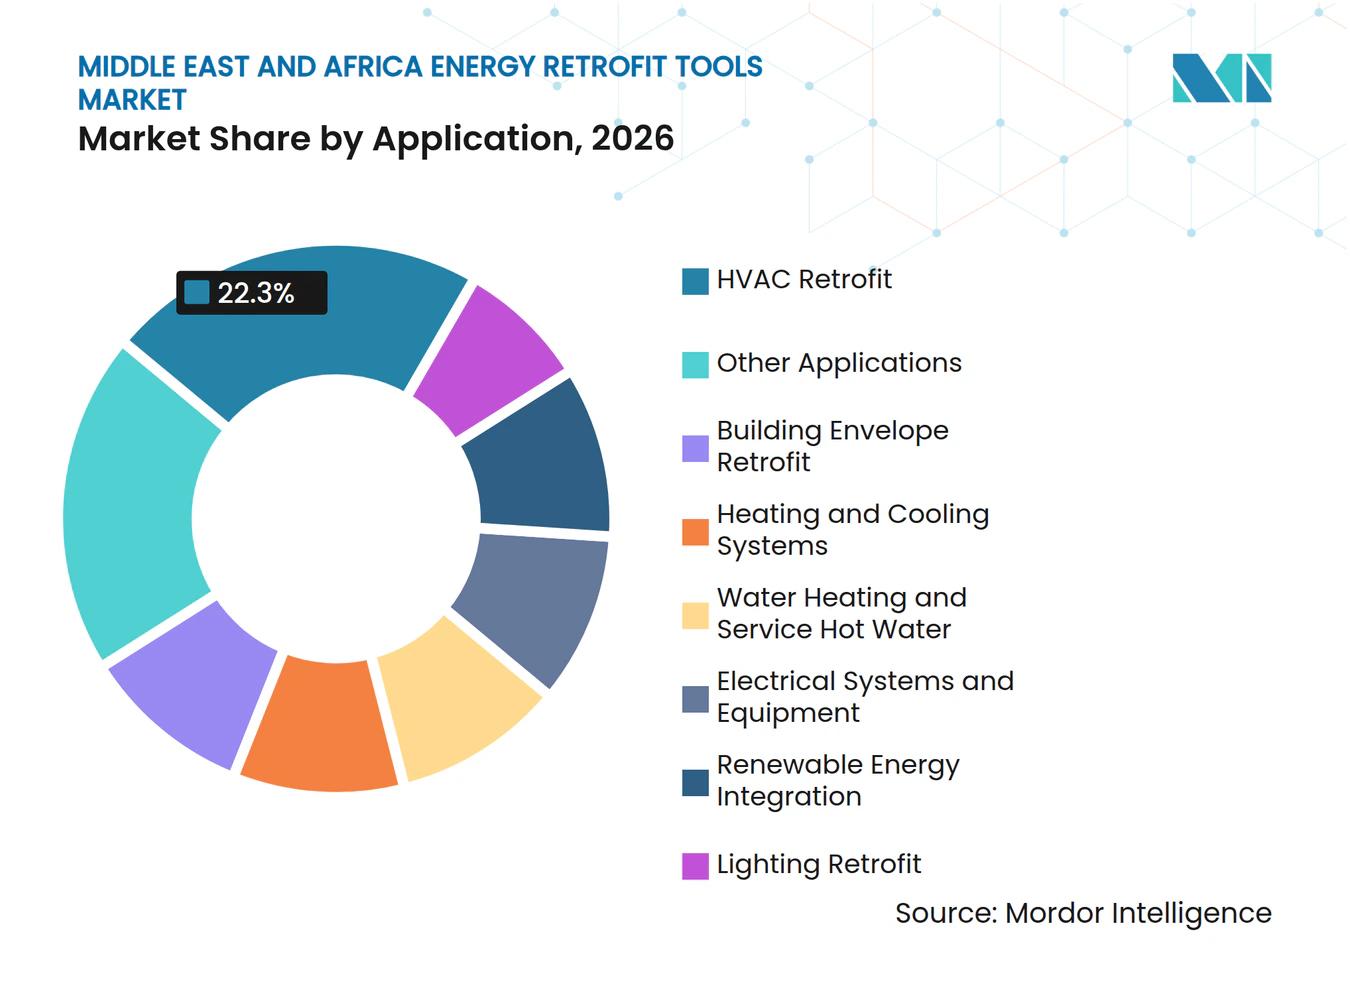
- Nach Anwendung entfiel auf HLK-Retrofit im Jahr 2026 ein Anteil von 22,3 % an der Marktgröße für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 12,8 % wachsen wird.
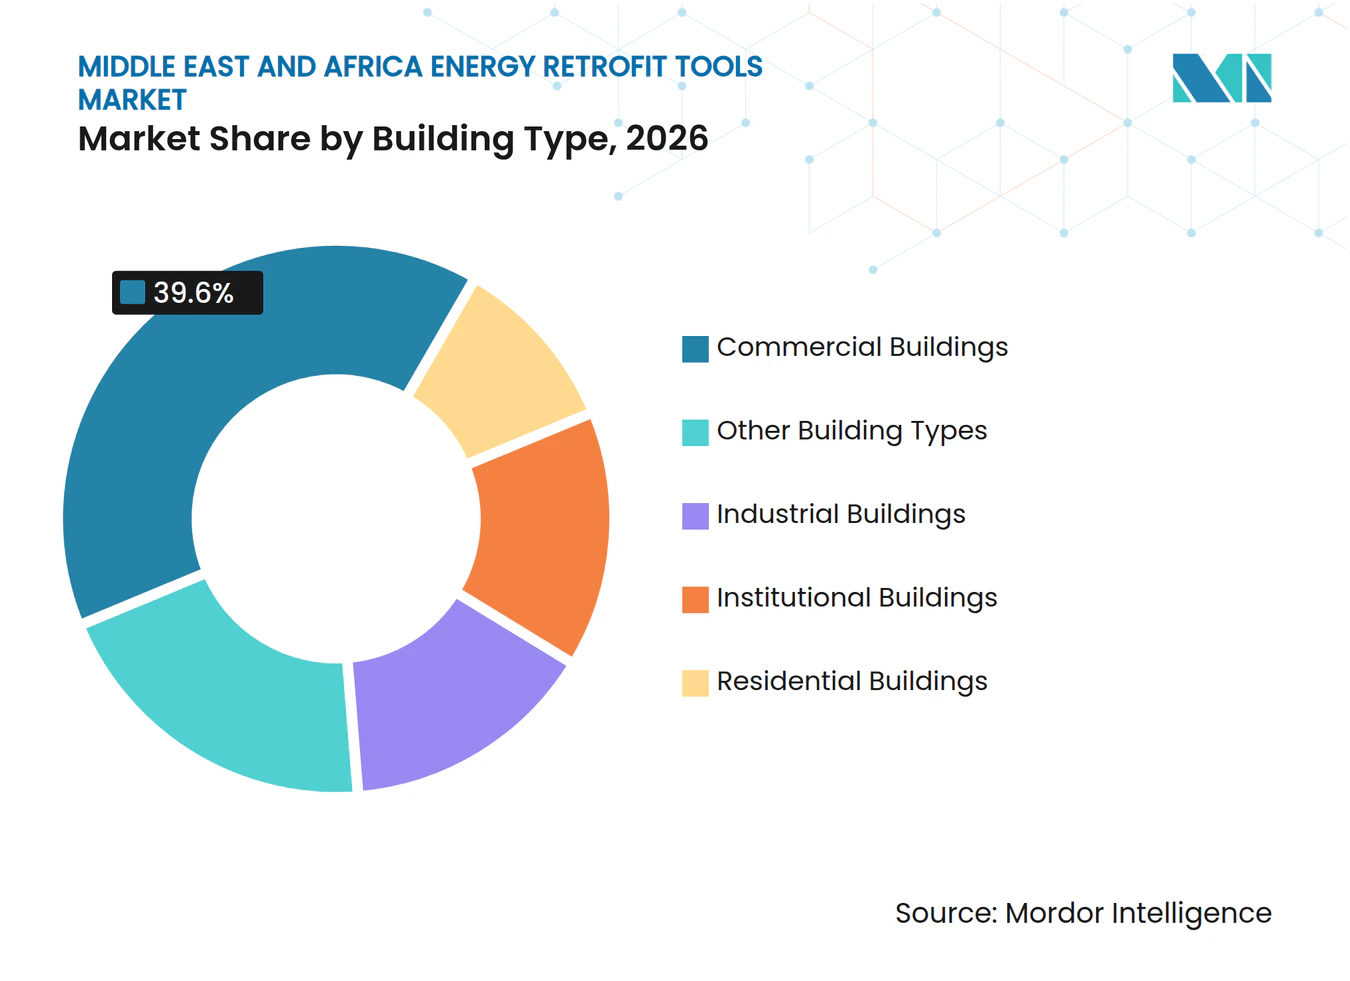
- Nach Gebäudetyp hielten Gewerbegebäude im Jahr 2026 einen Umsatzanteil von 39,6 %, während Wohngebäude bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
- Nach Geografie entfällt auf Saudi-Arabien mit 30,2 % der größte Umsatzanteil, und es wird erwartet, dass das Land im Prognosezeitraum mit 10,2 % das stärkste Wachstum verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte Programme zur Gebäudedekarbonisierung und Nachrüstung | +2.5% | GCC-Kernregion mit Ausstrahlungseffekten auf Ägypten, Südafrika und Marokko | Mittelfristig (2–4 Jahre) |
| Hohe Kühllasten und steigende Spitzenlastkosten | +2.0% | Saudi-Arabien, VAE, Katar, Kuwait mit Ausstrahlungseffekten auf Ägypten | Kurzfristig (≤ 2 Jahre) |
| Einführung intelligenter Zähler, IoT und Cloud-Analytik | +1.8% | VAE und Saudi-Arabien mit frühen Gewinnen in Katar und Ägypten | Mittelfristig (2–4 Jahre) |
| Grüne Gebäudecodes und Netto-Null-Verpflichtungen | +1.5% | GCC und Marokko | Langfristig (≥ 4 Jahre) |
| Modelle der Leistungsvertragsgestaltung zur Beseitigung anfänglicher Kapitalbarrieren | +1.2% | VAE und Saudi-Arabien mit aufkommender Aktivität in Südafrika | Mittelfristig (2–4 Jahre) |
| Digitale Optimierung von Fernkühlung, Entsalzung und Rechenzentrumslasten | +1.0% | VAE, Saudi-Arabien, Katar mit Ausstrahlungseffekten auf Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Programme zur Gebäudedekarbonisierung und Nachrüstung
Staatlich geförderte Programme lenken Gebäudeeigentümer auf formale Retrofit-Planung und -Beschaffung. Ägyptens Projekt des Globalen Umweltfonds, das im November 2025 genehmigt wurde, unterstützt Investitionen in Energieeffizienz und dezentrale erneuerbare Energien in emissionsarmen Gebäuden.[2] Diese Programme erfordern glaubwürdige Energiebaselines, Messpläne und Einsparungsvalidierungen. Dies stärkt die Nachfrage nach Gebäudeenergiemodellierungs- und Prüfsoftware. Öffentliche Programme können die Projektdokumentation zu einem Teil des Finanzierungs- und Compliance-Prozesses machen. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika profitiert, wenn diese Anforderungen für große Gebäudeportfolios gelten.
Hohe Kühllasten und steigende Spitzenlastkosten
Kühlung ist das zentrale Energienutzungsproblem für viele Gebäude in der Region. Peer-reviewed Forschung ergab, dass die Raumkühlung 85 % bis 90 % des Energieverbrauchs in untersuchten saudi-arabischen und VAE-Wohngebäuden unter heißen und ariden Bedingungen ausmachte. Eine weitere Studie ergab, dass kombinierte Verglasungs-, Dämm- und HLK-Nachrüstungen den Kühlenergieverbrauch in einer saudi-arabischen Villa im Vergleich zum Ausgangszustand um bis zu 68 % senken könnten.[3] Diese Lücke gibt Eigentümern einen finanziellen Anreiz, die Leistung von Anlagen und Gebäudehüllen zu bewerten, bevor größere Kapitalinvestitionen genehmigt werden. HLK-Diagnosetools können ineffiziente Anlagen identifizieren, während Simulationsplattformen Nachrüstkombinationen testen und Einsparungen schätzen können. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika wird durch Tools unterstützt, die Kühlverbesserungen mit Betriebseinsparungen verknüpfen.
Einführung intelligenter Zähler, IoT und Cloud-Analytik
Digitale Energietools entwickeln sich von einzelnen Pilotprojekten hin zur Nutzung in ganzen Immobilienportfolios. Im Dezember 2025 startete PureHealth ein intelligentes Energieprojekt in 10 großen Gesundheitseinrichtungen in den VAE und nutzte dabei KI- und IoT-Technologien, um jährlich Milliarden von Sensordatenpunkten zu erfassen und zu analysieren. Das System soll Kältemaschinen und HLK-Anlagen im Rahmen von PureHealths Netto-Null-2040-Programm optimieren. Solche Implementierungen zeigen, wie kontinuierliche Überwachung periodische Energieaudits ergänzen kann. Sie ermöglichen es Gebäudeeigentümern auch, älteren Anlagen Analysen hinzuzufügen, ohne jede Steuerungskomponente auf einmal ersetzen zu müssen. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika kann davon profitieren, da dieser Ansatz den Pool an Gebäuden erweitert, die Energiedaten für operative Entscheidungen nutzen.
Grüne Gebäudecodes und Netto-Null-Verpflichtungen
Bauvorschriften stärken zunehmend die Notwendigkeit einer dokumentierten Energieleistung. Dubais Al-Sa'fat-Grünes-Gebäude-System hat Nachhaltigkeitsanforderungen in den Genehmigungsprozess für Neubauten integriert, und die Aktualisierung von 2023 behielt diese regulatorische Ausrichtung bei. Saudi-Arabien schreitet mit SBC 601, SBC 602, SGBC 1001 und dem Mostadam-Bewertungssystem voran. Peer-reviewed Arbeiten zeigen, dass lokalisierte Gebäudeenergiecodes in den Klimazonen Saudi-Arabiens bessere Ergebnisse erzielen können als generische internationale Standards. Marokkos national festgelegter Beitrag (NDC) 3.0 zielt auf eine Reduzierung der Treibhausgasemissionen um 53 % bis 2035 ab und unterstützt Maßnahmen zur Gebäudeeffizienz. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika profitiert, wenn Energiemodellierungsergebnisse für Genehmigungen, Bewertungen und Projektfinanzierungen erforderlich werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Retrofit-, Sensorisierungs- und Integrationskosten | -1.5% | Panregional, am stärksten in Nicht-GCC-Märkten | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätsbeschränkungen bei veralteten Gebäudemanagementsystemen und OT-Protokollen | -1.2% | GCC und Ägypten mit aufkommender Relevanz in Südafrika | Mittelfristig (2–4 Jahre) |
| Mangel an einheimischen Fachkräften für Energieanalytik und Messung und Verifizierung | -0.8% | Nicht-GCC-MEA mit Ausstrahlungseffekten auf kleinere GCC-Städte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Durchsetzung und begrenzte Finanzierung außerhalb der GCC-Märkte | -0.9% | Ostafrika, subsaharisches Afrika und Nordafrika außerhalb Marokkos | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Retrofit-, Sensorisierungs- und Integrationskosten
Die anfänglichen Projektkosten bleiben ein wesentliches Adoptionshindernis. Energie-als-Dienstleistung und Leistungsvertragsstrukturen können die unmittelbare Kapitalbelastung reduzieren, indem Zahlungen an erzielte Einsparungen geknüpft werden. Der UNEP-Kopenhagen-Zentrum-Bericht identifiziert den Zugang zu Finanzmitteln als das am häufigsten genannte Hindernis für das globale Wachstum von Energiedienstleistungsunternehmen (ESCO). Ostafrika und die Levante verfügen über dünnere Projektfinanzierungspipelines und weniger Mischfinanzierungsoptionen als die GCC-Kernmärkte. Eigentümer können daher Audits, Anlagenaufrüstungen, Sensoren und Integrationsarbeiten aufschieben. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika hat eine kleinere zugängliche Kundenbasis, wo diese Kosten nicht finanziert werden können.
Interoperabilitätsbeschränkungen bei veralteten Gebäudemanagementsystemen (BMS) und Operational-Technology-Protokollen (OT)
Viele Gewerbeimmobilien wurden gebaut, bevor cloud-verbundenes Energiemanagement üblich wurde. Ihre Gebäudemanagementsysteme verwenden BACnet, Modbus, KNX und herstellerspezifische Protokolle, die zusätzliche Integrationsarbeiten erfordern können, bevor Daten auf einer gemeinsamen Plattform analysiert werden können. Diese Komplexität erhöht die Sensorisierungskosten und kann Audit- und Implementierungszeitpläne verlängern. Das Problem ist in älteren GCC-Bürotürmen ausgeprägt, wo Operational-Technology-Ausrüstung und IT-Systeme separaten Wartungszyklen folgen. Drahtlose Subzähler-Overlays bieten eine praktische Alternative, wo eine vollständige BMS-Integration nicht wirtschaftlich ist. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika bevorzugt Anbieter, die eine zuverlässige Überwachung über gemischte Systeme mit weniger anfänglichen Modifikationen liefern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tool-Typ:
Diagnose führt, Analytik beschleunigtHLK-Diagnose- und Inbetriebnahme-Tools hielten im Jahr 2026 den größten Umsatzanteil von 21,4 %. Ihre Position spiegelt die Notwendigkeit wider, Ineffizienzen in Kältemaschinen, Luftbehandlungsgeräten und Systemen mit variablem Kältemitteldurchfluss zu finden, bevor Eigentümer größere Nachrüstungen genehmigen. Eine Leistungsbewertung eines Verwaltungsgebäudes aus dem Jahr 2024 ergab garantierte Einsparungsverpflichtungen von 28 % bis 31 % durch HLK-Diagnose und Inbetriebnahme, wobei die realisierten Einsparungen die Prognosen im Beobachtungszeitraum übertrafen.[4] Diese Tools helfen Eigentümern, eine Baseline zu erstellen, Fehler zu identifizieren und die Leistung nach Verbesserungen zu verifizieren.
Intelligente Gebäudeanalytik und Energiemanagementsysteme sollen bis 2032 mit einem CAGR von 12,1 % wachsen und sind damit die am schnellsten wachsende Tool-Kategorie. Ihre Nutzung verlagert die Käuferbeziehung von einem einmaligen Audit hin zu kontinuierlicher Datenerfassung und Optimierung. Software für Gebäudeenergiemodellierung gewinnt an Bedeutung, wo Projektteams die Leistung durch dynamische Simulation statt durch präskriptive Berechnungen nachweisen müssen. Die globalen Investitionen von Energiedienstleistungsunternehmen (ESCO) stiegen 2024 um 10 % auf 42 Milliarden USD, was die Rolle von investitionsgradigen Modellierungs- und Audit-Ergebnissen in Leistungsverträgen unterstützt. Energie-Audit- und Bewertungstools bleiben der Einstiegspunkt für viele Projekte, während Tools für erneuerbare Energien und Gebäudehülleninspektion spezialisierte Retrofit-Entscheidungen unterstützen. Andere Tools adressieren Belüftungs-, Wassersystem-Diagnose- und Subzählerbedarfe in Sektoren wie Gastgewerbe und Gesundheitswesen.
Nach Anwendung:
HLK-Retrofit dominiert die Ausgaben, Integration erneuerbarer Energien führt das Wachstum anHLK-Retrofit entfiel im Jahr 2026 auf 22,3 % der Marktgröße für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika. Diese Position folgt dem hohen Kühlbedarf der Region und dem Vorhandensein alternder Kältemaschinen, Luftbehandlungsgeräte und Systeme mit variablem Kältemitteldurchfluss (VRF) in Gewerbeimmobilien. ENGIE Solutions gibt an, dass HLK-Systeme in den VAE bis zu 70 % des Energieverbrauchs eines Gebäudes ausmachen können. Die Tool-Nachfrage ist am stärksten, wo Eigentümer bestimmen müssen, welche mechanischen Nachrüstungen die glaubwürdigsten Einsparungen bieten. Diagnose-, Modellierungs- und Überwachungsplattformen unterstützen den gesamten HLK-Retrofit-Prozess von der Anlagenbewertung bis zur Verifizierung nach dem Projekt.
Die Integration erneuerbarer Energien soll bis 2032 mit einem CAGR von 12,8 % wachsen. Anforderungen für Dachsolaranlagen, hybride Solar- und Fernkühlprojekte sowie sich ändernde Netzbedingungen erhöhen den Wert von Tools, die Lastprofile und erneuerbare Energieerzeugung gemeinsam testen. Saudi-Arabiens Ziel ist es, dass erneuerbare Energiequellen bis 2030 50 % des Strommixes liefern. Beleuchtungs-Retrofit bleibt relevant, wo die LED-Durchdringung geringer ist, während Gebäudehüllen-Retrofit durch Belege gestützt wird, dass kombinierte Hüllenmaßnahmen den Kühlenergieverbrauch senken können. Warmwasserbereitung, elektrische Systeme und andere Anwendungen fügen Einsparungen hinzu, die den Business Case für ein umfassenderes Retrofit-Paket stärken können.


Nach Gebäudetyp:
Gewerbegebäude verankern die Nachfrage, Wohngebäude beschleunigenGewerbegebäude entfielen im Jahr 2026 auf 39,6 % des Marktanteils für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika. Große Gewerbeimmobilien verfügen häufig über komplexe HLK-Systeme, mehrere Mieter und formale Facility-Management-Prozesse, was sie für Energiemodellierung, Analytik und Inbetriebnahme geeignet macht. Ihr Umfang kann die Kosten für detaillierte Audits und Messpläne rechtfertigen. Gewerbeimmobilien bleiben daher die wichtigste kurzfristige Kundengruppe für integrierte Angebote.
Wohngebäude sollen bis 2032 mit einem CAGR von 10,5 % wachsen. Höhere Stromkosten und Subzähler erhöhen die Aufmerksamkeit für die Energieleistung in Wohnhäusern und verwalteten Wohngemeinschaften. Forschungen zu saudi-arabischen Wohngebäuden ergaben, dass kombinierte Hüllen- und HLK-Nachrüstungen die Energieverbrauchsintensität um 31 % bis 43 % gegenüber dem aktuellen Bestand mit kommerziell verfügbaren Technologien senken könnten. Wohnportfolioprojekte können auch gemeinsame Überwachung und standardisierte Gerätespezifikationen über viele Einheiten hinweg nutzen. Industrie- und institutionelle Gebäude behalten die Nachfrage durch öffentliche Programme, Betriebskostenprioritäten und Nachhaltigkeitsziele. Andere Gebäudetypen umfassen Hotels und Gastgewerbeimmobilien, wo hohe Belegung und Kühlbedarf einen eigenen Beschaffungszyklus schaffen.

Geografische Analyse
Markt für Energieeffizienz-Nachrüstungswerkzeuge in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen regionalen Umsatzanteil von 30,2 % und wird voraussichtlich bis 2032 mit einer CAGR von 10,2 % wachsen. Das Land verfügt über einen großen Bestand an institutionellen und gewerblichen Gebäuden, die unter niedrigeren Energietarifen und weniger strengen Bauvorschriften errichtet wurden. Dies schafft einen Nachrüstungsstau, da die Bauvorschriften und Energieeffizienzprogramme anspruchsvoller werden. Eine im Jahr 2026 veröffentlichte Studie ergab, dass lokal angepasste saudi-arabische Energiecodes die Gebäudeergebnisse in allen Klimazonen des Königreichs verbessern können. Das nationale Ziel für erneuerbare Energien erhöht zudem den Bedarf, zu modellieren, wie Nachrüstungsmaßnahmen mit einem sich verändernden Stromsystem interagieren.
Markt für Energieeffizienz-Nachrüstungswerkzeuge in den Vereinigten Arabischen Emiraten
Die VAE bleiben ein regionaler Testmarkt für Leistungsverträge und digitales Gebäudemanagement. Im März 2025 gab Etihad ESCO den Abschluss des ersten Energiespar-Leistungsvertrags in Dubai mit nachgewiesenen Ergebnissen bekannt – ein Projekt, das 2015 begann und 2024 abgeschlossen wurde. Im Juli 2026 unterzeichneten Dubai Holding Community Management und Etihad ESCO eine Vereinbarung zur Förderung der Energieoptimierung, Solarlösungen, intelligenten Zählung und Nachhaltigkeitspilotprojekte in verwalteten Gemeinschaften. Die VAE bieten damit einen Weg für den Markt für Energieeffizienz-Nachrüstungswerkzeuge im Nahen Osten und Afrika, von Einzelgebäudeverträgen zu gemeinschaftsweiten Servicevereinbarungen überzugehen.
Markt für Energieeffizienz-Nachrüstungswerkzeuge in Afrika und dem weiteren MEA-Raum
Ägypten und Marokko sind wichtige Märkte außerhalb des GCC, während Südafrika und der übrige MEA-Raum eine breitere Projektpipeline hinzufügen. Ägyptens Projekt des Globalen Umweltfazilität (GEF) vom November 2025 unterstützt Investitionen in Energieeffizienz und erneuerbare Energien für emissionsarme Gebäude. Johnson Controls Arabia sicherte sich im März 2025 einen Anteil von 90 Millionen USD an einem Projekt mit variablem Kältemittelfluss (VRF) in Ägyptens neuer Verwaltungshauptstadt, das mehr als 11.000 Einheiten in 138 Gebäuden umfasst. Marokkos politische Ausrichtung unterstützt die Energieeffizienz, während Südafrikas Programm zur Energieeffizienz in öffentlichen Gebäuden und Infrastrukturen den Kommunen ermöglicht, Energieleistungsverträge vorzubereiten und umzusetzen. Diese Märkte weisen unterschiedliche Finanzierungs- und Durchsetzungsbedingungen auf, was die lokale Lieferfähigkeit wichtig macht.
Wettbewerbslandschaft
Marktkonzentration
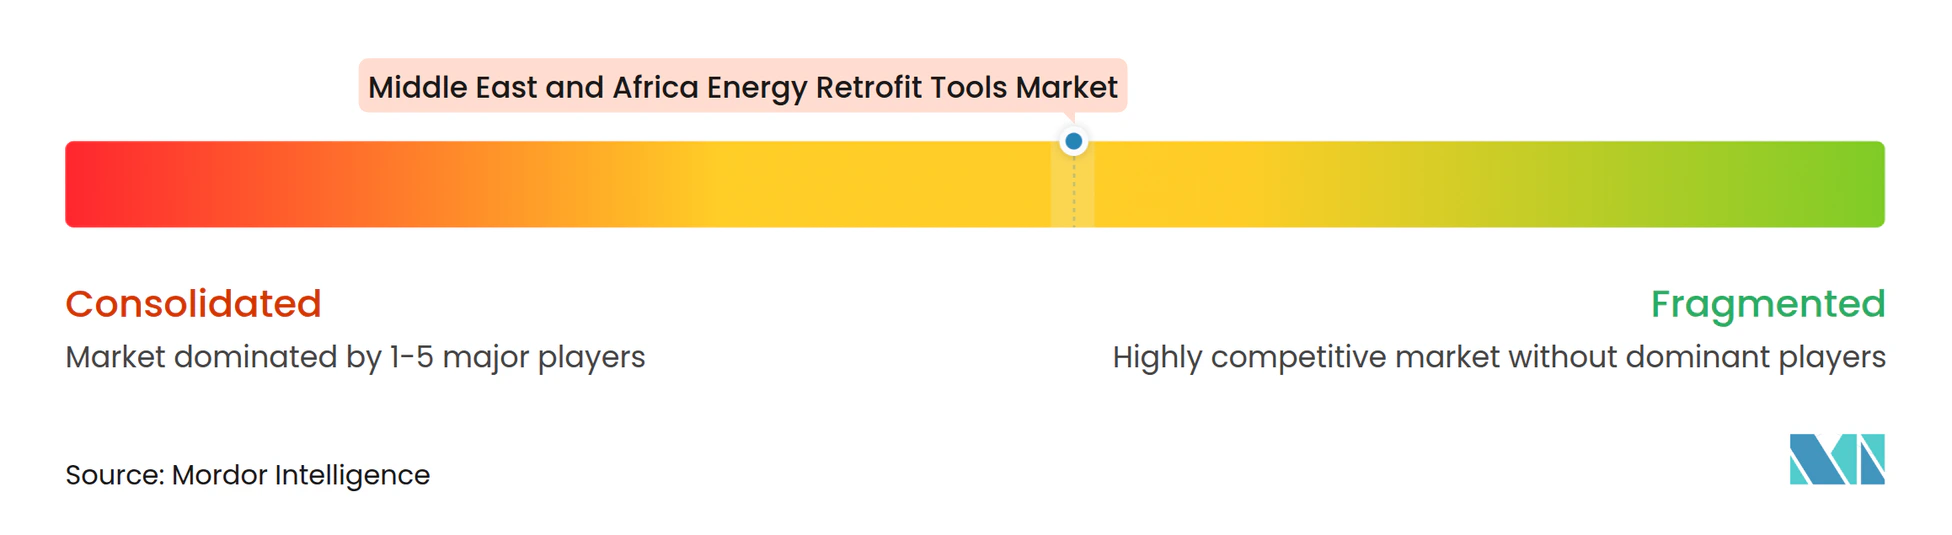
Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika ist mäßig konzentriert. Schneider Electric, Siemens, Honeywell und Johnson Controls konkurrieren durch Portfolios, die HLK-Anlagen, Gebäudesteuerungen, Analytik und Servicelieferung abdecken. Regionale Energiedienstleistungsunternehmen (ESCO), darunter Etihad ESCO, TAQA Energy Services und Abu Dhabi Energy Services, konkurrieren durch Kenntnisse lokaler Vorschriften und öffentlicher Beschaffung. Im September 2025 unterzeichneten Johnson Controls und Tabreed eine Rahmenvereinbarung über fortschrittliche Kältemaschinentechnologie, Retro-Inbetriebnahme, Leistungsgarantien und Fernüberwachung für Tabreeds Fernkühlportfolio. Dieser Ansatz verknüpft Ausrüstung, digitale Überwachung und langfristigen Service in einem Angebot.
Es gibt Raum für Unternehmen, die spezifische Compliance- und Integrationsprobleme lösen. Softwareanbieter, die Al-Sa'fat-, Globales Nachhaltigkeitsbewertungssystem (GSAS)-, Autodesk- und Integrated Environmental Solutions Virtual Environment (IES-VE)-Workflows verbinden, können Projektteams unterstützen, die definierte Simulationsergebnisse für Bewertungen und Genehmigungen benötigen. Kleinere Gebäude können drahtlose Sensoren und Cloud-Dashboards bevorzugen, die einen vollständigen Austausch des Gebäudemanagementsystems vermeiden. Im Februar 2026 begann Etihad ESCO ein Auswahlverfahren für ein ESCO oder Konsortium zur Nachrüstung der American University in Dubai, einschließlich Energieeinsparmaßnahmen, Einsparungsgarantie, Wartung sowie Messung und Verifizierung. Diese Projektstruktur bevorzugt Anbieter, die technische Lieferung mit vertraglicher Verantwortung kombinieren.
Unternehmen verfolgen auch integrierte Angebote über Anlagen, Steuerungen und Gebäudehüllenmaßnahmen hinweg. Im Juni 2025 einigten sich Dubai Airports und Etihad ESCO auf die letzte Phase einer flughafenweiten Beleuchtungsnachrüstung, die das gesamte Upgrade auf mehr als 330.000 Einheiten in DXB und Dubai World Central bringen wird. Käufer beschaffen oft mehrere Effizienzmaßnahmen gemeinsam statt als isolierte Tool-Käufe. Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika belohnt Anbieter, die Technologien bündeln, Risiken managen und über verschiedene Gebäudesysteme hinweg arbeiten können. Die verfügbaren Informationen geben keine kombinierten Anteile der führenden Unternehmen preis.
Marktführer für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika
-
Schneider Electric SE
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Siemens AG
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energieeffizienz-Nachrüstungswerkzeuge im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- ENGIE SA
- ABB Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Etihad Energy Services (Etihad ESCO)
- Abu Dhabi Energy Services (ADES)
- Al-Futtaim Engineering & Technologies
- Emrill Services LLC
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Energieeffizienz-Nachrüstungswerkzeuge im Nahen Osten und Afrika
- Juli 2026: Dubai Holding Community Management und Al Etihad Energy Services unterzeichneten ein Memorandum of Understanding zur Förderung der Energieeffizienz in von Dubai Holding Community Management verwalteten Gemeinschaften, das Energieoptimierungsprojekte, Solarlösungen, die Einführung intelligenter Zähler und neue Nachhaltigkeitspilotprogramme im Einklang mit der Dubai-Strategie für das Demand-Side-Management umfasst.
- Dezember 2025: PureHealth startete mit EPX ein intelligentes Energieüberwachungsprojekt und setzte KI- und IoT-Technologien in 10 großen VAE-Einrichtungen ein, um jährlich Milliarden von Datenpunkten von Sensoren zu erfassen und zu analysieren, die Kältemaschinen und HLK-Systeme im Hinblick auf PureHealths Netto-Null-Ziel bis 2040 optimieren.
- September 2025: Johnson Controls und Tabreed unterzeichneten eine Rahmenvereinbarung für fortschrittliche Kältemaschinentechnologie und Lebenszyklusdienstleistungen, die großkapazitive Kältemaschinen mit drehzahlvariablen Antrieben, Retro-Inbetriebnahme, Leistungsgarantien und Fernüberwachung für Tabreeds Fernkühlportfolio umfasst.
- Juni 2025: Dubai Airports und Etihad ESCO einigten sich auf die letzte Phase einer flughafenweiten Beleuchtungsnachrüstung, die Concourse A in DXB und Dubai World Central umfasst und das gesamte Beleuchtungsupgrade auf mehr als 330.000 Einheiten in beiden Flughäfen bringt, wobei die Installation bis H2 2027 abgeschlossen sein soll.
Berichtsumfang für den Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika
Energieeffizienz-Retrofit-Tools beziehen sich auf physische Ausrüstung, digitale Software und Diagnosetechnologien, die von Ingenieuren, Auftragnehmern, Energieprüfern und Facility-Managern verwendet werden, um energiesparende Nachrüstungen in bestehenden Gebäuden zu bewerten, zu planen, zu installieren und zu optimieren. Der Markt für Energieeffizienz-Retrofit-Tools (in der Branche auch als Markt für Energieeffizienz-Retrofit-Systeme bekannt) bezieht sich auf den globalen kommerziellen Markt, der sich der Nachrüstung bestehender Gebäude, Industrieanlagen und Infrastrukturen mit modernen, energieeffizienten Technologien widmet.
Der Markt für Energieeffizienz-Retrofit-Tools ist nach Tool-Typ segmentiert, der Software für Gebäudeenergiemodellierung (BEM), Prüftools, Diagnoseausrüstung für Heizung, Lüftung und Klimatisierung (HLK), Gebäudehüllen-Inspektionssysteme, intelligente Analyseplattformen, Tools für die Integration erneuerbarer Energien und andere spezialisierte Geräte umfasst. In Bezug auf die Anwendung ist der Markt in HLK-Nachrüstungen, Beleuchtungssysteme, Verbesserungen der Gebäudehülle, Heizungs- und Kühlverbesserungen, Warmwassermodifikationen, Optimierungen elektrischer Systeme, Integration erneuerbarer Energien und sonstige Anwendungen unterteilt. Basierend auf dem Gebäudetyp ist der Sektor in Wohn-, Gewerbe-, Industrie-, institutionelle und sonstige Gebäudeklassifikationen kategorisiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika in 6 Ländern der Region. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Software für Gebäudeenergiemodellierung (BEM) |
| Energie-Audit- und Bewertungstools |
| HLK-Diagnose- und Inbetriebnahme-Tools |
| Gebäudehüllen-Inspektionstools |
| Intelligente Gebäudeanalytik und Energiemanagementsysteme |
| Tools für erneuerbare Energien |
| Sonstige Tools |
| HLK-Retrofit |
| Beleuchtungs-Retrofit |
| Gebäudehüllen-Retrofit |
| Heizungs- und Kühlsysteme |
| Warmwasserbereitung und Brauchwarmwasser |
| Elektrische Systeme und Anlagen |
| Integration erneuerbarer Energien |
| Sonstige Anwendungen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige Gebäudetypen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Ägypten |
| Südafrika |
| Marokko |
| Rest des Nahen Ostens und Afrikas |
| Nach Tool-Typ | Software für Gebäudeenergiemodellierung (BEM) |
| Energie-Audit- und Bewertungstools | |
| HLK-Diagnose- und Inbetriebnahme-Tools | |
| Gebäudehüllen-Inspektionstools | |
| Intelligente Gebäudeanalytik und Energiemanagementsysteme | |
| Tools für erneuerbare Energien | |
| Sonstige Tools | |
| Nach Anwendung | HLK-Retrofit |
| Beleuchtungs-Retrofit | |
| Gebäudehüllen-Retrofit | |
| Heizungs- und Kühlsysteme | |
| Warmwasserbereitung und Brauchwarmwasser | |
| Elektrische Systeme und Anlagen | |
| Integration erneuerbarer Energien | |
| Sonstige Anwendungen | |
| Nach Gebäudetyp | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstige Gebäudetypen | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika bis 2032 voraussichtlich erreichen?
Der Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika soll bis 2032 einen Wert von 1,76 Milliarden USD erreichen und ab 2027 mit einem CAGR von 9,39 % wachsen.
Welche Tool-Kategorie hat den größten Anteil im Jahr 2026?
HLK-Diagnose- und Inbetriebnahme-Tools führten im Jahr 2026 mit einem Umsatzanteil von 21,4 %.
Welche Energieeffizienz-Retrofit-Anwendung wächst am schnellsten?
Die Integration erneuerbarer Energien soll bis 2032 mit einem CAGR von 12,8 % wachsen.
Warum sind HLK-Retrofit-Tools in der Region wichtig?
Kühlung macht einen großen Anteil des Energiebedarfs von Gebäuden aus, sodass Diagnose- und Energiemodellierungstools helfen können, hochwertige Effizienzmaßnahmen zu identifizieren.
Welches Land führt die regionale Nachfrage an?
Saudi-Arabien hielt im Jahr 2026 einen Umsatzanteil von 30,2 % und soll bis 2032 mit einem CAGR von 10,2 % wachsen.
Was schränkt die Akzeptanz im Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika ein?
Anfängliche Kapitalkosten, Integration veralteter Steuerungssysteme, begrenztes Fachpersonal und ungleicher Zugang zu Finanzmitteln können Projekte verzögern.