
Tamanho e Participação do Mercado de Cercas no México
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
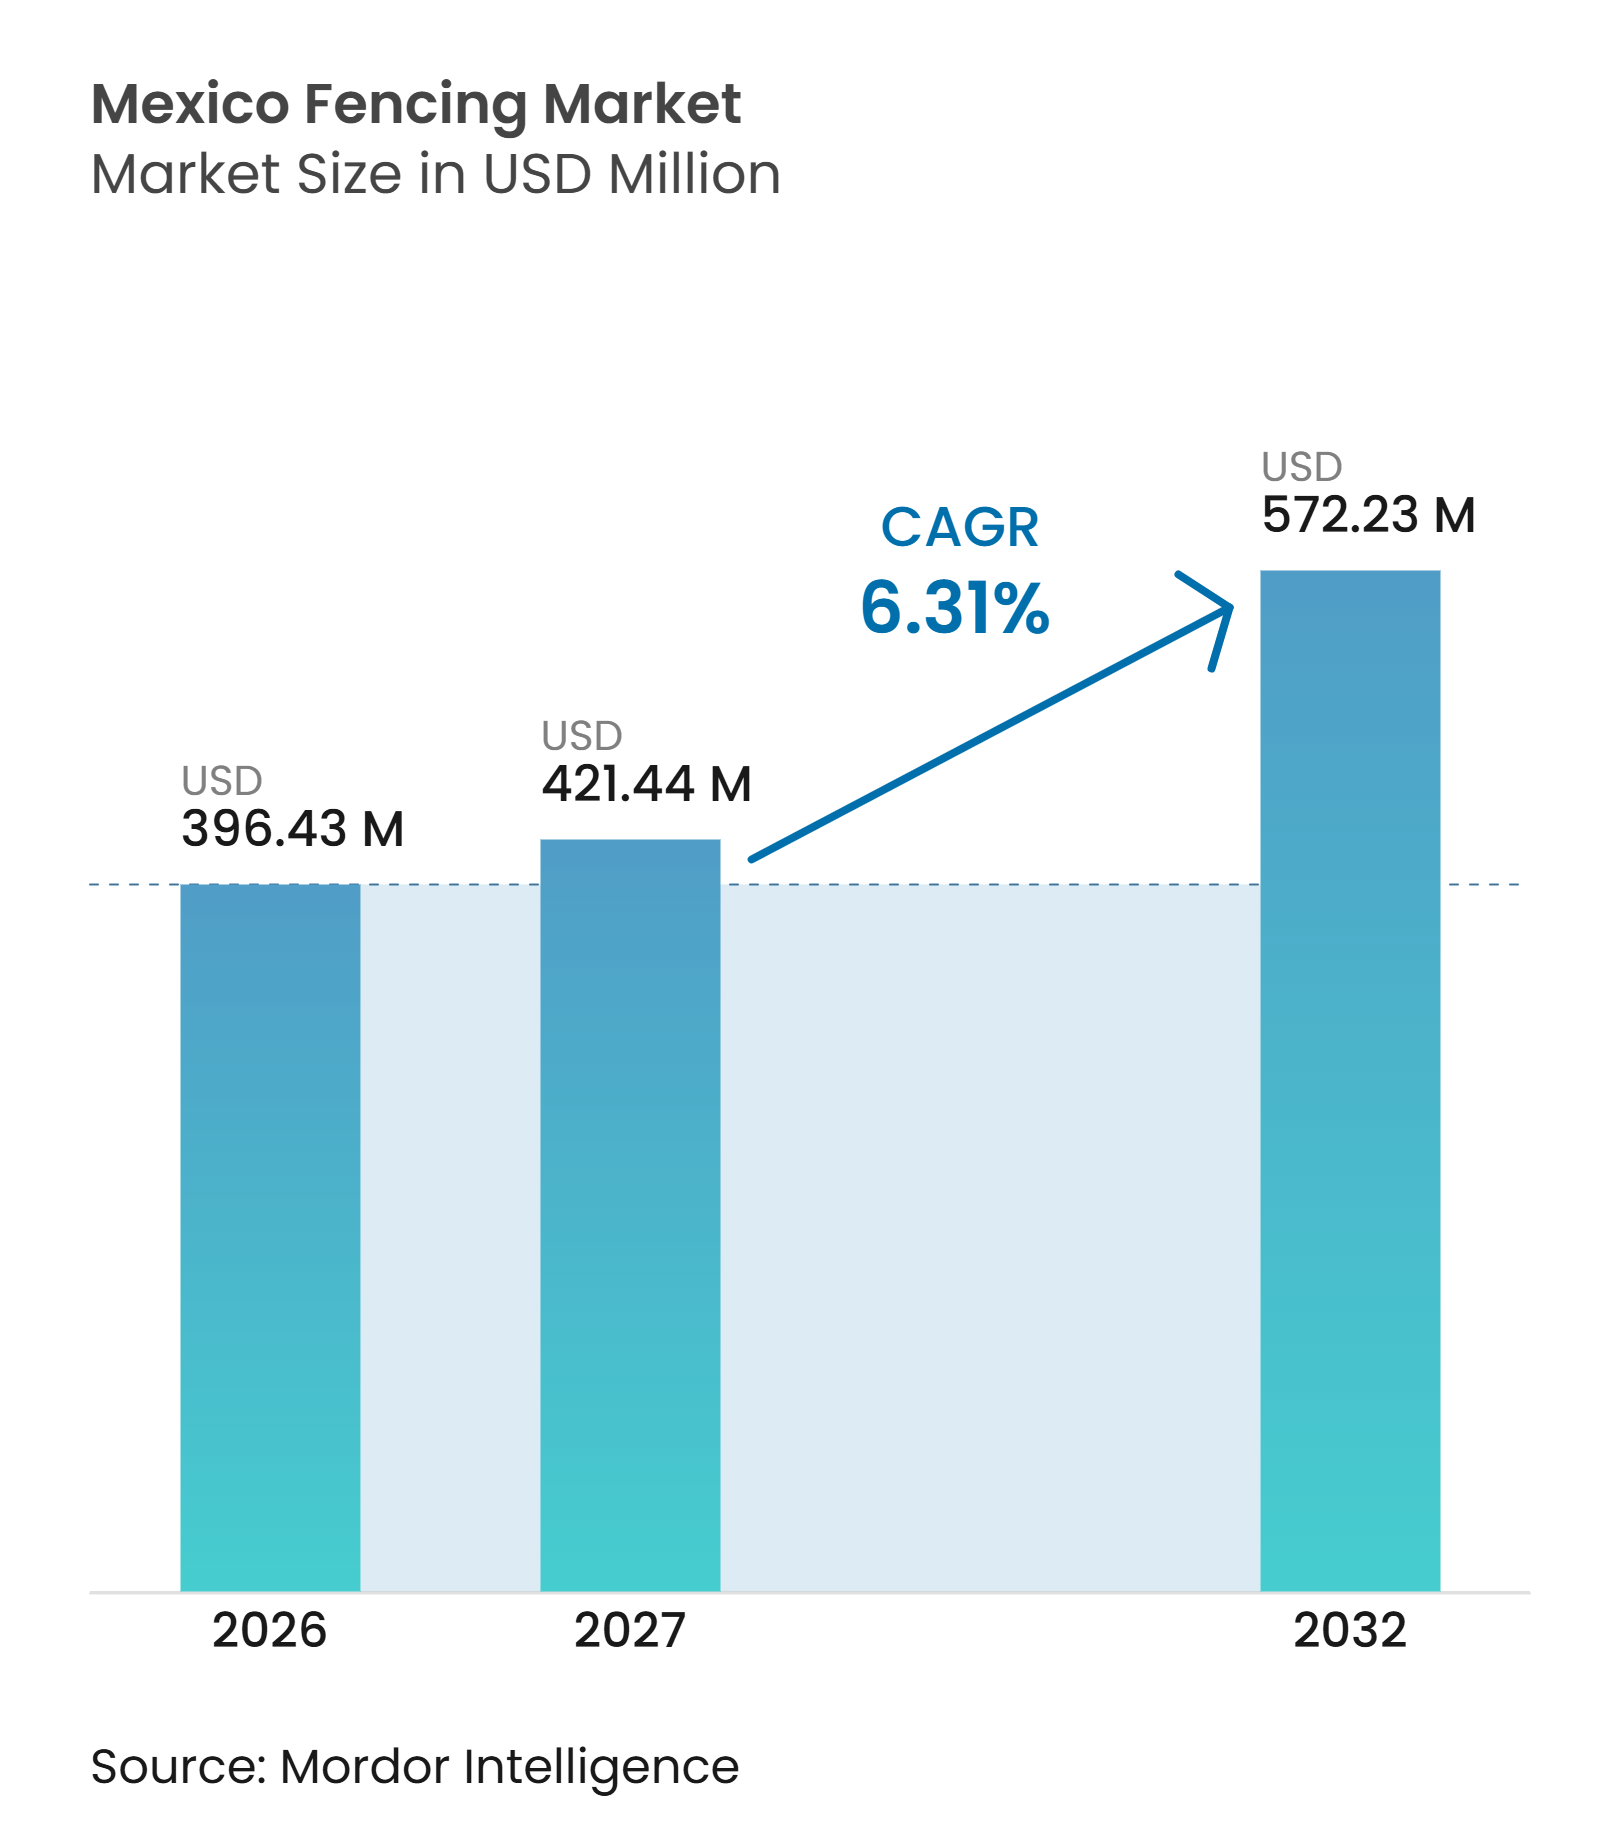
| Tamanho do mercado no ano base (2026) | 396.43 Milhões de dólares |
| Tamanho do Mercado (2027) | 421.44 Milhões de dólares |
| Tamanho do Mercado (2032) | 572.23 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cercas no México pela Mordor Intelligence
O tamanho do Mercado de Cercas no México foi avaliado em 396,43 milhões de USD em 2026 e estima-se que cresça de 421,44 milhões de USD em 2027 para atingir 572,23 milhões de USD até 2032, a um CAGR de 6,31% durante o período de previsão (2027-2032).
O mercado está ganhando suporte com a relocalização de fábricas, novos parques industriais, instalações logísticas relacionadas ao comércio, necessidades de cercamento de propriedades rurais e obras de infraestrutura pública. Os compradores industriais tratam cada vez mais as cercas como um requisito básico de segurança e conformidade, em vez de uma melhoria posterior do local. A pressão de custos continua sendo uma preocupação relevante em termos de materiais, pois os insumos de arame, aço e cloreto de polivinila ficaram mais caros ao longo de 2026. Os fornecedores de maior porte têm uma posição mais sólida porque conseguem gerenciar aquisição, fabricação e distribuição na mesma cadeia de valor. O mercado de cercas no México também se beneficia da demanda em locais industriais, logísticos, agrícolas, residenciais e de obras públicas, o que reduz a dependência de um único grupo de compradores.
Principais Conclusões do Relatório
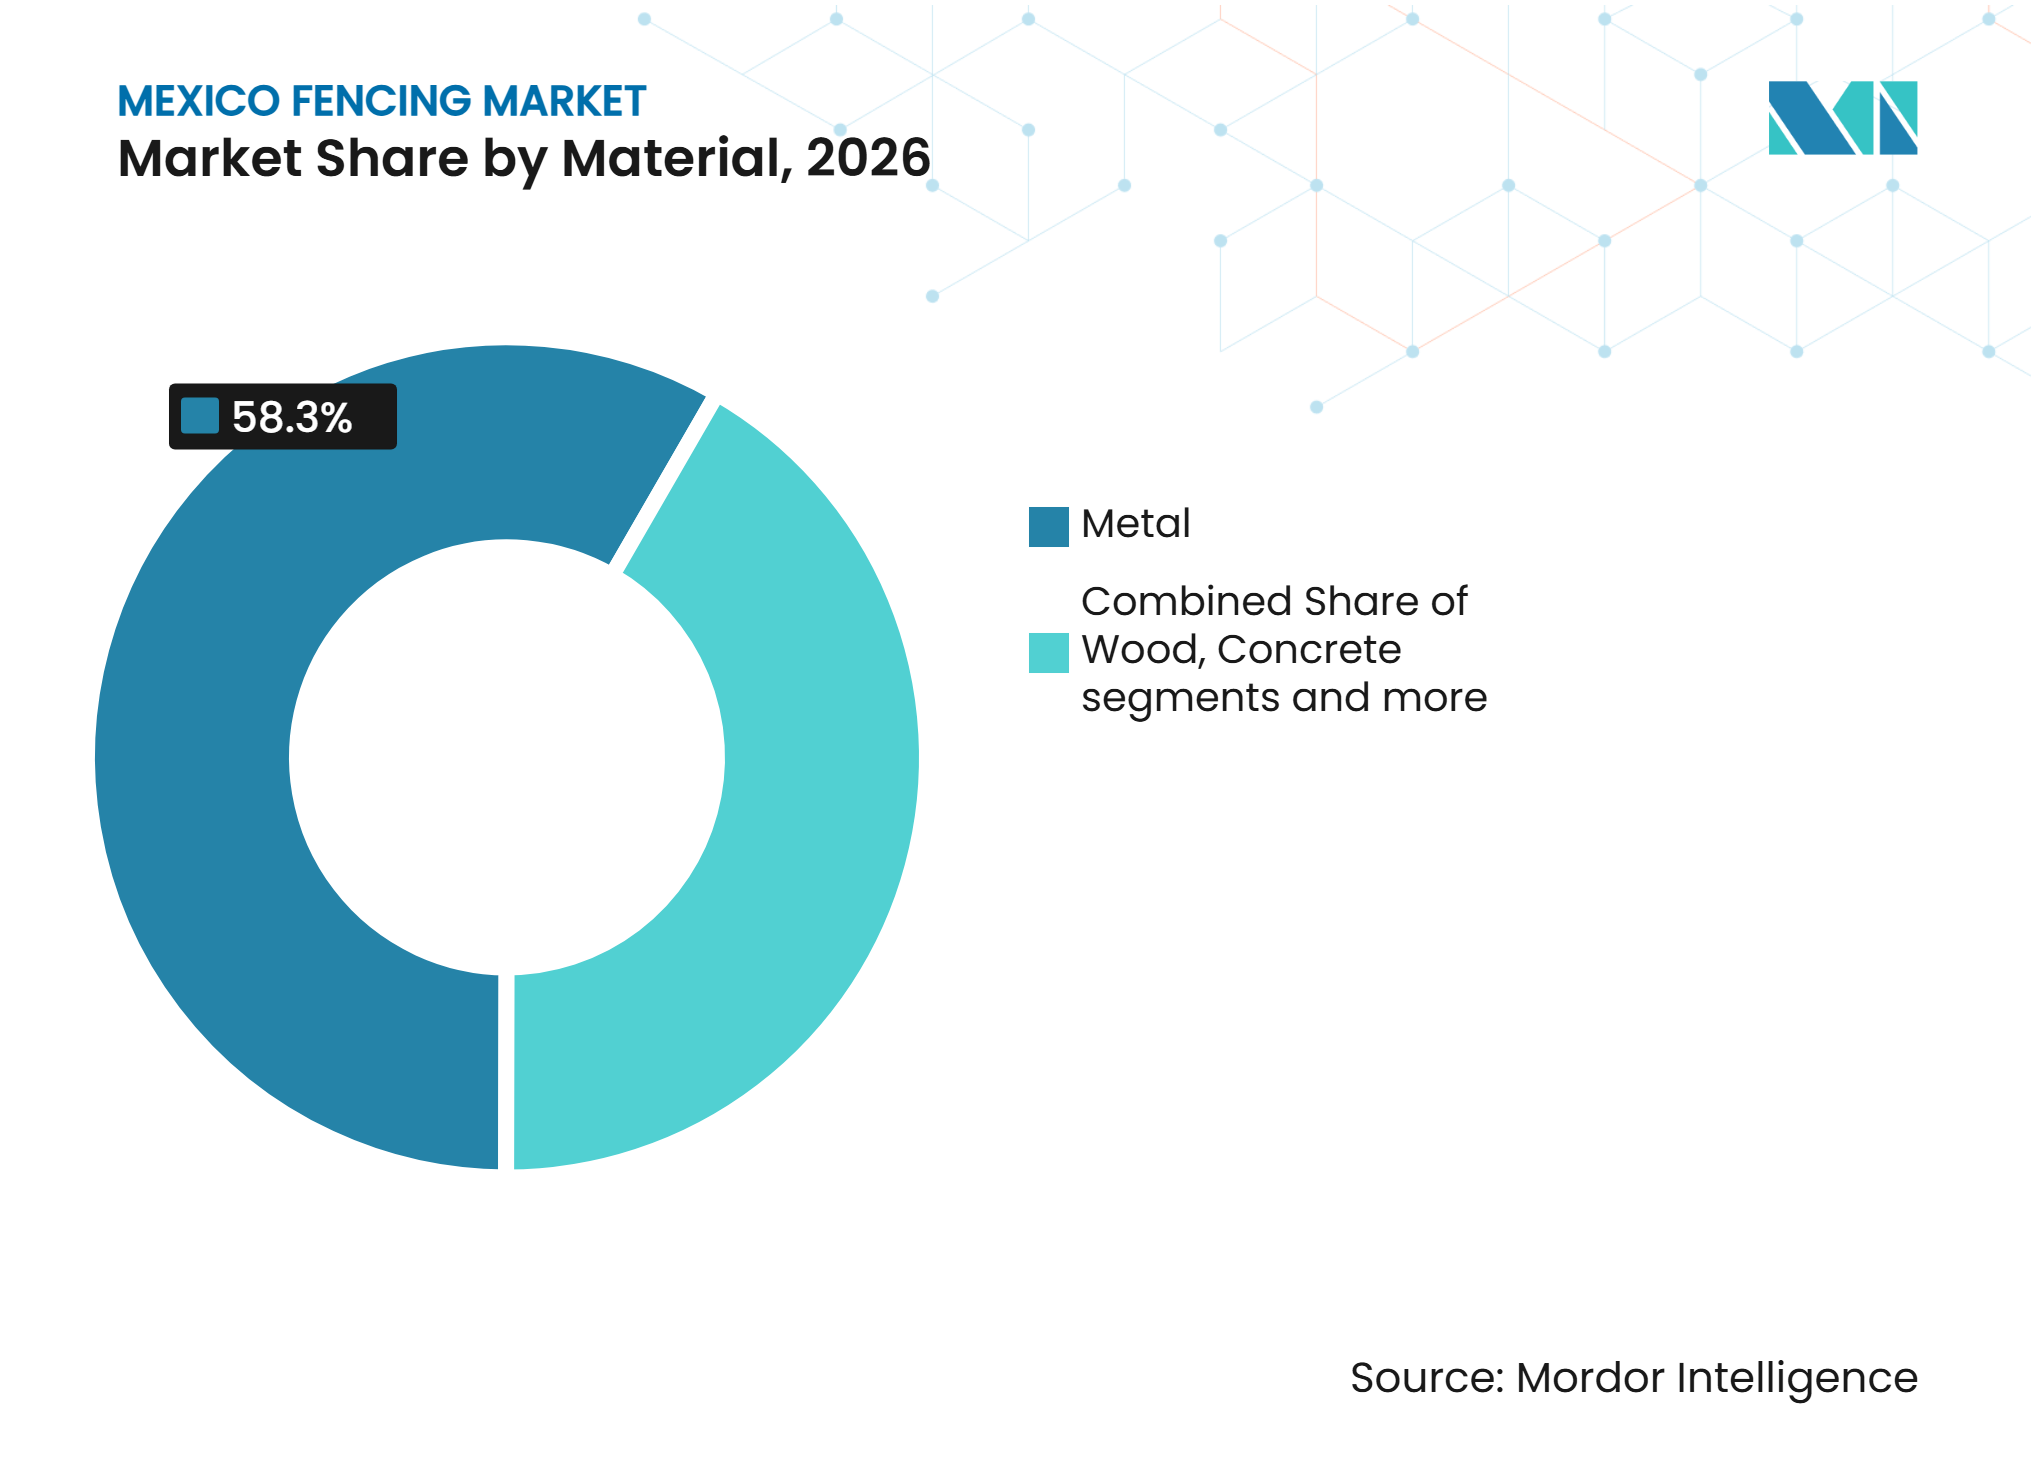
- Por material, as cercas de metal detinham 58,3% da participação do mercado de cercas no México em 2026, enquanto as cercas de plástico e composto têm previsão de crescer a um CAGR de 6,88% até 2032.
- Por usuário final, as aplicações residenciais detinham 40,4% do tamanho do mercado de cercas no México em 2026, enquanto a agricultura tem previsão de crescer a um CAGR de 6,92% até 2032.
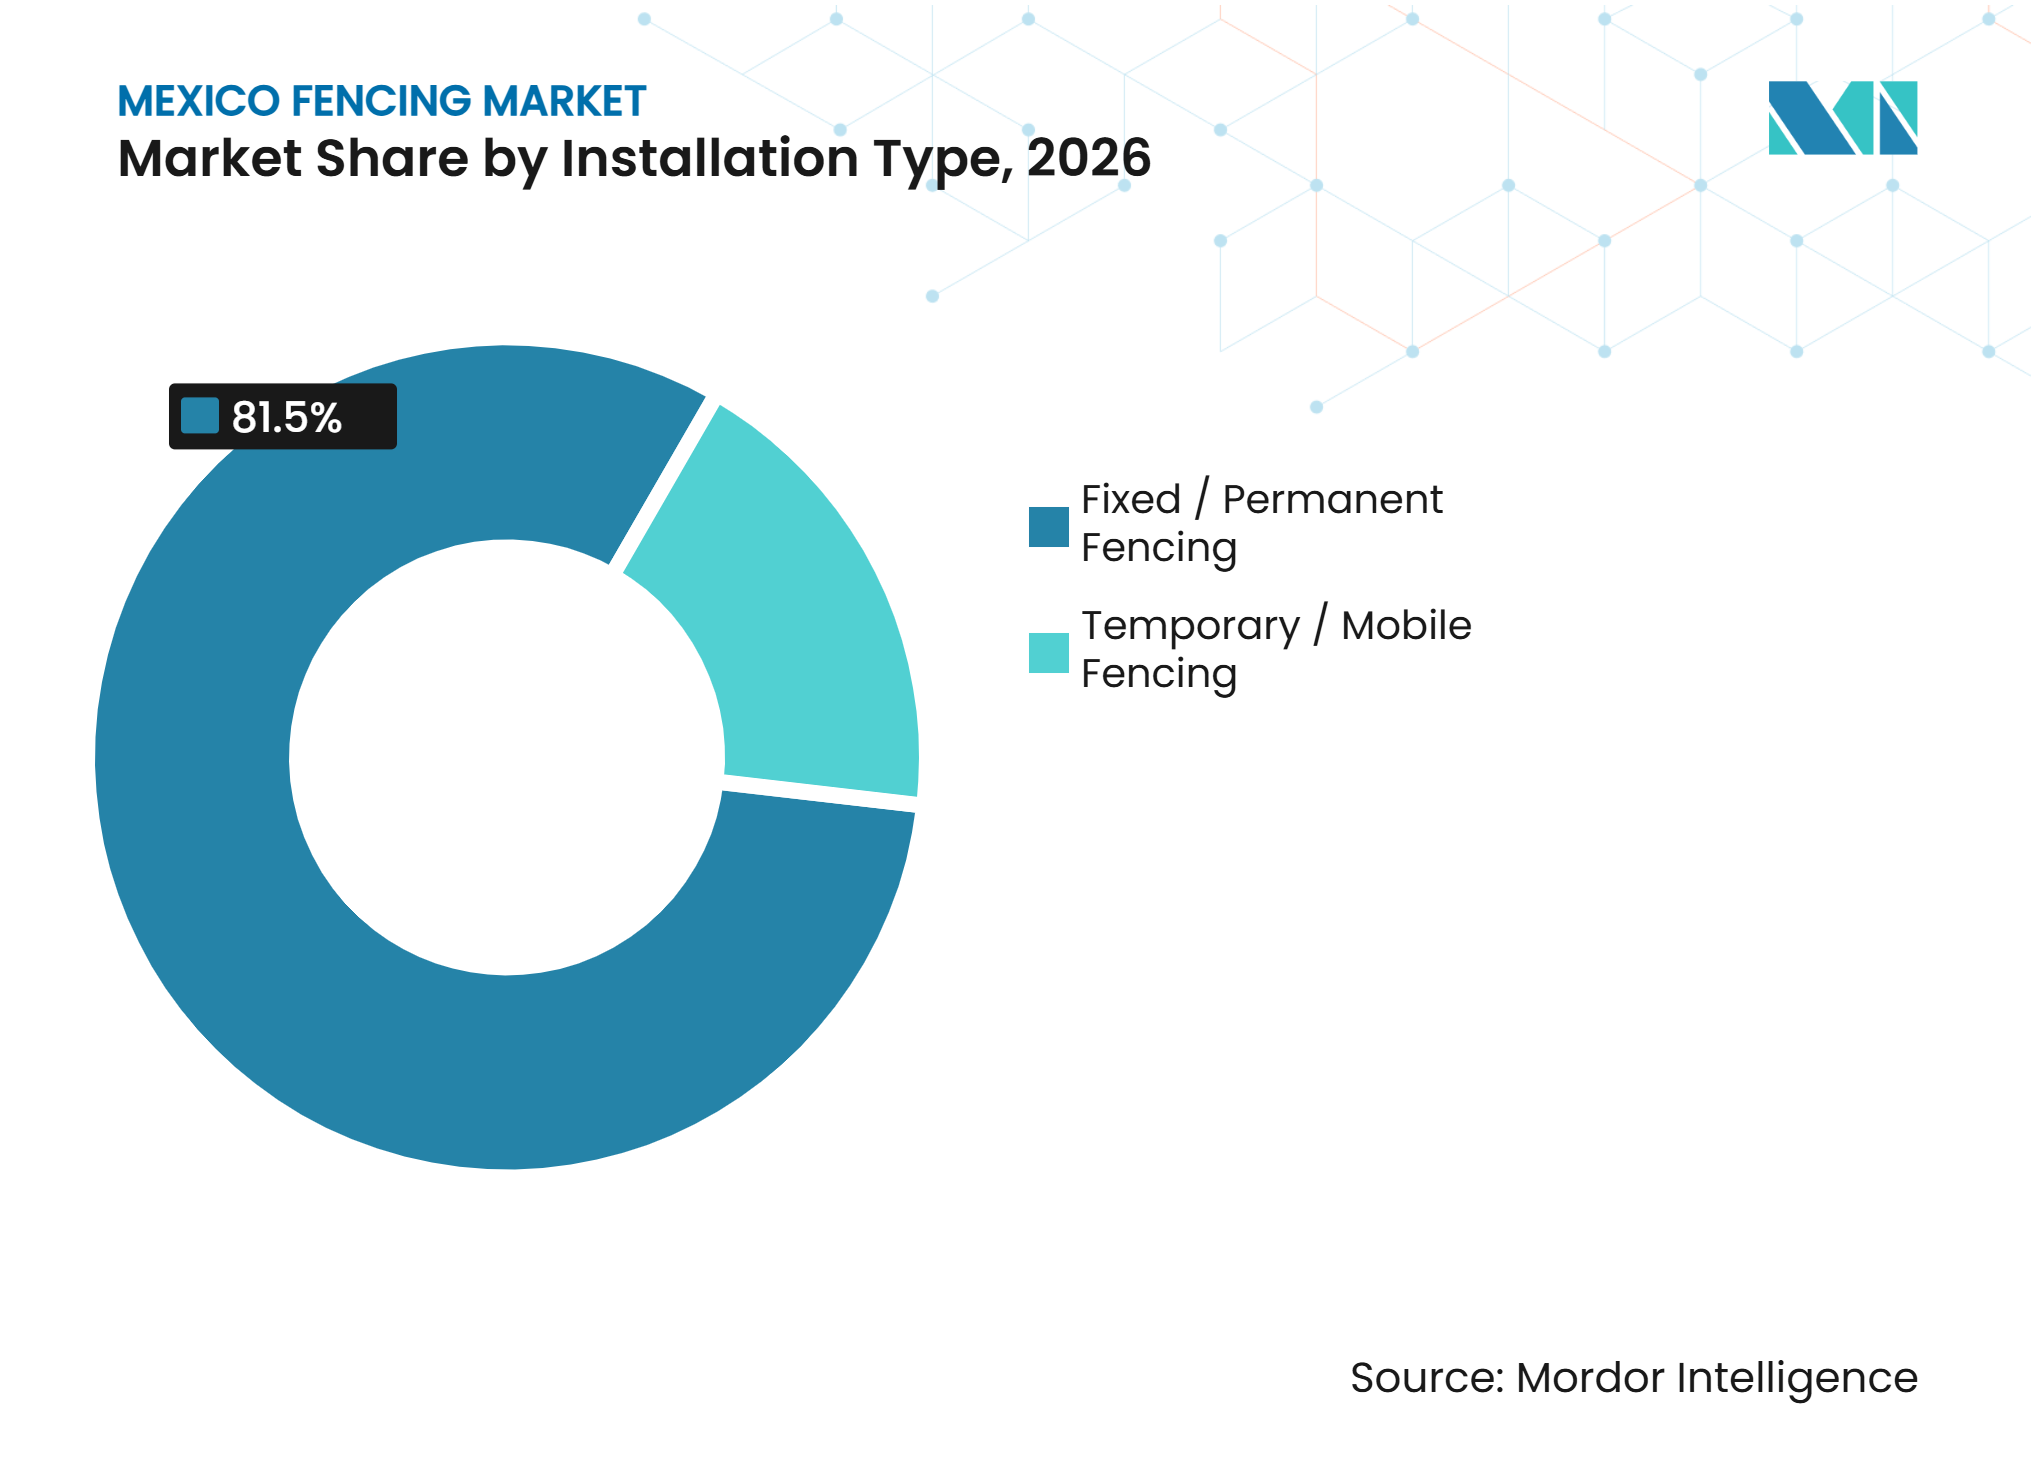
- Por tipo de instalação, os sistemas fixos ou permanentes responderam por 81,5% da participação do mercado de cercas no México em 2026, enquanto as cercas temporárias / móveis têm previsão de crescer a um CAGR de 6,55% até 2032.
- Por canal de instalação, os empreiteiros profissionais detinham 68,4% do tamanho do mercado de cercas no México em 2026, enquanto outros – fabricantes e kits faça-você-mesmo / modulares têm previsão de crescer a um CAGR de 6,62% até 2032.
- Por estado, o restante do México capturou 42,1% da participação do mercado de cercas no México em 2026, enquanto Jalisco tem previsão de expandir a um CAGR de 7,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de parques industriais liderada pelo nearshoring | +1.4% | Nuevo León, Jalisco, Bajío, Baja California e região metropolitana da Cidade do México | Médio prazo (2 a 4 anos) |
| Crescimento do comércio pelo Acordo Estados Unidos-México-Canadá | +1.1% | Tamaulipas, Nuevo León, Baja California e o corredor de Laredo | Médio prazo (2 a 4 anos) |
| Preocupações de segurança relacionadas a furtos e crime organizado | +1.0% | Em todo o país, especialmente Estado do México, Puebla, Jalisco e Guanajuato | Curto prazo (≤ 2 anos) |
| Atividade agrícola e pecuária | +0.8% | Veracruz, Jalisco, Chihuahua, Chiapas e Sonora | Longo prazo (≥ 4 anos) |
| Obras de infraestrutura governamental | +0.7% | Em todo o país, especialmente de Querétaro a Irapuato e de Saltillo a Nuevo Laredo | Médio prazo (2 a 4 anos) |
| Desenvolvimento residencial em condomínios fechados e loteamentos planejados | +0.6% | Regiões metropolitanas da Cidade do México, Guadalajara, Monterrey e Querétaro | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Desenvolvimento de Parques Industriais Liderado pelo Nearshoring Acelera a Demanda por Cercas de Perímetro
O nearshoring está transformando a segurança de perímetro de uma despesa rotineira de obra em um requisito central de projeto em todo o mercado de cercas no México. O México contava com 477 parques industriais em operação e 103 em construção, indicando que o pipeline de expansão abrange indústria leve, eletrônicos, autopeças e dispositivos médicos [1]. A Associação Mexicana de Parques Industriais Privados (AMPIP) projetou que o investimento total em parques industriais cresceria 36,6% em 2026, para 5,8 bilhões de USD, e 66,1% desse capital foi direcionado a novos desenvolvimentos de parques onde os sistemas de perímetro fazem parte da especificação inicial. A absorção líquida atingiu 3,3 milhões de m² em 2025, enquanto Jalisco e Nuevo León lideraram o fluxo de projetos, o que mantém a demanda mais forte por malha soldada, painéis antiescalada e sistemas integrados de perímetro, em vez de produtos básicos de arame. O processo de certificação Parque Industrial Seguro reforça essa mudança ao revisar conjuntamente o controle de acesso, as cercas e a integridade da infraestrutura, o que significa que a conformidade de segurança agora aciona a aquisição mais cedo no ciclo de desenvolvimento.
O Crescimento do Comércio Apoiado pelo USMCA Concentra a Demanda em Infraestrutura Logística e de Fronteira
O crescimento do comércio no âmbito do Acordo Estados Unidos-México-Canadá está adicionando uma camada de demanda logística duradoura ao mercado de cercas no México. O comércio bilateral de frete entre os Estados Unidos e o México atingiu 872,8 bilhões de USD em 2025, alta de 3,9% em relação a 2024, e os caminhões comerciais responderam por 73,6% desse frete em valor, mantendo a demanda elevada em torno de pátios alfandegários, armazéns alfandegados e locais de cross-docking[2]. Somente o Porto de Laredo movimentou 353,9 bilhões de USD em comércio internacional em 2025, o que demonstra o grau de concentração da atividade de frete nos principais corredores que dependem de infraestrutura de perímetro permanente. À medida que o corredor de Laredo se aproxima dos limites de congestionamento, novos gastos com capacidade — incluindo o plano federal de infraestrutura de 2,1 bilhões de USD para Baja California e a expansão da Ponte Internacional Nuevo Laredo III — estão deslocando os fluxos para nós logísticos secundários que requerem novas instalações. As travessias de caminhões comerciais provenientes do México totalizaram 7,589 milhões em 2025, alta de 6,1% em relação a 2019, apontando para uma demanda de frete de natureza estrutural, e não cíclica, e mantendo a demanda por cercas atrelada ao crescimento do volume de comércio de longo prazo.
O Risco do Crime Organizado e o Aumento dos Gastos com Segurança Privada Elevam as Cercas à Categoria de Missão Crítica
O risco de segurança está elevando as cercas na lista de prioridades de gastos em todo o mercado de cercas no México. O mercado de segurança física do México está em expansão, e o segmento de equipamentos de segurança de perímetro está crescendo, indicando que os compradores não consideram mais o reforço do perímetro como opcional[3]. A Control Risks elevou a classificação de risco de segurança do México de Médio para Alto em novembro de 2024, citando a penetração do crime organizado em 81% dos municípios e a pressão persistente de extorsão sobre operadores de manufatura, mineração e logística. O furto de cargas caiu 21,5% em 2025, mas o Estado do México ainda registrou mais de 3.100 casos, e Jalisco registrou maior furto em trânsito no segundo semestre do ano, o que manteve os gastos corporativos com segurança elevados. O custo econômico da violência atingiu 224,4 bilhões de USD em 2025, e o acordo de revendedor firmado em março de 2026 entre a KeepZone AI e a D-Fence demonstra que os compradores estão cada vez mais especificando cercas físicas em conjunto com detecção eletrônica de perímetro, em vez de tratá-las como obra civil independente.
A Atividade do Setor Agrícola e Pecuário Fornece uma Base de Demanda Estrutural e Geograficamente Dispersa
A agricultura fornece ao mercado de cercas no México uma base de demanda ampla e estável que se estende muito além dos principais corredores industriais. O rebanho bovino do México era de 17,965 milhões de cabeças em 2025, com grandes concentrações em Jalisco, Chihuahua e Veracruz, e essas regiões pecuárias continuam gerando uma necessidade constante de cercas de perímetro de fazendas e cercados de pastagem rotativa. O Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos informou que os sistemas intensivos de criação de gado respondem por 35% da estrutura agrícola do México. Em comparação, os sistemas extensivos respondem por 56%, e a base extensiva é o principal impulsionador da demanda por arame farpado e malha graduada para pecuária. A pecuária representou 40,5% do valor total da produção agrícola do México em 2025, o que sustenta a demanda de reposição de longo ciclo mesmo quando os gastos residenciais são mais fracos. A fase de reconstrução do rebanho após o surto de Bicheira do Novo Mundo redirecionou mais de 1 milhão de animais para o processamento doméstico em 2025, e o programa de investimentos de 517 milhões de USD da Alpura, anunciado em maio de 2025, acrescenta mais um motivo para o aumento da demanda por cercas novas em torno de redes de abastecimento de fazendas e locais de manejo animal. A norma NMX-H-004-SCFI-2008 de arame galvanizado também ajuda os fornecedores formais a defender as aplicaões de grau pecuário, limitando a extensão em que produtos informais de baixo custo podem penetrar em usos agrícolas sensíveis à qualidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuação nos preços do aço, arame e cloreto de polivinila | -0.9% | Em todo o país, com maior pressão em áreas de abastecimento dependentes de importação e vinculadas a sucata | Curto prazo (≤ 2 anos) |
| Altos custos de mão de obra rural e de instalação | -0.6% | Estados da fronteira norte, estados agrícolas do centro e regiões do sul | Longo prazo (≥ 4 anos) |
| Fabricantes informais e qualidade irregular de produtos | -0.4% | Em todo o país, especialmente mercados industriais e residenciais periurbanos | Longo prazo (≥ 4 anos) |
| Processos demorados de licenciamento e aprovação de uso do solo | -0.3% | Corredores de infraestrutura federal e zonas de desenvolvimento urbano | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Custos de Insumos Comprime as Margens em Toda a Cadeia de Fabricação
A volatilidade das matérias-primas é um dos limites de curto prazo mais evidentes sobre os lucros em todo o mercado de cercas no México. Os preços do fio-máquina no norte do México subiram para 692,7 USD por tonelada no final de 2025, à medida que os preços da sucata aumentaram e a produção regional de aço enfrentou condições operacionais mais rígidas, enquanto os preços de fios e cabos isolados aumentaram 17,42% nos 12 meses encerrados em fevereiro de 2026. Os custos do cloreto de polivinila subiram ainda mais rapidamente porque a taxa provisória sobre a resina dos Estados Unidos, os maiores custos globais de matérias-primas petroquímicas e uma queda de 4,7% na capacidade de produção doméstica elevaram os preços de alguns produtos de cloreto de polivinila em até 65% entre março e abril de 2026. Essa pressão infla os preços finais das cercas de cloreto de polivinila e compostas, enfraquece a demanda de compradores sensíveis ao preço e também desloca parte do volume de volta para produtos metálicos, em vez de criar um caminho de substituição suave. Os produtores que dependem de amortecedores de exportação também enfrentaram condições mais rígidas depois que as exportações de malha de arame da DEACERO para os Estados Unidos atraíram direitos antidumping de 32,05% em setembro de 2025, o que reduziu a flexibilidade transfronteiriça ao mesmo tempo em que os custos de insumos domésticos estavam aumentando.
A Economia de Instalação Rural Limita a Adoção em Mercados Agrícolas Sensíveis ao Preço
A economia de instalação continua sendo uma barreira prática nas áreas agrícolas, mesmo quando a necessidade de cercas é evidente. O mercado de trabalho do México é fortemente informal, mas o terreno remoto, as longas distâncias de transporte e o acesso limitado a empreiteiros significam que os custos instalados não caem conforme os compradores frequentemente esperam nas áreas rurais. Em 2025, a instalação profissional de 1 quilômetro de malha graduada para pecuária custou 18.500 USD nos estados do sul, em comparação com 9.800 USD nas regiões centrais, criando uma disparidade regional significativa de custos para os pecuaristas. Essa diferença desencoraja atualizações sistemáticas de perímetro em fazendas de pequeno e médio porte, mesmo quando a pastagem rotativa e um melhor controle do rebanho podem melhorar a produção e reduzir a perda de animais. A Organização para a Cooperação e Desenvolvimento Econômico observou em 2025 que 90% das transferências de apoio agrícola vão para agricultores de pequena escala. Ainda assim, esses fluxos não subsidiam diretamente os gastos de capital em cercas, deixando a adoção fortemente exposta ao fluxo de caixa local e às condições logísticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Cercas de Metal Detêm a Maior PosiçãoAs cercas de metal detinham 58,3% da participação do mercado de cercas no México em 2026, tornando-se o maior grupo de materiais. Arame de aço, malha galvanizada, malha soldada, elo de corrente e arame farpado são amplamente utilizados porque atendem a aplicações residenciais, agrícolas, industriais e públicas. A DEACERO se beneficia de uma posição sólida neste grupo de materiais por meio de sua produção de aço, processamento de arame e rede de distribuição nacional. Os produtos metálicos também continuam familiares para instaladores e compradores, o que apoia seu uso em projetos padrão que exigem disponibilidade local confiável. O alumínio é uma parte menor do segmento, mas é utilizado em aplicações comerciais e residenciais selecionadas onde a resistência à corrosão e a aparência são importantes.
As cercas de plástico e composto têm previsão de crescer mais rapidamente, a um CAGR de 6,88% até 2032. Este material está ganhando atenção em zonas costeiras e empreendimentos premium porque os compradores valorizam a resistência à corrosão e as menores necessidades de manutenção. Os maiores custos do arame de aço podem melhorar o argumento de valor de longo prazo para painéis compostos, embora a pressão de custos do cloreto de polivinila limite a vantagem no curto prazo. Os parques industriais em Jalisco, Querétaro e Monterrey podem usar sistemas compostos e de alumínio para perímetros paisagísticos e divisões internas onde a aparência e a durabilidade são igualmente importantes. As cercas de metal permanecerão a principal categoria por volume, enquanto os compostos atendem a uma parte mais restrita, porém de crescimento mais rápido, do mercado.



Por Usuário Final:
Aplicações Residenciais Detêm a Maior PosiçãoAs aplicações residenciais detinham 40,4% do tamanho do mercado de cercas no México em 2026, tornando-se o maior segmento de usuário final. Proprietários de imóveis e condomínios fechados utilizam produtos de elo de corrente, metal ornamental, ferro forjado e lâminas de alumínio para delimitação de propriedades e segurança visível. O canal de empreiteiros profissionais é importante porque residências e incorporadoras frequentemente exigem fundações, portões e instalação completa, em vez de compras apenas de materiais. As preocupações com segurança também sustentam a demanda de reposição à medida que os compradores reforçam a proteção do perímetro em residências existentes. Essa grande base instalada confere ao segmento volume constante em todo o país.
A agricultura tem previsão de crescer mais rapidamente, a um CAGR de 6,92% até 2032. Fazendas, confinamentos, operações leiteiras e instalações de agricultura protegida necessitam de malha, arame farpado, mourões e sistemas de cercamento interno definidos. A população bovina e o investimento contínuo no processamento doméstico de animais sustentam essa demanda em Jalisco, Veracruz, Chihuahua, Chiapas e outros estados pecuários. Os compradores residenciais tendem a priorizar aparência, segurança, portões e instalação local, enquanto os compradores agrícolas se concentram mais em cobertura, durabilidade e necessidades de reparo. Governo, mineração, energia e locais de defesa são grupos menores, mas exigem sistemas de maior valor porque o controle de acesso e a proteção de ativos são críticos.
Por Tipo de Instalação:
Cercas Fixas / Permanentes Detêm a Maior PosiçãoAs cercas fixas / permanentes responderam por 81,5% da participação do mercado de cercas no México em 2026. Parques industriais, instalações logísticas, ativos públicos e grandes fazendas preferem sistemas permanentes porque exigem limites de longo prazo que possam suportar portões, controle de acesso e recursos antiescalada. Os 103 parques industriais em construção fortalecem essa demanda porque cada parque precisa de segurança do local antes do início das operações dos inquilinos. Os sistemas permanentes também são comuns em locais de transporte e utilidades onde a vida útil da cerca deve corresponder à vida útil do ativo. O foco da Bekaert em aplicações de arame especial reflete a importância dos usos de infraestrutura duráveis e de maior valor no México.
As cercas temporárias / móveis têm previsão de crescer a um CAGR de 6,55% até 2032. Projetos ferroviários, rodoviários, de dutos e de eventos exigem sistemas que possam ser instalados rapidamente e movidos conforme o trabalho avança. Os projetos ferroviários de Querétaro a Irapuato e de Saltillo a Nuevo Laredo são relevantes porque seu orçamento combinado supera 11,5 bilhões de USD e suas fases de construção exigem zonas de trabalho controladas. Os sistemas reutilizáveis apoiam oportunidades de aluguel e serviços gerenciados porque os empreiteiros podem deslocá-los entre seções do local. As cercas permanentes permanecerão o segmento maior, mas os sistemas temporários estão ganhando valor à medida que as obras de infraestrutura se tornam mais geograficamente dispersas.

Por Canal de Instalação:
Empreiteiros Profissionais Detêm a Maior PosiçãoOs empreiteiros profissionais detinham 68,4% do tamanho do mercado de cercas no México em 2026. Sua posição reflete a necessidade de medição do local, suporte estrutural, fundações, instalação de portões e requisitos de segurança específicos do projeto em locais industriais e públicos. Incorporadoras, operadores de rodovias, mineradoras e empresas de logística também valorizam garantias e serviço pós-instalação, que os empreiteiros profissionais podem fornecer. Os produtores nacionais apoiam esse canal por meio de redes de distribuidores e treinamentos que ajudam a preservar a qualidade da instalação. Este canal permanecerá central para projetos com designs complexos ou necessidades formais de conformidade.
Os outros canais (fabricantes e kits faça-você-mesmo / modulares) têm previsão de crescer mais rapidamente, a um CAGR de 6,62% até 2032. Seu crescimento reflete a demanda de pequenas fazendas, residências periurbanas e empreiteiros de projetos que precisam de sistemas repetíveis com menos trabalho de design. O modelo Cercocentro da DEACERO ilustra a tendência em direção ao assessoramento no varejo e ao suporte de instalação para clientes que não utilizam um pacote completo de contratação profissional. Os fabricantes podem responder rapidamente a reparos locais e dimensões personalizadas, enquanto os kits atendem a compradores que precisam de um sistema prático para propriedades menores ou perímetros temporários. Os empreiteiros profissionais permanecem o canal maior porque projetos complexos exigem design formal, garantias e suporte de conformidade.
Análise Geográfica
Cidade do México (CDMX) e Nuevo León
A Cidade do México (CDMX) e Nuevo León atendem a reas de demanda diferentes, mas complementares, no mercado de cercas no México. A Cidade do México sustenta vendas constantes provenientes de melhorias de segurança residencial, propriedades comerciais, locais logísticos e instalações públicas. Nuevo León tem uma base mais sólida em manufatura automotiva, parques industriais e cadeias de abastecimento transfronteiriças. Os parques industriais e locais logísticos em Nuevo León necessitam de malha antiescalada, painéis soldados, portões controlados e sistemas de controle de acesso. Essas duas localidades oferecem aos fornecedores acesso tanto à demanda urbana densa quanto a projetos industriais de especificação mais elevada.
Jalisco e Querétaro
Jalisco tem previsão de registrar o maior CAGR estadual de 7,21% até 2032. Sua atividade de manufatura, logística, pecuária bovina e suína cria demanda por sistemas de segurança industrial e cercamento agrícola. Querétaro acrescenta uma base de demanda separada por meio de estufas de alta tecnologia, ligações ferroviárias e rodoviárias e investimento industrial entrante. Essa combinação sustenta vendas para parques industriais, fazendas, usuários de agricultura protegida e instalações de distribuição. Os fornecedores precisam de estoque local e cobertura de instalação porque os requisitos dos projetos diferem entre os 2 estados.
Restante do México
O restante do México representou 42,1% da participação do mercado de cercas no México em 2026. Este grupo inclui estados com pecuária intensiva, corredores industriais fora dos mercados estaduais mencionados e projetos de infraestrutura pública em todo o país. Veracruz, Chihuahua e Sonora sustentam a demanda por cercas de fazenda, malha para pecuária e produtos de cercamento relacionados. As obras governamentais de rodovias e ferrovias também estendem a demanda de projetos para áreas com menor investimento industrial. A ampla base geográfica reduz a dependência de um único estado e sustenta uma combinação de produtos agrícolas padrão e sistemas de projetos especializados.
Cenário Competitivo
Concentração do Mercado
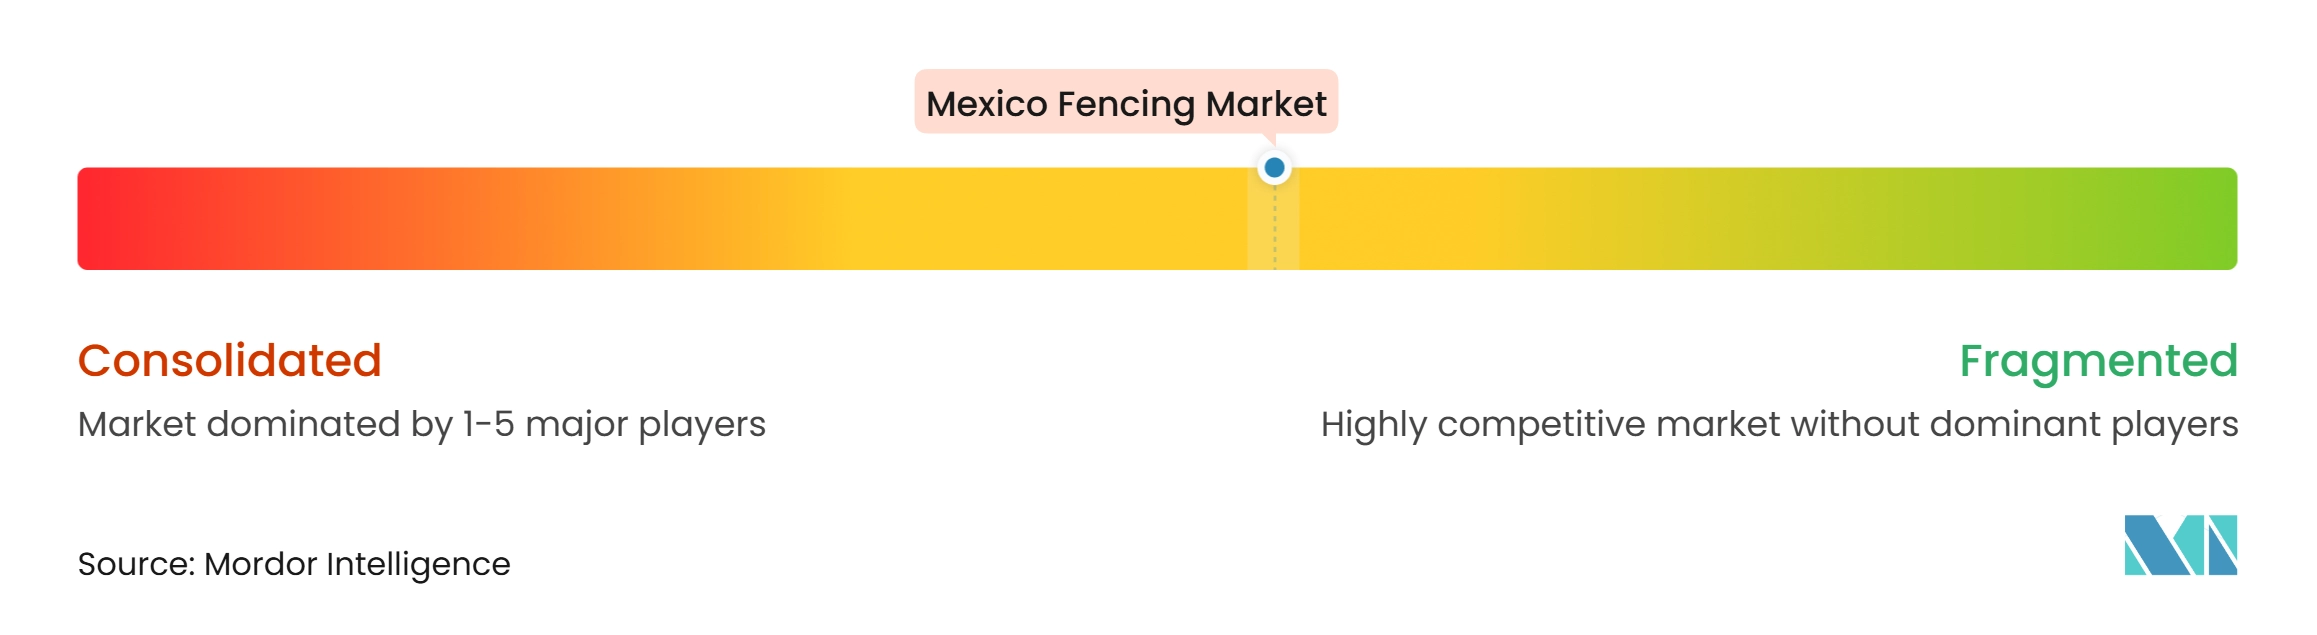
O mercado de cercas no México é moderadamente concentrado porque um grupo limitado de produtores domésticos verticalmente integrados e especialistas globais em arame lidera o fornecimento formal. A DEACERO é um concorrente de destaque porque combina produção de aço, trefilação de arame, produtos de cerca e distribuição. Sua expansão em Ramos Arizpe apoia um maior controle do fornecimento de materiais a montante e reduz a dependência de insumos externos. A Bekaert opera no segmento premium de arame e aplicações especiais, onde a qualidade do revestimento, o desempenho técnico e os requisitos dos clientes são mais importantes do que o preço básico.
As empresas regionais competem por meio de proximidade, entrega rápida, corte personalizado e serviço para pedidos menores. Grupo Cercamalla, Mallasiltec México, Cercafence e Rejas y Mallas Monterrey são relevantes nesta parte do mercado porque os compradores frequentemente precisam de fabricação local e resposta mais rápida. Os fornecedores informais também competem em aplicações de menor valor, embora seus produtos possam não atender aos requisitos de parques industriais certificados ou projetos de grau pecuário. O framework Parque Industrial Seguro da Associação Mexicana de Parques Industriais Privados eleva os padrões de controle de acesso e infraestrutura de perímetro em locais comerciais. Isso confere aos fornecedores formais uma posição mais sólida onde os compradores exigem qualidade documentada e instalação confiável.
Os movimentos estratégicos estão se concentrando em controle de fornecimento, certificação e tecnologia de segurança. A DEACERO anunciou um investimento de 600 milhões de USD em Ramos Arizpe em 2024 e posteriormente recebeu autorização para usar o selo Hecho en México em seus produtos de cerca, malha e arame. A Bekaert concluiu a venda de negócios selecionados de arame de aço na América Latina em 2025, refletindo seu foco em oportunidades especializadas mais seletivas. Os produtores que puderem oferecer revestimentos de maior durabilidade, sistemas antiescalada e produtos que se integrem a equipamentos eletrônicos de segurança de perímetro terão um caminho mais claro para projetos industriais de maior valor. O ambiente competitivo permanecerá sensível ao preço em aplicações padrão, mas a conformidade e o desempenho técnico devem ganhar importância nas áreas de demanda premium.
Líderes do Setor de Cercas no México
-
DEACERO
-
Grupo Industrial Tauro (Construfence)
-
SECURIMETAL
-
Acero Sueco Palme
-
Aceros Camesa
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cercas no México Empresas cobertas neste relatório
- DEACERO
- Grupo Industrial Tauro (Construfence)
- SECURIMETAL
- Acero Sueco Palme
- Aceros Camesa
- Bekaert
- Merchants Metals
- Fortress Building Products
- Mallasiltec México
- Malla Acero
- Grupo Cercamalla
- Mallacero
- Grupo Malla Aceros
- CERCASEL
- Rejas y Mallas Monterrey
- Mega Malla
- Mexmalla y Servicios
- Alambrados y Construcciones del Bajío
- Cercafence
- Cercados Mata
Desenvolvimentos industriais recentes em Mercado de Cercas no México
- Novembro de 2026: A Secretaria de Obras Públicas de Guanajuato avançou na primeira fase de um projeto de cercamento de perímetro, incluindo obras de construção complementares. O projeto reflete o investimento contínuo do setor público em infraestrutura de proteção de perímetro e cria oportunidades para empreiteiros de cercas e fornecedores de materiais.
- Outubro de 2026: A Secretaria de Infraestrutura, Comunicações e Transportes do México iniciou a licitação para a construção de um muro de perímetro e proteção de taludes no Bachillerato nº 300 em Cuautlancingo, Puebla. O projeto destaca a demanda por soluções de proteção de limites em instituições de ensino.
- Setembro de 2026: A Universidade Autônoma Benito Juárez de Oaxaca adjudicou um contrato para a terceira fase de seu projeto de construção de muro de perímetro ao Grupo Constructor Meiksi SA de CV. O projeto reflete o investimento contínuo em infraestrutura institucional e segurança de perímetro.
Escopo do Relatório do Mercado de Cercas no México
Visão geral da segmentação
| Metal | Aço |
| Alumínio | |
| Madeira | |
| Plástico e Composto | |
| Concreto | |
| Outros Materiais |
| Residencial |
| Agrícola |
| Militar e Defesa |
| Governo |
| Mineração |
| Petróleo e Produtos Químicos |
| Energia e Eletricidade |
| Outros Usuários Finais |
| Cercas Fixas / Permanentes |
| Cercas Temporárias / Móveis |
| Empreiteiro Profissional |
| Outros – Fabricantes, Kits Faça-Você-Mesmo / Modulares |
| Cidade do México (CDMX) |
| Nuevo León |
| Jalisco |
| Querétaro |
| Restante do México |
| Por Material | Metal | Aço |
| Alumínio | ||
| Madeira | ||
| Plástico e Composto | ||
| Concreto | ||
| Outros Materiais | ||
| Por Usuário Final | Residencial | |
| Agrícola | ||
| Militar e Defesa | ||
| Governo | ||
| Mineração | ||
| Petróleo e Produtos Químicos | ||
| Energia e Eletricidade | ||
| Outros Usuários Finais | ||
| Por Tipo de Instalação | Cercas Fixas / Permanentes | |
| Cercas Temporárias / Móveis | ||
| Por Canal de Instalação | Empreiteiro Profissional | |
| Outros – Fabricantes, Kits Faça-Você-Mesmo / Modulares | ||
| Por Estado | Cidade do México (CDMX) | |
| Nuevo León | ||
| Jalisco | ||
| Querétaro | ||
| Restante do México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cercas no México em 2027?
O mercado de cercas no México é avaliado em 421,44 milhões de USD em 2027 e tem previsão de atingir 572,23 milhões de USD até 2032.
Qual é a taxa de crescimento prevista para cercas no México?
O mercado tem previsão de crescer a um CAGR de 6,31% de 2027 a 2032.
Qual material lidera as vendas de cercas no México?
As cercas de metal lideram com uma participação de 58,3% em 2026 porque arame de aço, malha, elo de corrente e arame farpado atendem a um amplo conjunto de aplicações.
Qual usuário final está crescendo mais rapidamente?
A agricultura tem previsão de crescer a um CAGR de 6,92% até 2032, sustentada por operações de pecuária bovina, confinamentos e instalações de agricultura protegida.
Por que Jalisco é importante para os fornecedores de cercas?
Jalisco é o estado de crescimento mais rápido, com um CAGR de 7,21% até 2032, porque parques industriais, exportações, atividade pecuária e demanda logística estão crescendo juntos.
Qual é o principal desafio para os produtores de cercas?
O aumento dos custos de arame, aço e cloreto de polivinila continua sendo o principal desafio porque os produtores devem aumentar os preços ou aceitar margens menores.