
Größe und Marktanteile des mexikanischen Zaunmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
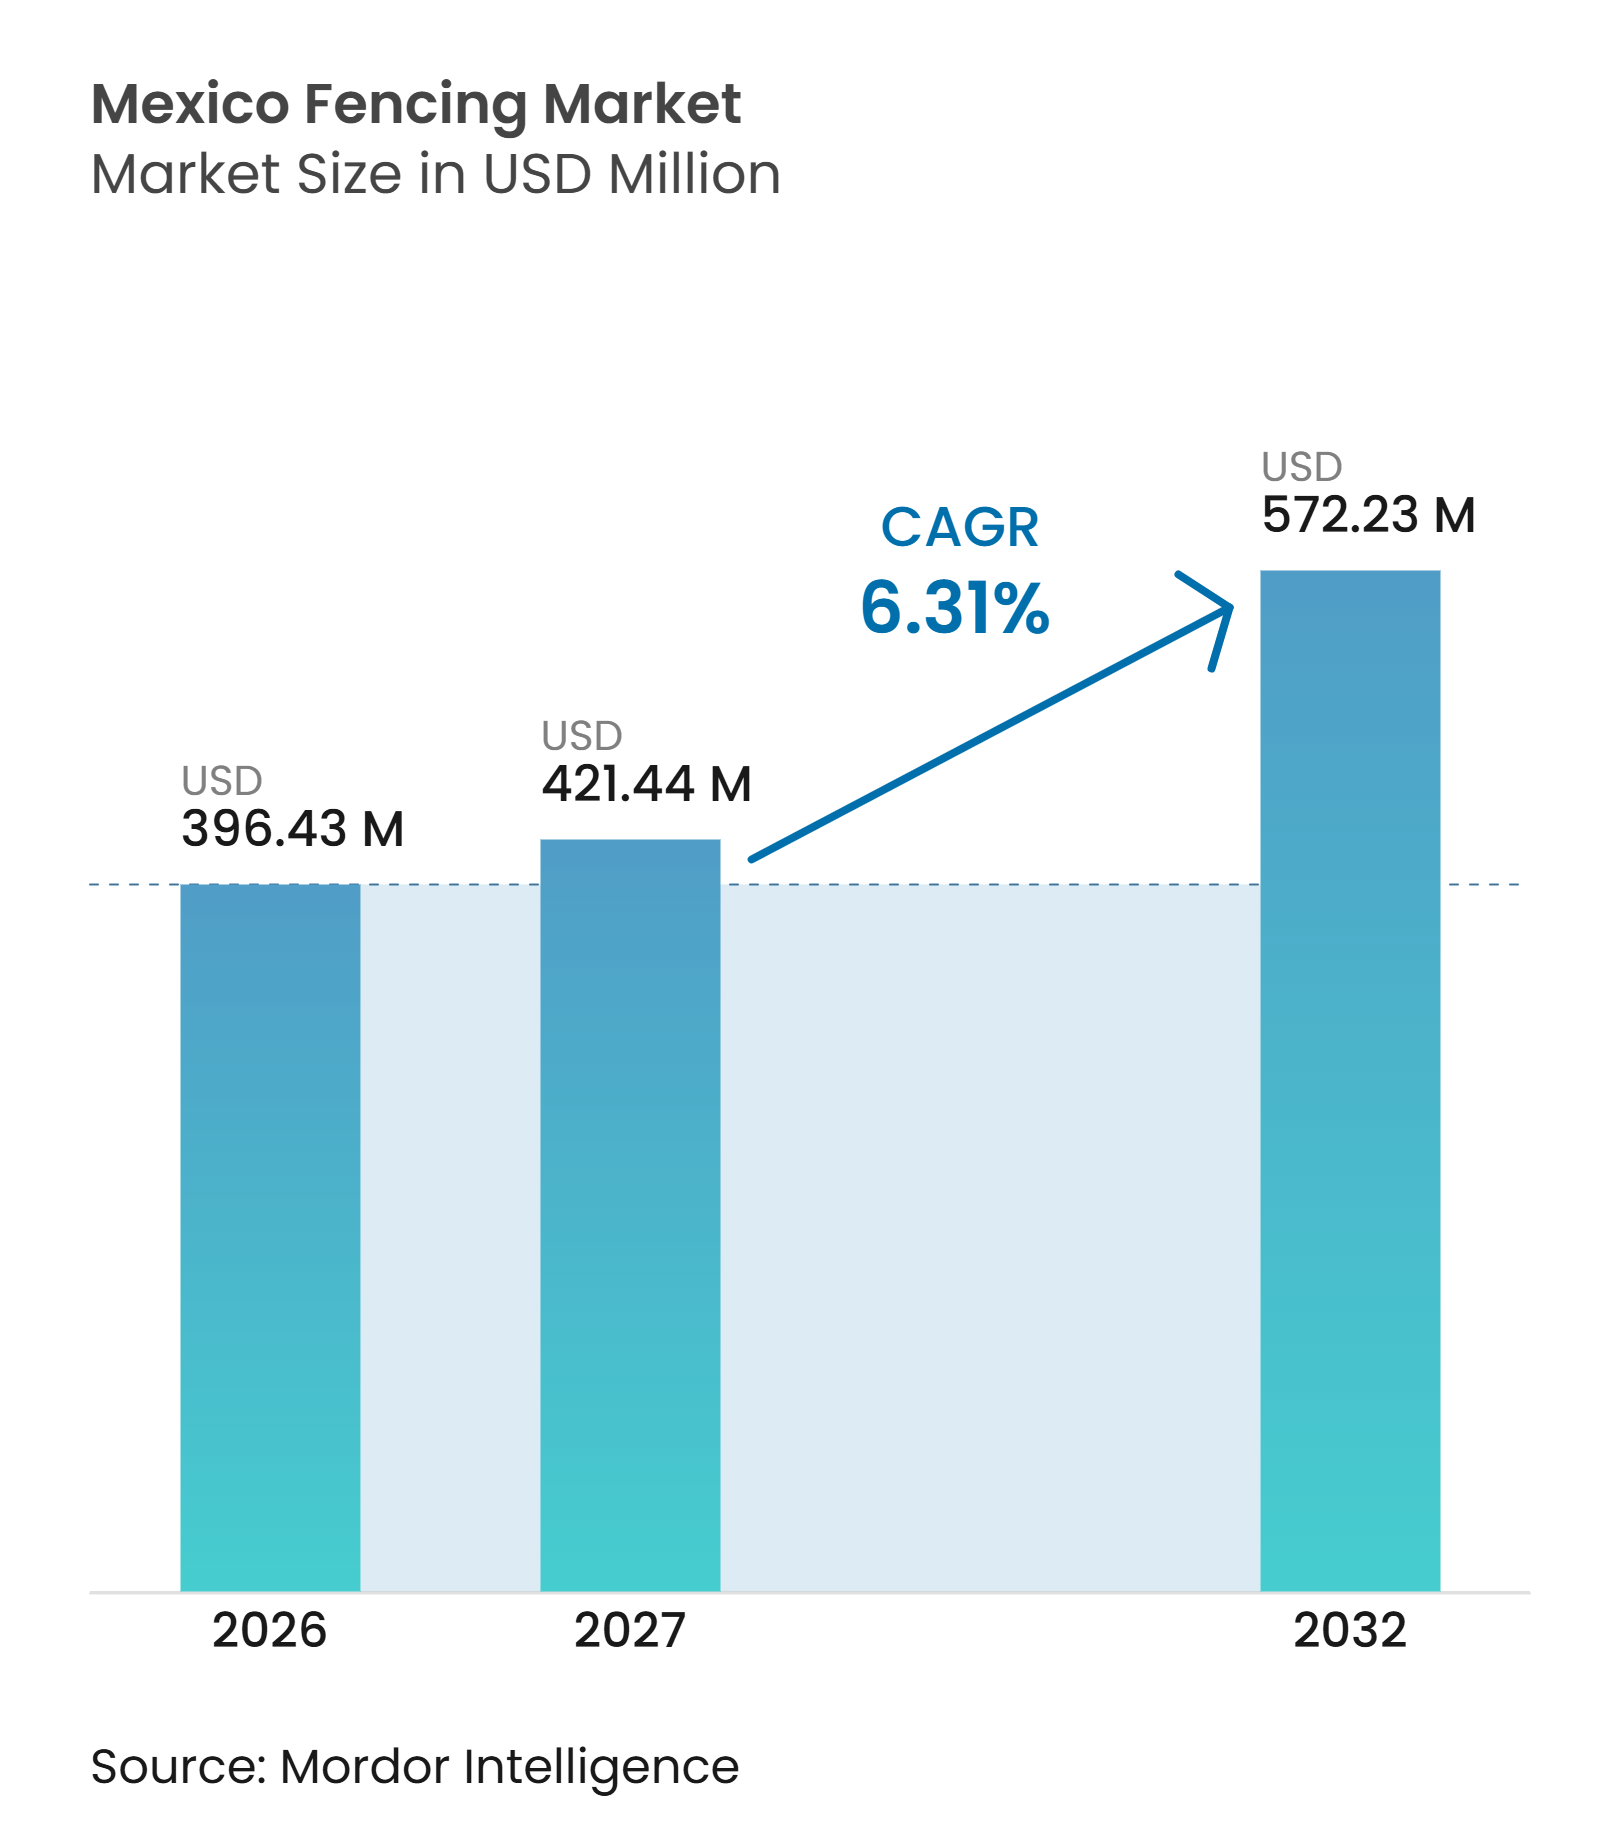
| Marktgröße im Basisjahr (2026) | 396.43 Millionen US-Dollar |
| Marktgröße (2027) | 421.44 Millionen US-Dollar |
| Marktgröße (2032) | 572.23 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Zaunmarkts von Mordor Intelligence
Die Marktgröße des mexikanischen Zaunmarkts wurde im Jahr 2026 auf 396,43 Millionen USD geschätzt und soll von 421,44 Millionen USD im Jahr 2027 auf 572,23 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,31 % während des Prognosezeitraums (2027–2032).
Der Markt erhält Unterstützung durch die Verlagerung von Produktionsstätten, neue Industrieparks, handelsbezogene Logistikeinrichtungen, den Bedarf an landwirtschaftlichen Einzäunungen sowie öffentliche Infrastrukturarbeiten. Industrielle Käufer betrachten Zäune zunehmend als grundlegende Sicherheits- und Compliance-Anforderung und nicht als nachträgliche Standortverbesserung. Der Kostendruck bleibt ein wesentliches Anliegen, da Draht-, Stahl- und Polyvinylchlorid-Inputs bis 2026 teurer wurden. Größere Lieferanten sind besser positioniert, da sie Beschaffung, Fertigung und Vertrieb innerhalb derselben Wertschöpfungskette steuern können. Der mexikanische Zaunmarkt profitiert zudem von der Nachfrage aus Industrie-, Logistik-, Landwirtschafts-, Wohn- und öffentlichen Baustellen, was die Abhängigkeit von einer einzelnen Käufergruppe verringert.
Wichtigste Erkenntnisse des Berichts
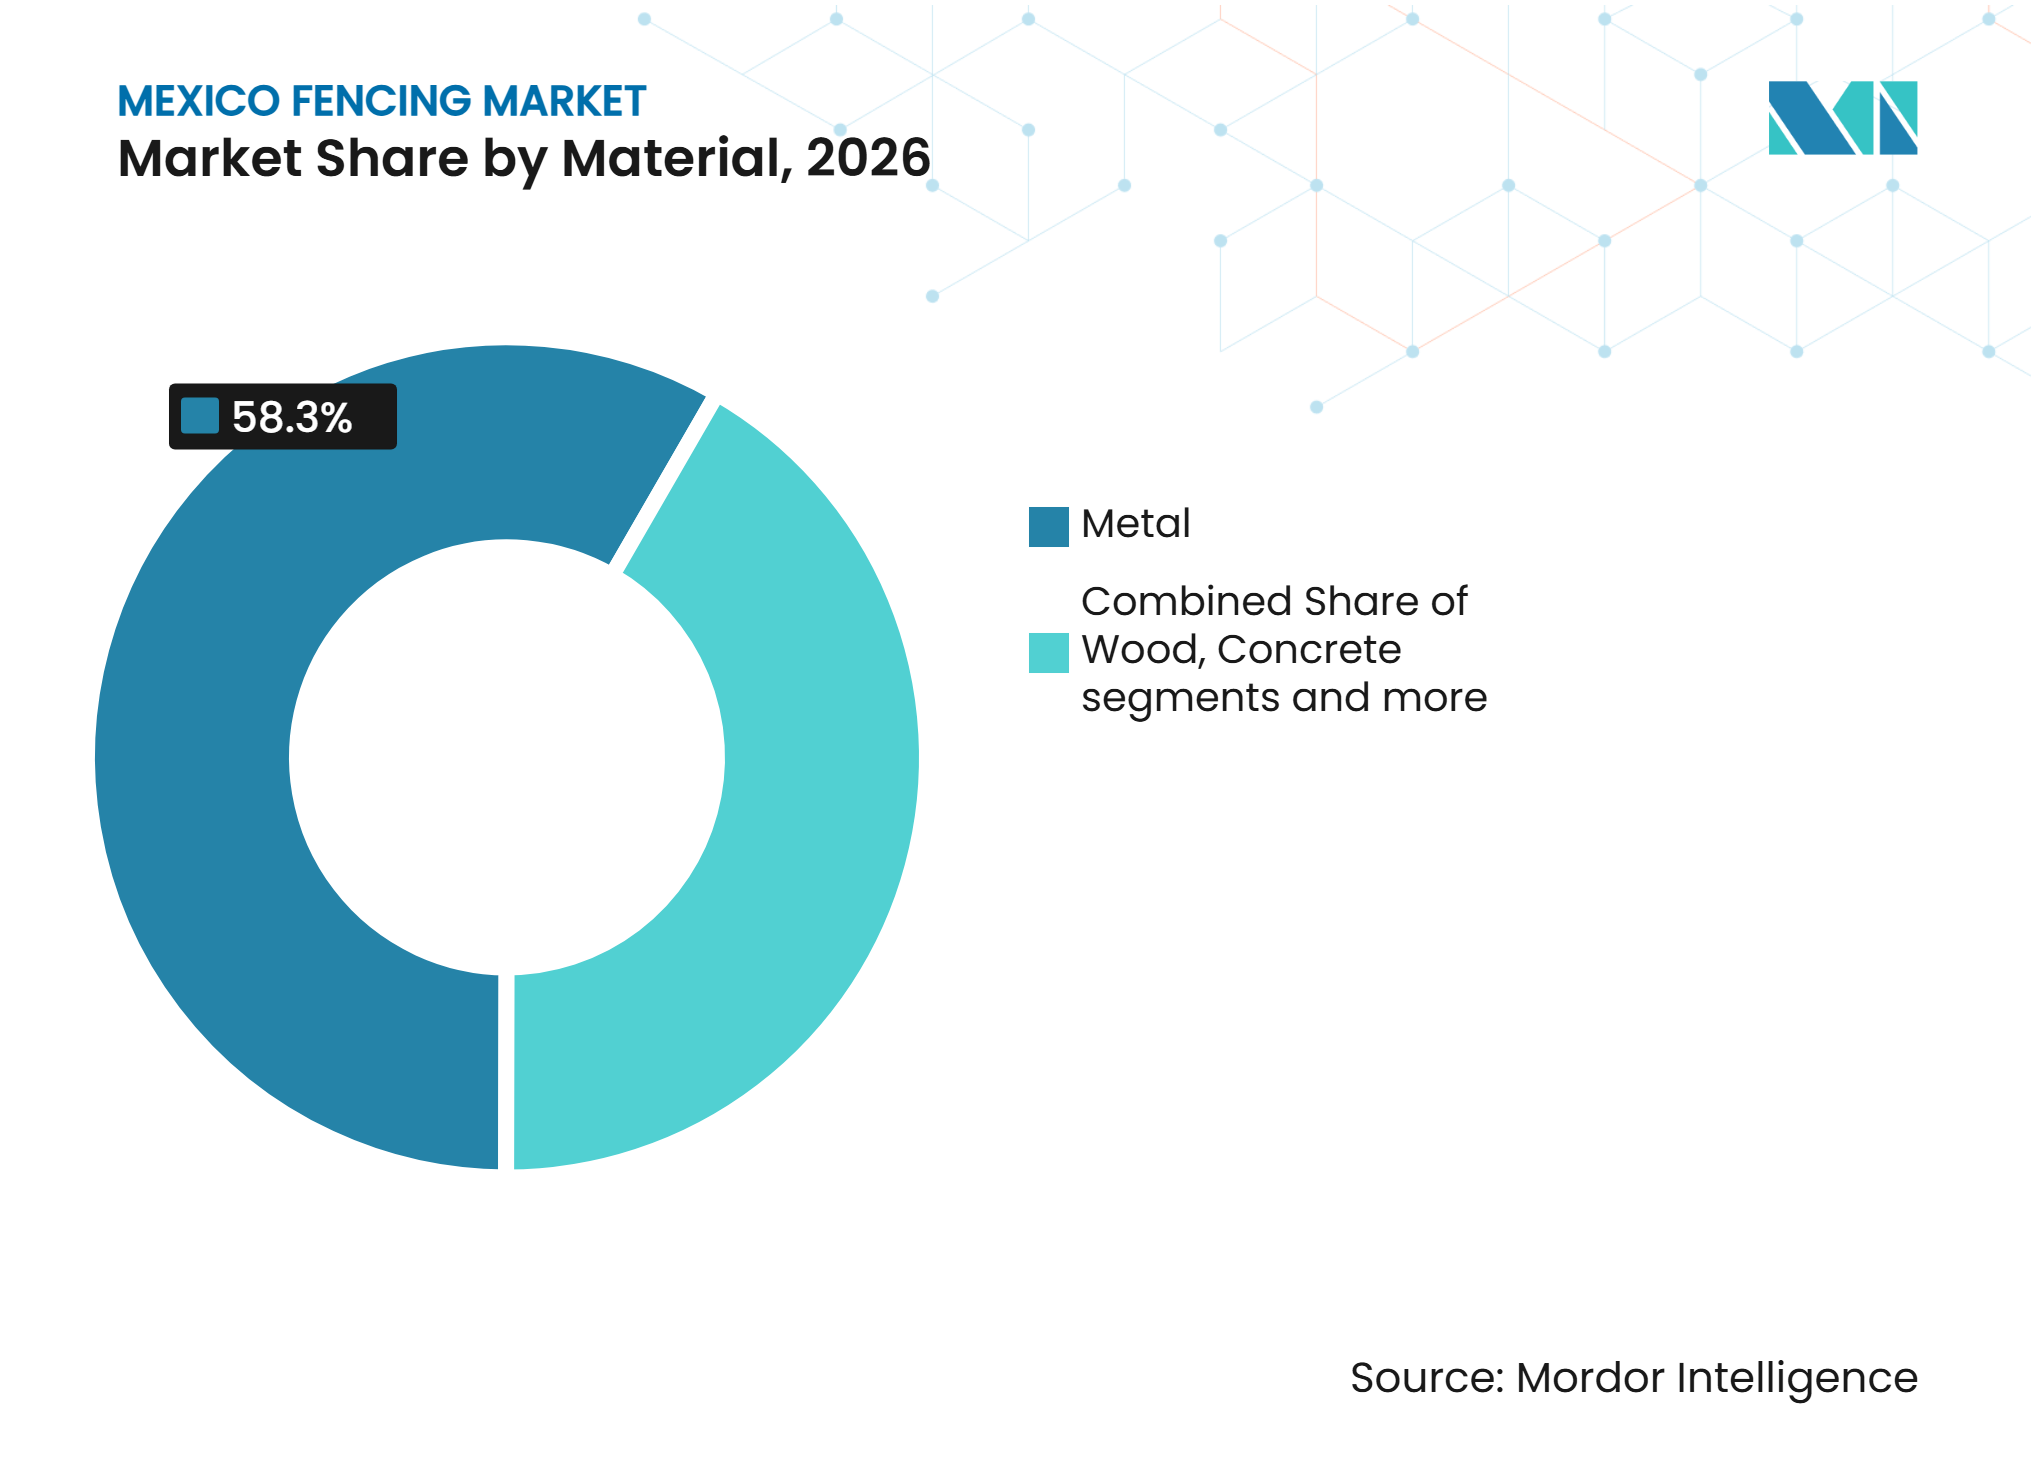
- Nach Material hielt Metallzäune im Jahr 2026 einen Anteil von 58,3 % am mexikanischen Zaunmarkt, während Kunststoff- und Verbundstoffzäune bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 40,4 % der Marktgröße des mexikanischen Zaunmarkts auf Wohnanwendungen, während die Landwirtschaft bis 2032 voraussichtlich mit einem CAGR von 6,92 % wachsen wird.
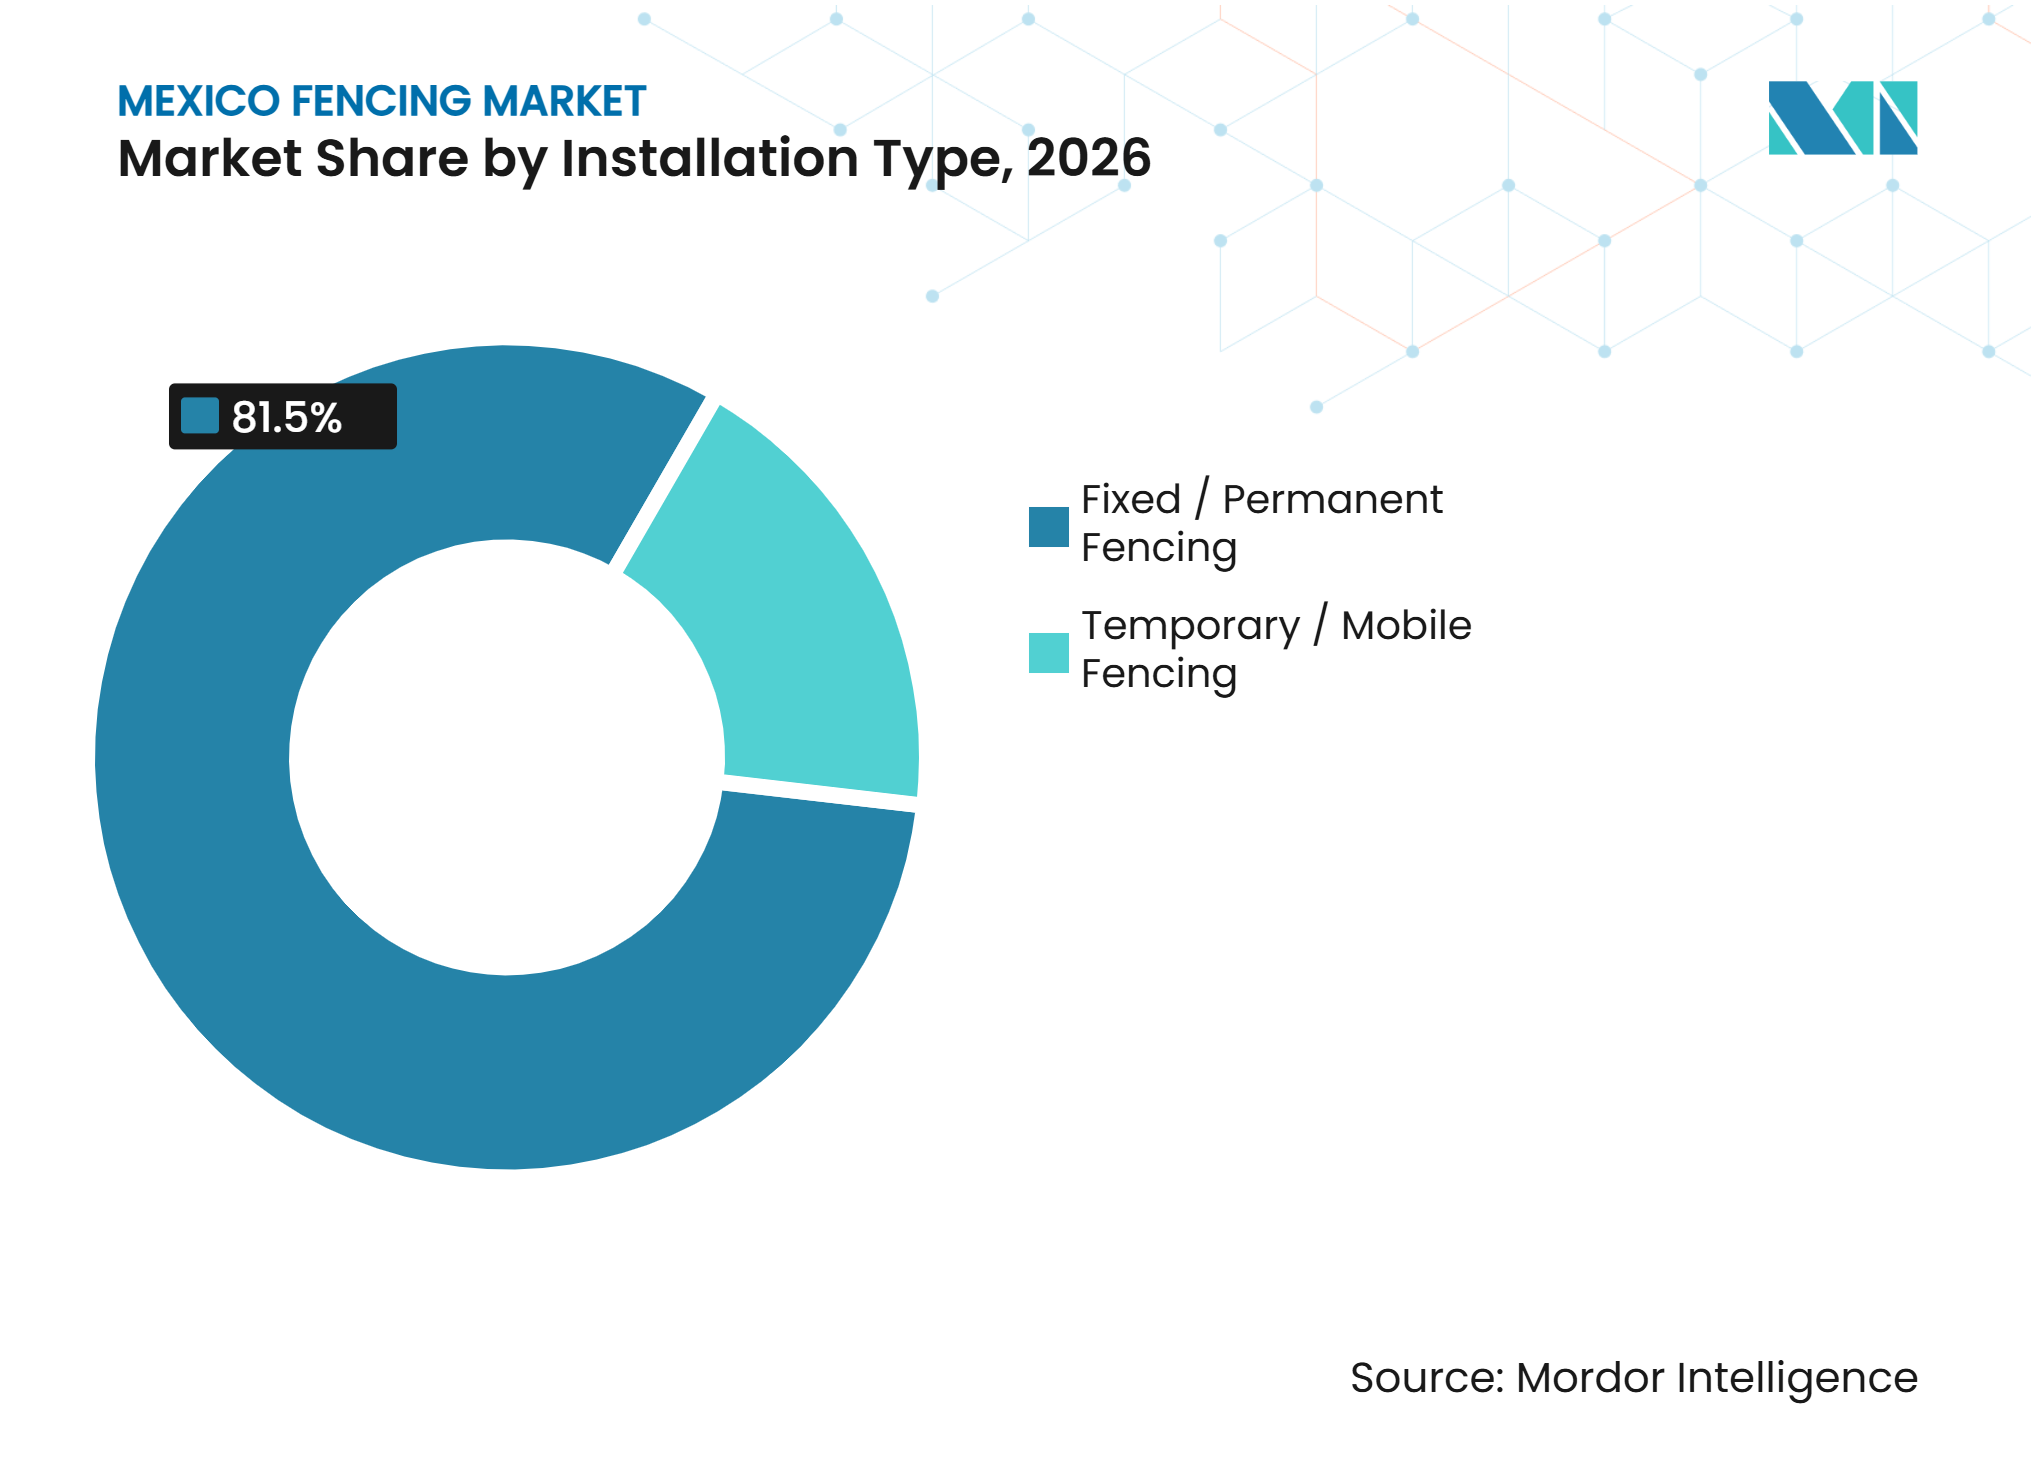
- Nach Installationstyp entfielen im Jahr 2026 81,5 % des Marktanteils des mexikanischen Zaunmarkts auf feste oder dauerhafte Systeme, während temporäre / mobile Zäune bis 2032 voraussichtlich mit einem CAGR von 6,55 % wachsen werden.
- Nach Installationskanal hielten professionelle Auftragnehmer im Jahr 2026 68,4 % der Marktgröße des mexikanischen Zaunmarkts, während Sonstige – Hersteller, Heimwerker- / Modulbausätze – bis 2032 voraussichtlich mit einem CAGR von 6,62 % wachsen werden.
- Nach Bundesstaat entfielen im Jahr 2026 42,1 % des Marktanteils des mexikanischen Zaunmarkts auf das übrige Mexiko, während Jalisco bis 2032 voraussichtlich mit einem CAGR von 7,21 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring-getriebene Expansion von Industrieparks | +1.4% | Nuevo León, Jalisco, Bajío, Baja California und Metropolregion Mexiko-Stadt | Mittelfristig (2–4 Jahre) |
| Handelswachstum im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada | +1.1% | Tamaulipas, Nuevo León, Baja California und der Laredo-Korridor | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken im Zusammenhang mit Diebstahl und organisierter Kriminalität | +1.0% | Landesweit, insbesondere Bundesstaat Mexiko, Puebla, Jalisco und Guanajuato | Kurzfristig (≤ 2 Jahre) |
| Landwirtschaftliche und viehwirtschaftliche Aktivitäten | +0.8% | Veracruz, Jalisco, Chihuahua, Chiapas und Sonora | Langfristig (≥ 4 Jahre) |
| Staatliche Infrastrukturarbeiten | +0.7% | Landesweit, insbesondere Querétaro bis Irapuato und Saltillo bis Nuevo Laredo | Mittelfristig (2–4 Jahre) |
| Entwicklung von Wohnanlagen mit Zugangskontrolle und geplanten Wohngebieten | +0.6% | Metropolregionen Mexiko-Stadt, Guadalajara, Monterrey und Querétaro | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring-getriebene Entwicklung von Industrieparks beschleunigt die Nachfrage nach Perimeterzäunen
Nearshoring verwandelt Perimetersicherheit von einer routinemäßigen Standortausgabe in eine zentrale Projektanforderung im mexikanischen Zaunmarkt. Mexiko verfügte über 477 in Betrieb befindliche Industrieparks und 103 im Bau, was darauf hindeutet, dass die Ausbaupipeline nun Leichtindustrie, Elektronik, Automobilteile und Medizinprodukte umfasst [1]. Der Mexikanische Verband privater Industrieparks (AMPIP) prognostizierte, dass die Gesamtinvestitionen in Industrieparks im Jahr 2026 um 36,6 % auf 5,8 Milliarden USD steigen werden, wobei 66,1 % dieses Kapitals in neue Parkentwicklungen flossen, bei denen Perimetersysteme Teil der Anfangsspezifikation sind. Die Nettofläche erreichte 2025 3,3 Millionen m² Absorption, während Jalisco und Nuevo León den Projektfluss anführten, was die Nachfrage nach Schweißgitter, Kletterschutzpaneelen und integrierten Perimetersystemen anstelle einfacher Drahtprodukte am stärksten hält. Der Zertifizierungsprozess Parque Industrial Seguro verstärkt diesen Wandel, indem er Zugangskontrolle, Einzäunung und Infrastrukturqualität gemeinsam bewertet, was bedeutet, dass die Sicherheits-Compliance die Beschaffung nun früher im Entwicklungszyklus auslöst.
Durch das USMCA gestütztes Handelswachstum konzentriert die Nachfrage auf Logistik- und Grenzinfrastruktur
Das Handelswachstum im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada fügt dem mexikanischen Zaunmarkt eine dauerhafte, logistikgetriebene Nachfrageschicht hinzu. Der bilaterale Güterhandel zwischen den Vereinigten Staaten und Mexiko erreichte 2025 872,8 Milliarden USD, ein Anstieg von 3,9 % gegenüber 2024, wobei Lkw 73,6 % dieses Frachtwerts ausmachten, was die Nachfrage rund um Zollhöfe, Zolllager und Cross-Docking-Standorte stark hält[2]. Der Hafen Laredo allein wickelte 2025 internationalen Handel im Wert von 353,9 Milliarden USD ab, was zeigt, wie konzentriert die Frachtaktivität in wichtigen Korridoren geworden ist, die auf dauerhafte Perimeterinfrastruktur angewiesen sind. Da der Laredo-Korridor an Kapazitätsgrenzen stößt, verlagern neue Kapazitätsausgaben – darunter der 2,1 Milliarden USD umfassende Bundesinfrastrukturplan für Baja California und die Erweiterung der Internationalen Brücke Nuevo Laredo III – die Ströme zu sekundären Logistikknoten, die neue Installationen erfordern. Die Lkw-Grenzüberquerungen aus Mexiko beliefen sich 2025 auf 7,589 Millionen, ein Anstieg von 6,1 % gegenüber 2019, was auf eine strukturelle und nicht zyklische Frachtentwicklung hindeutet und die Zaunmarkt-Nachfrage an das langfristige Handelswachstum knüpft.
Risiko durch organisierte Kriminalität und steigende Ausgaben für private Sicherheit verlagern Zäune in eine unternehmenskritische Kategorie
Sicherheitsrisiken rücken Zäune in der Ausgabenpriorität im mexikanischen Zaunmarkt weiter nach oben. Mexikos Markt für physische Sicherheit wächst, und das Segment für Perimetersicherheitsausrüstung expandiert, was darauf hindeutet, dass Käufer die Perimeterhärtung nicht mehr als optional betrachten[3]. Control Risks stufte Mexikos Sicherheitsrisikobewertung im November 2024 von Mittel auf Hoch herauf und verwies auf die Durchdringung organisierter Kriminalität in 81 % der Gemeinden sowie anhaltenden Erpressungsdruck auf Hersteller, Bergbau- und Logistikbetreiber. Frachtdiebstahl ging 2025 um 21,5 % zurück, dennoch verzeichnete der Bundesstaat Mexiko noch mehr als 3.100 Fälle, und Jalisco verzeichnete im zweiten Halbjahr höhere Transitdiebstähle, was die Unternehmensausgaben für Sicherheit hoch hielt. Die wirtschaftlichen Kosten der Gewalt erreichten 2025 224,4 Milliarden USD, und die Wiederverkäufervereinbarung zwischen KeepZone AI und D-Fence vom März 2026 zeigt, dass Käufer zunehmend physische Zäune zusammen mit elektronischer Perimeterdetektion spezifizieren und nicht mehr als eigenständige Tiefbauarbeiten.
Aktivitäten im Landwirtschafts- und Viehsektor bilden eine strukturelle und geografisch verteilte Nachfragebasis
Die Landwirtschaft bietet dem mexikanischen Zaunmarkt eine breite und stabile Nachfragebasis, die weit über die wichtigsten Industriekorridore hinausgeht. Mexikos Rinderbestand belief sich 2025 auf 17,965 Millionen Tiere, mit großen Konzentrationen in Jalisco, Chihuahua und Veracruz, und diese Viehregionen erzeugen weiterhin einen stetigen Bedarf an Ranch-Perimeter- und Rotationsweidezäunen. Der Auslandsdienst des Landwirtschaftsministeriums der Vereinigten Staaten berichtete, dass intensive Rinderhaltungssysteme 35 % von Mexikos Landwirtschaftsstruktur ausmachen. Im Vergleich dazu entfallen auf extensive Systeme 56 %, und die extensive Basis ist der Haupttreiber der Nachfrage nach Stacheldraht und abgestuftem Viehgitter. Vieh repräsentierte 2025 40,5 % von Mexikos gesamtem landwirtschaftlichem Produktionswert, was eine langzyklische Ersatznachfrage auch dann stützt, wenn die Wohnausgaben schwächer sind. Die Herdenwiederaufbauphase nach dem Ausbruch der Neuen-Welt-Schraubenwurmfliege leitete 2025 mehr als 1 Million Tiere zur inländischen Verarbeitung um, und Alpuras im Mai 2025 angekündigtes Investitionsprogramm über 517 Millionen USD ist ein weiterer Grund für eine erhöhte Nachfrage nach neuen Zäunen rund um Ranch-Versorgungsnetze und Tierhandhabungsstandorte. Die Norm NMX-H-004-SCFI-2008 für verzinkten Draht hilft formellen Lieferanten auch dabei, Anwendungen für Viehqualität zu verteidigen, indem sie das Ausmaß begrenzt, in dem minderwertige informelle Produkte in qualitätssensible landwirtschaftliche Anwendungen eindringen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Stahl-, Draht- und Polyvinylchloridpreise | -0.9% | Landesweit, mit stärkerem Druck in importabhängigen und schrottgebundenen Versorgungsgebieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Arbeits- und Installationskosten im ländlichen Raum | -0.6% | Nördliche Grenzstaaten, zentrale Agrarstaaten und südliche Regionen | Langfristig (≥ 4 Jahre) |
| Informelle Hersteller und uneinheitliche Produktqualität | -0.4% | Landesweit, insbesondere städtische Randgebiete sowie Industrie- und Wohnmärkte | Langfristig (≥ 4 Jahre) |
| Langwierige Genehmigungs- und Flächennutzungsverfahren | -0.3% | Bundesinfrastrukturkorridore und städtische Entwicklungszonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Inputkosten komprimiert die Margen entlang der Fertigungskette
Rohstoffvolatilität ist eine der deutlichsten kurzfristigen Einschränkungen für Erträge im mexikanischen Zaunmarkt. Die Walzdrahtpreise in Nordmexiko stiegen bis Ende 2025 auf 692,7 USD pro Tonne, da die Schrottpreise stiegen und die regionale Stahlproduktion engeren Betriebsbedingungen ausgesetzt war, während die Preise für isolierten Draht und Kabel in den 12 Monaten bis Februar 2026 um 17,42 % stiegen. Die Polyvinylchloridkosten stiegen noch schneller, da der vorläufige Zoll auf US-amerikanisches Harz, höhere globale petrochemische Rohstoffkosten und ein Rückgang der inländischen Produktionskapazität um 4,7 % einige Polyvinylchloridproduktpreise zwischen März und April 2026 um bis zu 65 % in die Höhe trieben. Dieser Druck erhöht die Endpreise für Polyvinylchlorid- und Verbundstoffzäune, schwächt die Nachfrage preissensibler Käufer und verlagert einen Teil des Volumens zurück zu Metallprodukten, anstatt einen reibungslosen Substitutionspfad zu schaffen. Hersteller, die auf Exportpuffer angewiesen sind, sahen sich ebenfalls engeren Bedingungen ausgesetzt, nachdem DEACEROs Drahtgitterexporte in die Vereinigten Staaten im September 2025 Antidumpingzölle von 32,05 % auf sich zogen, was die grenzüberschreitende Flexibilität genau dann verringerte, als die inländischen Inputkosten stiegen.
Installationswirtschaft im ländlichen Raum schränkt die Akzeptanz in preissensiblen Agrarmärkten ein
Die Installationswirtschaft bleibt in landwirtschaftlichen Gebieten eine praktische Barriere, selbst wenn der Bedarf an Zäunen offensichtlich ist. Mexikos Arbeitsmarkt ist stark informell, doch abgelegenes Gelände, lange Transportwege und eingeschränkter Zugang zu Auftragnehmern bedeuten, dass die Installationskosten in ländlichen Gebieten nicht so stark sinken, wie Käufer es oft erwarten. Im Jahr 2025 kostete die professionelle Installation von 1 Kilometer abgestuftem Viehgitter in südlichen Bundesstaaten 18.500 USD, verglichen mit 9.800 USD in zentralen Regionen, was für Rancher ein erhebliches regionales Kostengefälle schafft. Dieser Unterschied entmutigt systematische Perimeter-Upgrades auf kleinen und mittelgroßen Betrieben, selbst wenn Rotationsweidehaltung und bessere Herdenkontrolle die Produktion verbessern und Tierverluste reduzieren können. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung stellte 2025 fest, dass 90 % der landwirtschaftlichen Unterstützungstransfers an Kleinbauern gehen. Dennoch subventionieren diese Mittel nicht direkt Kapitalausgaben für Zäune, was die Akzeptanz stark dem lokalen Cashflow und den Logistikbedingungen aussetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Metallzäune halten die größte PositionMetallzäune hielten im Jahr 2026 einen Anteil von 58,3 % am mexikanischen Zaunmarkt und sind damit die größte Materialgruppe. Stahldraht, verzinktes Gitter, Schweißgitter, Kettenglieder und Stacheldraht werden häufig eingesetzt, da sie Wohn-, Landwirtschafts-, Industrie- und öffentliche Anwendungen bedienen. DEACERO profitiert von einer starken Position in dieser Materialgruppe durch seine Stahlproduktion, Drahtverarbeitung und sein nationales Vertriebsnetz. Metallprodukte sind auch Installateuren und Käufern vertraut, was ihren Einsatz in Standardprojekten unterstützt, die eine zuverlässige lokale Verfügbarkeit erfordern. Aluminium ist ein kleinerer Teil des Segments, wird jedoch in ausgewählten Gewerbe- und Wohnanwendungen eingesetzt, bei denen Korrosionsbeständigkeit und Erscheinungsbild wichtig sind.
Kunststoff- und Verbundstoffzäune werden voraussichtlich am schnellsten mit einem CAGR von 6,88 % bis 2032 wachsen. Dieses Material gewinnt in Küstengebieten und Premium-Entwicklungen an Aufmerksamkeit, da Käufer Korrosionsbeständigkeit und geringeren Wartungsbedarf schätzen. Höhere Stahldrahtkosten können den langfristigen Wertfall für Verbundpaneele verbessern, obwohl der Polyvinylchlorid-Kostendruck den Vorteil kurzfristig begrenzt. Industrieparks in Jalisco, Querétaro und Monterrey können Verbund- und Aluminiumsysteme für begrünte Perimeter und interne Trennwände verwenden, bei denen sowohl Erscheinungsbild als auch Langlebigkeit wichtig sind. Metallzäune werden die primäre Volumenkategorie bleiben, während Verbundwerkstoffe einen engeren, aber schneller wachsenden Teil des Marktes bedienen.



Nach Endnutzer:
Wohnanwendungen halten die größte PositionWohnanwendungen hielten im Jahr 2026 40,4 % der Marktgröße des mexikanischen Zaunmarkts und sind damit das größte Endnutzersegment. Hauseigentümer und Wohnanlagen mit Zugangskontrolle verwenden Kettenglieder, ornamentale Metallzäune, Schmiedeeisen und Aluminiumlamellen für Grundstücksgrenzen und sichtbare Sicherheit. Der professionelle Auftragnehmerkanal ist wichtig, da Haushalte und Entwickler häufig Fundamente, Tore und fertige Installation anstelle von reinen Materialkäufen benötigen. Sicherheitsbedenken unterstützen auch die Ersatznachfrage, da Käufer den Perimeterschutz an bestehenden Häusern verstärken. Diese große installierte Basis sorgt für ein stetiges Volumen im ganzen Land.
Die Landwirtschaft wird voraussichtlich am schnellsten mit einem CAGR von 6,92 % bis 2032 wachsen. Ranches, Feedlots, Milchwirtschaftsbetriebe und Anlagen für geschützte Landwirtschaft benötigen Gitter, Stacheldraht, Pfosten und definierte interne Einzäunungssysteme. Die Rinderpopulation und die anhaltenden Investitionen in die inländische Tierverarbeitung unterstützen diese Nachfrage in Jalisco, Veracruz, Chihuahua, Chiapas und anderen Viehstaaten. Wohnkäufer priorisieren tendenziell Erscheinungsbild, Sicherheit, Tore und lokale Installation, während landwirtschaftliche Käufer mehr auf Abdeckung, Langlebigkeit und Reparaturbedarf achten. Behörden, Bergbau, Energie und Verteidigung sind kleinere Gruppen, erfordern jedoch höherwertige Systeme, da Zugangskontrolle und Anlagenschutz entscheidend sind.
Nach Installationstyp:
Feste / dauerhafte Zäune halten die größte PositionFeste / dauerhafte Zäune machten im Jahr 2026 81,5 % des Marktanteils des mexikanischen Zaunmarkts aus. Industrieparks, Logistikeinrichtungen, öffentliche Anlagen und große Betriebe bevorzugen dauerhafte Systeme, da sie langfristige Grenzen benötigen, die Tore, Zugangskontrolle und Kletterschutzfunktionen unterstützen können. Die 103 im Bau befindlichen Industrieparks stärken diese Nachfrage, da jeder Park Standortsicherheit benötigt, bevor der Mieterbetrieb beginnt. Dauerhafte Systeme sind auch an Transport- und Versorgungsstandorten üblich, wo die Nutzungsdauer des Zauns der Lebensdauer der Anlage entsprechen muss. Bekaerts Fokus auf Spezialdrachtanwendungen spiegelt die Bedeutung langlebiger, höherwertiger Infrastrukturnutzungen in Mexiko wider.
Temporäre / mobile Zäune werden voraussichtlich mit einem CAGR von 6,55 % bis 2032 wachsen. Schienen-, Autobahn-, Pipeline- und Veranstaltungsprojekte erfordern Systeme, die schnell installiert und mit dem Arbeitsfortschritt verschoben werden können. Die Bahnprojekte Querétaro bis Irapuato und Saltillo bis Nuevo Laredo sind relevant, da ihr kombiniertes Budget 11,5 Milliarden USD übersteigt und ihre Bauphasen kontrollierte Arbeitszonen erfordern. Wiederverwendbare Systeme unterstützen Miet- und Managed-Service-Möglichkeiten, da Auftragnehmer sie zwischen Standortabschnitten verschieben können. Dauerhafte Zäune werden das größere Segment bleiben, aber temporäre Systeme gewinnen an Wert, da Infrastrukturarbeiten geografisch stärker verteilt werden.

Nach Installationskanal:
Professionelle Auftragnehmer halten die größte PositionProfessionelle Auftragnehmer hielten im Jahr 2026 68,4 % der Marktgröße des mexikanischen Zaunmarkts. Ihre Position spiegelt den Bedarf an Standortmessung, Tragwerksunterstützung, Fundamenten, Torinstallation und projektspezifischen Sicherheitsanforderungen an Industrie- und öffentlichen Standorten wider. Entwickler, Autobahnbetreiber, Bergbauunternehmen und Logistikunternehmen schätzen auch Garantien und Nachinstallationsservice, den professionelle Auftragnehmer anbieten können. Nationale Hersteller unterstützen diesen Kanal durch Händlernetzwerke und Schulungen, die zur Erhaltung der Installationsqualität beitragen. Dieser Kanal wird für Projekte mit komplexen Designs oder formalen Compliance-Anforderungen zentral bleiben.
Die anderen Kanäle (Hersteller und Heimwerker- / Modulbausätze) werden voraussichtlich am schnellsten mit einem CAGR von 6,62 % bis 2032 wachsen. Ihr Wachstum spiegelt die Nachfrage von kleinen Betrieben, städtischen Randhaushalten und Projektauftragnehmern wider, die wiederholbare Systeme mit weniger Designaufwand benötigen. DEACEROs Cercocentro-Modell veranschaulicht den Trend zu Einzelhandelsberatung und Installationsunterstützung für Kunden, die kein vollständiges professionelles Auftragspaket nutzen. Hersteller können schnell auf lokale Reparaturen und benutzerdefinierte Abmessungen reagieren, während Bausätze für Käufer geeignet sind, die ein praktisches System für kleinere Grundstücke oder temporäre Perimeter benötigen. Professionelle Auftragnehmer bleiben der größere Kanal, da komplexe Projekte formales Design, Garantien und Compliance-Unterstützung erfordern.
Geografische Analyse
Mexiko-Stadt (CDMX) und Nuevo León
Mexiko-Stadt (CDMX) und Nuevo León bedienen unterschiedliche, aber komplementäre Nachfragebereiche im mexikanischen Zaunmarkt. Mexiko-Stadt unterstützt stetige Umsätze durch Sicherheitsverbesserungen im Wohnbereich, Gewerbeimmobilien, Logistikstandorte und öffentliche Einrichtungen. Nuevo León hat eine stärkere Basis in der Automobilfertigung, Industrieparks und grenzüberschreitenden Lieferketten. Industrieparks und Logistikstandorte in Nuevo León benötigen Kletterschutzgitter, Schweißpaneele, kontrollierte Tore und Zugangskontrollsysteme. Diese beiden Standorte bieten Lieferanten Zugang zu sowohl dichter städtischer Nachfrage als auch höherspezifizierten Industrieprojekten.
Jalisco und Querétaro
Jalisco wird voraussichtlich den höchsten staatlichen CAGR von 7,21 % bis 2032 verzeichnen. Seine Fertigungs-, Logistik-, Rinder- und Schweineaktivitäten schaffen Nachfrage nach industriellen Sicherheits- und landwirtschaftlichen Einzäunungssystemen. Querétaro fügt eine separate Nachfragebasis durch Hochtechnologie-Gewächshäuser, Schienen- und Autobahnverbindungen sowie eingehende Industrieinvestitionen hinzu. Diese Kombination unterstützt Verkäufe an Industrieparks, Betriebe, Nutzer geschützter Landwirtschaft und Vertriebseinrichtungen. Lieferanten benötigen lokale Lagerbestände und Installationsabdeckung, da sich die Projektanforderungen in den 2 Bundesstaaten unterscheiden.
Übriges Mexiko
Das übrige Mexiko repräsentierte im Jahr 2026 42,1 % des Marktanteils des mexikanischen Zaunmarkts. Diese Gruppe umfasst viehintensive Bundesstaaten, Industriekorridore außerhalb der genannten Staatsmärkte und öffentliche Infrastrukturprojekte im ganzen Land. Veracruz, Chihuahua und Sonora unterstützen die Nachfrage nach Ranch-Zäunen, Viehgitter und verwandten Einzäunungsprodukten. Staatliche Straßen- und Schienenarbeiten erweitern auch die Projektnachfrage in Gebiete mit geringeren Industrieinvestitionen. Die breite geografische Basis verringert die Abhängigkeit von einem Bundesstaat und unterstützt eine Mischung aus landwirtschaftlichen Standardprodukten und spezialisierten Projektsystemen.
Wettbewerbslandschaft
Marktkonzentration
Der mexikanische Zaunmarkt ist mäßig konzentriert, da eine begrenzte Gruppe vertikal integrierter inländischer Hersteller und globaler Drahtspezialisten das formelle Angebot anführt. DEACERO ist ein wichtiger Wettbewerber, da es Stahlproduktion, Drahtziehen, Zaunprodukte und Vertrieb kombiniert. Die Erweiterung in Ramos Arizpe unterstützt eine stärkere Kontrolle der vorgelagerten Materialversorgung und verringert die Abhängigkeit von externen Inputs. Bekaert operiert im Premium-Bereich von Draht- und Spezialanwendungen, wo Beschichtungsqualität, technische Leistung und Kundenanforderungen wichtiger sind als der Grundpreis.
Regionale Unternehmen konkurrieren durch Nähe, schnelle Lieferung, maßgeschneiderte Zuschnitte und Service für kleinere Aufträge. Grupo Cercamalla, Mallasiltec México, Cercafence und Rejas y Mallas Monterrey sind in diesem Teil des Marktes relevant, da Käufer häufig lokale Fertigung und schnellere Reaktion benötigen. Informelle Lieferanten konkurrieren auch in niedrigwertigen Anwendungen, obwohl ihre Produkte möglicherweise nicht die Anforderungen zertifizierter Industrieparks oder Projekte in Viehqualität erfüllen. Der Parque Industrial Seguro-Rahmen des Mexikanischen Verbands privater Industrieparks erhöht die Standards für Zugangskontrolle und Perimeterinfrastruktur an Gewerbestandorten. Dies gibt formellen Anbietern eine stärkere Position, wo Käufer dokumentierte Qualität und zuverlässige Installation benötigen.
Strategische Maßnahmen konzentrieren sich auf Versorgungskontrolle, Zertifizierung und Sicherheitstechnologie. DEACERO kündigte 2024 eine Investition von 600 Millionen USD in Ramos Arizpe an und erhielt später die Genehmigung, das Siegel Hecho en México für seine Zaun-, Gitter- und Drahtprodukte zu verwenden. Bekaert schloss 2025 den Verkauf ausgewählter lateinamerikanischer Stahldrahtgeschäfte ab, was seinen Fokus auf selektivere Spezialchancen widerspiegelt. Hersteller, die längerlebige Beschichtungen, Kletterschutzsysteme und Produkte anbieten können, die sich in elektronische Sicherheitsausrüstung integrieren lassen, werden einen klareren Weg zu höherwertigen Industrieprojekten haben. Das Wettbewerbsumfeld wird in Standardanwendungen preissensibel bleiben, aber Compliance und technische Leistung sollten in Premium-Nachfragebereichen an Bedeutung gewinnen.
Marktführer der mexikanischen Zaunbranche
-
DEACERO
-
Grupo Industrial Tauro (Construfence)
-
SECURIMETAL
-
Acero Sueco Palme
-
Aceros Camesa
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexikanischer Zaunmarkt Unternehmen in diesem Bericht
- DEACERO
- Grupo Industrial Tauro (Construfence)
- SECURIMETAL
- Acero Sueco Palme
- Aceros Camesa
- Bekaert
- Merchants Metals
- Fortress Building Products
- Mallasiltec México
- Malla Acero
- Grupo Cercamalla
- Mallacero
- Grupo Malla Aceros
- CERCASEL
- Rejas y Mallas Monterrey
- Mega Malla
- Mexmalla y Servicios
- Alambrados y Construcciones del Bajío
- Cercafence
- Cercados Mata
Neueste Industrielle Entwicklungen in Mexikanischer Zaunmarkt
- November 2026: Das Sekretariat für öffentliche Arbeiten von Guanajuato hat die erste Phase eines Perimeterzaunprojekts einschließlich ergänzender Bauarbeiten vorangetrieben. Das Projekt spiegelt anhaltende Investitionen des öffentlichen Sektors in Perimeterinfrastruktur wider und schafft Möglichkeiten für Zaunauftragnehmer und Materiallieferanten.
- Oktober 2026: Mexikos Sekretariat für Infrastruktur, Kommunikation und Transport leitete die Beschaffung für den Bau einer Perimetermauer und eines Hangschutzes am Bachillerato Nr. 300 in Cuautlancingo, Puebla, ein. Das Projekt unterstreicht die Nachfrage nach Grenzschutzlösungen in Bildungseinrichtungen.
- September 2026: Die Autonome Benito-Juárez-Universität von Oaxaca vergab einen Vertrag für die dritte Phase ihres Perimetermauer-Bauprojekts an Grupo Constructor Meiksi SA de CV. Das Projekt spiegelt anhaltende Investitionen in institutionelle Infrastruktur und Perimetersicherheit wider.
Berichtsumfang des mexikanischen Zaunmarkts
Segmentierungsübersicht
| Metall | Stahl |
| Aluminium | |
| Holz | |
| Kunststoff & Verbundwerkstoffe | |
| Beton | |
| Sonstige Materialien |
| Wohnbereich |
| Landwirtschaft |
| Militär & Verteidigung |
| Behörden |
| Bergbau |
| Erdöl & Chemikalien |
| Energie & Strom |
| Sonstige Endnutzer |
| Feste / dauerhafte Zäune |
| Temporäre / mobile Zäune |
| Professionelle Auftragnehmer |
| Sonstige – Hersteller, Heimwerker- / Modulbausätze |
| Mexiko-Stadt (CDMX) |
| Nuevo León |
| Jalisco |
| Querétaro |
| Übriges Mexiko |
| Nach Material | Metall | Stahl |
| Aluminium | ||
| Holz | ||
| Kunststoff & Verbundwerkstoffe | ||
| Beton | ||
| Sonstige Materialien | ||
| Nach Endnutzer | Wohnbereich | |
| Landwirtschaft | ||
| Militär & Verteidigung | ||
| Behörden | ||
| Bergbau | ||
| Erdöl & Chemikalien | ||
| Energie & Strom | ||
| Sonstige Endnutzer | ||
| Nach Installationstyp | Feste / dauerhafte Zäune | |
| Temporäre / mobile Zäune | ||
| Nach Installationskanal | Professionelle Auftragnehmer | |
| Sonstige – Hersteller, Heimwerker- / Modulbausätze | ||
| Nach Bundesstaaten | Mexiko-Stadt (CDMX) | |
| Nuevo León | ||
| Jalisco | ||
| Querétaro | ||
| Übriges Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Zaunmarkt im Jahr 2027?
Der mexikanische Zaunmarkt wird im Jahr 2027 auf 421,44 Millionen USD geschätzt und soll bis 2032 einen Wert von 572,23 Millionen USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate für Zäune in Mexiko?
Der Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,31 % wachsen.
Welches Material führt die Zaunverkäufe in Mexiko an?
Metallzäune führen mit einem Anteil von 58,3 % im Jahr 2026, da Stahldraht, Gitter, Kettenglieder und Stacheldraht ein breites Anwendungsspektrum bedienen.
Welcher Endnutzer wächst am schnellsten?
Die Landwirtschaft wird voraussichtlich bis 2032 mit einem CAGR von 6,92 % wachsen, unterstützt durch Rinderbetriebe, Feedlots und Anlagen für geschützte Landwirtschaft.
Warum ist Jalisco für Zaunlieferanten wichtig?
Jalisco ist der am schnellsten wachsende Bundesstaat mit einem CAGR von 7,21 % bis 2032, da Industrieparks, Exporte, Viehaktivitäten und Logistiknachfrage gemeinsam wachsen.
Was ist die größte Herausforderung für Zaunhersteller?
Steigende Kosten für Draht, Stahl und Polyvinylchlorid bleiben die größte Herausforderung, da Hersteller entweder die Preise erhöhen oder niedrigere Margen akzeptieren müssen.