
Tamaño y Participación del Mercado de Cercas en México
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
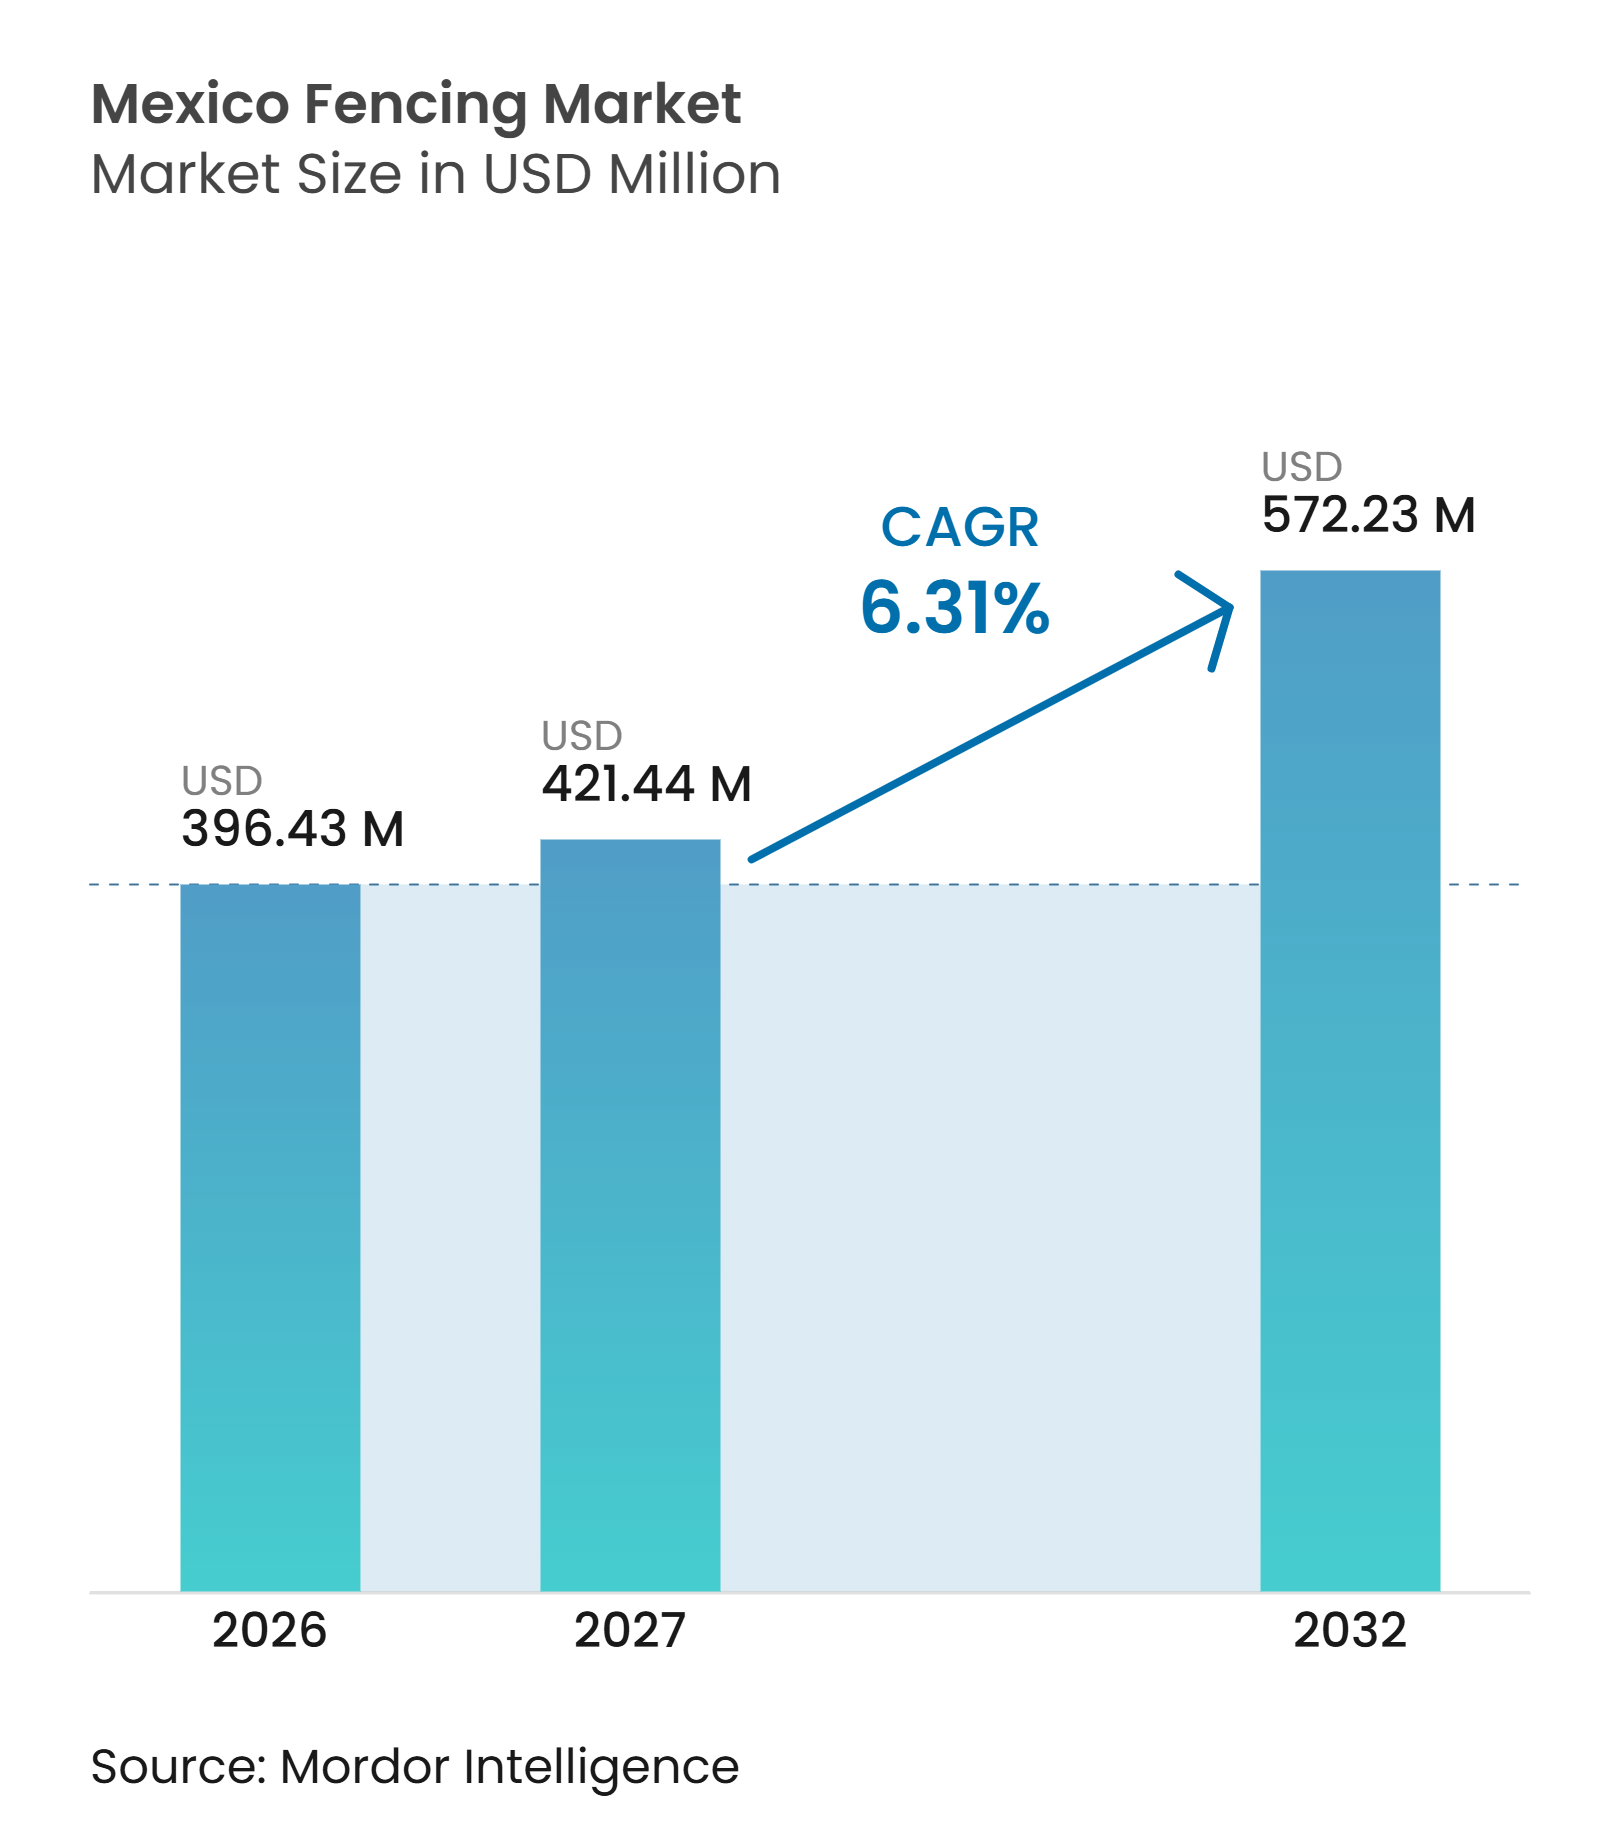
| Tamaño del mercado en el año base (2026) | 396.43 Millones de dólares |
| Tamaño del Mercado (2027) | 421.44 Millones de dólares |
| Tamaño del Mercado (2032) | 572.23 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.31 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cercas en México por Mordor Intelligence
El tamaño del Mercado de Cercas en México fue valorado en 396,43 millones de USD en 2026 y se estima que crecerá desde 421,44 millones de USD en 2027 hasta alcanzar 572,23 millones de USD en 2032, a una CAGR del 6,31% durante el período de pronóstico (2027-2032).
El mercado está recibiendo apoyo de la reubicación de fábricas, nuevos parques industriales, instalaciones logísticas relacionadas con el comercio, necesidades de cercado de explotaciones agrícolas y obras de infraestructura pública. Los compradores industriales tratan cada vez más el cercado como un requisito básico de seguridad y cumplimiento normativo, en lugar de una mejora posterior del sitio. La presión de costos sigue siendo una preocupación material importante, ya que los insumos de alambre, acero y cloruro de polivinilo se encarecieron durante 2026. Los proveedores más grandes tienen una posición más sólida porque pueden gestionar la adquisición, la fabricación y la distribución en la misma cadena de valor. El mercado de cercas en México también se beneficia de la demanda en sitios industriales, logísticos, agrícolas, residenciales y de obras públicas, lo que reduce la dependencia de un único grupo de compradores.
Conclusiones Clave del Informe
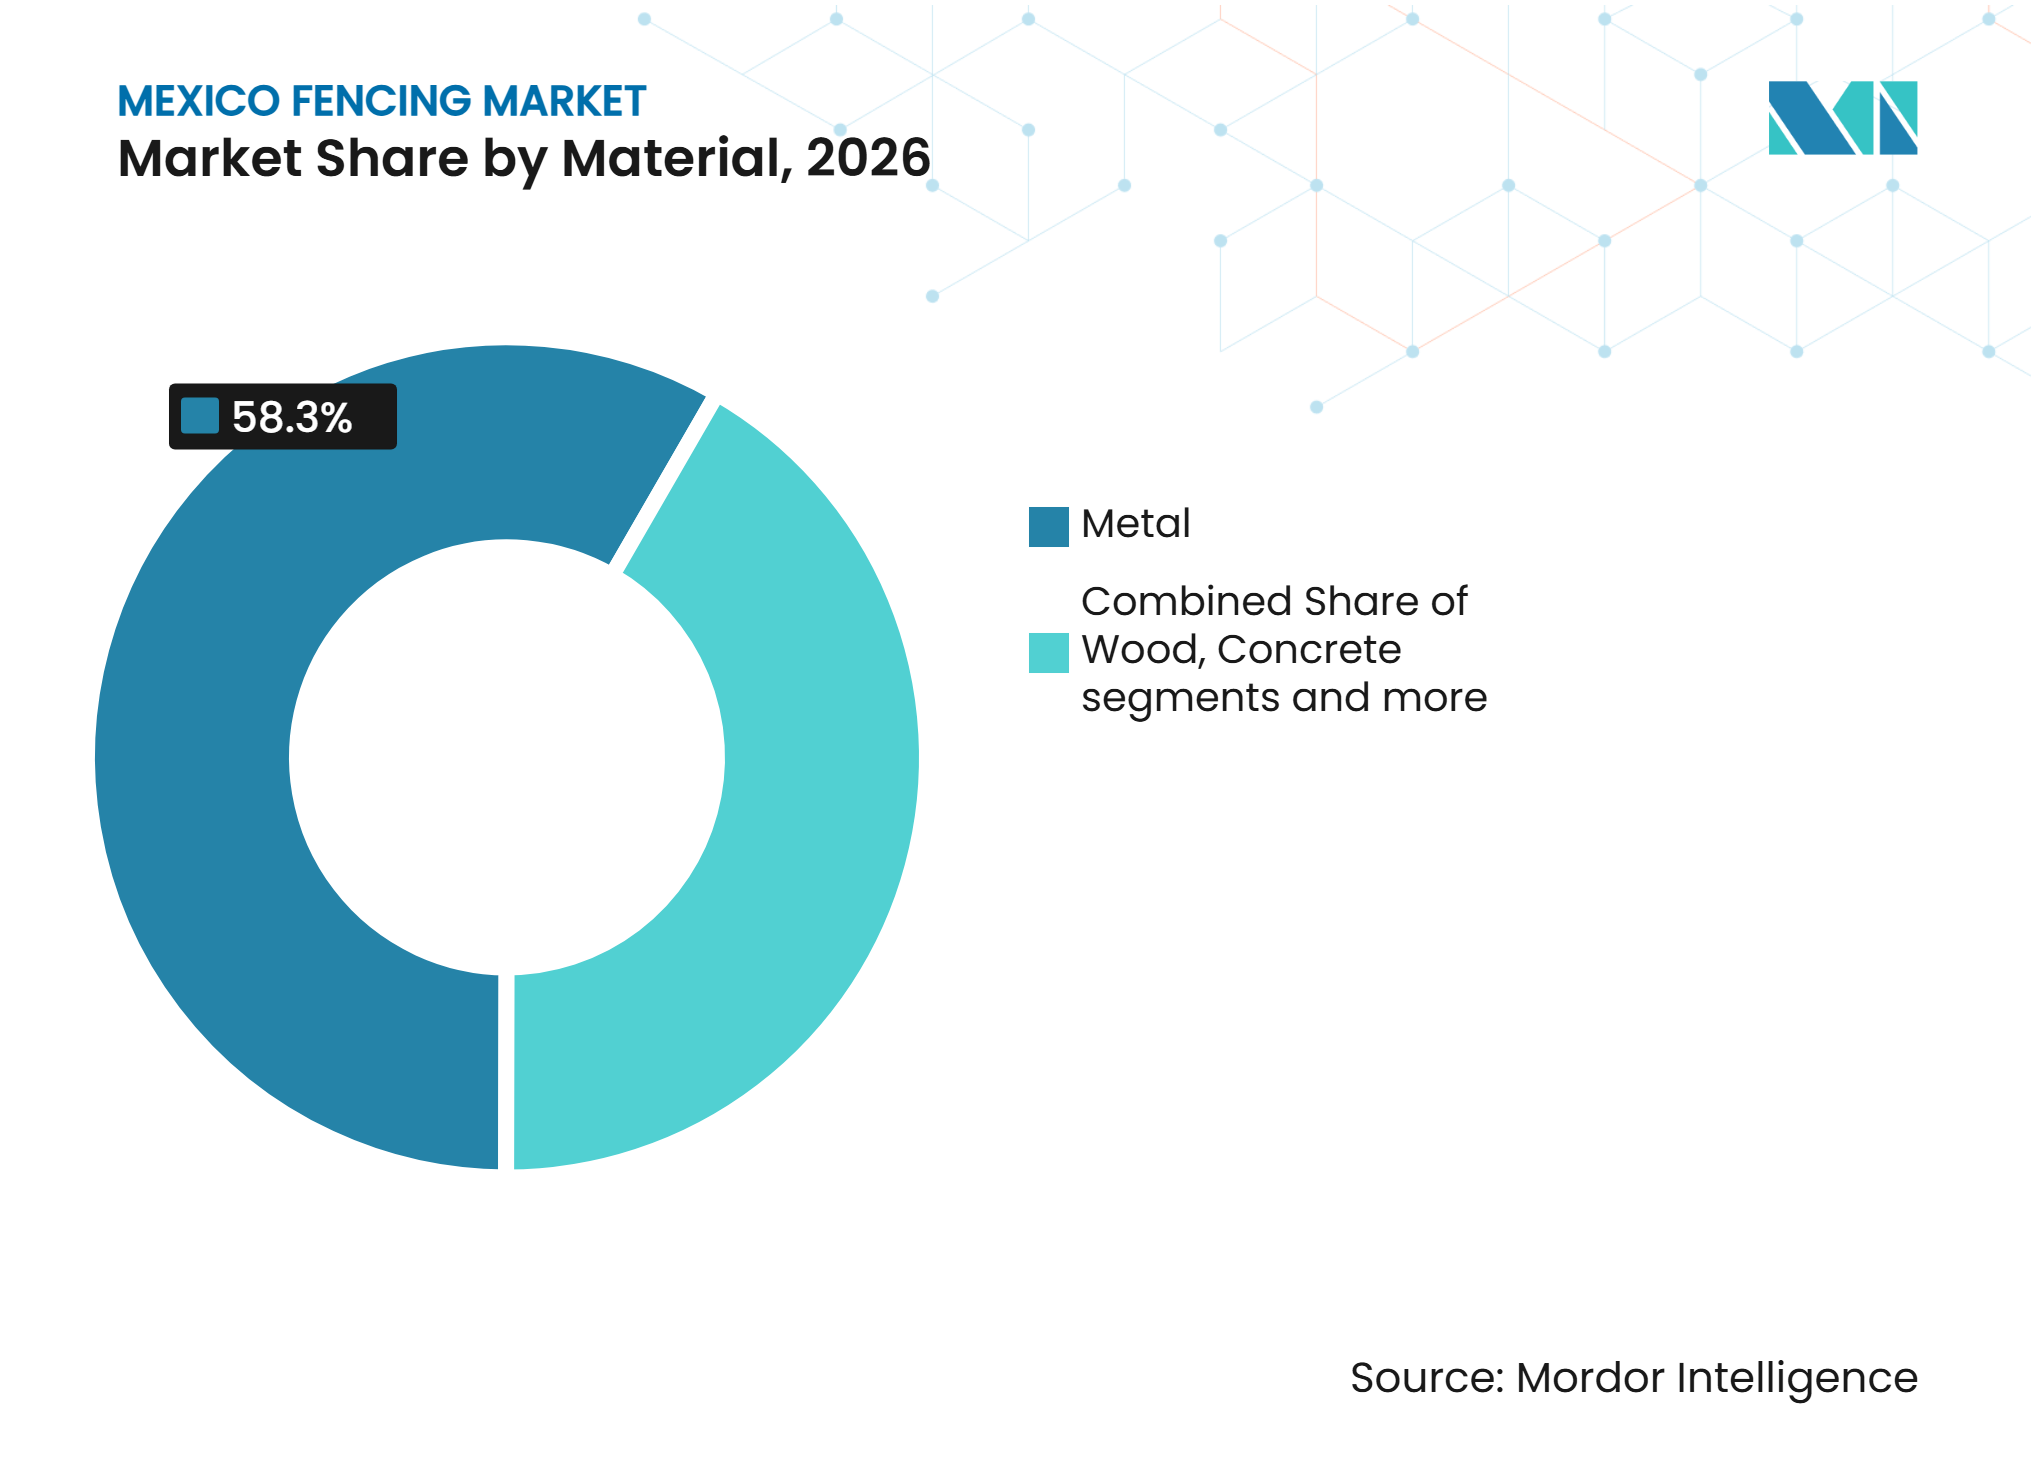
- Por material, las cercas metálicas representaron el 58,3% de la participación del mercado de cercas en México en 2026, mientras que se prevé que las cercas de plástico y compuesto crezcan a una CAGR del 6,88% hasta 2032.
- Por usuario final, las aplicaciones residenciales representaron el 40,4% del tamaño del mercado de cercas en México en 2026, mientras que se prevé que la agricultura crezca a una CAGR del 6,92% hasta 2032.
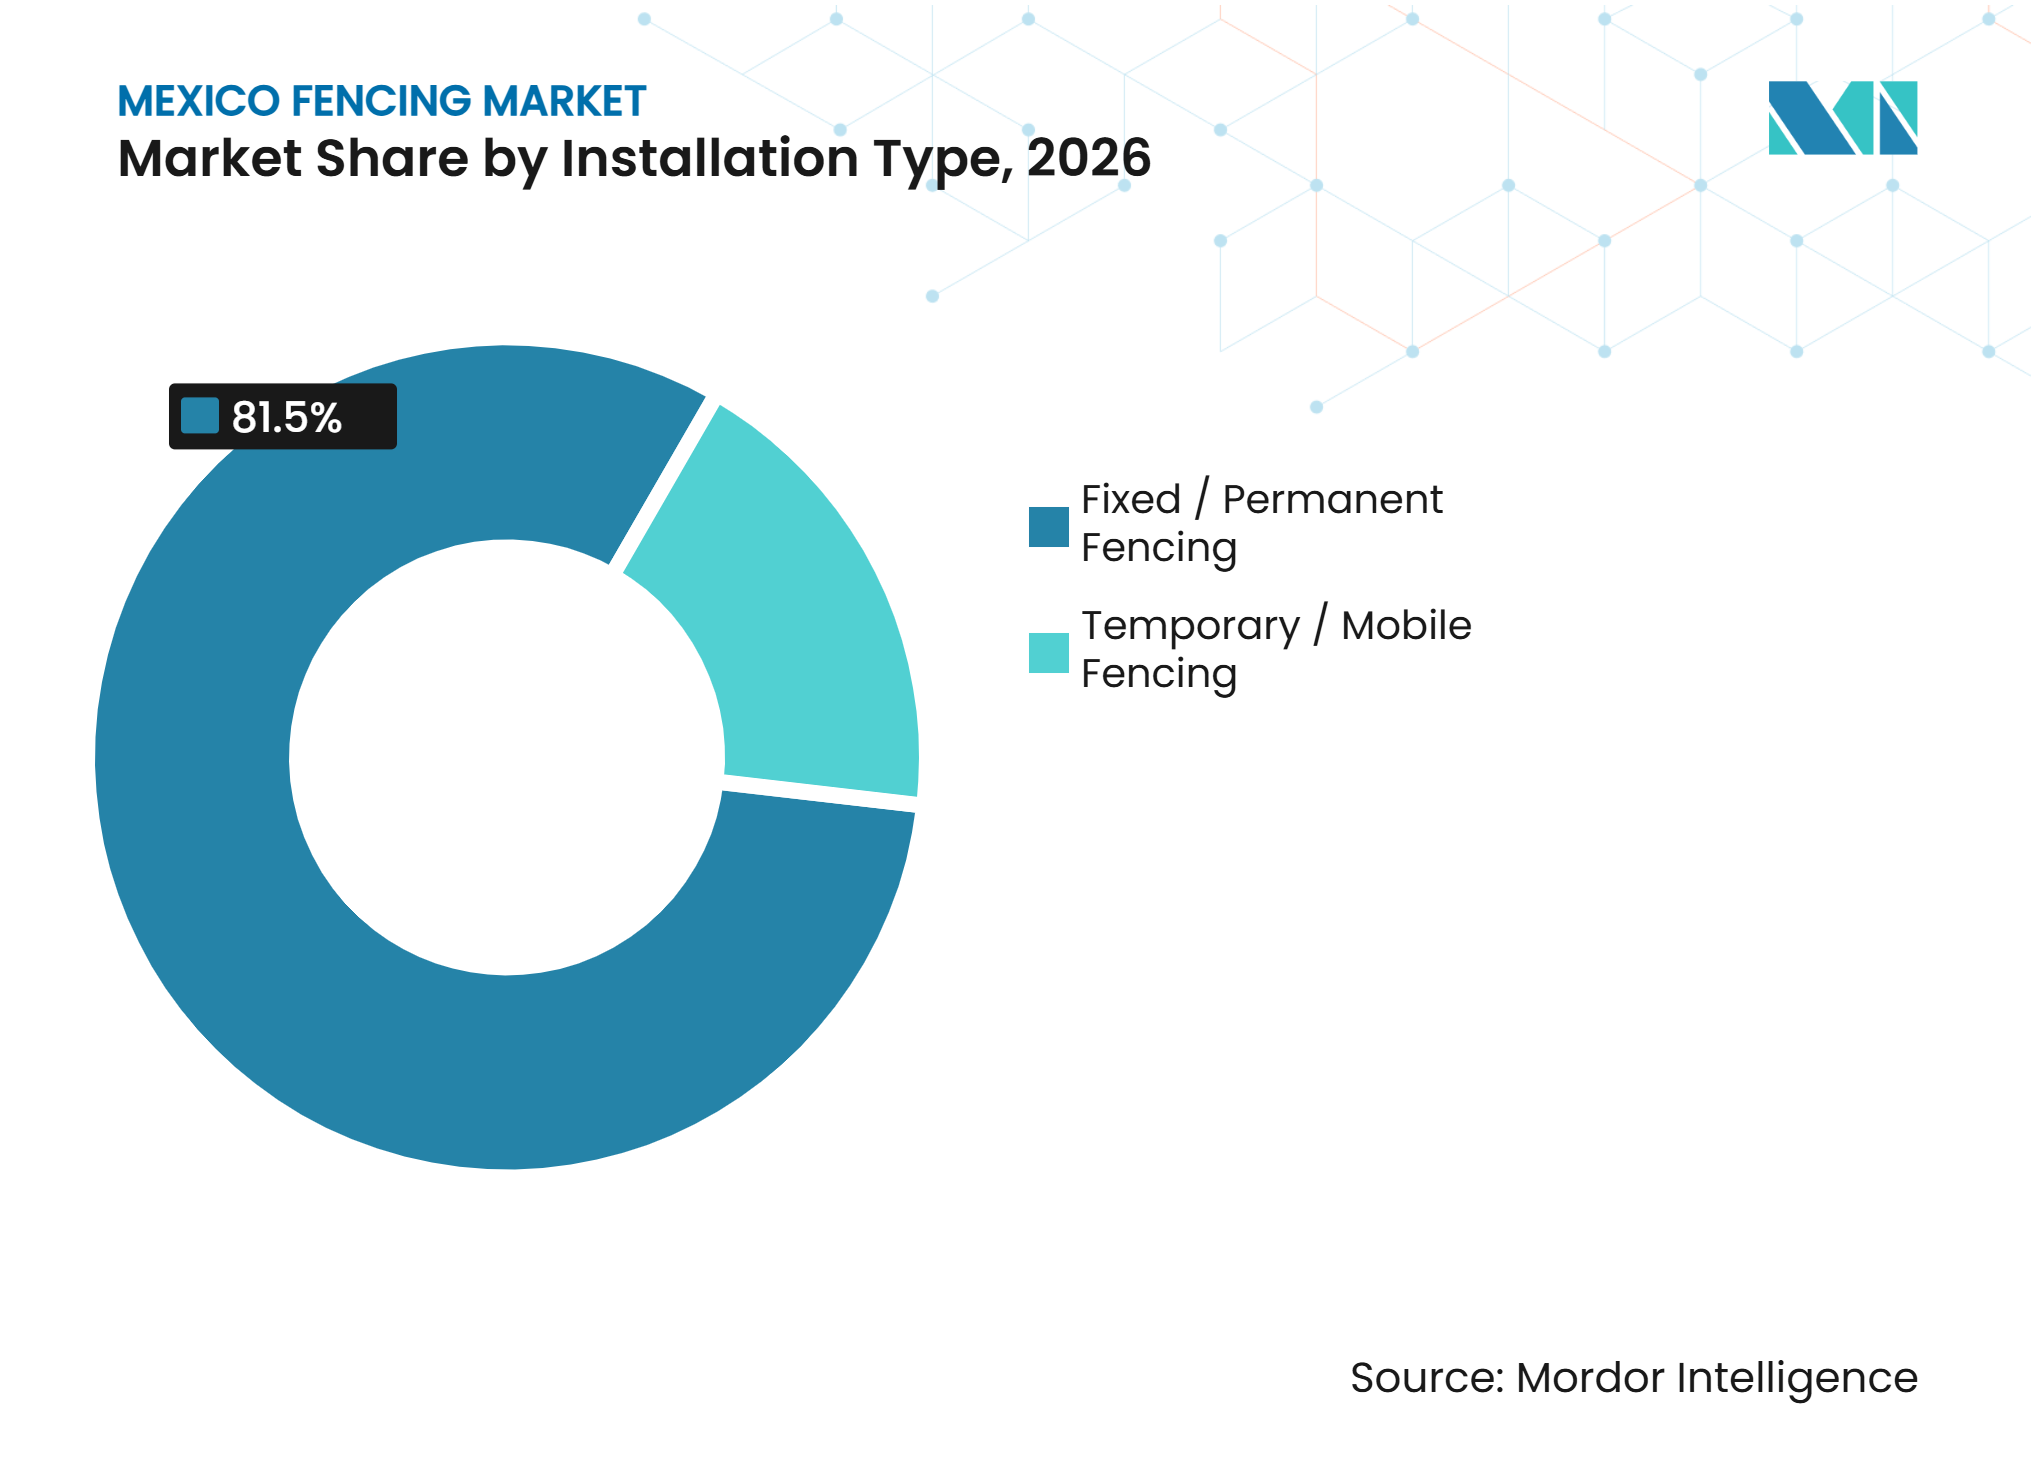
- Por tipo de instalación, los sistemas fijos o permanentes representaron el 81,5% de la participación del mercado de cercas en México en 2026, mientras que se prevé que las cercas temporales / móviles crezcan a una CAGR del 6,55% hasta 2032.
- Por canal de instalación, los contratistas profesionales representaron el 68,4% del tamaño del mercado de cercas en México en 2026, mientras que se prevé que otros canales (fabricantes, kits de bricolaje / modulares) crezcan a una CAGR del 6,62% hasta 2032.
- Por estado, el resto de México capturó el 42,1% de la participación del mercado de cercas en México en 2026, mientras que se prevé que Jalisco se expanda a una CAGR del 7,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de parques industriales impulsada por el nearshoring | +1.4% | Nuevo León, Jalisco, Bajío, Baja California y área metropolitana de la Ciudad de México | Mediano plazo (2-4 años) |
| Crecimiento comercial respaldado por el Tratado entre México, Estados Unidos y Canadá | +1.1% | Tamaulipas, Nuevo León, Baja California y el corredor de Laredo | Mediano plazo (2-4 años) |
| Preocupaciones de seguridad vinculadas al robo y el crimen organizado | +1.0% | A nivel nacional, especialmente Estado de México, Puebla, Jalisco y Guanajuato | Corto plazo (≤ 2 años) |
| Actividad agrícola y ganadera | +0.8% | Veracruz, Jalisco, Chihuahua, Chiapas y Sonora | Largo plazo (≥ 4 años) |
| Obras de infraestructura gubernamental | +0.7% | A nivel nacional, especialmente de Querétaro a Irapuato y de Saltillo a Nuevo Laredo | Mediano plazo (2-4 años) |
| Desarrollo de vivienda residencial cerrada y planificada | +0.6% | Áreas metropolitanas de Ciudad de México, Guadalajara, Monterrey y Querétaro | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Desarrollo de Parques Industriales Impulsado por el Nearshoring Acelera la Demanda de Cercas Perimetrales
El nearshoring está convirtiendo la seguridad perimetral de un gasto rutinario de obra en un requisito central de proyecto en todo el mercado de cercas en México. México contaba con 477 parques industriales en operación y 103 en construcción, lo que indica que el flujo de proyectos en desarrollo abarca ahora la industria ligera, la electrónica, las autopartes y los dispositivos médicos [1]. La Asociación Mexicana de Parques Industriales Privados (AMPIP) proyectó que la inversión total en parques industriales aumentaría un 36,6% en 2026 hasta 5,8 mil millones de USD, y el 66,1% de ese capital se destinó a nuevos desarrollos de parques donde los sistemas perimetrales forman parte de la especificación inicial. La absorción neta alcanzó 3,3 millones de m² en 2025, mientras que Jalisco y Nuevo León lideraron el flujo de proyectos, lo que mantiene la demanda más fuerte para malla soldada, paneles anti-escalada y sistemas perimetrales integrados en lugar de productos básicos de alambre. El proceso de certificación Parque Industrial Seguro refuerza este cambio al revisar conjuntamente el control de acceso, el cercado y la integridad de la infraestructura, lo que significa que el cumplimiento de seguridad ahora activa la adquisición en una etapa más temprana del ciclo de desarrollo.
El Crecimiento Comercial Respaldado por el T-MEC Concentra la Demanda en la Infraestructura Logística y Fronteriza
El crecimiento comercial bajo el Tratado entre México, Estados Unidos y Canadá está añadiendo una capa de demanda duradera impulsada por la logística al mercado de cercas en México. El comercio bilateral de flete entre Estados Unidos y México alcanzó 872,8 mil millones de USD en 2025, un 3,9% más que en 2024, y los camiones comerciales representaron el 73,6% de ese flete por valor, manteniendo una demanda sólida en torno a patios aduaneros, almacenes en depósito fiscal y sitios de cross-docking[2]. Solo el Puerto de Laredo manejó 353,9 mil millones de USD en comercio internacional en 2025, lo que muestra cuán concentrada se ha vuelto la actividad de flete en corredores clave que dependen de infraestructura perimetral permanente. A medida que el corredor de Laredo se acerca a sus límites de congestión, el nuevo gasto en capacidad, incluido el plan federal de infraestructura de Baja California por 2,1 mil millones de USD y la expansión del Puente Internacional Nuevo Laredo III, está desplazando los flujos hacia nodos logísticos secundarios que requieren nuevas instalaciones. Los cruces de camiones comerciales desde México totalizaron 7,589 millones en 2025, un 6,1% más que en 2019, lo que apunta a una demanda de flete de carácter estructural más que cíclico y mantiene la demanda de cercas vinculada al crecimiento del volumen comercial a largo plazo.
El Riesgo del Crimen Organizado y el Aumento del Gasto en Seguridad Privada Elevan el Cercado a una Categoría de Misión Crítica
El riesgo de seguridad está elevando el cercado en la lista de prioridades de gasto en todo el mercado de cercas en México. El mercado de seguridad física de México está en expansión y el segmento de equipos de seguridad perimetral está creciendo, lo que indica que los compradores ya no consideran el refuerzo perimetral como algo opcional[3]. Control Risks elevó la calificación de riesgo de seguridad de México de Medio a Alto en noviembre de 2024, citando la penetración del crimen organizado en el 81% de los municipios y la persistente presión de extorsión sobre los operadores de manufactura, minería y logística. El robo de carga cayó un 21,5% en 2025, aunque el Estado de México registró más de 3.100 casos y Jalisco experimentó un mayor robo en tránsito en la segunda mitad del año, lo que mantuvo elevado el gasto corporativo en seguridad. El costo económico de la violencia alcanzó 224,4 mil millones de USD en 2025, y el acuerdo de revendedor de marzo de 2026 entre KeepZone AI y D-Fence muestra que los compradores especifican cada vez más el cercado físico junto con la detección electrónica perimetral, en lugar de tratarlo como obra civil independiente.
La Actividad del Sector Agrícola y Ganadero Proporciona una Base de Demanda Estructural y Geográficamente Dispersa
La agricultura proporciona al mercado de cercas en México una base de demanda amplia y estable que se extiende mucho más allá de los principales corredores industriales. El hato ganadero de México se situó en 17,965 millones de cabezas en 2025, con grandes concentraciones en Jalisco, Chihuahua y Veracruz, y esas regiones ganaderas continúan generando una necesidad constante de cercas perimetrales de rancho y corrales de pastoreo rotacional. El Servicio Agrícola Exterior del Departamento de Agricultura de Estados Unidos informó que los sistemas ganaderos intensivos representan el 35% de la estructura agrícola de México. En comparación, los sistemas extensivos representan el 56%, y la base extensiva es el principal impulsor de la demanda de alambre de púas y malla ganadera graduada. La ganadería representó el 40,5% del valor total de la producción agrícola de México en 2025, lo que sustenta la demanda de reposición a largo plazo incluso cuando el gasto residencial es más moderado. La fase de reconstrucción del hato tras el brote del Gusano Barrenador del Nuevo Mundo redirigió más de 1 millón de animales al procesamiento doméstico en 2025, y el programa de inversión de 517 millones de USD de Alpura anunciado en mayo de 2025 añade otro motivo para el aumento de la demanda de cercas nuevas en torno a las redes de suministro de ranchos y los sitios de manejo animal. La norma NMX-H-004-SCFI-2008 de alambre galvanizado también ayuda a los proveedores formales a defender las aplicaciones de grado ganadero al limitar la medida en que los productos informales de baja gama pueden penetrar en usos agrícolas sensibles a la calidad.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuación de precios del acero, el alambre y el cloruro de polivinilo | -0.9% | A nivel nacional, con mayor presión en áreas de suministro dependientes de importaciones y vinculadas a la chatarra | Corto plazo (≤ 2 años) |
| Altos costos de mano de obra rural e instalación | -0.6% | Estados fronterizos del norte, estados agrícolas del centro y regiones del sur | Largo plazo (≥ 4 años) |
| Fabricantes informales y calidad de producto desigual | -0.4% | A nivel nacional, especialmente en mercados industriales y residenciales periurbanos | Largo plazo (≥ 4 años) |
| Procesos prolongados de permisos y aprobaciones de uso de suelo | -0.3% | Corredores de infraestructura federal y zonas de desarrollo urbano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Costos de Insumos Comprime los Márgenes en Toda la Cadena de Fabricación
La volatilidad de las materias primas es uno de los límites a corto plazo más evidentes sobre las ganancias en todo el mercado de cercas en México. Los precios del alambrón en el norte de México escalaron hasta 692,7 USD por tonelada a finales de 2025, a medida que los precios de la chatarra aumentaron y la producción regional de acero enfrentó condiciones operativas más restrictivas, mientras que los precios del alambre y cable aislado aumentaron un 17,42% en los 12 meses hasta febrero de 2026. Los costos del cloruro de polivinilo aumentaron aún más rápido porque el arancel provisional sobre la resina estadounidense, los mayores costos de materias primas petroquímicas globales y una caída del 4,7% en la capacidad de producción doméstica empujaron algunos precios de productos de cloruro de polivinilo hasta un 65% entre marzo y abril de 2026. Esa presión infla los precios finales de las cercas de cloruro de polivinilo y compuesto, debilita la demanda de los compradores sensibles al precio y también desplaza parte del volumen de regreso hacia los productos metálicos en lugar de crear una vía de sustitución fluida. Los productores que dependen de amortiguadores de exportación también enfrentaron condiciones más restrictivas después de que las exportaciones de malla de alambre de DEACERO a Estados Unidos recibieran derechos antidumping del 32,05% en septiembre de 2025, lo que redujo la flexibilidad transfronteriza al mismo tiempo que los costos de insumos domésticos estaban aumentando.
La Economía de la Instalación Rural Limita la Adopción en Mercados Agrícolas Sensibles al Precio
La economía de la instalación sigue siendo una barrera práctica en las zonas agrícolas, incluso cuando la necesidad de cercado es evidente. El mercado laboral de México es altamente informal, pero el terreno remoto, las largas distancias de transporte y el acceso limitado a contratistas significan que los costos instalados no bajan tanto como los compradores suelen esperar en las zonas rurales. En 2025, la instalación profesional de 1 kilómetro de malla ganadera graduada costó 18.500 USD en los estados del sur, en comparación con 9.800 USD en las regiones centrales, lo que crea una disparidad de costos regional significativa para los ganaderos. Esa diferencia desalienta las mejoras sistemáticas del perímetro en granjas pequeñas y medianas, incluso cuando el pastoreo rotacional y un mejor control del hato pueden mejorar la producción y reducir la pérdida de animales. La Organización para la Cooperación y el Desarrollo Económicos señaló en 2025 que el 90% de las transferencias de apoyo agrícola van a agricultores de pequeña escala. Sin embargo, esos flujos no subsidian directamente el gasto de capital en cercado, dejando la adopción muy expuesta a las condiciones locales de flujo de caja y logística.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
Las Cercas Metálicas Ocupan la Posición Más GrandeLas cercas metálicas representaron el 58,3% de la participación del mercado de cercas en México en 2026, lo que las convierte en el grupo de materiales más grande. El alambre de acero, la malla galvanizada, la malla soldada, el eslabón de cadena y el alambre de púas se utilizan ampliamente porque sirven a aplicaciones residenciales, agrícolas, industriales y públicas. DEACERO se beneficia de una posición sólida en este grupo de materiales gracias a su producción de acero, procesamiento de alambre y red de distribución nacional. Los productos metálicos también son familiares para los instaladores y compradores, lo que respalda su uso en proyectos estándar que requieren disponibilidad local confiable. El aluminio es una parte menor del segmento, pero se utiliza en aplicaciones comerciales y residenciales seleccionadas donde la resistencia a la corrosión y la apariencia son importantes.
Se prevé que las cercas de plástico y compuesto crezcan más rápido a una CAGR del 6,88% hasta 2032. Este material está ganando atención en zonas costeras y desarrollos premium porque los compradores valoran la resistencia a la corrosión y las menores necesidades de mantenimiento. Los mayores costos del alambre de acero pueden mejorar el caso de valor a largo plazo de los paneles compuestos, aunque la presión de costos del cloruro de polivinilo limita la ventaja a corto plazo. Los parques industriales en Jalisco, Querétaro y Monterrey pueden utilizar sistemas compuestos y de aluminio para perímetros ajardinados y divisiones internas donde tanto la apariencia como la durabilidad son importantes. Las cercas metálicas seguirán siendo la categoría de volumen principal, mientras que los compuestos sirven a una parte más reducida pero de crecimiento más rápido del mercado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Aplicaciones Residenciales Ocupan la Posición Más GrandeLas aplicaciones residenciales representaron el 40,4% del tamaño del mercado de cercas en México en 2026, lo que las convierte en el segmento de usuario final más grande. Los propietarios de viviendas y las comunidades cerradas utilizan eslabón de cadena, metal ornamental, hierro forjado y productos de lamas de aluminio para los límites de propiedad y la seguridad visible. El canal de contratistas profesionales es importante porque los hogares y los desarrolladores a menudo requieren cimentaciones, puertas y una instalación terminada en lugar de compras solo de material. Las preocupaciones de seguridad también respaldan la demanda de reposición a medida que los compradores refuerzan la protección perimetral en viviendas existentes. Esta gran base instalada otorga al segmento un volumen constante en todo el país.
Se prevé que la agricultura crezca más rápido a una CAGR del 6,92% hasta 2032. Los ranchos, corrales de engorda, operaciones lecheras e instalaciones de agricultura protegida necesitan malla, alambre de púas, postes y sistemas de cercado interno definidos. La población ganadera y la inversión continua en el procesamiento doméstico de animales respaldan esta demanda en Jalisco, Veracruz, Chihuahua, Chiapas y otros estados ganaderos. Los compradores residenciales tienden a priorizar la apariencia, la seguridad, las puertas y la instalación local, mientras que los compradores agrícolas se centran más en la cobertura, la durabilidad y las necesidades de reparación. Los sitios gubernamentales, mineros, energéticos y de defensa son grupos más pequeños, pero requieren sistemas de mayor valor porque el control de acceso y la protección de activos son críticos.
Por Tipo de Instalación:
Las Cercas Fijas / Permanentes Ocupan la Posición Más GrandeLas cercas fijas / permanentes representaron el 81,5% de la participación del mercado de cercas en México en 2026. Los parques industriales, las instalaciones logísticas, los activos públicos y las grandes granjas prefieren los sistemas permanentes porque requieren límites a largo plazo que puedan soportar puertas, control de acceso y características anti-escalada. Los 103 parques industriales en construcción refuerzan esta demanda porque cada parque necesita seguridad del sitio antes de que comiencen las operaciones de los inquilinos. Los sistemas permanentes también son comunes en ubicaciones de transporte y servicios públicos donde la vida útil de la cerca debe coincidir con la vida útil del activo. El enfoque de Bekaert en aplicaciones de alambre especializado refleja la importancia de los usos de infraestructura duraderos y de mayor valor en México.
Se prevé que las cercas temporales / móviles crezcan a una CAGR del 6,55% hasta 2032. Los proyectos ferroviarios, de carreteras, de gasoductos y de eventos requieren sistemas que puedan instalarse rápidamente y moverse a medida que avanza el trabajo. Los proyectos ferroviarios de Querétaro a Irapuato y de Saltillo a Nuevo Laredo son relevantes porque su presupuesto combinado supera los 11,5 mil millones de USD y sus fases de construcción requieren zonas de trabajo controladas. Los sistemas reutilizables respaldan oportunidades de alquiler y servicios gestionados porque los contratistas pueden trasladarlos entre secciones del sitio. Las cercas permanentes seguirán siendo el segmento más grande, pero los sistemas temporales están ganando valor a medida que las obras de infraestructura se vuelven más dispersas geográficamente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Instalación:
Los Contratistas Profesionales Ocupan la Posición Más GrandeLos contratistas profesionales representaron el 68,4% del tamaño del mercado de cercas en México en 2026. Su posición refleja la necesidad de medición del sitio, soporte estructural, cimentaciones, instalación de puertas y requisitos de seguridad específicos del proyecto en sitios industriales y públicos. Los desarrolladores, operadores de carreteras, minas y empresas logísticas también valoran las garantías y el servicio posventa, que los contratistas profesionales pueden proporcionar. Los productores nacionales apoyan este canal a través de redes de distribuidores y capacitación que ayudan a preservar la calidad de la instalación. Este canal seguirá siendo central para proyectos con diseños complejos o necesidades formales de cumplimiento normativo.
Se prevé que los otros canales (fabricantes y kits de bricolaje / modulares) crezcan más rápido a una CAGR del 6,62% hasta 2032. Su crecimiento refleja la demanda de pequeñas granjas, hogares periurbanos y contratistas de proyectos que necesitan sistemas repetibles con menos trabajo de diseño. El modelo Cercocentro de DEACERO ilustra el movimiento hacia el asesoramiento minorista y el soporte de instalación para clientes que no utilizan un paquete completo de contratación profesional. Los fabricantes pueden responder rápidamente a reparaciones locales y dimensiones personalizadas, mientras que los kits se adaptan a compradores que necesitan un sistema práctico para propiedades más pequeñas o perímetros temporales. Los contratistas profesionales siguen siendo el canal más grande porque los proyectos complejos requieren diseño formal, garantías y soporte de cumplimiento normativo.
Análisis Geográfico
Ciudad de México (CDMX) y Nuevo León
La Ciudad de México (CDMX) y Nuevo León sirven a áreas de demanda diferentes pero complementarias en el mercado de cercas en México. La Ciudad de México sustenta ventas constantes provenientes de mejoras de seguridad residencial, propiedades comerciales, sitios logísticos e instalaciones públicas. Nuevo León tiene una base más sólida en manufactura automotriz, parques industriales y cadenas de suministro transfronterizas. Los parques industriales y los sitios logísticos en Nuevo León necesitan malla anti-escalada, paneles soldados, puertas controladas y sistemas de control de acceso. Estas dos ubicaciones dan a los proveedores acceso tanto a la demanda urbana densa como a proyectos industriales de mayor especificación.
Jalisco y Querétaro
Se prevé que Jalisco registre la CAGR estatal más alta del 7,21% hasta 2032. Su actividad manufacturera, logística, ganadera y porcina crea demanda de sistemas de seguridad industrial y cercado agrícola. Querétaro añade una base de demanda separada a través de invernaderos de alta tecnología, enlaces ferroviarios y de carretera e inversión industrial entrante. Esta combinación respalda las ventas a parques industriales, granjas, usuarios de agricultura protegida e instalaciones de distribución. Los proveedores necesitan inventario local y cobertura de instalación porque los requisitos de los proyectos difieren entre los 2 estados.
Resto de México
El resto de México representó el 42,1% de la participación del mercado de cercas en México en 2026. Este grupo incluye estados con ganadería intensiva, corredores industriales fuera de los mercados estatales nombrados y proyectos de infraestructura pública en todo el país. Veracruz, Chihuahua y Sonora respaldan la demanda de cercas para ranchos, malla ganadera y productos de cercado relacionados. Las obras gubernamentales de carreteras y ferrocarriles también extienden la demanda de proyectos a áreas con menor inversión industrial. La amplia base geográfica reduce la dependencia de un solo estado y sustenta una combinación de productos agrícolas estándar y sistemas de proyectos especializados.
Panorama Competitivo
Concentración del Mercado
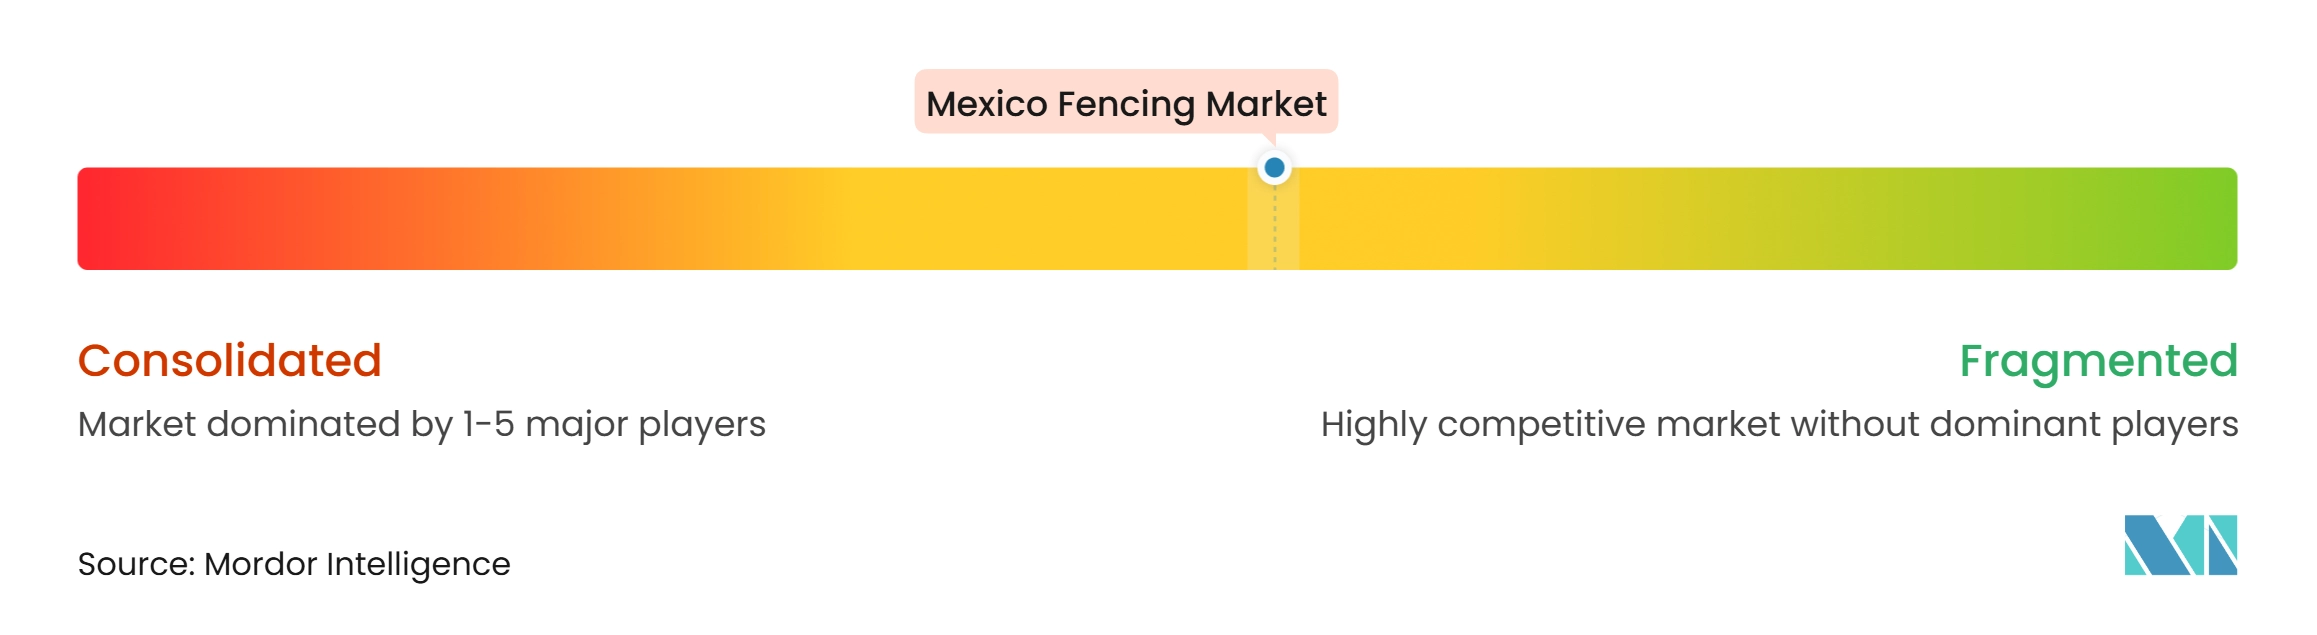
El mercado de cercas en México está moderadamente concentrado porque un grupo limitado de productores domésticos verticalmente integrados y especialistas globales en alambre lidera el suministro formal. DEACERO es un competidor importante porque combina producción de acero, trefilado de alambre, productos de cercado y distribución. Su expansión en Ramos Arizpe respalda un mayor control del suministro de materiales aguas arriba y reduce la dependencia de insumos externos. Bekaert opera en el extremo premium del alambre y las aplicaciones especializadas, donde la calidad del recubrimiento, el rendimiento técnico y los requisitos del cliente son más importantes que el precio básico.
Las empresas regionales compiten a través de la proximidad, la entrega rápida, el corte personalizado y el servicio para pedidos más pequeños. Grupo Cercamalla, Mallasiltec México, Cercafence y Rejas y Mallas Monterrey son relevantes en esta parte del mercado porque los compradores a menudo necesitan fabricación local y una respuesta más rápida. Los proveedores informales también compiten en aplicaciones de menor valor, aunque sus productos pueden no cumplir con los requisitos de los parques industriales certificados o los proyectos de grado ganadero. El marco Parque Industrial Seguro de la Asociación Mexicana de Parques Industriales Privados eleva los estándares de control de acceso e infraestructura perimetral en los sitios comerciales. Esto otorga a los proveedores formales una posición más sólida donde los compradores requieren calidad documentada e instalación confiable.
Los movimientos estratégicos se están centrando en el control del suministro, la certificación y la tecnología de seguridad. DEACERO anunció una inversión de 600 millones de USD en Ramos Arizpe en 2024 y posteriormente recibió autorización para usar el sello Hecho en México para sus productos de cercado, malla y alambre. Bekaert completó la venta de determinados negocios de alambre de acero en América Latina en 2025, lo que refleja su enfoque en oportunidades especializadas más selectivas. Los productores que puedan ofrecer recubrimientos de mayor duración, sistemas anti-escalada y productos que se integren con equipos electrónicos de seguridad perimetral tendrán una ruta más clara hacia proyectos industriales de mayor valor. El entorno competitivo seguirá siendo sensible al precio en las aplicaciones estándar, pero el cumplimiento normativo y el rendimiento técnico deberían ganar importancia en las áreas de demanda premium.
Líderes de la Industria de Cercas en México
-
DEACERO
-
Grupo Industrial Tauro (Construfence)
-
SECURIMETAL
-
Acero Sueco Palme
-
Aceros Camesa
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cercas en México Empresas cubiertas en este informe
- DEACERO
- Grupo Industrial Tauro (Construfence)
- SECURIMETAL
- Acero Sueco Palme
- Aceros Camesa
- Bekaert
- Merchants Metals
- Fortress Building Products
- Mallasiltec México
- Malla Acero
- Grupo Cercamalla
- Mallacero
- Grupo Malla Aceros
- CERCASEL
- Rejas y Mallas Monterrey
- Mega Malla
- Mexmalla y Servicios
- Alambrados y Construcciones del Bajío
- Cercafence
- Cercados Mata
Desarrollos recientes de la industria en Mercado de Cercas en México
- Noviembre de 2026: La Secretaría de Obras Públicas de Guanajuato avanzó en la primera fase de un proyecto de cercado perimetral, incluyendo obras de construcción complementarias. El proyecto refleja la inversión continua del sector público en infraestructura de protección perimetral y crea oportunidades para contratistas de cercado y proveedores de materiales.
- Octubre de 2026: La Secretaría de Infraestructura, Comunicaciones y Transportes de México inició la licitación para la construcción de un muro perimetral y protección de taludes en el Bachillerato No. 300 en Cuautlancingo, Puebla. El proyecto destaca la demanda de soluciones de protección de límites en instituciones educativas.
- Septiembre de 2026: La Universidad Autónoma Benito Juárez de Oaxaca adjudicó un contrato para la tercera fase de su proyecto de construcción de muro perimetral a Grupo Constructor Meiksi SA de CV. El proyecto refleja la inversión continua en infraestructura institucional y seguridad perimetral.
Alcance del Informe del Mercado de Cercas en México
Resumen de la segmentación
| Metal | Acero |
| Aluminio | |
| Madera | |
| Plástico y Compuesto | |
| Concreto | |
| Otros Materiales |
| Residencial |
| Agrícola |
| Militar y Defensa |
| Gobierno |
| Minería |
| Petróleo y Químicos |
| Energía y Electricidad |
| Otros Usuarios Finales |
| Cercas Fijas / Permanentes |
| Cercas Temporales / Móviles |
| Contratista Profesional |
| Otros – Fabricantes, Kits de Bricolaje / Modulares |
| Ciudad de México (CDMX) |
| Nuevo León |
| Jalisco |
| Querétaro |
| Resto de México |
| Por Material | Metal | Acero |
| Aluminio | ||
| Madera | ||
| Plástico y Compuesto | ||
| Concreto | ||
| Otros Materiales | ||
| Por Usuario Final | Residencial | |
| Agrícola | ||
| Militar y Defensa | ||
| Gobierno | ||
| Minería | ||
| Petróleo y Químicos | ||
| Energía y Electricidad | ||
| Otros Usuarios Finales | ||
| Por Tipo de Instalación | Cercas Fijas / Permanentes | |
| Cercas Temporales / Móviles | ||
| Por Canal de Instalación | Contratista Profesional | |
| Otros – Fabricantes, Kits de Bricolaje / Modulares | ||
| Por Estado | Ciudad de México (CDMX) | |
| Nuevo León | ||
| Jalisco | ||
| Querétaro | ||
| Resto de México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cercas en México en 2027?
El mercado de cercas en México está valorado en 421,44 millones de USD en 2027 y se prevé que alcance los 572,23 millones de USD en 2032.
¿Cuál es la tasa de crecimiento prevista para las cercas en México?
Se prevé que el mercado crezca a una CAGR del 6,31% de 2027 a 2032.
¿Qué material lidera las ventas de cercas en México?
Las cercas metálicas lideran con una participación del 58,3% en 2026 porque el alambre de acero, la malla, el eslabón de cadena y el alambre de púas sirven a un amplio conjunto de aplicaciones.
¿Qué usuario final está creciendo más rápido?
Se prevé que la agricultura crezca a una CAGR del 6,92% hasta 2032, respaldada por operaciones ganaderas, corrales de engorda e instalaciones de agricultura protegida.
¿Por qué es importante Jalisco para los proveedores de cercas?
Jalisco es el estado de más rápido crecimiento con una CAGR del 7,21% hasta 2032 porque los parques industriales, las exportaciones, la actividad ganadera y la demanda logística están creciendo conjuntamente.
¿Cuál es el principal desafío para los productores de cercas?
El aumento de los costos del alambre, el acero y el cloruro de polivinilo sigue siendo el principal desafío porque los productores deben aumentar los precios o aceptar márgenes más bajos.