
Taille et part du marché des clôtures au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 396.43 Millions de dollars américains |
| Taille du Marché (2027) | 421.44 Millions de dollars américains |
| Taille du Marché (2032) | 572.23 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.31 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des clôtures au Mexique par Mordor Intelligence
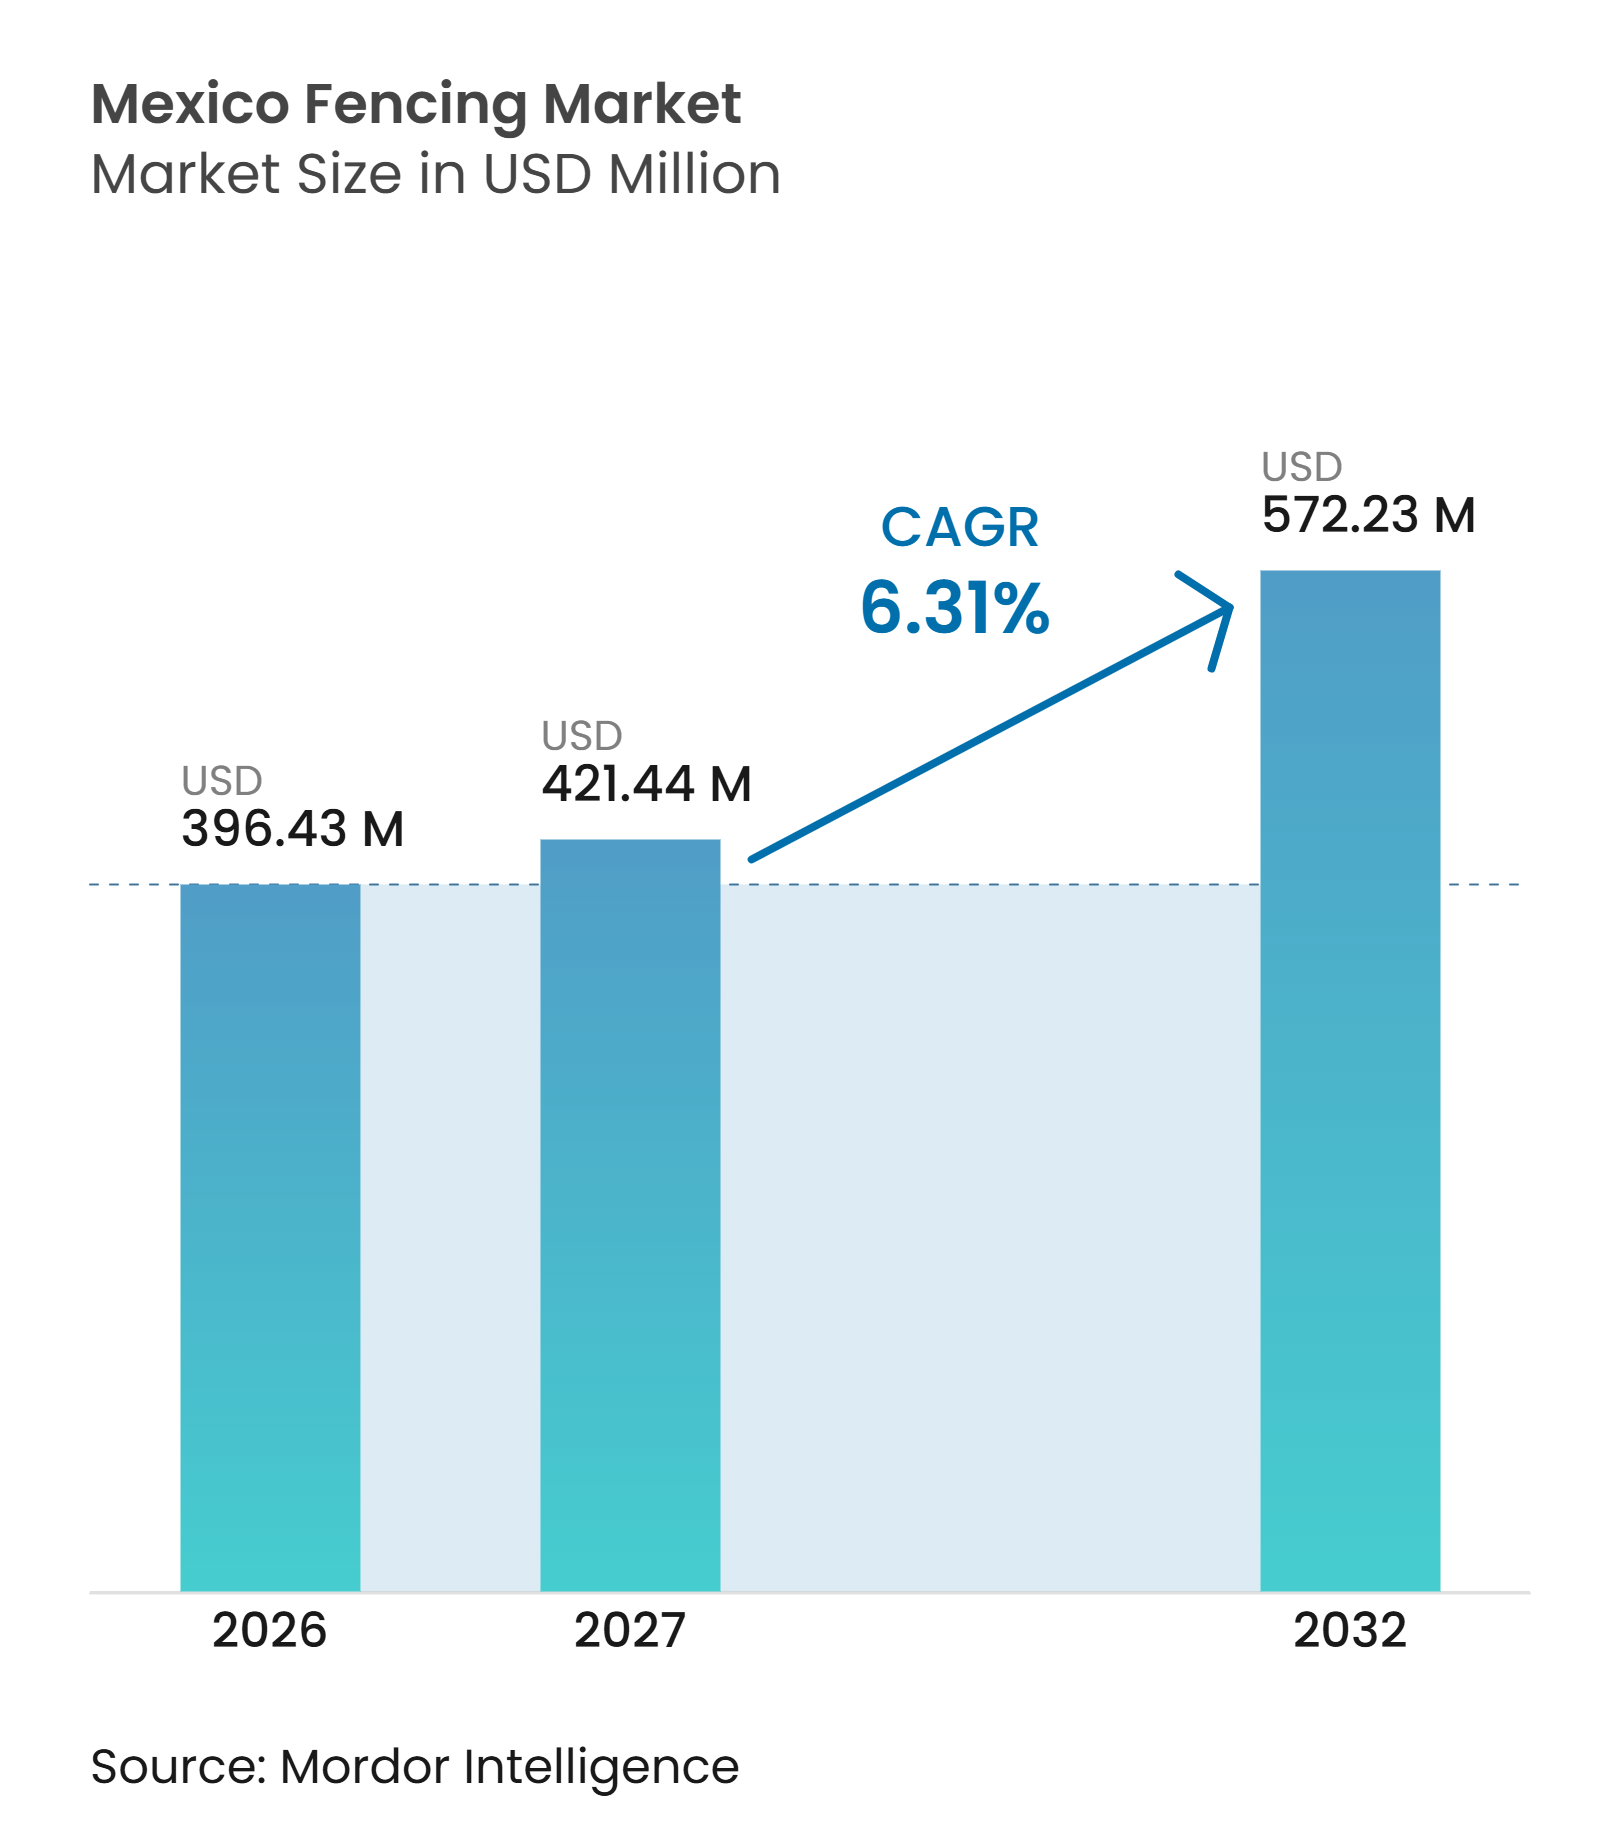
La taille du marché des clôtures au Mexique était évaluée à 396,43 millions USD en 2026 et devrait croître de 421,44 millions USD en 2027 pour atteindre 572,23 millions USD d'ici 2032, à un CAGR de 6,31 % pendant la période de prévision (2027-2032).
Le marché bénéficie du soutien de la relocalisation d'usines, de la création de nouveaux parcs industriels, d'installations logistiques liées au commerce, des besoins d'enclos agricoles et des travaux d'infrastructure publique. Les acheteurs industriels considèrent de plus en plus les clôtures comme une exigence de base en matière de sécurité et de conformité, plutôt que comme une amélioration ultérieure du site. La pression sur les coûts reste une préoccupation majeure, car les intrants en fil métallique, en acier et en polychlorure de vinyle sont devenus plus coûteux tout au long de 2026. Les grands fournisseurs sont mieux positionnés car ils peuvent gérer les achats, la fabrication et la distribution au sein d'une même chaîne de valeur. Le marché des clôtures au Mexique bénéficie également d'une demande provenant de sites industriels, logistiques, agricoles, résidentiels et de travaux publics, ce qui réduit la dépendance à l'égard d'un seul groupe d'acheteurs.
Points clés du rapport
- Par matériau, les clôtures métalliques détenaient 58,3 % de la part du marché des clôtures au Mexique en 2026, tandis que les clôtures en plastique et composite devraient croître à un CAGR de 6,88 % jusqu'en 2032.
- Par utilisateur final, les applications résidentielles représentaient 40,4 % de la taille du marché des clôtures au Mexique en 2026, tandis que l'agriculture devrait croître à un CAGR de 6,92 % jusqu'en 2032.
- Par type d'installation, les systèmes fixes ou permanents représentaient 81,5 % de la part du marché des clôtures au Mexique en 2026, tandis que les clôtures temporaires / mobiles devraient croître à un CAGR de 6,55 % jusqu'en 2032.
- Par canal d'installation, les entrepreneurs professionnels détenaient 68,4 % de la taille du marché des clôtures au Mexique en 2026, tandis que les autres canaux – fabricants, kits DIY / modulaires – devraient croître à un CAGR de 6,62 % jusqu'en 2032.
- Par État, le reste du Mexique représentait 42,1 % de la part du marché des clôtures au Mexique en 2026, tandis que Jalisco devrait se développer à un CAGR de 7,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des parcs industriels portée par la délocalisation de proximité | +1.4% | Nuevo León, Jalisco, Bajío, Baja California et la zone métropolitaine de Mexico | Moyen terme (2 à 4 ans) |
| Croissance des échanges commerciaux dans le cadre de l'Accord États-Unis-Mexique-Canada | +1.1% | Tamaulipas, Nuevo León, Baja California et le corridor de Laredo | Moyen terme (2 à 4 ans) |
| Préoccupations sécuritaires liées au vol et à la criminalité organisée | +1.0% | À l'échelle nationale, notamment dans l'État de Mexico, Puebla, Jalisco et Guanajuato | Court terme (≤ 2 ans) |
| Activité agricole et d'élevage | +0.8% | Veracruz, Jalisco, Chihuahua, Chiapas et Sonora | Long terme (≥ 4 ans) |
| Travaux d'infrastructure gouvernementaux | +0.7% | À l'échelle nationale, notamment de Querétaro à Irapuato et de Saltillo à Nuevo Laredo | Moyen terme (2 à 4 ans) |
| Développement de résidences fermées et de lotissements planifiés | +0.6% | Zones métropolitaines de Mexico, Guadalajara, Monterrey et Querétaro | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le développement de parcs industriels porté par la délocalisation de proximité accélère la demande de clôtures périmètriques
La délocalisation de proximité transforme la sécurité périmétrique, qui passe d'une dépense courante de chantier à une exigence fondamentale de projet sur l'ensemble du marché des clôtures au Mexique. Le Mexique comptait 477 parcs industriels en activité et 103 en construction, ce qui indique que le pipeline de développement couvre désormais l'industrie légère, l'électronique, les pièces automobiles et les dispositifs médicaux [1]. L'Association mexicaine des parcs industriels privés (AMPIP) a prévu une hausse de 36,6 % de l'investissement total dans les parcs industriels en 2026, pour atteindre 5,8 milliards USD, et 66,1 % de ce capital était destiné à de nouveaux développements de parcs où les systèmes périmètriques font partie des spécifications initiales. L'absorption nette a atteint 3,3 millions de m² en 2025, tandis que Jalisco et Nuevo León ont mené le flux de projets, ce qui maintient la demande la plus forte pour les treillis soudés, les panneaux anti-escalade et les systèmes périmètriques intégrés plutôt que pour les produits en fil de base. Le processus de certification Parque Industrial Seguro renforce cette évolution en examinant conjointement le contrôle d'accès, les clôtures et l'intégrité des infrastructures, ce qui signifie que la conformité en matière de sécurité déclenche désormais les achats plus tôt dans le cycle de développement.
La croissance des échanges commerciaux soutenue par l'ACEUM concentre la demande sur les infrastructures logistiques et frontalières
La croissance des échanges commerciaux dans le cadre de l'Accord États-Unis-Mexique-Canada ajoute une couche de demande durable portée par la logistique au marché des clôtures au Mexique. Le fret bilatéral entre les États-Unis et le Mexique a atteint 872,8 milliards USD en 2025, en hausse de 3,9 % par rapport à 2024, et les camions commerciaux représentaient 73,6 % de ce fret en valeur, maintenant une forte demande autour des cours de douane, des entrepôts sous douane et des sites de transbordement[2]. Le seul port de Laredo a traité 353,9 milliards USD d'échanges commerciaux internationaux en 2025, ce qui illustre la concentration de l'activité de fret dans des corridors clés qui dépendent d'une infrastructure périmétrique permanente. Alors que le corridor de Laredo approche de ses limites de congestion, les nouvelles dépenses en capacité, notamment le plan d'infrastructure fédérale de 2,1 milliards USD pour la Baja California et l'expansion du pont international Nuevo Laredo III, déplacent les flux vers des nœuds logistiques secondaires qui nécessitent de nouvelles installations. Les passages de camions commerciaux en provenance du Mexique ont totalisé 7,589 millions en 2025, en hausse de 6,1 % par rapport à 2019, ce qui indique une demande de fret structurelle plutôt que cyclique et maintient la demande de clôtures liée à la croissance du volume commercial à long terme.
Le risque lié à la criminalité organisée et la hausse des dépenses en sécurité privée font des clôtures une catégorie stratégique
Le risque sécuritaire propulse les clôtures en tête des priorités de dépenses sur l'ensemble du marché des clôtures au Mexique. Le marché de la sécurité physique au Mexique est en expansion et le segment des équipements de sécurité périmétrique est en croissance, ce qui indique que les acheteurs ne considèrent plus le renforcement du périmètre comme facultatif[3]. Control Risks a relevé la note de risque sécuritaire du Mexique de Moyen à Élevé en novembre 2024, citant la pénétration de la criminalité organisée dans 81 % des municipalités et une pression persistante d'extorsion sur les opérateurs des secteurs manufacturier, minier et logistique. Le vol de marchandises a reculé de 21,5 % en 2025, mais l'État de Mexico a tout de même enregistré plus de 3 100 cas, et Jalisco a connu une hausse des vols en transit au second semestre de l'année, ce qui a maintenu les dépenses de sécurité des entreprises à un niveau élevé. Le coût économique de la violence a atteint 224,4 milliards USD en 2025, et l'accord de revendeur conclu en mars 2026 entre KeepZone AI et D-Fence montre que les acheteurs spécifient de plus en plus les clôtures physiques conjointement avec la détection électronique périmétrique, plutôt que comme des travaux de génie civil indépendants.
L'activité agricole et d'élevage fournit une base de demande structurelle et géographiquement dispersée
L'agriculture offre au marché des clôtures au Mexique une base de demande large et stable qui s'étend bien au-delà des principaux corridors industriels. Le cheptel bovin du Mexique s'élevait à 17,965 millions de têtes en 2025, avec des concentrations importantes à Jalisco, Chihuahua et Veracruz, et ces régions d'élevage continuent de générer un besoin régulier de clôtures de périmètre de ranch et d'enclos de pâturage tournant. Le Service agricole étranger du Département de l'agriculture des États-Unis a indiqué que les systèmes d'élevage intensif représentent 35 % de la structure agricole du Mexique. En comparaison, les systèmes extensifs représentent 56 %, et la base extensive est le principal moteur de la demande de fil barbelé et de treillis à mailles graduées pour le bétail. L'élevage représentait 40,5 % de la valeur totale de la production agricole du Mexique en 2025, ce qui soutient une demande de remplacement à long cycle même lorsque les dépenses résidentielles sont plus faibles. La phase de reconstitution du cheptel après l'épidémie de ver cochliomyia a redirigé plus d'un million d'animaux vers la transformation domestique en 2025, et le programme d'investissement de 517 millions USD d'Alpura annoncé en mai 2025 constitue une raison supplémentaire d'une demande accrue de nouvelles clôtures autour des réseaux d'approvisionnement des ranchs et des sites de manipulation des animaux. La norme mexicaine NMX-H-004-SCFI-2008 sur le fil galvanisé aide également les fournisseurs formels à défendre les applications destinées à l'élevage en limitant la capacité des produits informels bas de gamme à s'introduire dans les utilisations agricoles sensibles à la qualité.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuation des prix de l'acier, du fil métallique et du polychlorure de vinyle | -0.9% | À l'échelle nationale, avec une pression plus forte dans les zones d'approvisionnement dépendantes des importations et liées à la ferraille | Court terme (≤ 2 ans) |
| Coûts élevés de main-d'œuvre rurale et d'installation | -0.6% | États frontaliers du nord, États agricoles du centre et régions du sud | Long terme (≥ 4 ans) |
| Fabricants informels et qualité inégale des produits | -0.4% | À l'échelle nationale, notamment dans les marchés industriels et résidentiels périurbains | Long terme (≥ 4 ans) |
| Procédures d'autorisation et d'approbation d'utilisation des terres longues | -0.3% | Corridors d'infrastructure fédérale et zones de développement urbain | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des coûts des intrants comprime les marges tout au long de la chaîne de fabrication
La volatilité des matières premières constitue l'une des limites à court terme les plus claires sur les bénéfices de l'ensemble du marché des clôtures au Mexique. Les prix du fil machine dans le nord du Mexique ont grimpé à 692,7 USD par tonne fin 2025, sous l'effet de la hausse des prix de la ferraille et du resserrement des conditions d'exploitation de la production sidérurgique régionale, tandis que les prix des fils et câbles isolés ont augmenté de 17,42 % au cours des 12 mois se terminant en février 2026. Les coûts du polychlorure de vinyle ont augmenté encore plus rapidement, car le droit provisoire sur la résine américaine, la hausse des coûts des matières premières pétrochimiques mondiales et une baisse de 4,7 % de la capacité de production nationale ont poussé certains prix de produits en polychlorure de vinyle à la hausse de 65 % entre mars et avril 2026. Cette pression fait monter les prix finaux des clôtures en polychlorure de vinyle et en composite, affaiblit la demande des acheteurs sensibles aux prix et déplace également une partie des volumes vers les produits métalliques plutôt que de créer un chemin de substitution fluide. Les producteurs qui s'appuient sur des tampons à l'exportation ont également fait face à des conditions plus difficiles après que les exportations de treillis métallique de DEACERO vers les États-Unis ont été frappées de droits antidumping de 32,05 % en septembre 2025, ce qui a réduit la flexibilité transfrontalière au moment même où les coûts des intrants nationaux augmentaient.
L'économie de l'installation en milieu rural freine l'adoption dans les marchés agricoles sensibles aux prix
L'économie de l'installation reste un obstacle pratique dans les zones agricoles, même lorsque le besoin de clôtures est évident. Le marché du travail mexicain est fortement informel, mais le terrain éloigné, les longues distances de transport et l'accès limité aux entrepreneurs signifient que les coûts installés ne baissent pas autant que les acheteurs le prévoient souvent dans les zones rurales. En 2025, l'installation professionnelle d'un kilomètre de treillis à mailles graduées pour le bétail coûtait 18 500 USD dans les États du sud, contre 9 800 USD dans les régions centrales, créant une disparité régionale de coûts significative pour les éleveurs. Cette différence décourage les mises à niveau systématiques du périmètre sur les petites et moyennes exploitations, même lorsque le pâturage tournant et un meilleur contrôle du troupeau peuvent améliorer la production et réduire les pertes animales. L'Organisation de coopération et de développement économiques a noté en 2025 que 90 % des transferts de soutien agricole vont aux petits agriculteurs. Pourtant, ces flux ne subventionnent pas directement les dépenses en capital pour les clôtures, laissant l'adoption fortement exposée aux conditions locales de trésorerie et de logistique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
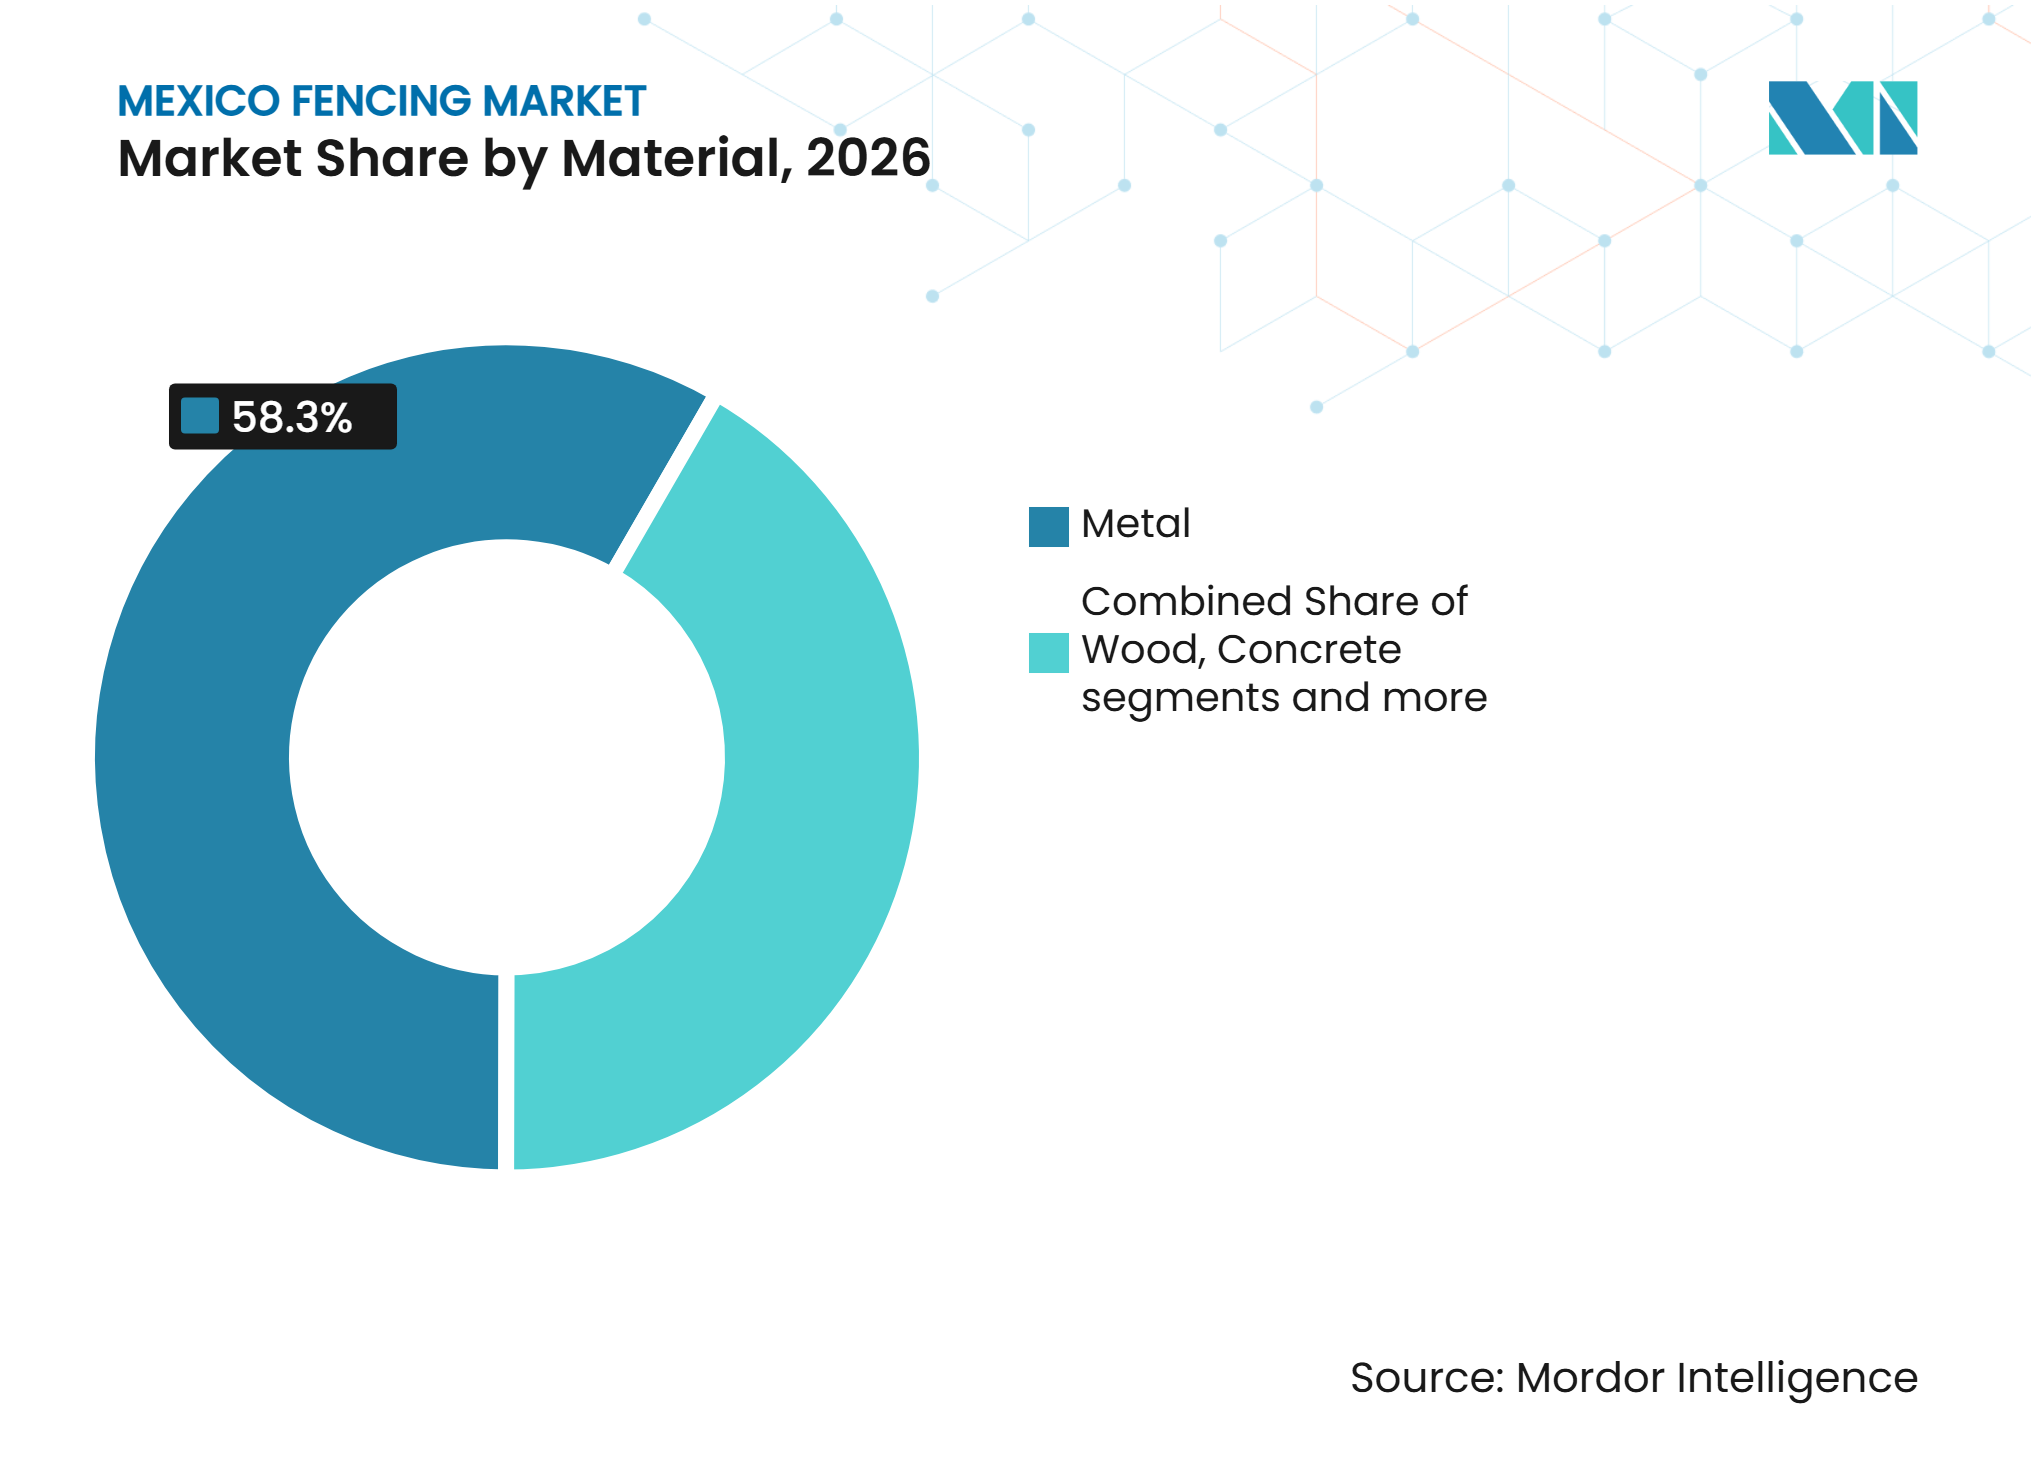
les clôtures métalliques occupent la position la plus importanteLes clôtures métalliques détenaient 58,3 % de la part du marché des clôtures au Mexique en 2026, ce qui en fait le groupe de matériaux le plus important. Le fil d'acier, le treillis galvanisé, le treillis soudé, le grillage à mailles losangées et le fil barbelé sont largement utilisés car ils servent des applications résidentielles, agricoles, industrielles et publiques. DEACERO bénéficie d'une position solide dans ce groupe de matériaux grâce à sa production d'acier, son traitement du fil et son réseau de distribution national. Les produits métalliques restent également familiers aux installateurs et aux acheteurs, ce qui soutient leur utilisation dans les projets standard nécessitant une disponibilité locale fiable. L'aluminium représente une part plus faible du segment, mais il est utilisé dans certaines applications commerciales et résidentielles où la résistance à la corrosion et l'aspect esthétique sont importants.
Les clôtures en plastique et composite devraient connaître la croissance la plus rapide, à un CAGR de 6,88 % jusqu'en 2032. Ce matériau attire l'attention dans les zones côtières et les développements haut de gamme, car les acheteurs apprécient la résistance à la corrosion et les besoins d'entretien réduits. La hausse des coûts du fil d'acier peut améliorer l'argument de valeur à long terme des panneaux composites, bien que la pression sur les coûts du polychlorure de vinyle limite cet avantage à court terme. Les parcs industriels de Jalisco, Querétaro et Monterrey peuvent utiliser des systèmes composites et en aluminium pour les périmètres paysagers et les divisions internes où l'aspect esthétique et la durabilité comptent tous les deux. Les clôtures métalliques resteront la principale catégorie en volume, tandis que les composites servent une partie plus restreinte mais à croissance plus rapide du marché.



Par utilisateur final :
les applications résidentielles occupent la position la plus importanteLes applications résidentielles représentaient 40,4 % de la taille du marché des clôtures au Mexique en 2026, ce qui en fait le segment d'utilisateurs finaux le plus important. Les propriétaires et les résidences fermées utilisent des produits en grillage à mailles losangées, en métal ornemental, en fer forgé et en lames d'aluminium pour les limites de propriété et la sécurité visible. Le canal des entrepreneurs professionnels est important car les ménages et les promoteurs nécessitent souvent des fondations, des portails et une installation complète plutôt que des achats de matériaux seuls. Les préoccupations sécuritaires soutiennent également la demande de remplacement, car les acheteurs renforcent la protection périmétrique de leurs habitations existantes. Cette large base installée confère au segment un volume régulier à travers le pays.
L'agriculture devrait connaître la croissance la plus rapide, à un CAGR de 6,92 % jusqu'en 2032. Les ranchs, les parcs d'engraissement, les exploitations laitières et les installations d'agriculture protégée ont besoin de treillis, de fil barbelé, de poteaux et de systèmes d'enclos internes définis. La population bovine et les investissements continus dans la transformation animale nationale soutiennent cette demande à Jalisco, Veracruz, Chihuahua, Chiapas et dans d'autres États d'élevage. Les acheteurs résidentiels ont tendance à privilégier l'aspect esthétique, la sécurité, les portails et l'installation locale, tandis que les acheteurs agricoles se concentrent davantage sur la couverture, la durabilité et les besoins de réparation. Les sites gouvernementaux, miniers, énergétiques et de défense constituent des groupes plus restreints, mais ils nécessitent des systèmes de plus grande valeur car le contrôle d'accès et la protection des actifs sont essentiels.
Par type d'installation :
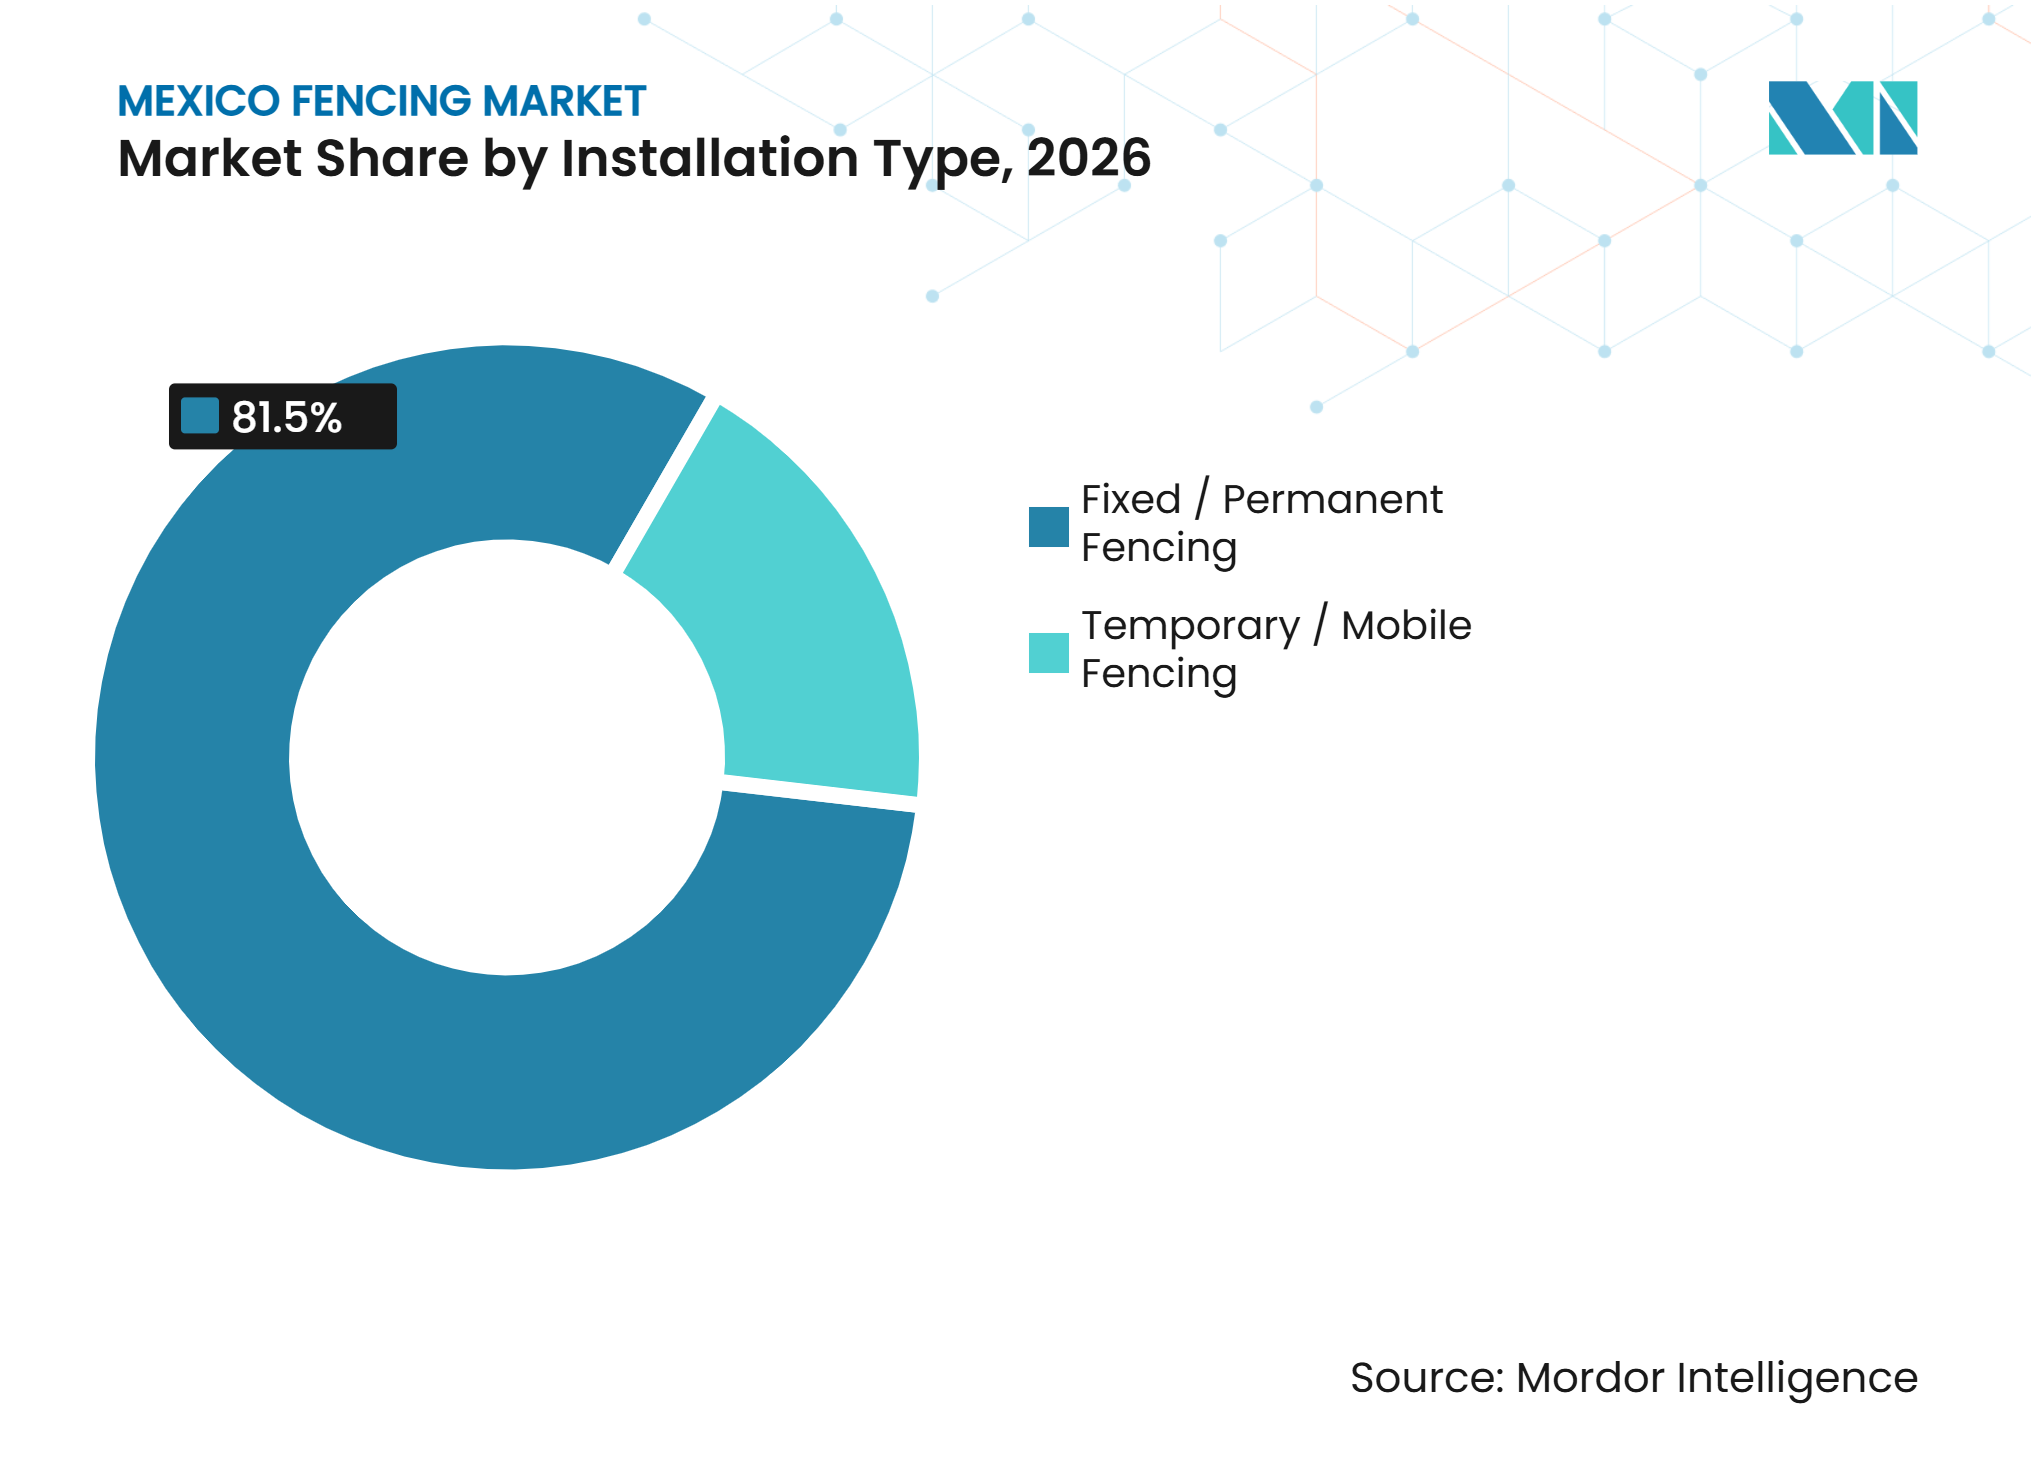
les clôtures fixes / permanentes occupent la position la plus importanteLes clôtures fixes / permanentes représentaient 81,5 % de la part du marché des clôtures au Mexique en 2026. Les parcs industriels, les installations logistiques, les actifs publics et les grandes exploitations agricoles privilégient les systèmes permanents car ils nécessitent des limites à long terme pouvant accueillir des portails, un contrôle d'accès et des dispositifs anti-escalade. Les 103 parcs industriels en construction renforcent cette demande car chaque parc a besoin d'une sécurité de site avant le début des opérations des locataires. Les systèmes permanents sont également courants dans les sites de transport et d'utilité publique où la durée de vie de la clôture doit correspondre à celle de l'actif. L'accent mis par Bekaert sur les applications de fil spécialisé reflète l'importance des utilisations d'infrastructure durables et à plus haute valeur ajoutée au Mexique.
Les clôtures temporaires / mobiles devraient croître à un CAGR de 6,55 % jusqu'en 2032. Les projets ferroviaires, routiers, de pipelines et événementiels nécessitent des systèmes pouvant être installés rapidement et déplacés au fur et à mesure de l'avancement des travaux. Les projets ferroviaires de Querétaro à Irapuato et de Saltillo à Nuevo Laredo sont pertinents car leur budget combiné dépasse 11,5 milliards USD et leurs phases de construction nécessitent des zones de travail contrôlées. Les systèmes réutilisables soutiennent les opportunités de location et de services gérés car les entrepreneurs peuvent les déplacer entre les sections du site. Les clôtures permanentes resteront le segment le plus important, mais les systèmes temporaires gagnent en valeur à mesure que les travaux d'infrastructure deviennent plus géographiquement dispersés.

Par canal d'installation :
les entrepreneurs professionnels occupent la position la plus importanteLes entrepreneurs professionnels détenaient 68,4 % de la taille du marché des clôtures au Mexique en 2026. Leur position reflète le besoin de relevés de site, de supports structurels, de fondations, d'installation de portails et d'exigences de sécurité spécifiques aux projets sur les sites industriels et publics. Les promoteurs, les exploitants d'autoroutes, les mines et les entreprises logistiques apprécient également les garanties et le service après installation que les entrepreneurs professionnels peuvent fournir. Les producteurs nationaux soutiennent ce canal par des réseaux de distributeurs et des formations qui contribuent à préserver la qualité de l'installation. Ce canal restera central pour les projets à conception complexe ou à exigences formelles de conformité.
Les autres canaux (fabricants et kits DIY / modulaires) devraient connaître la croissance la plus rapide, à un CAGR de 6,62 % jusqu'en 2032. Leur croissance reflète la demande des petites exploitations agricoles, des ménages périurbains et des entrepreneurs de projet qui ont besoin de systèmes reproductibles avec moins de travail de conception. Le modèle Cercocentro de DEACERO illustre l'évolution vers le conseil en point de vente et le soutien à l'installation pour les clients qui n'ont pas recours à un contrat d'entrepreneur professionnel complet. Les fabricants peuvent répondre rapidement aux réparations locales et aux dimensions personnalisées, tandis que les kits conviennent aux acheteurs qui ont besoin d'un système pratique pour des propriétés plus petites ou des périmètres temporaires. Les entrepreneurs professionnels restent le canal le plus important car les projets complexes nécessitent une conception formelle, des garanties et un soutien à la conformité.
Analyse géographique
Mexico (CDMX) et Nuevo León
Mexico (CDMX) et Nuevo León servent des zones de demande différentes mais complémentaires sur le marché des clôtures au Mexique. Mexico soutient des ventes régulières provenant des mises à niveau de sécurité résidentielle, des propriétés commerciales, des sites logistiques et des installations publiques. Nuevo León dispose d'une base plus solide dans la fabrication automobile, les parcs industriels et les chaînes d'approvisionnement transfrontalières. Les parcs industriels et les sites logistiques de Nuevo León ont besoin de treillis anti-escalade, de panneaux soudés, de portails contrôlés et de systèmes de contrôle d'accès. Ces deux sites offrent aux fournisseurs un accès à la fois à une demande urbaine dense et à des projets industriels à spécifications plus élevées.
Jalisco et Querétaro
Jalisco devrait enregistrer le CAGR d'État le plus élevé, à 7,21 % jusqu'en 2032. Ses activités manufacturières, logistiques, bovines et porcines créent une demande pour les systèmes de sécurité industrielle et d'enclos agricoles. Querétaro ajoute une base de demande distincte grâce à des serres de haute technologie, des liaisons ferroviaires et routières, et des investissements industriels entrants. Cette combinaison soutient les ventes aux parcs industriels, aux exploitations agricoles, aux utilisateurs d'agriculture protégée et aux installations de distribution. Les fournisseurs ont besoin d'un stock local et d'une couverture d'installation car les exigences des projets diffèrent entre les 2 États.
Reste du Mexique
Le reste du Mexique représentait 42,1 % de la part du marché des clôtures au Mexique en 2026. Ce groupe comprend les États à forte intensité d'élevage, les corridors industriels en dehors des marchés d'États nommés et les projets d'infrastructure publique à travers le pays. Veracruz, Chihuahua et Sonora soutiennent la demande de clôtures de ranch, de treillis pour le bétail et de produits d'enclos connexes. Les travaux gouvernementaux routiers et ferroviaires étendent également la demande de projets dans des zones à plus faible investissement industriel. La large base géographique réduit la dépendance à l'égard d'un seul État et soutient un mélange de produits agricoles standard et de systèmes de projet spécialisés.
Paysage concurrentiel
Concentration du Marché
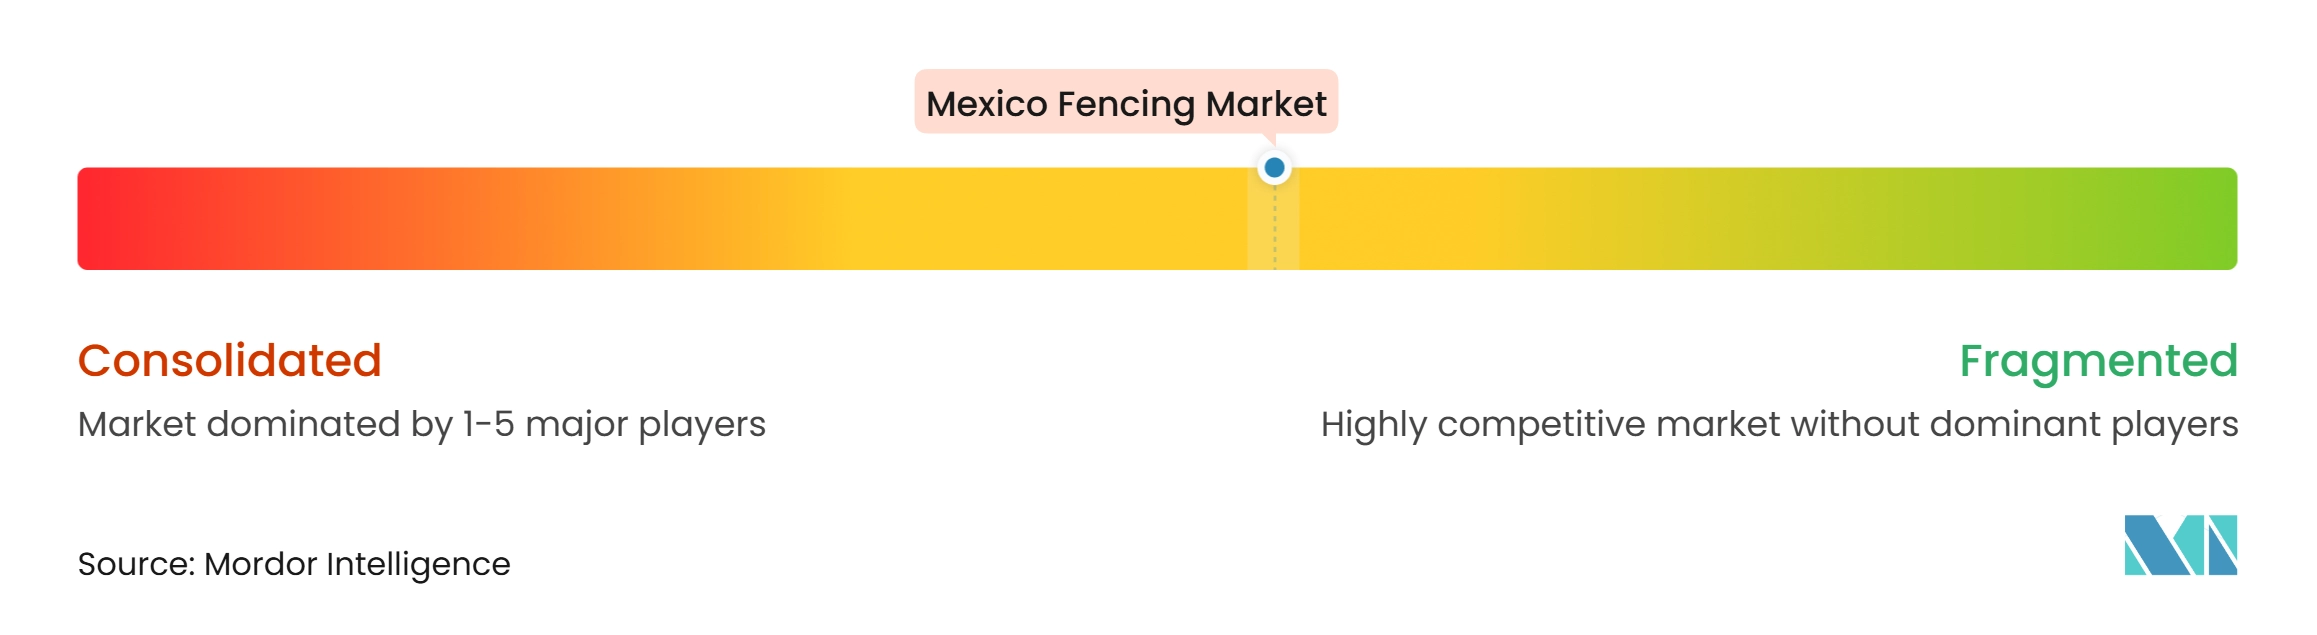
Le marché des clôtures au Mexique est modérément concentré car un groupe limité de producteurs nationaux intégrés verticalement et de spécialistes mondiaux du fil métallique domine l'offre formelle. DEACERO est un concurrent majeur car il combine la production d'acier, le tréfilage, les produits de clôture et la distribution. Son expansion à Ramos Arizpe soutient un meilleur contrôle de l'approvisionnement en matières premières en amont et réduit la dépendance aux intrants externes. Bekaert opère dans le segment haut de gamme du fil et des applications spécialisées, où la qualité du revêtement, les performances techniques et les exigences des clients sont plus importantes que le prix de base.
Les entreprises régionales se font concurrence par la proximité, la livraison rapide, la découpe personnalisée et le service pour les petites commandes. Grupo Cercamalla, Mallasiltec México, Cercafence et Rejas y Mallas Monterrey sont pertinents dans cette partie du marché car les acheteurs ont souvent besoin d'une fabrication locale et d'une réponse plus rapide. Les fournisseurs informels se font également concurrence dans les applications à faible valeur ajoutée, bien que leurs produits puissent ne pas répondre aux exigences des parcs industriels certifiés ou des projets destinés à l'élevage. Le cadre Parque Industrial Seguro de l'Association mexicaine des parcs industriels privés relève les normes de contrôle d'accès et d'infrastructure périmétrique sur les sites commerciaux. Cela donne aux fournisseurs formels une position plus solide là où les acheteurs exigent une qualité documentée et une installation fiable.
Les mouvements stratégiques se concentrent sur le contrôle de l'approvisionnement, la certification et la technologie de sécurité. DEACERO a annoncé un investissement de 600 millions USD à Ramos Arizpe en 2024 et a ensuite reçu l'autorisation d'utiliser le label Hecho en México pour ses produits de clôture, de treillis et de fil. Bekaert a finalisé la cession de certaines activités de fil d'acier en Amérique latine en 2025, reflétant son orientation vers des opportunités spécialisées plus sélectives. Les producteurs capables de proposer des revêtements longue durée, des systèmes anti-escalade et des produits s'intégrant aux équipements de sécurité électronique auront une voie plus claire vers des projets industriels à plus haute valeur ajoutée. L'environnement concurrentiel restera sensible aux prix dans les applications standard, mais la conformité et les performances techniques devraient gagner en importance dans les segments de demande haut de gamme.
Leaders du secteur des clôtures au Mexique
-
DEACERO
-
Grupo Industrial Tauro (Construfence)
-
SECURIMETAL
-
Acero Sueco Palme
-
Aceros Camesa
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des clôtures au Mexique Entreprises couvertes dans ce rapport
- DEACERO
- Grupo Industrial Tauro (Construfence)
- SECURIMETAL
- Acero Sueco Palme
- Aceros Camesa
- Bekaert
- Merchants Metals
- Fortress Building Products
- Mallasiltec México
- Malla Acero
- Grupo Cercamalla
- Mallacero
- Grupo Malla Aceros
- CERCASEL
- Rejas y Mallas Monterrey
- Mega Malla
- Mexmalla y Servicios
- Alambrados y Construcciones del Bajío
- Cercafence
- Cercados Mata
Développements industriels récents dans Marché des clôtures au Mexique
- Novembre 2026 : Le Secrétariat des travaux publics de Guanajuato a lancé la première phase d'un projet de clôture périmétrique, incluant des travaux de construction complémentaires. Le projet reflète l'investissement continu du secteur public dans les infrastructures de protection périmétrique et crée des opportunités pour les entrepreneurs en clôtures et les fournisseurs de matériaux.
- Octobre 2026 : Le Secrétariat des infrastructures, des communications et des transports du Mexique a lancé un appel d'offres pour la construction d'un mur périmétrique et d'une protection contre les glissements de terrain au Bachillerato No. 300 à Cuautlancingo, Puebla. Le projet met en évidence la demande de solutions de protection des limites dans les établissements d'enseignement.
- Septembre 2026 : L'Université autonome Benito Juárez d'Oaxaca a attribué un contrat pour la troisième phase de son projet de construction de mur périmétrique à Grupo Constructor Meiksi SA de CV. Le projet reflète l'investissement continu dans les infrastructures institutionnelles et la sécurité périmétrique.
Périmètre du rapport sur le marché des clôtures au Mexique
Aperçu de la segmentation
| Métal | Acier |
| Aluminium | |
| Bois | |
| Plastique et composite | |
| Béton | |
| Autres matériaux |
| Résidentiel |
| Agricole |
| Militaire et défense |
| Gouvernement |
| Mines |
| Pétrole et produits chimiques |
| Énergie et électricité |
| Autres utilisateurs finaux |
| Clôtures fixes / permanentes |
| Clôtures temporaires / mobiles |
| Entrepreneur professionnel |
| Autres – Fabricants, kits DIY / modulaires |
| Mexico (CDMX) |
| Nuevo León |
| Jalisco |
| Querétaro |
| Reste du Mexique |
| Par matériau | Métal | Acier |
| Aluminium | ||
| Bois | ||
| Plastique et composite | ||
| Béton | ||
| Autres matériaux | ||
| Par utilisateur final | Résidentiel | |
| Agricole | ||
| Militaire et défense | ||
| Gouvernement | ||
| Mines | ||
| Pétrole et produits chimiques | ||
| Énergie et électricité | ||
| Autres utilisateurs finaux | ||
| Par type d'installation | Clôtures fixes / permanentes | |
| Clôtures temporaires / mobiles | ||
| Par canal d'installation | Entrepreneur professionnel | |
| Autres – Fabricants, kits DIY / modulaires | ||
| Par État | Mexico (CDMX) | |
| Nuevo León | ||
| Jalisco | ||
| Querétaro | ||
| Reste du Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des clôtures au Mexique en 2027 ?
Le marché des clôtures au Mexique est évalué à 421,44 millions USD en 2027 et devrait atteindre 572,23 millions USD d'ici 2032.
Quel est le taux de croissance prévu pour les clôtures au Mexique ?
Le marché devrait croître à un CAGR de 6,31 % de 2027 à 2032.
Quel matériau domine les ventes de clôtures au Mexique ?
Les clôtures métalliques dominent avec une part de 58,3 % en 2026, car le fil d'acier, le treillis, le grillage à mailles losangées et le fil barbelé servent un large éventail d'applications.
Quel utilisateur final connaît la croissance la plus rapide ?
L'agriculture devrait croître à un CAGR de 6,92 % jusqu'en 2032, soutenue par les opérations bovines, les parcs d'engraissement et les installations d'agriculture protégée.
Pourquoi Jalisco est-il important pour les fournisseurs de clôtures ?
Jalisco est l'État à la croissance la plus rapide, avec un CAGR de 7,21 % jusqu'en 2032, car les parcs industriels, les exportations, l'activité d'élevage et la demande logistique progressent conjointement.
Quel est le principal défi pour les producteurs de clôtures ?
La hausse des coûts du fil, de l'acier et du polychlorure de vinyle reste le principal défi car les producteurs doivent soit augmenter leurs prix, soit accepter des marges plus faibles.