
Tamanho e Participação do Mercado de Estufas Comerciais do México
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
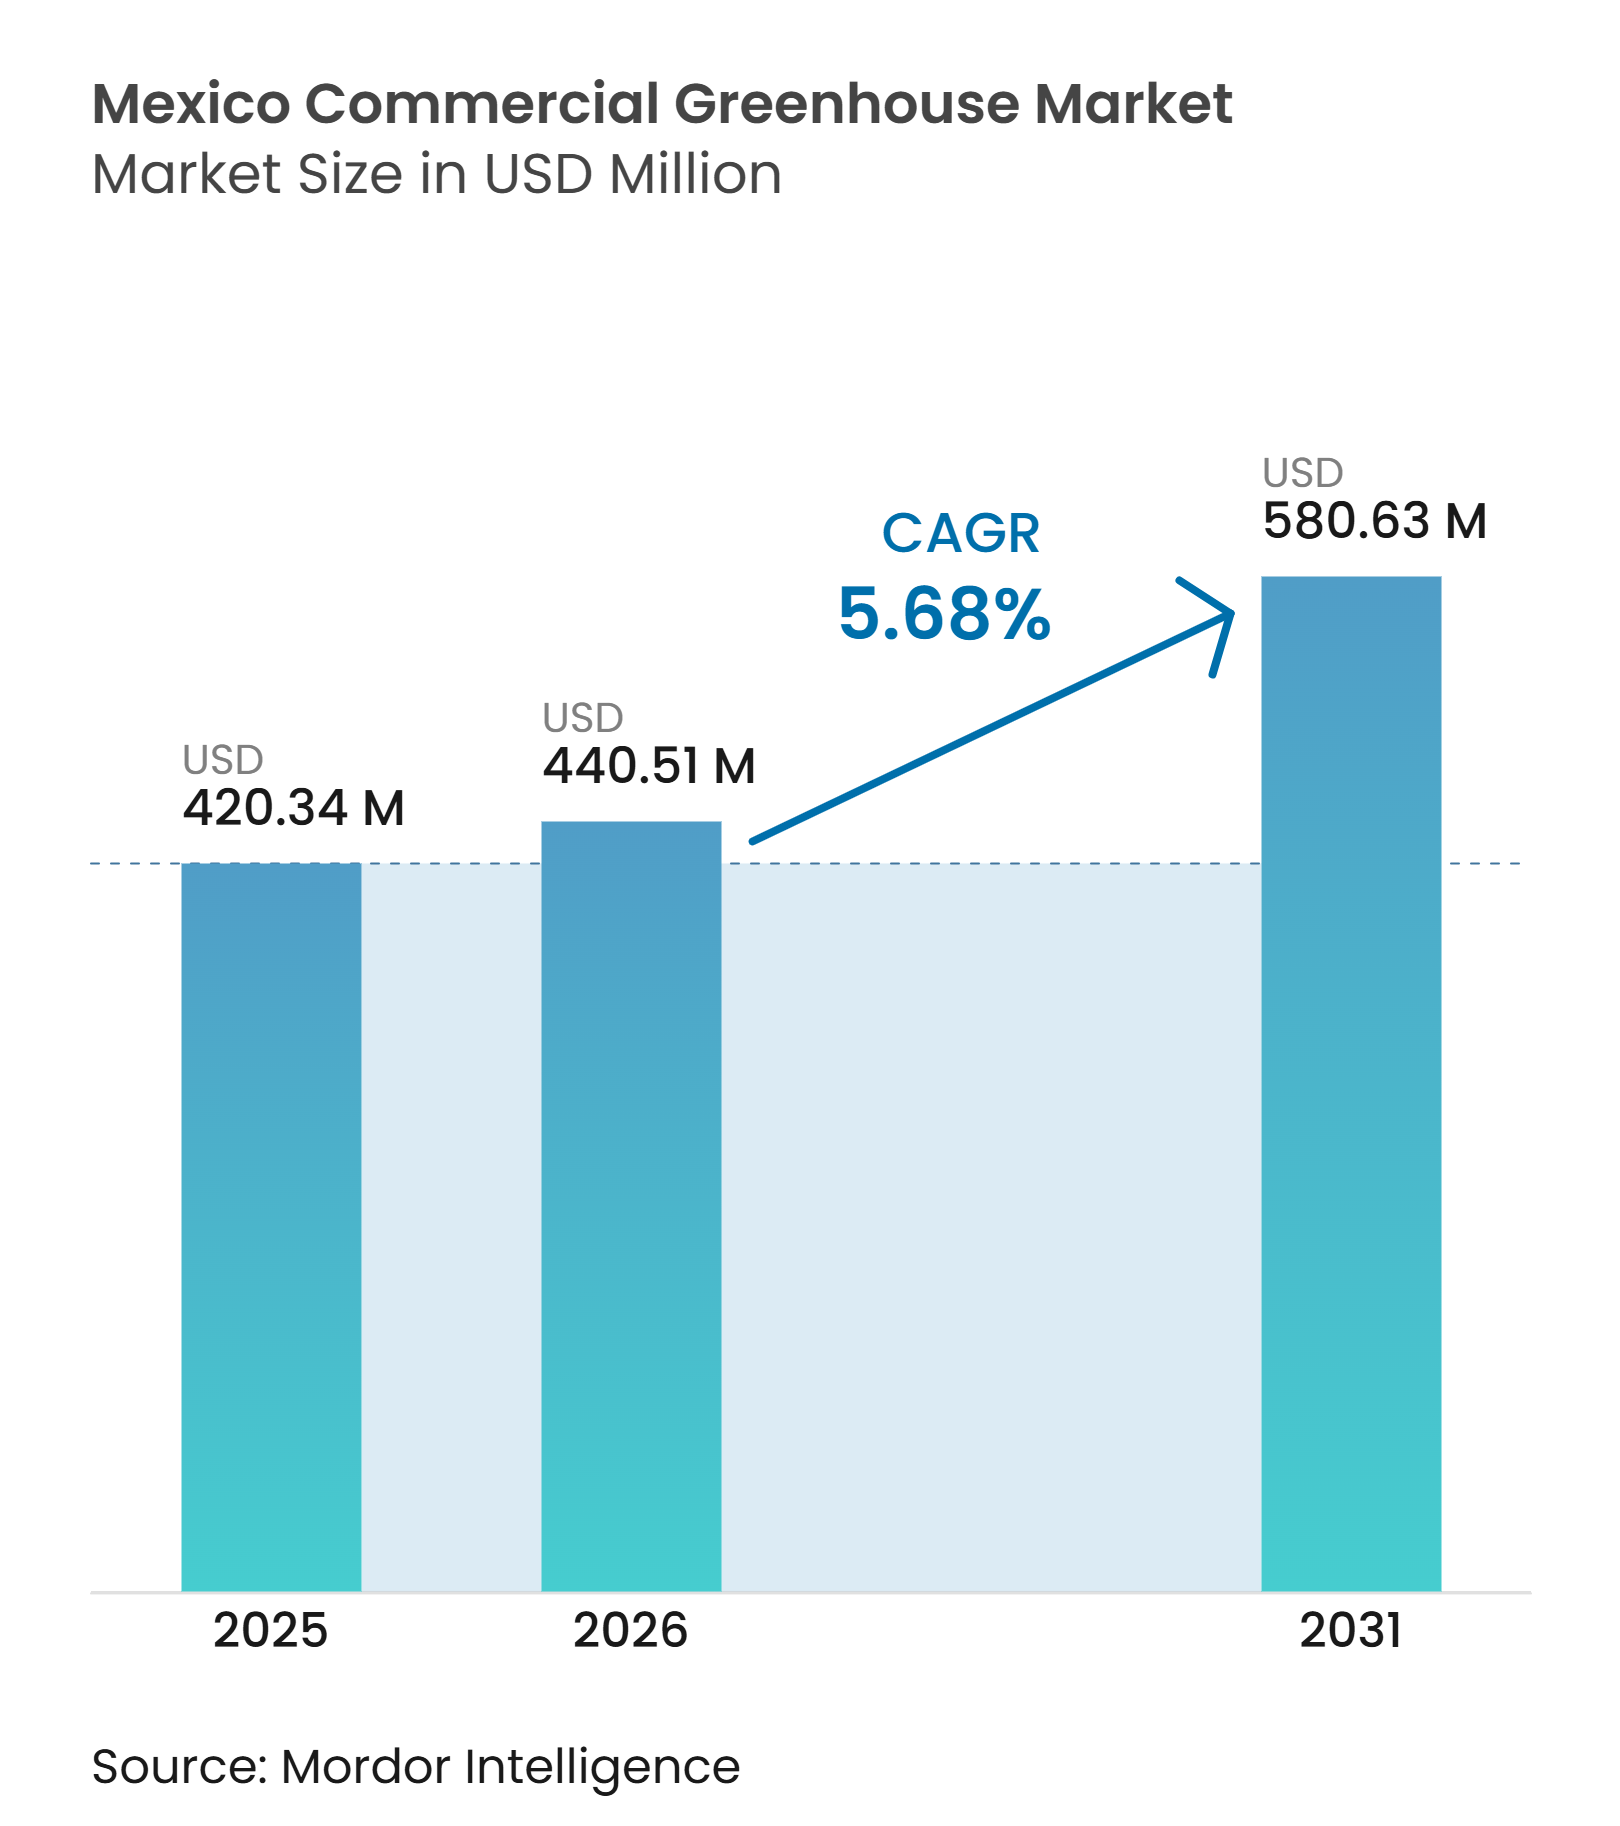
| Tamanho do mercado no ano base (2025) | 420.34 Milhões de dólares |
| Tamanho do Mercado (2026) | 440.51 Milhões de dólares |
| Tamanho do Mercado (2031) | 580.63 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.68 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estufas Comerciais do México por Mordor Intelligence
O tamanho do mercado de estufas comerciais do México foi avaliado em 420,3 milhões de USD em 2025 e está projetado para crescer de 440,5 milhões de USD em 2026 para 580,6 milhões de USD até 2031, a um CAGR de 5,7% durante 2026–2031. A produção orientada para exportação permanece como o principal motor da demanda, enquanto a gestão hídrica, a rastreabilidade de produtos e a consistência do fornecimento moldam as decisões de investimento. As estruturas protegidas oferecem aos produtores maior controle sobre as condições de produção e os ajudam a atender aos requisitos dos varejistas quanto à qualidade consistente. O mercado de estufas comerciais do México também se beneficia de uma mudança gradual em direção a sistemas gerenciados climaticamente que utilizam água e energia de forma mais eficiente. As decisões de investimento equilibram cada vez mais a exposição às exportações com a demanda do setor de alimentação doméstica, varejo de plantas e viveiros. A concorrência se concentra no design de estruturas completas, suporte técnico local e na capacidade de integrar equipamentos em um projeto funcional.
Principais Conclusões do Relatório
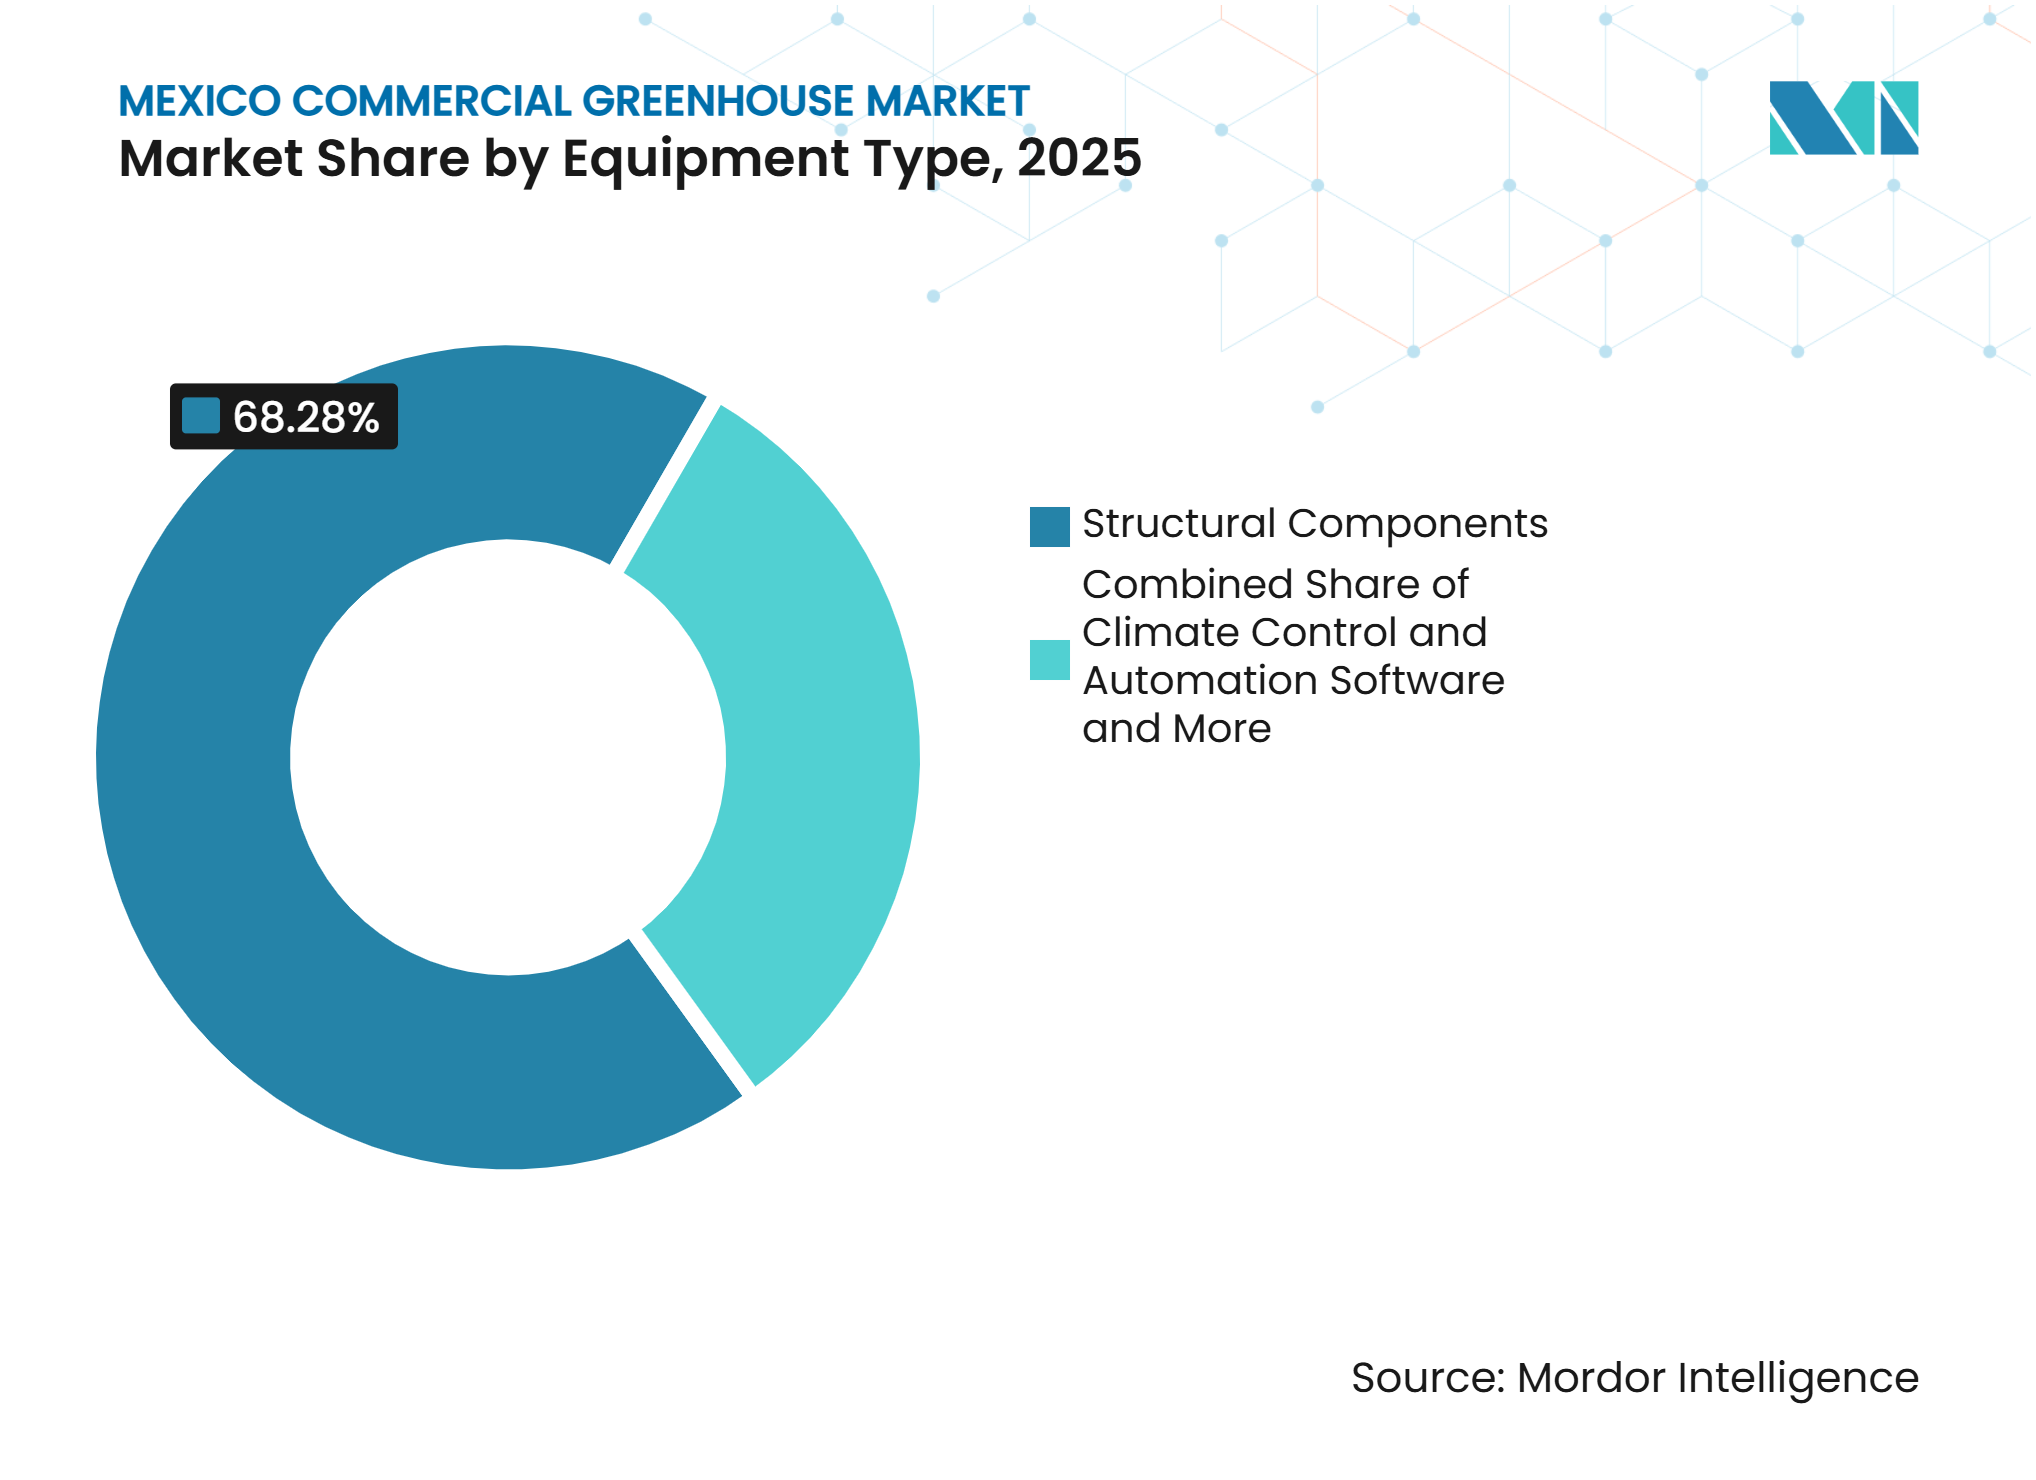
- Por tipo de equipamento, os Componentes Estruturais detinham 68,3% da participação do mercado de estufas comerciais do México em 2025, enquanto o Software de Controle Climático e Automação está projetado para crescer a um CAGR de 8,9% durante 2026–2031.
- Por tipo de cultura, Frutas e Vegetais detinham 91,1% do tamanho do mercado de estufas comerciais do México em 2025, enquanto Ervas e Microverdes estão projetados para crescer a um CAGR de 8,2% durante 2026–2031.
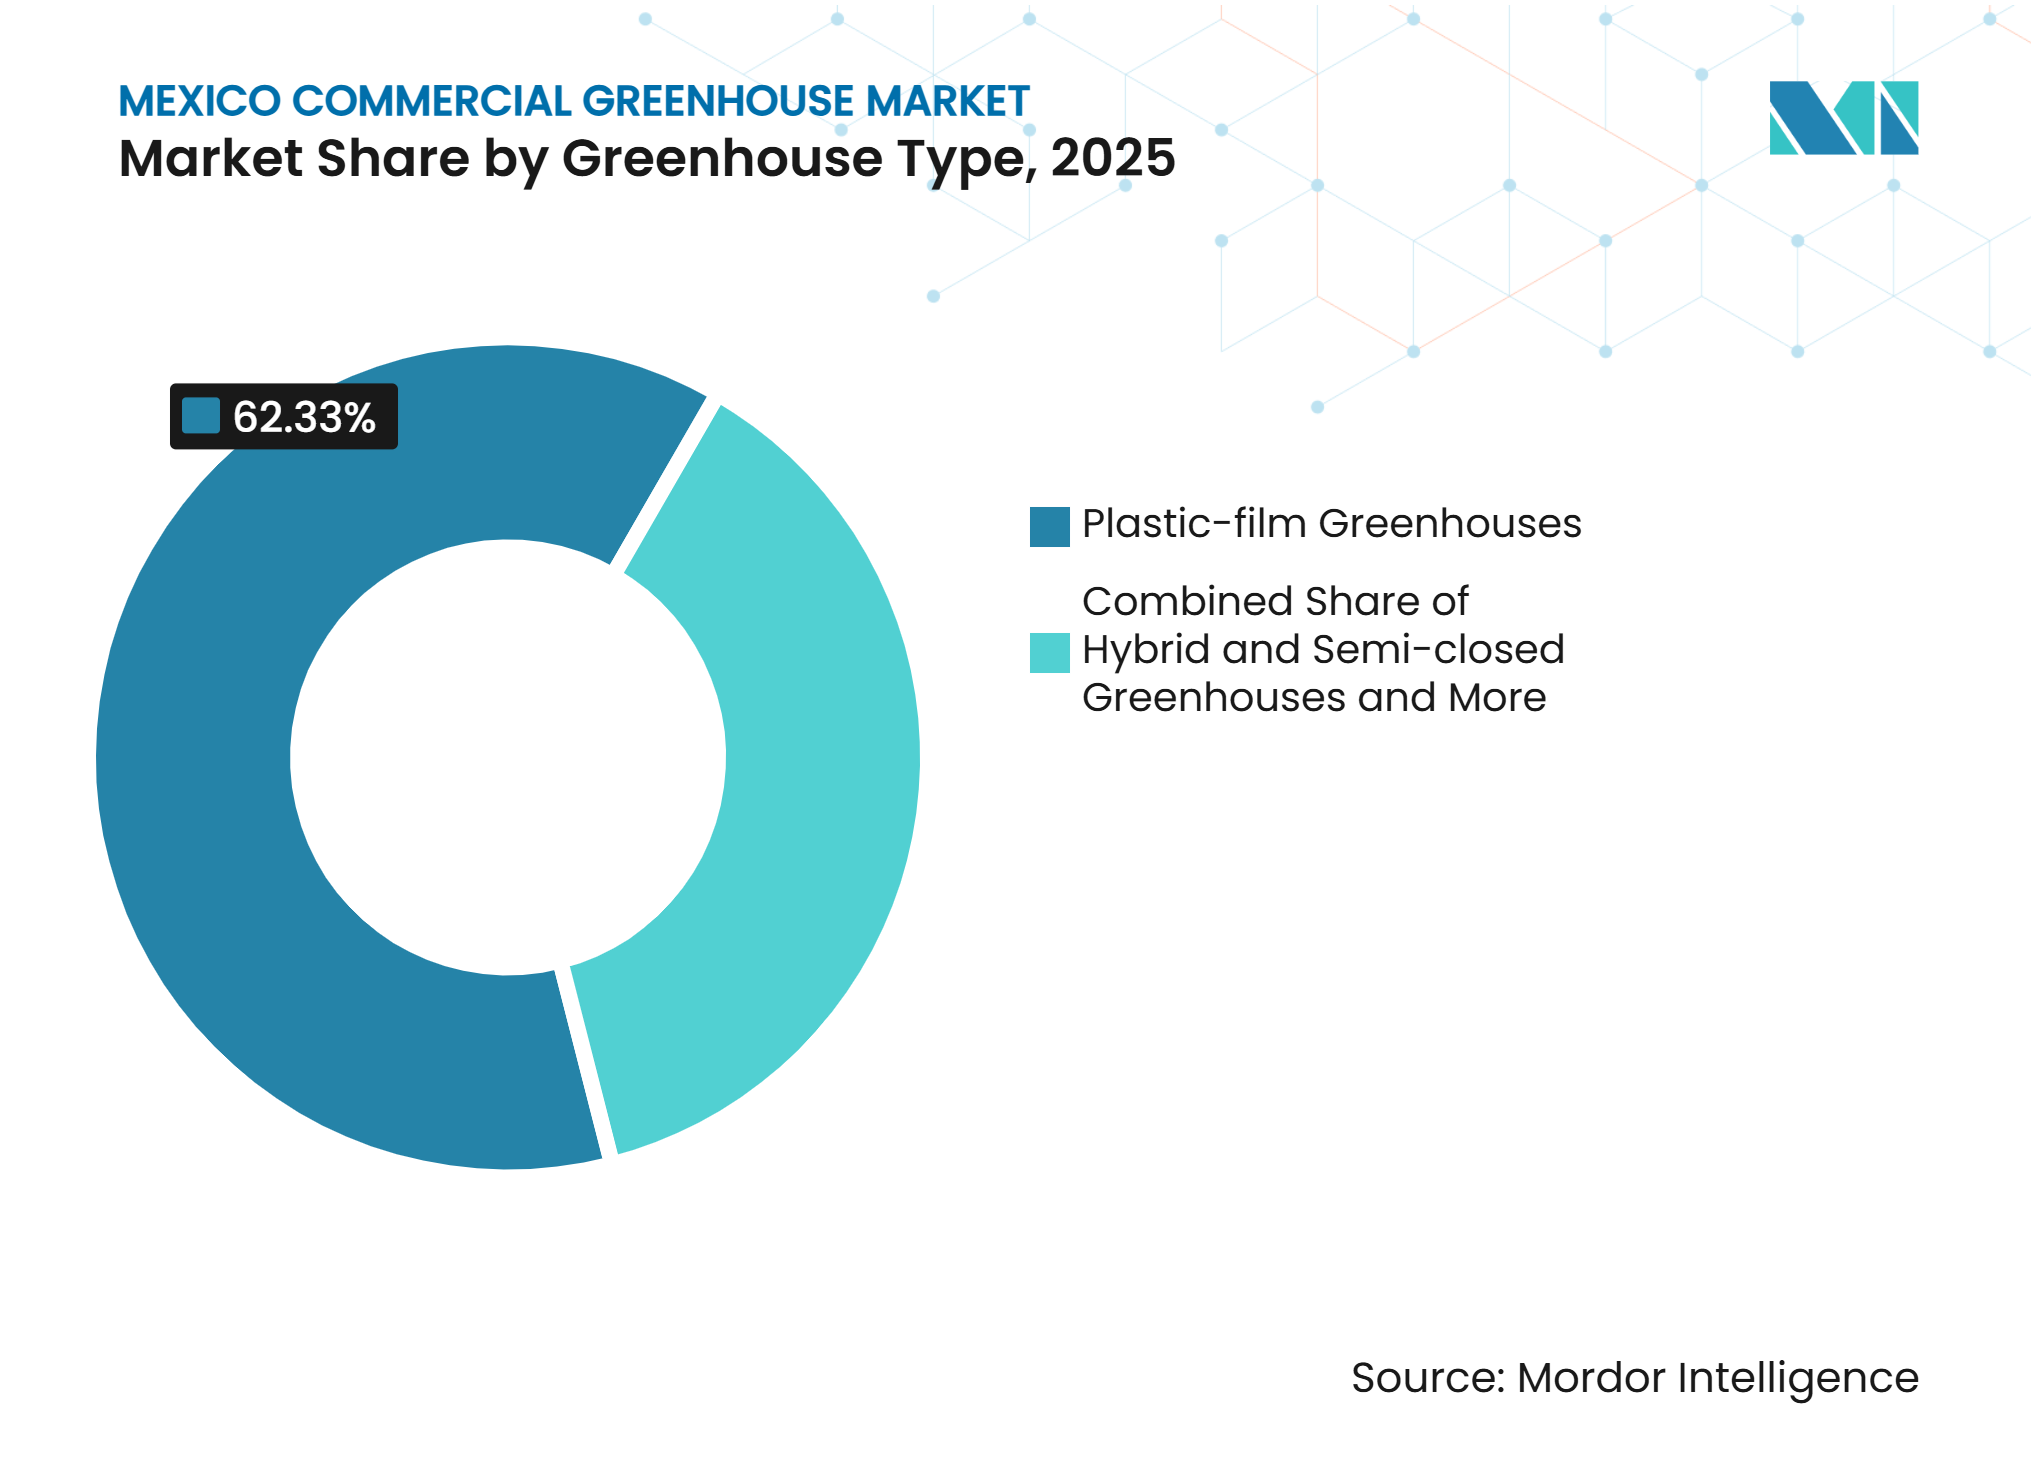
- Por tipo de estufa, as Estufas de Filme Plástico detinham 62,3% da receita em 2025, enquanto as Estufas Híbridas e Semissufocadas estão projetadas para crescer a um CAGR de 9,4% durante 2026–2031.
- Por tecnologia de cultivo, o Solo e Substrato Não Hidropônico detinha 48,1% da receita em 2025, enquanto o cultivo Hidropônico está projetado para crescer a um CAGR de 7,8% durante 2026–2031.
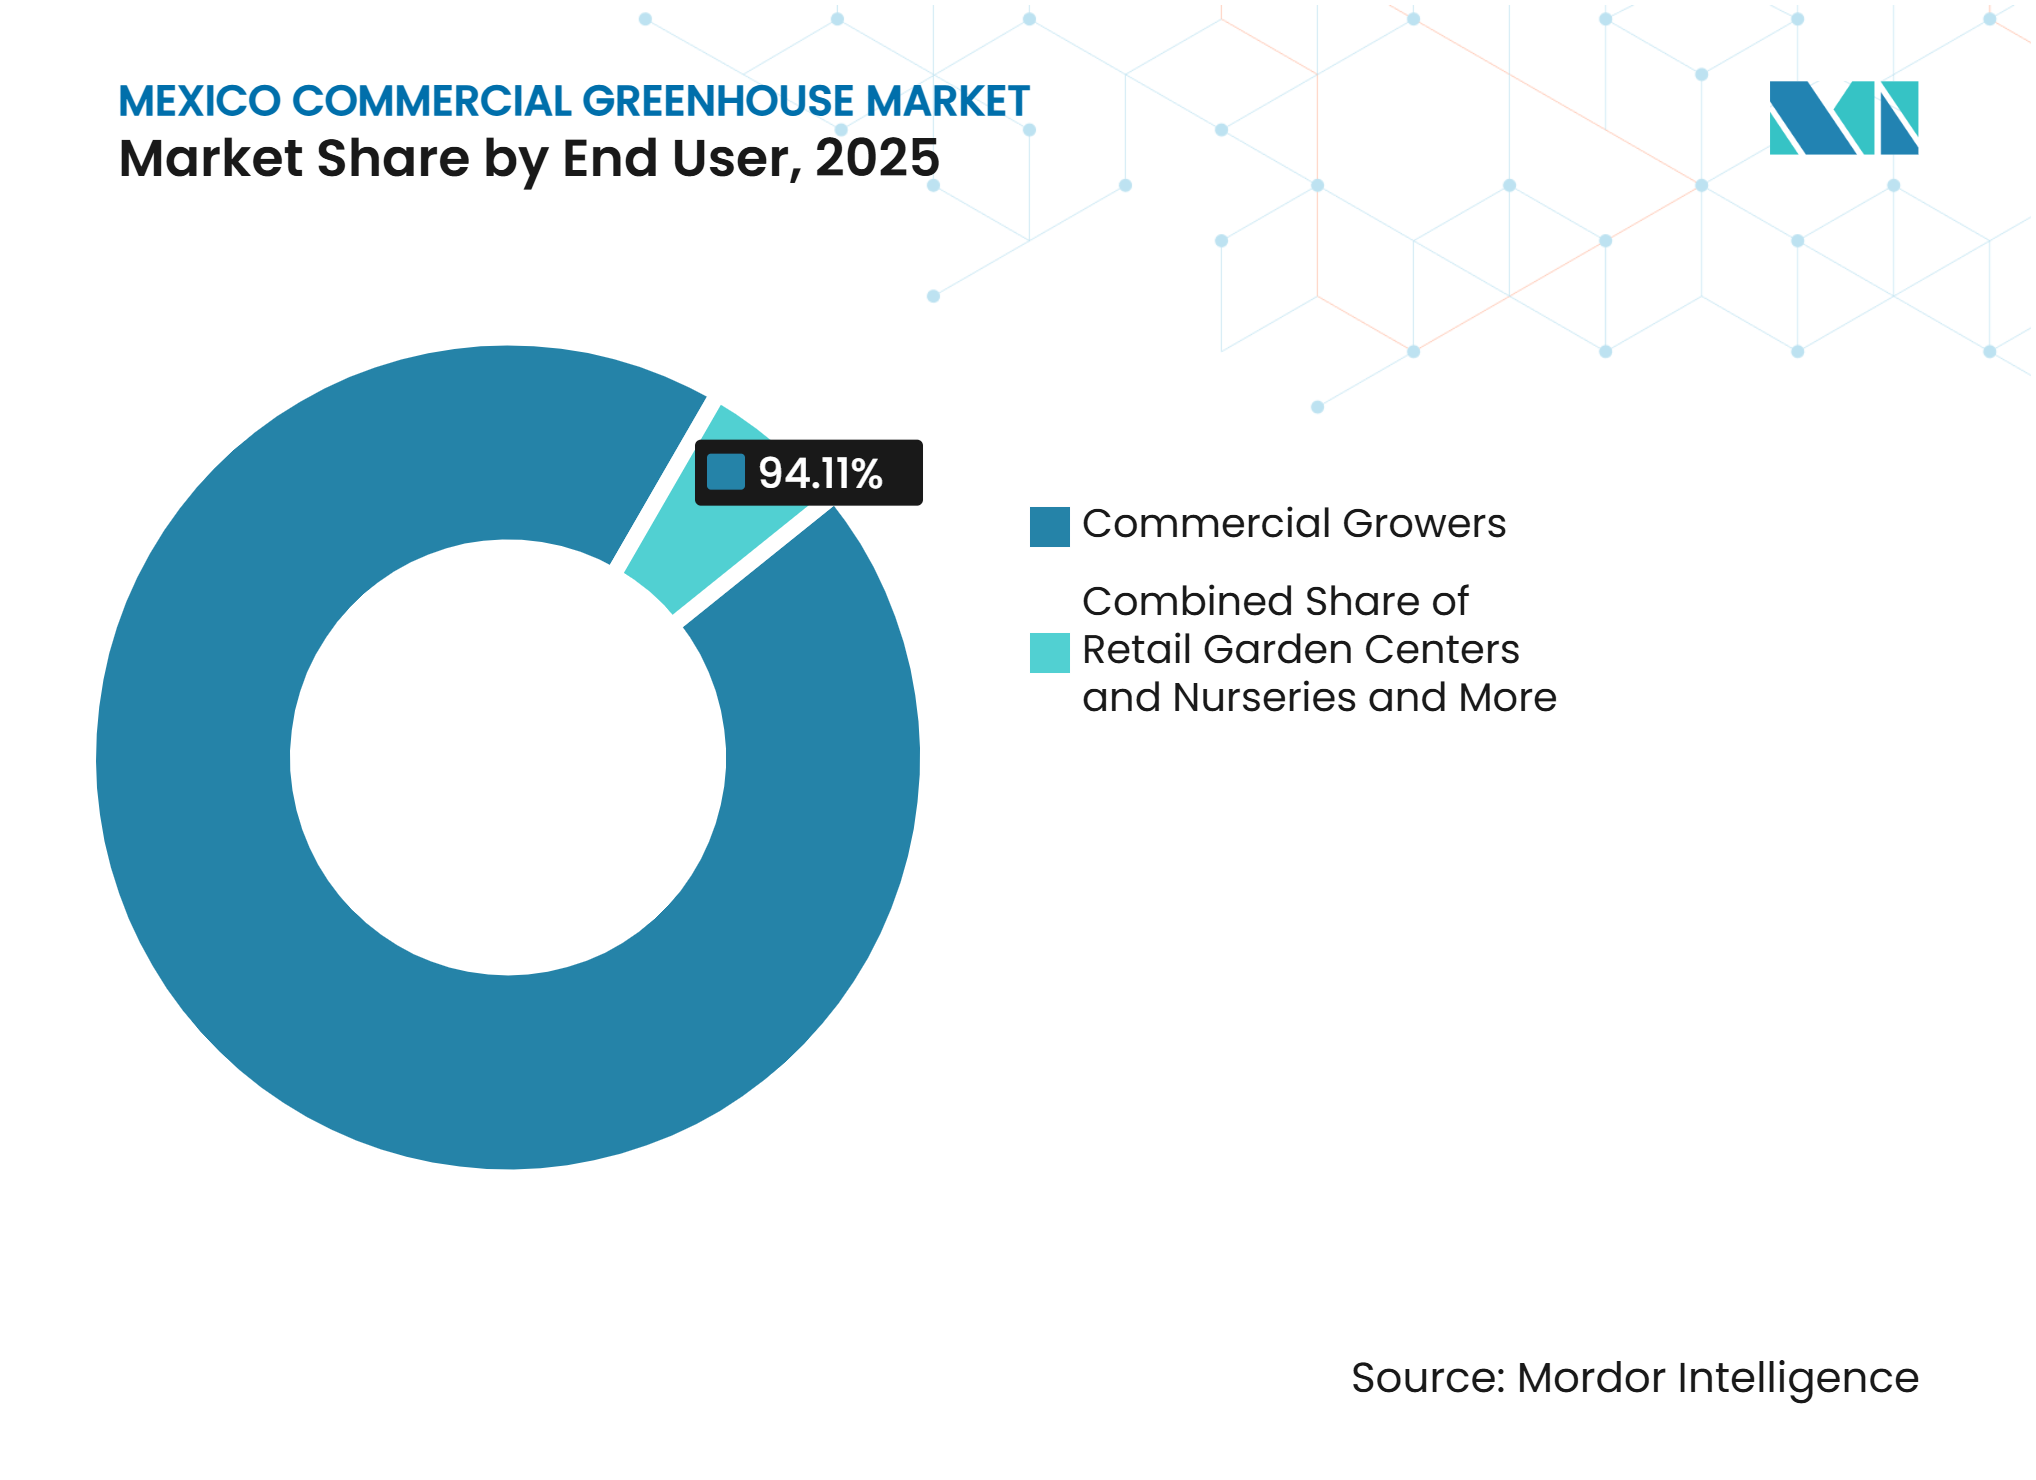
- Por usuário final, os Produtores Comerciais detinham 94,1% da receita em 2025, enquanto os Centros de Jardinagem de Varejo e Viveiros estão projetados para crescer a um CAGR de 6,9% durante 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Exportação por Produtos de Cultivo Protegido | +1.5% | Sinaloa, Sonora, Baja California e Querétaro abastecem cadeias de exportação que exigem entregas consistentes e produção rastreável. | Longo prazo (≥ 4 anos) |
| Maiores Rendimentos e Qualidade Premium do Produto | +1.0% | Querétaro, Guanajuato, Jalisco e Sinaloa possuem clusters de estufas estabelecidos e acesso à logística de exportação. | Médio prazo (2-4 anos) |
| Apoio Governamental e de Financiamento para o Desenvolvimento | +0.7% | El Bajío recebe o maior benefício de pipelines de projetos estabelecidos, enquanto os estados do norte necessitam de melhorias na eficiência hídrica. | Médio prazo (2-4 anos) |
| Volatilidade Climática e Proteção Contra Intempéries | +0.9% | Sinaloa, Sonora, Jalisco, Guanajuato e Bajío enfrentam condições de calor, geada e precipitação irregular. | Longo prazo (≥ 4 anos) |
| Os Requisitos de Eficiência Hídrica Estão Acelerando a Modernização das Estruturas | +0.7% | Guanajuato, Querétaro, Sinaloa, Sonora, Baja California e Chihuahua enfrentam a maior pressão de gestão hídrica. | Médio prazo (2-4 anos) |
| Expansão de Clusters de Estufas de Alta Tecnologia | +0.5% | Querétaro e Guanajuato formam o principal cluster, com atividade se estendendo a Nuevo León e Jalisco. | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Exportação por Produtos de Cultivo Protegido
O Departamento de Comércio dos Estados Unidos encerrou o acordo de suspensão sobre tomates frescos do México em julho de 2025, reforçando a necessidade de os produtores orientados para exportação gerenciarem tanto a qualidade da colheita quanto a exposição comercial. Os contratos de exportação exigem estruturas que suportem produção confiável em meio a condições climáticas e cronogramas de entrega variáveis. Este ambiente comercial apoia o investimento em instalações que preservam a qualidade da colheita e sustentam cronogramas de fornecimento ao longo do ano. Os clientes varejistas também exigem manuseio confiável de produtos e registros de produção, o que aumenta o valor de instalações construídas para esse fim em detrimento de adaptações informais de sistemas de campo. O mercado de estufas comerciais do México, portanto, permanece vinculado à capacidade dos produtores de atender aos requisitos de entrega, qualidade e rastreabilidade nas cadeias de abastecimento da América do Norte.
Maiores Rendimentos e Qualidade Premium do Produto
As condições de cultivo controladas melhoram a consistência de temperatura, umidade, irrigação e fornecimento de nutrientes em locais comerciais. Essas capacidades suportam culturas que necessitam de aparência confiável, vida útil e resultados de classificação para canais de varejo e alimentação. As estruturas completas criam uma plataforma para telas, irrigação, ventilação e controles ambientais, em vez de tratar cada item como uma compra separada. Essa abordagem orientada pela estrutura é mais relevante para vegetais premium, frutas vermelhas, flores e culturas especiais, onde a variação de qualidade afeta a aceitação pelos compradores. A maior produção por unidade de terra também fortalece o argumento comercial para substituir sistemas de produção de baixo controle por instalações mais capazes.
Apoio Governamental e de Financiamento para o Desenvolvimento
Os programas de financiamento público e para o desenvolvimento melhoram o acesso ao capital para projetos de estufas que atendem aos requisitos de crédito e governança. Os Fideicomisos Instituidos en Relación con la Agricultura operam o Centro de Desenvolvimento Tecnológico Salvador Lira López, que transfere práticas de irrigação de precisão, controle climático e recirculação para os produtores[1]. A transferência técnica reduz o risco operacional que os credores enfrentam ao avaliar projetos de cultivo avançado. O apoio é mais relevante em clusters estabelecidos onde desenvolvedores, produtores e prestadores de serviços já possuem experiência em projetos. O mercado de estufas comerciais do México se beneficia desse apoio porque a capacidade de financiamento e operação precisam se desenvolver juntas para que as estruturas completas funcionem conforme planejado.
Volatilidade Climática e Proteção Contra Intempéries
Eventos de calor, exposição a geadas e precipitação irregular criam riscos diretos de produção nas regiões de cultivo do norte e centro do México. Os compradores comerciais com cronogramas de entrega fixos atribuem maior valor a instalações que limitam a exposição das culturas a essas condições. Ventilação, sombreamento, envidraçamento e design estrutural influenciam o nível prático de proteção disponível em cada local. O cultivo protegido também suporta janelas de produção mais estáveis quando a produção em campo aberto se torna menos previsível. O mercado se beneficia à medida que os produtores colocam a proteção contra intempéries ao lado dos requisitos de rendimento e qualidade das culturas ao selecionar novas estruturas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial | -1.50% | A barreira é mais forte em Oaxaca, Chiapas, Veracruz e outras áreas fora das redes estabelecidas de exportação e financiamento. | Curto prazo (≤ 2 anos) |
| Acesso Limitado a Financiamento Técnico e Capacidade Operacional Qualificada | -1.10% | Chiapas, Veracruz, Michoacán e áreas rurais fora de Bajío, Sinaloa e Querétaro têm menos acesso a suporte especializado. | Médio prazo (2-4 anos) |
| Incerteza sobre Concessões de Água e Conformidade | -0.90% | Guanajuato, Querétaro, Sonora, Baja California e Chihuahua enfrentam maior incerteza em relação à disponibilidade de água. | Médio prazo (2-4 anos) |
| Volatilidade de Preços de Exportação, Câmbio, Mão de Obra, Energia e Doenças | -1.40% | Sinaloa, Sonora, Querétaro, Guanajuato e Jalisco apresentam alta exposição por meio da produção orientada para exportação. | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso Limitado a Financiamento Técnico e Capacidade Operacional Qualificada
Uma estufa completa requer operação qualificada após a construção, especialmente onde os sistemas utilizam hidroponia, controle climático, recirculação e automação. O acesso limitado a pessoal treinado aumenta o risco de que instalações avançadas não atinjam sua produção pretendida ou desempenho de custos. Os Fideicomisos Instituidos en Relación con la Agricultura abordam parte dessa lacuna por meio de transferência de tecnologia focada no produtor em seu centro Salvador Lira López[2]. A cobertura permanece desigual porque a expertise em estufas está concentrada em áreas de produção estabelecidas. Essa restrição limita o investimento em regiões onde o capital e o suporte técnico não se desenvolvem no mesmo ritmo.
Volatilidade de Preços de Exportação, Câmbio, Mão de Obra, Energia e Doenças
Os produtores orientados para exportação gerenciam vários riscos simultaneamente, incluindo medidas fronteiriças, movimentos de taxa de câmbio, disponibilidade de mão de obra, custos de energia e eventos fitossanitários. O Departamento de Comércio dos Estados Unidos encerrou o acordo de suspensão sobre tomates frescos do México em julho de 2025, alterando as condições comerciais que os produtores devem enfrentar. Tais mudanças afetam as expectativas de fluxo de caixa para projetos focados em uma combinação restrita de culturas. Os produtores respondem considerando estruturas que suportem culturas alternativas ou diferentes janelas de produção. Essa volatilidade reduz o apelo de grandes expansões padronizadas nas quais a receita depende de uma única cultura de exportação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Componentes Estruturais Lideram o Valor do ProjetoOs Componentes Estruturais detinham 68,3% da receita em 2025, tornando-os a maior categoria de equipamentos no mercado de estufas comerciais do México. Estruturas, treliças, envidraçamento e sistemas de cobertura definem a vida útil, o ambiente de cultivo e as opções futuras de equipamentos de uma instalação comercial. Seu alto valor reflete o fato de que todo projeto completo começa com um invólucro durável e um design estrutural resistente. Sistemas de Aquecimento, Sistemas de Resfriamento e Ventilação e Sistemas de Telas e Sombreamento são selecionados em torno dessa base estrutural. O Richel Group documentou um projeto de estufa plástica de alta tecnologia de 110 hectares no México que utilizou estruturas multispan, sombreamento, drenagem e recirculação de água [3].
O Software de Controle Climático e Automação está projetado para crescer a um CAGR de 8,9% durante 2026–2031. O equipamento é cada vez mais especificado com sistemas de irrigação, ventilação e sombreamento porque os operadores precisam de controle ambiental coordenado. Uma revisão de 2024 pela Universidade de Guanajuato constatou que a energia representava de 20% a 40% das despesas de produção em instalações de estufas mexicanas e identificou economias documentadas provenientes de operações digitalizadas. A Iluminação de Crescimento LED é relevante para locais com luz solar de inverno limitada ou para programas de cultivo que requerem gestão precisa da luz. Os Sistemas de Irrigação e Fertirrigação também ganham importância porque o fornecimento de água e o controle de nutrientes afetam tanto a eficiência operacional quanto a consistência das culturas.



Por Tipo de Cultura:
Frutas e Vegetais Ancoram a Demanda Enquanto Ervas Ganham RitmoFrutas e Vegetais detinham 91,1% da receita em 2025 e representavam a maior categoria de culturas. Tomates, Pepinos, Alface e Folhosas, Pimentões e Morangos e Frutas Vermelhas utilizam estruturas controladas para melhorar a qualidade e o planejamento do fornecimento. Essa concentração reflete a importância da horticultura comercial e dos requisitos de compra orientados para exportação. A combinação de culturas oferece aos construtores de estufas uma ampla base de aplicações, em vez de depender de uma única variedade. Flores e Ornamentais atendem a diferentes canais domésticos, incluindo Flores de Corte e Plantas em Vasos e Plantas de Canteiro, que requerem controle de qualidade e tempo.
Ervas e Microverdes estão projetados para crescer a um CAGR de 8,2% durante 2026–2031. Os ciclos curtos de cultivo se adequam a relações de fornecimento direto com compradores de alimentação e varejo especializado nas principais cidades mexicanas. A Técnica de Filme Nutritivo e a Cultura em Água Profunda são relevantes onde os operadores buscam colheitas regulares em áreas de cultivo compactas. Cannabis e Culturas Especiais permanecem limitados pelo desenvolvimento do ambiente regulatório comercial para Cannabis Medicinal. Mudas e Culturas de Propagação sustentam o sistema de produção mais amplo, fornecendo material vegetal aos operadores comerciais de estufas.
Por Tipo de Estufa:
Filme Plástico Domina Enquanto Designs Híbridos AvançamAs Estufas de Filme Plástico detinham 62,3% da receita em 2025, tornando-as o maior tipo de estufa. Essas estruturas se alinham com as condições climáticas e os requisitos de custo de muitas grandes áreas produtoras de vegetais. Elas fornecem uma plataforma prática para ventilação, telas, irrigação e controles ambientais selecionados. Os designs de filme plástico também permitem modernização gradual quando os produtores precisam de mais capacidade do que um túnel básico sem uma construção completa de vidro. Sua base instalada mantém coberturas de reposição, melhorias estruturais e retrofits relevantes para os fornecedores.
As Estufas Híbridas e Semissufocadas estão projetadas para crescer a um CAGR de 9,4% durante 2026–2031. O design combina gestão climática passiva e ativa para melhorar o controle sem incorrer nos custos totais de uma instalação de vidro totalmente fechada. As Estufas de Vidro permanecem relevantes para produção de alto controle em clusters estabelecidos com forte suporte técnico. As Estufas de Policarbonato Rígido oferecem um equilíbrio diferente de durabilidade, isolamento e custo de capital para locais que requerem gestão de temperatura mais robusta. O avanço do segmento reflete a demanda por designs que fazem a ponte entre estruturas plásticas básicas e operações de vidro completo de maior custo.

Por Tecnologia de Cultivo:
Sistemas Não Hidropônicos Retêm a Maior PosiçãoO Solo e Substrato Não Hidropônico detinha 48,1% da receita em 2025 e permaneceu como a maior categoria de tecnologia de cultivo. Os sistemas baseados em solo continuam a se beneficiar de práticas de cultivo estabelecidas nas principais regiões produtoras de vegetais. As opções de Substrato de Fibra de Coco e Lã de Rocha oferecem gestão mais precisa da zona radicular sem exigir que todos os produtores adotem recirculação completa. A categoria fornece uma transição acessível para operadores que migram do cultivo convencional para maior controle ambiental. Ela também suporta uma variedade de programas de cultivo nos quais os produtores mantêm métodos de produção familiares enquanto modernizam a própria estufa.
O cultivo Hidropônico está projetado para crescer a um CAGR de 7,8% durante 2026–2031. A Técnica de Filme Nutritivo, a Cultura em Água Profunda e a Hidroponia por Gotejamento oferecem abordagens distintas para folhosas, ervas e culturas frutíferas. O fornecimento controlado de água e nutrientes atende às necessidades de projetos localizados em áreas onde o uso eficiente de recursos tem maior importância comercial. A Integração Híbrida e Vertical permanece uma configuração emergente para locais que atendem a compradores premium locais. A adoção da tecnologia depende do conhecimento do operador, da capacidade de manutenção e de uma estrutura projetada para integrar tratamento de água, canais de cultivo e gestão climática.
Por Usuário Final:
Produtores Comerciais Sustentam a Maioria das ComprasOs Produtores Comerciais detinham 94,1% da receita em 2025 e representavam o maior grupo de usuários finais. Suas decisões de compra estão vinculadas a programas de cultivo, contratos de exportação, compromissos de fornecimento doméstico, condições hídricas e acesso a financiamento. Essa concentração significa que as decisões de produtores maiores influenciam fortemente os pedidos de estruturas completas. O grupo requer designs que suportem qualidade confiável, custos operacionais gerenciáveis e flexibilidade entre as escolhas de culturas. Os fabricantes de estufas comerciais, portanto, competem em engenharia de projetos, qualidade de instalação, alcance de serviço e capacidade de integrar sistemas compatíveis.
Os Centros de Jardinagem de Varejo e Viveiros estão projetados para crescer a um CAGR de 6,9% durante 2026–2031. O segmento utiliza instalações protegidas para propagação, plantas ornamentais e melhor controle da qualidade de exposição. Os Institutos de Pesquisa e Educação apoiam treinamento técnico e projetos de demonstração que ajudam os produtores a aplicar práticas de cultivo controlado. Esses usuários finais diversificam a demanda além dos projetos de vegetais orientados para exportação e sustentam uma base mais ampla de aplicações de estufas.
Análise Geográfica
Sinaloa permanece como um grande centro de produção de vegetais protegidos, enquanto Sonora e Baja California abastecem o fornecimento de inverno para os mercados do oeste dos Estados Unidos. O tamanho do mercado de estufas comerciais do México é moldado por essas áreas porque sua base de produtores vincula o planejamento de culturas à logística transfronteiriça e à demanda dos varejistas. A gestão do calor, a ventilação e a irrigação eficiente são especialmente relevantes no norte. As instalações orientadas para exportação nesses estados selecionam estruturas que preservam a condição das culturas em condições climáticas exigentes e longas cadeias de abastecimento. Seus requisitos de projeto mantêm os sistemas de filme plástico, soluções de resfriamento e designs de controle hídrico comercialmente relevantes.
Querétaro e Guanajuato formam o principal cluster de alta tecnologia, apoiado por produtores experientes, pessoal técnico e capacidades de serviço de projetos. Essas condições favorecem instalações que combinam qualidade estrutural com controle climático e irrigação controlada. Jalisco acrescenta uma base separada em frutas vermelhas e ornamentais, onde os requisitos de qualidade das culturas e certificação suportam a produção em ambiente fechado. Os clusters de produção central influenciam a participação do mercado de estufas comerciais do México por meio de seu acesso aos centros populacionais domésticos e rotas de exportação. A combinação regional reduz a dependência de uma única cultura ou de uma única geografia de produção.
As regiões áridas e semiáridas requerem forte atenção ao uso da água, o que torna a recirculação e a irrigação precisa centrais para o design do projeto. As áreas fora dos principais clusters enfrentam barreiras mais altas porque o financiamento, o suporte técnico e os operadores qualificados são menos disponíveis. A expansão geográfica depende de desenvolvedores de projetos que combinem infraestrutura, economia de culturas e expertise operacional no mesmo local.
Cenário Competitivo
Concentração do Mercado
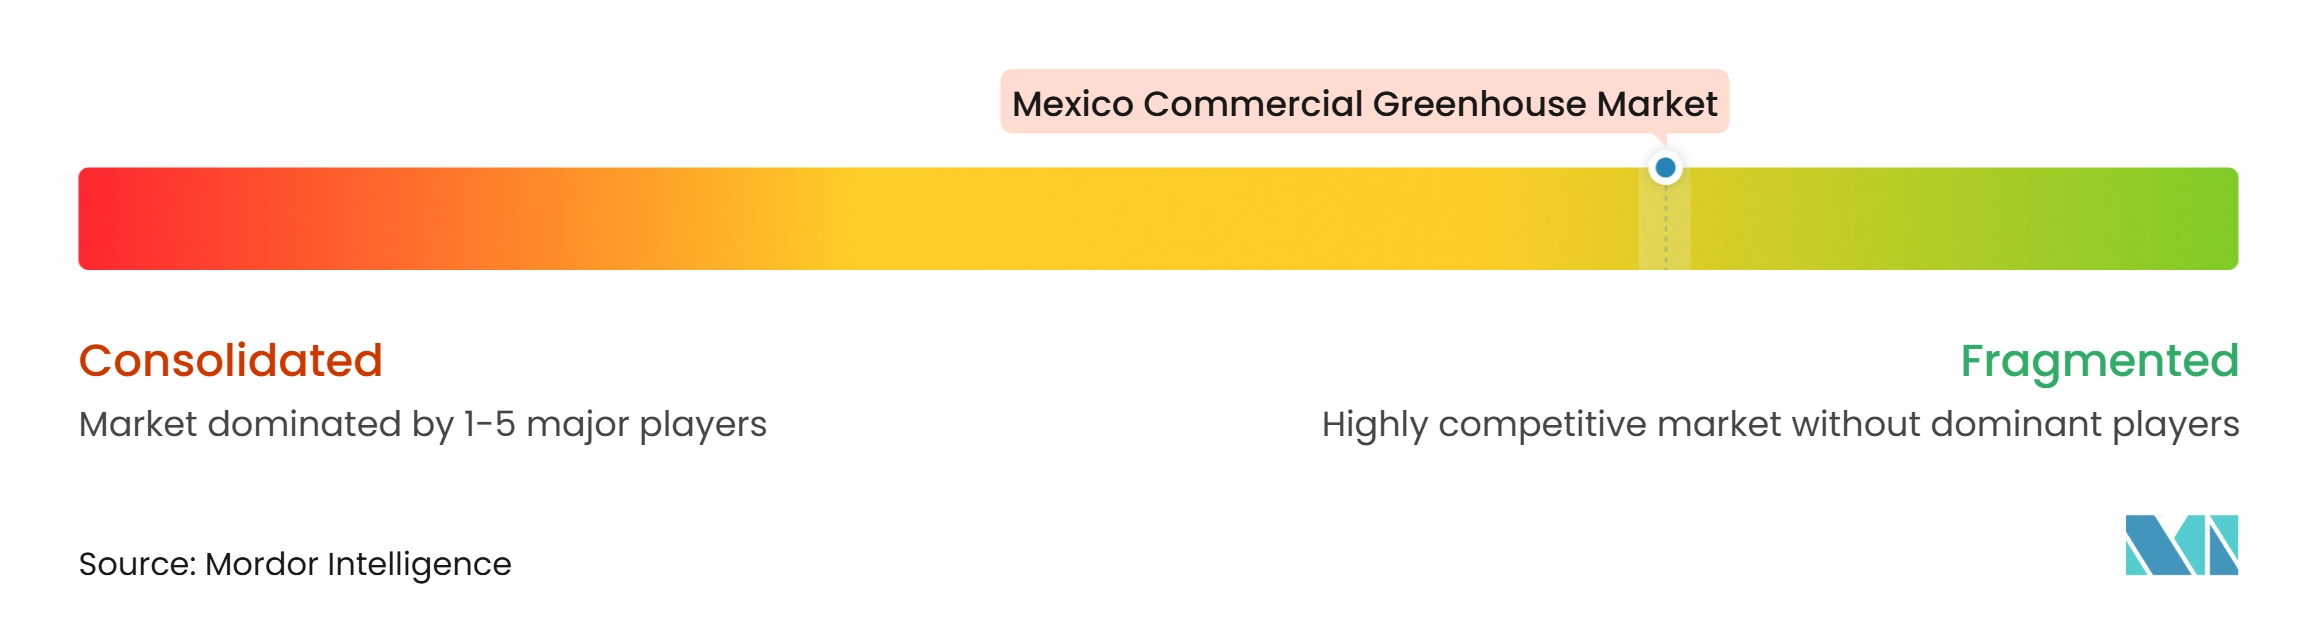
O mercado de estufas comerciais do México é fragmentado e nenhum fabricante único detém uma posição nacional dominante. O universo de empresas aprovadas inclui Invernaderos y Tecnología, S.A.U., RIVSA Protected agriculture, Metaliser, GreenV Mexico, Novedades Agrícolas, S.A., J. Huete Greenhouses, ITOLSA agricultural, Surconsa de México S.A. de C.V., Richel Group, Fertri, Hortilife B.V., Invermex Invernaderos, StarFarm, KUBO Greenhouse Projects B.V. (KUBO Group B.V.) e Grupo Industrial TV, S.A.S. de C.V. A concorrência é baseada na capacidade de estrutura completa, personalização de projetos, suporte local e na capacidade de integrar sistemas em uma instalação comercial. Fornecedores de componentes e provedores de software não representam o mercado a menos que vendam estruturas completas de estufas comerciais qualificadas. Essa estrutura atribui maior peso à capacidade técnica e às referências de projetos do que à escala da marca nacional.
O Richel Group manteve uma presença documentada em projetos mexicanos por meio de instalações completas de estufas, incluindo um projeto de estufa plástica de alta tecnologia de 110 hectares. Em dezembro de 2024, o Richel Group fez parceria com a BIHOX em um projeto de estufa no México que integrou tecnologia de oxigenação da água. O GreenV Mexico apresentou o conceito SAIA como uma abordagem integrada de inteligência artificial para produção de estufas de alta tecnologia. Esses exemplos mostram que a diferenciação vai além da estrutura e cobertura até o desempenho do ambiente operacional completo. Os fornecedores com engenharia local e capacidade de pós-venda têm vantagem onde os produtores requerem serviço durante o design, a construção e a operação das culturas.
O posicionamento estratégico também reflete a necessidade de atender a diferentes tipos de estufas, sistemas de cultivo e orçamentos de projetos. Os projetos de filme plástico permanecem importantes para a produção de vegetais sensível a custos, enquanto os designs de vidro, policarbonato, híbrido e semissufocado atendem a ambientes de cultivo mais controlados. As empresas que integram gestão hídrica, telas, ventilação e automação em uma única construção estão melhor posicionadas para atender aos requisitos de conformidade e qualidade das culturas. O acesso a financiamento permanece um fator competitivo porque a intensidade de capital limita o conjunto de compradores capazes de encomendar locais avançados. A estrutura fragmentada deixa espaço para fornecedores que oferecem suporte local prático sem depender de um único formato padronizado de estufa.
Líderes do Setor de Estufas Comerciais do México
-
Invernaderos y Tecnología, S.A.U.
-
Novedades Agrícolas, S.A.
-
GreenV Mexico
-
Metaliser
-
Richel Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estufas Comerciais do México Empresas cobertas neste relatório
- Invernaderos y Tecnología, S.A.U.
- RIVSA Protected agriculture
- Metaliser
- GreenV Mexico
- Novedades Agrícolas, S.A.
- J. Huete Greenhouses
- ITOLSA agricultural
- Surconsa de México S.A. de C.V.
- Richel Group
- Fertri
- Hortilife B.V.
- Invermex Invernaderos
- StarFarm
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Grupo Industrial TV, S.A.S. de C.V.
Desenvolvimentos industriais recentes em Mercado de Estufas Comerciais do México
- Dezembro de 2025: O Richel Group realizou um seminário regional no México para agentes da América do Sul, América Central e México, compartilhando experiência em projetos e estratégia de mercado regional para expansão de estufas.
- Novembro de 2025: O Richel Group participou da Expo Agroalimentaria 2025 em Irapuato, Guanajuato, apresentando soluções de controle climático, irrigação e proteção de culturas para produtores mexicanos.
- Dezembro de 2024: O Richel Group fez parceria com a BIHOX em um projeto de estufa no México integrando a tecnologia de oxigenação da água da BIHOX para melhorar a fotossíntese e a absorção de nutrientes, com a Invercube Digital como parceira colaboradora.
Escopo do Relatório do Mercado de Estufas Comerciais do México
O estudo contabiliza a receita gerada por estruturas de vidro ou plástico construídas para esse fim, onde temperatura, umidade, luz e fertirrigação são ativamente reguladas para cultivar frutas, vegetais, flores, ornamentais, ervas e outras culturas especiais para venda a varejistas, compradores de alimentação ou processadores.
Exclusão do escopo: Casas de hobby de quintal e instalações puramente acadêmicas abaixo de 200 m² não estão incluídas.
O Relatório do Mercado de Estufas Comerciais do México é Segmentado por Tipo de Equipamento (Sistemas de Aquecimento, Sistemas de Resfriamento e Ventilação, Iluminação de Crescimento LED, Sistemas de Irrigação e Fertirrigação, Software de Controle Climático e Automação, Sistemas de Telas e Sombreamento e Componentes Estruturais), por Tipo de Cultura (Frutas e Vegetais, Flores e Ornamentais, Ervas e Microverdes e Cannabis e Culturas Especiais), por Tipo de Estufa (Estufas de Vidro, Estufas de Filme Plástico, Estufas de Policarbonato Rígido e Estufas Híbridas e Semissufocadas), por Tecnologia de Cultivo (Hidropônico, Solo e Substrato Não Hidropônico e Integração Híbrida e Vertical) e por Usuário Final (Produtores Comerciais, Institutos de Pesquisa e Educação e Centros de Jardinagem de Varejo e Viveiros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Aquecimento | |
| Sistemas de Resfriamento e Ventilação | |
| Iluminação de Crescimento LED | |
| Sistemas de Irrigação e Fertirrigação | |
| Software de Controle Climático e Automação | |
| Sistemas de Telas e Sombreamento | |
| Componentes Estruturais | Sistemas de Envidraçamento |
| Estruturas e Treliças |
| Frutas e Vegetais | Tomates |
| Pepinos | |
| Alface e Folhosas | |
| Pimentões | |
| Morangos e Frutas Vermelhas | |
| Flores e Ornamentais | Flores de Corte |
| Plantas em Vasos e Plantas de Canteiro | |
| Ervas e Microverdes | |
| Cannabis e Culturas Especiais | Cannabis Medicinal |
| Mudas e Culturas de Propagação |
| Estufas de Vidro |
| Estufas de Filme Plástico |
| Estufas de Policarbonato Rígido |
| Estufas Híbridas e Semissufocadas |
| Hidropônico | Técnica de Filme Nutritivo |
| Cultura em Água Profunda | |
| Hidroponia por Gotejamento | |
| Solo e Substrato Não Hidropônico | Baseado em Solo |
| Substrato de Fibra de Coco e Lã de Rocha | |
| Integração Híbrida e Vertical |
| Produtores Comerciais |
| Institutos de Pesquisa e Educação |
| Centros de Jardinagem de Varejo e Viveiros |
| Por Tipo de Equipamento | Sistemas de Aquecimento | |
| Sistemas de Resfriamento e Ventilação | ||
| Iluminação de Crescimento LED | ||
| Sistemas de Irrigação e Fertirrigação | ||
| Software de Controle Climático e Automação | ||
| Sistemas de Telas e Sombreamento | ||
| Componentes Estruturais | Sistemas de Envidraçamento | |
| Estruturas e Treliças | ||
| Por Tipo de Cultura | Frutas e Vegetais | Tomates |
| Pepinos | ||
| Alface e Folhosas | ||
| Pimentões | ||
| Morangos e Frutas Vermelhas | ||
| Flores e Ornamentais | Flores de Corte | |
| Plantas em Vasos e Plantas de Canteiro | ||
| Ervas e Microverdes | ||
| Cannabis e Culturas Especiais | Cannabis Medicinal | |
| Mudas e Culturas de Propagação | ||
| Por Tipo de Estufa | Estufas de Vidro | |
| Estufas de Filme Plástico | ||
| Estufas de Policarbonato Rígido | ||
| Estufas Híbridas e Semissufocadas | ||
| Por Tecnologia de Cultivo | Hidropônico | Técnica de Filme Nutritivo |
| Cultura em Água Profunda | ||
| Hidroponia por Gotejamento | ||
| Solo e Substrato Não Hidropônico | Baseado em Solo | |
| Substrato de Fibra de Coco e Lã de Rocha | ||
| Integração Híbrida e Vertical | ||
| Por Usuário Final | Produtores Comerciais | |
| Institutos de Pesquisa e Educação | ||
| Centros de Jardinagem de Varejo e Viveiros | ||
Principais Questões Respondidas no Relatório
Qual é o valor do setor de estufas comerciais da França em 2026?
O setor de estufas comerciais da França é avaliado em 243,8 milhões de USD em 2026.
Qual categoria de equipamento lidera as vendas de estufas comerciais na França?
Os Componentes Estruturais lideraram as vendas de estufas comerciais na França com uma participação de 42,3% em 2025.
Por que os designs de estufas semissufocadas estão ganhando atenção na França?
Os designs de estufas semissufocadas estão ganhando atenção porque melhoram a gestão do calor e a continuidade da produção.
Qual é a principal restrição a novos projetos de estufas comerciais?
Os altos custos de capital, mão de obra e operação permanecem como a principal restrição a novos projetos de estufas comerciais.