
Tamaño y Participación del Mercado de Invernaderos Comerciales de México
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
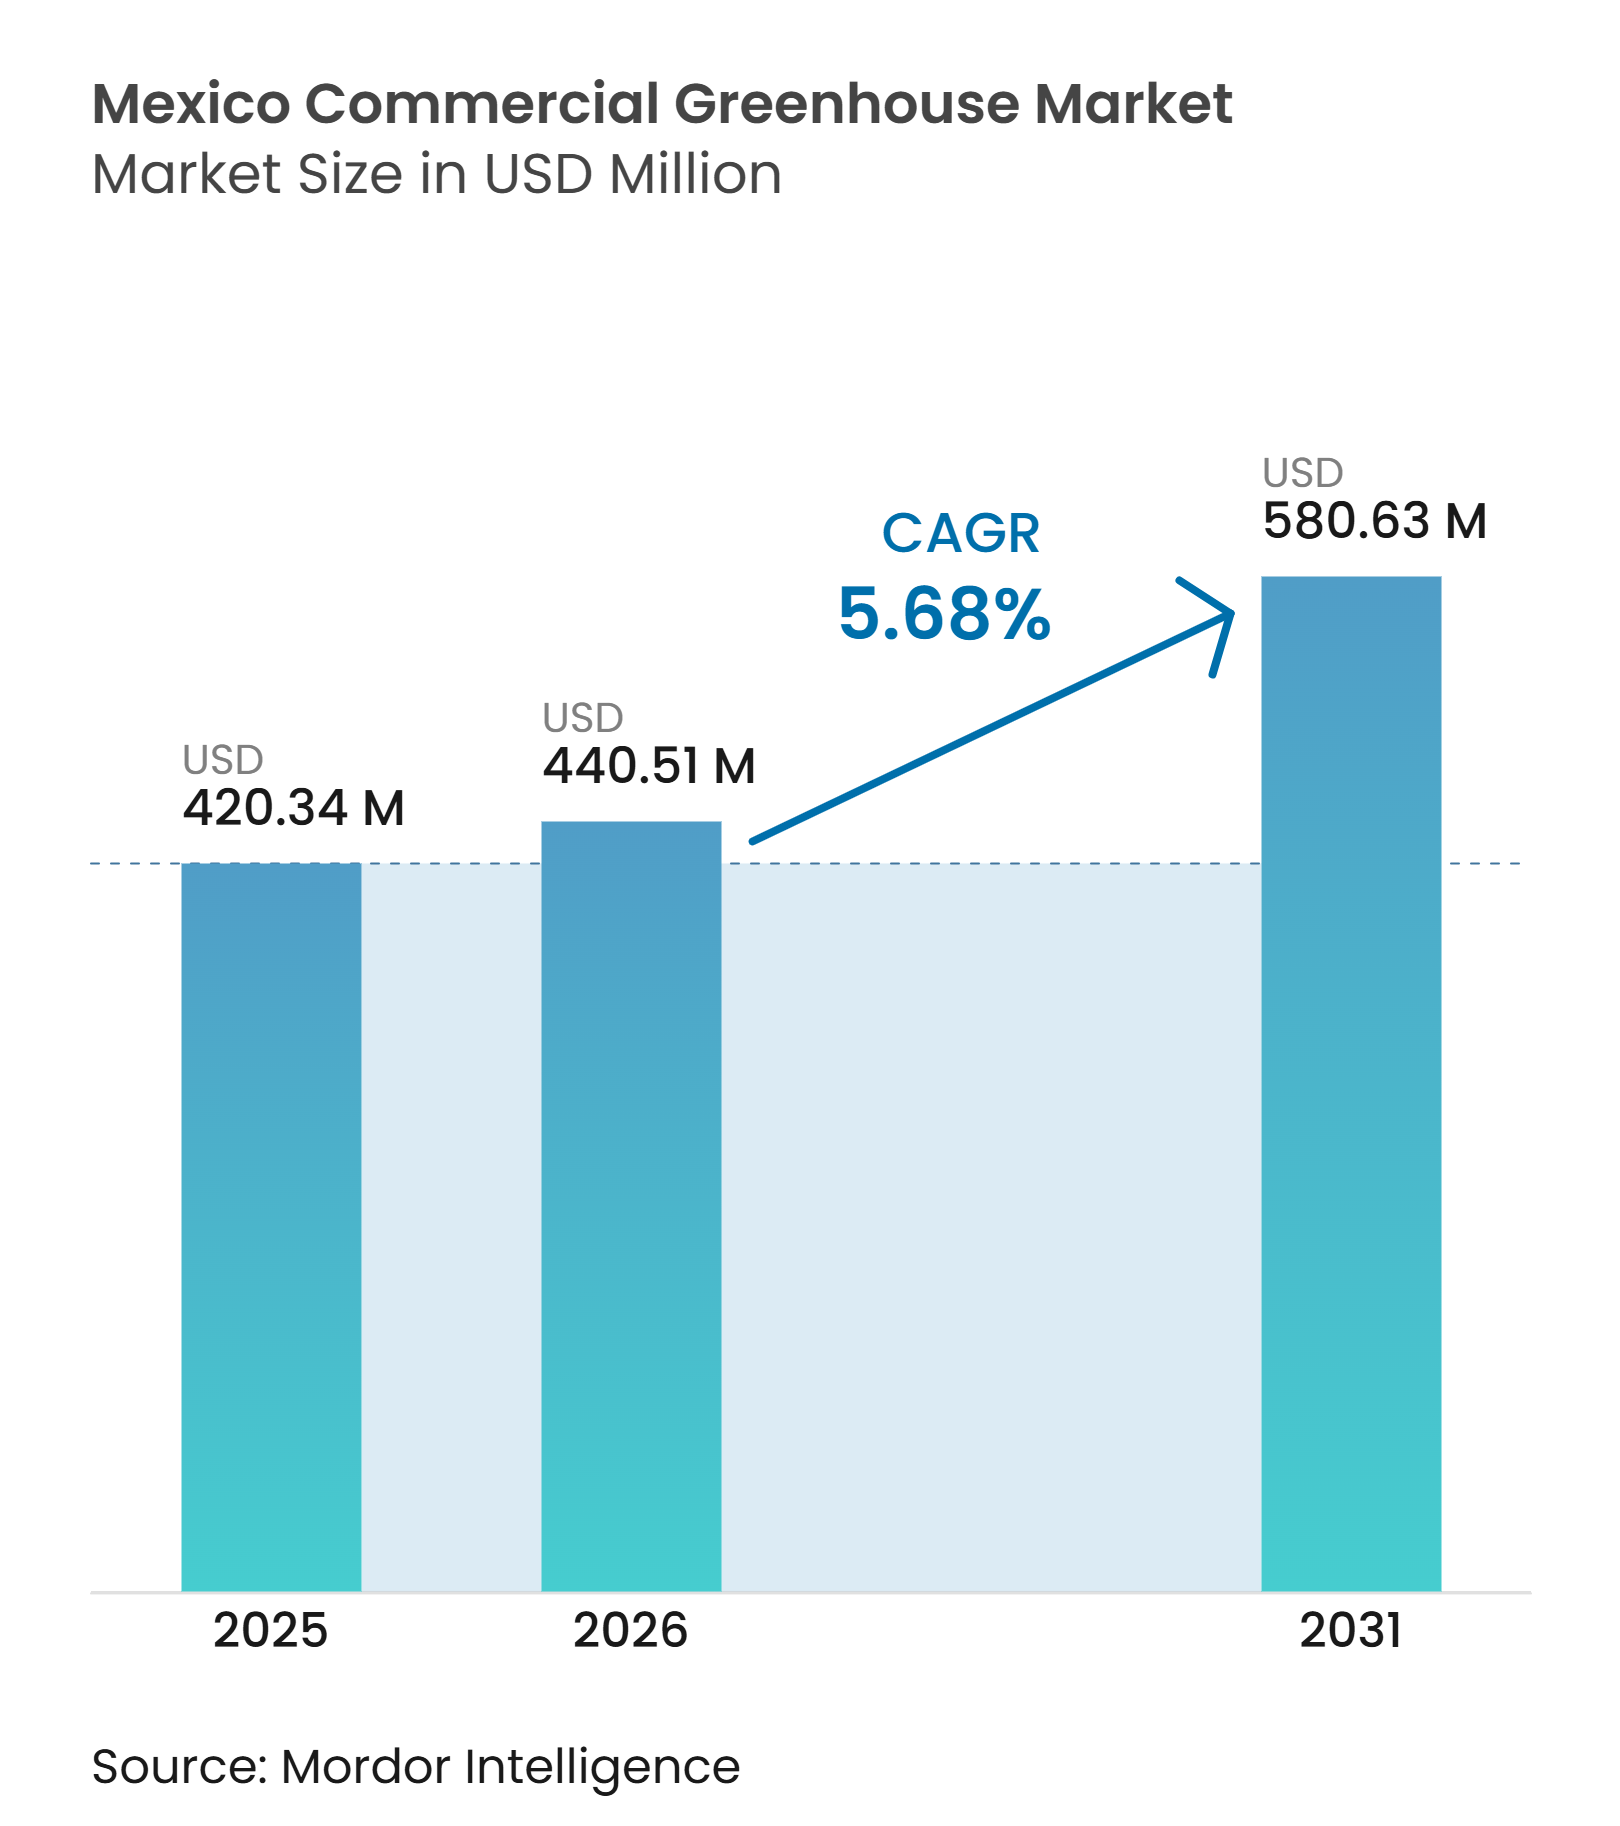
| Tamaño del mercado en el año base (2025) | 420.34 Millones de dólares |
| Tamaño del Mercado (2026) | 440.51 Millones de dólares |
| Tamaño del Mercado (2031) | 580.63 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de México por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales de México fue valorado en 420,3 millones de USD en 2025 y se proyecta que crezca de 440,5 millones de USD en 2026 a 580,6 millones de USD en 2031, a una CAGR del 5,7% durante 2026–2031. La producción orientada a la exportación sigue siendo el principal impulsor de la demanda, mientras que la gestión del agua, la trazabilidad de los productos y la consistencia del suministro determinan las decisiones de inversión. Las estructuras protegidas otorgan a los productores un mayor control sobre las condiciones de producción y les ayudan a cumplir con los requisitos de los minoristas en cuanto a calidad constante. El mercado de invernaderos comerciales de México también se beneficia de un cambio gradual hacia sistemas de gestión climática que utilizan el agua y la energía de manera más eficiente. Las decisiones de inversión equilibran cada vez más la exposición a las exportaciones con la demanda del sector de servicios de alimentación doméstico, el comercio minorista de plantas y los viveros. La competencia se centra en el diseño de estructuras completas, el soporte técnico local y la capacidad de integrar equipos en un proyecto funcional.
Conclusiones Clave del Informe
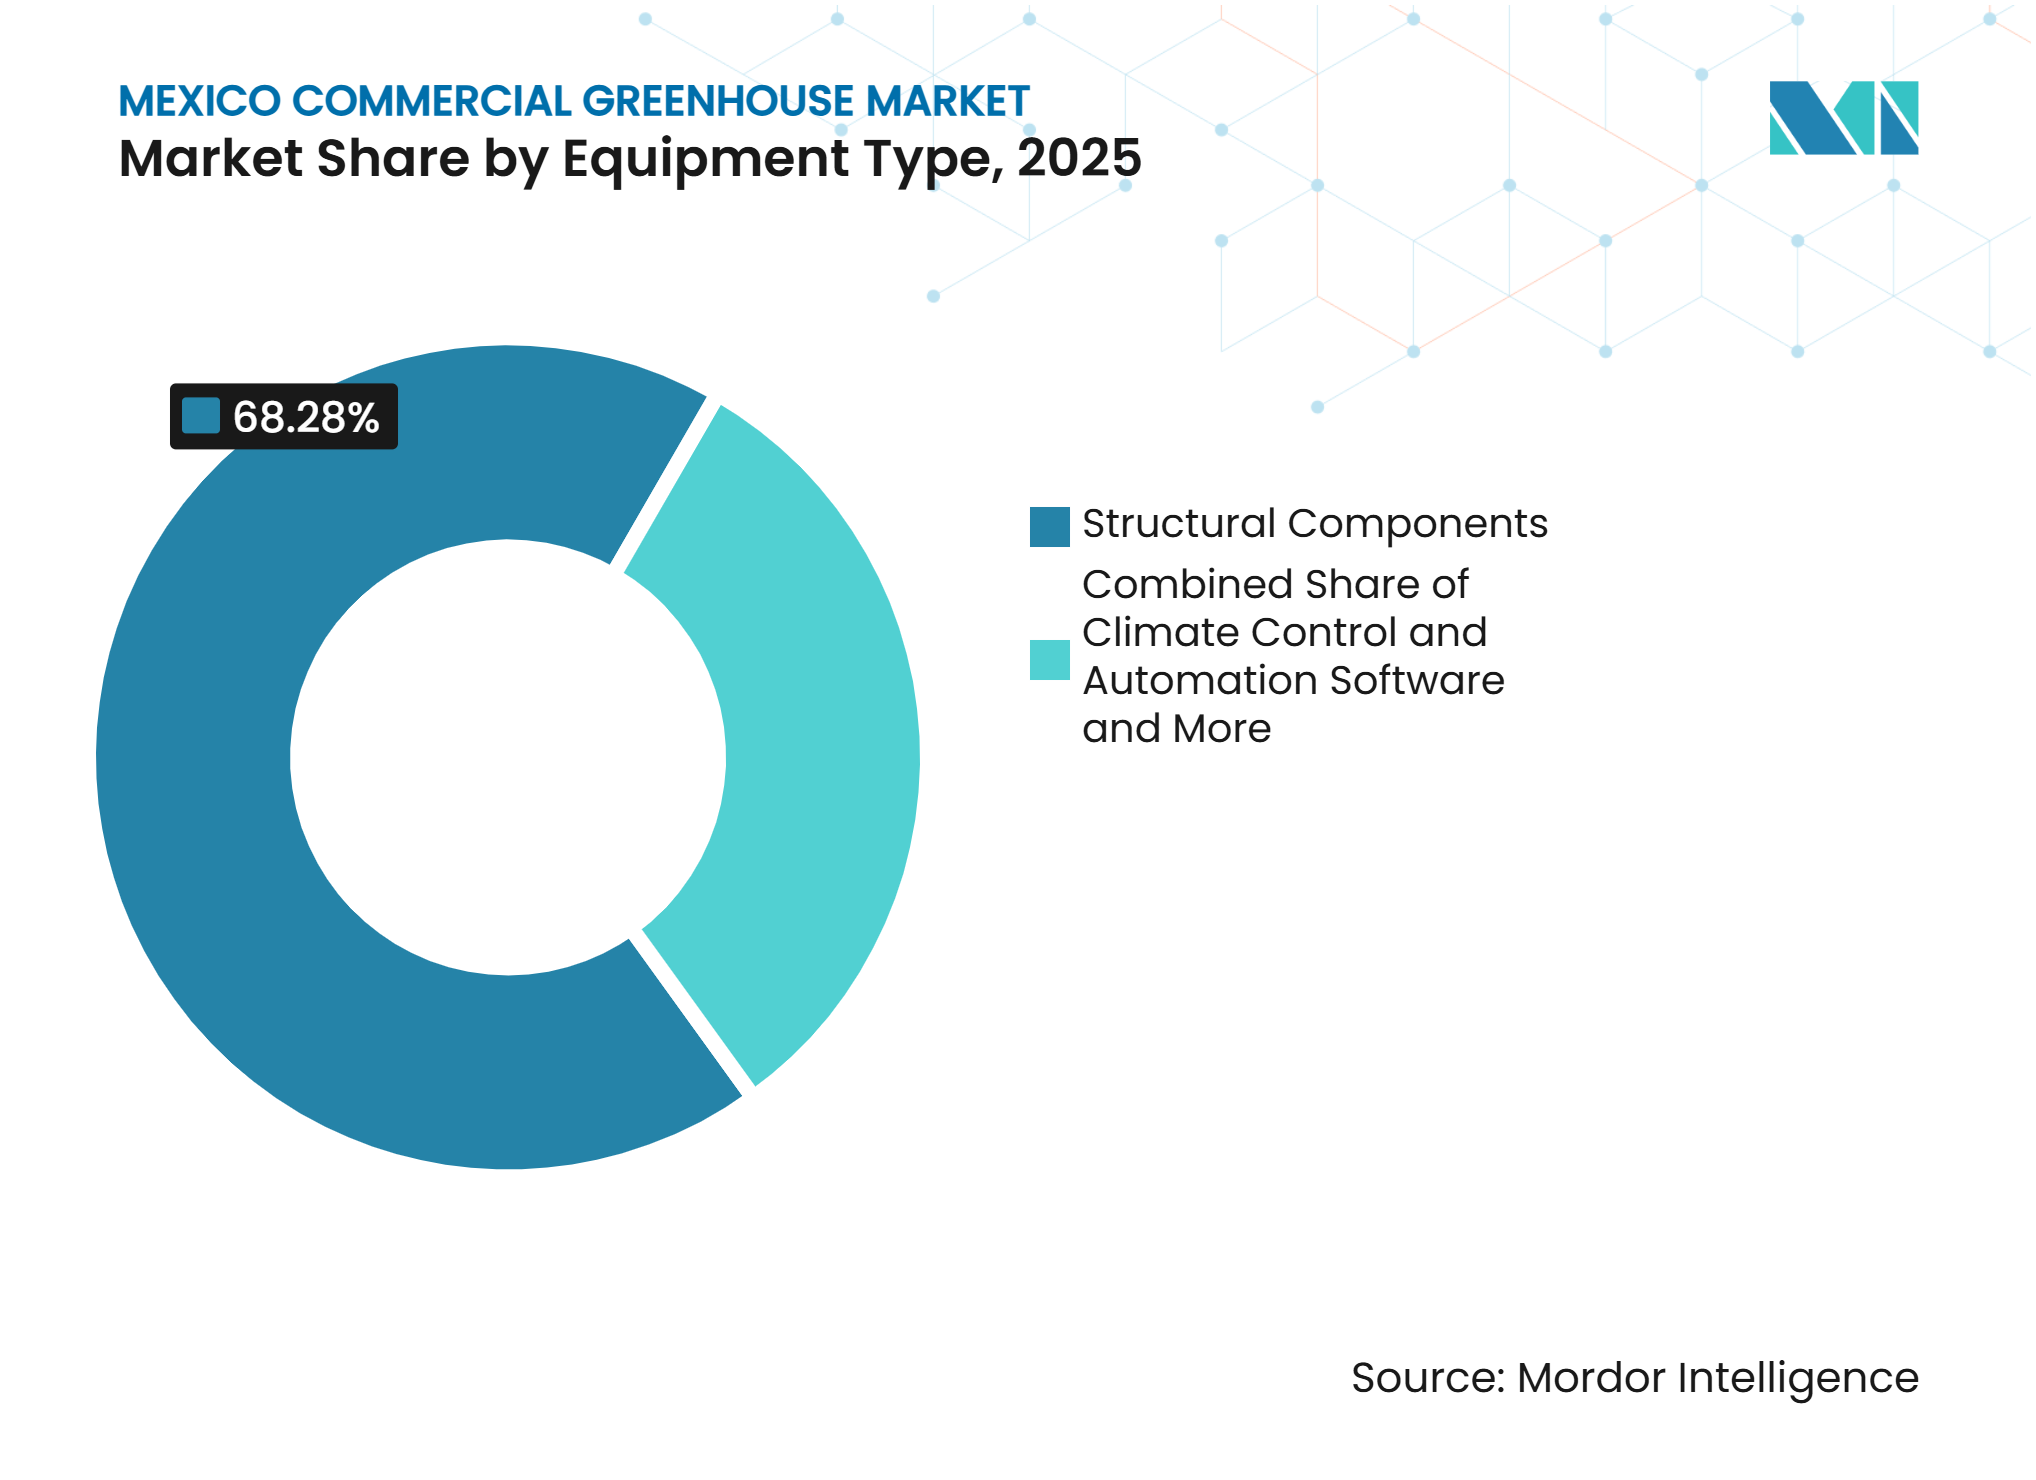
- Por tipo de equipo, los Componentes Estructurales representaron el 68,3% de la participación del mercado de invernaderos comerciales de México en 2025, mientras que el Software de Control Climático y Automatización se proyecta que crezca a una CAGR del 8,9% durante 2026–2031.
- Por tipo de cultivo, Frutas y Verduras representaron el 91,1% del tamaño del mercado de invernaderos comerciales de México en 2025, mientras que las Hierbas y Microvegetales se proyecta que crezcan a una CAGR del 8,2% durante 2026–2031.
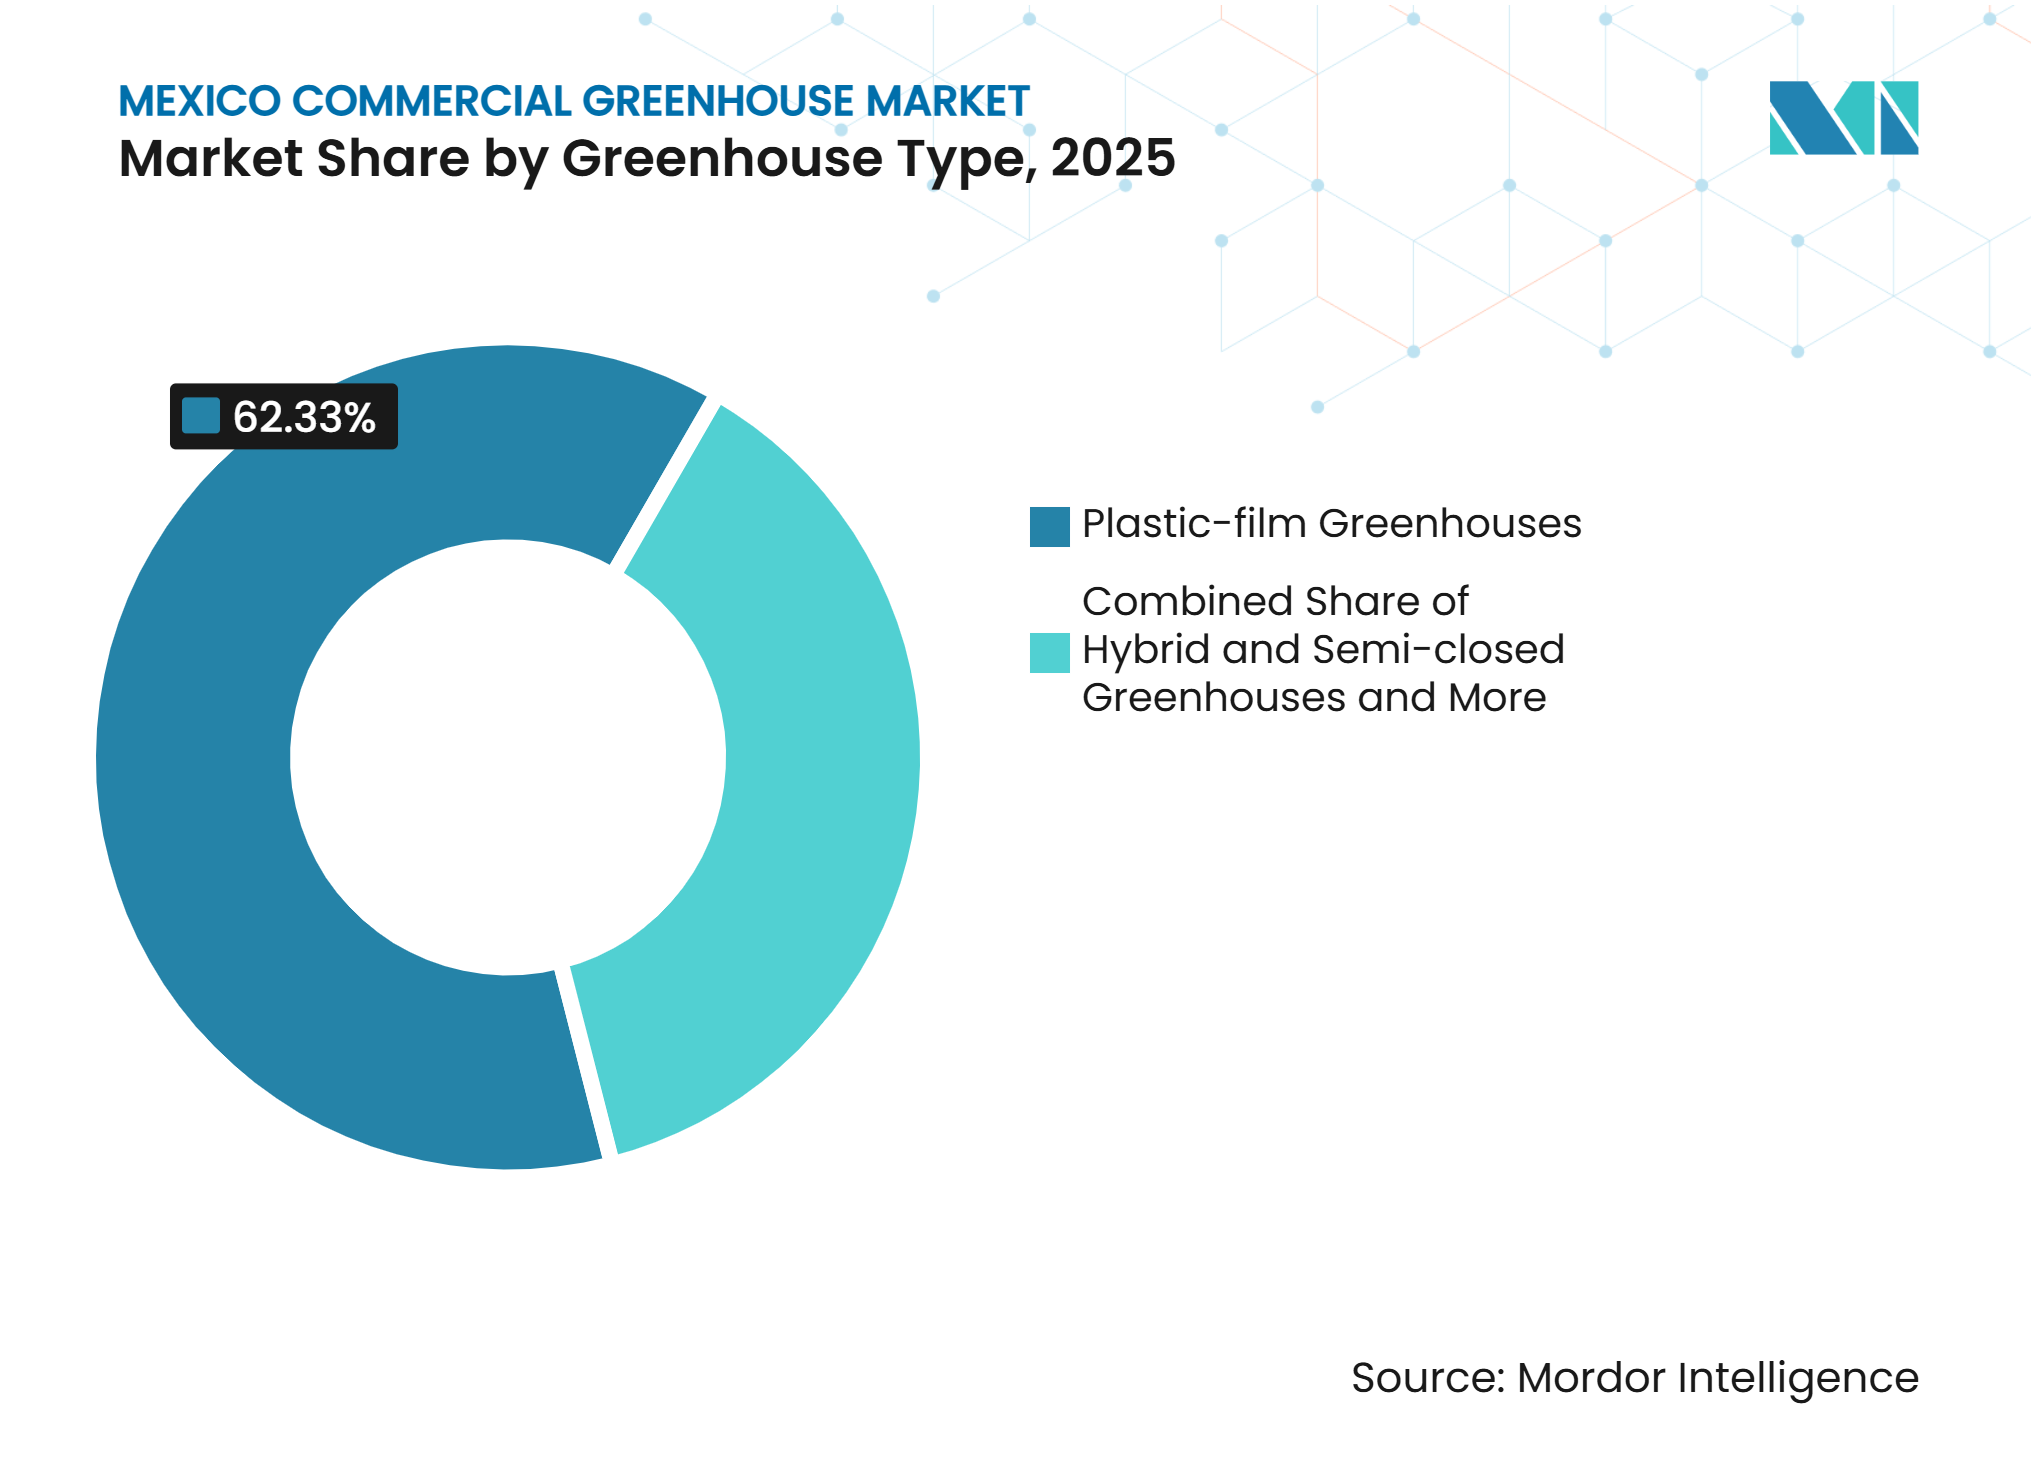
- Por tipo de invernadero, los Invernaderos de Película Plástica representaron el 62,3% de los ingresos en 2025, mientras que los Invernaderos Híbridos y Semicerrados se proyecta que crezcan a una CAGR del 9,4% durante 2026–2031.
- Por tecnología de cultivo, el Suelo y Sustrato No Hidropónico representó el 48,1% de los ingresos en 2025, mientras que el cultivo Hidropónico se proyecta que crezca a una CAGR del 7,8% durante 2026–2031.
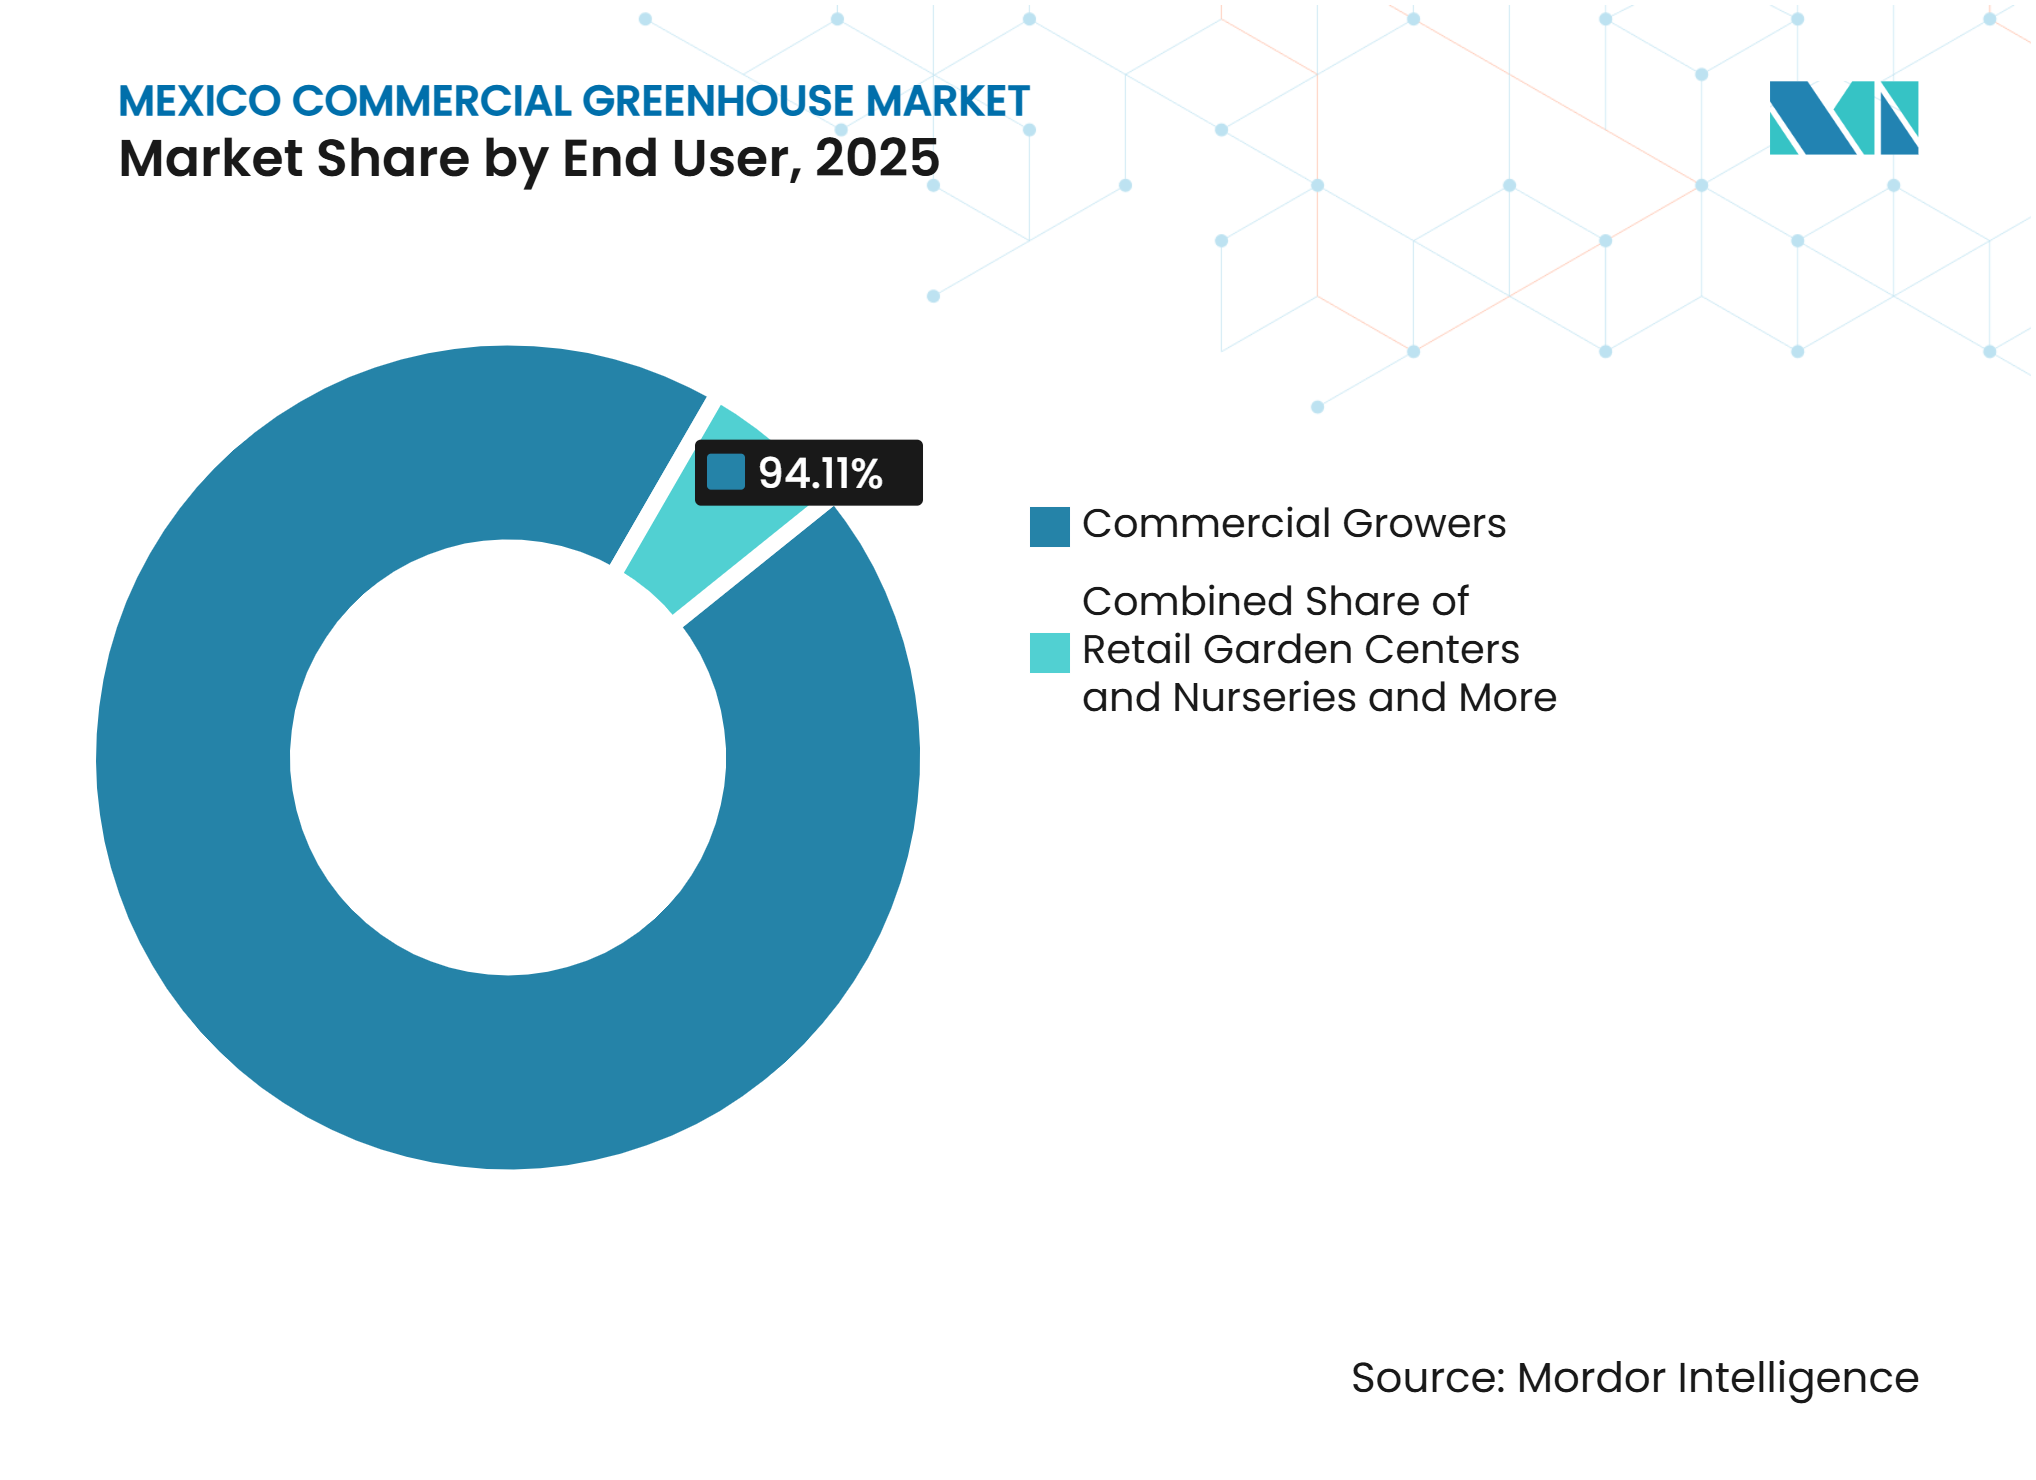
- Por usuario final, los Productores Comerciales representaron el 94,1% de los ingresos en 2025, mientras que los Centros de Jardinería Minorista y Viveros se proyecta que crezcan a una CAGR del 6,9% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Exportación de Productos de Cultivo Protegido | +1.5% | Sinaloa, Sonora, Baja California y Querétaro abastecen cadenas de exportación que requieren entregas consistentes y producción trazable. | Largo plazo (≥ 4 años) |
| Mayores Rendimientos y Calidad Premium del Producto | +1.0% | Querétaro, Guanajuato, Jalisco y Sinaloa cuentan con clústeres de invernaderos establecidos y acceso a logística de exportación. | Mediano plazo (2-4 años) |
| Apoyo Gubernamental y de Financiamiento para el Desarrollo | +0.7% | El Bajío recibe el mayor beneficio de las carteras de proyectos establecidas, mientras que los estados del norte necesitan mejoras en eficiencia hídrica. | Mediano plazo (2-4 años) |
| Volatilidad Climática y Protección Meteorológica | +0.9% | Sinaloa, Sonora, Jalisco, Guanajuato y el Bajío enfrentan condiciones de calor, heladas y precipitaciones irregulares. | Largo plazo (≥ 4 años) |
| Los Requisitos de Eficiencia Hídrica Están Acelerando la Modernización de Estructuras | +0.7% | Guanajuato, Querétaro, Sinaloa, Sonora, Baja California y Chihuahua enfrentan la mayor presión en la gestión del agua. | Mediano plazo (2-4 años) |
| Expansión de Clústeres de Invernaderos de Alta Tecnología | +0.5% | Querétaro y Guanajuato forman el clúster principal, con actividad que se extiende a Nuevo León y Jalisco. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Exportación de Productos de Cultivo Protegido
El Departamento de Comercio de los Estados Unidos puso fin al acuerdo de suspensión sobre tomates frescos de México en julio de 2025, reforzando la necesidad de que los productores orientados a la exportación gestionen tanto la calidad del cultivo como la exposición comercial. Los contratos de exportación requieren estructuras que respalden una producción confiable ante condiciones climáticas cambiantes y calendarios de entrega. Este entorno comercial apoya la inversión en instalaciones que preservan la calidad del cultivo y respaldan calendarios de suministro durante todo el año. Los clientes minoristas también requieren un manejo confiable de los productos y registros de producción, lo que aumenta el valor de las instalaciones diseñadas específicamente frente a las adaptaciones informales de los sistemas de campo. El mercado de invernaderos comerciales de México, por tanto, sigue vinculado a la capacidad de los productores para cumplir con los requisitos de entrega, calidad y trazabilidad en las cadenas de suministro de América del Norte.
Mayores Rendimientos y Calidad Premium del Producto
Las condiciones de cultivo controladas mejoran la consistencia de la temperatura, la humedad, el riego y el suministro de nutrientes en los sitios comerciales. Estas capacidades respaldan cultivos que necesitan una apariencia confiable, vida útil en anaquel y resultados de clasificación para los canales minoristas y de servicios de alimentación. Las estructuras completas crean una plataforma para pantallas, riego, ventilación y controles ambientales, en lugar de tratar cada elemento como una compra separada. Este enfoque basado en la estructura es más relevante para verduras premium, bayas, flores y cultivos especiales, donde la variación en la calidad afecta la aceptación del comprador. Una mayor producción por unidad de tierra también fortalece el argumento comercial para reemplazar los sistemas de producción de bajo control con instalaciones más capaces.
Apoyo Gubernamental y de Financiamiento para el Desarrollo
Los programas de financiamiento público y para el desarrollo mejoran el acceso al capital para proyectos de invernadero que cumplen con los requisitos de crédito y gobernanza. Fideicomisos Instituidos en Relación con la Agricultura opera el Centro de Desarrollo Tecnológico Salvador Lira López, que transfiere prácticas de riego de precisión, control climático y recirculación a los productores[1]. La transferencia técnica reduce el riesgo operativo que enfrentan los prestamistas al evaluar proyectos de cultivo avanzado. El apoyo es más relevante en los clústeres establecidos donde los desarrolladores, productores y proveedores de servicios ya cuentan con experiencia en proyectos. El mercado de invernaderos comerciales de México se beneficia de este apoyo porque el financiamiento y la capacidad operativa deben desarrollarse conjuntamente para que las estructuras completas funcionen según lo planeado.
Volatilidad Climática y Protección Meteorológica
Los eventos de calor, la exposición a heladas y las precipitaciones irregulares crean riesgos directos de producción en las regiones de cultivo del norte y centro de México. Los compradores comerciales con calendarios de entrega fijos otorgan un mayor valor a las instalaciones que limitan la exposición de los cultivos a estas condiciones. La ventilación, el sombreado, el acristalamiento y el diseño estructural influyen en el nivel práctico de protección disponible en cada sitio. El cultivo protegido también respalda ventanas de producción más estables cuando la producción en campo abierto se vuelve menos predecible. El mercado se beneficia a medida que los productores incorporan la protección meteorológica junto con los requisitos de rendimiento y calidad del cultivo al seleccionar nuevas estructuras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial | -1.50% | La barrera es más fuerte en Oaxaca, Chiapas, Veracruz y otras áreas fuera de las redes establecidas de exportación y financiamiento. | Corto plazo (≤ 2 años) |
| Acceso Limitado a Financiamiento Técnico y Capacidad Operativa Especializada | -1.10% | Chiapas, Veracruz, Michoacán y las zonas rurales fuera del Bajío, Sinaloa y Querétaro tienen menos acceso a soporte especializado. | Mediano plazo (2-4 años) |
| Incertidumbre en Concesiones de Agua y Cumplimiento Normativo | -0.90% | Guanajuato, Querétaro, Sonora, Baja California y Chihuahua enfrentan una mayor incertidumbre en torno a la disponibilidad de agua. | Mediano plazo (2-4 años) |
| Volatilidad en Precios de Exportación, Tipo de Cambio, Mano de Obra, Energía y Enfermedades | -1.40% | Sinaloa, Sonora, Querétaro, Guanajuato y Jalisco tienen una alta exposición a través de la producción orientada a la exportación. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso Limitado a Financiamiento Técnico y Capacidad Operativa Especializada
Un invernadero completo requiere una operación especializada después de la construcción, especialmente cuando los sistemas utilizan hidroponía, control climático, recirculación y automatización. El acceso limitado a personal capacitado aumenta el riesgo de que las instalaciones avanzadas no alcancen su producción prevista ni su rendimiento en costos. Fideicomisos Instituidos en Relación con la Agricultura aborda parte de esta brecha mediante la transferencia de tecnología orientada al productor en su centro Salvador Lira López[2]. La cobertura sigue siendo desigual porque la experiencia en invernaderos está concentrada en las áreas de producción establecidas. Esta restricción limita la inversión en regiones donde el capital y el soporte técnico no se desarrollan al mismo ritmo.
Volatilidad en Precios de Exportación, Tipo de Cambio, Mano de Obra, Energía y Enfermedades
Los productores orientados a la exportación gestionan varios riesgos simultáneamente, incluidas las medidas fronterizas, los movimientos del tipo de cambio, la disponibilidad de mano de obra, los costos de energía y los eventos fitosanitarios. El Departamento de Comercio de los Estados Unidos terminó el acuerdo de suspensión sobre tomates frescos de México en julio de 2025, cambiando las condiciones comerciales que los productores deben abordar. Dichos cambios afectan las expectativas de flujo de caja para proyectos enfocados en una mezcla de cultivos reducida. Los productores responden considerando estructuras que respalden cultivos alternativos o diferentes ventanas de producción. Esta volatilidad reduce el atractivo de las expansiones grandes y estandarizadas en las que los ingresos dependen de un único cultivo de exportación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Componentes Estructurales Lideran el Valor del ProyectoLos Componentes Estructurales representaron el 68,3% de los ingresos en 2025, convirtiéndolos en la categoría de equipos más grande dentro del mercado de invernaderos comerciales de México. Los marcos, cerchas, acristalamientos y sistemas de cubierta definen la vida útil, el entorno del cultivo y las opciones futuras de equipamiento de una instalación comercial. Su alto valor refleja el hecho de que todo proyecto completo comienza con un cerramiento duradero y un diseño estructural resistente. Los Sistemas de Calefacción, los Sistemas de Enfriamiento y Ventilación, y los Sistemas de Pantallas y Sombreado se seleccionan en torno a esta base estructural. Richel Group documentó un proyecto de invernadero plástico de alta tecnología de 110 hectáreas en México que utilizó estructuras de múltiples naves, sombreado, drenaje y recirculación de agua [3].
Se proyecta que el Software de Control Climático y Automatización crezca a una CAGR del 8,9% durante 2026–2031. El equipo se especifica cada vez más junto con sistemas de riego, ventilación y sombreado porque los operadores necesitan un control ambiental coordinado. Una revisión de 2024 realizada por la Universidad de Guanajuato encontró que la energía representaba entre el 20% y el 40% de los gastos de producción en las instalaciones de invernadero mexicanas e identificó ahorros documentados derivados de operaciones digitalizadas. La Iluminación de Crecimiento LED es relevante para sitios con luz solar invernal limitada o para programas de cultivo que requieren una gestión precisa de la luz. Los Sistemas de Riego y Fertirriego también ganan importancia porque el suministro de agua y el control de nutrientes afectan tanto la eficiencia operativa como la consistencia del cultivo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Frutas y Verduras Anclan la Demanda Mientras las Hierbas Ganan RitmoFrutas y Verduras representaron el 91,1% de los ingresos en 2025 y constituyeron la categoría de cultivos más grande. Los tomates, pepinos, lechuga y verduras de hoja, pimientos, y fresas y bayas utilizan estructuras controladas para mejorar la calidad y la planificación del suministro. Esta concentración refleja la importancia de la horticultura comercial y los requisitos de compra orientados a la exportación. La mezcla de cultivos ofrece a los constructores de invernaderos una amplia base de aplicaciones en lugar de depender de una sola variedad. Las Flores y Plantas Ornamentales sirven a diferentes canales domésticos, incluidas las Flores de Corte y las Plantas en Maceta y Plantas de Jardín, que requieren control de calidad y temporalidad.
Se proyecta que las Hierbas y Microvegetales crezcan a una CAGR del 8,2% durante 2026–2031. Los ciclos de cultivo cortos se adaptan a las relaciones de suministro directo con compradores de servicios de alimentación y minoristas especializados en las principales ciudades mexicanas. La Técnica de Película de Nutrientes y el Cultivo en Agua Profunda son relevantes donde los operadores buscan cosechas regulares en áreas de cultivo compactas. El Cannabis y los Cultivos Especiales siguen siendo limitados por el desarrollo del entorno regulatorio comercial para el Cannabis Medicinal. Los Cultivos de Plántulas y Propagación respaldan el sistema de producción más amplio al suministrar material vegetal a los operadores de invernaderos comerciales.
Por Tipo de Invernadero:
La Película Plástica Domina Mientras los Diseños Híbridos AvanzanLos Invernaderos de Película Plástica representaron el 62,3% de los ingresos en 2025, convirtiéndolos en el tipo de invernadero más grande. Estas estructuras se alinean con las condiciones climáticas y los requisitos de costo de muchas grandes áreas productoras de verduras. Proporcionan una plataforma práctica para ventilación, pantallas, riego y controles ambientales seleccionados. Los diseños de película plástica también permiten una modernización gradual cuando los productores necesitan más capacidad que un túnel básico sin una construcción completa de vidrio. Su base instalada mantiene relevantes para los proveedores las cubiertas de reemplazo, las mejoras estructurales y las retrofits.
Se proyecta que los Invernaderos Híbridos y Semicerrados crezcan a una CAGR del 9,4% durante 2026–2031. El diseño combina la gestión climática pasiva y activa para mejorar el control sin incurrir en los costos totales de una instalación de vidrio completamente cerrada. Los Invernaderos de Vidrio siguen siendo relevantes para la producción de alto control en clústeres establecidos con fuerte soporte técnico. Los Invernaderos de Policarbonato Rígido ofrecen un equilibrio diferente de durabilidad, aislamiento y costo de capital para ubicaciones que requieren una gestión de temperatura más robusta. El avance del segmento refleja la demanda de diseños que sirvan de puente entre las estructuras plásticas básicas y las operaciones de vidrio completo de mayor costo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Cultivo:
Los Sistemas No Hidropónicos Retienen la Mayor PosiciónEl Suelo y Sustrato No Hidropónico representó el 48,1% de los ingresos en 2025 y se mantuvo como la categoría de tecnología de cultivo más grande. Los sistemas basados en suelo continúan beneficiándose de las prácticas de cultivo establecidas en las principales regiones productoras de verduras. Las opciones de Sustrato de Fibra de Coco y Lana de Roca ofrecen una gestión más precisa de la zona radicular sin requerir que todos los productores adopten la recirculación completa. La categoría proporciona una transición accesible para los operadores que se desplazan desde el cultivo convencional hacia un mayor control ambiental. También respalda una variedad de programas de cultivo en los que los productores conservan métodos de producción familiares mientras mejoran el propio invernadero.
Se proyecta que el cultivo Hidropónico crezca a una CAGR del 7,8% durante 2026–2031. La Técnica de Película de Nutrientes, el Cultivo en Agua Profunda y la Hidroponía por Goteo ofrecen enfoques distintos para verduras de hoja, hierbas y cultivos frutales. El suministro controlado de agua y nutrientes se adapta a las necesidades de proyectos ubicados en áreas donde el uso eficiente de recursos tiene mayor importancia comercial. La Integración Híbrida y Vertical sigue siendo una configuración emergente para sitios que atienden a compradores locales de productos premium. La adopción de la tecnología depende del conocimiento del operador, la capacidad de mantenimiento y una estructura diseñada para integrar el tratamiento del agua, los canales de cultivo y la gestión climática.
Por Usuario Final:
Los Productores Comerciales Sostienen la Mayor Parte de las ComprasLos Productores Comerciales representaron el 94,1% de los ingresos en 2025 y constituyeron el grupo de usuarios finales más grande. Sus decisiones de compra están vinculadas a los programas de cultivo, los contratos de exportación, los compromisos de suministro doméstico, las condiciones hídricas y el acceso al financiamiento. Esta concentración significa que las decisiones de los productores más grandes influyen fuertemente en los pedidos de estructuras completas. El grupo requiere diseños que respalden una calidad confiable, costos operativos manejables y flexibilidad en la elección de cultivos. Los fabricantes de invernaderos comerciales, por tanto, compiten en ingeniería de proyectos, calidad de instalación, alcance del servicio y la capacidad de integrar sistemas compatibles.
Se proyecta que los Centros de Jardinería Minorista y Viveros crezcan a una CAGR del 6,9% durante 2026–2031. El segmento utiliza instalaciones protegidas para la propagación, plantas ornamentales y un mejor control de la calidad de exhibición. Los Institutos de Investigación y Educación respaldan la capacitación técnica y los proyectos de demostración que ayudan a los productores a aplicar prácticas de cultivo controlado. Estos usuarios finales diversifican la demanda más allá de los proyectos de verduras orientados a la exportación y respaldan una base más amplia de aplicaciones de invernadero.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Sinaloa sigue siendo un centro importante para la producción de verduras protegidas, mientras que Sonora y Baja California abastecen el suministro invernal a los mercados del oeste de los Estados Unidos. El tamaño del mercado de invernaderos comerciales de México está determinado por estas áreas porque su base de productores vincula la planificación de cultivos con la logística transfronteriza y la demanda de los minoristas. La gestión del calor, la ventilación y el riego eficiente son especialmente relevantes en el norte. Las instalaciones orientadas a la exportación en estos estados seleccionan estructuras que preservan la condición del cultivo en condiciones climáticas exigentes y largas cadenas de suministro. Sus requisitos de proyecto mantienen comercialmente relevantes los sistemas de película plástica, las soluciones de enfriamiento y los diseños de control del agua.
Querétaro y Guanajuato forman el principal clúster de alta tecnología, respaldado por productores experimentados, personal técnico y capacidades de servicio para proyectos. Estas condiciones favorecen instalaciones que combinan calidad estructural con control climático y riego controlado. Jalisco añade una base separada en bayas y plantas ornamentales, donde los requisitos de calidad del cultivo y certificación respaldan la producción en recintos cerrados. Los clústeres de producción central influyen en la participación del mercado de invernaderos comerciales de México a través de su acceso a los centros de población domésticos y las rutas de exportación. La combinación regional reduce la dependencia de un único cultivo o una sola geografía de producción.
Las regiones áridas y semiáridas requieren una atención especial al uso del agua, lo que hace que la recirculación y el riego preciso sean elementos centrales del diseño del proyecto. Las áreas fuera de los principales clústeres enfrentan mayores barreras porque el financiamiento, el soporte técnico y los operadores calificados son menos accesibles. La expansión geográfica depende de que los desarrolladores de proyectos combinen infraestructura, economía del cultivo y experiencia operativa en el mismo lugar.
Panorama Competitivo
Concentración del Mercado
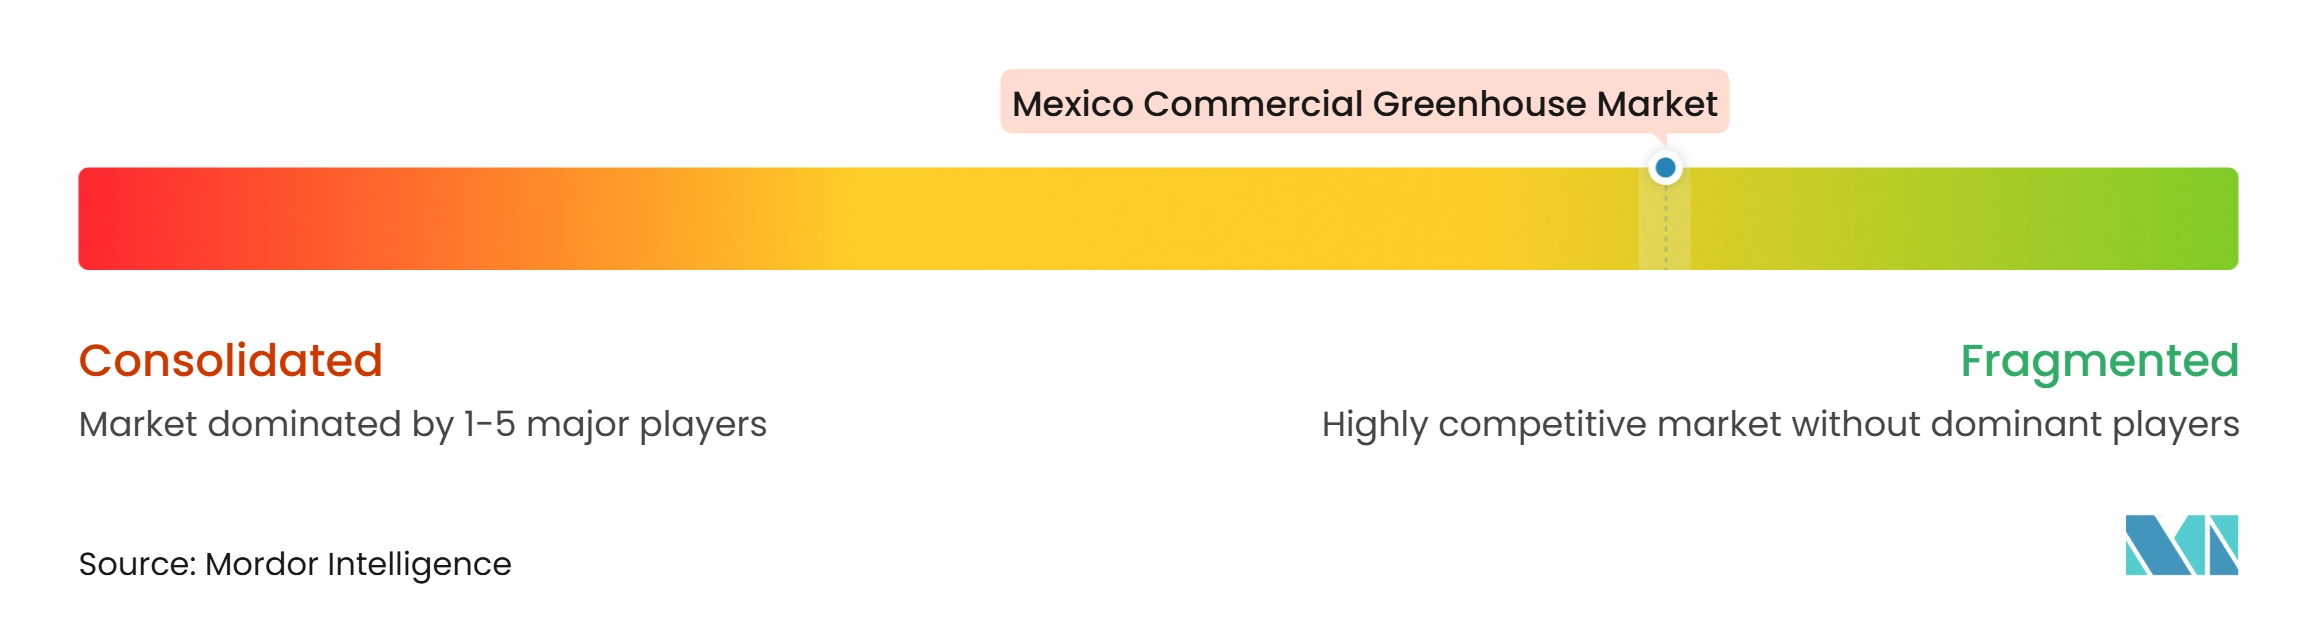
El mercado de invernaderos comerciales de México está fragmentado y ningún fabricante individual ocupa una posición dominante a nivel nacional. El universo de empresas aprobadas incluye Invernaderos y Tecnología, S.A.U., RIVSA Protected agriculture, Metaliser, GreenV Mexico, Novedades Agrícolas, S.A., J. Huete Greenhouses, ITOLSA agricultural, Surconsa de México S.A. de C.V., Richel Group, Fertri, Hortilife B.V., Invermex Invernaderos, StarFarm, KUBO Greenhouse Projects B.V. (KUBO Group B.V.) y Grupo Industrial TV, S.A.S. de C.V. La competencia se basa en la capacidad de estructura completa, la personalización del proyecto, el soporte local y la capacidad de integrar sistemas en una instalación comercial. Los proveedores de componentes y software no representan el mercado a menos que vendan estructuras completas de invernadero comercial calificadas. Esta estructura otorga mayor peso a la capacidad técnica y las referencias de proyectos que a la escala de marca nacional.
Richel Group ha mantenido una presencia documentada en proyectos mexicanos a través de instalaciones completas de invernadero, incluido un proyecto de invernadero plástico de alta tecnología de 110 hectáreas. En diciembre de 2024, Richel Group se asoció con BIHOX en un proyecto de invernadero en México que integró tecnología de oxigenación del agua. GreenV Mexico ha presentado el concepto SAIA como un enfoque integrado de inteligencia artificial para la producción de invernaderos de alta tecnología. Estos ejemplos muestran que la diferenciación va más allá del marco y la cubierta hasta el rendimiento del entorno operativo completo. Los proveedores con ingeniería local y capacidad de posventa tienen ventaja donde los productores requieren servicio durante el diseño, la construcción y la operación del cultivo.
El posicionamiento estratégico también refleja la necesidad de atender diferentes tipos de invernadero, sistemas de cultivo y presupuestos de proyecto. Los proyectos de película plástica siguen siendo importantes para la producción de verduras sensible a los costos, mientras que los diseños de vidrio, policarbonato, híbrido y semicerrado abordan entornos de cultivo más controlados. Las empresas que integran la gestión del agua, las pantallas, la ventilación y la automatización en una sola construcción están mejor posicionadas para abordar los requisitos de cumplimiento y calidad del cultivo. El acceso al financiamiento sigue siendo un factor competitivo porque la intensidad de capital limita el grupo de compradores capaces de encargar sitios avanzados. La estructura fragmentada deja espacio para proveedores que ofrecen soporte local práctico sin depender de un único formato de invernadero estandarizado.
Líderes de la Industria de Invernaderos Comerciales de México
-
Invernaderos y Tecnología, S.A.U.
-
Novedades Agrícolas, S.A.
-
GreenV Mexico
-
Metaliser
-
Richel Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de México Empresas cubiertas en este informe
- Invernaderos y Tecnología, S.A.U.
- RIVSA Protected agriculture
- Metaliser
- GreenV Mexico
- Novedades Agrícolas, S.A.
- J. Huete Greenhouses
- ITOLSA agricultural
- Surconsa de México S.A. de C.V.
- Richel Group
- Fertri
- Hortilife B.V.
- Invermex Invernaderos
- StarFarm
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Grupo Industrial TV, S.A.S. de C.V.
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de México
- Diciembre de 2025: Richel Group celebró un seminario regional en México para agentes de América del Sur, América Central y México, compartiendo experiencia en proyectos y estrategia de mercado regional para la expansión de invernaderos.
- Noviembre de 2025: Richel Group participó en la Expo Agroalimentaria 2025 en Irapuato, Guanajuato, presentando soluciones de control climático, riego y protección de cultivos para invernaderos a productores mexicanos.
- Diciembre de 2024: Richel Group se asoció con BIHOX en un proyecto de invernadero en México que integró la tecnología de oxigenación del agua de BIHOX para mejorar la fotosíntesis y la absorción de nutrientes, con Invercube Digital como socio colaborador.
Alcance del Informe del Mercado de Invernaderos Comerciales de México
El estudio contabiliza los ingresos generados por estructuras de vidrio o plástico construidas específicamente donde la temperatura, la humedad, la luz y la fertiirrigación se regulan activamente para cultivar frutas, verduras, flores, plantas ornamentales, hierbas y otros cultivos especiales destinados a la venta a minoristas, compradores de servicios de alimentación o procesadores.
Exclusión del alcance: Las casas de jardín domésticas y las instalaciones puramente académicas de menos de 200 m² no están incluidas.
El Informe del Mercado de Invernaderos Comerciales de México está segmentado por Tipo de Equipo (Sistemas de Calefacción, Sistemas de Enfriamiento y Ventilación, Iluminación de Crecimiento LED, Sistemas de Riego y Fertirriego, Software de Control Climático y Automatización, Sistemas de Pantallas y Sombreado, y Componentes Estructurales), por Tipo de Cultivo (Frutas y Verduras, Flores y Plantas Ornamentales, Hierbas y Microvegetales, y Cannabis y Cultivos Especiales), por Tipo de Invernadero (Invernaderos de Vidrio, Invernaderos de Película Plástica, Invernaderos de Policarbonato Rígido e Invernaderos Híbridos y Semicerrados), por Tecnología de Cultivo (Hidropónico, Suelo y Sustrato No Hidropónico, e Integración Híbrida y Vertical) y por Usuario Final (Productores Comerciales, Institutos de Investigación y Educación y Centros de Jardinería Minorista y Viveros). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Enfriamiento y Ventilación | |
| Iluminación de Crecimiento LED | |
| Sistemas de Riego y Fertirriego | |
| Software de Control Climático y Automatización | |
| Sistemas de Pantallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Plantas Ornamentales | Flores de Corte |
| Plantas en Maceta y Plantas de Jardín | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especiales | Cannabis Medicinal |
| Cultivos de Plántulas y Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Basado en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Enfriamiento y Ventilación | ||
| Iluminación de Crecimiento LED | ||
| Sistemas de Riego y Fertirriego | ||
| Software de Control Climático y Automatización | ||
| Sistemas de Pantallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Tipo de Cultivo | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Plantas Ornamentales | Flores de Corte | |
| Plantas en Maceta y Plantas de Jardín | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especiales | Cannabis Medicinal | |
| Cultivos de Plántulas y Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Basado en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de invernaderos comerciales de Francia en 2026?
El sector de invernaderos comerciales de Francia está valorado en 243,8 millones de USD en 2026.
¿Qué categoría de equipos lidera las ventas de invernaderos comerciales en Francia?
Los Componentes Estructurales lideraron las ventas de invernaderos comerciales en Francia con una participación del 42,3% en 2025.
¿Por qué los diseños de invernaderos semicerrados están ganando atención en Francia?
Los diseños de invernaderos semicerrados están ganando atención porque mejoran la gestión del calor y la continuidad de la producción.
¿Cuál es la principal restricción para los nuevos proyectos de invernaderos comerciales?
Los altos costos de capital, mano de obra y operación siguen siendo la principal restricción para los nuevos proyectos de invernaderos comerciales.