
Taille et part du marché des serres commerciales au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
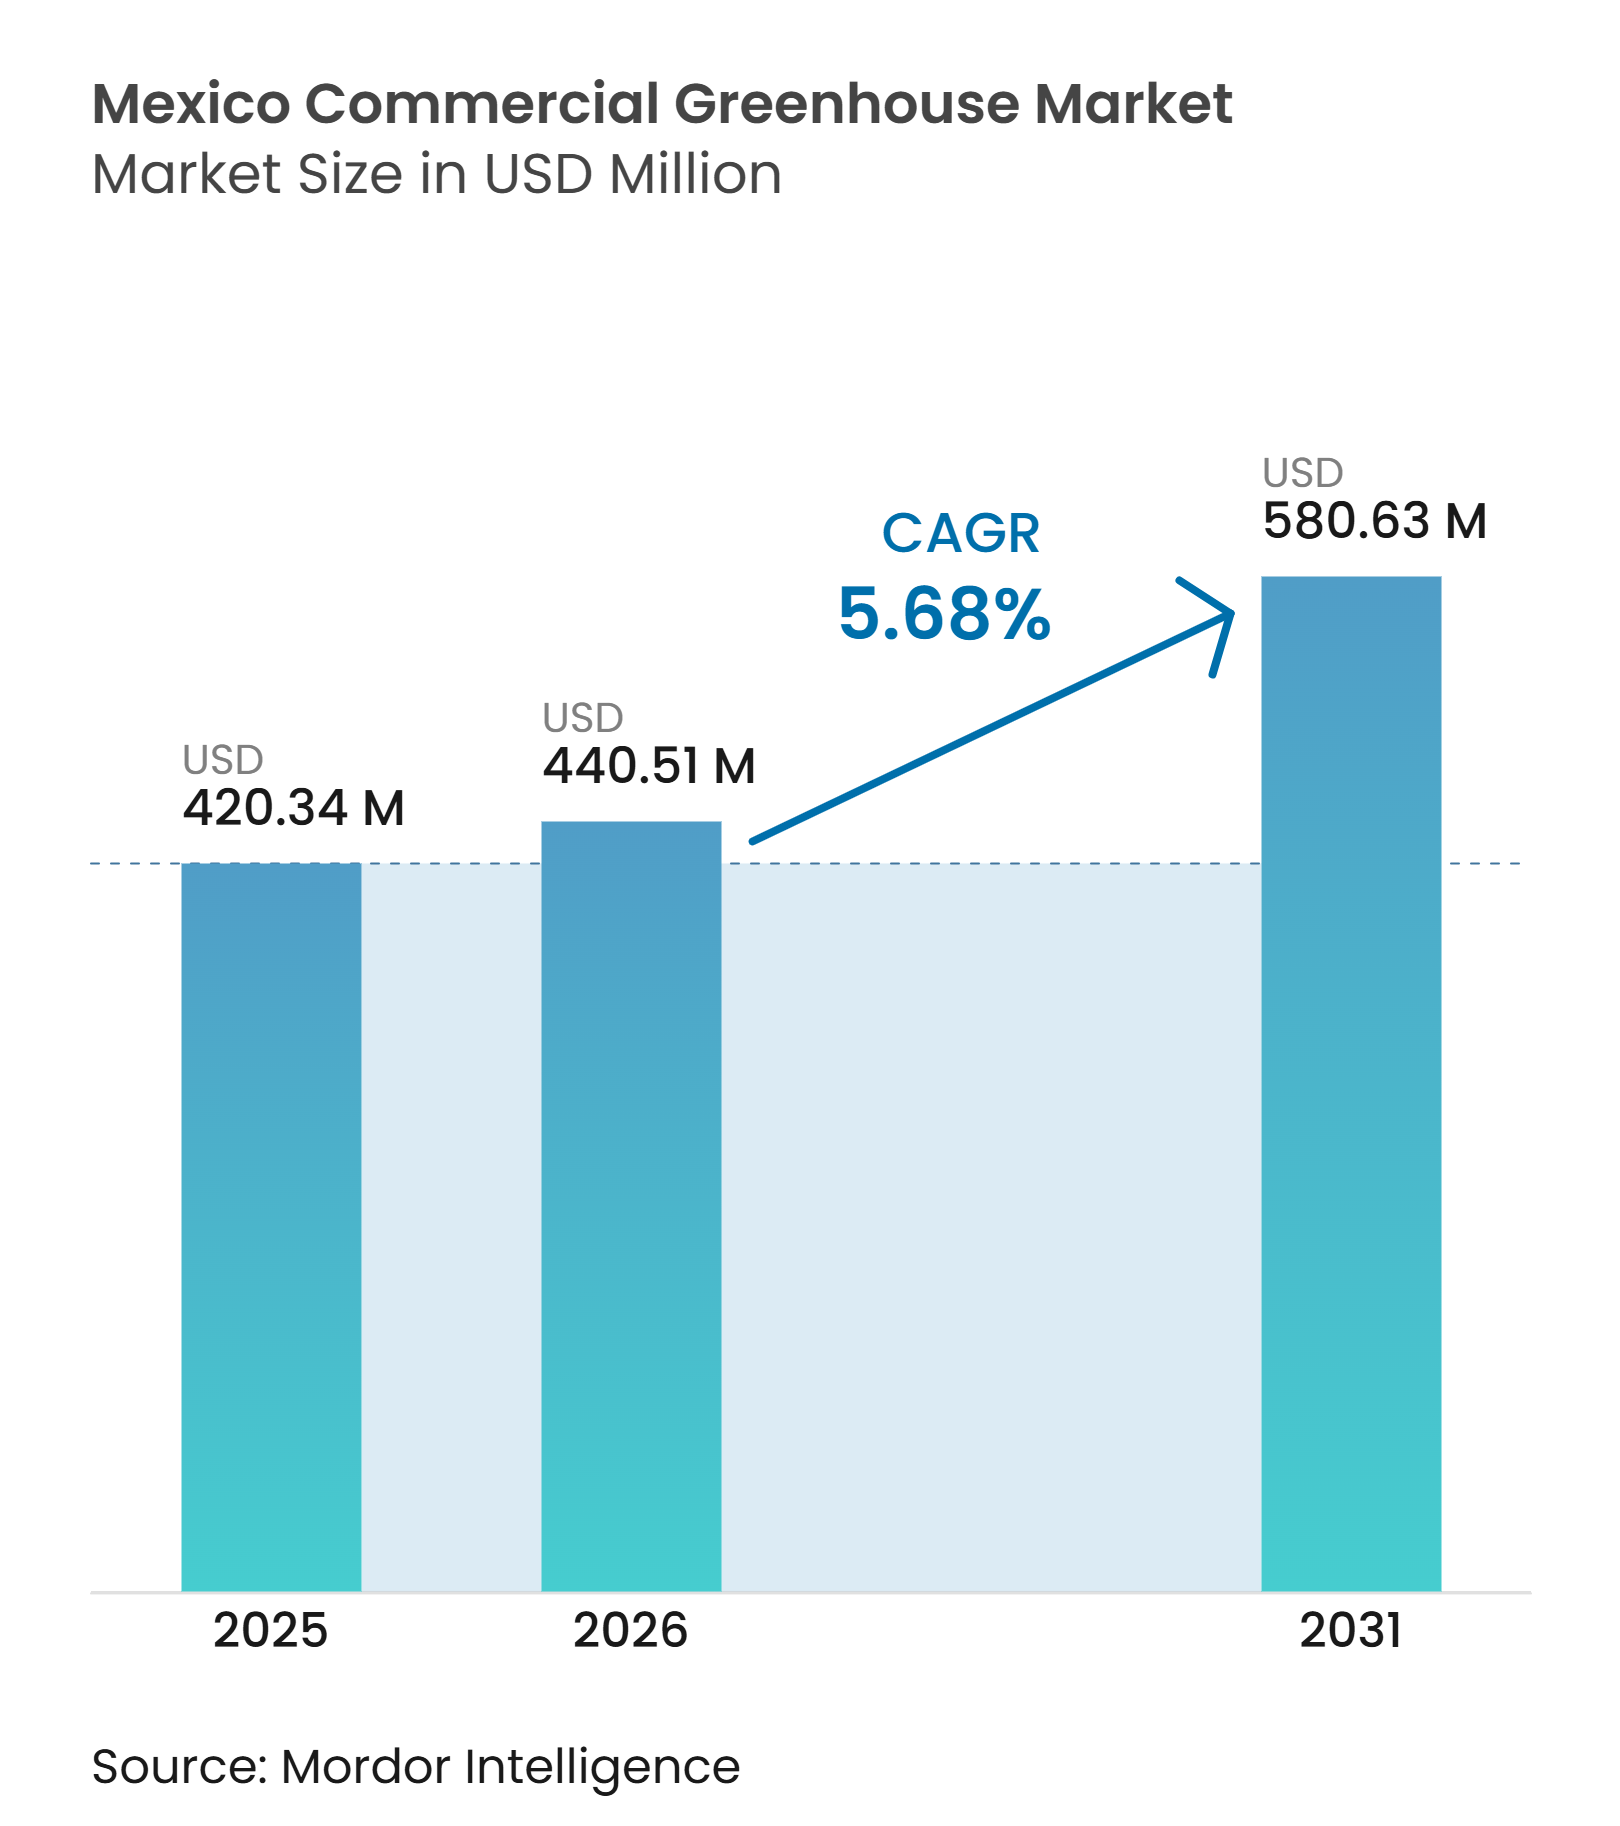
| Taille du marché de l'année de base (2025) | 420.34 Millions de dollars américains |
| Taille du Marché (2026) | 440.51 Millions de dollars américains |
| Taille du Marché (2031) | 580.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.68 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales au Mexique par Mordor Intelligence
La taille du marché des serres commerciales au Mexique était évaluée à 420,3 millions USD en 2025 et devrait croître de 440,5 millions USD en 2026 à 580,6 millions USD d'ici 2031, à un CAGR de 5,7 % durant 2026–2031. La production orientée vers l'exportation reste le principal moteur de la demande, tandis que la gestion de l'eau, la traçabilité des produits et la régularité de l'approvisionnement orientent les décisions d'investissement. Les structures protégées offrent aux producteurs un meilleur contrôle des conditions de production et les aident à répondre aux exigences des distributeurs en matière de qualité constante. Le marché des serres commerciales au Mexique bénéficie également d'une transition progressive vers des systèmes à gestion climatique utilisant l'eau et l'énergie de manière plus efficace. Les décisions d'investissement équilibrent de plus en plus l'exposition aux exportations avec la demande de la restauration collective nationale, de la vente au détail de plantes et des pépinières. La concurrence porte sur la conception de structures complètes, le support technique local et la capacité à intégrer les équipements dans un projet opérationnel.
Points clés du rapport
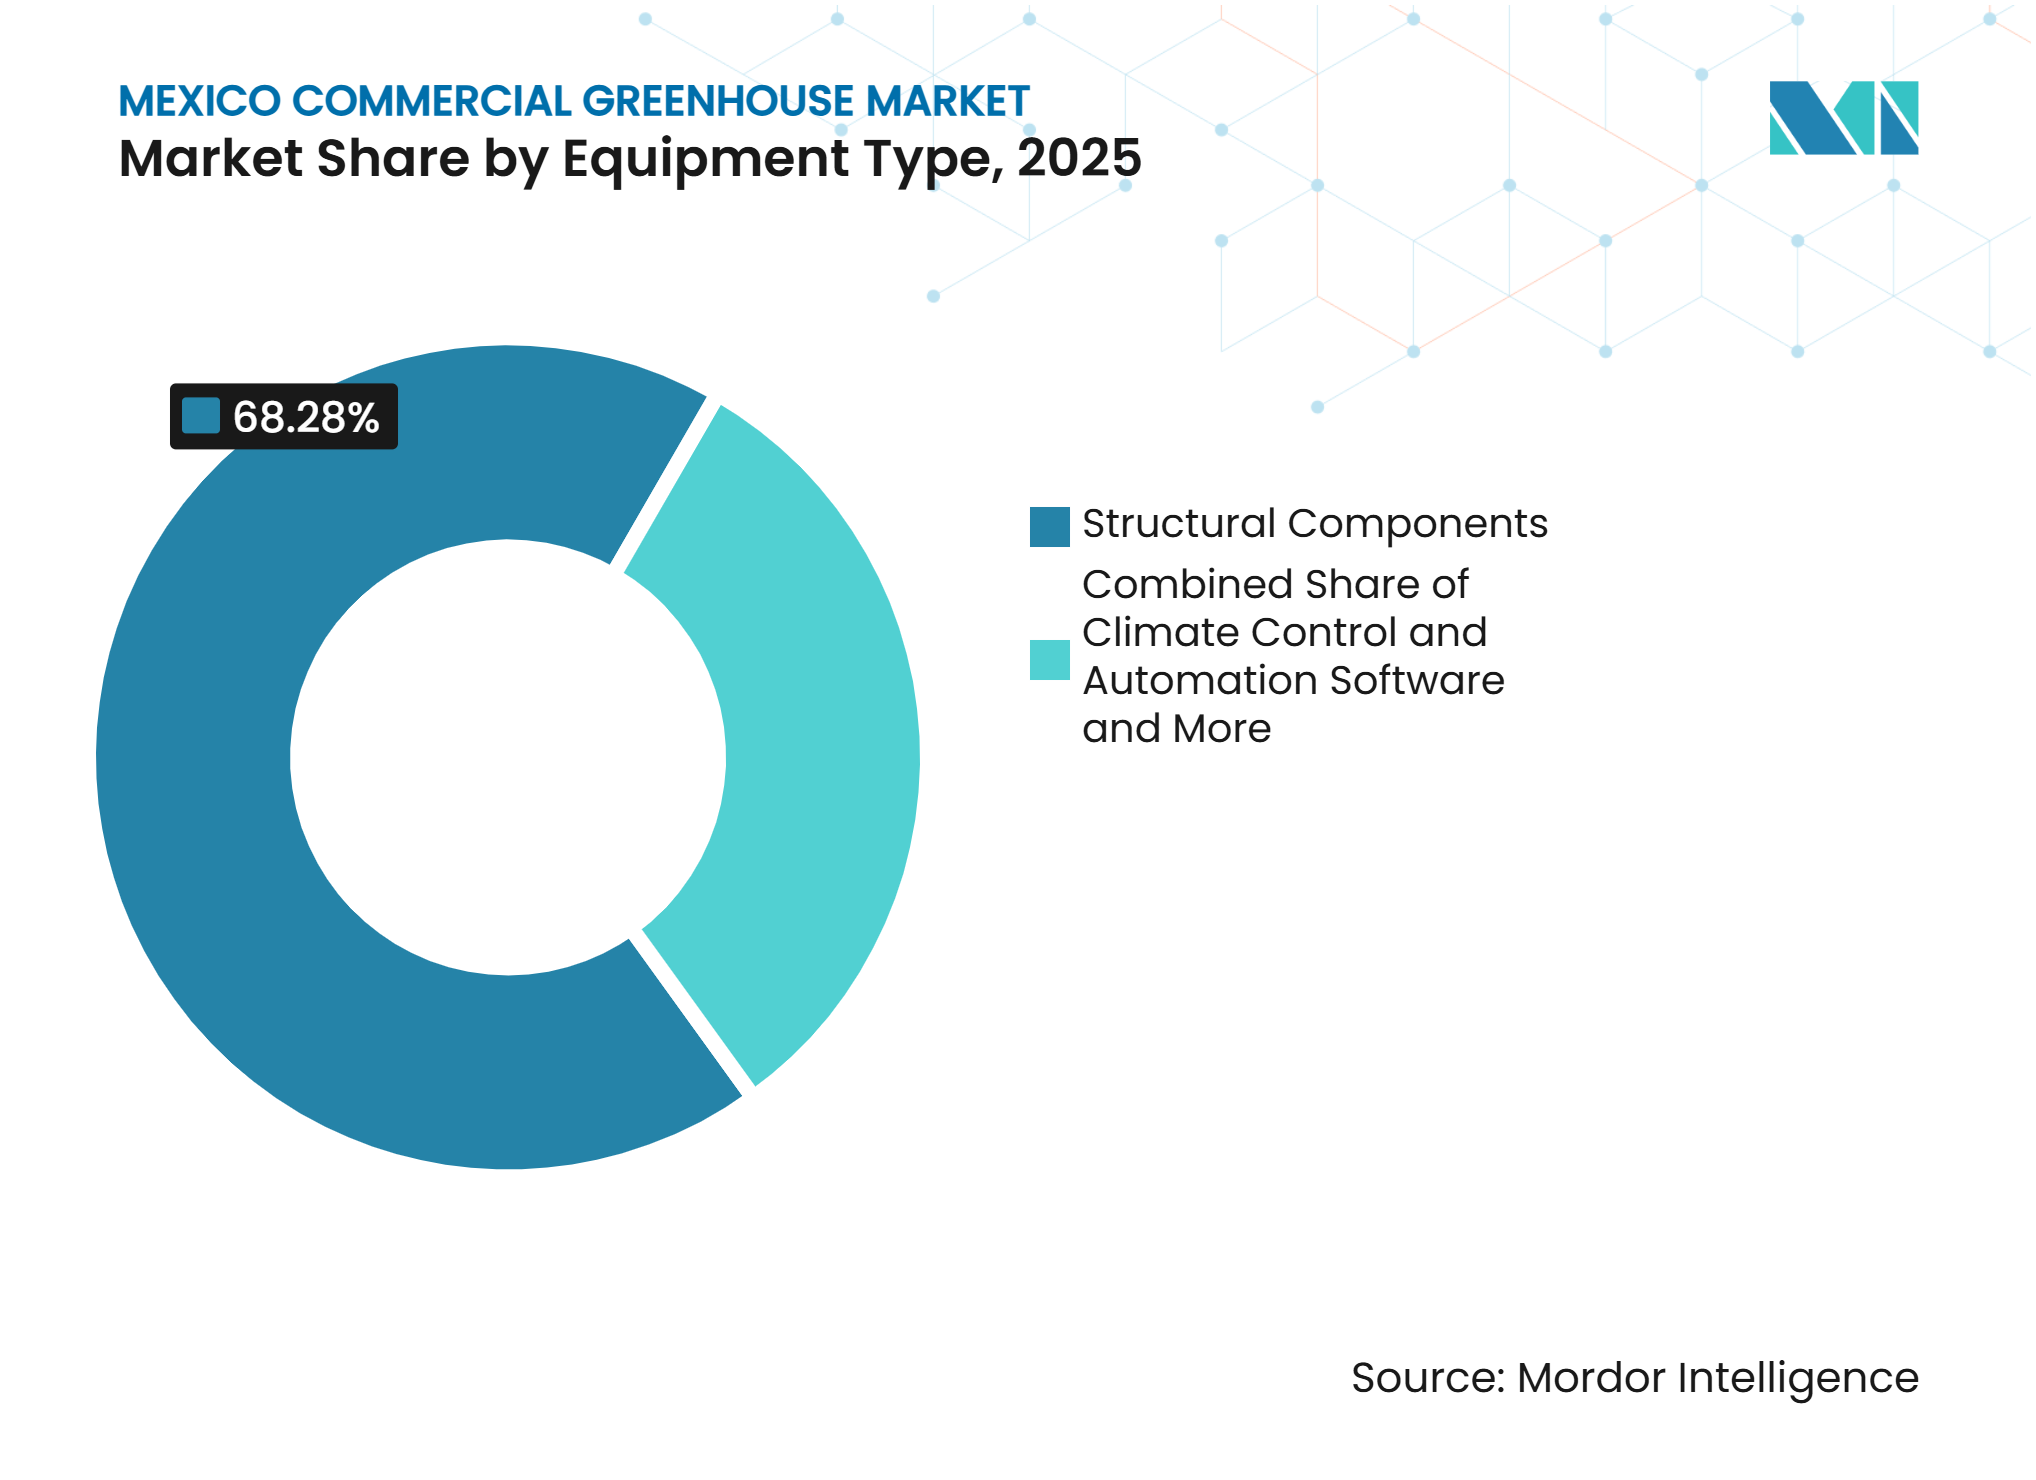
- Par type d'équipement, les composants structurels détenaient 68,3 % de la part du marché des serres commerciales au Mexique en 2025, tandis que les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 8,9 % durant 2026–2031.
- Par type de culture, les fruits et légumes détenaient 91,1 % de la taille du marché des serres commerciales au Mexique en 2025, tandis que les herbes aromatiques et les micropousses devraient croître à un CAGR de 8,2 % durant 2026–2031.
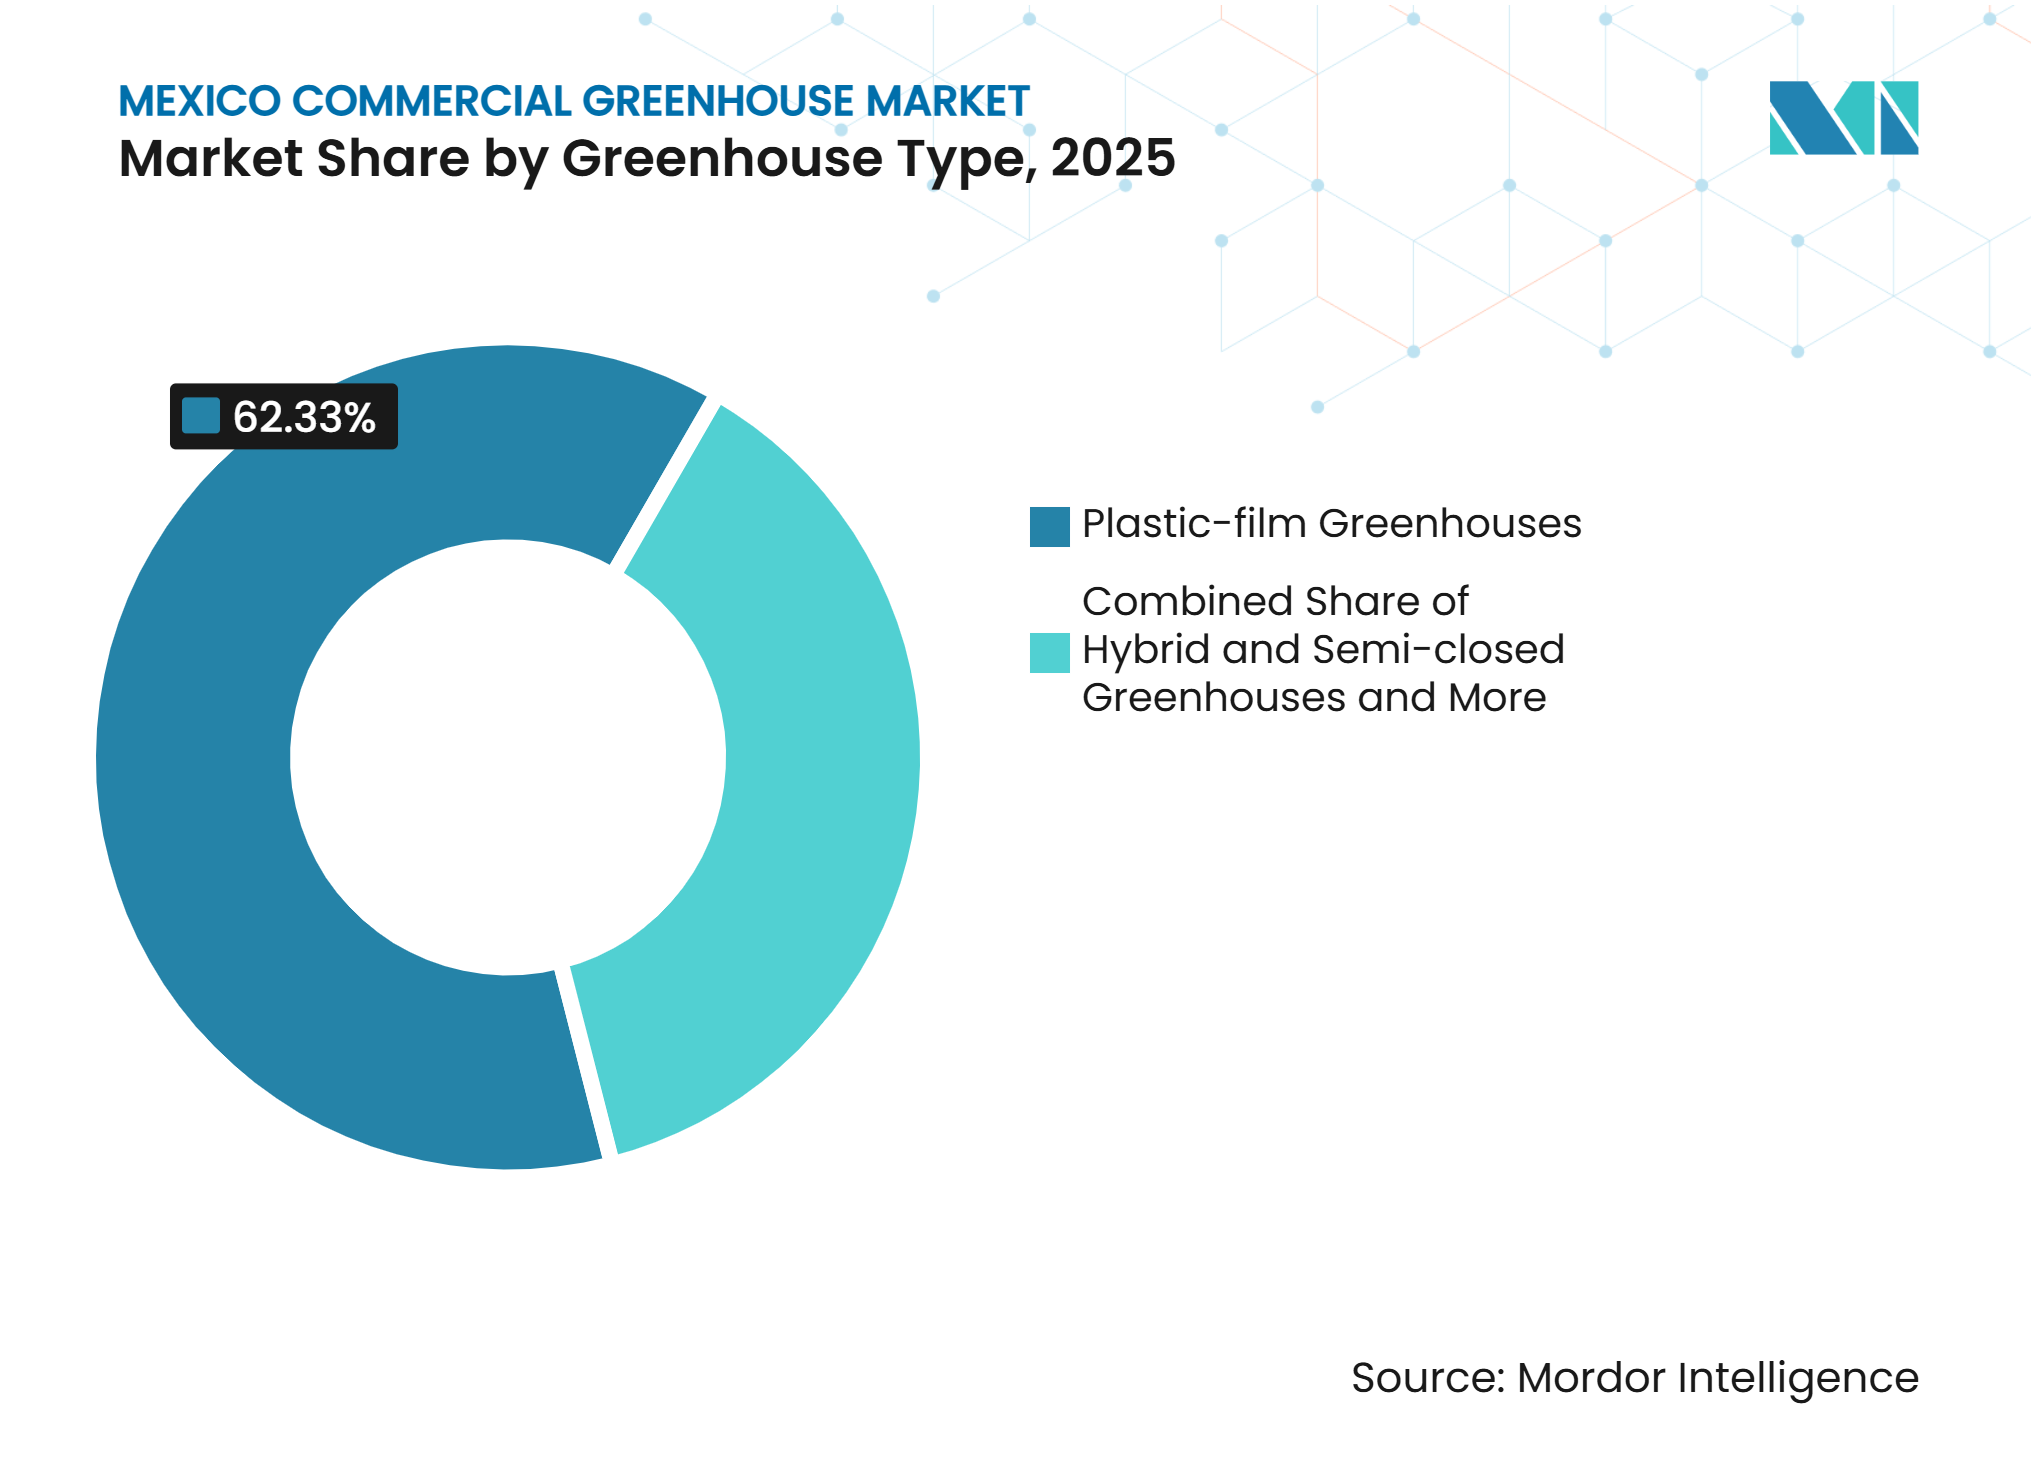
- Par type de serre, les serres à film plastique détenaient 62,3 % du chiffre d'affaires en 2025, tandis que les serres hybrides et semi-fermées devraient croître à un CAGR de 9,4 % durant 2026–2031.
- Par technologie de culture, les systèmes non hydroponiques à sol et substrat détenaient 48,1 % du chiffre d'affaires en 2025, tandis que la culture hydroponique devrait croître à un CAGR de 7,8 % durant 2026–2031.
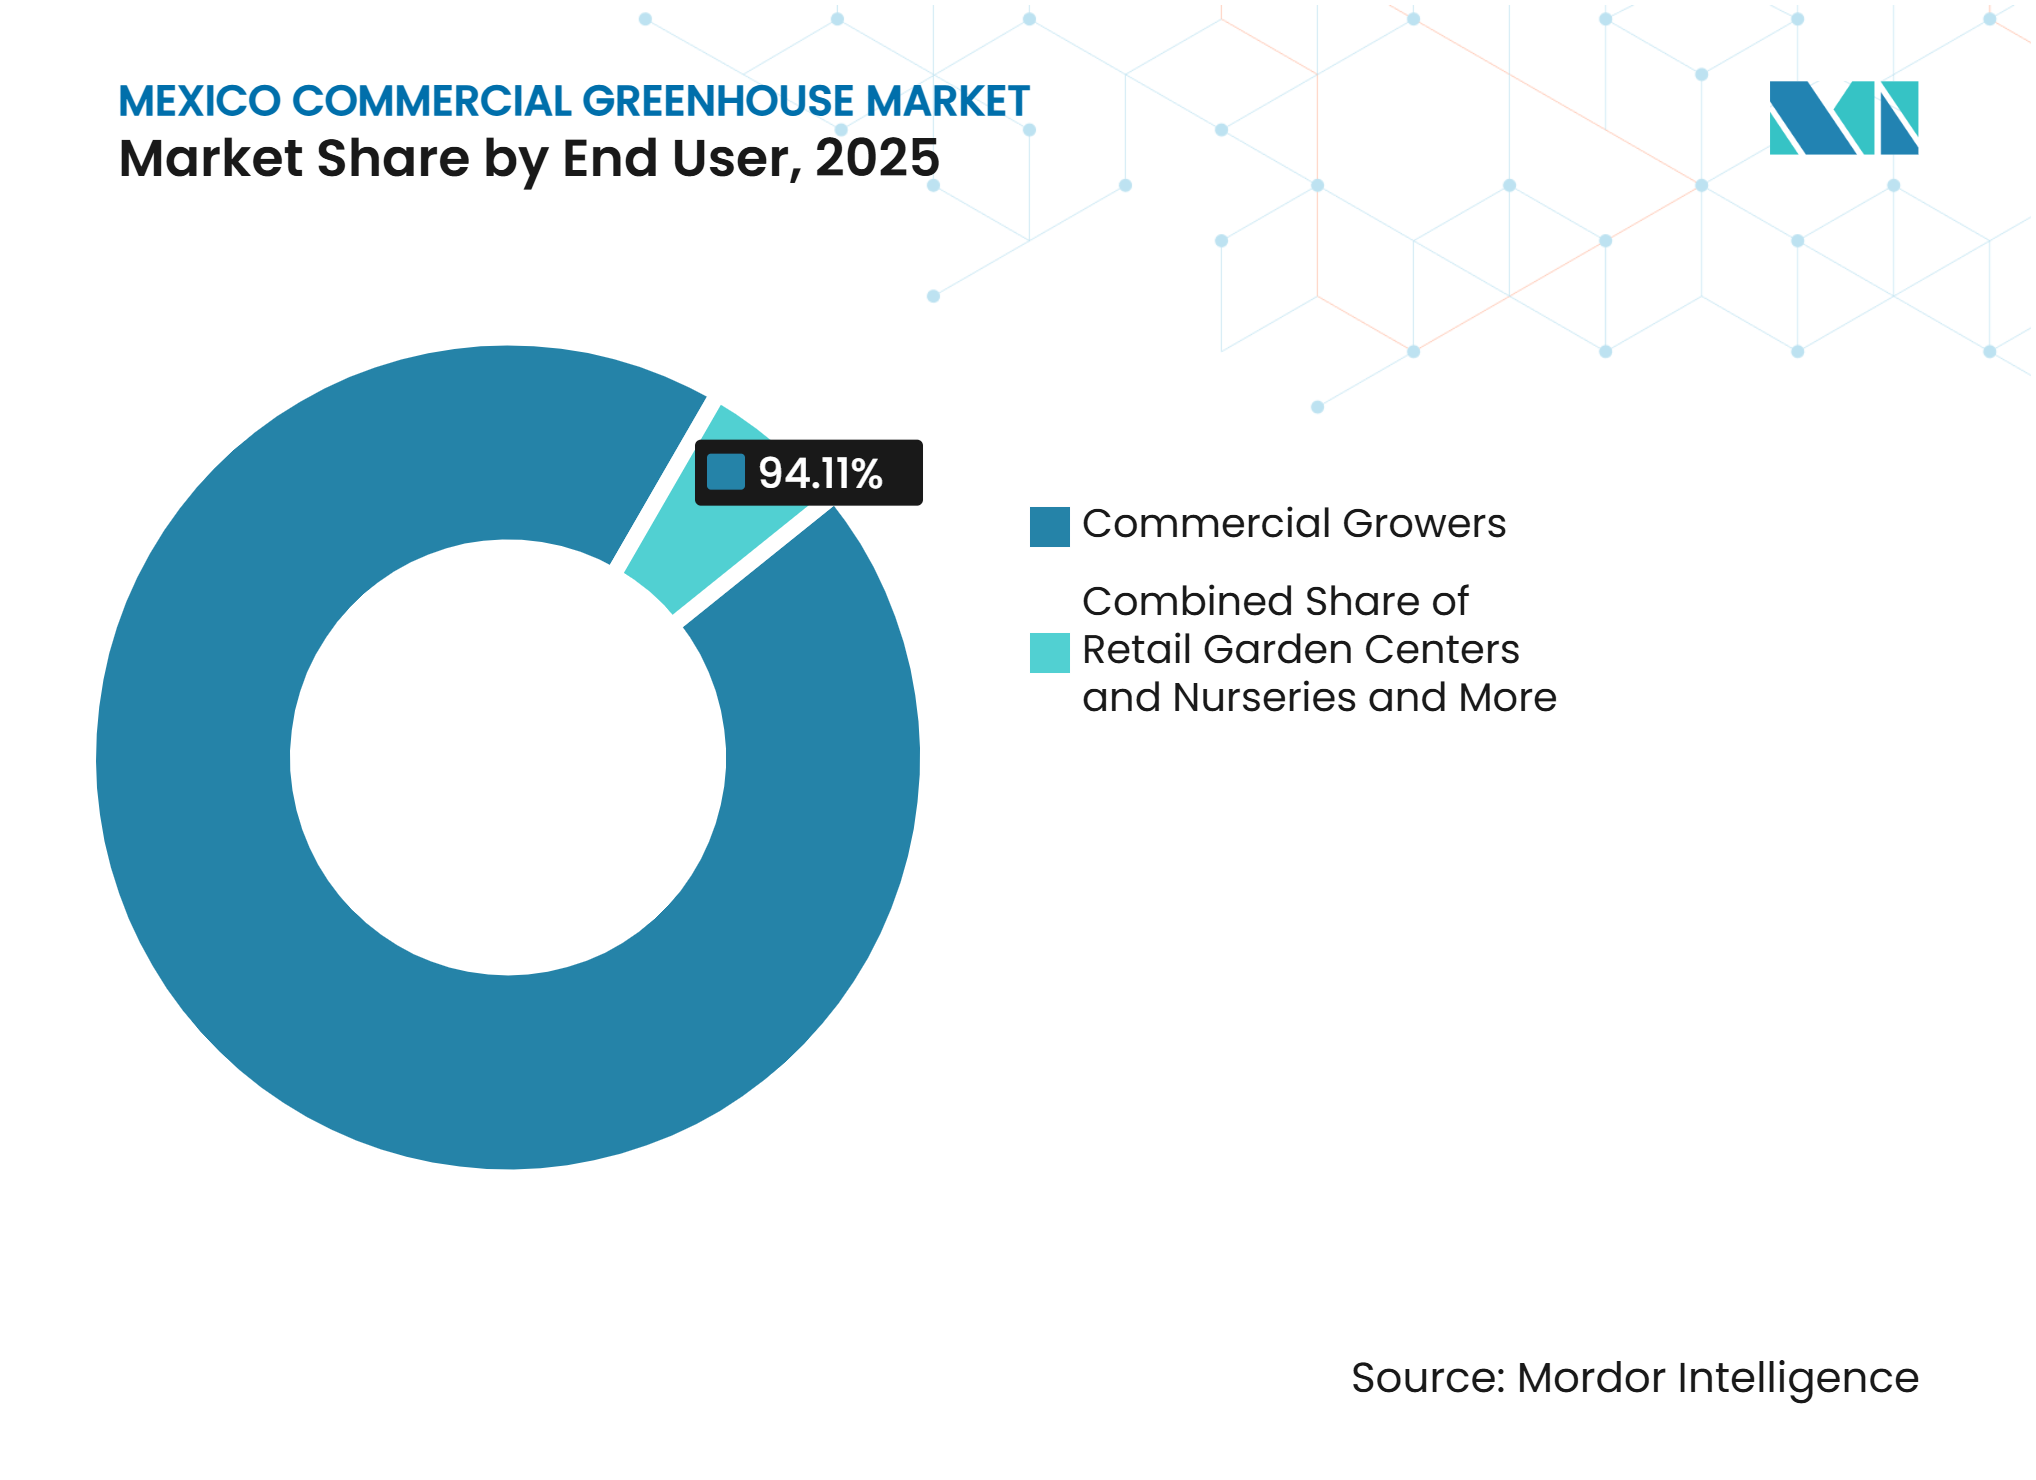
- Par utilisateur final, les producteurs commerciaux détenaient 94,1 % du chiffre d'affaires en 2025, tandis que les jardineries et pépinières de détail devraient croître à un CAGR de 6,9 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande à l'exportation de produits issus de la culture protégée | +1.5% | Sinaloa, Sonora, Baja California et Querétaro approvisionnent des chaînes d'exportation qui exigent des livraisons régulières et une production traçable. | Long terme (≥ 4 ans) |
| Rendements plus élevés et qualité de produit premium | +1.0% | Querétaro, Guanajuato, Jalisco et Sinaloa disposent de pôles de serres établis et d'un accès à la logistique d'exportation. | Moyen terme (2-4 ans) |
| Soutien public et financement du développement | +0.7% | El Bajío bénéficie le plus des pipelines de projets établis, tandis que les États du nord ont besoin de mises à niveau en matière d'efficacité hydrique. | Moyen terme (2-4 ans) |
| Volatilité climatique et protection contre les intempéries | +0.9% | Sinaloa, Sonora, Jalisco, Guanajuato et Bajío sont confrontés à des conditions de chaleur, de gel et de précipitations irrégulières. | Long terme (≥ 4 ans) |
| Les exigences en matière d'efficacité hydrique accélèrent la modernisation des structures | +0.7% | Guanajuato, Querétaro, Sinaloa, Sonora, Baja California et Chihuahua subissent la pression la plus forte en matière de gestion de l'eau. | Moyen terme (2-4 ans) |
| Développement de pôles de serres à haute technologie | +0.5% | Querétaro et Guanajuato forment le principal pôle, avec une activité s'étendant à Nuevo León et Jalisco. | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande à l'exportation de produits issus de la culture protégée
Le Département du commerce des États-Unis a mis fin à l'accord de suspension sur les tomates fraîches en provenance du Mexique en juillet 2025, renforçant la nécessité pour les producteurs orientés vers l'exportation de gérer à la fois la qualité des cultures et l'exposition commerciale. Les contrats d'exportation exigent des structures permettant une production fiable malgré les variations météorologiques et les calendriers de livraison. Cet environnement commercial soutient l'investissement dans des installations qui préservent la qualité des cultures et permettent des calendriers d'approvisionnement tout au long de l'année. Les clients de la grande distribution exigent également une manutention fiable des produits et des registres de production, ce qui accroît la valeur des installations spécialement conçues par rapport aux adaptations informelles des systèmes de plein champ. Le marché des serres commerciales au Mexique reste donc lié à la capacité des producteurs à satisfaire les exigences de livraison, de qualité et de traçabilité au sein des chaînes d'approvisionnement nord-américaines.
Rendements plus élevés et qualité de produit premium
Des conditions de culture contrôlées améliorent la régularité de la température, de l'humidité, de l'irrigation et de l'apport en nutriments sur les sites commerciaux. Ces capacités soutiennent les cultures nécessitant une apparence, une durée de conservation et des résultats de calibrage fiables pour les circuits de distribution et de restauration. Les structures complètes constituent une plateforme pour les écrans, l'irrigation, la ventilation et les contrôles environnementaux, plutôt que de traiter chaque élément comme un achat séparé. Cette approche axée sur la structure est la plus importante pour les légumes premium, les baies, les fleurs et les cultures spécialisées, où la variation de qualité affecte l'acceptation par les acheteurs. Un rendement plus élevé par unité de surface renforce également l'argument commercial en faveur du remplacement des systèmes de production à faible contrôle par des installations plus performantes.
Soutien public et financement du développement
Les programmes de financement public et de développement améliorent l'accès au capital pour les projets de serres répondant aux exigences de crédit et de gouvernance. Fideicomisos Instituidos en Relación con la Agricultura exploite le Centro de Desarrollo Tecnológico Salvador Lira López, qui transfère aux producteurs des pratiques d'irrigation de précision, de contrôle climatique et de recirculation[1]. Le transfert technique réduit le risque opérationnel auquel les prêteurs sont confrontés lors de l'évaluation de projets de culture avancée. Ce soutien est le plus pertinent dans les pôles établis où les promoteurs, les producteurs et les prestataires de services ont déjà une expérience de projet. Le marché des serres commerciales au Mexique bénéficie de ce soutien car le financement et la capacité opérationnelle doivent se développer conjointement pour que les structures complètes fonctionnent comme prévu.
Volatilité climatique et protection contre les intempéries
Les épisodes de chaleur, l'exposition au gel et les précipitations irrégulières créent des risques de production directs dans les régions de culture du nord et du centre du Mexique. Les acheteurs commerciaux ayant des calendriers de livraison fixes accordent une plus grande valeur aux installations qui limitent l'exposition des cultures à ces conditions. La ventilation, l'ombrage, le vitrage et la conception structurelle influencent le niveau pratique de protection disponible sur chaque site. La culture protégée soutient également des fenêtres de production plus stables lorsque la production en plein champ devient moins prévisible. Le marché en bénéficie car les producteurs placent la protection contre les intempéries aux côtés des exigences de rendement et de qualité des cultures lors de la sélection de nouvelles structures.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial | -1.50% | La barrière est la plus forte à Oaxaca, Chiapas, Veracruz et dans d'autres zones situées en dehors des réseaux d'exportation et de financement établis. | Court terme (≤ 2 ans) |
| Accès limité au financement technique et aux compétences opérationnelles spécialisées | -1.10% | Chiapas, Veracruz, Michoacán et les zones rurales situées en dehors de Bajío, Sinaloa et Querétaro ont moins accès au soutien spécialisé. | Moyen terme (2-4 ans) |
| Incertitude liée aux concessions d'eau et à la conformité réglementaire | -0.90% | Guanajuato, Querétaro, Sonora, Baja California et Chihuahua font face à une incertitude accrue concernant la disponibilité de l'eau. | Moyen terme (2-4 ans) |
| Volatilité des prix à l'exportation, des devises, de la main-d'œuvre, de l'énergie et des maladies | -1.40% | Sinaloa, Sonora, Querétaro, Guanajuato et Jalisco sont fortement exposés en raison de leur production orientée vers l'exportation. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accès limité au financement technique et aux compétences opérationnelles spécialisées
Une serre complète nécessite une exploitation qualifiée après la construction, notamment lorsque les systèmes utilisent l'hydroponique, le contrôle climatique, la recirculation et l'automatisation. L'accès limité à du personnel formé augmente le risque que les installations avancées n'atteignent pas leur production ou leurs performances de coût prévues. Fideicomisos Instituidos en Relación con la Agricultura comble en partie ce manque grâce au transfert de technologie axé sur les producteurs dans son centre Salvador Lira López[2]. La couverture reste inégale car l'expertise en matière de serres est concentrée dans les zones de production établies. Cette contrainte limite l'investissement dans les régions où le capital et le soutien technique ne se développent pas au même rythme.
Volatilité des prix à l'exportation, des devises, de la main-d'œuvre, de l'énergie et des maladies
Les producteurs orientés vers l'exportation gèrent simultanément plusieurs risques, notamment les mesures frontalières, les fluctuations des taux de change, la disponibilité de la main-d'œuvre, les coûts énergétiques et les événements phytosanitaires. Le Département du commerce des États-Unis a mis fin à l'accord de suspension sur les tomates fraîches en provenance du Mexique en juillet 2025, modifiant les conditions commerciales auxquelles les producteurs doivent faire face. De tels changements affectent les prévisions de trésorerie des projets axés sur un éventail de cultures restreint. Les producteurs réagissent en envisageant des structures soutenant des cultures alternatives ou des fenêtres de production différentes. Cette volatilité réduit l'attrait des grandes expansions standardisées dans lesquelles les revenus dépendent d'une seule culture d'exportation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les composants structurels dominent la valeur des projetsLes composants structurels détenaient 68,3 % du chiffre d'affaires en 2025, ce qui en fait la plus grande catégorie d'équipements au sein du marché des serres commerciales au Mexique. Les charpentes, les fermes, le vitrage et les systèmes de couverture définissent la durée de vie utile, l'environnement de culture et les options d'équipement futures d'une installation commerciale. Leur valeur élevée reflète le fait que chaque projet complet commence par une enveloppe durable et une conception porteuse. Les systèmes de chauffage, les systèmes de refroidissement et de ventilation, ainsi que les systèmes d'écrans et d'ombrage sont sélectionnés autour de cette base structurelle. Richel Group a documenté un projet de serre plastique haute technologie de 110 hectares au Mexique utilisant des structures multi-travées, de l'ombrage, du drainage et de la recirculation de l'eau [3].
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 8,9 % durant 2026–2031. Ces équipements sont de plus en plus spécifiés avec des systèmes d'irrigation, de ventilation et d'ombrage car les opérateurs ont besoin d'un contrôle environnemental coordonné. Une étude de 2024 de l'Universidad de Guanajuato a révélé que l'énergie représentait 20 % à 40 % des dépenses de production dans les installations de serres mexicaines et a identifié des économies documentées grâce aux opérations numérisées. L'éclairage de croissance à LED est pertinent pour les sites disposant d'un ensoleillement hivernal limité ou pour les programmes de culture nécessitant une gestion précise de la lumière. Les systèmes d'irrigation et de fertigation gagnent également en importance car la distribution d'eau et le contrôle des nutriments affectent à la fois l'efficacité opérationnelle et la régularité des cultures.



Par type de culture :
les fruits et légumes ancrent la demande tandis que les herbes aromatiques gagnent du terrainLes fruits et légumes détenaient 91,1 % du chiffre d'affaires en 2025 et représentaient la plus grande catégorie de cultures. Les tomates, les concombres, la laitue et les légumes à feuilles, les poivrons, ainsi que les fraises et les baies utilisent des structures contrôlées pour améliorer la qualité et la planification de l'approvisionnement. Cette concentration reflète l'importance de l'horticulture commerciale et des exigences d'achat orientées vers l'exportation. L'éventail de cultures offre aux constructeurs de serres une large base d'applications plutôt qu'une dépendance à une seule variété. Les fleurs et les plantes ornementales desservent différents circuits nationaux, notamment les fleurs coupées et les plantes en pot et plantes à massif, qui nécessitent un contrôle de la qualité et du calendrier.
Les herbes aromatiques et les micropousses devraient croître à un CAGR de 8,2 % durant 2026–2031. Les cycles de culture courts conviennent aux relations d'approvisionnement direct avec les acheteurs de la restauration et de la distribution spécialisée dans les grandes villes mexicaines. La technique du film nutritif et la culture en eau profonde sont pertinentes lorsque les opérateurs recherchent des récoltes régulières dans des zones de culture compactes. Le cannabis et les cultures spécialisées restent limités par le développement de l'environnement réglementaire commercial pour le cannabis médical. Les semis et les cultures de propagation soutiennent le système de production plus large en fournissant du matériel végétal aux opérateurs de serres commerciales.
Par type de serre :
le film plastique domine tandis que les conceptions hybrides progressentLes serres à film plastique détenaient 62,3 % du chiffre d'affaires en 2025, ce qui en fait le type de serre le plus important. Ces structures s'adaptent aux conditions climatiques et aux exigences de coût de nombreuses grandes zones de production maraîchère. Elles constituent une plateforme pratique pour la ventilation, les écrans, l'irrigation et certains contrôles environnementaux. Les conceptions à film plastique permettent également une modernisation progressive lorsque les producteurs ont besoin de plus de capacité qu'un tunnel de base sans construction complète en verre. Leur base installée maintient la pertinence des bâches de remplacement, des mises à niveau structurelles et des rénovations pour les fournisseurs.
Les serres hybrides et semi-fermées devraient croître à un CAGR de 9,4 % durant 2026–2031. La conception combine la gestion climatique passive et active pour améliorer le contrôle sans supporter les coûts complets d'une installation en verre entièrement fermée. Les serres en verre restent pertinentes pour la production à contrôle élevé dans les pôles établis bénéficiant d'un fort soutien technique. Les serres en polycarbonate rigide offrent un équilibre différent entre durabilité, isolation et coût en capital pour les sites nécessitant une gestion de la température plus robuste. L'avancée de ce segment reflète la demande de conceptions qui font le lien entre les structures plastiques de base et les opérations en verre plein à coût plus élevé.

Par technologie de culture :
les systèmes non hydroponiques conservent la position la plus importanteLes systèmes non hydroponiques à sol et substrat détenaient 48,1 % du chiffre d'affaires en 2025 et restaient la plus grande catégorie de technologie de culture. Les systèmes à base de sol continuent de bénéficier des pratiques de culture établies dans les principales régions de production maraîchère. Les options de substrat en fibre de coco et en laine de roche offrent une gestion plus précise de la zone racinaire sans obliger chaque producteur à adopter une recirculation complète. La catégorie offre une transition accessible aux opérateurs qui passent de la culture conventionnelle à un contrôle environnemental accru. Elle soutient également une variété de programmes de culture dans lesquels les producteurs conservent des méthodes de production familières tout en modernisant la serre elle-même.
La culture hydroponique devrait croître à un CAGR de 7,8 % durant 2026–2031. La technique du film nutritif, la culture en eau profonde et l'hydroponique au goutte-à-goutte offrent des approches distinctes pour les légumes à feuilles, les herbes aromatiques et les cultures fruitières. La distribution contrôlée de l'eau et des nutriments répond aux besoins des projets situés dans des zones où l'utilisation efficace des ressources revêt une plus grande importance commerciale. L'intégration hybride et verticale reste une configuration émergente pour les sites desservant des acheteurs premium locaux. L'adoption de cette technologie dépend des connaissances de l'opérateur, de la capacité de maintenance et d'une structure conçue pour intégrer le traitement de l'eau, les canaux de culture et la gestion climatique.
Par utilisateur final :
les producteurs commerciaux soutiennent la majorité des achatsLes producteurs commerciaux détenaient 94,1 % du chiffre d'affaires en 2025 et représentaient le plus grand groupe d'utilisateurs finaux. Leurs décisions d'achat sont liées aux programmes de culture, aux contrats d'exportation, aux engagements d'approvisionnement national, aux conditions hydriques et à l'accès au financement. Cette concentration signifie que les décisions des grands producteurs influencent fortement les commandes de structures complètes. Ce groupe nécessite des conceptions qui soutiennent une qualité fiable, des coûts d'exploitation gérables et une flexibilité dans les choix de cultures. Les fabricants de serres commerciales se font donc concurrence sur l'ingénierie de projet, la qualité d'installation, la portée du service et la capacité à intégrer des systèmes compatibles.
Les jardineries et pépinières de détail devraient croître à un CAGR de 6,9 % durant 2026–2031. Ce segment utilise des installations protégées pour la propagation, les plantes ornementales et un meilleur contrôle de la qualité d'exposition. Les instituts de recherche et d'enseignement soutiennent la formation technique et les projets de démonstration qui aident les producteurs à appliquer des pratiques de culture contrôlée. Ces utilisateurs finaux diversifient la demande au-delà des projets maraîchers orientés vers l'exportation et soutiennent une base plus large d'applications de serres.
Analyse géographique
Sinaloa reste un centre majeur de production maraîchère protégée, tandis que Sonora et Baja California approvisionnent les marchés de l'ouest des États-Unis en hiver. La taille du marché des serres commerciales au Mexique est façonnée par ces zones car leur base de producteurs lie la planification des cultures à la logistique transfrontalière et à la demande des distributeurs. La gestion de la chaleur, la ventilation et l'irrigation efficace sont particulièrement pertinentes dans le nord. Les installations orientées vers l'exportation dans ces États sélectionnent des structures qui préservent l'état des cultures dans des conditions météorologiques exigeantes et de longues chaînes d'approvisionnement. Leurs exigences de projet maintiennent la pertinence commerciale des systèmes à film plastique, des solutions de refroidissement et des conceptions de contrôle de l'eau.
Querétaro et Guanajuato forment le principal pôle de haute technologie, soutenu par des producteurs expérimentés, du personnel technique et des capacités de services de projet. Ces conditions favorisent les installations qui combinent qualité structurelle, contrôle climatique et irrigation contrôlée. Jalisco ajoute une base distincte dans les baies et les plantes ornementales, où les exigences de qualité des cultures et de certification soutiennent la production en enceinte fermée. Les pôles de production centraux influencent la part du marché des serres commerciales au Mexique grâce à leur accès aux centres de population nationaux et aux routes d'exportation. La diversité régionale réduit la dépendance à une seule culture ou à une seule géographie de production.
Les régions arides et semi-arides nécessitent une attention particulière à l'utilisation de l'eau, ce qui place la recirculation et l'irrigation de précision au cœur de la conception des projets. Les zones situées en dehors des principaux pôles font face à des barrières plus élevées car le financement, le soutien technique et les opérateurs qualifiés sont moins disponibles. L'expansion géographique dépend de la capacité des promoteurs de projets à combiner infrastructure, économie des cultures et expertise opérationnelle sur un même site.
Paysage concurrentiel
Concentration du Marché
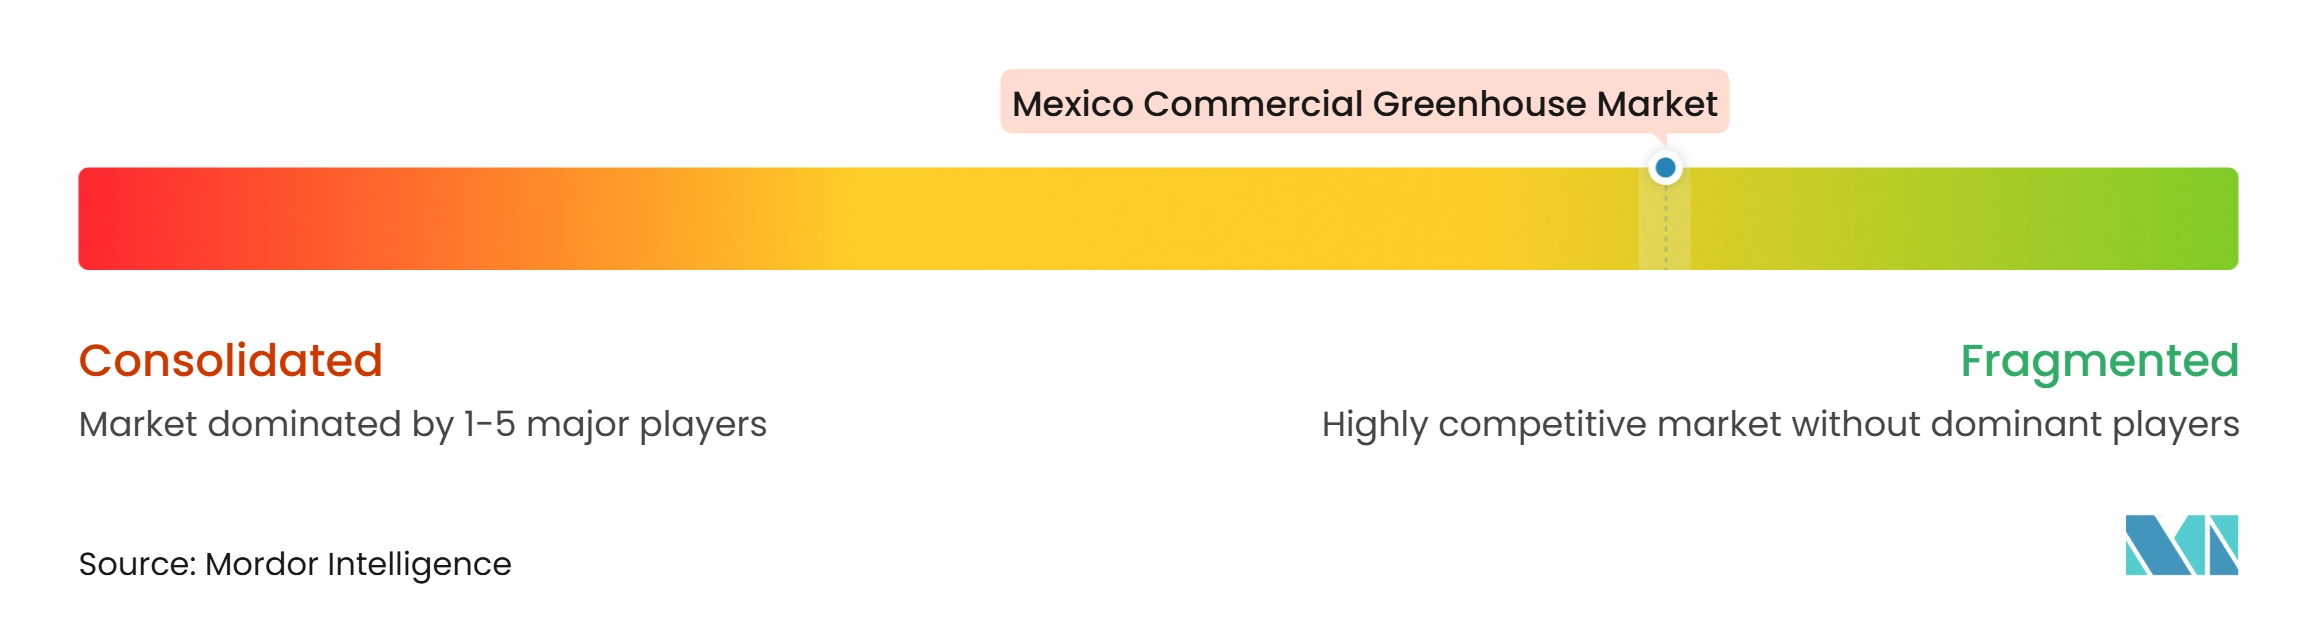
Le marché des serres commerciales au Mexique est fragmenté et aucun fabricant ne détient une position nationale dominante. L'univers des entreprises approuvées comprend Invernaderos y Tecnología, S.A.U., RIVSA Protected agriculture, Metaliser, GreenV Mexico, Novedades Agrícolas, S.A., J. Huete Greenhouses, ITOLSA agricultural, Surconsa de México S.A. de C.V., Richel Group, Fertri, Hortilife B.V., Invermex Invernaderos, StarFarm, KUBO Greenhouse Projects B.V. (KUBO Group B.V.) et Grupo Industrial TV, S.A.S. de C.V. La concurrence repose sur la capacité à fournir des structures complètes, la personnalisation des projets, le soutien local et la capacité à intégrer des systèmes dans une installation commerciale. Les fournisseurs de composants et les éditeurs de logiciels ne représentent pas le marché à moins qu'ils ne vendent des structures de serres commerciales complètes qualifiées. Cette structure accorde plus de poids à la capacité technique et aux références de projet qu'à la notoriété nationale de la marque.
Richel Group a maintenu une présence documentée sur les projets mexicains grâce à des installations complètes de serres, notamment un projet de serre plastique haute technologie de 110 hectares. En décembre 2024, Richel Group s'est associé à BIHOX sur un projet de serre au Mexique intégrant la technologie d'oxygénation de l'eau. GreenV Mexico a présenté le concept SAIA comme une approche intégrant l'intelligence artificielle pour la production de serres à haute technologie. Ces exemples montrent que la différenciation va au-delà de la charpente et de la couverture jusqu'aux performances de l'environnement opérationnel complet. Les fournisseurs disposant d'une ingénierie locale et d'une capacité après-vente ont un avantage là où les producteurs ont besoin d'un service tout au long de la conception, de la construction et de l'exploitation des cultures.
Le positionnement stratégique reflète également la nécessité de servir différents types de serres, systèmes de culture et budgets de projet. Les projets à film plastique restent importants pour la production maraîchère sensible aux coûts, tandis que les conceptions en verre, en polycarbonate, hybrides et semi-fermées s'adressent à des environnements de culture plus contrôlés. Les entreprises qui intègrent la gestion de l'eau, les écrans, la ventilation et l'automatisation dans une seule construction sont mieux placées pour répondre aux exigences de conformité et de qualité des cultures. L'accès au financement reste un facteur concurrentiel car l'intensité capitalistique limite le nombre d'acheteurs capables de commander des sites avancés. La structure fragmentée laisse de la place aux fournisseurs offrant un soutien local pratique sans s'appuyer sur un format de serre standardisé unique.
Leaders du secteur des serres commerciales au Mexique
-
Invernaderos y Tecnología, S.A.U.
-
Novedades Agrícolas, S.A.
-
GreenV Mexico
-
Metaliser
-
Richel Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales au Mexique Entreprises couvertes dans ce rapport
- Invernaderos y Tecnología, S.A.U.
- RIVSA Protected agriculture
- Metaliser
- GreenV Mexico
- Novedades Agrícolas, S.A.
- J. Huete Greenhouses
- ITOLSA agricultural
- Surconsa de México S.A. de C.V.
- Richel Group
- Fertri
- Hortilife B.V.
- Invermex Invernaderos
- StarFarm
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Grupo Industrial TV, S.A.S. de C.V.
Développements industriels récents dans Marché des serres commerciales au Mexique
- Décembre 2025 : Richel Group a organisé un séminaire régional au Mexique pour des agents d'Amérique du Sud, d'Amérique centrale et du Mexique, partageant l'expérience de projet et la stratégie de marché régionale pour l'expansion des serres.
- Novembre 2025 : Richel Group a exposé à l'Expo Agroalimentaria 2025 à Irapuato, Guanajuato, présentant des solutions de contrôle climatique, d'irrigation et de protection des cultures en serre aux producteurs mexicains.
- Décembre 2024 : Richel Group s'est associé à BIHOX sur un projet de serre au Mexique intégrant la technologie d'oxygénation de l'eau de BIHOX pour améliorer la photosynthèse et l'absorption des nutriments, avec Invercube Digital comme partenaire collaborateur.
Périmètre du rapport sur le marché des serres commerciales au Mexique
L'étude comptabilise les revenus générés par les structures en verre ou en plastique spécialement construites dans lesquelles la température, l'humidité, la lumière et la fertigation sont activement régulées pour cultiver des fruits, des légumes, des fleurs, des plantes ornementales, des herbes aromatiques et d'autres cultures spécialisées destinées à la vente aux distributeurs, aux acheteurs de la restauration collective ou aux transformateurs.
Exclusion du périmètre : les serres de loisir pour particuliers et les installations purement académiques de moins de 200 m² ne sont pas incluses.
Le rapport sur le marché des serres commerciales au Mexique est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance à LED, systèmes d'irrigation et de fertigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écrans et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes aromatiques et micropousses, et cannabis et cultures spécialisées), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique, systèmes non hydroponiques à sol et substrat, et intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance à LED | |
| Systèmes d'irrigation et de fertigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écrans et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Systèmes non hydroponiques à sol et substrat | À base de sol |
| Substrat en fibre de coco et en laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance à LED | ||
| Systèmes d'irrigation et de fertigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écrans et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Systèmes non hydroponiques à sol et substrat | À base de sol | |
| Substrat en fibre de coco et en laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur des serres commerciales en France en 2026 ?
Le secteur des serres commerciales en France est évalué à 243,8 millions USD en 2026.
Quelle catégorie d'équipement domine les ventes de serres commerciales en France ?
Les composants structurels ont dominé les ventes de serres commerciales en France avec une part de 42,3 % en 2025.
Pourquoi les conceptions de serres semi-fermées suscitent-elles un intérêt croissant en France ?
Les conceptions de serres semi-fermées suscitent un intérêt croissant car elles améliorent la gestion thermique et la continuité de la production.
Quel est le principal frein aux nouveaux projets de serres commerciales ?
Les coûts élevés en capital, en main-d'œuvre et en exploitation restent le principal frein aux nouveaux projets de serres commerciales.