
Marktgröße und Marktanteile des mexikanischen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
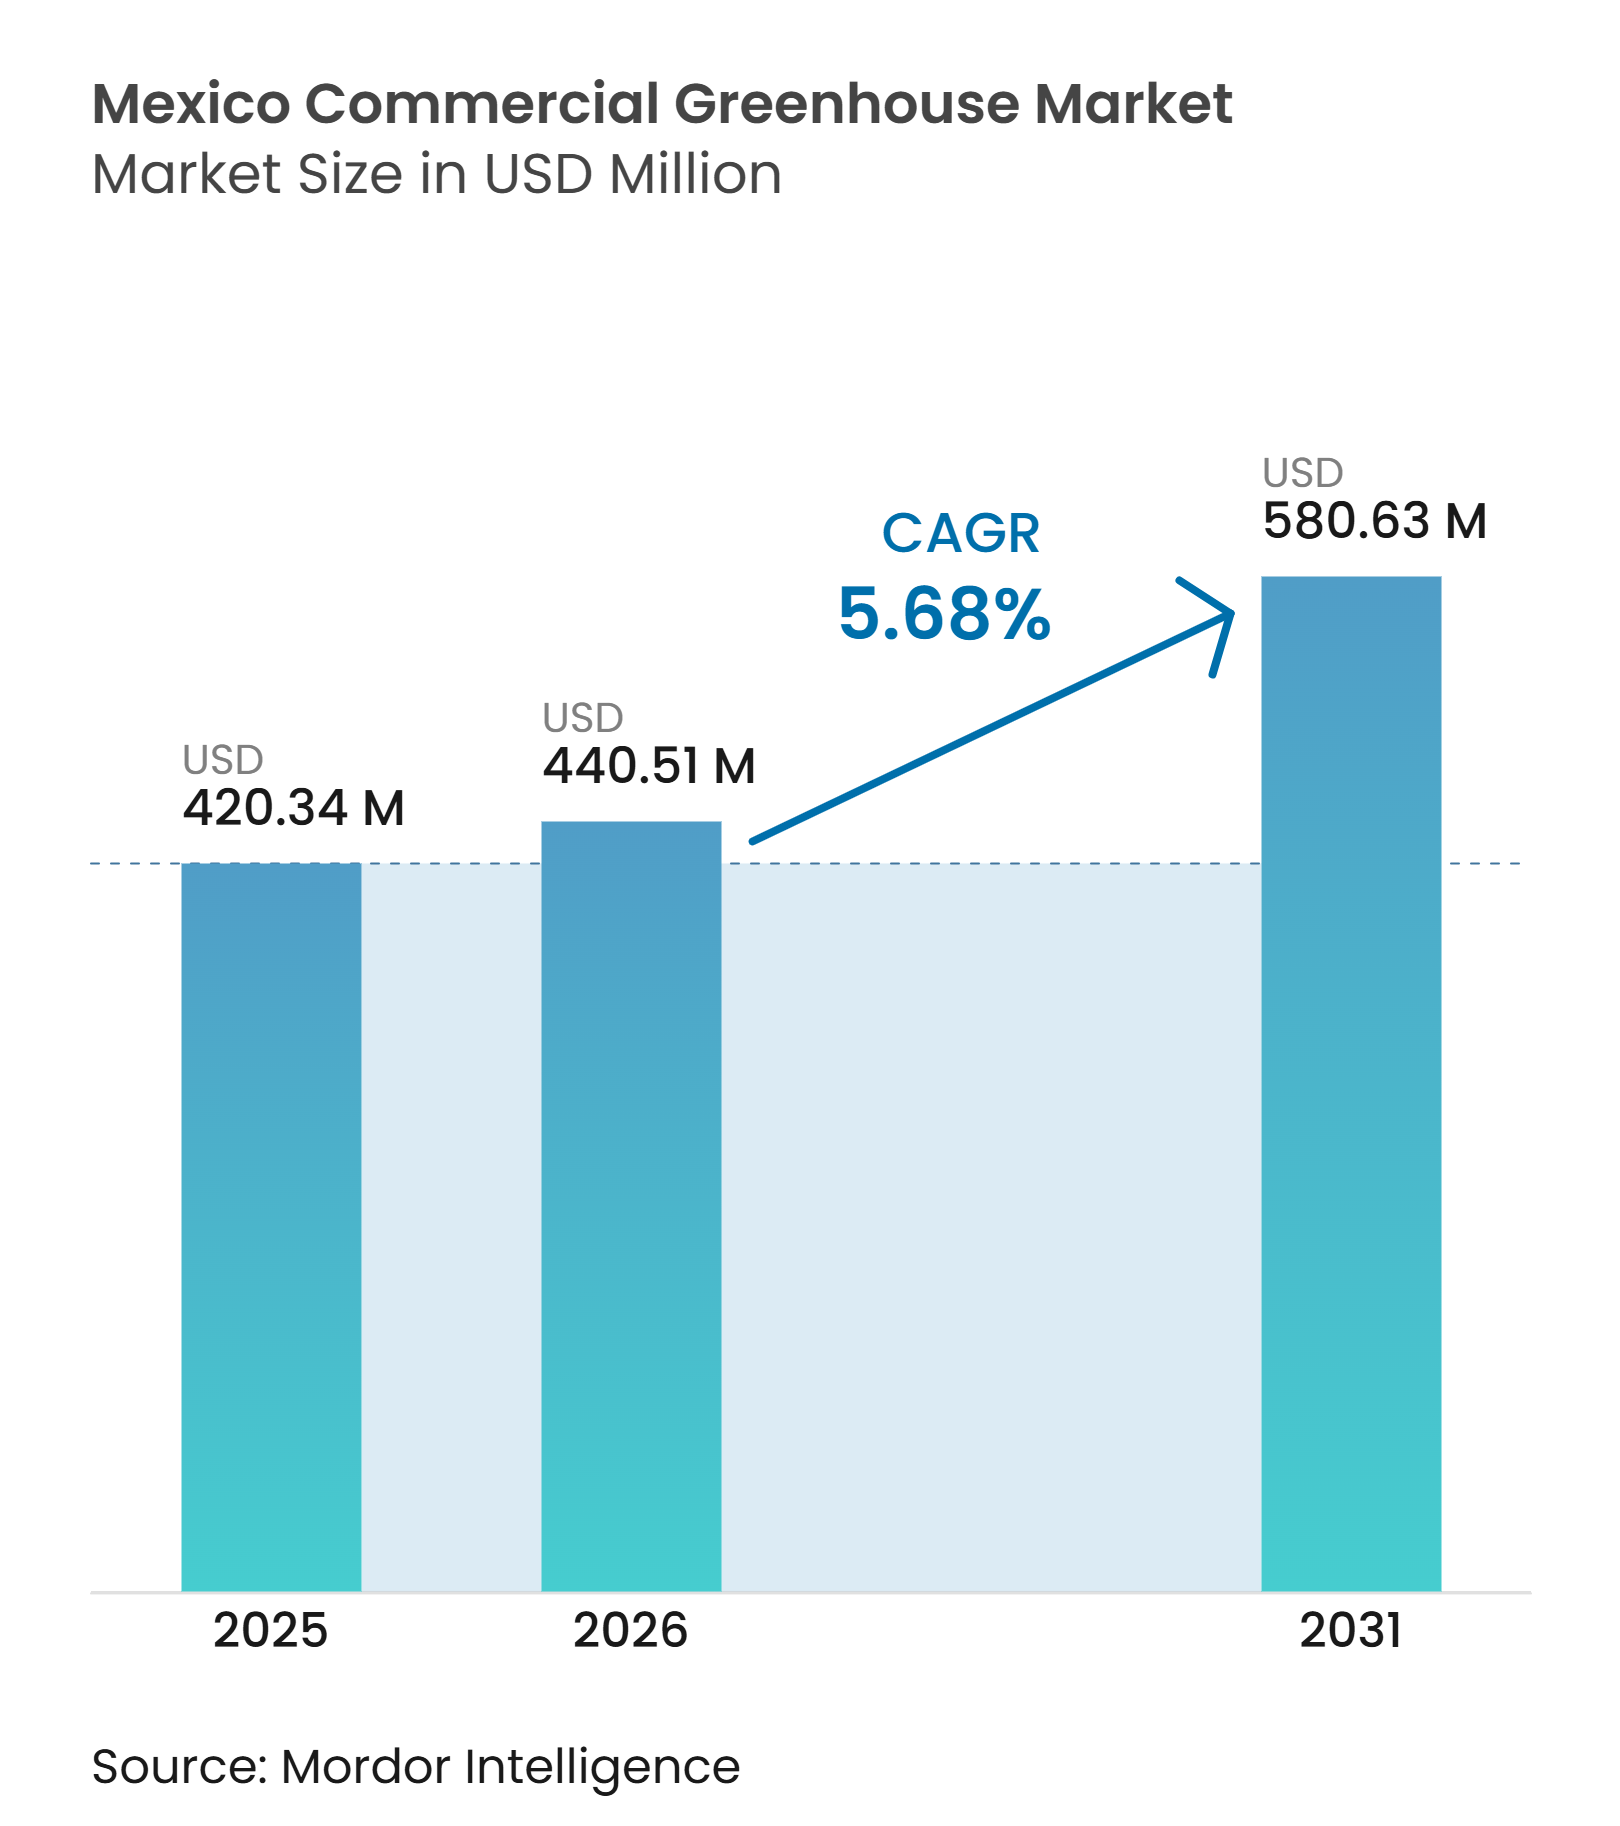
| Marktgröße im Basisjahr (2025) | 420.34 Millionen US-Dollar |
| Marktgröße (2026) | 440.51 Millionen US-Dollar |
| Marktgröße (2031) | 580.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.68 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des mexikanischen kommerziellen Gewächshausmarkts von Mordor Intelligence
Die Marktgröße des mexikanischen kommerziellen Gewächshausmarkts wurde im Jahr 2025 auf 420,3 Millionen USD geschätzt und soll von 440,5 Millionen USD im Jahr 2026 auf 580,6 Millionen USD bis 2031 wachsen, bei einem CAGR von 5,7 % im Zeitraum 2026–2031. Die exportorientierte Produktion bleibt der primäre Nachfragetreiber, während Wassermanagement, Produktrückverfolgbarkeit und Lieferkonsistenz die Investitionsentscheidungen prägen. Geschützte Strukturen geben den Anbauern eine größere Kontrolle über die Produktionsbedingungen und helfen ihnen, die Anforderungen der Einzelhändler an gleichbleibende Qualität zu erfüllen. Der mexikanische kommerzielle Gewächshausmarkt profitiert auch von einer schrittweisen Verlagerung hin zu klimageregelten Systemen, die Wasser und Energie effizienter nutzen. Investitionsentscheidungen balancieren zunehmend das Exportengagement mit der Nachfrage aus dem inländischen Gastronomiebereich, dem Pflanzeneinzelhandel und Baumschulen. Der Wettbewerb konzentriert sich auf die Planung von Komplettstrukturen, lokalen technischen Support und die Fähigkeit, Ausrüstung in ein funktionsfähiges Projekt zu integrieren.
Wichtigste Erkenntnisse des Berichts
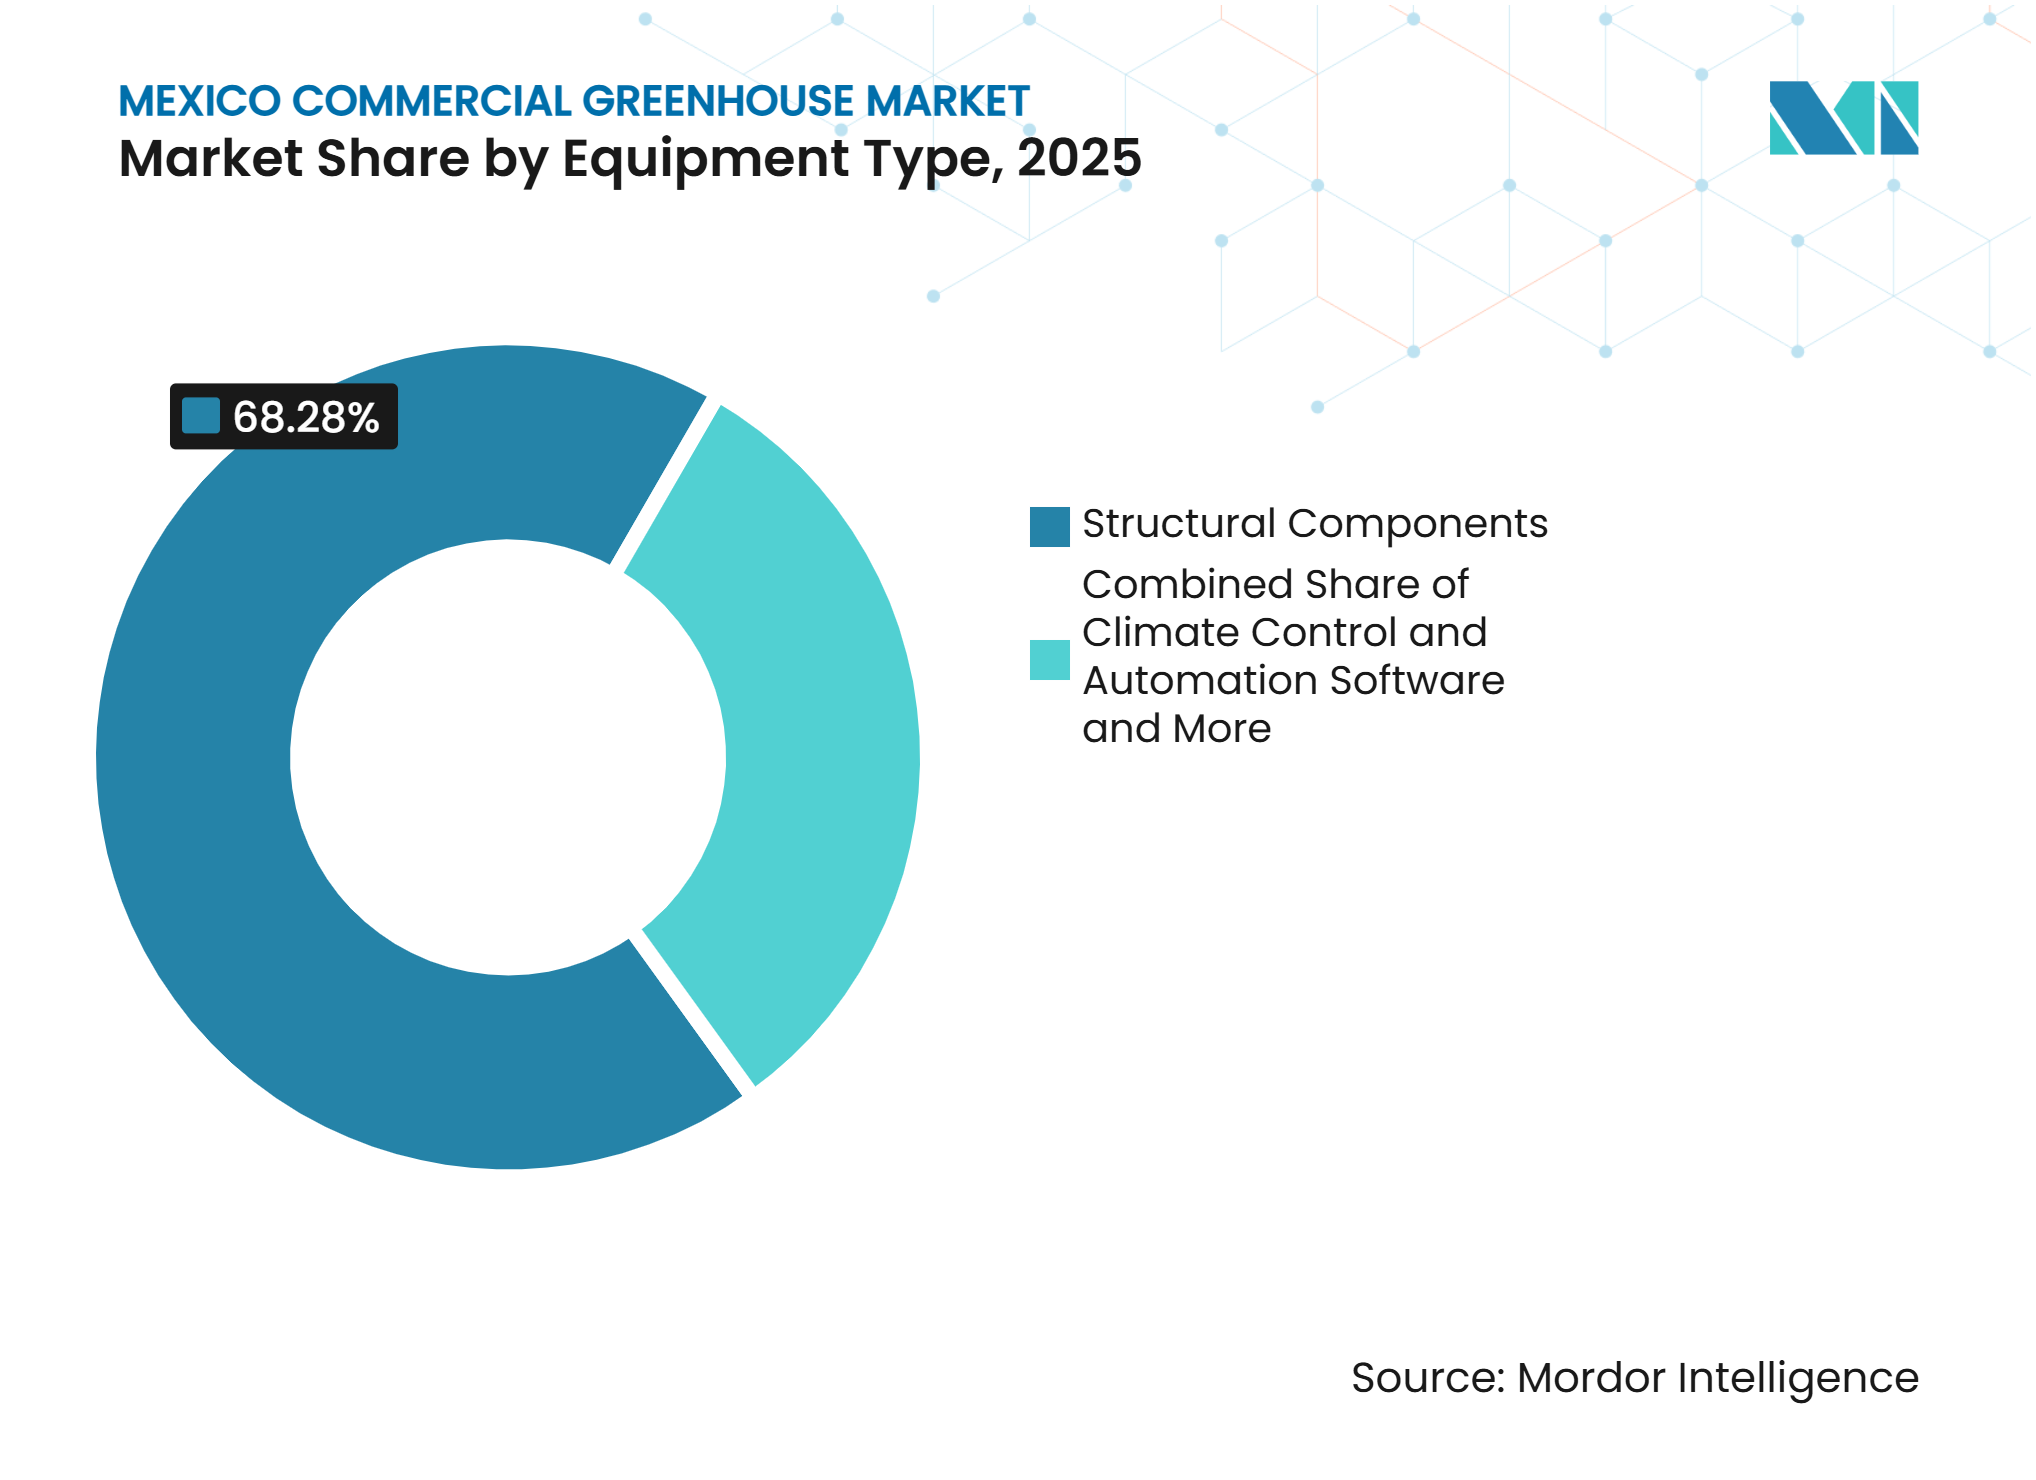
- Nach Ausrüstungstyp hielten Strukturkomponenten im Jahr 2025 einen Marktanteil von 68,3 % am mexikanischen kommerziellen Gewächshausmarkt, während Klimasteuerung und Automatisierungssoftware im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 8,9 % wachsen wird.
- Nach Kulturpflanzentyp hielten Obst und Gemüse im Jahr 2025 einen Anteil von 91,1 % an der Marktgröße des mexikanischen kommerziellen Gewächshausmarkts, während Kräuter und Microgreens im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
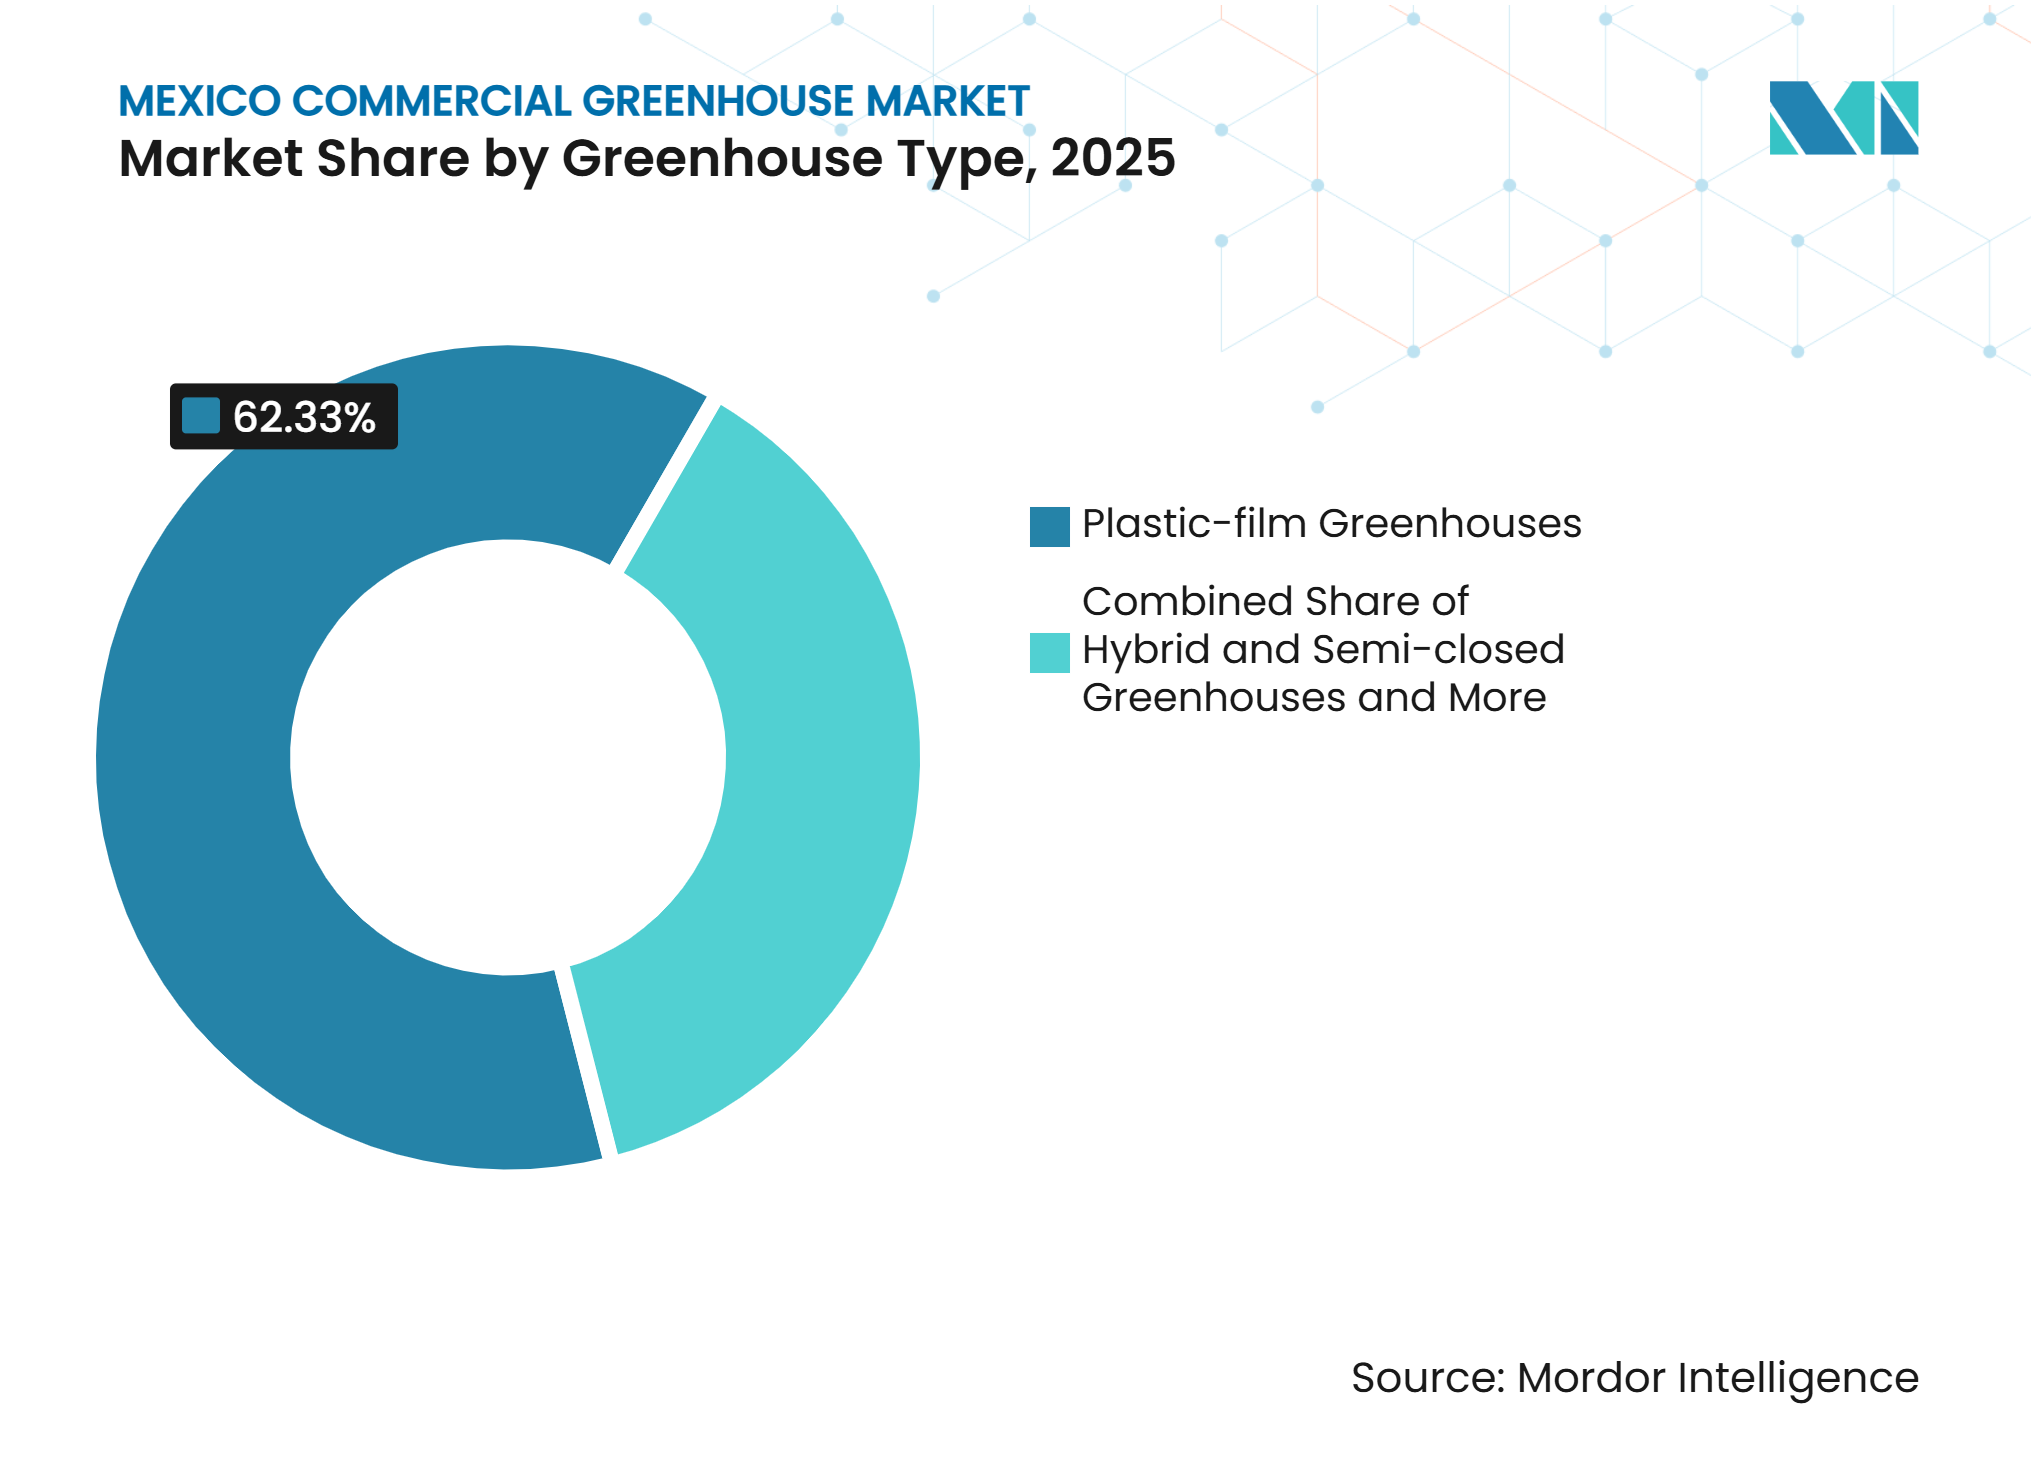
- Nach Gewächshaustyp hielten Kunststofffoliengewächshäuser im Jahr 2025 einen Umsatzanteil von 62,3 %, während Hybrid- und halbgeschlossene Gewächshäuser im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 9,4 % wachsen werden.
- Nach Anbautechnologie hielten nicht-hydroponische Boden- und Substratsysteme im Jahr 2025 einen Umsatzanteil von 48,1 %, während der hydroponische Anbau im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
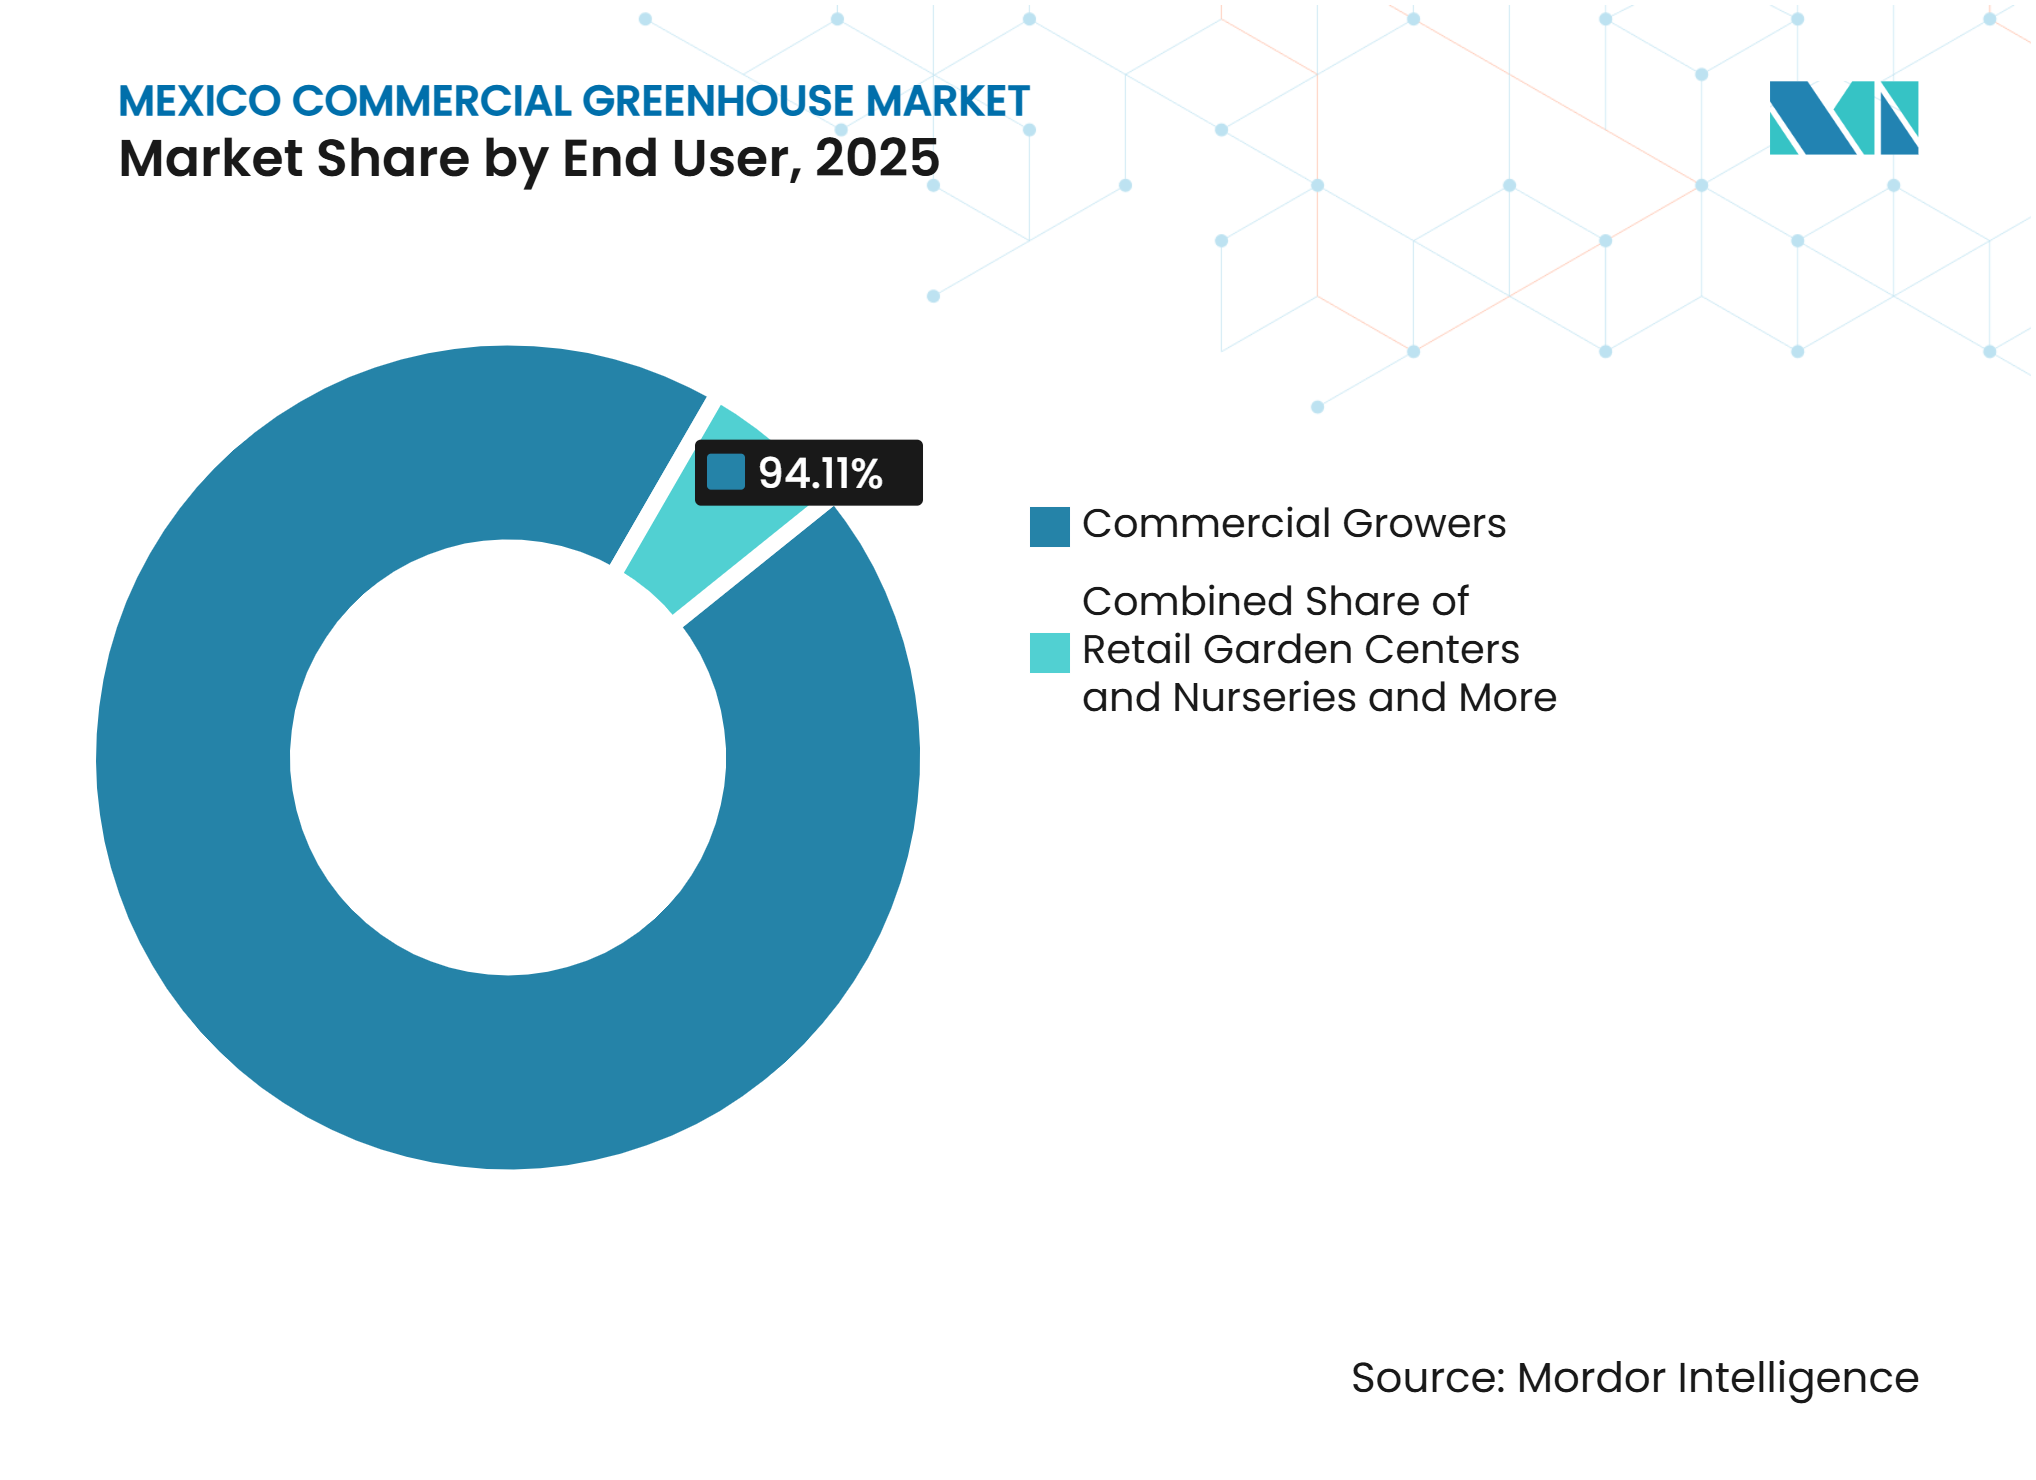
- Nach Endnutzer hielten kommerzielle Anbauer im Jahr 2025 einen Umsatzanteil von 94,1 %, während Gartencentern und Baumschulen im Einzelhandel im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportnachfrage nach Erzeugnissen aus geschütztem Anbau | +1.5% | Sinaloa, Sonora, Baja California und Querétaro beliefern Exportketten, die konsistente Lieferungen und rückverfolgbare Produktion erfordern. | Langfristig (≥ 4 Jahre) |
| Höhere Erträge und erstklassige Produktqualität | +1.0% | Querétaro, Guanajuato, Jalisco und Sinaloa verfügen über etablierte Gewächshauscluster und Zugang zu Exportlogistik. | Mittelfristig (2–4 Jahre) |
| Staatliche und entwicklungsfinanzielle Unterstützung | +0.7% | El Bajío profitiert am stärksten von etablierten Projektpipelines, während die nördlichen Bundesstaaten Upgrades zur Wassereffizienz benötigen. | Mittelfristig (2–4 Jahre) |
| Klimavolatilität und Wetterschutz | +0.9% | Sinaloa, Sonora, Jalisco, Guanajuato und Bajío sind Hitze-, Frost- und unregelmäßigen Niederschlagsbedingungen ausgesetzt. | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Wassereffizienz beschleunigen die Modernisierung von Strukturen | +0.7% | Guanajuato, Querétaro, Sinaloa, Sonora, Baja California und Chihuahua stehen unter dem stärksten Wassermanagementdruck. | Mittelfristig (2–4 Jahre) |
| Ausbau von Hochtechnologie-Gewächshausclustern | +0.5% | Querétaro und Guanajuato bilden den Hauptcluster, mit Aktivitäten, die sich auf Nuevo León und Jalisco erstrecken. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportnachfrage nach Erzeugnissen aus geschütztem Anbau
Das US-amerikanische Handelsministerium beendete im Juli 2025 das Aussetzungsabkommen für frische Tomaten aus Mexiko und verstärkte damit die Notwendigkeit für exportorientierte Anbauer, sowohl die Erntequaliät als auch das Handelsrisiko zu managen. Exportverträge erfordern Strukturen, die eine zuverlässige Produktion trotz wechselnder Wetterbedingungen und Lieferpläne unterstützen. Dieses Handelsumfeld fördert Investitionen in Anlagen, die die Erntequaliät erhalten und ganzjährige Lieferpläne unterstützen. Einzelhandelskunden verlangen außerdem eine zuverlässige Produkthandhabung und Produktionsaufzeichnungen, was den Wert zweckgebauter Anlagen gegenüber informellen Anpassungen von Feldsystemen erhöht. Der mexikanische kommerzielle Gewächshausmarkt bleibt daher an die Fähigkeit der Anbauer gebunden, Liefer-, Qualitäts- und Rückverfolgbarkeitsanforderungen in nordamerikanischen Lieferketten zu erfüllen.
Höhere Erträge und erstklassige Produktqualität
Kontrollierte Anbaubedingungen verbessern die Konsistenz von Temperatur, Luftfeuchtigkeit, Bewässerung und Nährstoffversorgung an kommerziellen Standorten. Diese Fähigkeiten unterstützen Kulturen, die für Einzelhandels- und Gastronomiekanäle ein zuverlässiges Erscheinungsbild, eine lange Haltbarkeit und einheitliche Sortierergebnisse benötigen. Komplettstrukturen schaffen eine Plattform für Screens, Bewässerung, Belüftung und Umweltsteuerungen, anstatt jeden Artikel als separaten Kauf zu behandeln. Dieser strukturgeführte Ansatz ist am wichtigsten für Premium-Gemüse, Beeren, Blumen und Spezialkulturen, bei denen Qualitätsschwankungen die Käuferakzeptanz beeinflussen. Ein höherer Ertrag pro Flächeneinheit stärkt auch den wirtschaftlichen Grund für den Ersatz von Produktionssystemen mit geringer Kontrolle durch leistungsfähigere Anlagen.
Staatliche und entwicklungsfinanzielle Unterstützung
Öffentliche und entwicklungsfinanzielle Programme verbessern den Zugang zu Kapital für Gewächshausprojekte, die Kredit- und Governance-Anforderungen erfüllen. Fideicomisos Instituidos en Relación con la Agricultura betreibt das Centro de Desarrollo Tecnológico Salvador Lira López, das Präzisionsbewässerungs-, Klimasteuerungs- und Rezirkulationspraktiken an Produzenten weitergibt[1]. Der Technologietransfer reduziert das Betriebsrisiko, dem Kreditgeber bei der Bewertung fortgeschrittener Anbauvorhaben ausgesetzt sind. Die Unterstützung ist am relevantesten in etablierten Clustern, in denen Entwickler, Anbauer und Dienstleister bereits über Projekterfahrung verfügen. Der mexikanische kommerzielle Gewächshausmarkt profitiert von dieser Unterstützung, da Finanzierungs- und Betriebskapazitäten gemeinsam entwickelt werden müssen, damit Komplettstrukturen wie geplant funktionieren.
Klimavolatilität und Wetterschutz
Hitzeereignisse, Frosteinwirkung und unregelmäßige Niederschläge schaffen direkte Produktionsrisiken in den nördlichen und zentralen Anbauregionen Mexikos. Kommerzielle Käufer mit festen Lieferplänen legen einen höheren Wert auf Anlagen, die die Exposition der Ernte gegenüber diesen Bedingungen begrenzen. Belüftung, Beschattung, Verglasung und Strukturdesign beeinflussen das praktische Schutzniveau, das an jedem Standort verfügbar ist. Geschützter Anbau unterstützt auch stabilere Produktionsfenster, wenn die Freilandproduktion weniger vorhersehbar wird. Der Markt profitiert, da Anbauer den Wetterschutz neben Ertrags- und Erntequaliätsanforderungen bei der Auswahl neuer Strukturen berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionsanforderungen | -1.50% | Die Barriere ist am stärksten in Oaxaca, Chiapas, Veracruz und anderen Gebieten außerhalb etablierter Export- und Finanzierungsnetzwerke. | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu technischer Finanzierung und qualifizierten Betriebskapazitäten | -1.10% | Chiapas, Veracruz, Michoacán und ländliche Gebiete außerhalb von Bajío, Sinaloa und Querétaro haben weniger Zugang zu Fachunterstützung. | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Wasserkonzessionen und Compliance | -0.90% | Guanajuato, Querétaro, Sonora, Baja California und Chihuahua sind mit erhöhter Unsicherheit hinsichtlich der Wasserverfügbarkeit konfrontiert. | Mittelfristig (2–4 Jahre) |
| Volatilität bei Exportpreisen, Währung, Arbeit, Energie und Pflanzenkrankheiten | -1.40% | Sinaloa, Sonora, Querétaro, Guanajuato und Jalisco sind durch exportorientierte Produktion stark exponiert. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eingeschränkter Zugang zu technischer Finanzierung und qualifizierten Betriebskapazitäten
Ein vollständiges Gewächshaus erfordert nach dem Bau qualifizierte Betriebsführung, insbesondere wenn Systeme Hydroponik, Klimasteuerung, Rezirkulation und Automatisierung verwenden. Eingeschränkter Zugang zu geschultem Personal erhöht das Risiko, dass fortgeschrittene Anlagen ihre beabsichtigte Leistung oder Kosteneffizienz nicht erreichen. Fideicomisos Instituidos en Relación con la Agricultura adressiert einen Teil dieser Lücke durch produzentenorientierte Technologietransfers in seinem Salvador-Lira-López-Zentrum[2]. Die Abdeckung bleibt ungleichmäßig, da Gewächshausexpertise in etablierten Produktionsgebieten konzentriert ist. Diese Einschränkung begrenzt Investitionen in Regionen, in denen Kapital und technische Unterstützung nicht im gleichen Tempo wachsen.
Volatilität bei Exportpreisen, Währung, Arbeit, Energie und Pflanzenkrankheiten
Exportorientierte Anbauer managen gleichzeitig mehrere Risiken, darunter Grenzmaßnahmen, Wechselkursbewegungen, Arbeitsverfügbarkeit, Energiekosten und Pflanzenschutzereignisse. Das US-amerikanische Handelsministerium beendete im Juli 2025 das Aussetzungsabkommen für frische Tomaten aus Mexiko und veränderte damit die Handelsbedingungen, mit denen die Anbauer umgehen müssen. Solche Änderungen beeinflussen die Cashflow-Erwartungen für Projekte, die auf eine enge Kulturpflanzenmischung ausgerichtet sind. Anbauer reagieren, indem sie Strukturen in Betracht ziehen, die alternative Kulturen oder unterschiedliche Produktionsfenster unterstützen. Diese Volatilität verringert die Attraktivität großer, standardisierter Erweiterungen, bei denen die Einnahmen von einer einzigen Exportkultur abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Strukturkomponenten führen den Projektwert anStrukturkomponenten hielten im Jahr 2025 einen Umsatzanteil von 68,3 % und waren damit die größte Ausrüstungskategorie im mexikanischen kommerziellen Gewächshausmarkt. Rahmen, Fachwerke, Verglasung und Abdecksysteme bestimmen die Nutzungsdauer, das Kulturpflanzenumfeld und die zukünftigen Ausrüstungsoptionen einer kommerziellen Anlage. Ihr hoher Wert spiegelt die Tatsache wider, dass jedes vollständige Projekt mit einem langlebigen Gehäuse und einer tragenden Konstruktion beginnt. Heizsysteme, Kühl- und Belüftungssysteme sowie Abschirmungs- und Beschattungssysteme werden um diese strukturelle Basis herum ausgewählt. Richel Group dokumentierte ein 110-Hektar-Hochtechnologie-Kunststoffgewächshausprojekt in Mexiko, das Mehrspannstrukturen, Beschattung, Drainage und Wasserrezirkulation verwendete[3].
Klimasteuerung und Automatisierungssoftware soll im Zeitraum 2026–2031 mit einem CAGR von 8,9 % wachsen. Die Ausrüstung wird zunehmend zusammen mit Bewässerungs-, Belüftungs- und Beschattungssystemen spezifiziert, da Betreiber eine koordinierte Umweltsteuerung benötigen. Eine Überprüfung der Universidad de Guanajuato aus dem Jahr 2024 ergab, dass Energie 20 % bis 40 % der Produktionskosten in mexikanischen Gewächshausanlagen ausmachte, und identifizierte dokumentierte Einsparungen durch digitalisierte Betriebsabläufe. LED-Wachstumsbeleuchtung ist relevant für Standorte mit begrenztem Wintertageslichts oder für Kulturpflanzenprogramme, die ein präzises Lichtmanagement erfordern. Bewässerungs- und Fertigationssysteme gewinnen ebenfalls an Bedeutung, da Wasserversorgung und Nährstoffsteuerung sowohl die Betriebseffizienz als auch die Kulturpflanzenkonsistenz beeinflussen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzentyp:
Obst und Gemüse verankern die Nachfrage, während Kräuter an Tempo gewinnenObst und Gemüse hielten im Jahr 2025 einen Umsatzanteil von 91,1 % und stellten die größte Kulturpflanzenkategorie dar. Tomaten, Gurken, Salat und Blattgemüse, Paprika sowie Erdbeeren und Beeren nutzen kontrollierte Strukturen zur Verbesserung von Qualität und Lieferplanung. Diese Konzentration spiegelt die Bedeutung des kommerziellen Gartenbaus und exportorientierter Einkaufsanforderungen wider. Die Kulturpflanzenmischung gibt Gewächshausbauern eine breite Anwendungsbasis, anstatt sich auf eine einzige Sorte zu verlassen. Blumen und Zierpflanzen bedienen unterschiedliche inländische Kanäle, darunter Schnittblumen sowie Topfpflanzen und Beetpflanzen, die eine Kontrolle von Qualität und Timing erfordern.
Kräuter und Microgreens sollen im Zeitraum 2026–2031 mit einem CAGR von 8,2 % wachsen. Kurze Kulturpflanzenzyklen eignen sich für direkte Lieferbeziehungen mit Gastronomie- und Spezialeinzelhandelskäufern in großen mexikanischen Städten. Nährstofffilmtechnik und Tiefwasserkultur sind relevant, wenn Betreiber regelmäßige Ernten aus kompakten Anbauflächen anstreben. Cannabis und Spezialkulturen bleiben durch die Entwicklung des kommerziellen Regulierungsumfelds für medizinisches Cannabis begrenzt. Setzlinge und Vermehrungskulturen unterstützen das breitere Produktionssystem, indem sie Pflanzenmaterial an kommerzielle Gewächshausbetreiber liefern.
Nach Gewächshaustyp:
Kunststofffolie dominiert, während Hybriddesigns voranschreitenKunststofffoliengewächshäuser hielten im Jahr 2025 einen Umsatzanteil von 62,3 % und waren damit der größte Gewächshaustyp. Diese Strukturen passen zu den Klimabedingungen und Kostenanforderungen vieler großer Gemüseproduktionsgebiete. Sie bieten eine praktische Plattform für Belüftung, Screens, Bewässerung und ausgewählte Umweltsteuerungen. Kunststofffoliendesigns ermöglichen auch eine schrittweise Modernisierung, wenn Anbauer mehr Kapazität als ein einfacher Tunnel benötigen, ohne einen vollständigen Glasbau zu errichten. Ihre installierte Basis hält Ersatzabdeckungen, Strukturaufrüstungen und Nachrüstungen für Lieferanten relevant.
Hybrid- und halbgeschlossene Gewächshäuser sollen im Zeitraum 2026–2031 mit einem CAGR von 9,4 % wachsen. Das Design kombiniert passives und aktives Klimamanagement, um die Kontrolle zu verbessern, ohne die vollen Kosten einer vollständig geschlossenen Glasanlage zu verursachen. Glasgewächshäuser bleiben für die Hochkontrollproduktion in etablierten Clustern mit starker technischer Unterstützung relevant. Starre Polycarbonatgewächshäuser bieten eine andere Balance aus Haltbarkeit, Isolierung und Kapitalkosten für Standorte, die ein robusteres Temperaturmanagement erfordern. Der Fortschritt des Segments spiegelt die Nachfrage nach Designs wider, die einfache Kunststoffstrukturen und teurere Vollglasbetriebe überbrücken.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anbautechnologie:
Nicht-hydroponische Systeme behalten die größte PositionNicht-hydroponische Boden- und Substratsysteme hielten im Jahr 2025 einen Umsatzanteil von 48,1 % und blieben die größte Anbautechnologiekategorie. Bodenbasierte Systeme profitieren weiterhin von etablierten Anbaumethoden in großen Gemüseproduktionsregionen. Kokoserde- und Steinwollsubstrat-Optionen bieten ein engeres Wurzelzonenmanagement, ohne dass jeder Anbauer eine vollständige Rezirkulation einführen muss. Die Kategorie bietet einen zugänglichen Übergang für Betreiber, die von konventionellem Anbau zu größerer Umweltkontrolle wechseln. Sie unterstützt auch eine Vielzahl von Kulturpflanzenprogrammen, bei denen Anbauer vertraute Produktionsmethoden beibehalten, während sie das Gewächshaus selbst aufrüsten.
Der hydroponische Anbau soll im Zeitraum 2026–2031 mit einem CAGR von 7,8 % wachsen. Nährstofffilmtechnik, Tiefwasserkultur und Tropfhydroponik bieten unterschiedliche Ansätze für Blattgemüse, Kräuter und Fruchtpflanzen. Kontrollierte Wasser- und Nährstoffversorgung passt zu den Anforderungen von Projekten in Gebieten, in denen eine effiziente Ressourcennutzung größere kommerzielle Bedeutung hat. Hybrid- und vertikale Integration bleibt eine aufkommende Konfiguration für Standorte, die lokale Premium-Käufer bedienen. Die Einführung der Technologie hängt von Betreiberkenntnissen, Wartungskapazitäten und einer Struktur ab, die Wasseraufbereitung, Anbaukanäle und Klimamanagement integriert.
Nach Endnutzer:
Kommerzielle Anbauer tragen den Großteil der KäufeKommerzielle Anbauer hielten im Jahr 2025 einen Umsatzanteil von 94,1 % und stellten die größte Endnutzergruppe dar. Ihre Kaufentscheidungen sind mit Kulturpflanzenprogrammen, Exportverträgen, inländischen Lieferverpflichtungen, Wasserbedingungen und dem Zugang zu Finanzierungen verknüpft. Diese Konzentration bedeutet, dass Entscheidungen größerer Anbauer die Aufträge für Komplettstrukturen stark beeinflussen. Die Gruppe benötigt Designs, die zuverlässige Qualität, handhabbare Betriebskosten und Flexibilität bei der Kulturpflanzenwahl unterstützen. Hersteller kommerzieller Gewächshäuser konkurrieren daher in Projektplanung, Installationsqualität, Servicereichweite und der Fähigkeit, kompatible Systeme zu integrieren.
Gartencenter und Baumschulen im Einzelhandel sollen im Zeitraum 2026–2031 mit einem CAGR von 6,9 % wachsen. Das Segment nutzt geschützte Anlagen für Vermehrung, Zierpflanzen und eine bessere Kontrolle der Ausstellungsqualität. Forschungs- und Bildungseinrichtungen unterstützen technische Schulungen und Demonstrationsprojekte, die Anbauern helfen, kontrollierte Anbaumethoden anzuwenden. Diese Endnutzer diversifizieren die Nachfrage über exportorientierte Gemüseprojekte hinaus und unterstützen eine breitere Basis von Gewächshausanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Sinaloa bleibt ein wichtiges Zentrum für den geschützten Gemüseanbau, während Sonora und Baja California die Winterversorgung der westlichen Märkte der Vereinigten Staaten unterstützen. Die Marktgröße des mexikanischen kommerziellen Gewächshausmarkts wird von diesen Gebieten geprägt, da ihre Anbauerbasis die Erntplanung mit grenzüberschreitender Logistik und Einzelhändlernachfrage verknüpft. Wärmemanagement, Belüftung und effiziente Bewässerung sind im Norden besonders relevant. Exportorientierte Anlagen in diesen Bundesstaaten wählen Strukturen, die den Erntezustand unter anspruchsvollen Wetterbedingungen und langen Lieferketten erhalten. Ihre Projektanforderungen halten Kunststofffoliensysteme, Kühllösungen und Wassersteuerungsdesigns kommerziell relevant.
Querétaro und Guanajuato bilden den wichtigsten Hochtechnologiecluster, unterstützt durch erfahrene Anbauer, technisches Personal und Projektservicekapazitäten. Diese Bedingungen begünstigen Anlagen, die strukturelle Qualität mit Klimasteuerung und kontrollierter Bewässerung kombinieren. Jalisco fügt eine separate Basis in Beeren und Zierpflanzen hinzu, wo Erntequaliät und Zertifizierungsanforderungen die geschlossene Produktion unterstützen. Zentrale Produktionscluster beeinflussen den Marktanteil des mexikanischen kommerziellen Gewächshausmarkts durch ihren Zugang zu inländischen Bevölkerungszentren und Exportrouten. Die regionale Mischung reduziert die Abhängigkeit von einer einzigen Kulturpflanze oder einer einzigen Produktionsgeografie.
Aride und semiaride Regionen erfordern besondere Aufmerksamkeit für den Wasserverbrauch, was Rezirkulation und präzise Bewässerung zum zentralen Element des Projektdesigns macht. Gebiete außerhalb der Hauptcluster stehen vor höheren Barrieren, da Finanzierung, technische Unterstützung und qualifizierte Betreiber weniger verfügbar sind. Die geografische Expansion hängt davon ab, dass Projektentwickler Infrastruktur, Kulturpflanzenökonomie und Betriebsexpertise am selben Standort kombinieren.
Wettbewerbslandschaft
Marktkonzentration
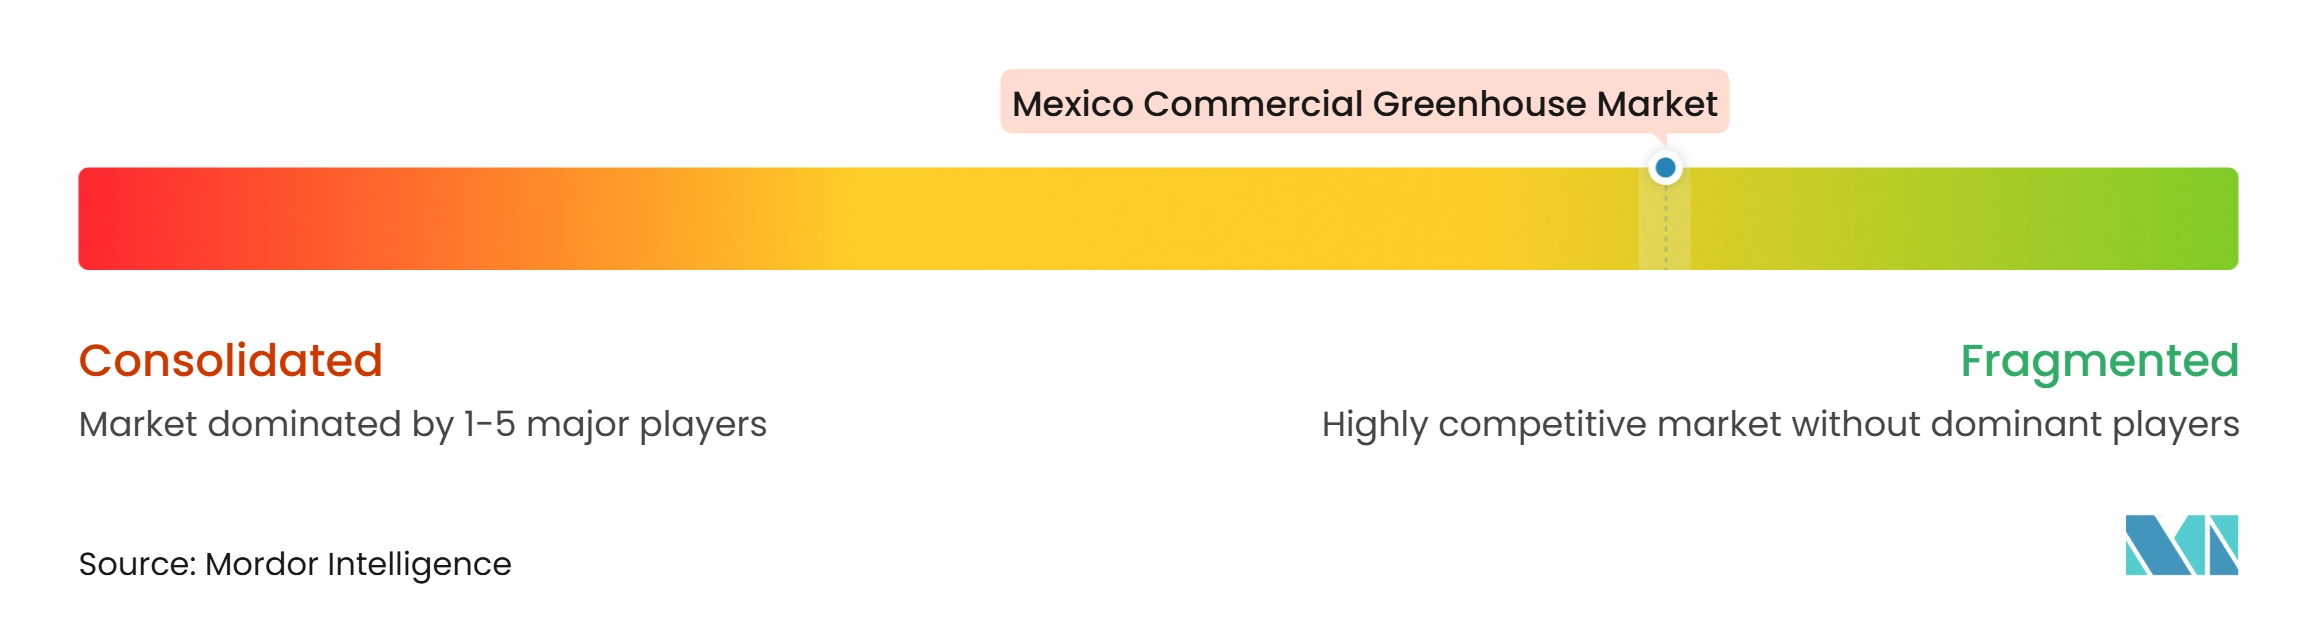
Der mexikanische kommerzielle Gewächshausmarkt ist fragmentiert, und kein einzelner Hersteller hält eine dominante nationale Position. Das genehmigte Unternehmensuniversum umfasst Invernaderos y Tecnología, S.A.U., RIVSA Protected agriculture, Metaliser, GreenV Mexico, Novedades Agrícolas, S.A., J. Huete Greenhouses, ITOLSA agricultural, Surconsa de México S.A. de C.V., Richel Group, Fertri, Hortilife B.V., Invermex Invernaderos, StarFarm, KUBO Greenhouse Projects B.V. (KUBO Group B.V.) und Grupo Industrial TV, S.A.S. de C.V. Der Wettbewerb basiert auf Komplettstrukturkapazität, Projektanpassung, lokalem Support und der Fähigkeit, Systeme in eine kommerzielle Anlage zu integrieren. Komponentenlieferanten und Softwareanbieter repräsentieren den Markt nicht, es sei denn, sie verkaufen qualifizierende vollständige kommerzielle Gewächshausstrukturen. Diese Struktur legt größeres Gewicht auf technische Kompetenz und Projektreferenzen als auf nationale Markenstärke.
Richel Group hat durch vollständige Gewächshausinstallationen eine dokumentierte mexikanische Projektpräsenz aufrechterhalten, darunter ein 110-Hektar-Hochtechnologie-Kunststoffgewächshausprojekt. Im Dezember 2024 kooperierte Richel Group mit BIHOX bei einem mexikanischen Gewächshausprojekt, das Wasseroxigenierungstechnologie integrierte. GreenV Mexico hat das SAIA-Konzept als einen auf künstlicher Intelligenz integrierten Ansatz für die Hochtechnologie-Gewächshausproduktion vorgestellt. Diese Beispiele zeigen, dass die Differenzierung über Rahmen und Abdeckung hinaus auf die Leistung der gesamten Betriebsumgebung ausgedehnt wird. Lieferanten mit lokaler Ingenieur- und Kundendienst-Kapazität haben einen Vorteil, wenn Anbauer während Design, Bau und Kulturbetrieb Service benötigen.
Die strategische Positionierung spiegelt auch die Notwendigkeit wider, verschiedene Gewächshaustypen, Kulturpflanzensysteme und Projektbudgets zu bedienen. Kunststofffolienprojekte bleiben für die kostensensible Gemüseproduktion wichtig, während Glas-, Polycarbonat-, Hybrid- und halbgeschlossene Designs kontrolliertere Wachstumsumgebungen ansprechen. Unternehmen, die Wassermanagement, Abschirmung, Belüftung und Automatisierung in einem einzigen Bau integrieren, sind besser positioniert, um Compliance- und Erntequaliätsanforderungen zu erfüllen. Der Finanzierungszugang bleibt ein Wettbewerbsfaktor, da die Kapitalintensität den Pool der Käufer begrenzt, die fortgeschrittene Standorte beauftragen können. Die fragmentierte Struktur lässt Raum für Lieferanten, die praktischen lokalen Support bieten, ohne sich auf ein einziges standardisiertes Gewächshausformat zu verlassen.
Branchenführer im mexikanischen kommerziellen Gewächshausmarkt
-
Invernaderos y Tecnología, S.A.U.
-
Novedades Agrícolas, S.A.
-
GreenV Mexico
-
Metaliser
-
Richel Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexikanischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- Invernaderos y Tecnología, S.A.U.
- RIVSA Protected agriculture
- Metaliser
- GreenV Mexico
- Novedades Agrícolas, S.A.
- J. Huete Greenhouses
- ITOLSA agricultural
- Surconsa de México S.A. de C.V.
- Richel Group
- Fertri
- Hortilife B.V.
- Invermex Invernaderos
- StarFarm
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Grupo Industrial TV, S.A.S. de C.V.
Neueste Industrielle Entwicklungen in Mexikanischer kommerzieller Gewächshausmarkt
- Dezember 2025: Richel Group veranstaltete ein regionales Seminar in Mexiko für Vertreter aus Südamerika, Mittelamerika und Mexiko, bei dem Projekterfahrungen und regionale Marktstrategien für die Gewächshauserweiterung geteilt wurden.
- November 2025: Richel Group stellte auf der Expo Agroalimentaria 2025 in Irapuato, Guanajuato, aus und präsentierte mexikanischen Produzenten Lösungen für Gewächshaus-Klimasteuerung, Bewässerung und Pflanzenschutz.
- Dezember 2024: Richel Group kooperierte mit BIHOX bei einem mexikanischen Gewächshausprojekt, das die Wasseroxigenierungstechnologie von BIHOX zur Verbesserung der Photosynthese und Nährstoffaufnahme integrierte, mit Invercube Digital als kooperierendem Partner.
Berichtsumfang des mexikanischen kommerziellen Gewächshausmarkts
Die Studie erfasst Umsätze, die durch zweckgebaute Glas- oder Kunststoffstrukturen erzielt werden, in denen Temperatur, Luftfeuchtigkeit, Licht und Fertigation aktiv reguliert werden, um Obst, Gemüse, Blumen, Zierpflanzen, Kräuter und andere Spezialkulturen für den Verkauf an Einzelhändler, Gastronomiekäufer oder Verarbeiter anzubauen.
Ausschluss vom Umfang: Hobby-Gewächshäuser für den Heimgebrauch und rein akademische Installationen unter 200 m² sind nicht enthalten.
Der Bericht über den mexikanischen kommerziellen Gewächshausmarkt ist segmentiert nach Ausrüstungstyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerung und Automatisierungssoftware, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten), nach Kulturpflanzentyp (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, starre Polycarbonatgewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponische Boden- und Substratsysteme sowie Hybrid- und vertikale Integration) und nach Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Gartencenter und Baumschulen im Einzelhandel). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerung und Automatisierungssoftware | |
| Abschirmungs- und Beschattungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponische Boden- und Substratsysteme | Bodenbasiert |
| Kokoserde- und Steinwollsubstrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Gartencenter und Baumschulen im Einzelhandel |
| Nach Ausrüstungstyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Abschirmungs- und Beschattungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponische Boden- und Substratsysteme | Bodenbasiert | |
| Kokoserde- und Steinwollsubstrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Gartencenter und Baumschulen im Einzelhandel | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des kommerziellen Gewächshaussektors in Frankreich im Jahr 2026?
Der kommerzielle Gewächshaussektor in Frankreich wird im Jahr 2026 auf 243,8 Millionen USD geschätzt.
Welche Ausrüstungskategorie führt den kommerziellen Gewächshausabsatz in Frankreich an?
Strukturkomponenten führten den kommerziellen Gewächshausabsatz in Frankreich mit einem Anteil von 42,3 % im Jahr 2025 an.
Warum gewinnen halbgeschlossene Gewächshausdesigns in Frankreich an Aufmerksamkeit?
Halbgeschlossene Gewächshausdesigns gewinnen an Aufmerksamkeit, weil sie das Wärmemanagement und die Produktionskontinuität verbessern.
Was ist das Haupthemmnis für neue kommerzielle Gewächshausprojekte?
Hohe Kapital-, Arbeits- und Betriebskosten bleiben das Haupthemmnis für neue kommerzielle Gewächshausprojekte.