
Tamanho e Participação do Mercado de Estampagem de Metal
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 278.91 Milhões de dólares |
| Tamanho do Mercado (2032) | 343.10 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.23 % |
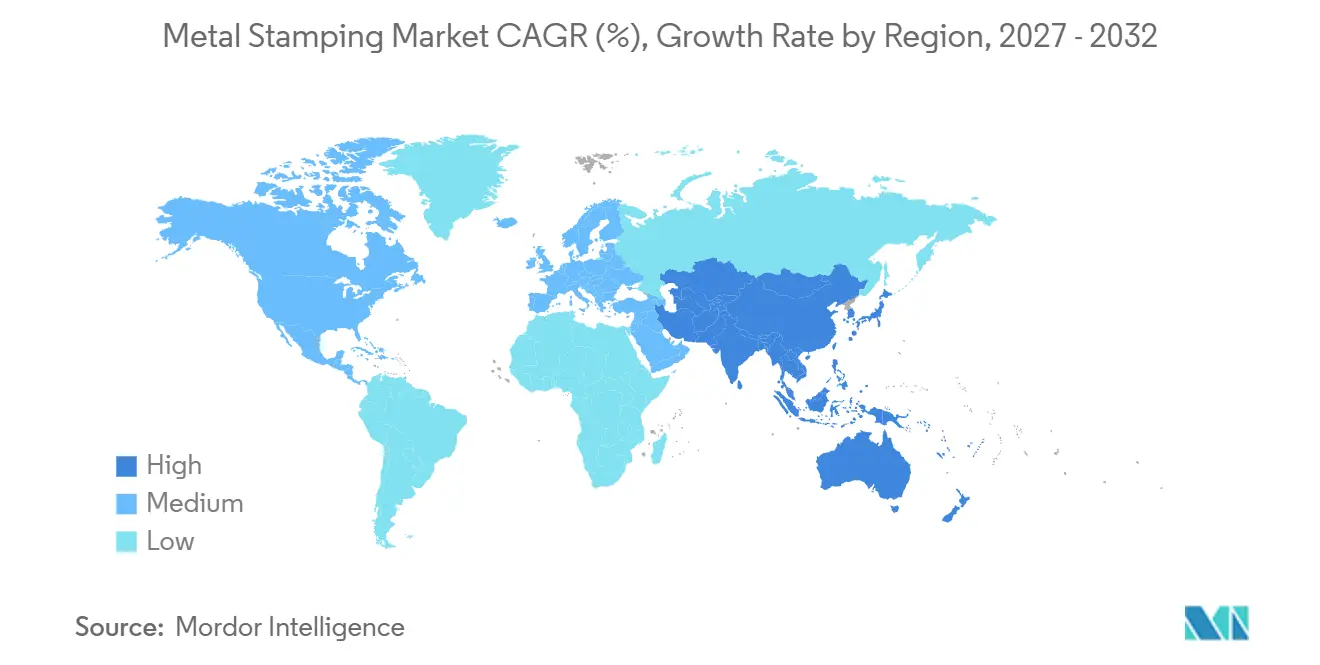
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
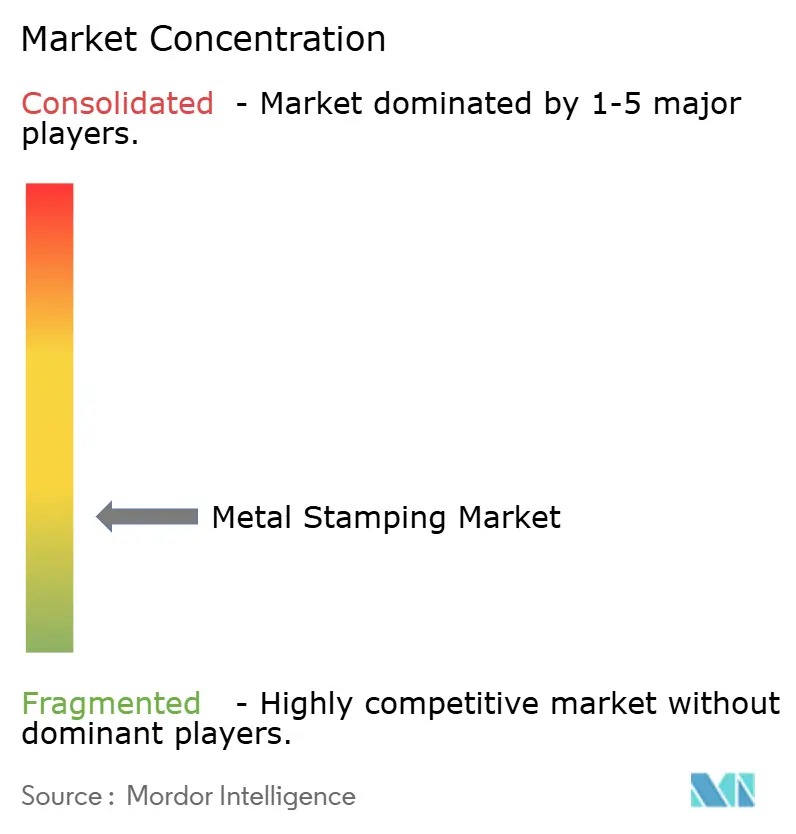
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estampagem de Metal pela Mordor Intelligence
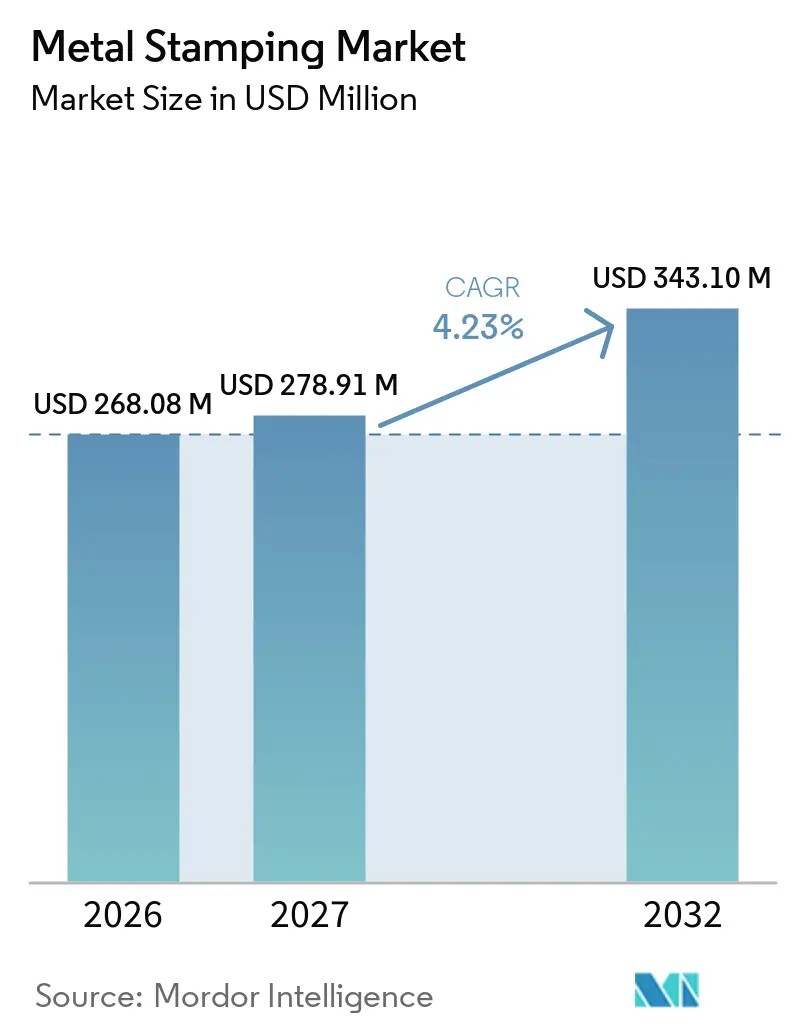
O tamanho do Mercado de Estampagem de Metal foi avaliado em 268,08 milhões de USD em 2026 e estima-se que cresça de 278,91 milhões de USD em 2027 para alcançar 343,10 milhões de USD até 2032, a um CAGR de 4,23% durante o período de previsão (2027-2032). A eletrificação de veículos está aumentando a demanda por invólucros de baterias, estruturas e peças elétricas de precisão, enquanto conectores menores estão elevando o valor da conformação com tolerâncias apertadas. Os fabricantes automotivos também estão solicitando aos fornecedores que produzam estruturas de carroceria mais leves e resistentes que atendam a requisitos previsíveis de desempenho em colisões. Os incentivos regionais à fabricação estão tornando a capacidade de produção local uma condição para a obtenção de alguns contratos de fornecimento, e não apenas uma forma de reduzir custos logísticos. O mercado de estampagem de metal está se tornando mais difícil de acessar para fornecedores menores, pois matrizes avançadas, prensas servo, linhas de conformação a quente e pessoal de engenharia qualificado exigem investimento contínuo. Fornecedores que combinam tecnologia de prensa programável com sistemas de inspeção podem competir por programas mais complexos à medida que os projetos de veículos consolidam múltiplas peças estampadas em estruturas integradas menos numerosas.
Principais Conclusões do Relatório
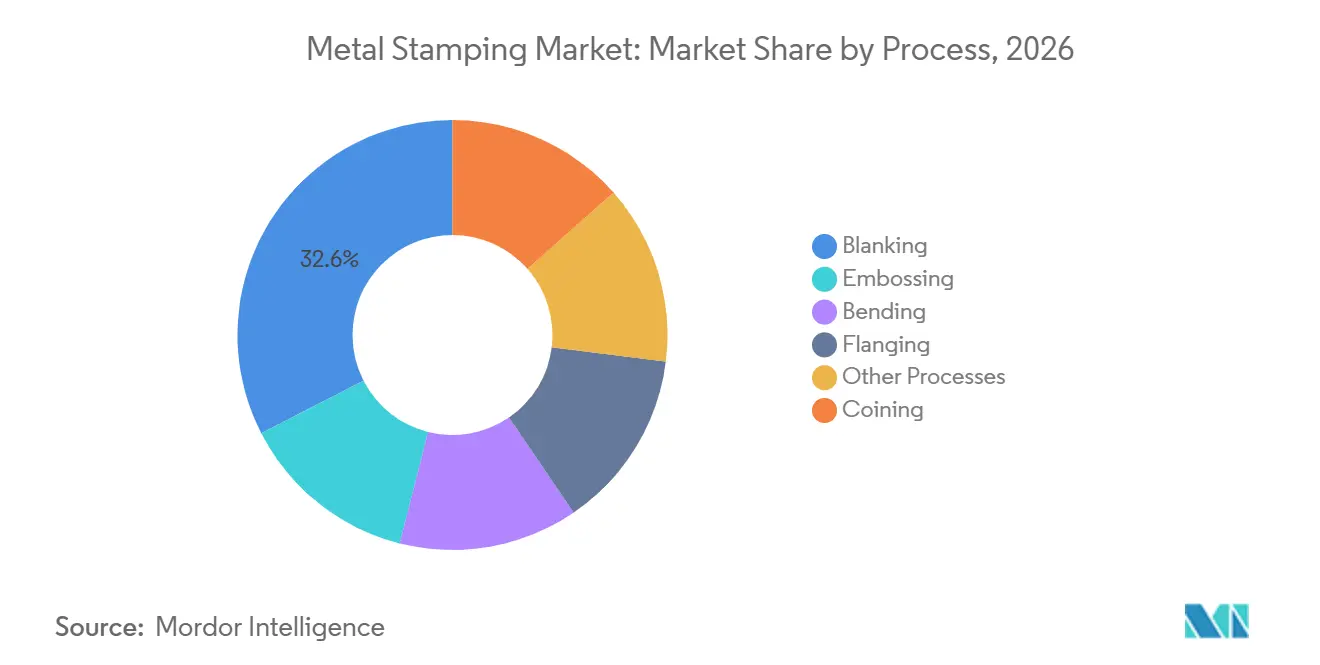
- Por processo, o corte deteve 32,56% da participação do mercado de estampagem de metal em 2026, enquanto a dobramento deve avançar a um CAGR de 4,78% até 2032.
- Por tipo de prensa, a prensa mecânica deteve 51,34% da participação do mercado de estampagem de metal em 2026, enquanto a prensa servo deve avançar a um CAGR de 4,92% até 2032.
- Por material, o aço deteve 58,11% da participação do mercado de estampagem de metal em 2026, enquanto o alumínio deve avançar a um CAGR de 5,14% até 2032.
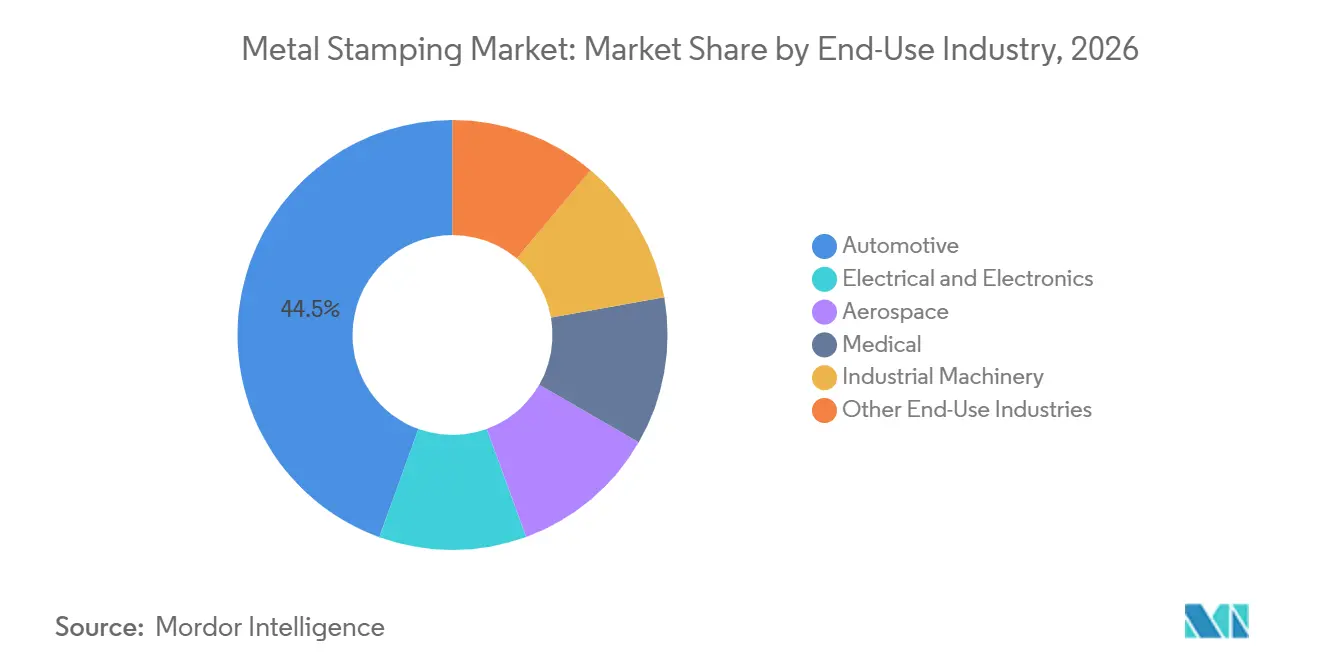
- Por indústria de uso final, o setor automotivo deteve 44,47% da participação do mercado de estampagem de metal em 2026, enquanto o setor médico deve avançar a um CAGR de 5,37% até 2032.
- Por geografia, a Ásia-Pacífico deteve 40,36% da participação do mercado de estampagem de metal em 2026 e deve avançar a um CAGR de 5,22% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Invólucros de Baterias para Veículos Elétricos e Estruturas Leves | +1.4% | Global, concentrado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Segurança Automotiva, Redução de Peso e Complexidade da Estrutura de Carroceria Bruta | +0.8% | Global, com intensidade na China, Alemanha e Coreia do Sul | Médio prazo (2-4 anos) |
| Localização da Cadeia de Suprimentos e Incentivos Regionais à Fabricação | +0.7% | América do Norte, Índia, Sudeste Asiático, Oriente Médio e África | Médio prazo (2-4 anos) |
| Miniaturização de Eletrônicos e Demanda por Conectores de Precisão | +0.6% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de Prensa Servo, Sensoriamento em Matriz e Qualidade Assistida por Inteligência Artificial | +0.5% | Global, liderado pela Europa e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Invólucros de Baterias para Veículos Elétricos e Estruturas Leves
Os invólucros de baterias para veículos elétricos tornaram-se uma fonte distinta de demanda para o mercado de estampagem de metal. Os programas de baterias exigem sequências de estampagem, dobramento e soldagem em múltiplos estágios, além de características de blindagem e resistência a colisões que as linhas de corte padrão não conseguem produzir sem grandes alterações nas ferramentas. A Hindalco Industries inaugurou uma instalação de invólucros de baterias para veículos elétricos em Chakan, Pune, em 2025, com um investimento de INR 5 bilhões (aproximadamente 59 milhões de USD). A instalação entregou 10.000 invólucros de bateria de alumínio à Mahindra & Mahindra e registrou 40% menos peso do que as alternativas em aço, com uma melhoria de 8% a 10% na autonomia de condução. Esses programas podem criar longos ciclos de produção e relações mais próximas com os fornecedores, o que aumenta o valor do investimento antecipado em capacidade avançada de conformação.
Segurança Automotiva, Redução de Peso e Complexidade da Estrutura de Carroceria Bruta
As estruturas de carroceria automotiva exigem peças mais resistentes, mais leves e capazes de deformação controlada durante uma colisão. O aço de alta resistência avançado conformado a quente é uma opção fundamental para fornecedores que atendem a esse requisito em volumes de escala veicular. A KIRCHHOFF Automotive recebeu o Prêmio Sueco do Aço em 2025, juntamente com a Volkswagen AG, por seu processo modificado de conformação a quente por têmpera e partição com revestimento de alumínio-silício (BQP) e o grau de aço silício-boro SIBORA. A empresa declarou que a solução melhora a absorção de energia enquanto reduz a massa do material. Os requisitos da Força-Tarefa Automotiva Internacional (IATF) 16949:2016 tornam o planejamento avançado, a aprovação de peças de produção e a análise de falhas qualificações importantes para estampadores automotivos. Esses requisitos favorecem fornecedores capazes de gerenciar controles de qualidade em conjuntos de múltiplos materiais.
Localização da Cadeia de Suprimentos e Incentivos Regionais à Fabricação
A localização da cadeia de suprimentos está mudando à medida que o mercado de estampagem de metal adiciona capacidade. Os Estados Unidos reinstauraram uma tarifa adicional de 25% sobre importações de aço em fevereiro de 2025, ao amparo da Seção 232, o que eleva os custos para compradores dependentes de importações enquanto apoia as condições de fornecimento doméstico[1]. O JBM Group e a Sodecia Automotive International formaram uma joint venture em novembro de 2025 para uma instalação de estampagem a quente em Chakan, Pune. O projeto conta com um investimento de INR 1,5 bilhão (aproximadamente 18 milhões de USD) e produzirá estruturas de segurança leves para veículos de motor de combustão interna e elétricos. A Benteler iniciou a construção de uma planta de estampagem a frio de 3.200 toneladas métricas em Kenitra, Marrocos, em junho de 2025, para apoiar um modelo local para local. A produção local é cada vez mais parte do processo de qualificação para contratos de fornecimento automotivo.
Miniaturização de Eletrônicos e Demanda por Conectores de Precisão
O trabalho com conectores está migrando para passos menores e controle de processo mais rigoroso no mercado de estampagem de metal. Os conectores automotivos para sistemas avançados de assistência ao condutor e arquiteturas centralizadas de veículos elétricos devem manter resistência a vibrações e integridade de sinal. Peças estampadas com precisão podem ser utilizadas em contatos elétricos, invólucros de blindagem e elementos de mola, onde as dimensões e as propriedades dos materiais são críticas. A necessidade de conformação repetível torna os moldes progressivos, as prensas de alta velocidade e os sistemas de inspeção mais importantes nesses programas. Fornecedores sem prensas programáveis e inspeção confiável em matriz têm uma posição mais restrita no trabalho com conectores avançados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço, Alumínio e Energia | -1.2% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Altos Requisitos de Capital para Ferramental, Matrizes e Prensas | -0.8% | Global, desproporcional no núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Habilidades em Ferramental e Matrizes e Aposentadoria de Mão de Obra Experiente | -0.6% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço, Alumínio e Energia
As variações nos custos de materiais afetam o mercado de estampagem de metal porque os fornecedores frequentemente recuperam os aumentos nos custos de aço ou alumínio com atraso. A Martinrea International Inc. informou, em seus resultados do terceiro trimestre de 2025, que estava negociando alívio tarifário com clientes para a maior parte de sua exposição antes do final do ano. As tarifas americanas sobre o aço entraram inicialmente em vigor a 25% em fevereiro de 2025 e foram elevadas para 50% em junho de 2025. Os preços fixos dos programas de veículos podem dificultar a absorção de aumentos repentinos nos custos de bobinas. A estampagem a quente também requer ciclos de forno acima de 900 °C, tornando os custos de energia relevantes para a economia das plantas. Fornecedores com arranjos estáveis de energia podem ter uma vantagem de custo ao longo de um ciclo completo de programa de veículo.
Altos Requisitos de Capital para Ferramental, Matrizes e Prensas
A capacidade competitiva no mercado de estampagem de metal exige cada vez mais equipamentos de conformação a quente, prensas servo, estações de trabalho robotizadas e matrizes mais complexas. Um conjunto de matrizes progressivas para uma estrutura de carroceria complexa pode custar de 1 milhão a 3 milhões de USD e pode exigir de 12 a 18 meses de trabalho de ajuste antes da produção em massa. A KIRCHHOFF Automotive investiu EUR 10 milhões (aproximadamente 10,8 milhões de USD) em sua unidade em Gliwice, Polônia, e EUR 12 milhões (aproximadamente 13 milhões de USD) em sua instalação em Mielec em 2025. Os investimentos cobriram estações de trabalho robotizadas adicionais, conformação a quente e capacidade de pintura por imersão catódica. Esse requisito de financiamento favorece produtores globais capazes de financiar atualizações de equipamentos e limita os programas disponíveis para empresas regionais menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo:
Corte Lidera, Dobramento Ganha Terreno na Conformação EstruturalO corte deteve 32,56% da participação do mercado de estampagem de metal em 2026. Permanece como o processo básico para a criação de blanks planos utilizados na produção automotiva, eletrônica e industrial. Sua posição reflete o alto volume de preparação de chapas metálicas necessário antes das etapas de conformação posteriores. A gravação em relevo adiciona texturas superficiais e nervuras de reforço que melhoram a rigidez dos painéis. A cunhagem proporciona controle dimensional preciso para terminais de conectores e peças mecânicas de precisão. A flangeamento apoia o trabalho de montagem onde os painéis de fechamento requerem bordas dobradas ou enroladas.
O dobramento deve avançar a um CAGR de 4,78% de 2027 a 2032. O processo apoia estruturas de baterias para veículos elétricos, travessas estruturais e invólucros de dispositivos médicos que necessitam de geometria multieixo e controle de retorno elástico. O setor de estampagem de metal está adotando o monitoramento de entrada de material e o controle adaptativo da força de amortecimento para melhorar a consistência nessas aplicações. Uma pesquisa publicada no Journal of Manufacturing Processes relatou que as linhas de produção podem utilizar transdutores de força, sondas de deslocamento e retroalimentação por aprendizado de máquina para controle em processo. Esses sistemas podem identificar desvios de conformação antes que produzam peças defeituosas.

Por Tipo de Prensa:
Prensa Mecânica Lidera, Prensa Servo Apoia Maior ControleA prensa mecânica deteve 51,34% da participação do mercado de estampagem de metal em 2026. A base instalada se beneficia de ferramental estabelecido, familiaridade dos operadores e custos de aquisição mais baixos do que as alternativas servo-elétricas. Os equipamentos de prensa hidráulica continuam sendo úteis quando um processo necessita de força controlada ao longo de um curso longo. São adequados para estampagem profunda e trabalhos complexos de prototipagem, onde os perfis de força variam por peça. As prensas mecânicas continuam a apoiar uma ampla gama de programas de produção estabelecidos.
A prensa servo deve avançar a um CAGR de 4,92% de 2027 a 2032. O tamanho do mercado de estampagem de metal para esse tipo de equipamento é sustentado por requisitos de zero defeitos, aços de alta resistência avançados e movimento programável. As prensas servo podem utilizar sensores em matriz e análise de assinatura de tonelagem para sinalizar alimentações incorretas e eventos de conformação anormais. A Linha de Corte a Laser 1.18 DFT da ANDRITZ Schuler GmbH suporta materiais de 0,6 mm a 6 mm de espessura e pode processar até 45 peças por minuto. O corte e a conformação integrados podem reduzir o espaço na fábrica, o tempo de ciclo e o desperdício de material.
Por Material:
Aço Ancora a Receita, Alumínio Ganha ImportânciaO aço deteve 58,11% da participação do mercado de estampagem de metal em 2026. Beneficia-se do conhecimento estabelecido em projeto de matrizes, do processamento térmico familiar e do amplo uso em painéis de carroceria automotiva. O cobre e outros materiais atendem a aplicações como contatos elétricos, barramentos, invólucros de blindagem e molas de precisão. Esses usos requerem condutividade ou propriedades magnéticas que o aço nem sempre pode fornecer. A ampla base de fornecimento de aço ajuda os fabricantes a suportar a produção de veículos em alto volume.
O alumínio deve avançar a um CAGR de 5,14% de 2027 a 2032. O tamanho do mercado de estampagem de metal para alumínio é sustentado pela necessidade de estruturas mais leves para veículos elétricos e componentes relacionados a baterias. O material pode exigir mais simulação de processo e ajustes de matrizes porque apresenta maior retorno elástico do que o aço. A voestalpine AG fornece tampas de invólucros de baterias, estampagens automotivas complexas e peças endurecidas por prensa em aço e alumínio. Sua Divisão de Conformação de Metal contava com cerca de 5.000 funcionários em 14 unidades no ano comercial 2024/25. A empresa utiliza aço para ferramentas proprietário e revestimentos por deposição física de vapor para prolongar a vida útil das matrizes.
Por Indústria de Uso Final:
Automotivo Ancora a Demanda Enquanto o Setor Médico Adiciona Crescimento PremiumO setor automotivo deteve 44,47% da participação do mercado de estampagem de metal em 2026. O setor utiliza componentes estampados em estruturas de carroceria bruta, sistemas de chassi e fechamentos. O maquinário industrial e as aplicações elétricas e eletrônicas utilizam invólucros, suportes, contatos e estruturas. O setor aeroespacial é um segmento exigente que pode requerer a norma Aerospace Standard (AS) 9100D e conformação com tolerâncias apertadas de ligas leves. Outras indústrias de uso final incluem equipamentos de energia, sistemas de aquecimento, ventilação e ar-condicionado e eletrodomésticos.
O setor médico deve avançar a um CAGR de 5,37% de 2027 a 2032. Utiliza peças estampadas com precisão em instrumentos minimamente invasivos, dispositivos cardíacos implantáveis e sistemas de administração de medicamentos. Esses produtos podem exigir aço inoxidável ou titânio de grau cirúrgico, bordas sem rebarbas e acabamentos superficiais finos. Os programas médicos tendem a ter volumes menores por unidade de manutenção de estoque, mas ciclos de qualificação mais longos do que os programas automotivos. A CIE Automotive reportou lucro líquido consolidado de EUR 335,78 milhões (aproximadamente 363,6 milhões de USD) para o ano completo de 2025. A empresa declarou que superou seus mercados geográficos em 1,7 ponto percentual por meio da alocação de capacidade em suas plataformas multitecnológicas.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve 40,36% da participação do mercado de estampagem de metal em 2026 e deve avançar a um CAGR de 5,22% até 2032. A China produziu mais de 12 milhões de veículos de nova energia em 2025, sustentando a demanda por invólucros, estruturas de carroceria e componentes para veículos elétricos. O Japão conta com um grupo concentrado de fornecedores de precisão, incluindo a FUTABA INDUSTRIAL CO.,LTD., que está desenvolvendo componentes de resfriamento lateral de baterias e aplicando tecnologia de gêmeo digital em 27 unidades globais. A Unipres Corporation está desenvolvendo tecnologia de integração de anel de porta que reduz a contagem de peças de 10 para 3 e corta o peso em 30%. A Índia está atraindo novos investimentos em estampagem por meio do crescimento da produção de veículos e dos requisitos de conteúdo doméstico. O Esquema de Incentivo Vinculado à Produção para componentes automotivos apoia esse ambiente de investimento. Os mercados da Coreia do Sul e da Associação das Nações do Sudeste Asiático (ASEAN) adicionam demanda por meio de conectores eletrônicos e cadeias de fornecimento automotivo.
América do Norte
A América do Norte está recebendo novos investimentos em estampagem à medida que os programas de veículos elétricos se expandem e os fabricantes de equipamentos originais buscam segurança de fornecimento regional. A Toyota Boshoku Corporation inaugurou uma planta inteligente de 225 milhões de USD em Hopkinsville, Kentucky, em dezembro de 2025[2]. A instalação fabrica conjuntos de trilho de assento, reclinador e engrenagem de motor para programas da Toyota Motor Corporation e criou 157 empregos. As tarifas da Seção 232 reforçam o fornecimento doméstico de aço, mas podem aumentar os custos para estampadores que dependem de bobinas importadas. A Magna International Inc. reportou 42 bilhões de USD em vendas anuais em 2025 em suas operações globais. Seu segmento de Exteriores e Estruturas de Carroceria está vinculado à base de fornecimento de estampagem para produtores de veículos norte-americanos e europeus. O México continua sendo uma importante base de produção de menor custo, embora os fornecedores estejam revisando sua presença em resposta às condições comerciais e de conformidade.
Europa, América do Sul e Oriente Médio e África
A Europa é uma parte tecnicamente avançada do mercado de estampagem de metal, com a Alemanha apoiando a conformação a quente, o endurecimento por prensa e os sistemas automatizados de qualidade. A voestalpine AG iniciou uma reorganização de seu negócio de Componentes Automotivos na Alemanha durante seu ano fiscal 2024/25. O Regulamento de Baterias da União Europeia está aumentando os requisitos de rastreabilidade de materiais e componentes relacionados a baterias. A Gestamp inaugurou sua oitava planta brasileira em Piracicaba no início de 2025, com um investimento de BRL 100 milhões (aproximadamente 18,2 milhões de USD). A unidade prioriza a tecnologia de estampagem a quente para componentes estruturais automotivos leves. A Zona Franca Atlântica do Marrocos está ganhando atenção por meio da planta da Benteler em Kenitra, que inclui uma prensa de estampagem a frio de 3.200 toneladas métricas, sistemas de soldagem, revestimento por imersão catódica e um laser 3D.
Cenário Competitivo
O mercado de estampagem de metal é altamente fragmentado, com os cinco principais participantes incluindo Gestamp, Magna International Inc., Toyota Boshoku Corporation, ANDRITZ Schuler GmbH e JBM Group. Os fornecedores japoneses, incluindo FUTABA INDUSTRIAL CO.,LTD., Unipres Corporation e Yorozu Corporation, concentram-se na conformação de precisão e em vínculos estreitos com as equipes de engenharia do Grupo Toyota. As oportunidades estão concentradas na estampagem a quente de veículos elétricos na Índia e no trabalho com conectores de precisão para sistemas avançados de assistência ao condutor. A necessidade de certificação IATF 16949, documentação do Processo de Aprovação de Peças de Produção e análise de modo de falha cria um alto limiar de entrada para programas automotivos.
O investimento em tecnologia está moldando as estratégias das empresas no mercado de estampagem de metal. A KIRCHHOFF Automotive utiliza o Metris Visual Die Protection na joint venture Smart Press Shop com a Porsche AG para identificar objetos estranhos e rachaduras nas matrizes após cada curso. A ANDRITZ Schuler GmbH lançou a Linha de Corte a Laser 1.18 DFT em abril de 2025 para processar aço, alumínio e aço inoxidável, incluindo material acima de 1.000 MPa. O JBM Group e a Sodecia Automotive International estão construindo uma instalação de estampagem a quente em Pune para estruturas críticas de segurança. Esses movimentos mostram que os fornecedores estão expandindo suas capacidades em torno de estruturas complexas, monitoramento de processos e produção local.
A pressão competitiva também vem do corte a laser e da fundição em giga-moldes. O corte a laser pode reduzir a necessidade de matrizes progressivas para formas de blanks complexas. A fundição em giga-moldes pode substituir vários subconjuntos estampados e soldados por uma única peça fundida em alumínio. O programa de anel de porta da Unipres Corporation demonstra a resposta dos especialistas em prensas por meio da integração de peças e do desenvolvimento de estampagem a quente. Os fornecedores também devem fazer investimentos maiores em ferramentas e controles de produção para atender às expectativas de tempo de ciclo dos fabricantes de equipamentos originais. O setor de estampagem de metal, portanto, recompensa a ampla capacidade técnica, a disciplina de gestão de programas e a conformidade confiável com os padrões de qualidade.
Líderes do Setor de Estampagem de Metal
-
Gestamp
-
Magna International Inc.
-
Toyota Boshoku Corporation
-
ANDRITZ Schuler GmbH
-
JBM Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estampagem de Metal Empresas cobertas neste relatório
- AAPICO HITECH Public Company Limited
- ANDRITZ Schuler GmbH
- Benteler
- CIE Automotive
- FUTABA INDUSTRIAL CO.,LTD.
- Gestamp
- JBM Group
- KIRCHHOFF Automotive
- Magna International Inc.
- Martinrea International Inc.
- Shiloh Industries LLC
- Tower International
- Toyota Boshoku Corporation
- Unipres Corporation
- voestalpine AG
- Yorozu Corporation
Desenvolvimentos industriais recentes em Mercado de Estampagem de Metal
- Outubro de 2026: A Pre-Met investiu em equipamentos de fabricação adicionais, incluindo uma máquina de erosão a fio AgieCharmilles, uma prensa Cincinnati Milacron de 75 toneladas métricas e sistemas de alimentação automatizados. O investimento apoia o mercado de estampagem de metal ao expandir a capacidade de produção, permitindo a fabricação de componentes maiores e mais complexos e fortalecendo a capacidade da empresa de atender clientes industriais.
- Setembro de 2026: A American Metal Forming Technologies (AMFT) adquiriu a Ramcel Precision Stamping and Manufacturing LLC, fornecedora de estampagens metálicas personalizadas, ferramental, montagem automatizada e soluções de soldagem robótica. A aquisição apoia o mercado de estampagem de metal ao expandir as capacidades de estampagem de precisão da AMFT e fortalecer seus serviços de fabricação para os setores de transporte, construção, bens de consumo, defesa e eletrônicos.
Escopo do Relatório Global do Mercado de Estampagem de Metal
A estampagem de metal é um processo de fabricação que utiliza matrizes e prensas para moldar chapas metálicas planas em componentes com dimensões e geometrias específicas. Apoia a produção de peças metálicas de precisão por meio de operações que proporcionam consistência, repetibilidade e processamento eficiente de materiais.
O Mercado de Estampagem de Metal é segmentado por processo, tipo de prensa, material, indústria de uso final e geografia. Por processo, o mercado é segmentado em corte, gravação em relevo, dobramento, cunhagem, flangeamento e outros processos. Por tipo de prensa, o mercado é segmentado em prensa mecânica, prensa hidráulica e prensa servo. Por material, o mercado é segmentado em aço, alumínio, cobre e outros materiais. Por indústria de uso final, o mercado é segmentado em automotivo, maquinário industrial, elétrico e eletrônico, aeroespacial, médico e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para a estampagem de metal em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Corte |
| Gravação em Relevo |
| Dobramento |
| Cunhagem |
| Flangeamento |
| Outros Processos |
| Prensa Mecânica |
| Prensa Hidráulica |
| Prensa Servo |
| Aço |
| Alumínio |
| Cobre |
| Outros Materiais |
| Automotivo |
| Maquinário Industrial |
| Elétrico e Eletrônico |
| Aeroespacial |
| Médico |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Processo | Corte | |
| Gravação em Relevo | ||
| Dobramento | ||
| Cunhagem | ||
| Flangeamento | ||
| Outros Processos | ||
| Por Tipo de Prensa | Prensa Mecânica | |
| Prensa Hidráulica | ||
| Prensa Servo | ||
| Por Material | Aço | |
| Alumínio | ||
| Cobre | ||
| Outros Materiais | ||
| Por Indústria de Uso Final | Automotivo | |
| Maquinário Industrial | ||
| Elétrico e Eletrônico | ||
| Aeroespacial | ||
| Médico | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de estampagem de metal?
O tamanho do mercado de estampagem de metal foi avaliado em 268,08 milhões de USD em 2026 e estima-se que cresça de 278,91 milhões de USD em 2027 para alcançar 343,10 milhões de USD até 2032, a um CAGR de 4,23% durante o período de previsão (2027-2032).
Qual processo deteve a maior participação em 2026?
O corte deteve 32,56% da participação de mercado em 2026 porque é utilizado para preparar blanks planos de chapa metálica antes das operações de conformação subsequentes.
Qual tipo de prensa deve avançar mais rapidamente até 2032?
A prensa servo deve avançar a um CAGR de 4,92% até 2032, pois os fabricantes necessitam de movimento programável e controles de qualidade em matriz.
Qual material deve avançar mais rapidamente até 2032?
O alumínio deve avançar a um CAGR de 5,14% até 2032 porque os veículos elétricos requerem peças estruturais e relacionadas a baterias mais leves.