
Marktgröße und Marktanteil für Metallstanzen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 278.91 Millionen US-Dollar |
| Marktgröße (2032) | 343.10 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.23 % |
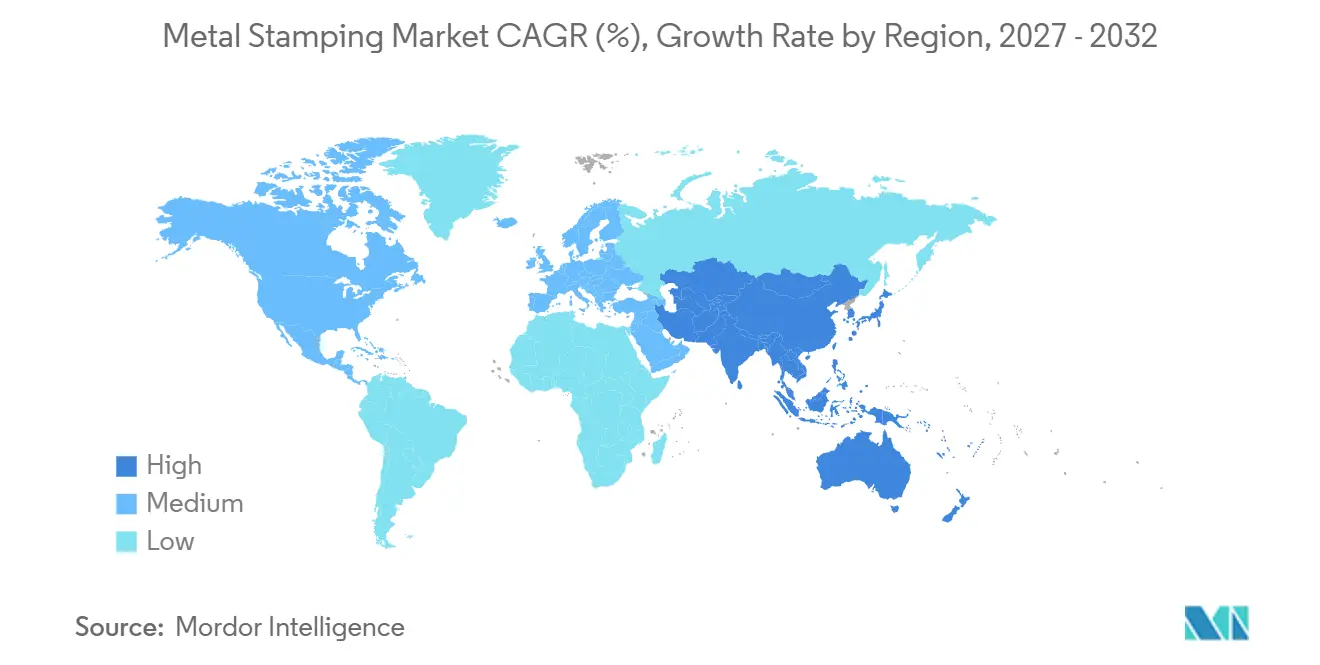
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
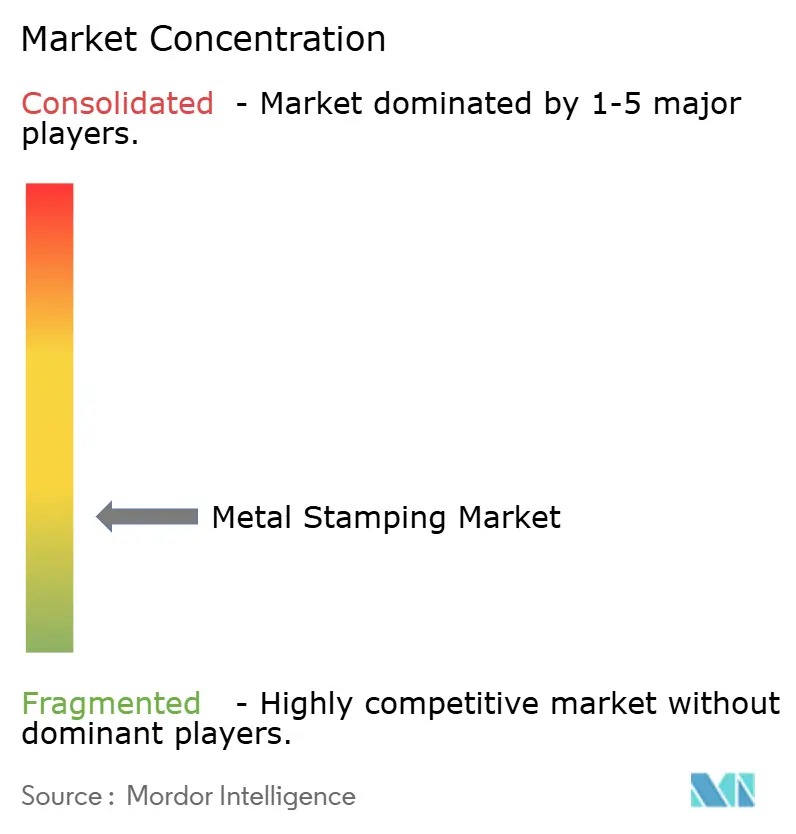
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallstanzen von Mordor Intelligence
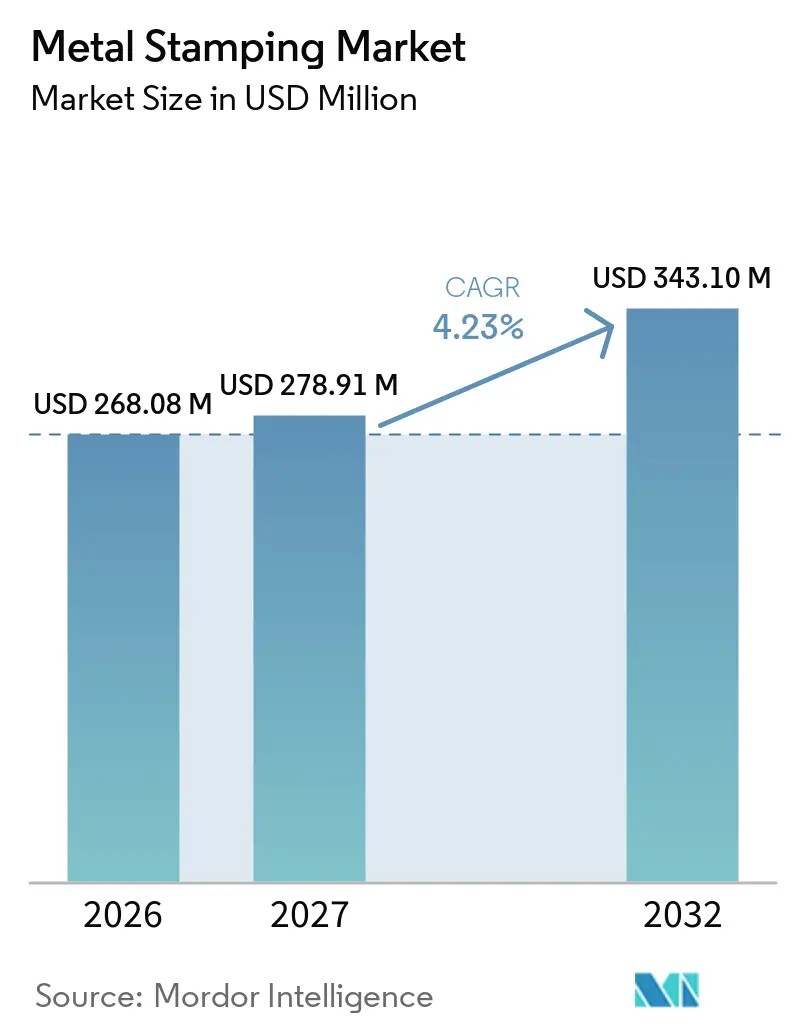
Die Marktgröße für Metallstanzen wurde im Jahr 2026 auf 268,08 Millionen USD geschätzt und soll von 278,91 Millionen USD im Jahr 2027 auf 343,10 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,23 % während des Prognosezeitraums (2027–2032). Die Elektrifizierung von Fahrzeugen steigert die Nachfrage nach Batteriegehäusen, Strukturrahmen und Präzisionselektrikteilen, während kleinere Verbinder den Wert der engtolerierten Umformung erhöhen. Automobilhersteller fordern von Zulieferern zudem leichtere und festere Karosseriestrukturen, die vorhersehbare Crashleistungsanforderungen erfüllen. Regionale Fertigungsanreize machen lokale Produktionskapazitäten zur Voraussetzung für den Gewinn bestimmter Lieferverträge und nicht nur zu einem Mittel zur Senkung von Logistikkosten. Der Markt für Metallstanzen wird für kleinere Zulieferer zunehmend schwieriger zugänglich, da fortschrittliche Werkzeuge, Servopressen, Warmumformlinien und qualifiziertes Fachpersonal nachhaltige Investitionen erfordern. Zulieferer, die programmierbare Pressentechnologie mit Inspektionssystemen kombinieren, können sich um komplexere Programme bewerben, da Fahrzeugdesigns mehrere gestanzte Teile in weniger integrierte Strukturen zusammenführen.
Wichtigste Erkenntnisse des Berichts
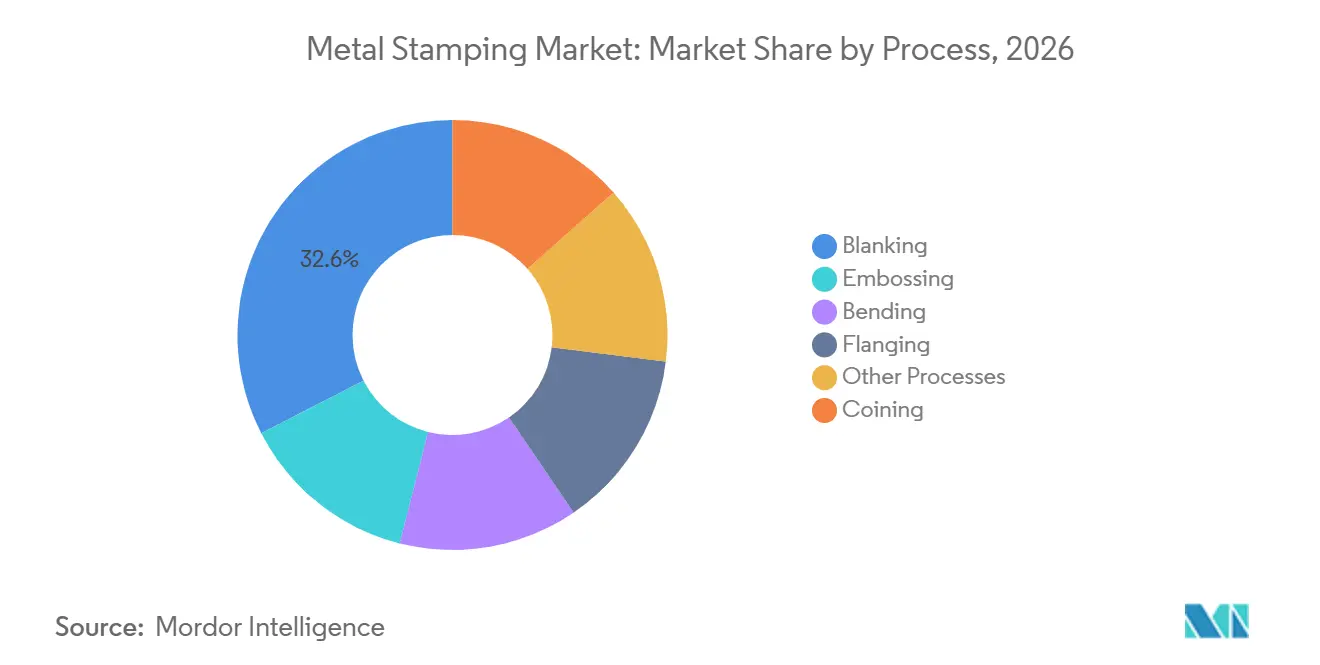
- Nach Prozess hielt Stanzen im Jahr 2026 einen Marktanteil von 32,56 % am Markt für Metallstanzen, während Biegen bis 2032 voraussichtlich mit einer CAGR von 4,78 % wachsen wird.
- Nach Pressentyp hielt die mechanische Presse im Jahr 2026 einen Marktanteil von 51,34 % am Markt für Metallstanzen, während die Servopresse bis 2032 voraussichtlich mit einer CAGR von 4,92 % wachsen wird.
- Nach Material hielt Stahl im Jahr 2026 einen Marktanteil von 58,11 % am Markt für Metallstanzen, während Aluminium bis 2032 voraussichtlich mit einer CAGR von 5,14 % wachsen wird.
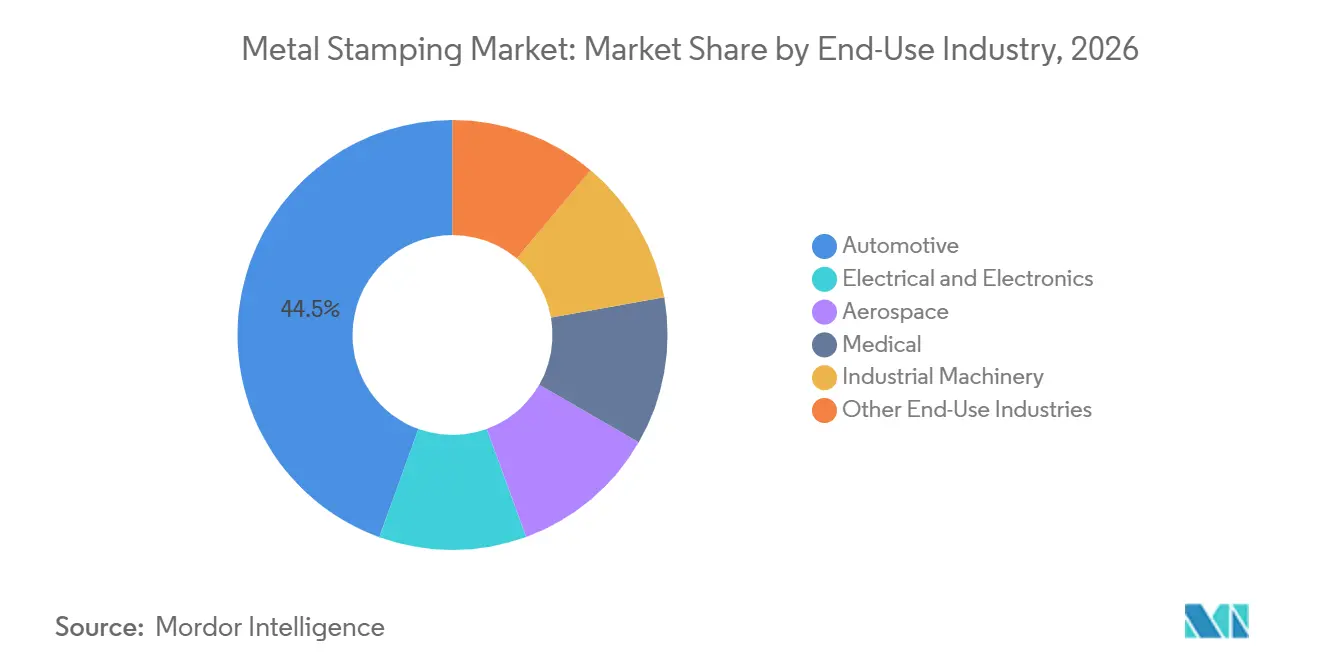
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 44,47 % am Markt für Metallstanzen, während der Medizinbereich bis 2032 voraussichtlich mit einer CAGR von 5,37 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,36 % am Markt für Metallstanzen und soll bis 2032 mit einer CAGR von 5,22 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach EV-Batteriegehäusen und leichten Strukturbauteilen | +1.4% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fahrzeugsicherheit, Leichtbau und Komplexität der Rohkarosserie | +0.8% | Global, mit Schwerpunkt in China, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette und regionale Fertigungsanreize | +0.7% | Nordamerika, Indien, Südostasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Elektronik und Nachfrage nach Präzisionsverbindern | +0.6% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Servopresse, In-Die-Sensorik und KI-gestützter Qualitätssicherung | +0.5% | Global, angeführt von Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach EV-Batteriegehäusen und leichten Strukturbauteilen
Batteriegehäuse für Elektrofahrzeuge sind zu einer eigenständigen Nachfragequelle im Markt für Metallstanzen geworden. Batterieprogramme erfordern mehrstufige Zieh-, Biege- und Schweißsequenzen sowie Abschirm- und crashresistente Merkmale, die Standardstanzlinien ohne wesentliche Werkzeugänderungen nicht produzieren können. Hindalco Industries nahm 2025 eine Fertigungsanlage für Batteriegehäuse von Elektrofahrzeugen in Chakan, Pune, mit einer Investition von INR 5 Milliarden (ca. 59 Millionen USD) in Betrieb. Die Anlage lieferte 10.000 Aluminium-Batteriegehäuse an Mahindra & Mahindra und meldete ein um 40 % geringeres Gewicht als Stahlalternativen bei einer Verbesserung der Reichweite um 8 % bis 10 %. Diese Programme können lange Produktionsläufe und engere Lieferantenbeziehungen schaffen, was den Wert frühzeitiger Investitionen in fortschrittliche Umformkapazitäten erhöht.
Fahrzeugsicherheit, Leichtbau und Komplexität der Rohkarosserie
Karosseriestrukturen von Fahrzeugen erfordern Teile, die fester, leichter und in der Lage sind, bei einem Aufprall kontrolliert zu verformen. Warmgeformter hochfester Stahl ist eine wichtige Option für Zulieferer, die diese Anforderung bei fahrzeugtypischen Stückzahlen erfüllen. KIRCHHOFF Automotive erhielt 2025 gemeinsam mit der Volkswagen AG den Swedish Steel Prize für seinen modifizierten Warmumformprozess Bainitisieren, Abschrecken und Partitionieren (BQP) und die Stahlgüte SIBORA Silizium-Bor-Stahl. Das Unternehmen erklärte, dass die Lösung die Energieabsorption verbessert und gleichzeitig die Materialmasse reduziert. Die Anforderungen der International Automotive Task Force (IATF) 16949:2016 machen fortschrittliche Planung, Produktionsteilgenehmigung und Fehleranalyse zu wichtigen Qualifikationen für Automobilstanzer. Diese Anforderungen begünstigen Zulieferer, die Qualitätskontrollen über Mehrkomponentenbaugruppen hinweg verwalten können.
Lokalisierung der Lieferkette und regionale Fertigungsanreize
Die Lokalisierung der Lieferkette verändert sich, da der Markt für Metallstanzen Kapazitäten aufbaut. Die Vereinigten Staaten haben im Februar 2025 gemäß Abschnitt 232 einen zusätzlichen Zoll von 25 % auf Stahlimporte wieder eingeführt, was die Kosten für importabhängige Käufer erhöht und gleichzeitig die Bedingungen für die inländische Beschaffung unterstützt[1]. JBM Group und Sodecia Automotive International gründeten im November 2025 ein Gemeinschaftsunternehmen für eine Warmstanzanlage in Chakan, Pune. Das Projekt umfasst eine Investition von INR 1,5 Milliarden (ca. 18 Millionen USD) und wird leichte Sicherheitsstrukturen für Fahrzeuge mit Verbrennungsmotor und Elektrofahrzeuge herstellen. Benteler begann im Juni 2025 mit dem Bau einer 3.200-Tonnen-Kaltpressanlage in Kenitra, Marokko, um ein lokales Produktionsmodell zu unterstützen. Lokale Produktion ist zunehmend Teil des Qualifizierungsprozesses für Automobillieferverträge.
Miniaturisierung von Elektronik und Nachfrage nach Präzisionsverbindern
Verbinderarbeiten entwickeln sich im Markt für Metallstanzen hin zu kleineren Rasterteilungen und engerer Prozesskontrolle. Automobilverbinder für Fahrerassistenzsysteme und zentralisierte Elektrofahrzeugarchitekturen müssen Vibrationsbeständigkeit und Signalintegrität gewährleisten. Präzisionsgestanzte Teile können in elektrischen Kontakten, Abschirmgehäusen und Federelementen eingesetzt werden, bei denen Abmessungen und Materialeigenschaften entscheidend sind. Der Bedarf an wiederholbarer Umformung macht Folgeverbundwerkzeuge, Hochgeschwindigkeitspressen und Inspektionssysteme in diesen Programmen wichtiger. Zulieferer ohne programmierbare Pressen und zuverlässige In-Die-Inspektion haben eine engere Position bei fortschrittlichen Verbinderarbeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Stahl-, Aluminium- und Energiekosten | -1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalanforderungen für Werkzeuge, Werkzeugformen und Pressen | -0.8% | Global, überproportional im Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Werkzeug- und Formenbau sowie Ausscheiden erfahrener Arbeitskräfte | -0.6% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Stahl-, Aluminium- und Energiekosten
Materialkostenanpassungen wirken sich auf den Markt für Metallstanzen aus, da Zulieferer höhere Stahl- oder Aluminiumkosten häufig erst mit Verzögerung weitergeben können. Martinrea International Inc. berichtete in seinen Ergebnissen für das dritte Quartal 2025, dass es mit Kunden für den Großteil seiner Exposition Zollentlastungsverhandlungen vor Jahresende führte. Die US-Stahlzölle traten zunächst im Februar 2025 mit 25 % in Kraft und wurden im Juni 2025 auf 50 % angehoben. Feste Fahrzeugprogrammpreise können es schwierig machen, plötzliche Kostensteigerungen bei Coils zu absorbieren. Warmstanzen erfordert zudem Ofenzyklen über 900 °C, was Energiekosten für die Werksökonomie wesentlich macht. Zulieferer mit stabilen Energievereinbarungen können über einen vollständigen Fahrzeugprogrammzyklus einen Kostenvorteil haben.
Hohe Kapitalanforderungen für Werkzeuge, Werkzeugformen und Pressen
Wettbewerbsfähige Kapazitäten im Markt für Metallstanzen erfordern zunehmend Warmumformausrüstung, Servopressen, Roboterarbeitsstationen und komplexere Werkzeuge. Ein Folgeverbundwerkzeugsatz für eine komplexe Karosseriestruktur kann 1 Million bis 3 Millionen USD kosten und benötigt möglicherweise 12 bis 18 Monate Einarbeitungszeit vor der Serienproduktion. KIRCHHOFF Automotive investierte 2025 EUR 10 Millionen (ca. 10,8 Millionen USD) in seinen Standort in Gliwice, Polen, und EUR 12 Millionen (ca. 13 Millionen USD) in seine Anlage in Mielec. Die Investitionen umfassten zusätzliche Roboterarbeitsstationen, Warmumformung und kathodische Tauchlackierkapazität. Dieser Finanzierungsbedarf begünstigt globale Produzenten, die Geräteaufrüstungen finanzieren können, und schränkt die für kleinere regionale Betriebe verfügbaren Programme ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozess:
Stanzen führt, Biegen gewinnt an Bedeutung bei der StrukturumformungStanzen hielt im Jahr 2026 einen Marktanteil von 32,56 % am Markt für Metallstanzen. Es bleibt der grundlegende Prozess zur Herstellung von Flachplatinen für die Automobil-, Elektronik- und Industrieproduktion. Seine Position spiegelt das hohe Volumen der Blechvorbereitung wider, das vor späteren Umformstufen erforderlich ist. Prägen fügt Oberflächentexturen und Verstärkungsrippen hinzu, die die Steifigkeit von Paneelen verbessern. Münzprägen bietet enge Maßkontrolle für Verbinderklemmen und Präzisionsmechanikteile. Bördeln unterstützt Montagearbeiten, bei denen Verschlusspaneele gehemmte oder gerollte Kanten erfordern.
Biegen soll von 2027 bis 2032 mit einer CAGR von 4,78 % wachsen. Der Prozess unterstützt Batterierahmen für Elektrofahrzeuge, strukturelle Querträger und Gehäuse für Medizingeräte, die mehrachsige Geometrie und Rückfederungskontrolle erfordern. Die Metallstanzbranche übernimmt Einzugsüberwachung und adaptive Niederhalterdruckregelung, um die Konsistenz in diesen Anwendungen zu verbessern. Forschungen im Journal of Manufacturing Processes berichteten, dass Produktionslinien Kraftaufnehmer, Wegaufnehmer und maschinelles Lernfeedback für die prozessintegrierte Steuerung nutzen können. Diese Systeme können Umformabweichungen erkennen, bevor fehlerhafte Teile produziert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Pressentyp:
Mechanische Presse führt, Servopresse unterstützt höhere KontrolleDie mechanische Presse hielt im Jahr 2026 einen Marktanteil von 51,34 % am Markt für Metallstanzen. Die installierte Basis profitiert von etablierten Werkzeugen, Bedienervertrautheit und niedrigeren Anschaffungskosten als servoelektrische Alternativen. Hydraulikpressenausrüstung bleibt nützlich, wenn ein Prozess kontrollierte Kraft über einen langen Hub benötigt. Sie eignet sich für Tiefziehen und komplexe Prototypenarbeiten, bei denen Kraftprofile je nach Teil variieren. Mechanische Pressen unterstützen weiterhin eine breite Palette etablierter Produktionsprogramme.
Die Servopresse soll von 2027 bis 2032 mit einer CAGR von 4,92 % wachsen. Die Marktgröße für Metallstanzen bei diesem Gerätetyp wird durch Null-Fehler-Anforderungen, hochfeste Stähle und programmierbare Bewegung unterstützt. Servopressen können In-Die-Sensoren und Tonnage-Signaturanalysen verwenden, um Fehleinspeisungen und abnormale Umformereignisse zu kennzeichnen. Die Laser-Platinenschneidlinie 1.18 DFT von ANDRITZ Schuler GmbH unterstützt Materialien von 0,6 mm bis 6 mm Dicke und kann bis zu 45 Teile pro Minute verarbeiten. Integriertes Platinenschneiden und Umformen kann Fabrikfläche, Zykluszeit und Materialabfall reduzieren.
Nach Material:
Stahl dominiert den Umsatz, Aluminium gewinnt an BedeutungStahl hielt im Jahr 2026 einen Marktanteil von 58,11 % am Markt für Metallstanzen. Es profitiert von etabliertem Werkzeugdesignwissen, vertrauter Wärmebehandlung und breitem Einsatz in Automobilkarosseriepaneelen. Kupfer und andere Materialien dienen Anwendungen wie elektrischen Kontakten, Stromschienen, Abschirmgehäusen und Präzisionsfedern. Diese Verwendungen erfordern Leitfähigkeits- oder Magneteigenschaften, die Stahl nicht immer bieten kann. Die breite Stahlversorgungsbasis hilft Herstellern, die Hochvolumen-Fahrzeugproduktion zu unterstützen.
Aluminium soll von 2027 bis 2032 mit einer CAGR von 5,14 % wachsen. Die Marktgröße für Metallstanzen bei Aluminium wird durch den Bedarf an leichteren Elektrofahrzeugstrukturen und batteriebezogenen Komponenten unterstützt. Das Material kann mehr Prozesssimulation und Werkzeuganpassungen erfordern, da es eine größere Rückfederung als Stahl aufweist. Voestalpine AG liefert Batteriegehäusedeckel, komplexe Automobilstanzteile und pressgehärtete Teile aus Stahl und Aluminium. Seine Metallformungsabteilung beschäftigte im Geschäftsjahr 2024/25 rund 5.000 Mitarbeiter an 14 Standorten. Das Unternehmen verwendet proprietären Werkzeugstahl und Beschichtungen durch physikalische Gasphasenabscheidung, um die Werkzeugstandzeit zu verlängern.
Nach Endverbrauchsbranche:
Automobilindustrie dominiert die Nachfrage, Medizin bietet PremiumwachstumDie Automobilindustrie hielt im Jahr 2026 einen Marktanteil von 44,47 % am Markt für Metallstanzen. Der Sektor verwendet gestanzte Komponenten in Rohkarosseriestrukturen, Fahrwerksystemen und Verschlüssen. Industriemaschinen sowie Elektro- und Elektronikanwendungen verwenden Gehäuse, Halterungen, Kontakte und Rahmen. Luft- und Raumfahrt ist ein anspruchsvolles Absatzgebiet, das möglicherweise Aerospace Standard (AS) 9100D und engtolerantige Umformung von Leichtlegierungen erfordert. Weitere Endverbrauchsbranchen umfassen Energieanlagen, Heizungs-, Lüftungs- und Klimaanlagen sowie Haushaltsgeräte.
Der Medizinbereich soll von 2027 bis 2032 mit einer CAGR von 5,37 % wachsen. Er verwendet präzisionsgestanzte Teile in minimal-invasiven Instrumenten, implantierbaren Herzgeräten und Arzneimittelabgabesystemen. Diese Produkte können chirurgischen Edelstahl oder Titan, gratfreie Kanten und feine Oberflächengüten erfordern. Medizinische Programme neigen dazu, kleinere Stückzahlen pro Lagereinheit, aber längere Qualifizierungszyklen als Automobilprogramme zu haben. CIE Automotive meldete für das Gesamtjahr 2025 einen konsolidierten Nettogewinn von EUR 335,78 Millionen (ca. 363,6 Millionen USD). Das Unternehmen erklärte, dass es seine geografischen Märkte durch Kapazitätszuweisung über seine Mehrtehnologieplattformen um 1,7 Prozentpunkte übertroffen hat.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfgbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,36 % am Markt für Metallstanzen und soll bis 2032 mit einer CAGR von 5,22 % wachsen. China produzierte 2025 mehr als 12 Millionen neue Energiefahrzeuge und unterstützte damit die Nachfrage nach Gehäusen, Karosseriestrukturen und Elektrofahrzeugkomponenten. Japan verfügt über eine konzentrierte Gruppe von Präzisionszulieferern, darunter FUTABA INDUSTRIAL CO.,LTD., die Batterieseitenkühlkomponenten entwickelt und digitale Zwillingstechnologie an 27 globalen Standorten einsetzt. Unipres Corporation entwickelt eine Türringtechnologie, die die Teileanzahl von 10 auf 3 reduziert und das Gewicht um 30 % senkt. Indien zieht neue Stanzinvestitionen durch Fahrzeugproduktionswachstum und Anforderungen an inländische Inhalte an. Das Production Linked Incentive Scheme für Automobilkomponenten unterstützt dieses Investitionsumfeld. Südkorea und die Märkte des Verbands Südostasiatischer Nationen (ASEAN) fügen Nachfrage durch Elektronikverbinder und Automobillieferketten hinzu.
Nordamerika
Nordamerika erhält neue Stanzinvestitionen, da Elektrofahrzeugprogramme expandieren und Erstausrüster regionale Versorgungssicherheit anstreben. Toyota Boshoku Corporation eröffnete im Dezember 2025 ein intelligentes Werk im Wert von 225 Millionen USD in Hopkinsville, Kentucky[2]. Die Anlage stellt Sitzschienen-, Lehnen- und Motorgetriebebaugruppen für Programme der Toyota Motor Corporation her und schuf 157 Arbeitsplätze. Die Zölle gemäß Abschnitt 232 stärken die inländische Stahlbeschaffung, können jedoch die Kosten für Stanzer erhöhen, die auf importierte Coils angewiesen sind. Magna International Inc. meldete für das Gesamtjahr 2025 einen Jahresumsatz von 42 Milliarden USD in seinen globalen Betrieben. Sein Segment Außenkarosserie und Strukturen ist mit der Stanzlieferbasis für nordamerikanische und europäische Fahrzeughersteller verbunden. Mexiko bleibt eine wichtige kostengünstigere Produktionsbasis, obwohl Zulieferer ihre Standorte als Reaktion auf Handels- und Compliance-Bedingungen überprüfen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa ist ein technisch fortgeschrittener Teil des Marktes für Metallstanzen, wobei Deutschland Warmumformung, Presshärten und automatisierte Qualitätssysteme unterstützt. Voestalpine AG begann im Geschäftsjahr 2024/25 mit einer Neuorganisation seines Automobilkomponentengeschäfts in Deutschland. Die Batterieverordnung der Europäischen Union erhöht die Anforderungen an die Materialrückverfolgbarkeit und batteriebezogene Komponenten. Gestamp eröffnete Anfang 2025 sein achtes brasilianisches Werk in Piracicaba mit einer Investition von BRL 100 Millionen (ca. 18,2 Millionen USD). Der Standort priorisiert Warmstanztechnologie für leichte strukturelle Automobilkomponenten. Marokkos Atlantic Free Zone gewinnt durch Bentelers Werk in Kenitra an Aufmerksamkeit, das eine 3.200-Tonnen-Kaltpresse, Schweißsysteme, kathodische Tauchlackierung und einen 3D-Laser umfasst.
Wettbewerbslandschaft
Der Markt für Metallstanzen ist stark fragmentiert, wobei die fünf größten Akteure Gestamp, Magna International Inc., Toyota Boshoku Corporation, ANDRITZ Schuler GmbH und JBM Group umfassen. Japanische Zulieferer, darunter FUTABA INDUSTRIAL CO.,LTD., Unipres Corporation und Yorozu Corporation, konzentrieren sich auf Präzisionsumformung und enge Verbindungen mit den Ingenieurteams der Toyota-Gruppe. Chancen konzentrieren sich auf indisches Elektrofahrzeug-Warmstanzen und Präzisionsverbinderarbeiten für Fahrerassistenzsysteme. Der Bedarf an IATF-16949-Zertifizierung, Produktionsteilgenehmigungsprozess-Dokumentation und Fehlermöglichkeitsanalyse schafft eine hohe Einstiegshürde für Automobilprogramme.
Technologieinvestitionen prägen die Unternehmensstrategien im Markt für Metallstanzen. KIRCHHOFF Automotive verwendet Metris Visual Die Protection im Smart Press Shop-Gemeinschaftsunternehmen mit Porsche AG, um Fremdkörper und Werkzeugrisse nach jedem Hub zu identifizieren. ANDRITZ Schuler GmbH brachte im April 2025 die Laser-Platinenschneidlinie 1.18 DFT auf den Markt, um Stahl, Aluminium und Edelstahl zu verarbeiten, einschließlich Material über 1.000 MPa. JBM Group und Sodecia Automotive International bauen eine Warmstanzanlage in Pune für sicherheitskritische Strukturen. Diese Schritte zeigen, dass Zulieferer ihre Fähigkeiten rund um komplexe Strukturen, Prozessüberwachung und lokale Produktion ausbauen.
Wettbewerbsdruck entsteht auch durch Laserschneiden von Platinen und Giga-Casting. Laserschneiden von Platinen kann den Bedarf an Folgeverbundwerkzeugen für komplexe Platinenkonturen reduzieren. Giga-Casting kann mehrere gestanzte und geschweißte Unterbaugruppen durch ein einziges Aluminiumgussteil ersetzen. Das Türringprogramm von Unipres Corporation demonstriert die Reaktion von Pressenspezialisten durch Teileintegration und Warmstanzentwicklung. Zulieferer müssen auch größere Investitionen in Werkzeuge und Produktionskontrollen tätigen, um die Zykluszeit-Erwartungen der Erstausrüster zu erfüllen. Die Metallstanzbranche belohnt daher breite technische Kompetenz, Programm-Management-Disziplin und zuverlässige Qualitätseinhaltung.
Marktführer im Bereich Metallstanzen
-
Gestamp
-
Magna International Inc.
-
Toyota Boshoku Corporation
-
ANDRITZ Schuler GmbH
-
JBM Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Metallstanzen Unternehmen in diesem Bericht
- AAPICO HITECH Public Company Limited
- ANDRITZ Schuler GmbH
- Benteler
- CIE Automotive
- FUTABA INDUSTRIAL CO.,LTD.
- Gestamp
- JBM Group
- KIRCHHOFF Automotive
- Magna International Inc.
- Martinrea International Inc.
- Shiloh Industries LLC
- Tower International
- Toyota Boshoku Corporation
- Unipres Corporation
- voestalpine AG
- Yorozu Corporation
Neueste Industrielle Entwicklungen in Markt für Metallstanzen
- Oktober 2026: Pre-Met investierte in zusätzliche Fertigungsausrüstung, darunter eine AgieCharmilles-Drahterodiermaschine, eine Cincinnati Milacron 75-Tonnen-Presse und automatisierte Zuführsysteme. Die Investition unterstützt den Markt für Metallstanzen durch Erweiterung der Produktionskapazität, Ermöglichung der Herstellung größerer und komplexerer Komponenten und Stärkung der Fähigkeit des Unternehmens, Industriekunden zu bedienen.
- September 2026: American Metal Forming Technologies (AMFT) erwarb Ramcel Precision Stamping and Manufacturing LLC, einen Zulieferer von kundenspezifischen Metallstanzteilen, Werkzeugen, automatisierten Montage- und Roboterschweißlösungen. Die Übernahme unterstützt den Markt für Metallstanzen durch Erweiterung der Präzisionsstanzkapazitäten von AMFT und Stärkung seiner Fertigungsdienstleistungen für die Transport-, Bau-, Konsumgüter-, Verteidigungs- und Elektronikindustrie.
Berichtsumfang des globalen Marktes für Metallstanzen
Metallstanzen ist ein Fertigungsverfahren, das Werkzeuge und Pressen verwendet, um flache Metallbleche in Komponenten mit spezifischen Abmessungen und Geometrien zu formen. Es unterstützt die Herstellung von Präzisionsmetallteilen durch Vorgänge, die Konsistenz, Wiederholbarkeit und effiziente Materialverarbeitung bieten.
Der Markt für Metallstanzen ist nach Prozess, Pressentyp, Material, Endverbrauchsbranche und Geografie segmentiert. Nach Prozess ist der Markt in Stanzen, Prägen, Biegen, Münzprägen, Bördeln und sonstige Prozesse segmentiert. Nach Pressentyp ist der Markt in mechanische Presse, Hydraulikpresse und Servopresse segmentiert. Nach Material ist der Markt in Stahl, Aluminium, Kupfer und sonstige Materialien segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Industriemaschinen, Elektro und Elektronik, Luft- und Raumfahrt, Medizin und sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Metallstanzen in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Stanzen |
| Prägen |
| Biegen |
| Münzprägen |
| Bördeln |
| Sonstige Prozesse |
| Mechanische Presse |
| Hydraulikpresse |
| Servopresse |
| Stahl |
| Aluminium |
| Kupfer |
| Sonstige Materialien |
| Automobilindustrie |
| Industriemaschinen |
| Elektro und Elektronik |
| Luft- und Raumfahrt |
| Medizin |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Prozess | Stanzen | |
| Prägen | ||
| Biegen | ||
| Münzprägen | ||
| Bördeln | ||
| Sonstige Prozesse | ||
| Nach Pressentyp | Mechanische Presse | |
| Hydraulikpresse | ||
| Servopresse | ||
| Nach Material | Stahl | |
| Aluminium | ||
| Kupfer | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Industriemaschinen | ||
| Elektro und Elektronik | ||
| Luft- und Raumfahrt | ||
| Medizin | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Metallstanzen?
Die Marktgröße für Metallstanzen wurde im Jahr 2026 auf 268,08 Millionen USD geschätzt und soll von 278,91 Millionen USD im Jahr 2027 auf 343,10 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,23 % während des Prognosezeitraums (2027–2032).
Welcher Prozess hielt im Jahr 2026 den größten Marktanteil?
Stanzen hielt im Jahr 2026 einen Marktanteil von 32,56 %, da es zur Vorbereitung flacher Blechplatinen vor nachfolgenden Umformvorgängen verwendet wird.
Welcher Pressentyp soll bis 2032 am schnellsten wachsen?
Die Servopresse soll bis 2032 mit einer CAGR von 4,92 % wachsen, da Hersteller programmierbare Bewegung und In-Die-Qualitätskontrollen benötigen.
Welches Material soll bis 2032 am schnellsten wachsen?
Aluminium soll bis 2032 mit einer CAGR von 5,14 % wachsen, da Elektrofahrzeuge leichtere Struktur- und batteriebezogene Teile benötigen.