
メタルスタンピング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 278.91 百万米ドル |
| 市場規模 (2032) | 343.10 百万米ドル |
| 成長率 (2027 - 2032) | 4.23 % |
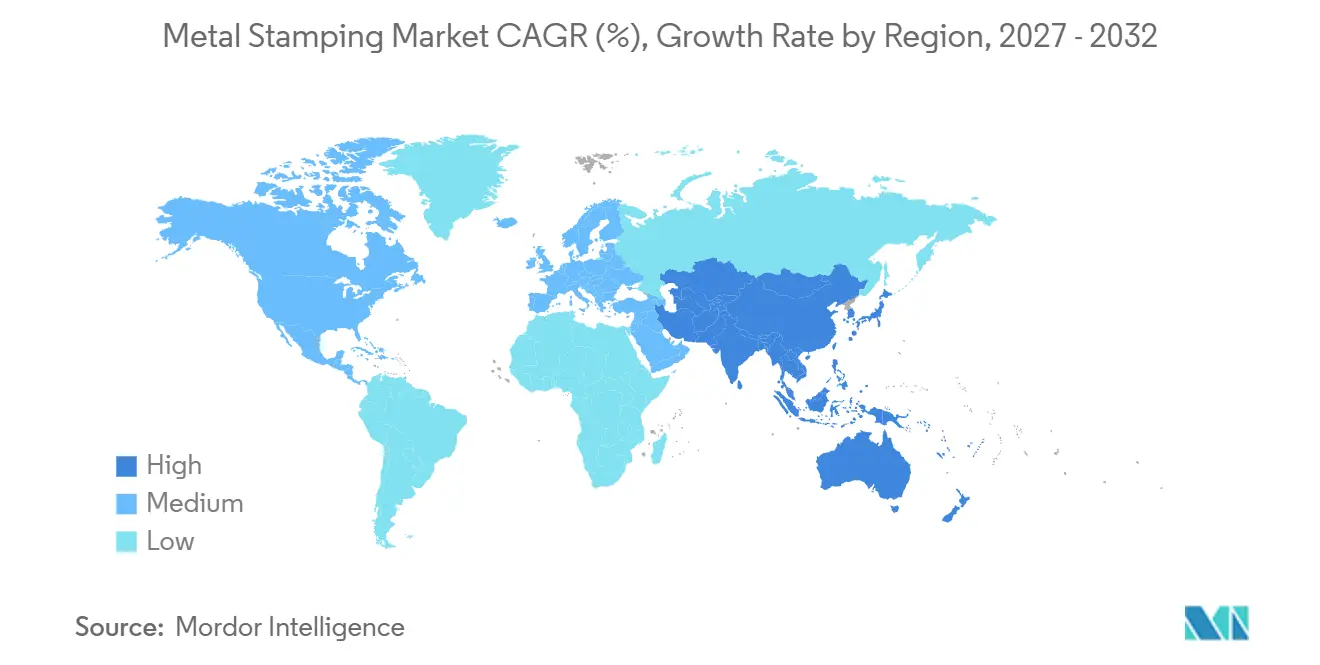
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
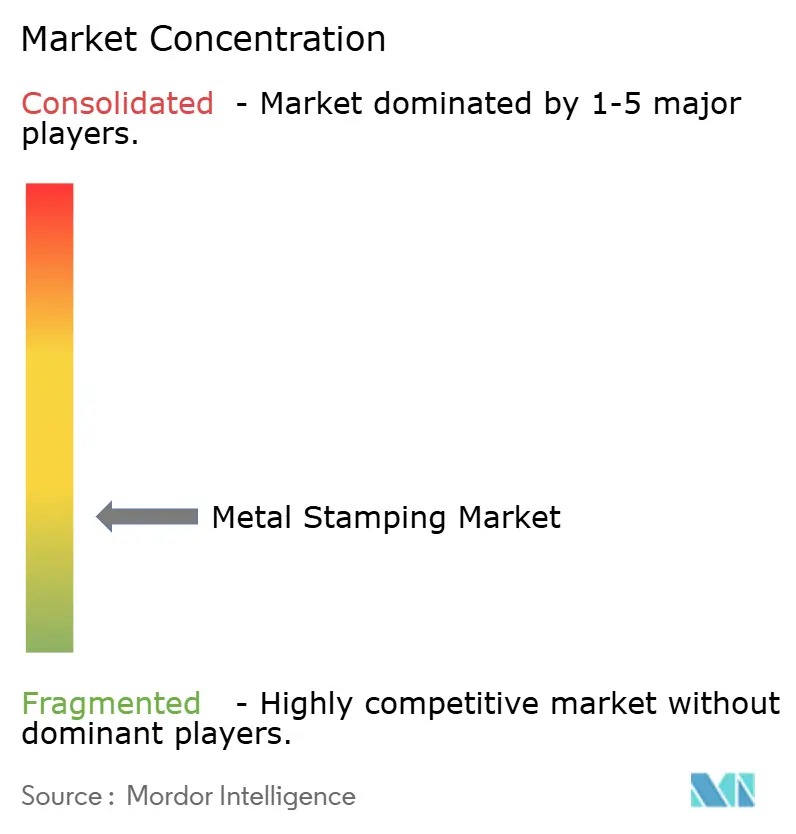
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメタルスタンピング市場分析
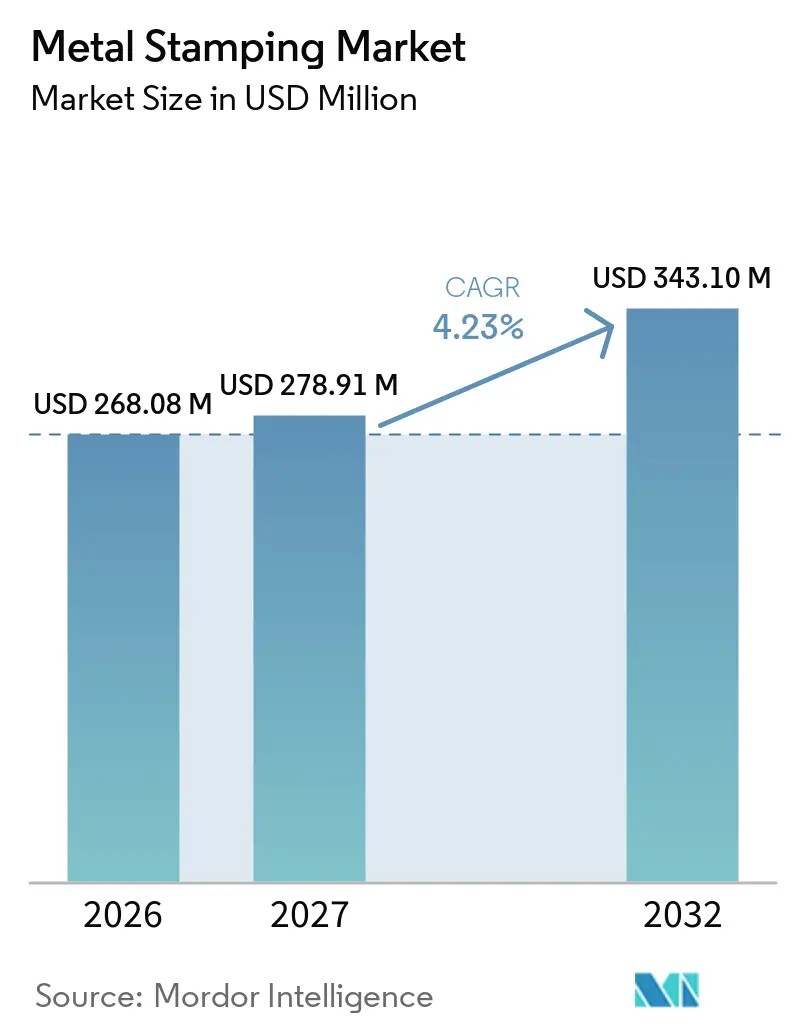
メタルスタンピング市場規模は2026年に2億6,808万米ドルと評価され、2027年の2億7,891万米ドルから2032年には3億4,310万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.23%です。車両の電動化により、電池エンクロージャー、構造フレーム、精密電気部品への需要が高まっており、小型コネクタは高精度成形の付加価値を高めています。自動車メーカーはまた、予測可能な衝突性能要件を満たす、より軽量で強固なボディ構造をサライヤーに求めています。地域別の製造インセンティブにより、ローカル生産能力は物流コスト削減の手段にとどまらず、一部のサプライ契約獲得の条件となっています。メタルスタンピング市場は、高度な金型、サーボプレス、熱間成形ライン、および資格を持つエンジニアリングスタッフへの継続的な投資が必要なため、中小サプライヤーにとって参入が困難になっています。プログラマブルプレス技術と検査システムを組み合わせたサプライヤーは、車両設計が複数のスタンピング部品をより少ない統合構造に集約するにつれて、より複雑なプログラムを受注できるようになります。
レポートの主要ポイント
- プロセス別では、ブランキングが2026年のメタルスタンピング市場シェアの32.56%を占め、ベンディングは2032年にかけてCAGR 4.78%で成長すると予測されています。
- プレスタイプ別では、メカニカルプレスが2026年のメタルスタンピング市場シェアの51.34%を占め、サーボプレスは2032年にかけてCAGR 4.92%で成長すると予測されています。
- 材料別では、鋼が2026年のメタルスタンング市場シェアの58.11%を占め、アルミニウムは2032年にかけてCAGR 5.14%で成長すると予測されています。
- 最終用途産業別では、自動車が2026年のメタルスタンピング市場シェアの44.47%を占め、医療は2032年にかけてCAGR 5.37%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のメタルスタンピング市場シェアの40.36%を占め、2032年にかけてCAGR 5.22%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV電池エンクロージャーおよび軽量構造部材の需要 | +1.4% | グローバル、アジア太平洋および北米に集中 | 短期(2年以内) |
| 自動車安全性、軽量化およびボディ・イン・ホワイトの複雑化 | +0.8% | グローバル、中国、ドイツ、韓国で特に顕著 | 中期(2〜4年) |
| サプライチェーンのローカライゼーションと地域製造インセンティブ | +0.7% | 北米、インド、東南アジア、中東・アフリカ | 中期(2〜4年) |
| 電子機器の小型化と精密コネタの需要 | +0.6% | アジア太平洋が中核、北米および欧州への波及 | 中期(2〜4年) |
| サーボプレス、インダイセンシングおよびAI支援品質管理の採用 | +0.5% | グローバル、欧州および日本が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV電池エンクロージャーおよび軽量構造部材の需要
電気自動車の電池エンクロージャーは、メタルスタンピング市場における独自の需要源となっています。電池プログラムには、多段階の絞り加工、曲げ加工、溶接工程に加え、標準的なブランキングラインでは大幅な金型変更なしには対応できないシールドおよび耐衝突機能が必要です。Hindalco Industriesは2025年に、インド・プネーのチャカンに50億インドルピー(約5,900万米ドル)を投資して電気自動車電池エンクロージャー施設を稼働させました。同施設はMahindra & Mahindraに10,000個のアルミニウム製電池エンクロージャーを納入し、鋼製代替品と比較して40%の軽量化と走行距離の8%〜10%の改善を達成したと報告しています。これらのプログラムは長期的な生産ランとより緊密なサプライヤー関係を生み出す可能性があり、高度な成形能力への早期投の価値を高めます。
自動車安全性、軽量化およびボディ・イン・ホワイトの複雑化
自動車のボディ構造には、衝突時に制御された変形が可能な、より強く軽い部品が必要です。熱間成形超高張力鋼は、車両規模の量産でこの要件に対応するサプライヤーにとって重要な選択肢です。KIRCHHOFF Automotiveは2025年にVolkswagen AGとともに、焼鈍・焼入れ・分配(BQP)改良熱間成形プロセスとSIBORAシリコンボロン鋼グレードでスウェーデン鋼賞を受賞しました。同社はこのソリューションがエネルギー吸収を改善しながら材料質量を削減すると述べています。国際自動車タスクフォース(IATF)16949:2016の要件により、高度な計画、生産部品承認、および故障解析が自動車スタンパーにとって重要な資格となっています。これらの要件は、多材料アセンブリ全体で品質管理を管理できるサプライヤーに有利に働きます。
サプライチェーンのローカライゼーションと地域製造インセンティブ
メタルスタンピング市場が生産能力を拡大する中、サプライチェーンのローカライゼーションが変化しています。米国2025年2月にセクション232に基づき鉄鋼輸入に対する25%の追加関税を再導入し、輸入依存の購買者のコストを引き上げる一方、国内調達条件を支援しています[1]。JBM GroupとSodecia Automotive Internationalは2025年11月に、インド・プネーのチャカンに熱間スタンピング施設を設立するジョイントベンチャーを結成しました。このプロジェクトには15億インドルピー(約1,800万米ドル)の投資が伴い、内燃機関車および電気自動車向けの軽量安全構造部材を製造します。Bentelerは2025年6月にモロッコのケニトラにローカル・フォー・ローカルモデルを支援するための3,200メトリックトン冷間スタンピング工場の建設を開始しました。ローカル生産は自動車サプライ契約の資格審査プロセスにおいてますます重要な要素となっています。
電子機器の小型化と精密コネクタの需要
メタスタンピング市場では、コネクタ加工がより小さいピッチとより厳格なプロセス管理へと移行しています。先進運転支援システムおよび集中型電気自動車アーキテクチャ向けの自動車コネクタは、振動耐性と信号完全性を維持する必要があります。精密スタンピング部品は、寸法と材料特性が重要な電気接点、シールドシェル、およびスプリング要素に使用できます。繰り返し可能な成形の必要性により、これらのプログラムではプログレッシブ金型、高速プレス、および検査システムがより重要になっています。プログラマブルプレスと信頼性の高いインダイ検査を持たないサプライヤーは、高度なコネクタ加工における立場が狭まります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鋼、アルミニウムおよびエネルギーコストの変動 | -1.2% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| 高い金型・ダイス・プレスの設備投資要件 | -0.8% | グローバル、アジア太平洋中核部で不均衡 | 中期(2〜4年) |
| 金型・ダイス技能不足と熟練労働者の退職 | -0.6% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鋼、アルミニウムおよびエネルギーコストの変動
サプライヤーが鋼やアルミニウムのコスト上昇を遅延後に回収することが多いため、材料コストの変動はメタルスタンピング市場に影響を与えます。Martinrea International Inc.は2025年第3四半期の業績において、年末までにほとんどのエクスポージャーについて顧客と関税救済の交渉を行っていると報告しました。米国の鉄鋼関税は2025年2月に当初25%で発効し、2025年6月に50%に引き上げられました。固定された車両プログラム価格は、コイルコストの急激な上昇を吸収することを困難にする可能性があります。熱間スタンピングはまた、900°C以上の炉サイクルを必要とするため、エネルギーコストが工場経済に重要な影響を与えます。安定した電力供給契約を持つサプライヤーは、車両プログラム全体のサイクルにわたってコスト優位性を持つ可能性があります。
高い金型・ダイス・プレスの設備投資要件
メタルスタンピング市場における競争力のある生産能力には、熱間成形設備、サーボプレス、ロボットワークステーション、およびより複雑な金型がますます必要とされています。複雑なボディ構造向けのプログレッシブ金型セットは100万米ドルから300万米ドルの費用がかかり、量産前に12〜18ヶ月の試作作業が必要になる場合があります。KIRCHHOFF Automotiveは2025年にポーランドのグリヴィツェ拠点に1,000万ユーロ(約1,080万米ドル)、ミエレツ施設に1,200万ユーロ(約1,300万米ドル)を投資しました。この投資は追加のロボットワークステーション、熱間成形、および陰極浸漬塗装能力をカバーしています。この資金調達要件は設備アップグレードを資金調達できるグローバルメーカーに有利であり、中小地域サプライヤーが利用できプログラムを制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス別:
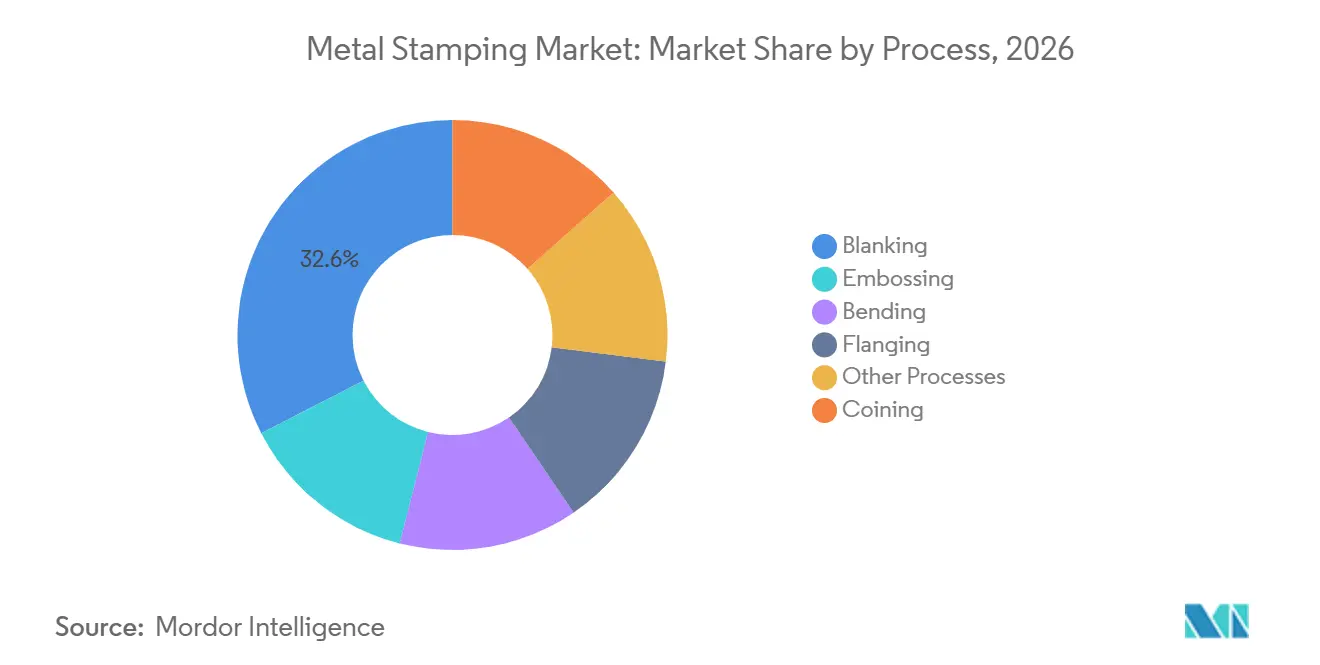
ブランキングが主導、ベンディングが構造成形で存在感を高めるブランキングは2026年のメタルスタンピング市場シェアの32.56%を占めました。自動車、電子機器、および産業生産に使用されるフラットブランクを作成するための基本プロセスとして引き続き重要な位置を占めています。その地位は、後の成形段階の前に必要な大量の板金準備を反映しています。エンボス加工はパネル剛性を向上させる表面テクスチャと補強リブを追加します。コイニングはコネクタ端子と精密機械部品に対して厳密な寸法管理を提供します。フランジングは、クロージャーパネルにヘム加工またはロール加工されたエッジが必要なアセンブリ作業を支援します。
ベンディングは2027年から2032年にかけてCAGR 4.78%で成長すると予測されています。このプロセスは、多軸ジオメトリとスプリングバック制御を必要とする電気自動車電池フレーム、構造クロスメンバー、および医療機器ハウジングを支援します。メタルスタンピング産業は、これらの用途におる一貫性を向上させるために、ドローイン監視と適応クッション力制御を採用しています。Journal of Manufacturing Processesの研究では、生産ラインがインプロセス制御のために力変換器、変位プローブ、および機械学習フィードバックを使用できることが報告されています。これらのシステムは、欠陥部品が生産される前に成形のドリフトを特定できます。

プレスタイプ別:
メカニカルプレスが主導、サーボプレスがより高い制御性を支援メカニカルプレスは2026年のメタルスタンピング市場シェアの51.34%を占めました。存の設備基盤は、確立された金型、オペレーターの習熟度、およびサーボ電動式代替品よりも低い購入コストの恩恵を受けています。油圧プレス設備は、プロセスが長いストロークにわたって制御された力を必要とする場合に引き続き有用です。力プロファイルが部品によって異なる深絞りや複雑なプロトタイプ作業に適しています。メカニカルプレスは引き続き幅広い既存の生産プログラムを支援しています。
サーボプレスは2027年から2032年にかけてCAGR 4.92%で成長すると予測されています。この設備タイプのメタルスタンピング市場規模は、ゼロ欠陥要件、超高張力鋼、およびプログラマブルモーションによって支えられています。サーボプレスはインダイセンサーとトン数シグネチャー分析を使用して、ミスフィードや異常な成形イベントを検出できます。ANDRITZ Schuler GmbHのレーザーブランキングライン1.18 DFTは0.6mmから6mmの厚さの材料に対応し、毎分最大45部品を処理できます。統合されたブランキングと成形により、工場スペース、サイクルタイム、および材料廃棄物を削減できます。
材料別:
鋼が収益を支え、アルミニウムの重要性が増す鋼は2026年のメタルスタンピング市場シェアの58.11%を占めました。確立された金型設計の知識、熟知された熱処理、および自動車ボディパネルへの広範な使用から恩恵を受けています。銅およびその他の材料は、電気接点、バスバー、シールドシェル、および精密スプリングなどの用途に使用されます。これらの用途では、鋼が常に提供できるとは限らない導電性または磁気特性が必要です。広範な鋼のサプライベースは、メーカーが大量の車両生産を支援するのに役立ちます。
アルミニウムは2027年から2032年にかけてCAGR 5.14%で成長すると予測されています。アルミニウムのメタルスタンピング市場規模は、より軽量な電気自動車構造および電池関連部品の需要によって支えられています。この材料は鋼よりもスプリングバックが大きいため、より多くのプロセスシミュレーションと金型調整が必要になる場合があります。voestalpine AGは鋼とアルミニウムの電池ハウジングカバー、複雑な自動車スタンピング、およびプレス硬化部品を供給しています。同社のメタルフォーミング部門は2024/25年度に14拠点で約5,000人の従業員を擁していました。同社は独自の工具鋼と物理蒸着コーティングを使用して金型寿命を延長しています。
最終用途産業別:
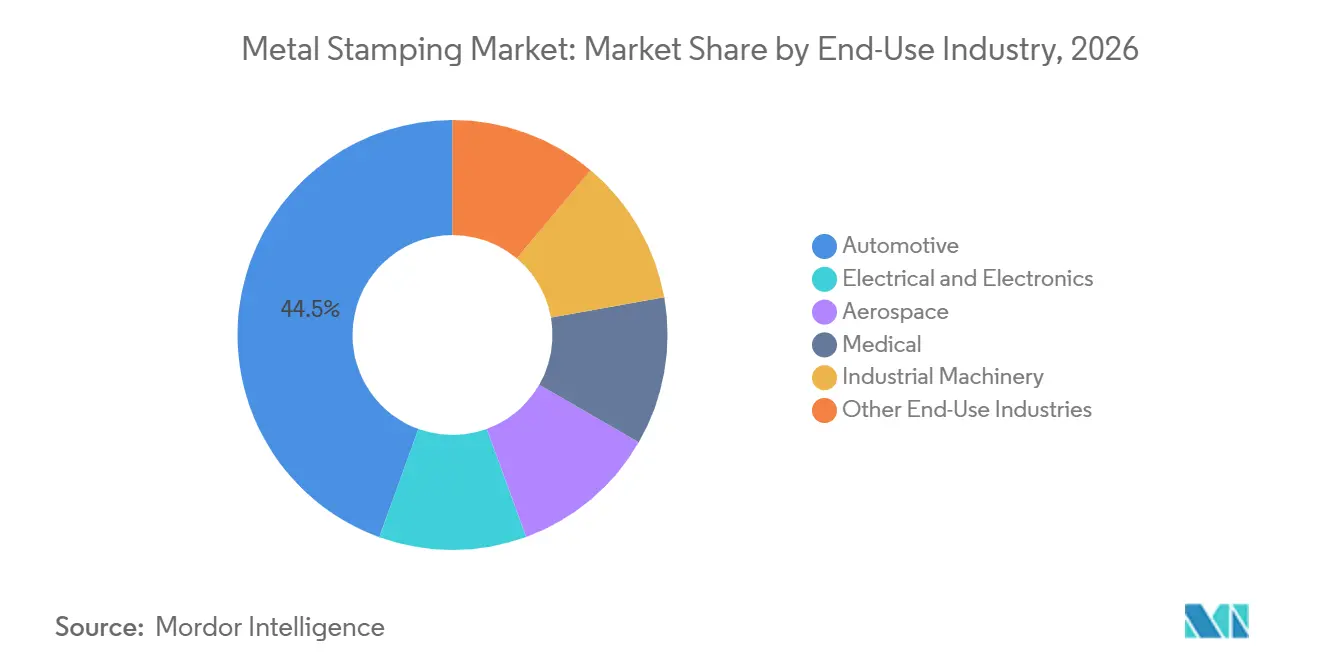
自動車が需要を支え、医療がプレミアム成長を追加自動車は2026年のメタルスタンピング市場シェアの44.47%を占めました。このセクターはボディ・イン・ホワイト構造、シャシーシステム、およびクロージャーにスタンピング部品を使用しています。産業機械および電気・電子用途はエンクロージャー、ブラケット、接点、およびフレームを使用します。航空宇宙は、航空宇宙規格(AS)9100Dおよび軽量合金の高精度成形が必要になる場合がある要求の厳しい用途です。その他の最終用途産業にはエネルギー設備、暖房・換気・空調システム、および家電製品が含まれます。
医療は2027年から2032年にかけてCAGR 5.37%で成長すると予測されています。低侵襲手術器具、植込み型心臓デバイス、および薬物送達システムに精密スタンピング部品を使用しています。これらの製品は外科用グレードのステンレス鋼またはチタン、バリのないエッジ、および精細な表面仕上げが必要になる場合があります。医療プログラムは在庫管理単位あたりの量が少ない傾向がありますが、自動車プログラムよりも資格認定サイクルが長くなります。CIE Automotiveは2025年通期の連結純利益として3億3,578万ユーロ(約3億6,360万米ドル)を報告しました。同社は多技術プラットフォーム全体での生産能力配分により、地理的市場を1.7パーセントポイント上回ったと述べています。
地域分析
アジア太平洋
アジア太平洋は2026年のメタルスタンピング市場シェアの40.36%を占め、2032年にかけてCAGR 5.22%で成長すると予測されています。中国は2025年に1,200万台以上の新エネルギー車を生産し、エンクロージャー、ボディ構造、および電気自動車部品への需要を支えています。日本にはFUTABA INDUSTRIAL CO.,LTD.を含む精密サプライヤーの集中したグループがあり、電池側冷却部品の開発と27のグローバルサイトへのデジタルツイン技術の適用を進めています。Unipres Corporationは部品数を10から3に削減し重量を30%削減するドアリング統合技術を開発しています。インドは車両生産の成長と国内コンテンツ要件を通じて新たなスタンピング投資を引き付けています。自動車部品向け生産連動型インセンティブ制度がこの投資環境を支援しています。韓国と東南アジア諸国連合(ASEAN)市場は電子コネクタと自動車サプライチェーンを通じて需要を追加しています。
北米
北米では、電気自動車プログラムの拡大と完成車メーカーによる地域サプライセキュリティの追求に伴い、新たなスタンピング投資が流入しています。Toyota Boshoku Corporationは2025年12月にケンタッキー州ホプキンズビルに2億2,500万米ドルのスマート工場を開設しました[2]。同施設はトヨタ自動車株式会社のプログラム向けにシートトラック、リクライナー、およびモーターギアアセンブリを製造し、157名の雇用を創出しました。セクション232関税は国内鉄鋼調達を強化しますが、輸入コイルに依存するスタンパーのコストを増加させる可能性があります。Magna International Inc.はグローバル事業全体で2025年の年間売上高として420億米ドルを報告しました。同社のボディエクステリアおよび構造セグメントは、北米および欧州の車両メーカー向けスタンピングサプライベースと連携しています。メキシコは引き続き重要な低コスト生産拠点ですが、サプライヤーは貿易およびコンプライアンス条件に対応してフットプリントを見直しています。
欧州、南米、中東・アフリカ
欧州はメタルスタンピング市場の技術的に高度な部分であり、ドイツが熱間成形、プレス硬化、および自動化品質システムを支援しています。voestalpine AGは2024/25年度にドイツの自動車部品事業の再編を開始しました。欧州連合電池規制は材料トレーサビリティと電池関連部品への要件を高めています。Gestampは2025年初頭にブラジルのピラシカバに1億レアル(約1,820万米ドル)の投資で8番目のブラジル工場を開設しました。同サイトは軽量自動車構造部品向けの熱間スタンピング技術を優先しています。モロッコのアトランティックフリーゾーンは、3,200メトリックトン冷間スタンピングプレス、溶接システム、陰極浸漬コーティング、および3Dレーザーを備えたBentelerのケニトラ工場を通じて注目を集めています。
市場ランドスケープ
メタルスタンピング市場は高度に断片化されており、上位5社にはGestamp、Magna International Inc.、Toyota Boshoku Corporation、ANDRITZ Schuler GmbH、およびJBM Groupが含まれます。FUTABA INDUSTRIAL CO.,LTD.、Unipres Corporation、Yorozu Corporationを含む日本のサプライヤーは、精密成形とトヨタグループのエンジニアリングチームとの緊密な連携に注力しています。機会はインドの電気自動車熱間スタンピングと先進運転支援システム向け精密コネクタ加工に集中しています。IATF 16949認証、生産部品承認プロセス文書、および故障モード分析の必要性が、自動車プログラムへの高い参入障壁を生み出しています。
技術投資がメタルスタンピング市場における企業戦略を形成しています。KIRCHHOFF AutomotiveはPorsche AGとのスマートプレスショップジョイントベンチャーでMetris Visual Die Protectionを使用し、各ストローク後に異物と金型亀裂を特定しています。ANDRITZ Schuler GmbHは2025年4月に1,000MPaを超える材料を含鋼、アルミニウム、ステンレス鋼を処理するレーザーブランキングライン1.18 DFTを発売しました。JBM GroupとSodecia Automotive Internationalは安全性重要構造部材向けにプネーに熱間スタンピング施設を建設しています。これらの動きは、サプライヤーが複雑な構造、プロセス監視、およびローカル生産を中心に能力を拡大していることを示しています。
競争圧力はレーザーブランキングとギガキャスティングからも生じています。レーザーブランキングは複雑なブランク形状に対するプログレッシブ金型の必要性を低減できます。ギガキャスティングは複数のスタンピングおよび溶接サブアセンブリを単一のアルミニウム鋳造品に置き換えることができます。Unipres Corporationのドアリングプログラムは、部品統合と熱間スタンピング開発を通じたプレス専門家からの対応を示しています。サプライヤーはまた、完成車メーカーのサイクルタイム期待に応えるために、工具と生産管理への大規模な投資を行う必要があります。したがって、メタルスタンピング産業は幅広い技術能力、プログラム管理の規律、および信頼性の高い品質コンプライアンスを評価します。
メタルスタンピング産業のリーダー企業
-
Gestamp
-
Magna International Inc.
-
Toyota Boshoku Corporation
-
ANDRITZ Schuler GmbH
-
JBM Group
- 注:主要企業の掲載順は順位を示すものではありません。
メタルスタンピング市場 このレポートでカバーされる企業
- AAPICO HITECH Public Company Limited
- ANDRITZ Schuler GmbH
- Benteler
- CIE Automotive
- FUTABA INDUSTRIAL CO.,LTD.
- Gestamp
- JBM Group
- KIRCHHOFF Automotive
- Magna International Inc.
- Martinrea International Inc.
- Shiloh Industries LLC
- Tower International
- Toyota Boshoku Corporation
- Unipres Corporation
- voestalpine AG
- Yorozu Corporation
最近の産業開発事情 メタルスタンピング市場
- 2026年10月:Pre-MetはAgieCharmilles放電加工機、Cincinnati Milacron 75メトリックトンプレス、および自動送りシステムを含む追加製造設備に投資しました。この投資は生産能力を拡大し、より大型で複雑な部品の製造を可能にし、産業顧客へのサービス提供能力を強化することでメタルスタンピング市場を支援します。
- 2026年9月:American Metal Forming Technologies(AMFT)は、カスタムメタルスタンピング、金型、自動化アセンブリ、およびロボット溶接ソリューションのサプライヤーであるRamcel Precision Stamping and Manufacturing LLCを買収しました。この買収はAMFTの精密スタンピング能力を拡大し、輸送、建設、消費財、防衛、および電子産業向けの製造サービスを強化することでメルスタンピング市場を支援します。
グローバルメタルスタンピング市場レポートの範囲
メタルスタンピングは、金型とプレスを使用してフラットな金属シートを特定の寸法とジオメトリを持つ部品に成形する製造プロセスです。一貫性、再現性、および効率的な材料処理を提供する工程を通じて精密金属部品の生産を支援します。
メタルスタンピング市場はプロセス、プレスタイプ、材料、最終用途産業、および地域別にセグメント化されています。プロセス別では、市場はブランキング、エンボス加工、ベンディング、コイニング、フランジング、およびその他のプロセスにセグメント化されています。プレスタイプ別では、市場はメカニカルプレス、油圧プレス、およびサーボプレスにセグメント化されています。材料別では、市場は鋼、アルミニウム、銅、およびその他の材料にセグメント化されています。最終用途産業別では、市場は自動車、産業機械、電気・電子、航空宇宙、医療、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国のメタルスタンピングの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ブランキング |
| エンボス加工 |
| ベンディング |
| コイニング |
| フランジング |
| その他のプロセス |
| メカニカルプレス |
| 油圧プレス |
| サーボプレス |
| 鋼 |
| アルミニウム |
| 銅 |
| その他の材料 |
| 自動車 |
| 産業機械 |
| 電気・電子 |
| 航空宇宙 |
| 医療 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| プロセス別 | ブランキング | |
| エンボス加工 | ||
| ベンディング | ||
| コイニング | ||
| フランジング | ||
| その他のプロセス | ||
| プレスタイプ別 | メカニカルプレス | |
| 油圧プレス | ||
| サーボプレス | ||
| 材料別 | 鋼 | |
| アルミニウム | ||
| 銅 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車 | |
| 産業機械 | ||
| 電気・電子 | ||
| 航空宇宙 | ||
| 医療 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
メタルスタンピング市場の規模はどのくらいですか?
メタルスタンピング市場規模は2026年に2億6,808万米ドルと評価され、2027年の2億7,891万米ドルから2032年には3億4,310万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.23%です。
2026年に最大のシェアを占めたプロセスはどれですか?
ブランキングは2026年に市場シェアの32.56%を占めました。これは後続の成形工程の前にフラットな板金ブランクを準備するために使用されるためです。
2032年にかけて最も速く成長すると予測されるプレスタイプはどれですか?
サーボプレスは、メーカーがプログラマブルモーションとインダイ品質管理を必要とするため、2032年にかけてCAGR 4.92%で成長すると予測されています。
2032年にかけて最も速く成長すると予測される材料はどれですか?
アルミニウムは、電気自動車がより軽量な構造および電池関連部品を必要とするため、2032年にかけてCAGR 5.14%で成長すると予測されています。