
Tamaño y Participación del Mercado de Estampado de Metal
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 278.91 Millones de dólares |
| Tamaño del Mercado (2032) | 343.10 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estampado de Metal por Mordor Intelligence
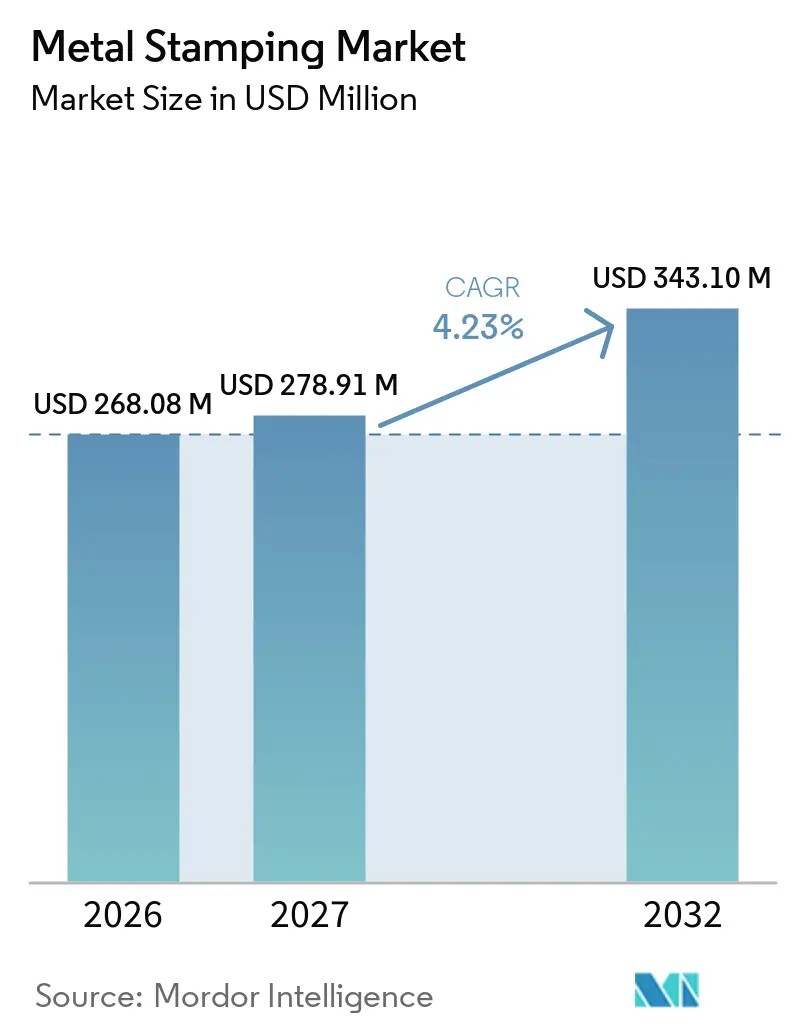
El tamaño del Mercado de Estampado de Metal fue valorado en 268,08 millones de USD en 2026 y se estima que crecerá desde 278,91 millones de USD en 2027 hasta alcanzar los 343,10 millones de USD para 2032, a una CAGR del 4,23% durante el período de pronóstico (2027-2032). La electrificación de vehículos está aumentando la demanda de carcasas de baterías, marcos estructurales y piezas eléctricas de precisión, mientras que los conectores más pequeños están elevando el valor del conformado de tolerancias estrechas. Los fabricantes de automóviles también están solicitando a los proveedores que fabriquen estructuras de carrocería más ligeras y resistentes que cumplan con los requisitos predecibles de rendimiento en caso de colisión. Los incentivos regionales de fabricación están convirtiendo la capacidad de producción local en una condición para ganar algunos contratos de suministro, en lugar de ser únicamente una forma de reducir los costos logísticos. El mercado de estampado de metal se está volviendo más difícil de ingresar para los proveedores más pequeños, ya que los troqueles avanzados, las prensas servo, las líneas de conformado en caliente y el personal de ingeniería calificado requieren una inversión sostenida. Los proveedores que combinan tecnología de prensas programables con sistemas de inspección pueden competir por programas más complejos a medida que los diseños de vehículos consolidan múltiples piezas estampadas en menos estructuras integradas.
Conclusiones Clave del Informe
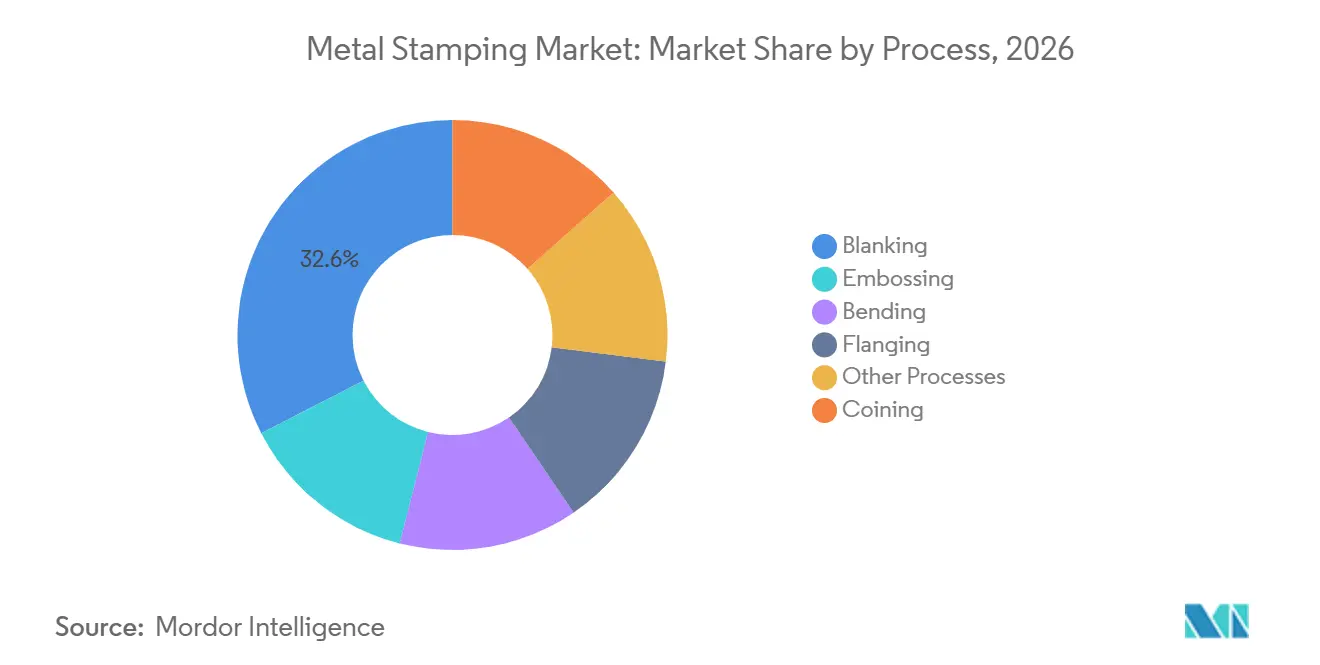
- Por proceso, el troquelado representó el 32,56% de la participación del mercado de estampado de metal en 2026, mientras que se prevé que el doblado avance a una CAGR del 4,78% hasta 2032.
- Por tipo de prensa, la prensa mecánica representó el 51,34% de la participación del mercado de estampado de metal en 2026, mientras que se prevé que la prensa servo avance a una CAGR del 4,92% hasta 2032.
- Por material, el acero representó el 58,11% de la participación del mercado de estampado de metal en 2026, mientras que se prevé que el aluminio avance a una CAGR del 5,14% hasta 2032.
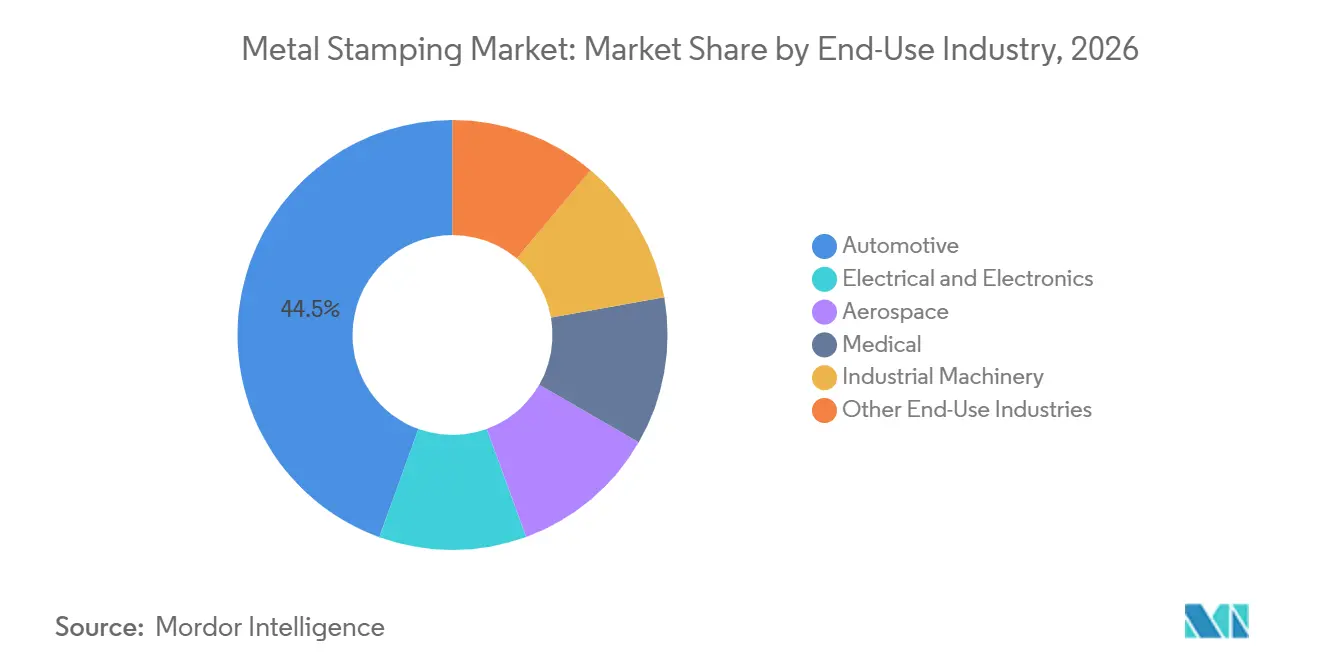
- Por industria de uso final, el sector automotriz representó el 44,47% de la participación del mercado de estampado de metal en 2026, mientras que se prevé que el sector médico avance a una CAGR del 5,37% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,36% de la participación del mercado de estampado de metal en 2026 y se prevé que avance a una CAGR del 5,22% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Carcasas de Baterías para Vehículos Eléctricos y Estructuras Ligeras | +1.4% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Seguridad Automotriz, Reducción de Peso y Complejidad de la Carrocería en Blanco | +0.8% | Global, con mayor intensidad en China, Alemania y Corea del Sur | Mediano plazo (2-4 años) |
| Localización de la Cadena de Suministro e Incentivos de Fabricación Regional | +0.7% | América del Norte, India, Sudeste Asiático, Oriente Medio y África | Mediano plazo (2-4 años) |
| Miniaturización de la Electrónica y Demanda de Conectores de Precisión | +0.6% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de Prensas Servo, Sensores en Troquel e Inspección de Calidad Asistida por IA | +0.5% | Global, liderado por Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Carcasas de Baterías para Vehículos Eléctricos y Estructuras Ligeras
Las carcasas de baterías para vehículos eléctricos se han convertido en una fuente diferenciada de demanda para el mercado de estampado de metal. Los programas de baterías requieren secuencias de embutición, doblado y soldadura en múltiples etapas, junto con características de blindaje y resistencia a impactos que las líneas de troquelado estándar no pueden producir sin cambios importantes en las herramientas. Hindalco Industries puso en marcha una instalación de carcasas de baterías para vehículos eléctricos en Chakan, Pune, en 2025 con una inversión de 5.000 millones de INR (aproximadamente 59 millones de USD). La instalación entregó 10.000 carcasas de baterías de aluminio a Mahindra & Mahindra y reportó un peso un 40% menor que las alternativas en acero, con una mejora del 8% al 10% en la autonomía de conducción. Estos programas pueden generar ciclos de producción prolongados y relaciones más estrechas con los proveedores, lo que aumenta el valor de la inversión temprana en capacidades avanzadas de conformado.
Seguridad Automotriz, Reducción de Peso y Complejidad de la Carrocería en Blanco
Las estructuras de carrocería automotriz requieren piezas más resistentes, más ligeras y capaces de deformarse de manera controlada durante una colisión. El acero de alta resistencia avanzado conformado en caliente es una opción clave para los proveedores que atienden este requisito en volúmenes a escala vehicular. KIRCHHOFF Automotive recibió el Premio al Acero Sueco en 2025 junto con Volkswagen AG por su proceso de conformado en caliente modificado de temple, Enfriamiento y Partición (BQP) y el grado de acero de silicio-boro SIBORA. La empresa declaró que la solución mejora la absorción de energía al tiempo que reduce la masa del material. Los requisitos de la Fuerza de Tarea Automotriz Internacional (IATF) 16949:2016 hacen que la planificación avanzada, la aprobación de piezas de producción y el análisis de fallas sean calificaciones importantes para los estampadores automotrices. Estos requisitos favorecen a los proveedores que pueden gestionar controles de calidad en ensamblajes de múltiples materiales.
Localización de la Cadena de Suministro e Incentivos de Fabricación Regional
La localización de la cadena de suministro está cambiando a medida que el mercado de estampado de metal amplía su capacidad. Estados Unidos reinstauró un arancel adicional del 25% sobre las importaciones de acero en febrero de 2025 bajo la Sección 232, lo que eleva los costos para los compradores dependientes de importaciones al tiempo que apoya las condiciones de abastecimiento doméstico[1]. JBM Group y Sodecia Automotive International formaron una empresa conjunta en noviembre de 2025 para una instalación de estampado en caliente en Chakan, Pune. El proyecto conlleva una inversión de 1.500 millones de INR (aproximadamente 18 millones de USD) y fabricará estructuras de seguridad ligeras para vehículos de motor de combustión interna y eléctricos. Benteler inició la construcción de una planta de estampado en frío de 3.200 toneladas métricas en Kenitra, Marruecos, en junio de 2025 para apoyar un modelo local para local. La producción local es cada vez más parte del proceso de calificación para los contratos de suministro automotriz.
Miniaturización de la Electrónica y Demanda de Conectores de Precisión
El trabajo con conectores se está orientando hacia pasos más pequeños y un control de proceso más estricto en el mercado de estampado de metal. Los conectores automotrices para sistemas avanzados de asistencia al conductor y arquitecturas centralizadas de vehículos eléctricos deben mantener la resistencia a las vibraciones y la integridad de la señal. Las piezas estampadas de precisión pueden utilizarse en contactos eléctricos, carcasas de blindaje y elementos de resorte donde las dimensiones y las propiedades del material son críticas. La necesidad de un conformado repetible hace que los troqueles progresivos, las prensas de alta velocidad y los sistemas de inspección sean más importantes en estos programas. Los proveedores sin prensas programables e inspección confiable en troquel tienen una posición más limitada en el trabajo avanzado con conectores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Acero, el Aluminio y la Energía | -1.2% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Altos Requerimientos de Capital en Herramientas, Troqueles y Prensas | -0.8% | Global, desproporcionado en el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Herramientas y Troqueles y Jubilación de la Fuerza Laboral Experimentada | -0.6% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Acero, el Aluminio y la Energía
Los cambios en el costo de los materiales afectan al mercado de estampado de metal porque los proveedores a menudo recuperan los mayores costos del acero o el aluminio con retraso. Martinrea International Inc. informó en sus resultados del tercer trimestre de 2025 que estaba negociando alivio arancelario con los clientes para la mayor parte de su exposición antes de fin de año. Los aranceles al acero de EE. UU. entraron en vigor inicialmente al 25% en febrero de 2025 y se elevaron al 50% en junio de 2025. Los precios fijos de los programas de vehículos pueden dificultar la absorción de aumentos repentinos en el costo de la bobina. El estampado en caliente también requiere ciclos de horno por encima de los 900 °C, lo que hace que los costos de energía sean relevantes para la economía de la planta. Los proveedores con acuerdos de energía estables pueden tener una ventaja de costos a lo largo de un ciclo completo de programa de vehículos.
Altos Requerimientos de Capital en Herramientas, Troqueles y Prensas
La capacidad competitiva en el mercado de estampado de metal requiere cada vez más equipos de conformado en caliente, prensas servo, estaciones de trabajo robóticas y troqueles más complejos. Un juego de troqueles progresivos para una estructura de carrocería compleja puede costar entre 1 millón y 3 millones de USD y puede necesitar entre 12 y 18 meses de trabajo de ajuste antes de la producción en masa. KIRCHHOFF Automotive invirtió 10 millones de EUR (aproximadamente 10,8 millones de USD) en su planta de Gliwice, Polonia, y 12 millones de EUR (aproximadamente 13 millones de USD) en su instalación de Mielec en 2025. Las inversiones cubrieron estaciones de trabajo robóticas adicionales, conformado en caliente y capacidad de pintura por inmersión catódica. Este requisito de financiamiento favorece a los productores globales que pueden financiar actualizaciones de equipos y limita los programas disponibles para los talleres regionales más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso:
El Troquelado Lidera, el Doblado Gana Terreno en el Conformado EstructuralEl troquelado representó el 32,56% de la participación del mercado de estampado de metal en 2026. Sigue siendo el proceso básico para crear blancos planos utilizados en la producción automotriz, electrónica e industrial. Su posición refleja el alto volumen de preparación de chapa metálica que se requiere antes de las etapas de conformado posteriores. El repujado añade texturas superficiales y nervios de refuerzo que mejoran la rigidez del panel. El acuñado proporciona un control dimensional preciso para terminales de conectores y piezas mecánicas de precisión. El flanjeado apoya el trabajo de ensamblaje donde los paneles de cierre requieren bordes doblados o enrollados.
Se proyecta que el doblado avance a una CAGR del 4,78% de 2027 a 2032. El proceso apoya los marcos de baterías para vehículos eléctricos, los travesaños estructurales y las carcasas de dispositivos médicos que necesitan geometría multieje y control del retroceso elástico. La industria del estampado de metal está adoptando el monitoreo de entrada de material y el control adaptativo de la fuerza del cojín para mejorar la consistencia en estas aplicaciones. Una investigación publicada en el Journal of Manufacturing Processes informó que las líneas de producción pueden utilizar transductores de fuerza, sondas de desplazamiento y retroalimentación de aprendizaje automático para el control en proceso. Estos sistemas pueden identificar la desviación del conformado antes de que produzca piezas defectuosas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Prensa:
La Prensa Mecánica Lidera, la Prensa Servo Apoya un Mayor ControlLa prensa mecánica representó el 51,34% de la participación del mercado de estampado de metal en 2026. La base instalada se beneficia de las herramientas establecidas, la familiaridad del operador y los menores costos de adquisición en comparación con las alternativas servo-eléctricas. El equipo de prensa hidráulica sigue siendo útil cuando un proceso necesita fuerza controlada a lo largo de una carrera larga. Es adecuado para la embutición profunda y el trabajo de prototipos complejos donde los perfiles de fuerza varían según la pieza. Las prensas mecánicas continúan apoyando una amplia gama de programas de producción establecidos.
Se proyecta que la prensa servo avance a una CAGR del 4,92% de 2027 a 2032. El tamaño del mercado de estampado de metal para este tipo de equipo está respaldado por los requisitos de cero defectos, los aceros de alta resistencia avanzados y el movimiento programable. Las prensas servo pueden utilizar sensores en troquel y análisis de firma de tonelaje para señalar alimentaciones incorrectas y eventos de conformado anormales. La Línea de Troquelado Láser 1.18 DFT de ANDRITZ Schuler GmbH admite materiales de 0,6 mm a 6 mm de espesor y puede procesar hasta 45 piezas por minuto. El troquelado y conformado integrados pueden reducir el espacio en fábrica, el tiempo de ciclo y el desperdicio de material.
Por Material:
El Acero Ancla los Ingresos, el Aluminio Gana ImportanciaEl acero representó el 58,11% de la participación del mercado de estampado de metal en 2026. Se beneficia del conocimiento establecido en el diseño de troqueles, el procesamiento térmico familiar y el amplio uso en paneles de carrocería automotriz. El cobre y otros materiales sirven para aplicaciones como contactos eléctricos, barras colectoras, carcasas de blindaje y resortes de precisión. Estos usos requieren propiedades de conductividad o magnéticas que el acero no siempre puede proporcionar. La amplia base de suministro de acero ayuda a los fabricantes a apoyar la producción de vehículos en grandes volúmenes.
Se proyecta que el aluminio avance a una CAGR del 5,14% de 2027 a 2032. El tamaño del mercado de estampado de metal para el aluminio está respaldado por la necesidad de estructuras más ligeras para vehículos eléctricos y componentes relacionados con las baterías. El material puede requerir más simulación de procesos y ajustes de troqueles porque tiene mayor retroceso elástico que el acero. Voestalpine AG suministra cubiertas de carcasas de baterías, estampados automotrices complejos y piezas endurecidas por prensa en acero y aluminio. Su División de Conformado de Metal contaba con alrededor de 5.000 empleados en 14 plantas durante el año comercial 2024/25. La empresa utiliza acero para herramientas patentado y recubrimientos de deposición física de vapor para extender la vida útil de los troqueles.
Por Industria de Uso Final:
El Sector Automotriz Ancla la Demanda Mientras el Sector Médico Añade Crecimiento PremiumEl sector automotriz representó el 44,47% de la participación del mercado de estampado de metal en 2026. El sector utiliza componentes estampados en estructuras de carrocería en blanco, sistemas de chasis y cierres. La maquinaria industrial y las aplicaciones eléctricas y electrónicas utilizan carcasas, soportes, contactos y marcos. El sector aeroespacial es un destino exigente que puede requerir la norma Aeroespacial (AS) 9100D y el conformado de tolerancias estrechas de aleaciones ligeras. Otras industrias de uso final incluyen equipos de energía, sistemas de calefacción, ventilación y aire acondicionado, y electrodomésticos de consumo.
Se proyecta que el sector médico avance a una CAGR del 5,37% de 2027 a 2032. Utiliza piezas estampadas de precisión en instrumentos mínimamente invasivos, dispositivos cardíacos implantables y sistemas de administración de fármacos. Estos productos pueden requerir acero inoxidable o titanio de grado quirúrgico, bordes libres de rebabas y acabados superficiales finos. Los programas médicos tienden a tener volúmenes más pequeños por unidad de mantenimiento de existencias, pero ciclos de calificación más largos que los programas automotrices. CIE Automotive reportó un ingreso neto consolidado de 335,78 millones de EUR (aproximadamente 363,6 millones de USD) para el año completo 2025. La empresa declaró que superó a sus mercados geográficos en 1,7 puntos porcentuales mediante la asignación de capacidad en sus plataformas multitecnológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico
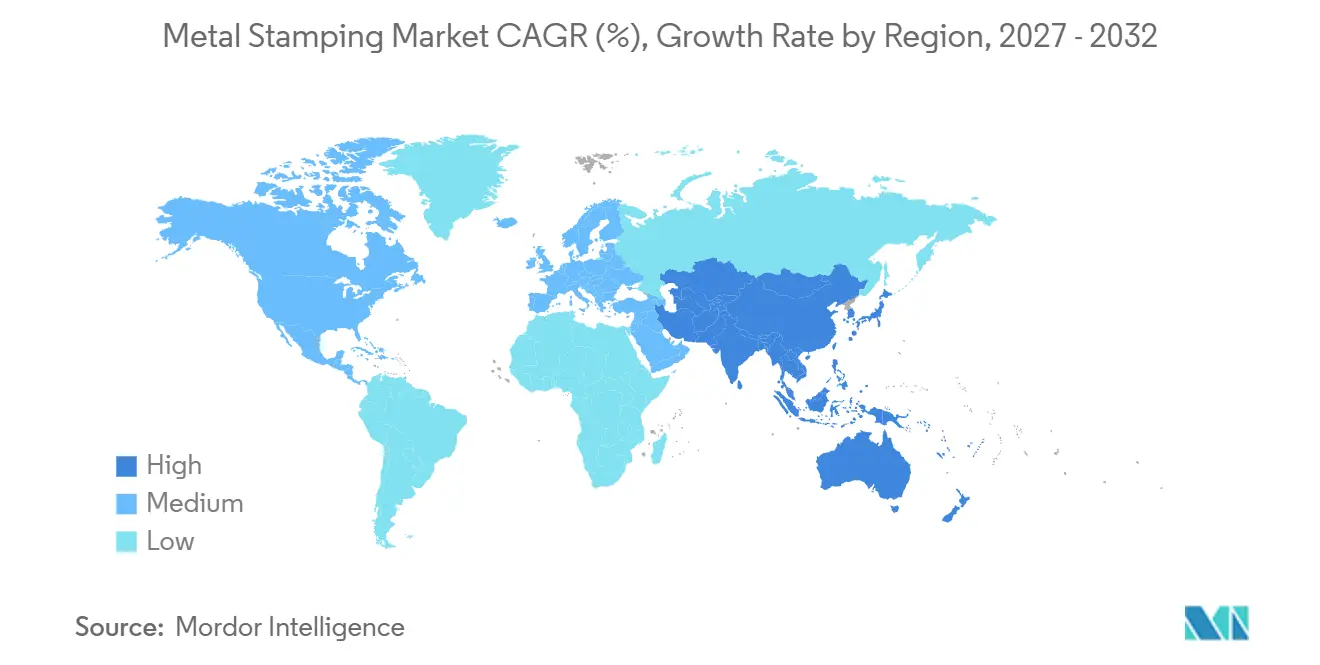
Asia-Pacífico representó el 40,36% de la participación del mercado de estampado de metal en 2026 y se proyecta que avance a una CAGR del 5,22% hasta 2032. China produjo más de 12 millones de vehículos de nueva energía en 2025, apoyando la demanda de carcasas, estructuras de carrocería y componentes para vehículos eléctricos. Japón cuenta con un grupo concentrado de proveedores de precisión, incluida FUTABA INDUSTRIAL CO.,LTD., que está desarrollando componentes de enfriamiento lateral de baterías y aplicando tecnología de gemelo digital en 27 plantas globales. Unipres Corporation está desarrollando tecnología de integración de anillo de puerta que reduce el número de piezas de 10 a 3 y reduce el peso en un 30%. India está atrayendo nuevas inversiones en estampado a través del crecimiento de la producción de vehículos y los requisitos de contenido nacional. El Esquema de Incentivos Vinculados a la Producción para componentes automotrices apoya este entorno de inversión. Los mercados de Corea del Sur y la Asociación de Naciones del Sudeste Asiático (ASEAN) añaden demanda a través de conectores electrónicos y cadenas de suministro automotrices.
América del Norte
América del Norte está recibiendo nuevas inversiones en estampado a medida que los programas de vehículos eléctricos se expanden y los fabricantes de equipos originales buscan seguridad de suministro regional. Toyota Boshoku Corporation inauguró una planta inteligente de 225 millones de USD en Hopkinsville, Kentucky, en diciembre de 2025[2]. La instalación fabrica ensamblajes de riel de asiento, reclinador y engranaje de motor para los programas de Toyota Motor Corporation y creó 157 empleos. Los aranceles de la Sección 232 refuerzan el abastecimiento doméstico de acero, pero pueden aumentar los costos para los estampadores que dependen de la bobina importada. Magna International Inc. reportó 42.000 millones de USD en ventas anuales de 2025 en sus operaciones globales. Su segmento de Exteriores y Estructuras de Carrocería está vinculado a la base de suministro de estampado para los productores de vehículos de América del Norte y Europa. México sigue siendo una importante base de producción de menor costo, aunque los proveedores están revisando su presencia en respuesta a las condiciones comerciales y de cumplimiento.
Europa, América del Sur y Oriente Medio y África
Europa es una parte técnicamente avanzada del mercado de estampado de metal, con Alemania apoyando el conformado en caliente, el endurecimiento por prensa y los sistemas de calidad automatizados. Voestalpine AG inició una reorganización de su negocio de Componentes Automotrices en Alemania durante su año fiscal 2024/25. El Reglamento de Baterías de la Unión Europea está aumentando los requisitos de trazabilidad de materiales y los componentes relacionados con las baterías. Gestamp inauguró su octava planta brasileña en Piracicaba a principios de 2025 con una inversión de 100 millones de BRL (aproximadamente 18,2 millones de USD). El sitio prioriza la tecnología de estampado en caliente para componentes estructurales automotrices ligeros. La Zona Franca Atlántica de Marruecos está ganando atención a través de la planta de Kenitra de Benteler, que incluye una prensa de estampado en frío de 3.200 toneladas métricas, sistemas de soldadura, recubrimiento por inmersión catódica y un láser 3D.
Panorama Competitivo
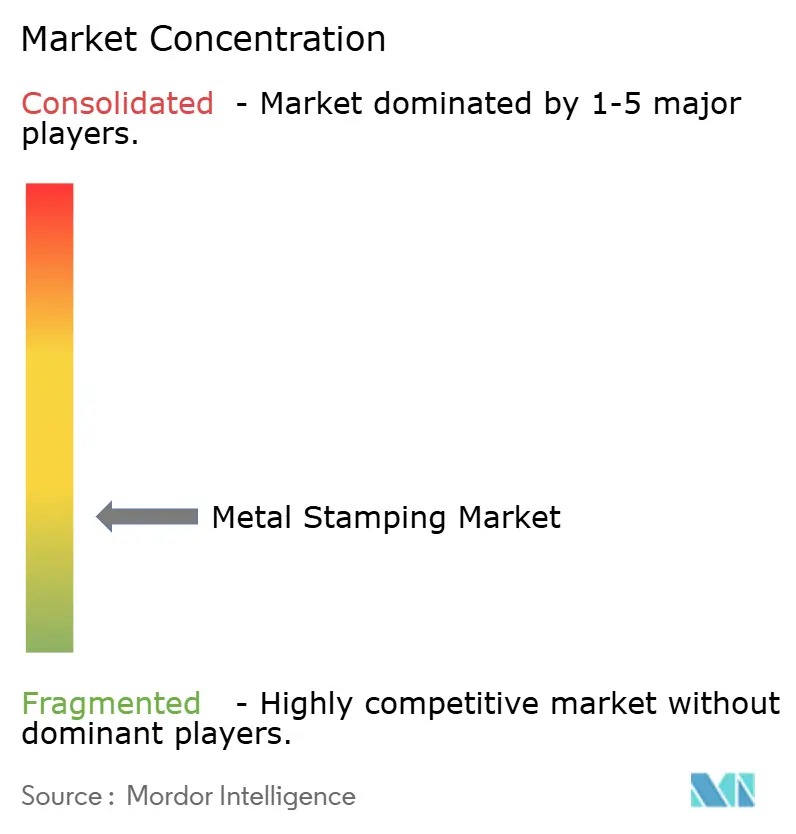
El mercado de estampado de metal está muy fragmentado, con los cinco principales actores que incluyen Gestamp, Magna International Inc., Toyota Boshoku Corporation, ANDRITZ Schuler GmbH y JBM Group. Los proveedores japoneses, incluidos FUTABA INDUSTRIAL CO.,LTD., Unipres Corporation y Yorozu Corporation, se centran en el conformado de precisión y los vínculos estrechos con los equipos de ingeniería del Grupo Toyota. Las oportunidades se concentran en el estampado en caliente de vehículos eléctricos en India y el trabajo con conectores de precisión para sistemas avanzados de asistencia al conductor. La necesidad de certificación IATF 16949, documentación del Proceso de Aprobación de Piezas de Producción y análisis de modos de falla crea un alto umbral de entrada para los programas automotrices.
La inversión en tecnología está dando forma a las estrategias de las empresas en el mercado de estampado de metal. KIRCHHOFF Automotive utiliza Metris Visual Die Protection en la empresa conjunta Smart Press Shop con Porsche AG para identificar objetos extraños y grietas en los troqueles después de cada golpe. ANDRITZ Schuler GmbH lanzó la Línea de Troquelado Láser 1.18 DFT en abril de 2025 para procesar acero, aluminio y acero inoxidable, incluido material por encima de 1.000 MPa. JBM Group y Sodecia Automotive International están construyendo una instalación de estampado en caliente en Pune para estructuras críticas de seguridad. Estos movimientos muestran que los proveedores están ampliando sus capacidades en torno a estructuras complejas, monitoreo de procesos y producción local.
La presión competitiva también proviene del troquelado láser y la fundición en gigaprensa. El troquelado láser puede reducir la necesidad de troqueles progresivos para formas de blancos complejas. La fundición en gigaprensa puede reemplazar varios subconjuntos estampados y soldados con una sola fundición de aluminio. El programa de anillo de puerta de Unipres Corporation demuestra la respuesta de los especialistas en prensas a través de la integración de piezas y el desarrollo del estampado en caliente. Los proveedores también deben realizar mayores inversiones en herramientas y controles de producción para alcanzar las expectativas de tiempo de ciclo de los fabricantes de equipos originales. La industria del estampado de metal, por lo tanto, recompensa la amplia capacidad técnica, la disciplina en la gestión de programas y el cumplimiento confiable de la calidad.
Líderes de la Industria del Estampado de Metal
-
Gestamp
-
Magna International Inc.
-
Toyota Boshoku Corporation
-
ANDRITZ Schuler GmbH
-
JBM Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Estampado de Metal Empresas cubiertas en este informe
- AAPICO HITECH Public Company Limited
- ANDRITZ Schuler GmbH
- Benteler
- CIE Automotive
- FUTABA INDUSTRIAL CO.,LTD.
- Gestamp
- JBM Group
- KIRCHHOFF Automotive
- Magna International Inc.
- Martinrea International Inc.
- Shiloh Industries LLC
- Tower International
- Toyota Boshoku Corporation
- Unipres Corporation
- voestalpine AG
- Yorozu Corporation
Desarrollos recientes de la industria en Mercado de Estampado de Metal
- Octubre de 2026: Pre-Met invirtió en equipos de fabricación adicionales, incluida una máquina de erosión por hilo AgieCharmilles, una prensa Cincinnati Milacron de 75 toneladas métricas y sistemas de alimentación automatizados. La inversión apoya el mercado de estampado de metal al ampliar la capacidad de producción, permitir la fabricación de componentes más grandes y complejos, y fortalecer la capacidad de la empresa para atender a clientes industriales.
- Septiembre de 2026: American Metal Forming Technologies (AMFT) adquirió Ramcel Precision Stamping and Manufacturing LLC, un proveedor de estampados de metal personalizados, herramientas, ensamblaje automatizado y soluciones de soldadura robótica. La adquisición apoya el mercado de estampado de metal al ampliar las capacidades de estampado de precisión de AMFT y fortalecer sus servicios de fabricación para las industrias de transporte, construcción, bienes de consumo, defensa y electrónica.
Alcance del Informe Global del Mercado de Estampado de Metal
El estampado de metal es un proceso de fabricación que utiliza troqueles y prensas para dar forma a láminas de metal planas en componentes con dimensiones y geometrías específicas. Apoya la producción de piezas metálicas de precisión a través de operaciones que proporcionan consistencia, repetibilidad y procesamiento eficiente de materiales.
El Mercado de Estampado de Metal está segmentado por proceso, tipo de prensa, material, industria de uso final y geografía. Por proceso, el mercado está segmentado en troquelado, repujado, doblado, acuñado, flanjeado y otros procesos. Por tipo de prensa, el mercado está segmentado en prensa mecánica, prensa hidráulica y prensa servo. Por material, el mercado está segmentado en acero, aluminio, cobre y otros materiales. Por industria de uso final, el mercado está segmentado en automotriz, maquinaria industrial, eléctrico y electrónico, aeroespacial, médico y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el estampado de metal en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Troquelado |
| Repujado |
| Doblado |
| Acuñado |
| Flanjeado |
| Otros Procesos |
| Prensa Mecánica |
| Prensa Hidráulica |
| Prensa Servo |
| Acero |
| Aluminio |
| Cobre |
| Otros Materiales |
| Automotriz |
| Maquinaria Industrial |
| Eléctrico y Electrónico |
| Aeroespacial |
| Médico |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Proceso | Troquelado | |
| Repujado | ||
| Doblado | ||
| Acuñado | ||
| Flanjeado | ||
| Otros Procesos | ||
| Por Tipo de Prensa | Prensa Mecánica | |
| Prensa Hidráulica | ||
| Prensa Servo | ||
| Por Material | Acero | |
| Aluminio | ||
| Cobre | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Automotriz | |
| Maquinaria Industrial | ||
| Eléctrico y Electrónico | ||
| Aeroespacial | ||
| Médico | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de estampado de metal?
El tamaño del mercado de estampado de metal fue valorado en 268,08 millones de USD en 2026 y se estima que crecerá desde 278,91 millones de USD en 2027 hasta alcanzar los 343,10 millones de USD para 2032, a una CAGR del 4,23% durante el período de pronóstico (2027-2032).
¿Qué proceso tuvo la mayor participación en 2026?
El troquelado representó el 32,56% de la participación del mercado en 2026 porque se utiliza para preparar blancos planos de chapa metálica antes de las operaciones de conformado posteriores.
¿Qué tipo de prensa se proyecta que avance más rápido hasta 2032?
Se proyecta que la prensa servo avance a una CAGR del 4,92% hasta 2032, ya que los fabricantes necesitan movimiento programable y controles de calidad en troquel.
¿Qué material se proyecta que avance más rápido hasta 2032?
Se proyecta que el aluminio avance a una CAGR del 5,14% hasta 2032 porque los vehículos eléctricos requieren piezas estructurales y relacionadas con las baterías más ligeras.