
Tamanho e Participação do Mercado de Maltodextrina
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
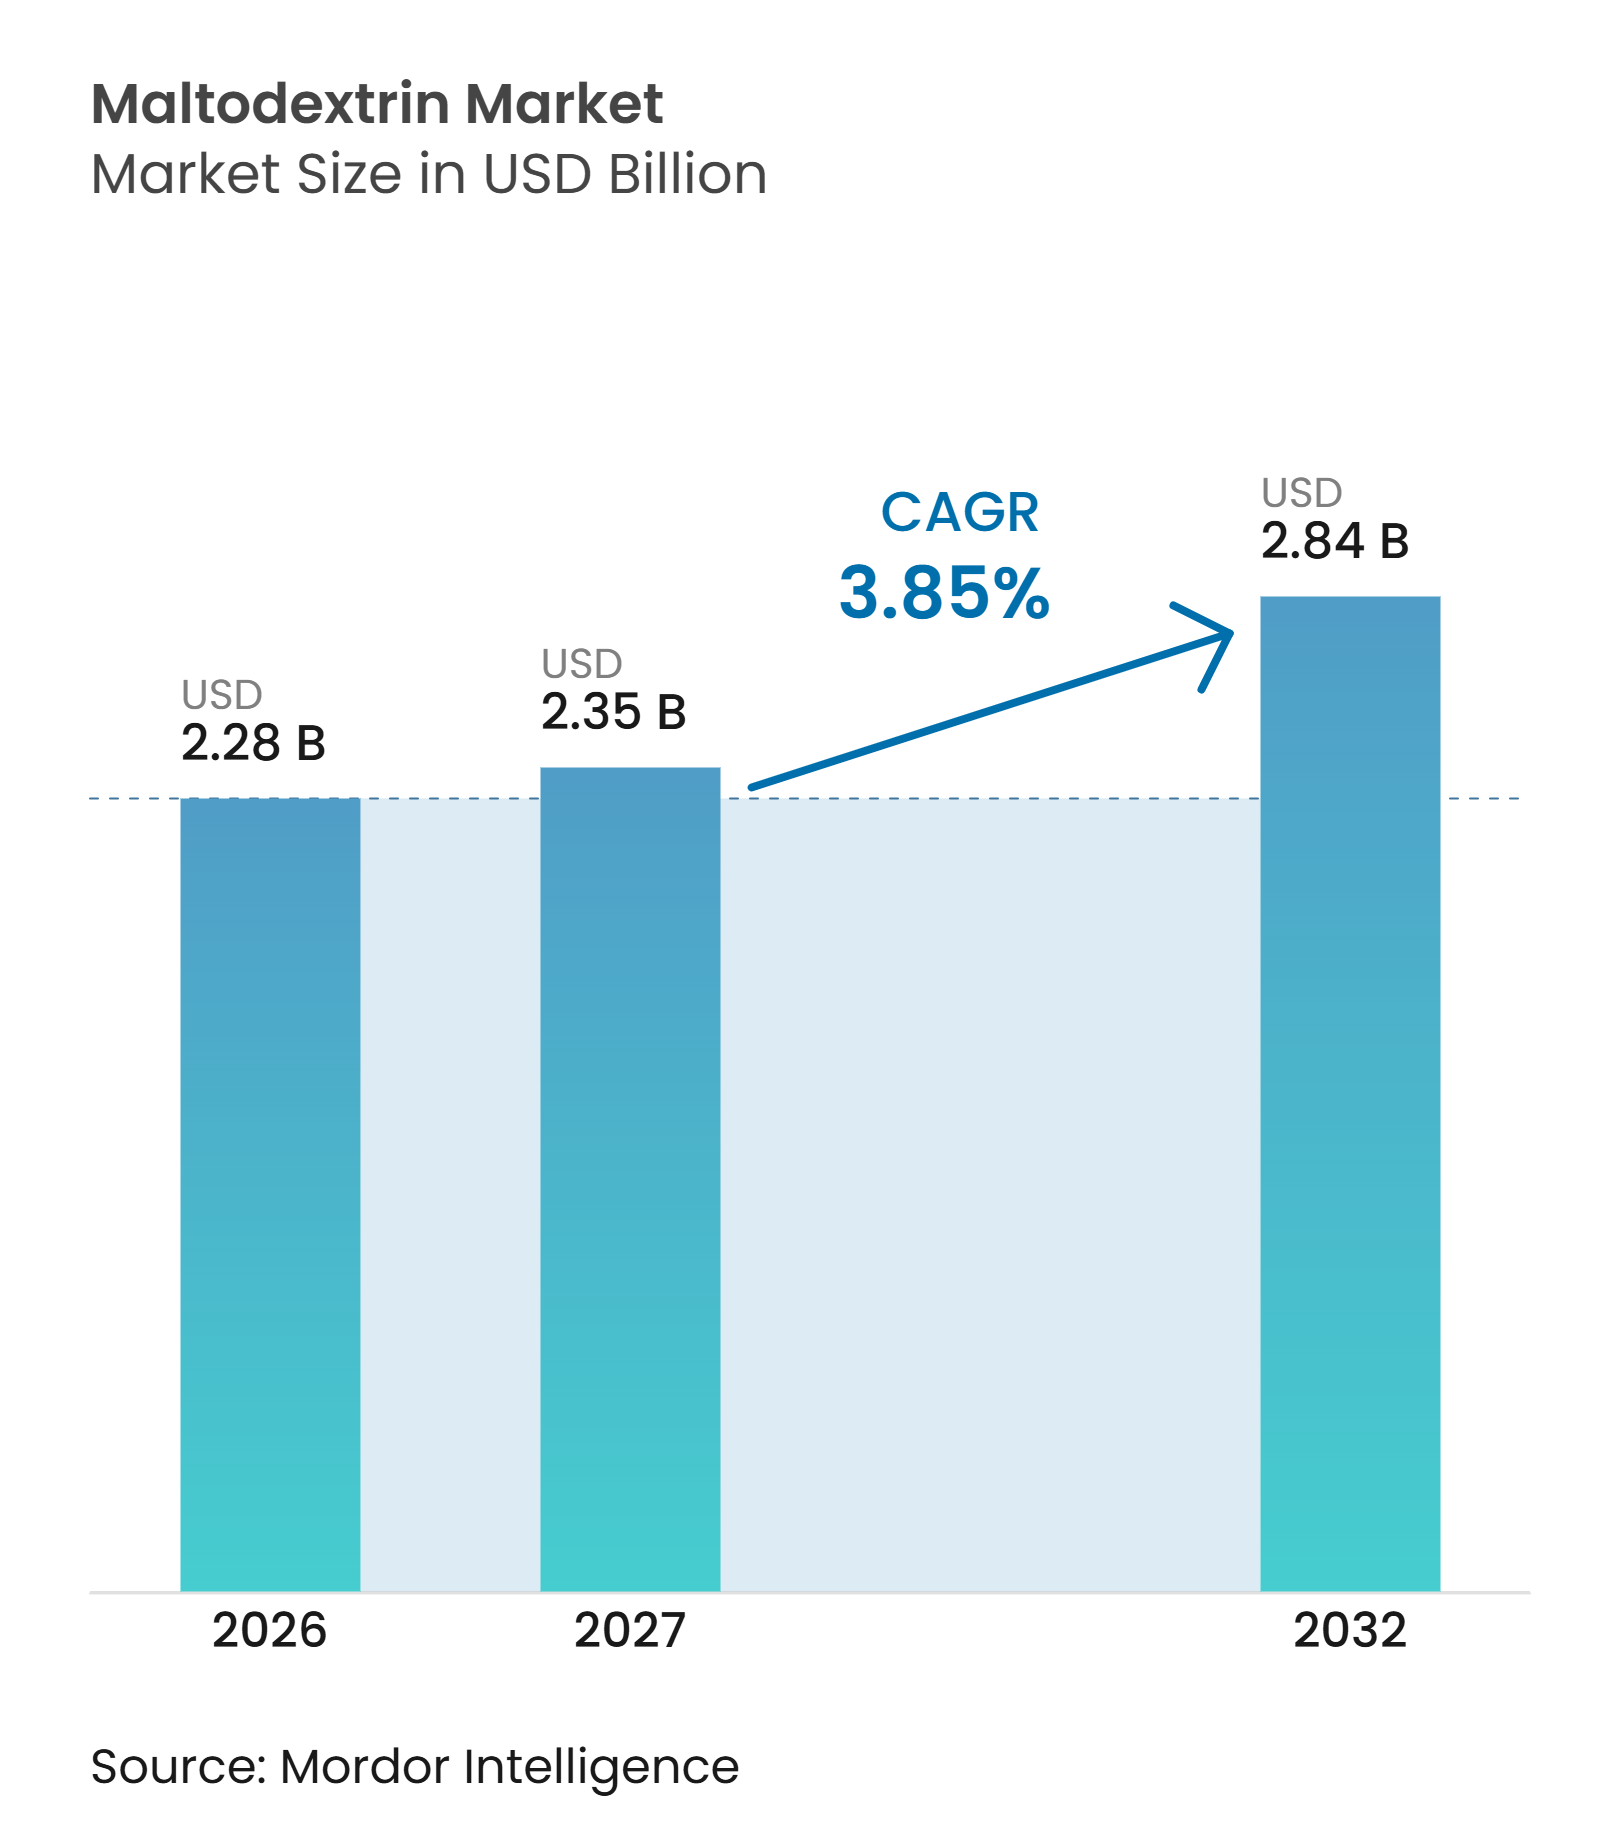
| Tamanho do Mercado (2027) | 2.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Maltodextrina por Mordor Intelligence
O tamanho do mercado de maltodextrina está projetado para expandir de 2,28 bilhões de USD em 2026 e 2,35 bilhões de USD em 2027 para 2,84 bilhões de USD até 2032, registrando um CAGR de 3,85% entre 2027 e 2032. O mercado de maltodextrina permanece sustentado por funções difíceis de substituir em escala, incluindo agente de volume, secagem por atomização, encapsulamento e uso como excipiente farmacêutico. Os processadores de alimentos estão reduzindo o uso em produtos selecionados com rótulo limpo, enquanto formuladores farmacêuticos, marcas de nutrição esportiva e empresas de cuidados pessoais estão elevando seus requisitos de especificação. Essa combinação desloca a demanda para graus documentados e específicos por aplicação, em vez de produzir um padrão único para todos os usos finais. O mercado de maltodextrina, portanto, possui uma base estável, embora os custos de matéria-prima, o escrutínio relacionado à saúde e a concorrência de preços moldem as margens dos fornecedores. Produtores com graus qualificados para usos resistentes, de digestão lenta e farmacopeicos têm oportunidades mais claras de ir além do fornecimento a granel.
Principais Conclusões do Relatório
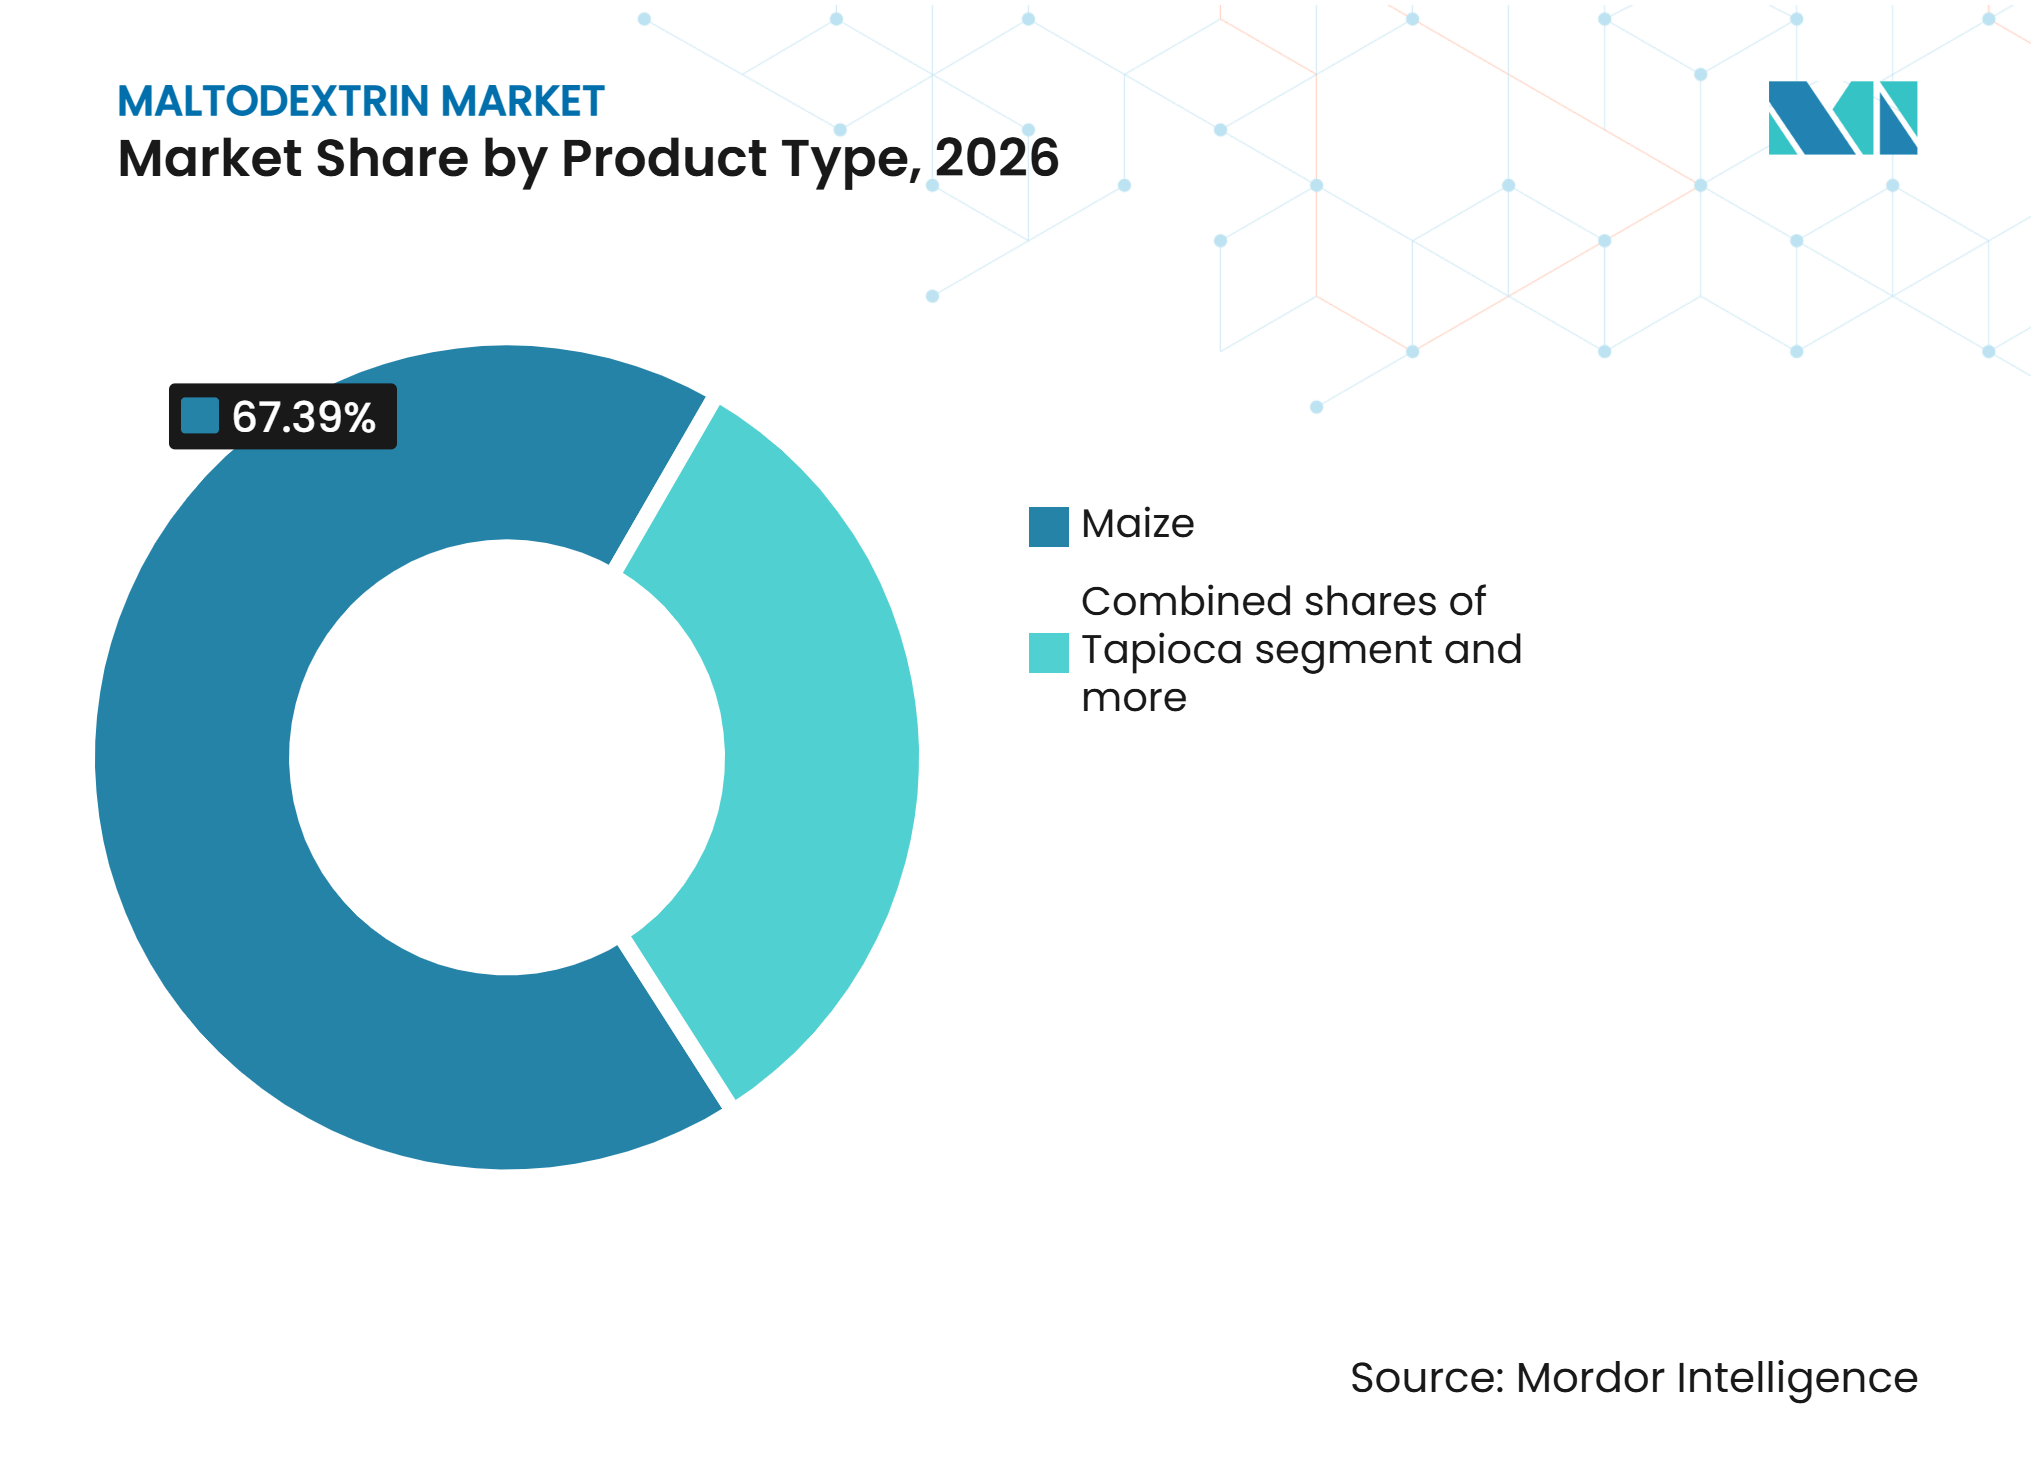
- Por fonte, o milho deteve 67,39% da participação do mercado de maltodextrina em 2026, enquanto a tapioca tem previsão de crescer a um CAGR de 4,27% até 2032.
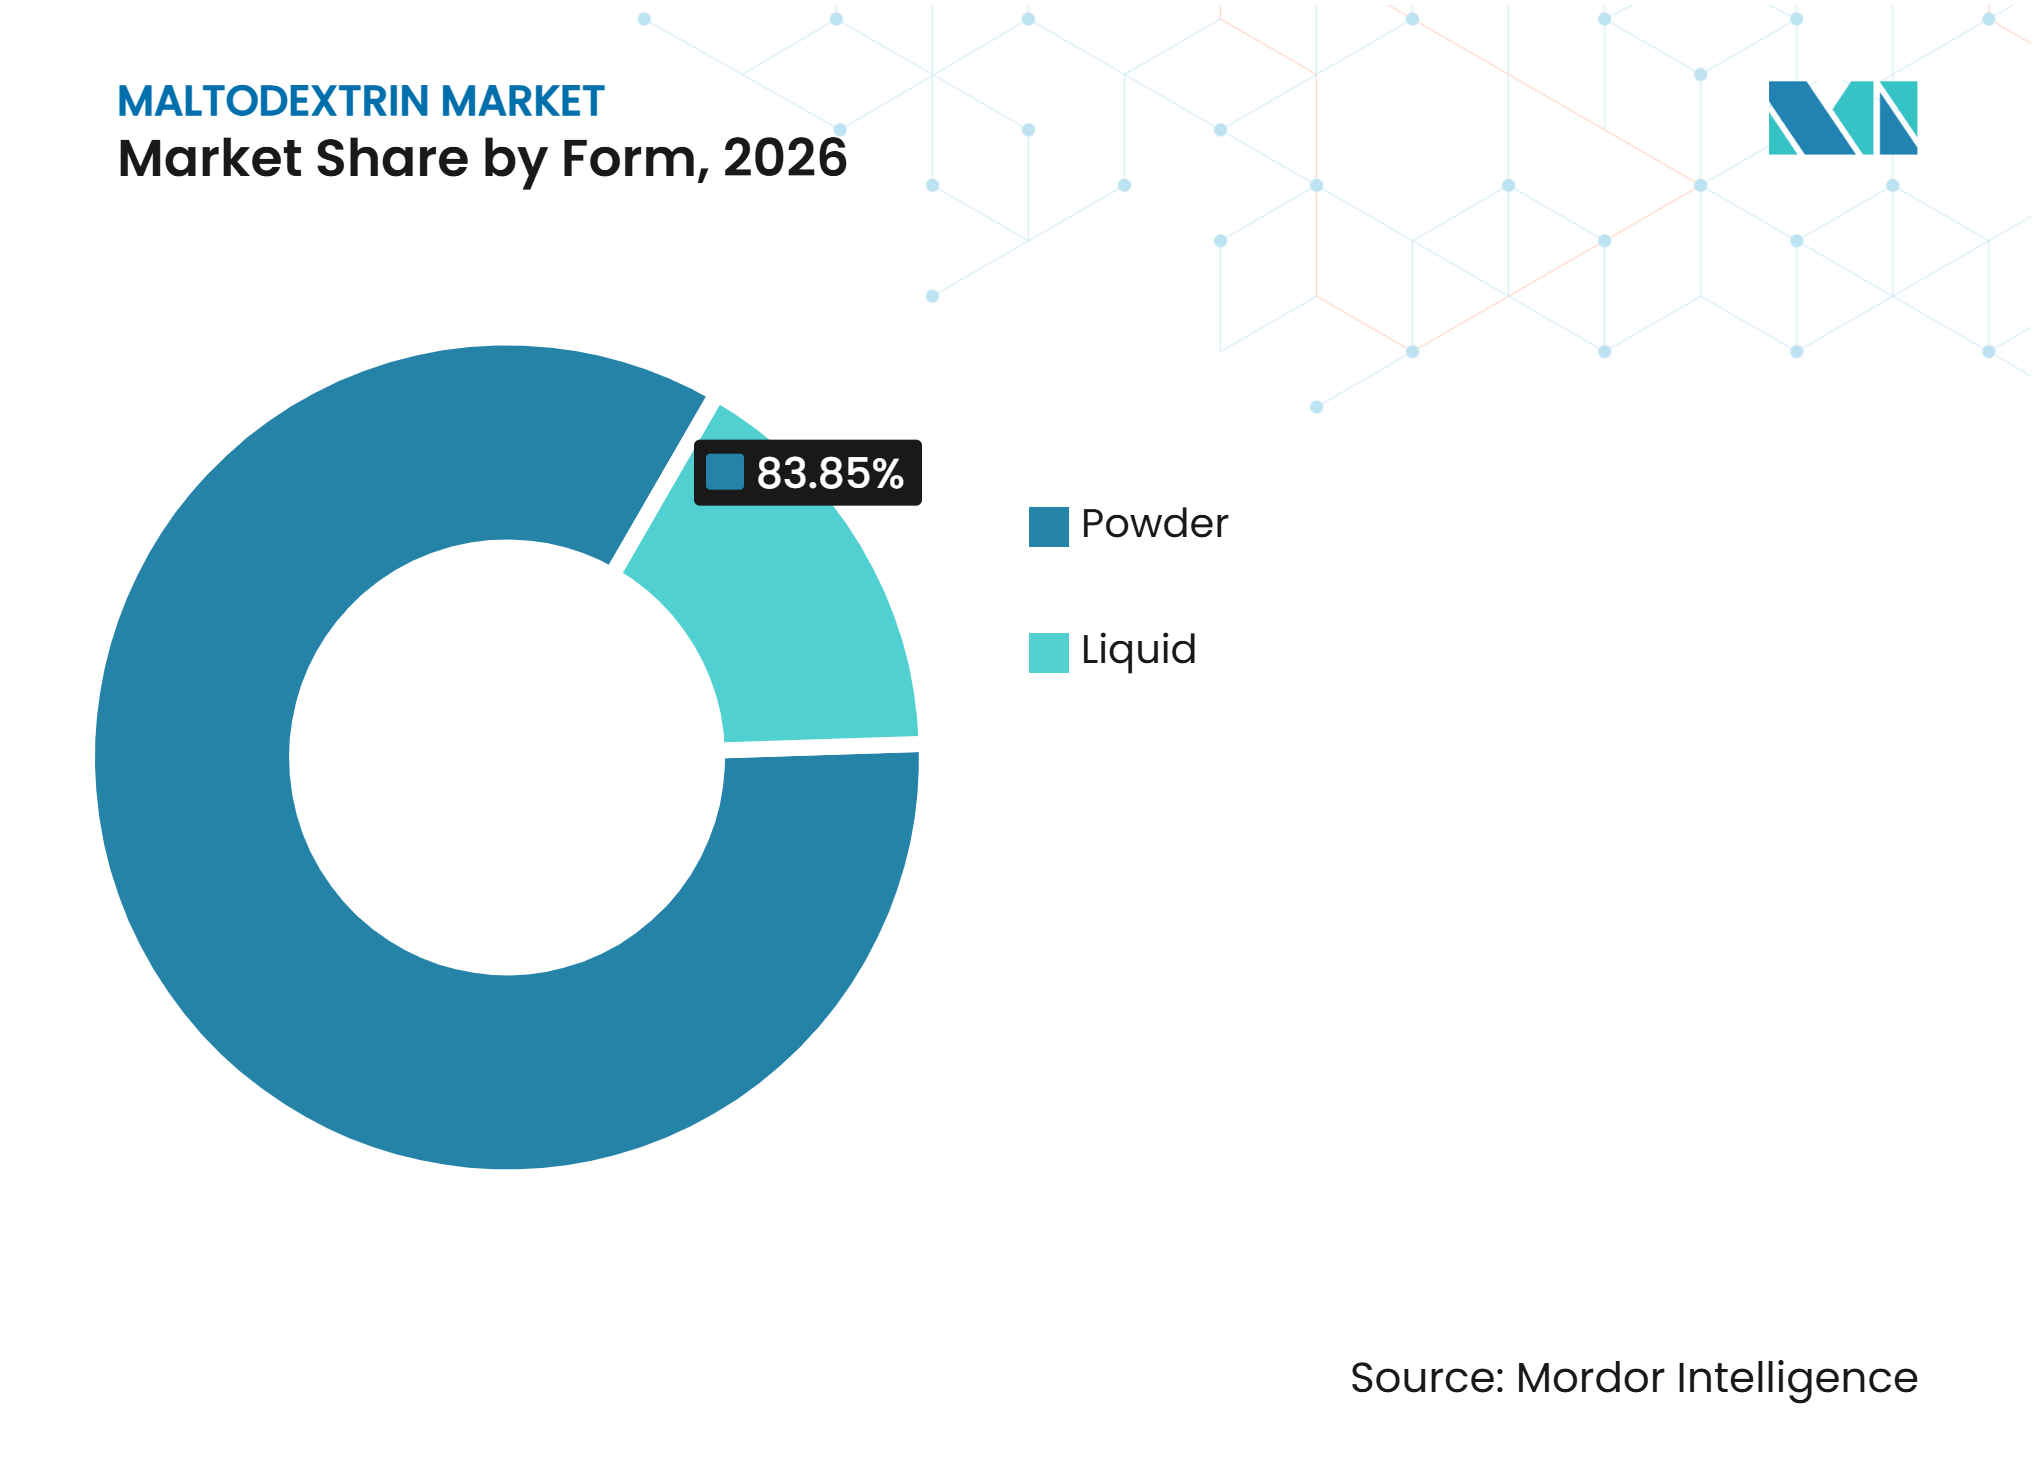
- Por forma, o pó representou 83,85% da participação do mercado de maltodextrina em 2026, enquanto a maltodextrina líquida deve expandir a um CAGR de 5,22% até 2032.
- Por aplicação, alimentos e bebidas detiveram 68,94% do mercado em 2026, enquanto o segmento farmacêutico tem projeção de crescer a um CAGR de 4,35% até 2032.
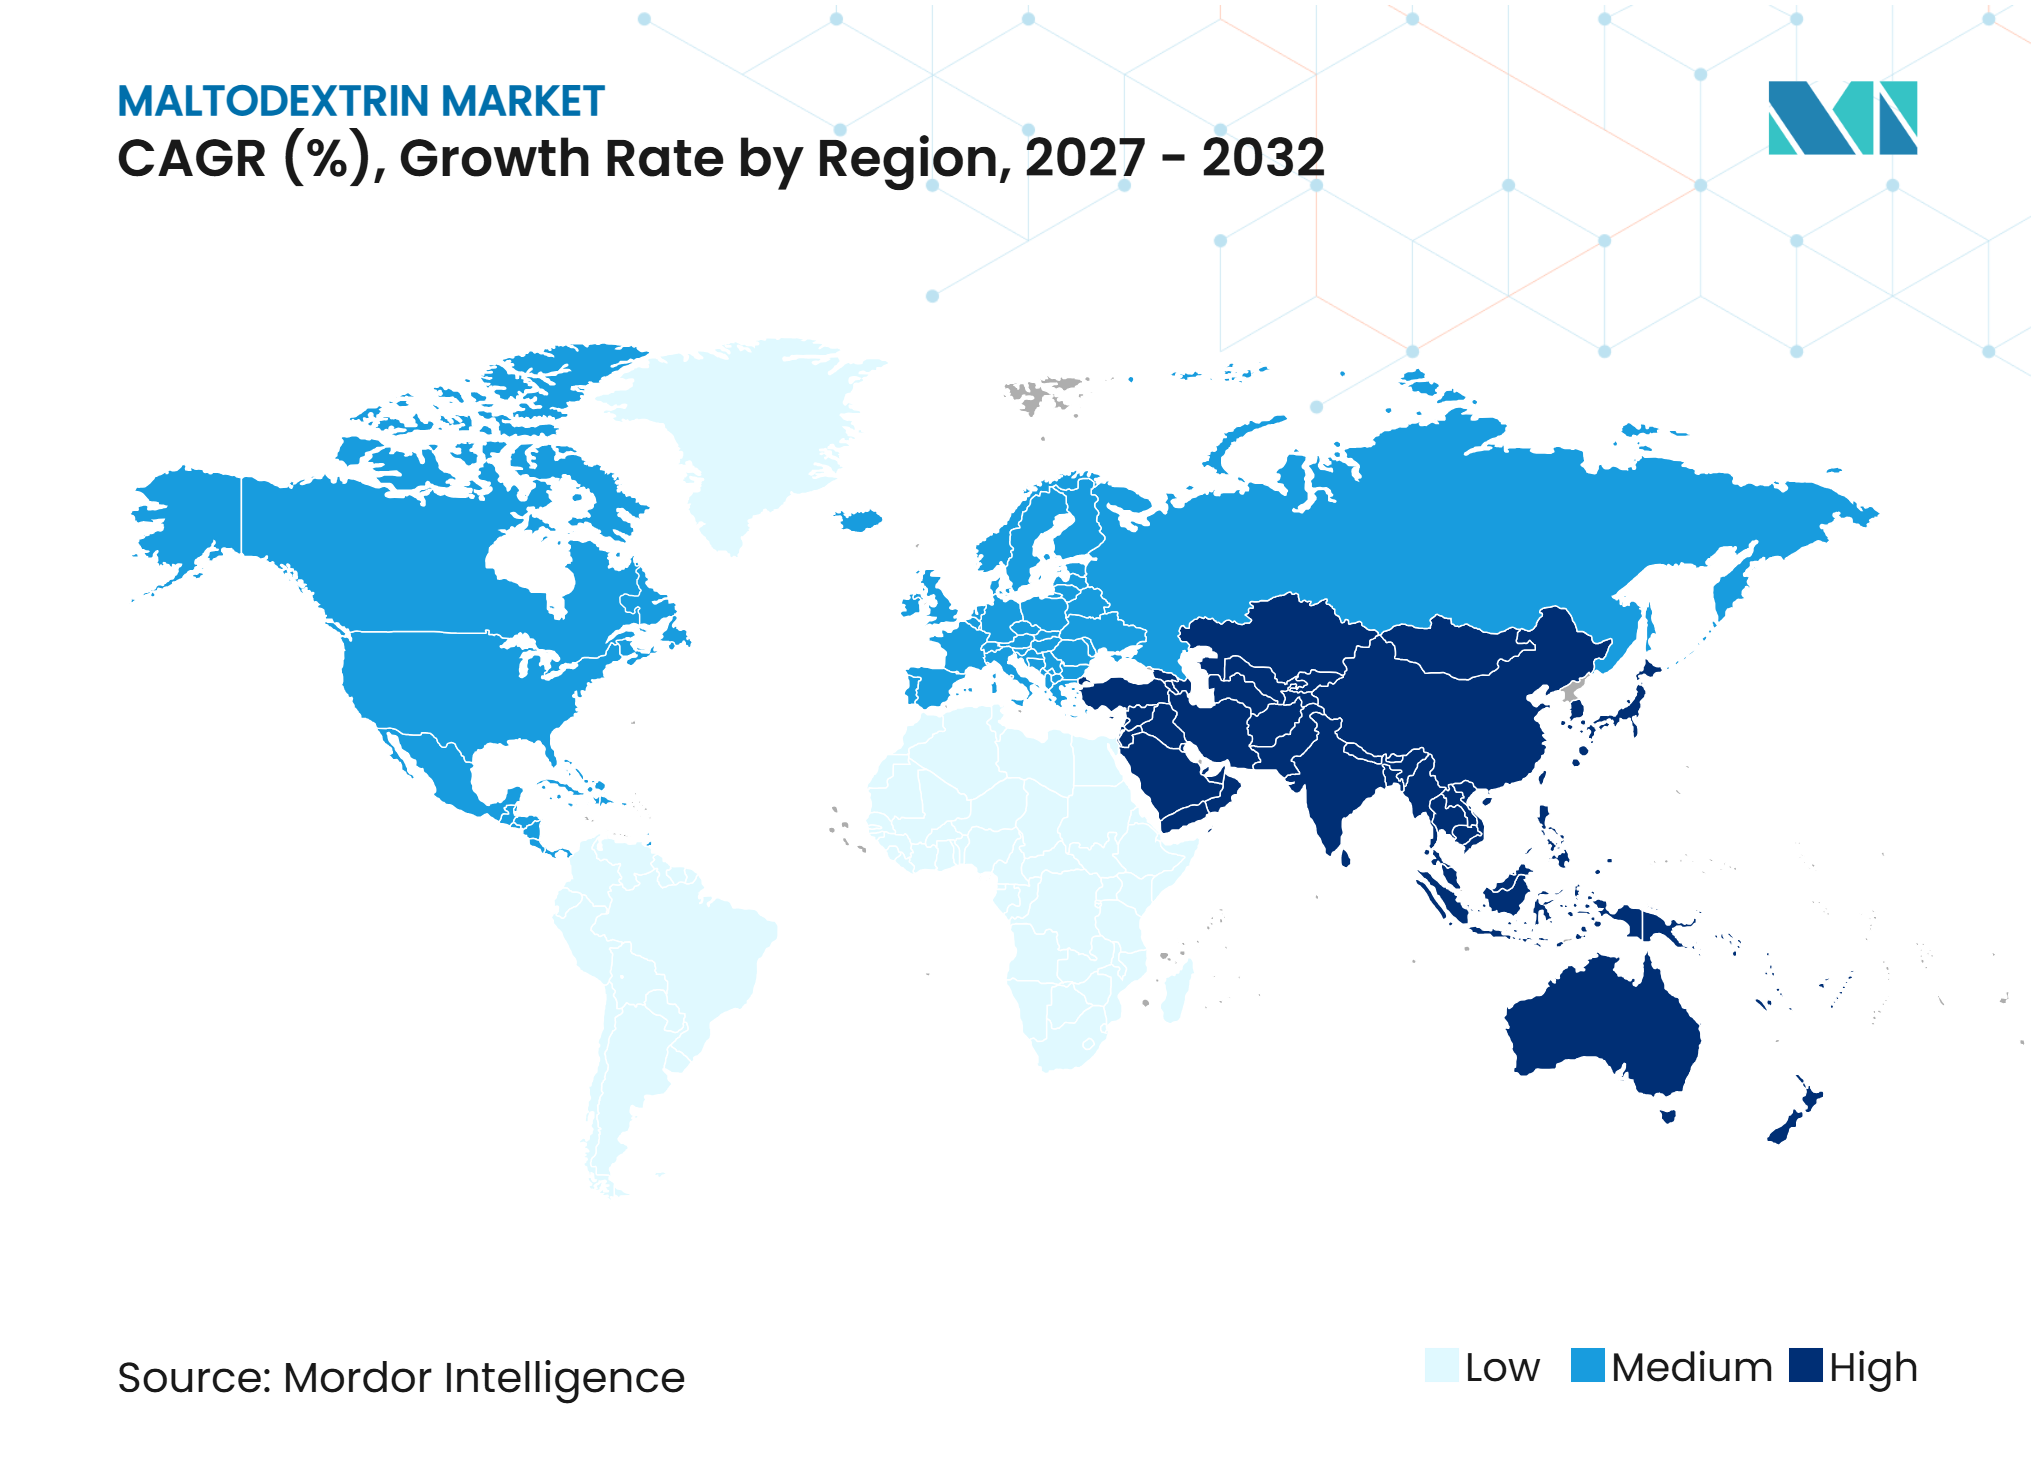
- Por geografia, a Ásia-Pacífico representou 35,11% do mercado em 2026 e tem previsão de crescer a um CAGR de 5,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção em Formulações de Alimentos em Pó Instantâneos | +0.9% | Global | Médio prazo (2 a 4 anos) |
| Aumento da Utilização como Carreador de Encapsulamento de Aromas | +0.7% | Global | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Suplementos Energéticos à Base de Carboidratos | +0.6% | América do Norte e UE (União Europeia) | Curto prazo (≤ 2 anos) |
| Expansão das Aplicações Farmacêuticas em Formulações de Medicamentos | +0.5% | Global, forte nos EUA (Estados Unidos) e na UE | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Maltodextrina em Bebidas Nutricionais | +0.4% | Núcleo na APAC (Ásia-Pacífico), com expansão para o MEA (Oriente Médio e África) | Curto prazo (≤ 2 anos) |
| Uso Crescente em Formulações de Hidratação e Condicionamento da Pele | +0.3% | Global, forte na APAC e na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção em Formulações de Alimentos em Pó Instantâneos
A maltodextrina ajuda a converter sistemas de alta umidade em pós de fluxo livre, mantendo o perfil de sabor alvo intacto. Seu papel de formação de filme durante a secagem por atomização protege os materiais ativos contra oxigênio, umidade e calor. Um estudo de 2025 constatou que carreadores à base de maltodextrina melhoraram a estabilidade de armazenamento do beta-caroteno em sistemas secos por atomização sob condições aceleradas [1]. Misturas secas fortificadas, bebidas prontas para misturar, sopas instantâneas e substitutos de refeições dependem dessa função de processamento. O mercado de maltodextrina se beneficia da produção de pó orientada para exportação, pois a menor atividade de água pode melhorar o manuseio em cadeias de suprimentos variáveis. Esse uso também mantém a demanda vinculada às necessidades de fabricação, e não apenas às preferências de ingredientes voltadas ao consumidor.
Aumento da Utilização como Carreador de Encapsulamento de Aromas
A maltodextrina é amplamente utilizada como material de parede para aromas secos por atomização, pois seu equivalente de dextrose afeta a formação da película durante a secagem. Um estudo de 2025 relatou maior retenção de d-limoneno com graus de equivalente de dextrose mais elevados, que formaram paredes de partículas mais contínuas em emulsões secas por atomização, de acordo com doi.org. Os fabricantes de alimentos e bebidas valorizam o perfil de sabor neutro ao trabalhar com sistemas de aromas sensíveis. A aquisição está se tornando mais específica na produção profissional de aromas, com solicitações de faixas definidas de equivalente de dextrose, níveis de umidade e propriedades de partículas. Isso sustenta uma escala de preços dentro do mercado de maltodextrina que os graus de commodities não conseguem capturar facilmente. A mesma função é relevante para formatos nutracêuticos que utilizam óleos, culturas probióticas e extratos botânicos.
Demanda Crescente por Suplementos Energéticos à Base de Carboidratos
Os carboidratos de digestão rápida continuam sendo úteis em formulações intra-treino e pós-treino que apoiam a reposição de glicogênio. A maltodextrina é utilizada em géis energéticos, bebidas eletrolíticas e misturas de proteína em pó porque fornece glicose rapidamente. Isso cria um cenário de demanda diferente dos alimentos processados embalados com teor reduzido de açúcar ou rótulo limpo. Os fabricantes de nutrição especializada na América do Norte e na Europa Ocidental podem sustentar preços mais elevados para produtos construídos em torno do posicionamento de energia rápida. A nutrição clínica e os ambientes de reabilitação também ampliam a base potencial de clientes além dos usuários convencionais de esportes. O mercado de maltodextrina está, portanto, menos exposto à pressão de reformulação de alimentos nessa aplicação do que nos alimentos processados de temperatura ambiente.
Expansão das Aplicações Farmacêuticas em Formulações de Medicamentos
A maltodextrina está migrando de um papel convencional de agente de carga para o uso como excipiente funcional em sistemas avançados de liberação oral. Uma revisão de 2025 descreveu seu uso como carreador hidrofílico para sistemas sólidos de liberação de fármacos autoemulsificantes que convertem formulações lipídicas líquidas em pós estáveis [2]. Excipientes à base de amido também estão sendo avaliados para filmes orodispersíveis, matrizes mastigáveis e veículos de suspensão pediátrica. O mercado de maltodextrina é sustentado por essas aplicações porque os requisitos da USP e da Farmacopeia Europeia criam um limiar de qualificação mais elevado. Fornecedores com evidências sobre açúcares redutores, limites microbiológicos e metais pesados estão mais bem posicionados para reter essas contas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Preços de Fabricantes Regionais de Derivados de Amido | -0.6% | APAC, EMEA | Curto prazo (≤ 2 anos) |
| Flutuação nos Custos de Aquisição de Amido de Milho e Tapioca | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Alto Consumo de Energia Durante a Secagem por Atomização Industrial | -0.4% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Crescentes Preocupações dos Consumidores em Relação ao Alto Índice Glicêmico | -0.5% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Flutuação nos Custos de Aquisição de Amido de Milho e Tapioca
O milho e o amido de tapioca são as principais matérias-primas, portanto, suas variações de custo afetam diretamente as margens dos produtores. A Roquette relatou pressão contínua nos custos de grãos, custos elevados de energia e tarifas de contêineres 46% acima das médias de 2019 em sua atualização europeia de amido de junho de 2025. Essas condições prolongaram os prazos de aquisição para processadores europeus e limitaram o acesso a milho e trigo não transgênicos de alta qualidade. O mercado de maltodextrina também enfrenta pressão de preços quando a capacidade de produção integrada na China pode oferecer material de menor custo para canais regionais e de exportação. Essa situação limita a flexibilidade de precificação para produtores sem vantagem em matéria-prima ou logística. Os compradores podem responder qualificando mais de uma origem, o que torna a garantia de fornecimento tão importante quanto o preço nominal de compra.
Crescentes Preocupações dos Consumidores em Relação ao Alto Índice Glicêmico
A preocupação dos consumidores é mais relevante quando a maltodextrina aparece em produtos posicionados como naturais, com baixo teor de açúcar ou rótulo limpo. Essa pressão está ligada a questões sobre sua alta resposta glicêmica e seu lugar em alimentos altamente processados. Um comentário de 2025 no Journal of the Norwegian Medical Association argumentou que a maltodextrina deveria ser avaliada como aditivo devido a preocupações com a microbiota intestinal e a integridade da mucosa[3]. Marcas de alimentos e suplementos estão testando variantes resistentes ou de digestão lenta, frutanos do tipo inulina e outras fibras solúveis nos produtos mais expostos. A restrição não se aplica de forma uniforme em todo o mercado de maltodextrina, pois o uso farmacêutico, a demanda de serviços de alimentação e as operações de secagem por atomização são menos afetados pelas percepções na frente da embalagem. Qualquer resposta futura de rotulagem na Europa seria mais relevante para bens de consumo posicionados como saudáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
O Milho Lidera, mas a Tapioca Redefine o Segmento PremiumO milho representou 67,39% do tamanho do mercado de maltodextrina no segmento de fonte em 2026. Sua liderança reflete ativos de moagem úmida consolidados há muito tempo na América do Norte, Europa e China. Os processos de aquisição dos fabricantes de alimentos, os protocolos de teste e os sistemas logísticos também são construídos em torno de material derivado de milho. Esses sistemas estabelecidos elevam os custos de mudança, mesmo quando insumos alternativos podem oferecer desempenho técnico semelhante. As variantes de trigo e batata têm papéis especializados na Europa, onde a certificação não-OGM e as declarações de origem podem sustentar prêmios de preço. Roquette e AVEBE atendem parte dessa demanda especializada, com a AVEBE utilizando produção integrada de amido de batata nos Países Baixos para clientes farmacêuticos e de alimentos especiais.
A tapioca tem previsão de crescimento a um CAGR de 4,27% até 2032, sustentada por requisitos de aquisição de produtos à base de plantas, não-OGM e livres de alérgenos. Indonésia, Tailândia e Índia fornecem mandioca e amido de tapioca a fabricantes orientados para exportação. O mercado de maltodextrina enfrenta uma mudança orientada pelo marketing quando marcas especializadas especificam maltodextrina de tapioca para sinalizar naturalidade. Uma revisão de 2025 sobre encapsulamento de chá e pós de ervas continuou a identificar a maltodextrina como principal material de parede, independentemente da fonte botânica, segundo a MDPI. Isso mantém o requisito funcional subjacente em vigor, mesmo com a mudança de preferências entre as matérias-primas. Produtores chineses, incluindo a Shandong Baolingbao Biotechnology, ampliaram os portfólios de hidrolisados de amido não derivados de milho para clientes domésticos e de exportação. Para os compradores, a comparação prática inclui cada vez mais declarações de alérgenos, requisitos de preservação de identidade e a linguagem utilizada nos rótulos dos produtos acabados. Isso altera a posição comercial da tapioca, mesmo quando o desempenho de produção permanece amplamente comparável ao do material derivado de milho.



Por Forma:
O Pó Domina, o Líquido Avança em Aplicações de PrecisãoO pó deteve 83,85% do tamanho do mercado de maltodextrina para o segmento de forma em 2026. O formato se adapta à mistura a seco, ao encapsulamento e à produção farmacêutica de dose sólida. Os pós de grau instantâneo utilizam perfis de granulação que melhoram a dispersibilidade e reduzem a poeira durante o manuseio. Os fabricantes de alimentos e nutrição avaliam cada vez mais esses atributos de processamento ao lado do preço e da funcionalidade central. A linha GLUCIDEX IT da Roquette ilustra como os fornecedores diferenciam os graus de pó para bebidas, misturas de nutrição esportiva e nutrição infantil. Os graus microgranulados também podem suportar molhagem mais consistente e dosagem mais simples em linhas de produção de alto rendimento. Essa abordagem sustenta a venda baseada em especificações em uma forma que permanece central para o mercado de maltodextrina.
A maltodextrina líquida tem projeção de crescer a um CAGR de 5,22% até 2032, à medida que os usuários buscam evitar a reconstituição a seco em aplicações farmacêuticas, de reidratação oral e de bebidas. Sua limitação anterior era a estabilidade microbiológica de prateleira associada à alta atividade de água. Uma patente de julho de 2025 descreve um processo combinado de alfa-amilase e pululanase projetado para produzir maltodextrina líquida de alto teor de sólidos com menor atividade de água. O processo aborda a restrição de vida útil que limitava o uso líquido mais amplo. A distribuição em temperatura ambiente poderia simplificar a mistura para processadores industriais e manipuladores farmacêuticos. A adoção ainda dependerá de documentação de qualidade e padrões de pureza para clientes regulamentados.

Por Aplicação:
A Adoção Farmacêutica Reequilibra o Mix de Demanda Liderado por AlimentosAlimentos e bebidas representaram 68,94% do tamanho do mercado de maltodextrina em 2026, com panificação, confeitaria e bebidas em pó ancorando a demanda. Produtores de panificação e confeitaria utilizam o ingrediente para gestão de umidade e suporte à vida útil. As aplicações em bebidas utilizam-no para corpo, sensação na boca e entrega de aromas secos por atomização. Alimentos instantâneos, bebidas funcionais, nutrição esportiva e produtos lácteos fortificados sustentam a demanda onde alguns alimentos processados reduzem as taxas de carregamento. O mercado de maltodextrina, portanto, possui uma ampla base alimentar, mesmo com os requisitos dos clientes tornando-se mais seletivos. Cuidados pessoais, alimentação animal, revestimento de papel, acabamento têxtil e adesivos industriais fornecem pools de demanda adicionais, porém menores.
O uso farmacêutico deve crescer a um CAGR de 4,35% até 2032, à medida que os fabricantes utilizam maltodextrina em comprimidos de desintegração oral, filmes orodispersíveis e sistemas sólidos de liberação de fármacos autoemulsificantes. Essas funções têm maior valor do que o uso convencional como aglutinante de comprimidos, pois exigem materiais qualificados e dados de suporte. Formuladores de cuidados pessoais também utilizam maltodextrina como matriz de encapsulamento para ingredientes ativos de origem vegetal. Esse papel posiciona o ingrediente como material de liberação ativa, e não apenas como componente texturizante. Os usos em alimentação animal permanecem vinculados à suplementação energética e à palatabilidade. Outras aplicações industriais são contas estáveis e sensíveis ao preço que geralmente requerem fornecimento de grau alimentício padrão ou grau técnico.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve 35,11% do valor regional em 2026 e tem previsão de crescer a um CAGR de 5,18% até 2032. A China é a âncora de produção e consumo, com capacidade concentrada em Shandong, Hebei e Heilongjiang, próximas aos corredores de processamento de milho. A Índia adiciona demanda por meio de sua base de fabricação de alimentos e produtos farmacêuticos, enquanto produtores locais atendem clientes em toda a região. As aprovações da Autoridade de Segurança e Padrões Alimentares da Índia fornecem uma base de conformidade para produtos contendo maltodextrina. A posição de processamento de mandioca da Tailândia também sustenta cadeias de suprimentos de exportação à base de tapioca. A Roquette inaugurou um centro piloto de amido e poliol em Lianyungang, China, em março de 2026, para apoiar o desenvolvimento de formulações locais e o trabalho técnico com clientes.
América do Norte
A América do Norte depende de redes de moagem úmida profundamente integradas operadas pela ADM, Cargill e Ingredion, em grande parte dentro do Cinturão do Milho dos EUA. Essa estrutura oferece aos processadores proximidade com a matéria-prima e escala, embora as condições globais de grãos e demanda ainda afetem as margens. A ADM relatou que o lucro operacional de seu subsegmento de Amidos e Adoçantes caiu 21% no exercício fiscal de 2025, citando demanda global mais fraca e custos elevados de milho na EMEA. A demanda por alimentos está mudando, pois as aplicações legadas em alimentos processados enfrentam pressão de rótulo limpo, enquanto nutrição esportiva, suplementos proteicos e alimentos funcionais permanecem compradores ativos. A classificação GRAS (Geralmente Reconhecido como Seguro) da Agência de Alimentos e Medicamentos e o suporte da USP (Farmacopeia dos Estados Unidos) permitem que clientes farmacêuticos utilizem maltodextrina qualificada em formas de dosagem oral. Essa combinação favorece fornecedores que podem atender tanto contas alimentares de grande volume quanto clientes que buscam especificações controladas. Canadá e México adicionam demanda regional por meio da fabricação de alimentos e fluxos de ingredientes transfronteiriços.
Mercados Emergentes Ampliam o Alcance do Mercado de Maltodextrina
A Europa atende contas farmacêuticas especializadas e de alimentos com rótulo limpo por meio do processamento de amido de trigo e batata, particularmente na França, Alemanha, Reino Unido, Irlanda e Bélgica. As regras de aditivos alimentares da UE influenciam a seleção de graus, enquanto os altos custos de grãos, energia e frete mantiveram pressão sobre as margens dos processadores. O mercado de maltodextrina tem uma oportunidade crescente em variantes resistentes e de digestão lenta utilizadas em alimentos funcionais, nutrição clínica e suplementos. A América do Sul possui capacidade de milho e mandioca no Brasil e na Argentina, o que sustenta tanto a demanda doméstica quanto o fornecimento para exportação. O Oriente Médio e a África permanecem áreas de consumo menores, mas a fabricação de alimentos e produtos farmacêuticos na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul está aumentando a demanda por importações. A certificação halal e a documentação de qualidade de importação podem influenciar a seleção de fornecedores nesses mercados.
Cenário Competitivo
Concentração do Mercado
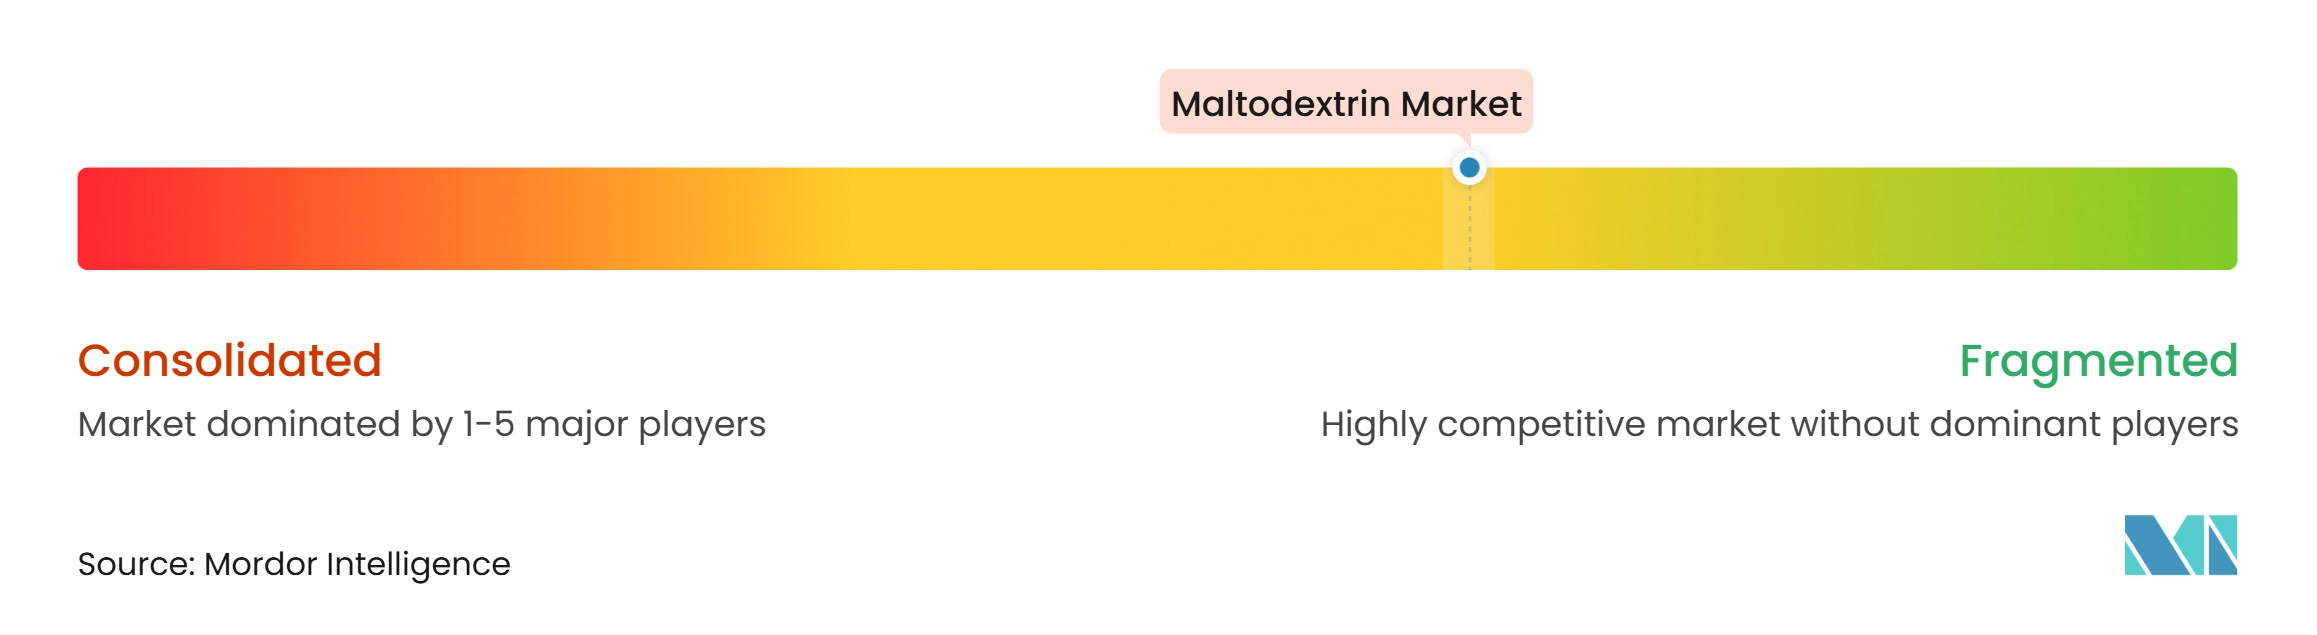
O mercado de maltodextrina é de porte médio, com agroprocessadores globais e produtores regionais competindo em diferentes níveis de especificação e preço. ADM, Cargill, Ingredion, Roquette e Tate & Lyle têm vantagens em escala de moagem úmida, suporte a aplicações, documentação farmacopeica e graus proprietários. Tereos, AVEBE, Grain Processing Corporation, Matsutani Chemical, Pioneer Industries, Himalayan Foods and Derivatives e Maple Biotech acrescentam maior profundidade competitiva em categorias selecionadas de amido e ingredientes. Fornecedores regionais na China, Índia e Sudeste Asiático competem mais diretamente em custo para demanda de grau alimentício a granel. Empresas como Shandong Baolingbao Biotechnology, Qinhuangdao Lihua Starch, Gulshan Polyols, Gujarat Ambuja Exports, Angel Starch e PT Satoria Agro Industri atendem essas contas sensíveis ao preço.
A ADM respondeu com um programa de redução de custos de 500 milhões a 750 milhões de USD visando à eficiência de fabricação até 2028. O mercado de maltodextrina mantém uma divisão clara entre fornecimento a granel e materiais qualificados para usos de maior valor. A Ingredion reportou um décimo trimestre consecutivo de crescimento no volume de vendas líquidas para Soluções de Textura e Saúde no terceiro trimestre de 2026, atribuído à demanda global por rótulo limpo. A empresa combinada buscará posições mais profundas em trabalhos de formulação voltados para textura, adoçamento e saúde. Fornecedores menores podem enfrentar maior pressão para se diferenciar por meio de acesso a matérias-primas, serviço local ou conhecimento de aplicações.
O AMYSTA L 123 da Roquette é um amido de ervilha termicamente solúvel produzido sem enzimas ou produtos químicos para bebidas prontas para misturar, sopas e misturas para condimentos. O produto pode ser declarado como amido de ervilha nos EUA, tornando-o uma alternativa amigável ao rótulo em aplicações onde os carreadores convencionais enfrentam pressão de reformulação. A inovação em formatos líquidos estáveis em prateleira também apresenta uma oportunidade para fornecedores que possam atender aos requisitos de qualidade adequados. Sistemas de qualidade e documentação pronta para auditoria estão se tornando requisitos de acesso para contas farmacêuticas e especializadas. O preço por si só é, portanto, menos decisivo para fornecedores que atendem os usos finais mais regulamentados.
Líderes do Setor de Maltodextrina
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Maltodextrina Empresas cobertas neste relatório
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- Angel Starch & Food Private Limited
- Tereos S.A.
- Coöperatie Koninklijke Avebe U.A.
- Grain Processing Corporation
- Gujarat Ambuja Exports Limited
- Matsutani Chemical Industry Co., Ltd.
- Sunar Group
- Shandong Baolingbao Biotechnology Co., Ltd.
- Pioneer Industries Private Limited
- Himalayan Foods and Derivatives Limited
- Gulshan Polyols Limited
- Maple Biotech Private Limited
- Qinhuangdao Lihua Starch Co., Ltd.
- Shandong Starlight So True Biological Technology Co., Ltd.
- PT Satoria Agro Industri
Desenvolvimentos industriais recentes em Mercado de Maltodextrina
- Julho de 2026: A aquisição da Tate & Lyle pela Ingredion no valor de 3,6 bilhões de USD foi aprovada pelos acionistas da Tate & Lyle em 28 de julho de 2026, com 98,64% votando a favor. O negócio, com previsão de conclusão no segundo semestre de 2027, combinará o portfólio de soluções de textura e saúde da Ingredion com a expertise em amido especial e adoçantes da Tate & Lyle, criando uma entidade combinada com receita superior a 10 bilhões de USD e mais de 50% de seu portfólio em ingredientes especiais de maior margem.
- Outubro de 2025: A Roquette lançou o AMYSTA L 123, um amido de ervilha termicamente solúvel, produzido por tratamento térmico e secagem por atomização sem enzimas ou produtos químicos. Posicionado como uma alternativa amigável ao rótulo para amidos carreadores convencionais, atende bebidas prontas para misturar, sopas e misturas de condimentos, e pode ser declarado como "amido de ervilha" nos EUA, um movimento competitivo direto contra a posição de funcionalidade de carreador da maltodextrina em aplicações de alimentos com rótulo limpo.
- Abril de 2025: Um estudo do Journal of Pharmaceutical Sciences descreveu o uso da maltodextrina Glucidex IT 19D da Roquette como aglutinante em comprimidos de dispersão sólida cristalina impressos em 3D com dose flexível, confirmando a compatibilidade da maltodextrina de grau farmacêutico com plataformas de fabricação contínua e aditiva para medicamentos personalizados.
Escopo do Relatório Global do Mercado de Maltodextrina
A maltodextrina é um carboidrato insípido e de fácil digestão produzido por meio da hidrólise parcial do amido derivado de fontes como milho, trigo, batata e tapioca, sendo amplamente utilizada como espessante, estabilizador e agente de volume. O mercado de maltodextrina é segmentado por fonte (milho, trigo, batata, tapioca e outras fontes), forma (pó e líquido), aplicação (alimentos e bebidas, produtos farmacêuticos, cuidados pessoais e cosméticos, alimentação animal e outras aplicações) e geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Milho |
| Trigo |
| Batata |
| Tapioca |
| Outras Fontes |
| Pó |
| Líquido |
| Alimentos e Bebidas | Panificação |
| Confeitaria | |
| Bebidas | |
| Outros Alimentos e Bebidas | |
| Farmacêutico | |
| Cuidados Pessoais e Cosméticos | |
| Alimentação Animal | |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| Japão | |
| Austrália | |
| China | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Fonte | Milho | |
| Trigo | ||
| Batata | ||
| Tapioca | ||
| Outras Fontes | ||
| Por Forma | Pó | |
| Líquido | ||
| Por Aplicação | Alimentos e Bebidas | Panificação |
| Confeitaria | ||
| Bebidas | ||
| Outros Alimentos e Bebidas | ||
| Farmacêutico | ||
| Cuidados Pessoais e Cosméticos | ||
| Alimentação Animal | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| Japão | ||
| Austrália | ||
| China | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de maltodextrina?
Alimentos em pó, encapsulamento de aromas, nutrição esportiva e sistemas de liberação farmacêutica sustentam a demanda até 2032.
Qual é a previsão para a maltodextrina até 2032?
O valor tem projeção de atingir 2,84 bilhões de USD até 2032, crescendo a um CAGR de 3,85% a partir de 2027.
Qual fonte é mais amplamente utilizada para a maltodextrina?
O milho é a principal fonte, sustentado pela capacidade estabelecida de moagem úmida e redes de fornecimento.
Por que a maltodextrina de tapioca está ganhando atenção?
Seu posicionamento não transgênico e livre de alérgenos ajuda as marcas a atender requisitos selecionados de aquisição à base de plantas e rótulo limpo.