
Maltodextrin-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.35 Milliarden US-Dollar |
| Marktgröße (2032) | 2.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.85 % |
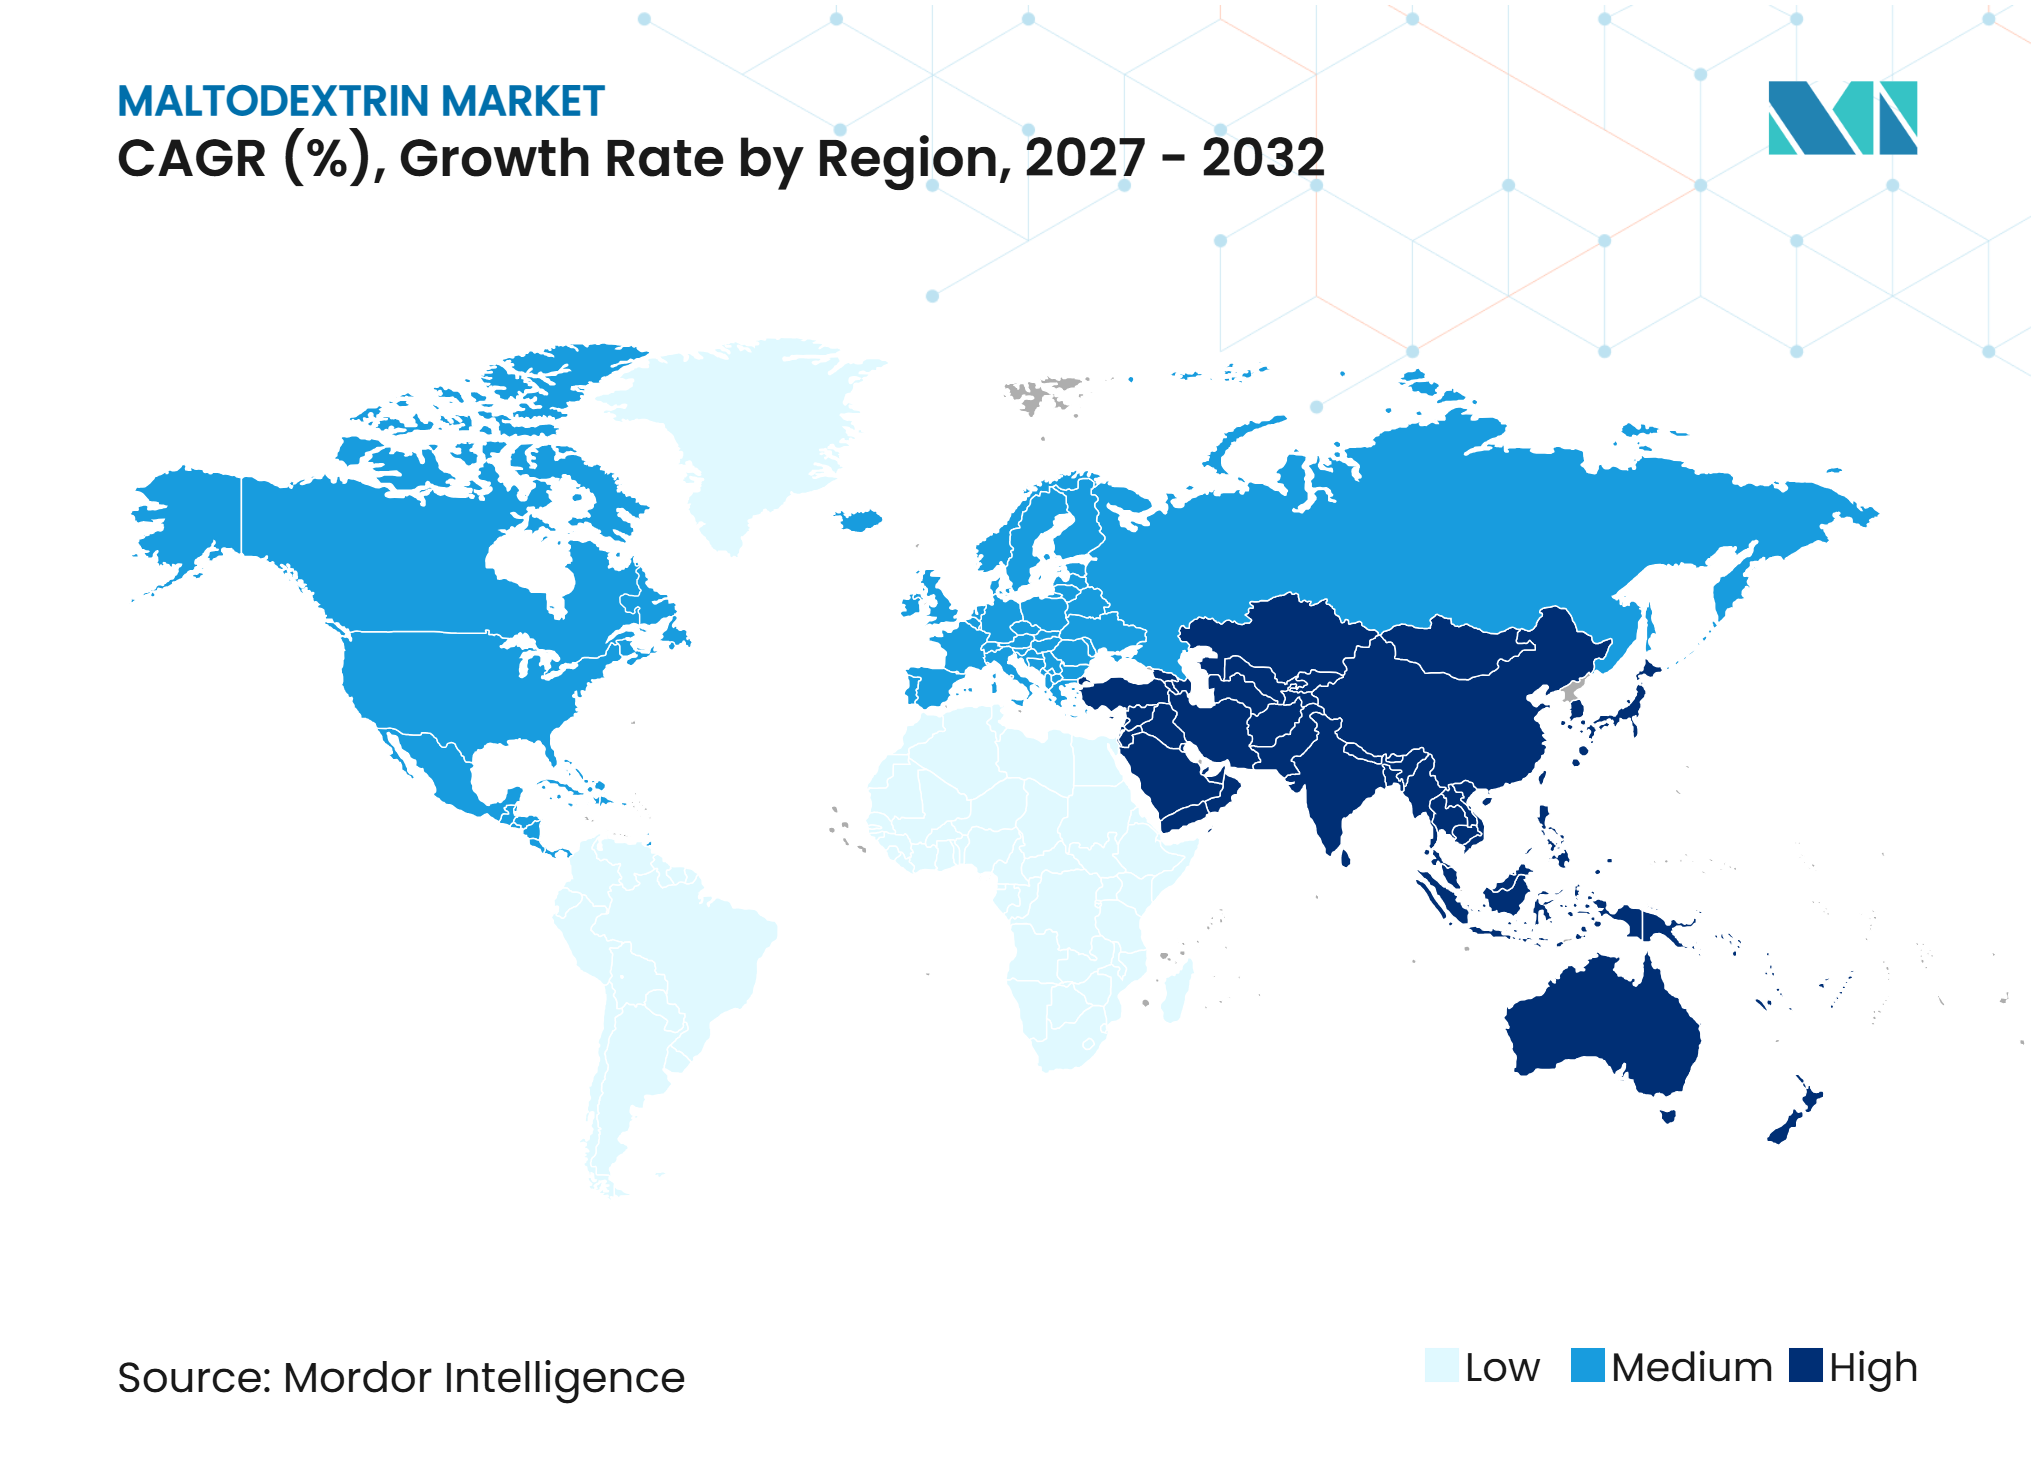
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Maltodextrin-Marktanalyse von Mordor Intelligence
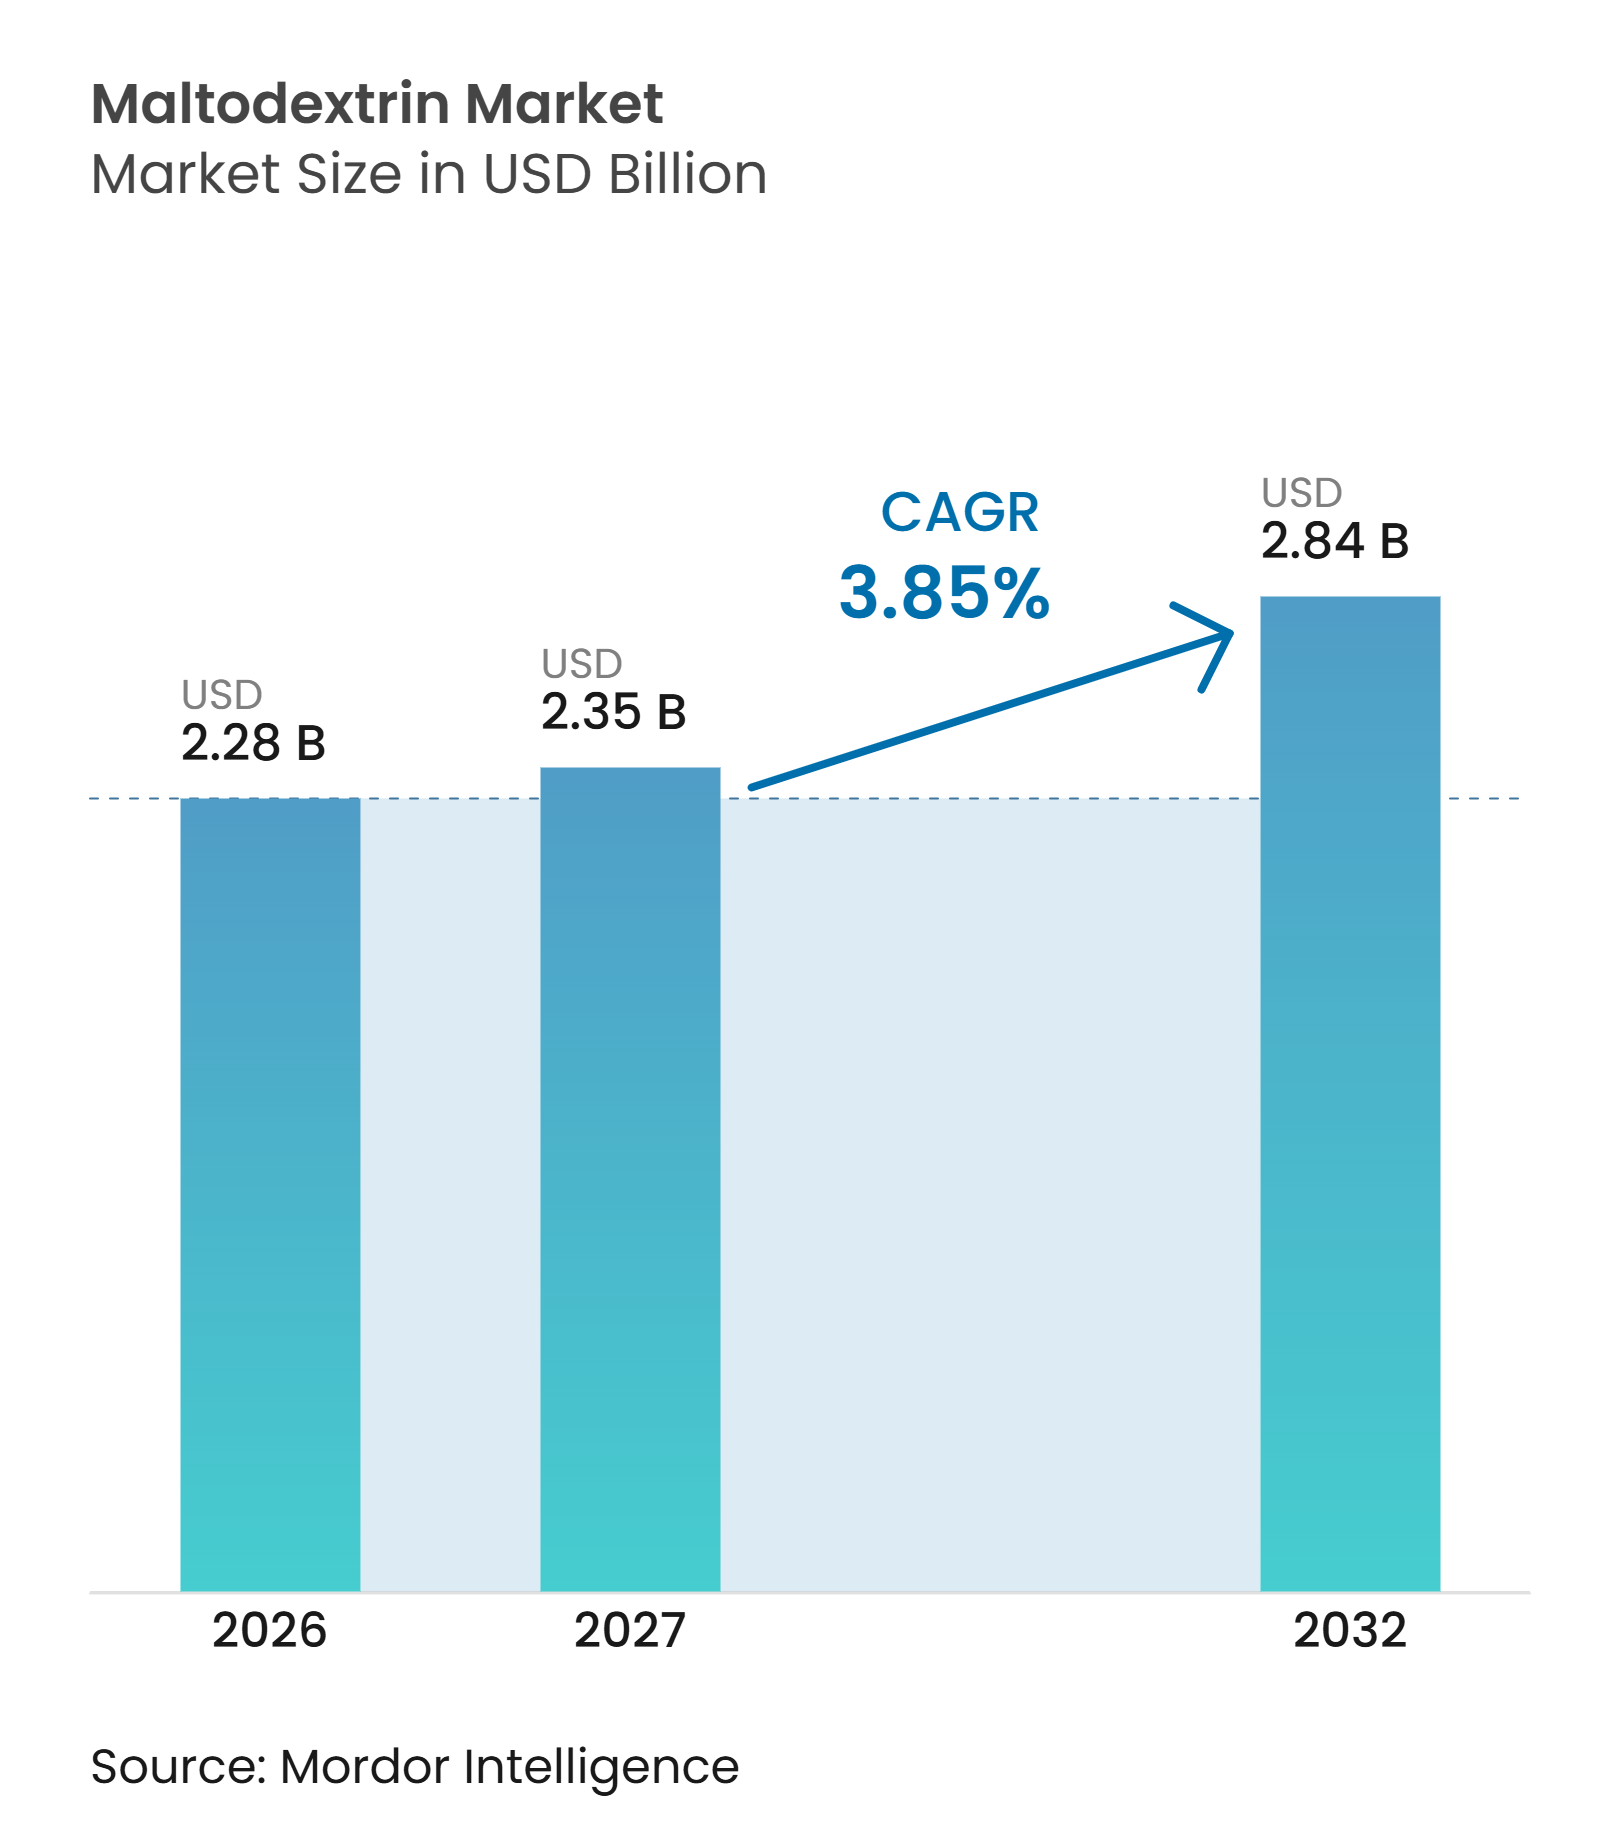
Die Größe des Maltodextrin-Marktes wird voraussichtlich von 2,28 Milliarden USD im Jahr 2026 und 2,35 Milliarden USD im Jahr 2027 auf 2,84 Milliarden USD bis 2032 anwachsen, was einer CAGR von 3,85 % zwischen 2027 und 2032 entspricht. Der Maltodextrin-Markt wird weiterhin durch Funktionen gestützt, die im großen Maßstab schwer zu ersetzen sind, darunter Füllstoffwirkung, Sprühtrocknung, Verkapselung und der Einsatz als pharmazeutischer Hilfsstoff. Lebensmittelhersteller reduzieren den Einsatz in ausgewählten Clean-Label-Produkten, während pharmazeutische Formulierer, Marken für Sporternährung und Körperpflegeunternehmen ihre Spezifikationsanforderungen erhöhen. Diese Mischung verlagert die Nachfrage hin zu dokumentierten und anwendungsspezifischen Qualitäten, anstatt ein einheitliches Muster über alle Endverwendungen hinweg zu erzeugen. Der Maltodextrin-Markt verfügt daher über eine stabile Basis, obwohl Rohstoffkosten, gesundheitsbezogene Überprüfungen und Preiswettbewerb die Lieferantenmargen beeinflussen werden. Hersteller mit qualifizierten Qualitäten für resistente, langsam verdauliche und pharmakopöische Verwendungen haben klarere Möglichkeiten, über die Massenversorgung hinauszugehen.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle hielt Mais im Jahr 2026 einen Maltodextrin-Marktanteil von 67,39 %, während Tapioka bis 2032 voraussichtlich mit einer CAGR von 4,27 % wachsen wird.
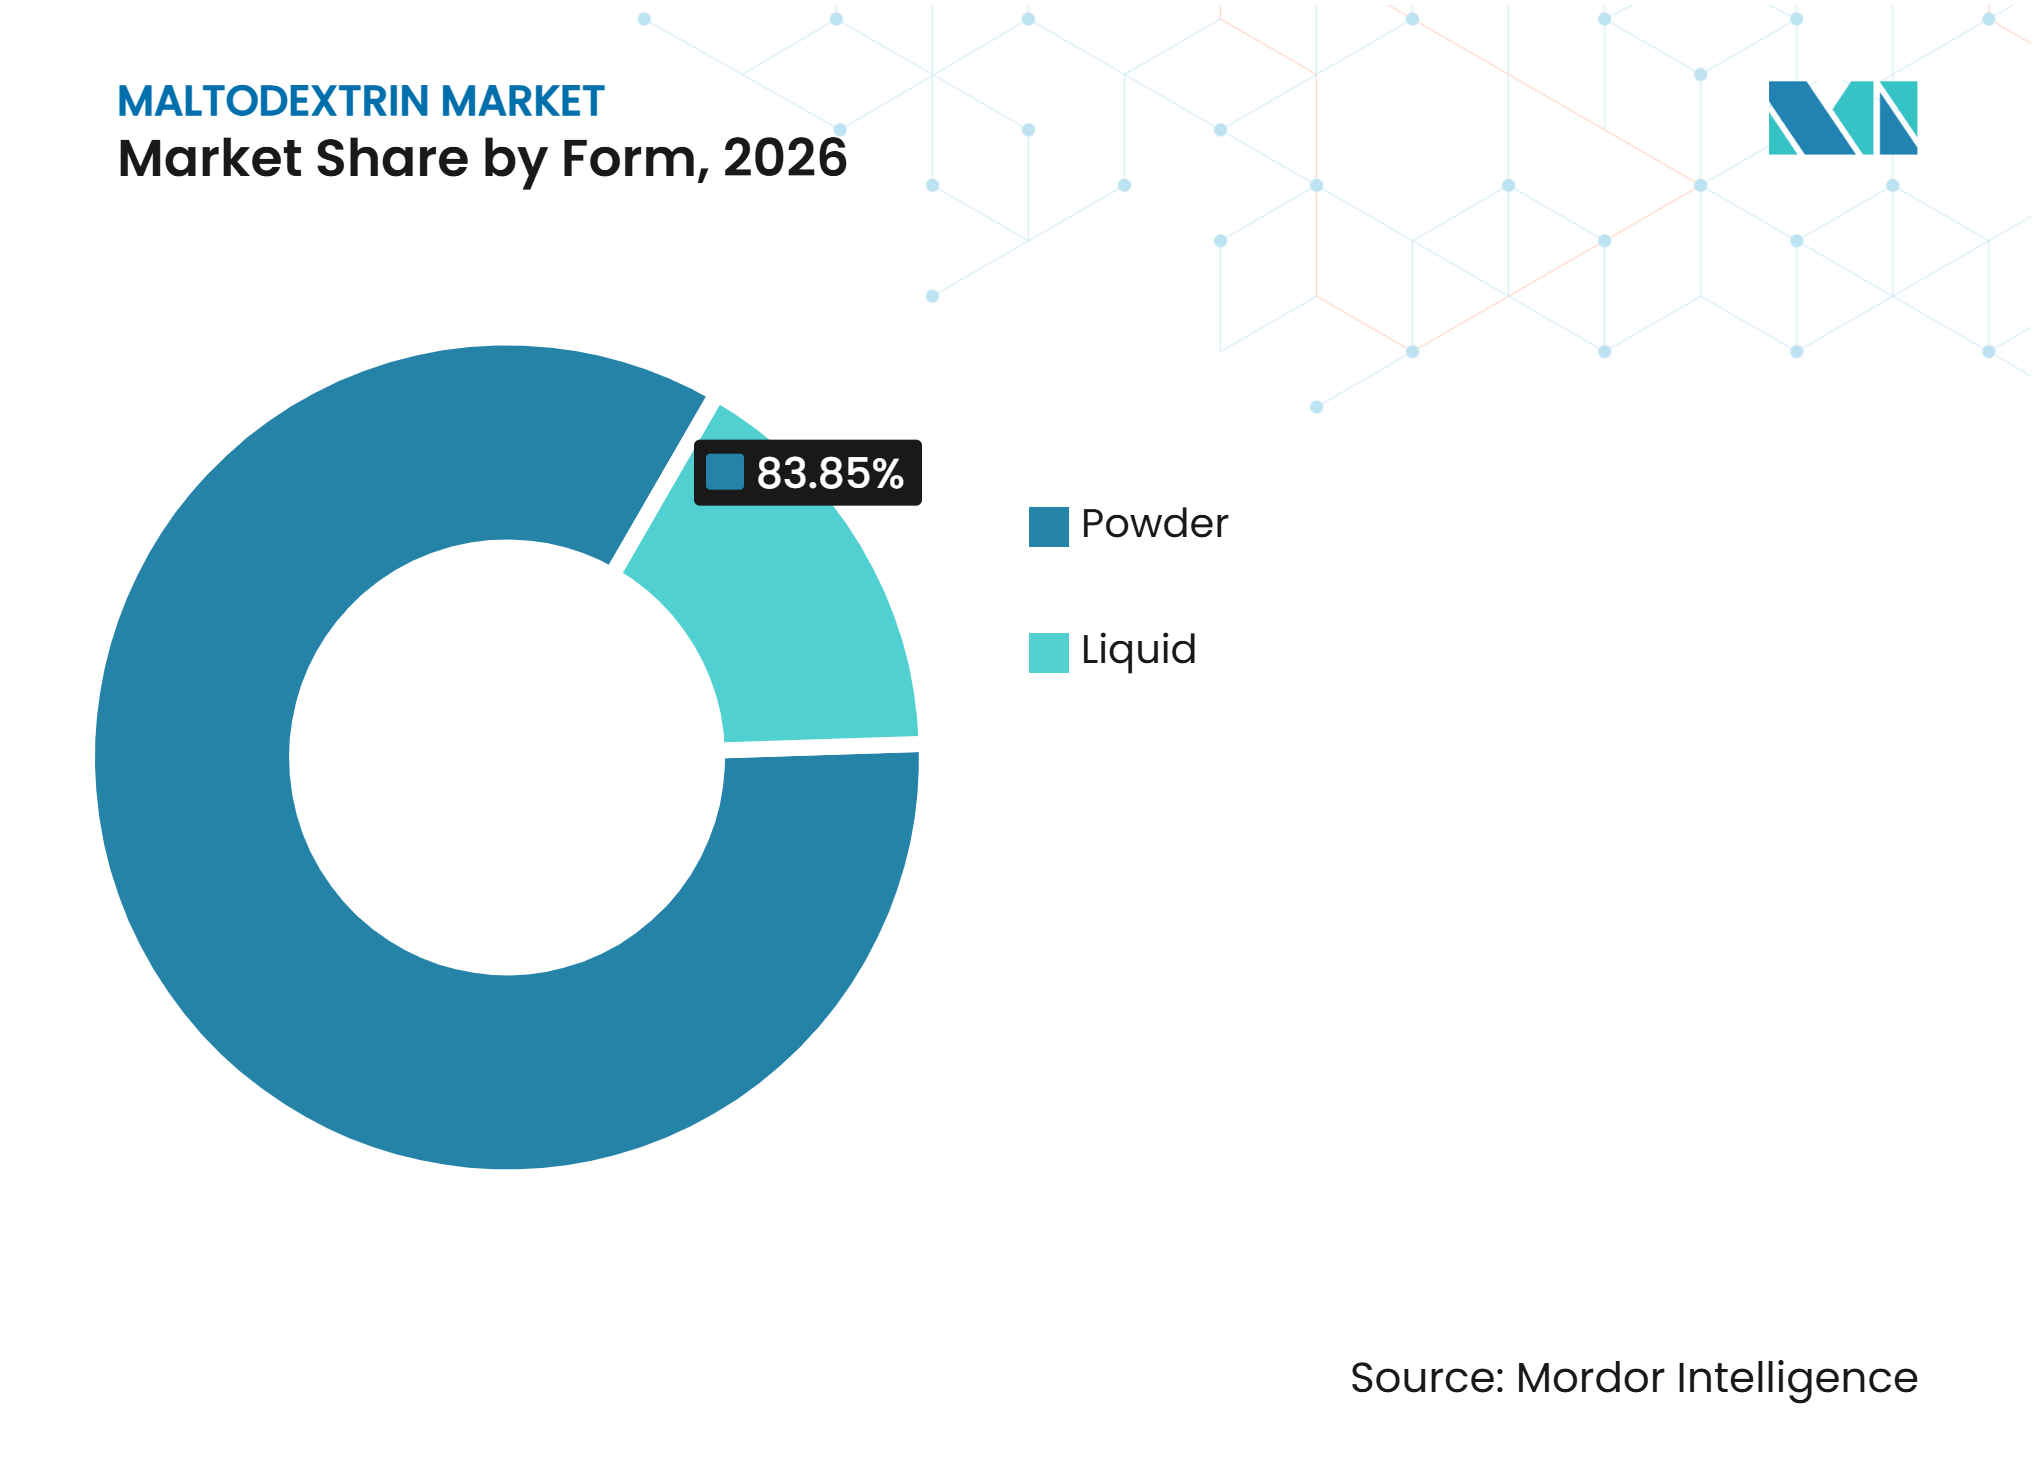
- Nach Form entfiel auf Pulver im Jahr 2026 ein Maltodextrin-Marktanteil von 83,85 %, während flüssiges Maltodextrin bis 2032 voraussichtlich mit einer CAGR von 5,22 % wachsen wird.
- Nach Anwendung hielt Lebensmittel und Getränke im Jahr 2026 einen Marktanteil von 68,94 %, während der Pharmazeutika-Bereich bis 2032 voraussichtlich mit einer CAGR von 4,35 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 35,11 % und es wird prognostiziert, dass die Region bis 2032 mit einer CAGR von 5,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verwendung in Instant-Pulvernahrungsformulierungen | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung als Träger für die Aromaverkapselung | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kohlenhydratbasierten Energiepräparaten | +0.6% | Nordamerika und EU (Europäische Union) | Kurzfristig (≤ 2 Jahre) |
| Ausweitung pharmazeutischer Anwendungen in Arzneimittelformulierungen | +0.5% | Global, stark in den USA (Vereinigte Staaten) und der EU | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Maltodextrin in Ernährungsgetränken | +0.4% | APAC (Asien-Pazifik) als Kern, Ausweitung auf MEA (Naher Osten und Afrika) | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz in Formulierungen zur Hautfeuchtigkeit und -pflege | +0.3% | Global, stark in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verwendung in Instant-Pulvernahrungsformulierungen
Maltodextrin hilft dabei, feuchtigkeitsreiche Systeme in rieselfähige Pulver umzuwandeln und dabei das angestrebte Aromaprofil zu erhalten. Seine filmbildende Rolle beim Sprühtrocknen schützt aktive Materialien vor Sauerstoff, Feuchtigkeit und Wärme. Eine Studie aus dem Jahr 2025 ergab, dass Träger auf Maltodextrin-Basis die Lagerstabilität von Beta-Carotin in sprühgetrockneten Systemen unter beschleunigten Bedingungen verbesserten [1]. Angereicherte Trockenmischungen, trinkfertige Getränke, Instant-Suppen und Mahlzeitenersatzprodukte sind auf diese Verarbeitungsrolle angewiesen. Der Maltodextrin-Markt profitiert von der exportorientierten Pulverproduktion, da eine geringere Wasseraktivität die Handhabung in variablen Lieferketten verbessern kann. Diese Verwendung hält die Nachfrage auch an Fertigungsanforderungen gebunden und nicht nur an verbraucherorientierte Zutatenpräferenzen.
Steigender Einsatz als Träger für die Aromaverkapselung
Maltodextrin wird als Wandmaterial für sprühgetrocknete Aromen weit verbreitet eingesetzt, da sein Dextroseäquivalent die Hautbildung beim Trocknen beeinflusst. Eine Studie aus dem Jahr 2025 berichtete über eine höhere d-Limonen-Retention bei Qualitäten mit höherem Dextroseäquivalent, die in sprühgetrockneten Emulsionen kontinuierlichere Partikelwände bildeten, laut doi.org. Lebensmittel- und Getränkehersteller schätzen das neutrale Geschmacksprofil bei der Arbeit mit empfindlichen Aromasystemen. Die Beschaffung wird in der professionellen Aromaproduktion spezifischer, mit Anfragen nach definierten Dextroseäquivalent-Bereichen, Feuchtigkeitsgehalten und Partikeleigenschaften. Dies unterstützt eine Preisstaffelung innerhalb des Maltodextrin-Marktes, die Standardqualitäten nicht ohne Weiteres erfassen können. Dieselbe Funktion ist für Nutrazeutika-Formate relevant, die Öle, Probiotikakulturen und pflanzliche Extrakte verwenden.
Steigende Nachfrage nach kohlenhydratbasierten Energiepräparaten
Schnell verdauliche Kohlenhydrate bleiben in Formulierungen während und nach dem Training nützlich, die die Glykogenwiederauffüllung unterstützen. Maltodextrin wird in Energiegels, Elektrolytgetränken und Proteinpulvermischungen verwendet, da es Glukose schnell liefert. Dies schafft ein anderes Nachfrageumfeld als bei zuckerreduzierten oder Clean-Label-Fertignahrungsmitteln. Hersteller von Spezialnahrung in Nordamerika und Westeuropa können höhere Preise für Produkte unterstützen, die auf schnelle Energieversorgung ausgerichtet sind. Klinische Ernährung und Rehabilitationsumgebungen erweitern auch die potenzielle Kundenbasis über konventionelle Sportnutzer hinaus. Der Maltodextrin-Markt ist daher in dieser Anwendung weniger dem Druck zur Lebensmittelreformulierung ausgesetzt als bei verarbeiteten Lebensmitteln für den Umgebungstemperaturbereich.
Ausweitung pharmazeutischer Anwendungen in Arzneimittelformulierungen
Maltodextrin entwickelt sich von einer konventionellen Füllstoffrolle hin zur Verwendung als funktioneller Hilfsstoff in fortschrittlichen oralen Verabreichungssystemen. Ein Übersichtsartikel aus dem Jahr 2025 beschrieb seinen Einsatz als hydrophiler Träger für feste selbstemulgierende Arzneimittelverabreichungssysteme, die flüssige Lipidformulierungen in stabile Pulver umwandeln [2]. Stärkebasierte Hilfsstoffe werden auch für orodispersible Filme, kaubare Matrices und pädiatrische Suspensionsvehikel evaluiert. Der Maltodextrin-Markt wird durch diese Anwendungen gestützt, da die Anforderungen der USP (United States Pharmacopeia) und des Europäischen Arzneibuches eine höhere Qualifizierungsschwelle schaffen. Lieferanten mit Nachweisen zu reduzierenden Zuckern, mikrobiologischen Grenzwerten und Schwermetallen sind besser positioniert, um diese Kunden zu halten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiswettbewerb durch regionale Stärkederivathersteller | -0.6% | Asien-Pazifik, EMEA | Kurzfristig (≤ 2 Jahre) |
| Schwankende Beschaffungskosten für Mais- und Tapiokastärke | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hoher Energieverbrauch beim industriellen Sprühtrocknen | -0.4% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherbedenken hinsichtlich des hohen glykämischen Index | -0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Beschaffungskosten für Mais- und Tapiokastärke
Mais- und Tapiokastärke sind die wichtigsten Rohstoffe, sodass ihre Kostenbewegungen die Herstellermargen direkt beeinflussen. Roquette berichtete in seinem europäischen Stärke-Update vom Juni 2025 über anhaltenden Getreidekostendruck, erhöhte Energiekosten und Containerraten, die 46 % über dem Durchschnitt von 2019 lagen. Diese Bedingungen verlängerten die Beschaffungsvorlaufzeiten für europäische Verarbeiter und schränkten den Zugang zu hochwertiger gentechnikfreier Mais- und Weizenstärke ein. Der Maltodextrin-Markt steht auch unter Preisdruck, wenn integrierte Produktionskapazitäten in China kostengünstigeres Material in regionale und Exportkanäle anbieten können. Diese Situation schränkt die Preisflexibilität für Hersteller ohne Rohstoff- oder Logistikvorteile ein. Käufer können reagieren, indem sie mehr als einen Ursprung qualifizieren, was die Versorgungssicherheit ebenso wichtig macht wie den nominalen Kaufpreis.
Wachsende Verbraucherbedenken hinsichtlich des hohen glykämischen Index
Verbraucherbedenken sind am relevantesten, wenn Maltodextrin in Produkten erscheint, die als natürlich, zuckerarm oder Clean-Label positioniert sind. Dieser Druck ist mit Fragen zu seiner hohen glykämischen Reaktion und seiner Rolle in stark verarbeiteten Lebensmitteln verbunden. Ein Kommentar aus dem Jahr 2025 in der Zeitschrift der Norwegischen Ärztevereinigung argumentierte, dass Maltodextrin als Zusatzstoff bewertet werden sollte, aufgrund von Bedenken hinsichtlich der Darmmikrobiota und der Schleimhautintegrität[3]. Lebensmittel- und Nahrungsergänzungsmittelmarken testen resistente oder langsam verdauliche Varianten, Inulin-Typ-Fructane und andere lösliche Ballaststoffe in den am stärksten exponierten Produkten. Das Hemmnis gilt nicht gleichmäßig für den gesamten Maltodextrin-Markt, da pharmazeutische Verwendung, Lebensmitteldienstleistungsnachfrage und Sprühtrocknungsbetriebe weniger von Wahrnehmungen auf der Vorderseite der Verpackung betroffen sind. Jede künftige Kennzeichnungsreaktion in Europa würde am stärksten für gesundheitsorientierte Konsumgüter gelten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Mais führt, aber Tapioka definiert das Premium-Segment neuMais dominierte im Jahr 2026 mit einem Anteil von 67,39 % die Größe des Maltodextrin-Marktes im Quellensegment. Seine führende Position spiegelt die seit langem etablierten Nassmahlwerke in Nordamerika, Europa und China wider. Beschaffungsprozesse, Testprotokolle und Logistiksysteme der Lebensmittelhersteller sind ebenfalls auf maisbasiertes Material ausgerichtet. Diese etablierten Systeme erhöhen die Wechselkosten, selbst wenn alternative Rohstoffe eine vergleichbare technische Leistung erbringen können. Weizen- und Kartoffelvarianten haben in Europa spezialisierte Rollen, wo Nicht-GVO-Zertifizierungen und Herkunftsangaben Preisaufschläge unterstützen können. Roquette und AVEBE bedienen Teile dieser Spezialnachfrage, wobei AVEBE die integrierte Kartoffelstärkeproduktion in den Niederlanden für pharmazeutische und spezielle Lebensmittelkunden nutzt.
Für Tapioka wird bis 2032 ein CAGR von 4,27 % prognostiziert, unterstützt durch Beschaffungsanforderungen für pflanzliche, Nicht-GVO- und allergenfreie Produkte. Indonesien, Thailand und Indien liefern Maniok- und Tapiokastärke an exportorientierte Hersteller. Der Maltodextrin-Markt erlebt eine marketinggetriebene Verschiebung, wenn Spezialmarken Tapioka-Maltodextrin spezifizieren, um Natürlichkeit zu signalisieren. Ein MDPI-Übersichtsartikel aus dem Jahr 2025 zur Verkapselung von Tee- und Kräuterpulver identifizierte Maltodextrin weiterhin als führendes Wandmaterial, unabhängig von der botanischen Quelle. Dies hält die zugrunde liegende funktionale Anforderung aufrecht, auch wenn sich die Präferenzen bei den Rohstoffen verschieben. Chinesische Hersteller, darunter Shandong Baolingbao Biotechnology, haben ihre Portfolios an Nicht-Maisstärkehydrolysaten für inländische und Exportkunden erweitert. Für Käufer umfasst der praktische Vergleich zunehmend Allergendeklarationen, Anforderungen an die Identitätssicherung und die auf den Fertigproduktetiketten verwendete Sprache. Dies verändert die kommerzielle Position von Tapioka, selbst wenn die Produktionsleistung mit maisbasiertem Material weitgehend vergleichbar bleibt.


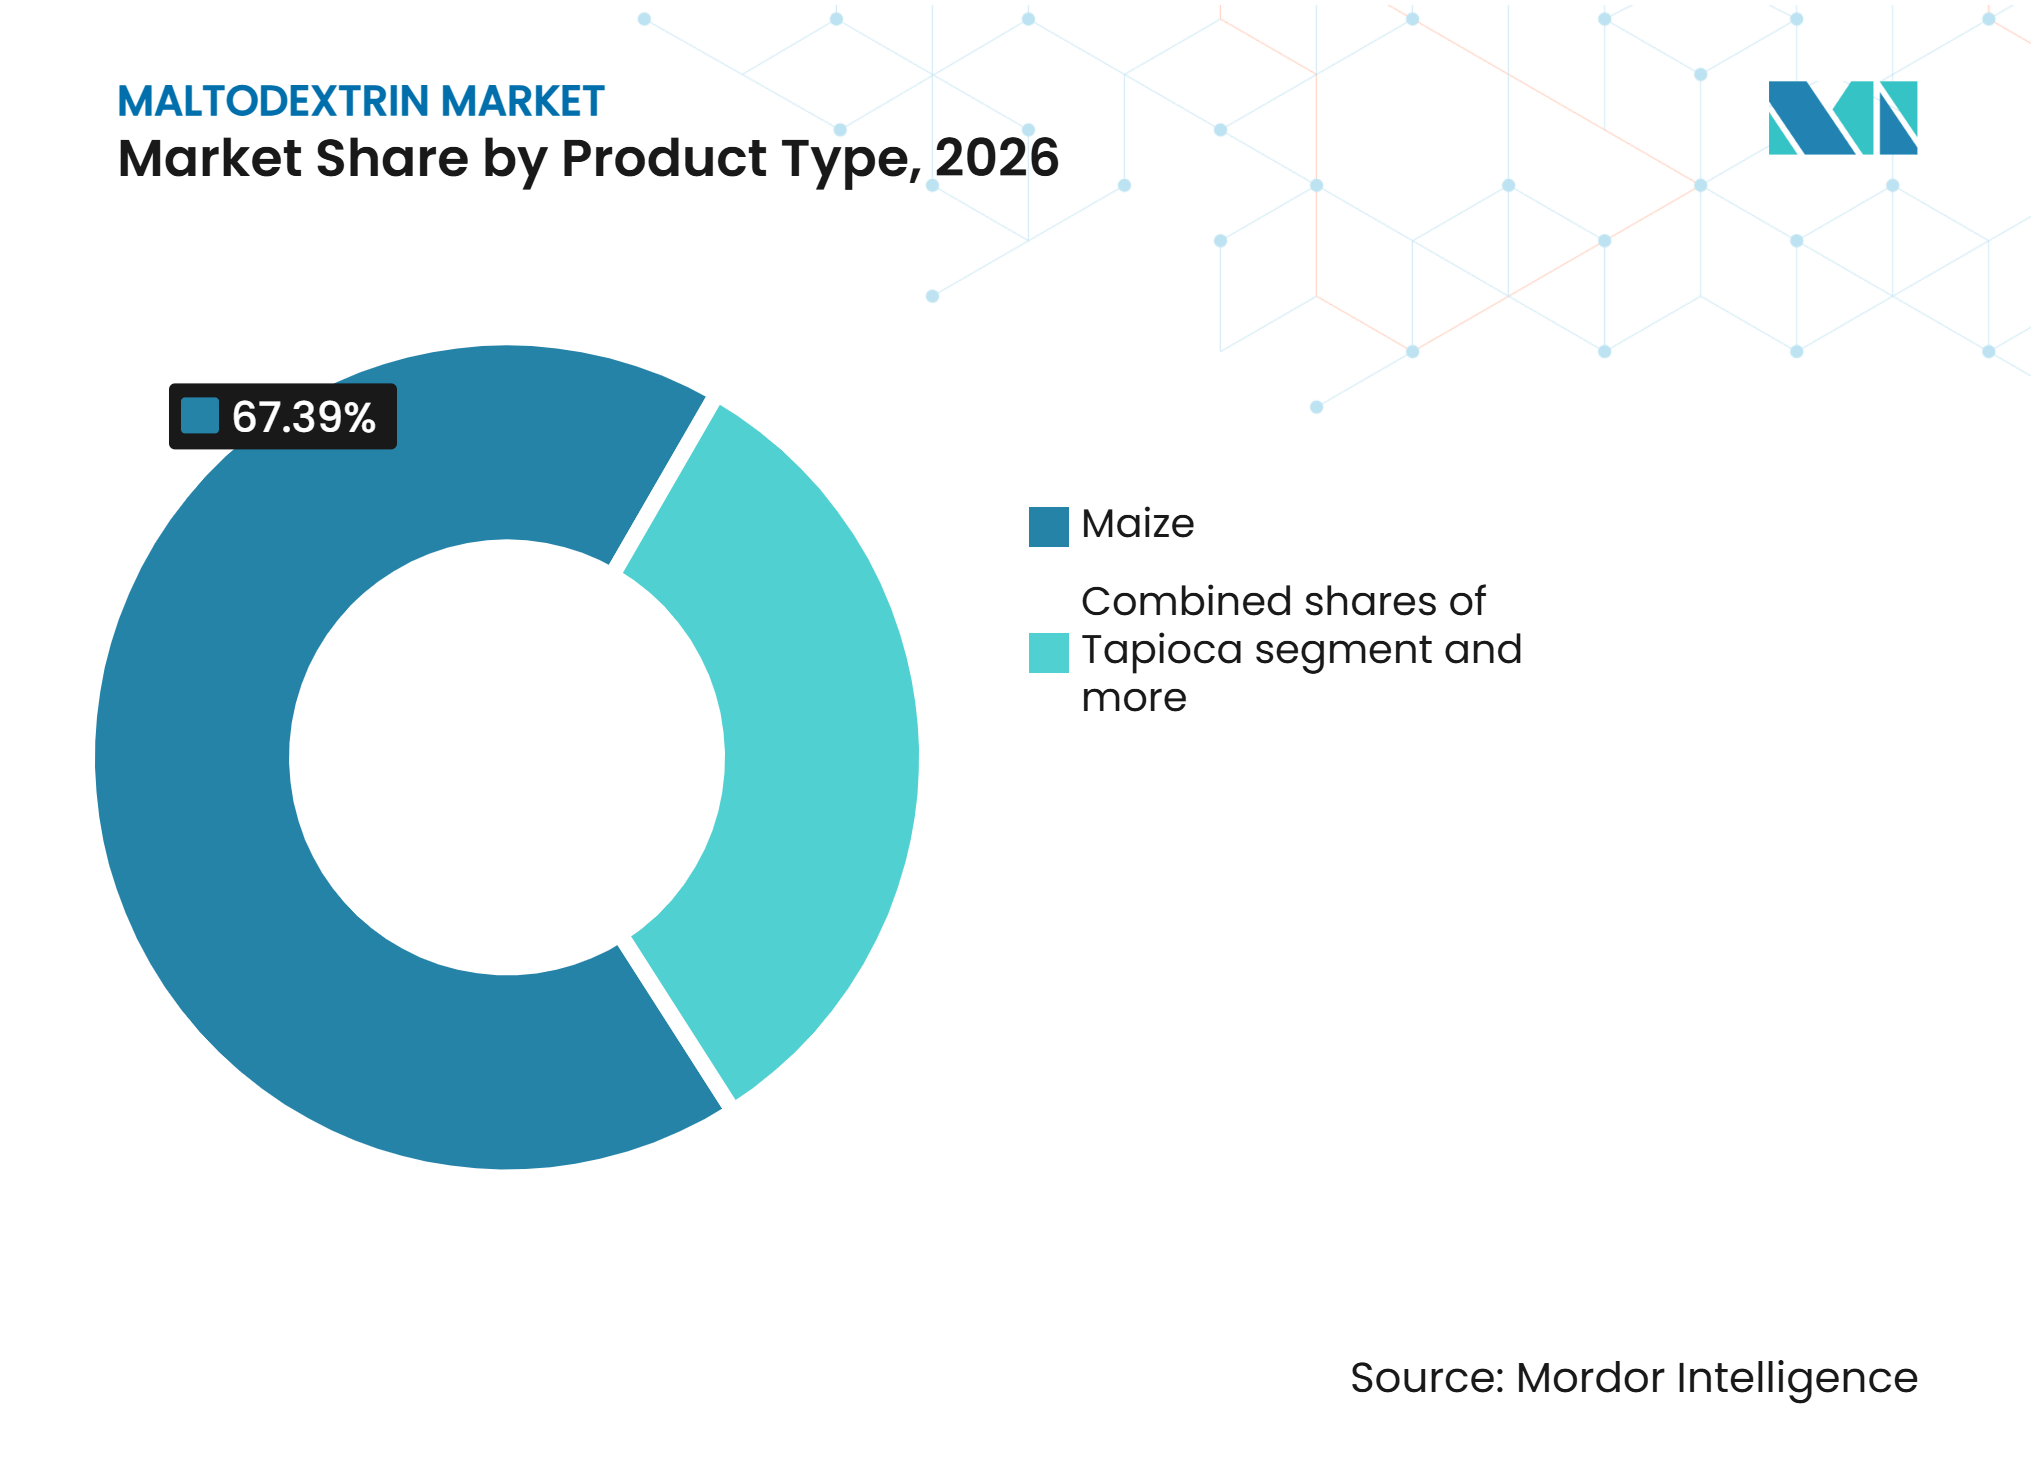
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Pulver dominiert, Flüssig gewinnt in PräzisionsanwendungenPulver hielt im Jahr 2026 einen Anteil von 83,85 % an der Maltodextrin-Marktgröße im Formsegment. Das Format eignet sich für Trockenmischung, Verkapselung und die Herstellung fester pharmazeutischer Darreichungsformen. Instant-Qualitätspulver verwenden Granulierungsprofile, die die Dispergierbarkeit verbessern und Staubentwicklung bei der Handhabung reduzieren. Lebensmittel- und Ernährungshersteller bewerten diese Verarbeitungsattribute zunehmend neben Preis und Kernfunktionalität. Roquettes GLUCIDEX IT-Reihe veranschaulicht, wie Lieferanten Pulverqualitäten für Getränke, Sportnahrungsmischungen und Säuglingsnahrung differenzieren. Mikrogranulierte Qualitäten können auch eine konsistentere Benetzung und einfachere Dosierung auf Hochdurchsatz-Produktionslinien unterstützen. Dieser Ansatz unterstützt den spezifikationsbasierten Verkauf in einer Form, die für den Maltodextrin-Markt zentral bleibt.
Flüssiges Maltodextrin wird bis 2032 voraussichtlich mit einer CAGR von 5,22 % wachsen, da Anwender die trockene Rekonstitution in pharmazeutischen, oralen Rehydrations- und Getränkeanwendungen vermeiden möchten. Seine frühere Einschränkung war die mikrobiologische Lagerstabilität, die mit hoher Wasseraktivität verbunden ist. Ein Patent vom Juli 2025 beschreibt ein kombiniertes Alpha-Amylase- und Pullulanase-Verfahren, das darauf ausgelegt ist, flüssiges Maltodextrin mit hohem Feststoffgehalt und geringerer Wasseraktivität herzustellen. Das Verfahren behebt die Haltbarkeitsbeschränkung, die eine breitere Flüssigverwendung einschränkte. Die Umgebungsverteilung könnte das Mischen für industrielle Verarbeiter und pharmazeutische Compoundierer vereinfachen. Die Einführung wird weiterhin von Qualitätsdokumentation und Reinheitsstandards für regulierte Kunden abhängen.

Nach Anwendung:
Pharmazeutische Nachfrage gleicht den lebensmittelgeführten Nachfragemix ausLebensmittel und Getränke machten im Jahr 2026 mit 68,94 % den größten Anteil an der Größe des Maltodextrin-Marktes aus, wobei Backwaren, Süßwaren und Pulvergetränke die Nachfrage ankern. Hersteller von Backwaren und Süßwaren verwenden den Inhaltsstoff für das Feuchtigkeitsmanagement und die Verlängerung der Haltbarkeit. Getränkeanwendungen nutzen ihn für Körper, Mundgefühl und sprühgetrocknete Aromaabgabe. Instant-Lebensmittel, funktionelle Getränke, Sporternährung und angereicherte Milchprodukte stützen die Nachfrage, während einige verarbeitete Lebensmittel die Einsatzmengen reduzieren. Der Maltodextrin-Markt verfügt daher über eine breite Lebensmittelbasis, auch wenn die Kundenanforderungen selektiver werden. Körperpflege, Tierfutter, Papierbeschichtung, Textilveredelung und industrielle Klebstoffe bieten zusätzliche, aber kleinere Nachfragepools.
Der pharmazeutische Einsatz wird bis 2032 voraussichtlich mit einem CAGR von 4,35 % wachsen, da Hersteller Maltodextrin in oral zerfallenden Tabletten, orodispersiblen Filmen und festen selbstemulgierenden Arzneimittelverabreichungssystemen einsetzen. Diese Funktionen haben einen höheren Wert als die konventionelle Verwendung als Tablettenbindemittel, da sie qualifizierte Materialien und unterstützende Daten erfordern. Körperpflegeformulierungen verwenden Maltodextrin auch als Verkapselungsmatrix für pflanzliche Wirkstoffe. Diese Rolle positioniert den Inhaltsstoff als Material zur Wirkstoffabgabe und nicht nur als texturgebende Komponente. Der Einsatz in der Tierernährung bleibt mit der Energieergänzung und der Schmackhaftigkeit verbunden. Andere industrielle Anwendungen sind stabile, preissensible Kunden, die in der Regel eine Versorgung in Lebensmittelqualität oder technischer Qualität benötigen.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen regionalen Wertanteil von 35,11 % und wird bis 2032 voraussichtlich mit einer CAGR von 5,18 % wachsen. China ist der Produktions- und Verbrauchsanker, mit Kapazitäten konzentriert in Shandong, Hebei und Heilongjiang in der Nähe von Maisverarbeitungskorridoren. Indien trägt durch seine Lebensmittel- und Pharmafertigung zur Nachfrage bei, während lokale Hersteller Kunden in der gesamten Region bedienen. Die Zulassungen der Food Safety and Standards Authority of India bieten eine Compliance-Grundlage für maltodextrinhaltige Produkte. Thailands Position in der Maniokverarbeitung unterstützt auch tapiocabasierte Exportlieferketten. Roquette eröffnete im März 2026 ein Stärke- und Polyol-Pilotcenter in Lianyungang, China, um die lokale Formulierungsentwicklung und technische Kundenarbeit zu unterstützen.
Nordamerika
Nordamerika stützt sich auf tief integrierte Nassmahlnetzwerke, die von ADM, Cargill und Ingredion hauptsächlich im US-amerikanischen Corn Belt betrieben werden. Diese Struktur gibt den Verarbeitern Rohstoffnähe und Skaleneffekte, obwohl globale Getreide- und Nachfragebedingungen die Margen weiterhin beeinflussen. ADM berichtete, dass der Betriebsgewinn seines Teilsegments Stärken und Süßungsmittel im Geschäftsjahr 2025 um 21 % gesunken ist, was auf eine schwächere globale Nachfrage und erhöhte Maiskosten in der EMEA-Region zurückgeführt wurde. Die Lebensmittelnachfrage verändert sich, da traditionelle Anwendungen in verarbeiteten Lebensmitteln unter Clean-Label-Druck geraten, während Sporternährung, Proteinergänzungsmittel und funktionelle Lebensmittel weiterhin aktive Käufer bleiben. Die GRAS-Einstufung (Generally Recognized As Safe) der Food and Drug Administration sowie die Unterstützung durch die USP (United States Pharmacopeia) ermöglichen es pharmazeutischen Kunden, qualifiziertes Maltodextrin in oralen Darreichungsformen zu verwenden. Diese Kombination begünstigt Lieferanten, die sowohl große Lebensmittelkunden als auch Kunden mit kontrollierten Spezifikationen bedienen können. Kanada und Mexiko ergänzen die regionale Nachfrage durch Lebensmittelproduktion und grenzüberschreitende Zutatenströme.
Schwellenmärkte erweitern die Reichweite des Maltodextrin-Marktes
Europa bedient spezielle pharmazeutische und Clean-Label-Lebensmittelkunden durch die Verarbeitung von Weizen- und Kartoffelstärke, insbesondere in Frankreich, Deutschland, dem Vereinigten Königreich, Irland und Belgien. EU-Lebensmittelzusatzstoffvorschriften beeinflussen die Qualitätsauswahl, während hohe Getreide-, Energie- und Frachtkosten den Druck auf die Verarbeitungsmargen aufrechterhalten haben. Der Maltodextrin-Markt bietet wachsende Chancen bei resistenten und langsam verdaulichen Varianten, die in funktionellen Lebensmitteln, klinischer Ernährung und Nahrungsergänzungsmitteln eingesetzt werden. Südamerika verfügt über Mais- und Maniokkapazitäten in Brasilien und Argentinien, die sowohl die inländische Nachfrage als auch das Exportangebot unterstützen. Der Nahe Osten und Afrika bleiben kleinere Verbrauchsgebiete, aber die Lebensmittel- und Pharmamittelproduktion in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika erhöht die Importnachfrage. Halal-Zertifizierung und Importqualitätsdokumentation können die Lieferantenauswahl in diesen Märkten beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
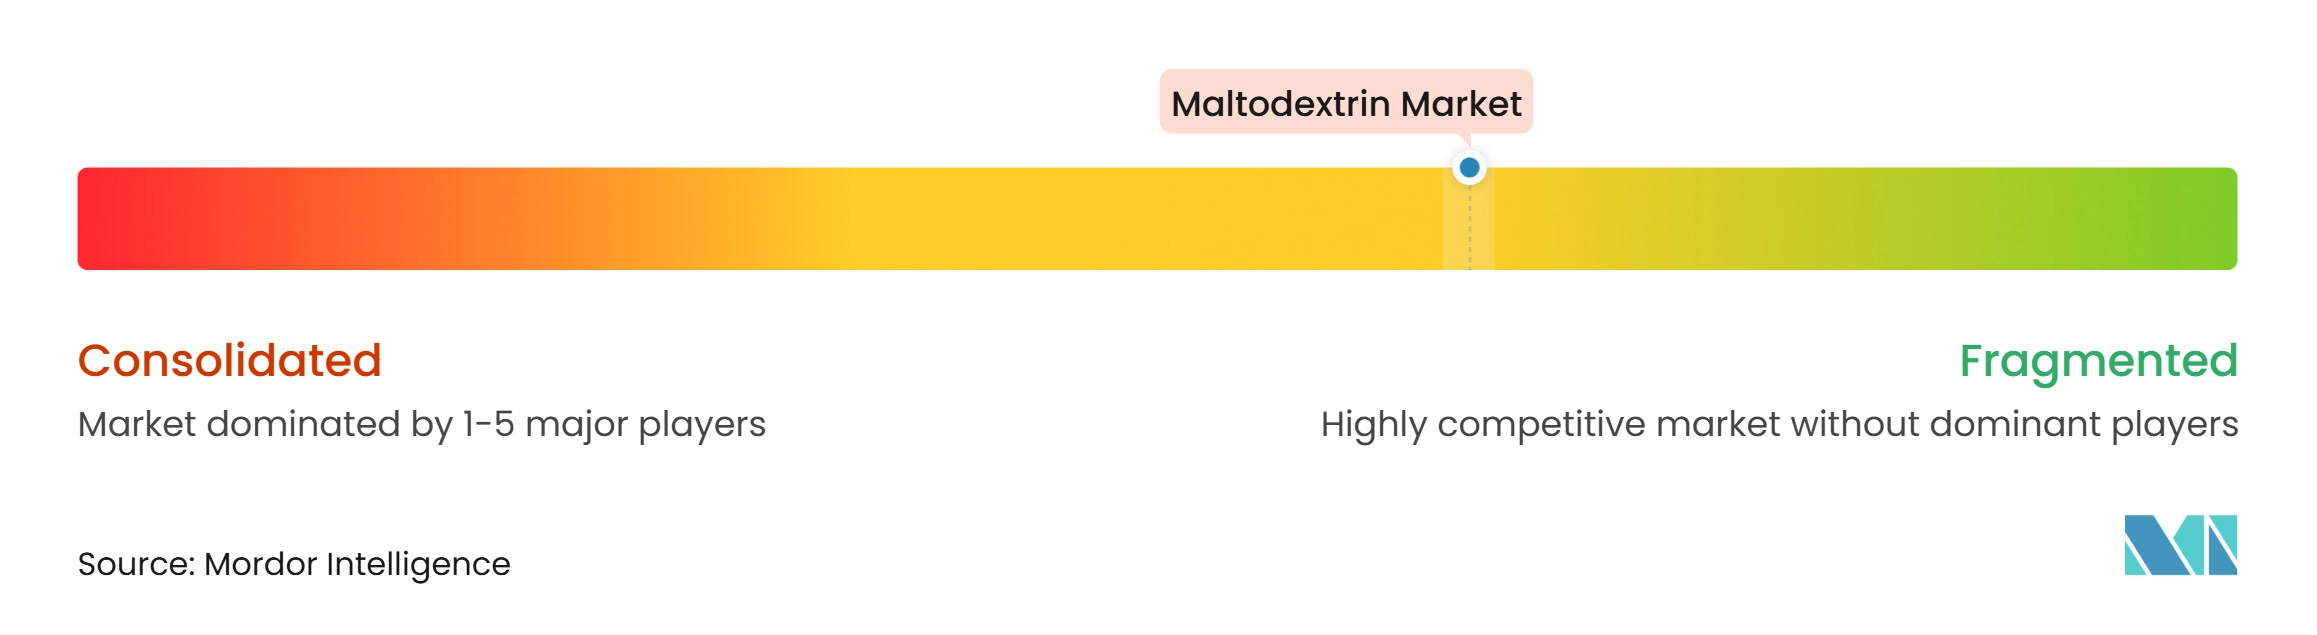
Der Maltodextrin-Markt ist mittelgroß, wobei globale Agrarprozessoren und regionale Hersteller auf unterschiedlichen Spezifikations- und Preisniveaus konkurrieren. ADM, Cargill, Ingredion, Roquette und Tate & Lyle haben Vorteile in Bezug auf Nassmahlkapazität, Anwendungsunterstützung, pharmakopöische Dokumentation und proprietäre Qualitäten. Tereos, AVEBE, Grain Processing Corporation, Matsutani Chemical, Pioneer Industries, Himalayan Foods and Derivatives und Maple Biotech bieten weitere Wettbewerbstiefe in ausgewählten Stärke- und Zutatenkategorien. Regionale Lieferanten in China, Indien und Südostasien konkurrieren bei der Massenversorgung in Lebensmittelqualität stärker über den Preis. Unternehmen wie Shandong Baolingbao Biotechnology, Qinhuangdao Lihua Starch, Gulshan Polyols, Gujarat Ambuja Exports, Angel Starch und PT Satoria Agro Industri bedienen diese preissensiblen Kunden.
ADM hat mit einem Kostensenkungsprogramm in Höhe von 500 Millionen bis 750 Millionen USD reagiert, das bis 2028 auf Fertigungseffizienz abzielt. Der Maltodextrin-Markt weist eine klare Trennlinie zwischen Massenversorgung und qualifizierten Materialien für höherwertige Verwendungen auf. Ingredion meldete im dritten Quartal 2026 ein zehntes aufeinanderfolgendes Quartal mit Nettoumsatzvolumenwachstum für Textur- und Gesundheitslösungen, das auf die globale Clean-Label-Nachfrage zurückgeführt wurde. Das kombinierte Unternehmen wird tiefere Positionen in der Textur-, Süßungs- und gesundheitsorientierten Formulierungsarbeit anstreben. Kleinere Lieferanten könnten einem stärkeren Druck ausgesetzt sein, sich durch Rohstoffzugang, lokalen Service oder Anwendungswissen zu differenzieren.
Roquettes AMYSTA L 123 ist eine thermisch lösliche Erbsenstärke, die ohne Enzyme oder Chemikalien für trinkfertige Getränke, Suppen und Würzmischungen hergestellt wird. Das Produkt kann in den USA als Erbsenstärke deklariert werden, was es zu einer etikettfreundlichen Alternative in Anwendungen macht, bei denen konventionelle Träger unter Reformulierungsdruck stehen. Innovationen bei lagerstabilen Flüssigformaten bieten auch Lieferanten, die geeignete Qualitätsanforderungen erfüllen können, eine Chance. Qualitätssysteme und prüfungsreife Dokumentation werden zu Zugangsvoraussetzungen für pharmazeutische und Spezialkonten. Der Preis allein ist daher für Lieferanten, die die am stärksten regulierten Endverwendungen bedienen, weniger ausschlaggebend.
Marktführer der Maltodextrin-Branche
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Maltodextrin-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- Angel Starch & Food Private Limited
- Tereos S.A.
- Coöperatie Koninklijke Avebe U.A.
- Grain Processing Corporation
- Gujarat Ambuja Exports Limited
- Matsutani Chemical Industry Co., Ltd.
- Sunar Group
- Shandong Baolingbao Biotechnology Co., Ltd.
- Pioneer Industries Private Limited
- Himalayan Foods and Derivatives Limited
- Gulshan Polyols Limited
- Maple Biotech Private Limited
- Qinhuangdao Lihua Starch Co., Ltd.
- Shandong Starlight So True Biological Technology Co., Ltd.
- PT Satoria Agro Industri
Neueste Industrielle Entwicklungen in Maltodextrin-Markt
- Juli 2026: Die Übernahme von Tate & Lyle durch Ingredion im Wert von 3,6 Milliarden USD wurde am 28. Juli 2026 von den Tate & Lyle-Aktionären mit 98,64 % Zustimmung genehmigt. Die Transaktion, die voraussichtlich in der zweiten Hälfte des Jahres 2027 abgeschlossen wird, wird Ingredions Portfolio für Textur- und Gesundheitslösungen mit den Spezialstärke- und Süßungsmittelkompetenzen von Tate & Lyle kombinieren und ein gemeinsames Unternehmen schaffen, das auf einen Umsatz von über 10 Milliarden USD abzielt, wobei mehr als 50 % seines Portfolios aus margenstarken Spezialzutaten bestehen.
- Oktober 2025: Roquette brachte AMYSTA L 123 auf den Markt, eine thermisch lösliche Erbsenstärke, die durch Wärmebehandlung und Sprühtrocknung ohne Enzyme oder Chemikalien hergestellt wird. Als etikettfreundliche Alternative zu konventionellen Trägerstärken positioniert, eignet sie sich für trinkfertige Getränke, Suppen und Würzmischungen und kann in den USA als „Erbsenstärke” deklariert werden – ein direkter Wettbewerbsschritt gegen Maltodextrins Stärke als Träger in Clean-Label-Lebensmittelanwendungen.
- April 2025: Eine Studie im Journal of Pharmaceutical Sciences beschrieb die Verwendung von Roquettes Glucidex IT 19D Maltodextrin als Bindemittel in 3D-gedruckten dosisflexiblen kristallinen Feststoffdispersionstabletten und bestätigte die Kompatibilität von pharmazeutischem Maltodextrin mit kontinuierlichen und additiven Fertigungsplattformen für personalisierte Arzneimittel.
Berichtsumfang des globalen Maltodextrin-Marktes
Maltodextrin ist ein geschmackloses, leicht verdauliches Kohlenhydrat, das durch partielle Hydrolyse von Stärke aus Quellen wie Mais, Weizen, Kartoffel und Tapioka gewonnen wird und weit verbreitet als Verdickungsmittel, Stabilisator und Füllstoff eingesetzt wird. Der Maltodextrin-Markt ist segmentiert nach Quelle (Mais, Weizen, Kartoffel, Tapioka und andere Quellen), Form (Pulver und Flüssig), Anwendung (Lebensmittel und Getränke, Pharmazeutika, Körperpflege und Kosmetik, Tierfutter und andere Anwendungen) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mais |
| Weizen |
| Kartoffel |
| Tapioka |
| Andere Quellen |
| Pulver |
| Flüssig |
| Lebensmittel und Getränke | Backwaren |
| Süßwaren | |
| Getränke | |
| Andere Lebensmittel und Getränke | |
| Pharmazeutika | |
| Körperpflege und Kosmetik | |
| Tierfutter | |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| Japan | |
| Australien | |
| China | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Mais | |
| Weizen | ||
| Kartoffel | ||
| Tapioka | ||
| Andere Quellen | ||
| Nach Form | Pulver | |
| Flüssig | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Süßwaren | ||
| Getränke | ||
| Andere Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Körperpflege und Kosmetik | ||
| Tierfutter | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| Japan | ||
| Australien | ||
| China | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Maltodextrin-Markt an?
Pulvernahrungsmittel, Aromaverkapselung, Sportnahrung und pharmazeutische Verabreichungssysteme unterstützen die Nachfrage bis 2032.
Wie lautet die Prognose für Maltodextrin bis 2032?
Der Wert wird bis 2032 voraussichtlich 2,84 Milliarden USD erreichen, mit einer CAGR von 3,85 % ab 2027.
Welche Quelle wird am häufigsten für Maltodextrin verwendet?
Mais ist die führende Quelle, unterstützt durch etablierte Nassmahlkapazitäten und Versorgungsnetzwerke.
Warum gewinnt Tapioka-Maltodextrin an Aufmerksamkeit?
Seine gentechnikfreie und allergenfreie Positionierung hilft Marken, ausgewählte pflanzliche und Clean-Label-Beschaffungsanforderungen zu erfüllen.