
Taille et part du marché du maltodextrine
VUE D’ENSEMBLE DU MARCHÉ
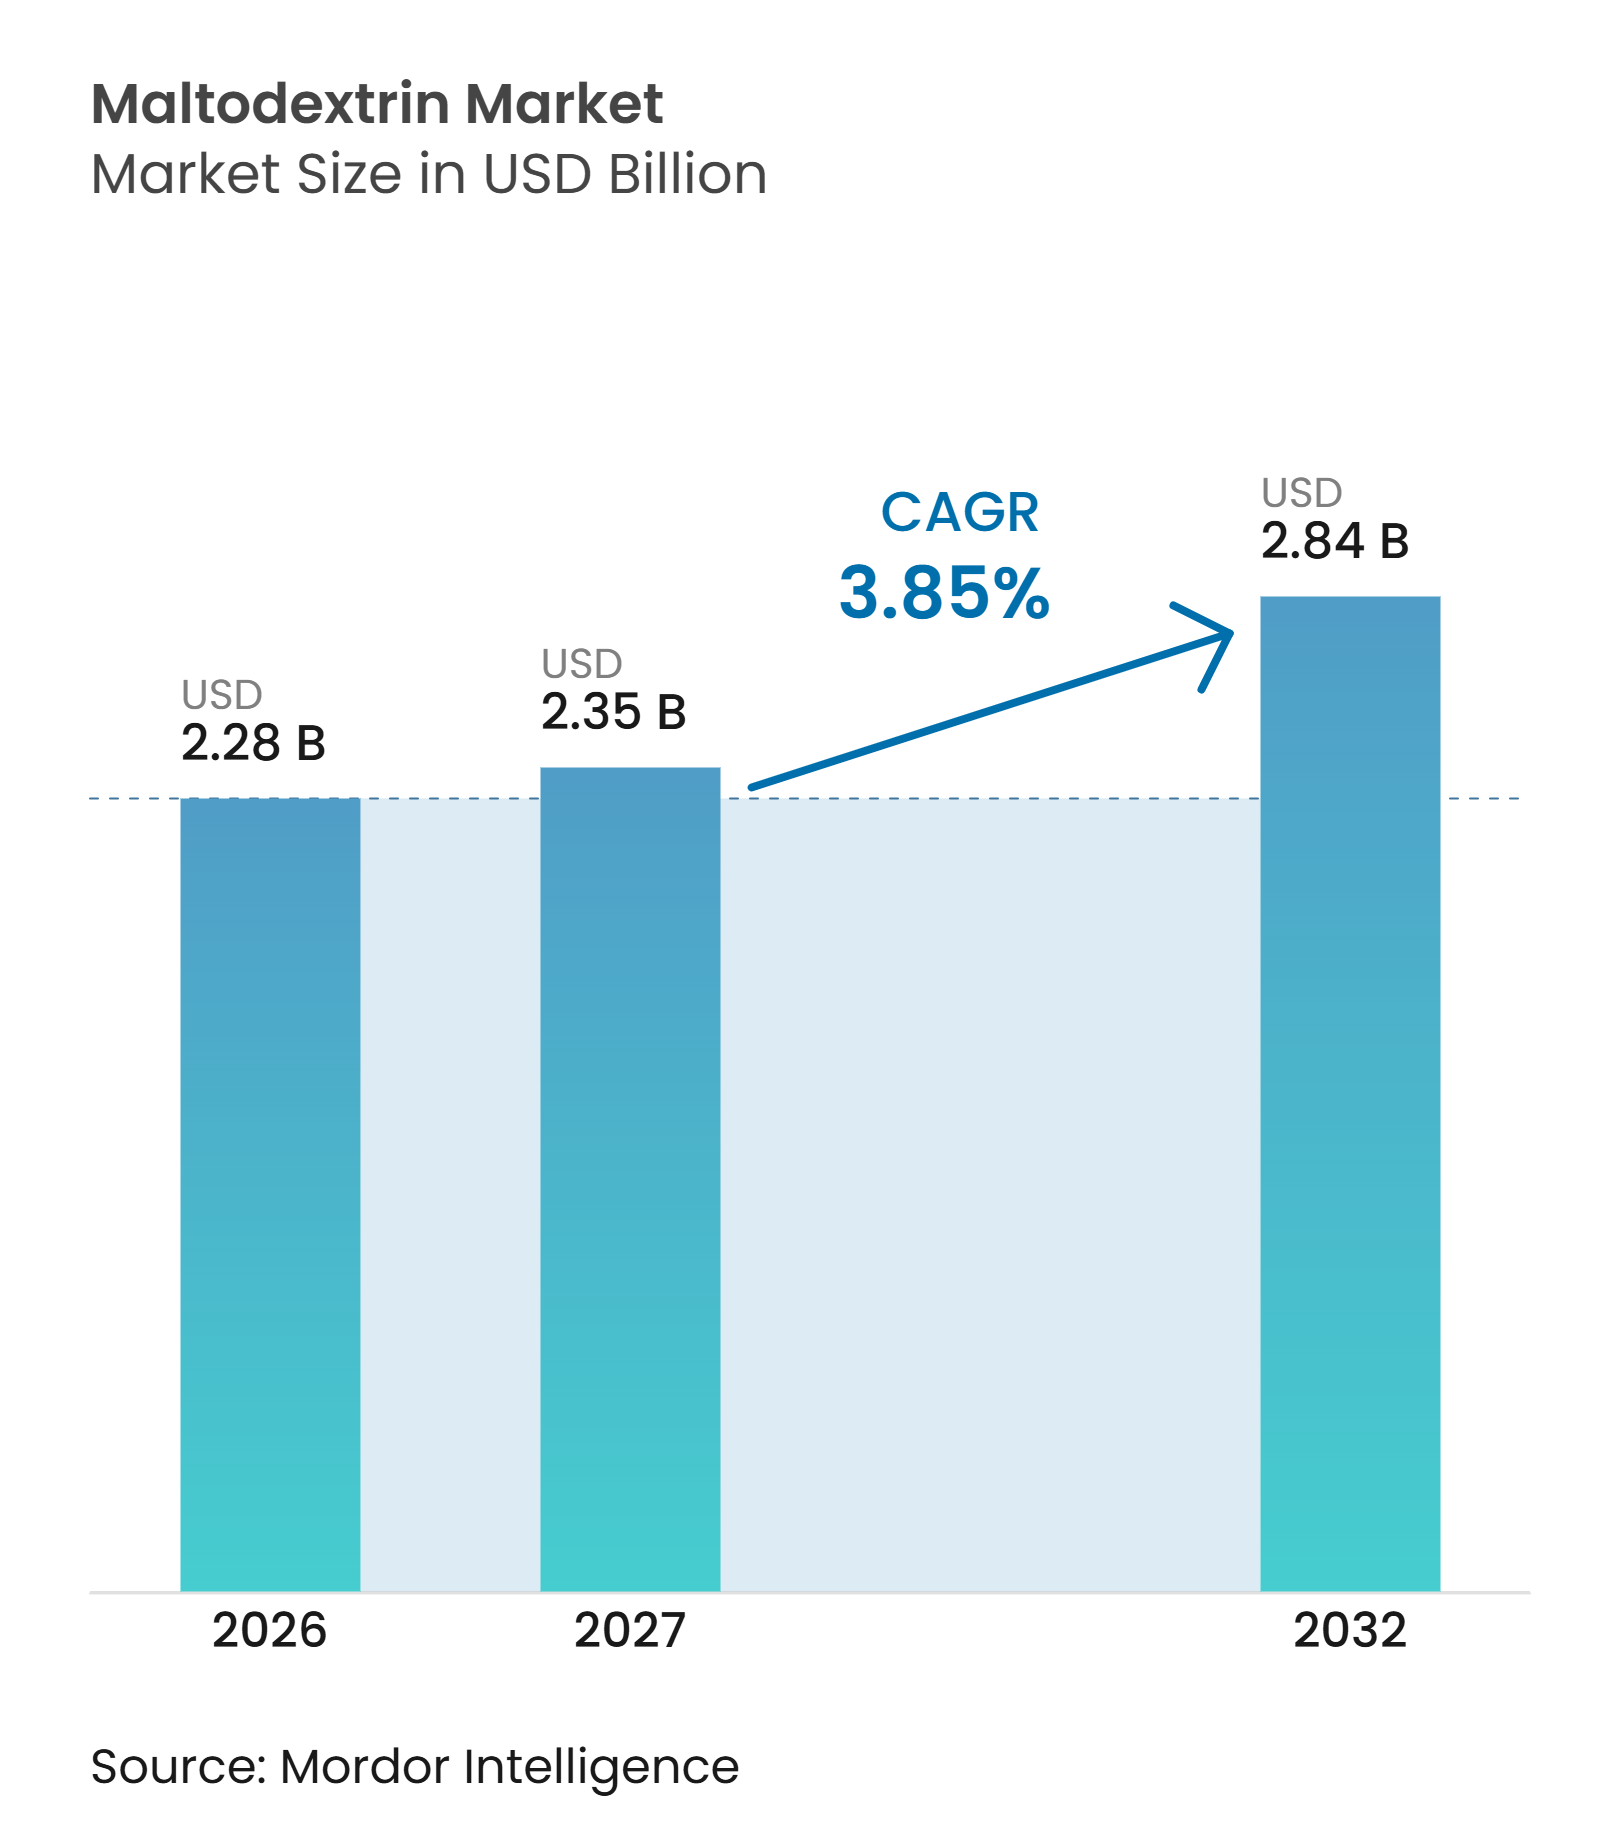
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.35 Milliards de dollars |
| Taille du Marché (2032) | 2.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du maltodextrine par Mordor Intelligence
La taille du marché du maltodextrin devrait s'étendre de 2,28 milliards USD en 2026 et 2,35 milliards USD en 2027 à 2,84 milliards USD d'ici 2032, enregistrant un CAGR de 3,85 % entre 2027 et 2032. Le marché du maltodextrin reste soutenu par des fonctions difficiles à remplacer à grande échelle, notamment le gonflement, le séchage par atomisation, l'encapsulation et l'utilisation en tant qu'excipient pharmaceutique. Les transformateurs alimentaires réduisent son utilisation dans certains produits à étiquette propre, tandis que les formulateurs pharmaceutiques, les marques de nutrition sportive et les entreprises de soins personnels relèvent leurs exigences de spécification. Cette combinaison oriente la demande vers des grades documentés et spécifiques aux applications, plutôt que de produire un schéma unique pour toutes les utilisations finales. Le marché du maltodextrin dispose donc d'une base stable, bien que les coûts des matières premières, l'examen lié à la santé et la concurrence par les prix façonneront les marges des fournisseurs. Les producteurs disposant de grades qualifiés pour les usages résistants, lentement digestibles et pharmacopéiques ont des opportunités plus claires pour aller au-delà de l'approvisionnement en vrac.
Points clés du rapport
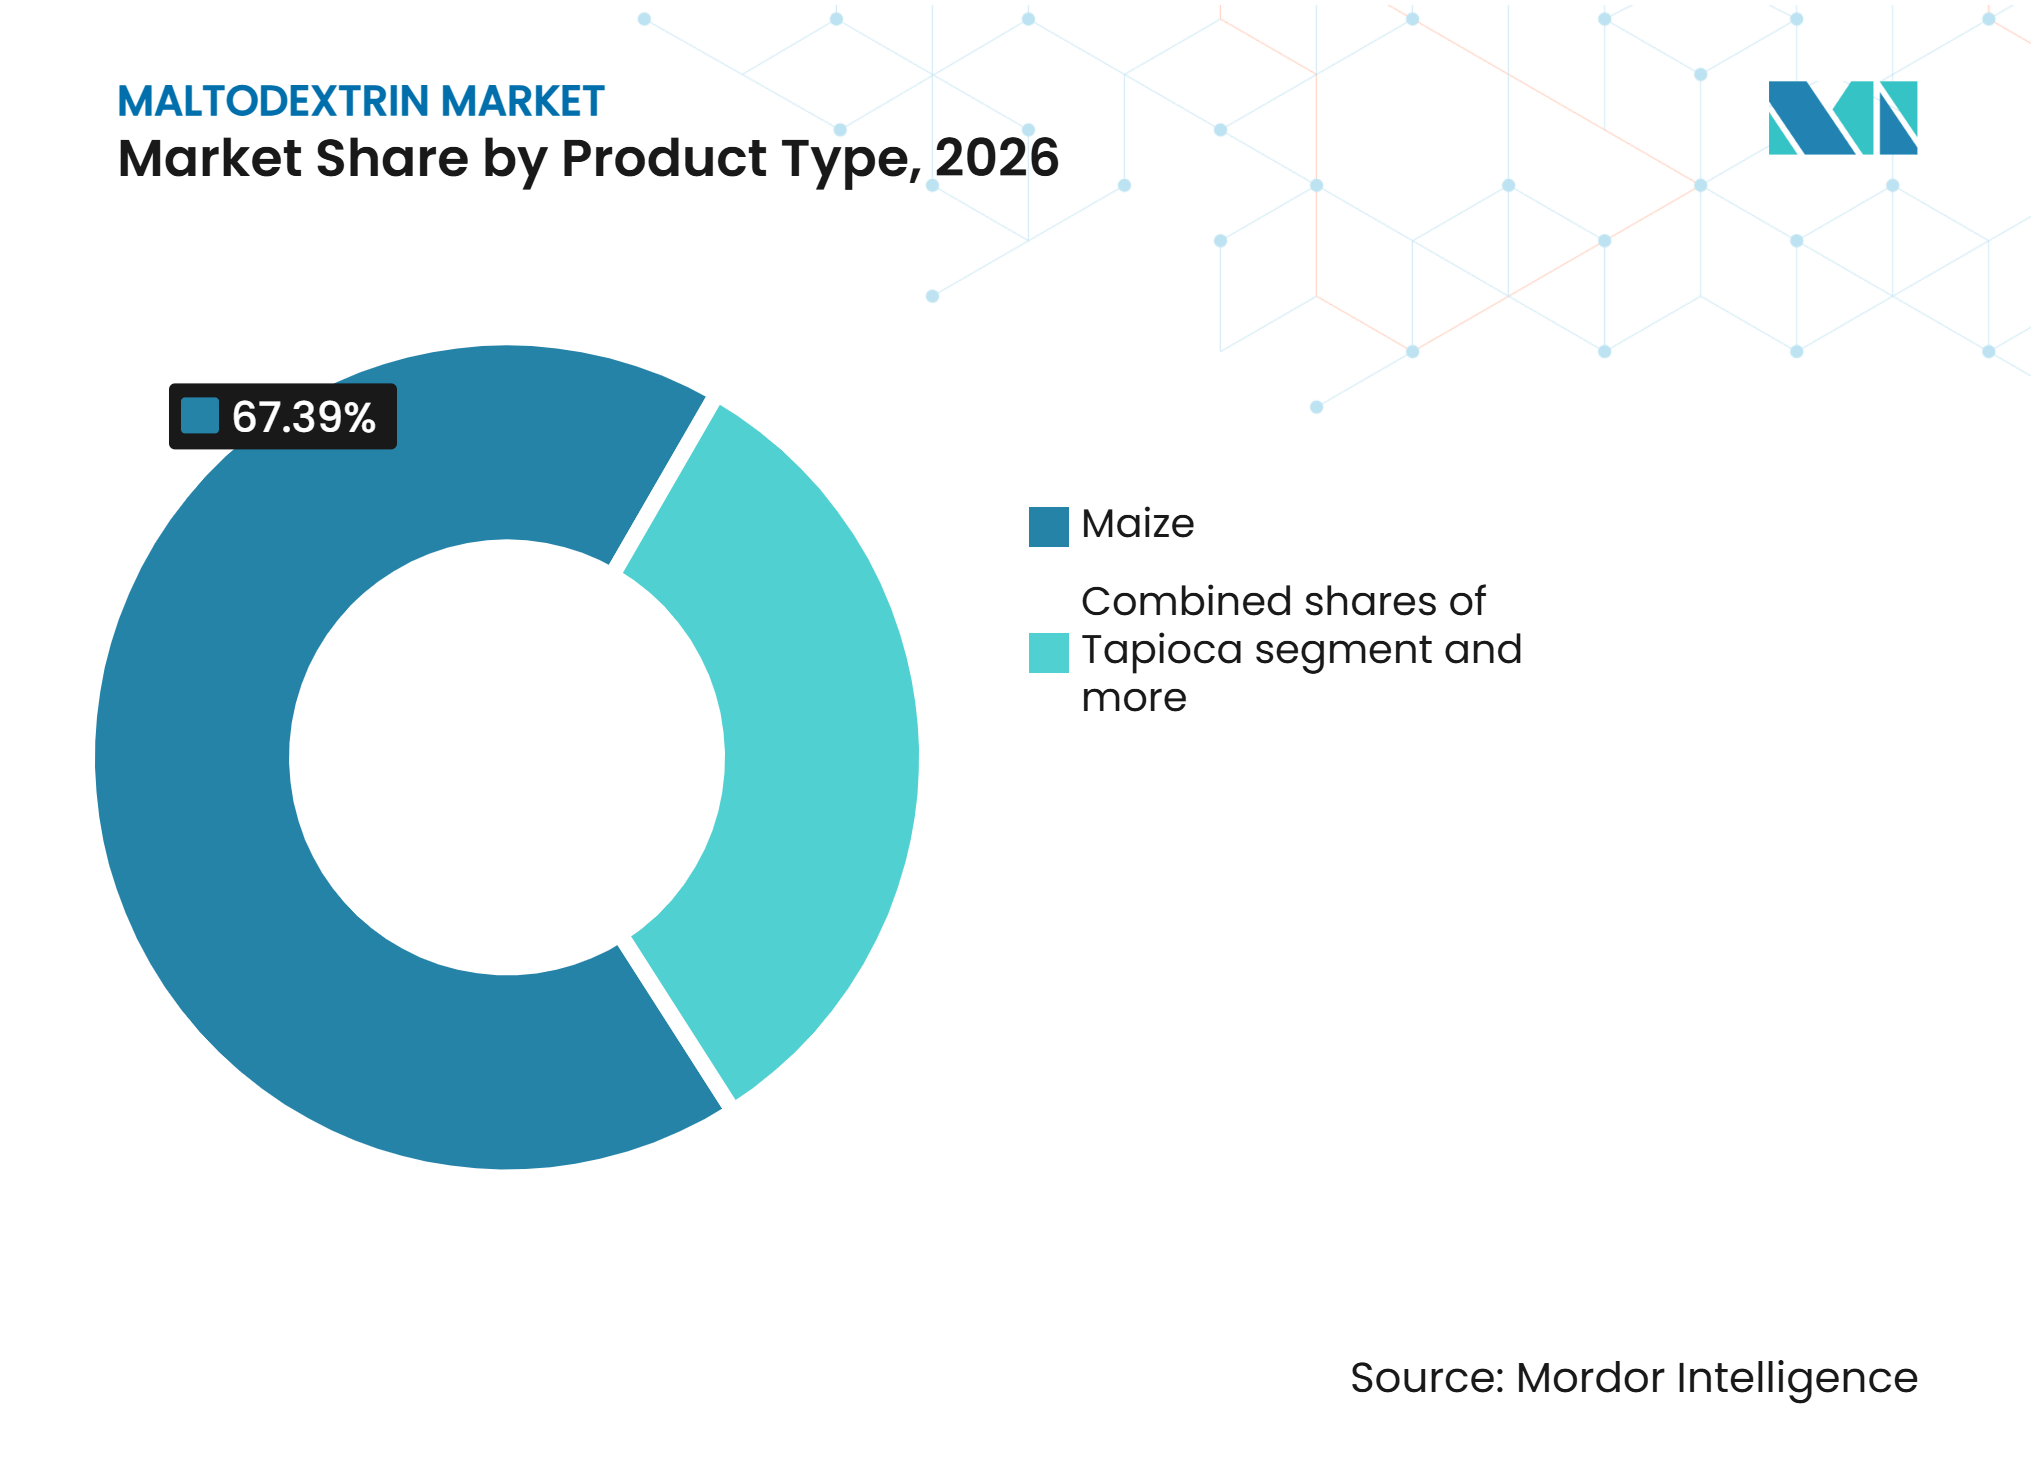
- Par source, le maïs détenait 67,39 % de la part du marché du maltodextrine en 2026, tandis que le tapioca devrait croître à un CAGR de 4,27 % jusqu'en 2032.
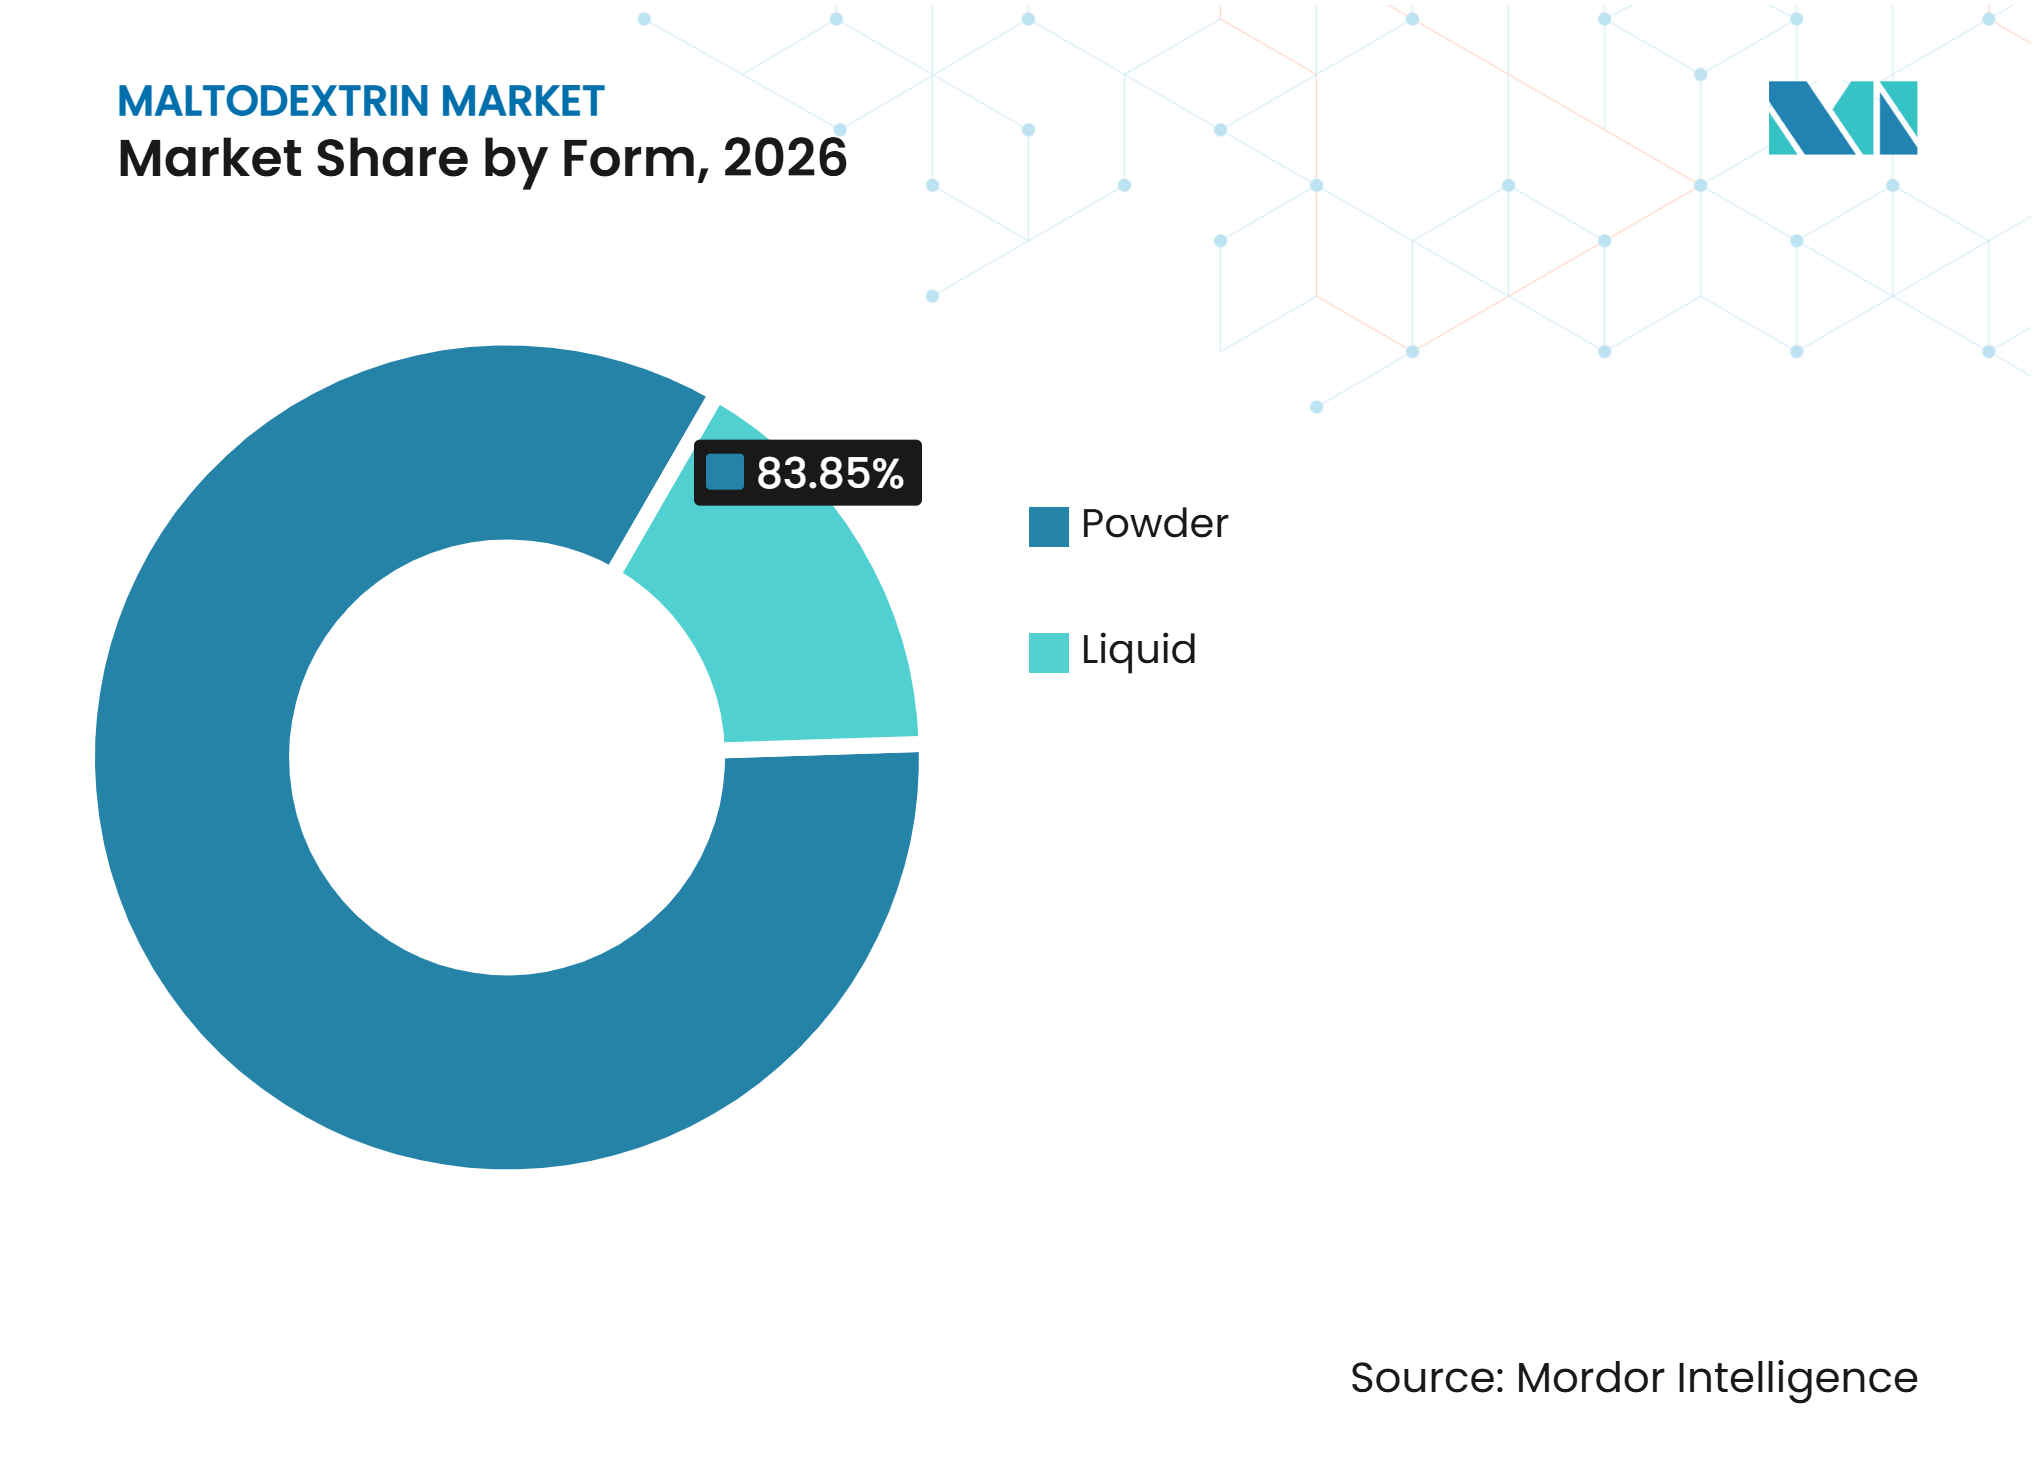
- Par forme, la poudre représentait 83,85 % de la part du marché du maltodextrine en 2026, tandis que le maltodextrine liquide devrait se développer à un CAGR de 5,22 % jusqu'en 2032.
- Par application, l'alimentation et les boissons détenaient 68,94 % du marché en 2026, tandis que le secteur pharmaceutique devrait croître à un CAGR de 4,35 % jusqu'en 2032.
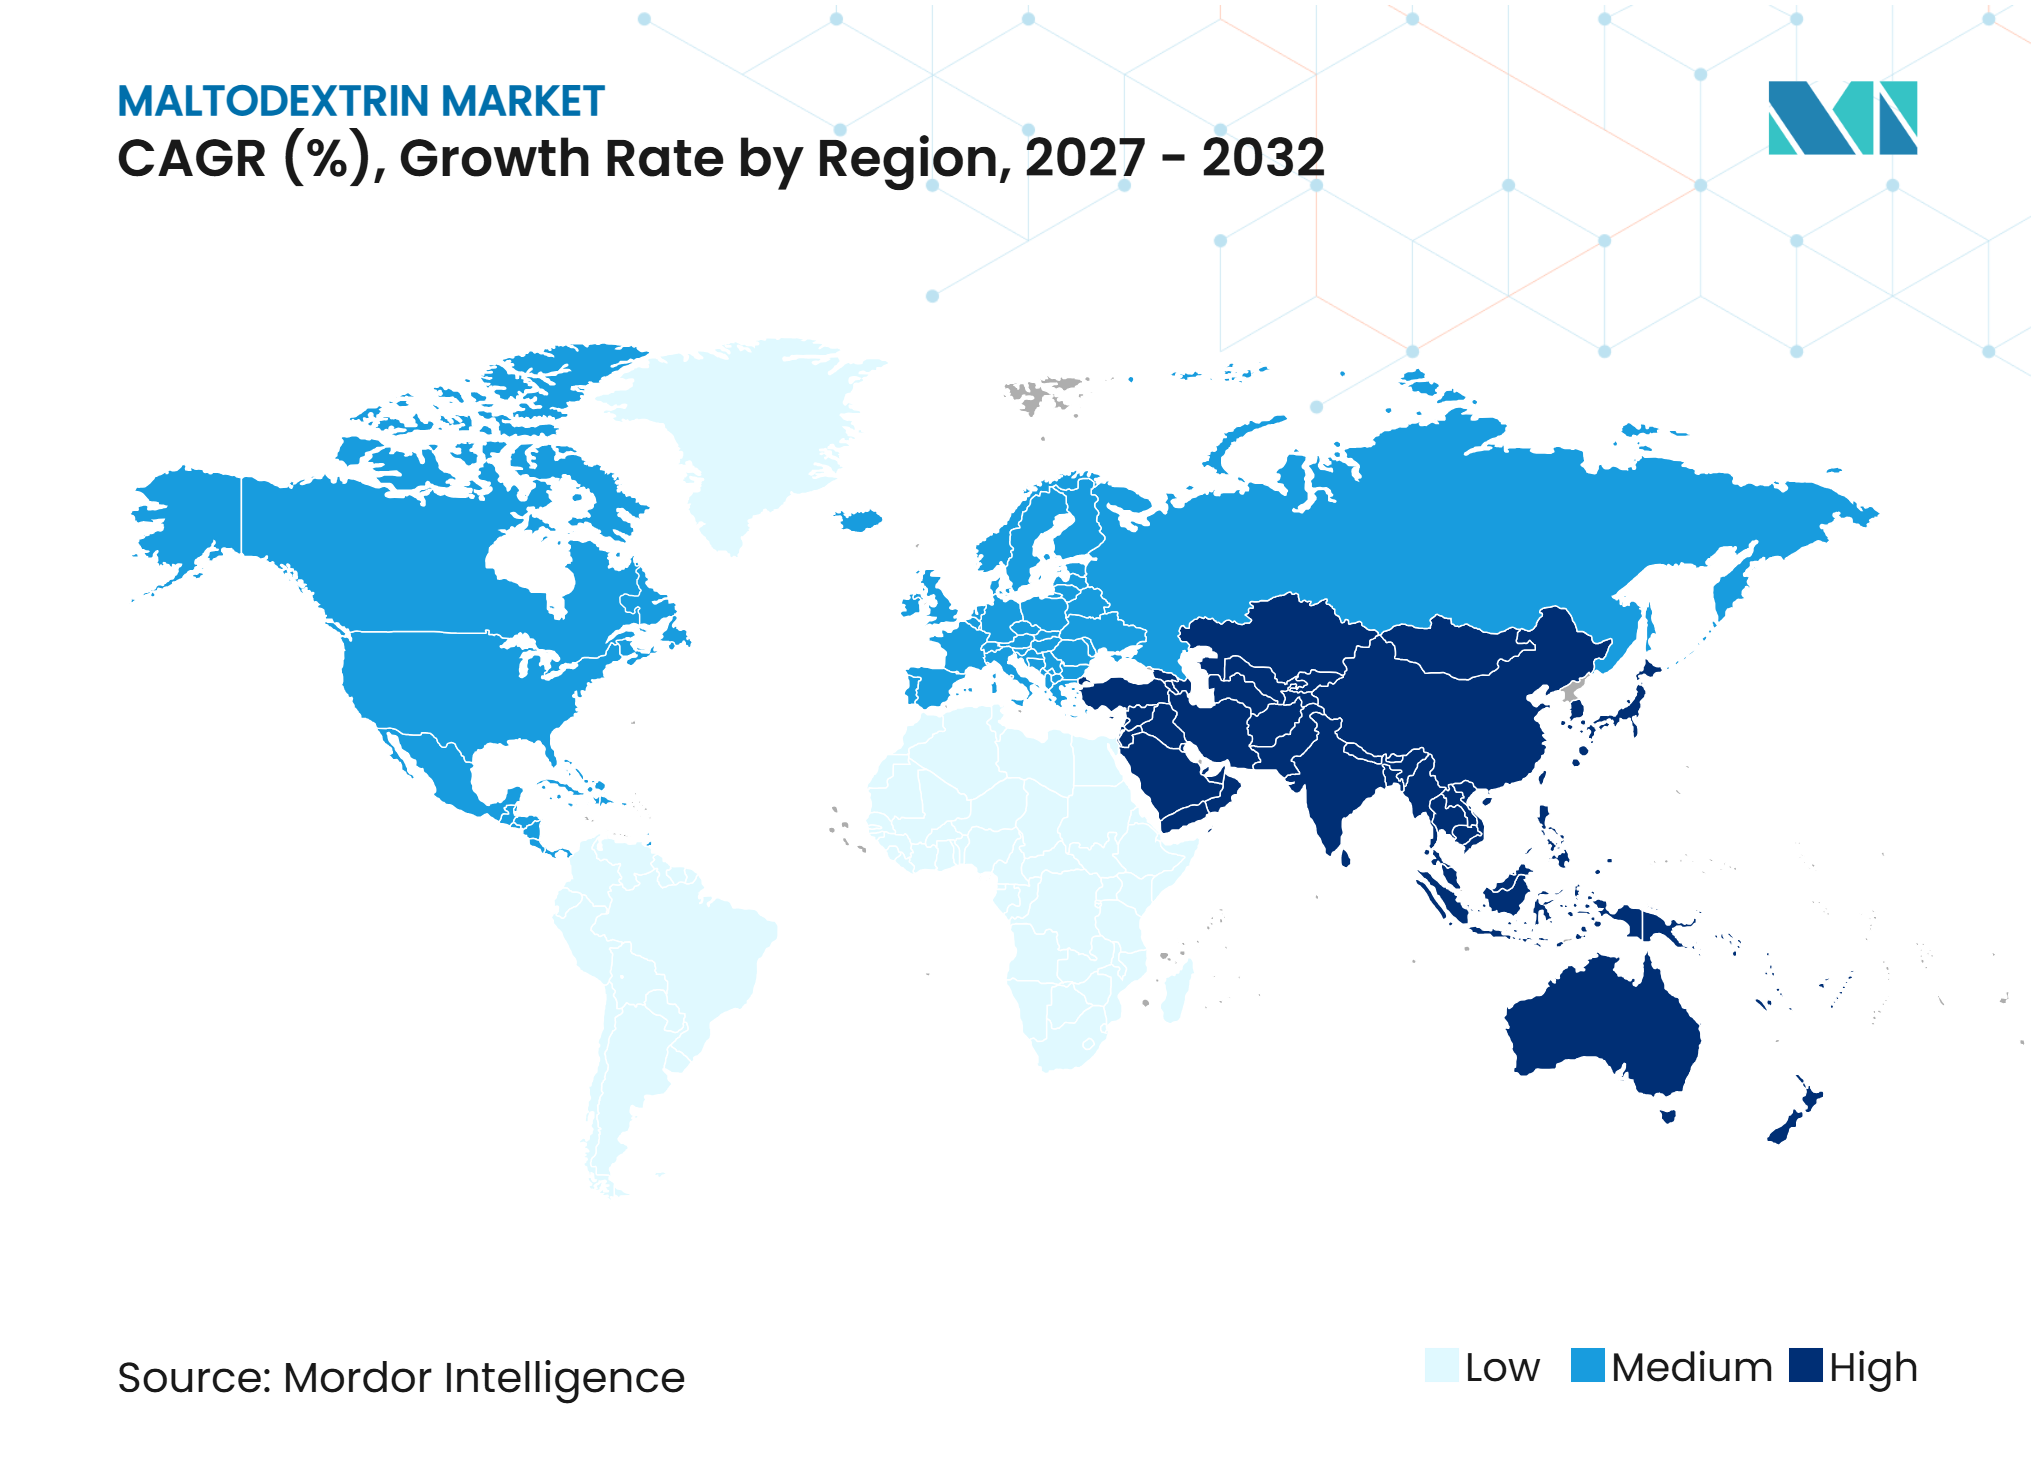
- Par géographie, l'Asie-Pacifique représentait 35,11 % du marché en 2026 et devrait croître à un CAGR de 5,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante dans les formulations alimentaires instantanées en poudre | +0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Utilisation Croissante en tant que Support d'Encapsulation des Arômes | +0.7% | Mondial | Moyen terme (2 à 4 ans) |
| Demande croissante de compléments énergétiques à base de glucides | +0.6% | Amérique du Nord et UE (Union Européenne) | Court terme (≤ 2 ans) |
| Expansion des applications pharmaceutiques dans les formulations médicamenteuses | +0.5% | Mondial, fort aux États-Unis et dans l'UE | Long terme (≥ 4 ans) |
| Demande croissante de maltodextrine dans les boissons nutritionnelles | +0.4% | Cœur APAC (Asie-Pacifique), extension vers le MEA (Moyen-Orient et Afrique) | Court terme (≤ 2 ans) |
| Utilisation croissante dans les formulations d'hydratation et de conditionnement de la peau | +0.3% | Mondial, fort en APAC et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante dans les formulations alimentaires instantanées en poudre
Le maltodextrin aide à convertir les systèmes à haute teneur en humidité en poudres à écoulement libre tout en préservant le profil aromatique cible. Son rôle de formation de film lors du séchage par atomisation protège les matières actives contre l'oxygène, l'humidité et la chaleur. Une étude de 2025 a révélé que les supports à base de maltodextrin amélioraient la stabilité au stockage du bêta-carotène dans les systèmes séchés par atomisation dans des conditions accélérées [1]. Les mélanges secs enrichis, les boissons à préparer, les soupes instantanées et les substituts de repas dépendent de ce rôle de transformation. Le marché du maltodextrin bénéficie de la production de poudres orientée vers l'exportation, car une activité de l'eau plus faible peut améliorer la manutention dans des chaînes d'approvisionnement variables. Cette utilisation maintient également la demande liée aux besoins de fabrication plutôt qu'aux seules préférences des consommateurs en matière d'ingrédients.
Utilisation croissante comme support d'encapsulation des arômes
Le maltodextrine est largement utilisé comme matériau de paroi pour les arômes séchés par atomisation, car son équivalent dextrose affecte la formation de la peau lors du séchage. Une étude de 2025 a rapporté une rétention plus élevée du d-limonène avec des grades à équivalent dextrose plus élevé, qui formaient des parois de particules plus continues dans les émulsions séchées par atomisation, selon doi.org. Les fabricants de produits alimentaires et de boissons apprécient le profil gustatif neutre lorsqu'ils travaillent avec des systèmes d'arômes sensibles. Les achats deviennent plus spécifiques dans la production professionnelle d'arômes, avec des demandes de plages d'équivalent dextrose définies, de niveaux d'humidité et de propriétés des particules. Cela soutient une échelle de prix au sein du marché du maltodextrine que les grades de commodité ne peuvent pas facilement capturer. La même fonction est pertinente pour les formats nutraceutiques qui utilisent des huiles, des cultures probiotiques et des extraits botaniques.
Demande croissante de compléments énergétiques à base de glucides
Les glucides rapidement digestibles restent utiles dans les formulations intra-entraînement et post-entraînement qui soutiennent la reconstitution du glycogène. Le maltodextrine est utilisé dans les gels énergétiques, les boissons électrolytiques et les mélanges de protéines en poudre car il fournit rapidement du glucose. Cela crée un contexte de demande différent de celui des aliments emballés à teneur réduite en sucre ou à étiquette propre. Les fabricants de nutrition spécialisée en Amérique du Nord et en Europe occidentale peuvent soutenir des prix plus élevés pour les produits axés sur un positionnement énergie rapide. La nutrition clinique et les milieux de réadaptation élargissent également la base de clientèle potentielle au-delà des utilisateurs sportifs conventionnels. Le marché du maltodextrine est donc moins exposé à la pression de reformulation alimentaire dans cette application que dans les aliments transformés ambiants.
Expansion des applications pharmaceutiques dans les formulations médicamenteuses
Le maltodextrin évolue d'un rôle conventionnel de charge vers celui d'excipient fonctionnel dans les systèmes avancés d'administration orale. Une revue de 2025 a décrit son utilisation en tant que support hydrophile pour les systèmes solides d'administration de médicaments auto-émulsifiants qui convertissent les formulations lipidiques liquides en poudres stables [2]. Les excipients à base d'amidon sont également évalués pour les films orodispersibles, les matrices à mâcher et les véhicules de suspension pédiatrique. Le marché du maltodextrin est soutenu par ces applications car les exigences de la Pharmacopée américaine (USP) et de la Pharmacopée européenne créent un seuil de qualification plus élevé. Les fournisseurs disposant de données sur les sucres réducteurs, les limites microbiologiques et les métaux lourds sont mieux placés pour conserver ces comptes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence par les prix des fabricants régionaux de dérivés d'amidon | -0.6% | APAC, EMEA | Court terme (≤ 2 ans) |
| Fluctuation des coûts d'approvisionnement en amidon de maïs et de tapioca | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Consommation d'énergie élevée lors du séchage par atomisation industriel | -0.4% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Préoccupations croissantes des consommateurs concernant l'indice glycémique élevé | -0.5% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des coûts d'approvisionnement en amidon de maïs et de tapioca
Le maïs et l'amidon de tapioca sont les principales matières premières, de sorte que leurs variations de coûts affectent directement les marges des producteurs. Roquette a signalé une pression continue sur les coûts des céréales, des coûts énergétiques élevés et des tarifs de conteneurs 46 % supérieurs aux moyennes de 2019 dans sa mise à jour européenne sur l'amidon de juin 2025. Ces conditions ont allongé les délais d'approvisionnement pour les transformateurs européens et limité l'accès au maïs et au blé non OGM de haute qualité. Le marché du maltodextrine est également soumis à une pression sur les prix lorsque la capacité de production intégrée en Chine peut offrir des matériaux moins coûteux sur les canaux régionaux et d'exportation. Cette situation limite la flexibilité des prix pour les producteurs sans avantage en matière de matières premières ou de logistique. Les acheteurs peuvent répondre en qualifiant plus d'une origine, ce qui rend la garantie d'approvisionnement aussi importante que le prix d'achat nominal.
Préoccupations croissantes des consommateurs concernant l'indice glycémique élevé
La préoccupation des consommateurs est la plus pertinente lorsque le maltodextrine apparaît dans des produits positionnés comme naturels, faibles en sucre ou à étiquette propre. Cette pression est liée aux questions sur sa réponse glycémique élevée et sa place dans les aliments hautement transformés. Un commentaire de 2025 dans le Journal de l'Association médicale norvégienne a soutenu que le maltodextrine devrait être évalué comme un additif en raison de préoccupations concernant le microbiote intestinal et l'intégrité muqueuse[3]. Les marques alimentaires et de compléments testent des variantes résistantes ou lentement digestibles, des fructanes de type inuline et d'autres fibres solubles dans les produits les plus exposés. Le frein ne s'applique pas uniformément à l'ensemble du marché du maltodextrine, car l'utilisation pharmaceutique, la demande de restauration collective et les opérations de séchage par atomisation sont moins affectées par les perceptions en face avant d'emballage. Toute future réponse en matière d'étiquetage en Europe serait la plus importante pour les biens de consommation positionnés santé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
le maïs domine mais le tapioca redéfinit le segment premiumLe maïs représentait 67,39 % de la taille du marché du maltodextrin pour le segment source en 2026. Sa position dominante reflète des actifs de mouture par voie humide bien établis en Amérique du Nord, en Europe et en Chine. Les processus d'approvisionnement des fabricants alimentaires, les protocoles de test et les systèmes logistiques sont également construits autour des matières dérivées du maïs. Ces systèmes établis augmentent les coûts de changement même lorsque des intrants alternatifs peuvent offrir des performances techniques similaires. Les variantes de blé et de pomme de terre ont des rôles spécialisés en Europe, où la certification non-OGM et les mentions d'origine peuvent soutenir des primes de prix. Roquette et AVEBE servent une partie de cette demande de spécialité, AVEBE utilisant une production intégrée d'amidon de pomme de terre aux Pays-Bas pour les clients pharmaceutiques et alimentaires de spécialité.
Le tapioca devrait croître à un CAGR de 4,27 % jusqu'en 2032, soutenu par les exigences d'approvisionnement d'origine végétale, non-OGM et sans allergènes. L'Indonésie, la Thaïlande et l'Inde fournissent du manioc et de l'amidon de tapioca aux fabricants orientés vers l'exportation. Le marché du maltodextrin fait face à un changement axé sur le marketing lorsque des marques de spécialité spécifient le maltodextrin de tapioca pour signaler la naturalité. Une revue de 2025 sur l'encapsulation de poudres de thé et d'herbes a continué d'identifier le maltodextrin comme un matériau de paroi de premier plan, quelle que soit la source botanique, selon MDPI. Cela maintient l'exigence fonctionnelle sous-jacente en place même lorsque les préférences évoluent parmi les matières premières. Les producteurs chinois, notamment Shandong Baolingbao Biotechnology, ont élargi leurs portefeuilles d'hydrolysats d'amidon non issus du maïs pour les clients nationaux et à l'exportation. Pour les acheteurs, la comparaison pratique inclut de plus en plus les déclarations d'allergènes, les exigences de préservation de l'identité et le langage utilisé sur les étiquettes des produits finis. Cela modifie la position commerciale du tapioca même lorsque les performances de production restent globalement comparables aux matières dérivées du maïs.



Par forme :
la poudre domine, le liquide progresse dans les applications de précisionLa poudre détenait 83,85 % de la taille du marché du maltodextrine pour le segment forme en 2026. Le format convient au mélange à sec, à l'encapsulation et à la production pharmaceutique en dose solide. Les poudres de grade instantané utilisent des profils de granulation qui améliorent la dispersibilité et réduisent la poussière lors de la manipulation. Les fabricants d'aliments et de nutrition évaluent de plus en plus ces attributs de traitement aux côtés du prix et de la fonctionnalité de base. La gamme GLUCIDEX IT de Roquette illustre comment les fournisseurs différencient les grades de poudre pour les boissons, les mélanges de nutrition sportive et la nutrition infantile. Les grades micro-granulés peuvent également favoriser un mouillage plus cohérent et un dosage plus simple sur les lignes de production à haut débit. Cette approche soutient la vente basée sur les spécifications dans un format qui reste central au marché du maltodextrine.
Le maltodextrine liquide devrait croître à un CAGR de 5,22 % jusqu'en 2032, les utilisateurs cherchant à éviter la reconstitution à sec dans les applications pharmaceutiques, de réhydratation orale et de boissons. Sa limitation antérieure était la stabilité microbiologique en rayon associée à une activité de l'eau élevée. Un brevet de juillet 2025 décrit un procédé combiné d'alpha-amylase et de pullulanase conçu pour produire du maltodextrine liquide à haute teneur en solides avec une activité de l'eau plus faible. Le procédé répond à la contrainte de durée de conservation qui limitait une utilisation liquide plus large. La distribution ambiante pourrait simplifier le mélange pour les transformateurs industriels et les préparateurs pharmaceutiques. L'adoption dépendra toujours de la documentation qualité et des normes de pureté pour les clients réglementés.

Par application :
l'adoption pharmaceutique rééquilibre le mix de demande dominé par l'alimentationL'alimentation et les boissons représentaient 68,94 % de la taille du marché du maltodextrin en 2026, la boulangerie, la confiserie et les boissons en poudre ancrant la demande. Les producteurs de boulangerie et de confiserie utilisent l'ingrédient pour la gestion de l'humidité et le soutien à la durée de conservation. Les applications de boissons l'utilisent pour le corps, la sensation en bouche et la livraison d'arômes séchés par atomisation. Les aliments instantanés, les boissons fonctionnelles, la nutrition sportive et les produits laitiers enrichis soutiennent la demande là où certains aliments transformés réduisent les taux de chargement. Le marché du maltodextrin dispose ainsi d'une large base alimentaire même si les exigences des clients deviennent plus sélectives. Les soins personnels, les aliments pour animaux, le couchage du papier, la finition textile et les adhésifs industriels constituent des bassins de demande supplémentaires mais plus modestes.
L'utilisation pharmaceutique devrait croître à un CAGR de 4,35 % jusqu'en 2032, les fabricants utilisant le maltodextrin dans les comprimés à désintégration orale, les films orodispersibles et les systèmes solides d'administration de médicaments auto-émulsifiants. Ces fonctions ont une valeur plus élevée que l'utilisation conventionnelle comme liant de comprimés, car elles nécessitent des matériaux qualifiés et des données justificatives. Les formulateurs de soins personnels utilisent également le maltodextrin comme matrice d'encapsulation pour les ingrédients actifs d'origine végétale. Ce rôle positionne l'ingrédient comme un matériau d'administration active plutôt que simplement comme un composant texturant. Les utilisations dans les aliments pour animaux restent liées à la supplémentation énergétique et à la palatabilité. Les autres applications industrielles sont des comptes stables et sensibles aux prix qui nécessitent généralement un approvisionnement de qualité alimentaire standard ou de qualité technique.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 35,11 % de la valeur régionale en 2026 et devrait croître à un CAGR de 5,18 % jusqu'en 2032. La Chine est l'ancre de production et de consommation, avec une capacité concentrée dans le Shandong, le Hebei et le Heilongjiang, près des corridors de transformation du maïs. L'Inde ajoute de la demande grâce à sa base de fabrication alimentaire et pharmaceutique, tandis que les producteurs locaux servent les clients de toute la région. Les approbations de la Food Safety and Standards Authority of India fournissent une base de conformité pour les produits contenant du maltodextrine. La position de la Thaïlande dans la transformation du manioc soutient également les chaînes d'approvisionnement d'exportation à base de tapioca. Roquette a ouvert un centre pilote d'amidon et de polyol à Lianyungang, en Chine, en mars 2026 pour soutenir le développement de formulations locales et le travail technique avec les clients.
Amérique du Nord
L'Amérique du Nord s'appuie sur des réseaux de mouture par voie humide profondément intégrés exploités par ADM, Cargill et Ingredion, principalement dans la Corn Belt américaine. Cette structure offre aux transformateurs une proximité avec les matières premières et des économies d'échelle, bien que les conditions mondiales des céréales et de la demande affectent toujours les marges. ADM a rapporté que le bénéfice d'exploitation de son sous-segment Amidons et Édulcorants a chuté de 21 % au cours de l'exercice 2025, citant un affaiblissement de la demande mondiale et des coûts élevés du maïs en EMEA. La demande alimentaire évolue, les applications d'aliments transformés traditionnels faisant face à la pression des étiquettes propres, tandis que la nutrition sportive, les compléments protéinés et les aliments fonctionnels restent des acheteurs actifs. La classification GRAS (Généralement Reconnu comme Sûr) de la Food and Drug Administration et la Pharmacopée américaine (USP) permettent aux clients pharmaceutiques d'utiliser du maltodextrin qualifié dans les formes posologiques orales. Cette combinaison favorise les fournisseurs capables de servir à la fois les grands comptes alimentaires en volume et les clients recherchant des spécifications contrôlées. Le Canada et le Mexique ajoutent une demande régionale grâce à la fabrication alimentaire et aux flux d'ingrédients transfrontaliers.
Les marchés émergents étendent la portée du marché du maltodextrine
L'Europe sert des comptes pharmaceutiques de spécialité et des comptes alimentaires à étiquette propre grâce à la transformation de l'amidon de blé et de pomme de terre, notamment en France, en Allemagne, au Royaume-Uni, en Irlande et en Belgique. Les règles de l'UE sur les additifs alimentaires influencent la sélection des grades, tandis que les coûts élevés des céréales, de l'énergie et du fret ont maintenu la pression sur les marges des transformateurs. Le marché du maltodextrin offre une opportunité croissante dans les variantes résistantes et lentement digestibles utilisées dans les aliments fonctionnels, la nutrition clinique et les compléments alimentaires. L'Amérique du Sud dispose de capacités en maïs et en manioc au Brésil et en Argentine, ce qui soutient à la fois la demande intérieure et l'approvisionnement à l'exportation. Le Moyen-Orient et l'Afrique restent des zones de consommation plus modestes, mais la fabrication alimentaire et pharmaceutique en Arabie Saoudite, aux Émirats Arabes Unis et en Afrique du Sud accroît la demande d'importation. La certification halal et la documentation sur la qualité des importations peuvent influencer la sélection des fournisseurs sur ces marchés.
Paysage concurrentiel
Concentration du Marché
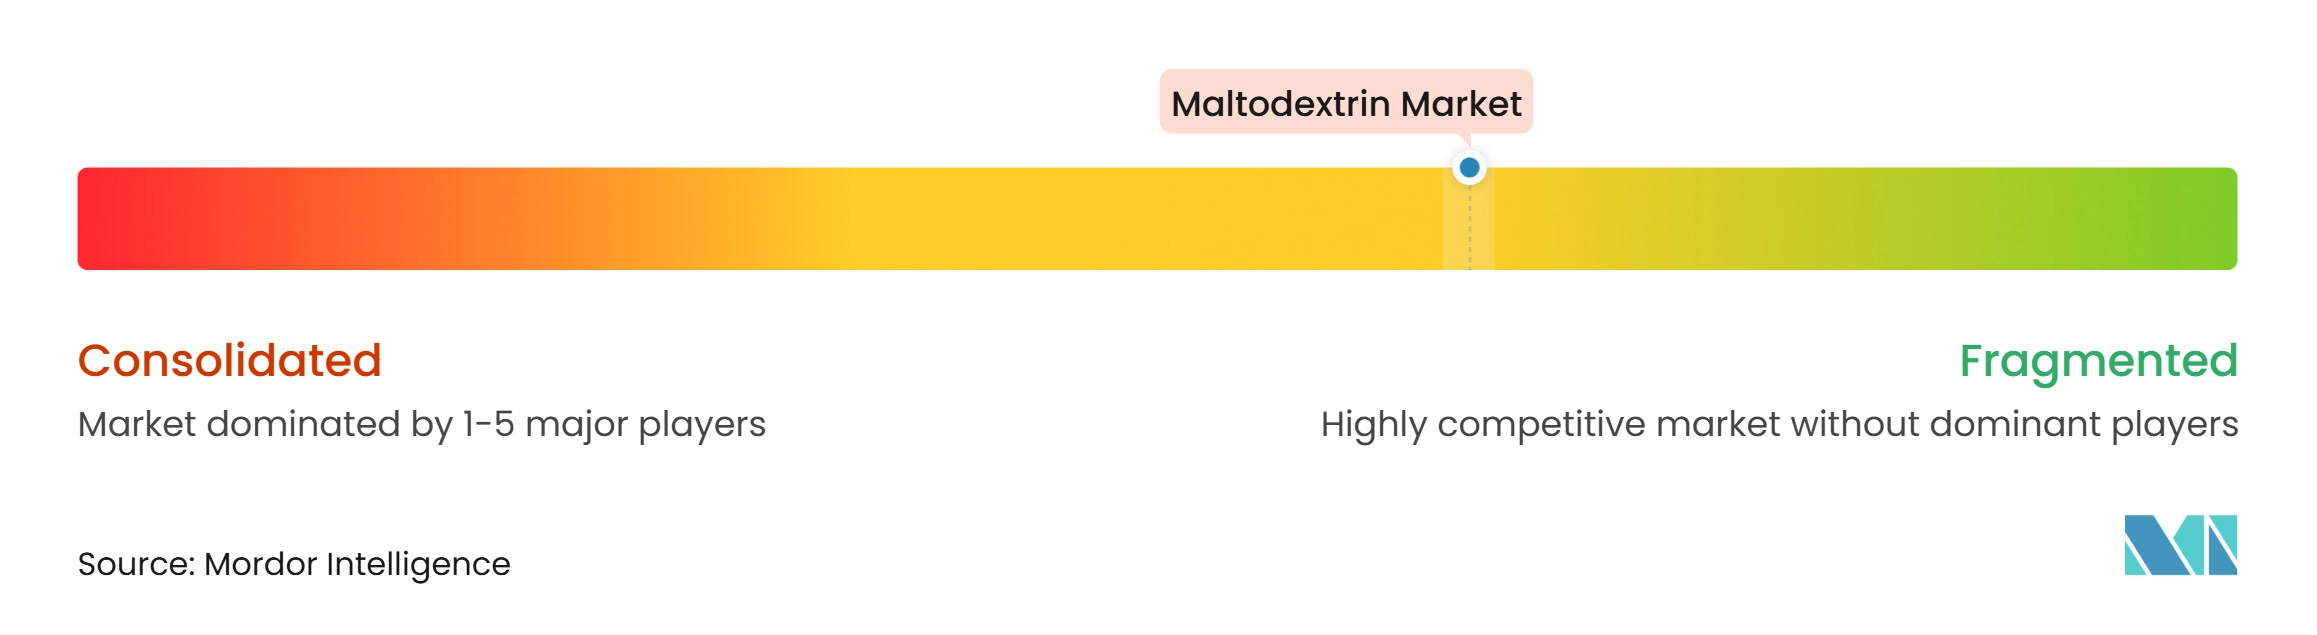
Le marché du maltodextrin est de taille moyenne, avec des agro-transformateurs mondiaux et des producteurs régionaux en concurrence à différents niveaux de spécification et de prix. ADM, Cargill, Ingredion, Roquette et Tate & Lyle disposent d'avantages en termes d'échelle de mouture par voie humide, de soutien aux applications, de documentation pharmacopéique et de grades propriétaires. Tereos, AVEBE, Grain Processing Corporation, Matsutani Chemical, Pioneer Industries, Himalayan Foods and Derivatives et Maple Biotech apportent une profondeur concurrentielle supplémentaire dans certaines catégories d'amidon et d'ingrédients. Les fournisseurs régionaux en Chine, en Inde et en Asie du Sud-Est sont en concurrence plus directe sur les coûts pour la demande alimentaire en vrac de qualité standard. Des entreprises telles que Shandong Baolingbao Biotechnology, Qinhuangdao Lihua Starch, Gulshan Polyols, Gujarat Ambuja Exports, Angel Starch et PT Satoria Agro Industri servent ces comptes sensibles aux prix.
ADM a répondu avec un programme de réduction des coûts de 500 à 750 millions USD ciblant l'efficacité de fabrication d'ici 2028. Le marché du maltodextrin conserve une nette distinction entre l'approvisionnement en vrac et les matériaux qualifiés pour les utilisations à plus haute valeur ajoutée. Ingredion a rapporté un dixième trimestre consécutif de croissance du volume des ventes nettes pour les Solutions de Texture et de Santé au troisième trimestre 2026, attribué à la demande mondiale d'étiquettes propres. La société combinée cherchera à renforcer ses positions dans les travaux de formulation axés sur la texture, l'édulcoration et la santé. Les fournisseurs plus petits pourraient faire face à davantage de pression pour se différencier par l'accès aux matières premières, le service local ou la connaissance des applications.
L'AMYSTA L 123 de Roquette est un amidon de pois thermiquement soluble fabriqué sans enzymes ni produits chimiques pour les boissons à préparer, les soupes et les mélanges de condiments. Le produit peut être déclaré comme amidon de pois aux États-Unis, ce qui en fait une alternative favorable à l'étiquetage dans les applications où les supports conventionnels font face à une pression de reformulation. L'innovation dans les formats liquides stables à la conservation présente également une opportunité pour les fournisseurs capables de répondre aux exigences de qualité appropriées. Les systèmes de qualité et la documentation prête pour les audits deviennent des conditions d'accès pour les comptes pharmaceutiques et de spécialité. Le prix seul est donc moins décisif pour les fournisseurs servant les utilisations finales les plus réglementées.
Leaders du secteur du maltodextrine
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la maltodextrine Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- Angel Starch & Food Private Limited
- Tereos S.A.
- Coöperatie Koninklijke Avebe U.A.
- Grain Processing Corporation
- Gujarat Ambuja Exports Limited
- Matsutani Chemical Industry Co., Ltd.
- Sunar Group
- Shandong Baolingbao Biotechnology Co., Ltd.
- Pioneer Industries Private Limited
- Himalayan Foods and Derivatives Limited
- Gulshan Polyols Limited
- Maple Biotech Private Limited
- Qinhuangdao Lihua Starch Co., Ltd.
- Shandong Starlight So True Biological Technology Co., Ltd.
- PT Satoria Agro Industri
Développements industriels récents dans Marché de la maltodextrine
- Juillet 2026 : L'acquisition de Tate & Lyle par Ingredion pour 3,6 milliards USD a été approuvée par les actionnaires de Tate & Lyle le 28 juillet 2026, avec 98,64 % de votes favorables. La transaction, dont la clôture est prévue au second semestre 2027, combinera le portefeuille de solutions texturantes et saines d'Ingredion avec l'expertise de Tate & Lyle en matière d'amidon spécialisé et d'édulcorants, créant une entité combinée visant un chiffre d'affaires dépassant 10 milliards USD avec plus de 50 % de son portefeuille dans des ingrédients spécialisés à marges plus élevées.
- Octobre 2025 : Roquette a lancé AMYSTA L 123, un amidon de pois thermiquement soluble, produit par traitement thermique et séchage par atomisation sans enzymes ni produits chimiques. Positionné comme une alternative favorable à l'étiquetage aux amidons supports conventionnels, il sert les boissons prêtes à mélanger, les soupes et les mélanges de condiments, et peut être déclaré comme « amidon de pois » aux États-Unis, un mouvement concurrentiel direct contre la position dominante du maltodextrine en tant que support fonctionnel dans les applications alimentaires à étiquette propre.
- Avril 2025 : Une étude du Journal of Pharmaceutical Sciences a décrit l'utilisation du maltodextrine Glucidex IT 19D de Roquette comme liant dans des comprimés de dispersion solide cristalline à dose flexible imprimés en 3D, confirmant la compatibilité du maltodextrine de grade pharmaceutique avec les plateformes de fabrication continue et additive pour les médicaments personnalisés.
Portée du rapport mondial sur le marché du maltodextrine
Le maltodextrine est un glucide insipide et facilement digestible produit par hydrolyse partielle de l'amidon dérivé de sources telles que le maïs, le blé, la pomme de terre et le tapioca, et est largement utilisé comme épaississant, stabilisant et agent de charge. Le marché du maltodextrine est segmenté par source (maïs, blé, pomme de terre, tapioca et autres sources), forme (poudre et liquide), application (alimentation et boissons, produits pharmaceutiques, soins personnels et cosmétiques, aliments pour animaux et autres applications), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Maïs |
| Blé |
| Pomme de terre |
| Tapioca |
| Autres sources |
| Poudre |
| Liquide |
| Alimentation et boissons | Boulangerie |
| Confiserie | |
| Boissons | |
| Autres aliments et boissons | |
| Pharmaceutique | |
| Soins personnels et cosmétiques | |
| Aliments pour animaux | |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Japon | |
| Australie | |
| Chine | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Maïs | |
| Blé | ||
| Pomme de terre | ||
| Tapioca | ||
| Autres sources | ||
| Par forme | Poudre | |
| Liquide | ||
| Par application | Alimentation et boissons | Boulangerie |
| Confiserie | ||
| Boissons | ||
| Autres aliments et boissons | ||
| Pharmaceutique | ||
| Soins personnels et cosmétiques | ||
| Aliments pour animaux | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Japon | ||
| Australie | ||
| Chine | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance du marché du maltodextrine ?
Les aliments en poudre, l'encapsulation des arômes, la nutrition sportive et les systèmes d'administration pharmaceutique soutiennent la demande jusqu'en 2032.
Quelles sont les prévisions pour le maltodextrine jusqu'en 2032 ?
La valeur devrait atteindre 2,84 milliards USD d'ici 2032, avec une croissance à un CAGR de 3,85 % à partir de 2027.
Quelle source est la plus largement utilisée pour le maltodextrine ?
Le maïs est la principale source, soutenu par une capacité de mouture par voie humide établie et des réseaux d'approvisionnement.
Pourquoi le maltodextrine de tapioca attire-t-il l'attention ?
Son positionnement non OGM et sans allergènes aide les marques à répondre à certains besoins d'approvisionnement à base de plantes et à étiquette propre.