
Tamaño y participación del mercado de maltodextrina
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de maltodextrina por Mordor Intelligence
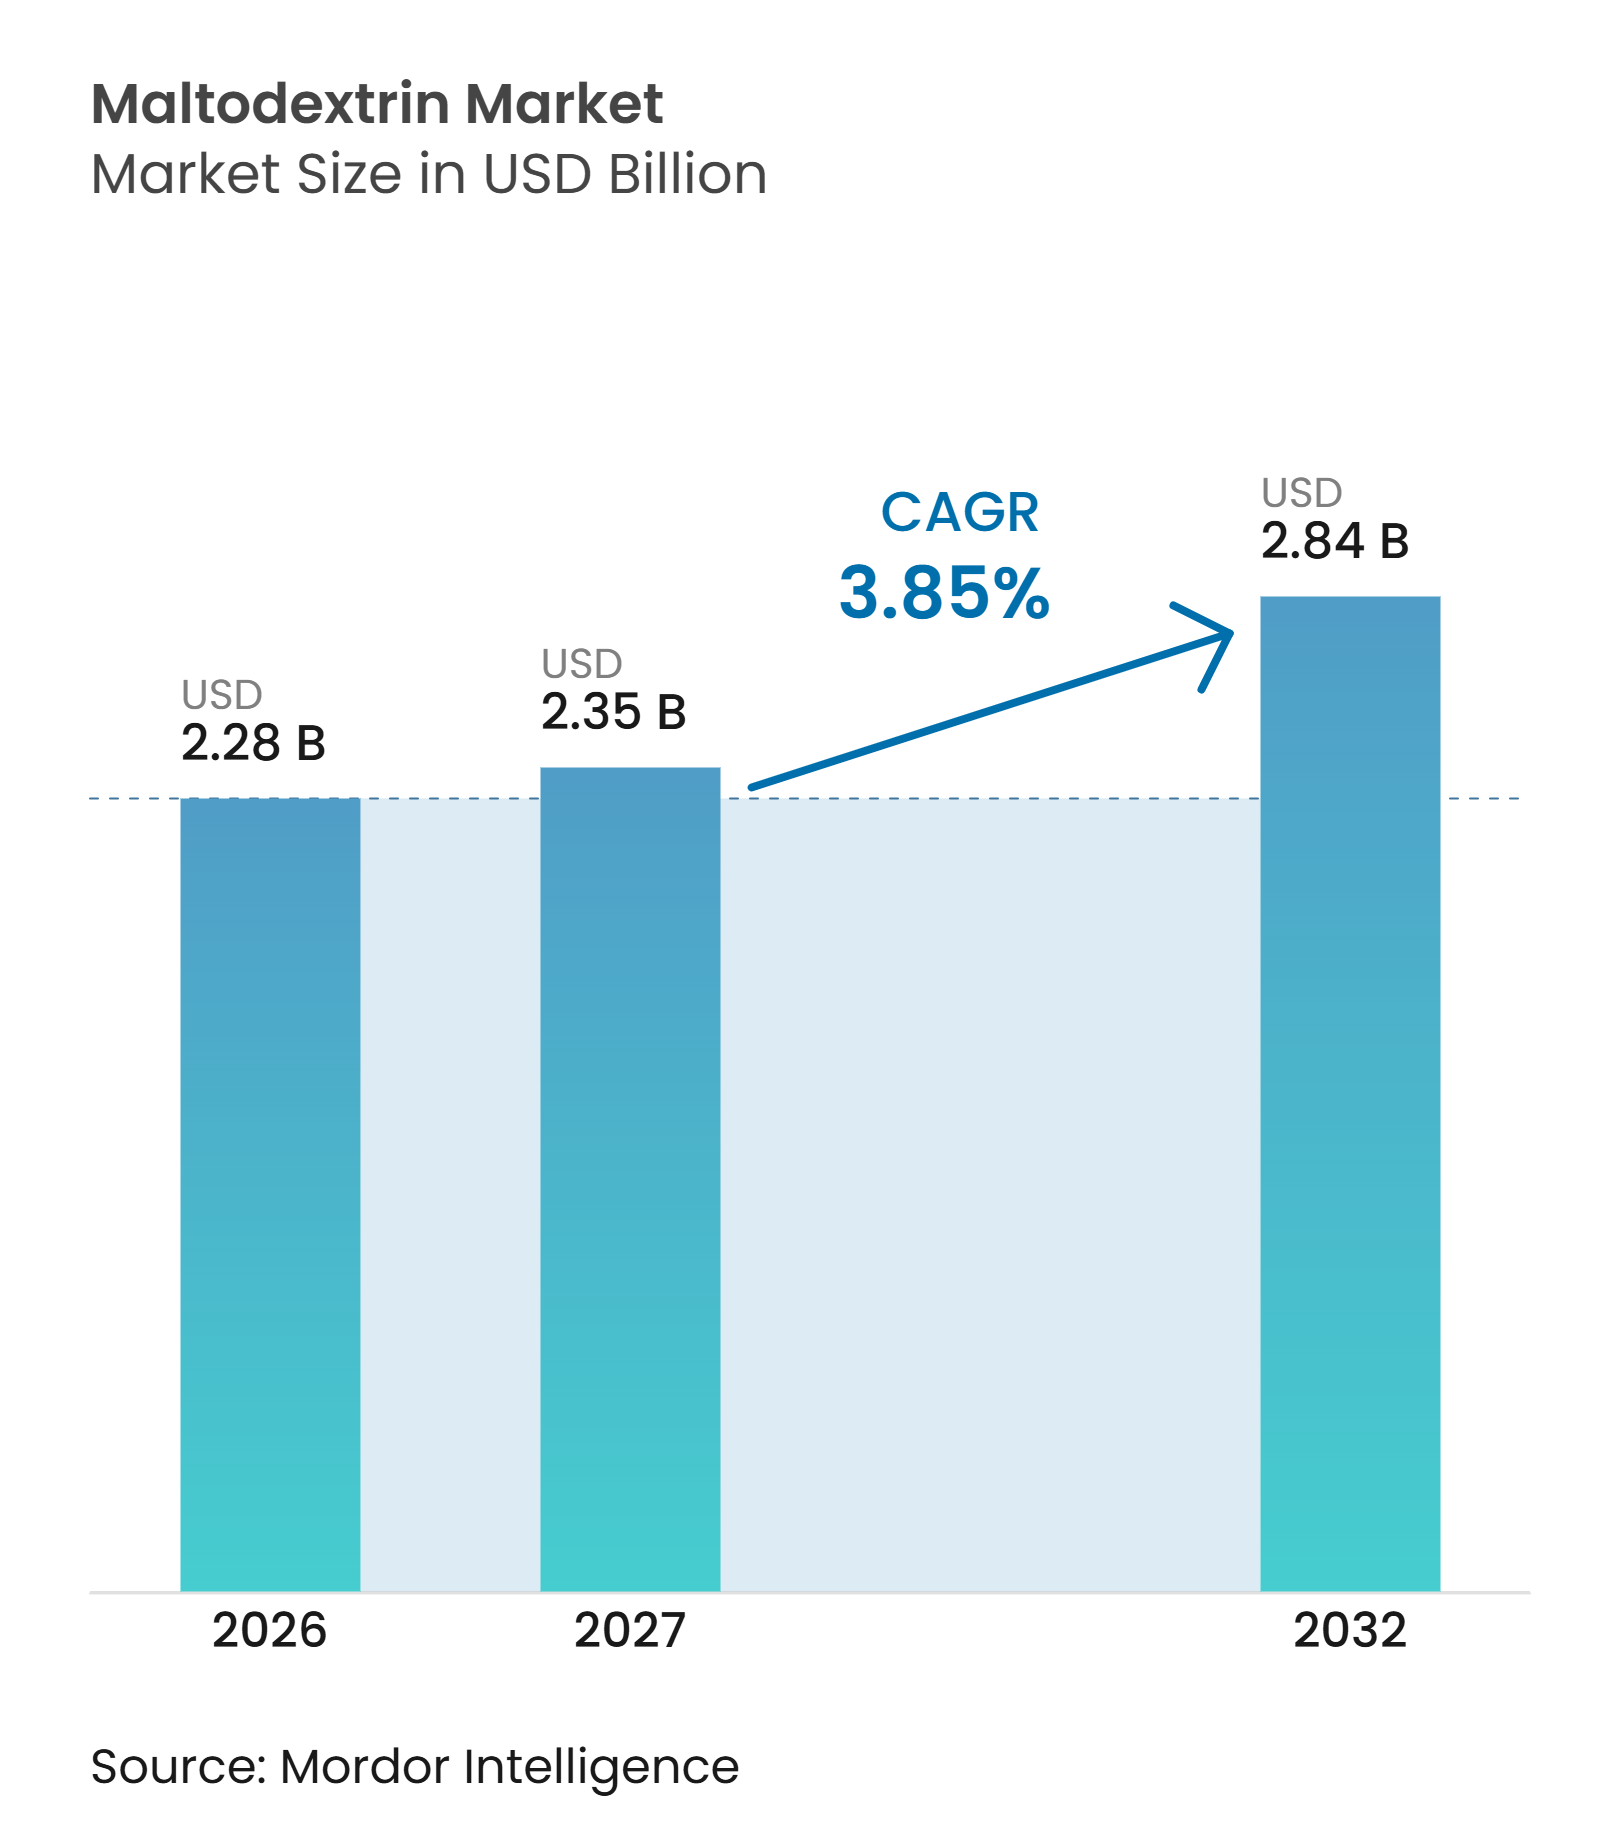
Se proyecta que el tamaño del mercado de maltodextrina se expanda desde 2,28 mil millones de USD en 2026 y 2,35 mil millones de USD en 2027 hasta 2,84 mil millones de USD para 2032, registrando un CAGR del 3,85% entre 2027 y 2032. El mercado de maltodextrina sigue respaldado por funciones difíciles de reemplazar a escala, incluidas el relleno, el secado por aspersión, la encapsulación y el uso como excipiente farmacéutico. Los procesadores de alimentos están reduciendo su uso en determinados productos de etiqueta limpia, mientras que los formuladores farmacéuticos, las marcas de nutrición deportiva y las empresas de cuidado personal están elevando sus requisitos de especificación. Esta combinación desplaza la demanda hacia grados documentados y específicos para cada aplicación, en lugar de producir un patrón único para todos los usos finales. El mercado de maltodextrina tiene, por tanto, una base estable, aunque los costos de materias primas, el escrutinio relacionado con la salud y la competencia de precios influirán en los márgenes de los proveedores. Los productores con grados calificados para usos resistentes, de digestión lenta y farmacopeicos tienen oportunidades más claras de ir más allá del suministro a granel.
Conclusiones clave del informe
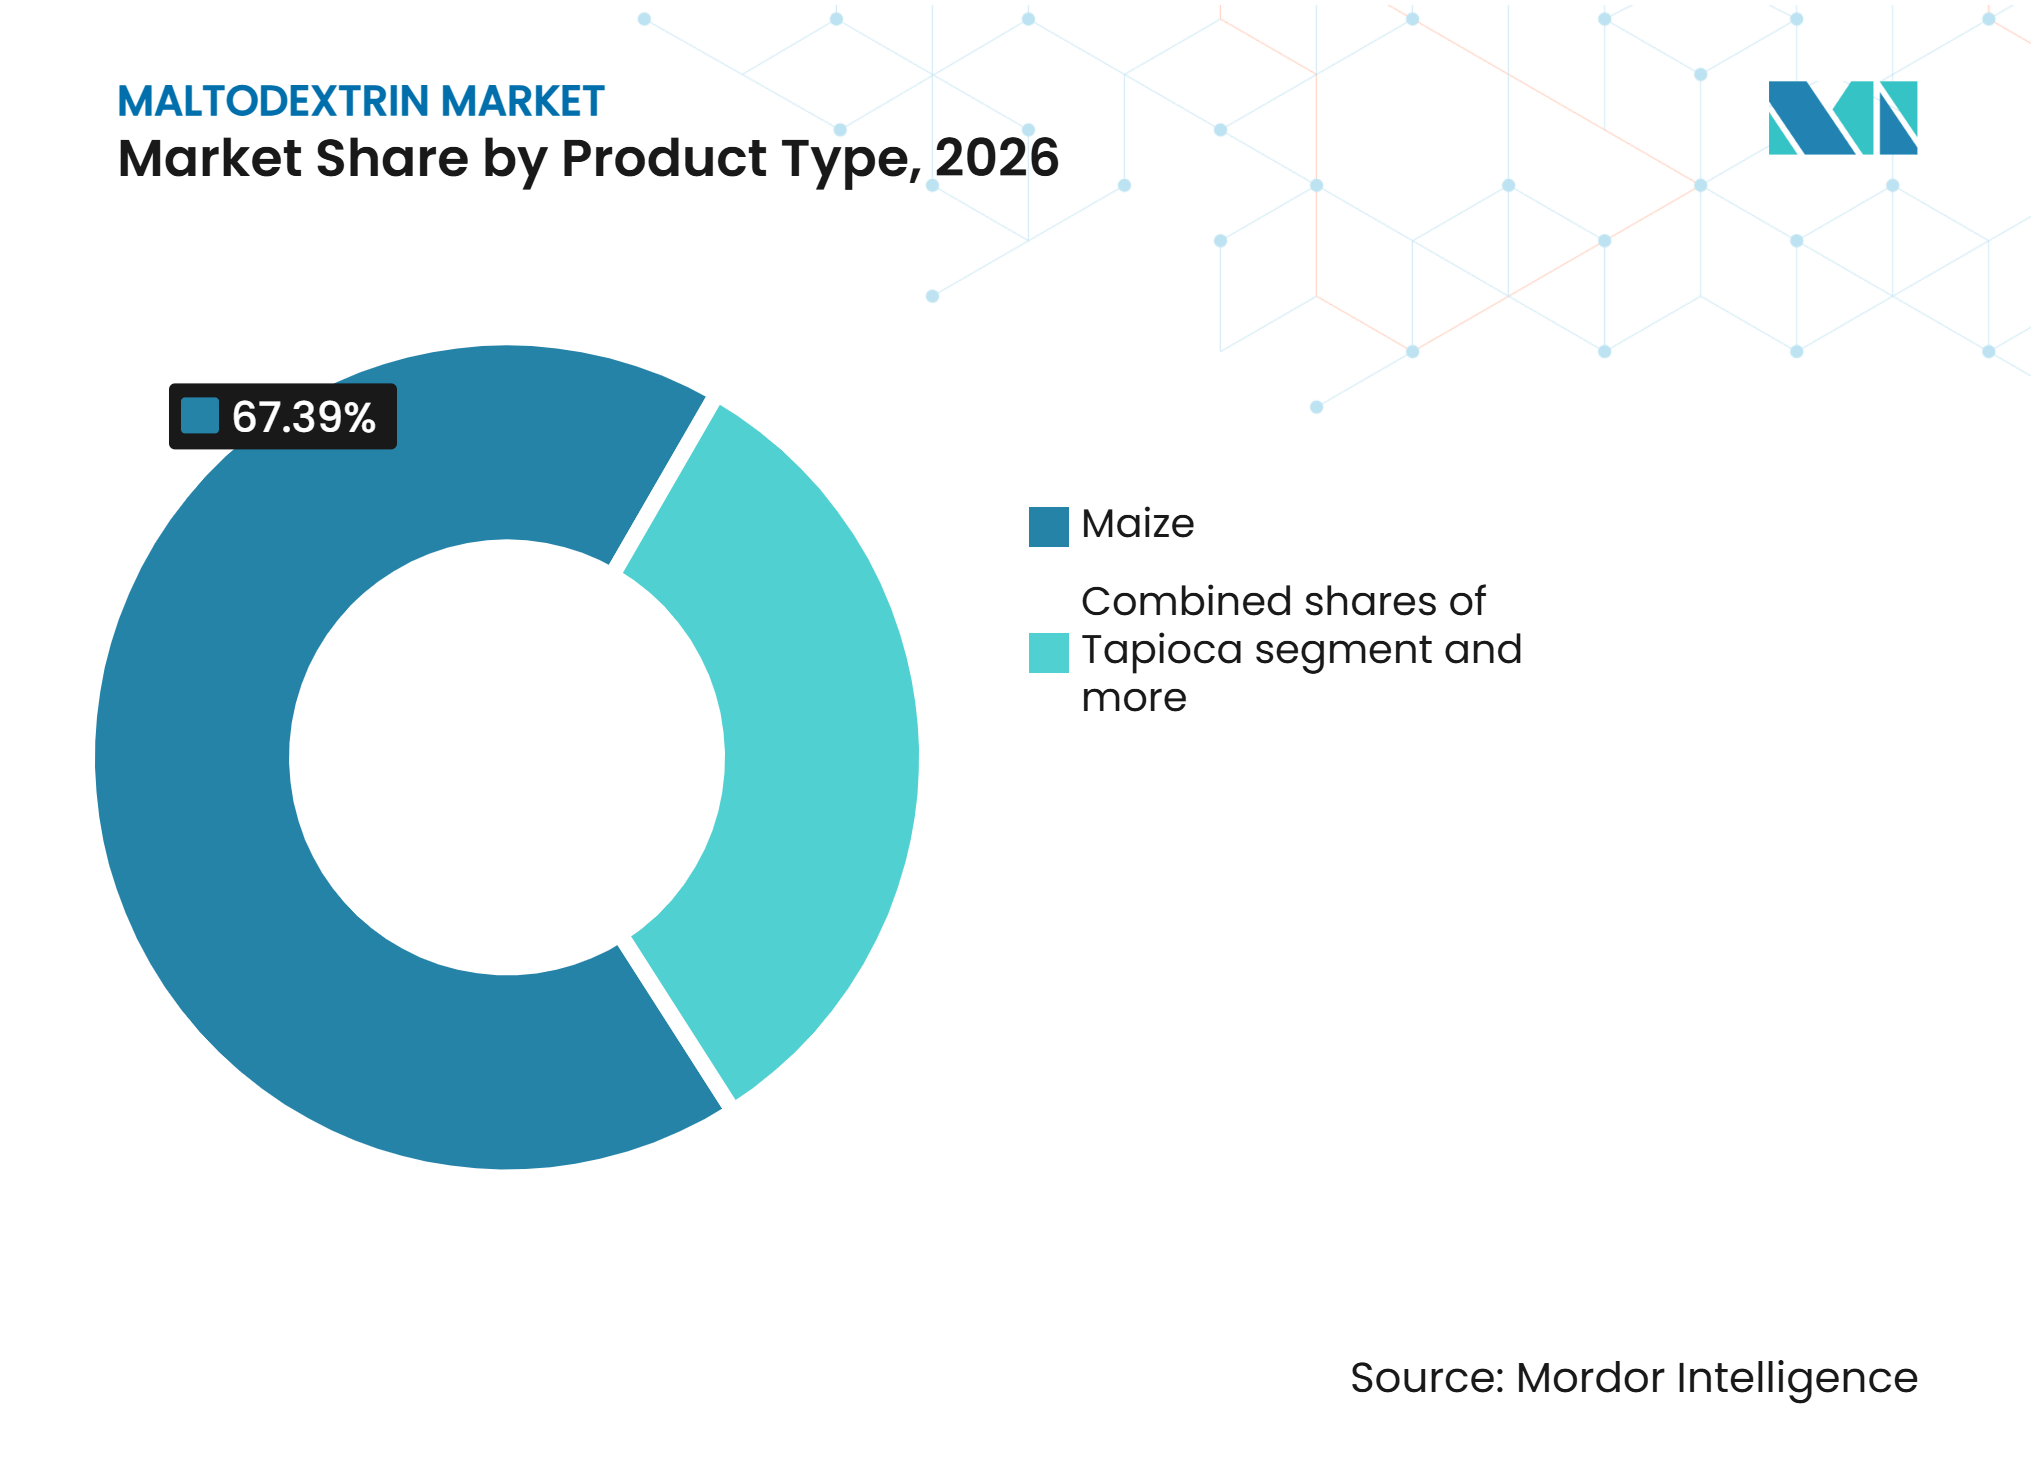
- Por fuente, el maíz representó el 67,39% de la participación del mercado de maltodextrina en 2026, mientras que se prevé que la tapioca crezca a un CAGR del 4,27% hasta 2032.
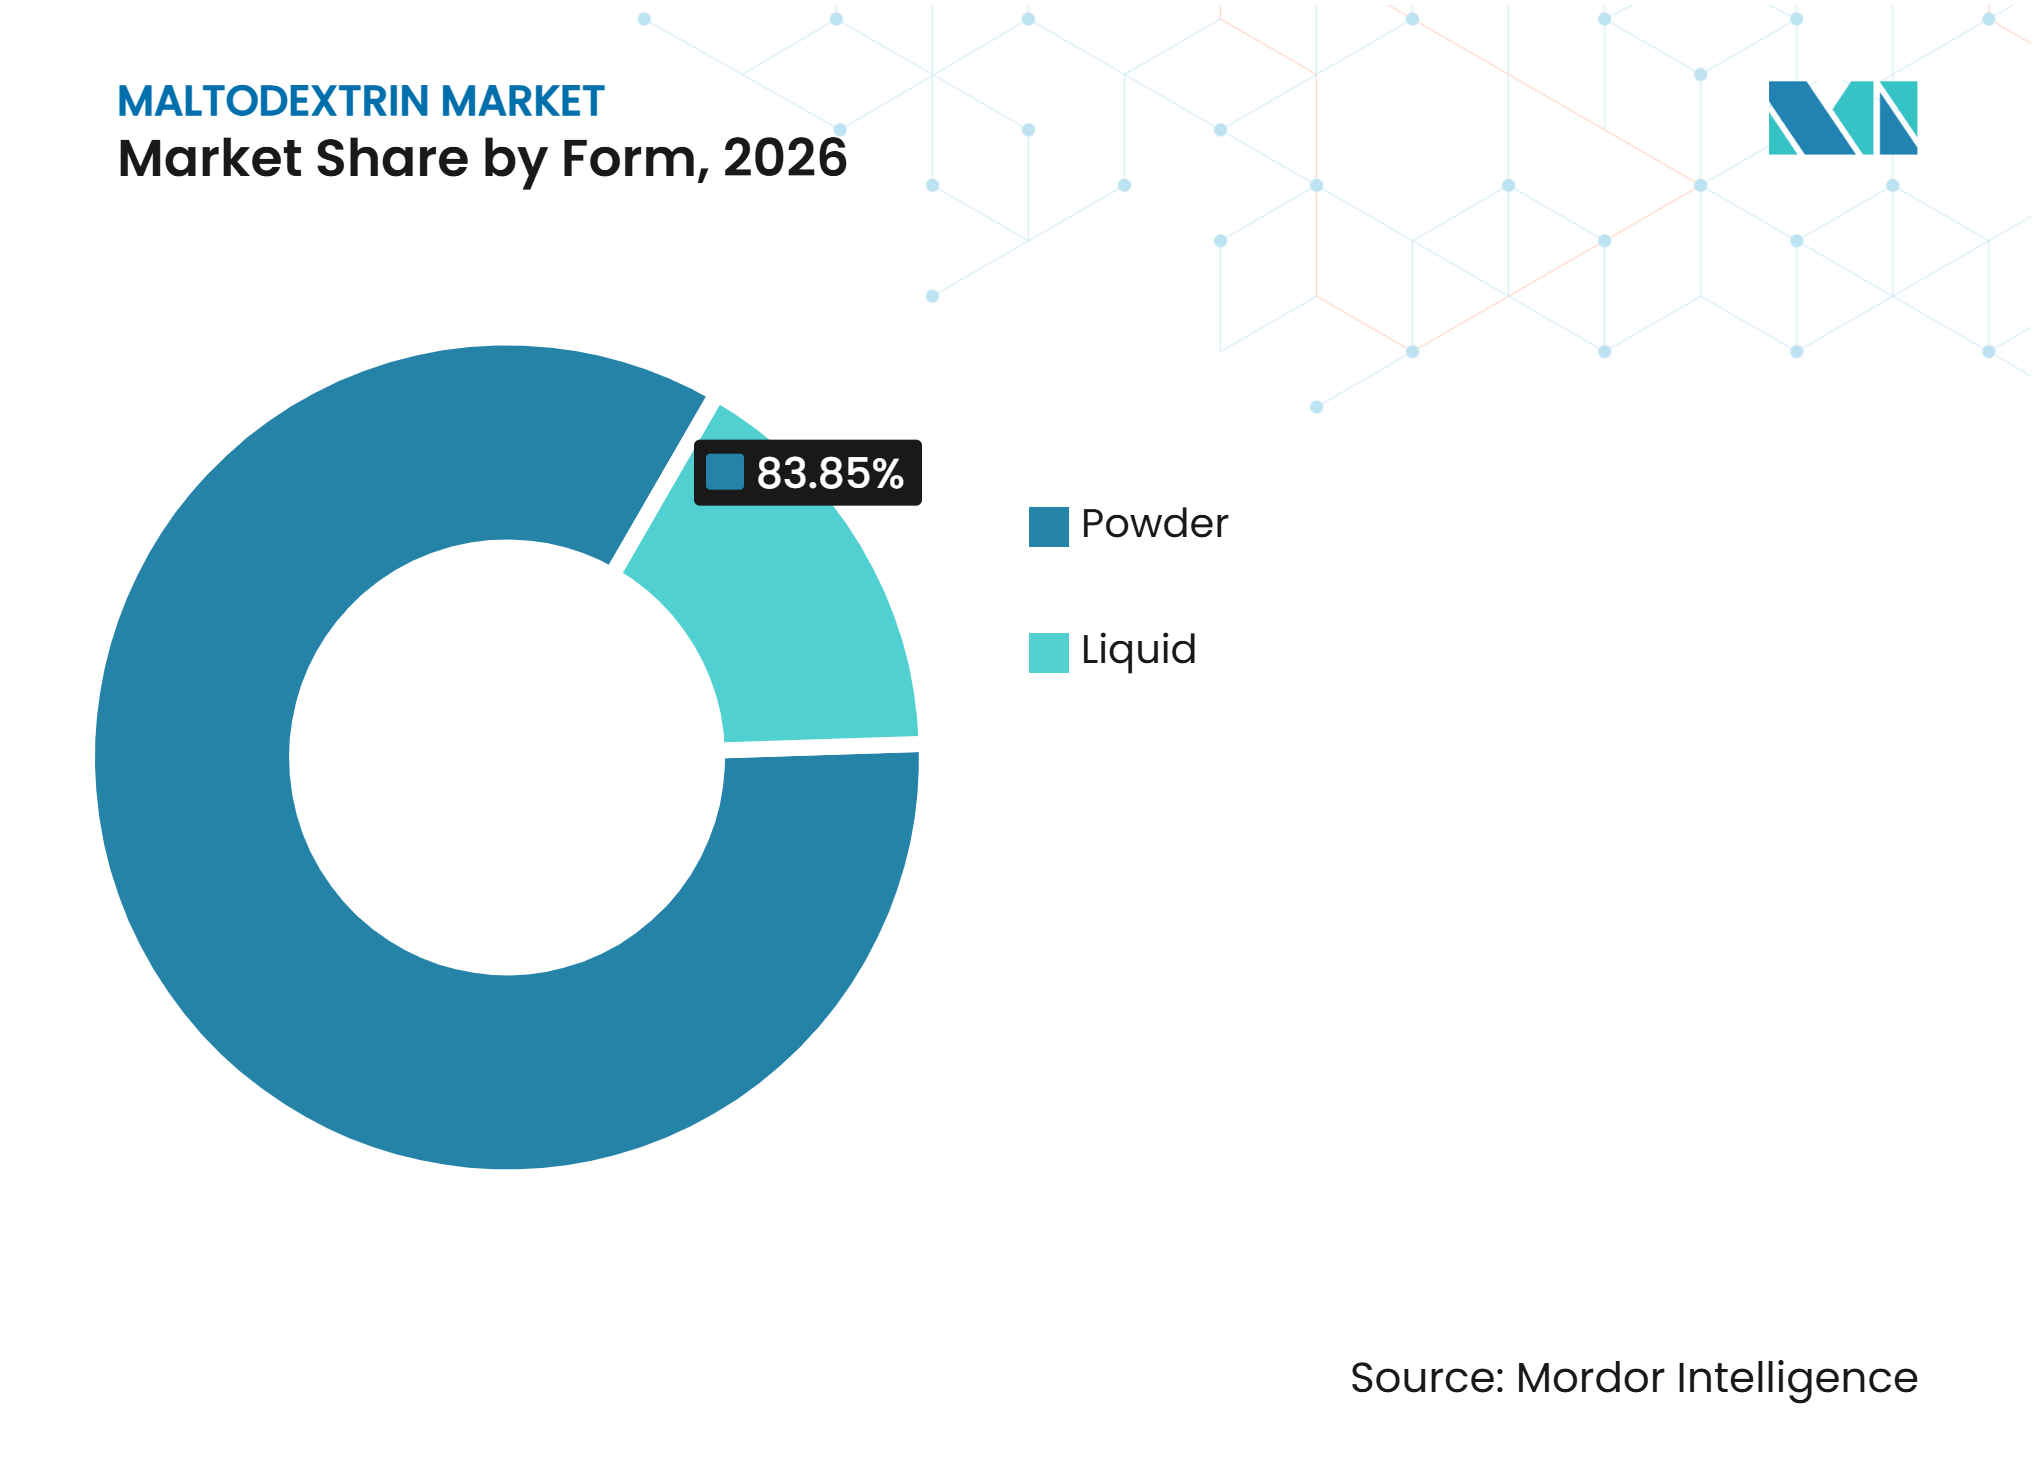
- Por forma, el polvo representó el 83,85% de la participación del mercado de maltodextrina en 2026, mientras que se espera que la maltodextrina líquida se expanda a un CAGR del 5,22% hasta 2032.
- Por aplicación, alimentos y bebidas representó el 68,94% del mercado en 2026, mientras que se proyecta que el sector farmacéutico crezca a un CAGR del 4,35% hasta 2032.
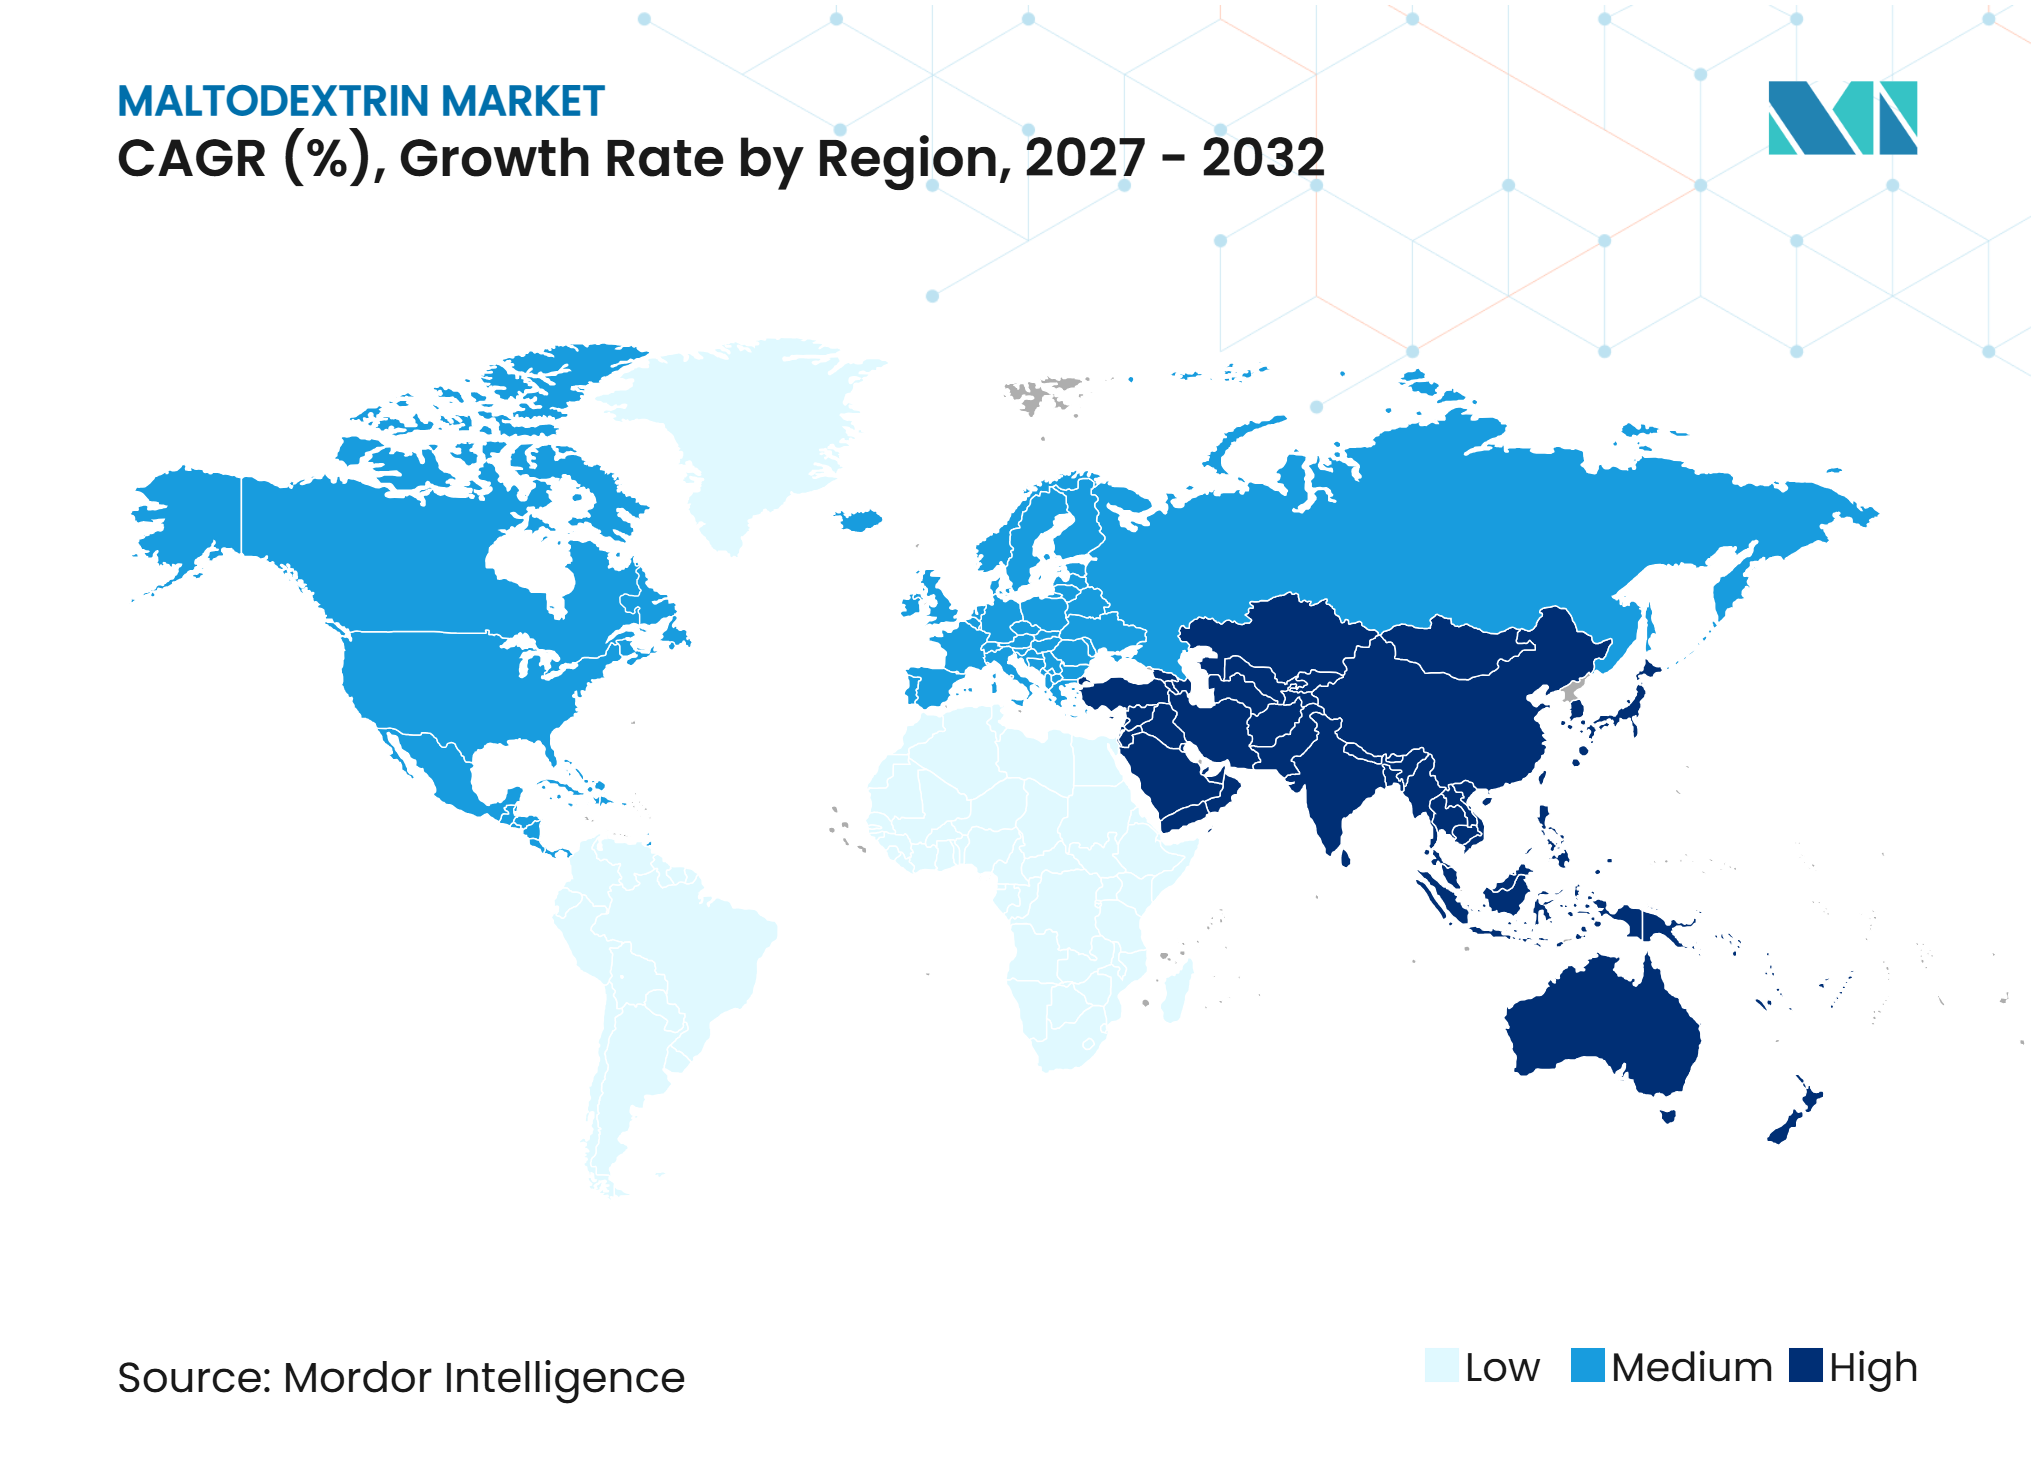
- Por geografía, Asia-Pacífico representó el 35,11% del mercado en 2026 y se prevé que crezca a un CAGR del 5,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente adopción en formulaciones de alimentos en polvo instantáneos | +0.9% | Global | Mediano plazo (2-4 años) |
| Uso Creciente como Portador de Encapsulación de Sabores | +0.7% | Global | Mediano plazo (2-4 años) |
| Demanda creciente de suplementos energéticos a base de carbohidratos | +0.6% | América del Norte y la UE (Unión Europea) | Corto plazo (≤ 2 años) |
| Expansión de las aplicaciones farmacéuticas en formulaciones de medicamentos | +0.5% | Global, con presencia destacada en EE. UU. (Estados Unidos) y la UE | Largo plazo (≥ 4 años) |
| Demanda creciente de maltodextrina en bebidas nutricionales | +0.4% | Núcleo en APAC (Asia-Pacífico), con expansión hacia MEA (Oriente Medio y África) | Corto plazo (≤ 2 años) |
| Uso creciente en formulaciones de hidratación y acondicionamiento de la piel | +0.3% | Global, fuerte en APAC y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción en formulaciones de alimentos en polvo instantáneos
La maltodextrina ayuda a convertir sistemas de alta humedad en polvos de flujo libre, manteniendo intacto el perfil de sabor objetivo. Su función formadora de película durante el secado por aspersión protege los materiales activos contra el oxígeno, la humedad y el calor. Un estudio de 2025 encontr que los portadores a base de maltodextrina mejoraron la estabilidad de almacenamiento del beta-caroteno en sistemas secados por aspersión bajo condiciones aceleradas [1]. Las mezclas secas fortificadas, las bebidas listas para mezclar, las sopas instantáneas y los sustitutos de comidas dependen de esta función de procesamiento. El mercado de maltodextrina se beneficia de la producción de polvos orientada a la exportación, ya que una menor actividad de agua puede mejorar el manejo a lo largo de cadenas de suministro variables. Este uso también mantiene la demanda vinculada a las necesidades de fabricación, en lugar de depender únicamente de las preferencias de ingredientes orientadas al consumidor.
Uso cada vez mayor como portador de encapsulación de sabores
La maltodextrina se utiliza ampliamente como material de pared para sabores secados por aspersión porque su equivalente de dextrosa afecta la formación de la capa superficial durante el secado. Un estudio de 2025 reportó una mayor retención de d-limoneno con grados de mayor equivalente de dextrosa, que formaron paredes de partículas más continuas en emulsiones secadas por aspersión, según doi.org. Los fabricantes de alimentos y bebidas valoran el perfil de sabor neutro cuando trabajan con sistemas de sabores sensibles. La adquisición se está volviendo más específica en la producción profesional de sabores, con solicitudes de rangos definidos de equivalente de dextrosa, niveles de humedad y propiedades de partículas. Esto respalda una escala de precios dentro del mercado de maltodextrina que los grados de productos básicos no pueden capturar fácilmente. La misma función es relevante para los formatos nutracéuticos que utilizan aceites, cultivos probióticos y extractos botánicos.
Demanda creciente de suplementos energéticos a base de carbohidratos
Los carbohidratos de rápida digestión siguen siendo útiles en formulaciones intra-entrenamiento y post-entrenamiento que apoyan la reposición de glucógeno. La maltodextrina se utiliza en geles energéticos, bebidas electrolíticas y mezclas de proteínas en polvo porque suministra glucosa rápidamente. Esto crea un entorno de demanda diferente al de los alimentos envasados con bajo contenido de azúcar o etiqueta limpia. Los fabricantes de nutrición especializada en América del Norte y Europa Occidental pueden sostener precios más altos para productos construidos en torno al posicionamiento de energía rápida. La nutrición clínica y los entornos de rehabilitación también amplían la base de clientes potenciales más allá de los usuarios convencionales de deportes. El mercado de maltodextrina está, por tanto, menos expuesto a la presión de reformulación de alimentos en esta aplicación que en los alimentos procesados de temperatura ambiente.
Expansión de las aplicaciones farmacéuticas en formulaciones de medicamentos
La maltodextrina está pasando de un rol convencional de relleno hacia su uso como excipiente funcional en sistemas avanzados de administración oral. Una revisión de 2025 describió su uso como portador hidrófilo para sistemas sólidos de administración de fármacos autoemulsionantes que convierten formulaciones lipídicas líquidas en polvos estables [2]. Los excipientes a base de almidón también están siendo evaluados para películas orodispersables, matrices masticables y vehículos de suspensión pediátrica. El mercado de maltodextrina está respaldado por estas aplicaciones porque los requisitos de la USP y la Farmacopea Europea crean un umbral de calificación más elevado. Los proveedores con evidencia sobre azúcares reductores, límites microbiológicos y metales pesados están mejor posicionados para retener estas cuentas.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Competencia de precios de fabricantes regionales de derivados del almidón | -0.6% | APAC, EMEA | Corto plazo (≤ 2 años) |
| Fluctuación en los costos de adquisición de almidón de maíz y tapioca | -0.5% | Global | Corto plazo (≤ 2 años) |
| Alto consumo de energía durante el secado por aspersión industrial | -0.4% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Creciente preocupación de los consumidores respecto al alto índice glucémico | -0.5% | América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuación en los costos de adquisición de almidón de maíz y tapioca
El maíz y el almidón de tapioca son las principales materias primas, por lo que sus movimientos de costos afectan directamente los márgenes de los productores. Roquette informó una presión continua en los costos de granos, costos de energía elevados y tarifas de contenedores un 46% por encima de los promedios de 2019 en su actualización de almidón europeo de junio de 2025. Estas condiciones prolongaron los plazos de adquisición para los procesadores europeos y limitaron el acceso a maíz y trigo no transgénico de alta calidad. El mercado de maltodextrina también enfrenta presión de precios cuando la capacidad de producción integrada en China puede ofrecer material de menor costo en canales regionales y de exportación. Esta situación limita la flexibilidad de precios para los productores sin ventaja en materias primas o logística. Los compradores pueden responder calificando más de un origen, lo que hace que la garantía de suministro sea tan importante como el precio de compra nominal.
Creciente preocupación de los consumidores respecto al alto índice glucémico
La preocupación de los consumidores es más relevante cuando la maltodextrina aparece en productos posicionados como naturales, bajos en azúcar o de etiqueta limpia. Esta presión está vinculada a preguntas sobre su alta respuesta glucémica y su lugar en los alimentos altamente procesados. Un comentario de 2025 en el Journal of the Norwegian Medical Association argumentó que la maltodextrina debería evaluarse como un aditivo debido a preocupaciones sobre la microbiota intestinal y la integridad de la mucosa[3]. Las marcas de alimentos y suplementos están probando variantes resistentes o de digestión lenta, fructanos de tipo inulina y otras fibras solubles en los productos más expuestos. La restricción no se aplica de manera uniforme en todo el mercado de maltodextrina porque el uso farmacéutico, la demanda en servicios de alimentación y las operaciones de secado por aspersión se ven menos afectados por las percepciones en el frente del envase. Cualquier respuesta futura en materia de etiquetado en Europa sería más relevante para los bienes de consumo posicionados en salud.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por fuente:
el maíz lidera, pero la tapioca redefine el nivel premiumEl maíz representó el 67,39% del tamaño del mercado de maltodextrina en el segmento de fuente en 2026. Su liderazgo refleja los activos de molienda húmeda ampliamente establecidos en América del Norte, Europa y China. Los procesos de adquisición de los fabricantes de alimentos, los protocolos de prueba y los sistemas logísticos también están construidos en torno al material derivado del maíz. Estos sistemas establecidos elevan los costos de cambio, incluso cuando los insumos alternativos pueden ofrecer un rendimiento técnico similar. Las variantes de trigo y papa tienen roles especializados en Europa, donde la certificación no transgénica y las declaraciones de origen pueden respaldar primas de precio. Roquette y AVEBE atienden parte de esta demanda especializada, con AVEBE utilizando producción integrada de almidón de papa en los Países Bajos para clientes farmacéuticos y de alimentos especializados.
Se prevé que la tapioca crezca a un CAGR del 4,27% hasta 2032, respaldada por requisitos de adquisición de productos de origen vegetal, no transgénicos y libres de alérgenos. Indonesia, Tailandia e India suministran almidón de yuca y tapioca a fabricantes orientados a la exportación. El mercado de maltodextrina enfrenta un cambio impulsado por el marketing cuando las marcas especializadas especifican maltodextrina de tapioca para señalar naturalidad. Una revisión de 2025 sobre la encapsulación de polvos de té y hierbas continuó identificando a la maltodextrina como el principal material de pared independientemente de la fuente botánica, según MDPI. Esto mantiene el requisito funcional subyacente en su lugar, incluso cuando las preferencias cambian entre las materias primas. Los productores chinos, incluido Shandong Baolingbao Biotechnology, han ampliado sus carteras de hidrolizados de almidón no derivados del maíz para clientes nacionales y de exportación. Para los compradores, la comparación práctica incluye cada vez más las declaraciones de alérgenos, los requisitos de preservación de identidad y el lenguaje utilizado en las etiquetas de los productos terminados. Esto cambia la posición comercial de la tapioca incluso cuando el rendimiento de producción sigue siendo ampliamente comparable con el material derivado del maíz.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por forma:
el polvo domina, el líquido gana terreno en aplicaciones de precisiónEl polvo representó el 83,85% del tamaño del mercado de maltodextrina para el segmento de forma en 2026. El formato se adapta a la mezcla en seco, la encapsulación y la producción farmacéutica de dosis sólidas. Los polvos de grado instantáneo utilizan perfiles de granulación que mejoran la dispersibilidad y reducen el polvo durante el manejo. Los fabricantes de alimentos y nutrición evalúan cada vez más estos atributos de procesamiento junto con el precio y la funcionalidad básica. La gama GLUCIDEX IT de Roquette ilustra cómo los proveedores diferencian los grados de polvo para bebidas, mezclas de nutrición deportiva y nutrición infantil. Los grados microgranulados también pueden favorecer un humedecimiento más consistente y una dosificación más sencilla en líneas de producción de alto rendimiento. Este enfoque respalda la venta basada en especificaciones en una forma que sigue siendo central para el mercado de maltodextrina.
Se proyecta que la maltodextrina líquida crezca a un CAGR del 5,22% hasta 2032, ya que los usuarios buscan evitar la reconstitución en seco en aplicaciones farmacéuticas, de rehidratación oral y de bebidas. Su limitación anterior era la estabilidad microbiológica en almacenamiento asociada con la alta actividad del agua. Una patente de julio de 2025 describe un proceso combinado de alfa-amilasa y pululanasa diseñado para producir maltodextrina líquida de alto contenido en sólidos con menor actividad del agua. El proceso aborda la restricción de vida útil que limitaba un uso líquido más amplio. La distribución a temperatura ambiente podría simplificar la mezcla para procesadores industriales y preparadores farmacéuticos. La adopción seguirá dependiendo de la documentación de calidad y los estándares de pureza para los clientes regulados.

Por aplicación:
la adopción farmacéutica reequilibra la combinación de demanda liderada por alimentosLos alimentos y bebidas representaron el 68,94% del tamaño del mercado de maltodextrina en 2026, con la panadería, la confitería y las bebidas en polvo como anclas de la demanda. Los productores de panadería y confitería utilizan el ingrediente para la gestión de la humedad y el soporte de la vida útil. Las aplicaciones de bebidas lo utilizan para cuerpo, sensación en boca y entrega de sabores secados por aspersión. Los alimentos instantáneos, las bebidas funcionales, la nutrición deportiva y los productos lácteos fortificados respaldan la demanda donde algunos alimentos procesados reducen las tasas de carga. El mercado de maltodextrina tiene, por tanto, una amplia base alimentaria, incluso cuando los requisitos de los clientes se vuelven más selectivos. El cuidado personal, la alimentación animal, el recubrimiento de papel, el acabado textil y los adhesivos industriales proporcionan grupos de demanda adicionales pero más pequeños.
Se espera que el uso farmacéutico crezca a un CAGR del 4,35% hasta 2032, a medida que los fabricantes utilizan maltodextrina en comprimidos de desintegración oral, películas orodispersables y sistemas sólidos de administración de fármacos autoemulsionantes. Estas funciones tienen mayor valor que el uso convencional como aglutinante de comprimidos, porque requieren materiales calificados y datos de respaldo. Los formuladores de cuidado personal también utilizan la maltodextrina como matriz de encapsulación para ingredientes activos de origen vegetal. Este rol posiciona al ingrediente como un material de administración activa, en lugar de únicamente como un componente texturizante. Los usos en alimentación animal siguen vinculados a la suplementación energética y la palatabilidad. Otras aplicaciones industriales son cuentas estables y sensibles al precio que generalmente requieren suministro de grado alimentario estándar o grado técnico.
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 35,11% del valor regional en 2026 y se prevé que crezca a un CAGR del 5,18% hasta 2032. China es el ancla de producción y consumo, con capacidad concentrada en Shandong, Hebei y Heilongjiang, cerca de los corredores de procesamiento de maíz. India añade demanda a través de su base de fabricación de alimentos y productos farmacéuticos, mientras que los productores locales atienden a clientes en toda la región. Las aprobaciones de la Autoridad de Normas y Seguridad Alimentaria de India proporcionan una base de cumplimiento para los productos que contienen maltodextrina. La posición de Tailandia en el procesamiento de yuca también respalda las cadenas de suministro de exportación a base de tapioca. Roquette inauguró un centro piloto de almidón y polioles en Lianyungang, China, en marzo de 2026 para apoyar el desarrollo de formulaciones locales y el trabajo técnico con clientes.
América del Norte
América del Norte depende de redes de molienda húmeda profundamente integradas operadas por ADM, Cargill e Ingredion, en gran medida dentro del Cinturón del Maíz de EE. UU. Esta estructura otorga a los procesadores proximidad a la materia prima y escala, aunque las condiciones globales de granos y demanda siguen afectando los márgenes. ADM informó que el beneficio operativo de su subsegmento de Almidones y Edulcorantes cayó un 21% en el ejercicio fiscal 2025, citando una demanda global más débil y mayores costos del maíz en EMEA. La demanda de alimentos está cambiando a medida que las aplicaciones de alimentos procesados tradicionales enfrentan presión de etiqueta limpia, mientras que la nutrición deportiva, los suplementos proteicos y los alimentos funcionales siguen siendo compradores activos. La clasificación GRAS (Generalmente Reconocido como Seguro) de la Administración de Alimentos y Medicamentos y la USP (Farmacopea de los Estados Unidos) permiten a los clientes farmacéuticos utilizar maltodextrina calificada en formas de dosificación oral. Esta combinación favorece a los proveedores que pueden atender tanto cuentas de alimentos de gran volumen como clientes que buscan especificaciones controladas. Canadá y México añaden demanda regional a través de la fabricación de alimentos y los flujos de ingredientes transfronterizos.
Los mercados emergentes amplían el alcance del mercado de maltodextrina
Europa atiende cuentas farmacéuticas especializadas y de alimentos de etiqueta limpia a través del procesamiento de almidón de trigo y papa, particularmente en Francia, Alemania, el Reino Unido, Irlanda y Bélgica. Las normas de aditivos alimentarios de la UE influyen en la selección de grados, mientras que los altos costos de granos, energía y flete han mantenido presión sobre los márgenes de los procesadores. El mercado de maltodextrina tiene una oportunidad creciente en variantes resistentes y de digestión lenta utilizadas en alimentos funcionales, nutrición clínica y suplementos. América del Sur tiene capacidad de maíz y yuca en Brasil y Argentina, lo que respalda tanto la demanda interna como el suministro de exportación. Oriente Medio y África siguen siendo áreas de consumo más pequeñas, pero la fabricación de alimentos y productos farmacéuticos en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica está aumentando la demanda de importaciones. La certificación halal y la documentación de calidad de importación pueden influir en la selección de proveedores en estos mercados.
Panorama competitivo
Concentración del Mercado
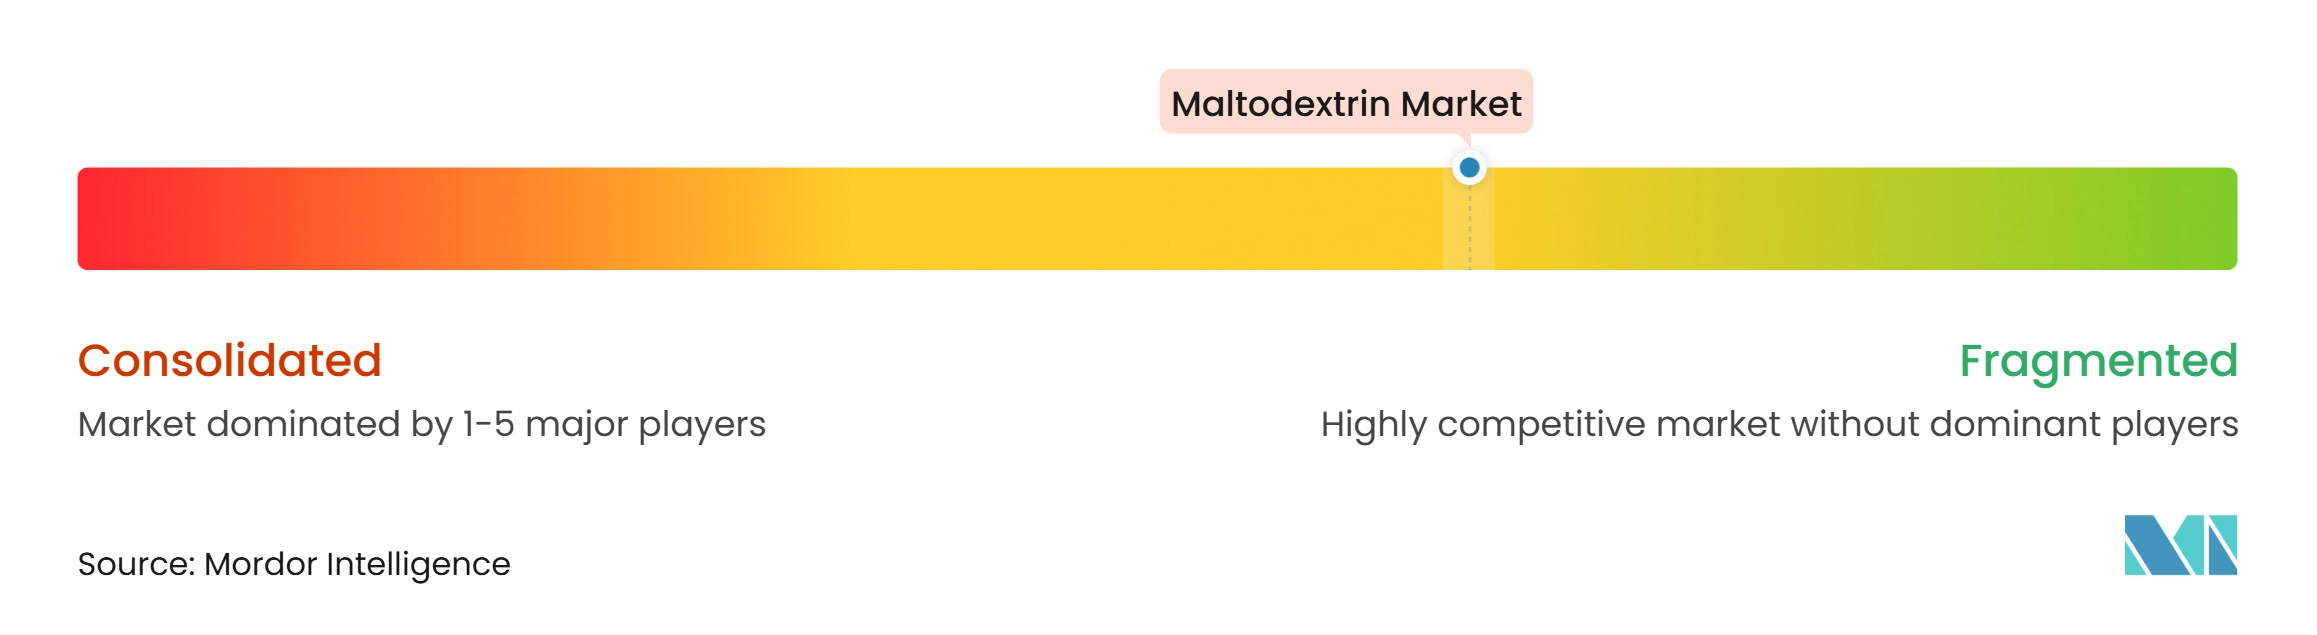
El mercado de maltodextrina es de tamaño medio, con agroprocesadores globales y productores regionales compitiendo en diferentes niveles de especificación y precio. ADM, Cargill, Ingredion, Roquette y Tate & Lyle tienen ventajas en escala de molienda húmeda, soporte de aplicaciones, documentación farmacopeica y grados propietarios. Tereos, AVEBE, Grain Processing Corporation, Matsutani Chemical, Pioneer Industries, Himalayan Foods and Derivatives y Maple Biotech añaden mayor profundidad competitiva en categorías seleccionadas de almidón e ingredientes. Los proveedores regionales en China, India y el Sudeste Asiático compiten más directamente en costos para la demanda de grado alimentario a granel. Empresas como Shandong Baolingbao Biotechnology, Qinhuangdao Lihua Starch, Gulshan Polyols, Gujarat Ambuja Exports, Angel Starch y PT Satoria Agro Industri atienden estas cuentas sensibles al precio.
ADM ha respondido con un programa de reducción de costos de entre 500 millones y 750 millones de USD orientado a la eficiencia de fabricación para 2028. El mercado de maltodextrina mantiene una clara división entre el suministro a granel y los materiales calificados para usos de mayor valor. Ingredion reportó un décimo trimestre consecutivo de crecimiento en el volumen de ventas netas para Soluciones de Textura y Salud en el tercer trimestre de 2026, atribuido a la demanda global de etiqueta limpia. La empresa combinada buscará posiciones más profundas en textura, edulcoración y trabajo de formulación orientado a la salud. Los proveedores más pequeños pueden enfrentar mayor presión para diferenciarse a través del acceso a materias primas, el servicio local o el conocimiento de aplicaciones.
AMYSTA L 123 de Roquette es un almidón de guisante termalmente soluble elaborado sin enzimas ni productos químicos para bebidas listas para mezclar, sopas y mezclas de condimentos. El producto puede declararse como almidón de guisante en EE. UU., lo que lo convierte en una alternativa favorable para el etiquetado en aplicaciones donde los portadores convencionales enfrentan presión de reformulación. La innovación en formatos líquidos estables en almacenamiento también presenta una oportunidad para los proveedores que pueden cumplir con los requisitos de calidad apropiados. Los sistemas de calidad y la documentación lista para auditoría se están convirtiendo en requisitos de acceso para cuentas farmacéuticas y especializadas. El precio por sí solo es, por tanto, menos decisivo para los proveedores que atienden los usos finales más regulados.
Líderes de la industria de la maltodextrina
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maltodextrina Empresas cubiertas en este informe
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- Angel Starch & Food Private Limited
- Tereos S.A.
- Coöperatie Koninklijke Avebe U.A.
- Grain Processing Corporation
- Gujarat Ambuja Exports Limited
- Matsutani Chemical Industry Co., Ltd.
- Sunar Group
- Shandong Baolingbao Biotechnology Co., Ltd.
- Pioneer Industries Private Limited
- Himalayan Foods and Derivatives Limited
- Gulshan Polyols Limited
- Maple Biotech Private Limited
- Qinhuangdao Lihua Starch Co., Ltd.
- Shandong Starlight So True Biological Technology Co., Ltd.
- PT Satoria Agro Industri
Desarrollos recientes de la industria en Mercado de Maltodextrina
- Julio de 2026: La adquisición de Tate & Lyle por parte de Ingredion por 3,6 mil millones de USD fue aprobada por los accionistas de Tate & Lyle el 28 de julio de 2026, con el 98,64% votando a favor. Se espera que el acuerdo, que cerrará en la segunda mitad de 2027, combine la cartera de soluciones de textura y salud de Ingredion con la experiencia en almidón especializado y edulcorantes de Tate & Lyle, creando una entidad combinada que apunta a ingresos superiores a 10 mil millones de USD con más del 50% de su cartera en ingredientes especializados de mayor margen.
- Octubre de 2025: Roquette lanzó AMYSTA L 123, un almidón de guisante termalmente soluble, producido mediante tratamiento térmico y secado por aspersión sin enzimas ni productos químicos. Posicionado como una alternativa de etiqueta amigable a los almidones portadores convencionales, sirve para bebidas listas para mezclar, sopas y mezclas de condimentos, y puede declararse como "almidón de guisante" en los EE. UU., un movimiento competitivo directo contra la posición dominante de la maltodextrina como portador en aplicaciones de alimentos de etiqueta limpia.
- Abril de 2025: Un estudio del Journal of Pharmaceutical Sciences describió el uso de la maltodextrina Glucidex IT 19D de Roquette como aglutinante en tabletas de dispersión sólida cristalina impresas en 3D con dosis flexible, confirmando la compatibilidad de la maltodextrina de grado farmacéutico con plataformas de fabricación continua y aditiva para medicamentos personalizados.
Alcance del informe global del mercado de maltodextrina
La maltodextrina es un carbohidrato insípido y fácilmente digerible producido mediante la hidrólisis parcial del almidón derivado de fuentes como el maíz, el trigo, la papa y la tapioca, y se utiliza ampliamente como espesante, estabilizador y agente de volumen. El mercado de maltodextrina está segmentado por fuente (maíz, trigo, papa, tapioca y otras fuentes), forma (polvo y líquido), aplicación (alimentos y bebidas, productos farmacéuticos, cuidado personal y cosméticos, alimentación animal y otras aplicaciones) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Maíz |
| Trigo |
| Papa |
| Tapioca |
| Otras fuentes |
| Polvo |
| Líquido |
| Alimentos y bebidas | Panadería |
| Confitería | |
| Bebidas | |
| Otros alimentos y bebidas | |
| Farmacéutica | |
| Cuidado personal y cosméticos | |
| Alimentación animal | |
| Otras aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | India |
| Japón | |
| Australia | |
| China | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por fuente | Maíz | |
| Trigo | ||
| Papa | ||
| Tapioca | ||
| Otras fuentes | ||
| Por forma | Polvo | |
| Líquido | ||
| Por aplicación | Alimentos y bebidas | Panadería |
| Confitería | ||
| Bebidas | ||
| Otros alimentos y bebidas | ||
| Farmacéutica | ||
| Cuidado personal y cosméticos | ||
| Alimentación animal | ||
| Otras aplicaciones | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| Japón | ||
| Australia | ||
| China | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué está impulsando el crecimiento en el mercado de maltodextrina?
Los alimentos en polvo, la encapsulación de sabores, la nutrición deportiva y los sistemas de administración farmacéutica respaldan la demanda hasta 2032.
¿Cuál es el pronóstico para la maltodextrina hasta 2032?
Se proyecta que el valor alcance 2,84 mil millones de USD para 2032, creciendo a un CAGR del 3,85% desde 2027.
¿Qué fuente se utiliza más ampliamente para la maltodextrina?
El maíz es la fuente líder, respaldado por la capacidad de molienda húmeda establecida y las redes de suministro.
¿Por qué la maltodextrina de tapioca está ganando atención?
Su posicionamiento no transgénico y libre de alérgenos ayuda a las marcas a satisfacer determinadas necesidades de adquisición de productos de origen vegetal y etiqueta limpia.