
Tamanho e Participação do Mercado de Produtos Liofilizados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 425.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 629.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Liofilizados por Mordor Intelligence
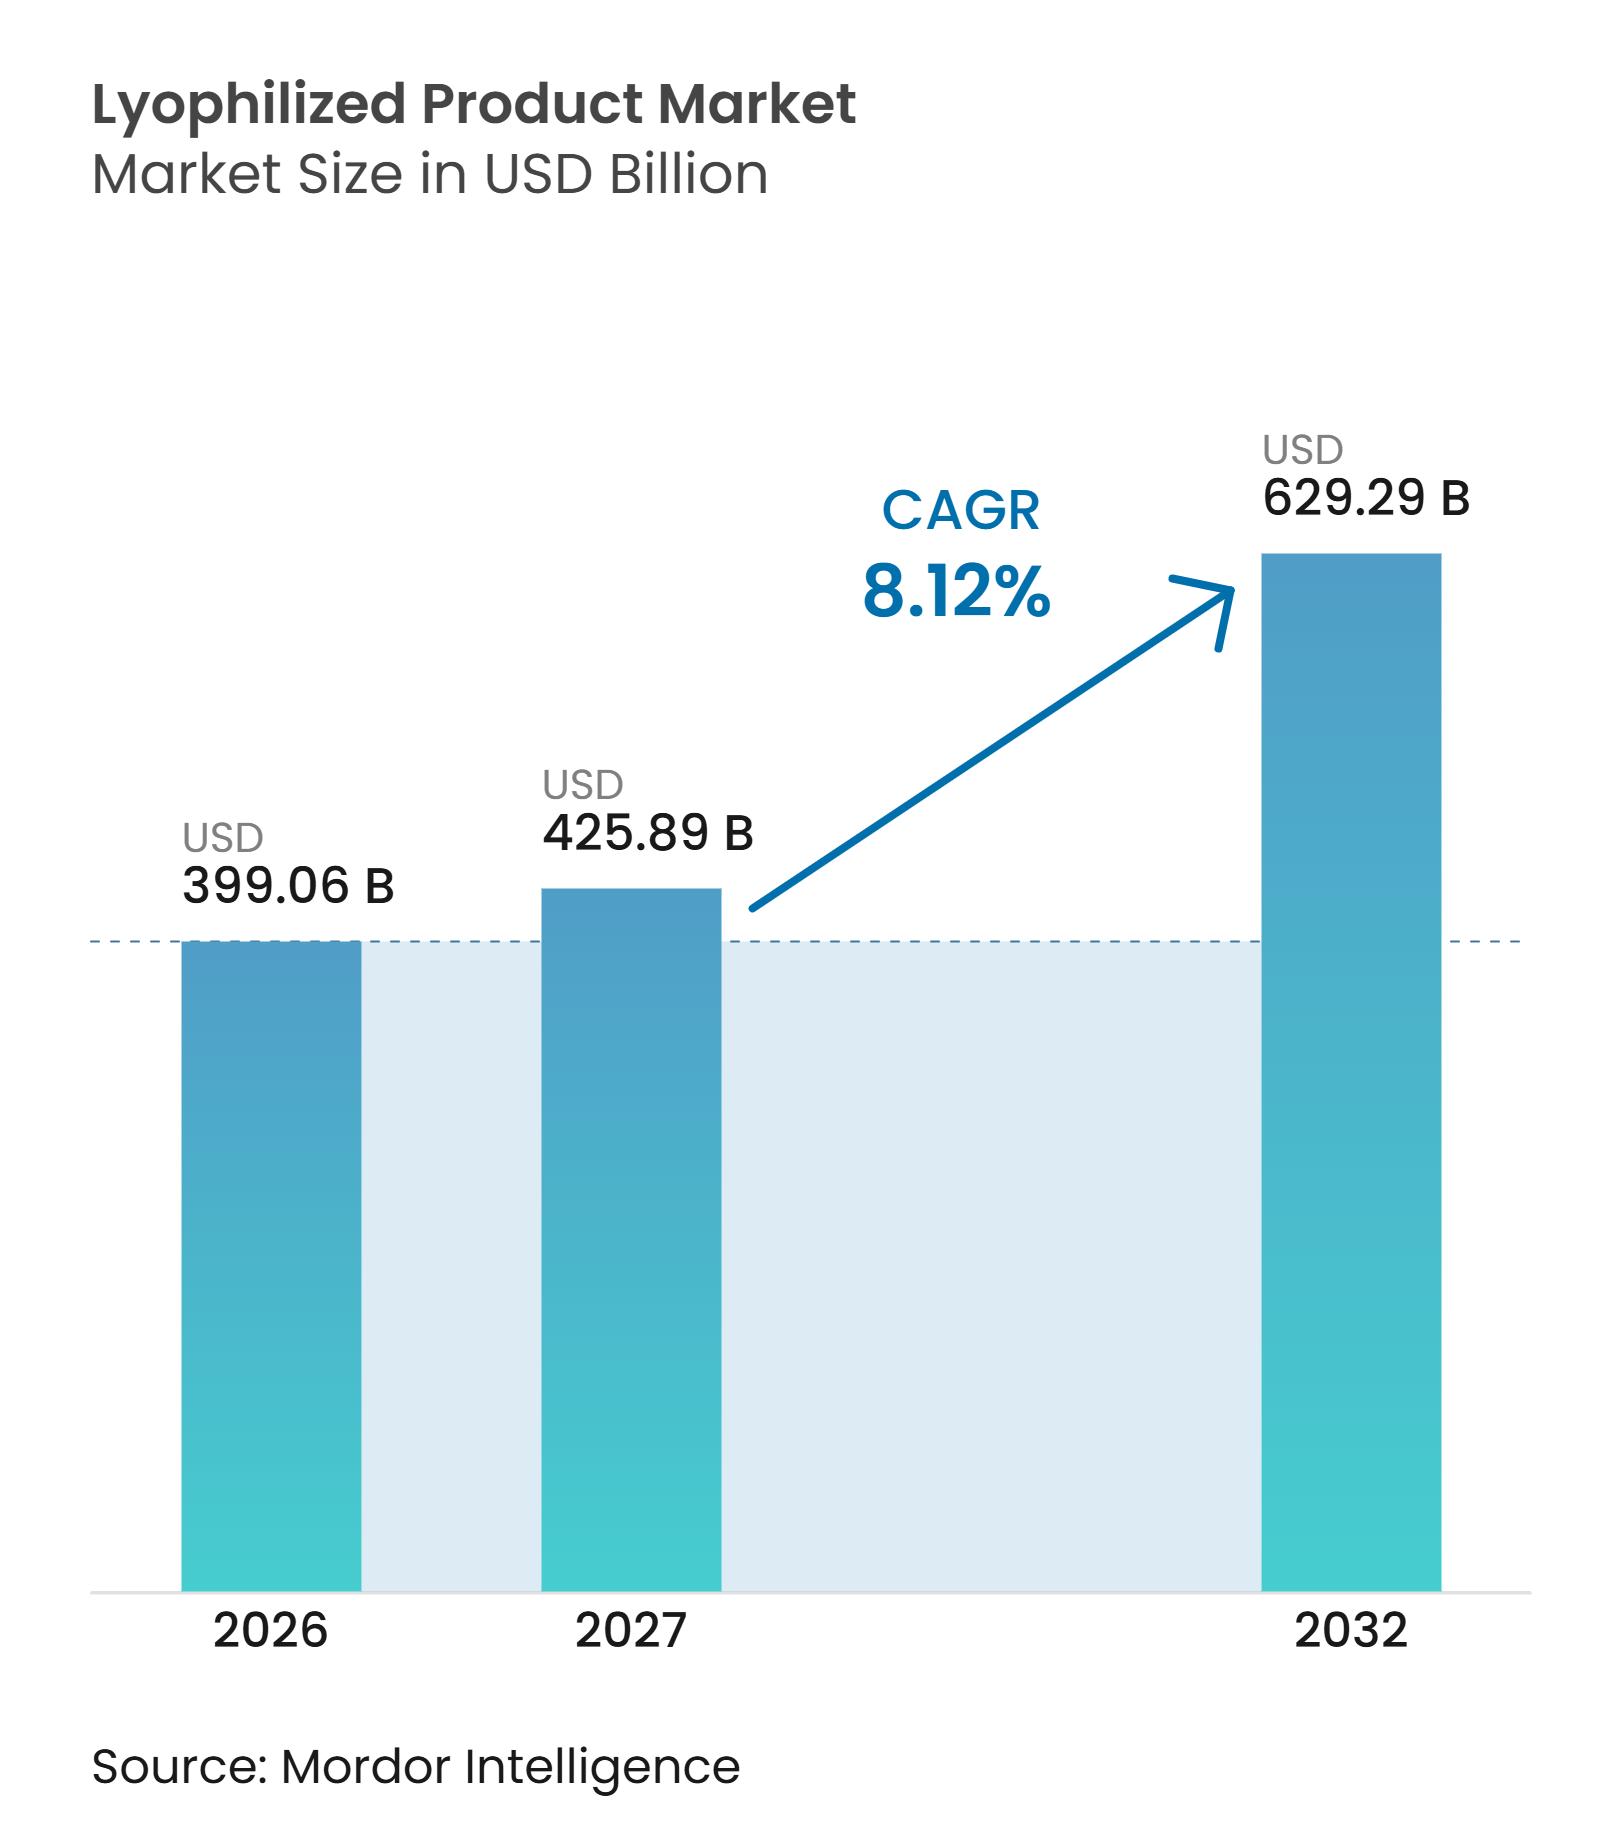
O tamanho do Mercado de Produtos Liofilizados está projetado em 399,06 bilhões de USD em 2026, 425,89 bilhões de USD em 2027, e deve atingir 629,29 bilhões de USD até 2032, crescendo a um CAGR de 8,12% de 2027 a 2032.
A perspectiva de crescimento reflete um pipeline de medicamentos com mais biológicos, biossimilares e injetáveis complexos que necessitam de formulações comerciais estáveis ao longo da fabricação, distribuição, preparação farmacêutica e uso clínico. A liofilização apoia uma vida útil mais longa para medicamentos injetáveis estéreis e reduz a dependência de condições exigentes de cadeia de frio, tornando-se útil quando os produtos precisam percorrer ambientes de distribuição variados e permanecer disponíveis em diferentes contextos de atendimento. Os investimentos em processamento asséptico e formulação de nanopartículas lipídicas de mRNA também estão moldando a concorrência no mercado de produtos liofilizados, enquanto os elevados requisitos de capital e os longos ciclos de processamento preservam a importância da capacidade qualificada existente.
Principais Conclusões do Relatório
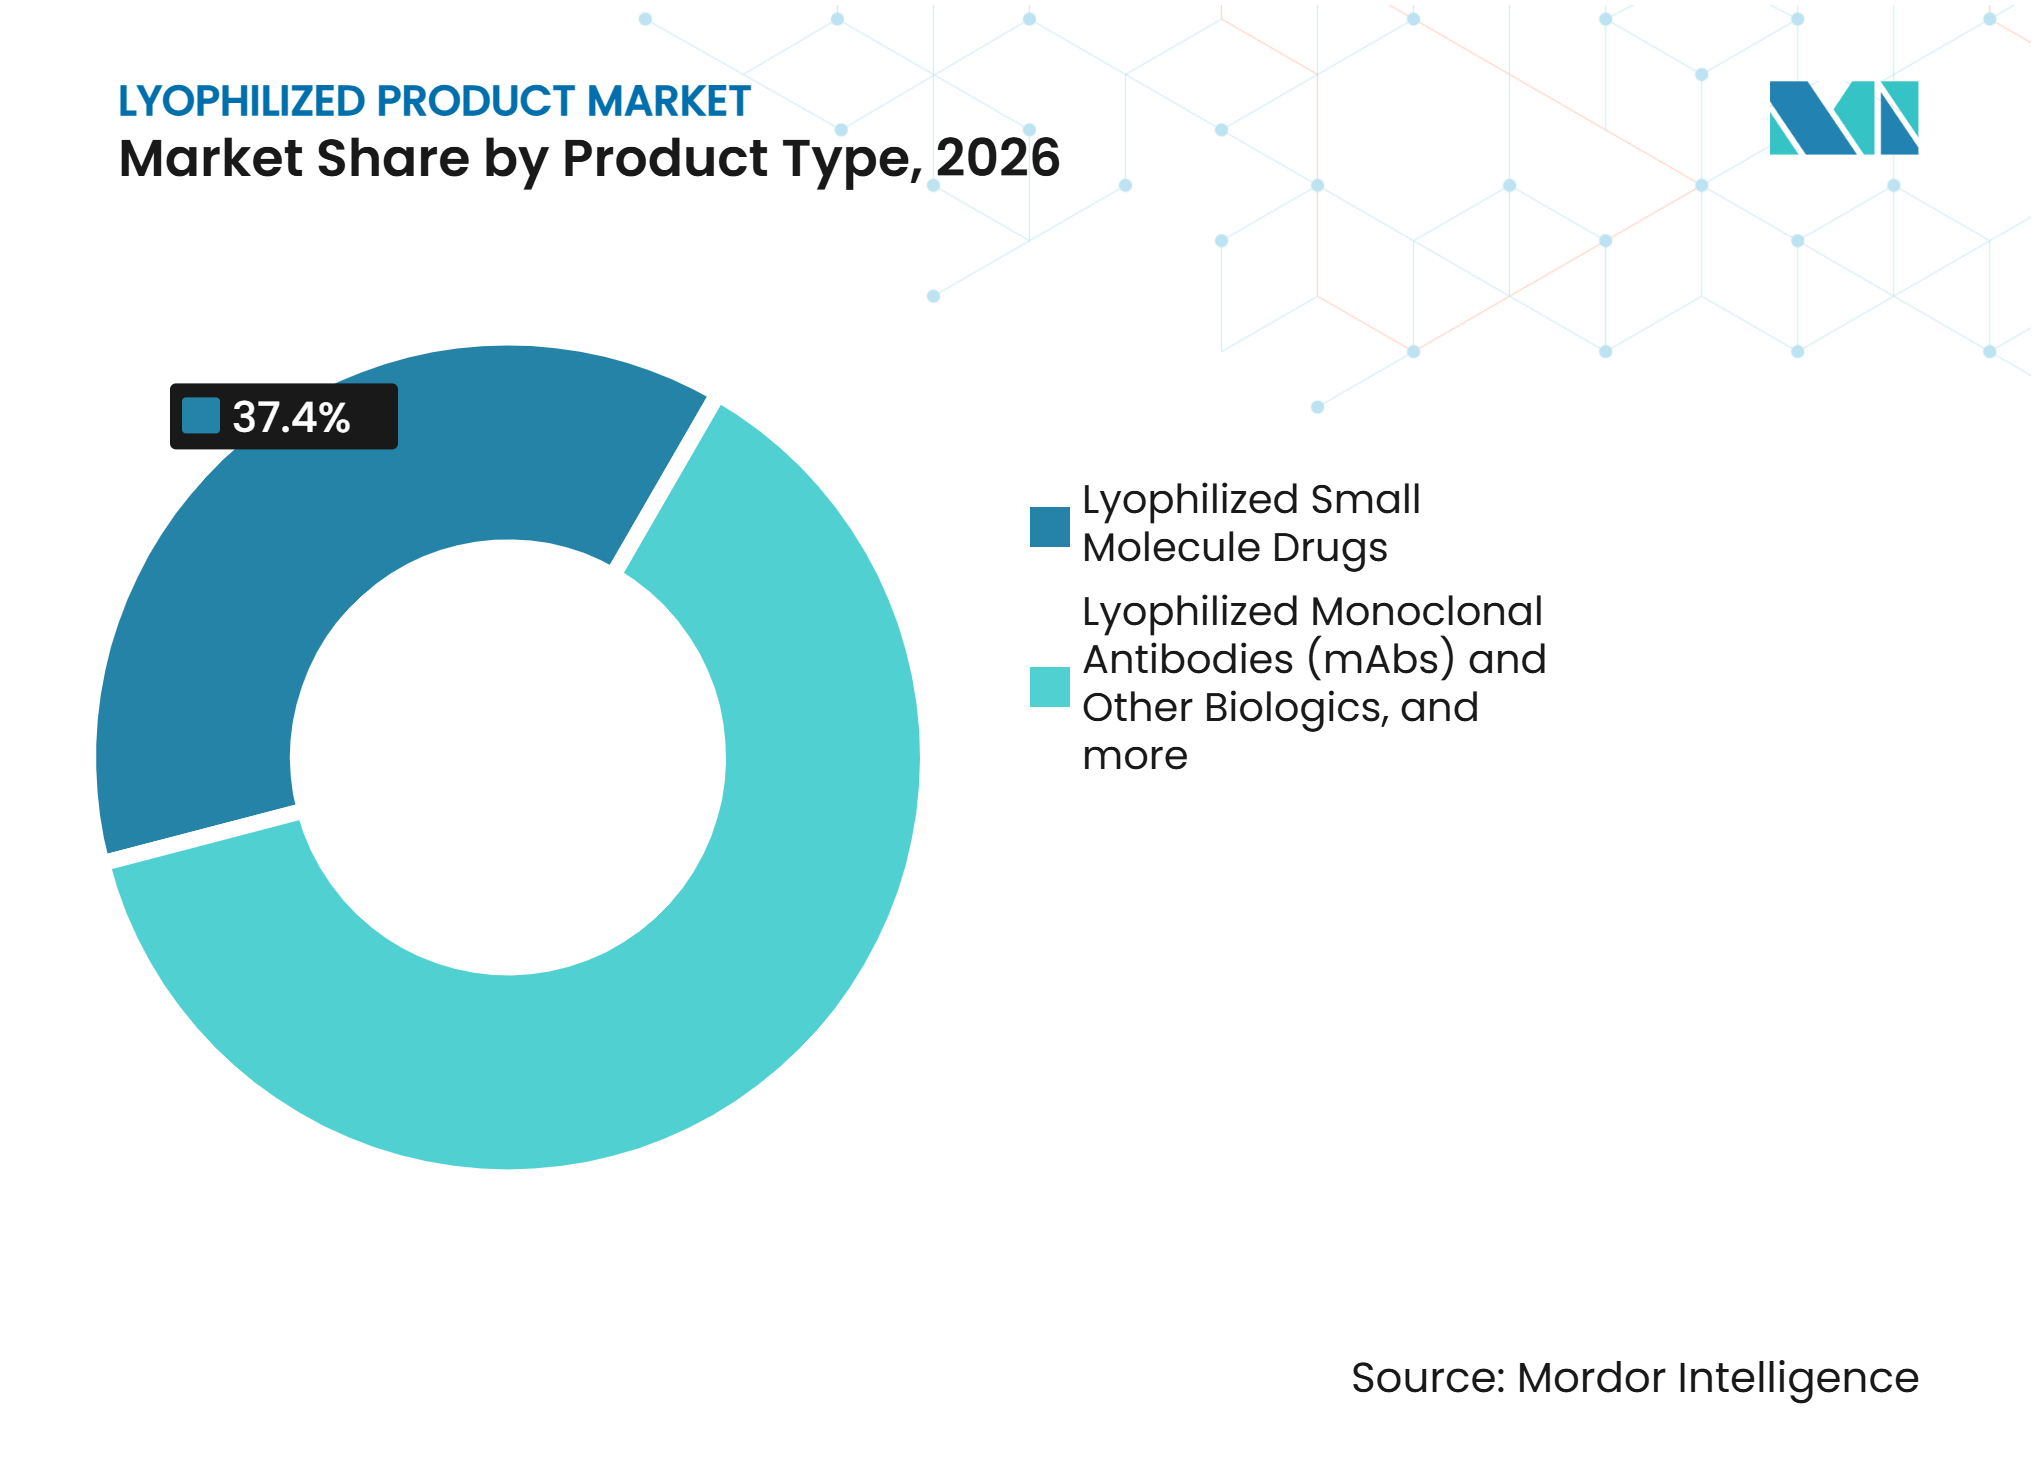
- Por tipo de produto, os medicamentos de pequenas moléculas liofilizados detinham uma participação de receita de 37,42% em 2026, enquanto os antineoplásicos têm previsão de crescer a um CAGR de 8,72% até 2032.
- Por tipo de embalagem, os frascos detinham uma participação de receita de 43,26% em 2026, enquanto os dispositivos pré-preenchidos devem crescer a um CAGR de 9,13% até 2032.
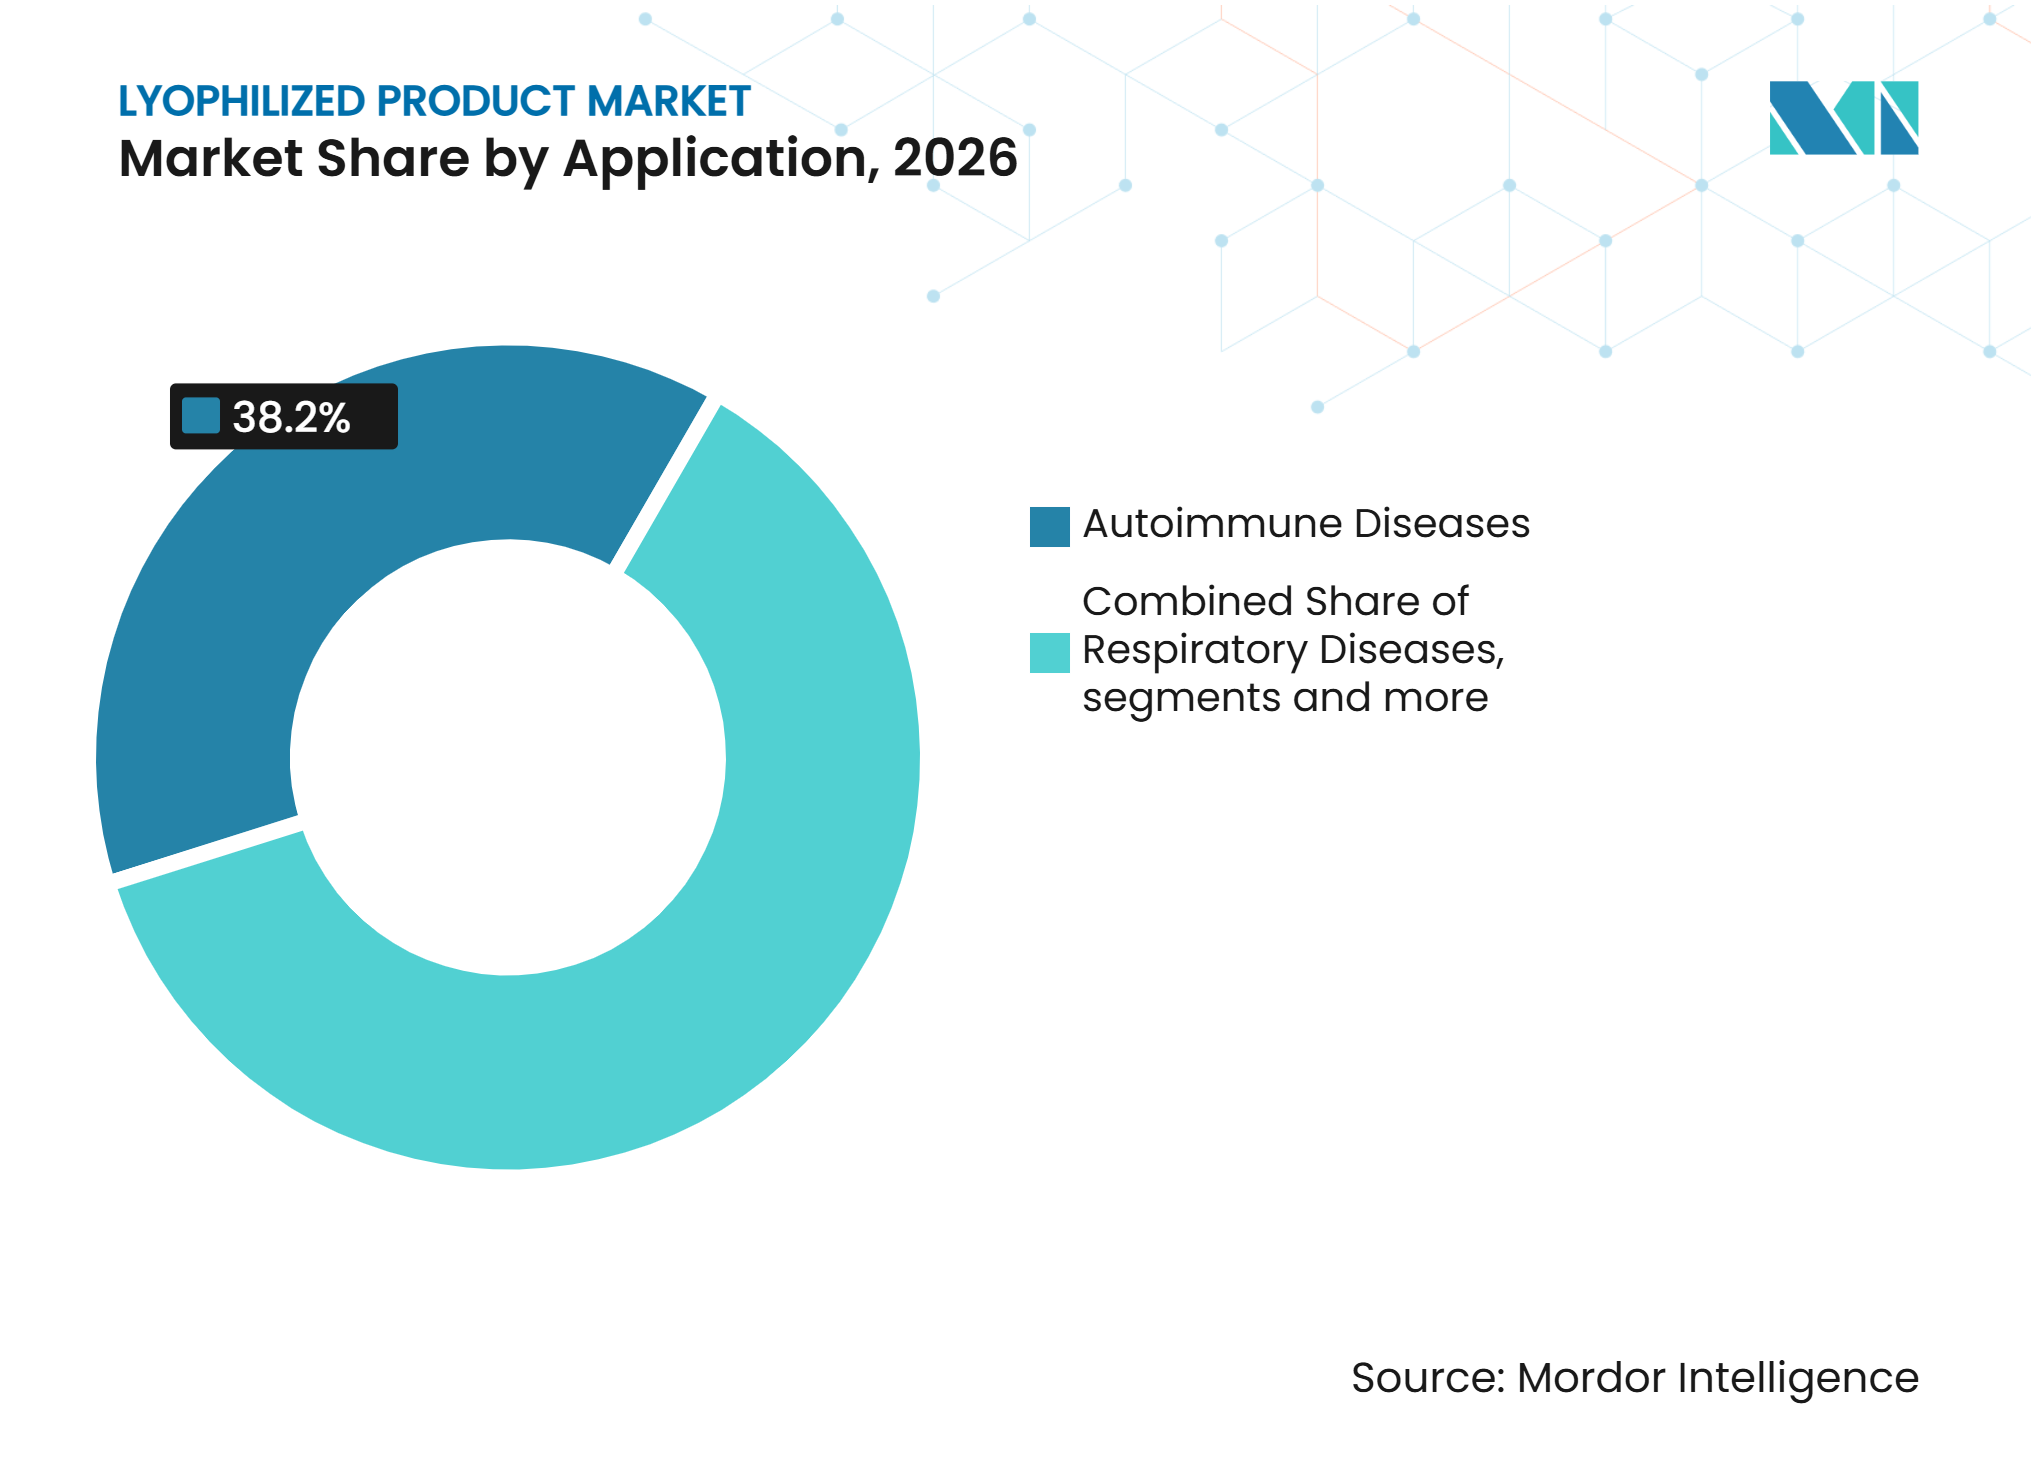
- Por aplicação, as doenças autoimunes detinham uma participação de receita de 38,23% em 2026, enquanto a oncologia tem previsão de crescer a um CAGR de 10,36% até 2032.
- Por usuário final, hospitais e clínicas detinham uma participação de receita de 43,15% em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 9,86% até 2032.
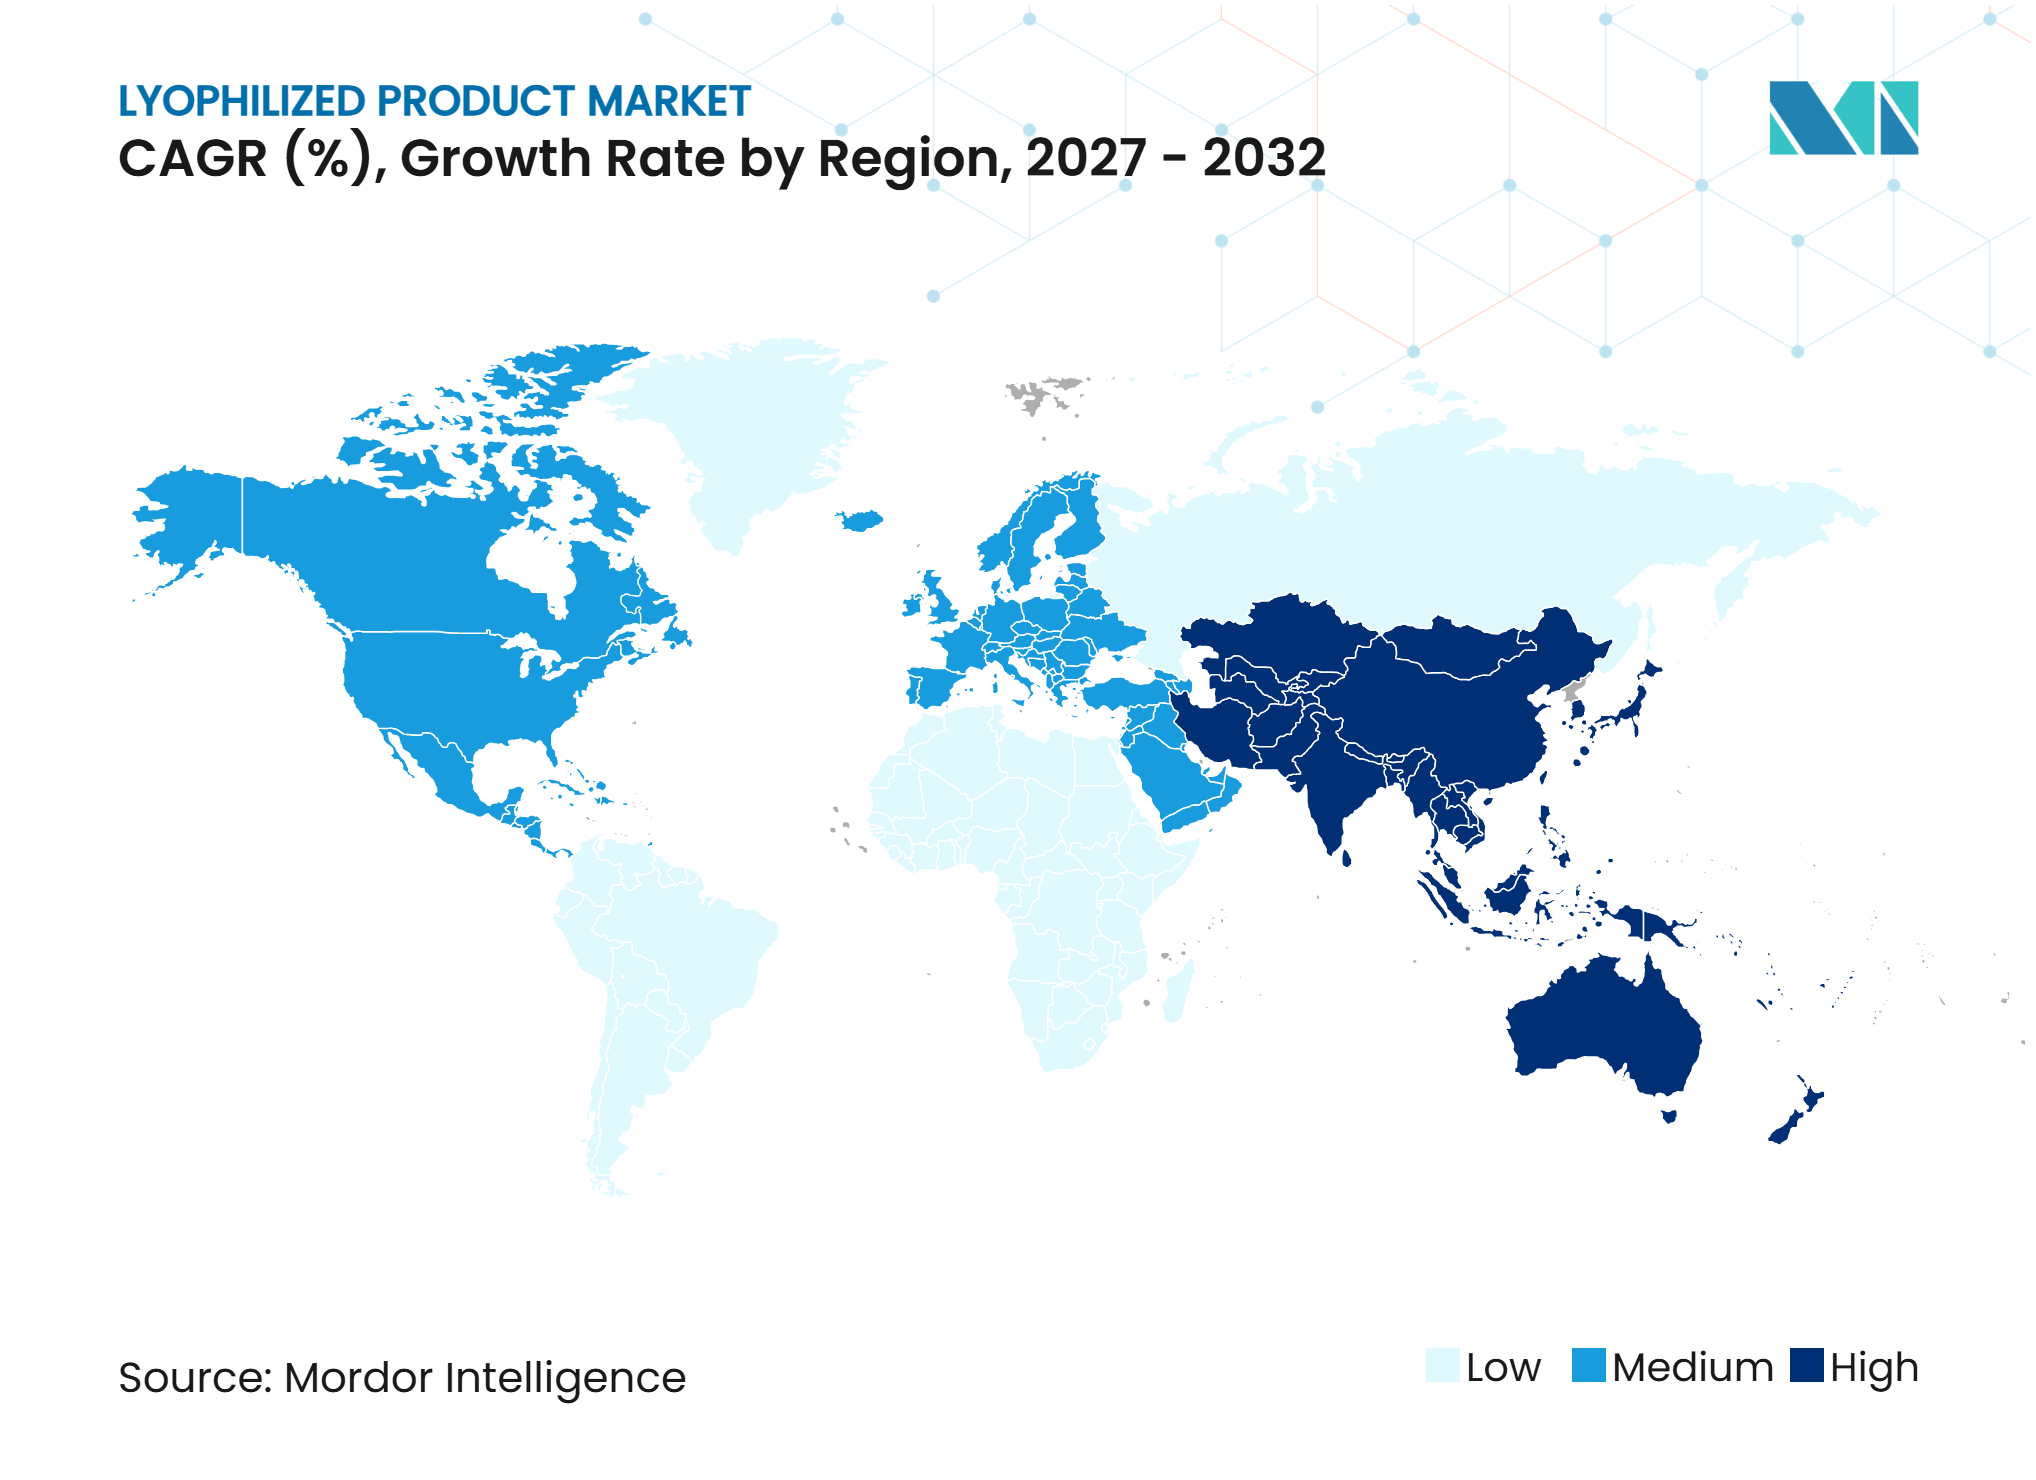
- Por geografia, a América do Norte detinha uma participação de 46,32% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 11,42% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Biológicos, Vacinas e Injetáveis Complexos | +2.8% | Global | Longo prazo (≥ 4 anos) |
| Necessidade de Reduzir a Dependência da Cadeia de Frio | +1.4% | Global, mais forte na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Terceirização da Liofilização para CDMOs | +1.2% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Anexo 1 e Atualizações de Envase-Acabamento Asséptico Automatizado | +0.9% | Europa, América do Norte e mercados de exportação da UE | Curto prazo (≤ 2 anos) |
| Formulações de mRNA e Nanopartículas Lipídicas Estáveis em Campo | +1% | Global | Longo prazo (≥ 4 anos) |
| Terapias Personalizadas e de Baixo Volume para Condições Especializadas | +0.6% | América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Biológicos, Vacinas e Injetáveis Complexos
Os biológicos estão aumentando a demanda por produtos liofilizados porque muitas terapias injetáveis complexas necessitam de estabilidade confiável durante o armazenamento, transporte, preparação farmacêutica e uso em diferentes contextos clínicos. As aprovações da FDA de medicamentos e biológicos liofilizados aumentaram mais de 300% entre o início dos anos 2000 e 2025, indicando que o formato permaneceu relevante à medida que os programas de desenvolvimento avançaram em direção a moléculas mais complexas.[1]A FDA aprovou 44 novos medicamentos em 2025, incluindo 9 anticorpos monoclonais e 2 conjugados anticorpo-fármaco, o que destaca a importância contínua das modalidades biológicas. Esses produtos aumentam a contribuição de valor das formulações estéreis especializadas no mercado de produtos liofilizados porque o desempenho da formulação pode afetar a vida útil, o manuseio e a distribuição comercial. Os ativos de liofilização mais antigos são difíceis de atualizar porque alterações em um processo estabelecido podem exigir novos trabalhos regulatórios, estudos adicionais de comparabilidade e avaliação cuidadosa da qualidade do produto.
Necessidade de Reduzir a Dependência da Cadeia de Frio
O risco da cadeia de frio está incentivando os patrocinadores a considerar a liofilização mais cedo no desenvolvimento do produto, em vez de tratar a escolha da formulação como uma decisão tardia de fabricação. A liofilização remove a água por sublimação e pode transferir certos requisitos de armazenamento de condições ultrafrias para condições refrigeradas ou ambientes, dependendo do produto e de sua formulação validada. Produtos que necessitam de menos condições especializadas de armazenamento podem ser distribuídos com menores demandas de infraestrutura e menos pontos onde o controle de temperatura pode falhar. Esse benefício é relevante em regiões com disponibilidade variável de energia, controles de distribuição desiguais, rotas de trânsito longas e acesso menos consistente a equipamentos logísticos especializados. Também oferece às equipes de suprimentos custos logísticos mais previsíveis quando os produtos se movem entre locais de fabricação, atacadistas, hospitais, farmácias e pacientes. O mercado de produtos liofilizados, portanto, se beneficia onde os fabricantes precisam de estabilidade sem adicionar complexidade à cadeia de frio, particularmente quando a entrega confiável é tão importante quanto a redução do risco operacional.
Terceirização da Liofilização para CDMOs
A liofilização é frequentemente terceirizada porque requer equipamentos caros, instalações estéreis, pessoal treinado e conhecimento especializado de processos que patrocinadores menores podem não manter internamente. Uma pesquisa da LyoHUB de 2024 constatou que a capacidade média de liofilização dos membros havia dobrado desde 2010, refletindo investimento de capital sustentado em tecnologia. Cinco das 8 empresas pesquisadas ainda estavam expandindo ou planejando expansão adicional, o que mostra que a necessidade de capacidade qualificada continuou após as adições anteriores. Esse investimento indica que a capacidade disponível deve atender a mais do que necessidades de volume, uma vez que os clientes também requerem suporte ao desenvolvimento, expertise em validação e operações estéreis confiáveis. Os patrocinadores selecionam cada vez mais parceiros por habilidades de desenvolvimento de ciclos em vez de simples proximidade geográfica, especialmente quando seus produtos têm características biológicas ou de nanopartículas sensíveis. Fornecedores especializados com experiência em nanopartículas lipídicas de mRNA podem manter alavancagem de preços quando as capacidades comerciais alternativas permanecem limitadas e os cronogramas clínicos dependem do acesso ao equipamento adequado.
Formulações de mRNA e Nanopartículas Lipídicas Estáveis em Campo
Os produtos líquidos de nanopartículas lipídicas de mRNA têm exigido condições de armazenamento rigorosas, o que cria um argumento claro para formulações secas mais estáveis que possam percorrer as redes de distribuição de saúde existentes. O Comirnaty exigia armazenamento entre -60°C e -80°C, enquanto o Spikevax líquido exigia armazenamento entre -15°C e -50°C, ilustrando o desafio operacional de distribuir produtos sensíveis em escala.[2]Uma pesquisa publicada em 2026 constatou que ciclos otimizados usando trealose e PVP mantiveram a eficiência de encapsulamento de nanopartículas lipídicas de mRNA acima de 90%, um resultado que vincula diretamente o design da formulação à preservação funcional. Algumas formulações mantiveram a atividade de transfecção por 12 semanas ou mais a 37°C, apoiando o potencial de distribuição em condições menos exigentes. Esses achados apoiam uma distribuição mais ampla de vacinas e terapias de RNA onde a infraestrutura ultrafria é limitada e onde as interrupções no fornecimento podem restringir o acesso dos pacientes. Eles também elevam o valor das capacidades de nucleação controlada, secagem primária em baixa temperatura e seleção de excipientes no mercado de produtos liofilizados, porque cada parte do processo pode afetar o desempenho do produto.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Operacionais | -0.8% | Global, mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Longos Tempos de Ciclo e Restrições de Produção | -0.5% | Global | Médio prazo (2-4 anos) |
| Risco de Falha de Embalagem, Reconstituição e Fechamento de Recipiente | -0.3% | Global | Médio prazo (2-4 anos) |
| Transferência de Ciclo Específica do Produto e Escassez de Mão de Obra Qualificada | -0.3% | Global, agudo na Ásia-Pacífico e em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais
A liofilização continua sendo uma operação intensiva em capital dentro da fabricação farmacêutica estéril porque uma suíte estéril comercial requer equipamentos, salas limpas, utilidades qualificadas, monitoramento de processos e operadores treinados antes de poder liberar o produto. O investimento não se limita ao próprio liofilizador, uma vez que os fabricantes também devem estabelecer sistemas de suporte que protejam a qualidade do produto durante o carregamento, secagem, tamponamento e liberação. Ciclos biológicos complexos podem durar de 24 a 72 horas por lote, o que aumenta o consumo de energia e ocupa espaço de fabricação controlado por longos períodos. A secagem por congelamento por spray pode reduzir o consumo de energia em mais de 70% e produzir o dobro de produto por metro quadrado na avaliação citada, mas a abordagem não alcançou ampla adoção comercial de cGMP em escala total. Esses custos permanecem particularmente difíceis para os fabricantes que constroem capacidade para mercados de exportação no Sul e Sudeste Asiático, onde as decisões de investimento também devem levar em conta as necessidades de qualificação e o tempo necessário para atingir as operações comerciais.
Longos Tempos de Ciclo e Restrições de Produção
Os ciclos convencionais de liofilização restringem a produção porque a secagem primária por si só frequentemente leva de 12 a 48 horas, e o ciclo completo deve proteger a estrutura do produto além de remover a água. Um liofilizador pode produzir menos unidades equivalentes de lote anuais do que uma linha comparável de envase-acabamento líquido quando uma formulação líquida é viável, o que limita a vantagem de custo do formato seco para alguns produtos. As formulações de nanopartículas lipídicas de mRNA são especialmente sensíveis às condições de resfriamento e secagem, uma vez que pequenas diferenças podem afetar as características físicas do produto. Incompatibilidades de processo podem reduzir a eficiência de encapsulamento e aumentar o tamanho das partículas, o que prolonga o trabalho de desenvolvimento e pode atrasar a transição de um produto para a produção comercial. A pandemia mostrou que a capacidade qualificada de liofilização não pôde se expandir rapidamente o suficiente para atender à demanda repentina de vacinas, mesmo onde as redes de fabricação tinham recursos significativos. A secagem por congelamento por centrifugação e a secagem a vácuo por micro-ondas demonstraram ciclos laboratoriais mais rápidos, mas não alcançaram ampla aceitação regulatória comercial, deixando a produção como uma restrição contínua para o mercado de produtos liofilizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Medicamentos de Pequenas Moléculas Liofilizados Ancoram o Volume Enquanto as Vacinas Liofilizadas Impulsionam o CrescimentoOs medicamentos de pequenas moléculas liofilizados representaram 37,42% da participação do mercado de produtos liofilizados em 2026, tornando-os o maior segmento por tipo de produto e o principal contribuidor de volume. Sua liderança é sustentada pelo uso generalizado em áreas terapêuticas como doenças infecciosas, oncologia, distúrbios cardiovasculares e condições gastrointestinais. Os benefícios de estabilidade oferecidos pela liofilização ajudam a prolongar a vida útil, simplificar o armazenamento e o transporte e manter a eficácia do produto, apoiando a adoção contínua em ambientes hospitalares e de atendimento especializado.
As vacinas liofilizadas têm projeção de crescer a um CAGR de 8,72% de 2027 a 2032, o mais rápido entre os tipos de produto. O crescimento é impulsionado pelo aumento da demanda por formulações de vacinas sensíveis à temperatura, pela expansão dos programas de imunização e pela necessidade de maior estabilidade do produto nas redes de distribuição global. A liofilização permite maior vida útil e menor dependência da cadeia de frio, tornando-a particularmente valiosa para fabricantes de vacinas que visam iniciativas de vacinação em larga escala e geograficamente diversas. Os anticorpos monoclonais liofilizados, biológicos e terapêuticos de peptídeos e proteínas continuam a representar segmentos importantes do mercado, sustentados pela crescente adoção de terapias biológicas avançadas e pela necessidade de preservar a estabilidade molecular durante o armazenamento e o transporte.



Por Tipo de Embalagem:
Frascos Mantêm Vantagens de Escala e Dispositivos Pré-preenchidos Ganham ImpulsoOs frascos detinham 43,26% da participação do mercado de produtos liofilizados em 2026 porque se encaixam nos sistemas de carregamento estabelecidos, nos fluxos de trabalho estéreis padrão e na produção comercial de alto volume. Os processos de farmácia hospitalar também permanecem estruturados em torno da reconstituição de frascos, preparação de misturas e administração intravenosa, o que torna o recipiente familiar para farmacêuticos e equipe clínica. Os frascos de vidro continuam sendo adequados para produtos que necessitam de um formato de recipiente familiar em toda a fabricação, transporte, armazenamento e manuseio farmacêutico.
Os dispositivos pré-preenchidos devem se expandir a um CAGR de 9,13% de 2027 a 2032. Eles suportam a autoadministração subcutânea de biológicos de imunologia e oncologia que os pacientes podem usar fora de ambientes institucionais, reduzindo o número de etapas de manuseio antes da dosagem. A SCHOTT Pharma desenvolveu seu frasco âmbar EVERIC lyo para formulações de conjugados anticorpo-fármaco sensíveis à luz, mostrando como as embalagens estão se adaptando aos requisitos de proteção específicos da molécula.[3] O tamanho do mercado de produtos liofilizados para essa transição de embalagem é moldado pela usabilidade, estabilidade e pela capacidade do sistema de recipiente de proteger produtos farmacêuticos de alto valor durante o uso pretendido.
Por Aplicação:
Doenças Autoimunes Lideram a Receita e a Oncologia Expande Mais RapidamenteAs doenças autoimunes representaram 38,23% da receita por aplicação em 2026, sustentadas por uma base estabelecida de tratamentos biológicos utilizados por períodos prolongados. A artrite reumatoide, a doença inflamatória intestinal e condições relacionadas utilizam uma ampla gama de terapias com anticorpos monoclonais que dependem de preparação e administração confiáveis. Os biossimilares de trastuzumabe, rituximabe e vedolizumabe contribuem para a demanda por apresentações injetáveis liofilizadas, particularmente onde os prestadores buscam opções de tratamento estabelecidas com fornecimento confiável.
A oncologia tem previsão de crescer a um CAGR de 10,36% de 2027 a 2032, a taxa mais rápida entre as aplicações no mercado de produtos liofilizados. A categoria reúne aprovações de conjugados anticorpo-fármaco, biossimilares de inibidores de checkpoint e formulações citotóxicas estabelecidas, cada uma das quais requer forte controle da estabilidade do produto desde o envase até a administração. Os medicamentos oncológicos de maior valor aumentam a necessidade de produção validada e manuseio estéril confiável porque a perda de produto ou falhas de qualidade acarretam consequências clínicas e comerciais significativas. O setor de produtos liofilizados também atende a terapias para doenças raras que necessitam de ciclos personalizados para preservar a estabilidade molecular e atender aos requisitos de manuseio específicos do produto.

Por Usuário Final:
Hospitais e Clínicas Permanecem o Principal Ambiente de Atendimento Enquanto os Centros Cirúrgicos Ambulatoriais Expandem RapidamenteHospitais e clínicas representaram 43,15% da participação do mercado de produtos liofilizados em 2026, tornando-os o maior segmento de usuário final. Sua liderança é impulsionada pela alta utilização de injetáveis liofilizados, biológicos, vacinas e terapêuticos especializados que requerem armazenamento controlado, reconstituição e administração por profissionais de saúde treinados. Os hospitais também servem como centros-chave de aquisição de terapias de alto valor, sustentados por formulários institucionais, processos de compras centralizados e volumes crescentes de pacientes em tratamento de doenças agudas e crônicas.
Os centros cirúrgicos ambulatoriais têm projeção de crescer a um CAGR de 9,86% de 2027 a 2032, o mais rápido entre os usuários finais. O crescimento é sustentado pela crescente transferência de procedimentos elegíveis de ambientes hospitalares para ambulatoriais, pela demanda crescente por prestação de cuidados com boa relação custo-benefício e pela expansão do uso de terapias injetáveis em ambientes de tratamento no mesmo dia. A conveniência, a eficiência operacional e os menores custos de tratamento oferecidos pelos centros cirúrgicos ambulatoriais continuam a impulsionar a adoção de produtos liofilizados em uma gama mais ampla de aplicações terapêuticas. Clínicas especializadas, ambientes de saúde domiciliar e outros usuários finais também contribuem para o crescimento do mercado, sustentados pelo uso crescente de biológicos e terapias especializadas que se beneficiam da estabilidade aprimorada e da vida útil proporcionadas pela liofilização.
Análise Geográfica
América do Norte
A América do Norte detinha 46,32% da receita do mercado de produtos liofilizados em 2026, sustentada por uma grande base de empresas inovadoras, capacidade estabelecida de fabricação contratada e extensas redes de aquisição hospitalar. A região há muito tempo apoia o lançamento de medicamentos injetáveis complexos porque os fabricantes podem conectar desenvolvimento, trabalho regulatório, produção estéril e distribuição hospitalar dentro de um sistema comercial maduro. Seu arcabouço regulatório estabelecido apoiou a comercialização de produtos farmacêuticos liofilizados e biossimilares, enquanto a concentração de fornecedores especializados atende às necessidades técnicas de biológicos de alto valor. A Sanofi anunciou um investimento de pelo menos 20,00 bilhões de USD em fabricação e pesquisa nos Estados Unidos até 2030 em maio de 2025. Esses investimentos reforçam a capacidade da região de fornecer produtos estéreis e preservam seu papel como o maior contribuidor de receita para o mercado de produtos liofilizados.
Europa
A Europa permanece importante porque combina uma base estabelecida de fabricação de biológicos com considerável influência sobre os requisitos de produtos estéreis. Alemanha, Reino Unido, França, Itália e Espanha abrigam importantes locais de fabricação de empresas inovadoras, criando uma base de fornecimento experiente para frascos, seringas e outras apresentações injetáveis. A adoção de biossimilares na Europa fornece uma base de maior volume para injetáveis de autoimunidade e oncologia em vários sistemas nacionais de saúde. Os fabricantes que fornecem para clientes europeus precisam de processos estéreis confiáveis, documentação controlada e sistemas de embalagem que protejam a qualidade do produto durante a distribuição. Esse ambiente favorece fornecedores que já operam capacidade qualificada para o mercado de produtos liofilizados e podem atender às expectativas dos clientes sem mudanças extensas de processo.
Ásia-Pacífico, Oriente Médio e África e América do Sul
A Ásia-Pacífico tem projeção de crescer a um CAGR de 11,42% de 2027 a 2032, a taxa regional mais rápida no mercado de produtos liofilizados. A China está expandindo a produção doméstica de biológicos e a capacidade de liofilizadores comerciais, o que pode apoiar programas de fabricação local e reduzir a dependência de equipamentos importados. Espera-se que a Índia cresça rapidamente à medida que sua base de exportação de injetáveis estéreis se expande junto com a demanda doméstica de biológicos e a modernização regulatória. Tailândia, Vietnã e Malásia também estão atraindo investimentos em fabricação contratada que poderiam adicionar produção regional até 2028. O Oriente Médio e África e a América do Sul oferecem potencial adicional porque produtos estáveis em temperatura ambiente podem reduzir o risco logístico onde as redes de cadeia de frio permanecem menos desenvolvidas. Nesses mercados, o valor das formulações liofilizadas reside na entrega consistente do produto onde a capacidade de refrigeração, as condições de transporte e a infraestrutura de última milha podem ser irregulares.
Cenário Competitivo
Concentração do Mercado
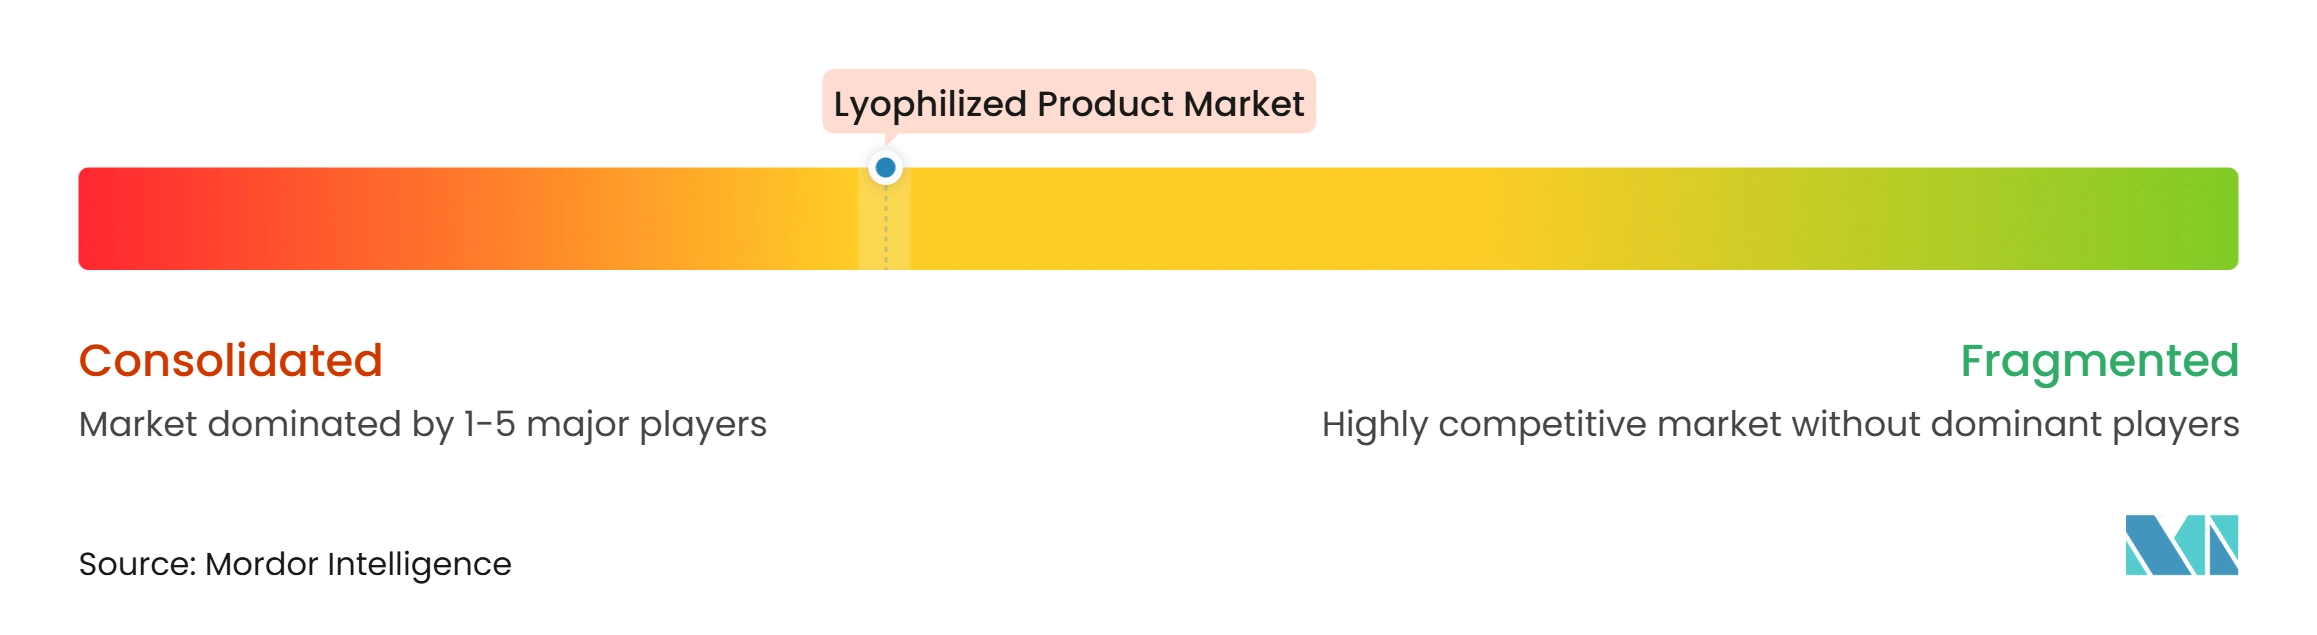
O mercado de produtos liofilizados é moderadamente consolidado entre as empresas inovadoras e mais fragmentado entre os fornecedores de genéricos e biossimilares. AbbVie, Pfizer, Novartis, Sanofi, Bristol-Myers Squibb, Takeda e Johnson & Johnson gerenciam portfólios de biológicos de alto valor que dependem de capacidades duráveis de fabricação estéril. Sua vantagem reside em processos validados, equipamentos qualificados, experiência regulatória e familiaridade com formulações complexas que não podem ser transferidas facilmente entre instalações. Essas capacidades levam tempo e investimento substancial para serem desenvolvidas, o que torna o conhecimento de processo tão importante quanto um portfólio de produtos no mercado de produtos liofilizados. A concorrência entre fornecedores de genéricos e biossimilares é mais focada em velocidade de registro, preço e confiabilidade de fornecimento, particularmente após o término dos períodos de exclusividade.
Fresenius Kabi e Dr. Reddy's Laboratories combinaram capacidades de desenvolvimento e comercialização para o Zimrixby, que recebeu aprovação da FDA em agosto de 2026. Esse tipo de parceria permite que as empresas unam expertise especializada em desenvolvimento com recursos de comercialização sem construir todas as capacidades dentro de uma única operação. A Biocon lançou o Yesafili nos Estados Unidos em agosto de 2026 após receber uma designação de intercambiabilidade da FDA. Biocon Biologics, Dr. Reddy's Laboratories, Amneal Pharmaceuticals, Cipla e Zydus Cadila estão aumentando sua presença nas categorias de genéricos e biossimilares, onde a execução estéril e o fornecimento confiável podem determinar a aceitação comercial.
A oportunidade restante está concentrada em formulações de nanopartículas lipídicas de mRNA liofilizadas e de modalidades avançadas. A tecnologia analítica de processo, o desenvolvimento de ciclos de nanopartículas lipídicas, a nucleação controlada e o processamento asséptico integrado a isoladores podem diferenciar as organizações que atendem a esse trabalho. Essas capacidades abordam as demandas específicas de estabilidade e esterilidade que tornam as modalidades avançadas mais difíceis do que os produtos injetáveis convencionais. Ao mesmo tempo, os altos custos de equipamentos, a validação complexa e os longos tempos de ciclo podem limitar a rapidez com que novos concorrentes entram, preservando uma vantagem para empresas com capacidade qualificada e equipes experientes. Esse equilíbrio significa que o mercado de produtos liofilizados provavelmente recompensará o desenvolvimento sustentado de processos e a execução confiável em vez da simples expansão da capacidade de equipamentos.
Líderes do Setor de Produtos Liofilizados
-
Pfizer Inc.
-
Novartis AG
-
Sanofi
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Liofilizados Empresas cobertas neste relatório
- Abbvie
- Affy Pharma Private Limited
- Amneal Pharmaceuticals
- Biocon
- Biogen
- Bristol-Myers Squibb
- BTG PLC
- Cipla
- Ciron Drugs & Pharmaceuticals Pvt. Ltd.
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Johnson & Johnson
- Jubilant Pharmova Limited
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Viatris
- Zydus Group
Desenvolvimentos industriais recentes em Mercado de Produtos Liofilizados
- Agosto de 2026: A Fresenius Kabi anunciou a aprovação da FDA dos Estados Unidos do Zimrixby (rituximabe-cdxx), um biossimilar liofilizado direcionado ao CD20 do Rituxan desenvolvido pela Dr. Reddy's Laboratories e comercializado exclusivamente pela Fresenius Kabi nos EUA, expandindo o portfólio de biossimilares de oncologia e imunologia da empresa como parte de sua estratégia biofarmacêutica verticalmente integrada e de ponta a ponta.
- Agosto de 2026: A FDA dos Estados Unidos aprovou o Mimrylo (rusfertida), um pó liofilizado para injeção subcutânea desenvolvido pela Takeda e pela Protagonist Therapeutics, como um mimético de hepcidina de primeira classe para o tratamento da eritrocitose em adultos com policitemia vera, ampliando o pipeline liofilizado de hematologia e oncologia.
- Julho de 2026: A FDA e a EMA aceitaram para revisão o BLA e o MAA da Fresenius Kabi para o PB016, um biossimilar proposto de vedolizumabe em forma de frasco liofilizado para administração intravenosa na doença de Crohn e na colite ulcerativa, o quarto candidato a biossimilar submetido pela Fresenius Kabi para indicações autoimunes importantes no ciclo regulatório atual.
Escopo do Relatório Global do Mercado de Produtos Liofilizados
De acordo com o escopo do relatório, o mercado de produtos liofilizados refere-se ao segmento global de saúde e farmacêutico focado em produtos preservados por meio de liofilização (secagem por congelamento). Esse processo remove a água de substâncias biológicas, medicamentos e formulações sensíveis para melhorar a estabilidade, a vida útil e a facilidade de transporte.
O mercado de produtos liofilizados é segmentado por tipo de produto, tipo de embalagem, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em medicamentos de pequenas moléculas liofilizados, anticorpos monoclonais liofilizados (mAbs) e outros biológicos, vacinas liofilizadas, terapêuticos de peptídeos e proteínas liofilizados e outros tipos de produto. Por tipo de embalagem, o mercado é segmentado em frascos, cartuchos e dispositivos pré-preenchidos. Por aplicação, o mercado é segmentado em doenças autoimunes, doenças respiratórias, distúrbios gastrointestinais, oncologia, doenças cardiovasculares, doenças infecciosas e outras aplicações. Por usuário final, o mercado é segmentado em hospitais e clínicas, clínicas especializadas, centros cirúrgicos ambulatoriais e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Medicamentos de Pequenas Moléculas Liofilizados |
| Anticorpos Monoclonais Liofilizados (mAbs) e Outros Biológicos |
| Vacinas Liofilizadas |
| Terapêuticos de Peptídeos e Proteínas Liofilizados |
| Outros Tipos de Produto |
| Frascos |
| Cartuchos |
| Dispositivos Pré-preenchidos |
| Doenças Autoimunes |
| Doenças Respiratórias |
| Distúrbios Gastrointestinais |
| Oncologia |
| Doenças Cardiovasculares |
| Doenças Infecciosas |
| Outras Aplicações |
| Hospitais e Clínicas |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Medicamentos de Pequenas Moléculas Liofilizados | |
| Anticorpos Monoclonais Liofilizados (mAbs) e Outros Biológicos | ||
| Vacinas Liofilizadas | ||
| Terapêuticos de Peptídeos e Proteínas Liofilizados | ||
| Outros Tipos de Produto | ||
| Por Tipo de Embalagem | Frascos | |
| Cartuchos | ||
| Dispositivos Pré-preenchidos | ||
| Por Aplicação | Doenças Autoimunes | |
| Doenças Respiratórias | ||
| Distúrbios Gastrointestinais | ||
| Oncologia | ||
| Doenças Cardiovasculares | ||
| Doenças Infecciosas | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de produtos liofilizados?
O mercado de produtos liofilizados tem previsão de aumentar de 399,06 bilhões de USD em 2026 para 425,89 bilhões de USD em 2027, e atingir 629,29 bilhões de USD até 2032, crescendo a um CAGR de 8,12%.
Qual tipo de produto tem a maior participação?
Os medicamentos de pequenas moléculas liofilizados detinham uma participação de 37,42% em 2026, sustentados pela demanda hospitalar por pós estéreis estáveis para injeção.
Qual aplicação está crescendo mais rapidamente?
A oncologia tem previsão de crescer a um CAGR de 10,36% até 2032, sustentada por biológicos, biossimilares e terapias direcionadas.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 11,42% até 2032, sustentada pela localização de biológicos e pela capacidade de injetáveis estéreis.