
Tamaño y Participación del Mercado de Productos Liofilizados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
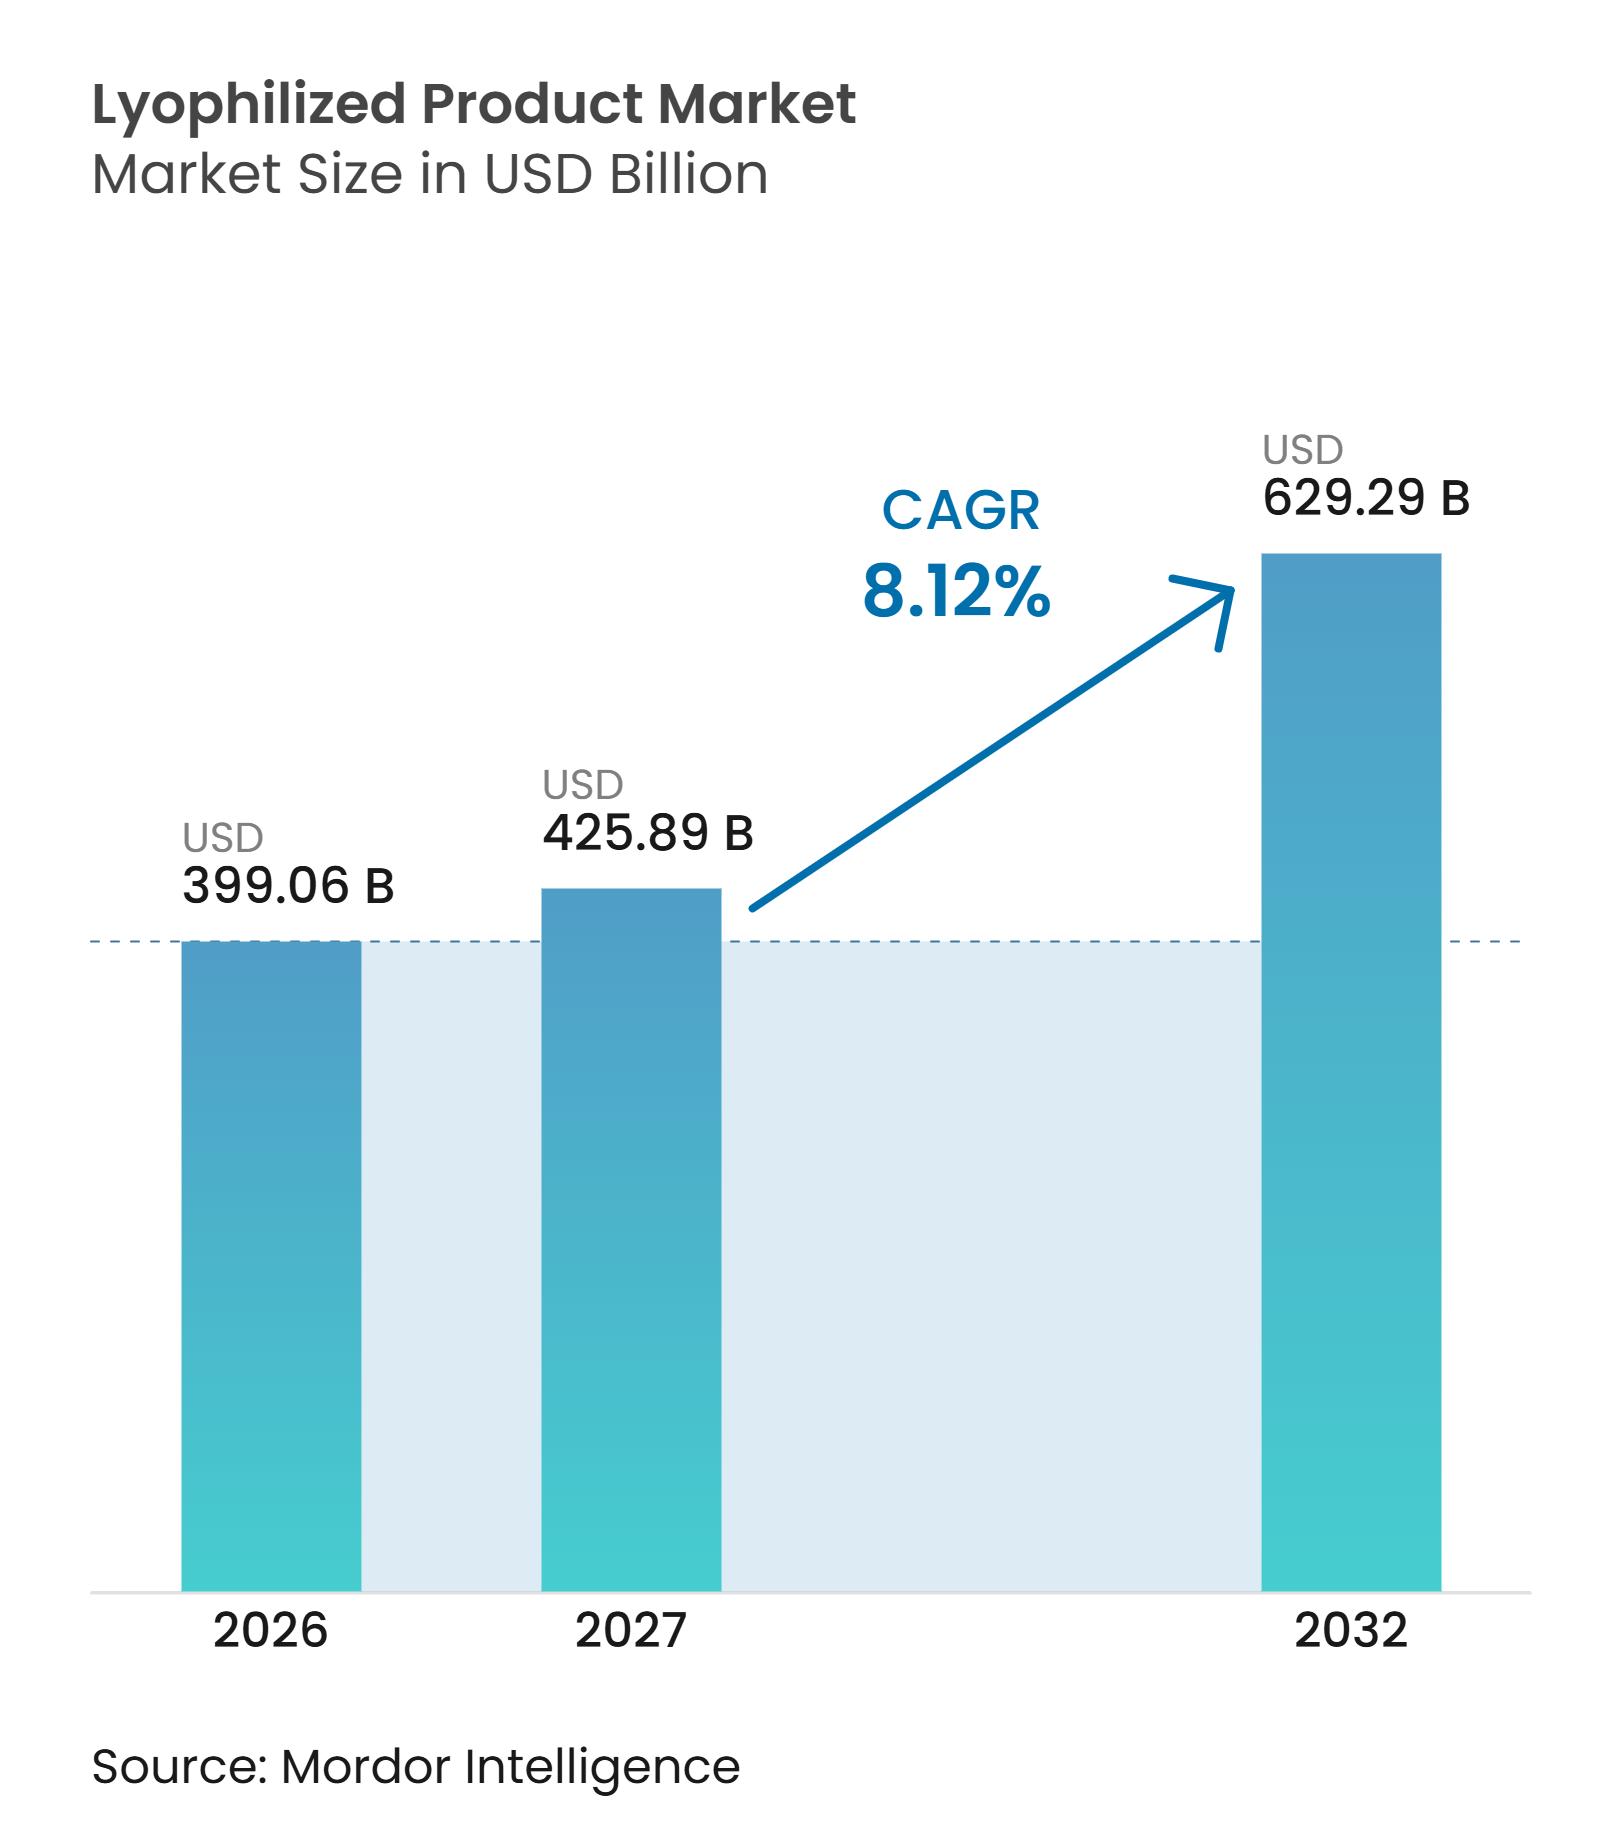
| Tamaño del Mercado (2027) | 425.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 629.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Liofilizados por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Productos Liofilizados sea de 399,06 mil millones de USD en 2026, 425,89 mil millones de USD en 2027, y alcance los 629,29 mil millones de USD para 2032, creciendo a una CAGR del 8,12% de 2027 a 2032.
Las perspectivas de crecimiento reflejan una cartera de medicamentos con más biológicos, biosimilares e inyectables complejos que necesitan formulaciones comerciales estables durante la fabricación, distribución, preparación en farmacia y uso clínico. El secado por congelación favorece una vida útil más prolongada para los medicamentos inyectables estériles y reduce la dependencia de exigentes condiciones de cadena de frío, lo que resulta útil cuando los productos deben circular por entornos de distribución variados y mantenerse disponibles en diferentes entornos asistenciales. Las inversiones en procesamiento aséptico y formulación de nanopartículas lipídicas de ARNm también están configurando la competencia en el mercado de productos liofilizados, mientras que los elevados requisitos de capital y los prolongados ciclos de procesamiento preservan la importancia de la capacidad cualificada existente.
Conclusiones Clave del Informe
- Por tipo de producto, los medicamentos de moléculas pequeñas liofilizados representaron una participación en los ingresos del 37,42% en 2026, mientras que se prevé que los antineoplásicos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,72% hasta 2032.
- Por tipo de envase, los viales representaron una participación en los ingresos del 43,26% en 2026, mientras que se espera que los dispositivos prellenados crezcan a una CAGR del 9,13% hasta 2032.
- Por aplicación, las enfermedades autoinmunes representaron una participación en los ingresos del 38,23% en 2026, mientras que se prevé que la oncología crezca a una CAGR del 10,36% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron una participación en los ingresos del 43,15% en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 9,86% hasta 2032.
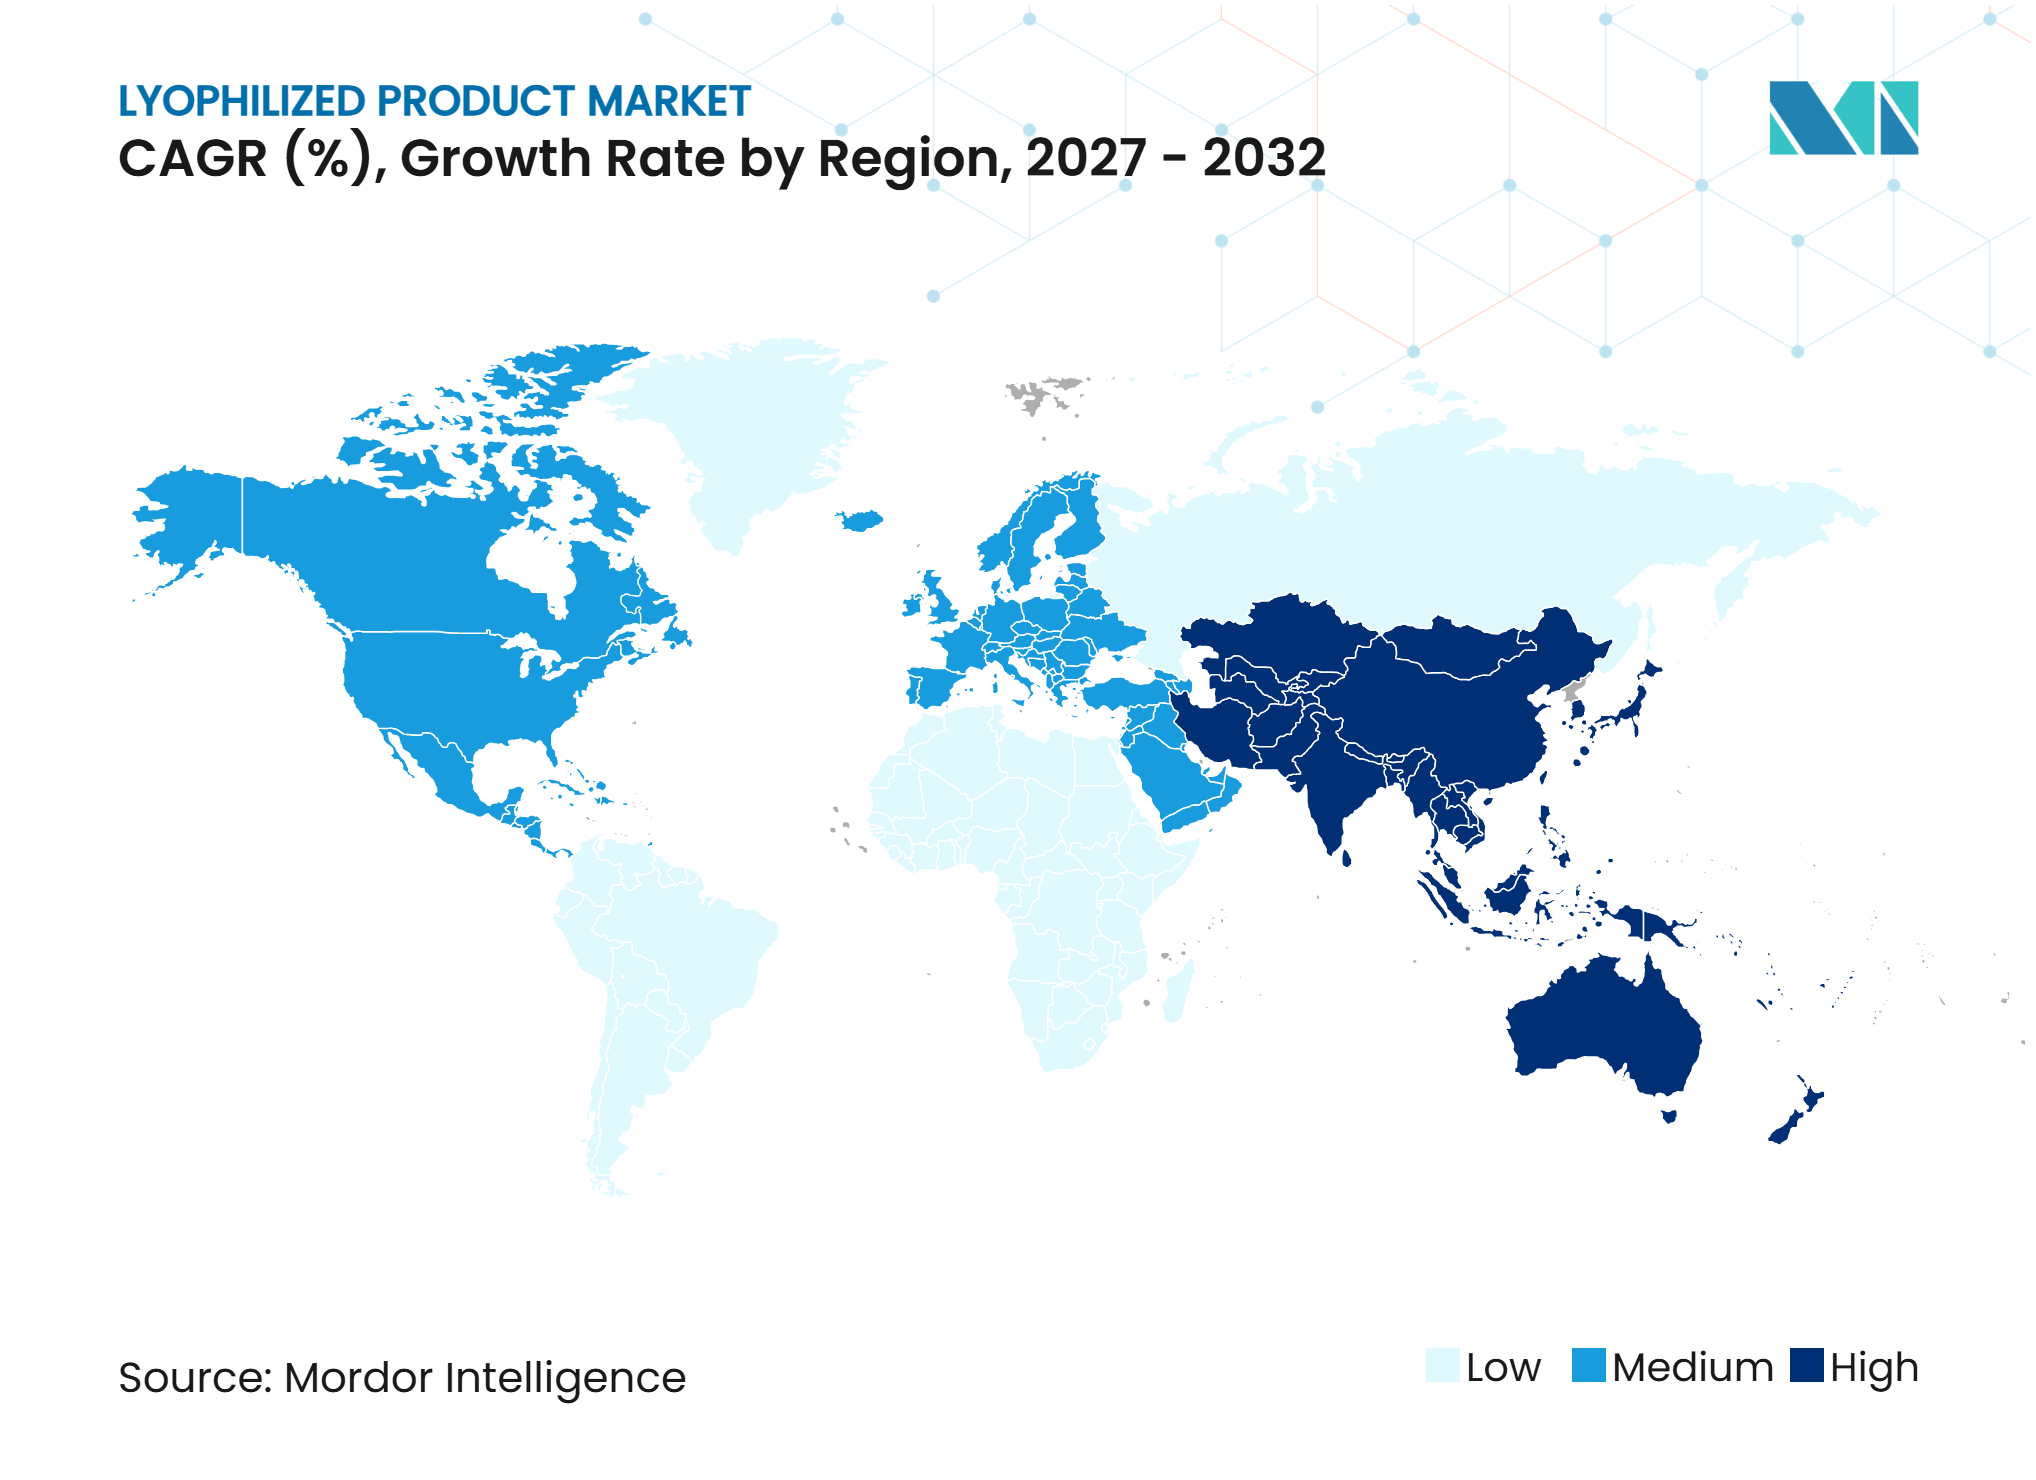
- Por geografía, América del Norte representó una participación del 46,32% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 11,42% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Biológicos, Vacunas e Inyectables Complejos | +2.8% | Global | Largo plazo (≥ 4 años) |
| Necesidad de Reducir la Dependencia de la Cadena de Frío | +1.4% | Global, más fuerte en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Externalización de la Liofilización a CDMO | +1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Actualizaciones del Anexo 1 y de Llenado-Acabado Aséptico Automatizado | +0.9% | Europa, América del Norte y mercados de exportación de la UE | Corto plazo (≤ 2 años) |
| Formulaciones de ARNm y Nanopartículas Lipídicas Estables en Campo | +1% | Global | Largo plazo (≥ 4 años) |
| Terapias Especializadas Personalizadas y de Bajo Volumen | +0.6% | América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Biológicos, Vacunas e Inyectables Complejos
Los biológicos están incrementando la demanda de productos liofilizados porque muchas terapias inyectables complejas necesitan una estabilidad confiable durante el almacenamiento, el transporte, la preparación en farmacia y el uso en diferentes entornos clínicos. Las aprobaciones de la FDA de medicamentos y biológicos liofilizados aumentaron más del 300% entre principios de la década de 2000 y 2025, lo que indica que el formato ha seguido siendo relevante a medida que los programas de desarrollo han avanzado hacia moléculas más complejas.[1]La FDA aprobó 44 nuevos medicamentos en 2025, incluidos 9 anticuerpos monoclonales y 2 conjugados anticuerpo-fármaco, lo que pone de relieve la continua importancia de las modalidades biológicas. Estos productos aumentan la contribución de valor de las formulaciones estériles especializadas en el mercado de productos liofilizados porque el rendimiento de la formulación puede afectar la vida útil, el manejo y la distribución comercial. Los activos de liofilización más antiguos son difíciles de actualizar porque los cambios en un proceso establecido pueden requerir nuevos trabajos regulatorios, estudios de comparabilidad adicionales y una evaluación cuidadosa de la calidad del producto.
Necesidad de Reducir la Dependencia de la Cadena de Frío
El riesgo de la cadena de frío está llevando a los patrocinadores a considerar el secado por congelación en etapas más tempranas del desarrollo del producto, en lugar de tratar la elección de la formulación como una decisión de fabricación tardía. La liofilización elimina el agua mediante sublimación y puede trasladar ciertos requisitos de almacenamiento desde condiciones de ultrafrío hacia condiciones refrigeradas o ambientales, dependiendo del producto y su formulación validada. Los productos que necesitan menos condiciones de almacenamiento especializadas pueden distribuirse con menores exigencias de infraestructura y menos puntos donde el control de temperatura puede fallar. Este beneficio es importante en regiones con disponibilidad variable de energía, controles de distribución desiguales, rutas de trnsito largas y acceso menos consistente a equipos logísticos especializados. También ofrece a los equipos de suministro costos logísticos más predecibles cuando los productos se mueven entre sitios de fabricación, mayoristas, hospitales, farmacias y pacientes. El mercado de productos liofilizados se beneficia, por tanto, donde los fabricantes necesitan estabilidad sin añadir complejidad a la cadena de frío, especialmente cuando una entrega confiable es tan importante como reducir el riesgo operativo.
Externalización de la Liofilización a CDMO
La liofilización se externaliza con frecuencia porque requiere equipos costosos, instalaciones estériles, personal capacitado y conocimientos especializados de proceso que los patrocinadores más pequeños pueden no mantener internamente. Una encuesta de LyoHUB de 2024 encontró que la capacidad media de liofilización de los miembros se había duplicado desde 2010, lo que refleja una inversión de capital sostenida en tecnología. Cinco de las 8 empresas encuestadas aún se estaban expandiendo o planeaban una expansión adicional, lo que demuestra que la necesidad de capacidad cualificada continuó después de las adiciones anteriores. Esta inversión indica que la capacidad disponible debe satisfacer más que las necesidades de volumen, ya que los clientes también requieren apoyo en el desarrollo, experiencia en validación y operaciones estériles confiables. Los patrocinadores seleccionan cada vez más a los socios por sus habilidades en el desarrollo de ciclos en lugar de por la simple proximidad geográfica, especialmente cuando sus productos tienen características biológicas o de nanopartículas sensibles. Los proveedores especializados con experiencia en nanopartículas lipídicas de ARNm pueden mantener un poder de fijación de precios cuando las capacidades comerciales alternativas siguen siendo limitadas y los plazos clínicos dependen del acceso al equipo adecuado.
Formulaciones de ARNm y Nanopartículas Lipídicas Estables en Campo
Los productos líquidos de nanopartículas lipídicas de ARNm han requerido exigentes condiciones de almacenamiento, lo que crea un argumento claro a favor de formulaciones secadas más estables que puedan circular por las redes de distribución sanitaria existentes. Comirnaty requería almacenamiento a entre menos 60°C y menos 80°C, mientras que el Spikevax líquido requería almacenamiento a entre menos 15°C y menos 50°C, lo que ilustra el desafío operativo de distribuir productos sensibles a escala.[2]Una investigación publicada en 2026 encontró que los ciclos optimizados con trehalosa y PVP mantuvieron la eficiencia de encapsulación de nanopartículas lipídicas de ARNm por encima del 90%, un resultado que vincula directamente el diseño de la formulación con la preservación funcional. Algunas formulaciones mantuvieron la actividad de transfección durante 12 semanas o más a 37°C, lo que respalda el potencial de distribución en condiciones menos exigentes. Estos hallazgos apoyan una distribución más amplia de vacunas y terapias de ARN donde la infraestructura de ultrafrío es limitada y donde las interrupciones del suministro pueden restringir el acceso de los pacientes. También aumentan el valor de la nucleación controlada, el secado primario a baja temperatura y las capacidades de selección de excipientes dentro del mercado de productos liofilizados, porque cada parte del proceso puede afectar el rendimiento del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Operativos | -0.8% | Global, más agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Largos Tiempos de Ciclo y Restricciones de Rendimiento | -0.5% | Global | Mediano plazo (2-4 años) |
| Riesgo de Fallo en Envases, Reconstitución y Cierre de Contenedores | -0.3% | Global | Mediano plazo (2-4 años) |
| Transferencia de Ciclos Específicos del Producto y Escasez de Mano de Obra Cualificada | -0.3% | Global, agudo en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos
La liofilización sigue siendo una operación intensiva en capital dentro de la fabricación farmacéutica estéril porque una suite estéril comercial requiere equipos, salas limpias, servicios auxiliares cualificados, monitoreo de procesos y operadores capacitados antes de poder liberar el producto. La inversión no se limita al liofilizador en sí, ya que los fabricantes también deben establecer sistemas de soporte que protejan la calidad del producto durante la carga, el secado, el taponado y la liberación. Los ciclos biológicos complejos pueden durar entre 24 y 72 horas por lote, lo que aumenta el consumo de energía y ocupa espacio de fabricación controlado durante largos períodos. El secado por congelación por pulverización puede reducir el consumo de energía en más del 70% y producir el doble de producto por metro cuadrado según la evaluación citada, pero el enfoque no ha logrado una adopción comercial amplia bajo buenas prácticas de fabricación actuales (cGMP) a escala completa. Estos costos siguen siendo particularmente difíciles para los fabricantes que construyen capacidad para mercados de exportación en Asia Meridional y Asia Sudoriental, donde las decisiones de inversión también deben tener en cuenta las necesidades de cualificación y el tiempo necesario para alcanzar las operaciones comerciales.
Largos Tiempos de Ciclo y Restricciones de Rendimiento
Los ciclos de liofilización convencionales restringen la producción porque el secado primario por sí solo suele tardar entre 12 y 48 horas, y el ciclo completo debe proteger la estructura del producto además de eliminar el agua. Un liofilizador puede producir menos unidades equivalentes de lote anuales que una línea de llenado-acabado líquido comparable cuando una formulación líquida es factible, lo que limita la ventaja de costo del formato seco para algunos productos. Las formulaciones de nanopartículas lipídicas de ARNm son especialmente sensibles a las condiciones de enfriamiento y secado, ya que pequeñas diferencias pueden afectar las características físicas del producto. Los desajustes de proceso pueden reducir la eficiencia de encapsulación y aumentar el tamaño de las partículas, lo que amplía el trabajo de desarrollo y puede retrasar el avance de un producto hacia la producción comercial. La pandemia demostró que la capacidad de liofilización cualificada no podía expandirse con suficiente rapidez para satisfacer la demanda repentina de vacunas, incluso donde las redes de fabricación contaban con recursos significativos. El secado por congelación por centrifugación y el secado al vacío por microondas han mostrado ciclos de laboratorio más rápidos, pero no han alcanzado una amplia aceptación regulatoria comercial, lo que deja el rendimiento como una restricción continua para el mercado de productos liofilizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Medicamentos de Moléculas Pequeñas Liofilizados Anclan el Volumen Mientras que las Vacunas Liofilizadas Impulsan el CrecimientoLos medicamentos de moléculas pequeñas liofilizados representaron el 37,42% de la participación del mercado de productos liofilizados en 2026, convirtiéndolos en el segmento de tipo de producto más grande y el principal contribuyente de volumen. Su liderazgo está respaldado por el uso generalizado en áreas terapéuticas como enfermedades infecciosas, oncología, trastornos cardiovasculares y afecciones gastrointestinales. Los beneficios de estabilidad que ofrece la liofilización ayudan a prolongar la vida útil, simplificar el almacenamiento y el transporte, y mantener la eficacia del producto, lo que respalda la adopción continua en entornos hospitalarios y de atención especializada.
Se proyecta que las vacunas liofilizadas crezcan a una CAGR del 8,72% de 2027 a 2032, la más rápida entre los tipos de productos. El crecimiento está impulsado por la creciente demanda de formulaciones de vacunas sensibles a la temperatura, la expansión de los programas de inmunización y la necesidad de una mayor estabilidad del producto en las redes de distribución global. La liofilización permite una mayor vida útil y una menor dependencia de la cadena de frío, lo que la hace especialmente valiosa para los fabricantes de vacunas que apuntan a iniciativas de vacunación a gran escala y geográficamente diversas. Los anticuerpos monoclonales liofilizados, los biológicos y los terapéuticos de péptidos y proteínas continúan representando segmentos importantes del mercado, respaldados por la creciente adopción de terapias biológicas avanzadas y la necesidad de preservar la estabilidad molecular durante el almacenamiento y el transporte.


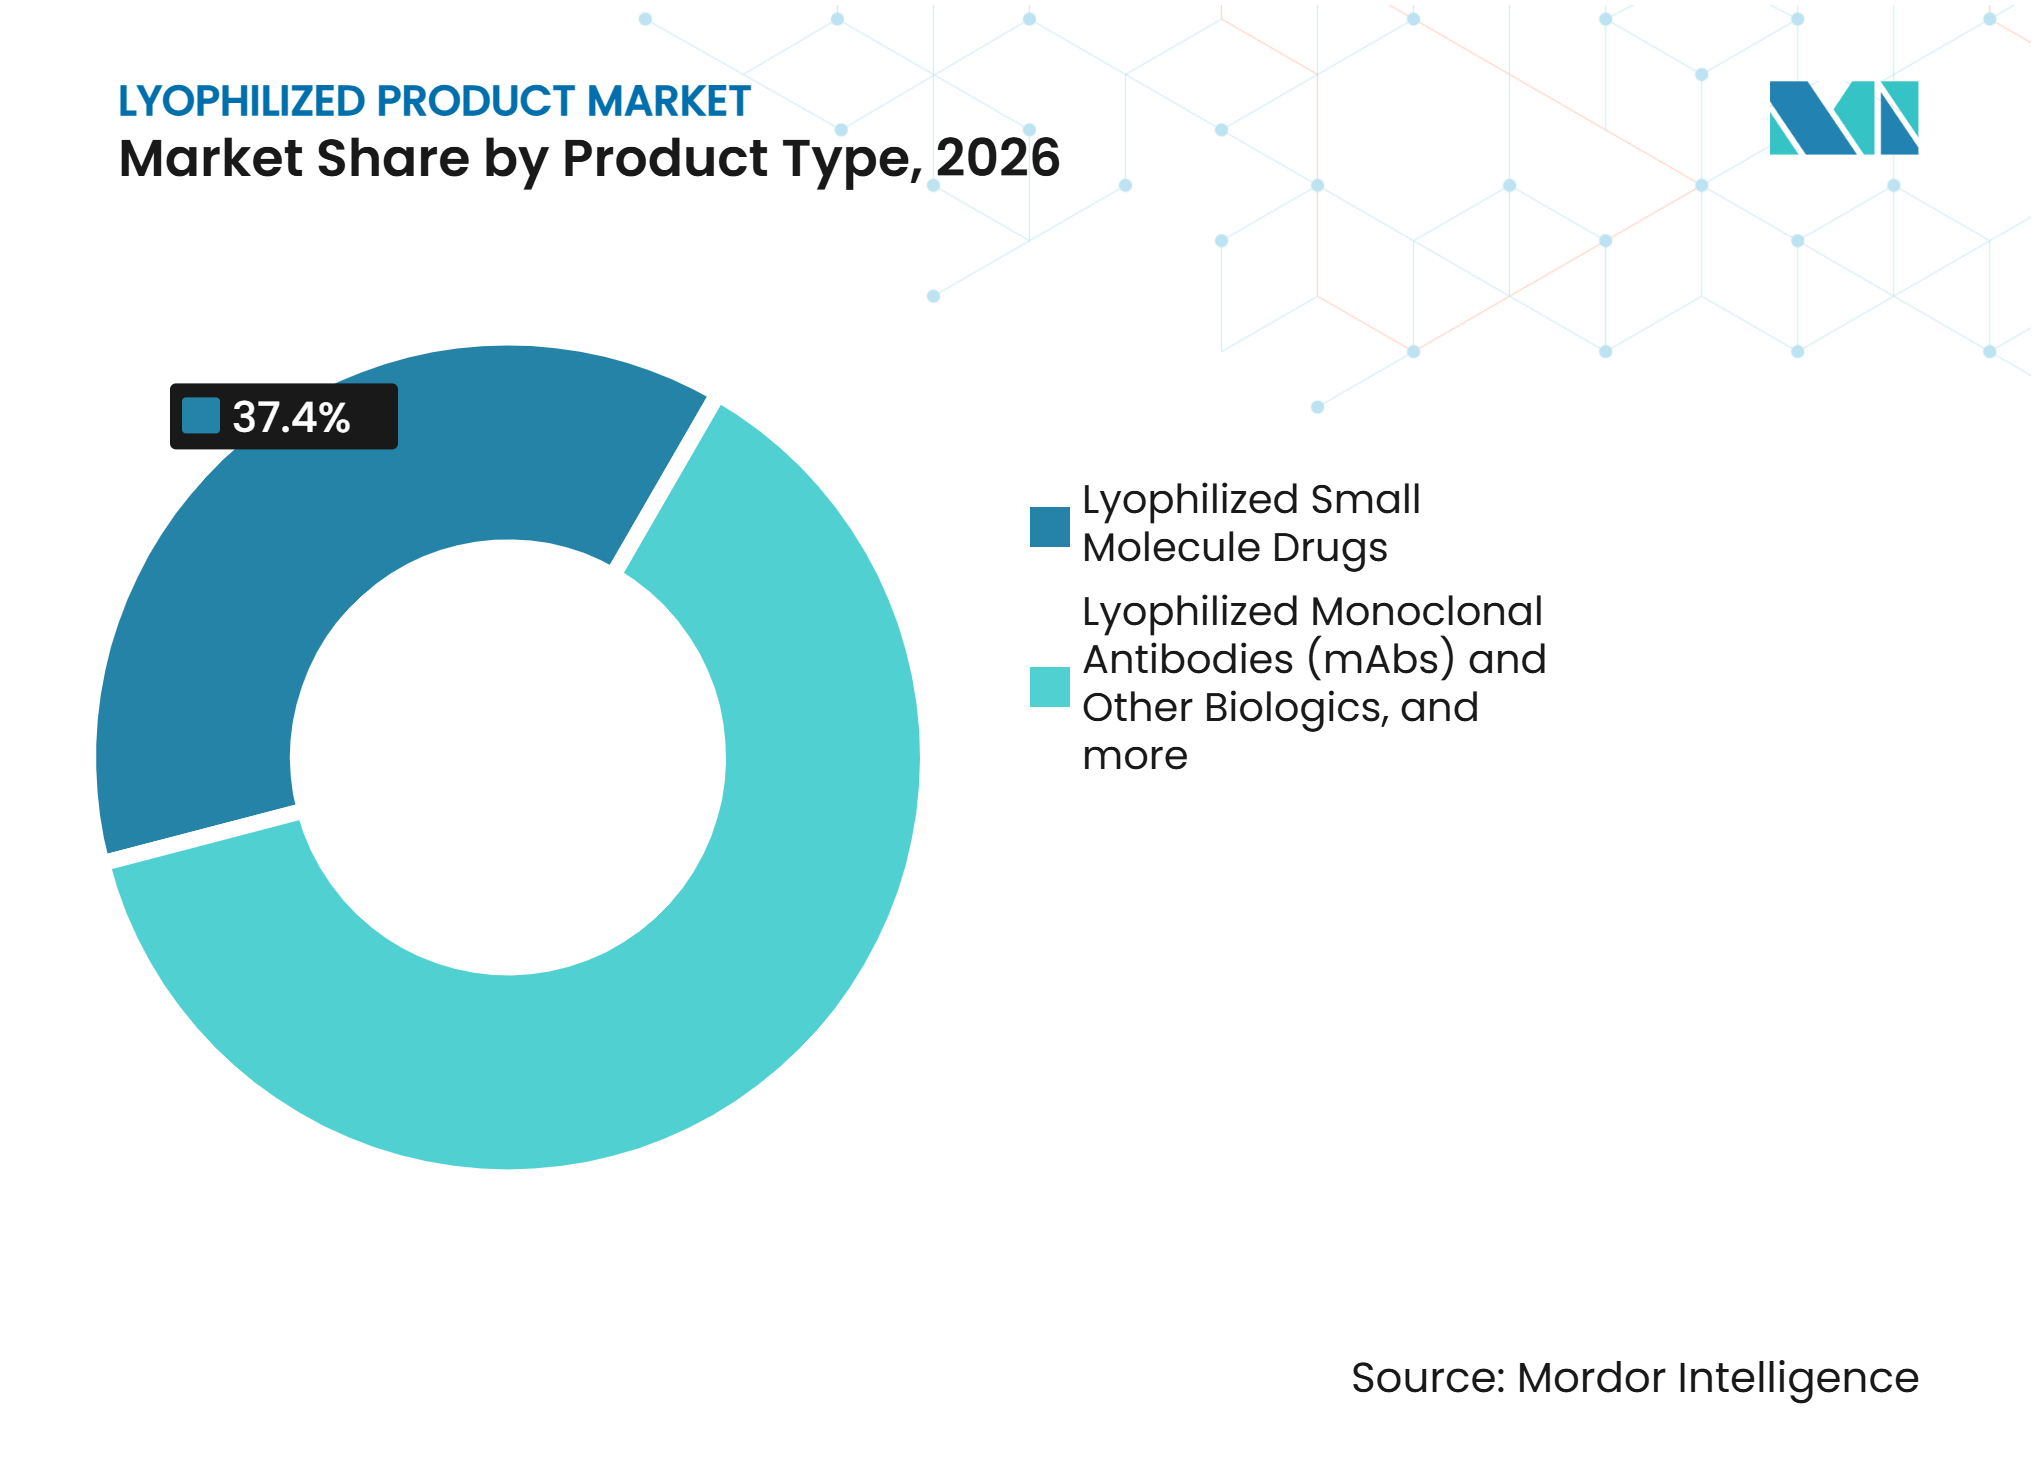
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Los Viales Mantienen Ventajas de Escala y los Dispositivos Prellenados Ganan ImpulsoLos viales representaron el 43,26% de la participación del mercado de productos liofilizados en 2026 porque se adaptan a los sistemas de carga establecidos, los flujos de trabajo estériles estándar y la producción comercial de alto volumen. Los procesos de farmacia hospitalaria también siguen estando construidos en torno a la reconstitución de viales, la preparación de mezclas y la administración intravenosa, lo que hace que el contenedor sea familiar para los farmacéuticos y el personal clínico. Los viales de vidrio siguen siendo adecuados para los productos que necesitan un formato de contenedor familiar en la fabricación, el transporte, el almacenamiento y el manejo en farmacia.
Se espera que los dispositivos prellenados se expandan a una CAGR del 9,13% de 2027 a 2032. Apoyan la autoadministración subcutánea de biológicos de inmunología y oncología que los pacientes pueden usar fuera de entornos institucionales, reduciendo el número de pasos de manejo antes de la dosificación. SCHOTT Pharma desarrolló su vial ámbar EVERIC lyo para formulaciones de conjugados anticuerpo-fármaco sensibles a la luz, lo que muestra cómo el envase se está adaptando a los requisitos de protección específicos de la molécula.[3] El tamaño del mercado de productos liofilizados para esta transición de envases está determinado por la usabilidad, la estabilidad y la capacidad del sistema de contenedor para proteger los productos farmacéuticos de alto valor a lo largo de su uso previsto.
Por Aplicación:
Las Enfermedades Autoinmunes Lideran los Ingresos y la Oncología se Expande Más RápidoLas enfermedades autoinmunes representaron el 38,23% de los ingresos por aplicación en 2026, respaldadas por una base establecida de tratamientos biológicos utilizados durante períodos prolongados. La artritis reumatoide, la enfermedad inflamatoria intestinal y las afecciones relacionadas utilizan una amplia gama de terapias con anticuerpos monoclonales que dependen de una preparación y administración confiables. Los biosimilares de trastuzumab, rituximab y vedolizumab contribuyen a la demanda de presentaciones inyectables liofilizadas, particularmente donde los proveedores buscan opciones de tratamiento establecidas con un suministro confiable.
Se prevé que la oncología crezca a una CAGR del 10,36% de 2027 a 2032, la tasa más rápida entre las aplicaciones en el mercado de productos liofilizados. La categoría reúne aprobaciones de conjugados anticuerpo-fármaco, biosimilares de inhibidores de puntos de control y formulaciones citotóxicas establecidas, cada una de las cuales requiere un control sólido de la estabilidad del producto desde el llenado hasta la administración. Los medicamentos oncológicos de mayor valor aumentan la necesidad de producción validada y un manejo estéril confiable porque la pérdida de producto o los fallos de calidad tienen consecuencias clínicas y comerciales significativas. La industria de productos liofilizados también sirve a terapias para enfermedades raras que necesitan ciclos personalizados para preservar la estabilidad molecular y cumplir con los requisitos de manejo específicos del producto.

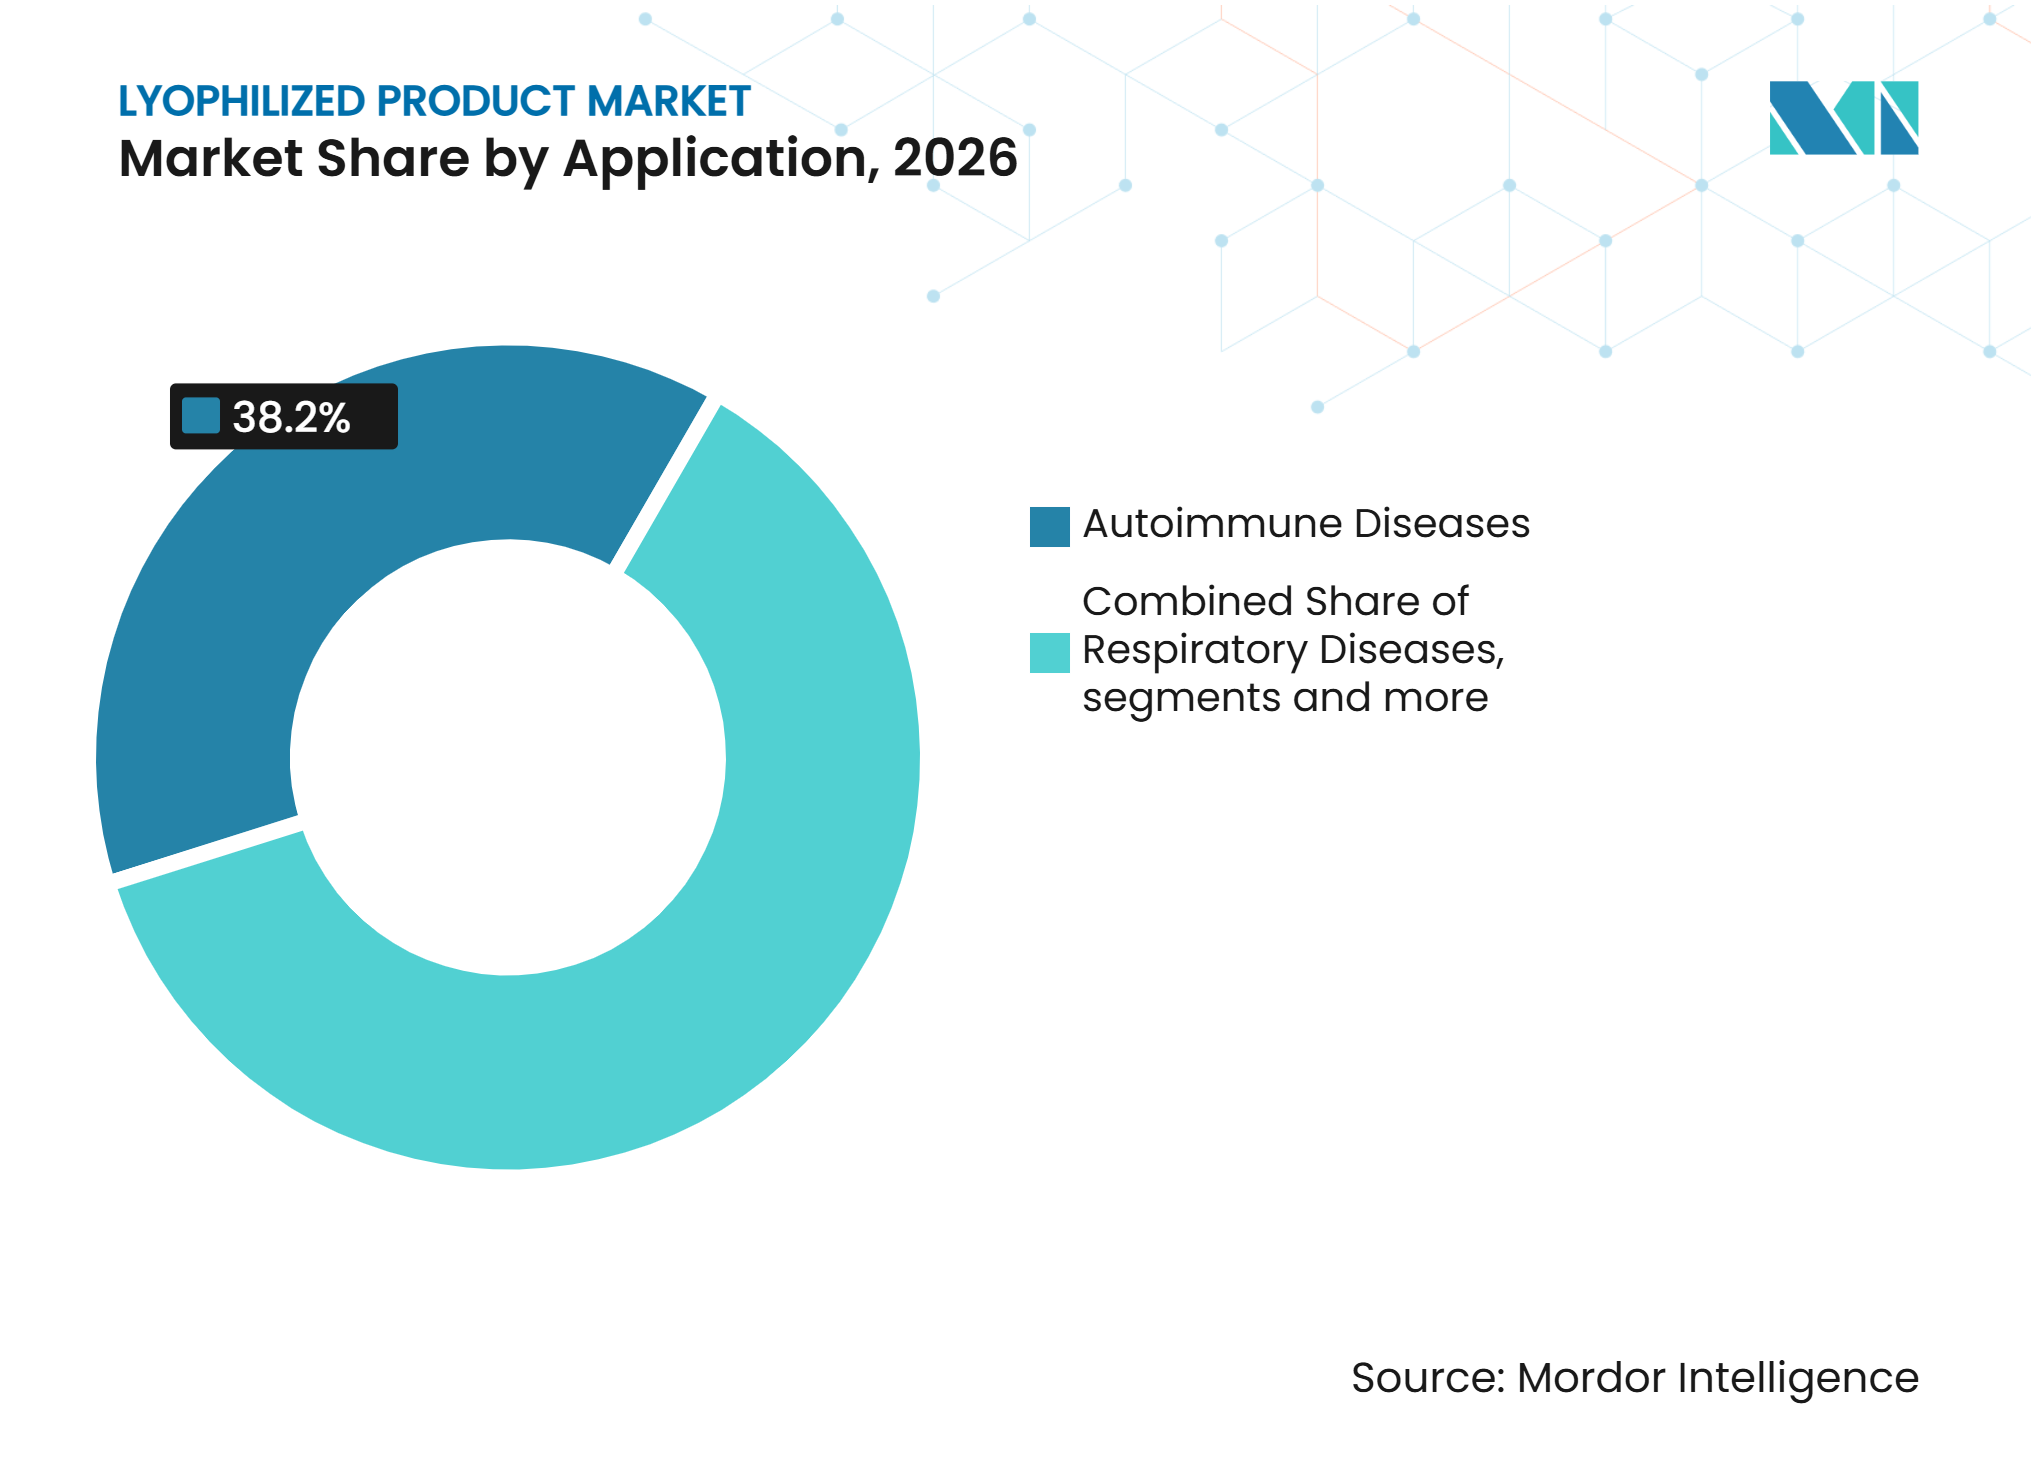
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales y Clínicas Siguen Siendo el Principal Entorno Asistencial Mientras los Centros Quirúrgicos Ambulatorios se Expanden RápidamenteLos hospitales y clínicas representaron el 43,15% de la participación del mercado de productos liofilizados en 2026, convirtiéndolos en el segmento de usuario final más grande. Su liderazgo está impulsado por la alta utilización de inyectables liofilizados, biológicos, vacunas y terapéuticos especializados que requieren almacenamiento controlado, reconstitución y administración por profesionales de la salud capacitados. Los hospitales también sirven como centros clave de adquisición de terapias de alto valor, respaldados por formularios institucionales, procesos de compra centralizados y crecientes volúmenes de pacientes en el tratamiento de enfermedades agudas y crónicas.
Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 9,86% de 2027 a 2032, la más rápida entre los usuarios finales. El crecimiento está respaldado por el creciente traslado de procedimientos elegibles del entorno hospitalario al ambulatorio, la creciente demanda de una prestación de atención rentable y el uso cada vez mayor de terapias inyectables en entornos de tratamiento en el mismo día. La comodidad, la eficiencia operativa y los menores costos de tratamiento que ofrecen los centros quirúrgicos ambulatorios continúan impulsando la adopción de productos liofilizados en una gama más amplia de aplicaciones terapéuticas. Las clínicas especializadas, los entornos de atención domiciliaria y otros usuarios finales también contribuyen al crecimiento del mercado, respaldados por el uso creciente de biológicos y terapias especializadas que se benefician de la mayor estabilidad y vida útil que proporciona la liofilización.
Análisis Geográfico
América del Norte
América del Norte representó el 46,32% de los ingresos del mercado de productos liofilizados en 2026, respaldada por una gran base de empresas innovadoras, capacidad de fabricación por contrato establecida y extensas redes de adquisición hospitalaria. La región ha apoyado durante mucho tiempo el lanzamiento de medicamentos inyectables complejos porque los fabricantes pueden conectar el desarrollo, el trabajo regulatorio, la producción estéril y la distribución hospitalaria dentro de un sistema comercial maduro. Su marco regulatorio establecido ha respaldado la comercialización de productos farmacéuticos liofilizados y biosimilares, mientras que la concentración de proveedores especializados satisface las necesidades técnicas de los biológicos de alto valor. Sanofi anunció una inversión de al menos 20.000 millones de USD en fabricación e investigación en los Estados Unidos hasta 2030 en mayo de 2025. Estas inversiones refuerzan la capacidad de la región para suministrar productos estériles y preservan su papel como el mayor contribuyente de ingresos al mercado de productos liofilizados.
Europa
Europa sigue siendo importante porque combina una base de fabricación de biológicos establecida con una influencia considerable sobre los requisitos de productos estériles. Alemania, el Reino Unido, Francia, Italia y España albergan importantes sitios de fabricación de empresas innovadoras, creando una base de suministro experimentada para viales, jeringas y otras presentaciones inyectables. La adopción de biosimilares en Europa proporciona una línea de base de mayor volumen para inyectables de autoinmunidad y oncología en varios sistemas nacionales de salud. Los fabricantes que abastecen a clientes europeos necesitan procesos estériles confiables, documentación controlada y sistemas de envase que protejan la calidad del producto durante la distribución. Este entorno favorece a los proveedores que ya operan capacidad cualificada para el mercado de productos liofilizados y pueden satisfacer las expectativas de los clientes sin cambios extensos en los procesos.
Asia-Pacífico, Oriente Medio y África y América del Sur
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,42% de 2027 a 2032, la tasa regional más rápida en el mercado de productos liofilizados. China está expandiendo la producción doméstica de biológicos y la capacidad de liofilizadores comerciales, lo que puede respaldar los programas de fabricación local y reducir la dependencia de equipos importados. Se espera que India crezca rápidamente a medida que su base de exportación de inyectables estériles se expanda junto con la demanda doméstica de biológicos y la modernización regulatoria. Tailandia, Vietnam y Malasia también están atrayendo inversiones en fabricación por contrato que podrían añadir producción regional para 2028. Oriente Medio y África y América del Sur ofrecen un potencial adicional porque los productos estables a temperatura ambiente pueden reducir el riesgo logístico donde las redes de cadena de frío siguen siendo menos desarrolladas. En estos mercados, el valor de las formulaciones liofilizadas descansa en la entrega consistente del producto donde la capacidad de refrigeración, las condiciones de transporte y la infraestructura de última milla pueden ser desiguales.
Panorama Competitivo
Concentración del Mercado
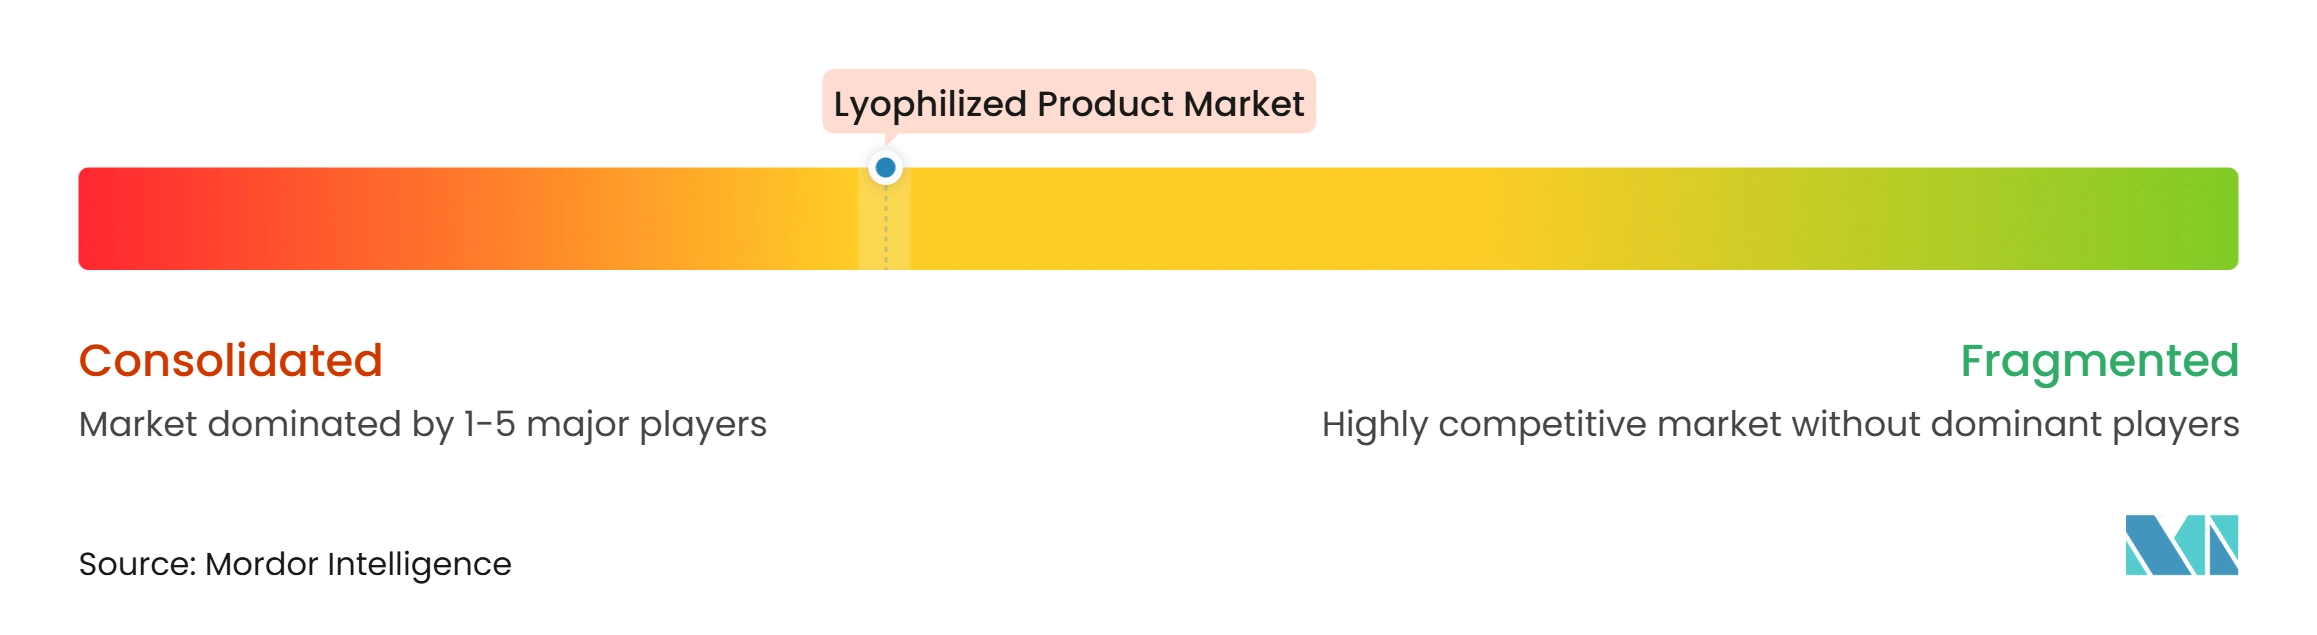
El mercado de productos liofilizados está moderadamente consolidado entre las empresas innovadoras y es más fragmentado entre los proveedores de genéricos y biosimilares. AbbVie, Pfizer, Novartis, Sanofi, Bristol-Myers Squibb, Takeda y Johnson & Johnson gestionan carteras de biológicos de alto valor que dependen de capacidades de fabricación estéril duraderas. Su ventaja descansa en procesos validados, equipos cualificados, experiencia regulatoria y familiaridad con formulaciones complejas que no pueden trasladarse fácilmente entre instalaciones. Estas capacidades requieren tiempo e inversiones sustanciales para desarrollarse, lo que hace que el conocimiento del proceso sea tan importante como una cartera de productos en el mercado de productos liofilizados. La competencia entre los proveedores de genéricos y biosimilares se centra más en la velocidad de presentación, el precio y la fiabilidad del suministro, especialmente después de que expiran los períodos de exclusividad.
Fresenius Kabi y Dr. Reddy's Laboratories combinaron capacidades de desarrollo y comercialización para Zimrixby, que recibió la aprobación de la FDA en agosto de 2026. Este tipo de asociación permite a las empresas unir experiencia especializada en desarrollo con recursos de comercialización sin construir todas las capacidades dentro de una sola operación. Biocon lanzó Yesafili en los Estados Unidos en agosto de 2026 después de recibir una designación de intercambiabilidad de la FDA. Biocon Biologics, Dr. Reddy's Laboratories, Amneal Pharmaceuticals, Cipla y Zydus Cadila están aumentando su presencia en las categorías de genéricos y biosimilares, donde la ejecución estéril y el suministro confiable pueden determinar la aceptación comercial.
La oportunidad restante se concentra en formulaciones de nanopartículas lipídicas de ARNm liofilizadas y de modalidades avanzadas. La tecnología analítica de procesos, el desarrollo de ciclos de nanopartículas lipídicas, la nucleación controlada y el procesamiento aséptico integrado con aisladores pueden diferenciar a las organizaciones que sirven a este trabajo. Esas capacidades abordan las demandas específicas de estabilidad y esterilidad que hacen que las modalidades avanzadas sean más difíciles que los productos inyectables convencionales. Al mismo tiempo, los altos costos de equipos, la validación compleja y los largos tiempos de ciclo pueden limitar la rapidez con que entran nuevos competidores, preservando una ventaja para las empresas con capacidad cualificada y equipos experimentados. Este equilibrio significa que el mercado de productos liofilizados probablemente recompensará el desarrollo de procesos sostenido y la ejecución confiable en lugar de la simple expansión de la capacidad de equipos.
Líderes de la Industria de Productos Liofilizados
-
Pfizer Inc.
-
Novartis AG
-
Sanofi
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Liofilizados Empresas cubiertas en este informe
- Abbvie
- Affy Pharma Private Limited
- Amneal Pharmaceuticals
- Biocon
- Biogen
- Bristol-Myers Squibb
- BTG PLC
- Cipla
- Ciron Drugs & Pharmaceuticals Pvt. Ltd.
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Johnson & Johnson
- Jubilant Pharmova Limited
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Viatris
- Zydus Group
Desarrollos recientes de la industria en Mercado de Productos Liofilizados
- Agosto de 2026: Fresenius Kabi anunció la aprobación de la FDA de los Estados Unidos de Zimrixby (rituximab-cdxx), un biosimilar liofilizado dirigido a CD20 de Rituxan desarrollado por Dr. Reddy's Laboratories y comercializado exclusivamente por Fresenius Kabi en los EE. UU., ampliando la cartera de biosimilares de oncología e inmunología de la empresa como parte de su estrategia biofarmacéutica verticalmente integrada de extremo a extremo.
- Agosto de 2026: La FDA de los Estados Unidos aprobó Mimrylo (rusfertida), un polvo liofilizado para inyección subcutánea desarrollado por Takeda y Protagonist Therapeutics, como un mimético de hepcidina de primera clase para el tratamiento de la eritrocitosis en adultos con policitemia vera, ampliando la cartera liofilizada de hematología y oncología.
- Julio de 2026: La FDA y la Agencia Europea de Medicamentos aceptaron para revisión la Solicitud de Licencia Biológica y la Solicitud de Autorización de Comercialización de Fresenius Kabi para PB016, un biosimilar de vedolizumab propuesto en forma de vial liofilizado para administración intravenosa en la enfermedad de Crohn y la colitis ulcerosa, el cuarto candidato a biosimilar presentado por Fresenius Kabi para indicaciones autoinmunes importantes en el ciclo regulatorio actual.
Alcance del Informe Global del Mercado de Productos Liofilizados
Según el alcance del informe, el mercado de productos liofilizados se refiere al segmento global de salud y farmacéutico centrado en productos conservados mediante secado por congelación (liofilización). Este proceso elimina el agua de biológicos, medicamentos y formulaciones sensibles para mejorar la estabilidad, la vida útil y la facilidad de transporte.
El mercado de productos liofilizados está segmentado por tipo de producto, tipo de envase, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en medicamentos de moléculas pequeñas liofilizados, anticuerpos monoclonales liofilizados (mAbs) y otros biológicos, vacunas liofilizadas, terapéuticos de péptidos y proteínas liofilizados y otros tipos de productos. Por tipo de envase, el mercado está segmentado en viales, cartuchos y dispositivos prellenados. Por aplicación, el mercado está segmentado en enfermedades autoinmunes, enfermedades respiratorias, trastornos gastrointestinales, oncología, enfermedades cardiovasculares, enfermedades infecciosas y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y clínicas, clínicas especializadas, centros quirúrgicos ambulatorios y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Medicamentos de Moléculas Pequeñas Liofilizados |
| Anticuerpos Monoclonales Liofilizados (mAbs) y Otros Biológicos |
| Vacunas Liofilizadas |
| Terapéuticos de Péptidos y Proteínas Liofilizados |
| Otros Tipos de Productos |
| Viales |
| Cartuchos |
| Dispositivos Prellenados |
| Enfermedades Autoinmunes |
| Enfermedades Respiratorias |
| Trastornos Gastrointestinales |
| Oncología |
| Enfermedades Cardiovasculares |
| Enfermedades Infecciosas |
| Otras Aplicaciones |
| Hospitales y Clínicas |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Medicamentos de Moléculas Pequeñas Liofilizados | |
| Anticuerpos Monoclonales Liofilizados (mAbs) y Otros Biológicos | ||
| Vacunas Liofilizadas | ||
| Terapéuticos de Péptidos y Proteínas Liofilizados | ||
| Otros Tipos de Productos | ||
| Por Tipo de Envase | Viales | |
| Cartuchos | ||
| Dispositivos Prellenados | ||
| Por Aplicación | Enfermedades Autoinmunes | |
| Enfermedades Respiratorias | ||
| Trastornos Gastrointestinales | ||
| Oncología | ||
| Enfermedades Cardiovasculares | ||
| Enfermedades Infecciosas | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de productos liofilizados?
Se prevé que el mercado de productos liofilizados aumente de 399,06 mil millones de USD en 2026 a 425,89 mil millones de USD en 2027, y alcance los 629,29 mil millones de USD para 2032, creciendo a una CAGR del 8,12%.
¿Qué tipo de producto tiene la mayor participación?
Los medicamentos de moléculas pequeñas liofilizados representaron una participación del 37,42% en 2026, respaldados por la demanda hospitalaria de polvos estériles estables para inyección.
¿Qué aplicación está creciendo más rápido?
Se prevé que la oncología crezca a una CAGR del 10,36% hasta 2032, respaldada por biológicos, biosimilares y terapias dirigidas.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,42% hasta 2032, respaldada por la localización de biológicos y la capacidad de inyectables estériles.