
Marktgröße und Marktanteil für lyophilisierte Produkte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 425.89 Milliarden US-Dollar |
| Marktgröße (2032) | 629.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für lyophilisierte Produkte von Mordor Intelligence
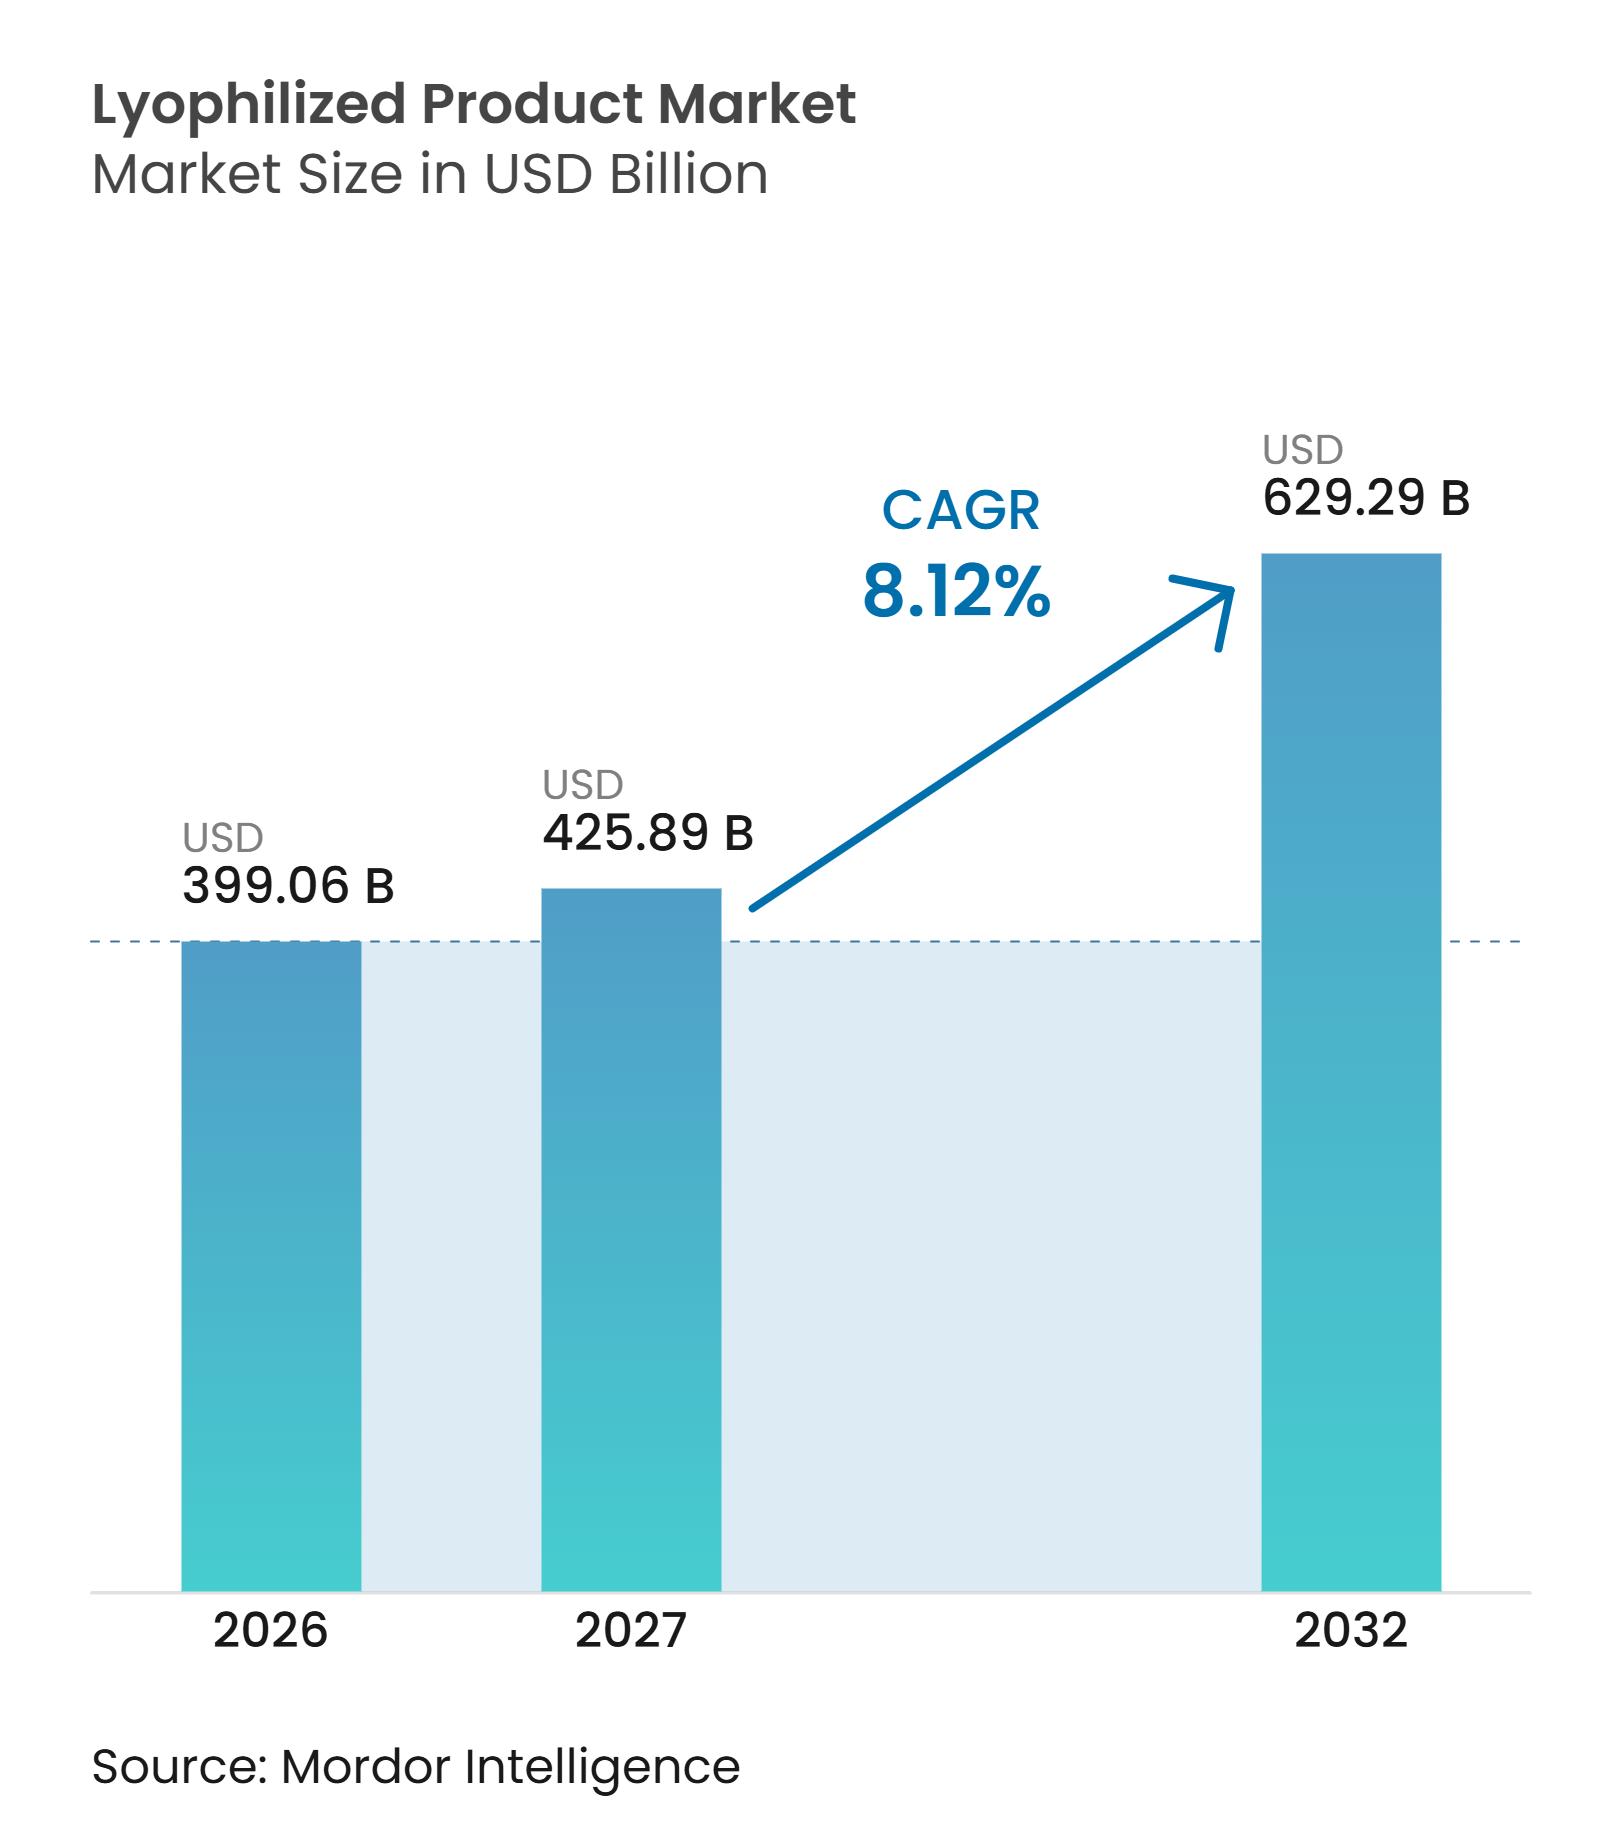
Die Marktgröße für lyophilisierte Produkte wird für 2026 auf 399,06 Milliarden USD, für 2027 auf 425,89 Milliarden USD geschätzt und soll bis 2032 einen Wert von 629,29 Milliarden USD erreichen, mit einer CAGR von 8,12 % von 2027 bis 2032.
Der Wachstumsausblick spiegelt eine Arzneimittelpipeline mit mehr Biologika, Biosimilars und komplexen Injektionspräparaten wider, die stabile kommerzielle Formulierungen während der Herstellung, des Vertriebs, der Zubereitung in der Apotheke und der klinischen Anwendung benötigen. Die Gefriertrocknung unterstützt eine längere Lagerfähigkeit steriler Injektionsarzneimittel und verringert die Abhängigkeit von anspruchsvollen Kühlkettenbedingungen, was sie nützlich macht, wenn Produkte durch unterschiedliche Vertriebsumgebungen transportiert werden müssen und in verschiedenen Versorgungseinrichtungen verfügbar bleiben sollen. Investitionen in die aseptische Verarbeitung und die Formulierung von mRNA-Lipid-Nanopartikeln prägen ebenfalls den Wettbewerb im Markt für lyophilisierte Produkte, während hohe Kapitalanforderungen und lange Verarbeitungszyklen die Bedeutung bestehender qualifizierter Kapazitäten erhalten.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp hielten lyophilisierte niedermolekulare Arzneimittel im Jahr 2026 einen Umsatzanteil von 37,42 %, während Antineoplastika bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen werden.
- Nach Verpackungstyp hielten Fläschchen im Jahr 2026 einen Umsatzanteil von 43,26 %, während vorgefüllte Geräte bis 2032 voraussichtlich mit einer CAGR von 9,13 % wachsen werden.
- Nach Anwendung hielten Autoimmunerkrankungen im Jahr 2026 einen Umsatzanteil von 38,23 %, während die Onkologie bis 2032 voraussichtlich mit einer CAGR von 10,36 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser & Kliniken im Jahr 2026 einen Umsatzanteil von 43,15 %, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 9,86 % wachsen werden.
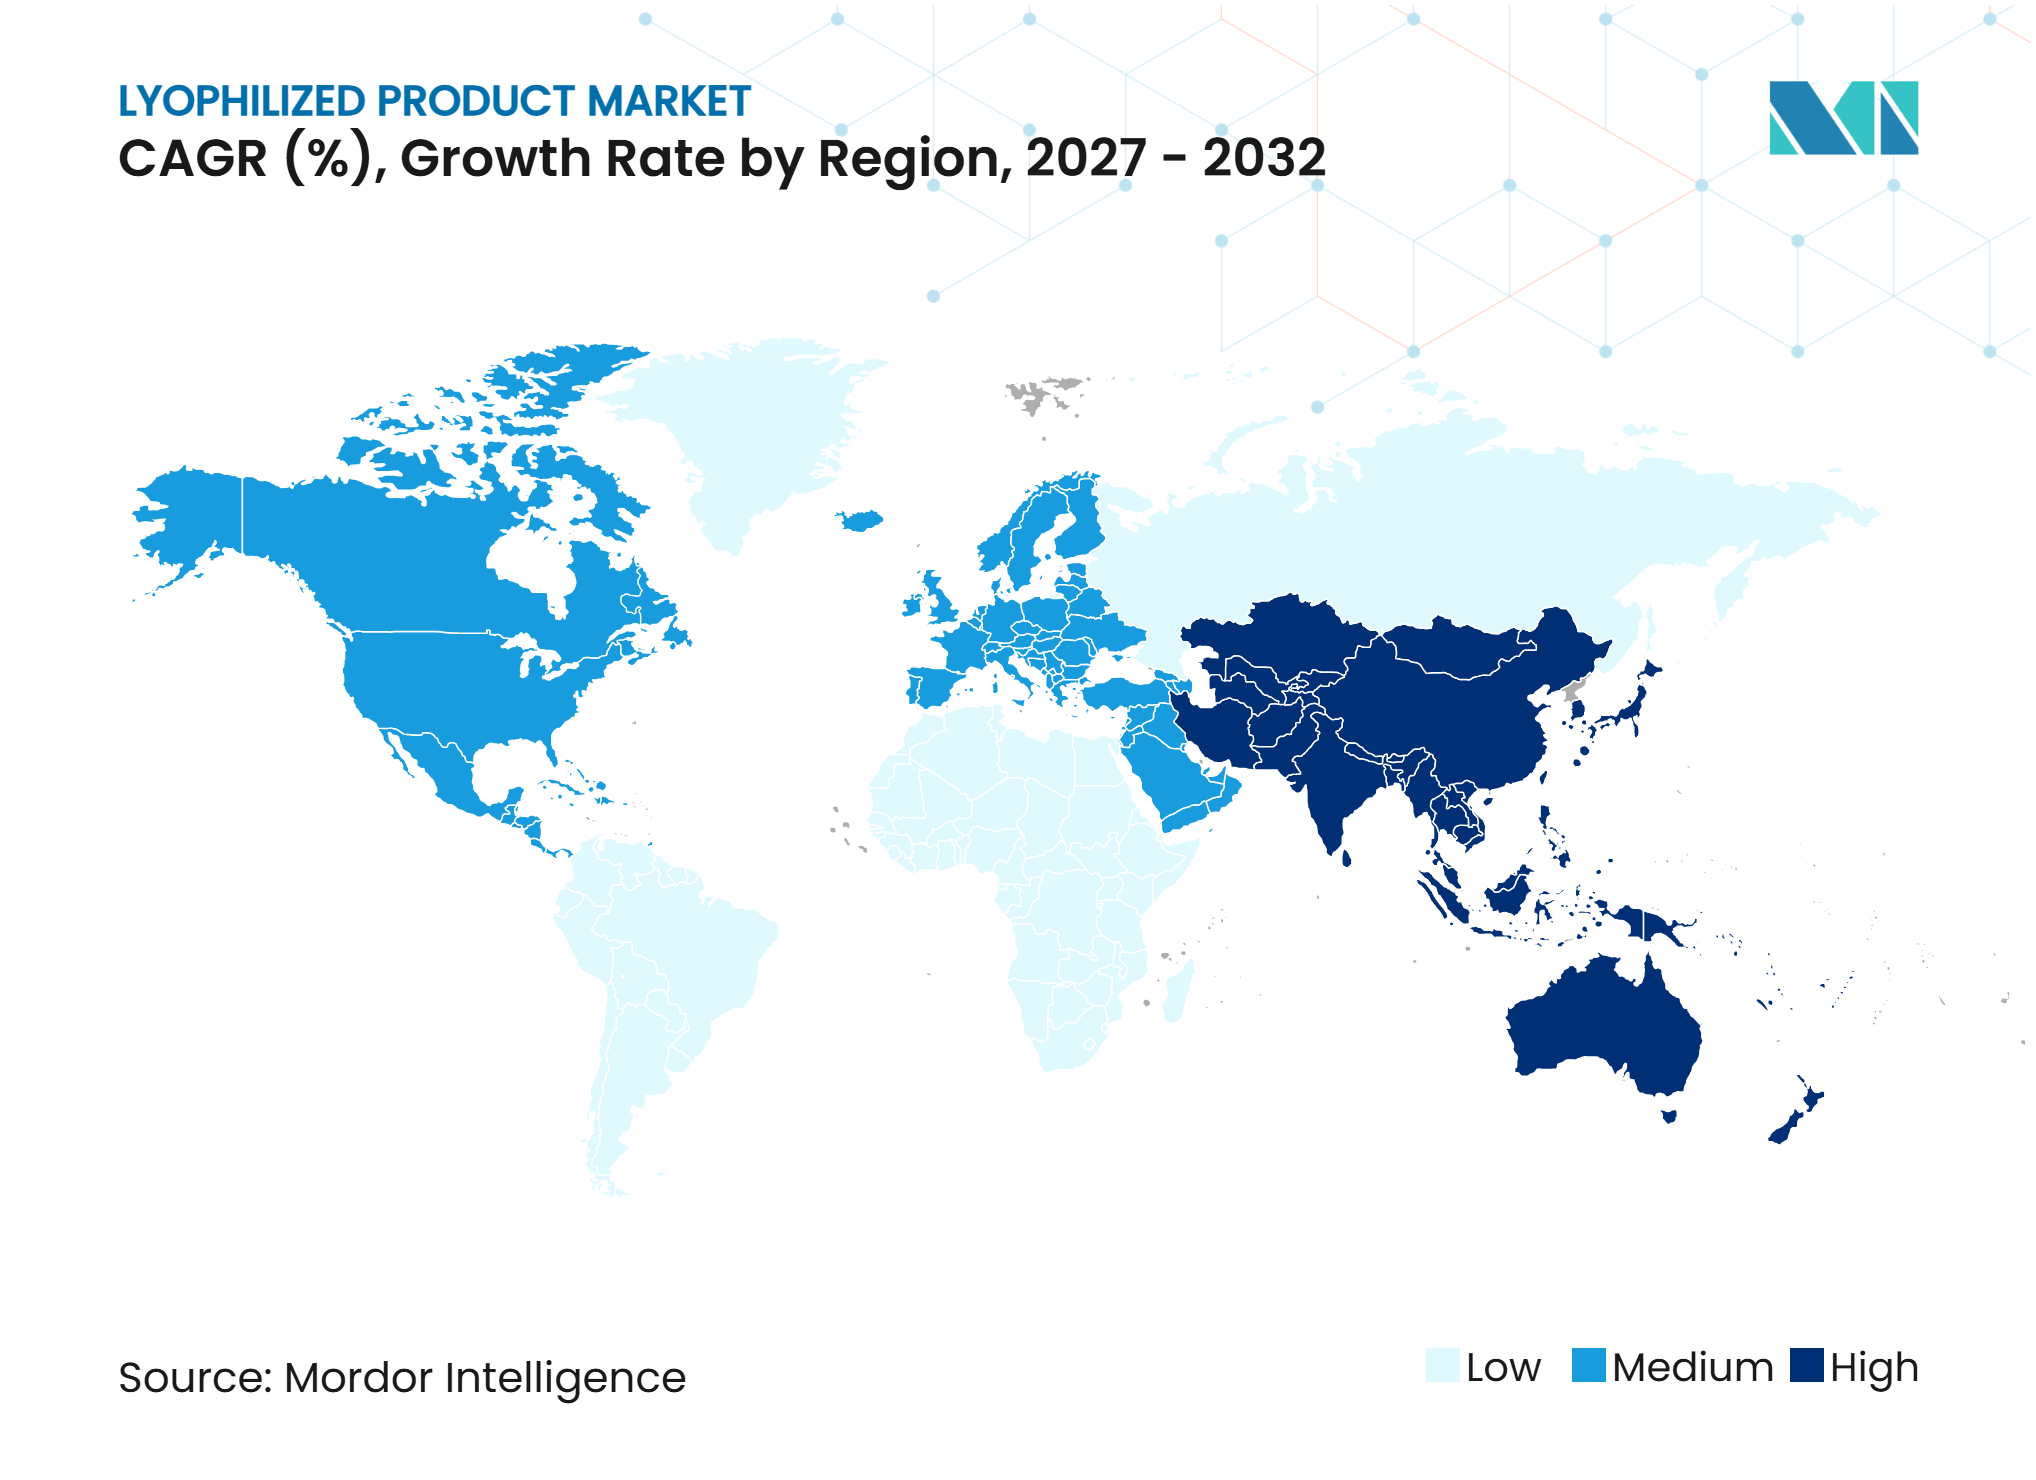
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 46,32 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 11,42 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Expansion von Biologika, Impfstoffen und komplexen Injektionspräparaten | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Notwendigkeit zur Reduzierung der Abhängigkeit von der Kühlkette | +1.4% | Global, am stärksten in APAC und MEA | Mittelfristig (2–4 Jahre) |
| Auslagerung der Lyophilisierung an CDMOs | +1.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anhang 1 und automatisierte aseptische Abfüll- und Verschlussanlagen-Upgrades | +0.9% | Europa, Nordamerika und EU-Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Feldstabile mRNA- und Lipid-Nanopartikel-Formulierungen | +1% | Global | Langfristig (≥ 4 Jahre) |
| Personalisierte und niedrigvolumige Spezialtherapien | +0.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Biologika, Impfstoffen und komplexen Injektionspräparaten
Biologika steigern die Nachfrage nach lyophilisierten Produkten, da viele komplexe Injektionstherapien eine zuverlässige Stabilität während der Lagerung, des Transports, der Zubereitung in der Apotheke und der Anwendung in verschiedenen klinischen Umgebungen benötigen. Die FDA-Zulassungen für lyophilisierte Arzneimittel und Biologika stiegen zwischen den frühen 2000er Jahren und 2025 um mehr als 300 %, was darauf hindeutet, dass das Format relevant geblieben ist, während sich die Entwicklungsprogramme auf komplexere Moleküle verlagert haben.[1]Die FDA genehmigte im Jahr 2025 44 neuartige Arzneimittel, darunter 9 monoklonale Antikörper und 2 Antikörper-Wirkstoff-Konjugate, was die anhaltende Bedeutung biologischer Modalitäten unterstreicht. Diese Produkte steigern den Wertbeitrag spezialisierter steriler Formulierungen im Markt für lyophilisierte Produkte, da die Formulierungsleistung die Haltbarkeit, die Handhabung und den kommerziellen Vertrieb beeinflussen kann. Ältere Lyophilisierungsanlagen sind schwer zu aktualisieren, da Änderungen an einem etablierten Prozess neue regulatorische Arbeiten, zusätzliche Vergleichbarkeitsstudien und eine sorgfältige Bewertung der Produktqualität erfordern können.
Notwendigkeit zur Reduzierung der Abhängigkeit von der Kühlkette
Das Kühlkettenrisiko veranlasst Sponsoren, die Gefriertrocknung früher in der Produktentwicklung in Betracht zu ziehen, anstatt die Formulierungswahl als eine späte Herstellungsentscheidung zu behandeln. Die Lyophilisierung entfernt Wasser durch Sublimation und kann bestimmte Lagerungsanforderungen von ultrakalten Bedingungen hin zu gekühlten oder Umgebungsbedingungen verlagern, abhängig vom Produkt und seiner validierten Formulierung. Produkte, die weniger spezialisierte Lagerbedingungen benötigen, können mit geringerem Infrastrukturbedarf und weniger Punkten, an denen die Temperaturkontrolle versagen kann, vertrieben werden. Dieser Vorteil ist in Regionen mit variabler Stromverfügbarkeit, ungleichmäßigen Vertriebskontrollen, langen Transportwegen und weniger konsistentem Zugang zu spezialisierter Logistikausrüstung von Bedeutung. Er gibt Versorgungsteams auch vorhersehbarere Logistikkosten, wenn Produkte zwischen Herstellungsstandorten, Großhändlern, Krankenhäusern, Apotheken und Patienten bewegt werden. Der Markt für lyophilisierte Produkte profitiert daher dort, wo Hersteller Stabilität benötigen, ohne die Komplexität der Kühlkette zu erhöhen, insbesondere wenn eine zuverlässige Lieferung ebenso wichtig ist wie die Reduzierung des Betriebsrisikos.
Auslagerung der Lyophilisierung an CDMOs
Die Lyophilisierung wird häufig ausgelagert, da sie teure Ausrüstung, sterile Einrichtungen, geschultes Personal und spezialisiertes Prozesswissen erfordert, das kleinere Sponsoren möglicherweise nicht intern vorhalten. Eine LyoHUB-Umfrage aus dem Jahr 2024 ergab, dass sich die durchschnittliche Lyophilisierungskapazität der Mitglieder seit 2010 verdoppelt hatte, was auf anhaltende Kapitalinvestitionen in die Technologie hindeutet. Fünf von 8 befragten Unternehmen expandierten noch oder planten weitere Erweiterungen, was zeigt, dass der Bedarf an qualifizierter Kapazität nach früheren Erweiterungen anhielt. Diese Investition zeigt, dass die verfügbare Kapazität mehr als nur Volumenanforderungen erfüllen muss, da Kunden auch Entwicklungsunterstützung, Validierungsexpertise und zuverlässige sterile Abläufe benötigen. Sponsoren wählen Partner zunehmend nach Zyklusentwicklungsfähigkeiten aus und nicht nach einfacher geografischer Nähe, insbesondere wenn ihre Produkte empfindliche biologische oder Nanopartikel-Eigenschaften aufweisen. Spezialisierte Anbieter mit Erfahrung in mRNA-Lipid-Nanopartikeln können Preisgestaltungsspielraum behalten, wenn alternative kommerzielle Kapazitäten begrenzt bleiben und klinische Zeitpläne vom Zugang zur richtigen Ausrüstung abhängen.
Feldstabile mRNA- und Lipid-Nanopartikel-Formulierungen
Flüssige mRNA-Lipid-Nanopartikel-Produkte haben anspruchsvolle Lagerbedingungen erfordert, was einen klaren Fall für stabilere getrocknete Formulierungen schafft, die durch bestehende Gesundheitsversorgungsvertriebsnetze bewegt werden können. Comirnaty erforderte eine Lagerung bei minus 60 °C bis minus 80 °C, während flüssiges Spikevax eine Lagerung bei minus 15 °C bis minus 50 °C erforderte, was die operative Herausforderung der Verteilung empfindlicher Produkte in großem Maßstab verdeutlicht.[2]Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass optimierte Zyklen mit Trehalose und PVP die Einkapselungseffizienz von mRNA-Lipid-Nanopartikeln über 90 % hielten, ein Ergebnis, das das Formulierungsdesign direkt mit der funktionellen Erhaltung verknüpft. Einige Formulierungen behielten die Transfektionsaktivität für 12 Wochen oder länger bei 37 °C bei, was das Potenzial für den Vertrieb unter weniger anspruchsvollen Bedingungen unterstützt. Diese Erkenntnisse unterstützen eine breitere Verteilung von Impfstoffen und RNA-Therapien, wo ultrakalte Infrastruktur begrenzt ist und wo Versorgungsunterbrechungen den Patientenzugang einschränken können. Sie steigern auch den Wert von kontrollierter Nukleation, Primärtrocknung bei niedrigen Temperaturen und Hilfsstoffauswahlfähigkeiten im Markt für lyophilisierte Produkte, da jeder Teil des Prozesses die Produktleistung beeinflussen kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten | -0.8% | Global, stärker ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Lange Zykluszeiten und Durchsatzbeschränkungen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Verpackungs-, Rekonstitutions- und Behälter-Verschluss-Versagensrisiko | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Produktspezifischer Zyklustransfer und Mangel an qualifiziertem Personal | -0.3% | Global, ausgeprägt in APAC und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten
Die Lyophilisierung bleibt ein kapitalintensiver Betrieb innerhalb der sterilen pharmazeutischen Herstellung, da eine kommerzielle sterile Einheit Ausrüstung, Reinräume, qualifizierte Versorgungseinrichtungen, Prozessüberwachung und geschulte Bediener erfordert, bevor sie Produkte freigeben kann. Die Investition beschränkt sich nicht auf den Gefriertrockner selbst, da Hersteller auch unterstützende Systeme einrichten müssen, die die Produktqualität während des Beladens, Trocknens, Verstopfens und der Freigabe schützen. Komplexe biologische Zyklen können 24 bis 72 Stunden pro Charge dauern, was den Energieverbrauch erhöht und kontrollierten Herstellungsraum für lange Zeiträume bindet. Sprühgefriertrocknung kann den Energieverbrauch um mehr als 70 % reduzieren und in der zitierten Bewertung doppelt so viel Produkt pro Quadratmeter erzeugen, aber der Ansatz hat keine breite kommerzielle cGMP-Akzeptanz im vollen Maßstab erreicht. Diese Kosten bleiben besonders schwierig für Hersteller, die Kapazitäten für Exportmärkte in Südasien und Südostasien aufbauen, wo Investitionsentscheidungen auch Qualifizierungsanforderungen und die Zeit berücksichtigen müssen, die erforderlich ist, um den kommerziellen Betrieb zu erreichen.
Lange Zykluszeiten und Durchsatzbeschränkungen
Konventionelle Lyophilisierungszyklen schränken die Produktion ein, da die Primärtrocknung allein oft 12 bis 48 Stunden dauert und der vollständige Zyklus die Produktstruktur schützen sowie Wasser entfernen muss. Ein Gefriertrockner kann weniger jährliche Chargenäquivalenteinheiten produzieren als eine vergleichbare Flüssigabfülllinie, wenn eine flüssige Formulierung machbar ist, was den Kostenvorteil des getrockneten Formats für einige Produkte begrenzt. mRNA-Lipid-Nanopartikel-Formulierungen sind besonders empfindlich gegenüber Kühl- und Trocknungsbedingungen, da kleine Unterschiede die physikalischen Eigenschaften des Produkts beeinflussen können. Prozessabweichungen können die Einkapselungseffizienz verringern und die Partikelgröße erhöhen, was die Entwicklungsarbeit verlängert und den Übergang eines Produkts zur kommerziellen Produktion verzögern kann. Die Pandemie zeigte, dass qualifizierte Lyophilisierungskapazitäten nicht schnell genug expandieren konnten, um die plötzliche Impfstoffnachfrage zu decken, selbst wenn Herstellungsnetzwerke erhebliche Ressourcen hatten. Spin-Gefriertrocknung und Mikrowellen-Vakuumtrocknung haben schnellere Laborzyklen gezeigt, haben aber keine breite kommerzielle regulatorische Akzeptanz erreicht, was den Durchsatz als anhaltende Einschränkung für den Markt für lyophilisierte Produkte belässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
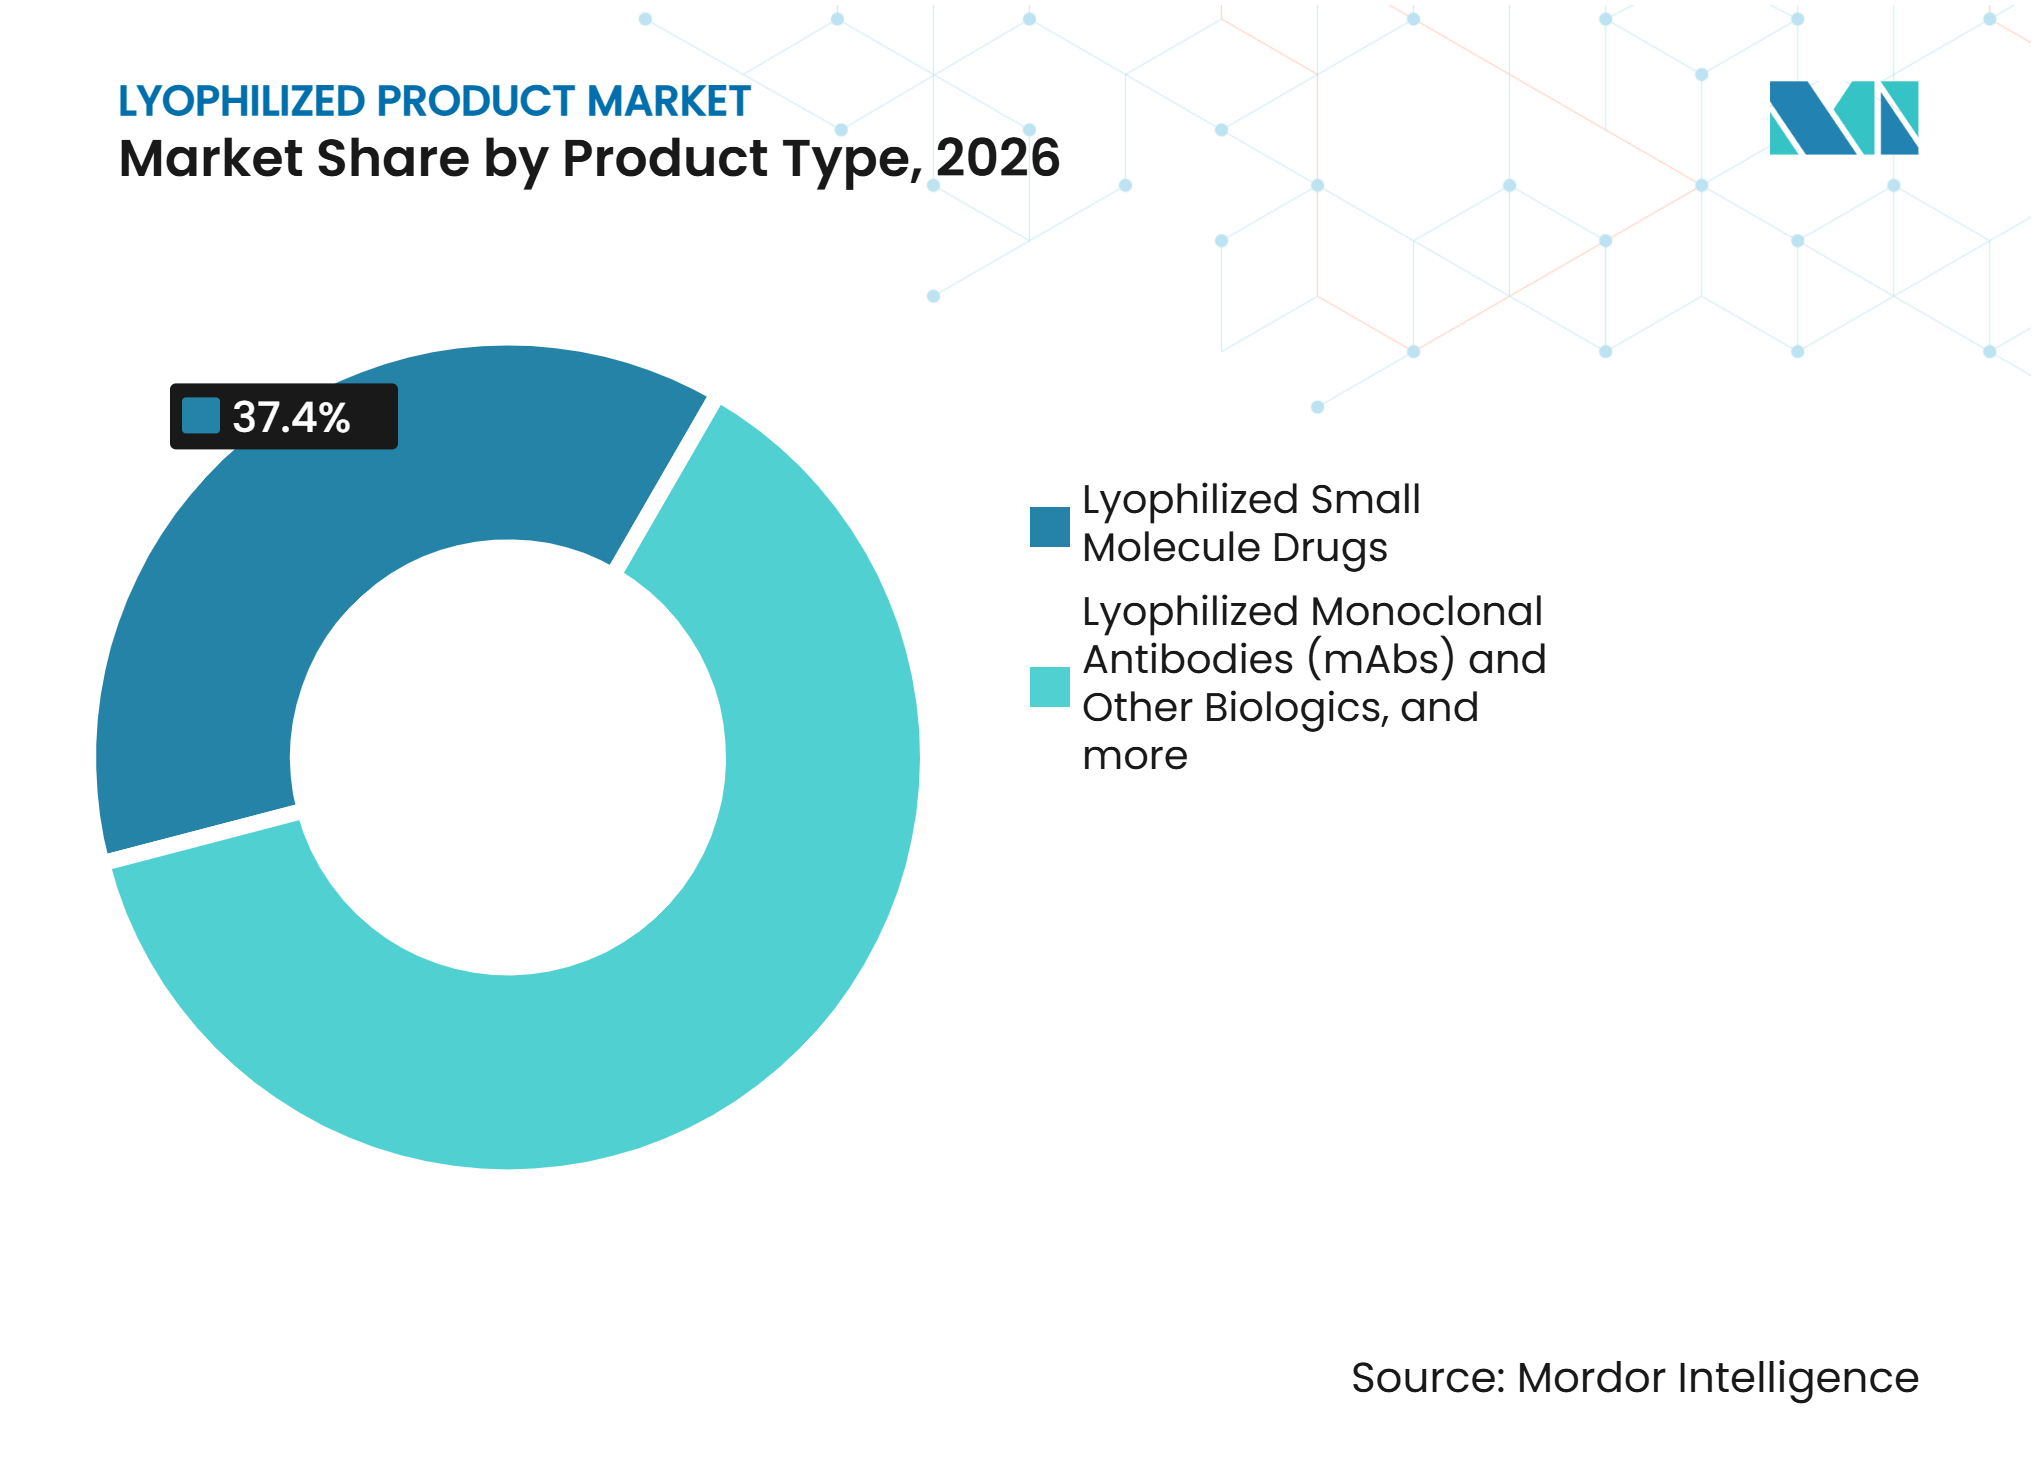
Lyophilisierte niedermolekulare Arzneimittel sichern das Volumen, während lyophilisierte Impfstoffe das Wachstum antreibenLyophilisierte niedermolekulare Arzneimittel machten im Jahr 2026 37,42 % des Marktanteils für lyophilisierte Produkte aus und waren damit das größte Produkttypsegment und der primäre Volumenbeitrag. Ihre Führungsposition wird durch den weit verbreiteten Einsatz in therapeutischen Bereichen wie Infektionskrankheiten, Onkologie, Herz-Kreislauf-Erkrankungen und Magen-Darm-Erkrankungen unterstützt. Die durch die Lyophilisierung gebotenen Stabilitätsvorteile helfen, die Haltbarkeit zu verlängern, Lagerung und Transport zu vereinfachen und die Produktwirksamkeit zu erhalten, was die weitere Akzeptanz in Krankenhaus- und Spezialversorgungseinrichtungen unterstützt.
Lyophilisierte Impfstoffe werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,72 % wachsen, dem schnellsten unter den Produkttypen. Das Wachstum wird durch die steigende Nachfrage nach temperaturempfindlichen Impfstoffformulierungen, expandierende Impfprogramme und den Bedarf an verbesserter Produktstabilität in globalen Vertriebsnetzen angetrieben. Die Lyophilisierung ermöglicht eine verbesserte Haltbarkeit und reduzierte Abhängigkeit von der Kühlkette, was sie besonders wertvoll für Impfstoffhersteller macht, die auf groß angelegte und geografisch vielfältige Impfinitiativen abzielen. Lyophilisierte monoklonale Antikörper, Biologika sowie Peptid- und Proteintherapeutika stellen weiterhin wichtige Marktsegmente dar, unterstützt durch die wachsende Akzeptanz fortschrittlicher biologischer Therapien und den Bedarf, die molekulare Stabilität während der Lagerung und des Transports zu erhalten.



Nach Verpackungstyp:
Fläschchen behalten Skalenvorteile und vorgefüllte Geräte gewinnen an DynamikFläschchen hielten im Jahr 2026 43,26 % des Marktanteils für lyophilisierte Produkte, da sie zu etablierten Beladesystemen, standardisierten sterilen Arbeitsabläufen und der kommerziellen Hochvolumenproduktion passen. Krankenhausapothekenprozesse sind ebenfalls weiterhin auf die Rekonstitution von Fläschchen, die Zubereitung von Mischungen und die intravenöse Verabreichung ausgerichtet, was den Behälter für Apotheker und klinisches Personal vertraut macht. Glasfläschchen bleiben für Produkte geeignet, die ein vertrautes Behälterformat für Herstellung, Transport, Lagerung und Apothekenhandhabung benötigen.
Vorgefüllte Geräte werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,13 % expandieren. Sie unterstützen die subkutane Selbstverabreichung für Immunologie- und Onkologie-Biologika, die Patienten außerhalb institutioneller Einrichtungen verwenden können, und reduzieren die Anzahl der Handhabungsschritte vor der Dosierung. SCHOTT Pharma entwickelte sein EVERIC lyo Bernsteinfläschchen für lichtempfindliche Antikörper-Wirkstoff-Konjugat-Formulierungen und zeigte damit, wie sich die Verpackung an molekülspezifische Schutzanforderungen anpasst.[3] Die Marktgröße für lyophilisierte Produkte für diesen Verpackungsübergang wird durch Benutzerfreundlichkeit, Stabilität und die Fähigkeit des Behältersystems geprägt, hochwertige Arzneimittelprodukte durch ihre bestimmungsgemäße Verwendung zu schützen.
Nach Anwendung:
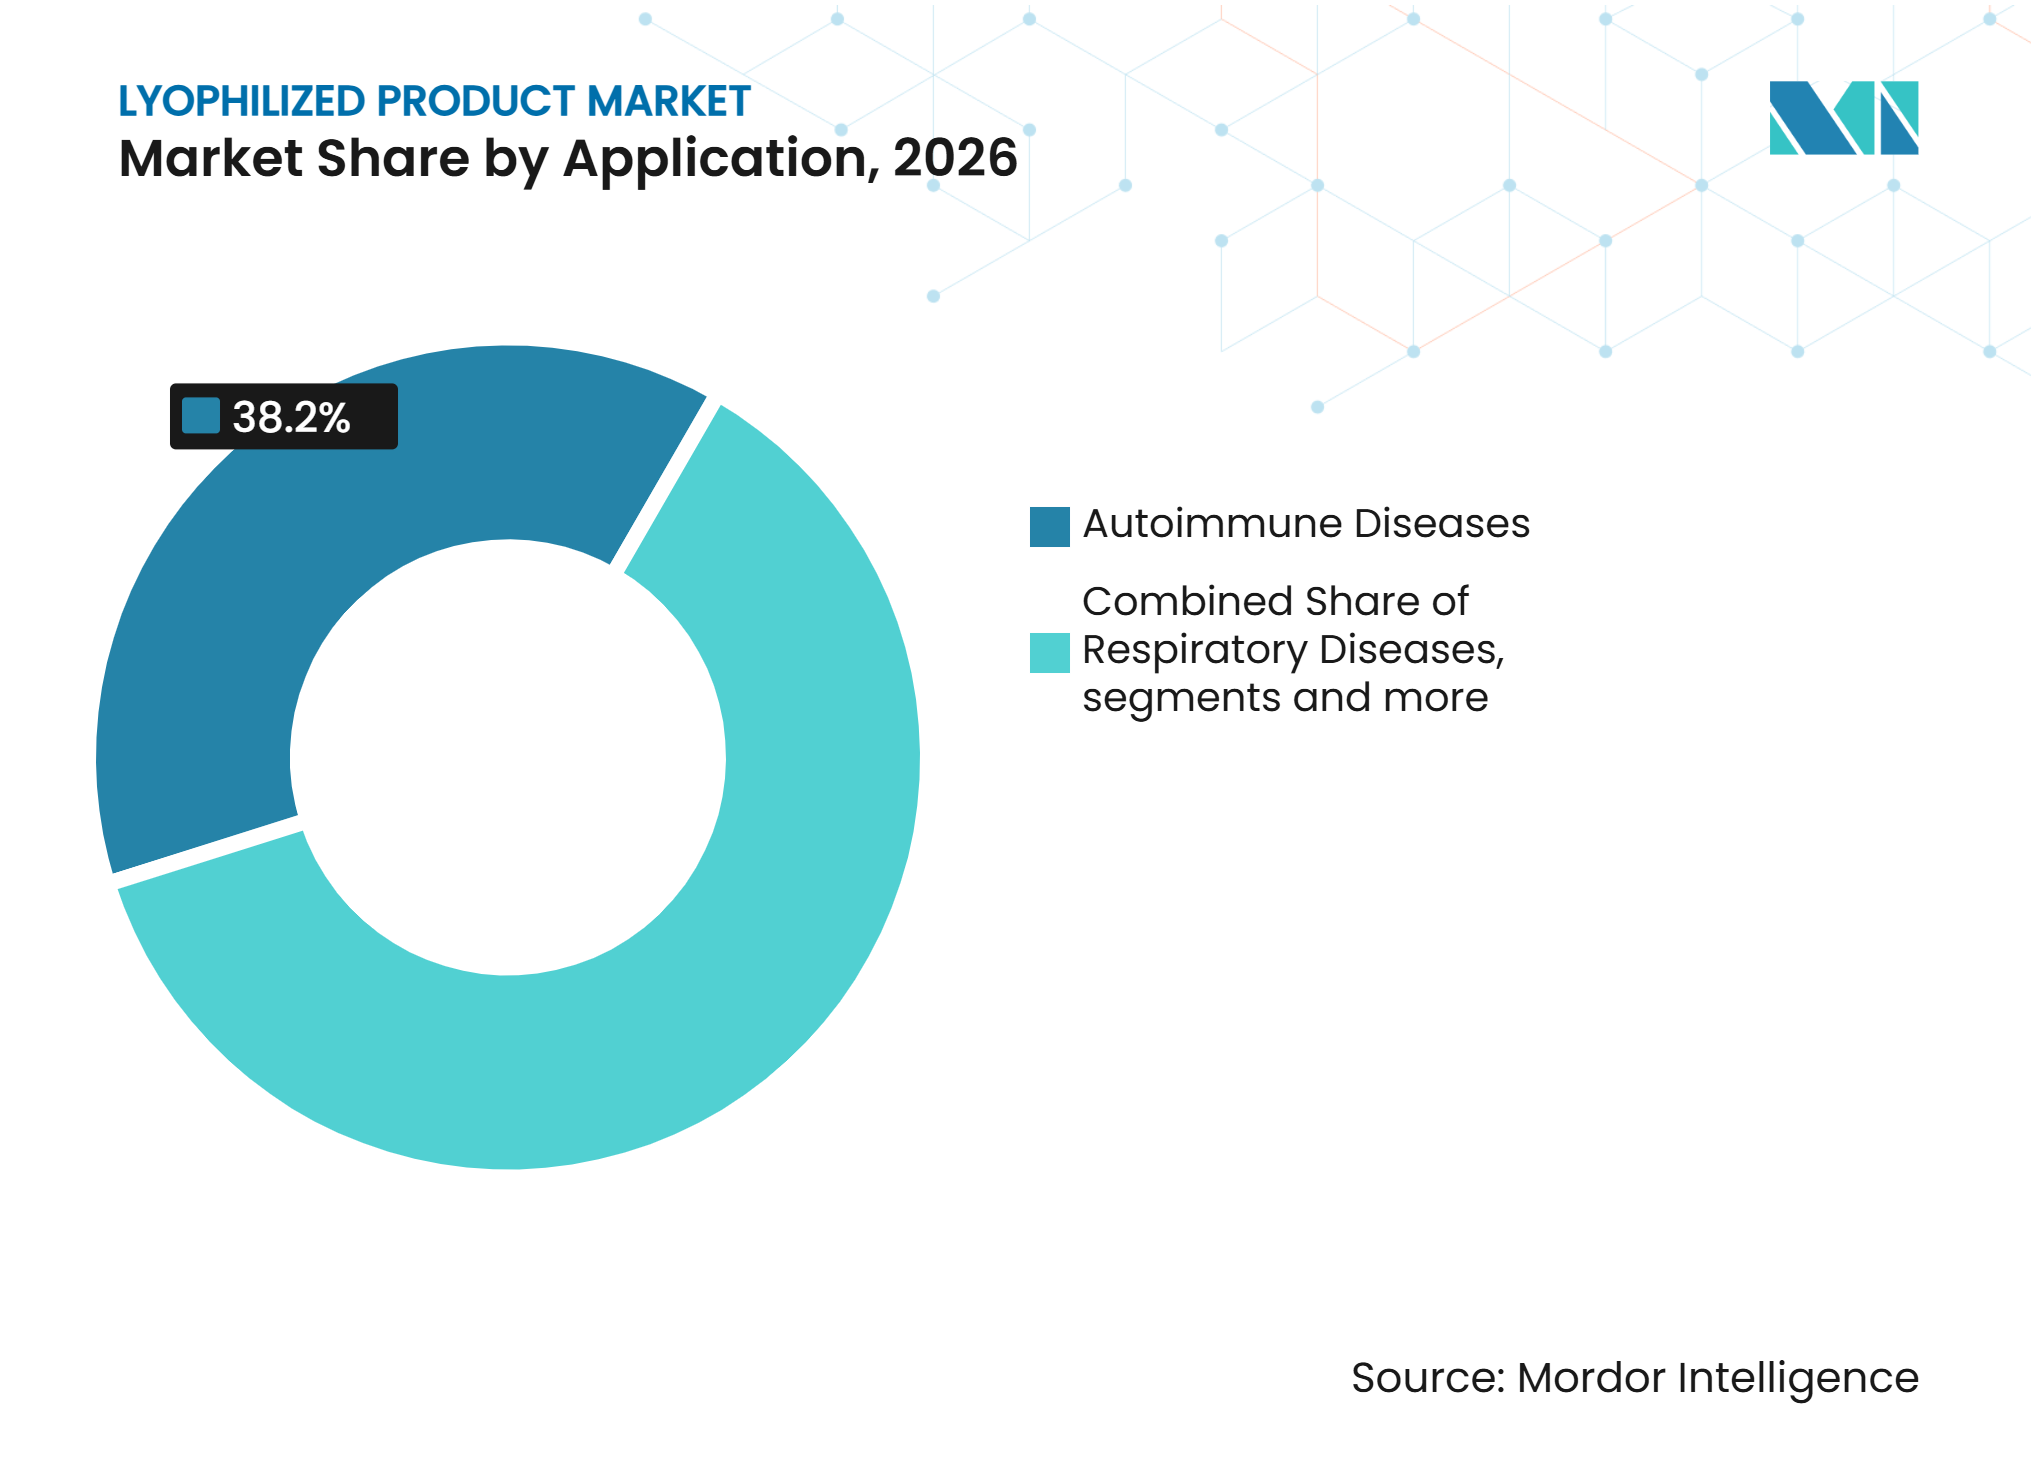
Autoimmunerkrankungen führen den Umsatz an, und die Onkologie expandiert schnellerAutoimmunerkrankungen machten im Jahr 2026 38,23 % des Anwendungsumsatzes aus, unterstützt durch eine etablierte Basis biologischer Behandlungen, die über längere Zeiträume eingesetzt werden. Rheumatoide Arthritis, entzündliche Darmerkrankungen und verwandte Erkrankungen verwenden eine breite Palette monoklonaler Antikörpertherapien, die auf eine zuverlässige Zubereitung und Verabreichung angewiesen sind. Biosimilars von Trastuzumab, Rituximab und Vedolizumab tragen zur Nachfrage nach lyophilisierten Injektionspräsentationen bei, insbesondere dort, wo Anbieter etablierte Behandlungsoptionen mit zuverlässiger Versorgung suchen.
Die Onkologie wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,36 % wachsen, der schnellsten Rate unter den Anwendungen im Markt für lyophilisierte Produkte. Die Kategorie vereint Zulassungen von Antikörper-Wirkstoff-Konjugaten, Checkpoint-Inhibitor-Biosimilars und etablierte zytotoxische Formulierungen, von denen jede eine starke Kontrolle der Produktstabilität vom Abfüllen bis zur Verabreichung erfordert. Hochwertigere Onkologiemedikamente erhöhen den Bedarf an validierter Produktion und zuverlässiger steriler Handhabung, da Produktverluste oder Qualitätsmängel erhebliche klinische und kommerzielle Konsequenzen haben. Die Branche für lyophilisierte Produkte bedient auch Therapien für seltene Erkrankungen, die maßgeschneiderte Zyklen benötigen, um die molekulare Stabilität zu erhalten und produktspezifische Handhabungsanforderungen zu erfüllen.

Nach Endnutzer:
Krankenhäuser und Kliniken bleiben das primäre Versorgungsumfeld, während ambulante chirurgische Zentren schnell expandierenKrankenhäuser & Kliniken machten im Jahr 2026 43,15 % des Marktanteils für lyophilisierte Produkte aus und waren damit das größte Endnutzersegment. Ihre Führungsposition wird durch den hohen Einsatz lyophilisierter Injektionspräparate, Biologika, Impfstoffe und Spezialtherapeutika angetrieben, die eine kontrollierte Lagerung, Rekonstitution und Verabreichung durch geschultes medizinisches Fachpersonal erfordern. Krankenhäuser dienen auch als wichtige Beschaffungszentren für hochwertige Therapien, unterstützt durch institutionelle Arzneimittellisten, zentralisierte Einkaufsprozesse und wachsende Patientenvolumina in der Behandlung akuter und chronischer Erkrankungen.
Ambulante chirurgische Zentren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,86 % wachsen, dem schnellsten unter den Endnutzern. Das Wachstum wird durch die zunehmende Verlagerung geeigneter Eingriffe von stationären zu ambulanten Einrichtungen, die steigende Nachfrage nach kosteneffektiver Versorgung und den wachsenden Einsatz von Injektionstherapien in Tagesbehandlungsumgebungen unterstützt. Die Bequemlichkeit, betriebliche Effizienz und niedrigeren Behandlungskosten ambulanter chirurgischer Zentren treiben weiterhin die Akzeptanz lyophilisierter Produkte in einem breiteren Spektrum therapeutischer Anwendungen voran. Spezialkliniken, häusliche Pflegeeinrichtungen und andere Endnutzer tragen ebenfalls zum Marktwachstum bei, unterstützt durch den zunehmenden Einsatz von Biologika und Spezialtherapien, die von der verbesserten Stabilität und Haltbarkeit durch die Lyophilisierung profitieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 46,32 % des Umsatzes im Markt für lyophilisierte Produkte, unterstützt durch eine große Innovatorenbasis, etablierte Auftragsfertigungskapazitäten und umfangreiche Krankenhausbeschaffungsnetzwerke. Die Region hat seit langem die Markteinführung komplexer Injektionsarzneimittel unterstützt, da Hersteller Entwicklung, regulatorische Arbeit, sterile Produktion und Krankenhausvertrieb innerhalb eines ausgereiften kommerziellen Systems verbinden können. Ihr etablierter regulatorischer Rahmen hat die Kommerzialisierung lyophilisierter Arzneimittelprodukte und Biosimilars unterstützt, während die Konzentration von Spezialanbietern den technischen Bedarf hochwertiger Biologika deckt. Sanofi kündigte im Mai 2025 eine Investition von mindestens 20 Milliarden USD in die Herstellung und Forschung in den Vereinigten Staaten bis 2030 an. Diese Investitionen stärken die Fähigkeit der Region, sterile Produkte zu liefern, und erhalten ihre Rolle als größter Umsatzbeitrag zum Markt für lyophilisierte Produkte.
Europa
Europa bleibt wichtig, da es eine etablierte Biologika-Herstellungsbasis mit erheblichem Einfluss auf die Anforderungen an sterile Produkte verbindet. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien beherbergen wichtige Herstellungsstandorte für Innovatorunternehmen und schaffen damit eine erfahrene Lieferbasis für Fläschchen, Spritzen und andere Injektionspräsentationen. Die europäische Biosimilar-Akzeptanz bietet eine höhervolumige Basis für Autoimmun- und Onkologie-Injektionspräparate in mehreren nationalen Gesundheitssystemen. Hersteller, die europäische Kunden beliefern, benötigen zuverlässige sterile Prozesse, kontrollierte Dokumentation und Verpackungssysteme, die die Produktqualität während des Vertriebs schützen. Dieses Umfeld begünstigt Lieferanten, die bereits qualifizierte Kapazitäten für den Markt für lyophilisierte Produkte betreiben und Kundenerwartungen ohne umfangreiche Prozessänderungen erfüllen können.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,42 % wachsen, der schnellsten regionalen Rate im Markt für lyophilisierte Produkte. China baut die inländische Biologikaproduktion und kommerzielle Gefriertrocknerkapazitäten aus, was lokale Herstellungsprogramme unterstützen und die Abhängigkeit von importierten Geräten verringern kann. Indien wird voraussichtlich schnell wachsen, da seine Exportbasis für sterile Injektionspräparate zusammen mit der inländischen Biologikanachfrage und der regulatorischen Modernisierung expandiert. Thailand, Vietnam und Malaysia ziehen ebenfalls Investitionen in die Auftragsfertigung an, die bis 2028 die regionale Produktion steigern könnten. Der Nahe Osten und Afrika sowie Südamerika bieten weiteres Potenzial, da umgebungsstabile Produkte das logistische Risiko dort reduzieren können, wo Kühlkettennetzwerke weniger entwickelt sind. In diesen Märkten beruht der Wert lyophilisierter Formulierungen auf einer konsistenten Produktlieferung, wo Kühlkapazitäten, Transportbedingungen und die Infrastruktur der letzten Meile ungleichmäßig sein können.
Wettbewerbslandschaft
Marktkonzentration
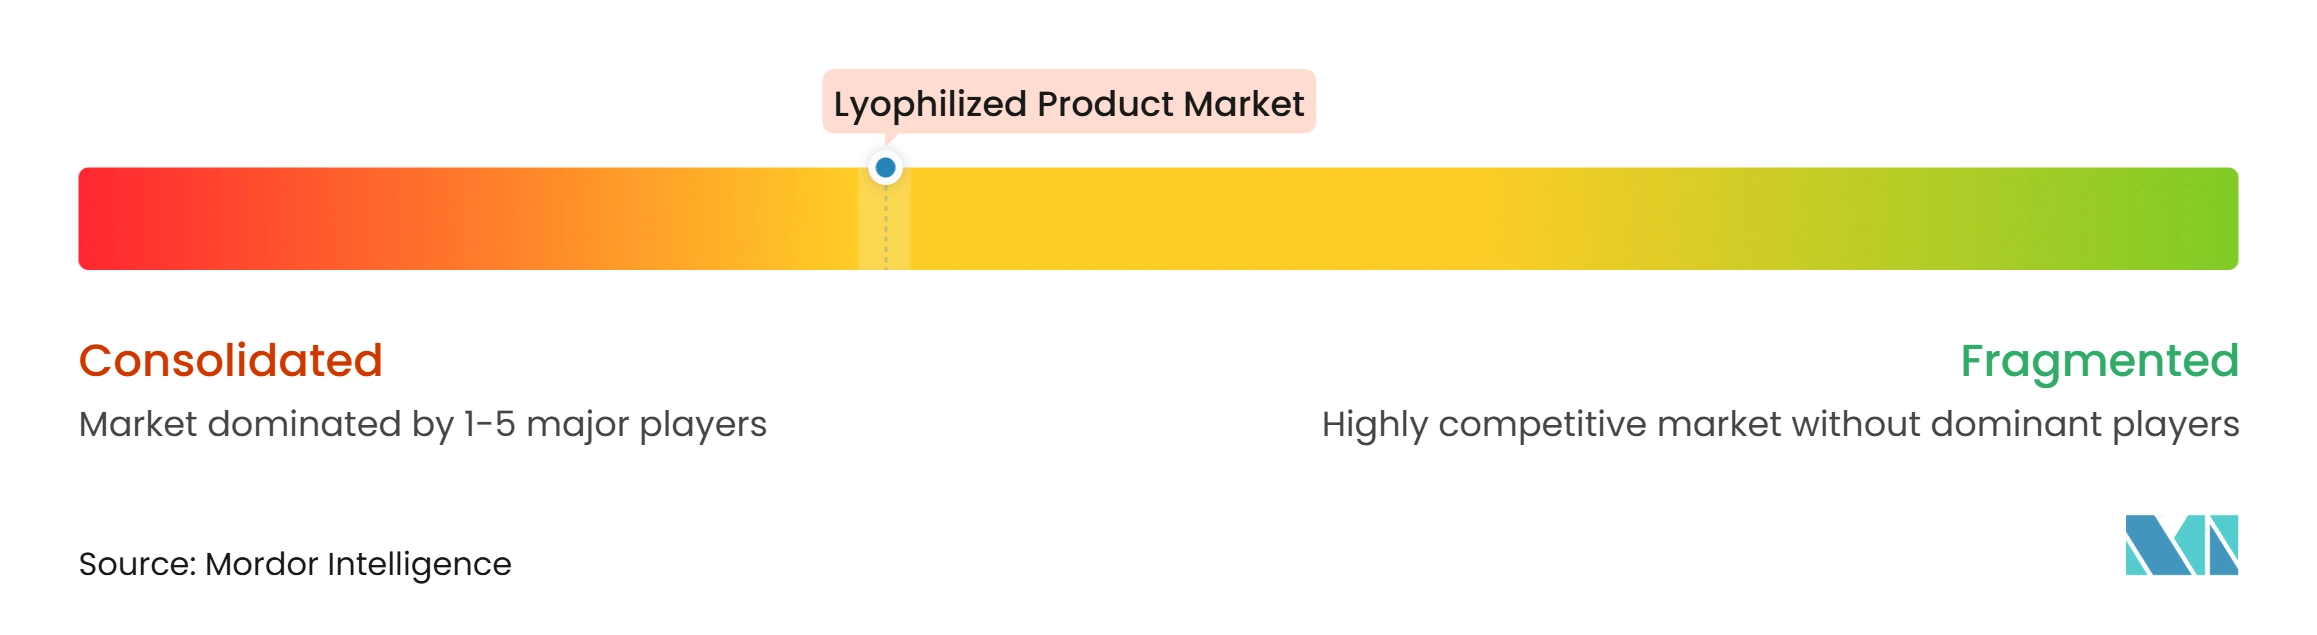
Der Markt für lyophilisierte Produkte ist unter Innovatorunternehmen mäßig konsolidiert und unter Generika- und Biosimilar-Anbietern stärker fragmentiert. AbbVie, Pfizer, Novartis, Sanofi, Bristol-Myers Squibb, Takeda und Johnson & Johnson verwalten hochwertige biologische Portfolios, die auf dauerhafte sterile Herstellungskapazitäten angewiesen sind. Ihr Vorteil beruht auf validierten Prozessen, qualifizierter Ausrüstung, regulatorischer Erfahrung und Vertrautheit mit komplexen Formulierungen, die nicht leicht zwischen Einrichtungen verschoben werden können. Diese Fähigkeiten brauchen Zeit und erhebliche Investitionen zur Entwicklung, was Prozesswissen im Markt für lyophilisierte Produkte ebenso wichtig macht wie ein Produktportfolio. Der Wettbewerb unter Generika- und Biosimilar-Anbietern konzentriert sich stärker auf Einreichungsgeschwindigkeit, Preis und Versorgungszuverlässigkeit, insbesondere nach Ablauf von Exklusivitätszeiträumen.
Fresenius Kabi und Dr. Reddy's Laboratories kombinierten Entwicklungs- und Kommerzialisierungsfähigkeiten für Zimrixby, das im August 2026 die FDA-Zulassung erhielt. Diese Art von Partnerschaft ermöglicht es Unternehmen, spezialisierte Entwicklungsexpertise mit Kommerzialisierungsressourcen zu verbinden, ohne jede Fähigkeit innerhalb einer einzigen Organisation aufzubauen. Biocon brachte Yesafili im August 2026 in den Vereinigten Staaten auf den Markt, nachdem es eine FDA-Austauschbarkeitsbezeichnung erhalten hatte. Biocon Biologics, Dr. Reddy's Laboratories, Amneal Pharmaceuticals, Cipla und Zydus Cadila bauen ihre Präsenz in Generika- und Biosimilar-Kategorien aus, wo sterile Ausführung und zuverlässige Versorgung die kommerzielle Akzeptanz bestimmen können.
Die verbleibende Chance konzentriert sich auf lyophilisierte mRNA-Lipid-Nanopartikel- und fortschrittliche Modalitätsformulierungen. Prozessanalytische Technologie, Lipid-Nanopartikel-Zyklusentwicklung, kontrollierte Nukleation und in Isolatoren integrierte aseptische Verarbeitung können Organisationen differenzieren, die diese Arbeit bedienen. Diese Fähigkeiten adressieren die spezifischen Stabilitäts- und Sterilitätsanforderungen, die fortschrittliche Modalitäten schwieriger machen als konventionelle Injektionsprodukte. Gleichzeitig können hohe Ausrüstungskosten, komplexe Validierung und lange Zykluszeiten begrenzen, wie schnell neue Wettbewerber eintreten, was einen Vorteil für Unternehmen mit qualifizierten Kapazitäten und erfahrenen Teams erhält. Dieses Gleichgewicht bedeutet, dass der Markt für lyophilisierte Produkte wahrscheinlich anhaltende Prozessentwicklung und zuverlässige Ausführung belohnen wird, anstatt eine einfache Erweiterung der Ausrüstungskapazität.
Marktführer für lyophilisierte Produkte
-
Pfizer Inc.
-
Novartis AG
-
Sanofi
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lyophilisiertes Produkt Markt Unternehmen in diesem Bericht
- Abbvie
- Affy Pharma Private Limited
- Amneal Pharmaceuticals
- Biocon
- Biogen
- Bristol-Myers Squibb
- BTG PLC
- Cipla
- Ciron Drugs & Pharmaceuticals Pvt. Ltd.
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Johnson & Johnson
- Jubilant Pharmova Limited
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Viatris
- Zydus Group
Neueste Industrielle Entwicklungen in Lyophilisiertes Produkt Markt
- August 2026: Fresenius Kabi gab die Zulassung von Zimrixby (Rituximab-cdxx) durch die US-amerikanische FDA bekannt, einem lyophilisierten CD20-gerichteten Biosimilar von Rituxan, das von Dr. Reddy's Laboratories entwickelt und ausschließlich von Fresenius Kabi in den USA vermarktet wird, und erweitert damit das Onkologie- und Immunologie-Biosimilar-Portfolio des Unternehmens als Teil seiner vertikal integrierten End-to-End-Biopharma-Strategie.
- August 2026: Die US-amerikanische FDA genehmigte Mimrylo (Rusfertid), ein lyophilisiertes Pulver zur subkutanen Injektion, das von Takeda und Protagonist Therapeutics entwickelt wurde, als erstklassiges Hepcidin-Mimetikum zur Behandlung der Erythrozytose bei Erwachsenen mit Polycythaemia vera und erweitert damit die lyophilisierte Hämatologie- und Onkologie-Pipeline.
- Juli 2026: Die FDA und die EMA nahmen den BLA- und MAA-Antrag von Fresenius Kabi für PB016, ein vorgeschlagenes Vedolizumab-Biosimilar in lyophilisierter Fläschchenform zur intravenösen Verabreichung bei Morbus Crohn und Colitis ulcerosa, zur Prüfung an – der vierte Biosimilar-Kandidat, den Fresenius Kabi für wichtige Autoimmunindikationen im aktuellen Regulierungszyklus eingereicht hat.
Umfang des globalen Marktberichts für lyophilisierte Produkte
Gemäß dem Berichtsumfang bezieht sich der Markt für lyophilisierte Produkte auf das globale Gesundheits- und Pharmakologiesegment, das sich auf durch Gefriertrocknung (Lyophilisierung) konservierte Produkte konzentriert. Dieser Prozess entfernt Wasser aus empfindlichen biologischen Substanzen, Arzneimitteln und Formulierungen, um Stabilität, Haltbarkeit und Transportfreundlichkeit zu verbessern.
Der Markt für lyophilisierte Produkte ist nach Produkttyp, Verpackungstyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in lyophilisierte niedermolekulare Arzneimittel, lyophilisierte monoklonale Antikörper (mAbs) & andere Biologika, lyophilisierte Impfstoffe, lyophilisierte Peptide & Proteintherapeutika und andere Produkttypen segmentiert. Nach Verpackungstyp ist der Markt in Fläschchen, Kartuschen und vorgefüllte Geräte segmentiert. Nach Anwendung ist der Markt in Autoimmunerkrankungen, Atemwegserkrankungen, Magen-Darm-Erkrankungen, Onkologie, Herz-Kreislauf-Erkrankungen, Infektionskrankheiten und andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser & Kliniken, Spezialkliniken, ambulante chirurgische Zentren und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Lyophilisierte niedermolekulare Arzneimittel |
| Lyophilisierte monoklonale Antikörper (mAbs) und andere Biologika |
| Lyophilisierte Impfstoffe |
| Lyophilisierte Peptide und Proteintherapeutika |
| Andere Produkttypen |
| Fläschchen |
| Kartuschen |
| Vorgefüllte Geräte |
| Autoimmunerkrankungen |
| Atemwegserkrankungen |
| Magen-Darm-Erkrankungen |
| Onkologie |
| Herz-Kreislauf-Erkrankungen |
| Infektionskrankheiten |
| Andere Anwendungen |
| Krankenhäuser und Kliniken |
| Spezialkliniken |
| Ambulante chirurgische Zentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Lyophilisierte niedermolekulare Arzneimittel | |
| Lyophilisierte monoklonale Antikörper (mAbs) und andere Biologika | ||
| Lyophilisierte Impfstoffe | ||
| Lyophilisierte Peptide und Proteintherapeutika | ||
| Andere Produkttypen | ||
| Nach Verpackungstyp | Fläschchen | |
| Kartuschen | ||
| Vorgefüllte Geräte | ||
| Nach Anwendung | Autoimmunerkrankungen | |
| Atemwegserkrankungen | ||
| Magen-Darm-Erkrankungen | ||
| Onkologie | ||
| Herz-Kreislauf-Erkrankungen | ||
| Infektionskrankheiten | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Spezialkliniken | ||
| Ambulante chirurgische Zentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für lyophilisierte Produkte?
Der Markt für lyophilisierte Produkte wird voraussichtlich von 399,06 Milliarden USD im Jahr 2026 auf 425,89 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 629,29 Milliarden USD erreichen, mit einer CAGR von 8,12 %.
Welcher Produkttyp hat den größten Marktanteil?
Lyophilisierte niedermolekulare Arzneimittel hielten im Jahr 2026 einen Anteil von 37,42 %, unterstützt durch die Krankenhausnachfrage nach stabilen sterilen Pulvern zur Injektion.
Welche Anwendung wächst am schnellsten?
Die Onkologie wird voraussichtlich bis 2032 mit einer CAGR von 10,36 % wachsen, unterstützt durch Biologika, Biosimilars und zielgerichtete Therapien.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 11,42 % wachsen, unterstützt durch die Lokalisierung von Biologika und Kapazitäten für sterile Injektionspräparate.