
凍結乾燥製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
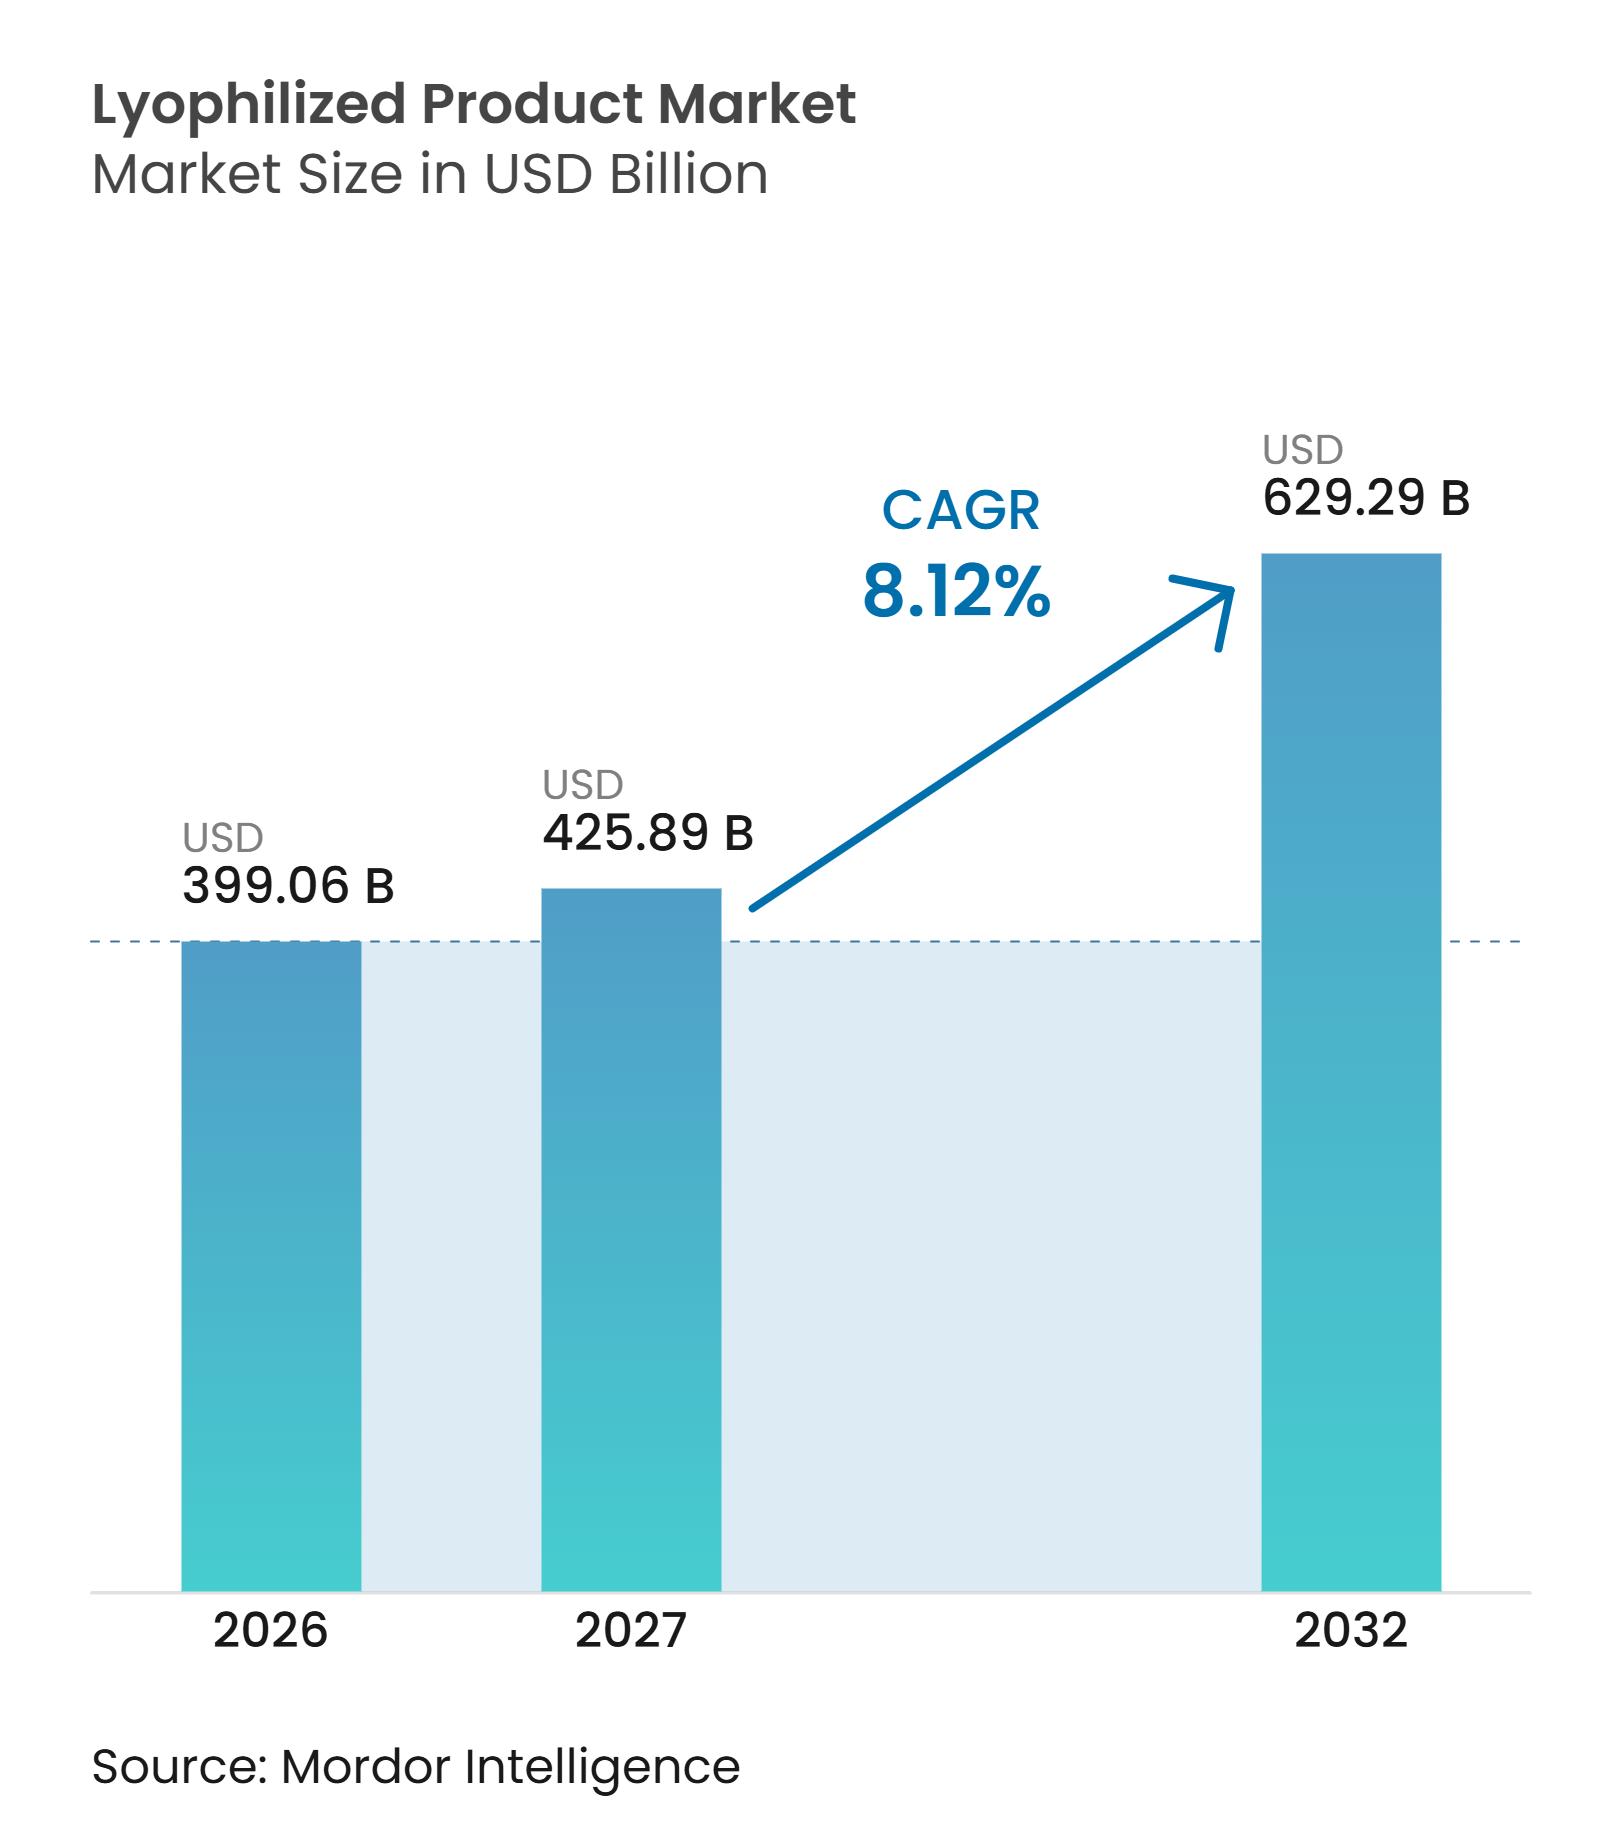
| 市場規模 (2027) | 425.89 十億米ドル |
| 市場規模 (2032) | 629.29 十億米ドル |
| 成長率 (2027 - 2032) | 8.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる凍結乾燥製品市場分析
凍結乾燥製品市場規模は、2026年に399.06 ビリオン 米ドル、2027年に425.89 ビリオン 米ドルと予測され、2027年から2032年にかけて8.12%のCAGRで成長し、2032年までに629.29 ビリオン 米ドルに達する見込みです。
成長見通しは、製造、流通、薬局での調製、および臨床使用を通じて安定した商業製剤を必要とするバイオロジクス、バイオシミラー、および複雑な注射剤がより多く含まれる医薬品パイプラインを反映しています。凍結乾燥は無菌注射薬の保存期間を延長し、厳しいコールドチェーン条件への依存を低減するため、製品がさまざまな流通環境を経由して輸送され、異なるケア環境で利用可能である必要がある場合に有用です。無菌処理およびmRNAリピッドナノ粒子製剤への投資も凍結乾燥製品市場における競争を形成しており、一方で高い資本要件と長い処理サイクルが既存の適格化された設備の重要性を維持しています。
主要レポートのポイント
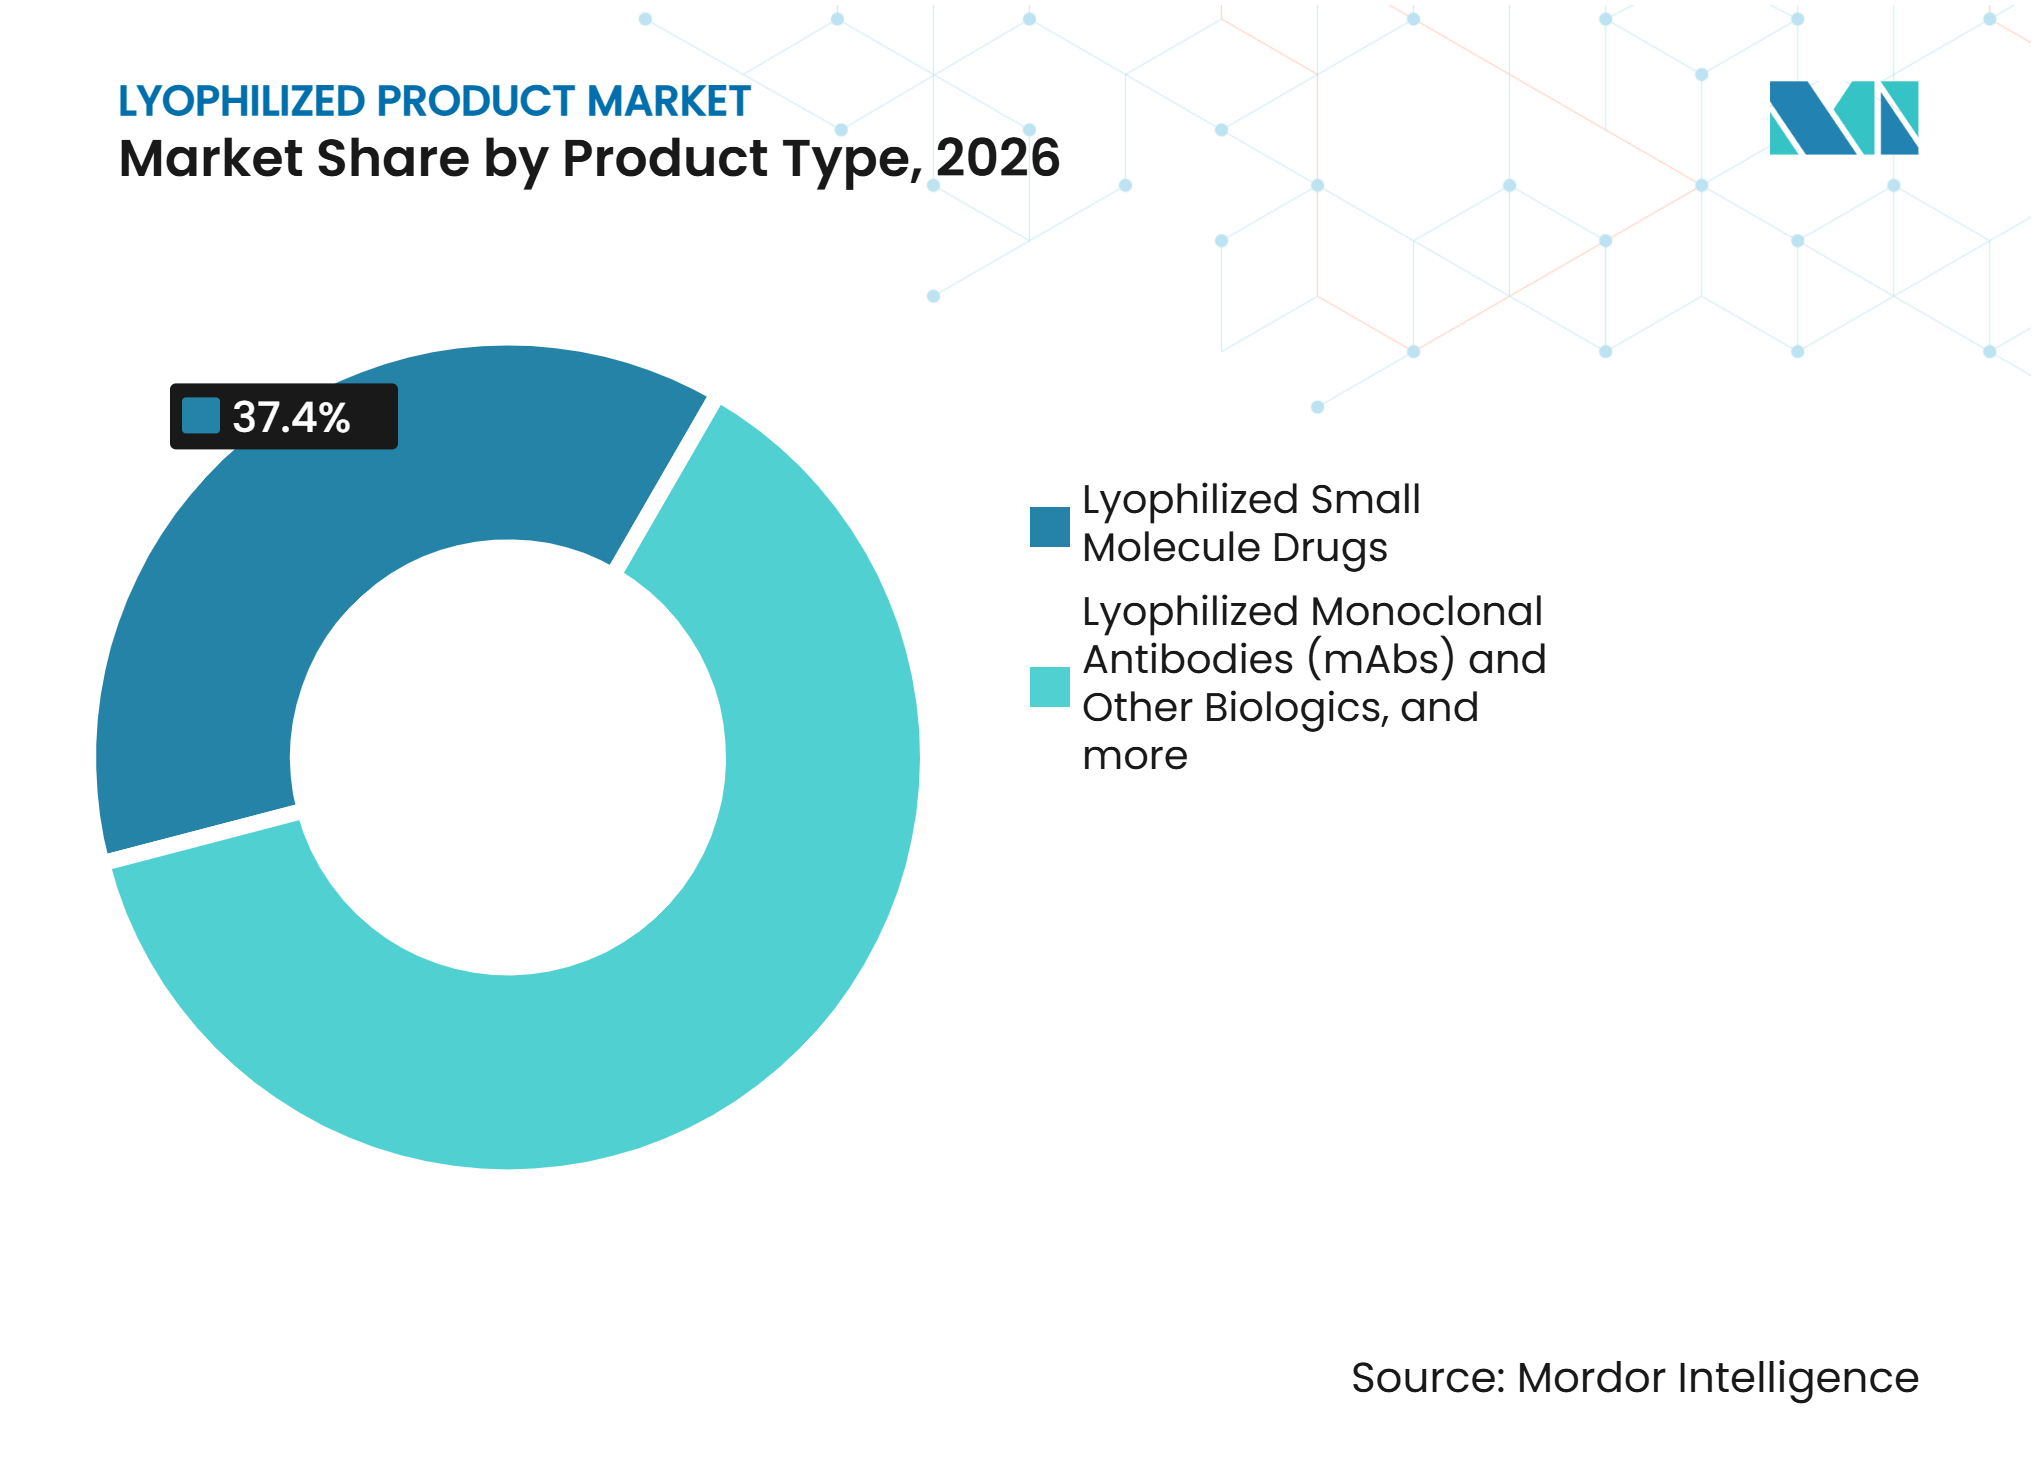
- 製品タイプ別では、凍結乾燥低分子薬が2026年に37.42%の収益シェアを占め、抗腫瘍薬は2032年までに8.72%のCAGRで成長すると予測されています。
- 包装タイプ別では、バイアルが2026年に43.26%の収益シェアを占め、プレフィルドデバイスは2032年までに9.13%のCAGRで成長すると予測されています。
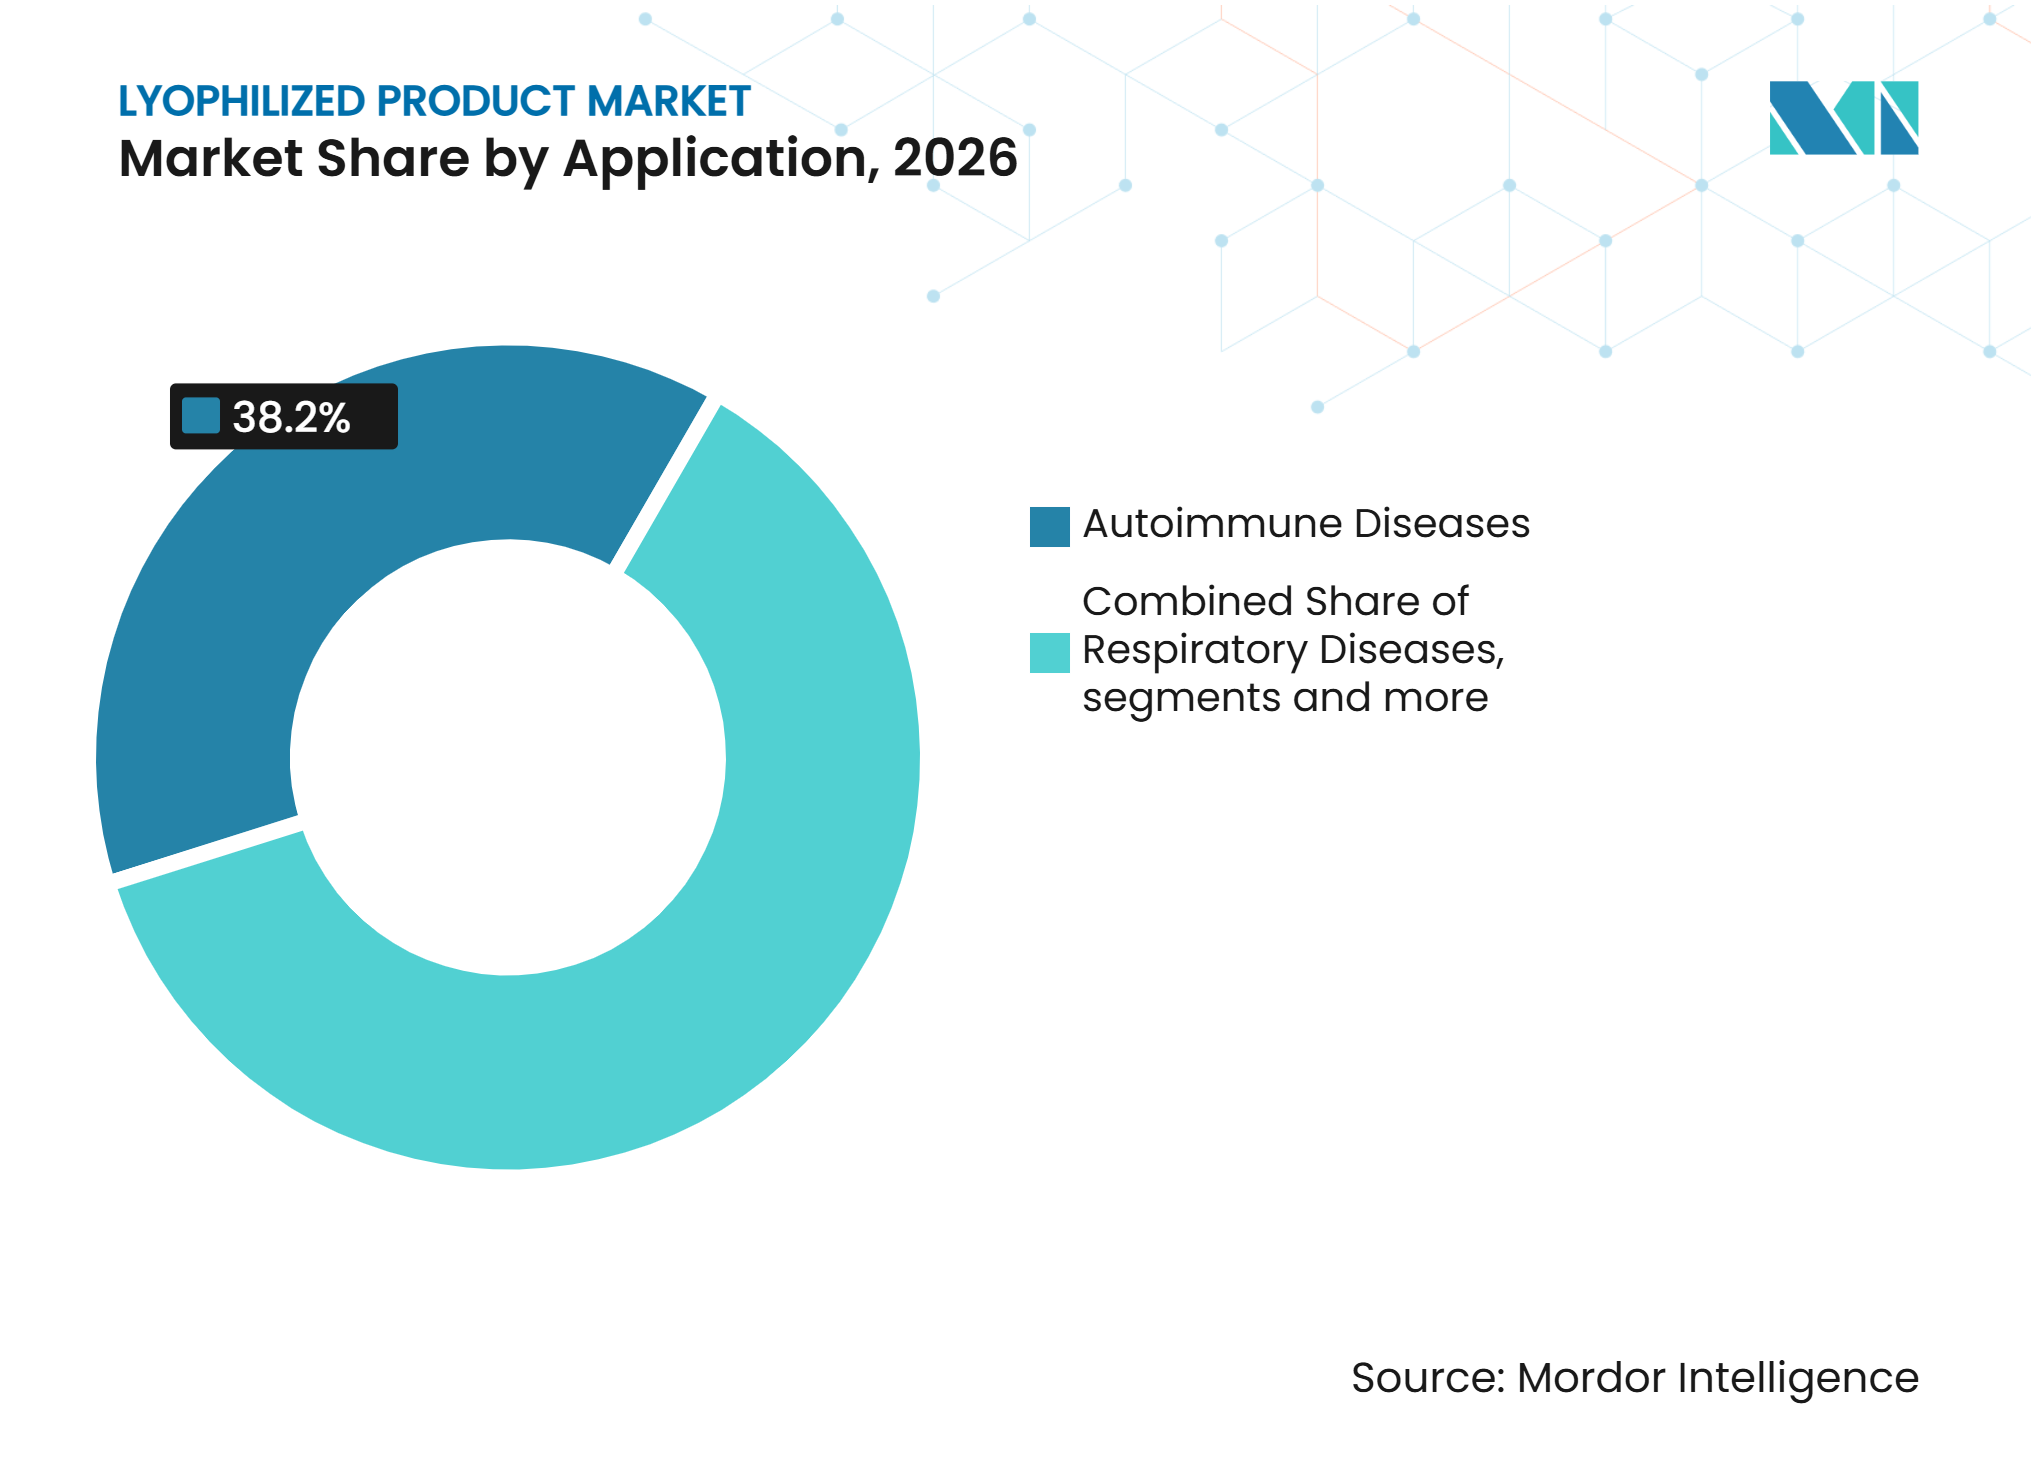
- 用途別では、自己免疫疾患が2026年に38.23%の収益シェアを占め、腫瘍学は2032年までに10.36%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年に43.15%の収益シェアを占め、外来手術センターは2032年までに9.86%のCAGRで成長すると予測されています。
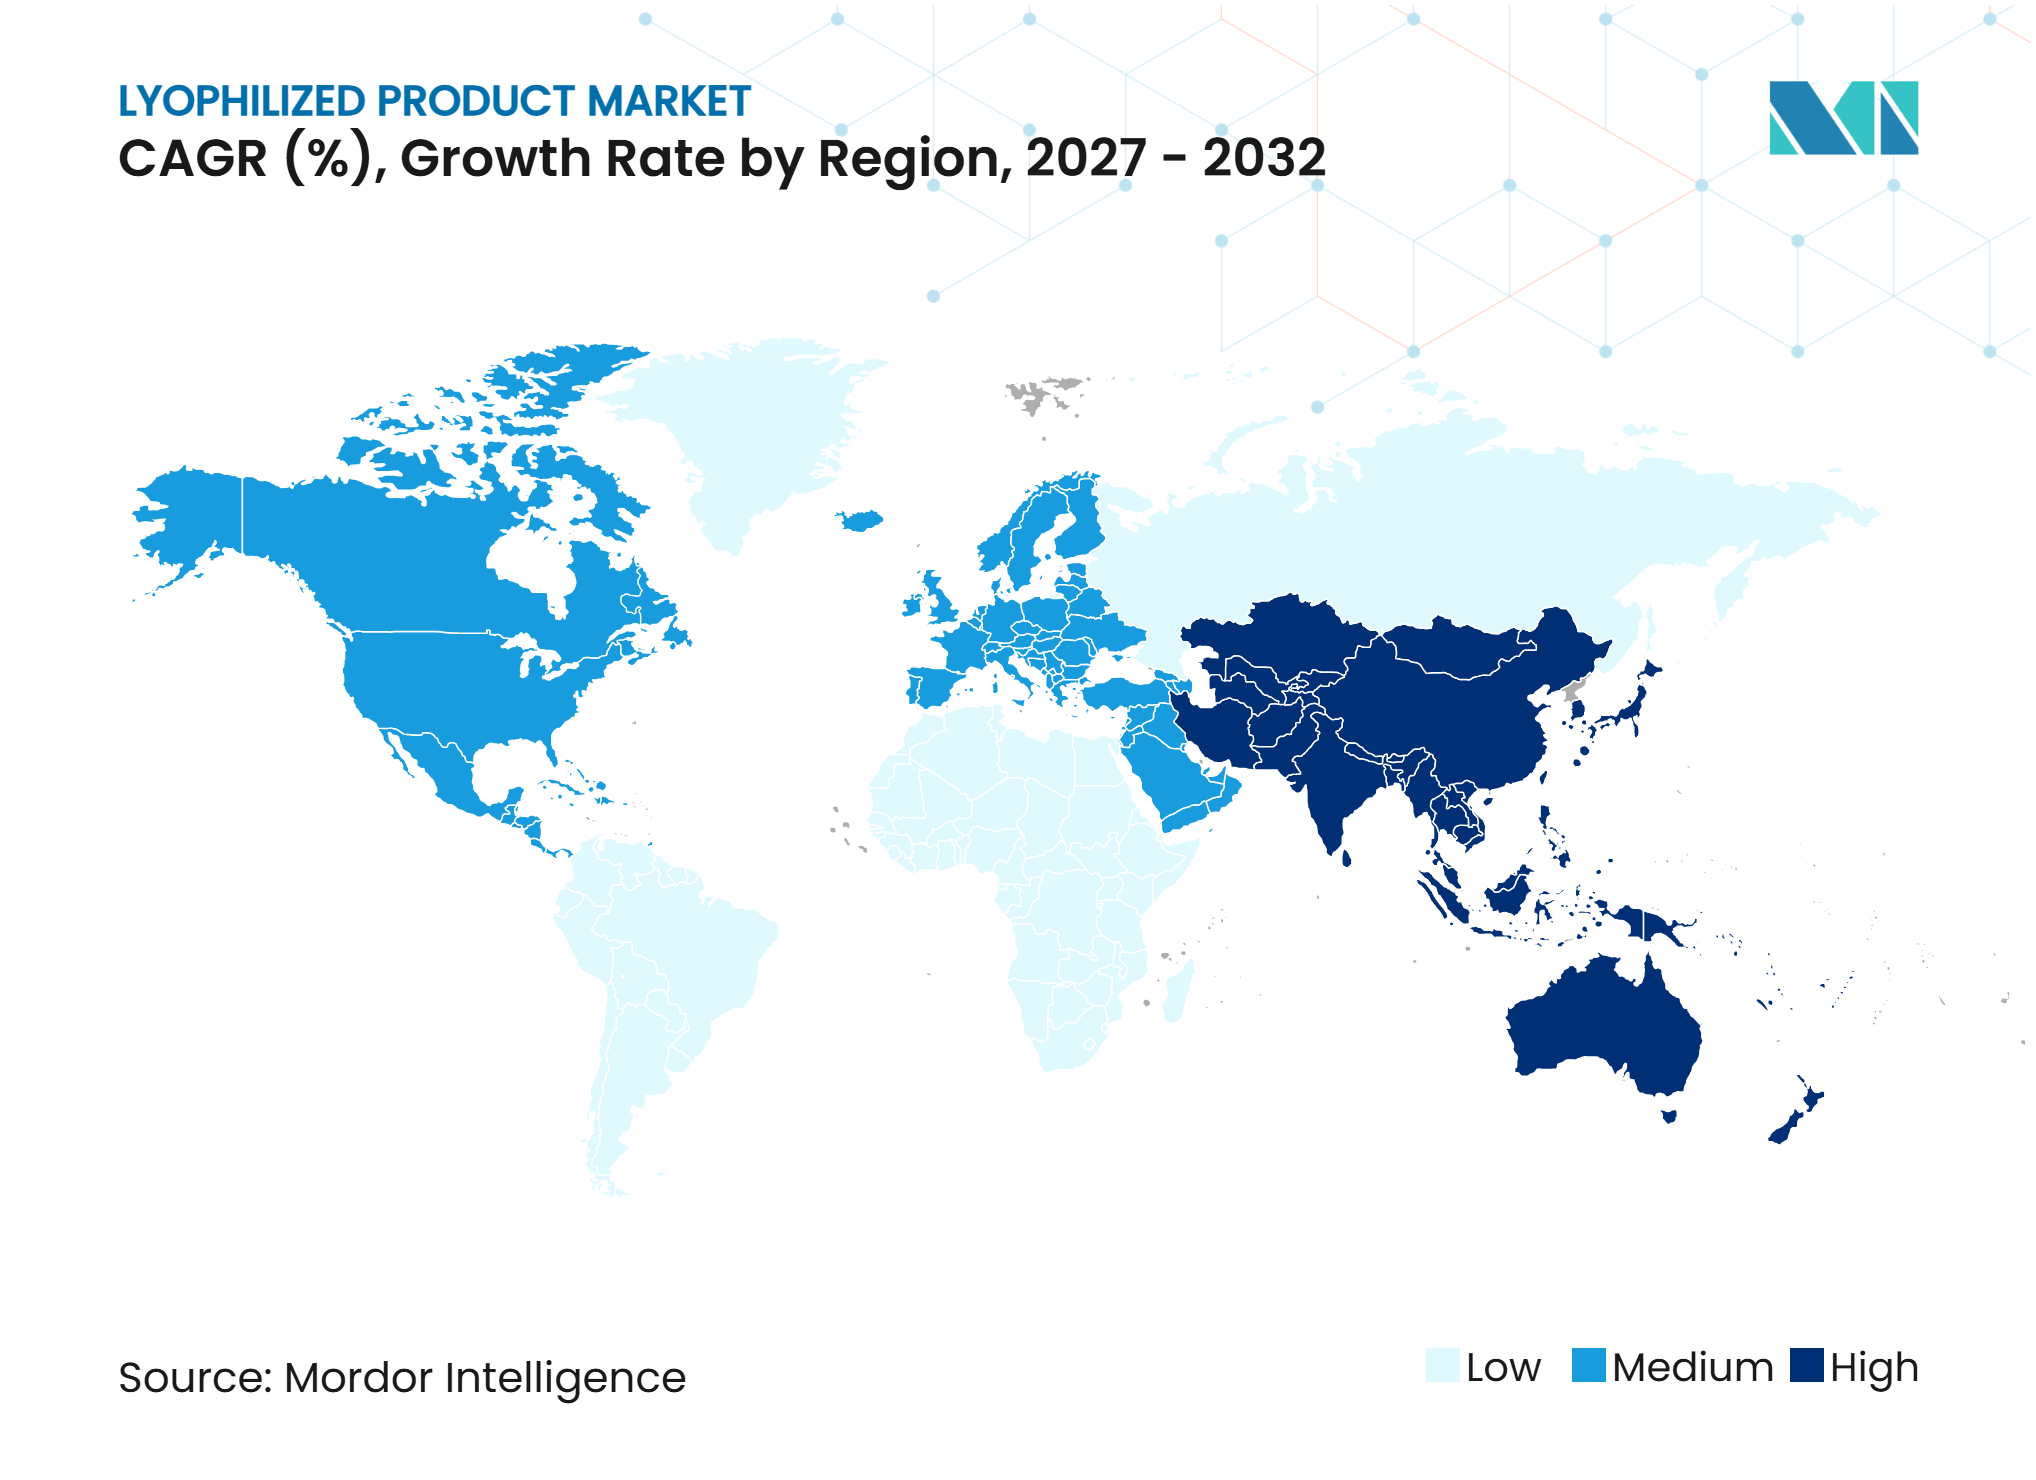
- 地域別では、北米が2026年に46.32%の収益シェアを占め、アジア太平洋は2032年までに11.42%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| バイオロジクス、 ワクチン、および複雑な注射剤の拡大 | +2.8% | グローバル | 長期 (4年以上) |
| コールドチェーン 依存低減の必要性 | +1.4% | グローバル、 特にアジア太平洋および中東・アフリカで顕著 | 中期 (2〜4年) |
| CDMOへの 凍結乾燥アウトソーシング | +1.2% | グローバル、 米および欧州に集中 | 中期 (2〜4年) |
| 附属書1 および自動化無菌充填・仕上げのアップグレード | +0.9% | 欧州、 北米、およびEU輸出市場 | 短期 (2年以下) |
| フィールド安定型 mRNAおよびリピッドナノ粒子製剤 | +1% | グローバル | 長期 (4年以上) |
| 個別化 および少量特殊療法 | +0.6% | 北米 およびEU | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオロジクス、ワクチン、および複雑な注射剤の拡大
バイオロジクスは、多くの複雑な注射療法が保管、輸送、薬局での調製、およびさまざまな臨床環境での使用において信頼性の高い安定性を必要とするため、凍結乾燥製品の需要を増加させています。凍結乾燥薬およびバイオロジクスのFDA承認件数は2000年代初頭から2025年の間に300%以上増加しており、開発プログラムがより複雑な分子に移行するにつれてもこの形式が引き続き重要であることを示しています。[1]FDAは2025年に44の新薬を承認し、その中には9つのモノクローナル抗体と2つの抗体薬物複合体が含まれており、バイオロジクスモダリティの継続的な重要性を示しています。これらの製品は、製剤性能が保存期間、取り扱い、および商業流通に影響を与える可能性があるため、凍結乾燥製品市場における特殊無菌製剤の価値貢献を高めています。確立されたプロセスへの変更は新たな規制作業、追加の比較可能性試験、および製品品質の慎重な評価を必要とする可能性があるため、古い凍結乾燥設備の更新は困難です。
コールドチェーン依存低減の必要性
コールドチェーンリスクは、製剤選択を後期の製造上の決定として扱うのではなく、スポンサーが製品開発の早い段階で凍結乾燥を検討するよう促しています。凍結乾燥は昇華によって水分を除去し、製品およびその検証済み製剤に応じて、特定の保管要件を超低温条件から冷蔵または常温条件に移行させることができます。特殊な保管条件の必要性が少ない製品は、インフラ需要が低く、温度管理が失敗する可能性のある箇所が少ない状態で流通させることができます。この利点は、電力供給が不安定で、流通管理が不均一で、輸送ルートが長く、特殊な物流機器へのアクセスが一貫していない地域で重要です。また、製品が製造拠点、卸売業者、病院、薬局、患者間を移動する際の物流コストをより予測可能にします。したがって、凍結乾燥製品市場は、特に信頼性の高い配送が運用リスクの低減と同様に重要な場合に、コールドチェーンの複雑さを増やすことなく安定性を必要とするメーカーにとって恩恵をもたらします。
CDMOへの凍結乾燥アウトソーシング
凍結乾燥は、小規模なスポンサーが社内で維持できない可能性のある高価な設備、無菌施設、訓練された人員、および専門的なプロセス知識を必要とするため、頻繁にアウトソーシングされます。2024年のLyoHUB調査では、メンバーの平均凍結乾燥能力が2010年以降に倍増しており、技術への持続的な資本投資を反映していることが判明しました。調査対象の8社のうち5社は依然として拡張中または更なる拡張を計画しており、以前の追加も適格化された能力の必要性が継続していることを示しています。この投資は、顧客が開発支援、検証の専門知識、および信頼性の高い無菌操作も必要とするため、利用可能な能力が単なる量的ニーズ以上のものを満たす必要があることを示しています。スポンサーは、特に製品が敏感なバイオロジクスまたはナノ粒子特性を持つ場合、単純な地理的近接性よりもサイクル開発スキルに基づいてパートナーを選択するようになっています。mRNAリピッドナノ粒子の経験を持つ専門プロバイダーは、代替商業能力が限られており、臨床タイムラインが適切な設備へのアクセスに依存している場合、価格交渉力を維持できます。
フィールド安定型mRNAおよびリピッドナノ粒子製剤
液体mRNAリピッドナノ粒子製品は厳しい保管条件を必要としており、これは既存の医療流通ネットワークを通じて移動できるより安定した乾燥製剤の明確な必要性を生み出しています。コミルナティはマイナス60℃からマイナス80℃での保管を必要とし、液体スパイクバックスはマイナス15℃からマイナス50℃での保管を必要としており、大規模に敏感な製品を流通させる際の運用上の課題を示しています。[2]2026年に発表された研究では、トレハロースとPVPを使用した最適化されたサイクルがmRNAリピッドナノ粒子の封入効率を90%以上に維持したことが判明し、この結果は製剤設計を機能的保存に直接結びつけています。一部の製剤は37℃で12週間以上トランスフェクション活性を維持し、より厳しくない条件下での流通の可能性を支持しています。これらの知見は、超低温インフラが限られており、供給の中断が患者のアクセスを制限する可能性がある地域でのワクチンおよびRNA療法のより広い流通を支持しています。また、プロセスの各部分が製品性能に影響を与える可能性があるため、凍結乾燥製品市場における制御核形成、低温一次乾燥、および賦形剤選択能力の価値を高めています。
制約影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い 資本および運用コスト | -0.8% | グローバル、 新興市場でより深刻 | 長期 (4年以上) |
| 長いサイクル タイムとスループット制約 | -0.5% | グローバル | 中期 (2〜4年) |
| 包装、 再構成、およびコンテナクロージャー不良リスク | -0.3% | グローバル | 中期 (2〜4年) |
| 製品固有の サイクル移転と熟練労働力不足 | -0.3% | グローバル、 アジア太平洋および新興市場で深刻 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本および運用コスト
凍結乾燥は、商業用無菌スイートが製品をリリースする前に設備、クリーンルーム、適格化されたユーティリティ、プロセス監視、および訓練されたオペレーターを必要とするため、無菌医薬品製造において資本集約的な操作であり続けています。投資は凍結乾燥機自体に限定されず、メーカーはまた、充填、乾燥、栓打ち、およびリリース全体を通じて製品品質を保護する支援システムを確立する必要があります。複雑なバイオロジクスサイクルはバッチあたり24〜72時かかる場合があり、エネルギー使用量を増加させ、長期間にわたって管理された製造スペースを占有します。スプレー凍結乾燥は、引用された評価においてエネルギー使用量を70%以上削減し、1平方メートルあたり2倍の製品を生産できますが、このアプローチはフルスケールでの広範な商業cGMP採用を達成していません。これらのコストは、南アジアおよび東南アジアの輸出市場向けに能力を構築するメーカーにとって特に困難であり、投資決定は適格化ニーズと商業運営に達するまでに必要な時間も考慮する必要があります。
長いサイクルタイムとスループット制約
従来の凍結乾燥サイクルは、一次乾燥だけで12〜48時間かかることが多く、完全なサイクルは水分を除去するだけでなく製品構造を保護する必要があるため、生産量を制限します。液体製剤が実現可能な場合、凍結乾燥機は同等の液体充填・仕上げラインよりも年間バッチ相当ユニット数が少なくなる可能性があり、一部の製品では乾燥形式のコスト優位性が制限されます。mRNAリピッドナノ粒子製剤は冷却および乾燥条件に特に敏感であり、わずかな差異が製品の物理的特性に影響を与える可能性があります。プロセスの不一致は封入効率を低下させ、粒子サイズを増加させる可能性があり、開発作業を延長し、製品の商業生産への移行を遅らせる可能性があります。パンデミックは、製造ネットワークが相当なリソースを持っていた場合でも、適格化された凍結乾燥能力が突然のワクチン需要を満たすのに十分な速さで拡大できなかったことを示しました。スピン凍結乾燥とマイクロ波真空乾燥はより速い実験室サイクルを示していますが、広範な商業規制承認に達しておらず、スループットが凍結乾燥製品市場の継続的な制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
凍結乾燥低分子薬が量を支え、凍結乾燥ワクチンが成長を牽引凍結乾燥低分子薬は2026年の凍結乾燥製品市場シェアの37.42%を占め、最大の製品タイプセグメントおよび主要な量貢献者となっています。そのリーダーシップは、感染症、腫瘍学、心血管疾患、および消化器疾患などの治療領域での広範な使用によって支えられています。凍結乾燥によって提供される安定性の利点は、保存期間の延長、保管と輸送の簡素化、および製品有効性の維持に役立ち、病院および専門ケア環境での継続的な採用を支援しています。
凍結乾燥ワクチンは2027年から2032年にかけて8.72%のCAGRで成長すると予測されており、製品タイプの中で最も速い成長率です。成長は、温度感受性ワクチン製剤への需要増加、拡大する予防接種プログラム、およびグローバル流通ネットワークにおける製品安定性向上の必要性によって推進されています。凍結乾燥は保存期間の改善とコールドチェーン依存の低減を可能にし、大規模かつ地理的に多様なワクチン接種イニシアチブを対象とするワクチンメーカーにとって特に価値があります。凍結乾燥モノクローナル抗体、バイオロジクス、およびペプチド・タンパク質治療薬は、先進的なバイオロジクス療法の採用増加と保管および輸送全体を通じた分子安定性保持の必要性に支えられ、市場の重要なセグメントを引き続き代表しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
バイアルがスケールの優位性を維持し、プレフィルドデバイスが勢いを増すバイアルは2026年の凍結乾燥製品市場シェアの43.26%を占めており、これは確立された充填システム、標準的な無菌ワークフロー、および大量商業生産に適合しているためです。病院薬局のプロセスもバイアルの再構成、混合調製、および静脈内投与を中心に構築されており、薬剤師や臨床スタッフにとって馴染みのある容器となっています。ガラスバイアルは、製造、輸送、保管、および薬局での取り扱いを通じて馴染みのある容器形式を必要とする製品に引き続き適しています。
プレフィルドデバイスは2027年から2032年にかけて9.13%のCAGRで拡大すると予測されています。これらは、患者が施設外で使用できる免疫学および腫瘍学バイオロジクスの皮下自己投与をサポートし、投与前の取り扱いステップ数を削減します。SCHOTT Pharmaは光感受性抗体薬物複合体製剤向けにEVERIC lyo アンバーバイアルを開発し、包装が分子固有の保護要件に適応している方法を示しています。[3]この包装移行における凍結乾燥製品市場規模は、使いやすさ、安定性、および容器システムが意図された使用を通じて高価値医薬品を保護する能力によって形成されています。
用途別:
自己免疫疾患が収益をリードし、腫瘍学がより速く拡大自己免疫疾患は2026年の用途収益の38.23%を占め、長期間にわたって使用される確立されたバイオロジクス治療の基盤によって支えられています。関節リウマチ、炎症性腸疾患、および関連疾患は、信頼性の高い調製と投与に依存する広範なモノクローナル抗体療法を使用しています。トラスツズマブ、リツキシマブ、およびベドリズマブのバイオシミラーは、特にプロバイダーが信頼性の高い供給を持つ確立された治療オプションを求める場合に、凍結乾燥注射製剤の需要に貢献しています。
腫瘍学は2027年から2032年にかけて10.36%のCAGRで成長すると予測されており、凍結乾燥製品市場の用途の中で最も速い成長率です。このカテゴリーは、抗体薬物複合体の承認、チェックポイント阻害剤バイオシミラー、および確立された細胞毒性製剤を統合しており、それぞれが充填から投与までの製品安定性の強力な管理を必要とします。製品の損失や品質の失敗は重大な臨床的および商業的影響をもたらすため、高価値の腫瘍学医薬品は検証された生産と信頼性の高い無菌取り扱いの必要性を高めます。凍結乾燥製品産業はまた、分子安定性を保持し製品固有の取り扱い要件を満たすためにカスタマイズされたサイクルを必要とする希少疾患療法にも対応しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院・クリニックが主要なケア環境として残り、外来手術センターが急速に拡大病院・クリニックは2026年の凍結乾燥製品市場シェアの43.15%を占め、最大のエンドユーザーセグメントとなっています。そのリーダーシップは、管理された保管、再構成、および訓練された医療専門家による投与を必要とする凍結乾燥注射剤、バイオロジクス、ワクチン、および特殊治療薬の高い利用率によって推進されています。病院はまた、施設処方集、集中購買プロセス、および急性・慢性疾患治療における患者数の増加によって支えられ、高価値療法の主要な調達センターとしても機能しています。
外来手術センターは2027年から2032年にかけて9.86%のCAGRで成長すると予測されており、エンドユーザーの中で最も速い成長率です。成長は、適格な処置の入院から外来への移行の増加、費用対効果の高いケア提供への需要の高まり、および日帰り治療環境での注射療法の使用拡大によって支えられています。外来手術センターが提供する利便性、運用効率、および低い治療コストは、より広範な治療用途にわたる凍結乾燥製品の採用を引き続き推進しています。専門クリニック、在宅医療環境、およびその他のエンドユーザーも、凍結乾燥によって提供される強化された安定性と保存期間から恩恵を受けるバイオロジクスおよび特殊療法の使用増加に支えられ、市場成長に貢献しています。
地域分析
北米
北米は2026年の凍結乾燥製品市場収益の46.32%を占め、大規模なイノベーター基盤、確立された受託製造能力、および広範な病院調達ネットワークによって支えられています。この地域は、メーカーが成熟した商業システム内で開発、規制作業、無菌生産、および病院流通を結びつけることができるため、複雑な注射薬の発売を長年にわたって支援してきました。確立された規制フレームワークは凍結乾燥医薬品およびバイオシミラーの商業化を支援し、専門サプライヤーの集中は高価値バイオロジクスの技術的ニーズを支えています。Sanofiは2025年5月に2030年までに少なくとも200億 米ドルを米国の製造および研究に投資すると発表しました。これらの投資は、この地域の無菌製品を供給する能力を強化し、凍結乾燥製品市場への最大の収益貢献者としての役割を維持します。
欧州
欧州は、確立されたバイオロジクス製造基盤と無菌製品要件への相当な影響力を組み合わせているため、引き続き重要です。ドイツ、英国、フランス、イタリア、およびスペインはイノベーター企業の主要な製造拠点を有しており、バイアル、シリンジ、およびその他の注射製剤のための経験豊富なサプライベースを形成しています。欧州のバイオシミラー採用は、いくつかの国民健康システムにおける自己免疫および腫瘍学注射剤のより高い量のベースラインを提供しています。欧州の顧客に供給するメーカーは、信頼性の高い無菌プロセス、管理された文書化および流通を通じて製品品質を保護する包装システムを必要とします。この環境は、凍結乾燥製品市場向けに適格化された能力をすでに運用しており、大規模なプロセス変更なしに顧客の期待に応えることができるサプライヤーに有利です。
アジア太平洋、中東・アフリカ、南米
アジア太平洋は2027年から2032年にかけて11.42%のCAGRで成長すると予測されており、凍結乾燥製品市場で最も速い地域成長率です。中国は国内バイオロジクス生産と商業用凍結乾燥機能を拡大しており、地域の製造プログラムを支援し、輸入設備への依存を低減できます。インドは、無菌注射剤輸出基盤が国内バイオロジクス需要および規制の近代化とともに拡大するにつれて急速に成長すると予測されています。タイ、ベトナム、およびマレーシアも、2028年までに地域の生産量を増加させる可能性のある受託製造投資を引き付けています。中東・アフリカおよび南米は、コールドチェーンネットワークの発展が遅れている地域で常温安定製品が物流リスクを低減できるため、さらなる可能性を提供しています。これらの市場では、凍結乾燥製剤の価値は、冷蔵能力、輸送条件、およびラストマイルインフラが不均一な場合に一貫した製品配送に基づいています。
競合環境
市場集中度
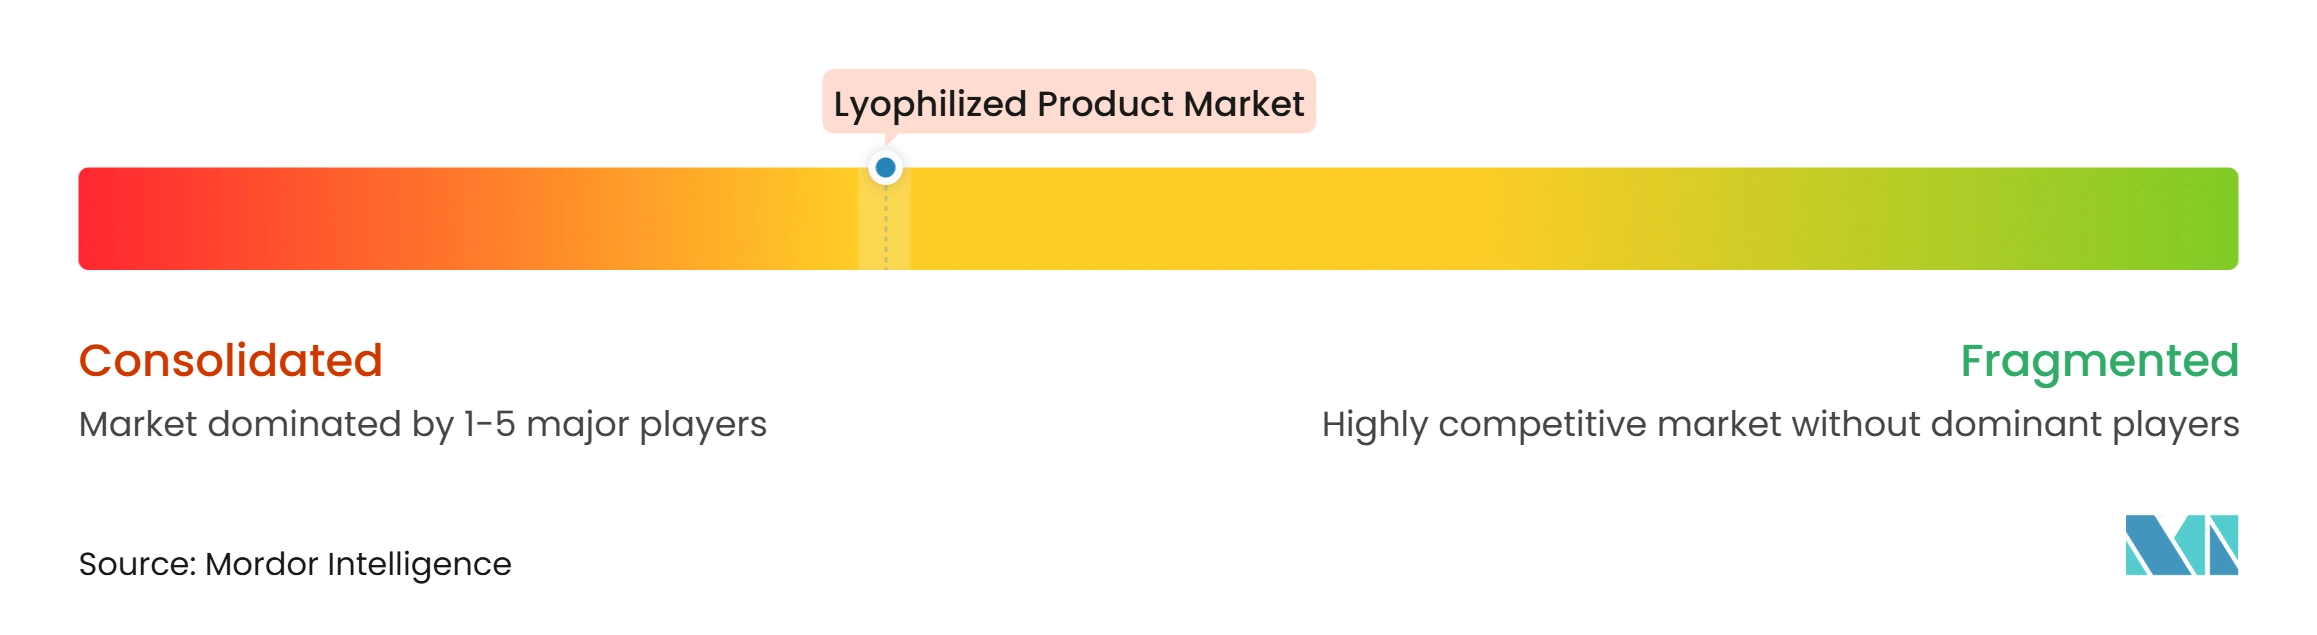
凍結乾燥製品市場は、イノベーター企業間では適度に集中しており、ジェネリックおよびバイオシミラーサプライヤー間ではより分散しています。AbbVie、Pfizer、Novartis、Sanofi、Bristol-Myers Squibb、Takeda、およびJohnson & Johnsonは、耐久性のある無菌製造能力に依存する高価値バイオロジクスポートフォリオを管理しています。彼らの優位性は、検証されたプロセス、適格化された設備、規制経験、および施設間で容易に移動できない複雑な製剤への精通に基づいています。これらの能力を開発するには時間と相当な投資が必要であり、凍結乾燥製品市場ではプロセス知識が製品ポートフォリオと同様に重要です。ジェネリックおよびバイオシミラーサプライヤー間の競争は、特に独占期間終了後に、申請速度、価格、および供給信頼性により焦点を当てています。
Fresenius KabiとDr. Reddy's Laboratoriesは、2026年8月にFDA承認を受けたZimrixbyの開発と商業化能力を組み合わせました。このタイプのパートナーシップにより、企業は単一の事業内ですべての能力を構築することなく、専門的な開発の専門知識と商業化リソースを結びつけることができます。Bioconは2026年8月にFDAの交換可能指定を受けた後、米国でYesafiliを発売しました。Biocon Biologics、Dr. Reddy's Laboratories、Amneal Pharmaceuticals、Cipla、およびZydus Cadillaは、無菌実行と信頼性の高い供給が商業的受け入れを決定できるジェネリックおよびバイオシミラーカテゴリーでのプレゼンスを高めています。
残りの機会は、凍結乾燥mRNAリピッドナノ粒子および先進モダリティ製剤に集中しています。プロセス分析技術、リピッドナノ粒子サイクル開発、制御核形成、およびアイソレーター統合無菌処理は、この作業に携わる組織を差別化できます。これらの能力は、先進モダリティを従来の注射製品よりも困難にする特定の安定性および無菌性の要求に対応しています。同時に、高い設備コスト、複雑な検証、および長いサイクルタイムは、新しい競合他社の参入速度を制限し、適格化された能力と経験豊富なチームを持つ企業の優位性を維持できます。このバランスは、凍結乾燥製品市場が単純な設備能力の拡大よりも持続的なプロセス開発と信頼性の高い実行を報いる可能性が高いことを意味しています。
凍結乾燥製品産業リーダー
-
Pfizer Inc.
-
Novartis AG
-
Sanofi
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
- 注:主要企業の掲載順は順位を示すものではありません。
凍結乾燥製品市場 このレポートでカバーされる企業
- Abbvie
- Affy Pharma Private Limited
- Amneal Pharmaceuticals
- Biocon
- Biogen
- Bristol-Myers Squibb
- BTG PLC
- Cipla
- Ciron Drugs & Pharmaceuticals Pvt. Ltd.
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Johnson & Johnson
- Jubilant Pharmova Limited
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Viatris
- Zydus Group
最近の産業開発事情 凍結乾燥製品市場
- 2026年8月:Fresenius Kabiは、Dr. Reddy's Laboratoriesが開発しFresenius Kabiが米国で独占的に商業化した凍結乾燥CD20標的バイオシミラーであるZimrixby(リツキシマブ-cdxx)の米国FDA承認を発表し、垂直統合型エンドツーエンドバイオファーマ戦略の一環として腫瘍学および免疫学バイオシミラーポートフォリオを拡大しました。
- 2026年8月:米国FDAは、Takeda Pharmaceuticalsとプロタゴニスト・セラピューティクスが開発した真性多血症の成人における赤血球増加症の治療のためのファーストインクラスのヘプシジン模倣薬として、皮下注射用凍結乾燥粉末であるMimrylo(ルスフェルチド)を承認し、凍結乾燥血液学および腫瘍学パイプラインを拡大しました。
- 2026年7月:FDAおよびEMAは、クローン病および潰瘍性大腸炎の静脈内投与向け凍結乾燥バイアル形式のベドリズマブバイオシミラー候補であるFresenius KabiのPB016のBLAおよびMAAを審査受理し、現在の規制サイクルにおいてFresenius Kabiが主要な自己免疫適応症に提出した4番目のバイオシミラー候補となりました。
グローバル凍結乾燥製品市場レポートスコープ
レポートのスコープによると、凍結乾燥製品市場とは、凍結乾燥(フリーズドライ)によって保存された製品に焦点を当てたグローバルな医療・医薬品セグメントを指します。このプロセスは、敏感な生物製剤、医薬品、および製剤から水分を除去し、安定性、保存期間、および輸送の容易さを向上させます。
凍結乾燥製品市場は、製品タイプ、包装タイプ、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は凍結乾燥低分子薬、凍結乾燥モノクローナル抗体(mAbs)・その他のバイオロジクス、凍結乾燥ワクチン、凍結乾燥ペプチド・タンパク質治療薬、およびその他の製品タイプにセグメント化されています。包装タイプ別では、市場はバイアル、カートリッジ、およびプレフィルドデバイスにセグメント化されています。用途別では、市場は自己免疫疾患、呼吸器疾患、消化器疾患、腫瘍学、心血管疾患、感染症、およびそのの用途にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、専門クリニック、外来手術センター、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 凍結乾燥低分子薬 |
| 凍結乾燥モノクローナル抗体(mAbs)・その他のバイオロジクス |
| 凍結乾燥ワクチン |
| 凍結乾燥ペプチド・タンパク質治療薬 |
| その他の製品タイプ |
| バイアル |
| カートリッジ |
| プレフィルドデバイス |
| 自己免疫疾患 |
| 呼吸器疾患 |
| 消化器疾患 |
| 腫瘍学 |
| 心血管疾患 |
| 感染症 |
| その他の用途 |
| 病院・クリニック |
| 専門クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 凍結乾燥低分子薬 | |
| 凍結乾燥モノクローナル抗体(mAbs)・その他のバイオロジクス | ||
| 凍結乾燥ワクチン | ||
| 凍結乾燥ペプチド・タンパク質治療薬 | ||
| その他の製品タイプ | ||
| 包装タイプ別 | バイアル | |
| カートリッジ | ||
| プレフィルドデバイス | ||
| 用途別 | 自己免疫疾患 | |
| 呼吸器疾患 | ||
| 消化器疾患 | ||
| 腫瘍学 | ||
| 心血管疾患 | ||
| 感染症 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院・クリニック | |
| 専門クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
凍結乾燥製品市場の予測は?
凍結乾燥製品市場は2026年の399.06 ビリオン 米ドルから2027年に425.89 ビリオン 米ドルに増加し、8.12%のCAGRで成長して2032年までに629.29 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ製品タイプはどれですか?
凍結乾燥低分子薬は2026年に37.42%のシェアを占め、安定した無菌注射用粉末への病院需要によって支えられています。
最も速く成長している用途はどれですか?
腫瘍学は2032年までに10.36%のCAGRで成長すると予測されており、バイオロジクス、バイオシミラー、および標的療法によって支えられています。
最も速く拡大している地域はどこですか?
アジア太平洋は2032年までに11.42%のCAGRで成長すると予測されており、バイオロジクスの現地化と無菌注射剤能力によって支えられています。