
Tamanho e Participação do Mercado de Autocarros de Luxo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
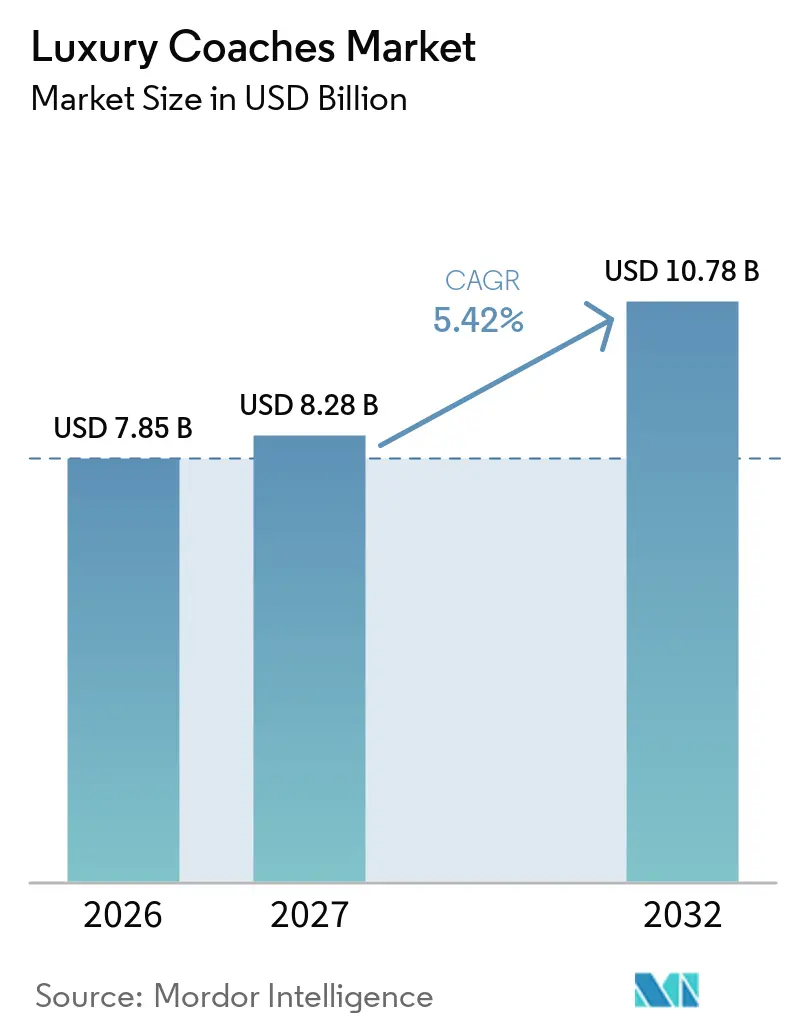
| Tamanho do Mercado (2027) | 8.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Autocarros de Luxo por Mordor Intelligence
O tamanho do mercado de autocarros de luxo foi avaliado em 7,85 bilhões de USD em 2026 e deverá crescer de 8,28 bilhões de USD em 2027 para 10,78 bilhões de USD até 2032, a um CAGR de 5,42% durante 2027-2032. O mercado de autocarros de luxo está a ser moldado pela concorrência com a aviação de curta distância em rotas abaixo de 600 km, onde os operadores precisam de oferecer uma alternativa fiável e confortável para viajantes em grupo. As compras adiadas durante 2020 a 2022 deixaram muitos operadores com frotas mais antigas, aumentando os custos de manutenção e reforçando a procura de substituição. As regras de emissões na Europa e na Ásia-Pacífico estão a tornar a renovação da frota uma decisão de conformidade, além de uma decisão comercial. O mercado de autocarros de luxo também beneficia de passageiros que procuram comodidades consistentes a bordo em viagens de turismo, fretamento, empresariais e de peregrinação. Os fabricantes que combinam plataformas de menores emissões com suporte de serviço e interiores adaptáveis estão melhor posicionados para garantir encomendas de substituição.
Principais Conclusões do Relatório
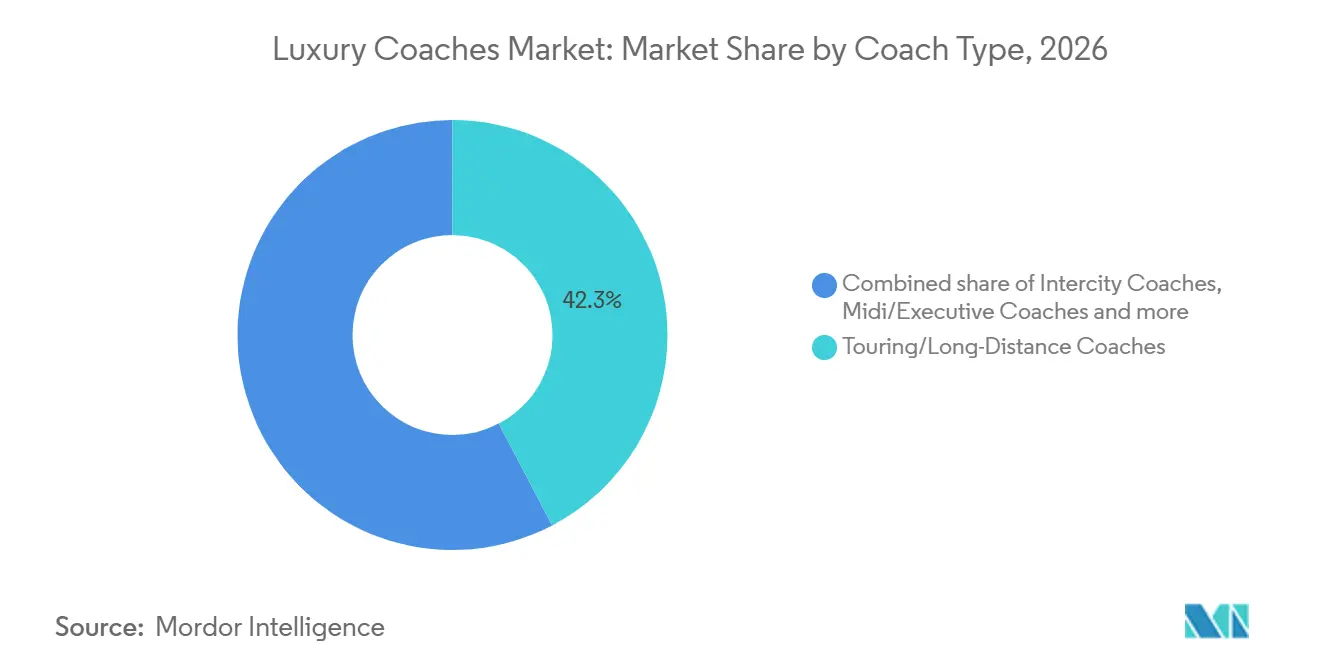
- Por tipo de autocarro, os autocarros de turismo/longa distância detinham uma participação de 42,33% em 2026, enquanto outros tipos de autocarros (formatos VIP e personalizados) estão projetados para crescer a um CAGR de 7,24% até 2032.
- Por comprimento, os autocarros de 10–13 m detinham uma participação de 63,15% em 2026, enquanto os autocarros com menos de 10 m estão projetados para crescer a um CAGR de 6,81% até 2032.
- Por capacidade de assentos, os autocarros de 30 a 50 assentos detinham uma participação de 53,06% em 2026, enquanto os autocarros com menos de 30 assentos estão projetados para crescer a um CAGR de 6,44% até 2032.
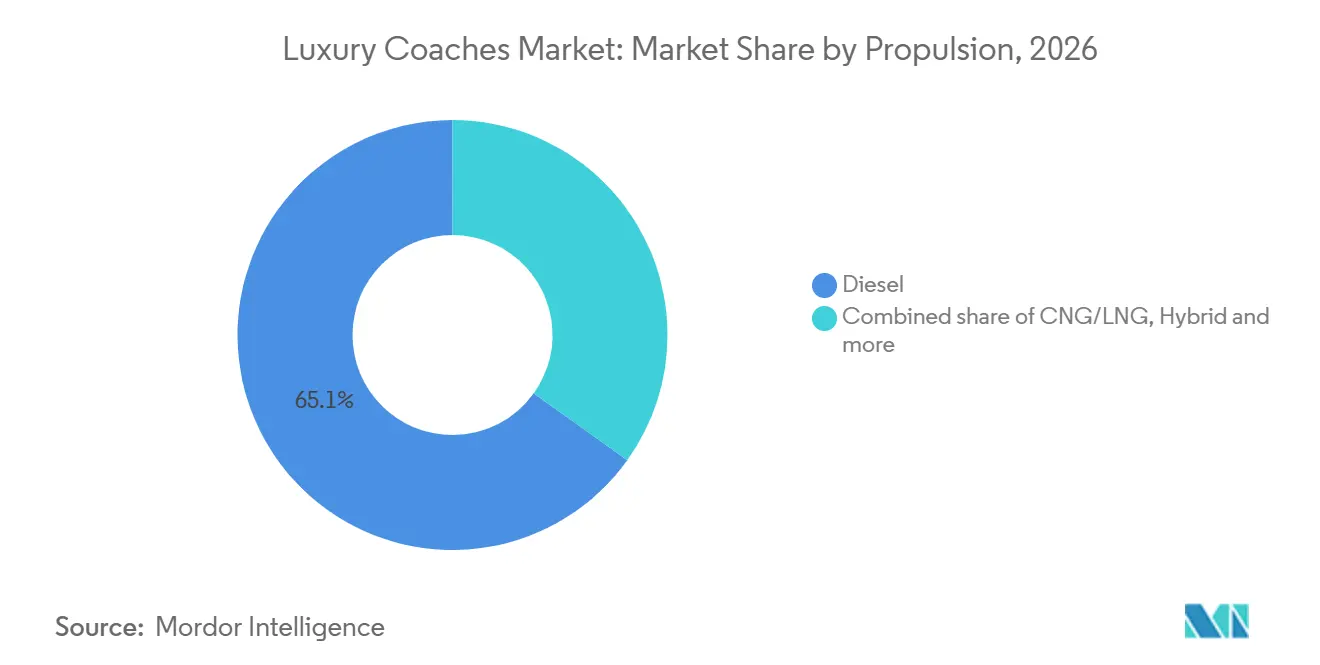
- Por propulsão, o diesel detinha uma participação de receita de 65,11% em 2026, enquanto os autocarros de célula de combustível de hidrogénio estão projetados para crescer a um CAGR de 14,23% até 2032.
- Por utilizador final, os operadores turísticos detinham uma participação de receita de 39,45% em 2026 e estão projetados para crescer a um CAGR de 5,97% até 2032.
- Por geografia, a Europa representou 37,04% da receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Recuperação do Turismo Premium e das Viagens em Grupo | +1.2% | Global, concentrado na Europa, Ásia-Pacífico e Médio Oriente e África | Curto prazo (≤ 2 anos) |
| Eletrificação Específica por Rota Criando Novos Ciclos de Aquisição | +1.0% | Europa e Ásia-Pacífico, com ganhos iniciais na Coreia do Sul, Japão e Países Baixos | Longo prazo (≥ 4 anos) |
| Expansão das Viagens Interurbanas Premium para Além dos Corredores Aéreos e Ferroviários | +0.9% | Europa, Sul da Ásia e Sudeste Asiático | Médio prazo (2–4 anos) |
| Substituição de Frota Após Compras de Autocarros Adiadas | +0.7% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Procura de Autocarros Premium em Corredores de Turismo Transfronteiriço e Religioso | +0.7% | Médio Oriente, Sul da Ásia e Europa | Médio prazo (2–4 anos) |
| Maior Receita por Assento a partir de Comodidades Premium | +0.6% | Europa, América do Norte e Médio Oriente | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do Turismo Premium e das Viagens em Grupo
A recuperação do turismo premium está a apoiar a procura de veículos de especificações mais elevadas em vez de frotas de fretamento padrão. Os itinerários personalizados atribuem maior valor a assentos fiáveis, controlo climático e serviços a bordo. O mercado de autocarros de luxo é, portanto, influenciado pela capacidade dos operadores de oferecer qualidade consistente ao longo de um itinerário. Os operadores com especificações de veículos mistas podem ter mais dificuldade em cumprir os requisitos de concurso para viagens em grupo premium. O corredor Meca-Medina transporta grandes volumes de passageiros de autocarro durante as épocas do Hajj e Umrah, tornando-o uma fonte estável de procura recorrente de frota. Estas viagens recorrentes criam um caso operacional mais claro para frotas bem mantidas e de alta rotação.
Eletrificação Específica por Rota Criando Novos Ciclos de Aquisição
As zonas de emissões zero e as regras de CO2 europeias estão a acelerar a aquisição em rotas previsíveis com retorno ao depósito. O Regulamento (UE) 2024/1610 exige que os fabricantes de veículos pesados, com os autocarros agora incluídos no âmbito, reduzam as emissões médias de CO2 em 45% a partir de 2030, 65% a partir de 2035 e 90% a partir de 2040, em relação ao período de referência de 2019 [1]. Estas regras tornam as escolhas de frota de menores emissões mais urgentes para os operadores que servem rotas regulamentadas. A Daimler Buses iniciou testes em estrada pública do autocarro de célula de combustível de hidrogénio Setra S 517 HD em setembro de 2025. O veículo tem uma autonomia mínima declarada de 800 km, uma capacidade de tanque de hidrogénio de 46 kg e uma potência de célula de combustível de 300 kW. O mercado de autocarros de luxo pode beneficiar deste desenvolvimento quando os operadores de longa distância vislumbrarem uma opção prática para substituir veículos a diesel sem alterar os horários das rotas.
Expansão das Viagens Interurbanas Premium para Além dos Corredores Aéreos e Ferroviários
Os serviços de autocarro premium estão a expandir-se em rotas interurbanas que não dispõem de ligações aéreas diretas ou de alta velocidade ferroviária, onde a conveniência porta-a-porta e o conforto a bordo competem com os voos de curta distância. Os operadores nestes corredores precisam de veículos capazes de prestar um serviço consistente ao longo de longos ciclos de serviço diários. O turismo transfronteiriço na Europa também favorece autocarros com assentos reclináveis, Wi-Fi e instalações sanitárias certificadas. Na Ásia-Pacífico, o corredor Johor Bahru-Singapura e as rotas turísticas pela Tailândia, Vietname e Camboja estão a criar procura inicial de serviços premium. Os serviços transfronteiriços premium entre Singapura e destinos de Johor, como Desaru, indicam procura de ofertas premium para grupos mais pequenos. O mercado de autocarros de luxo tem um caso de utilização mais forte em corredores recorrentes do que em rotas de itinerário aberto, embora os operadores ainda precisem de financiamento que reconheça esta diferença.
Substituição de Frota Após Compras de Autocarros Adiadas
Os operadores na América do Norte e na Europa Ocidental entraram em 2025 com frotas que tinham sido mantidas por mais tempo do que o normal após o congelamento de compras entre 2020 e 2022. Os veículos mais antigos podem aumentar as necessidades de manutenção, a exposição à conformidade e o risco de interrupção do serviço. Estas pressões tornam as decisões de substituição mais urgentes mesmo quando a procura de passageiros é irregular. A MCI declarou em março de 2026 que o seu J4500 se mantém como o autocarro mais vendido da América do Norte desde 2004, com base em dados da American Bus Association [2]. A MCI também introduziu assentos executivos 2+1 instalados de fábrica no J4500 em setembro de 2025, incorporando uma opção de interior premium na produção regular. O mercado de autocarros de luxo é apoiado quando as frotas de substituição conseguem satisfazer simultaneamente os requisitos de idade da frota e de experiência do passageiro numa única aquisição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevados Custos de Aquisição e Financiamento Fragmentado dos Operadores | -1.1% | Global, agudo no Sul da Ásia, América do Sul e Médio Oriente e África | Médio prazo (2–4 anos) |
| Limitações de Autonomia de Bateria em Rotas Longas e Tempo de Espera para Carregamento | -0.9% | Global, agudo em locais com infraestrutura de carregamento limitada | Longo prazo (≥ 4 anos) |
| Escassez de Condutores e Restrições de Técnicos Especializados | -0.7% | Europa Ocidental, América do Norte e Austrália | Curto prazo (≤ 2 anos) |
| Utilização Sazonal e Incerteza do Valor Residual | -0.6% | Europa, América do Norte e locais de turismo sazonal | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Aquisição e Financiamento Fragmentado dos Operadores
Os autocarros de hidrogénio e de bateria elétrica de alta especificação têm custos unitários substancialmente mais elevados. Estes custos elevados podem colocar as tecnologias mais recentes fora do alcance dos operadores de fretamento de pequena e média dimensão. Na Índia, os autocarros de luxo também têm preços premium, o que pode limitar a sua acessibilidade para os operadores. O défice de financiamento é maior quando os credores não conseguem estabelecer valores residuais claros para veículos de hidrogénio ou elétricos a bateria. Períodos de retorno mais longos podem atrasar as encomendas mesmo quando os custos operacionais e os objetivos de emissões favorecem a substituição. O mercado de autocarros de luxo é, consequentemente, mais dependente de programas de financiamento de frota em regiões onde os operadores não têm acesso a grandes balanços financeiros.
Limitações de Autonomia de Bateria em Rotas Longas e Tempo de Espera para Carregamento
Os autocarros elétricos a bateria são adequados para serviços de retorno ao depósito e transporte urbano, mas enfrentam diferentes restrições no turismo de longa distância. As baterias de grande capacidade podem reduzir a capacidade de bagagem e aumentar as cargas por eixo, limitando a combinação de passageiros e bagagem disponível para os operadores. O carregamento rápido a 250 a 450 kW pode ainda acrescentar 60 a 120 minutos a uma viagem de longa distância de ida e volta. Isto pode interromper os horários publicados e reduzir a utilização diária do veículo. A Irizar declarou que o seu i6S Efficient H2 FCEV de segunda geração entrou em serviço de passageiros com a Alsa em Madrid em 2026, com uma autonomia declarada de mais de 1.000 km e um tempo de reabastecimento de cerca de 10 a 15 minutos. A infraestrutura limitada de hidrogénio verde fora da Alemanha, dos Países Baixos e da Coreia do Sul ainda confina o mercado de autocarros de luxo a aplicações específicas por rota por enquanto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Autocarro:
Os Autocarros de Turismo Lideram Enquanto os Formatos VIP se ExpandemOs autocarros de turismo e longa distância representaram 42,33% da participação do mercado de autocarros de luxo em 2026. A sua posição de liderança no mercado de autocarros de luxo reflete a procura das redes de fretamento europeias e dos operadores de turismo em grupo do Leste Asiático. Estas frotas servem habitualmente tours de vários dias, transferes aeroportuários e itinerários transfronteiriços. Os seus ciclos de compra estão ligados à quilometragem, custos de manutenção, calendários turísticos e requisitos de licenciamento. Os autocarros interurbanos servem operadores com licença de rota que enfatizam a frequência e a pontualidade. Os autocarros midi e executivos são utilizados em trabalho empresarial e de transfere aeroportuário, onde grupos mais pequenos podem suportar uma receita mais elevada por assento. O setor de autocarros de luxo depende de cada formato porque os clientes têm diferentes requisitos de rota, capacidade e serviço. Os autocarros de turismo continuam a ser a principal plataforma de volume para os fabricantes que servem viagens em grupo de longa distância.
Outros tipos de autocarros, incluindo formatos VIP e personalizados, estão previstos para crescer a um CAGR de 7,24% até 2032. Este crescimento reflete a procura de assentos ao estilo de aeronave, divisórias de privacidade e áreas de serviço a bordo. Os operadores de fretamento de luxo no Médio Oriente, China e América do Norte estão entre os compradores que procuram estas características. Tais encomendas geralmente requerem uma ligação mais estreita entre o fabricante, o carroceiro e o operador. O T14E da Yutong recebeu o Grande Prémio de Autocarro na Busworld Europe 2025 e apresentava som surround, acesso por chave NFC e suspensão pneumática adaptativa. O mercado de autocarros de luxo confere aos fornecedores com capacidade de equipamento interno uma vantagem neste trabalho de maior valor. Os produtores sem acesso a personalização podem ter dificuldade em participar à mesma escala. As encomendas personalizadas também requerem suporte pós-venda fiável porque os operadores premium não podem aceitar longos períodos de imobilização do veículo.

Por Comprimento:
Os Autocarros Padrão Lideram Enquanto os Formatos Compactos Ganham Casos de UsoA categoria de 10 a 13 m detinha 63,15% da receita do segmento em 2026. Este comprimento tem ampla utilidade em aplicações interurbanas, de fretamento e de turismo. Adapta-se às condições de estrada, estacionamento e capacidade de passageiros encontradas em muitas rotas europeias e asiáticas. Uma configuração de luxo padrão pode transportar 45 a 60 passageiros neste formato. Os operadores também podem utilizar estes veículos em várias missões ao longo do ano. Essa flexibilidade ajuda a tornar a categoria a principal plataforma de produção para muitos fabricantes de equipamento original. Os autocarros com mais de 13 m são utilizados onde os operadores priorizam os passageiros transportados por viagem em corredores densos. O seu papel cresce com os serviços interurbanos premium na China e na Índia. Os autocarros de comprimento padrão continuam a ser centrais para o setor de autocarros de luxo porque equilibram a capacidade de passageiros, as necessidades de bagagem e o acesso operacional. A Volvo Bus UK e a UNVI anunciaram o Volvo B13R UNVI XL em março de 2025 para os mercados do Reino Unido e da Irlanda. O autocarro de 12,8 m tem um compartimento de bagagem de 9,5 m³, sistemas de segurança que cumprem os requisitos EU GSR2 e compatibilidade com biocombustível HVO [3]. O exemplo mostra que os operadores procuram melhorias de conforto por assento mesmo em tamanhos convencionais.
Os autocarros com menos de 10 m estão projetados para crescer a um CAGR de 6,81% até 2032. Os serviços de transporte empresarial, transferes aeroporto-hotel, circuitos de resort e movimentos VIP estão a apoiar esta procura. Estes serviços utilizam veículos mais pequenos para proporcionar elevado conforto a grupos mais pequenos. Os operadores que servem resorts, cidades históricas e rotas de montanha estreitas preferem veículos premium compactos que consigam chegar a locais onde um autocarro de tamanho completo é impraticável. Os itinerários de grupos mais pequenos podem favorecer veículos premium compactos quando a capacidade não é o objetivo principal. O mercado de autocarros de luxo tem, portanto, espaço para formatos que se adaptam a locais e rotas onde um autocarro de tamanho completo não é prático. Os fabricantes devem manter flexibilidade de configuração suficiente para servir tanto a procura compacta como a de tamanho padrão.
Por Capacidade de Assentos:
As Configurações de Gama Média Lideram Enquanto a Capacidade Boutique AumentaA categoria de 30 a 50 assentos representou 53,06% da receita do segmento em 2026. Alinha-se com os tamanhos de grupo padrão e apoia os níveis de utilização em muitas rotas licenciadas. Esta faixa de capacidade torna o mercado de autocarros de luxo mais previsível para os principais fabricantes. As configurações de assentos comuns permitem escala de compras em toda a Europa e no Leste Asiático. Os operadores podem adaptar o interior para trabalho de turismo, fretamento e serviço regular sem alterar a plataforma básica. A categoria também oferece espaço de bagagem suficiente para missões de turismo típicas. Estes atributos ajudam a estabilizar a procura de configurações de gama média. Os autocarros com mais de 50 assentos servem serviços interurbanos premium de alta densidade e corredores de peregrinação. São particularmente relevantes onde os operadores se concentram na receita por viagem e têm volumes de passageiros fiáveis.
A categoria com menos de 30 assentos está prevista para crescer a um CAGR de 6,44% até 2032. É utilizada por viajantes que valorizam a privacidade, itinerários flexíveis e um ambiente de viagem mais pessoal. A China, o Sudeste Asiático e o Médio Oriente são citados como locais de procura importantes. Esses compradores frequentemente procuram configurações personalizadas em vez de interiores de frota padrão. A BYD formou uma aliança estratégica com o Fosun Tourism Group em dezembro de 2025, ligando a mobilidade elétrica a destinos de resort premium em vários países. Este acordo indica como as escolhas de veículos podem ser incorporadas nos serviços de destino. O mercado de autocarros de luxo pode beneficiar quando os operadores de hotelaria tratam o transporte terrestre como parte da experiência do hóspede. Os veículos mais pequenos podem alcançar margens unitárias mais fortes através da personalização, mas geralmente requerem um planeamento de encomendas mais cuidadoso. Os fabricantes também precisam de equilibrar a personalização com a capacidade de manutenção em toda uma frota dispersa.
Por Propulsão:
O Diesel Lidera Enquanto o Hidrogénio Apoia a Descarbonização de Longa DistânciaO diesel detinha 65,11% da receita do segmento em 2026. A sua posição reflete a autonomia, a carga útil, a velocidade de reabastecimento e a ampla disponibilidade de combustível. O diesel continua a ser importante nas rotas transfronteiriças na América do Sul, no Sul da Ásia e na África Subsaariana. Os veículos a GNC, GNL e híbridos podem reduzir certos custos operacionais em mercados com infraestrutura de apoio. No entanto, estas alternativas ainda não proporcionam as mesmas características de autonomia em turismo que o diesel. As plataformas elétricas a bateria estão a expandir a sua cobertura prática de rotas. A Daimler apresentou o Mercedes-Benz eIntouro em outubro de 2025 para rotas interurbanas e excursões. Espera-se que o mercado de autocarros de luxo mantenha a procura de diesel enquanto as condições de rota, a infraestrutura e a economia de frota permanecerem desiguais entre países.
Espera-se que os autocarros de célula de combustível de hidrogénio cresçam a um CAGR de 14,23% até 2032. A tecnologia visa preservar a carga útil, a capacidade de bagagem e as características de reabastecimento procuradas pelos operadores de turismo. Estes atributos são importantes em rotas onde as baterias de grande capacidade criam restrições de programação ou de carga. O Regulamento (UE) 2024/1610 dá aos operadores uma razão direta para considerar modelos de menores emissões nos cálculos de média de frota. O setor de autocarros de luxo provavelmente dependerá do acesso ao fornecimento de hidrogénio e das condições de financiamento antes que a tecnologia possa avançar para além de aplicações selecionadas. Os fabricantes também devem demonstrar que as redes de manutenção conseguem suportar frotas de células de combustível fora dos locais de adoção precoce. A taxa de crescimento do segmento indica forte interesse, mas espera-se que a implantação permaneça ligada à prontidão da infraestrutura ao nível da rota.
Por Utilizador Final:
Os Operadores Turísticos Lideram a Procura e as Melhorias de Qualidade da FrotaOs operadores turísticos detinham 39,45% da receita por utilizador final em 2026. Estão também previstos para crescer a um CAGR de 5,97% até 2032. Esta combinação mostra que a qualidade da frota é importante num grupo de clientes que gere diretamente as expectativas dos passageiros. Os viajantes comparam cada vez mais os interiores dos autocarros e os padrões de serviço com hotéis, companhias aéreas e operadores de cruzeiros. Os operadores turísticos com frotas modernas podem apresentar um produto mais consistente aos parceiros de viagem. Aqueles com ativos mais antigos podem ter menos capacidade de cobrar um prémio ou manter contratos. Os operadores de transporte interurbano adquirem veículos para rotas fixas previsíveis, com fiabilidade e conformidade como requisitos primários. Os operadores empresariais e de fretamento são grandes compradores de especificações VIP e personalizadas. Em conjunto, estes utilizadores finais sustentam a procura tanto em designs de autocarro padrão como personalizados.
A aquisição pelo setor público e para transporte de passageiros continua a ser importante na América do Norte. O MCI do NFI Group recebeu uma encomenda de expansão da Metrolinx para 97 autocarros de passageiros D45 CRT adicionais em julho de 2025. Os serviços de transporte de resorts, operadores aeroportuários e organizadores de eventos também criam procura de veículos de alta especificação. Estes clientes frequentemente requerem flexibilidade nas configurações de assentos e nos padrões de operação. O mercado de autocarros de luxo beneficia desta diversidade porque não se limita apenas a tours de lazer. Os clientes especializados podem preferir veículos com menos de 10 m com interiores premium. Os fabricantes que conseguem servir tanto grandes encomendas de frota como encomendas personalizadas mais pequenas têm acesso mais amplo à procura. A capacidade pós-venda continua a ser importante porque estes utilizadores finais frequentemente operam em horários fixos e não conseguem substituir veículos facilmente.
Análise Geográfica
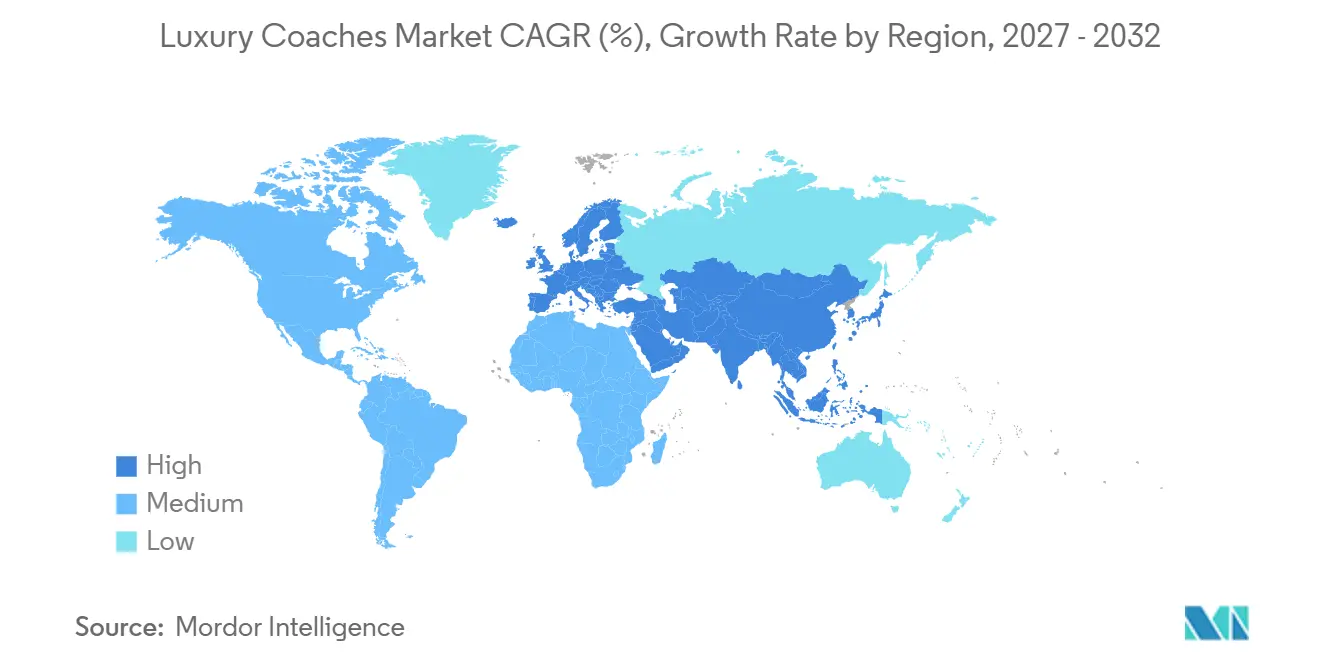
A Europa representou 37,04% da participação do mercado de autocarros de luxo em 2026. A região tem uma densa rede de destinos patrimoniais, licenciamento de operadores estabelecido e rotas de turismo transfronteiriço. A Alemanha, França, Itália, Espanha e os Países Baixos são fontes importantes de procura de autocarros premium. O Sul da Europa beneficia de viagens de lazer que apoiam a utilização de fretamento durante grande parte do ano. A Volvo Buses relançou o Volvo 9700 em outubro de 2026 nas versões de 12,4 m, 13,1 m e 13,9 m, com produção no México e entregas previstas a partir do final de 2026. A Volvo Buses e a Marcopolo também expandiram a sua oferta de autocarros europeus através de uma parceria anunciada em outubro de 2025, com a versão de produção europeia do Volvo B13R Marcopolo Paradiso G8 apresentada na FIAA Madrid em setembro de 2026. Estas ações mostram que os fabricantes veem a região como um mercado significativo de substituição e posicionamento de produto.
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,82% até 2032. O seu crescimento está ligado a uma base maior de viajantes abastados, investimento em autoestradas e capacidade de fabrico doméstico. A China beneficia de extensas frotas turísticas e da utilização de veículos de menores emissões em rotas cénicas designadas. A Yutong oferece o seu T14E com opções de bateria de até 704 kWh e uma autonomia declarada de até 850 km, e promove a sua tecnologia EV de longa vida para uma vida útil de 15 anos ou 1,5 milhões de km. A Índia está a modernizar as frotas interurbanas através de operadores privados e corporações de transporte estaduais. A Tata Motors lançou o chassis interurbano LPO 1822 em outubro de 2025 com suspensão pneumática total e configurações de 36 a 50 assentos para rotas de longa distância premium. O Japão, a Coreia do Sul e a Austrália estão a avançar com programas piloto de hidrogénio e elétrico a bateria. O mercado de autocarros de luxo na região tem tanto uma procura doméstica substancial como uma capacidade crescente de oferecer produtos premium a custos de propriedade mais baixos do que as alternativas importadas.
A América do Sul tem potencial de substituição onde as idades das frotas são elevadas, especialmente no Brasil, Argentina, Chile, Colômbia e Peru. A Marcopolo está a expandir a sua presença internacional através da sua parceria com a Volvo Buses na Europa. O Médio Oriente e África contêm mercados com diferentes níveis de rendimento, qualidade de infraestrutura e condições operacionais. A Arábia Saudita tem uma base de procura importante no corredor de peregrinação Meca-Medina. Os Emirados Árabes Unidos, o Qatar e Israel apoiam a procura de configurações VIP e personalizadas. A Nigéria, Marrocos e o Egito permanecem mercados em fase inicial onde o investimento em autoestradas está a começar a apoiar serviços de longa distância premium. O mercado de autocarros de luxo tem oportunidades nestes locais, mas as encomendas dependem da economia das rotas, do financiamento e de acordos de manutenção fiáveis. A procura da região provavelmente permanecerá concentrada em torno de corredores de alta utilização e fluxos turísticos estabelecidos.
Panorama Competitivo
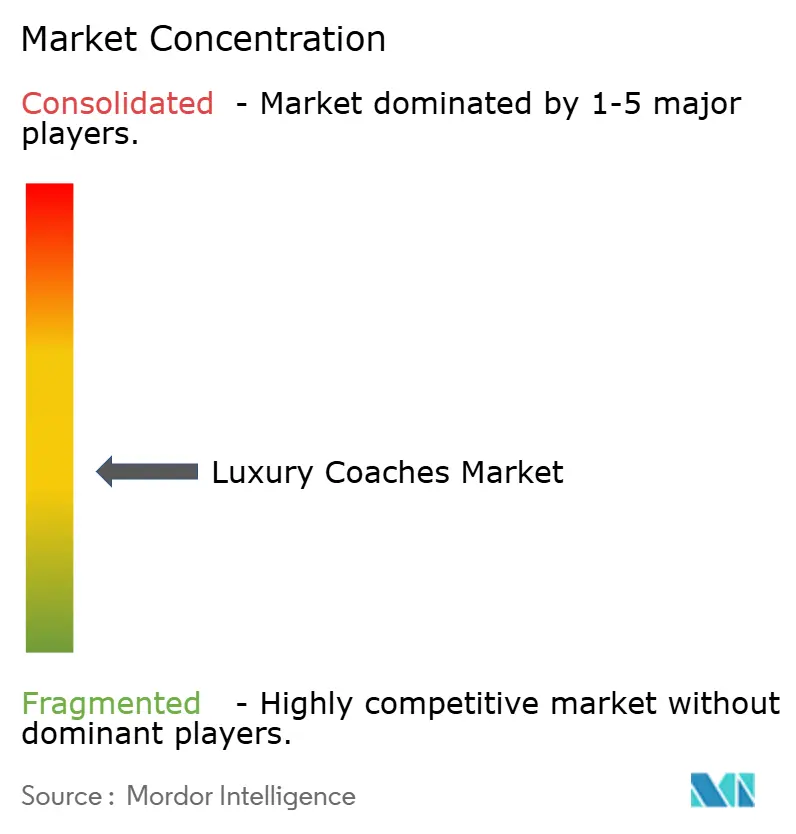
O mercado de autocarros de luxo é moderadamente concentrado. A Daimler Truck AG, a Volvo AB, a Irizar S.A. e o VDL Groep têm posições estabelecidas nas aplicações de turismo premium e interurbanas da Europa Ocidental. A Yutong Bus Co., Ltd. e a BYD Company Limited estão a ganhar atenção através de produtos elétricos a bateria e posicionamento competitivo de exportação. A concorrência baseia-se cada vez mais no acesso a plataformas tecnológicas, suporte de serviço e configurações de interior, em vez de apenas no preço. Os fabricantes europeus estão a avançar com plataformas de hidrogénio para serviço de longa distância. Os testes do autocarro de hidrogénio Setra da Daimler fornecem um exemplo desta direção. Os fabricantes chineses têm uma vantagem na escala elétrica a bateria e na integração vertical. O mercado de autocarros de luxo está, portanto, a tornar-se mais dividido por estratégia de propulsão e adequação à rota.
As parcerias com carroceiros estão a tornar-se uma via importante para uma cobertura de produto mais ampla. A Volvo Buses também anunciou a sua parceria europeia com a Marcopolo em outubro de 2025. Estes acordos permitem aos fabricantes de equipamento original utilizar experiência especializada em carroçaria sem desenvolver de forma independente cada formato de carroçaria. Também podem apoiar redes de vendas e pós-venda locais. No segmento VIP e personalizado, nenhum fabricante estabeleceu uma clara dominância de escala. Isto deixa espaço para fornecedores que consigam satisfazer requisitos exigentes de privacidade, qualidade de interior e sistemas a bordo. Os fabricantes devem gerir a complexidade de produção adicional que advém de uma gama maior de encomendas personalizadas. O mercado de autocarros de luxo recompensa cada vez mais as capacidades especializadas tanto quanto os volumes unitários.
As normas de segurança e emissões estão a elevar a especificação mínima esperada na Europa. Os requisitos do Regulamento Geral de Segurança 2 da UE incluem funções avançadas de assistência ao condutor, como travagem de emergência automática, suporte de manutenção de faixa e assistência inteligente de velocidade. Estes requisitos podem criar um limiar de entrada mais elevado para os fabricantes de baixa especificação. A aliança da BYD com o Fosun Tourism Group em dezembro de 2025 também mostra uma estratégia que liga a mobilidade elétrica a destinos de hotelaria premium. O mercado de autocarros de luxo recompensa os fabricantes que conseguem combinar prontidão regulatória com desenvolvimento de produto específico para o cliente. A capacidade de serviço é tão importante quanto o design do produto porque as frotas operam em horários sensíveis ao tempo.
Líderes do Setor de Autocarros de Luxo
-
Daimler Truck AG
-
Volvo AB
-
Yutong Bus Co., Ltd.
-
MAN Truck & Bus SE
-
Irizar, S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Autocarros de Luxo Empresas cobertas neste relatório
- Daimler Truck AG
- Volvo AB
- MAN Truck & Bus SE
- VDL Bus & Coach BV
- Irizar, S.A.
- Iveco Group N.V.
- Yutong Bus Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- NFI Group Inc.
- Temsa Skoda Sabanci Ulasim Araclari A.S.
- Ashok Leyland Limited
- Tata Motors Limited
- Marcopolo S.A.
- Hyundai Motor Company
- BYD Company Limited
- Otokar Otomotiv ve Savunma Sanayi A.S.
- Isuzu Motors Limited
Desenvolvimentos industriais recentes em Mercado de Autocarros de Luxo
- Outubro de 2026: A Volvo Buses reintroduziu o autocarro Volvo 9700 na Europa nos comprimentos de 12,4 m, 13,1 m e 13,9 m para serviço de linha de longa distância e fretamento, com produção em Tultitlán, México, e entregas a clientes agendadas a partir do final de 2026.
- Setembro de 2026: A Marcopolo apresentou a versão de produção europeia do Paradiso G8 num chassis Volvo B13R na FIAA em Madrid, após confirmar encomendas de 21 autocarros de clientes em Itália, França e Portugal, com as primeiras entregas agendadas para janeiro de 2027.
- Julho de 2026: A JBM Electric Vehicles (JBM EV), parte do JBM Group, lançou o seu autocarro de luxo elétrico GALAXY de próxima geração na Prawaas 5.0 em Gandhinagar. A empresa concebeu o novo autocarro para viagens interurbanas e oferece-o em três configurações: com assentos, com camas e com assentos e camas.
- Junho de 2026: O i6S Efficient H2 FCEV de segunda geração da Irizar, que utiliza uma célula de combustível Bosch de 190 kW e tem uma autonomia declarada de mais de 1.000 km, entrou em serviço de passageiros com a Alsa nas rotas regionais de Madrid antes da produção em série prevista para o primeiro semestre de 2027.
Âmbito do Relatório Global do Mercado de Autocarros de Luxo
O âmbito inclui segmentação por tipo de autocarro (autocarros de turismo/longa distância, autocarros interurbanos, autocarros midi/executivos e outros tipos de autocarros [VIP e personalizados]), comprimento (menos de 10 m, 10–13 m e mais de 13 m), capacidade de assentos (menos de 30 assentos, 30–50 assentos e mais de 50 assentos), tipo de propulsão (diesel, GNC/GNL, híbrido, elétrico a bateria e célula de combustível de hidrogénio) e utilizador final (operadores turísticos, operadores de transporte interurbano, operadores empresariais e de fretamento e outros utilizadores finais). A análise também abrange a geografia (América do Norte [Estados Unidos, Canadá e Resto da América do Norte], Europa [Alemanha, França, Itália, Espanha, Reino Unido, Países Baixos, Bélgica, Rússia e Resto da Europa], Ásia-Pacífico [China, Índia, Japão, Coreia do Sul, Austrália, Indonésia, Tailândia, Malásia e Resto da Ásia-Pacífico], América do Sul [Brasil, Argentina, Chile, Colômbia, Peru e Resto da América do Sul] e Médio Oriente e África [Arábia Saudita, Emirados Árabes Unidos, Qatar, Israel, África do Sul, Egito, Marrocos, Nigéria e Resto do Médio Oriente e África]). As previsões de tamanho e crescimento do mercado são apresentadas por valor em USD e volume em unidades.
Visão geral da segmentação
| Autocarros de Turismo/Longa Distância |
| Autocarros Interurbanos |
| Autocarros Midi/Executivos |
| Outros Tipos de Autocarros (VIP, Personalizados) |
| Menos de 10 m |
| 10-13 m |
| Mais de 13 m |
| Menos de 30 Assentos |
| 30-50 Assentos |
| Mais de 50 Assentos |
| Diesel |
| GNC/GNL |
| Híbrido |
| Elétrico a Bateria |
| Célula de Combustível de Hidrogénio |
| Operadores Turísticos |
| Operadores de Transporte Interurbano |
| Operadores Empresariais/de Fretamento |
| Outros Utilizadores Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| Resto da América do Norte | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Bélgica | |
| Rússia | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Resto da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Resto da América do Sul | |
| Médio Oriente e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Qatar | |
| Israel | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Nigéria | |
| Resto do Médio Oriente e África |
| Por Tipo de Autocarro | Autocarros de Turismo/Longa Distância | |
| Autocarros Interurbanos | ||
| Autocarros Midi/Executivos | ||
| Outros Tipos de Autocarros (VIP, Personalizados) | ||
| Por Comprimento | Menos de 10 m | |
| 10-13 m | ||
| Mais de 13 m | ||
| Por Capacidade de Assentos | Menos de 30 Assentos | |
| 30-50 Assentos | ||
| Mais de 50 Assentos | ||
| Por Propulsão | Diesel | |
| GNC/GNL | ||
| Híbrido | ||
| Elétrico a Bateria | ||
| Célula de Combustível de Hidrogénio | ||
| Por Utilizador Final | Operadores Turísticos | |
| Operadores de Transporte Interurbano | ||
| Operadores Empresariais/de Fretamento | ||
| Outros Utilizadores Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Resto da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Bélgica | ||
| Rússia | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Resto da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Resto da América do Sul | ||
| Médio Oriente e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Qatar | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Nigéria | ||
| Resto do Médio Oriente e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de autocarros de luxo até 2032?
O mercado projeta um valor de 10,78 bilhões de USD até 2032, a partir de 7,85 bilhões de USD em 2026, a um CAGR de 5,42% para 2027 a 2032.
Qual tipo de autocarro lidera a procura?
Os autocarros de turismo e longa distância lideram com uma participação de receita de 42,33% em 2026, apoiados pela atividade de fretamento, transfronteiriça e de turismo em grupo.
Qual tipo de propulsão está a crescer mais rapidamente?
Os autocarros de célula de combustível de hidrogénio estão projetados para crescer a um CAGR de 14,23% até 2032, apoiados pelos requisitos operacionais de longa distância e pelas regras de emissões.
Qual região está a crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,82% até 2032 devido ao investimento em autoestradas, a uma base crescente de viajantes abastados e à capacidade de fabrico doméstico.