
Tamaño y Participación del Mercado de Autocares de Lujo
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autocares de Lujo por Mordor Intelligence
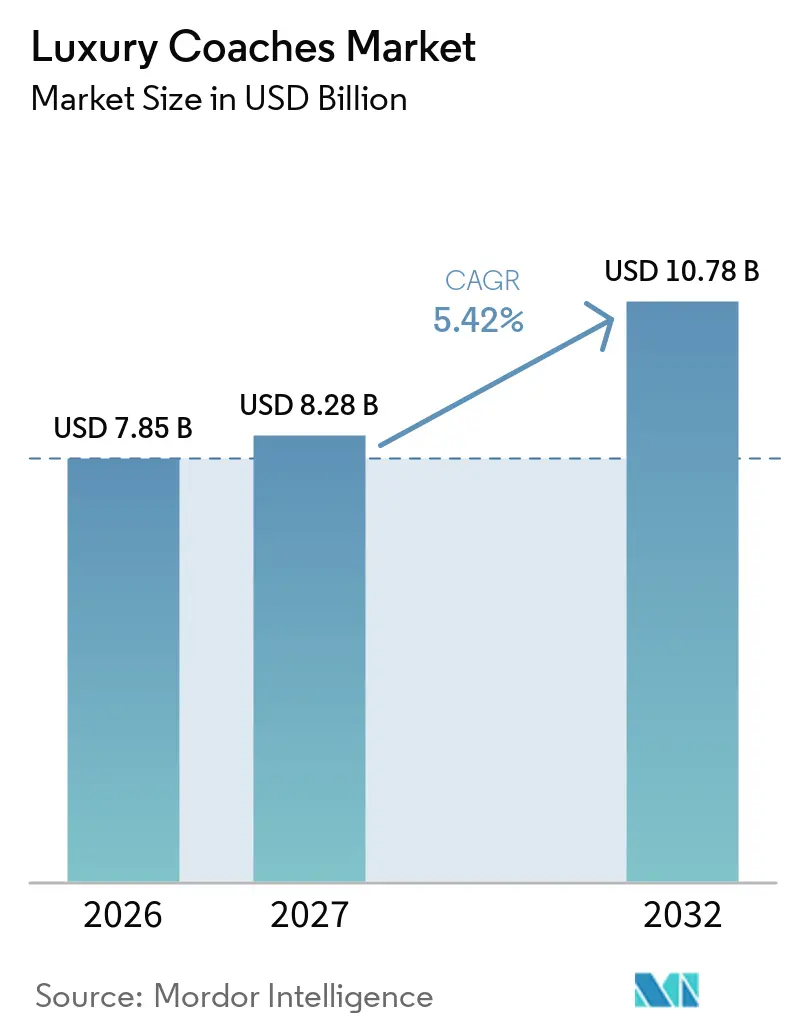
El tamaño del mercado de autocares de lujo se valoró en 7,85 mil millones de USD en 2026 y se espera que crezca desde 8,28 mil millones de USD en 2027 hasta 10,78 mil millones de USD en 2032, a un CAGR del 5,42% durante 2027-2032. El mercado de autocares de lujo está siendo moldeado por la competencia con la aviación de corta distancia en rutas de menos de 600 km, donde los operadores necesitan ofrecer una alternativa confiable y cómoda para los viajeros en grupo. Las compras diferidas durante 2020 a 2022 han dejado a muchos operadores con flotas más antiguas, lo que eleva los costos de mantenimiento y fortalece la demanda de reemplazo. Las normas de emisiones en Europa y Asia-Pacífico están convirtiendo la renovación de flotas en una decisión de cumplimiento normativo además de una decisión comercial. El mercado de autocares de lujo también se beneficia de los pasajeros que buscan comodidades constantes a bordo en viajes de turismo, chárter, corporativos y de peregrinación. Los fabricantes que combinan plataformas de menores emisiones con soporte de servicio e interiores adaptables están mejor posicionados para asegurar pedidos de reemplazo.
Conclusiones Clave del Informe
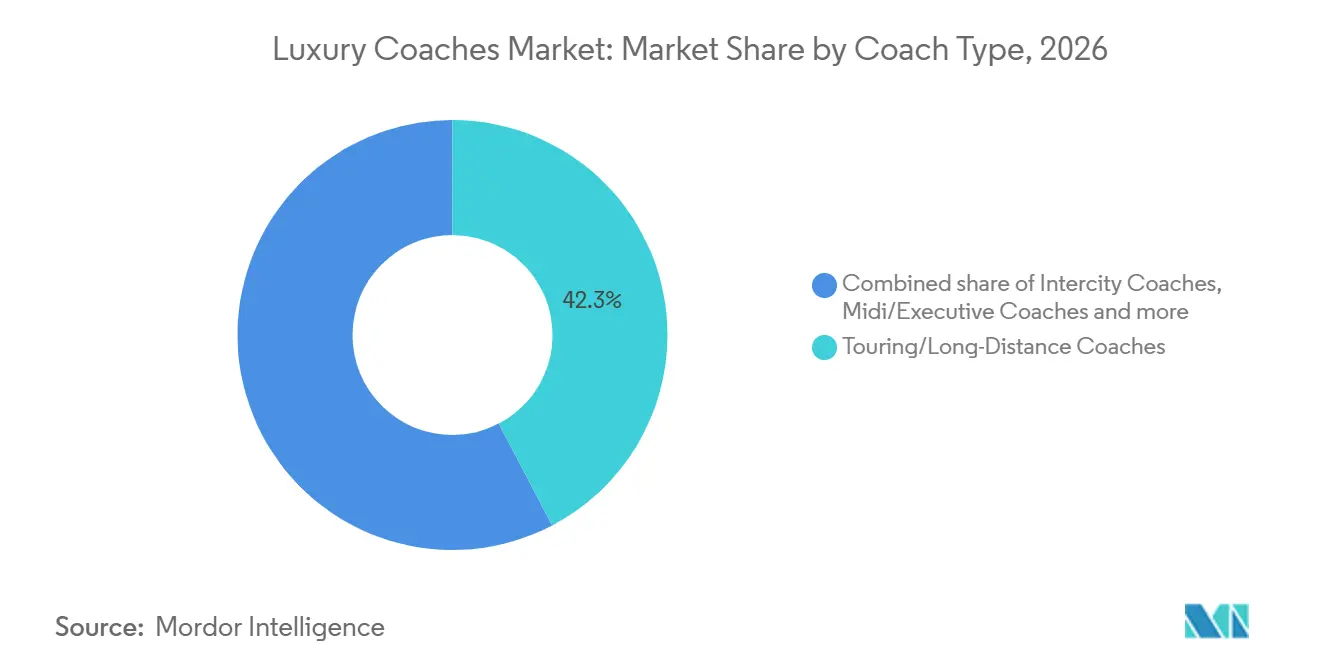
- Por tipo de autocar, los autocares de turismo/larga distancia tuvieron una participación del 42,33% en 2026, mientras que otros tipos de autocares (formatos VIP y personalizados) se proyecta que crecerán a un CAGR del 7,24% hasta 2032.
- Por longitud, los autocares de 10–13 m tuvieron una participación del 63,15% en 2026, mientras que los autocares de menos de 10 m se proyecta que crecerán a un CAGR del 6,81% hasta 2032.
- Por capacidad de asientos, los autocares de 30 a 50 asientos tuvieron una participación del 53,06% en 2026, mientras que los autocares de menos de 30 asientos se proyecta que crecerán a un CAGR del 6,44% hasta 2032.
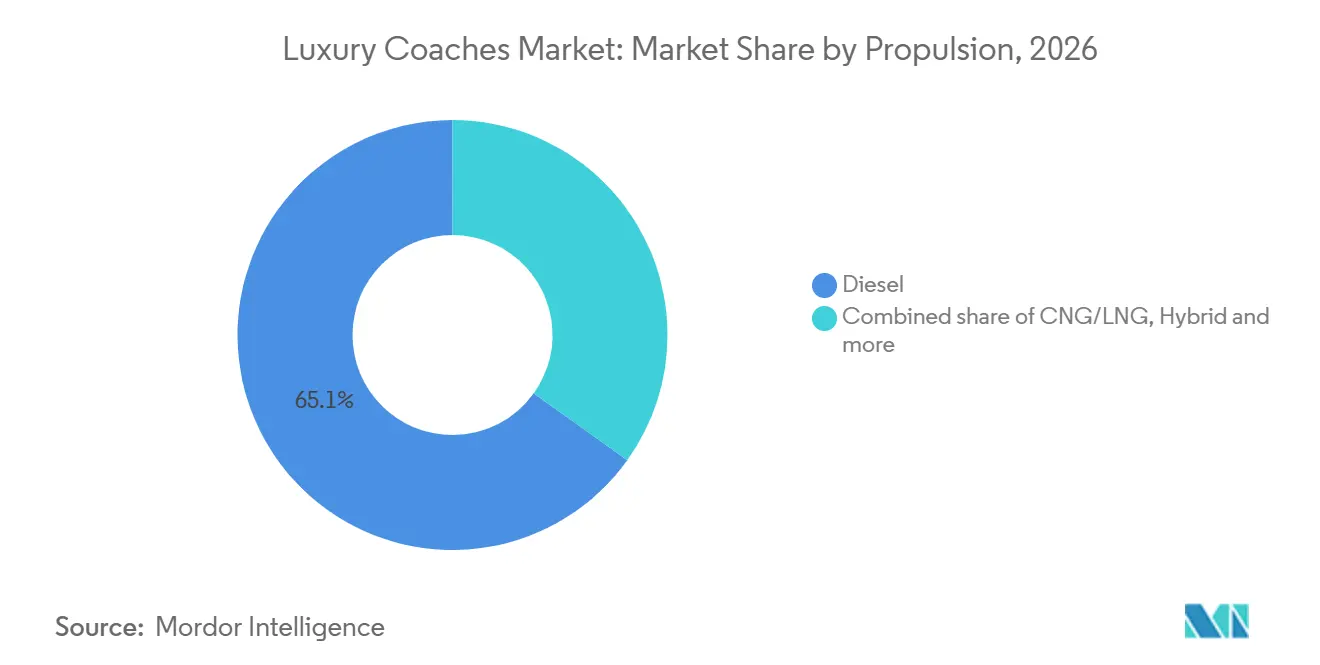
- Por propulsión, el diésel tuvo una participación de ingresos del 65,11% en 2026, mientras que los autocares de pila de combustible de hidrógeno se proyecta que crecerán a un CAGR del 14,23% hasta 2032.
- Por usuario final, los operadores turísticos tuvieron una participación de ingresos del 39,45% en 2026 y se proyecta que crecerán a un CAGR del 5,97% hasta 2032.
- Por geografía, Europa representó el 37,04% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que crecerá a un CAGR del 7,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación del Turismo Premium y los Viajes en Grupo | +1.2% | Global, concentrado en Europa, Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Electrificación Específica por Ruta que Crea Nuevos Ciclos de Adquisición | +1.0% | Europa y Asia-Pacífico, con ganancias tempranas en Corea del Sur, Japón y los Países Bajos | Largo plazo (≥ 4 años) |
| Expansión del Transporte Interurbano Premium más allá de los Corredores Aéreos y Ferroviarios | +0.9% | Europa, Asia Meridional y Asia Sudoriental | Mediano plazo (2–4 años) |
| Reemplazo de Flotas tras las Compras de Autocares Diferidas | +0.7% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Demanda de Autocares Premium en Corredores de Turismo Transfronterizo y Religioso | +0.7% | Oriente Medio, Asia Meridional y Europa | Mediano plazo (2–4 años) |
| Mayor Ingreso por Asiento gracias a las Comodidades Premium | +0.6% | Europa, América del Norte y Oriente Medio | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del Turismo Premium y los Viajes en Grupo
La recuperación del turismo premium está apoyando la demanda de vehículos de mayor especificación en lugar de flotas de chárter estándar. Los itinerarios personalizados otorgan mayor valor a los asientos confiables, el control climático y los servicios a bordo. El mercado de autocares de lujo está, por tanto, influenciado por la capacidad de los operadores para ofrecer calidad constante a lo largo de un itinerario. Los operadores con especificaciones de vehículos mixtas pueden encontrar más difícil cumplir con los requisitos de licitación para viajes en grupo premium. El corredor Meca-Medina transporta grandes volúmenes de pasajeros en autocar durante las temporadas de Hajj y Umrah, lo que lo convierte en una fuente estable de demanda recurrente de flotas. Estos viajes recurrentes crean un caso operativo más claro para flotas bien mantenidas y de alta rotación.
Electrificación Específica por Ruta que Crea Nuevos Ciclos de Adquisición
Las zonas de cero emisiones y las normas de CO2 europeas están acelerando la adquisición en rutas predecibles con retorno a depósito. El Reglamento (UE) 2024/1610 exige a los fabricantes de vehículos pesados, con los autocares ahora incluidos en su ámbito de aplicación, que reduzcan las emisiones medias de CO2 en un 45% a partir de 2030, un 65% a partir de 2035 y un 90% a partir de 2040, en relación con el período de referencia de 2019 [1]. Estas normas hacen más urgentes las opciones de flotas de menores emisiones para los operadores que sirven rutas reguladas. Daimler Buses comenzó las pruebas en carretera pública del autocar de pila de combustible de hidrógeno Setra S 517 HD en septiembre de 2025. El vehículo tiene una autonomía mínima declarada de 800 km, una capacidad de depósito de hidrógeno de 46 kg y una potencia de pila de combustible de 300 kW. El mercado de autocares de lujo puede beneficiarse de este desarrollo cuando los operadores de larga distancia vean una opción práctica para reemplazar los vehículos diésel sin cambiar los horarios de ruta.
Expansión del Transporte Interurbano Premium más allá de los Corredores Aéreos y Ferroviarios
Los servicios de autocares premium se están expandiendo en rutas interurbanas que carecen de enlaces aéreos directos o de alta velocidad ferroviaria, donde la comodidad de puerta a puerta y el confort a bordo compiten con los vuelos de corta distancia. Los operadores en estos corredores necesitan vehículos que puedan ofrecer un servicio constante a lo largo de largos ciclos de servicio diarios. El turismo transfronterizo en Europa también favorece los autocares con asientos reclinables, Wi-Fi y lavabos certificados. En Asia-Pacífico, el corredor Johor Bahru-Singapur y las rutas turísticas por Tailandia, Vietnam y Camboya están generando una demanda temprana de servicios premium. Los servicios transfronterizos premium entre Singapur y destinos de Johor como Desaru indican una demanda de ofertas premium para grupos pequeños. El mercado de autocares de lujo tiene un caso de utilización más sólido en corredores recurrentes que en rutas de itinerario abierto, aunque los operadores aún necesitan financiamiento que reconozca esta diferencia.
Reemplazo de Flotas tras las Compras de Autocares Diferidas
Los operadores en América del Norte y Europa Occidental entraron en 2025 con flotas que habían sido retenidas más tiempo de lo normal tras las congelaciones de compras entre 2020 y 2022. Los vehículos más antiguos pueden aumentar las necesidades de mantenimiento, la exposición al cumplimiento normativo y el riesgo de interrupciones del servicio. Estas presiones hacen que las decisiones de reemplazo sean más urgentes incluso cuando la demanda de pasajeros es irregular. MCI declaró en marzo de 2026 que su J4500 ha seguido siendo el autocar más vendido de América del Norte desde 2004, según datos de la Asociación Americana de Autobuses [2]. MCI también introdujo asientos ejecutivos 2+1 instalados en fábrica en el J4500 en septiembre de 2025, incorporando una opción de interior premium a la producción regular. El mercado de autocares de lujo se ve respaldado cuando las flotas de reemplazo pueden cumplir tanto los requisitos de antigüedad de la flota como los de experiencia del pasajero en una sola compra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Financiamiento Fragmentado de Operadores | -1.1% | Global, agudo en Asia Meridional, América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Limitaciones de Autonomía de Batería en Rutas Largas y Tiempos de Espera para Carga | -0.9% | Global, agudo en ubicaciones con infraestructura de carga limitada | Largo plazo (≥ 4 años) |
| Escasez de Conductores y Limitaciones de Técnicos Especializados | -0.7% | Europa Occidental, América del Norte y Australia | Corto plazo (≤ 2 años) |
| Utilización Estacional e Incertidumbre sobre el Valor Residual | -0.6% | Europa, América del Norte y destinos de turismo estacional | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Financiamiento Fragmentado de Operadores
Los autocares de hidrógeno y los de batería eléctrica de alta especificación tienen costos unitarios sustancialmente más elevados. Estos altos costos pueden colocar las tecnologías más nuevas fuera del alcance de los operadores de chárter pequeños y medianos. En India, los autocares de lujo también tienen precios premium, lo que puede limitar su asequibilidad para los operadores. La brecha de financiamiento es mayor cuando los prestamistas no pueden establecer valores residuales claros para los vehículos de hidrógeno o eléctricos de batería. Los períodos de recuperación más largos pueden retrasar los pedidos incluso cuando los costos operativos y los objetivos de emisiones favorecen el reemplazo. El mercado de autocares de lujo depende, en consecuencia, más de los programas de financiamiento de flotas en regiones donde los operadores no tienen acceso a grandes balances financieros.
Limitaciones de Autonomía de Batería en Rutas Largas y Tiempos de Espera para Carga
Los autocares eléctricos de batería son adecuados para el servicio de retorno a depósito y lanzadera urbana, pero enfrentan diferentes limitaciones en el turismo de larga distancia. Las baterías de gran capacidad pueden reducir el espacio para el equipaje y aumentar las cargas por eje, limitando la combinación de pasajeros y equipaje disponible para los operadores. La carga rápida de 250 a 450 kW puede añadir entre 60 y 120 minutos a un viaje de ida y vuelta de larga distancia. Esto puede interrumpir los horarios publicados y reducir la utilización diaria del vehículo. Irizar declaró que su segunda generación del i6S Efficient H2 FCEV entró en servicio de pasajeros con Alsa en Madrid en 2026, con una autonomía declarada de más de 1.000 km y un tiempo de repostaje de aproximadamente 10 a 15 minutos. La infraestructura limitada de hidrógeno verde fuera de Alemania, los Países Bajos y Corea del Sur sigue confinando el mercado de autocares de lujo a aplicaciones específicas por ruta por ahora.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Autocar:
Los Autocares de Turismo Lideran mientras los Formatos VIP se ExpandenLos autocares de turismo y larga distancia representaron el 42,33% de la participación del mercado de autocares de lujo en 2026. Su posición de liderazgo en el mercado de autocares de lujo refleja la demanda de las redes de chárter europeas y los operadores de turismo en grupo del este de Asia. Estas flotas sirven habitualmente tours de varios días, traslados aeroportuarios e itinerarios transfronterizos. Sus ciclos de compra están vinculados al kilometraje, los costos de mantenimiento, los calendarios turísticos y los requisitos de licencias. Los autocares interurbanos sirven a operadores con licencia de ruta que enfatizan la frecuencia y la programación confiable. Los autocares midi y ejecutivos se utilizan en trabajos corporativos y de traslado aeroportuario, donde grupos más pequeños pueden generar mayores ingresos por asiento. La industria de autocares de lujo depende de cada formato porque los clientes tienen diferentes requisitos de ruta, capacidad y servicio. Los autocares de turismo siguen siendo la principal plataforma de volumen para los fabricantes que atienden el turismo en grupo de larga distancia.
Se prevé que otros tipos de autocares, incluidos los formatos VIP y personalizados, crezcan a un CAGR del 7,24% hasta 2032. Este crecimiento refleja la demanda de asientos estilo aeronave, mamparas de privacidad y áreas de servicio a bordo. Los operadores de chárter de lujo en Oriente Medio, China y América del Norte se encuentran entre los compradores que buscan estas características. Dichos pedidos generalmente requieren una relación más estrecha entre el fabricante, el carrocero y el operador. El T14E de Yutong recibió el Gran Premio de Autocar en Busworld Europe 2025 y contó con sonido envolvente, acceso con llave NFC y suspensión neumática adaptativa. El mercado de autocares de lujo otorga ventaja a los proveedores con capacidad de equipamiento interno en este trabajo de mayor valor. Los productores sin acceso a personalización pueden encontrar difícil participar a la misma escala. Los pedidos a medida también requieren un soporte posventa confiable porque los operadores premium no pueden aceptar tiempos de inactividad prolongados del vehículo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Longitud:
Los Autocares Estándar Lideran mientras los Formatos Compactos Ganan Casos de UsoLa categoría de 10 a 13 m tuvo el 63,15% de los ingresos del segmento en 2026. Esta longitud tiene una amplia utilidad en aplicaciones interurbanas, de chárter y de turismo. Se adapta a las condiciones de carretera, estacionamiento y capacidad de pasajeros que se encuentran en muchas rutas europeas y asiáticas. Un diseño de lujo estándar puede transportar entre 45 y 60 pasajeros en este formato. Los operadores también pueden utilizar estos vehículos en varias asignaciones durante el año. Esa flexibilidad ayuda a que la categoría sea la principal plataforma de producción para muchos fabricantes de equipos originales. Los autocares de más de 13 m se utilizan donde los operadores priorizan los pasajeros transportados por viaje en corredores de alta densidad. Su papel crece con los servicios interurbanos premium en China e India. Los autocares de longitud estándar siguen siendo fundamentales para la industria de autocares de lujo porque equilibran la capacidad de pasajeros, las necesidades de equipaje y el acceso operativo. Volvo Bus UK y UNVI anunciaron el Volvo B13R UNVI XL en marzo de 2025 para los mercados del Reino Unido e Irlanda. El autocar de 12,8 m tiene un compartimento de equipaje de 9,5 m³, sistemas de seguridad que cumplen los requisitos EU GSR2 y compatibilidad con biocombustible HVO [3]. El ejemplo muestra que los operadores buscan mejoras en el confort por asiento incluso en tamaños convencionales.
Se proyecta que los autocares de menos de 10 m crezcan a un CAGR del 6,81% hasta 2032. Los traslados corporativos, los traslados aeropuerto-hotel, los circuitos de resort y los desplazamientos VIP están apoyando esta demanda. Estos servicios utilizan vehículos más pequeños para proporcionar un alto nivel de confort a grupos reducidos. Los operadores que atienden resorts, pueblos históricos y rutas de montaña estrechas prefieren vehículos premium compactos que puedan llegar a lugares donde un autocar de tamaño completo no es práctico. Los itinerarios de grupos pequeños pueden favorecer los vehículos premium compactos cuando la capacidad no es el objetivo principal. El mercado de autocares de lujo tiene, por tanto, espacio para formatos que se adapten a lugares y rutas donde un autocar de tamaño completo no es práctico. Los fabricantes deben mantener suficiente flexibilidad de diseño para atender tanto la demanda de tamaño compacto como la de tamaño estándar.
Por Capacidad de Asientos:
Las Configuraciones de Rango Medio Lideran mientras la Capacidad Boutique AumentaLa categoría de 30 a 50 asientos representó el 53,06% de los ingresos del segmento en 2026. Se alinea con los tamaños de grupo estándar y apoya los niveles de utilización en muchas rutas con licencia. Esta banda de capacidad hace que el mercado de autocares de lujo sea más predecible para los principales fabricantes. Los diseños de asientos comunes permiten economías de escala en compras en Europa y el este de Asia. Los operadores pueden adaptar el interior para trabajos de turismo, chárter y servicio programado sin cambiar la plataforma básica. La categoría también ofrece suficiente espacio para el equipaje en las asignaciones turísticas típicas. Estos atributos ayudan a estabilizar la demanda de configuraciones de rango medio. Los autocares de más de 50 asientos sirven a servicios interurbanos premium de alta densidad y corredores de peregrinación. Son especialmente relevantes donde los operadores se centran en los ingresos por viaje y tienen volúmenes de pasajeros confiables.
Se prevé que la categoría de menos de 30 asientos crezca a un CAGR del 6,44% hasta 2032. Es utilizada por viajeros que valoran la privacidad, los itinerarios flexibles y un entorno de viaje más personal. China, el Sudeste Asiático y Oriente Medio se citan como importantes ubicaciones de demanda. Dichos compradores suelen buscar diseños a medida en lugar de interiores de flota estándar. BYD formó una alianza estratégica con Fosun Tourism Group en diciembre de 2025, conectando la movilidad eléctrica con destinos de resort premium en varios países. Este acuerdo indica cómo las opciones de vehículos pueden incorporarse a los servicios de destino. El mercado de autocares de lujo puede beneficiarse cuando los operadores de hostelería tratan el transporte terrestre como parte de la experiencia del huésped. Los vehículos más pequeños pueden lograr márgenes unitarios más sólidos mediante la personalización, pero generalmente requieren una planificación de pedidos más cuidadosa. Los fabricantes también necesitan equilibrar la personalización con la capacidad de servicio en toda una flota dispersa.
Por Propulsión:
El Diésel Lidera mientras el Hidrógeno Apoya la Descarbonización de Larga DistanciaEl diésel tuvo el 65,11% de los ingresos del segmento en 2026. Su posición refleja la autonomía, la carga útil, la velocidad de repostaje y la amplia disponibilidad de combustible. El diésel sigue siendo importante en las rutas transfronterizas de América del Sur, Asia Meridional y África Subsahariana. Los vehículos de GNC, GNL e híbridos pueden reducir ciertos costos operativos en mercados con infraestructura de apoyo. Sin embargo, estas alternativas aún no proporcionan las mismas características de autonomía turística que el diésel. Las plataformas eléctricas de batería están ampliando su cobertura práctica de rutas. Daimler presentó el Mercedes-Benz eIntouro en octubre de 2025 para rutas interurbanas y excursiones. Se espera que el mercado de autocares de lujo mantenga la demanda de diésel mientras las condiciones de ruta, la infraestructura y la economía de las flotas sigan siendo desiguales entre países.
Se espera que los autocares de pila de combustible de hidrógeno crezcan a un CAGR del 14,23% hasta 2032. La tecnología tiene como objetivo preservar la carga útil, la capacidad de equipaje y las características de repostaje que buscan los operadores turísticos. Estos atributos son importantes en rutas donde las baterías de gran capacidad crean limitaciones de programación o carga. El Reglamento (UE) 2024/1610 da a los operadores una razón directa para considerar modelos de menores emisiones en los cálculos del promedio de la flota. Es probable que la industria de autocares de lujo dependa del acceso al suministro de hidrógeno y de las condiciones de financiamiento antes de que la tecnología pueda ir más allá de las aplicaciones seleccionadas. Los fabricantes también deben demostrar que las redes de mantenimiento pueden dar soporte a las flotas de pila de combustible fuera de las ubicaciones de los primeros adoptantes. La tasa de crecimiento del segmento indica un fuerte interés, pero se espera que el despliegue siga vinculado a la disponibilidad de infraestructura a nivel de ruta.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Operadores Turísticos Lideran la Demanda y las Mejoras en la Calidad de la FlotaLos operadores turísticos tuvieron el 39,45% de los ingresos por usuario final en 2026. También se prevé que crezcan a un CAGR del 5,97% hasta 2032. Esta combinación muestra que la calidad de la flota importa en un grupo de clientes que gestiona directamente las expectativas de los pasajeros. Los viajeros comparan cada vez más los interiores de los autocares y los estándares de servicio con los de hoteles, aerolíneas y operadores de cruceros. Los operadores turísticos con flotas modernas pueden presentar un producto más consistente a los socios de viaje. Aquellos con activos más antiguos pueden tener menos capacidad para cobrar una prima o retener contratos. Los operadores de transporte interurbano adquieren vehículos para rutas fijas predecibles, con la fiabilidad y el cumplimiento normativo como requisitos principales. Los operadores corporativos y de chárter son grandes compradores de especificaciones VIP y personalizadas. En conjunto, estos usuarios finales sostienen la demanda tanto de diseños de autocares estándar como personalizados.
La adquisición por parte del sector público y de viajeros habituales sigue siendo importante en América del Norte. El MCI del NFI Group recibió un pedido de ampliación de Metrolinx por 97 autocares de viajeros D45 CRT adicionales en julio de 2025. Los traslados de resort, los operadores aeroportuarios y los operadores de eventos también generan demanda de vehículos de alta especificación. Estos clientes a menudo requieren flexibilidad en los diseños de asientos y los patrones operativos. El mercado de autocares de lujo se beneficia de esta diversidad porque no se limita únicamente a los tours de ocio. Los clientes especializados pueden preferir vehículos de menos de 10 m con interiores premium. Los fabricantes que pueden atender tanto grandes pedidos de flota como pedidos personalizados más pequeños tienen un acceso más amplio a la demanda. La capacidad posventa sigue siendo importante porque estos usuarios finales a menudo operan con horarios fijos y no pueden sustituir fácilmente los vehículos.
Análisis Geográfico
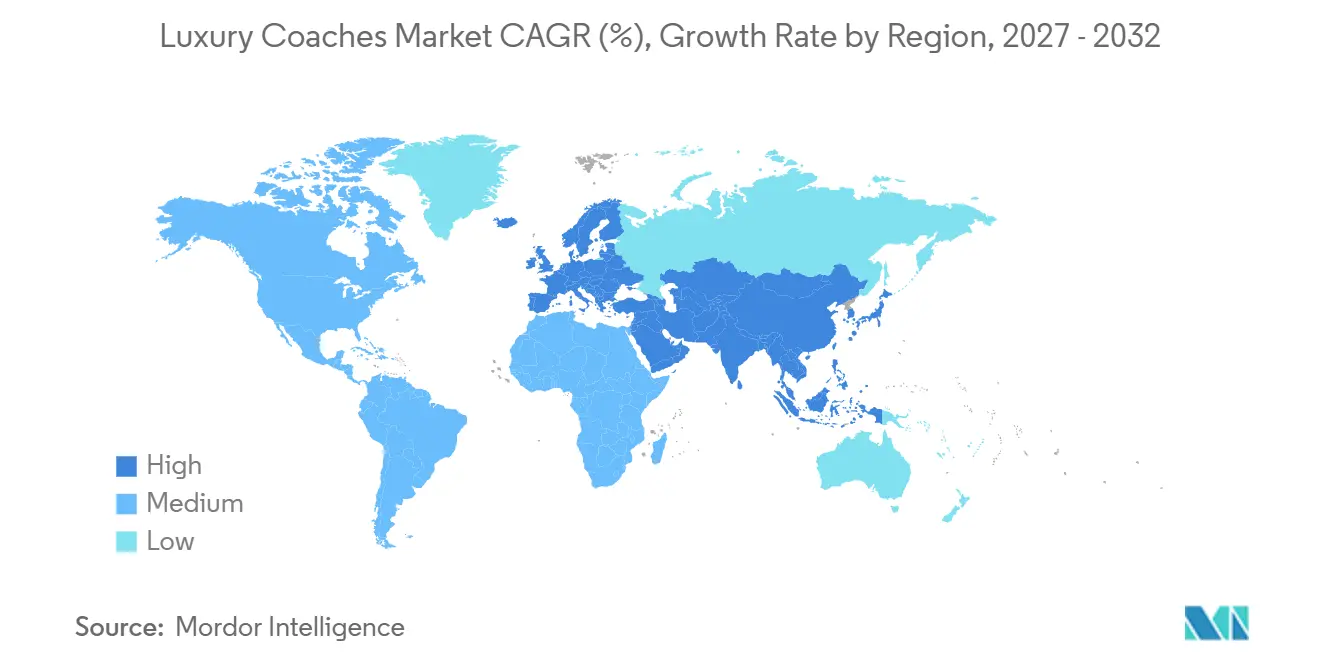
Europa representó el 37,04% de la participación del mercado de autocares de lujo en 2026. La región cuenta con una densa red de destinos patrimoniales, licencias de operadores establecidas y rutas de turismo transfronterizo. Alemania, Francia, Italia, España y los Países Bajos son importantes fuentes de demanda de autocares premium. El sur de Europa se beneficia del turismo de ocio que apoya la utilización de chárter durante gran parte del año. Volvo Buses relanzó el Volvo 9700 en octubre de 2026 en versiones de 12,4 m, 13,1 m y 13,9 m, con producción en México y entregas previstas desde finales de 2026. Volvo Buses y Marcopolo también ampliaron su oferta de autocares europeos a través de una asociación anunciada en octubre de 2025, con la versión de producción europea del Volvo B13R Marcopolo Paradiso G8 presentada en FIAA Madrid en septiembre de 2026. Estas acciones muestran que los fabricantes consideran la región como un mercado significativo de reemplazo y posicionamiento de productos.
Se proyecta que Asia-Pacífico crezca a un CAGR del 7,82% hasta 2032. Su crecimiento está vinculado a una base más amplia de viajeros adinerados, la inversión en autopistas y la capacidad de fabricación nacional. China se beneficia de extensas flotas turísticas y del uso de vehículos de menores emisiones en rutas escénicas designadas. Yutong ofrece su T14E con opciones de batería de hasta 704 kWh y una autonomía declarada de hasta 850 km, y promueve su tecnología EV de larga vida para una vida útil de 15 años o 1,5 millones de km. India está modernizando las flotas interurbanas a través de operadores privados y corporaciones de transporte estatal. Tata Motors lanzó el chasis interurbano LPO 1822 en octubre de 2025 con suspensión neumática completa y configuraciones de 36 a 50 asientos para rutas de larga distancia premium. Japón, Corea del Sur y Australia están avanzando con programas piloto de hidrógeno y eléctrico de batería. El mercado de autocares de lujo en la región tiene tanto una demanda interna sustancial como una capacidad creciente para ofrecer productos premium a costos de propiedad más bajos que las alternativas importadas.
América del Sur tiene potencial de reemplazo donde las edades de las flotas son elevadas, especialmente en Brasil, Argentina, Chile, Colombia y Perú. Marcopolo está expandiendo su presencia internacional a través de su asociación con Volvo Buses en Europa. Oriente Medio y África contienen mercados con diferentes niveles de ingresos, calidad de infraestructura y condiciones operativas. Arabia Saudita tiene una importante base de demanda en el corredor de peregrinación Meca-Medina. Los Emiratos Árabes Unidos, Qatar e Israel apoyan la demanda de configuraciones VIP y personalizadas. Nigeria, Marruecos y Egipto siguen siendo mercados en etapas más tempranas donde la inversión en autopistas está comenzando a apoyar los servicios de larga distancia premium. El mercado de autocares de lujo tiene oportunidades en estas ubicaciones, pero los pedidos dependen de la economía de las rutas, el financiamiento y los acuerdos de mantenimiento confiables. Es probable que la demanda de la región siga concentrada en torno a los corredores de alta utilización y los flujos turísticos establecidos.
Panorama Competitivo
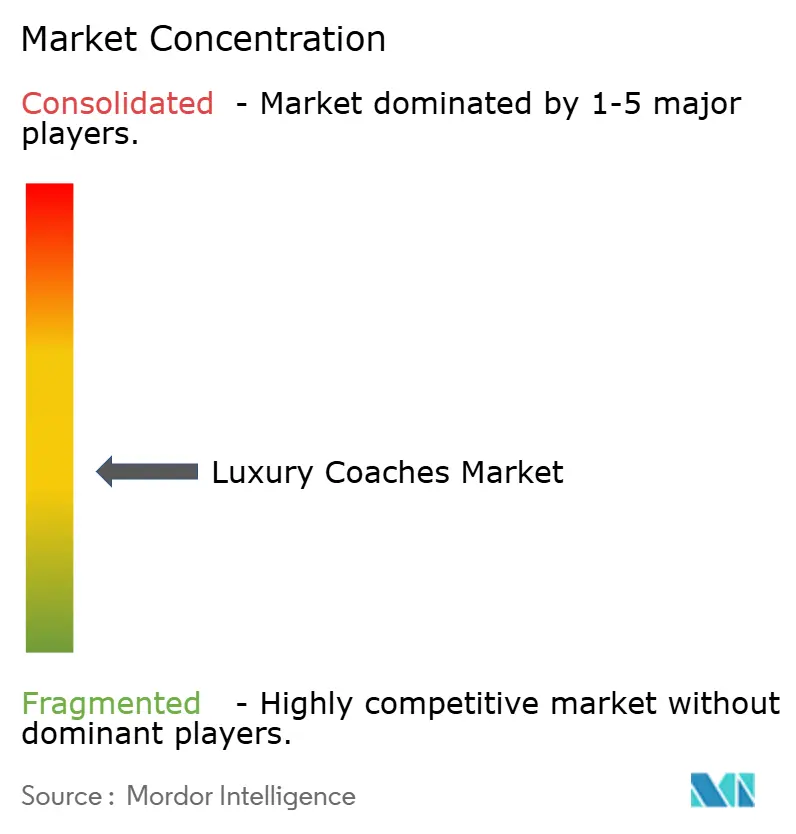
El mercado de autocares de lujo está moderadamente concentrado. Daimler Truck AG, Volvo AB, Irizar S.A. y VDL Groep tienen posiciones establecidas en las aplicaciones de turismo premium e interurbanas de Europa Occidental. Yutong Bus Co., Ltd. y BYD Company Limited están ganando atención a través de productos eléctricos de batería y un posicionamiento competitivo en exportaciones. La competencia se basa cada vez más en el acceso a plataformas tecnológicas, soporte de servicio y configuraciones de interiores, más que en el precio únicamente. Los fabricantes europeos están avanzando con plataformas de hidrógeno para el servicio de larga distancia. Las pruebas del autocar de hidrógeno Setra de Daimler proporcionan un ejemplo de esta dirección. Los fabricantes chinos tienen ventaja en la escala de baterías eléctricas y la integración vertical. El mercado de autocares de lujo se está dividiendo, por tanto, cada vez más por estrategia de propulsión y adecuación a la ruta.
Las asociaciones con carroceros se están convirtiendo en una vía importante para una cobertura de productos más amplia. Volvo Buses también anunció su asociación europea con Marcopolo en octubre de 2025. Estos acuerdos permiten a los fabricantes de equipos originales utilizar la experiencia especializada en carrocería sin desarrollar de forma independiente cada formato de carrocería. También pueden apoyar las redes de ventas y posventa locales. En el segmento VIP y personalizado, ningún fabricante ha establecido una clara dominancia de escala. Esto deja espacio para los proveedores que pueden cumplir con los exigentes requisitos de privacidad, calidad interior y sistemas a bordo. Los fabricantes deben gestionar la complejidad de producción adicional que conlleva una gama más amplia de pedidos a medida. El mercado de autocares de lujo recompensa cada vez más las capacidades especializadas tanto como los volúmenes unitarios.
Las normas de seguridad y emisiones están elevando la especificación mínima esperada en Europa. Los requisitos del Reglamento General de Seguridad 2 de la UE incluyen funciones avanzadas de asistencia al conductor, como el frenado de emergencia automático, el apoyo al mantenimiento de carril y la asistencia inteligente de velocidad. Estos requisitos pueden crear un umbral de entrada más alto para los fabricantes de baja especificación. La alianza de BYD con Fosun Tourism Group en diciembre de 2025 también muestra una estrategia que vincula la movilidad eléctrica con destinos de hostelería premium. El mercado de autocares de lujo recompensa a los fabricantes que pueden combinar la preparación regulatoria con el desarrollo de productos específicos para el cliente. La capacidad de servicio importa junto al diseño del producto porque las flotas operan con horarios sensibles al tiempo.
Líderes de la Industria de Autocares de Lujo
-
Daimler Truck AG
-
Volvo AB
-
Yutong Bus Co., Ltd.
-
MAN Truck & Bus SE
-
Irizar, S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autocares de Lujo Empresas cubiertas en este informe
- Daimler Truck AG
- Volvo AB
- MAN Truck & Bus SE
- VDL Bus & Coach BV
- Irizar, S.A.
- Iveco Group N.V.
- Yutong Bus Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- NFI Group Inc.
- Temsa Skoda Sabanci Ulasim Araclari A.S.
- Ashok Leyland Limited
- Tata Motors Limited
- Marcopolo S.A.
- Hyundai Motor Company
- BYD Company Limited
- Otokar Otomotiv ve Savunma Sanayi A.S.
- Isuzu Motors Limited
Desarrollos recientes de la industria en Mercado de Autocares de Lujo
- Octubre de 2026: Volvo Buses reintrodujo el autocar Volvo 9700 en Europa en longitudes de 12,4 m, 13,1 m y 13,9 m para el servicio de línea de larga distancia y chárter, con producción en Tultitlán, México, y entregas a clientes programadas desde finales de 2026.
- Septiembre de 2026: Marcopolo presentó la versión de producción europea del Paradiso G8 sobre un chasis Volvo B13R en FIAA en Madrid, tras confirmar pedidos de 21 autocares de clientes en Italia, Francia y Portugal, con las primeras entregas programadas para enero de 2027.
- Julio de 2026: JBM Electric Vehicles (JBM EV), parte del Grupo JBM, lanzó su autocar de lujo eléctrico GALAXY de próxima generación en Prawaas 5.0 en Gandhinagar. La empresa diseñó el nuevo autocar para el transporte interurbano y lo ofrece en tres configuraciones: con asientos, con literas y con asientos y literas.
- Junio de 2026: El i6S Efficient H2 FCEV de segunda generación de Irizar, que utiliza una pila de combustible Bosch de 190 kW y tiene una autonomía declarada de más de 1.000 km, entró en servicio de pasajeros con Alsa en rutas regionales de Madrid antes de la producción en serie prevista para el primer semestre de 2027.
Alcance del Informe Global del Mercado de Autocares de Lujo
El alcance incluye la segmentación por tipo de autocar (autocares de turismo/larga distancia, autocares interurbanos, autocares midi/ejecutivos y otros tipos de autocares [VIP y personalizados]), longitud (menos de 10 m, 10–13 m y más de 13 m), capacidad de asientos (menos de 30 asientos, 30–50 asientos y más de 50 asientos), tipo de propulsión (diésel, GNC/GNL, híbrido, eléctrico de batería y pila de combustible de hidrógeno) y usuario final (operadores turísticos, operadores de transporte interurbano, operadores corporativos y de chárter y otros usuarios finales). El análisis también cubre la geografía (América del Norte [Estados Unidos, Canadá y Resto de América del Norte], Europa [Alemania, Francia, Italia, España, Reino Unido, Países Bajos, Bélgica, Rusia y Resto de Europa], Asia-Pacífico [China, India, Japón, Corea del Sur, Australia, Indonesia, Tailandia, Malasia y Resto de Asia-Pacífico], América del Sur [Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur] y Oriente Medio y África [Arabia Saudita, Emiratos Árabes Unidos, Qatar, Israel, Sudáfrica, Egipto, Marruecos, Nigeria y Resto de Oriente Medio y África]). Las previsiones de tamaño y crecimiento del mercado se presentan por valor en USD y volumen en unidades.
Resumen de la segmentación
| Autocares de Turismo/Larga Distancia |
| Autocares Interurbanos |
| Autocares Midi/Ejecutivos |
| Otros Tipos de Autocares (VIP, Personalizados) |
| Menos de 10 m |
| 10-13 m |
| Más de 13 m |
| Menos de 30 Asientos |
| 30-50 Asientos |
| Más de 50 Asientos |
| Diésel |
| GNC/GNL |
| Híbrido |
| Eléctrico de Batería |
| Pila de Combustible de Hidrógeno |
| Operadores Turísticos |
| Operadores de Transporte Interurbano |
| Operadores Corporativos y de Chárter |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Bélgica | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Qatar | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Autocar | Autocares de Turismo/Larga Distancia | |
| Autocares Interurbanos | ||
| Autocares Midi/Ejecutivos | ||
| Otros Tipos de Autocares (VIP, Personalizados) | ||
| Por Longitud | Menos de 10 m | |
| 10-13 m | ||
| Más de 13 m | ||
| Por Capacidad de Asientos | Menos de 30 Asientos | |
| 30-50 Asientos | ||
| Más de 50 Asientos | ||
| Por Propulsión | Diésel | |
| GNC/GNL | ||
| Híbrido | ||
| Eléctrico de Batería | ||
| Pila de Combustible de Hidrógeno | ||
| Por Usuario Final | Operadores Turísticos | |
| Operadores de Transporte Interurbano | ||
| Operadores Corporativos y de Chárter | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Bélgica | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de autocares de lujo para 2032?
El mercado proyecta un valor de 10,78 mil millones de USD para 2032, desde 7,85 mil millones de USD en 2026, a un CAGR del 5,42% para 2027 a 2032.
¿Qué tipo de autocar lidera la demanda?
Los autocares de turismo y larga distancia lideran con una participación de ingresos del 42,33% en 2026, respaldados por la actividad de chárter, turismo transfronterizo y turismo en grupo.
¿Qué tipo de propulsión crece más rápido?
Se proyecta que los autocares de pila de combustible de hidrógeno crezcan a un CAGR del 14,23% hasta 2032, respaldados por los requisitos operativos de larga distancia y las normas de emisiones.
¿Qué región crece más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 7,82% hasta 2032 debido a la inversión en autopistas, una base creciente de viajeros adinerados y la capacidad de fabricación nacional.