
Taille et part du marché des autocars de luxe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.28 Milliards de dollars |
| Taille du Marché (2032) | 10.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.42 % |
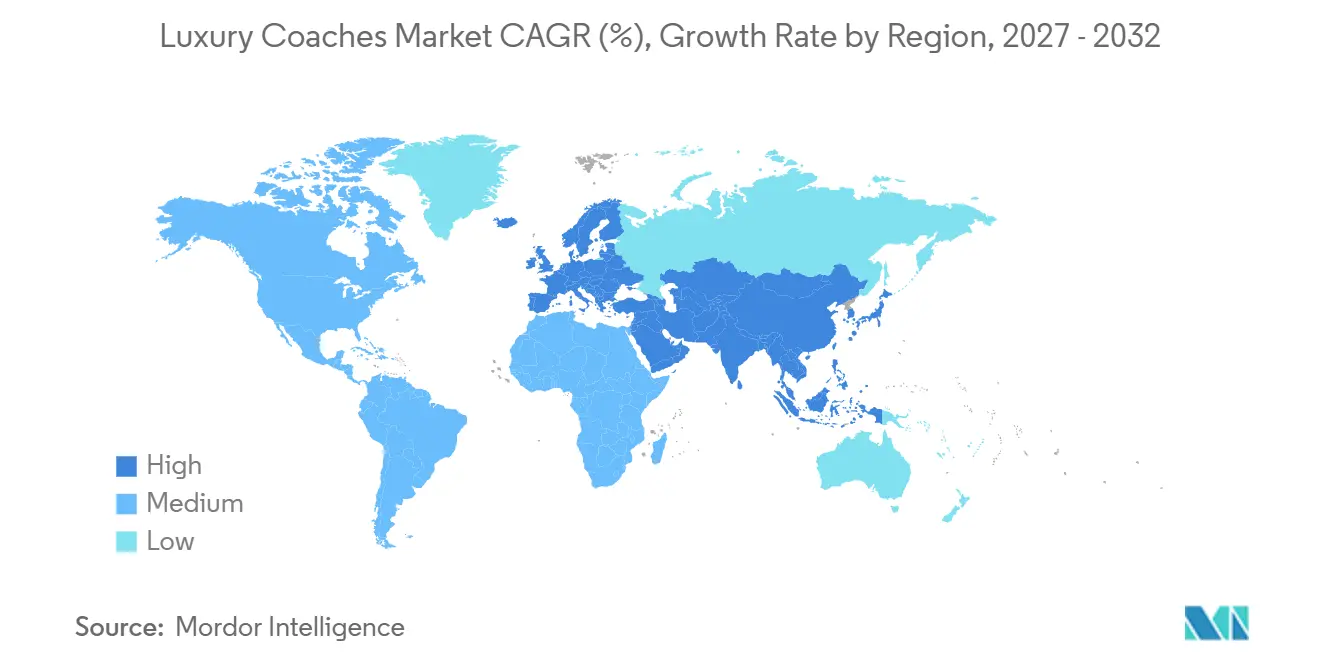
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
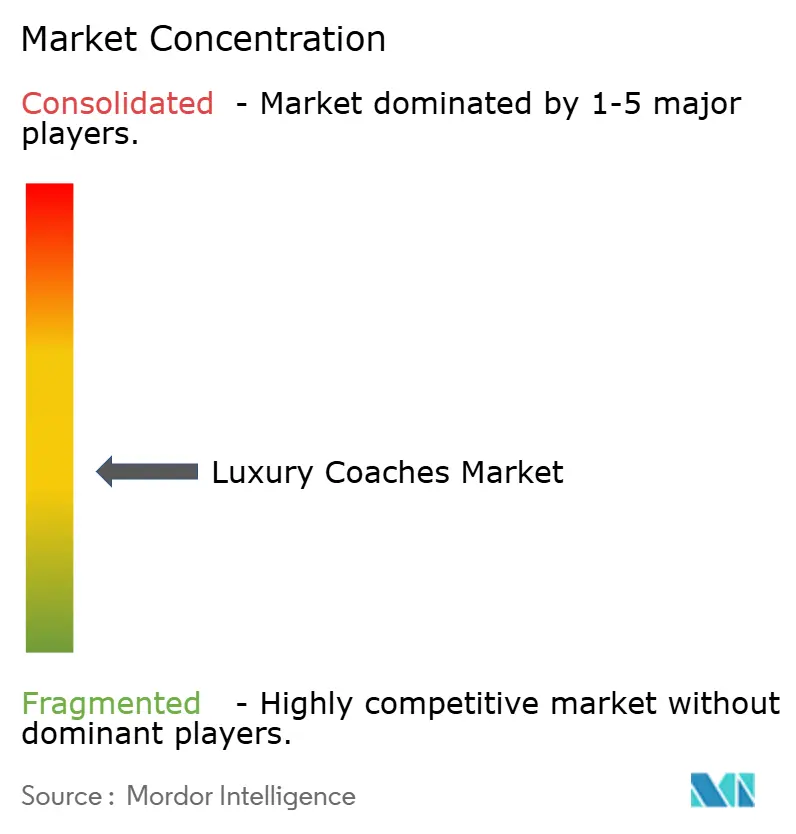
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des autocars de luxe par Mordor Intelligence
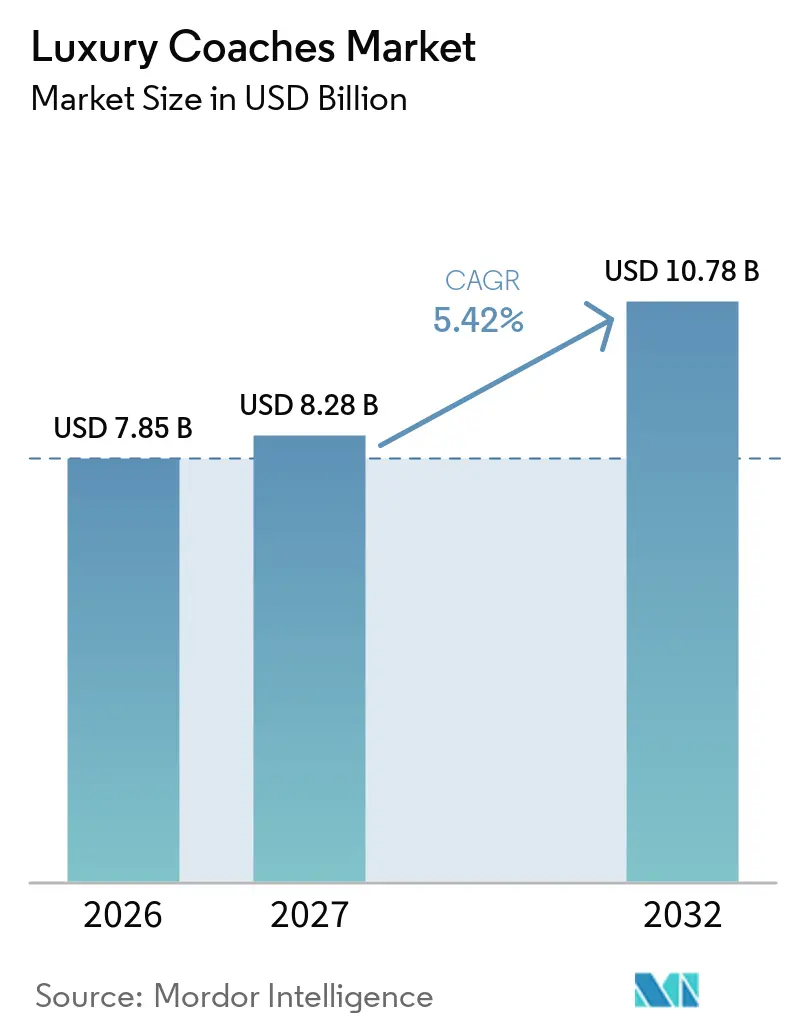
La taille du marché des autocars de luxe était évaluée à 7,85 milliards USD en 2026 et devrait croître de 8,28 milliards USD en 2027 à 10,78 milliards USD d'ici 2032, à un CAGR de 5,42 % durant la période 2027-2032. Le marché des autocars de luxe est façonné par la concurrence avec l'aviation à courte distance sur les itinéraires inférieurs à 600 km, où les opérateurs doivent offrir une alternative fiable et confortable aux voyageurs en groupe. Les achats différés entre 2020 et 2022 ont laissé de nombreux opérateurs avec des flottes vieillissantes, augmentant les coûts de maintenance et renforçant la demande de remplacement. Les réglementations sur les émissions en Europe et en Asie-Pacifique font du renouvellement des flottes une décision de conformité autant que commerciale. Le marché des autocars de luxe bénéficie également de passagers recherchant des équipements à bord constants dans les voyages de tourisme, de location, d'entreprise et de pèlerinage. Les fabricants qui combinent des plateformes à faibles émissions avec un soutien après-vente et des intérieurs adaptables sont mieux positionnés pour obtenir des commandes de remplacement.
Principaux enseignements du rapport
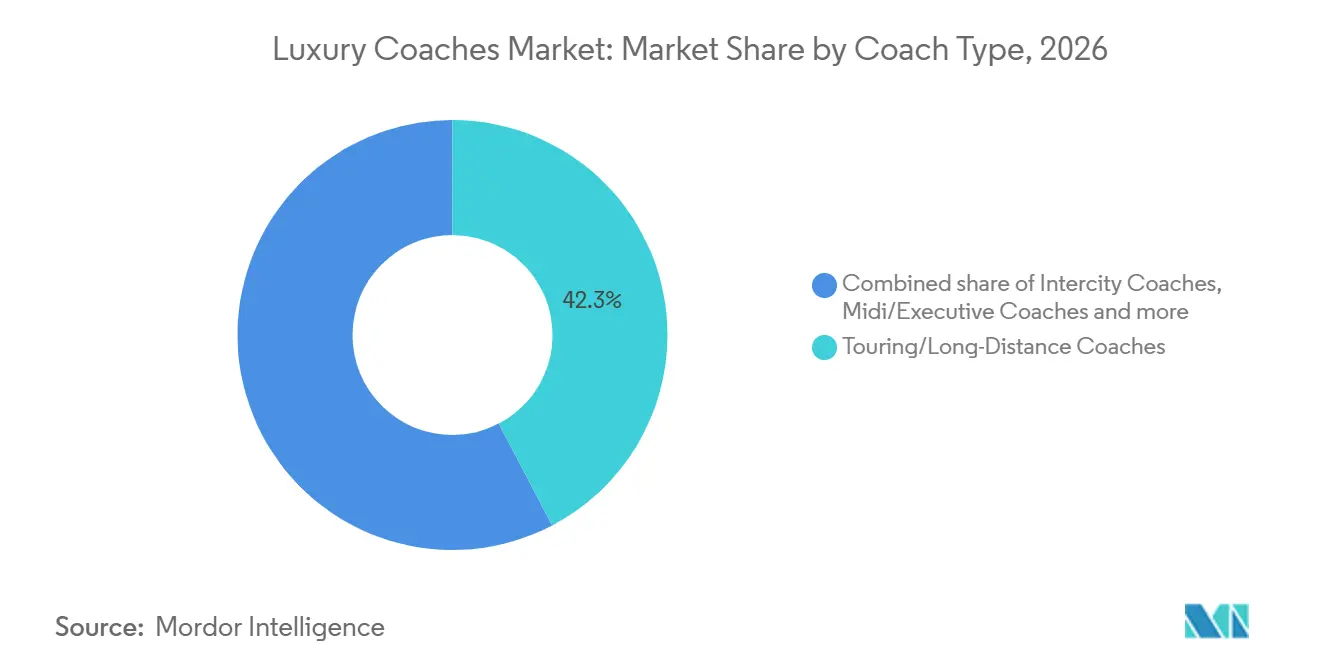
- Par type d'autocar, les autocars de tourisme/longue distance détenaient une part de 42,33 % en 2026, tandis que les autres types d'autocars (formats VIP et personnalisés) devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par longueur, les autocars de 10–13 m détenaient une part de 63,15 % en 2026, tandis que les autocars de moins de 10 m devraient croître à un CAGR de 6,81 % jusqu'en 2032.
- Par capacité d'assise, les autocars de 30 à 50 sièges détenaient une part de 53,06 % en 2026, tandis que les autocars de moins de 30 sièges devraient croître à un CAGR de 6,44 % jusqu'en 2032.
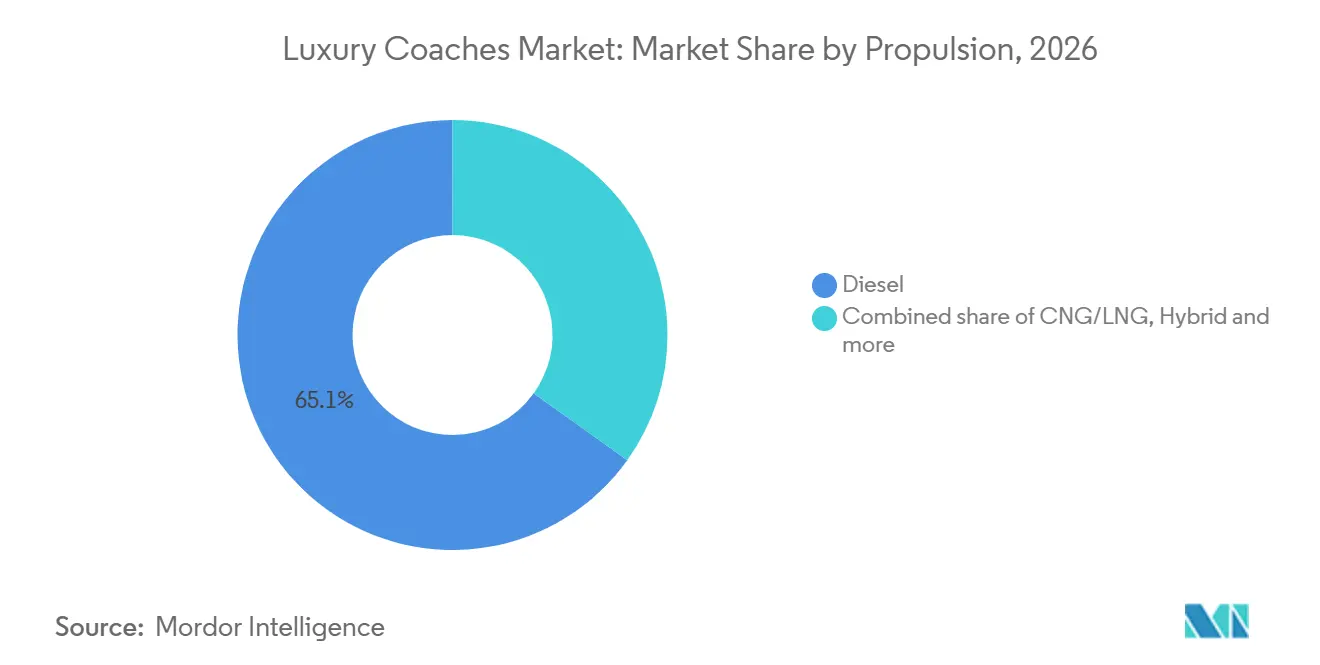
- Par propulsion, le diesel détenait une part de revenus de 65,11 % en 2026, tandis que les autocars à pile à combustible hydrogène devraient croître à un CAGR de 14,23 % jusqu'en 2032.
- Par utilisateur final, les opérateurs touristiques détenaient une part de revenus de 39,45 % en 2026 et devraient croître à un CAGR de 5,97 % jusqu'en 2032.
- Par géographie, l'Europe représentait 37,04 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Reprise du tourisme haut de gamme et des voyages en groupe | +1.2% | Mondial, concentré en Europe, Asie-Pacifique et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Électrification spécifique aux itinéraires créant de nouveaux cycles d'approvisionnement | +1.0% | Europe et Asie-Pacifique, avec des gains précoces en Corée du Sud, au Japon et aux Pays-Bas | Long terme (≥ 4 ans) |
| Expansion du voyage interurbain haut de gamme au-delà des corridors aérien-ferroviaire | +0.9% | Europe, Asie du Sud et Asie du Sud-Est | Moyen terme (2–4 ans) |
| Remplacement des flottes suite aux achats d'autocars différés | +0.7% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Demande d'autocars haut de gamme sur les corridors de tourisme transfrontalier et religieux | +0.7% | Moyen-Orient, Asie du Sud et Europe | Moyen terme (2–4 ans) |
| Revenus plus élevés par siège grâce aux équipements haut de gamme | +0.6% | Europe, Amérique du Nord et Moyen-Orient | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Reprise du tourisme haut de gamme et des voyages en groupe
La reprise du tourisme haut de gamme soutient la demande de véhicules à spécifications supérieures plutôt que de flottes de location standard. Les itinéraires personnalisés accordent une plus grande valeur à des sièges fiables, à la climatisation et aux services à bord. Le marché des autocars de luxe est donc influencé par la capacité des opérateurs à maintenir une qualité constante tout au long d'un itinéraire. Les opérateurs disposant de spécifications de véhicules mixtes peuvent avoir plus de difficultés à répondre aux exigences des appels d'offres pour les voyages en groupe haut de gamme. Le corridor Makkah-Madinah transporte de grands volumes de passagers en autocar pendant les saisons du Hajj et de l'Omra, ce qui en fait une source stable de demande récurrente pour les flottes. Ces trajets récurrents créent un cas d'exploitation plus clair pour des flottes bien entretenues à forte rotation.
Électrification spécifique aux itinéraires créant de nouveaux cycles d'approvisionnement
Les zones à zéro émission et les règles européennes sur le CO2 accélèrent les achats sur des itinéraires prévisibles avec retour au dépôt. Le règlement (UE) 2024/1610 oblige les fabricants de véhicules lourds, dont les autocars sont désormais inclus dans le champ d'application, à réduire les émissions moyennes de CO2 de 45 % à partir de 2030, de 65 % à partir de 2035 et de 90 % à partir de 2040, par rapport à la période de référence 2019 [1]. Ces règles rendent les choix de flottes à faibles émissions plus urgents pour les opérateurs desservant des itinéraires réglementés. Daimler Buses a commencé les essais sur route publique du Setra S 517 HD, un autocar à pile à combustible hydrogène, en septembre 2025. Le véhicule affiche une autonomie minimale déclarée de 800 km, une capacité de réservoir d'hydrogène de 46 kg et une puissance de pile à combustible de 300 kW. Le marché des autocars de luxe peut bénéficier de ce développement lorsque les opérateurs longue distance voient une option pratique pour remplacer les véhicules diesel sans modifier les horaires des itinéraires.
Expansion du voyage interurbain haut de gamme au-delà des corridors aérien-ferroviaire
Les services d'autocars haut de gamme se développent sur les itinéraires interurbains dépourvus de liaisons aériennes directes ou de lignes à grande vitesse, où la commodité porte-à-porte et le confort à bord rivalisent avec les vols à courte distance. Les opérateurs sur ces corridors ont besoin de véhicules capables d'assurer un service constant sur de longs cycles d'exploitation quotidiens. Le tourisme transfrontalier en Europe favorise également les autocars dotés de sièges inclinables, du Wi-Fi et de toilettes certifiées. En Asie-Pacifique, le corridor Johor Bahru-Singapour et les itinéraires touristiques à travers la Thaïlande, le Vietnam et le Cambodge créent une demande précoce pour des services haut de gamme. Les services transfrontaliers haut de gamme entre Singapour et les destinations de Johor telles que Desaru indiquent une demande pour des offres haut de gamme pour petits groupes. Le marché des autocars de luxe présente un cas d'utilisation plus solide sur les corridors récurrents que sur les itinéraires ouverts, bien que les opérateurs aient encore besoin d'un financement qui reconnaisse cette différence.
Remplacement des flottes suite aux achats d'autocars différés
Les opérateurs en Amérique du Nord et en Europe occidentale ont abordé 2025 avec des flottes conservées plus longtemps que la normale à la suite de gels d'achats entre 2020 et 2022. Les véhicules plus anciens peuvent augmenter les besoins de maintenance, l'exposition aux risques de conformité et le risque d'interruption de service. Ces pressions rendent les décisions de remplacement plus urgentes même lorsque la demande de passagers est inégale. MCI a déclaré en mars 2026 que son J4500 est resté l'autocar le plus vendu en Amérique du Nord depuis 2004, selon les données de l'American Bus Association [2]. MCI a également introduit des sièges exécutifs 2+1 installés en usine sur le J4500 en septembre 2025, intégrant une option d'intérieur haut de gamme dans la production régulière. Le marché des autocars de luxe est soutenu lorsque les flottes de remplacement peuvent répondre à la fois aux exigences d'âge de flotte et d'expérience passager en un seul achat.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'acquisition élevés et financement fragmenté des opérateurs | -1.1% | Mondial, particulièrement aigu en Asie du Sud, en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| Limitations de l'autonomie des batteries sur longue distance et du temps d'immobilisation pour la recharge | -0.9% | Mondial, particulièrement aigu dans les zones à infrastructure de recharge limitée | Long terme (≥ 4 ans) |
| Pénurie de conducteurs et contraintes en techniciens qualifiés | -0.7% | Europe occidentale, Amérique du Nord et Australie | Court terme (≤ 2 ans) |
| Utilisation saisonnière et incertitude sur la valeur résiduelle | -0.6% | Europe, Amérique du Nord et destinations touristiques saisonnières | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition élevés et financement fragmenté des opérateurs
Les autocars à hydrogène et à batterie électrique à haute spécification ont des coûts unitaires nettement plus élevés. Ces coûts élevés peuvent placer les nouvelles technologies hors de portée des petits et moyens opérateurs de location. En Inde, les autocars de luxe affichent également des prix premium, ce qui peut limiter leur accessibilité pour les opérateurs. L'écart de financement est plus important lorsque les prêteurs ne peuvent pas établir de valeurs résiduelles claires pour les véhicules à hydrogène ou à batterie électrique. Des périodes de remboursement plus longues peuvent retarder les commandes même lorsque les coûts d'exploitation et les objectifs d'émissions favorisent le remplacement. Le marché des autocars de luxe dépend donc davantage des programmes de financement de flotte dans les régions où les opérateurs n'ont pas accès à des bilans importants.
Limitations de l'autonomie des batteries sur longue distance et du temps d'immobilisation pour la recharge
Les autocars à batterie électrique sont bien adaptés aux services de navette avec retour au dépôt et aux navettes urbaines, mais font face à des contraintes différentes dans le tourisme longue distance. Les grandes batteries peuvent réduire la capacité de bagages et augmenter les charges par essieu, limitant la combinaison passagers-bagages disponible pour les opérateurs. La recharge rapide à 250 à 450 kW peut tout de même ajouter 60 à 120 minutes à un trajet aller-retour longue distance. Cela peut perturber les horaires publiés et réduire l'utilisation quotidienne des véhicules. Irizar a déclaré que son i6S Efficient H2 FCEV de deuxième génération est entré en service passager avec Alsa à Madrid en 2026, avec une autonomie déclarée de plus de 1 000 km et un temps de ravitaillement d'environ 10 à 15 minutes. L'infrastructure limitée en hydrogène vert en dehors de l'Allemagne, des Pays-Bas et de la Corée du Sud confine encore le marché des autocars de luxe à des applications spécifiques aux itinéraires pour l'instant.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'autocar :
les autocars de tourisme en tête tandis que les formats VIP se développentLes autocars de tourisme et longue distance représentaient 42,33 % de la part du marché des autocars de luxe en 2026. Leur position dominante sur le marché des autocars de luxe reflète la demande des réseaux de location européens et des opérateurs de tourisme de groupe en Asie de l'Est. Ces flottes desservent couramment des circuits de plusieurs jours, des transferts aéroportuaires et des itinéraires transfrontaliers. Leurs cycles d'achat sont liés au kilométrage, aux coûts de maintenance, aux calendriers touristiques et aux exigences de licence. Les autocars interurbains desservent des opérateurs titulaires de licences d'itinéraire qui privilégient la fréquence et la fiabilité des horaires. Les autocars midi et exécutifs sont utilisés dans les services d'entreprise et de transfert aéroportuaire, où des groupes plus petits peuvent générer des revenus plus élevés par siège. Le secteur des autocars de luxe dépend de chaque format car les clients ont des exigences différentes en matière d'itinéraire, de capacité et de service. Les autocars de tourisme restent la principale plateforme de volume pour les fabricants qui desservent les voyages en groupe longue distance.
Les autres types d'autocars, y compris les formats VIP et personnalisés, devraient croître à un CAGR de 7,24 % jusqu'en 2032. Cette croissance reflète la demande de sièges de type avion, de cloisons de confidentialité et d'espaces de service à bord. Les opérateurs de location de luxe au Moyen-Orient, en Chine et en Amérique du Nord figurent parmi les acheteurs recherchant ces caractéristiques. De telles commandes nécessitent génralement un lien plus étroit entre le fabricant, le carrossier et l'opérateur. Le T14E de Yutong a reçu le Grand Award Coach au Busworld Europe 2025 et présentait un système audio surround, un accès par clé NFC et une suspension pneumatique adaptative. Le marché des autocars de luxe confère un avantage aux fournisseurs disposant d'une capacité d'aménagement intérieur en interne pour ce travail à plus haute valeur ajoutée. Les producteurs sans accès à la personnalisation peuvent avoir du mal à participer à la même échelle. Les commandes sur mesure nécessitent également un soutien après-vente fiable car les opérateurs haut de gamme ne peuvent pas accepter une immobilisation prolongée des véhicules.

Par longueur :
les autocars standard en tête tandis que les formats compacts gagnent des cas d'usageLa catégorie 10 à 13 m détenait 63,15 % des revenus du segment en 2026. Cette longueur présente une large utilité dans les applications interurbaines, de location et de tourisme. Elle s'adapte aux conditions de route, de stationnement et de capacité passagers rencontrées sur de nombreux itinéraires européens et asiatiques. Un aménagement de luxe standard peut accueillir 45 à 60 passagers dans ce format. Les opérateurs peuvent également utiliser ces véhicules pour plusieurs missions au cours de l'année. Cette flexibilité contribue à faire de cette catégorie la principale plateforme de production pour de nombreux équipementiers. Les autocars de plus de 13 m sont utilisés lorsque les opérateurs privilégient le nombre de passagers par trajet sur les corridors denses. Leur rôle croît avec les services interurbains haut de gamme en Chine et en Inde. Les autocars de longueur standard restent au cœur du secteur des autocars de luxe car ils équilibrent la capacité passagers, les besoins en bagages et l'accessibilité opérationnelle. Volvo Bus UK et UNVI ont annoncé le Volvo B13R UNVI XL en mars 2025 pour les marchés britannique et irlandais. L'autocar de 12,8 m dispose d'un compartiment à bagages de 9,5 m³, de systèmes de sécurité répondant aux exigences EU GSR2 et d'une compatibilité avec le biocarburant HVO [3]. Cet exemple montre que les opérateurs recherchent des améliorations du confort par siège même dans les tailles courantes.
Les autocars de moins de 10 m devraient croître à un CAGR de 6,81 % jusqu'en 2032. Les navettes d'entreprise, les transferts aéroport-hôtel, les circuits de villégiature et les déplacements VIP soutiennent cette demande. Ces services utilisent des véhicules plus petits pour offrir un grand confort à des groupes restreints. Les opérateurs desservant des stations balnéaires, des villes patrimoniales et des itinéraires de montagne étroits privilégient les véhicules haut de gamme compacts pouvant atteindre des sites où un autocar de taille normale est impraticable. Les itinéraires pour petits groupes peuvent favoriser les véhicules haut de gamme compacts lorsque la capacité n'est pas l'objectif principal. Le marché des autocars de luxe a donc de la place pour des formats adaptés aux sites et aux itinéraires où un autocar de taille normale n'est pas pratique. Les fabricants doivent maintenir une flexibilité de configuration suffisante pour répondre à la demande de formats compacts et de taille standard.
Par capacité d'assise :
les configurations milieu de gamme en tête tandis que la capacité boutique progresseLa catégorie 30 à 50 sièges représentait 53,06 % des revenus du segment en 2026. Elle correspond aux tailles de groupe standard et soutient les niveaux d'utilisation sur de nombreux itinéraires sous licence. Cette tranche de capacité rend le marché des autocars de luxe plus prévisible pour les grands fabricants. Les configurations de sièges courantes permettent des économies d'achat à travers l'Europe et l'Asie de l'Est. Les opérateurs peuvent adapter l'intérieur pour le tourisme, la location et les services réguliers sans changer la plateforme de base. La catégorie offre également un espace bagages suffisant pour les missions touristiques typiques. Ces attributs contribuent à stabiliser la demande pour les configurations milieu de gamme. Les autocars de plus de 50 sièges desservent les services interurbains haut de gamme à haute densité et les corridors de pèlerinage. Ils sont particulièrement pertinents lorsque les opérateurs se concentrent sur les revenus par trajet et disposent de volumes de passagers fiables.
La catégorie moins de 30 sièges devrait croître à un CAGR de 6,44 % jusqu'en 2032. Elle est utilisée par des voyageurs qui valorisent la confidentialité, des itinéraires flexibles et un cadre de voyage plus personnel. La Chine, l'Asie du Sud-Est et le Moyen-Orient sont cités comme des zones de demande importantes. Ces acheteurs recherchent souvent des aménagements sur mesure plutôt que des intérieurs de flotte standard. BYD a formé une alliance stratégique avec Fosun Tourism Group en décembre 2025, reliant la mobilité électrique à des destinations de villégiature haut de gamme dans plusieurs pays. Cet accord indique comment les choix de véhicules peuvent être intégrés aux services de destination. Le marché des autocars de luxe peut bénéficier lorsque les opérateurs hôteliers traitent le transport terrestre comme faisant partie de l'expérience client. Les véhicules plus petits peuvent atteindre des marges unitaires plus élevées grâce à la personnalisation, mais ils nécessitent généralement une planification des commandes plus soigneuse. Les fabricants doivent également équilibrer la personnalisation avec la maintenabilité sur une flotte dispersée.
Par propulsion :
le diesel en tête tandis que l'hydrogène soutient la décarbonation longue distanceLe diesel détenait 65,11 % des revenus du segment en 2026. Sa position reflète l'autonomie, la charge utile, la vitesse de ravitaillement et la large disponibilité du carburant. Le diesel reste important sur les itinéraires transfrontaliers en Amérique du Sud, en Asie du Sud et en Afrique subsaharienne. Les véhicules GNC, GNL et hybrides peuvent réduire certains coûts d'exploitation sur les marchés disposant d'une infrastructure de soutien. Cependant, ces alternatives ne fournissent pas encore les mêmes caractéristiques d'autonomie touristique que le diesel. Les plateformes à batterie électrique élargissent leur couverture d'itinéraires pratiques. Daimler a présenté le Mercedes-Benz eIntouro en octobre 2025 pour les itinéraires interurbains et les excursions. Le marché des autocars de luxe devrait maintenir la demande de diesel tant que les conditions d'itinéraire, l'infrastructure et l'économie des flottes resteront inégales selon les pays.
Les autocars à pile à combustible hydrogène devraient croître à un CAGR de 14,23 % jusqu'en 2032. La technologie vise à préserver la charge utile, la capacité de bagages et les caractéristiques de ravitaillement recherchées par les opérateurs touristiques. Ces attributs sont importants sur les itinéraires où les grandes batteries créent des contraintes d'horaire ou de chargement. Le règlement (UE) 2024/1610 donne aux opérateurs une raison directe d'envisager des modèles à faibles émissions dans les calculs de moyenne de flotte. Le secteur des autocars de luxe dépendra probablement de l'accès à l'approvisionnement en hydrogène et des conditions de financement avant que la technologie puisse dépasser les applications sélectionnées. Les fabricants doivent également démontrer que les réseaux de maintenance peuvent soutenir les flottes à pile à combustible en dehors des sites des premiers adoptants. Le taux de croissance du segment indique un fort intérêt, mais le déploiement devrait rester lié à la disponibilité de l'infrastructure au niveau des itinéraires.
Par utilisateur final :
les opérateurs touristiques en tête de la demande et des mises à niveau de la qualité des flottesLes opérateurs touristiques détenaient 39,45 % des revenus des utilisateurs finaux en 2026. Ils devraient également croître à un CAGR de 5,97 % jusqu'en 2032. Cette combinaison montre que la qualité de la flotte compte dans un groupe de clients qui gère directement les attentes des passagers. Les voyageurs comparent de plus en plus les intérieurs des autocars et les normes de service avec les hôtels, les compagnies aériennes et les opérateurs de croisière. Les opérateurs touristiques disposant de flottes modernes peuvent présenter un produit plus cohérent à leurs partenaires de voyage. Ceux disposant d'actifs plus anciens peuvent avoir moins de capacité à facturer une prime ou à conserver des contrats. Les opérateurs de transport interurbain achètent des véhicules pour des itinéraires fixes prévisibles, avec la fiabilité et la conformité comme exigences principales. Les opérateurs d'entreprise et de location sont de grands acheteurs de spécifications VIP et personnalisées. Ensemble, ces utilisateurs finaux soutiennent la demande à la fois pour les conceptions d'autocars standard et personnalisées.
Les achats du secteur public et des navetteurs continuent d'être importants en Amérique du Nord. NFI Group's MCI a reçu une commande d'extension de Metrolinx pour 97 autocars de banlieue D45 CRT supplémentaires en juillet 2025. Les navettes de villégiature, les gestionnaires d'aéroports et les opérateurs événementiels créent également une demande pour des véhicules à haute spécification. Ces clients nécessitent souvent de la flexibilité dans les configurations de sièges et les modes d'exploitation. Le marché des autocars de luxe bénéficie de cette diversité car il n'est pas limité aux seuls circuits de loisirs. Les clients spécialisés peuvent favoriser les véhicules de moins de 10 m avec des intérieurs haut de gamme. Les fabricants capables de répondre à la fois aux grandes commandes de flotte et aux commandes personnalisées plus petites ont un accès plus large à la demande. La capacité après-vente reste importante car ces utilisateurs finaux opèrent souvent selon des horaires fixes et ne peuvent pas facilement substituer des véhicules.
Analyse géographique
L'Europe représentait 37,04 % de la part du marché des autocars de luxe en 2026. La région dispose d'un réseau dense de destinations patrimoniales, d'une licence d'opérateur établie et d'itinéraires touristiques transfrontaliers. L'Allemagne, la France, l'Italie, l'Espagne et les Pays-Bas sont d'importantes sources de demande d'autocars haut de gamme. L'Europe du Sud bénéficie du tourisme de loisirs qui soutient l'utilisation des locations pendant une grande partie de l'année. Volvo Buses a relancé le Volvo 9700 en octobre 2026 en versions de 12,4 m, 13,1 m et 13,9 m, avec une production au Mexique et des livraisons prévues à partir de fin 2026. Volvo Buses et Marcopolo ont également élargi leur offre d'autocars européens grâce à un partenariat annoncé en octobre 2025, avec la version de production européenne du Volvo B13R Marcopolo Paradiso G8 présentée au FIAA Madrid en septembre 2026. Ces actions montrent que les fabricants considèrent la région comme un marché important de remplacement et de positionnement de produits.
L'Asie-Pacifique devrait croître à un CAGR de 7,82 % jusqu'en 2032. Sa croissance est liée à une base plus large de voyageurs aisés, aux investissements dans les autoroutes et à la capacité de fabrication nationale. La Chine bénéficie de vastes flottes touristiques et de l'utilisation de véhicules à faibles émissions sur des itinéraires pittoresques désignés. Yutong propose son T14E avec des options de batterie allant jusqu'à 704 kWh et une autonomie annoncée allant jusqu'à 850 km, et promeut sa technologie EV longue durée pour une durée de vie de 15 ans ou 1,5 million de km. L'Inde modernise ses flottes interurbaines grâce à des opérateurs privés et à des sociétés de transport d'État. Tata Motors a lancé le châssis interurbain LPO 1822 en octobre 2025 avec une suspension pneumatique intégrale et des configurations de 36 à 50 sièges pour les itinéraires longue distance haut de gamme. Le Japon, la Corée du Sud et l'Australie progressent avec des programmes pilotes à hydrogène et à batterie électrique. Le marché des autocars de luxe dans la région présente à la fois une demande intérieure substantielle et une capacité croissante à offrir des produits haut de gamme à des coûts de possession inférieurs à ceux des alternatives importées.
L'Amérique du Sud présente un potentiel de remplacement là où les âges des flottes sont élevés, notamment au Brésil, en Argentine, au Chili, en Colombie et au Pérou. Marcopolo élargit sa présence internationale grâce à son partenariat avec Volvo Buses en Europe. Le Moyen-Orient et l'Afrique comprennent des marchés avec différents niveaux de revenus, qualités d'infrastructure et conditions d'exploitation. L'Arabie saoudite dispose d'une base de demande majeure dans le corridor de pèlerinage Makkah-Madinah. Les Émirats arabes unis, le Qatar et Israël soutiennent la demande de configurations VIP et personnalisées. Le Nigeria, le Maroc et l'Égypte restent des marchés à un stade plus précoce où les investissements dans les autoroutes commencent à soutenir les services longue distance haut de gamme. Le marché des autocars de luxe présente des opportunités dans ces zones, mais les commandes dépendent de l'économie des itinéraires, du financement et des arrangements de maintenance fiables. La demande de la région devrait rester concentrée autour des corridors à forte utilisation et des flux touristiques établis.
Paysage concurrentiel
Le marché des autocars de luxe est modérément concentré. Daimler Truck AG, Volvo AB, Irizar S.A. et VDL Groep ont des positions établies dans les applications de tourisme haut de gamme et interurbaines en Europe occidentale. Yutong Bus Co., Ltd. et BYD Company Limited attirent l'attention grâce à des produits à batterie électrique et à un positionnement à l'exportation compétitif. La concurrence repose de plus en plus sur l'accès aux plateformes technologiques, au soutien après-vente et aux configurations intérieures plutôt que sur le seul prix. Les fabricants européens progressent avec des plateformes à hydrogène pour les services longue distance. Les essais de l'autocar à hydrogène Setra de Daimler en constituent un exemple. Les fabricants chinois ont un avantage dans l'échelle des batteries électriques et l'intégration verticale. Le marché des autocars de luxe devient donc de plus en plus divisé par la stratégie de propulsion et l'adéquation aux itinéraires.
Les partenariats avec les carrossiers deviennent une voie importante vers une couverture de produits plus large. Volvo Buses a également annoncé son partenariat européen avec Marcopolo en octobre 2025. Ces arrangements permettent aux équipementiers d'utiliser l'expertise spécialisée en carrosserie sans développer chaque format de carrosserie de manière indépendante. Ils peuvent également soutenir les réseaux de vente et d'après-vente locaux. Dans le segment VIP et personnalisé, aucun fabricant n'a établi de domination d'échelle claire. Cela laisse de la place aux fournisseurs capables de répondre aux exigences exigeantes en matière de confidentialité, de qualité intérieure et de systèmes embarqués. Les fabricants doivent gérer la complexité de production supplémentaire qui accompagne une gamme plus large de commandes sur mesure. Le marché des autocars de luxe récompense de plus en plus les capacités spécialisées autant que les volumes unitaires.
Les normes de sécurité et d'émissions élèvent la spécification minimale attendue en Europe. Les exigences du règlement général sur la sécurité EU 2 comprennent des fonctions avancées d'aide à la conduite telles que le freinage d'urgence automatique, l'aide au maintien de voie et l'assistance intelligente à la vitesse. Ces exigences peuvent créer un seuil d'entrée plus élevé pour les fabricants à faible spécification. L'alliance de BYD avec Fosun Tourism Group en décembre 2025 montre également une stratégie qui relie la mobilité électrique aux destinations d'hôtellerie haut de gamme. Le marché des autocars de luxe récompense les fabricants capables de combiner la conformité réglementaire avec le développement de produits spécifiques aux clients. La capacité de service compte autant que la conception du produit car les flottes opèrent selon des horaires sensibles au temps.
Leaders du secteur des autocars de luxe
-
Daimler Truck AG
-
Volvo AB
-
Yutong Bus Co., Ltd.
-
MAN Truck & Bus SE
-
Irizar, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des autocars de luxe Entreprises couvertes dans ce rapport
- Daimler Truck AG
- Volvo AB
- MAN Truck & Bus SE
- VDL Bus & Coach BV
- Irizar, S.A.
- Iveco Group N.V.
- Yutong Bus Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- NFI Group Inc.
- Temsa Skoda Sabanci Ulasim Araclari A.S.
- Ashok Leyland Limited
- Tata Motors Limited
- Marcopolo S.A.
- Hyundai Motor Company
- BYD Company Limited
- Otokar Otomotiv ve Savunma Sanayi A.S.
- Isuzu Motors Limited
Développements industriels récents dans Marché des autocars de luxe
- Octobre 2026 : Volvo Buses a réintroduit l'autocar Volvo 9700 en Europe en longueurs de 12,4 m, 13,1 m et 13,9 m pour les services de ligne longue distance et de location, avec une production à Tultitlán, au Mexique, et des livraisons clients prévues à partir de fin 2026.
- Septembre 2026 : Marcopolo a présenté la version de production européenne du Paradiso G8 sur un châssis Volvo B13R au FIAA à Madrid, après avoir confirmé des commandes pour 21 autocars de clients en Italie, en France et au Portugal, avec les premières livraisons prévues pour janvier 2027.
- Juillet 2026 : JBM Electric Vehicles (JBM EV), une filiale de JBM Group, a lancé son autocar de luxe électrique GALAXY de nouvelle génération au Prawaas 5.0 à Gandhinagar. La société a conçu le nouvel autocar pour les voyages interurbains et le propose en trois configurations : à sièges, couchettes et sièges-couchettes.
- Juin 2026 : L'i6S Efficient H2 FCEV de deuxième génération d'Irizar, qui utilise une pile à combustible Bosch de 190 kW et affiche une autonomie déclarée de plus de 1 000 km, est entré en service passager avec Alsa sur les itinéraires régionaux de Madrid avant la production en série prévue pour le premier semestre 2027.
Périmètre du rapport mondial sur le marché des autocars de luxe
Le périmètre comprend la segmentation par type d'autocar (autocars de tourisme/longue distance, autocars interurbains, autocars midi/exécutifs et autres types d'autocars [VIP et personnalisés]), longueur (moins de 10 m, 10–13 m et plus de 13 m), capacité d'assise (moins de 30 sièges, 30–50 sièges et plus de 50 sièges), type de propulsion (diesel, GNC/GNL, hybride, batterie électrique et pile à combustible hydrogène) et utilisateur final (opérateurs touristiques, opérateurs de transport interurbain, opérateurs d'entreprise et de location et autres utilisateurs finaux). L'analyse couvre également la géographie (Amérique du Nord [États-Unis, Canada et reste de l'Amérique du Nord], Europe [Allemagne, France, Italie, Espagne, Royaume-Uni, Pays-Bas, Belgique, Russie et reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Corée du Sud, Australie, Indonésie, Thaïlande, Malaisie et reste de l'Asie-Pacifique], Amérique du Sud [Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud] et Moyen-Orient et Afrique [Arabie saoudite, Émirats arabes unis, Qatar, Israël, Afrique du Sud, Égypte, Maroc, Nigeria et reste du Moyen-Orient et Afrique]). La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
Aperçu de la segmentation
| Autocars de tourisme/longue distance |
| Autocars interurbains |
| Autocars midi/exécutifs |
| Autres types d'autocars (VIP, personnalisés) |
| Moins de 10 m |
| 10-13 m |
| Plus de 13 m |
| Moins de 30 sièges |
| 30-50 sièges |
| Plus de 50 sièges |
| Diesel |
| GNC/GNL |
| Hybride |
| Batterie électrique |
| Pile à combustible hydrogène |
| Opérateurs touristiques |
| Opérateurs de transport interurbain |
| Opérateurs d'entreprise/de location |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Belgique | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Nigeria | |
| Reste du Moyen-Orient et Afrique |
| Par type d'autocar | Autocars de tourisme/longue distance | |
| Autocars interurbains | ||
| Autocars midi/exécutifs | ||
| Autres types d'autocars (VIP, personnalisés) | ||
| Par longueur | Moins de 10 m | |
| 10-13 m | ||
| Plus de 13 m | ||
| Par capacité d'assise | Moins de 30 sièges | |
| 30-50 sièges | ||
| Plus de 50 sièges | ||
| Par propulsion | Diesel | |
| GNC/GNL | ||
| Hybride | ||
| Batterie électrique | ||
| Pile à combustible hydrogène | ||
| Par utilisateur final | Opérateurs touristiques | |
| Opérateurs de transport interurbain | ||
| Opérateurs d'entreprise/de location | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Belgique | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Nigeria | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des autocars de luxe d'ici 2032 ?
Le marché projette une valeur de 10,78 milliards USD d'ici 2032, contre 7,85 milliards USD en 2026, à un CAGR de 5,42 % pour la période 2027 à 2032.
Quel type d'autocar est en tête de la demande ?
Les autocars de tourisme et longue distance sont en tête avec une part de revenus de 42,33 % en 2026, soutenus par les activités de location, transfrontalières et de tourisme de groupe.
Quel type de propulsion connaît la croissance la plus rapide ?
Les autocars à pile à combustible hydrogène devraient croître à un CAGR de 14,23 % jusqu'en 2032, soutenus par les exigences d'exploitation longue distance et les réglementations sur les émissions.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,82 % jusqu'en 2032 en raison des investissements dans les autoroutes, d'une base croissante de voyageurs aisés et de la capacité de fabrication nationale.