
Marktgröße und Marktanteil für Luxusreisebusse
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 8.28 Milliarden US-Dollar |
| Marktgröße (2032) | 10.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luxusreisebusse von Mordor Intelligence
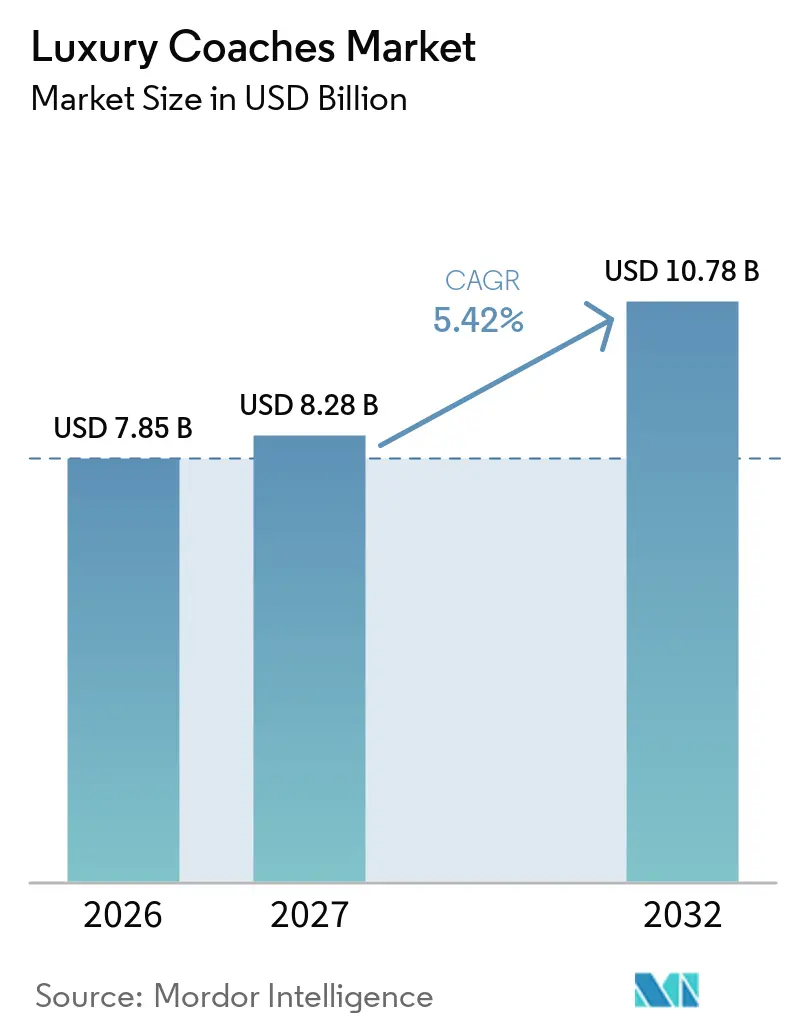
Die Marktgröße für Luxusreisebusse wurde 2026 auf 7,85 Milliarden USD geschätzt und soll von 8,28 Milliarden USD im Jahr 2027 auf 10,78 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,42 % im Zeitraum 2027–2032. Der Markt für Luxusreisebusse wird durch den Wettbewerb mit dem Kurzstreckenluftverkehr auf Strecken unter 600 km geprägt, auf denen Betreiber eine zuverlässige und komfortable Alternative für Gruppenreisende anbieten müssen. Aufgeschobene Käufe zwischen 2020 und 2022 haben viele Betreiber mit älteren Flotten zurückgelassen, was die Wartungskosten erhöht und die Ersatznachfrage stärkt. Emissionsvorschriften in Europa und im asiatisch-pazifischen Raum machen die Flottenerneuerung sowohl zu einer Compliance-Entscheidung als auch zu einer kommerziellen. Der Markt für Luxusreisebusse profitiert zudem von Fahrgästen, die konsistente Bordausstattung in den Bereichen Tourismus, Charter, Unternehmensreisen und Pilgerfahrten suchen. Hersteller, die emissionsärmere Plattformen mit Serviceunterstützung und anpassungsfähigen Innenräumen kombinieren, sind besser positioniert, um Ersatzaufträge zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Bustyp hielten Reise-/Fernreisebusse 2026 einen Marktanteil von 42,33 %, während andere Bustypen (VIP- und Sonderformate) bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen werden.
- Nach Länge hielten 10–13 m lange Busse 2026 einen Marktanteil von 63,15 %, während Busse unter 10 m bis 2032 voraussichtlich mit einem CAGR von 6,81 % wachsen werden.
- Nach Sitzkapazität hielten Busse mit 30 bis 50 Sitzen 2026 einen Marktanteil von 53,06 %, während Busse mit unter 30 Sitzen bis 2032 voraussichtlich mit einem CAGR von 6,44 % wachsen werden.
- Nach Antrieb hielt Diesel 2026 einen Umsatzanteil von 65,11 %, während Wasserstoff-Brennstoffzellenbusse bis 2032 voraussichtlich mit einem CAGR von 14,23 % wachsen werden.
- Nach Endnutzer hielten Reiseveranstalter 2026 einen Umsatzanteil von 39,45 % und sollen bis 2032 mit einem CAGR von 5,97 % wachsen.
- Nach Geografie entfielen auf Europa 2026 37,04 % des Umsatzes, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Erholung des Premium-Tourismus und des Gruppenreiseverkehrs | +1.2% | Global, konzentriert in Europa, dem asiatisch-pazifischen Raum sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Routenspezifische Elektrifizierung schafft neue Beschaffungszyklen | +1.0% | Europa und asiatisch-pazifischer Raum, mit frühen Gewinnen in Südkorea, Japan und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Ausweitung des Premium-Überlandverkehrs über Luft- und Schienenkorridore hinaus | +0.9% | Europa, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Flottenersatz nach aufgeschobenen Buskäufen | +0.7% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Premium-Busnachfrage aus grenzüberschreitenden und religiösen Tourismuskorridoren | +0.7% | Naher Osten, Südasien und Europa | Mittelfristig (2–4 Jahre) |
| Höherer Umsatz pro Sitz durch Premium-Ausstattung | +0.6% | Europa, Nordamerika und Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Premium-Tourismus und des Gruppenreiseverkehrs
Die Erholung des Premium-Tourismus unterstützt die Nachfrage nach höherwertigen Fahrzeugen anstelle von Standard-Charterflotten. Individuelle Reiserouten legen größeren Wert auf zuverlässige Bestuhlung, Klimatisierung und Borddienste. Der Markt für Luxusreisebusse wird daher von der Fähigkeit der Betreiber beeinflusst, während einer gesamten Reiseroute eine gleichbleibende Qualität zu liefern. Betreiber mit gemischten Fahrzeugspezifikationen können es schwerer haben, Ausschreibungsanforderungen für Premium-Gruppenreisen zu erfüllen. Der Makkah-Madinah-Korridor befördert während der Hadsch- und Umrah-Saison große Mengen an Busreisenden und ist damit eine stabile Quelle wiederkehrender Flottenbedarfe. Diese wiederkehrenden Fahrten schaffen einen klareren Betriebsfall für gut gewartete, hochfrequentierte Flotten.
Routenspezifische Elektrifizierung schafft neue Beschaffungszyklen
Emissionsfreie Zonen und europäische CO2-Vorschriften beschleunigen die Beschaffung auf vorhersehbaren Strecken mit Depotumläufen. Die Verordnung (EU) 2024/1610 verpflichtet Hersteller schwerer Nutzfahrzeuge, wobei Busse nun in den Anwendungsbereich fallen, die durchschnittlichen CO2-Emissionen gegenüber dem Referenzzeitraum 2019 ab 2030 um 45 %, ab 2035 um 65 % und ab 2040 um 90 % zu senken [1]. Diese Vorschriften machen emissionsärmere Flottenentscheidungen für Betreiber auf regulierten Strecken dringlicher. Daimler Buses begann im September 2025 mit öffentlichen Straßentests des Setra S 517 HD Wasserstoff-Brennstoffzellenbusses. Das Fahrzeug hat eine angegebene Mindestreichweite von 800 km, eine Wasserstofftankkapazität von 46 kg und eine Brennstoffzellenleistung von 300 kW. Der Markt für Luxusreisebusse kann von dieser Entwicklung profitieren, wenn Fernstreckenbetreiber eine praktische Option sehen, Dieselfahrzeuge zu ersetzen, ohne die Fahrpläne zu ändern.
Ausweitung des Premium-Überlandverkehrs über Luft- und Schienenkorridore hinaus
Premium-Busdienste weiten sich auf Überlandstrecken aus, denen direkte Flug- oder Hochgeschwindigkeitsbahnverbindungen fehlen, wo Tür-zu-Tür-Komfort und Bordkomfort mit Kurzstreckenflügen konkurrieren. Betreiber auf diesen Korridoren benötigen Fahrzeuge, die über lange tägliche Betriebszyklen einen gleichbleibenden Service liefern können. Grenzüberschreitende Reisen in Europa bevorzugen auch Busse mit Liegesitzen, WLAN und zertifizierten Toiletten. Im asiatisch-pazifischen Raum schaffen der Korridor Johor Bahru–Singapur und Reiserouten durch Thailand, Vietnam und Kambodscha eine frühe Nachfrage nach Premium-Diensten. Premium-Grenzverkehrsdienste zwischen Singapur und Johor-Zielen wie Desaru deuten auf eine Nachfrage nach Premium-Angeboten für kleinere Gruppen hin. Der Markt für Luxusreisebusse hat auf wiederkehrenden Korridoren einen stärkeren Auslastungsfall als auf offenen Reiserouten, obwohl Betreiber weiterhin eine Finanzierung benötigen, die diesen Unterschied berücksichtigt.
Flottenersatz nach aufgeschobenen Buskäufen
Betreiber in Nordamerika und Westeuropa traten 2025 mit Flotten an, die nach Kaufstopps zwischen 2020 und 2022 länger als üblich gehalten worden waren. Ältere Fahrzeuge können den Wartungsbedarf, das Compliance-Risiko und das Risiko von Betriebsunterbrechungen erhöhen. Diese Belastungen machen Ersatzentscheidungen dringlicher, selbst wenn die Fahrgastnachfrage uneinheitlich ist. MCI erklärte im März 2026, dass sein J4500 seit 2004 der meistverkaufte Reisebus in Nordamerika geblieben ist, basierend auf Daten der American Bus Association [2]. MCI führte im September 2025 auch werkseitig installierte 2+1-Exekutivbestuhlung beim J4500 ein und überführte damit eine Premium-Innenausstattungsoption in die reguläre Produktion. Der Markt für Luxusreisebusse wird gestützt, wenn Ersatzflotten sowohl Flottenalters- als auch Fahrgasterfahrungsanforderungen in einem einzigen Kauf erfüllen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und fragmentierte Betreiberfinanzierung | -1.1% | Global, besonders ausgeprägt in Südasien, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Batteriereichweite auf Langstrecken und Ladezeiten | -0.9% | Global, besonders ausgeprägt in Regionen mit begrenzter Ladeinfrastruktur | Langfristig (≥ 4 Jahre) |
| Fahrermangel und Engpässe bei qualifizierten Technikern | -0.7% | Westeuropa, Nordamerika und Australien | Kurzfristig (≤ 2 Jahre) |
| Saisonale Auslastung und Unsicherheit beim Restwert | -0.6% | Europa, Nordamerika und saisonale Tourismusstandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und fragmentierte Betreiberfinanzierung
Wasserstoff- und hochwertige batterieelektrische Busse haben deutlich höhere Stückkosten. Diese hohen Kosten können neuere Technologien für kleine und mittelgroße Charterbetreiber unerschwinglich machen. In Indien erzielen Luxusreisebusse ebenfalls Premiumpreise, was ihre Erschwinglichkeit für Betreiber einschränken kann. Die Finanzierungslücke ist größer, wenn Kreditgeber keine klaren Restwerte für Wasserstoff- oder batterieelektrische Fahrzeuge festlegen können. Längere Amortisationszeiten können Bestellungen verzögern, selbst wenn Betriebskosten und Emissionsziele für einen Ersatz sprechen. Der Markt für Luxusreisebusse ist daher stärker auf Flottenfinanzierungsprogramme in Regionen angewiesen, in denen Betreiber keinen Zugang zu großen Bilanzen haben.
Einschränkungen bei der Batteriereichweite auf Langstrecken und Ladezeiten
Batterieelektrische Busse eignen sich gut für Depotumläufe und städtische Shuttle-Dienste, stehen jedoch bei Langstreckenreisen vor anderen Einschränkungen. Große Akkupacks können die Gepäckkapazität reduzieren und die Achslasten erhöhen, was die für Betreiber verfügbare Kombination aus Fahrgästen und Gepäck einschränkt. Schnellladen mit 250 bis 450 kW kann einer Langstrecken-Rundfahrt dennoch 60 bis 120 Minuten hinzufügen. Dies kann veröffentlichte Fahrpläne unterbrechen und die tägliche Fahrzeugauslastung verringern. Irizar erklärte, dass sein Brennstoffzellenbus der zweiten Generation i6S Efficient H2 FCEV 2026 mit Alsa in Madrid in den Fahrgastbetrieb aufgenommen wurde, mit einer angegebenen Reichweite von mehr als 1.000 km und einer Betankungszeit von etwa 10 bis 15 Minuten. Die begrenzte grüne Wasserstoffinfrastruktur außerhalb Deutschlands, der Niederlande und Südkoreas beschränkt den Markt für Luxusreisebusse vorerst auf routenspezifische Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bustyp:
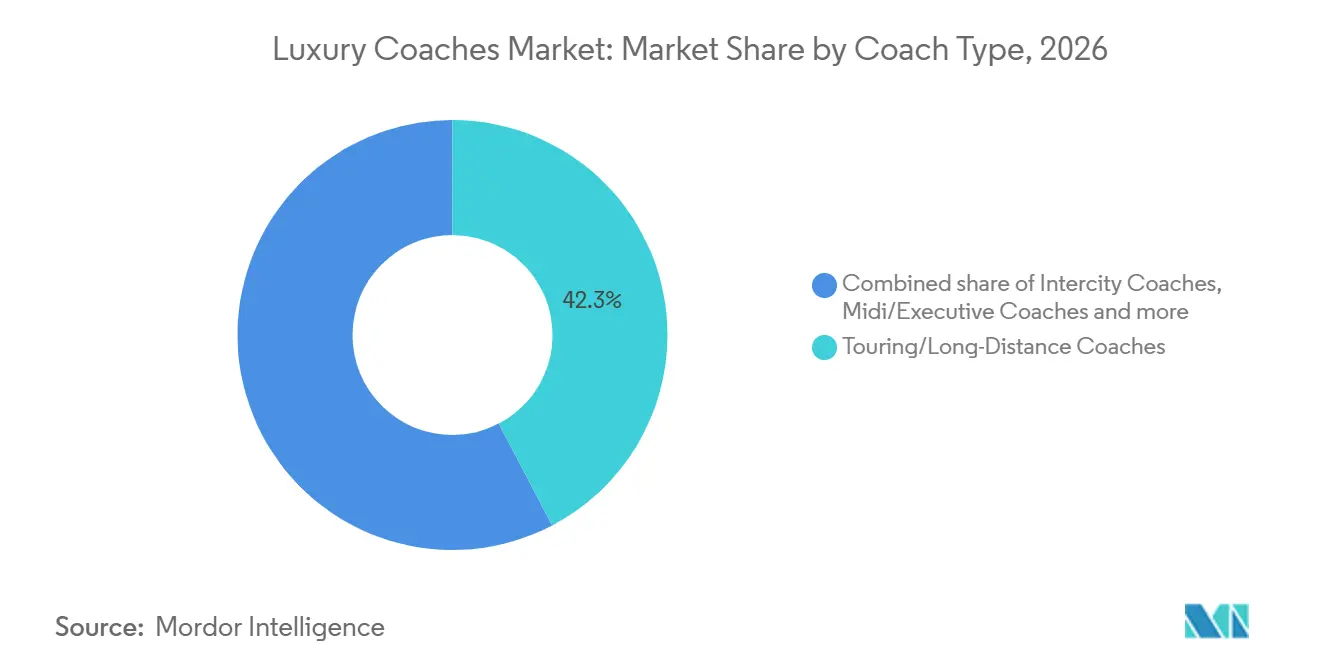
Reisebusse führen, während VIP-Formate expandierenReise- und Fernreisebusse machten 2026 42,33 % des Marktanteils für Luxusreisebusse aus. Ihre führende Position im Markt für Luxusreisebusse spiegelt die Nachfrage aus europäischen Charternetzwerken und ostasiatischen Gruppenreisebetreibern wider. Diese Flotten bedienen häufig mehrtägige Touren, Flughafentransfers und grenzüberschreitende Reiserouten. Ihre Kaufzyklen sind an Kilometerleistung, Wartungskosten, Tourismuspläne und Lizenzanforderungen geknüpft. Überlandbusse bedienen routenlizenzierte Betreiber, die Frequenz und zuverlässige Fahrpläne in den Vordergrund stellen. Midi- und Exekutivbusse werden im Unternehmens- und Flughafentransferbereich eingesetzt, wo kleinere Gruppen einen höheren Umsatz pro Sitz erzielen können. Die Luxusreisebusbranche ist auf jedes Format angewiesen, da Kunden unterschiedliche Anforderungen an Strecke, Kapazität und Service haben. Reisebusse bleiben die wichtigste Volumenplattform für Hersteller, die den Langstrecken-Gruppenreisemarkt bedienen.
Andere Bustypen, einschließlich VIP- und Sonderformate, sollen bis 2032 mit einem CAGR von 7,24 % wachsen. Dieses Wachstum spiegelt die Nachfrage nach flugzeugähnlicher Bestuhlung, Sichtschutztrennwänden und Bordservicebereichen wider. Luxuscharterbetreiber im Nahen Osten, in China und Nordamerika gehören zu den Käufern, die diese Merkmale suchen. Solche Aufträge erfordern in der Regel eine engere Verbindung zwischen Hersteller, Karosseriebauer und Betreiber. Yutongs T14E erhielt den Grand Award Coach auf der Busworld Europe 2025 und verfügte über Surround-Sound, NFC-Schlüsselzugang und adaptive Luftfederung. Der Markt für Luxusreisebusse verschafft Lieferanten mit eigener Ausstattungskompetenz einen Vorteil bei dieser höherwertigen Arbeit. Hersteller ohne Zugang zur Individualisierung können es schwer finden, im gleichen Umfang teilzunehmen. Maßgeschneiderte Aufträge erfordern auch zuverlässigen Kundendienst, da Premium-Betreiber keine langen Fahrzeugausfallzeiten akzeptieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Länge:
Standardbusse führen, während kompakte Formate neue Anwendungsfälle gewinnenDie Kategorie 10 bis 13 m hielt 2026 63,15 % des Segmentumsatzes. Diese Länge hat eine breite Verwendbarkeit in Überland-, Charter- und Tourismusanwendungen. Sie passt zu den Straßen-, Park- und Fahrgastkapazitätsbedingungen, die auf vielen europäischen und asiatischen Strecken anzutreffen sind. Ein Standard-Luxuslayout kann in diesem Format 45 bis 60 Fahrgäste befördern. Betreiber können diese Fahrzeuge auch für verschiedene Einsätze im Laufe des Jahres nutzen. Diese Flexibilität macht die Kategorie zur primären Produktionsplattform für viele Erstausrüster. Busse länger als 13 m werden eingesetzt, wenn Betreiber auf dichten Korridoren die Anzahl der Fahrgäste pro Fahrt priorisieren. Ihre Rolle wächst mit Premium-Überlanddiensten in China und Indien. Standardlängenbusse bleiben zentral für die Luxusreisebusbranche, da sie Fahrgastkapazität, Gepäckbedarf und Betriebszugang ausbalancieren. Volvo Bus UK und UNVI kündigten im März 2025 den Volvo B13R UNVI XL für die britischen und irischen Märkte an. Der 12,8 m lange Bus verfügt über ein 9,5 m³ großes Gepäckabteil, Sicherheitssysteme, die den EU-GSR2-Anforderungen entsprechen, und HVO-Biokraftstoffkompatibilität [3]. Das Beispiel zeigt, dass Betreiber auch in Standardgrößen Verbesserungen beim Komfort pro Sitz anstreben.
Busse unter 10 m sollen bis 2032 mit einem CAGR von 6,81 % wachsen. Unternehmensshuttles, Flughafen-Hotel-Transfers, Resortumläufe und VIP-Fahrten unterstützen diese Nachfrage. Diese Dienste nutzen kleinere Fahrzeuge, um kleinen Gruppen hohen Komfort zu bieten. Betreiber, die Resorts, Kulturstädte und enge Gebirgsrouten bedienen, bevorzugen kompakte Premium-Fahrzeuge, die Standorte erreichen können, an denen ein Standardbus unpraktisch ist. Kleinere Gruppenreiserouten können kompakte Premium-Fahrzeuge bevorzugen, wenn Kapazität nicht das primäre Ziel ist. Der Markt für Luxusreisebusse hat daher Raum für Formate, die zu Standorten und Strecken passen, auf denen ein Standardbus nicht praktikabel ist. Hersteller müssen ausreichend Layoutflexibilität aufrechterhalten, um sowohl kompakte als auch standardgroße Nachfrage zu bedienen.
Nach Sitzkapazität:
Mittelklassekonfigurationen führen, während Boutique-Kapazitäten steigenDie Kategorie 30 bis 50 Sitze machte 2026 53,06 % des Segmentumsatzes aus. Sie entspricht den Standard-Gruppengrößen und unterstützt die Auslastungsniveaus auf vielen lizenzierten Strecken. Dieses Kapazitätsband macht den Markt für Luxusreisebusse für große Hersteller berechenbarer. Gängige Bestuhllayouts ermöglichen Einkaufsvolumen in Europa und Ostasien. Betreiber können den Innenraum für Tourismus-, Charter- und Linienverkehr anpassen, ohne die Grundplattform zu ändern. Die Kategorie bietet auch ausreichend Gepäckraum für typische Reiseeinsätze. Diese Eigenschaften helfen, die Nachfrage nach Mittelklassekonfigurationen zu stabilisieren. Busse mit mehr als 50 Sitzen bedienen hochdichte Premium-Überlanddienste und Pilgerkorridore. Sie sind besonders relevant, wenn Betreiber sich auf den Umsatz pro Fahrt konzentrieren und über verlässliche Fahrgastvolumen verfügen.
Die Kategorie unter 30 Sitze soll bis 2032 mit einem CAGR von 6,44 % wachsen. Sie wird von Reisenden genutzt, die Privatsphäre, flexible Reiserouten und ein persönlicheres Reiseumfeld schätzen. China, Südostasien und der Nahe Osten werden als wichtige Nachfragestandorte genannt. Solche Käufer suchen oft nach maßgeschneiderten Layouts anstelle von Standard-Flotteninnenräumen. BYD schloss im Dezember 2025 eine strategische Allianz mit der Fosun Tourism Group, die elektrische Mobilität mit Premium-Resortzielen in mehreren Ländern verbindet. Diese Vereinbarung zeigt, wie Fahrzeugentscheidungen in Zielortdienste integriert werden können. Der Markt für Luxusreisebusse kann profitieren, wenn Gastgewerbeunternehmen den Bodentransport als Teil des Gästeerlebnisses betrachten. Kleinere Fahrzeuge können durch Individualisierung stärkere Stückmargen erzielen, erfordern jedoch in der Regel eine sorgfältigere Auftragsplanung. Hersteller müssen auch die Individualisierung mit der Wartbarkeit einer verteilten Flotte in Einklang bringen.
Nach Antrieb:
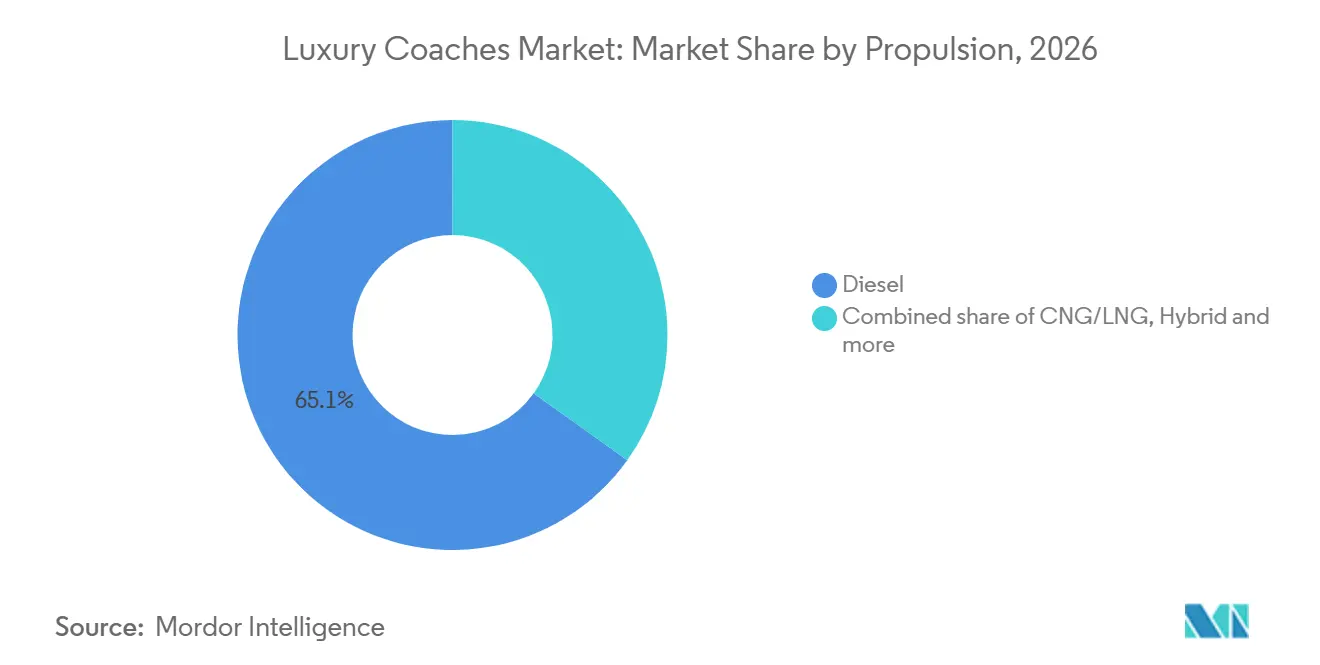
Diesel führt, während Wasserstoff die Dekarbonisierung auf Langstrecken unterstütztDiesel hielt 2026 65,11 % des Segmentumsatzes. Seine Position spiegelt Reichweite, Nutzlast, Betankungsgeschwindigkeit und weit verbreitete Kraftstoffverfügbarkeit wider. Diesel bleibt auf grenzüberschreitenden Strecken in Südamerika, Südasien und dem subsaharischen Afrika wichtig. CNG-, LNG- und Hybridfahrzeuge können bestimmte Betriebskosten in Märkten mit unterstützender Infrastruktur senken. Diese Alternativen bieten jedoch noch nicht die gleichen Reisereichweiteneigenschaften wie Diesel. Batterieelektrische Plattformen erweitern ihre praktische Streckenabdeckung. Daimler präsentierte im Oktober 2025 den Mercedes-Benz eIntouro für Überlandstrecken und Ausflüge. Es wird erwartet, dass der Markt für Luxusreisebusse die Dieselnachfrage beibehält, solange Streckenbedingungen, Infrastruktur und Flottenökonomie in den Ländern uneinheitlich bleiben.
Wasserstoff-Brennstoffzellenbusse sollen bis 2032 mit einem CAGR von 14,23 % wachsen. Die Technologie zielt darauf ab, die Nutzlast-, Gepäckkapazitäts- und Betankungseigenschaften zu erhalten, die von Reisebusunternehmen gesucht werden. Diese Eigenschaften sind auf Strecken wichtig, auf denen große Akkupacks Planungs- oder Beladungseinschränkungen schaffen. Die Verordnung (EU) 2024/1610 gibt Betreibern einen direkten Grund, emissionsärmere Modelle in Flottendurchschnittsberechnungen zu berücksichtigen. Die Luxusreisebusbranche wird wahrscheinlich von Wasserstoffversorgungszugang und Finanzierungsbedingungen abhängen, bevor die Technologie über ausgewählte Anwendungen hinausgehen kann. Hersteller müssen auch nachweisen, dass Wartungsnetzwerke Brennstoffzellenflotten außerhalb von Early-Adopter-Standorten unterstützen können. Die Wachstumsrate des Segments zeigt ein starkes Interesse, aber die Einführung wird voraussichtlich an die routenspezifische Infrastrukturbereitschaft gebunden bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Reiseveranstalter führen Nachfrage und Flottenqualitätsverbesserungen anReiseveranstalter hielten 2026 39,45 % des Endnutzerumsatzes. Sie sollen bis 2032 auch mit einem CAGR von 5,97 % wachsen. Diese Kombination zeigt, dass Flottenqualität in einer Kundengruppe wichtig ist, die Fahrgasterwartungen direkt steuert. Reisende vergleichen Businnenräume und Servicestandards zunehmend mit Hotels, Fluggesellschaften und Kreuzfahrtbetreibern. Reiseveranstalter mit modernen Flotten können Reisepartnern ein konsistenteres Produkt präsentieren. Diejenigen mit älteren Fahrzeugen haben möglicherweise weniger Möglichkeiten, einen Aufpreis zu verlangen oder Verträge zu behalten. Überlandverkehrsbetreiber beschaffen Fahrzeuge für vorhersehbare Festrouten, wobei Zuverlässigkeit und Compliance die primären Anforderungen sind. Unternehmens- und Charterbetreiber sind wichtige Käufer von VIP- und Sonderspezifikationen. Zusammen halten diese Endnutzer die Nachfrage sowohl nach Standard- als auch nach individualisierten Busdesigns aufrecht.
Die öffentliche und Pendlerbeschaffung bleibt in Nordamerika wichtig. NFI Groups MCI erhielt im Juli 2025 einen Erweiterungsauftrag von Metrolinx für 97 zusätzliche D45 CRT Pendlerbusse. Resortshuttles, Flughafenabfertiger und Veranstaltungsbetreiber schaffen ebenfalls Nachfrage nach hochwertigen Fahrzeugen. Diese Kunden benötigen oft Flexibilität bei Bestuhllayouts und Betriebsmustern. Der Markt für Luxusreisebusse profitiert von dieser Vielfalt, da er nicht auf Freizeittouren allein beschränkt ist. Spezialisierte Kunden können Fahrzeuge unter 10 m mit Premium-Innenräumen bevorzugen. Hersteller, die sowohl große Flottenaufträge als auch kleinere individualisierte Aufträge bedienen können, haben einen breiteren Zugang zur Nachfrage. Die Kundendienst-Kapazität bleibt wichtig, da diese Endnutzer oft nach festen Fahrplänen arbeiten und Fahrzeuge nicht ohne Weiteres ersetzen können.
Geografische Analyse
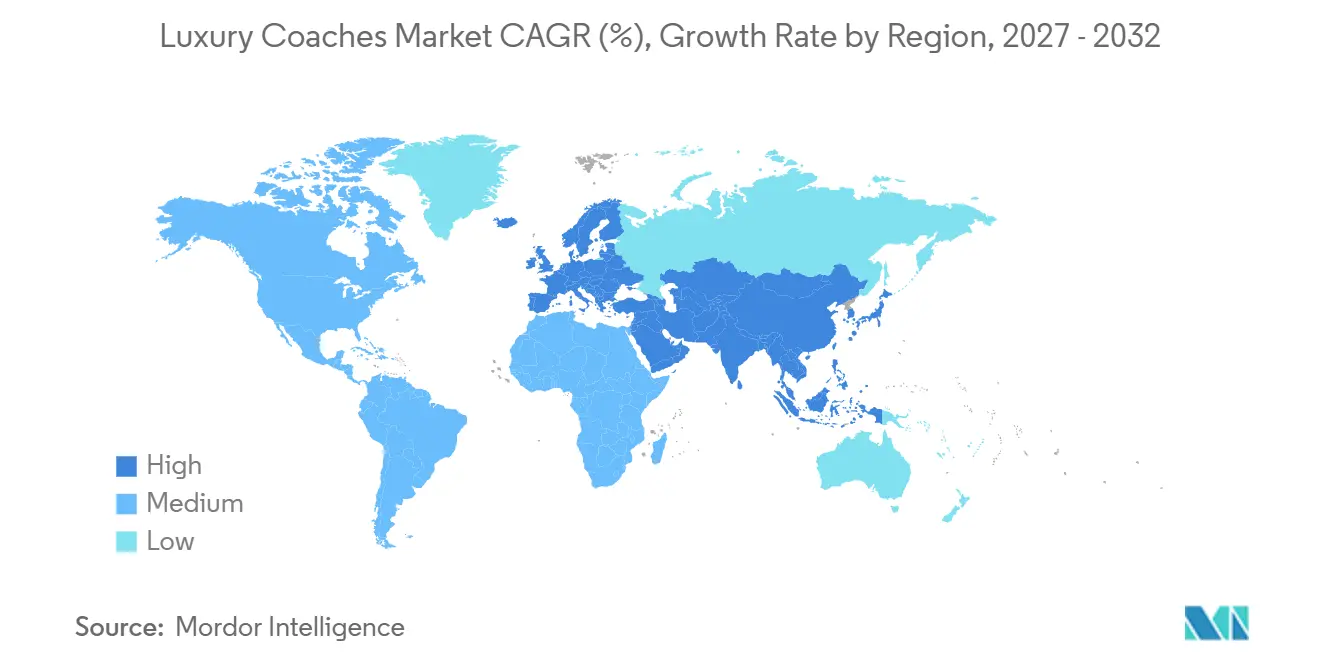
Europa machte 2026 37,04 % des Marktanteils für Luxusreisebusse aus. Die Region verfügt über ein dichtes Netz an Kulturerbezielen, etablierte Betreiberlizenzierung und grenzüberschreitende Tourismusrouten. Deutschland, Frankreich, Italien, Spanien und die Niederlande sind wichtige Quellen der Premium-Busnachfrage. Südeuropa profitiert von Freizeitreisen, die die Charterauslastung über einen Großteil des Jahres unterstützen. Volvo Buses brachte den Volvo 9700 im Oktober 2026 in den Versionen 12,4 m, 13,1 m und 13,9 m wieder auf den Markt, mit Produktion in Mexiko und geplanten Lieferungen ab Ende 2026. Volvo Buses und Marcopolo erweiterten ihr europäisches Busangebot auch durch eine im Oktober 2025 angekündigte Partnerschaft, wobei die europäische Produktionsversion des Volvo B13R Marcopolo Paradiso G8 im September 2026 auf der FIAA Madrid gezeigt wurde. Diese Maßnahmen zeigen, dass Hersteller die Region als bedeutenden Ersatz- und Produktpositionierungsmarkt betrachten.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 7,82 % wachsen. Sein Wachstum ist mit einer größeren wohlhabenden Reisendenbasis, Investitionen in Autobahnen und inländischer Fertigungskapazität verbunden. China profitiert von umfangreichen Tourismusflotten und dem Einsatz emissionsärmerer Fahrzeuge auf ausgewiesenen Panoramarouten. Yutong bietet seinen T14E mit Batterieoptionen von bis zu 704 kWh und einer angegebenen Reichweite von bis zu 850 km an und bewirbt seine EV-Langlebigkeitstechnologie für eine Nutzungsdauer von 15 Jahren oder 1,5 Millionen km. Indien modernisiert Überlandflotten durch private Betreiber und staatliche Verkehrsbetriebe. Tata Motors brachte im Oktober 2025 das LPO 1822 Überlandchassis mit Vollluftfederung und 36- bis 50-Sitz-Konfigurationen für Premium-Langstreckenstrecken auf den Markt. Japan, Südkorea und Australien schreiten mit Wasserstoff- und batterieelektrischen Pilotprogrammen voran. Der Markt für Luxusreisebusse in der Region hat sowohl eine erhebliche Inlandsnachfrage als auch eine wachsende Fähigkeit, Premium-Produkte zu niedrigeren Eigentumskosten als importierte Alternativen anzubieten.
Südamerika hat Ersatzpotenzial, wo das Flottenalter hoch ist, insbesondere in Brasilien, Argentinien, Chile, Kolumbien und Peru. Marcopolo erweitert seine internationale Präsenz durch seine Partnerschaft mit Volvo Buses in Europa. Der Nahe Osten und Afrika umfassen Märkte mit unterschiedlichen Einkommensniveaus, Infrastrukturqualität und Betriebsbedingungen. Saudi-Arabien hat eine bedeutende Nachfragebasis im Makkah-Madinah-Pilgerfahrtkorridor. Die Vereinigten Arabischen Emirate, Katar und Israel unterstützen die Nachfrage nach VIP- und Sonderkonfigurationen. Nigeria, Marokko und Ägypten sind noch frühere Märkte, in denen Autobahninvestitionen beginnen, Premium-Langstreckendienste zu unterstützen. Der Markt für Luxusreisebusse hat in diesen Regionen Chancen, aber Aufträge hängen von Streckenökonomie, Finanzierung und zuverlässigen Wartungsvereinbarungen ab. Die Nachfrage der Region wird wahrscheinlich auf hochfrequentierte Korridore und etablierte Tourismusströme konzentriert bleiben.
Wettbewerbslandschaft
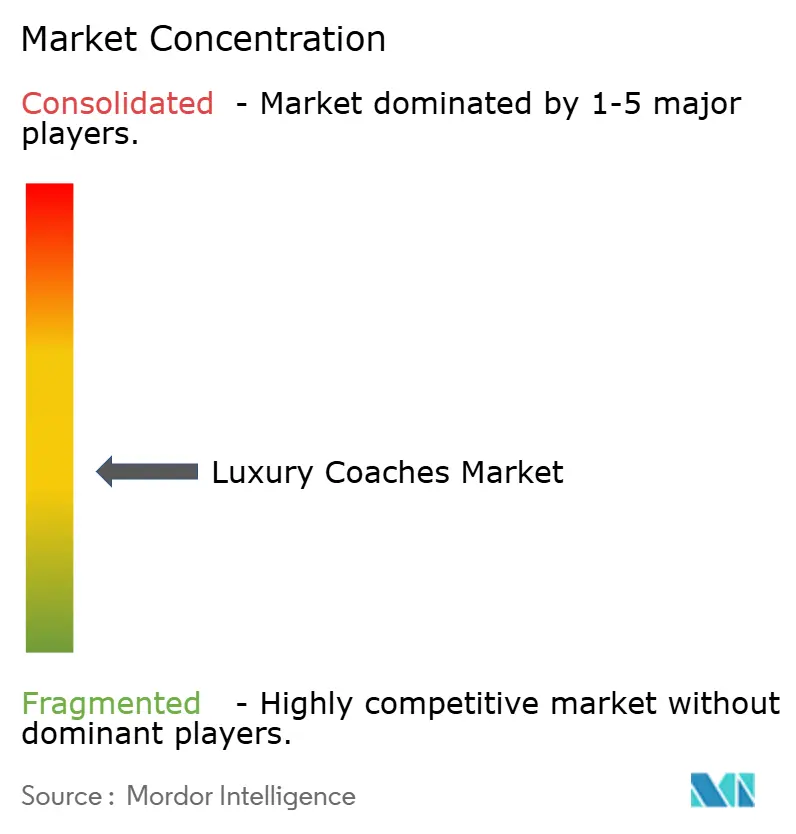
Der Markt für Luxusreisebusse ist mäßig konzentriert. Daimler Truck AG, Volvo AB, Irizar S.A. und VDL Groep haben etablierte Positionen in westeuropäischen Premium-Reise- und Überlandanwendungen. Yutong Bus Co., Ltd. und BYD Company Limited gewinnen durch batterieelektrische Produkte und wettbewerbsfähige Exportpositionierung an Aufmerksamkeit. Der Wettbewerb basiert zunehmend auf dem Zugang zu Technologieplattformen, Serviceunterstützung und Innenraumkonfigurationen statt allein auf dem Preis. Europäische Hersteller schreiten mit Wasserstoffplattformen für den Langstreckenbetrieb voran. Daimlers Setra-Wasserstoffbus-Tests liefern ein Beispiel für diese Richtung. Chinesische Hersteller haben einen Vorteil bei der batterieelektrischen Skalierung und vertikalen Integration. Der Markt für Luxusreisebusse wird daher zunehmend nach Antriebsstrategie und Streckeneignung aufgeteilt.
Partnerschaften mit Karosseriebauern werden zu einem wichtigen Weg zu einer breiteren Produktabdeckung. Volvo Buses kündigte im Oktober 2025 auch seine europäische Partnerschaft mit Marcopolo an. Diese Vereinbarungen ermöglichen es Erstausrüstern, spezialisiertes Karosserie-Know-how zu nutzen, ohne jedes Karosserieformat unabhängig zu entwickeln. Sie können auch lokale Vertriebs- und Kundendienst-Netzwerke unterstützen. Im VIP- und Sondersegment hat kein Hersteller eine klare Skalendominanz etabliert. Dies lässt Raum für Lieferanten, die anspruchsvolle Anforderungen an Privatsphäre, Innenraumqualität und Bordsysteme erfüllen können. Hersteller müssen die zusätzliche Produktionskomplexität bewältigen, die mit einer größeren Palette von Sonderaufträgen einhergeht. Der Markt für Luxusreisebusse belohnt zunehmend spezialisierte Fähigkeiten ebenso wie Stückvolumen.
Sicherheits- und Emissionsstandards erhöhen die in Europa erwartete Mindestspezifikation. Die Anforderungen der EU-Allgemeinen Sicherheitsverordnung 2 umfassen fortschrittliche Fahrerassistenzfunktionen wie automatische Notbremsung, Spurhalteunterstützung und intelligente Geschwindigkeitsassistenz. Diese Anforderungen können eine höhere Einstiegshürde für Hersteller mit niedrigen Spezifikationen schaffen. BYDs Allianz mit der Fosun Tourism Group im Dezember 2025 zeigt auch eine Strategie, die elektrische Mobilität mit Premium-Gastgewerbezielen verbindet. Der Markt für Luxusreisebusse belohnt Hersteller, die regulatorische Bereitschaft mit kundenspezifischer Produktentwicklung kombinieren können. Servicekapazität ist neben dem Produktdesign wichtig, da Flotten nach zeitkritischen Fahrplänen betrieben werden.
Marktführer in der Luxusreisebusbranche
-
Daimler Truck AG
-
Volvo AB
-
Yutong Bus Co., Ltd.
-
MAN Truck & Bus SE
-
Irizar, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luxusreisebusse Unternehmen in diesem Bericht
- Daimler Truck AG
- Volvo AB
- MAN Truck & Bus SE
- VDL Bus & Coach BV
- Irizar, S.A.
- Iveco Group N.V.
- Yutong Bus Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- NFI Group Inc.
- Temsa Skoda Sabanci Ulasim Araclari A.S.
- Ashok Leyland Limited
- Tata Motors Limited
- Marcopolo S.A.
- Hyundai Motor Company
- BYD Company Limited
- Otokar Otomotiv ve Savunma Sanayi A.S.
- Isuzu Motors Limited
Neueste Industrielle Entwicklungen in Markt für Luxusreisebusse
- Oktober 2026: Volvo Buses führte den Volvo 9700 Bus in Europa in den Längen 12,4 m, 13,1 m und 13,9 m für den Langstrecken-Linienverkehr und Charterdienste wieder ein, mit Produktion in Tultitlán, Mexiko, und geplanten Kundenlieferungen ab Ende 2026.
- September 2026: Marcopolo präsentierte die europäische Produktionsversion des Paradiso G8 auf einem Volvo B13R-Chassis auf der FIAA in Madrid, nachdem Aufträge für 21 Busse von Kunden in Italien, Frankreich und Portugal bestätigt wurden, mit ersten Lieferungen für Januar 2027 geplant.
- Juli 2026: JBM Electric Vehicles (JBM EV), ein Teil der JBM Group, stellte seinen Luxusreisebus der nächsten Generation GALAXY auf der Prawaas 5.0 in Gandhinagar vor. Das Unternehmen hat den neuen Bus für den Überlandverkehr konzipiert und bietet ihn in drei Konfigurationen an: Sitzbus, Schlafbus und Sitz-Schlaf-Bus.
- Juni 2026: Irizars Brennstoffzellenbus der zweiten Generation i6S Efficient H2 FCEV, der eine 190 kW Bosch-Brennstoffzelle verwendet und eine angegebene Reichweite von mehr als 1.000 km hat, nahm mit Alsa auf Madrider Regionalstrecken den Fahrgastbetrieb auf, vor der für die erste Hälfte 2027 geplanten Serienproduktion.
Umfang des globalen Marktberichts für Luxusreisebusse
Der Umfang umfasst die Segmentierung nach Bustyp (Reise-/Fernreisebusse, Überlandbusse, Midi-/Exekutivbusse und andere Bustypen [VIP und Sonder]), Länge (unter 10 m, 10–13 m und über 13 m), Sitzkapazität (unter 30 Sitze, 30–50 Sitze und über 50 Sitze), Antriebstyp (Diesel, CNG/LNG, Hybrid, batterieelektrisch und Wasserstoff-Brennstoffzelle) und Endnutzer (Reiseveranstalter, Überlandverkehrsbetreiber, Unternehmens- und Charterbetreiber sowie andere Endnutzer). Die Analyse umfasst auch die Geografie (Nordamerika [Vereinigte Staaten, Kanada und Rest von Nordamerika], Europa [Deutschland, Frankreich, Italien, Spanien, Vereinigtes Königreich, Niederlande, Belgien, Russland und Rest von Europa], asiatisch-pazifischer Raum [China, Indien, Japan, Südkorea, Australien, Indonesien, Thailand, Malaysia und Rest des asiatisch-pazifischen Raums], Südamerika [Brasilien, Argentinien, Chile, Kolumbien, Peru und Rest von Südamerika] sowie Naher Osten und Afrika [Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Israel, Südafrika, Ägypten, Marokko, Nigeria und Rest des Nahen Ostens und Afrikas]). Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Reise-/Fernreisebusse |
| Überlandbusse |
| Midi-/Exekutivbusse |
| Andere Bustypen (VIP, Sonder) |
| Unter 10 m |
| 10–13 m |
| Über 13 m |
| Unter 30 Sitze |
| 30–50 Sitze |
| Über 50 Sitze |
| Diesel |
| CNG/LNG |
| Hybrid |
| Batterieelektrisch |
| Wasserstoff-Brennstoffzelle |
| Reiseveranstalter |
| Überlandverkehrsbetreiber |
| Unternehmens-/Charterbetreiber |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Belgien | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
| Nach Bustyp | Reise-/Fernreisebusse | |
| Überlandbusse | ||
| Midi-/Exekutivbusse | ||
| Andere Bustypen (VIP, Sonder) | ||
| Nach Länge | Unter 10 m | |
| 10–13 m | ||
| Über 13 m | ||
| Nach Sitzkapazität | Unter 30 Sitze | |
| 30–50 Sitze | ||
| Über 50 Sitze | ||
| Nach Antrieb | Diesel | |
| CNG/LNG | ||
| Hybrid | ||
| Batterieelektrisch | ||
| Wasserstoff-Brennstoffzelle | ||
| Nach Endnutzer | Reiseveranstalter | |
| Überlandverkehrsbetreiber | ||
| Unternehmens-/Charterbetreiber | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Belgien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Luxusreisebusse bis 2032 erreichen?
Der Markt prognostiziert bis 2032 einen Wert von 10,78 Milliarden USD, ausgehend von 7,85 Milliarden USD im Jahr 2026, bei einem CAGR von 5,42 % für 2027 bis 2032.
Welcher Bustyp führt die Nachfrage an?
Reise- und Fernreisebusse führen mit einem Umsatzanteil von 42,33 % im Jahr 2026, unterstützt durch Charter-, grenzüberschreitende und Gruppenreiseaktivitäten.
Welcher Antriebstyp wächst am schnellsten?
Wasserstoff-Brennstoffzellenbusse sollen bis 2032 mit einem CAGR von 14,23 % wachsen, unterstützt durch Langstreckenbetriebsanforderungen und Emissionsvorschriften.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 7,82 % wachsen, aufgrund von Autobahninvestitionen, einer wachsenden wohlhabenden Reisendenbasis und inländischer Fertigungskapazität.