
Tamanho e Participação do Mercado de Gordura Líquida
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
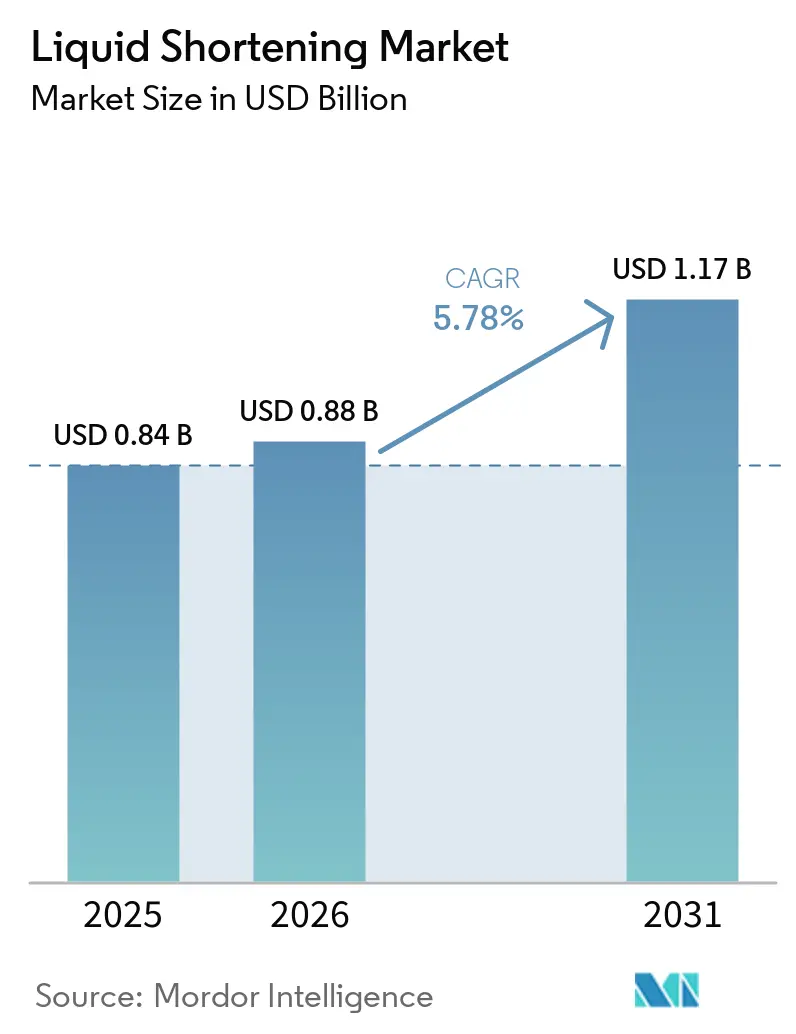
| Tamanho do Mercado (2026) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gordura Líquida por Mordor Intelligence
O tamanho do mercado de gordura líquida foi avaliado em 0,84 bilhões de USD em 2025 e estima-se que cresça de 0,88 bilhões de USD em 2026 para atingir 1,17 bilhões de USD até 2031, a um CAGR de 5,78% durante o período de previsão (2026-2031). O mercado de gordura líquida é impulsionado pela expansão de padarias comerciais, produção de alimentos de conveniência e serviços de alimentação industrial. Os produtores estão adotando gorduras bombeáveis porque esses produtos suportam dosagem automatizada e equipamentos de mistura contínua. A eliminação de óleos parcialmente hidrogenados continua a impulsionar a atividade de reformulação, particularmente em cadeias de abastecimento alimentar que exigem alternativas conformes. O aumento dos custos dos óleos vegetais intensificou a importância do acesso a matérias-primas, cobertura de aquisição e flexibilidade de formulação para os fornecedores no mercado de gordura líquida. Fornecedores com capacidades de processamento de oleaginosas, refino e rastreabilidade estão melhor posicionados para atender grandes fabricantes de alimentos que precisam cumprir os requisitos de conformidade com o óleo de palma.
Principais Conclusões do Relatório
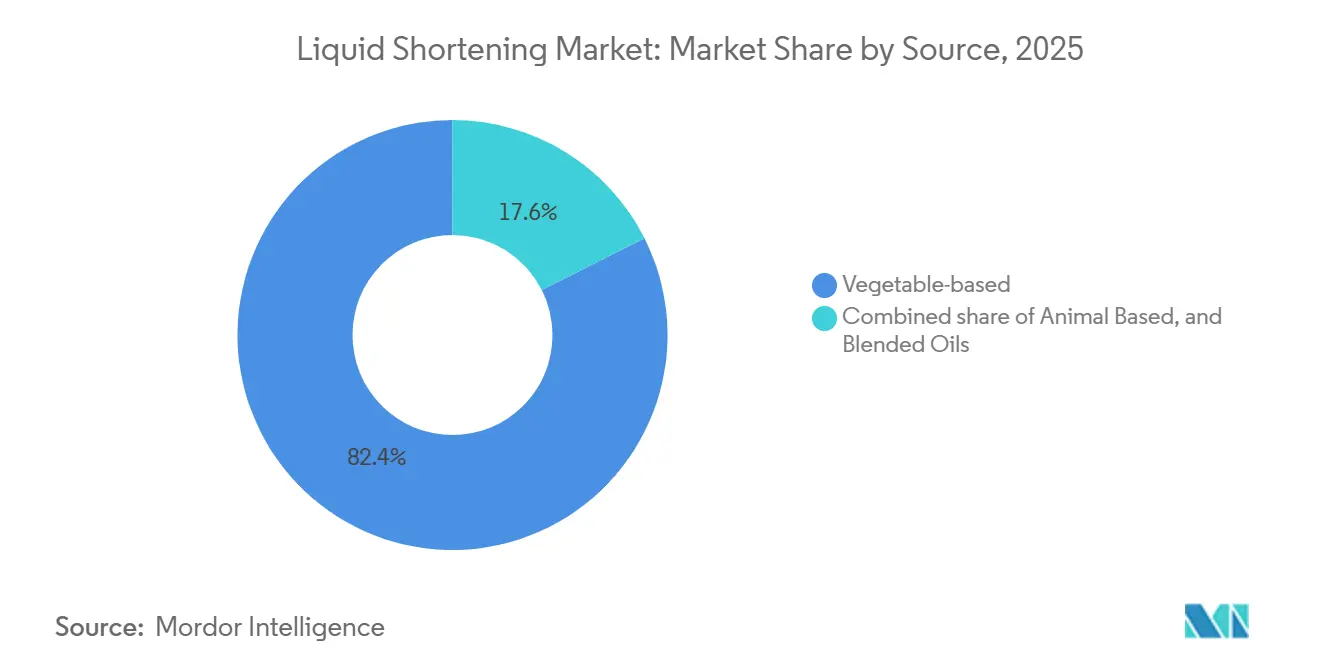
- Por fonte, os óleos de origem vegetal lideraram o mercado de gordura vegetal líquida com uma participação de 82,42% em 2025, enquanto os óleos misturados devem registrar o CAGR mais rápido, de 6,81%, durante 2026-2031.
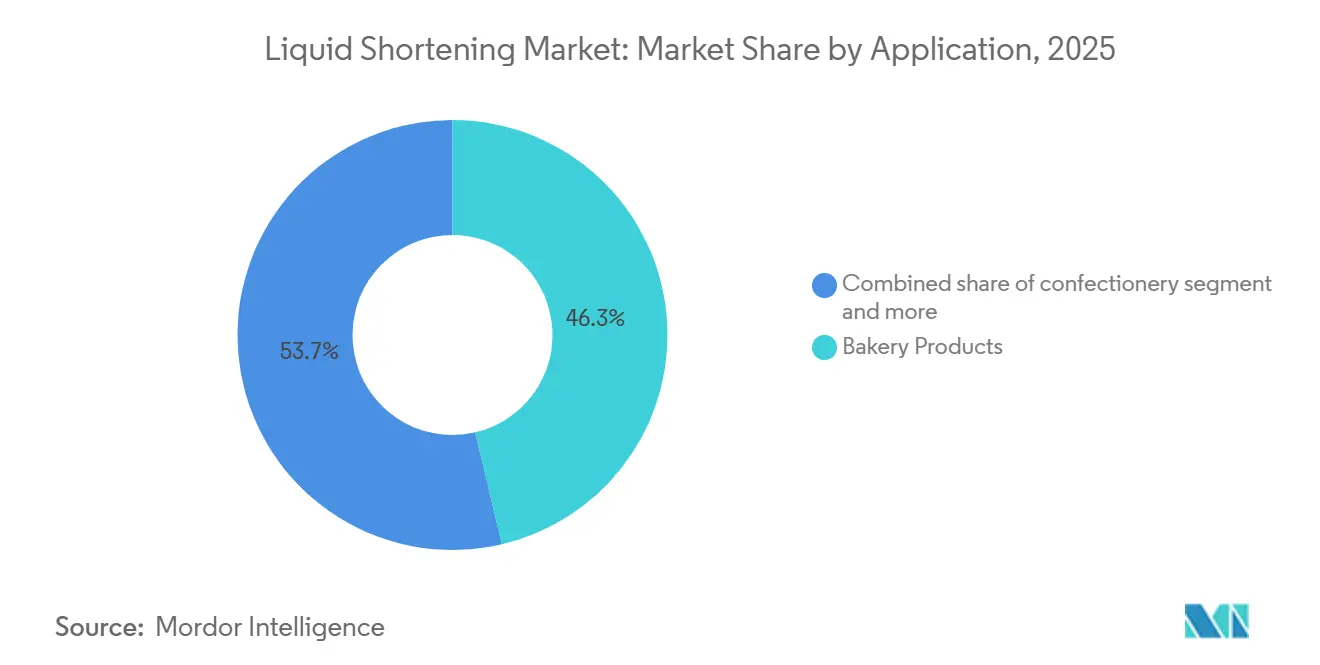
- Por aplicação, os produtos de panificação mantiveram uma participação de 46,33% em 2025, enquanto as refeições prontas para consumo e as refeições preparadas devem se expandir a um CAGR de 6,53% até 2031.
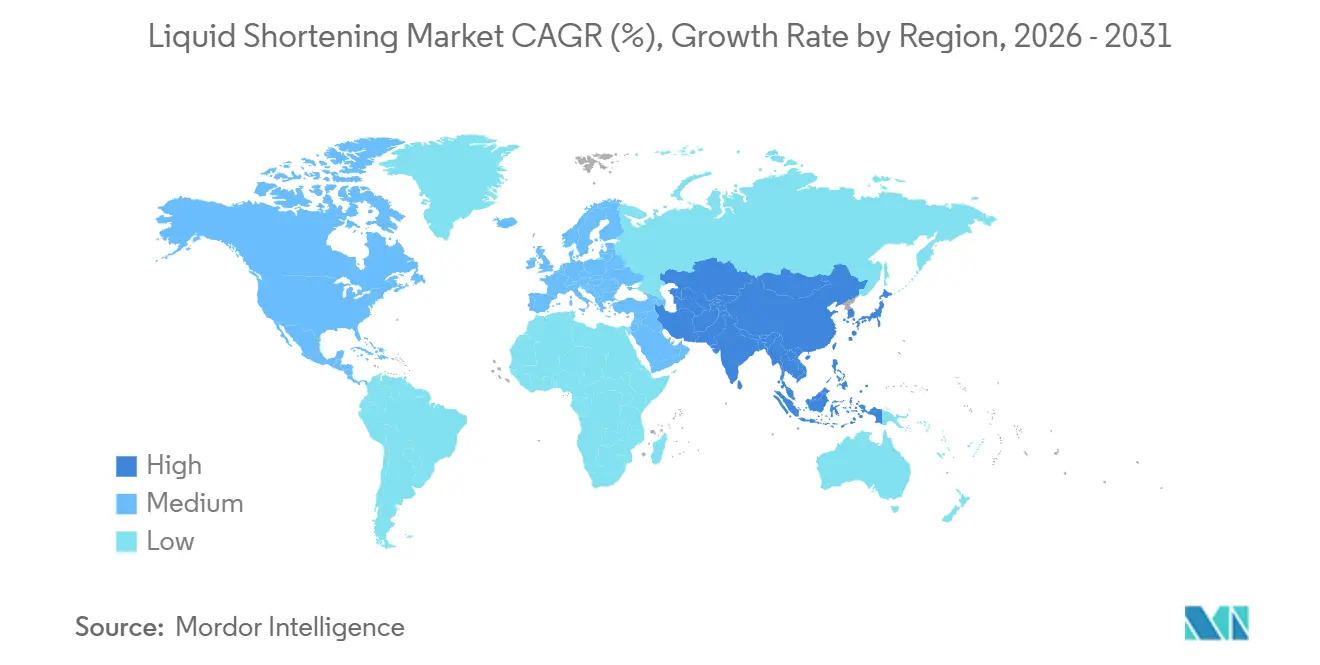
- Por geografia, a Ásia-Pacífico liderou o mercado de gordura vegetal líquida em 2025 com uma participação de 36,73%, e também está projetada para avançar a um CAGR de 6,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda da indústria de panificação comercial | +1.5% | Global, com concentração central na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento da demanda por soluções de fritura de alto desempenho | +0.9% | América do Norte e Ásia-Pacífico como núcleo, com expansão para Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Adoção crescente de formulações não hidrogenadas e sem gordura trans | +1.2% | América do Norte e União Europeia como primárias, Ásia-Pacífico em aceleração | Médio prazo (2-4 anos) |
| Aumento do consumo de alimentos de conveniência e prontos para consumo | +0.8% | Global, com maior tração na Ásia-Pacífico, Oriente Médio e América do Sul urbana | Médio prazo (2-4 anos) |
| Expansão do processamento industrial de alimentos e serviços de alimentação | +0.7% | Mercados emergentes da Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Inovação em formulações de óleos de base vegetal e óleos misturados | +0.6% | Global, com concentração de Pesquisa e Desenvolvimento na América do Norte, Europa e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda da Indústria de Panificação Comercial
As padarias comerciais continuam a impulsionar uma demanda significativa no mercado de gordura líquida. As gorduras sólidas em bloco não se integram facilmente com sistemas automatizados de dosagem de alta velocidade. Em contraste, os produtos líquidos bombeáveis conectam-se diretamente a equipamentos de mistura contínua e pesagem em lote, reduzindo o manuseio manual e as perdas de ingredientes. Essa vantagem apoia investimentos em infraestrutura de gordura líquida em grandes padarias na Europa, América do Norte e Sudeste Asiático. Fabricantes na Índia, Vietnã e Indonésia também estão adotando formatos de fornecimento a granel de líquidos à medida que os canais de alimentos organizados se expandem. Os requisitos de fritura de alto desempenho fortalecem ainda mais a demanda, pois as linhas industriais de salgadinhos e serviços de alimentação precisam de fluxo consistente, vida útil de fritura prolongada e estabilidade oxidativa. Para os operadores de panificação, a gordura líquida agrega valor por meio de processamento previsível, e não apenas como uma simples mudança no formato do ingrediente. A entrega a granel também reduz a necessidade de armazenar e quebrar manualmente blocos sólidos antes da produção. Esses benefícios operacionais tornam os produtos líquidos mais relevantes à medida que as instalações aumentam a produção e padronizam receitas em diferentes locais.
Adoção Crescente de Formulações Não Hidrogenadas e Sem Gordura Trans
A regulamentação continua a moldar o desenvolvimento de produtos no mercado de gordura vegetal líquida. Em abril de 2024, a Food and Drug Administration finalizou a revogação das sanções anteriores relacionadas ao uso de óleos parcialmente hidrogenados em determinados alimentos ou como substância alimentar direta ou indiretaRevogação dos Usos de Óleos Parcialmente Hidrogenados em Alimentos, govinfo.gov">[1]. Pesquisas baseadas em dados de scanner constataram que lacunas de conformidade persistiram entre alguns varejistas menores e cadeias de fornecimento de marcas próprias, criando oportunidades para fornecedores em conformidade. As primeiras substituições baseadas em misturas de óleos totalmente hidrogenados geraram desafios de textura e estabilidade em algumas aplicações de panificação. Como resultado, a demanda permanece forte por formulações líquidas estáveis e não hidrogenadas e misturas à base de vegetais que atendam aos requisitos de rotulagem. Os fornecedores devem preservar a aeração, a textura e a estabilidade de prateleira ao mesmo tempo em que removem ingredientes que não são mais aceitáveis. Esse requisito técnico torna a reformulação um processo contínuo, e não uma resposta regulatória pontual. Também favorece fornecedores capazes de adaptar gorduras a aplicações específicas de panificação e alimentos preparados.
Aumento do Consumo de Alimentos de Conveniência e Prontos para Consumo
As refeições prontas para consumo e refeições preparadas representam a aplicação de crescimento mais rápido no mercado de gordura líquida. A ADM relatou que 87% dos consumidores escolhem refeições prontas quando não querem cozinhar, enquanto 88% consideram essas refeições uma opção de conveniência rotineira. Pratos congelados, kits de refeições em temperatura ambiente e componentes de restaurantes de serviço rápido exigem gorduras de fritura que permaneçam estáveis e trabalháveis em condições industriais. As gorduras líquidas suportam tanto a fritura direta quanto a preparação de alimentos congelados à base de massa. Esses requisitos de produto também apoiam um crescimento mais amplo no processamento industrial de alimentos e serviços de alimentação em mercados urbanos emergentes. Portanto, o mercado de gordura líquida se beneficia de uma demanda de produção recorrente, e não de uso doméstico ocasional. Os fabricantes exigem gorduras que entreguem resultados repetíveis entre lotes e locais de preparação. Essa tendência aumenta o valor do suporte à aplicação, especificações estáveis e fornecimento a granel confiável. Também vincula a demanda aos planos de capacidade dos produtores de alimentos preparados e fornecedores de serviços de alimentação.
Inovação em Formulações de Óleos de Base Vegetal e Óleos Misturados
Um óleo misturado pode equilibrar a estabilidade oxidativa, o ponto de fumaça, o comportamento de fluxo a frio e a composição de ácidos graxos com mais precisão do que um óleo de origem única. Um estudo de 2026 conduzido pelo Multidisciplinary Digital Publishing Institute afirmou que misturas interesterificadas enzimaticamente de óleo de soja, óleo de amendoim com alto teor de oleico e gordura dura de crambe reduzem a gordura saturada em 14% em comparação com a gordura vegetal comercial, mantendo propriedades estruturais comparáveis em recheios de biscoitosLipídios Estruturados Sem Óleo de Palma, mdpi.com">[2]. Uma revisão científica também identifica a interesterificação enzimática e o fracionamento como caminhos viáveis para o desenvolvimento de alternativas funcionais de gordura vegetal sem gordura trans. Esses métodos oferecem aos formuladores opções para reduzir a dependência de qualquer óleo único e atender a requisitos específicos de panificação e fritura. A expansão de gorduras especiais da Cargill em março de 2026 na Malásia reflete o investimento comercial nessas formulações específicas para cada aplicação. Esse desenvolvimento ilustra como a inovação de produtos está migrando da gordura vegetal de uso geral para soluções projetadas para necessidades específicas de processamento. Os produtores podem diferenciar esses produtos com base no comportamento de fritura, na textura do recheio, no desempenho de armazenamento e nas características de manuseio. Essa diferenciação oferece aos produtores uma forma de competir além da precificação de óleos como commodities.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de óleos vegetais | -0.8% | Global, mais aguda em mercados dependentes de importação da Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas sobre gordura saturada e requisitos de rotulagem | -0.6% | América do Norte e União Europeia como primárias, Ásia-Pacífico e América do Sul em crescimento | Médio prazo (2-4 anos) |
| Crescente mudança do consumidor em direção a ingredientes de rótulo limpo e processados | -0.5% | América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Preocupações de sustentabilidade em torno da produção de óleo de palma | -0.4% | União Europeia como núcleo, com expansão para mercados do lado da oferta na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Óleos Vegetais
A volatilidade dos preços dos óleos vegetais continua sendo uma restrição comercial imediata no mercado de gordura vegetal líquida. O Índice de Preços de Óleos Vegetais da Organização das Nações Unidas para Alimentação e Agricultura atingiu 192,0 pontos em junho de 2026, 23,3% acima do seu nível de junho de 2025. O aumento no índice refletiu o efeito combinado de cotações mais elevadas de óleo de palma e de colza e preços amplamente estáveis do óleo de girassol, que mais do que compensaram os preços mais baixos do óleo de sojaSituação Alimentar Mundial, fao.org">[3]. Produtores sem cobertura de longo prazo podem enfrentar pressão decorrente de custos de insumos mais elevados e de clientes industriais que resistem a aumentos de preços. Essa pressão pode incentivar o uso de formulações mistas e sem palma quando estas oferecem um perfil de custo e fornecimento mais gerenciável. Também pode tornar a integração vertical e o uso de instrumentos de hedge ferramentas competitivas mais importantes. Os fabricantes de alimentos frequentemente exigem condições estáveis de fornecimento, pois mudanças repentinas de custos podem perturbar a precificação de produtos de panificação, snacks e refeições prontas. Fornecedores que oferecem múltiplas bases de óleo podem responder com mais eficácia quando um insumo se torna escasso ou caro. Como resultado, as decisões de compras consideram cada vez mais a resiliência do fornecimento ao lado do desempenho do produto.
Preocupações de Sustentabilidade em Torno da Produção de Óleo de Palma
O óleo de palma continua sendo um insumo importante para produtos de base vegetal no mercado de gordura líquida. O Regulamento de Desmatamento da União Europeia exige diligência adicional para commodities relevantes e introduz expectativas mais rigorosas de rastreabilidade para materiais derivados de palma que entram na União Europeia. Esses requisitos aumentam os custos e os encargos operacionais para fornecedores que não possuem informações de origem verificadas. Como resultado, os compradores europeus estão demonstrando maior interesse em formulações com palma reduzida, sem palma e certificadas. Essa mudança cria desafios para processadores dependentes de palma, ao mesmo tempo que oferece a fornecedores flexíveis acesso à demanda de reformulação premium. Processadores regionais menores enfrentam maior dificuldade em atender a essas expectativas, pois têm menos recursos para investir em sistemas de rastreabilidade. Documentação, informações de geolocalização e supervisão de fornecedores podem adicionar complexidade ao longo de todo o processo de fornecimento. O ônus torna-se especialmente significativo quando os derivados de palma passam por múltiplos estágios de refino e formulação. Essa tendência pode fortalecer a posição de fornecedores maiores que já gerenciam fluxos de materiais integrados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Óleos Misturados Ganham Terreno à Medida que a Dominância Vegetal se EstabilizaOs produtos de base vegetal representaram 82,42% do tamanho do mercado de gordura líquida em 2025. Essa posição reflete a ampla disponibilidade de óleos de soja, canola, oleína de palma e girassol para panificação comercial, fritura e produção de alimentos preparados. Sua gama funcional suporta uso em múltiplas condições de processamento. Os produtos derivados de palma enfrentam maior escrutínio nos mercados ocidentais devido aos requisitos de conformidade relacionados ao desmatamento. As variantes de canola e girassol de alto teor oleico estão ganhando atenção à medida que os compradores buscam diferentes perfis de fornecimento e nutricionais. As gorduras líquidas de base animal permanecem uma opção de nicho em aplicações tradicionais de fritura na América do Norte e América do Sul. Os fabricantes as utilizam onde as gorduras à base de banha fornecem características de sabor que as alternativas vegetais não replicam. O setor de gordura líquida continua a depender de insumos vegetais porque os processadores podem fabricá-los em escala industrial.
Os óleos misturados têm previsão de crescer a um CAGR de 6,81% de 2026 a 2031. Os produtores combinam óleos base com variantes de alto teor oleico, frações interesterificadas e sistemas emulsificantes para atender a requisitos de desempenho específicos. Essas combinações podem suportar metas de ácidos graxos enquanto mantêm a conformidade de rotulagem. A pesquisa científica apoia seu potencial para preservar o desempenho estrutural e sensorial com menor teor de gordura saturada. A interesterificação e o fracionamento fornecem rotas estabelecidas para alternativas sem gordura trans. As misturas também podem reduzir a dependência de uma única matéria-prima quando as condições de fornecimento mudam, tornando-as relevantes para fabricantes que atendem a mercados de exportação regulamentados. O setor de gordura líquida está usando esses sistemas para atender tanto a requisitos técnicos quanto de aquisição. O valor comercial depende de os fornecedores conseguirem entregar esses benefícios de forma consistente nos volumes exigidos por grandes fabricantes de alimentos. As equipes de desenvolvimento devem avaliar cada mistura em relação às condições de processo do cliente, em vez de presumir que uma substituição de óleo de menor custo será adequada. Isso cria um papel para testes piloto e colaboração técnica antes que uma formulação entre em fornecimento de rotina.

Por Aplicação:
Produtos de Panificação Ancoram o Volume Enquanto Alimentos Prontos para Consumo Impulsionam o CrescimentoOs produtos de panificação detinham 46,33% do tamanho do mercado de gordura líquida em 2025. As gorduras líquidas desempenham um papel central na produção de pão, biscoitos, massas laminadas e bolos. Sua capacidade de bombeamento suporta linhas automatizadas de panificação e permite dosagem consistente de ingredientes. Os produtores de confeitaria usam gorduras líquidas em aplicações de cobertura, moldagem e recheio onde a cristalização controlada é crítica. Os fabricantes de salgadinhos e produtos salgados exigem gorduras estáveis para operações contínuas de fritura por imersão. Essas aplicações são particularmente importantes na América do Norte e no Sudeste Asiático. Os fabricantes de sobremesas congeladas e sorvetes usam frações líquidas de palma e óleos misturados para suportar a textura em baixas temperaturas. Como resultado, os fornecedores frequentemente competem com base na adequação entre suas formulações e os equipamentos dos clientes. O volume de panificação permanece importante porque a categoria combina amplo uso com a necessidade de produção eficiente e repetível.
As refeições prontas para consumo e refeições preparadas têm previsão de expansão a um CAGR de 6,53% até 2031. Esse crescimento está vinculado ao uso recorrente de formatos de refeições convenientes pelos consumidores. Os fabricantes usam gorduras líquidas como meios de fritura para componentes pré-fritos e para suportar sistemas de massa em refeições congeladas. A consistência do produto permanece importante porque esses alimentos passam por sistemas de distribuição refrigerados e congelados. Os restaurantes de serviço rápido exigem gorduras estáveis em ciclos de preparação de alto volume, enquanto os fabricantes industriais de alimentos precisam de produtos fáceis de manusear e formular. Esses requisitos mantêm o mercado de gordura líquida estreitamente ligado à expansão da fabricação de alimentos de conveniência. Um produto que funciona bem em condições controladas de fábrica pode reduzir a variação em alimentos fritos e à base de massa. Isso torna o conhecimento de aplicação tão importante quanto a ampla disponibilidade de produtos neste segmento.
Análise Geográfica
Mercado de Gordura Vegetal Líquida da APAC
A Ásia-Pacífico representou 36,73% do tamanho do mercado de gordura vegetal líquida em 2025 e tem previsão de crescimento a um CAGR de 6,43% até 2031. Essa posição reflete a expansão do processamento de alimentos, a rápida urbanização e a crescente demanda por alternativas não hidrogenadas. China, Índia e países do Sudeste Asiático permanecem centrais para a demanda regional. O limite de gordura trans da Índia continua a apoiar a reformulação em aplicações de gordura vegetal para panificação e vanaspati. A política de biodiesel da Indonésia pode restringir a disponibilidade de óleo de palma para aplicações alimentares, ao mesmo tempo que apoia o investimento no refino downstream. O investimento planejado da Cargill em uma refinaria em Lampung reflete o interesse contínuo na cadeia de valor downstream do óleo de palma da Indonésia.
Mercado de Gordura Vegetal Líquida da América do Norte e Europa
A América do Norte é a segunda maior área regional no mercado de gordura vegetal líquida. O elevado consumo per capita em panificação e serviços de alimentação sustenta a demanda, juntamente com uma cadeia de frio bem estabelecida. Padarias industriais e redes de restaurantes de serviço rápido utilizam gorduras vegetais líquidas para fritura não hidrogenadas em grandes volumes. Clientes especializados também estão adotando formulações com alto teor de ácido oleico. A Europa possui uma base madura de panificação e confeitaria, além de rigorosas expectativas de fornecimento vinculadas à sustentabilidade. Os compradores da região estão migrando para formulações certificadas e com redução de palma à medida que os requisitos de rastreabilidade da União Europeia entram em vigor. Essa mudança cria um ambiente de compras distinto das regiões onde o preço e a disponibilidade local exercem maior influência. Fornecedores capazes de documentar seus insumos e oferecer alternativas têm um caminho mais claro para os clientes europeus. A região, portanto, permanece importante para o desenvolvimento de produtos premium e orientados à conformidade.
Mercado de Gordura Vegetal Líquida da América do Sul e MEA
A América do Sul e o Oriente Médio e África são regiões menores, mas em crescimento, no mercado de gordura vegetal líquida. O Brasil possui uma cultura de fast-food desenvolvida e um setor de processamento de alimentos em expansão, que sustentam a demanda comercial por produtos de gordura vegetal líquida. O Conselho de Cooperação do Golfo conta com grandes operações de serviços de alimentação e catering institucional que requerem fornecimentos industriais consistentes. Os mercados dependentes de importações permanecem mais expostos à volatilidade dos custos de óleos vegetais, o que pode aumentar o interesse em formulações mistas que ofereçam flexibilidade de fornecimento. O mercado de gordura vegetal líquida também recompensa fornecedores capazes de ajustar formulações rapidamente para clientes locais. Os padrões de demanda local também variam entre os canais de panificação, restaurantes de serviço rápido, catering institucional e alimentos embalados. Uma formulação que atenda às expectativas regionais de manuseio e qualidade do produto final pode ajudar um fornecedor a construir relacionamentos mais duradouros com os clientes no mercado de gordura vegetal líquida.
Cenário Competitivo
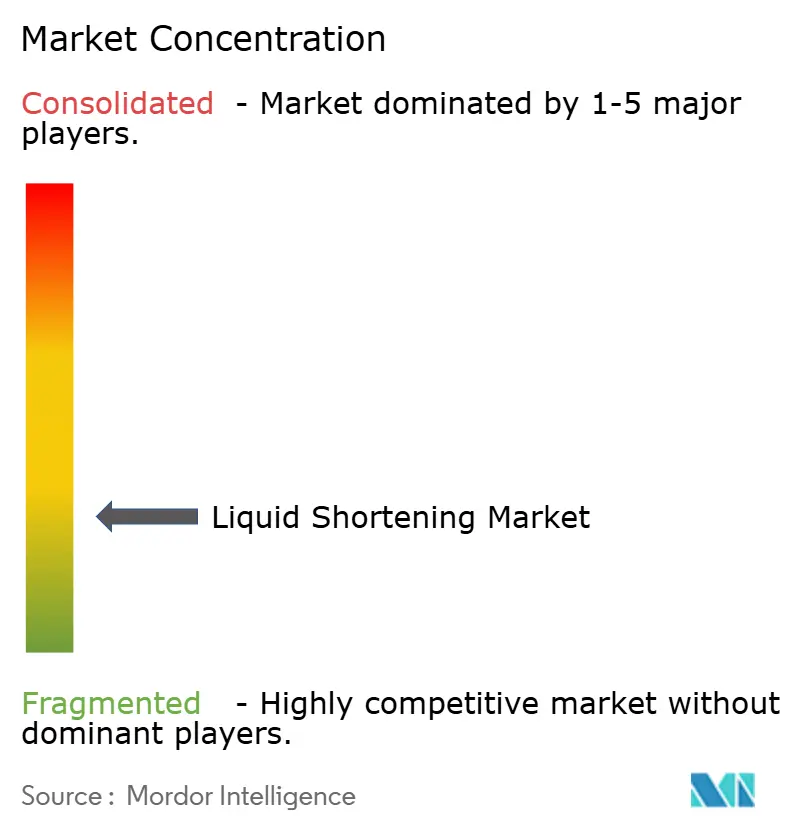
O mercado de gordura líquida é altamente fragmentado. Cargill, AAK, Bunge e Golden Agri-Resources operam como participantes verticalmente integrados com acesso a materiais upstream, refino e capacidades de formulação. Sua escala os ajuda a gerenciar a volatilidade das matérias-primas por meio de aquisição, hedge e contratos a termo. Espera-se que a Cargill expanda sua instalação de gorduras especiais em Port Klang em março de 2026 e introduza o Cargill Bakefry e o Cargill Bakefill para aplicações de fritura e recheio. A AAK espera que as soluções especiais apoiem seu desempenho em 2025, alinhando-se à demanda por produtos premium de reformulação. A prontidão para conformidade com os requisitos da União Europeia e da Índia está se tornando cada vez mais importante nos acordos de fornecimento com grandes fabricantes de alimentos.
Produtores regionais e formuladores especializados competem por meio de serviço técnico, proximidade com o cliente e tamanhos mínimos de pedido menores. Ventura Foods e Catania Oils se beneficiam de vantagens de fornecimento doméstico nos canais de serviços de alimentação e panificação industrial da América do Norte. Alternativas sem palma, como sistemas de oleogel e misturas interesterificadas de múltiplos óleos, demonstraram viabilidade técnica. No entanto, produzi-las a um custo comparável aos produtos derivados de palma permanece difícil em escala comercial. Espera-se que um pedido de patente dos Estados Unidos de 2025 descreva uma composição de gordura vegetal sem palma para recheios de confeitaria e panificação. Esses desenvolvimentos indicam atividade contínua de pesquisa em gorduras sem palma. O mercado de gordura líquida mantém oportunidades para fornecedores que possam escalar essas formulações sem comprometer o desempenho ou a competitividade de custos.
A Golden Agri-Resources planeja direcionar seus gastos de 2026 para o replantio e a capacidade de processamento downstream, apoiando a disponibilidade de ingredientes derivados de palma. A empresa também planeja adicionar três plantas de captura de metano durante 2025, fortalecendo seu programa de sustentabilidade. A Bunge espera que seu segmento de óleos refinados e especiais permaneça mais fraco na maioria das regiões, exceto na Ásia, durante o primeiro trimestre de 2025. Essa perspectiva mostra como a incerteza da política de biocombustíveis pode influenciar os fluxos de óleo vegetal e o equilíbrio do fornecimento de ingredientes alimentares. Para os fornecedores de gordura, tais mudanças podem alterar a disponibilidade relativa e os preços de soja, colza e outros óleos vegetais. Essa dinâmica torna a flexibilidade de portfólio importante quando desenvolvimentos fora da fabricação de alimentos afetam o custo dos principais insumos. Empresas com capacidades mais amplas de refino e formulação podem mudar seu mix de produtos com mais facilidade do que fornecedores focados em um conjunto restrito de matérias-primas. Essa vantagem é especialmente relevante quando os clientes exigem continuidade de fornecimento sem alterações no desempenho de seus alimentos acabados.
Líderes do Setor de Gordura Líquida
-
Cargill, Incorporated
-
Ventura Foods
-
Catania Oils
-
AAK AB
-
Bunge Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gordura Vegetal Líquida Empresas cobertas neste relatório
- Marina Foods Inc,
- Spectra Foods
- AAK AB
- Cargill, Incorporated
- Stover & Company
- Ventura Foods
- PASTORELLI FOODS LLC
- Catania Oils
- American Vegetable Oils, Inc
- Bakers Authority
- Bunge Limited
- Perfecta
- Golden Agri-Resources Ltd.
- Puratos Group
- Versa
- First Street
- Kirkland
- Manildra Group
- Vantage Specialty Chemicals, Inc.,
- Oasis
Desenvolvimentos industriais recentes em Mercado de Gordura Vegetal Líquida
- Abril de 2026: A AAK publicou seu Relatório Anual 2025, incorporando uma Declaração de Sustentabilidade em conformidade com a CSRD. O relatório marca a primeira divulgação integrada da empresa sob a Diretiva de Relatórios de Sustentabilidade Corporativa e destaca um desempenho sólido, impulsionado pelo crescimento em soluções especiais e gestão disciplinada de custos.
- Março de 2026: A Cargill expandiu sua planta de óleos comestíveis em Port Klang, Malásia, adicionando uma nova linha de produção de gorduras especiais de vários milhões de dólares. Esta linha é a primeira na rede de óleos comestíveis da Cargill a implantar tecnologia de processamento de gorduras especiais. A instalação introduziu o Cargill Bakefry para fritura de alto desempenho e o Cargill Bakefill para recheios, juntamente com substitutos de manteiga de cacau com baixo teor de trans, fortalecendo a posição da Cargill no mercado de gorduras especiais da Ásia-Pacífico.
- Fevereiro de 2026: A Golden Agri-Resources anunciou um investimento de capital direcionado de até 300 milhões de USD para 2026, alocado principalmente a programas de replantio, expansão de plantas de processamento downstream e melhorias nas instalações downstream. O investimento sinaliza o foco contínuo da empresa no fortalecimento das cadeias de abastecimento de ingredientes derivados de palma para os mercados de gorduras e óleos.
Escopo do Relatório Global do Mercado de Gordura Líquida
A gordura líquida refere-se a um produto de gordura vertível utilizado principalmente na preparação comercial e industrial de alimentos para melhorar a textura, consistência, retenção de umidade e qualidade geral do produto em uma ampla gama de aplicações alimentares. O mercado de gordura líquida é segmentado por fonte, aplicação e geografia. Por fonte, o mercado é segmentado em base vegetal, base animal e óleos misturados. Por aplicação, o mercado é segmentado em produtos de panificação, confeitaria, salgadinhos e salgados, sobremesas congeladas e sorvetes, refeições prontas para consumo e refeições preparadas, e outras aplicações. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Base vegetal |
| Base animal |
| Óleos Misturados |
| Produtos de Panificação |
| Confeitaria |
| Salgadinhos e Salgados |
| Sobremesas Congeladas e Sorvetes |
| Refeições Prontas para Consumo e Refeições Preparadas |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Fonte | Base vegetal | |
| Base animal | ||
| Óleos Misturados | ||
| Por Aplicação | Produtos de Panificação | |
| Confeitaria | ||
| Salgadinhos e Salgados | ||
| Sobremesas Congeladas e Sorvetes | ||
| Refeições Prontas para Consumo e Refeições Preparadas | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de gordura líquida até 2031?
O mercado de gordura líquida está projetado para atingir 1,17 bilhões de USD até 2031, aumentando de 0,84 bilhões de USD em 2025 para 0,88 bilhões de USD em 2026.
Qual é o CAGR esperado do mercado de gordura líquida durante 2026–2031?
O mercado tem previsão de crescer a um CAGR de 5,78% durante o período de 2026–2031.
Qual segmento de fonte deteve a maior participação do mercado de gordura líquida em 2025?
O segmento de óleos de origem vegetal dominou o mercado em 2025, representando 82,42% da participação de mercado.
Qual segmento de aplicação representou a maior participação do mercado de gordura líquida em 2025?
Os Produtos de Panificação representaram o maior segmento de aplicação em 2025, detendo 46,33% do mercado.
Qual região liderou o mercado de gordura líquida em 2025?
A Ásia-Pacífico foi o maior mercado regional em 2025, representando 36,73% da receita.