
Taille et part du marché des graisses liquides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2031) | 1.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des graisses liquides par Mordor Intelligence
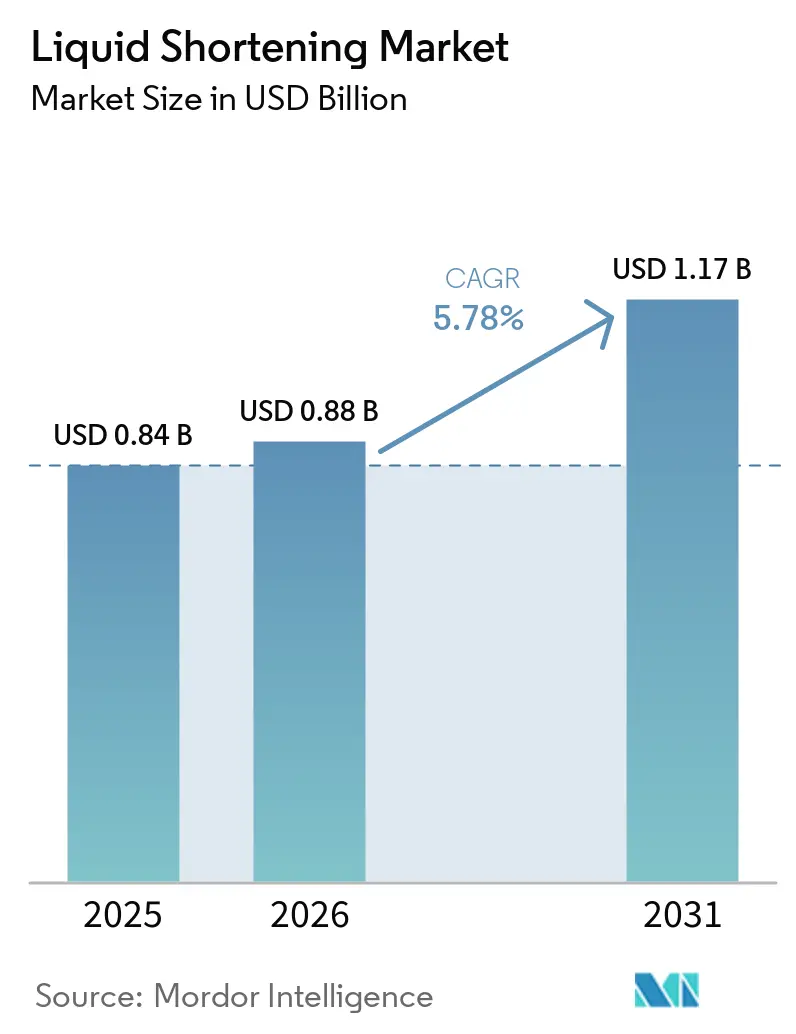
La taille du marché des shortenings liquides était évaluée à 0,84 milliard USD en 2025 et devrait croître de 0,88 milliard USD en 2026 pour atteindre 1,17 milliard USD d'ici 2031, à un TCAC de 5,78 % durant la période de prévision (2026-2031). Le marché des shortenings liquides est soutenu par l'expansion des boulangeries industrielles, de la production d'aliments de commodité et de la restauration collective industrielle. Les producteurs adoptent des matières grasses pompables car ces produits sont compatibles avec les équipements de dosage automatisé et de mélange en continu. La suppression des huiles partiellement hydrogénées continue de stimuler l'activité de reformulation, notamment dans les chaînes d'approvisionnement alimentaire qui nécessitent des alternatives conformes. La hausse des coûts des huiles végétales a renforcé l'importance de l'accès aux matières premières, de la couverture des achats et de la flexibilité de formulation pour les fournisseurs du marché des shortenings liquides. Les fournisseurs disposant de capacités de transformation des oléagineux, de raffinage et de traçabilité sont mieux positionnés pour servir les grands fabricants alimentaires qui doivent satisfaire aux exigences de conformité en matière d'huile de palme.
Principaux enseignements du rapport
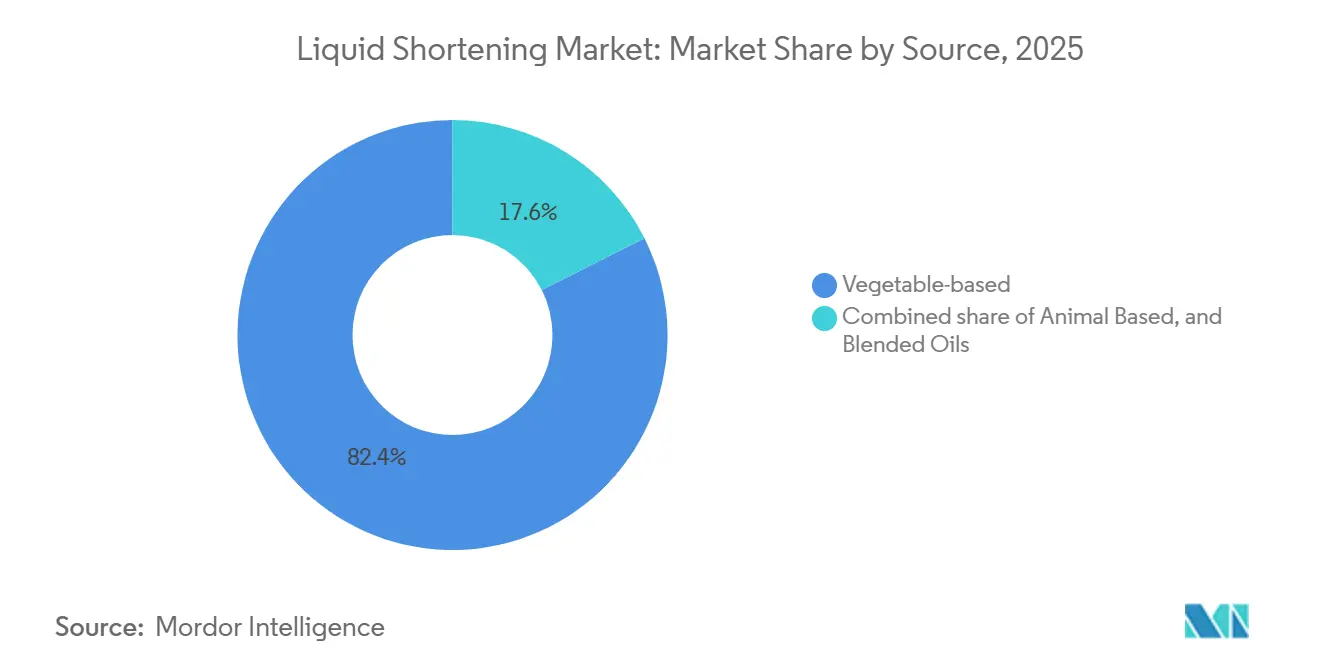
- Par source, les huiles d'origine végétale ont dominé le marché de la graisse liquide avec une part de 82,42 % en 2025, tandis que les huiles mélangées devraient enregistrer le CAGR le plus rapide de 6,81 % durant la période 2026-2031.
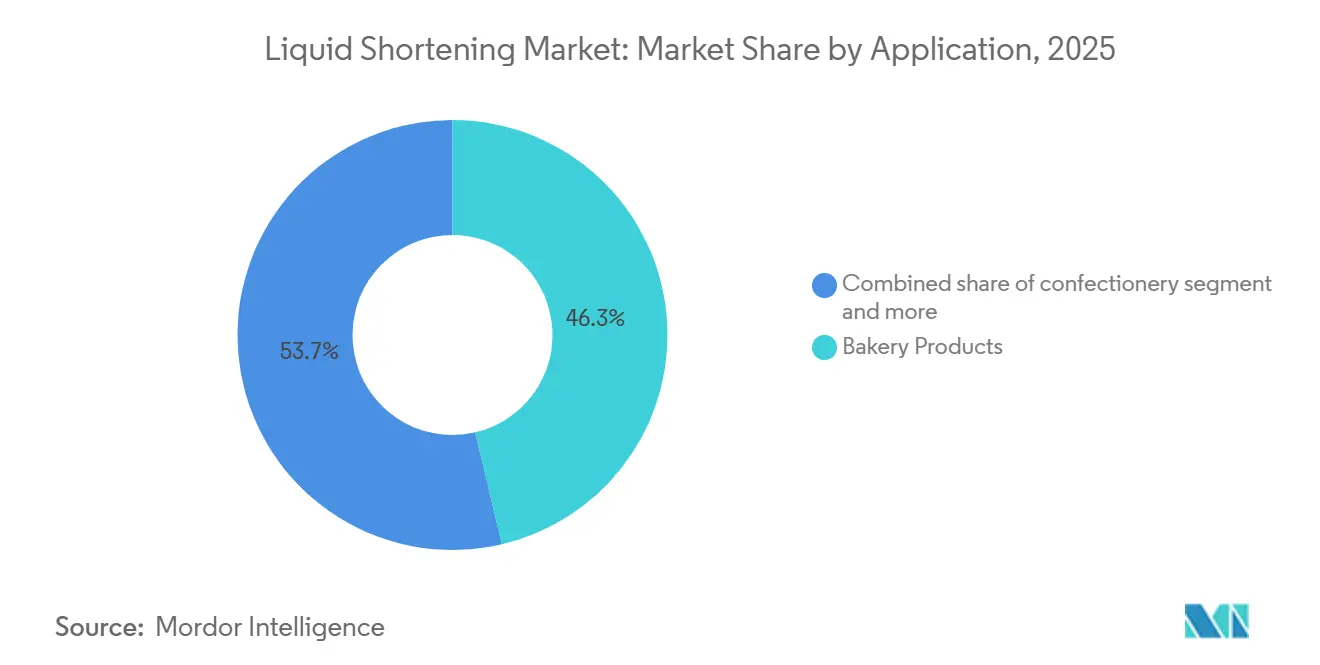
- Par application, les produits de boulangerie ont conservé une part de 46,33 % en 2025, tandis que les repas prêts-à-manger et les plats préparés devraient se développer à un CAGR de 6,53 % jusqu'en 2031.
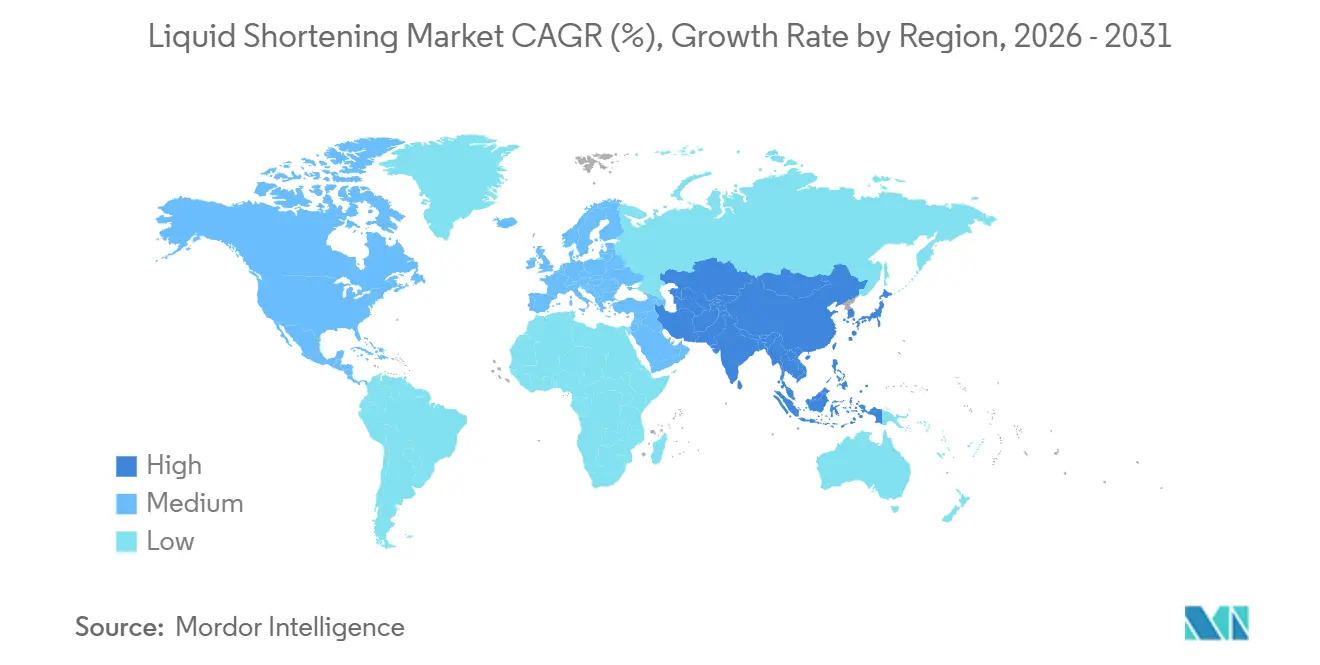
- Par géographie, l'Asie-Pacifique a dominé le marché de la graisse liquide en 2025 avec une part de 36,73 %, et devrait également progresser à un CAGR de 6,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de l'industrie de la boulangerie industrielle | +1.5% | Mondial, avec une concentration principale en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de solutions de friture haute performance | +0.9% | Amérique du Nord et Asie-Pacifique en tête, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption croissante de formulations non hydrogénées et sans acides gras trans | +1.2% | Amérique du Nord et Union européenne en priorité, Asie-Pacifique en accélération | Moyen terme (2-4 ans) |
| Consommation en forte hausse d'aliments de commodité et de plats prêts à consommer | +0.8% | Mondial, avec la traction la plus rapide en Asie-Pacifique, au Moyen-Orient et en Amérique du Sud urbaine | Moyen terme (2-4 ans) |
| Expansion de la transformation alimentaire industrielle et de la restauration collective | +0.7% | Marchés émergents d'Asie-Pacifique, d'Amérique du Sud et du Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Innovation dans les formulations à base végétale et d'huiles mélangées | +0.6% | Mondial, avec une concentration de la recherche et développement en Amérique du Nord, en Europe et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de l'industrie de la boulangerie industrielle
Les boulangeries industrielles continuent de générer une demande significative sur le marché des graisses liquides. Les graisses solides en blocs ne s'intègrent pas facilement aux systèmes de dosage automatisé à grande vitesse. En revanche, les produits liquides pompables se connectent directement aux équipements de mélange en continu et de pesage par lots, réduisant ainsi la manutention manuelle et les pertes d'ingrédients. Cet avantage soutient les investissements dans les infrastructures de graisses liquides dans les grandes boulangeries d'Europe, d'Amérique du Nord et d'Asie du Sud-Est. Les fabricants en Inde, au Vietnam et en Indonésie adoptent également des formats d'approvisionnement en vrac liquide à mesure que les circuits alimentaires organisés se développent. Les exigences de friture haute performance renforcent encore la demande, car les lignes industrielles de snacks et de restauration collective nécessitent un débit constant, une durée de vie de friture prolongée et une stabilité oxydative. Pour les opérateurs de boulangerie, les graisses liquides apportent de la valeur grâce à un traitement prévisible plutôt qu'à un simple changement de format d'ingrédient. La livraison en vrac réduit également la nécessité de stocker et de casser manuellement des blocs solides avant la production. Ces avantages opérationnels rendent les produits liquides plus pertinents à mesure que les installations augmentent leur débit et standardisent leurs recettes sur plusieurs sites.
Adoption croissante de formulations non hydrogénées et sans acides gras trans
La réglementation continue de façonner le développement des produits sur le marché des shortenings liquides. En avril 2024, la Food and Drug Administration a finalisé la révocation des autorisations préalables relatives à l'utilisation des huiles partiellement hydrogénées dans certains aliments ou en tant que substance alimentaire directe ou indirecteRévocation des utilisations des huiles partiellement hydrogénées dans les aliments, govinfo.gov">[1]. Des recherches fondées sur des données de scanner ont révélé que des lacunes en matière de conformité persistaient chez certains petits détaillants et dans les chaînes d'approvisionnement à marque propre, créant ainsi des opportunités pour les fournisseurs conformes. Les premières substitutions à base de mélanges d'huiles entièrement hydrogénées ont engendré des problèmes de texture et de stabilité dans certaines applications de boulangerie. En conséquence, la demande reste forte pour des formulations liquides stables et non hydrogénées ainsi que pour des mélanges à base végétale répondant aux exigences d'étiquetage. Les fournisseurs doivent préserver l'aération, la texture et la stabilité en rayon tout en supprimant les ingrédients qui ne sont plus acceptables. Cette exigence technique fait de la reformulation un processus continu plutôt qu'une réponse réglementaire ponctuelle. Elle favorise également les fournisseurs capables d'adapter les matières grasses à des applications spécifiques de boulangerie et d'aliments préparés.
Consommation en forte hausse d'aliments de commodité et de plats prêts à consommer
Les plats prêts à consommer et les repas préparés représentent l'application à la croissance la plus rapide sur le marché des graisses liquides. ADM a rapporté que 87 % des consommateurs choisissent des repas tout prêts lorsqu'ils ne souhaitent pas cuisiner, tandis que 88 % considèrent ces repas comme une option de commodité habituelle. Les plats surgelés, les kits repas ambiants et les composants de restauration rapide nécessitent des matières grasses de friture qui restent stables et utilisables dans des conditions industrielles. Les graisses liquides soutiennent à la fois la friture directe et la préparation d'aliments surgelés à base de pâtisserie. Ces exigences produits soutiennent également une croissance plus large de la transformation alimentaire industrielle et de la restauration collective dans les marchés urbains émergents. Par conséquent, le marché des graisses liquides bénéficie d'une demande de production récurrente plutôt que d'une utilisation domestique occasionnelle. Les fabricants ont besoin de matières grasses qui délivrent des résultats reproductibles d'un lot à l'autre et d'un site de préparation à l'autre. Cette tendance accroît la valeur du support applicatif, des spécifications stables et d'un approvisionnement en vrac fiable. Elle lie également la demande aux plans de capacité des producteurs d'aliments préparés et des fournisseurs de restauration collective.
Innovation dans les formulations à base végétale et d'huiles mélangées
Une huile mélangée peut équilibrer la stabilité oxydative, le point de fumée, le comportement à l'écoulement à froid et la composition en acides gras de manière plus précise qu'une huile d'origine unique. Une étude de 2026 menée par le Multidisciplinary Digital Publishing Institute a indiqué que les mélanges interestérifiés par voie enzymatique d'huile de soja, d'huile d'arachide à haute teneur en acide oléique et de graisse dure de crambe réduisent les graisses saturées de 14 % par rapport aux shortenings commerciaux, tout en maintenant des propriétés structurelles comparables dans les garnitures de biscuitsLipides structurés sans huile de palme, mdpi.com">[2]. Une revue scientifique identifie également l'interestérification enzymatique et le fractionnement comme des voies viables pour développer des alternatives fonctionnelles aux shortenings sans acides gras trans. Ces méthodes offrent aux formulateurs des options pour réduire la dépendance à une seule huile et répondre aux exigences spécifiques de la boulangerie et de la friture. L'expansion de mars 2026 de Cargill dans les matières grasses spéciales en Malaisie reflète un investissement commercial dans ces formulations spécifiques aux applications. Ce développement illustre comment l'innovation produit évolue des shortenings à usage général vers des solutions conçues pour des besoins de transformation spécifiques. Les producteurs peuvent différencier ces produits en fonction du comportement à la friture, de la texture des garnitures, des performances de stockage et des caractéristiques de manipulation. Une telle différenciation offre aux producteurs un moyen de se démarquer au-delà de la tarification des huiles de base.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des huiles végétales | -0.8% | Mondial, plus aiguë dans les marchés importateurs d'Asie-Pacifique et du Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Réglementations strictes sur les graisses saturées et les exigences d'étiquetage | -0.6% | Amérique du Nord et Union européenne en priorité, Asie-Pacifique et Amérique du Sud en progression | Moyen terme (2-4 ans) |
| Évolution croissante des consommateurs vers des ingrédients à étiquette propre et non transformés | -0.5% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Préoccupations de durabilité liées à la production d'huile de palme | -0.4% | Union européenne en tête, avec des retombées en Amérique du Nord et sur les marchés d'approvisionnement d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des huiles végétales
La volatilité des prix des huiles végétales demeure une contrainte commerciale immédiate sur le marché des shortenings liquides. L'indice des prix des huiles végétales de l'Organisation des Nations Unies pour l'alimentation et l'agriculture a atteint 192,0 points en juin 2026, soit 23,3 % au-dessus de son niveau de juin 2025. La hausse de l'indice reflétait l'effet combiné de la progression des cours de l'huile de palme et de l'huile de colza ainsi que de la relative stabilité des prix de l'huile de tournesol, qui ont plus que compensé la baisse des prix de l'huile de sojaSituation alimentaire mondiale, fao.org">[3]. Les producteurs ne disposant pas d'une couverture à long terme peuvent subir des pressions liées à la hausse des coûts des intrants et à des clients industriels résistant aux augmentations de prix. Cette pression peut encourager le recours à des formulations mélangées et sans huile de palme lorsqu'elles offrent un profil de coût et d'approvisionnement plus gérable. Elle peut également rendre l'intégration verticale et la couverture des risques plus importantes en tant qu'outils concurrentiels. Les fabricants de produits alimentaires exigent souvent des conditions d'approvisionnement stables, car des variations soudaines des coûts peuvent perturber la tarification des produits de boulangerie, des snacks et des plats préparés. Les fournisseurs proposant plusieurs bases d'huiles peuvent réagir plus efficacement lorsqu'un intrant devient rare ou coûteux. En conséquence, les décisions d'approvisionnement tiennent de plus en plus compte de la résilience de la chaîne d'approvisionnement en parallèle des performances des produits.
Préoccupations de durabilité liées à la production d'huile de palme
L'huile de palme reste un intrant important pour les produits à base végétale sur le marché des graisses liquides. Le règlement de l'Union européenne sur la déforestation impose une diligence raisonnée supplémentaire pour les matières premières concernées et introduit des exigences de traçabilité plus strictes pour les matériaux dérivés du palmier entrant dans l'Union européenne. Ces exigences augmentent les coûts et les charges opérationnelles pour les fournisseurs qui ne disposent pas d'informations vérifiées sur leurs sources. Par conséquent, les acheteurs européens manifestent un intérêt croissant pour les formulations à teneur réduite en palme, sans palme et certifiées. Ce changement crée des défis pour les transformateurs dépendants du palmier tout en offrant aux fournisseurs flexibles un accès à la demande de reformulation premium. Les transformateurs régionaux de plus petite taille éprouvent davantage de difficultés à répondre à ces attentes, car ils disposent de moins de ressources à investir dans les systèmes de traçabilité. La documentation, les informations de géolocalisation et la supervision des fournisseurs peuvent ajouter de la complexité tout au long du processus d'approvisionnement. La charge devient particulièrement significative lorsque les dérivés du palmier passent par plusieurs étapes de raffinage et de formulation. Cette tendance peut renforcer la position des grands fournisseurs qui gèrent déjà des flux de matériaux intégrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les huiles mélangées gagnent du terrain tandis que la domination végétale se stabiliseLes produits à base végétale représentaient 82,42 % de la taille du marché des graisses liquides en 2025. Cette position reflète la large disponibilité des huiles de soja, de canola, d'oléine de palme et de tournesol pour la boulangerie industrielle, la friture et la production d'aliments préparés. Leur gamme fonctionnelle soutient leur utilisation dans de multiples conditions de traitement. Les produits dérivés du palmier font l'objet d'un examen plus approfondi sur les marchés occidentaux en raison des exigences de conformité liées à la déforestation. Les variantes de canola et de tournesol à haute teneur en oléique attirent l'attention des acheteurs qui recherchent des profils d'approvisionnement et nutritionnels différents. Les graisses liquides d'origine animale restent une option de niche dans les applications de friture traditionnelles en Amérique du Nord et en Amérique du Sud. Les fabricants les utilisent lorsque les matières grasses à base de saindoux offrent des caractéristiques aromatiques que les alternatives végétales ne reproduisent pas. Le secteur des graisses liquides continue de s'appuyer sur les intrants végétaux car les transformateurs peuvent les fabriquer à l'échelle industrielle.
Les huiles mélangées devraient croître à un CAGR de 6,81 % de 2026 à 2031. Les producteurs combinent des huiles de base avec des variantes à haute teneur en oléique, des fractions interestérifiées et des systèmes d'émulsifiants pour répondre à des exigences de performance ciblées. Ces combinaisons peuvent soutenir les objectifs en acides gras tout en maintenant la conformité en matière d'étiquetage. La recherche scientifique soutient leur potentiel à préserver les performances structurelles et sensorielles avec une teneur réduite en graisses saturées. L'interestérification et le fractionnement offrent des voies établies pour des alternatives sans acides gras trans. Les mélanges peuvent également réduire la dépendance à une seule matière première lorsque les conditions d'approvisionnement changent, les rendant pertinents pour les fabricants desservant des marchés d'exportation réglementés. Le secteur des graisses liquides utilise ces systèmes pour répondre à la fois aux exigences techniques et d'approvisionnement. La valeur commerciale dépend de la capacité des fournisseurs à délivrer ces avantages de manière constante aux volumes requis par les grands fabricants alimentaires. Les équipes de développement doivent évaluer chaque mélange par rapport aux conditions de traitement du client plutôt que de supposer qu'une substitution d'huile moins coûteuse sera adaptée. Cela crée un rôle pour les tests pilotes et la collaboration technique avant qu'une formulation ne passe en approvisionnement courant.

Par application :
les produits de boulangerie ancrent les volumes tandis que les aliments prêts à consommer stimulent la croissanceLes produits de boulangerie représentaient 46,33 % de la taille du marché des graisses liquides en 2025. Les graisses liquides jouent un rôle central dans la production de pain, de biscuits, de pâtisseries feuilletées et de gâteaux. Leur pompabilité soutient les lignes de boulangerie automatisées et permet un dosage constant des ingrédients. Les producteurs de confiserie utilisent les graisses liquides dans les applications d'enrobage, de moulage et de fourrage où la cristallisation contrôlée est essentielle. Les fabricants de snacks et de produits salés nécessitent des matières grasses stables pour les opérations de friture en continu. Ces applications sont particulièrement importantes en Amérique du Nord et en Asie du Sud-Est. Les fabricants de desserts surgelés et de crèmes glacées utilisent des fractions de palme liquides et des huiles mélangées pour soutenir la texture à basse température. Par conséquent, les fournisseurs se font souvent concurrence sur la base de l'adéquation entre leurs formulations et les équipements de leurs clients. Le volume de boulangerie reste important car la catégorie combine une utilisation large avec la nécessité d'une production efficace et reproductible.
Les plats prêts à consommer et les repas préparés devraient progresser à un CAGR de 6,53 % jusqu'en 2031. Cette croissance est liée à l'utilisation répétée par les consommateurs de formats de repas pratiques. Les fabricants utilisent les graisses liquides comme milieux de friture pour les composants pré-frits et pour soutenir les systèmes de pâtisserie dans les repas surgelés. La cohérence du produit reste importante car ces aliments transitent par des systèmes de distribution réfrigérés et surgelés. Les restaurants à service rapide nécessitent des matières grasses stables pour des cycles de préparation à grand volume, tandis que les fabricants alimentaires industriels ont besoin de produits faciles à manipuler et à formuler. Ces exigences maintiennent le marché des graisses liquides étroitement lié à l'expansion de la fabrication d'aliments de commodité. Un produit qui performe dans des conditions d'usine contrôlées peut réduire la variation dans les aliments frits et à base de pâtisserie. Cela rend la connaissance des applications aussi importante que la large disponibilité des produits dans ce segment.
Analyse géographique
Marché de la Shortening Liquide en Asie-Pacifique
L'Asie-Pacifique représentait 36,73 % de la taille du marché de la shortening liquide en 2025 et devrait croître à un TCAC de 6,43 % jusqu'en 2031. Cette position reflète l'expansion de la transformation alimentaire, l'urbanisation rapide et la demande croissante d'alternatives non hydrogénées. La Chine, l'Inde et les pays d'Asie du Sud-Est restent au cœur de la demande régionale. La limite de graisses trans en Inde continue de soutenir la reformulation dans les applications de shortening pour boulangerie et de vanaspati. La politique de biodiesel de l'Indonésie pourrait restreindre la disponibilité de l'huile de palme pour les applications alimentaires tout en soutenant les investissements dans le raffinage en aval. L'investissement prévu par Cargill dans une raffinerie à Lampung témoigne de l'intérêt continu pour la chaîne de valeur de l'huile de palme en aval en Indonésie.
Marché de la Shortening Liquide en Amérique du Nord et en Europe
L'Amérique du Nord est la deuxième zone régionale en importance sur le marché de la shortening liquide. Une consommation élevée par habitant dans les secteurs de la boulangerie et de la restauration soutient la demande, ainsi qu'une chaîne du froid bien établie. Les boulangeries industrielles et les chaînes de restauration rapide utilisent en grandes quantités des shortenings liquides de friture non hydrogénés. Les clients spécialisés adoptent également des formulations à haute teneur en acide oléique. L'Europe dispose d'une base mature dans les secteurs de la boulangerie et de la confiserie, ainsi que d'exigences strictes en matière d'approvisionnement liées à la durabilité. Les acheteurs de la région se tournent vers des formulations certifiées et à teneur réduite en huile de palme, à mesure que les exigences de traçabilité de l'Union européenne entrent en vigueur. Ce changement crée un environnement d'approvisionnement distinct des régions où le prix et la disponibilité locale exercent une plus grande influence. Les fournisseurs capables de documenter leurs intrants et de proposer des alternatives disposent d'un accès plus direct aux clients européens. La région demeure donc importante pour le développement de produits haut de gamme et axés sur la conformité.
Marché de la Shortening Liquide en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des régions plus modestes mais en croissance sur le marché de la shortening liquide. Le Brésil possède une culture de la restauration rapide bien développée et un secteur de la transformation alimentaire en expansion, qui soutiennent la demande commerciale de produits de shortening liquide. Le Conseil de coopération du Golfe dispose d'importantes opérations de restauration collective et de restauration institutionnelle nécessitant des approvisionnements industriels réguliers. Les marchés dépendants des importations restent plus exposés à la volatilité des coûts des huiles végétales, ce qui peut accroître l'intérêt pour les formulations mixtes offrant une flexibilité d'approvisionnement. Le marché de la shortening liquide récompense également les fournisseurs capables d'adapter rapidement leurs formulations aux clients locaux. Les tendances de la demande locale varient également selon les circuits de la boulangerie, de la restauration rapide, de la restauration institutionnelle et des aliments conditionnés. Une formulation répondant aux attentes régionales en matière de manipulation et de qualité des produits alimentaires finis peut aider un fournisseur à établir des relations clients plus durables sur le marché de la shortening liquide.
Paysage concurrentiel
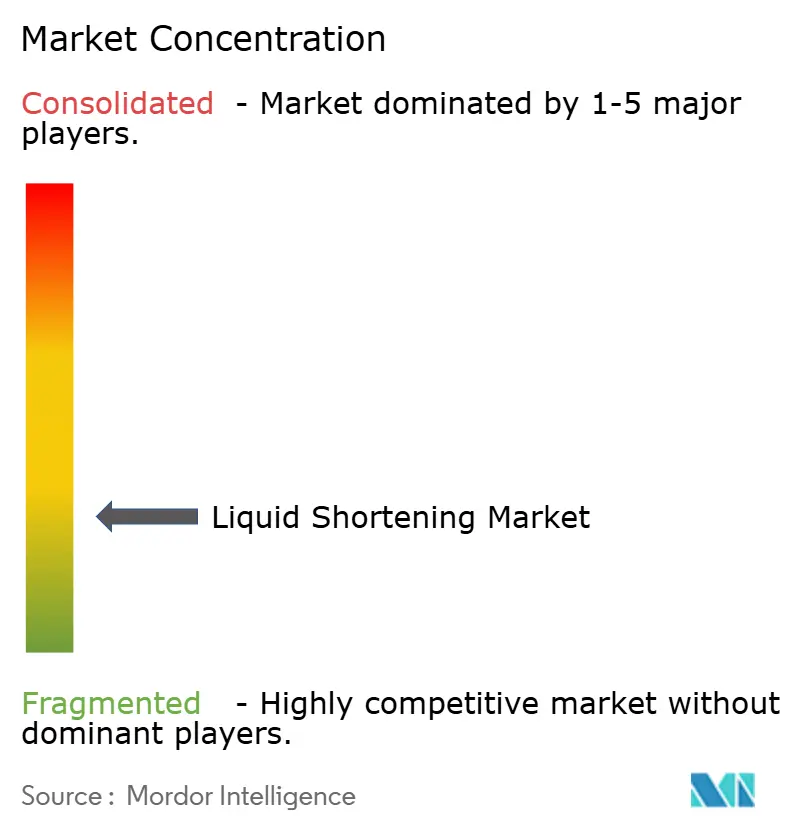
Le marché des shortenings liquides est très fragmenté. Cargill, AAK, Bunge et Golden Agri-Resources opèrent en tant que participants intégrés verticalement, avec accès aux matières premières en amont, au raffinage et aux capacités de formulation. Leur envergure leur permet de gérer la volatilité des matières premires grâce aux achats, à la couverture et aux contrats à terme. Cargill devrait étendre son installation de matières grasses spéciales de Port Klang en mars 2026 et introduire Cargill Bakefry et Cargill Bakefill pour les applications de friture et de fourrage. AAK prévoit que les solutions spéciales soutiennent ses performances de 2025, en phase avec la demande de produits de reformulation haut de gamme. La conformité aux exigences de l'Union européenne et de l'Inde devient de plus en plus importante dans les accords d'approvisionnement avec les grands fabricants alimentaires.
Les producteurs régionaux et les formulateurs spécialisés se démarquent par leurs services techniques, leur proximité avec les clients et leurs quantités minimales de commande plus faibles. Ventura Foods et Catania Oils bénéficient d'avantages d'approvisionnement domestique dans les circuits de restauration collective et de boulangerie industrielle en Amérique du Nord. Les alternatives sans huile de palme, telles que les systèmes d'oléogel et les mélanges multi-huiles interestérifiés, ont démontré leur faisabilité technique. Cependant, les produire à un coût comparable aux produits dérivés du palmier reste difficile à l'échelle commerciale. Une demande de brevet déposée aux États-Unis en 2025 devrait décrire une composition de matière grasse végétale sans huile de palme pour les fourrages en confiserie et en boulangerie. Ces développements témoignent d'une activité de recherche continue dans le domaine des matières grasses sans huile de palme. Le marché des shortenings liquides conserve des opportunités pour les fournisseurs capables de mettre à l'échelle ces formulations sans compromettre les performances ni la compétitivité des coûts.
Golden Agri-Resources prévoit de consacrer ses dépenses de 2026 au replantage et à la capacité de transformation en aval, soutenant ainsi la disponibilité des ingrédients dérivés du palmier. La société prévoit également d'ajouter trois installations de captage du méthane en 2025, renforçant son programme de développement durable. Bunge prévoit que son segment des huiles raffinées et spéciales restera plus faible dans la plupart des régions, à l'exception de l'Asie, au cours du premier trimestre 2025. Ces perspectives montrent comment l'incertitude liée à la politique sur les biocarburants peut influencer les flux d'huiles végétales et l'équilibre de l'offre en ingrédients alimentaires. Pour les fournisseurs de shortenings, de tels changements peuvent modifier la disponibilité relative et la tarification du soja, du colza et d'autres huiles végétales. Cette dynamique rend la flexibilité du portefeuille importante lorsque des développements extérieurs à la fabrication alimentaire affectent le coût des intrants clés. Les entreprises disposant de capacités de raffinage et de formulation plus larges peuvent adapter leur gamme de produits plus facilement que les fournisseurs concentrés sur un ensemble restreint de matières premières. Cet avantage est particulièrement pertinent lorsque les clients exigent une continuité d'approvisionnement sans modification des performances de leurs produits finis.
Leaders du secteur des graisses liquides
-
Cargill, Incorporated
-
Ventura Foods
-
Catania Oils
-
AAK AB
-
Bunge Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Shortening Liquide
- Marina Foods Inc,
- Spectra Foods
- AAK AB
- Cargill, Incorporated
- Stover & Company
- Ventura Foods
- PASTORELLI FOODS LLC
- Catania Oils
- American Vegetable Oils, Inc
- Bakers Authority
- Bunge Limited
- Perfecta
- Golden Agri-Resources Ltd.
- Puratos Group
- Versa
- First Street
- Kirkland
- Manildra Group
- Vantage Specialty Chemicals, Inc.,
- Oasis
Recent Industry Developments in Marché de la Shortening Liquide
- Avril 2026 : AAK a publié son Rapport Annuel 2025, intégrant une Déclaration de Durabilité conforme à la CSRD. Ce rapport marque la première publication intégrée de la société au titre de la Directive sur la publication d'informations en matière de durabilité des entreprises et met en évidence des performances solides, portées par la croissance des solutions spéciales et une gestion rigoureuse des coûts.
- Mars 2026 : Cargill a étendu son usine d'huiles alimentaires de Port Klang, en Malaisie, en ajoutant une nouvelle ligne de production de matières grasses spéciales représentant plusieurs millions de dollars. Cette ligne est la première du réseau d'huiles alimentaires de Cargill à déployer une technologie de traitement des matières grasses spéciales. L'installation a introduit Cargill Bakefry pour la friture haute performance et Cargill Bakefill pour les fourrages, ainsi que des substituts de beurre de cacao à faible teneur en acides gras trans, renforçant la position de Cargill sur le marché des matières grasses spéciales en Asie-Pacifique.
- Février 2026 : Golden Agri-Resources a annoncé des dépenses d'investissement ciblées allant jusqu'à 300 millions USD pour 2026, principalement allouées aux programmes de replantage, à l'expansion des usines de transformation en aval et aux améliorations des installations en aval. Cet investissement témoigne de la volonté continue de la société de renforcer les chaînes d'approvisionnement en ingrédients dérivés du palmier pour les marchés des matières grasses et des huiles.
Périmètre du rapport mondial sur le marché des graisses liquides
Les graisses liquides désignent un produit gras versable utilisé principalement dans la préparation alimentaire commerciale et industrielle pour améliorer la texture, la consistance, la rétention d'humidité et la qualité globale du produit dans un large éventail d'applications alimentaires. Le marché des graisses liquides est segmenté par source, par application et par géographie. Par source, le marché est segmenté en produits à base végétale, à base animale et en huiles mélangées. Par application, le marché est segmenté en produits de boulangerie, confiserie, snacks et produits salés, desserts surgelés et crèmes glacées, plats prêts à consommer et repas préparés, et autres applications. Par géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| À base végétale |
| À base animale |
| Huiles mélangées |
| Produits de boulangerie |
| Confiserie |
| Snacks et produits salés |
| Desserts surgelés et crèmes glacées |
| Plats prêts à consommer et repas préparés |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et Afrique |
| Par source | À base végétale | |
| À base animale | ||
| Huiles mélangées | ||
| Par application | Produits de boulangerie | |
| Confiserie | ||
| Snacks et produits salés | ||
| Desserts surgelés et crèmes glacées | ||
| Plats prêts à consommer et repas préparés | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des graisses liquides d'ici 2031 ?
Le marché des shortenings liquides devrait atteindre 1,17 milliard USD d'ici 2031, en progression de 0,84 milliard USD en 2025 à 0,88 milliard USD en 2026.
Quel est le CAGR attendu du marché des graisses liquides durant la période 2026-2031 ?
Le marché devrait croître à un CAGR de 5,78 % durant la période 2026-2031.
Quel segment source détenait la plus grande part du marché des graisses liquides en 2025 ?
Le segment des huiles d'origine végétale a dominé le marché en 2025, représentant 82,42 % de la part de marché.
Quel segment d'application représentait la plus grande part du marché des graisses liquides en 2025 ?
Les produits de boulangerie représentaient le plus grand segment d'application en 2025, avec 46,33 % du marché.
Quelle région a dominé le marché des graisses liquides en 2025 ?
L'Asie-Pacifique était le plus grand marché régional en 2025, représentant 36,73 % des revenus.