
液体ショートニング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.88 十億米ドル |
| 市場規模 (2031) | 1.17 十億米ドル |
| 成長率 (2026 - 2031) | 5.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
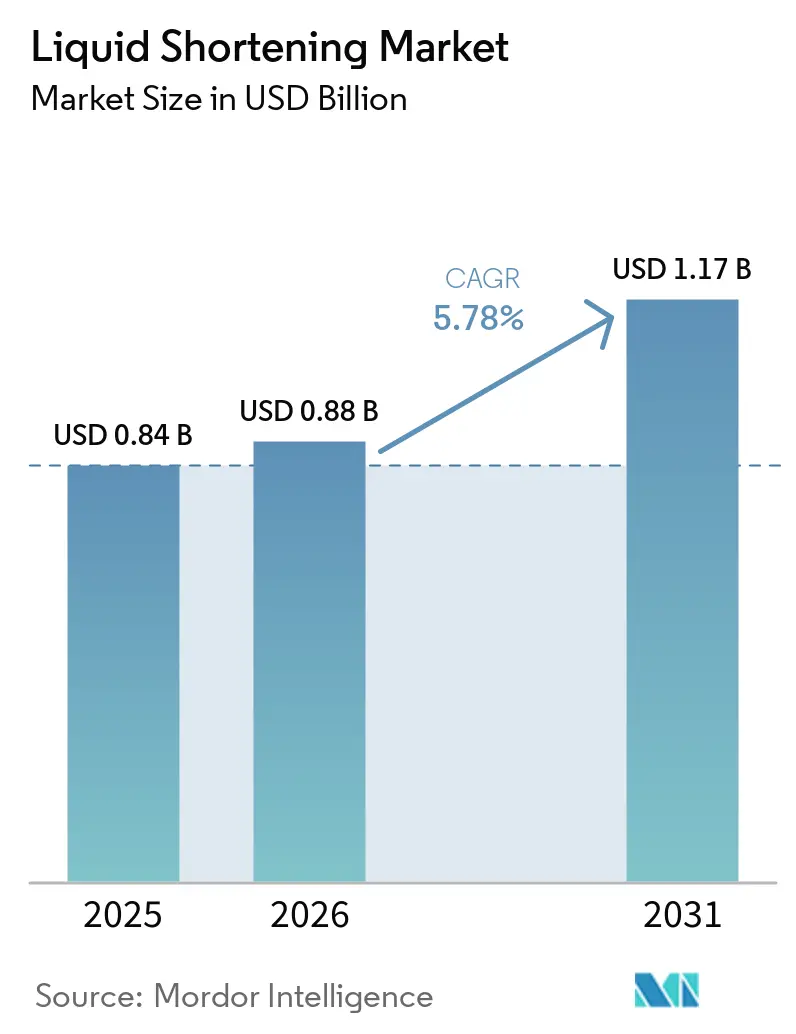
Mordor Intelligenceによる体ショートニング市場分析
液体ショートニング市場規模は2025年に0.84 ビリオン 米ドルと評価され、2026年の0.88 ビリオン 米ドルから2031年には1.17 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは5.78%となっています。液体ショートニング市場は、商業用ベーカリーの拡大、コンビニエンスフード生産、および産業用フードサービスによって支えられています。生産者は、自動計量および連続混合設備をサポートするため、ポンプ圧送可能な油脂を採用しています。部分水素添加油の廃止は、特に準拠した代替品を必要とする食品サプライチェーンにおいて、再処方活動を引き続き推進しています。植物油コストの上昇により、液体ショートニング市場のサプライヤーにとって、原材料へのアクセス、調達カバレッジ、および処方の柔軟性の重要性が高まっています。油糧種子の加工、精製、およびトレーサビリティ能力を持つサプライヤーは、パーム油コンプライアンス要件を満たす必要がある大手食品メーカーへの対応においてより有利な立場にあります。
主要レポートのポイント
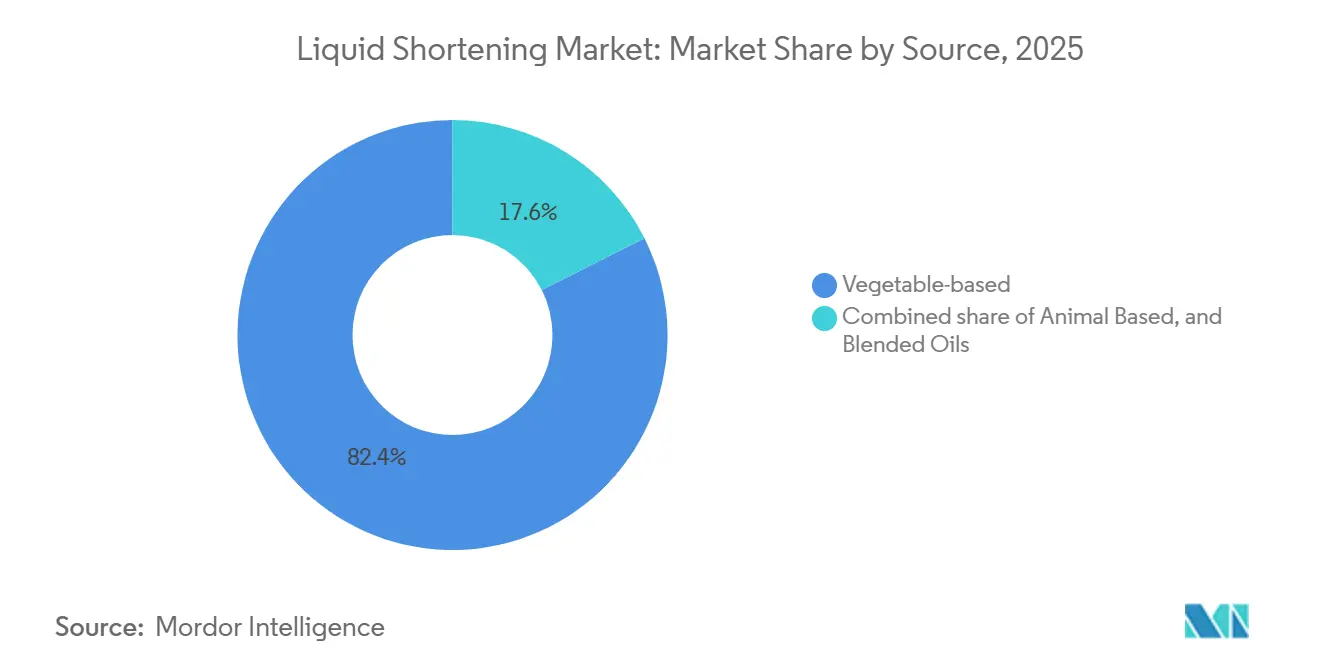
- 原料別では、植物油ベースの油が2025年の液体ショートニング市場において82.42%のシェアを占めてリードし、一方でブレンドオイルは2026年から2031年にかけて6.81%の最も速いCAGRを記録すると予測されています。
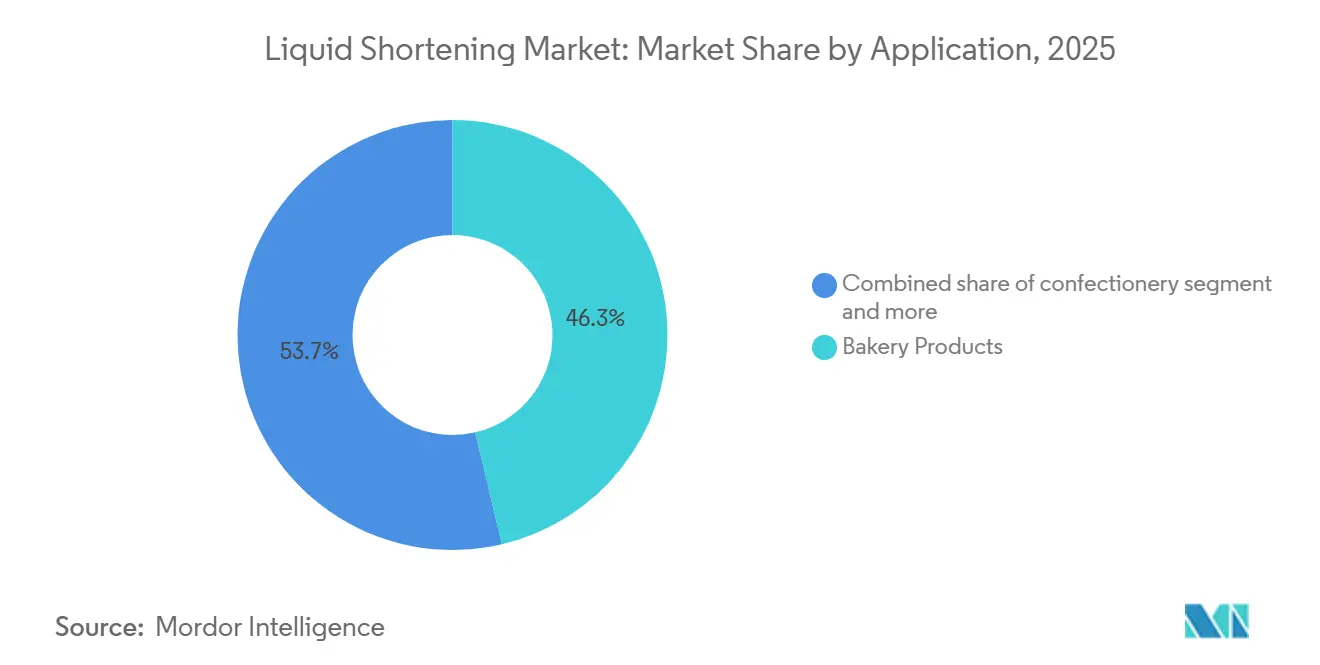
- 用途別では、ベーカリー製品が2025年に46.33%のシェアを維持し、方でレディ・トゥ・イートおよび調理済み食品は2031年にかけて6.53%のCAGRで拡大すると予測されています。
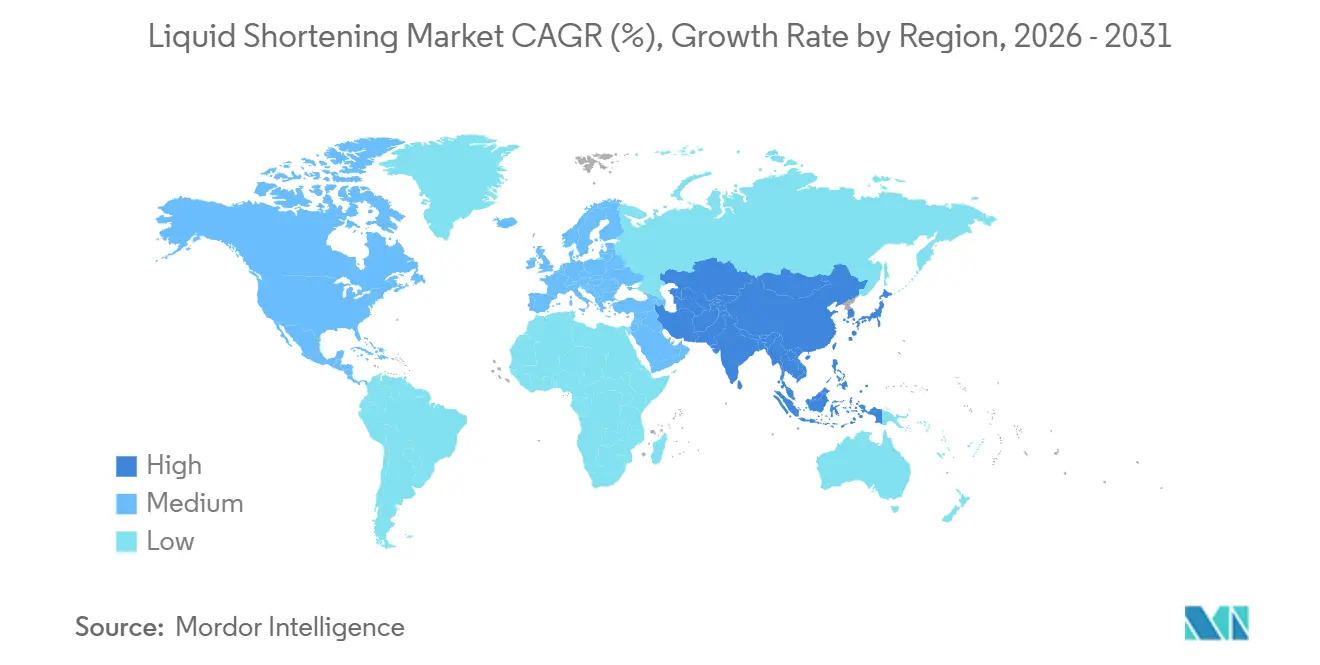
- 地域別では、アジア太平洋地域が2025年の液体ショートニング市場において36.73%のシェアでリードしており、2031年にかけて6.43%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業ベーカリー産業からの需要増加 | +1.5% | 北米、欧州、アジア太平洋を中心とするグローバル | 短期(2年以内) |
| 高性能フライ用途に対する需要増加 | +0.9% | 北米およびアジア太平洋が中心、中東・アフリカおよび南米への波及あり | 短期(2年以内) |
| 非水素添加およびトランス脂肪酸フリー処方の採用拡大 | +1.2% | 北米および欧州連合が主要、アジア太平洋が加速中 | 中期(2年~4年) |
| 利便性食品およびレディ・トゥ・イート食品の消費急増 | +0.8% | アジア太平洋、中東、および都市部南米で最も急速に拡大するグローバル市場 | 中期(2年~4年) |
| 産業用食品加工およびフードサービスの拡大 | +0.7% | アジア太平洋、南米、中東・アフリカの新興市場 | 長期(4年以上) |
| 植物性およびブレンドオイル処方のイノベーション | +0.6% | 北米、欧州、東南アジアに研究開発が集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業ベーカリー産業からの需要増加
商業ベーカリーは、液体ショートニング市場において引き続き大きな需要を牽引しています。固形ブロックショートニングは、高速自動投入システムとの統合が容易ではありません。一方、ポンプ圧送可能な液体製品は、連続混合および重量バッチング設備に直接接続でき、手作業による取り扱いや原材料のロスを削減します。この利点は、欧州、北米、東南アジアの大規模ベーカリーにおける液体ショートニングインフラへの投資を支えています。インド、ベトナム、インドネシアのメーカーも、組織化された食品流通チャネルの拡大に伴い、バルク体供給形態を採用しています。産業用スナックおよびフードサービスラインは、安定した流動性、長いフライ寿命、および酸化安定性を必要とするため、高性能フライ要件がさらに需要を強化しています。ベーカリー事業者にとって、液体ショートニングは単純な原材料形態の変更ではなく、予測可能な加工を通じて価値を提供します。バルク配送により、生産前に固形ブロックを保管・手作業で砕く必要性も軽減されます。これらの運用上のメリットにより、施設がスループットを向上させ、複数の拠点でレシピを標準化するにつれて、液体製品の関連性が高まっています。
非水素添加およびトランス脂肪酸フリー処方の採用拡大
規制は引き続きリキッドショートニング市場における製品開発を形成している。2024年4月、食品医薬品局は特定の食品における部分水素添加油脂の使用、または直接もしくは間接的な食品物質としての使用に関する従来の認可の取り消しを最終決定した食品における部分水素添加油脂の使用の取り消し、 govinfo.gov">[1]。スキャナーデータに基づく調査によると、一部の小規模小売業者およびプライベートブランドのサプライチェーンにおいてコンプライアンス上の格差が依然として存在しており、これが規制適合サプライヤーにとっての機会を生み出している。完全水素添加油脂ブレンドを用いた初期の代替品は、一部のベーカリー用途においてテクスチャーおよび安定性の課題をもたらした。その結果、表示要件を満たす安定した非水素添加液状配合品および植物性ブレンドに対する需要は依然として強い。サプライヤーは、もはや認められない原材料を除去しながら、通気性、テクスチャー、および棚持ち安定性を維持しなければならない。この技術的要件により、再配合は一度限りの規制対応ではなく、継続的なプロセスとなっている。また、これはベーカリーおよび調理済み食品の特定用途に合わせて油脂を調整できるサプライヤーを有利にする。
利便性食品およびレディ・トゥ・イート食品の消費急増
レディ・トゥ・イートおよび調理済み食品は、液体ショートニング市場において最も急成長している用途を代表しています。ADMは、消費者の87%が料理をしたくないときに出来合いの食事を選ぶと報告し、88%がこれらの食事を日常的な利便性の選択肢と考えていると報告しています。冷凍エントレ、常温ミールキット、およびクイックサービスレストランのコンポーネントには、産業条件下で安定して使用可能なフライ用油脂が必要です。液体ショートニングは、直接フライと冷凍食品のペストリーシステムの準備の両方をサポートします。これらの製品要件は、新興都市市場における産業用食品加工およびフードサービスのより広範な成長も支えています。したがって、液体ショートニング市場は、散発的な家庭用途ではなく、繰り返しの生産需要から恩恵を受けています。メーカーは、バッチおよび調理場所全体で再現可能な結果をもたらす油脂を必要としています。このトレンドは、用途サポート、安定した仕様、および信頼性の高いバルク供給の価を高めています。また、調理済み食品メーカーおよびフードサービスサプライヤーの生産能力計画と需要を結びつけています。
植物性およびブレンドオイル処方のイノベーション
ブレンドオイルは、単一原産地の油よりも酸化安定性、発煙点、低温流動性、および脂肪酸組成をより精密にバランスさせることができる。多分野デジタル出版機関が実施した2026年の研究によると、大豆油、高オレイン酸ピーナッツ油、およびクランベ硬質脂肪の酵素的エステル交換ブレンドは、クッキーフィリングにおいて同等の構造特性を維持しながら、市販のショートニングと比較して飽和脂肪を14%削減することが示されたパーム油不使用の構造化脂質、 mdpi.com">[2]。また、ある科学的レビューは、機能的なトランス脂肪フリーのショートニング代替品を開発するための実行可能な手段として、酵素的エステル交換および分別を特定している。これらの方法により、配合担当者は特定の油への依存を低減し、特定のベーカリーおよびフライ用途の要件を満たすための選択肢を得ることができる。Cargillによる2026年3月のマレーシアにおける特殊油脂の拡張は、こうした用途特化型配合への商業的投資を反映している。この動向は、製品イノベーションが汎用ショートニングから特定の加工ニーズに対応したソリューションへとシフトしていることを示している。生産者はフライ特性、フィリングのテクスチャー、保存性能、および取り扱い特性に基づいてこれらの製品を差別化することができる。このような差別化により、生産者はコモディティ油価格を超えた競争手段を得ることができる。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物油価格の変動性 | -0.8% | 輸入依存型のアジア太平洋および中東・アフリカ市場で最も深刻なグローバル市場 | 短期(2年以内) |
| 飽和脂肪およびラベリング要件に関する厳格な規制 | -0.6% | 北米および欧州連合が主要、アジア太平洋および南米が増加中 | 中期(2年~4年) |
| クリーンラベルおよび加工原材料に向けた消費者シフトの拡大 | -0.5% | 北米、欧州、および都市部アジア太平洋 | 中期(2年~4年) |
| パーム油生産に関する持続可能性への懸念 | -0.4% | 欧州連合が中心、北米およびアジア太平洋のサプライサイド市場への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物油価格の変動性
植物油価格の変動は、リキッドショートニング市場に対する直接的な商業上の制約として依然として存在している。食糧農業機関の植物油価格指数は2026年6月に192.0ポイントに達し、2025年6月の水準を23.3%上回った。この指数の上昇は、パーム油および菜種油の相場上昇と概ね安定したひまり油価格の複合的な影響を反映しており、これが大豆油価格の下落を上回る形となった世界の食料情勢、 fao.org">[3]。長期的なカバレッジを持たない生産者は、原材料コストの上昇と価格引き上げに抵抗する産業顧客からの圧力に直面する可能性がある。この圧力は、より管理しやすいコストおよび供給プロファイルを提供する場合に、ブレンドおよびノンパーム配合の使用を促進する可能性がある。また、垂直統合とヘッジングをより重要な競争手段とする可能性もある。食品メーカーは安定した供給条件を必要とすることが多く、突然のコスト変動はベーカリー、スナック、および調理済み食品の価格設定を混乱させる可能性がある。複数の油脂ベースを提供するサプライヤーは、ある原材料が不足または高騰した際により効果的に対応することができる。その結果、調達の意思決定においては、製品性能と並んで供給の強性がますます重視されるようになっている。
パーム油生産に関する持続可能性への懸念
パーム油は、液体ショートニング市場における植物性製品の重要な投入材であり続けています。欧州連合森林破壊規制は、関連商品に対する追加のデューデリジェンスを要求し、欧州連合に入域するパーム由来材料に対してより強力なトレーサビリティへの期待を導入しています。これらの要件は、検証済の原産地情報を持たないサプライヤーのコストと運用負担を増加させます。その結果、欧州のバイヤーはパーム削減、パーム不使用、および認証済み処方への関心を高めています。このシフトは、パーム依存型プロセッサーに課題をもたらす一方、柔軟なサプライヤーにプレミアム再処方需要へのアクセスを提供します。小規模な地域プロセッサーは、トレーサビリティシステムへの投資リソースが少ないため、これらの期待を満たすことがより困難です。文書化、地理位置情報、およびサプライヤー監視は、調達プロセス全体に複雑さを加える可能性があります。パーム誘導体が精製と処方の複数の段階を経る場合、この負担は特に重大になります。このトレンドは、統合された材料フローをすでに管理している大規模サプライヤーの立場を強化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
植物性の優位性が安定する中、ブレンドオイルが地位を確立植物性製品は、2025年の液体ショートニング市場規模の82.42%を占めました。この地位は、商業ベーカリー、フライ、および調理済み食品生産向けの大豆油、キャノーラ油、パームオレイン、および向日葵油の幅広い入手可能性を反映しています。それらの機能的範囲は、複数の加工条件での使用をサポートします。パーム由来製品は、森林破壊関連のコンプライアンス要件により、西洋市場でより厳しい精査に直面しています。バイヤーが異なる調達および栄養プロファイルを求める中、キャノーラおよび高オレイン酸向日葵の変種が注目を集めています。動物性液体ショートニングは、北米および南米の伝統的なフライ用途においてニッチなオプションとして残っています。メーカーは、ラード系油脂が植物性代替品では再現できない風味特性を提供する場合にそれらを使用します。液体ショートニング産業は、プロセッサーが産業規模で製造できるため、引き続き植物性投入材に依存しています。
ブレンドオイルは、2026年から2031年にかけてCAGR 6.81%で成長すると予測されています。生産者は、目標とする性能要件を満たすために、ベースオイルと高オレイン酸変種、エステル交換フラクション、および乳化剤システムを組み合わせています。これらの組み合わせは、ラベリングコンプライアンスを維持しながら脂肪酸目標をサポートできます。科学的研究は、より低い飽和脂肪含量で構造的および感覚的性能を維持する可能性を支持しています。エステル交換および分別は、トランス脂肪酸フリー代替品への確立された経路を提供します。ブレンドはまた、供給条件が変化した場合に単一の原材料への依存を減らすことができ、規制された輸出市場にサービスを提供するメーカーに関連性をもたらします。液体ショートニング産業は、技術的および調達要件の両方に対応するためにこれらのシステムを使用しています。商業的価値は、サプライヤーが大手食品メーカーが必要とする量でこれらのメリットを一貫して提供できるかどうかにかかっています。開発チームは、低コストの油置換が適切であると仮定するのではなく、顧客のプロセス条件に対して各ブレンドを評価する必要があります。これにより、処方が定常的な供給に移行する前に、パイロットテストと技術的協力の役割が生まれます。
注記: すべの個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ベーカリー製品が数量を支える中、レディ・トゥ・イート食品が成長を牽引ベーカリー製品は、2025年の液体ショートニング市場規模の46.33%を占めました。液体ショートニングは、パン、ビスケット、ラミネートペストリー、およびケーキの生産において中心的な役割を果たしています。そのポンプ圧送可能性は、自動ベーカリーラインをサポートし、一貫した原材料投入を可能にします。菓子メーカーは、制御された結晶化が重要なエンローブ、成形、およびフィリング用途で液体ショートニングを使用します。スナックおよびセイボリー製品メーカーは、連続的な深揚げ操作のために安定した油脂を必要とします。これらの用途は、北および東南アジアで特に重要です。冷凍デザートおよびアイスクリームメーカーは、低温でのテクスチャーをサポートするために液体パームフラクションおよびブレンドオイルを使用します。その結果、サプライヤーは多くの場合、処方と顧客の設備との適合性に基づいて競争します。ベーカリーの数量は、カテゴリーが幅広い使用と効率的で再現可能な生産の必要性を組み合わせているため、引き続き重要です。
レディ・トゥ・イートおよび調理済み食品は、2031年までにCAGR 6.53%で拡大すると予測されています。この成長は、利便性の高い食事形態の消費者による繰り返しの使用に関連しています。メーカーは、事前フライコンポーネントのフライ媒体として、また冷凍食品のペストリーシステムをサポートするために液体ショートニングを使用します。これらの食品は冷蔵および冷凍流通システムを通じて移動するため、製品の一貫性が重要です。クイックサービスレストランは大量調理サイクル全体で安定した油脂を必要とし、産業用食品メーカーは取り扱いと処方が容易な製品を必要としていますこれらの要件により、液体ショートニング市場は利便性食品製造の拡大と密接に結びつています。制御された工場条件下で性能を発揮する製品は、フライおよびペストリーベースの食品のばらつきを減らすことができます。これにより、このセグメントでは幅広い製品の入手可能性と同様に、用途に関する知識が重要になります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の液体ショートニング市場
アジア太平洋地域は2025年の液体ショートニング市場規模の36.73%を占め、2031年までCAGR 6.43%で成長すると予測されている。この地位は、食品加工の拡大、急速な都市化、および非水素添加代替品に対する需要の高まりを反映している。中国、インド、および東南アジア諸国は地域需要の中心であり続けている。インドのトランス脂肪制限は、ベーカリーショートニングおよびバナスパティ用途における製品再処方を引き続き支援している。インドネシアのバイオディーゼル政策は、食品用途向けのパーム油供給を逼迫させる可能性がある一方、下流精製への投資を支援している。ランプンにおけるCargillの精製所投資計画は、インドネシアのパーム油下流バリューチェーンへの継続的な関心を反映している。
北米および欧州の液体ショートニング市場
北米は液体ショートニング市場において第2位の地域である。人当たりのベーカリーおよびフードサービス消費量の高さが、確立されたコールドチェーンとともに需要を支えている。工業用ベーカリーおよびクイックサービスレストランチェーンは、非水素添加液体フライ用ショートニングを大量に使用している。専門顧客もハイオレイック処方を採用しつつある。欧州は成熟したベーカリーおよび菓子製造基盤を有するとともに、持続可能性に連動した厳格な調達要件を持つ。欧州連合のトレーサビリティ要件が発効するにつれ、同地域のバイヤーは認証済みおよびパーム油削減処方へとシフトしている。このシフトは、価格と現地調達可能性がより大きな影響力を持つ地域とは異なる調達環境を生み出している。原材料を文書化し代替品を提供できるサプライヤーは、欧州顧客へのより明確なルートを持つ。したがって、同地域はプレミアムおよびコンプライアンス主導の製品開発において引き続き重要である。
南米およびMEAの液体ショートニング市場
南米および中東・アフリカは、液体ショートニング市場において規模は小さいながらも成長している地域である。ブラジルは発達したファストフード文化と拡大する食品加工セクターを有しており、液体ショートニング製品に対する商業的需要を支えている。湾岸協力会議は、安定した工業用供給を必要とする大規模なフードサービスおよび機関向けケータリング事業を有している。輸入依存型市場は植物油コストの変動に対してより脆弱であり、供給柔軟性を提供するブレンド処方への関心を高める可能性がある。液体ショートニング市場はまた、地域顧客向けに処方を迅速に調整できるサプライヤーを優遇する。地域の需要パターンも、ベーカリー、クイックサービスレストラン、機関向けケータリング、および包装食品チャネルによって異なる。取り扱いおよび最終食品品質に関する地域の期待を満たす処方は、液体ショートニング市場においてサプライヤーが顧客との長期的な関係を構築するのに役立つ。
競合状況
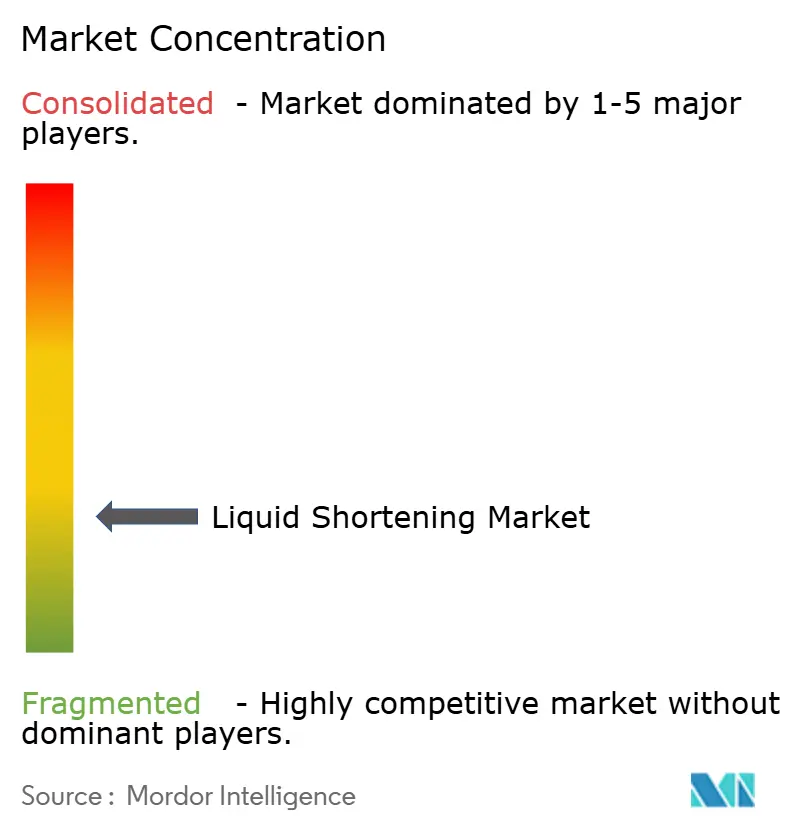
液体ショートニング市場は高度に分散しています。Cargill、AAK、Bunge、およびGolden Agri-Resourcesは、上流原材料、精製、および処方能力へのアクセスを持つ垂直統合型の参加者として事業を展開しています。そのスケールにより、調達、ヘッジ、および先物契約を通じて原材料の変動を管理するこができます。Cargillは2026年3月にポートクラン特殊油脂施設を拡張し、揚げ物用途向けのCargill Bakefryおよびフィリング用途向けのCargill Bakefillを導入する予定です。AAKは、プレミアム再処方製品への需要に沿う形で、特殊ソリューションが2025年の業績を支えると見込んでいます。欧州連合およびインドの要件に対するコンプライアンス対応は、大手食品メーカーとの供給契約においてますます重要になっています。
地域の生産者および特殊処方業者は、技術サービス、顧客との近接性、および最小注文数量の低さを通じて競争しています。Ventura FoodsおよびCatania Oilsは、北米のフードサービスおよび産業用ベーカリーチャネルにおける国内供給の優位性から恩恵を受けています。オレオゲルシステムやエステル交換多油ブレンドなどのパームフリー代替品は、技術的な実現可能性を示しています。しかし、商業規模でパーム由来製品と同等のコストで生産することは依然として困難です。2025年の米国特許出願は、菓子およびベーカリーフィリング向けのパームフリー植物性油脂組成物を記述することが見込まれいます。これらの動向は、パームフリー油脂における継続的な研究活動を示しています。液体ショートニング市場は、性能やコスト競争力を損なうことなくこれらの処方をスケールアップできるサプライヤーに引き続き機会を提供しています。
Golden Agri-Resourcesは、パーム由来原材料の供給可能性を支援するため、2026年の支出を植え替えおよび下流加工能力に向ける計画です。同社はまた、2025年中にメタン回収プラントを3基追加し、サステナビリティプログラムを強化する計画です。Bungeは、2025年第1四半期において、アジアを除くほとんどの地域で精製・特殊油脂セグメントが引き続き低調に推移すると見込んでいます。この見通しは、バイオ燃料政策の不確実性が植物油の流通と食品原材料の供給バランスに影響を与えうることを示しています。ショートニングサプライヤーにとって、こうした変化は大豆油、菜種油、その他の植物油の相対的な供給可能性と価格設定を変化させる可能性があります。この動態により、食品製造以外の動向が主要原材料のコストに影響を与える場合、ポートフォリオの柔軟性が重要となります。より広範な精製および処方能力を持つ企業は、限られた原材料に特化したサプライヤーよりも迅速に製品ミックスを転換することができます。この優位性は、顧客が完成食品の性能を変えることなく安定供給を求める場合に特に重要です。
液体ショートニング産業のリーダー企業
-
Cargill, Incorporated
-
Ventura Foods
-
Catania Oils
-
AAK AB
-
Bunge Limited
- 注:主要企業の掲載順は順位を示すものではありません。
液体ショートニング市場 このレポートでカバーされる企業
- Marina Foods Inc,
- Spectra Foods
- AAK AB
- Cargill, Incorporated
- Stover & Company
- Ventura Foods
- PASTORELLI FOODS LLC
- Catania Oils
- American Vegetable Oils, Inc
- Bakers Authority
- Bunge Limited
- Perfecta
- Golden Agri-Resources Ltd.
- Puratos Group
- Versa
- First Street
- Kirkland
- Manildra Group
- Vantage Specialty Chemicals, Inc.,
- Oasis
最近の産業開発事情 液体ショートニング市場
- 2026年4月:AAKは、CSRDに準拠したサステナビリティ・ステートメントを組み込んだ2025年度アニュアルレポートを公表しました。同レポートは、企業サステナビリティ報告指令に基づく同社初の統合開示であり、特殊ソリューションの成長と規律あるコスト管理に牽引された堅調な業績を強調しています。
- 2026年3月:Cargillは、マレーシアのポートクランにある食用油プラントを拡張し、数百万ドル規模の新たな特殊油脂生産ラインを追加しました。このラインは、Cargillの食用油ネットワークにおいて特殊油脂加工技術を導入した初めての施設です。同施設では、高性能揚げ物向けのCargill Bakefryおよびフィリング向けのCargill Bakefillを導入するとともに、低トランス型ココアバター代替品も展開し、アジア太平洋地域の特殊油脂市場にけるCargillの地位を強化しました。
- 2026年2月:Golden Agri-Resourcesは、2026年の設備投資として最大3億米ドルを計画していると発表しました。この投資は主に、植え替えプログラム、下流加工プラントの拡張、および下流施設の強化に充当されます。この投資は、油脂市場向けパーム由来原材料サプライチェーンの強化に向けた同社の継続的な取り組みを示しています。
世界の液体ショートニング市場レポートの範囲
液体ショートニングとは、主に商業および産業用食品調製において使用されるポアラブル油脂製品であり、幅広い食品用途においてテクスチャー、一貫性、水分保持、および全体的な製品品質を向上させます。液体ショートニング市場は、原料、用途、および地域別にセグメント化されています。原料別では、市場は植物性、動物性、およびブレンドオイルにセグメント化されています。用途別では、市場はベーカリー製品、菓子類、スナック・セイボリー、冷凍デザート・アイスクリーム、レディ・トゥ・イートおよび調理済み食品、およびその他用途にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、および中東・アフリカに分類されています。場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 植物性 |
| 動物性 |
| ブレンドオイル |
| ベーカリー製品 |
| 菓子類 |
| スナック・セイボリー |
| 冷凍デザート・アイスクリーム |
| レディ・トゥ・イートおよび調理済み食品 |
| その他用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他中東・アフリカ |
| 原料別 | 植物性 | |
| 動物性 | ||
| ブレンドオイル | ||
| 用途別 | ベーカリー製品 | |
| 菓子類 | ||
| スナック・セイボリー | ||
| 冷凍デザート・アイスクリーム | ||
| レディ・トゥ・イートおよび調理済み食品 | ||
| その他用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2031年における液体ショートニング市場の予測規模はどのくらいですか?
液体ショートニング市場は2031年までに1.17 ビリオン 米ドルに達すると予測されており、2025年の0.84 ビリオン 米ドルから2026年には0.88 ビリオン 米ドルへと増加します。
2026年から2031年にかけての液体ショートニング市場の予想CAGRはどのくらいですか?
市場は2026年から2031年の期間にCAGR 5.78%で成長すると予測されています。
2025年の液体ショートニング市場において最大のシェアを保持した原料セグメントはどれですか?
植物性油脂セグメントは2025年に市場を支配し、市場シェアの82.42%を占めました。
2025年の液体シートニング市場において最大のシェアを占めた用途セグメントはどれですか?
ベーカリー製品が2025年において最大の用途セグメントを代表し、市場の46.33%を占めました。
2025年の液体ショートニング市場をリードした地域はどこですか?
アジア太平洋が2025年において最大の地域市場であり、収益の36.73%を占めました。