
Marktgröße und Marktanteil für flüssiges Backfett
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2031) | 1.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flüssiges Backfett von Mordor Intelligence
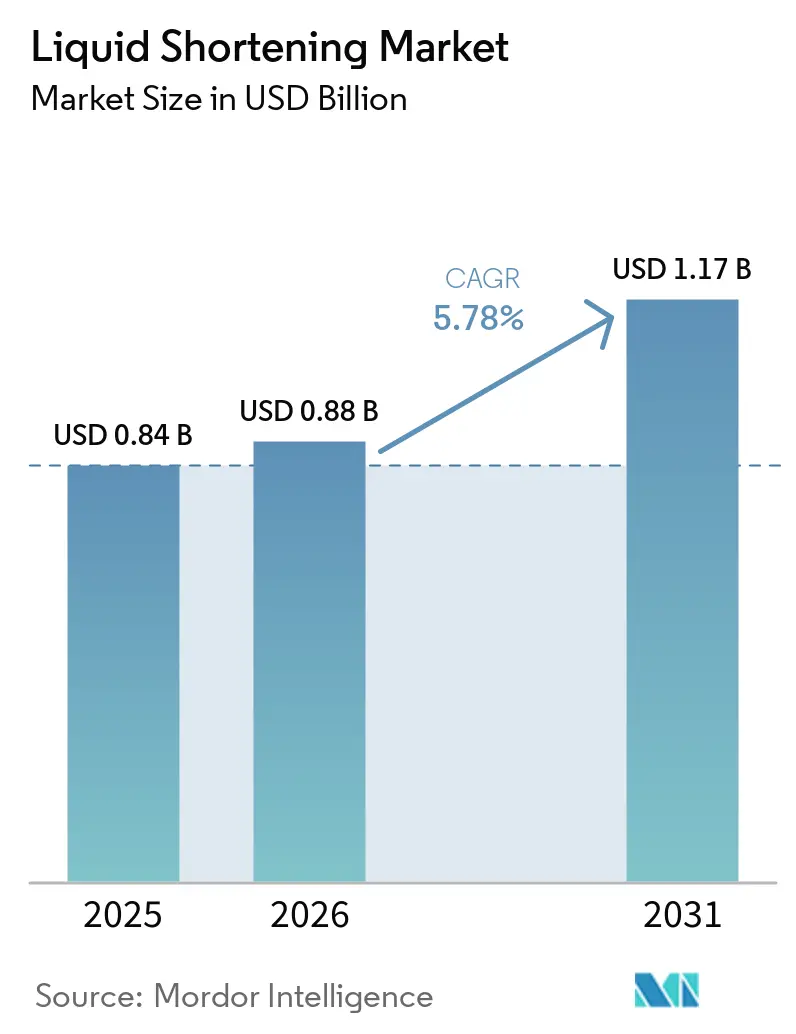
Der Markt für flüssiges Backfett wurde im Jahr 2025 auf 0,84 Milliarden USD geschätzt und wird voraussichtlich von 0,88 Milliarden USD im Jahr 2026 auf 1,17 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,78 % während des Prognosezeitraums (2026–2031). Der Markt für flüssiges Backfett wird durch die Expansion kommerzieller Bäckereien, die Produktion von Convenience-Food und den industriellen Foodservice-Bereich gestützt. Hersteller setzen zunehmend auf pumpfähige Fette, da diese Produkte automatisierte Dosierung und kontinuierliche Mischanlagen unterstützen. Die Abkehr von teilweise hydrierten Ölen treibt weiterhin Reformulierungsaktivitäten an, insbesondere in Lebensmittellieferketten, die konforme Alternativen benötigen. Steigende Pflanzenölkosten haben die Bedeutung des Zugangs zu Rohstoffen, der Beschaffungsabdeckung und der Formulierungsflexibilität für Anbieter im Markt für flüssiges Backfett erhöht. Anbieter mit Kapazitäten in der Ölsaatenverarbeitung, Raffination und Rückverfolgbarkeit sind besser positioniert, um große Lebensmittelhersteller zu bedienen, die Anforderungen zur Palmöl-Compliance erfüllen müssen.
Wichtigste Erkenntnisse des Berichts
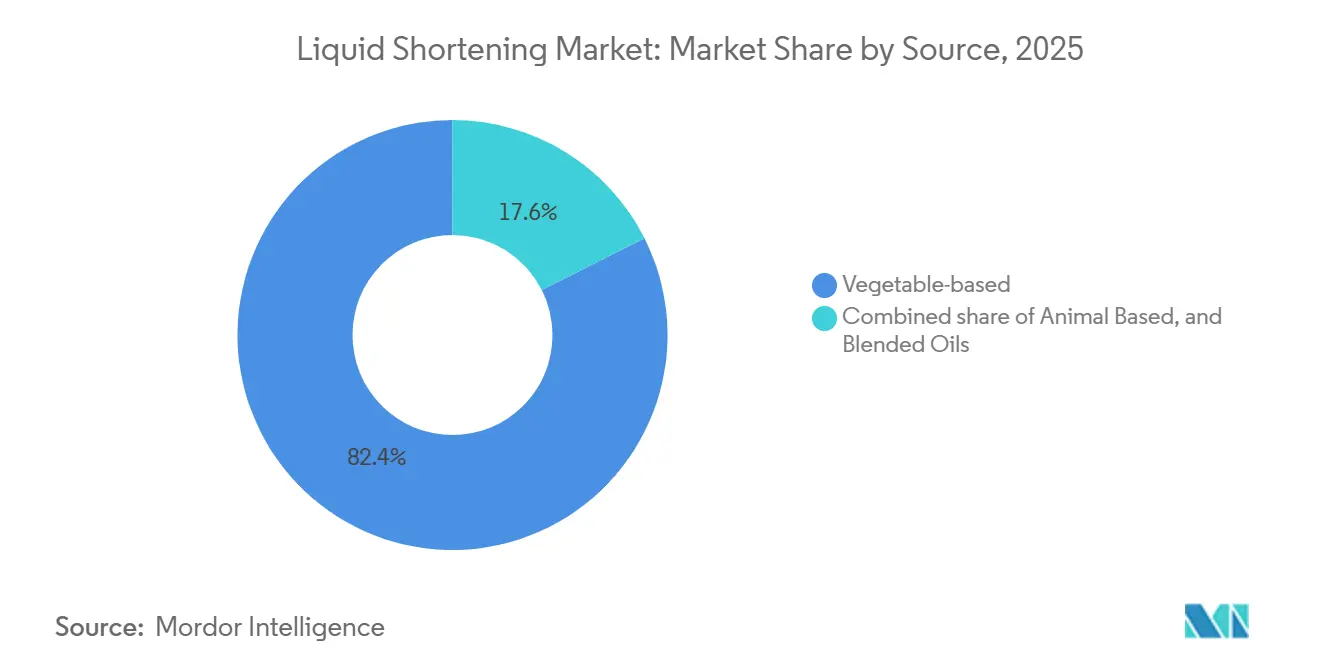
- Nach Quelle führten pflanzliche Öle den Markt für flüssiges Backfett im Jahr 2025 mit einem Anteil von 82,42 %, während gemischte Öle im Zeitraum 2026–2031 die höchste CAGR von 6,81 % verzeichnen sollen.
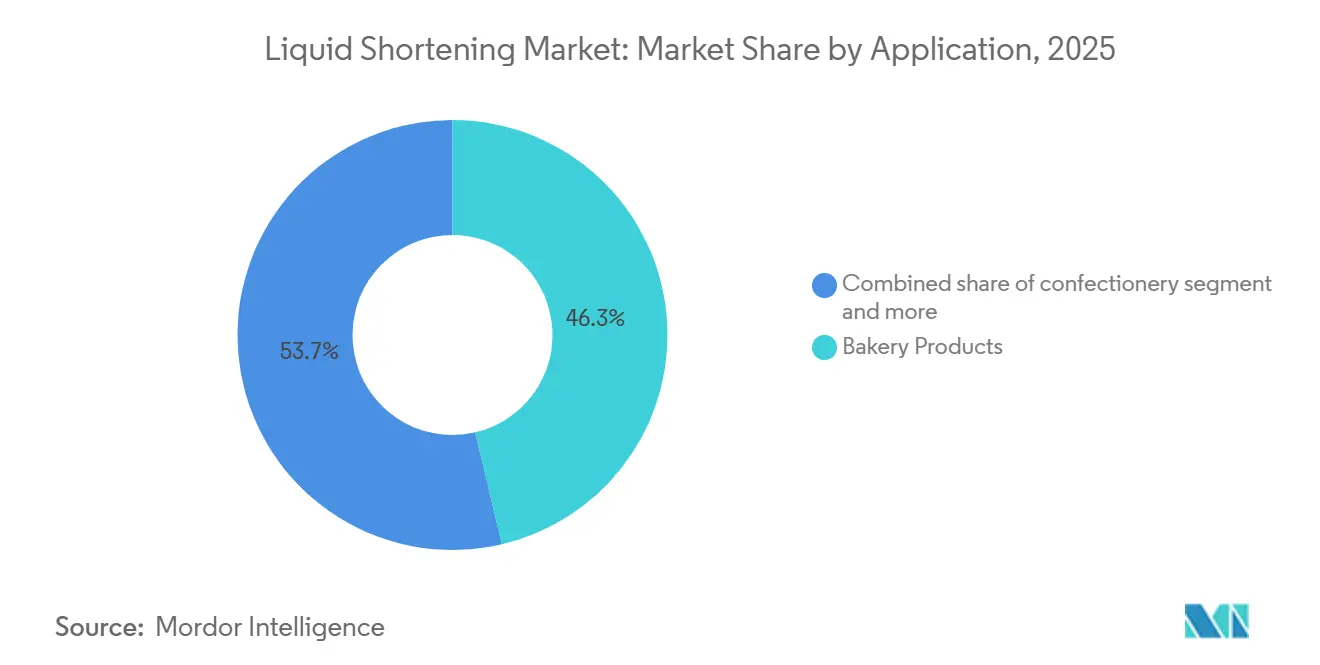
- Nach Anwendung hielten Backwaren im Jahr 2025 einen Anteil von 46,33 %, während verzehrfertige Speisen und Fertiggerichte bis 2031 mit einer CAGR von 6,53 % wachsen sollen.
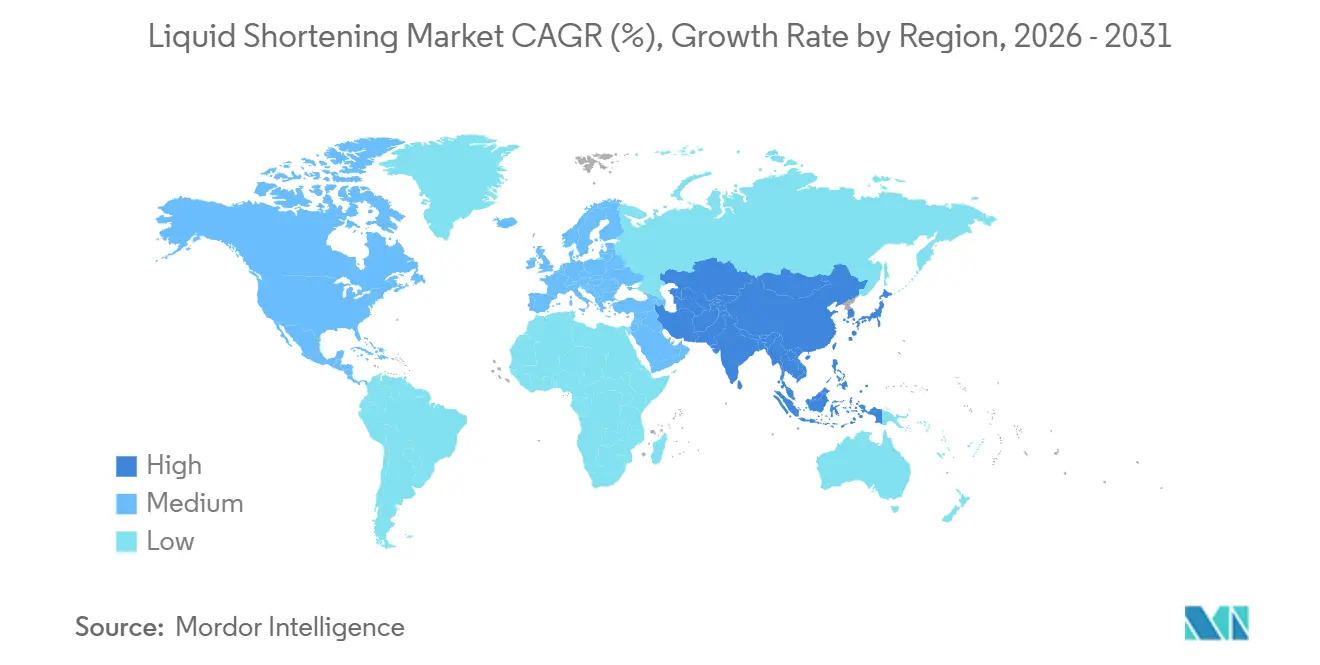
- Nach Geografie führte der asiatisch-pazifische Raum den Markt für flüssiges Backfett im Jahr 2025 mit einem Anteil von 36,73 % an und soll bis 2031 ebenfalls mit einer CAGR von 6,43 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus der gewerblichen Bäckereibranche | +1.5% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach leistungsstarken Frittierungslösungen | +0.9% | Schwerpunkt Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von nicht hydrierten und transfettfreien Formulierungen | +1.2% | Nordamerika und Europäische Union primär, Asien-Pazifik beschleunigt | Mittelfristig (2–4 Jahre) |
| Stark steigende Nachfrage nach Convenience- und verzehrfertigen Lebensmitteln | +0.8% | Global, mit stärkstem Wachstum in Asien-Pazifik, Naher Osten und urbanem Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion der industriellen Lebensmittelverarbeitung und Gastronomie | +0.7% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika als aufstrebende Märkte | Langfristig (≥ 4 Jahre) |
| Innovation bei pflanzlichen und Mischöl-Formulierungen | +0.6% | Global, mit Forschungs- und Entwicklungsschwerpunkt in Nordamerika, Europa und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus der gewerblichen Bäckereibranche
Gewerbliche Bäckereien treiben weiterhin eine erhebliche Nachfrage im Markt für flüssiges Backfett an. Feste Blockfette lassen sich nicht einfach in Hochgeschwindigkeits-Dosiersysteme integrieren. Im Gegensatz dazu lassen sich pumpfähige flüssige Produkte direkt an kontinuierliche Misch- und Wiegedosieranlagen anschließen, was den manuellen Aufwand und Zutatenverlusten reduziert. Dieser Vorteil unterstützt Investitionen in die Infrastruktur für flüssiges Backfett in großen Bäckereien in Europa, Nordamerika und Südostasien. Hersteller in Indien, Vietnam und Indonesien übernehmen ebenfalls Schüttflüssigkeits-Lieferformate, da sich organisierte Lebensmittelkanäle ausweiten. Hochleistungsanforderungen beim Frittieren stärken die Nachfrage zusätzlich, da industrielle Snack- und Gastronomielinien einen gleichmäßigen Fluss, eine verlängerte Frittierlebensdauer und oxidative Stabilität benötigen. Für Bäckereibetreiber bietet flüssiges Backfett Mehrwert durch vorhersehbare Verarbeitung und nicht nur durch eine einfache Änderung des Zutatenformats. Die Schüttlieferung reduziert auch den Bedarf, feste Blöcke vor der Produktion zu lagern und manuell aufzubrechen. Diese betrieblichen Vorteile machen flüssige Produkte relevanter, wenn Anlagen den Durchsatz erhöhen und Rezepte standortübergreifend standardisieren.
Wachsende Akzeptanz von nicht hydrierten und transfettfreien Formulierungen
Regulatorische Vorgaben prägen weiterhin die Produktentwicklung im Markt für flüssiges Backfett. Im April 2024 schloss die Food and Drug Administration die Aufhebung der bisherigen Genehmigungen für die Verwendung von teilweise hydrierten Ölen in bestimmten Lebensmitteln oder als direkte oder indirekte Lebensmittelzutat abWiderruf der Verwendung von teilweise hydrierten Ölen in Lebensmitteln, govinfo.gov">[1]. Auf Scannerdaten basierende Untersuchungen ergaben, dass bei einigen kleineren Einzelhändlern und Handelsmarken-Lieferketten weiterhin Compliance-Lücken bestanden, was konforme Lieferanten begünstigte. Frühe Ersatzprodukte auf Basis vollständig hydrierter Ölmischungen verursachten in einigen Backwarenanwendungen Probleme hinsichtlich Textur und Stabilität. Infolgedessen bleibt die Nachfrage nach stabilen, nicht hydrierten Flüssigformulierungen und pflanzenbasierten Mischungen, die die Kennzeichnungsanforderungen erfüllen, stark. Lieferanten müssen Belüftung, Textur und Lagerstabilität erhalten, während sie Zutaten entfernen, die nicht mehr zulässig sind. Diese technische Anforderung macht die Neuformulierung zu einem fortlaufenden Prozess und nicht zu einer einmaligen regulatorischen Reaktion. Sie begünstigt auch Lieferanten, die Fette auf spezifische Back- und Fertiggerichtanwendungen abstimmen können.
Stark steigende Nachfrage nach Convenience- und verzehrfertigen Lebensmitteln
Verzehrfertige und zubereitete Mahlzeiten stellen das am schnellsten wachsende Anwendungssegment im Markt für flüssiges Backfett dar. ADM berichtete, dass 87 % der Verbraucher fertige Mahlzeiten wählen, wenn sie nicht kochen möchten, während 88 % diese Mahlzeiten als routinemäßige Convenience-Option betrachten. Tiefkühlgerichte, Mahlzeitenpakete für den Umgebungstemperaturbereich und Komponenten für Schnellrestaurants erfordern Frittierungsfette, die unter industriellen Bedingungen stabil und handhabbar bleiben. Flüssige Backfette unterstützen sowohl das direkte Frittieren als auch die Zubereitung von gebäckbasierten Tiefkühlprodukten. Diese Produktanforderungen unterstützen auch ein breiteres Wachstum in der industriellen Lebensmittelverarbeitung und Gastronomie in aufstrebenden städtischen Märkten. Daher profitiert der Markt für flüssiges Backfett von wiederkehrender Produktionsnachfrage und nicht von gelegentlichem Haushaltsgebrauch. Hersteller benötigen Fette, die über Chargen und Zubereitungsstandorte hinweg wiederholbare Ergebnisse liefern. Dieser Trend erhöht den Wert von Anwendungsunterstützung, stabilen Spezifikationen und zuverlässiger Schüttlieferung. Er verknüpft die Nachfrage auch mit den Kapazitätsplänen von Fertiggerichtherstellern und Gastronomielieferanten.
Innovation bei pflanzlichen und Mischöl-Formulierungen
Ein Mischöl kann Oxidationsstabilität, Rauchpunkt, Kaltfließverhalten und Fettsäurezusammensetzung präziser ausbalancieren als ein Öl mit einem einzigen Ursprung. Eine 2026 vom Multidisciplinary Digital Publishing Institute durchgeführte Studie stellte fest, dass enzymatisch umgeesterte Mischungen aus Sojaöl, hochölsäurehaltigem Erdnussöl und Crambe-Hartfett den Gehalt an gesättigten Fettsäuren im Vergleich zu handelsüblichem Backfett um 14 % reduzieren, während vergleichbare strukturelle Eigenschaften in Keksfüllungen erhalten bleibenPalmölfreie strukturierte Lipide, mdpi.com">[2]. Eine wissenschaftliche Übersichtsarbeit identifiziert zudem enzymatische Umesterung und Fraktionierung als praktikable Wege zur Entwicklung funktioneller, transfettfreier Backfettalternativen. Diese Methoden geben Formulierern Möglichkeiten, die Abhängigkeit von einem einzelnen Öl zu reduzieren und spezifische Back- und Frittieranforderungen zu erfüllen. Cargills Erweiterung des Spezialfettbereichs in Malaysia im März 2026 spiegelt kommerzielle Investitionen in diese anwendungsspezifischen Formulierungen wider. Diese Entwicklung veranschaulicht, wie sich die Produktinnovation von Allzweck-Backfett hin zu Lösungen verlagert, die auf spezifische Verarbeitungsanforderungen ausgelegt sind. Hersteller können diese Produkte auf Basis von Frittierverhalten, Füllungstextur, Lagerleistung und Handhabungseigenschaften differenzieren. Eine solche Differenzierung gibt Herstellern eine Möglichkeit, jenseits der Rohstoffölpreise zu konkurrieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Pflanzenölpreise | -0.8% | Global, am stärksten in importabhängigen Märkten in Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zu gesättigten Fetten und Kennzeichnungsanforderungen | -0.6% | Nordamerika und Europäische Union primär, Asien-Pazifik und Südamerika zunehmend | Mittelfristig (2–4 Jahre) |
| Wachsende Verlagerung der Verbraucher hin zu Clean-Label- und verarbeiteten Zutaten | -0.5% | Nordamerika, Europa und urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsbedenken rund um die Palmölproduktion | -0.4% | Europäische Union als Kern, mit Ausstrahlungseffekten auf Nordamerika und angebotsseitige Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Pflanzenölpreise
Die Preisvolatilität bei Pflanzenölen bleibt eine unmittelbare kommerzielle Einschränkung für den Markt für flüssiges Backfett. Der Pflanzenölpreisindex der Ernährungs- und Landwirtschaftsorganisation erreichte im Juni 2026 192,0 Punkte, was 23,3 % über dem Niveau vom Juni 2025 liegt. Der Anstieg des Index spiegelte die kombinierte Wirkung höherer Palm- und Rapsölnotierungen sowie weitgehend stabiler Sonnenblumenölpreise wider, die niedrigere Sojaölpreise mehr als ausglichenWeltnahrungssituation, fao.org">[3]. Hersteller ohne langfristige Absicherung können durch höhere Inputkosten und Industriekunden unter Druck geraten, die Preiserhöhungen ablehnen. Dieser Druck kann den Einsatz von Misch- und palmölfreien Formulierungen fördern, wenn diese ein besser handhabbares Kosten- und Versorgungsprofil bieten. Er kann auch vertikale Integration und Absicherungsstrategien zu wichtigeren Wettbewerbsinstrumenten machen. Lebensmittelhersteller benötigen häufig stabile Lieferbedingungen, da plötzliche Kostenänderungen die Preisgestaltung für Back-, Snack- und Fertiggerichtprodukte stören können. Lieferanten, die mehrere Ölbasen anbieten, können effektiver reagieren, wenn ein Rohstoff knapp oder teuer wird. Infolgedessen berücksichtigen Beschaffungsentscheidungen zunehmend die Versorgungsresilienz neben der Produktleistung.
Nachhaltigkeitsbedenken rund um die Palmölproduktion
Palmöl bleibt ein wichtiger Input für pflanzliche Produkte im Markt für flüssiges Backfett. Die EU-Entwaldungsverordnung verlangt zusätzliche Sorgfaltspflichten für relevante Rohstoffe und führt stärkere Rückverfolgbarkeitserwartungen für palmölabgeleitete Materialien ein, die in die Europäische Union gelangen. Diese Anforderungen erhöhen die Kosten und den betrieblichen Aufwand für Lieferanten, denen verifizierte Quellinformationen fehlen. Infolgedessen zeigen europäische Käufer ein größeres Interesse an palmreduzierten, palmfreien und zertifizierten Formulierungen. Diese Verlagerung schafft Herausforderungen für palmabhängige Verarbeiter, während sie flexiblen Lieferanten Zugang zu Premium-Reformulierungsnachfrage verschafft. Kleinere regionale Verarbeiter haben größere Schwierigkeiten, diese Erwartungen zu erfüllen, da sie weniger Ressourcen für Investitionen in Rückverfolgbarkeitssysteme haben. Dokumentation, Geolokalisierungsinformationen und Lieferantenüberwachung können den gesamten Beschaffungsprozess komplexer machen. Die Belastung wird besonders erheblich, wenn Palmderivate mehrere Stufen der Raffination und Formulierung durchlaufen. Dieser Trend kann die Position größerer Lieferanten stärken, die bereits integrierte Materialflüsse verwalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Mischöle gewinnen an Bedeutung, während die pflanzliche Dominanz sich stabilisiertPflanzliche Produkte machten 82,42 % der Marktgröße für flüssiges Backfett im Jahr 2025 aus. Diese Position spiegelt die breite Verfügbarkeit von Soja-, Raps-, Palmolein- und Sonnenblumenölen für gewerbliche Bäckerei-, Fritt- und Fertiggerichtproduktion wider. Ihr funktionaler Bereich unterstützt die Verwendung unter mehreren Verarbeitungsbedingungen. Palmölabgeleitete Produkte stehen in westlichen Märkten aufgrund von Konformitätsanforderungen im Zusammenhang mit Entwaldung unter stärkerer Prüfung. Raps- und hochölsäurehaltige Sonnenblumenvarianten gewinnen an Aufmerksamkeit, da Käufer unterschiedliche Beschaffungs- und Nährwertprofile suchen. Tierische flüssige Backfette bleiben eine Nischenoption in traditionellen Frittieranwendungen in Nordamerika und Südamerika. Hersteller verwenden sie dort, wo schmalzbasierte Fette Geschmackseigenschaften liefern, die pflanzliche Alternativen nicht replizieren. Die Branche für flüssiges Backfett verlässt sich weiterhin auf pflanzliche Inputs, da Verarbeiter diese im industriellen Maßstab herstellen können.
Mischöle werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,81 % wachsen. Hersteller kombinieren Basisöle mit hochölsäurehaltigen Varianten, umgeesterten Fraktionen und Emulgatorsystemen, um gezielte Leistungsanforderungen zu erfüllen. Diese Kombinationen können Fettsäureziele unterstützen und gleichzeitig die Kennzeichnungskonformität aufrechterhalten. Wissenschaftliche Forschung unterstützt ihr Potenzial, strukturelle und sensorische Leistung bei niedrigerem gesättigten Fettgehalt zu erhalten. Umesterung und Fraktionierung bieten etablierte Wege für transfettfreie Alternativen. Mischungen können auch die Abhängigkeit von einem einzelnen Rohstoff reduzieren, wenn sich die Versorgungsbedingungen ändern, was sie für Hersteller relevant macht, die regulierte Exportmärkte bedienen. Die Branche für flüssiges Backfett nutzt diese Systeme, um sowohl technische als auch Beschaffungsanforderungen zu erfüllen. Der kommerzielle Wert hängt davon ab, ob Lieferanten diese Vorteile konsistent in den von großen Lebensmittelherstellern benötigten Mengen liefern können. Entwicklungsteams müssen jede Mischung anhand der Prozessbedingungen des Kunden bewerten, anstatt davon auszugehen, dass eine kostengünstigere Ölsubstitution geeignet sein wird. Dies schafft eine Rolle für Pilottests und technische Zusammenarbeit, bevor eine Formulierung in die routinemäßige Versorgung übergeht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Backwaren sichern das Volumen, während verzehrfertige Lebensmittel das Wachstum antreibenBackwaren hielten 46,33 % der Marktgröße für flüssiges Backfett im Jahr 2025. Flüssige Backfette spielen eine zentrale Rolle bei der Herstellung von Brot, Keksen, laminierten Gebäcken und Kuchen. Ihre Pumpfähigkeit unterstützt automatisierte Bäckereilinien und ermöglicht eine konsistente Dosierung der Zutaten. Süßwarenhersteller verwenden flüssige Backfette bei Überzugs-, Form- und Füllanwendungen, bei denen eine kontrollierte Kristallisation entscheidend ist. Hersteller von Snacks und herzhaften Produkten benötigen stabile Fette für kontinuierliche Tieffrittieroperationen. Diese Anwendungen sind besonders wichtig in Nordamerika und Südostasien. Hersteller von Tiefkühldesserts und Speiseeis verwenden flüssige Palmfraktionen und Mischöle, um die Textur bei niedrigen Temperaturen zu unterstützen. Infolgedessen konkurrieren Lieferanten häufig auf der Grundlage der Übereinstimmung zwischen ihren Formulierungen und der Ausrüstung der Kunden. Das Bäckereivolumen bleibt wichtig, da die Kategorie eine breite Nutzung mit dem Bedarf an effizienter und wiederholbarer Produktion verbindet.
Verzehrfertige und zubereitete Mahlzeiten werden voraussichtlich bis 2031 mit einem CAGR von 6,53 % wachsen. Dieses Wachstum ist mit dem wiederholten Verbrauchergebrauch von praktischen Mahlzeitformaten verbunden. Hersteller verwenden flüssige Backfette als Frittiermedien für vorfrittierte Komponenten und zur Unterstützung von Gebäcksystemen in Tiefkühlmahlzeiten. Die Produktkonsistenz bleibt wichtig, da diese Lebensmittel durch gekühlte und tiefgekühlte Vertriebssysteme transportiert werden. Schnellrestaurants benötigen stabile Fette über hochvolumige Zubereitungszyklen hinweg, während industrielle Lebensmittelhersteller Produkte benötigen, die einfach zu handhaben und zu formulieren sind. Diese Anforderungen halten den Markt für flüssiges Backfett eng mit der Expansion der Convenience-Lebensmittelherstellung verbunden. Ein Produkt, das unter kontrollierten Fabrikbedingungen funktioniert, kann Schwankungen bei frittierten und gebäckbasierten Lebensmitteln reduzieren. Dies macht Anwendungswissen in diesem Segment genauso wichtig wie eine breite Produktverfügbarkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für flüssiges Backfett
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 36,73 % am Markt für flüssiges Backfett und wird voraussichtlich bis 2031 mit einer CAGR von 6,43 % wachsen. Diese Position spiegelt die Expansion der Lebensmittelverarbeitung, die rasche Urbanisierung und die steigende Nachfrage nach nicht hydrierten Alternativen wider. China, Indien und die südostasiatischen Länder bleiben zentral für die regionale Nachfrage. Indiens Grenzwert für Transfette unterstützt weiterhin die Rezepturanpassung bei Backfett und Vanaspati-Anwendungen. Indonesiens Biodieselpolitik könnte die Verfügbarkeit von Palmöl für Lebensmittelanwendungen einschränken und gleichzeitig Investitionen in die nachgelagerte Raffination fördern. Cargills geplante Raffinerieinvestition in Lampung spiegelt das anhaltende Interesse an Indonesiens nachgelagerter Palmöl-Wertschöpfungskette wider.
Markt für flüssiges Backfett in Nordamerika und Europa
Nordamerika ist die zweitgrößte Region im Markt für flüssiges Backfett. Ein hoher Pro-Kopf-Verbrauch in Bäckerei und Gastronomie stützt die Nachfrage, ebenso wie eine etablierte Kühlkette. Industriebäckereien und Schnellrestaurantketten verwenden nicht hydrierte flüssige Frittierfette in großen Mengen. Spezialkunden setzen zunehmend auf High-Oleic-Formulierungen. Europa verfügt über eine ausgereifte Bäckerei- und Süßwarenbasis sowie strenge nachhaltigkeitsbezogene Beschaffungsanforderungen. Käufer in der Region wechseln zu zertifizierten und palmölreduzierten Formulierungen, da die Rückverfolgbarkeitsanforderungen der Europäischen Union in Kraft treten. Dieser Wandel schafft ein Beschaffungsumfeld, das sich von Regionen unterscheidet, in denen Preis und lokale Verfügbarkeit einen größeren Einfluss haben. Lieferanten, die ihre Inputs dokumentieren und Alternativen anbieten können, haben einen klareren Zugang zu europäischen Kunden. Die Region bleibt daher wichtig für die Entwicklung von Premium- und Compliance-orientierten Produkten.
Markt für flüssiges Backfett in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber wachsende Regionen im Markt für flüssiges Backfett. Brasilien verfügt über eine entwickelte Fast-Food-Kultur und einen expandierenden Lebensmittelverarbeitungssektor, die die kommerzielle Nachfrage nach flüssigen Backfettprodukten stützen. Der Golf-Kooperationsrat betreibt umfangreiche Gastronomie- und institutionelle Cateringbetriebe, die eine gleichbleibende industrielle Versorgung erfordern. Von Importen abhängige Märkte sind stärker der Preisvolatilität bei pflanzlichen Ölen ausgesetzt, was das Interesse an gemischten Formulierungen steigern kann, die Versorgungsflexibilität bieten. Der Markt für flüssiges Backfett belohnt auch Lieferanten, die Formulierungen schnell für lokale Kunden anpassen können. Lokale Nachfragemuster variieren zudem je nach Bäckerei-, Schnellrestaurant-, institutionellem Catering- und verpackten Lebensmittelkanal. Eine Formulierung, die den regionalen Anforderungen an Handhabung und Qualität der Fertigprodukte entspricht, kann einem Lieferanten helfen, längerfristige Kundenbeziehungen im Markt für flüssiges Backfett aufzubauen.
Wettbewerbslandschaft
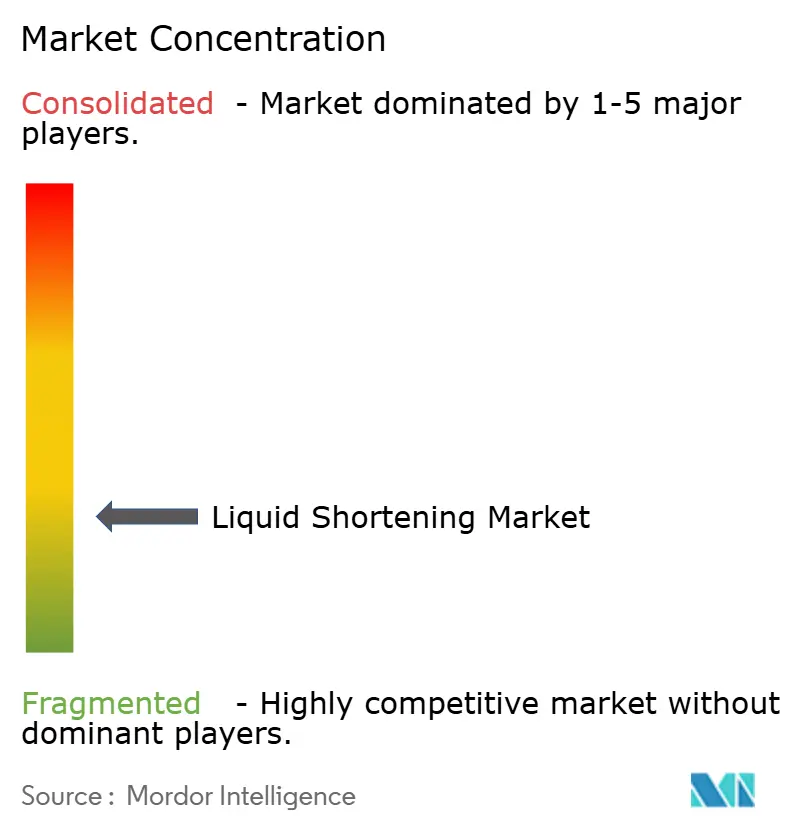
Der Markt für flüssiges Backfett ist stark fragmentiert. Cargill, AAK, Bunge und Golden Agri-Resources agieren als vertikal integrierte Marktteilnehmer mit Zugang zu vorgelagerten Materialien, Raffination und Formulierungskapazitäten. Ihre Größe hilft ihnen, die Rohstoffvolatilität durch Beschaffung, Absicherung und Terminkontrakte zu steuern. Cargill plant, seine Spezialfettanlage in Port Klang im März 2026 zu erweitern und Cargill Bakefry sowie Cargill Bakefill für Fritt- und Füllanwendungen einzuführen. AAK erwartet, dass Speziallösungen seine Leistung im Jahr 2025 unterstützen werden, was mit der Nachfrage nach hochwertigen Reformulierungsprodukten übereinstimmt. Die Einhaltung der Anforderungen der Europäischen Union und Indiens wird in Liefervereinbarungen mit großen Lebensmittelherstellern zunehmend wichtiger.
Regionale Hersteller und Spezialformulierer konkurrieren durch technischen Service, Kundennähe und niedrigere Mindestbestellmengen. Ventura Foods und Catania Oils profitieren von inländischen Versorgungsvorteilen in nordamerikanischen Foodservice- und industriellen Bäckereivertriebskanälen. Palmölfreie Alternativen, wie Oleogel-Systeme und interesterifizierte Mehrölmischungen, haben technische Machbarkeit bewiesen. Ihre Herstellung zu Kosten, die mit palmölbasierten Produkten vergleichbar sind, bleibt jedoch im kommerziellen Maßstab schwierig. Eine US-Patentanmeldung aus dem Jahr 2025 soll eine palmölfreie Pflanzenfettpräparation für Süßwaren- und Bäckereifüllungen beschreiben. Diese Entwicklungen deuten auf anhaltende Forschungsaktivitäten im Bereich palmölfreier Fette hin. Der Markt für flüssiges Backfett bietet weiterhin Chancen für Anbieter, die diese Formulierungen skalieren können, ohne Leistung oder Kostenwettbewerbsfähigkeit zu beeinträchtigen.
Golden Agri-Resources plant, seine Ausgaben im Jahr 2026 auf Wiederanpflanzung und nachgelagerte Verarbeitungskapazitäten zu konzentrieren, um die Verfügbarkeit von palmölbasierten Zutaten zu unterstützen. Das Unternehmen plant außerdem, im Jahr 2025 drei Methanabscheidungsanlagen hinzuzufügen, um sein Nachhaltigkeitsprogramm zu stärken. Bunge erwartet, dass sein Segment für raffinierte und Spezialöle im ersten Quartal 2025 in den meisten Regionen, mit Ausnahme Asiens, schwächer bleiben wird. Dieser Ausblick zeigt, wie politische Unsicherheiten im Biokraftstoffbereich die Pflanzenölströme und das Gleichgewicht der Lebensmittelzutatenzulieferung beeinflussen können. Für Backfettlieferanten können solche Veränderungen die relative Verfügbarkeit und Preisgestaltung von Sojabohnen-, Raps- und anderen Pflanzenölen verändern. Diese Dynamik macht Portfolioflexibilität wichtig, wenn Entwicklungen außerhalb der Lebensmittelproduktion die Kosten wichtiger Inputs beeinflussen. Unternehmen mit breiteren Raffinations- und Formulierungskapazitäten können ihren Produktmix leichter anpassen als Anbieter, die sich auf eine begrenzte Auswahl an Rohstoffen konzentrieren. Dieser Vorteil ist besonders relevant, wenn Kunden Versorgungskontinuität ohne Veränderungen in der Leistung ihrer Fertigprodukte benötigen.
Marktführer für flüssiges Backfett
-
Cargill, Incorporated
-
Ventura Foods
-
Catania Oils
-
AAK AB
-
Bunge Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für flüssiges Backfett Unternehmen in diesem Bericht
- Marina Foods Inc,
- Spectra Foods
- AAK AB
- Cargill, Incorporated
- Stover & Company
- Ventura Foods
- PASTORELLI FOODS LLC
- Catania Oils
- American Vegetable Oils, Inc
- Bakers Authority
- Bunge Limited
- Perfecta
- Golden Agri-Resources Ltd.
- Puratos Group
- Versa
- First Street
- Kirkland
- Manildra Group
- Vantage Specialty Chemicals, Inc.,
- Oasis
Neueste Industrielle Entwicklungen in Markt für flüssiges Backfett
- April 2026: AAK veröffentlichte seinen Jahresbericht 2025, der eine CSRD-konforme Nachhaltigkeitserklärung enthält. Der Bericht markiert die erste integrierte Offenlegung des Unternehmens gemäß der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und hebt eine solide Leistung hervor, die durch Wachstum in Speziallösungen und diszipliniertes Kostenmanagement angetrieben wird.
- März 2026: Cargill erweiterte seine Speisefettanlage in Port Klang, Malaysia, durch die Hinzufügung einer neuen Spezialfettproduktionslinie im Millionenbereich. Diese Linie ist die erste im Speisefettnetzwerk von Cargill, die Spezialfettverarbeitungstechnologie einsetzt. Die Anlage führte Cargill Bakefry für Hochleistungsfrittierung und Cargill Bakefill für Füllungen sowie transfettarme Kakaobutter-Ersatzstoffe ein und stärkt damit Cargills Position im asiatisch-pazifischen Spezialfettmarkt.
- Februar 2026: Golden Agri-Resources kündigte gezielte Investitionsausgaben von bis zu 300 Millionen USD für 2026 an, die hauptsächlich für Wiederanpflanzungsprogramme, die Erweiterung nachgelagerter Verarbeitungsanlagen und Verbesserungen an nachgelagerten Einrichtungen vorgesehen sind. Die Investition signalisiert den anhaltenden Fokus des Unternehmens auf die Stärkung palmölbasierter Zulieferketten für Fett- und Ölmärkte.
Berichtsumfang des globalen Marktes für flüssiges Backfett
Flüssiges Backfett bezeichnet ein gießfähiges Fettprodukt, das hauptsächlich in der gewerblichen und industriellen Lebensmittelzubereitung eingesetzt wird, um Textur, Konsistenz, Feuchtigkeitserhalt und die allgemeine Produktqualität über ein breites Spektrum von Lebensmittelanwendungen zu verbessern. Der Markt für flüssiges Backfett ist nach Quelle, Anwendung und Geografie segmentiert. Nach Quelle ist der Markt in pflanzlich, tierisch und Mischöle segmentiert. Nach Anwendung ist der Markt in Backwaren, Süßwaren, Snacks und herzhafte Produkte, Tiefkühldesserts und Speiseeis, verzehrfertige und zubereitete Mahlzeiten sowie sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie Naher Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pflanzlich |
| Tierisch |
| Mischöle |
| Backwaren |
| Süßwaren |
| Snacks und herzhafte Produkte |
| Tiefkühldesserts und Speiseeis |
| Verzehrfertige und zubereitete Mahlzeiten |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Pflanzlich | |
| Tierisch | ||
| Mischöle | ||
| Nach Anwendung | Backwaren | |
| Süßwaren | ||
| Snacks und herzhafte Produkte | ||
| Tiefkühldesserts und Speiseeis | ||
| Verzehrfertige und zubereitete Mahlzeiten | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für flüssiges Backfett bis 2031?
Der Markt für flüssiges Backfett wird voraussichtlich bis 2031 1,17 Milliarden USD erreichen und von 0,84 Milliarden USD im Jahr 2025 auf 0,88 Milliarden USD im Jahr 2026 steigen.
Wie hoch ist der erwartete CAGR des Marktes für flüssiges Backfett im Zeitraum 2026–2031?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 5,78 % wachsen.
Welches Quellsegment hielt den größten Anteil am Markt für flüssiges Backfett im Jahr 2025?
Das Segment der pflanzenbasierten Öle dominierte den Markt im Jahr 2025 mit einem Marktanteil von 82,42 %.
Welches Anwendungssegment hatte den größten Anteil am Markt für flüssiges Backfett im Jahr 2025?
Backwaren stellten das größte Anwendungssegment im Jahr 2025 dar und hielten 46,33 % des Marktes.
Welche Region führte den Markt für flüssiges Backfett im Jahr 2025 an?
Asien-Pazifik war der größte regionale Markt im Jahr 2025 mit einem Umsatzanteil von 36,73 %.