
Tamanho e Participação do Mercado de Alimentos Kosher
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
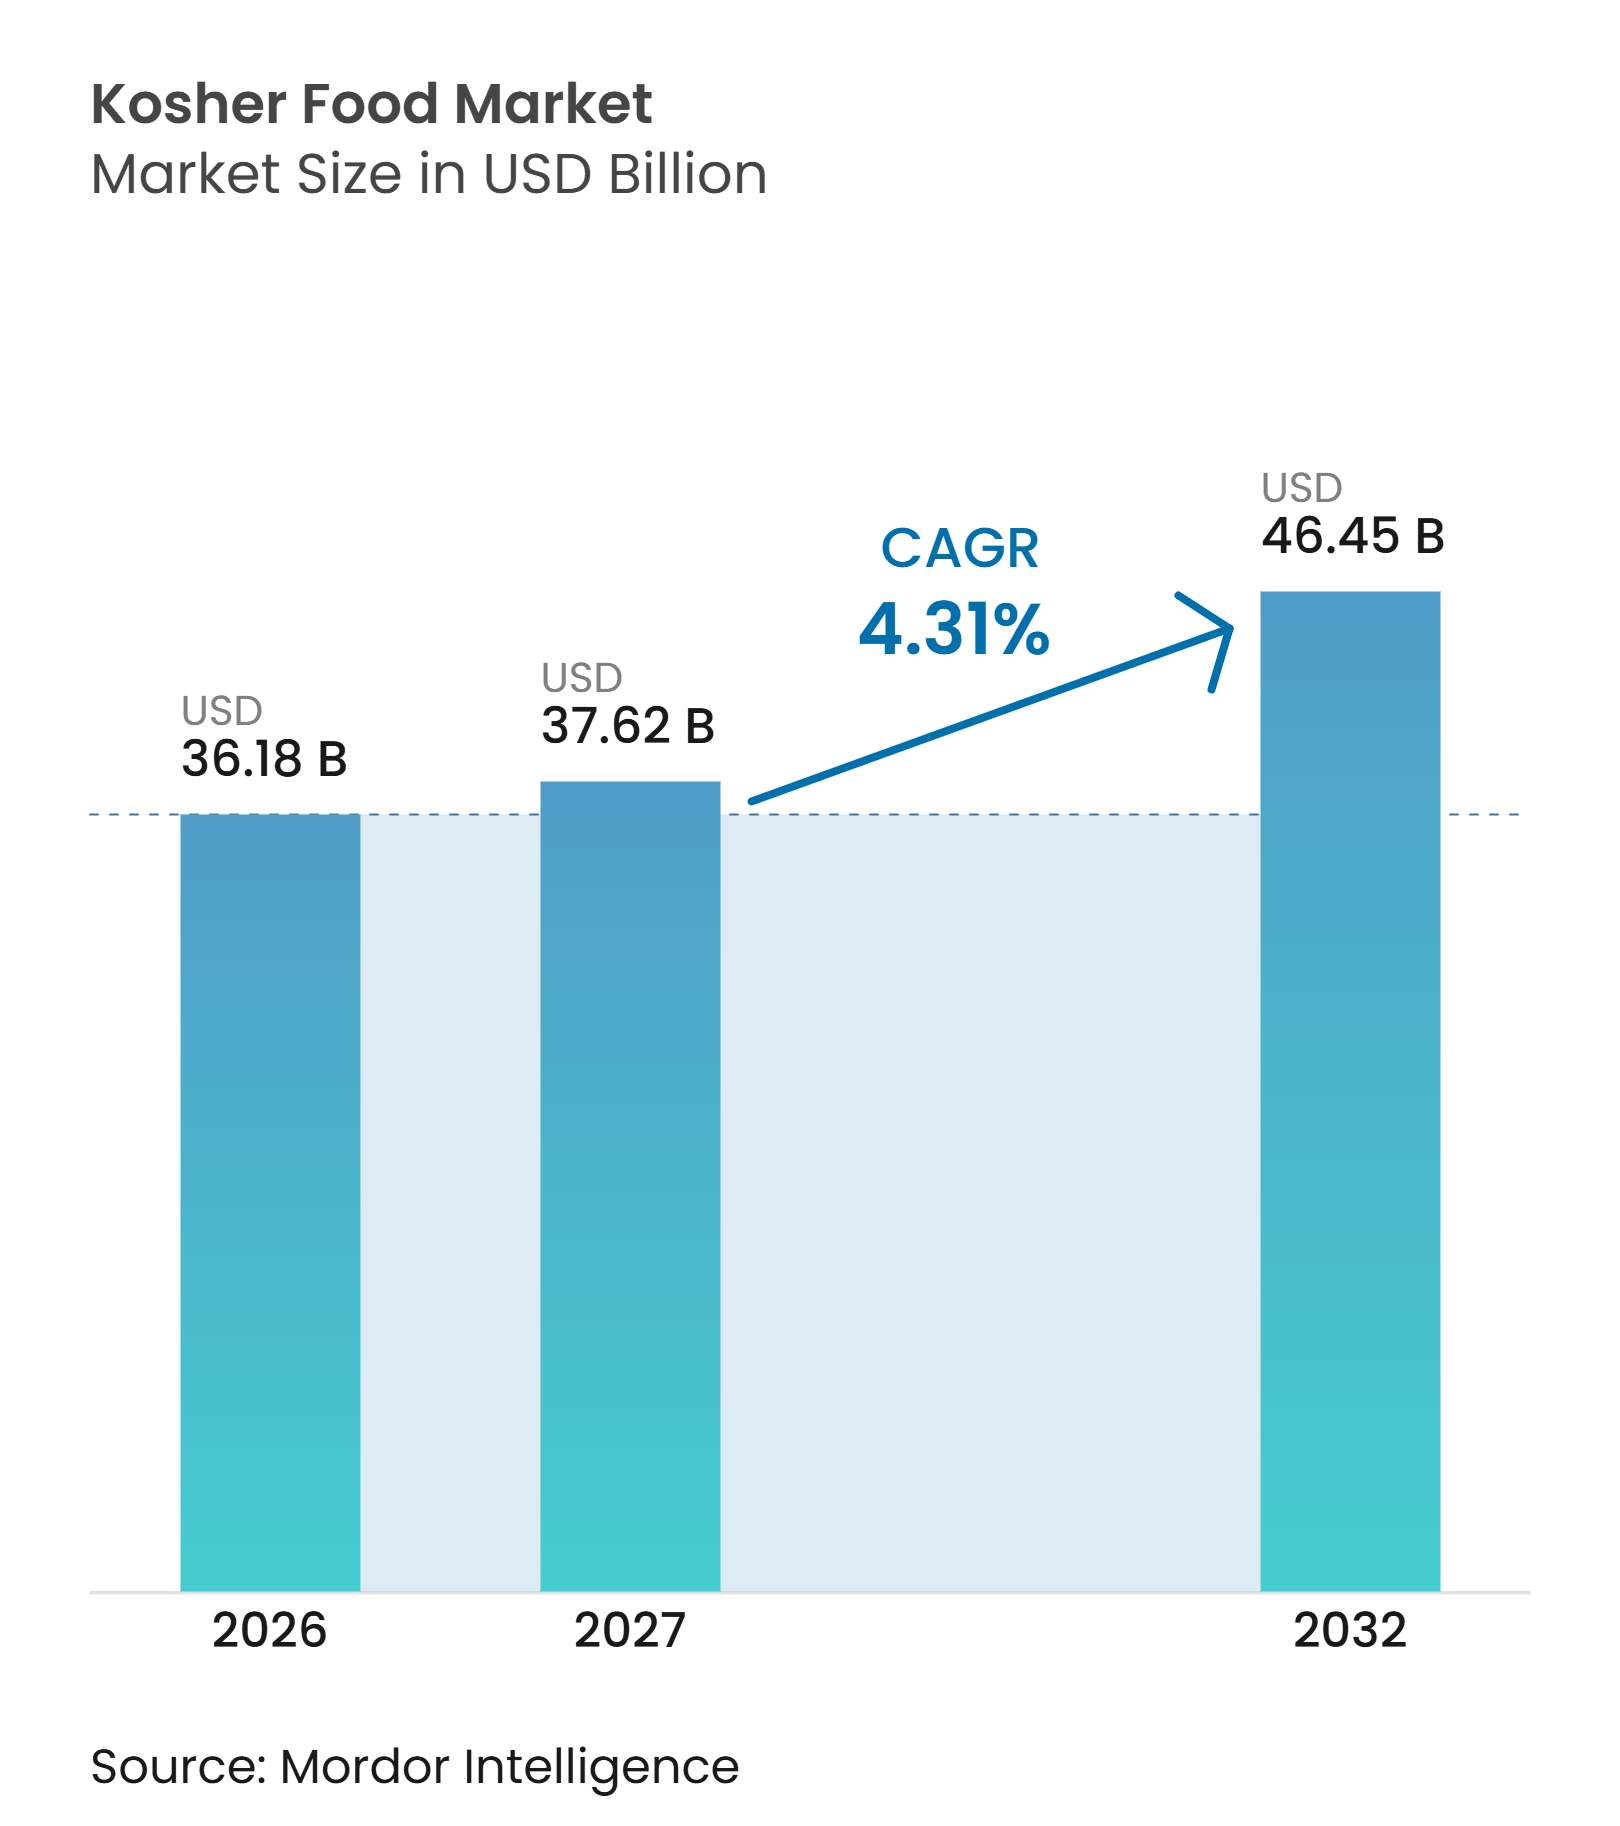
| Tamanho do Mercado (2027) | 37.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 46.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.31 % |
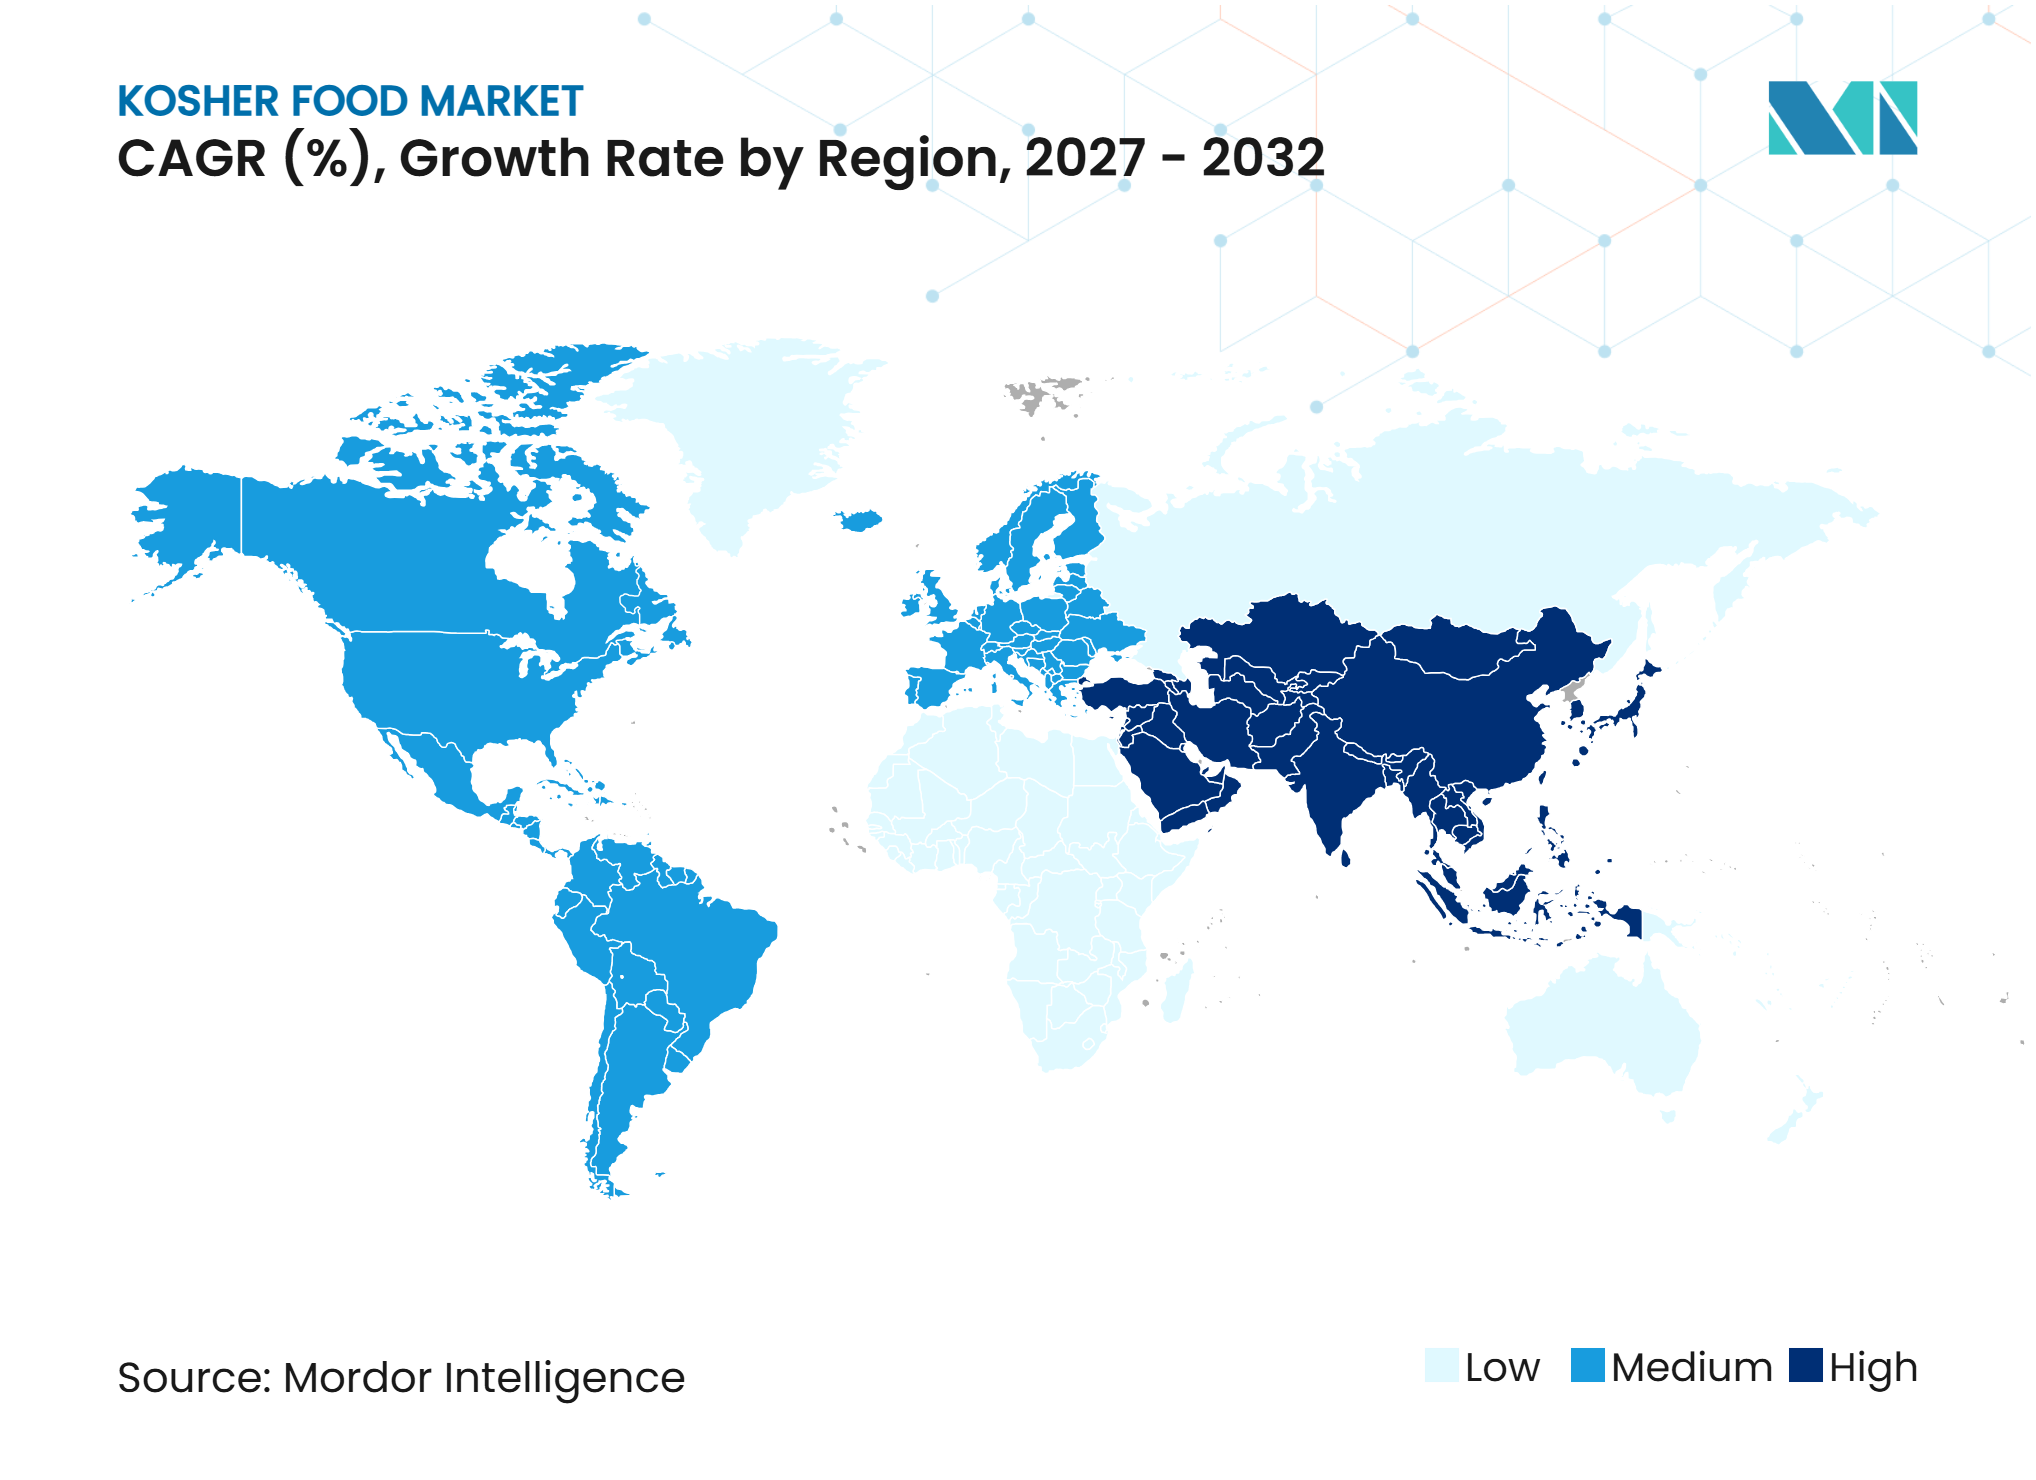
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Kosher por Mordor Intelligence
O tamanho do mercado de alimentos kosher deve crescer de 36,18 bilhões de USD em 2026 para 37,62 bilhões de USD em 2027 e tem previsão de atingir 46,45 bilhões de USD até 2032, a um CAGR de 4,31% no período de 2027 a 2032. O mercado de alimentos kosher está se expandindo além de sua base de consumidores religiosos, pois a certificação é cada vez mais valorizada pela transparência de ingredientes, preferências alimentares e conscientização sobre alérgenos. Os requisitos de rastreabilidade de varejistas e fornecedores estão fortalecendo ainda mais a importância de ingredientes documentados e processos de produção. Os fabricantes com sistemas de certificação kosher estabelecidos estão mais bem posicionados para atender aos requisitos dos varejistas, manter a transparência da cadeia de suprimentos e atender a mercados consumidores diversificados. As oportunidades de crescimento são sustentadas pela crescente demanda por alimentos embalados convenientes, produtos à base de plantas, fabricação de alimentos orientada para exportação e ofertas certificadas de serviços de alimentação.
Principais Conclusões do Relatório
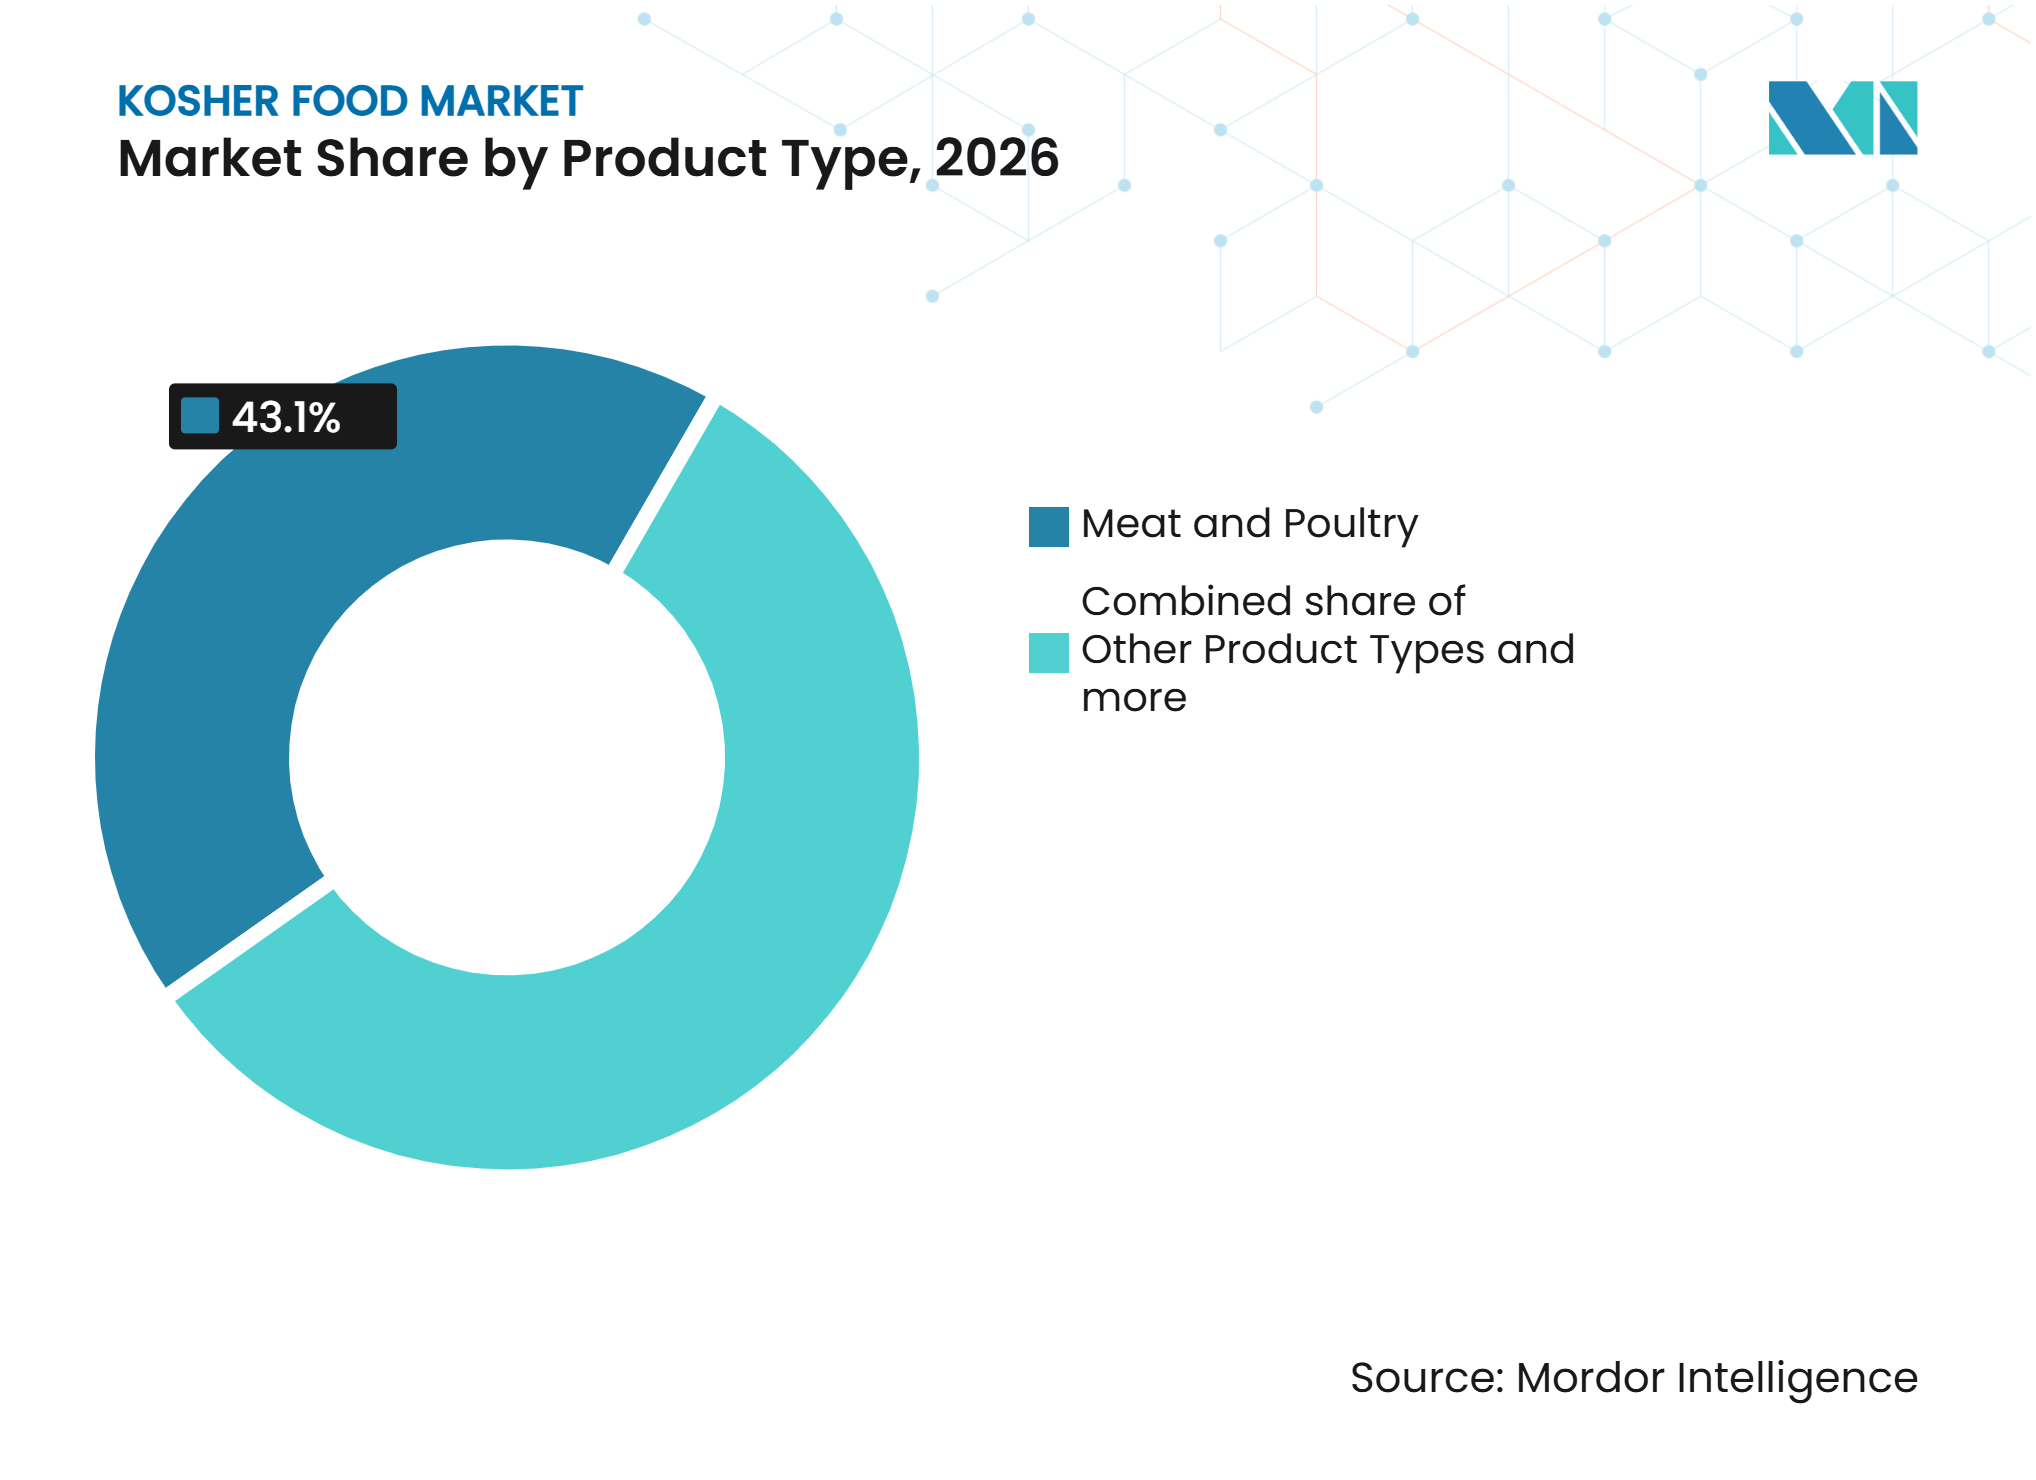
• Por tipo de produto, carne e aves detiveram 43,12% da participação do mercado de alimentos kosher em 2026, enquanto outros tipos de produtos têm previsão de expansão a um CAGR de 5,71% até 2032.
• Por aplicação, o consumo doméstico deteve 54,43% da participação do mercado de alimentos kosher em 2026, enquanto o consumo de lanches e conveniência tem previsão de expansão a um CAGR de 6,23% até 2032.
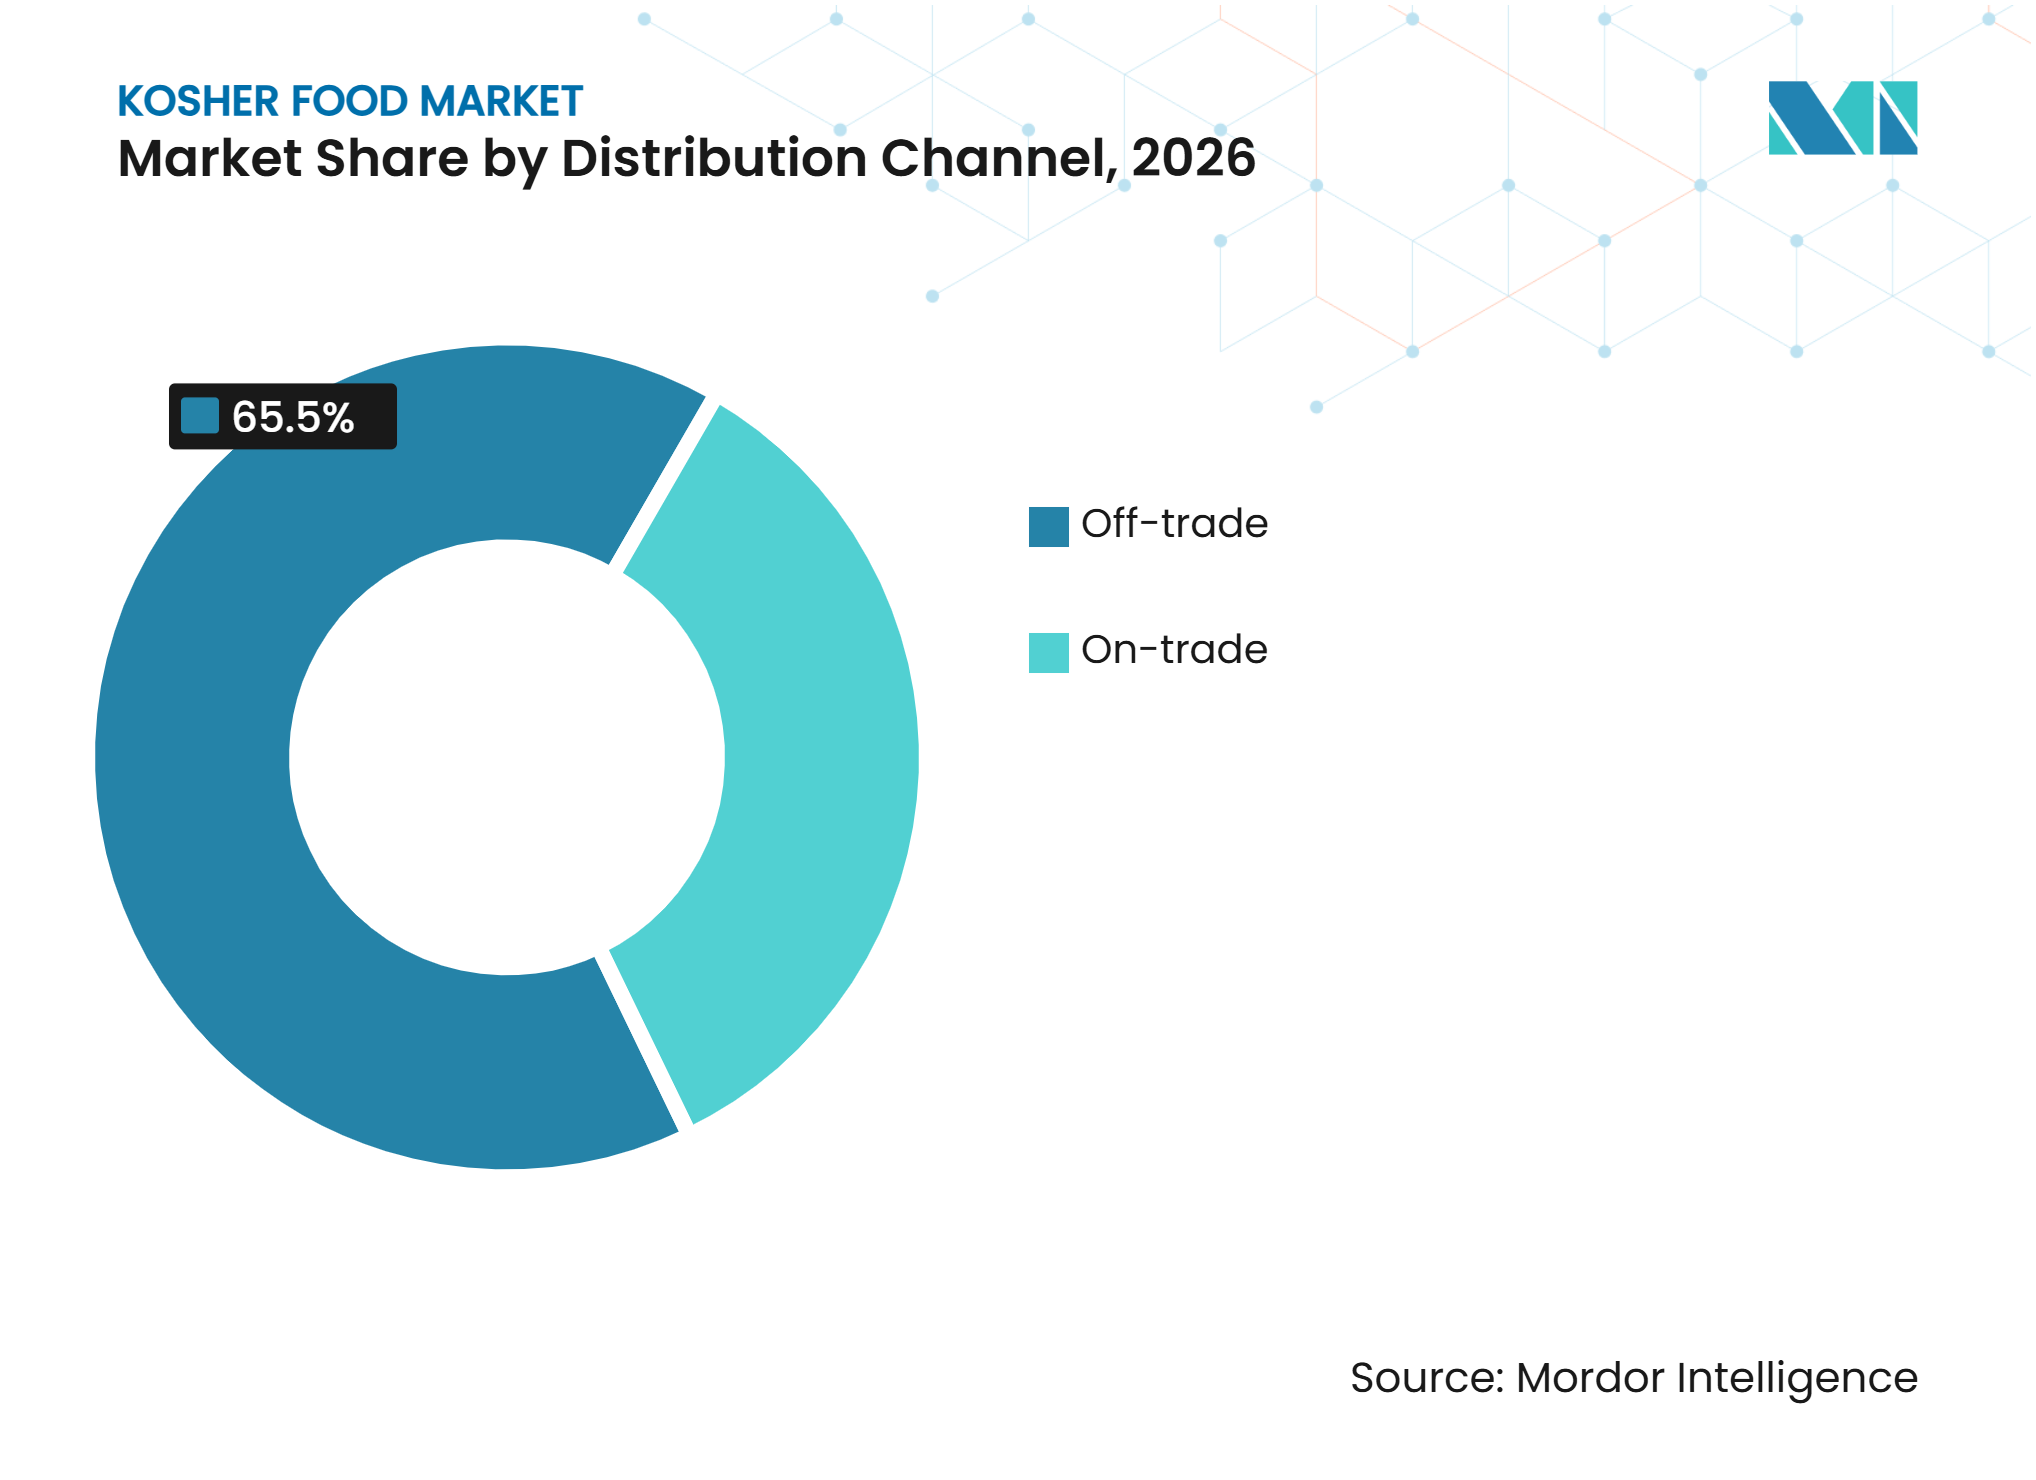
• Por canal de distribuição, o off-trade deteve 65,54% da participação do mercado de alimentos kosher em 2026, enquanto o on-trade tem previsão de expansão a um CAGR de 5,42% até 2032.
• Por geografia, a América do Norte deteve 49,32% da participação do mercado de alimentos kosher em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 6,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Alimentos Kosher*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do consumo entre consumidores preocupados com saúde e qualidade | +1.0% | Global, concentrado na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Transparência de ingredientes certificados e rastreabilidade alimentar | +0.6% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Refeições kosher em restaurantes, hotéis e catering institucional | +0.5% | América do Norte, Europa Ocidental e cidades de entrada da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Produtos alimentares de base vegetal e dietas especiais | +0.5% | Global, liderado pela América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente participação de fabricantes de alimentos no comércio internacional de alimentos kosher | +0.4% | Ásia-Pacífico, com expansão para a América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Crescente demanda por produtos alimentares kosher convenientes, prontos para consumo e embalados | +0.4% | Global, principalmente em áreas urbanas da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Consumo entre Consumidores Preocupados com Saúde e Qualidade
Os produtos com certificação kosher estão ganhando aceitação além dos lares judaicos observantes, impulsionados pela demanda de consumidores que buscam transparência de ingredientes, adequação dietética e padrões de produção. Por exemplo, em outubro de 2025, de acordo com a Orthodox Union, mais de 12 milhões de consumidores dos Estados Unidos adquiriam produtos com certificação kosher anualmente, enquanto os produtos com certificação kosher registravam um aumento médio de vendas em relação aos seus equivalentes não certificados. Além disso, em 2025, o International Food Information Council constatou que 36% dos americanos consideravam os aditivos e ingredientes alimentares uma questão importante de segurança alimentar, evidenciando uma atenção crescente à composição dos produtos. A pesquisa também revelou que 42% desejavam compreender melhor como as empresas alimentares garantem a segurança dos alimentos [1]. Essas preocupações dos consumidores sustentam um interesse mais amplo em produtos certificados e incentivam os fabricantes a expandir suas ofertas com certificação kosher nos canais de varejo convencionais.
Transparência Certificada de Ingredientes e Rastreabilidade Alimentar
A rastreabilidade de ingredientes está se tornando cada vez mais importante em toda a cadeia de suprimentos alimentar, incentivando os fabricantes a manter registros precisos de fornecimento, processamento e distribuição. Por exemplo, em 2026, a Administração de Alimentos e Medicamentos dos Estados Unidos constatou que os Códigos de Lote de Rastreabilidade estavam disponíveis ou registrados de forma inconsistente em 80% dos registros das empresas participantes, enquanto informações sobre a origem dos Códigos de Lote de Rastreabilidade apareciam em 73% dos registros [2]. Os resultados destacam a necessidade de melhor documentação em nível de lote e coordenação entre fornecedores, processadores e varejistas. Os sistemas de certificação kosher podem complementar essas práticas fornecendo aprovações documentadas de ingredientes e controles de produção, apoiando assim uma maior transparência de ingredientes e rastreabilidade em toda a cadeia de suprimentos de alimentos kosher.
Refeições Kosher em Restaurantes, Hotéis e Catering Institucional
A demanda por refeições kosher no setor de alimentação institucional é sustentada pela necessidade de atender a requisitos dietéticos religiosos em estabelecimentos educacionais, de hospitalidade e de catering. Por exemplo, em 2025, de acordo com a School Nutrition Association, 5,1% dos distritos escolares do Texas e de Indiana ofereciam opções diárias de refeições kosher, enquanto 53,2% acomodavam preferências dietéticas religiosas. Além disso, 96,9% dos distritos pesquisados relataram oferecer pelo menos um tipo de acomodação para dietas especiais [3]. Esses resultados destacam a importância de opções de refeições especializadas no setor de alimentação institucional e criam oportunidades para fornecedores de alimentos com certificação kosher expandirem sua presença em escolas, universidades, hotéis, restaurantes e estabelecimentos de catering.
Produtos Alimentares à Base de Plantas e de Dieta Especial
Os alimentos à base de plantas criam oportunidades para o desenvolvimento de produtos kosher porque os produtos pareve podem ser consumidos tanto com refeições de carne quanto de laticínios. Essa flexibilidade amplia seu apelo entre lares observantes e consumidores que buscam alternativas sem laticínios e produtos alimentares especiais. A certificação kosher também ajuda os fabricantes de produtos à base de plantas a demonstrar transparência de ingredientes e conformidade com requisitos dietéticos específicos. À medida que os fabricantes expandem as linhas de produtos à base de plantas, ingredientes certificados e práticas de processamento adequadas apoiam o desenvolvimento de diversas ofertas kosher. Essa sobreposição cria oportunidades para maior disponibilidade de produtos nos canais de varejo convencional e especializado.
Análise de Impacto das Restrições do Mercado de Alimentos Kosher*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de certificação kosher e monitoramento contínuo de conformidade | -0.6% | Global, mais agudo para pequenas e médias empresas na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Complexidade de manutenção da rastreabilidade de ingredientes kosher nas cadeias de suprimentos | -0.4% | Global, mais agudo na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Disponibilidade limitada de matérias-primas certificadas e ingredientes especializados | -0.3% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Dificuldades operacionais na prevenção de contaminação cruzada durante o processamento em equipamentos compartilhados | -0.3% | Global, particularmente fabricantes contratados que atendem a múltiplas certificações dietéticas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação Kosher e Monitoramento Contínuo de Conformidade
A certificação kosher envolve custos adicionais para os fabricantes devido a inspeções de ingredientes, auditorias de instalações, taxas de certificação e monitoramento contínuo de conformidade. Os produtores devem manter registros de ingredientes aprovados, seguir requisitos específicos de manuseio e processamento e coordenar com as agências certificadoras para manter a certificação. Esses requisitos podem aumentar as despesas operacionais, particularmente para fabricantes de pequeno e médio porte com recursos limitados. Mudanças frequentes de ingredientes, verificação de fornecedores e ajustes na linha de produção podem aumentar o ônus de conformidade. Tais custos podem limitar a adoção de certificação entre produtores menores e criar desafios na expansão de portfólios de produtos kosher.
Complexidade de Manutenção da Rastreabilidade de Ingredientes Kosher nas Cadeias de Suprimentos
Manter a rastreabilidade de ingredientes kosher nas cadeias de suprimentos pode ser desafiador devido ao envolvimento de múltiplos fornecedores, processadores e distribuidores. Os fabricantes devem verificar se matérias-primas, aditivos, auxiliares de processamento e insumos relacionados à embalagem atendem aos requisitos kosher e são provenientes de fornecedores aprovados. Mudanças em fornecedores, formulações de ingredientes ou processos de produção requerem documentação atualizada e verificação adicional para manter a certificação. Esses requisitos aumentam os esforços de coordenação e manutenção de registros, particularmente para empresas que obtêm ingredientes de múltiplas regiões. Tais complexidades podem criar desafios operacionais, atrasar aprovações de produtos e aumentar os custos de conformidade para fabricantes de alimentos kosher.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Carne e Aves Lidera Enquanto Outros Tipos de Produtos Crescem Mais RapidamenteCarne e aves detiveram 43,12% da participação do mercado de alimentos kosher em 2026. Carne e aves representam a maior categoria de produtos, sustentada por seu papel central no consumo doméstico e no serviço de alimentação institucional entre consumidores observantes. A produção de carne kosher requer práticas específicas de abate, inspeção, manuseio e processamento, criando redes de fornecimento especializadas e reforçando a importância de um fornecimento certificado confiável. Isso sustenta a demanda de varejistas, fornecedores de catering e restaurantes que atendem a consumidores kosher. Peixes e frutos do mar permitidos mantêm uma presença distinta no mercado devido a requisitos específicos de espécies, enquanto os produtos de panificação e confeitaria se beneficiam da certificação por meio da transparência de ingredientes e práticas controladas de manuseio.
Outros tipos de produtos têm previsão de expansão a um CAGR de 5,71% até 2032. A categoria de outros produtos está se expandindo por meio de bebidas, condimentos, alternativas à base de plantas e produtos alimentares de dieta especial. Esses produtos estendem a certificação kosher para ocasiões de consumo cotidiano impulsionadas por conveniência, preferências de saúde e compatibilidade dietética. Os produtos à base de plantas também se beneficiam da classificação pareve, permitindo que sejam consumidos tanto com refeições de carne quanto de laticínios. Bebidas funcionais, ingredientes culinários e produtos de lanche oferecem oportunidades adicionais para os fabricantes diversificarem seus portfólios certificados. A demanda também é sustentada por fabricantes que buscam fortalecer oportunidades de exportação e acessar mercados internacionais.



Por Aplicação:
O Consumo Doméstico Ancora a Demanda Enquanto Lanches e Conveniência se ExpandemO consumo doméstico deteve 54,43% da participação do mercado de alimentos kosher em 2026. O consumo doméstico representa uma importante fonte de demanda, sustentado por compras rotineiras de mantimentos entre consumidores observantes de carne, produtos de panificação, alimentos embalados e itens do dia a dia. Os consumidores convencionais também contribuem para a demanda ao escolher produtos certificados com base em preferências dietéticas, transparência de ingredientes e conscientização sobre alérgenos. Supermercados e varejistas especializados fortalecem a acessibilidade ao oferecer marcas estabelecidas ao lado de produtos certificados de nicho. Os padrões de compra doméstica são influenciados pela disponibilidade de produtos, selos de certificação confiáveis e uma ampla seleção de itens alimentares do dia a dia.
O consumo de lanches e conveniência tem previsão de expansão a um CAGR de 6,23% até 2032. Os produtos portáteis e de conveniência estão experimentando o crescimento mais rápido entre as aplicações, sustentados pela crescente demanda por formatos prontos para consumo e opções alimentares convenientes. A certificação kosher permite que marcas estabelecidas expandam sua presença nas categorias convencionais de lanches e alimentos embalados. Esses produtos também podem atender a múltiplas preferências dietéticas por meio de formulações adequadas, incluindo opções pareve, sem glúten, veganas e com consciência de alérgenos. A documentação clara de ingredientes e a rastreabilidade apoiam ainda mais a aceitação pelos varejistas e uma distribuição mais ampla.
Por Canal de Distribuição:
O Off-Trade Mantém Escala Enquanto o On-Trade Constrói Demanda InstitucionalO off-trade deteve 65,54% da participação do mercado de alimentos kosher em 2026. Os canais de distribuição no varejo, incluindo supermercados, hipermercados, mercearias, lojas kosher especializadas e plataformas online, desempenham um papel importante na melhoria do acesso a produtos alimentares certificados. As lojas especializadas continuam sendo importantes em comunidades com alta concentração de consumidores kosher, oferecendo uma seleção mais ampla de produtos certificados e alimentos frescos especializados. Os varejistas convencionais expandem ainda mais o acesso a produtos para consumidores que adquirem alimentos certificados por preferências dietéticas e transparência de ingredientes. Plataformas online, serviços de assinatura e canais diretos ao consumidor também ajudam os fabricantes a alcançar consumidores além dos mercados comunitários estabelecidos.
O on-trade tem previsão de expansão a um CAGR de 5,42% até 2032. Os canais de serviços de alimentação e institucionais incluem restaurantes, hotéis, companhias aéreas, universidades, hospitais e serviços de catering que utilizam ingredientes e produtos certificados para refeições preparadas. As compras institucionais sustentam a demanda recorrente, ao mesmo tempo que exigem fornecimento consistente, verificação de ingredientes e práticas de manuseio em cozinha. Os cardápios certificados também ajudam os operadores de serviços de alimentação a acomodar consumidores com diferentes requisitos e preferências dietéticas. A disponibilidade de refeições preparadas certificadas cria oportunidades para hotéis, locais de eventos, restaurantes e outros operadores de serviços de alimentação em grande escala expandirem suas ofertas.

Análise Geográfica
América do Norte
A América do Norte deteve 49,32% da participação do mercado de alimentos kosher em 2026. A América do Norte é um mercado importante para alimentos kosher, sustentado por uma base de consumidores judaicos estabelecida, ampla conscientização sobre certificação e infraestrutura bem desenvolvida de varejo convencional, varejo especializado e serviços de alimentação. A demanda está concentrada nas principais áreas metropolitanas, enquanto os consumidores convencionais também contribuem ao favorecer produtos sem laticínios, vegetarianos e com consciência de alérgenos. Os requisitos dos varejistas para documentação de fornecedores e rastreabilidade da cadeia de suprimentos fortalecem ainda mais a importância dos sistemas de produção certificados. As redes de distribuição estabelecidas e a consolidação entre distribuidores de alimentos apoiam uma maior disponibilidade de produtos e eficiência operacional.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 6,18% até 2032. O mercado de alimentos kosher da Ásia-Pacífico é sustentado pela crescente adoção de certificação entre fabricantes de alimentos que buscam acesso a compradores internacionais, particularmente na América do Norte e Europa. Os processadores de ingredientes orientados para exportação se beneficiam da certificação por meio de melhor documentação de produtos, rastreabilidade e conformidade com os requisitos dos compradores. A Austrália mantém uma base de varejo doméstico estabelecida, enquanto o Japão e Cingapura oferecem oportunidades em hotéis, companhias aéreas, varejo especializado e canais de compras de mantimentos online. A expansão do mercado depende da disponibilidade de ingredientes aprovados, processos de produção controlados e coordenação com agências de certificação. O fortalecimento dos sistemas de certificação e rastreabilidade pode ajudar os fabricantes regionais a melhorar a competitividade nas exportações e expandir sua presença nas cadeias de suprimentos internacionais de alimentos kosher.
Europa, América do Sul e Oriente Médio e África
A Europa representa um mercado consolidado para alimentos kosher, sustentado por comunidades judaicas de longa data, redes de varejo desenvolvidas e canais especializados de alimentação. A França e o Reino Unido contribuem para a demanda regional por meio de açougues, padarias, restaurantes, mercearias e ofertas de varejo convencional com certificação. Os requisitos europeus de rotulagem e certificação de alimentos também influenciam os fabricantes que atendem a múltiplos mercados nacionais. A América do Sul se beneficia de bases de consumidores kosher consolidadas na Argentina e no Brasil, bem como de uma forte indústria de processamento de carnes que apoia oportunidades de exportação para mercados internacionais. No Oriente Médio e na África, Israel permanece como o principal centro de consumo, sustentado pela demanda doméstica e por autoridades de certificação estabelecidas. A África do Sul e a Turquia também contribuem por meio de redes de varejo organizadas e consumo baseado em comunidades.
Cenário Competitivo
Concentração do Mercado
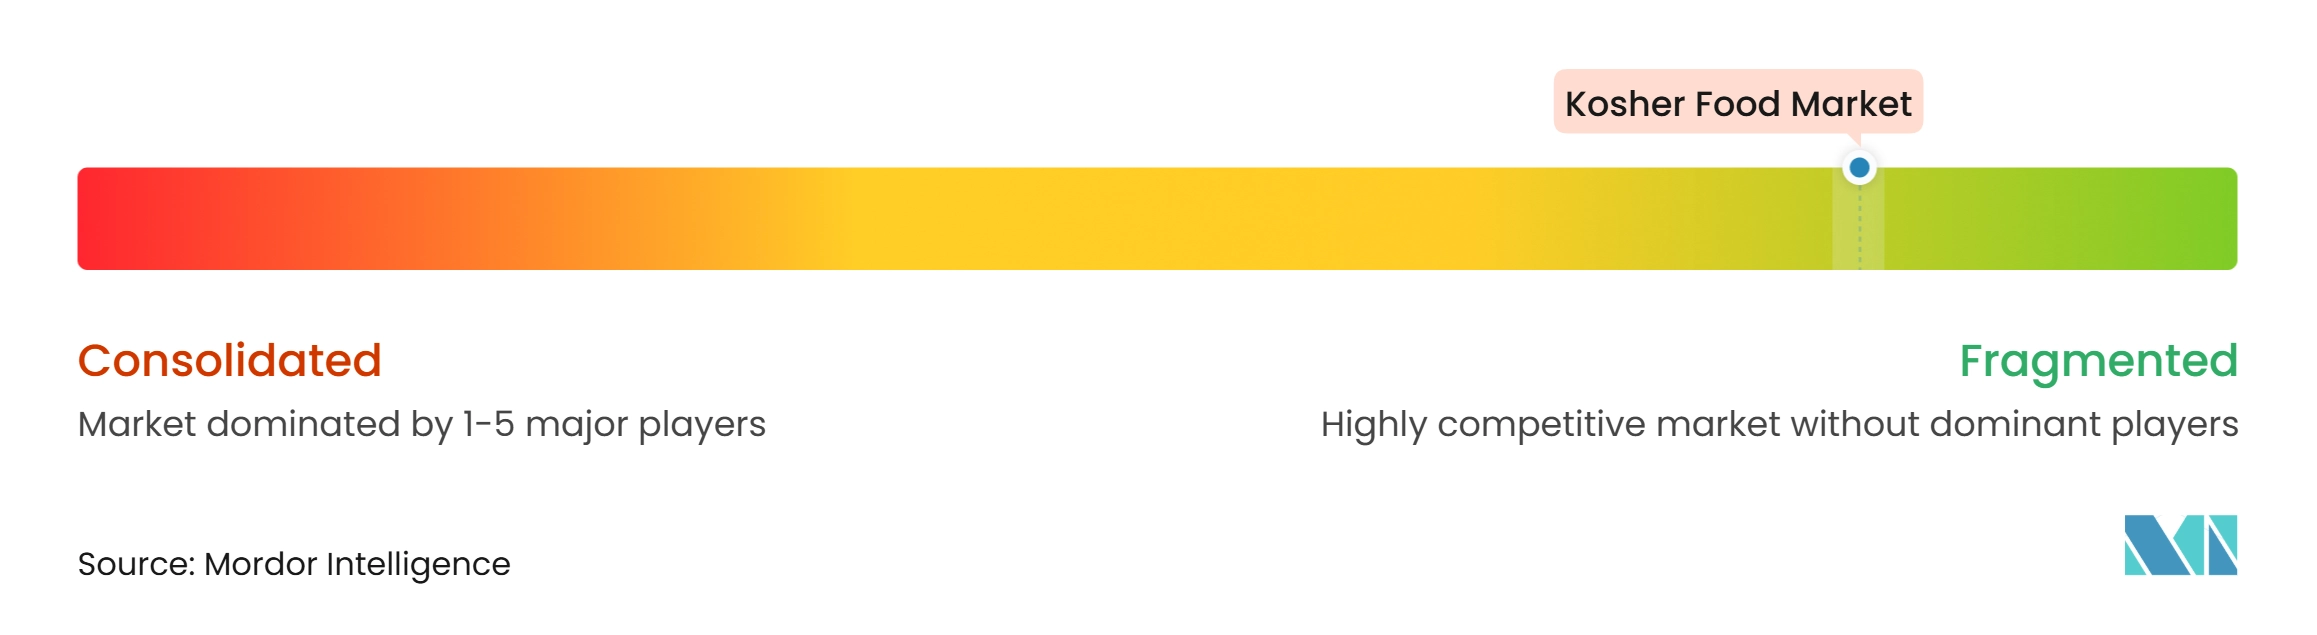
O mercado de alimentos kosher é fragmentado, com numerosos produtores regionais, marcas especializadas e empresas alimentares multinacionais competindo em diferentes categorias de produtos e mercados geográficos. Nenhuma empresa detém uma posição dominante no mercado geral, pois a concorrência está distribuída entre fabricantes com portfólios de produtos e capacidades operacionais variados. O mercado inclui empresas que atendem aos requisitos tradicionais de alimentos kosher ao lado de fabricantes que oferecem alimentos embalados convencionais certificados. Os produtores regionais mantêm posições fortes em mercados consumidores específicos por meio de relacionamentos estabelecidos com a comunidade e ofertas de produtos especializados. As empresas alimentares multinacionais contribuem ainda mais para a diversidade do mercado ao incorporar produtos com certificação kosher em seus portfólios mais amplos de alimentos e bebidas.
Os grandes fabricantes de alimentos aproveitam suas capacidades de produção estabelecidas, reconhecimento de marca e redes de distribuição para atender a consumidores convencionais e especializados. Seus portfólios diversificados permitem que ofereçam produtos certificados em múltiplas categorias alimentares e canais de distribuição. Os produtores menores se concentram em categorias de produtos de nicho, preferências de consumidores regionais e ofertas kosher especializadas. Essas empresas frequentemente atendem a comunidades específicas por meio de redes de varejo dedicadas e relacionamentos estabelecidos com clientes. A coexistência de grandes fabricantes e produtores especializados contribui para uma estrutura competitiva sem dominância significativa de mercado por empresas individuais.
A concorrência é influenciada pela credibilidade da certificação, disponibilidade de produtos, precificação, relacionamentos com varejistas e gestão da cadeia de suprimentos. Os fabricantes devem manter conformidade consistente com os requisitos kosher em todo o fornecimento de ingredientes, processamento, manuseio e operações de embalagem. Sistemas de certificação estabelecidos e relacionamentos confiáveis com fornecedores apoiam a participação no mercado em diferentes categorias de produtos. As capacidades de distribuição também influenciam o posicionamento competitivo ao determinar o acesso a supermercados, varejistas especializados e operadores de serviços de alimentação. A presença de empresas com escalas operacionais variadas, pontos fortes regionais e especializações de produtos sustenta a natureza fragmentada do mercado.
Líderes do Setor de Alimentos Kosher
-
Bob's Red Mill Natural Foods, Inc. (Bob's Red Mill)
-
PepsiCo, Inc. (Frito-Lay, Quaker)
-
Eden Foods, Inc. (Eden)
-
Cargill, Incorporated (Clear Valley, Master Chef)
-
King Arthur Baking Company (King Arthur Baking)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Kosher Empresas cobertas neste relatório
- Bob’s Red Mill Natural Foods, Inc. (Bob’s Red Mill)
- PepsiCo, Inc. (Frito-Lay, Quaker)
- Eden Foods, Inc. (Eden)
- Cargill, Incorporated (Clear Valley, Master Chef)
- King Arthur Baking Company (King Arthur Baking)
- Nestlé S.A. (Osem)
- Bright Dairy & Food Co., Ltd. (Tnuva)
- Kayco (Manischewitz)
- Mehadrin Dairy and Ice Cream (Mehadrin)
- Ohio Processors, Inc. (Pierre’s Ice Cream)
- SunOpta Inc. (SOWN)
- Zero Acre Farms (Zero Acre)
- Aleta Collagen (Aleta)
- Z Crackers (Z Crackers)
- Blends by Orly (Blends by Orly)
- Wild Tribe (Wild Tribe Sauces)
- Giovanni Foods (Giovanni)
- Hawaiian Host Group (Hawaiian Host, Mauna Loa)
- Jot Labs (Jot)
- PT Lautindo Synergy Sejahtera (Lautindo)
Desenvolvimentos industriais recentes em Mercado de Alimentos Kosher
- Outubro de 2026: The Matzo Project lançou sua linha de produtos kosher em aproximadamente 200 lojas Target nos Estados Unidos e planeja expandir a distribuição para mais de 600 lojas durante a temporada de festas. A linha de produtos inclui matzo flats, matzo chips, kits de sopa e misturas para matzo ball.
- Outubro de 2026: Food For Life Baking Co. introduziu os Bagels Orgânicos Germinados Ezequiel 4:9 nos sabores Original e Everything. Os produtos são certificados kosher, orgânicos e veganos, expandindo a linha de produtos de panificação especializados da empresa.
- Maio de 2026: Wakefern Food Corp. expandiu suas ofertas domésticas de carne bovina kosher em lojas ShopRite selecionadas por meio de um programa de fornecimento direto com fazendas de gado dos EUA. A iniciativa aumentou o acesso a produtos de carne bovina com certificação OU, incluindo bifes, assados e outros cortes.
Escopo do Relatório Global do Mercado de Alimentos Kosher
O mercado de alimentos kosher inclui produtos alimentares e de bebidas preparados e certificados de acordo com as leis dietéticas judaicas. O mercado é segmentado por Tipo de Produto, Aplicação, Canal de Distribuição e Geografia. Com base no Tipo de Produto, inclui Carne e Aves, Peixes e Frutos do Mar Permitidos pelo Kosher, Produtos de Panificação e Confeitaria e Outros Tipos de Produtos. Com base na Aplicação, inclui Consumo Doméstico, Preparação Culinária, Consumo de Lanches e Conveniência e Outras Aplicações. Com base no Canal de Distribuição, inclui On-Trade e Off-Trade, com o Off-Trade subdividido em Supermercados e Hipermercados, Mercearias, Lojas Kosher Especializadas, Lojas de Conveniência e Outros. Por geografia, abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, incluindo os principais países de cada região. As previsões são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Carne e Aves |
| Peixes e Frutos do Mar Permitidos pelo Kosher |
| Produtos de Panificação e Confeitaria |
| Outros Tipos de Produtos |
| Consumo Doméstico |
| Preparação Culinária |
| Consumo de Lanches e Conveniência |
| Outras Aplicações |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Mercearias | |
| Lojas Kosher Especializadas | |
| Lojas de Conveniência | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Cingapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Carne e Aves | |
| Peixes e Frutos do Mar Permitidos pelo Kosher | ||
| Produtos de Panificação e Confeitaria | ||
| Outros Tipos de Produtos | ||
| Por Aplicação | Consumo Doméstico | |
| Preparação Culinária | ||
| Consumo de Lanches e Conveniência | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Mercearias | ||
| Lojas Kosher Especializadas | ||
| Lojas de Conveniência | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Cingapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o mercado de alimentos kosher até 2032?
O mercado tem previsão de expansão a um CAGR de 4,31% de 2027 a 2032, atingindo 46,45 bilhões de USD em 2032.
Qual categoria de produto de alimentos kosher tem a maior participação?
Carne e aves lideram a demanda por produtos com 43,12% de participação em 2026, pois a proteína certificada permanece central para as compras domésticas e de serviços de alimentação.
Qual região tem a maior demanda por alimentos kosher?
A América do Norte deteve 49,32% de participação em 2026, sustentada por infraestrutura de varejo estabelecida e amplo reconhecimento dos selos de certificação.
O que torna as cadeias de suprimentos de alimentos kosher difíceis de gerenciar?
Os fabricantes devem manter ingredientes aprovados, controles documentados de equipamentos e registros de produção rastreáveis em fornecedores e instalações.