
コーシャー食品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
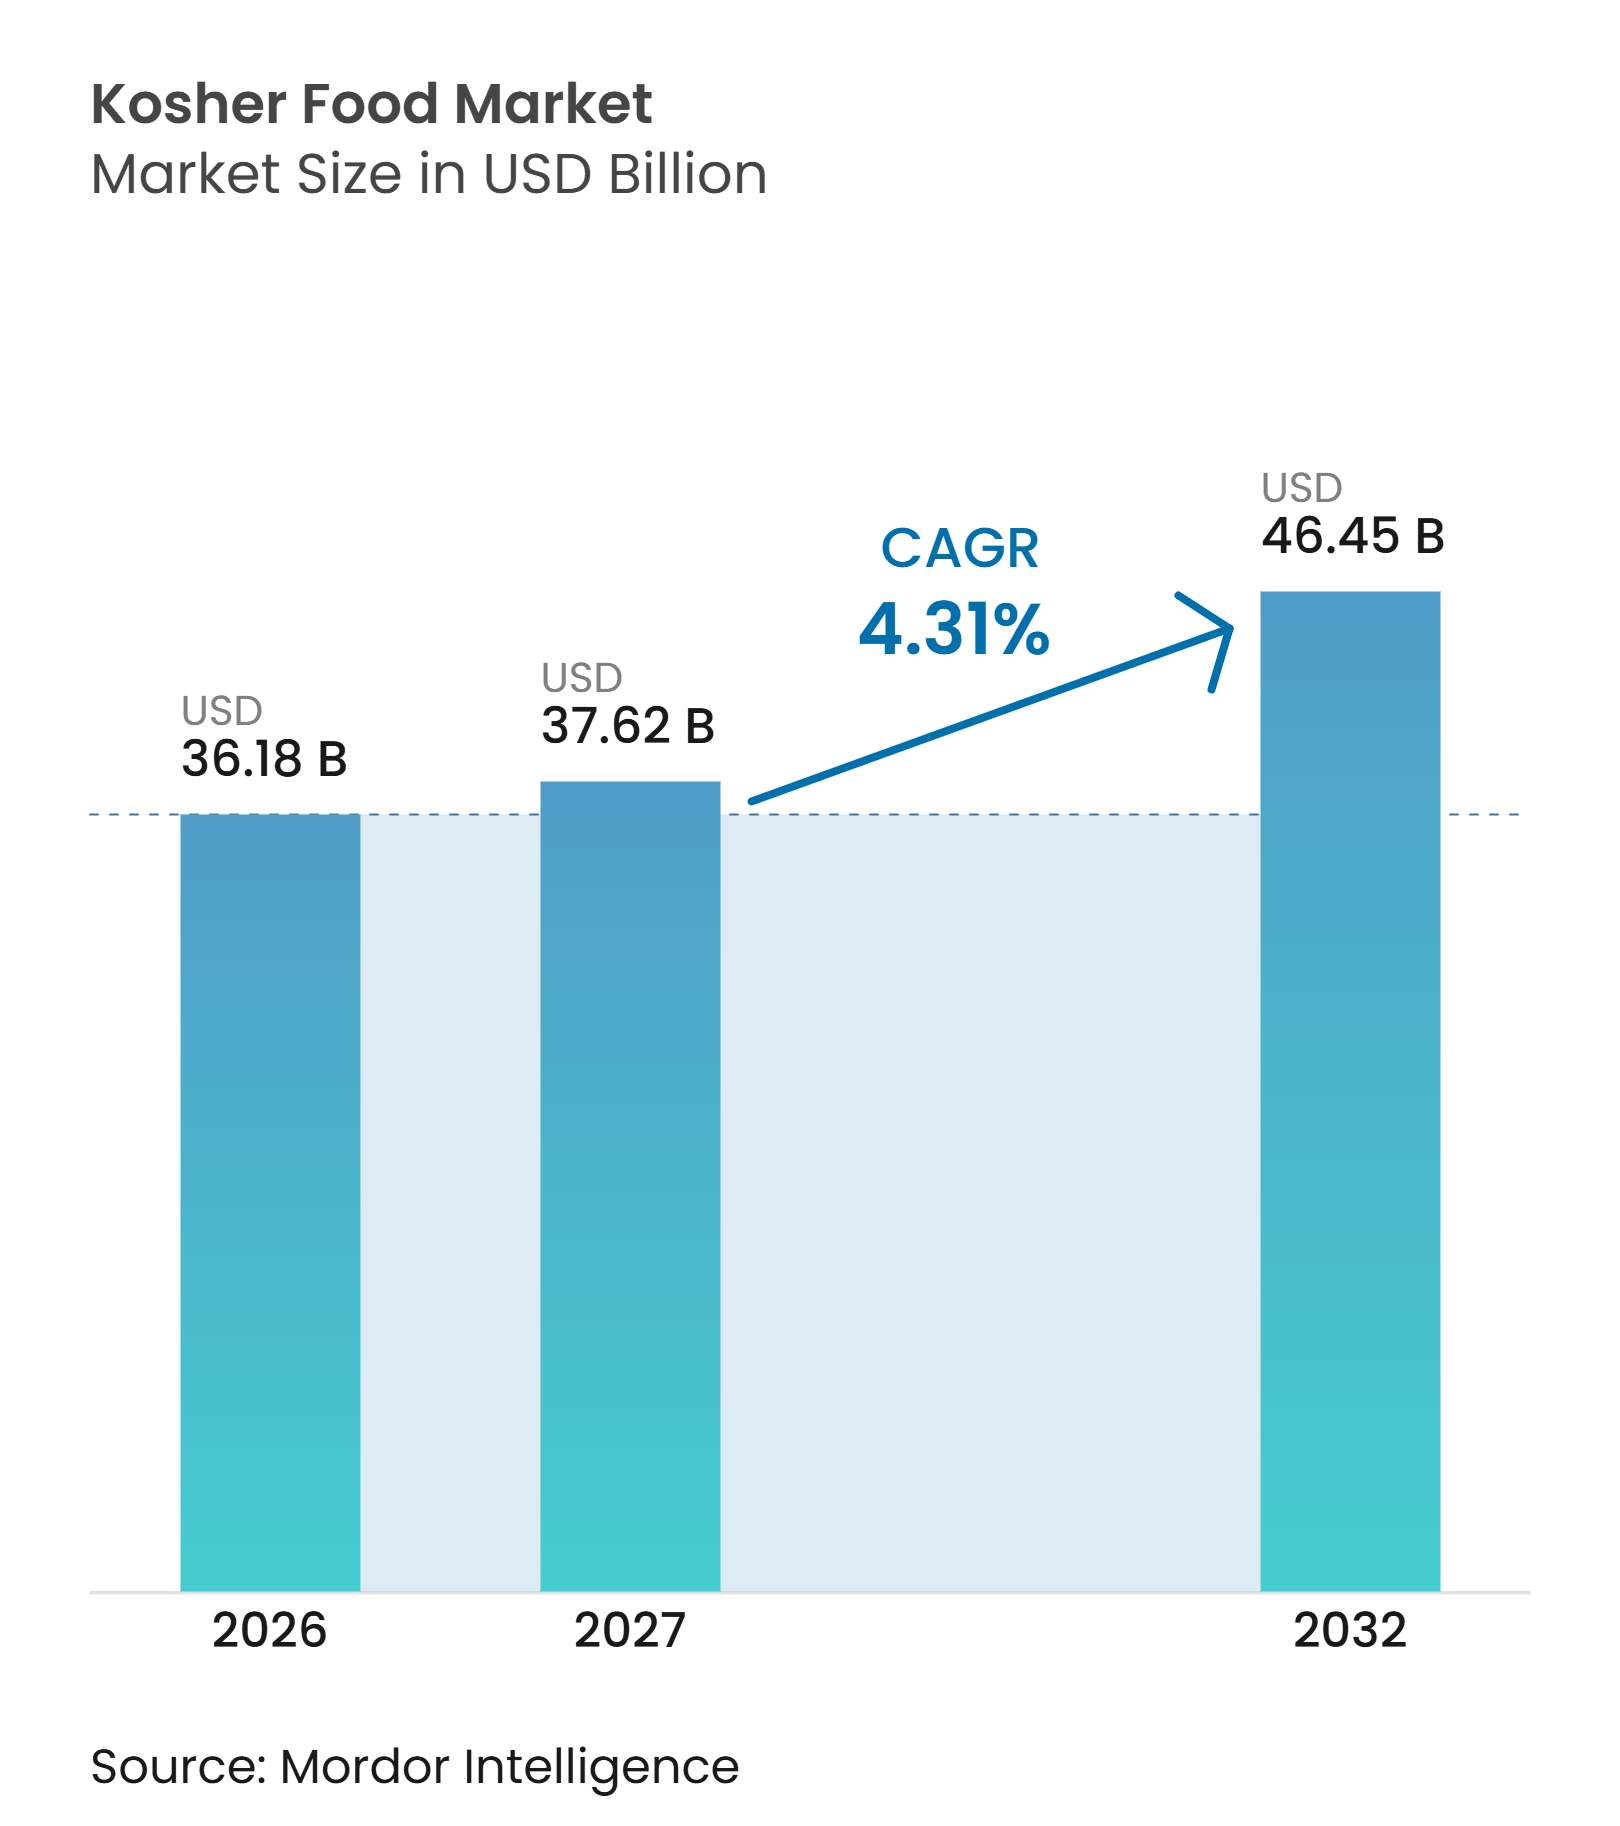
| 市場規模 (2027) | 37.62 十億米ドル |
| 市場規模 (2032) | 46.45 十億米ドル |
| 成長率 (2027 - 2032) | 4.31 % |
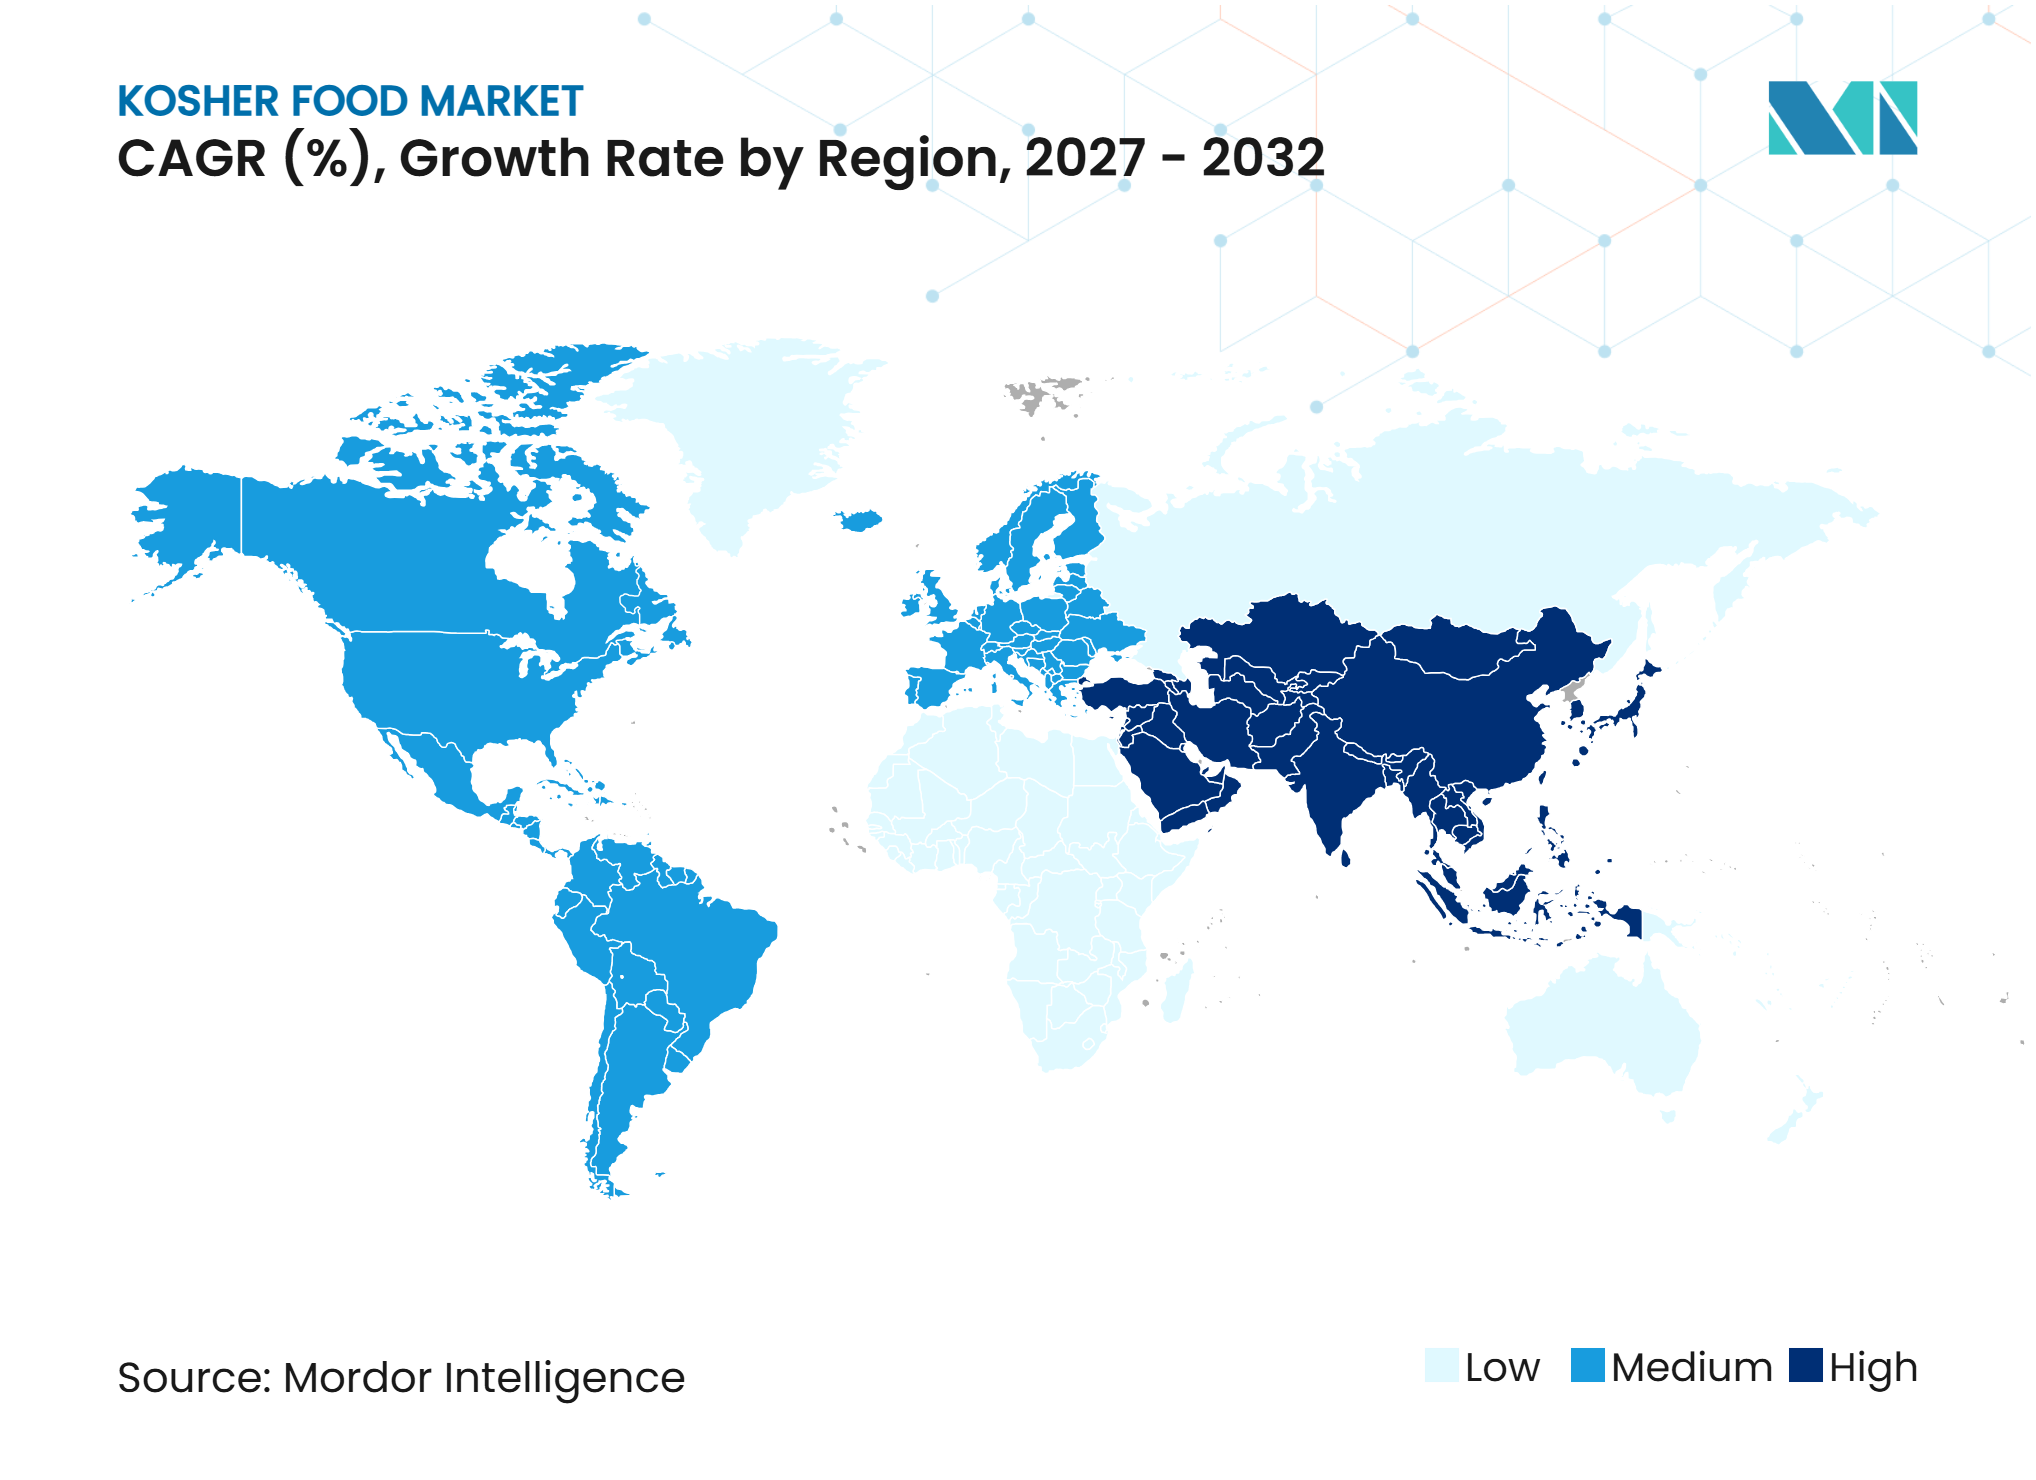
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーシャー食品市場分析
コーシャー食品市場規模は、2026年の36.18 ビリオン 米ドルから2027年には37.62 ビリオン 米ドルに成長し、2027年から2032年にかけて4.31%のCAGRで2032年までに46.45 ビリオン 米ドルに達すると予測されています。コーシャー食品市場は、宗教的消費者層を超えて拡大しており、認証は原材料の透明性、食事の好み、アレルゲン意識の観点からますます重視されています。小売業者およびサプライヤーのトレーサビリティ要件が、文書化された原材料と製造プロセスの重要性をさらに強化しています。確立されたコーシャー認証システムを持つメーカーは、小売業者の要件を満たし、サプライチェーンの透明性を維持し、多様な消費者市場にサービスを提供するうえで有利な立場にあります。成長機会は、便利な包装食品、植物性製品、輸出志向の食品製造、および認証済みフードサービス提供に対する需要の増加によって支えられています。
主要レポートのポイント
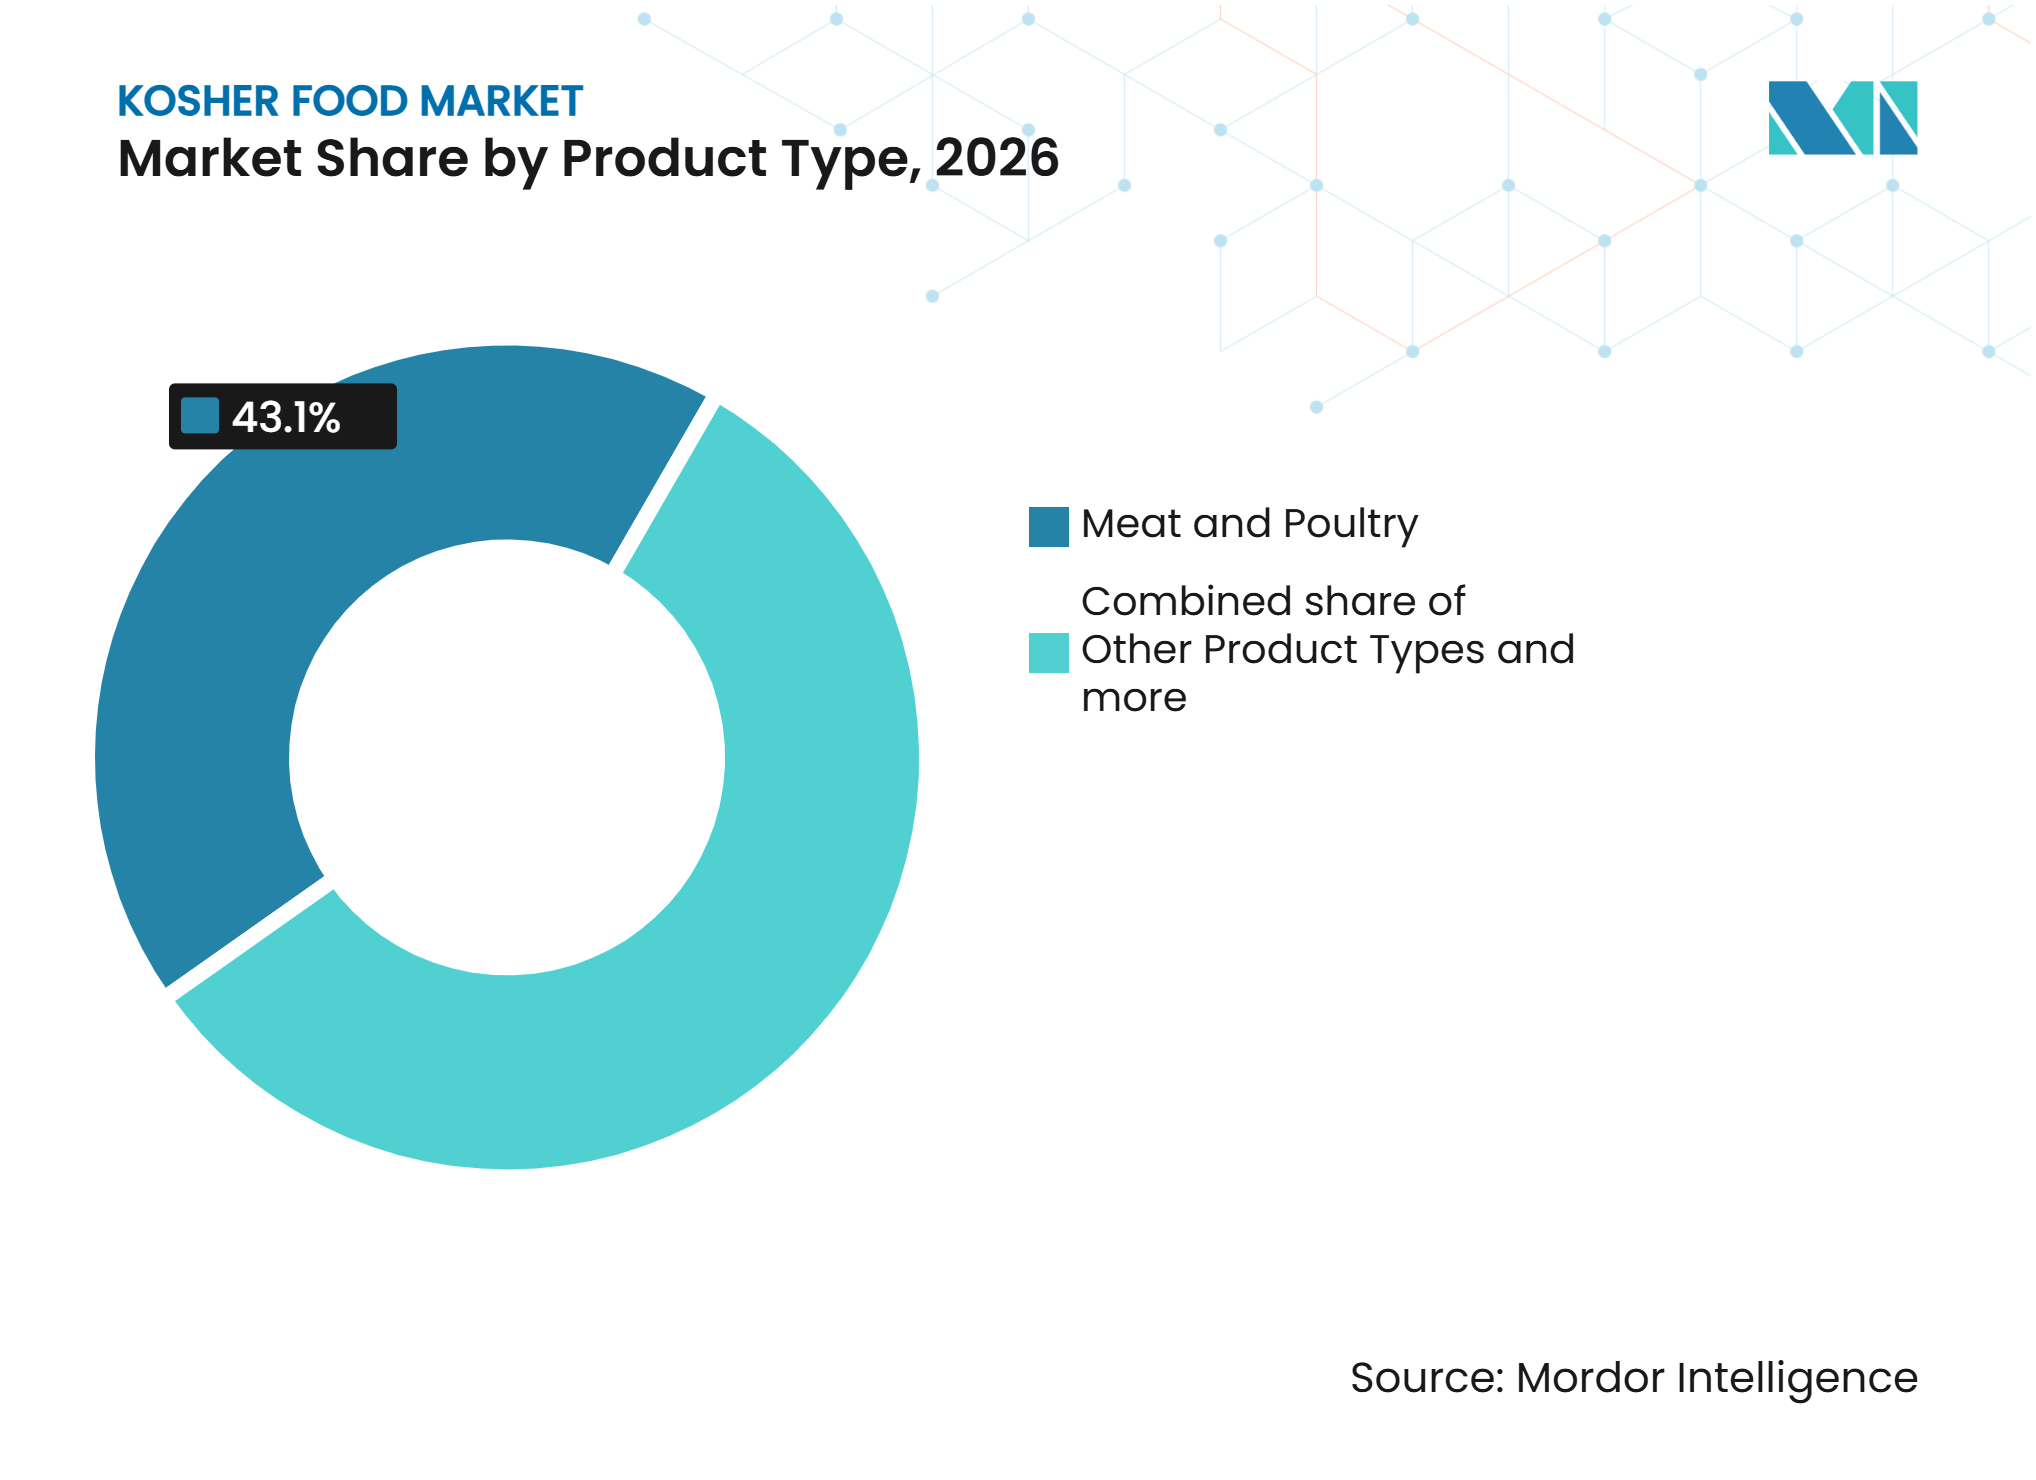
• 製品タイプ別では、食肉・家禽が2026年のコーシャー食品市場シェアの43.12%を占め、その他の製品タイプは2032年までに5.71%のCAGRで拡大すると予測されています。
• 用途別では、家庭消費が2026年のコーシャー食品市場シェアの54.43%を占め、スナックおよびコンビニエンス消費は2032年までに6.23%のCAGRで拡大すると予測されています。
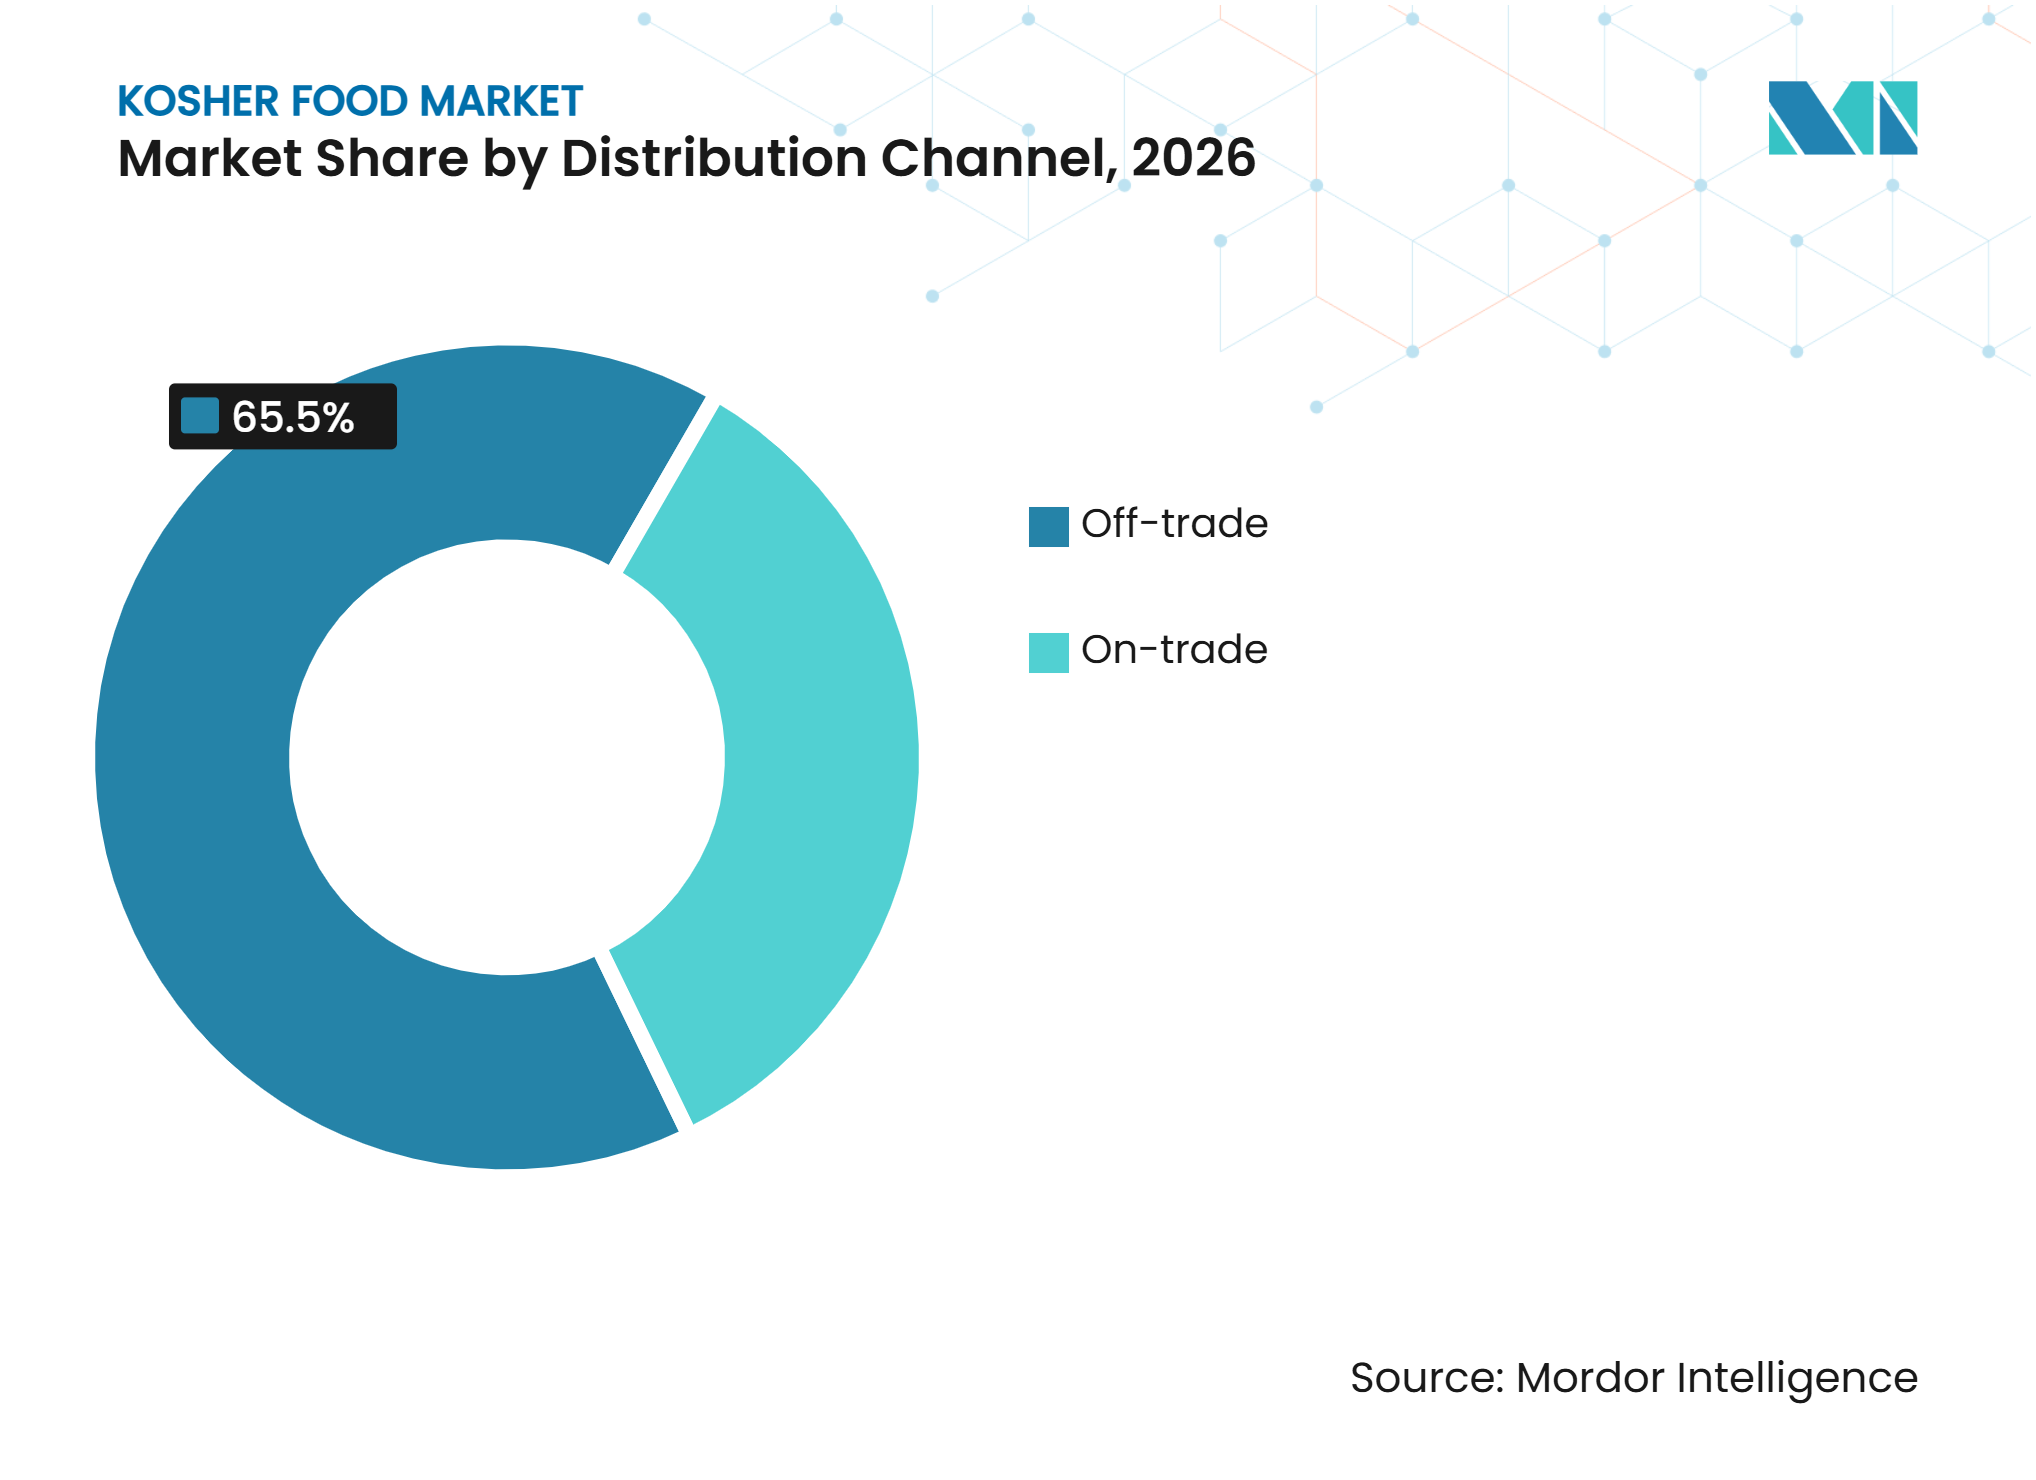
• 流通チャネル別では、オフトレードが2026年のコーシャー食品市場シェアの65.54%を占め、オントレードは2032年までに5.42%のCAGRで拡大すると予測されています。
• 地域別では、北米が2026年のコーシャー食品市場シェアの49.32%を占め、アジア太平洋は2032年までに6.18%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
コーシャー食品市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 健康志向および品質志向の消費者における消費の拡大 | +1.0% | 北米および西欧に集中したグローバル | 長期(4年以上) |
| 認定成分の透明性と食品トレーサビリティ | +0.6% | 北米およびEU、アジア太平洋への波及あり | 中期(2〜4年) |
| レストラン、ホテル、および施設ケータリングにおけるコーシャー食 | +0.5% | 北米、西欧、およびアジア太平洋のゲートウェイ都市 | 中期(2〜4年) |
| 植物性および特別食事制限対応食品 | +0.5% | 北米およびアジア太平洋が主導するグローバル | 長期(4年以上) |
| 食品メーカーの国際コーシャー食品貿易への参加増加 | +0.4% | アジア太平洋、南米および中東・アフリカへの波及あり | 中期(2〜4年) |
| 便利で即食可能な包装コーシャー食品への需要拡大 | +0.4% | 主に都市部の北米および欧州を中心としたグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康志向および品質志向の消費者における消費拡大
コーシャー認定製品は、敬虔なユダヤ人家庭を超えて受け入れられつつあり、成分の透明性、食事適合性、および製造基準を求める消費者からの需要に支えられている。例えば、2025年10月、オーソドックス・ユニオンによると、1,200万人以上の米国消費者が毎年コーシャー認定製品を購入しており、コーシャー認定製品は非認定製品と比較して平均的な売上増加を記録している。また、2025年に国際食品情報評議会が実施した調査では、米国人の36%が食品添加物および成分を重要な食品安全問題と見なしており、製品組成への関心の高まりが浮き彫りになった。同調査では、42%が食品企業による食品安全確保の方法についてより深く理解したいと回答した [1]。 こうした消費者の懸念は、認定製品への幅広い関心を支え、メーカーがコーシャー認定製品の提供をメインストリームの小売チャネル全体に拡大することを促している。
認証済み原材料の透明性と食品トレーサビリティ
原材料のトレーサビリティは食品サプライチェーン全体でますます重要になっており、メーカーが調達、加工、流通の正確な記録を維持することを促しています。例えば、2026年に米国食品医薬品局は、参加企業の記録の80%でトレーサビリティ・ロット・コード(TLC)が利用可能または不整合に記録されており、TLCの出所に関する情報は記録の73%に記載されていたことを発見しました [2]。この調査結果は、ロットレベルの文書化とサプライヤー、加工業者、小売業者間の連携改善の必要性を浮き彫りにしています。コーシャー認証システムは、文書化された原材料承認と製造管理を提供することでこれらの慣行を補完し、コーシャー食品サプライチェーン全体の原材料の透明性とトレーサビリティの向上を支援することができます。
レストラン、ホテル、および機関向けケータリングにおけるコーシャーミール
施設フードサービスにおけるコーシャー食の需要は、教育施設、ホスピタリティ施設、およびケータリング施設全体で宗教的な食事要件に対応する必要性によって支えられている。例えば、2025年に学校栄養協会が実施した調査によると、テキサス州およびインディアナ州の学区の5.1%が毎日コーシャー食のオプションを提供しおり、53.2%が宗教的な食事の好みに対応していた。また、調査対象の学区の96.9%が少なくとも1種類の特別食事対応を提供していると報告した[3]。これらの調査結果は、施設フードサービスにおける特別食オプションの重要性を浮き彫りにし、コーシャー認定食品プロバイダーが学校、大学、ホテル、レストラン、およびケータリング施設全体でプレゼンスを拡大する機会を生み出している。
植物性および特別食事制限対応食品
植物性食品は、パレブ製品が食肉と乳製品の両方の食事と一緒に消費できるため、コーシャー製品開発の機会を生み出しています。この柔軟性は、敬虔な家庭や乳製品不使用の代替品および特別食品を求める消費者の間での訴求力を広げます。コーシャー認証はまた、植物性メーカーが原材料の透明性と特定の食事要件への準拠を実証するのに役立ちます。メーカーが植物性製品ラインを拡大するにつれて、認証済み原材料と適切な加工慣行が多様なコーシャー製品の開発を支援します。この重複は、主流の食料品店や専門小売チャネル全体でより広い製品の入手可能性の機会を生み出します。
コーシャー食品市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| コーシャー認証と継続的なコンプライアンス監視の高コスト | -0.6% | 北米および欧州の中小企業に最も深刻なグローバル | 長期(4年以上) |
| サプライチェーン全体でのコーシャー原材料トレーサビリティ維持の複雑さ | -0.4% | アジア太平洋および南米に最も深刻なグローバル | 中期(2〜4年) |
| 認証済み原材料および特殊原材料の入手可能性の制限 | -0.3% | アジア太平洋、南米、および中東・アフリカ | 長期(4年以上) |
| 共有設備加工中の交差汚染防止における運用上の困難 | -0.3% | 複数の食事認証に対応する契約メーカーに特に影響するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コーシャー認証と継続的なコンプライアンス監視の高コスト
コーシャー認証は、原材料検査、施設監査、認証手数料、および継続的なコンプライアンス監視により、メーカーに追加コストをもたらします。生産者は承認済み原材料記録を維持し、特定の取り扱いおよび加工要件に従い、認証を維持するために認証機関と連携する必要があります。これらの要件は、特にリソースが限られた中小メーカーにとって運用費用を増加させる可能性があります。頻繁な原材料変更、サプライヤー検証、および生産ライン調整がコンプライアンス負担を増加させる可能性があります。このようなコストは、小規模生産者の認証採用を制限し、コーシャー製品ポートフォリオの拡大に課題をもたらす可能性があります。
サプライチェーン全体でのコーシャー原材料トレーサビリティ維持の複雑さ
サプライチェーン全体でコーシャー原材料のトレーサビリティを維持することは、複数のサプライヤー、加工業者、流通業者の関与により困難になる場合があります。メーカーは、原材料、添加物、加工助剤、および包装関連の投入物がコーシャー要件を満たし、承認済みサプライヤーから調達されていることを確認する必要があります。サプライヤー、原材料配合、または製造プロセスの変更には、認証を維持するための更新された文書と追加の検証が必要です。これらの要件は、特に複数の地域から原材料を調達する企業にとって、調整と記録管理の努力を増加させます。このような複雑さは、運用上の課題を生み出し、製品承認を遅らせ、コーシャー食品メーカーのコンプライアンスコストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
食肉・家禽がリードし、その他の製品タイプが急速に成長食肉・家禽は2026年のコーシャー食品市場シェアの43.12%を占めました。食肉・家禽は最大の製品カテゴリーを代表しており、敬虔な消費者の間での家庭消費および機関向けフードサービスにおける中心的な役割によって支えられています。コーシャー食肉生産には特定の屠殺、検査、取り扱い、および加工慣行が必要であり、専門的なサプライネットワークを生み出し、信頼できる認証済み供給の重要性を強化しています。これは、コーシャー消費者にサービスを提供する小売業者、ケータリング業者、レストランからの需要を支えています。魚類および許可された水産物は特定の種の要件により独自の市場プレゼンスを維持し、ベーカリーおよび菓子製品は原材料の透明性と管理された取り扱い慣行を通じた認証の恩恵を受けています。
その他の製品タイプは2032年までに5.71%のCAGRで拡大すると予測されています。その他の製品カテゴリーは、飲料、調味料、植物性代替品、および特別食事制限対応製品を通じて拡大しています。これらの製品は、利便性、健康の好み、および食事の適合性によって推進される日常的な消費機会にコーシャー認証を拡大します。植物性製品はまた、食肉または乳製品のいずれかの食事と一緒に消費できるパレブ分類の恩恵を受けます。機能性飲料、調理原材料、およびスナック製品は、メーカーが認証済みポートフォリオを多様化するさらなる機会を提供します。需要はまた、輸出機会を強化し国際市場へのアクセスを求めるメーカーによっても支えられています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
家庭消費が需要を支え、スナックおよびコンビニエンスが拡大家庭消費は2026年のコーシャー食品市場シェアの54.43%を占めました。家庭消費は主要な需要源を代表しており、食肉、ベーカリー製品、包装食品、および日常的な主食にわたる敬虔な消費者の定期的な食料品購入によって支えられています。主流の消費者も、食事の好み、原材料の透明性、およびアレルゲン意識に基づいて認証製品を選択することで需要に貢献しています。スーパーマーケットと専門小売業者は、確立されたブランドとニッチな認証製品を並べて提供することでアクセシビリティを強化しています。家庭の購買パターンは、製品の入手可能性、信頼できる認証マーク、および日常的な食品の幅広い選択肢によって影響を受けます。
スナックおよびコンビニエンス消費は2032年までに6.23%のCAGRで拡大すると予測されています。携帯可能でコンビニエンスな製品は、即食フォーマットと便利な食品オプションへの需要増加に支えられ、用途の中で最も急速な成長を経験しています。コーシャー認証により、確立されたブランドが主流のスナックおよび包装食品カテゴリー全体でプレゼンスを拡大できます。これらの製品はまた、パレブ、グルテンフリー、ビーガン、アレルゲン対応オプションを含む適切な配合を通じて複数の食事の好みに対応することができます。明確な原材料文書とトレーサビリティが小売業者の受け入れとより広い流通をさらに支援します。
流通チャネル別:
オフトレードが規模を維持し、オントレードが機関需要を構築オフトレードは2026年のコーシャー食品市場シェアの65.54%を占めました。スーパーマーケット、ハイパーマーケット、食料品店、コーシャー専門店、オンラインプラットフォームを含む小売流通チャネルは、認証食品製品へのアクセス改善において重要な役割を果たしています。専門店は、コーシャー消費者の集中度が高いコミュニティにおいて、より幅広い認証製品と特別な生鮮食品を提供することで引き続き重要です。主流の小売業者は、食事の好みと原材料の透明性のために認証食品を購入する消費者への製品アクセスをさらに拡大します。オンラインプラットフォーム、サブスクリプションサービス、および直接消費者向けチャネルも、メーカーが確立されたコミュニティ市場を超えて消費者にリーチするのに役立ちます。
オントレードは2032年までに5.42%のCAGRで拡大すると予測されています。フードサービスおよび機関向けチャネルには、調理済み食事に認証済み原材料と製品を使用するレストラン、ホテル、航空会社、大学、病院、ケータリングサービスが含まれます。機関向け購買は、一貫した調達、原材料検証、および厨房での取り扱い慣行を必要としながら、定期的な需要を支援します。認証済みメニューはまた、フードサービス事業者が異なる食事要件と好みを持つ消費者に対応するのに役立ちます。認証済み調理済み食事の入手可能性は、ホテル、イベント会場、レストラン、およびその他の大規模フードサービス事業者が提供を拡大する機会を生み出します。

地域分析
北米
北米は2026年のコーシャー食品市場シェアの49.32%を占めました。北米はコーシャー食品の主要市場であり、確立されたユダヤ人消費者基盤、認証に対する広範な認知、および発達した食料品、専門小売、フードサービスインフラによって支えられています。需要は主要な大都市圏に集中しており、主流の消費者も乳製品不使用、ベジタリアン、アレルゲン対応製品を好むことで需要に貢献しています。サプライヤー文書とサプライチェーントレーサビリティに対する小売業者の要件が、認証済み製造システムの重要性をさらに強化しています。確立された流通ネットワークと食品流通業者間の統合が、より広い製品の入手可能性と運用効率を支援しています。
アジア太平洋
アジア太平洋は2032年までに6.18%のCAGRで拡大すると予測されています。アジア太平洋のコーシャー食品市場は、特に北米と欧州の国際バイヤーへのアクセスを求める食品メーカーの間での認証採用の増加によって支えられています。輸出志向の原材料加工業者は、製品文書、トレーサビリティ、およびバイヤー要件への準拠の改善を通じた認証の恩恵を受けます。オーストラリアは確立された国内小売基盤を維持し、日本とシンガポールはホテル、航空会社、専門小売、オンライン食料品チャネル全体で機会を提供しています。市場拡大は、承認済み原材料の入手可能性、管理された製造プロセス、および認証機関との連携に依存しています。認証とトレーサビリティシステムの強化は、地域メーカーが輸出競争力を向上させ、国際コーシャー食品サプライチェーンでのプレゼンスを拡大するのに役立ちます。
欧州、南米、および中東・アフリカ
ヨーロッパは、長年にわたるユダヤ人コミュニティ、発達した小売ネットワーク、および専門フードサービスチャネルに支えられた、コーシャー食品の確立した市場を形成している。フランスおよびイギリスは、認定精肉店、ベーカリー、レストラン、食料品店、およびメインストリームの小売製品を通じて地域需要に貢献している。欧州の食品表示および認証要件も、複数の国内市場にサービスを提供するメーカーに影響を与えている。南米では、アルゼンチンおよびブラジルに確立されたコーシャー消費者基盤があり、国際市場への輸出機会を支える強力な食肉加工産業も存在する。中東およびアフリカでは、イスラエルが国内需要および確立された認証機関に支えられた主要な消費の中心地であり続けている。南アフリカおよびトルコも、組織化された小売ネットワークおよびコミュニティベースの消費を通じて貢献している。
競合環境
市場集中度
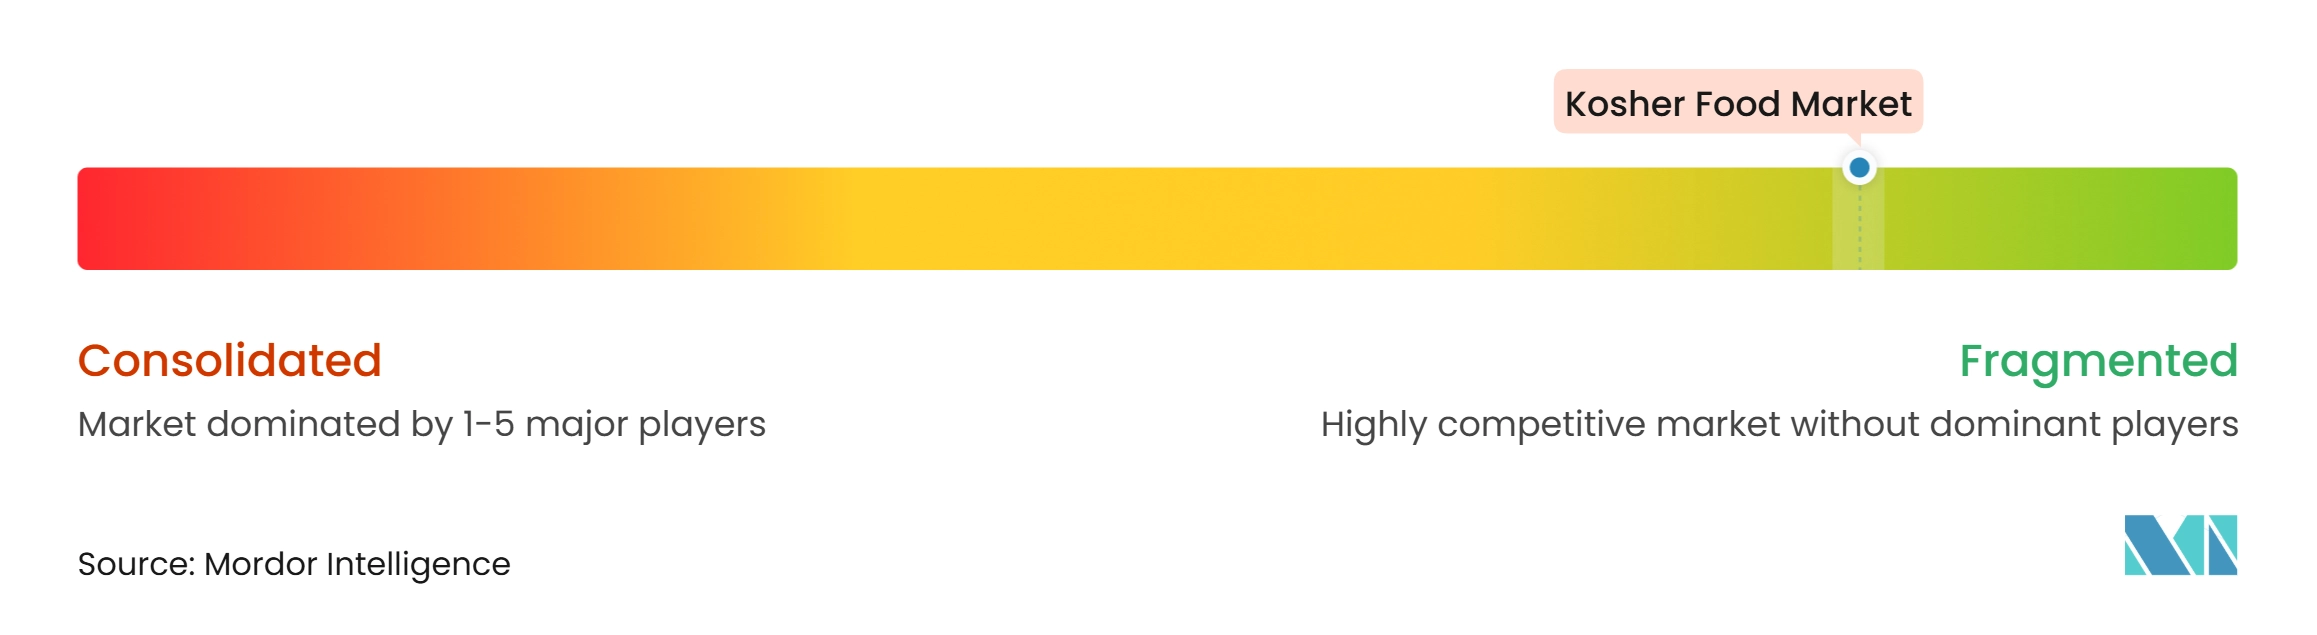
コーシャー食品市場は断片化しており、多数の地域生産者、専門ブランド、および多国籍食品企業が異なる製品カテゴリーと地理的市場で競合しています。競争はさまざまな製品ポートフォリオと運用能力を持つメーカーの間に分散しているため、単一の企業が市場全体で支配的な地位を占めることはありません。市場には、伝統的なコーシャー食品要件にサービスを提供する企業と、認証済みの主流包装食品を提供するメーカーが含まれます。地域生産者は、確立されたコミュニティ関係と専門的な製品提供を通じて特定の消費者市場で強力な地位を維持しています。多国籍食品企業は、コーシャー認証製品をより広い食品・飲料ポートフォリオに組み込むことで市場の多様性にさらに貢献しています。
大手食品メーカーは、確立された製造能力、ブランド認知度、および流通ネットワークを活用して主流および専門消費者にサービスを提供しています。多様化されたポートフォリオにより、複数の食品カテゴリーと流通チャネル全体で認証済み製品を提供することができます。小規模生産者はニッチな製品カテゴリー、地域の消費者の好み、および専門的なコーシャー製品に焦点を当てています。これらの企業は多くの場合、専用の小売ネットワークと確立された顧客関係を通じて特定のコミュニティにサービスを提供しています。大手メーカーと専門生産者の共存が、個々の企業による大きな市場支配のない競争構造に貢献しています。
競争は、認証の信頼性、製品の入手可能性、価格設定、小売業者との関係、およびサプライチェーン管理によって影響を受けます。メーカーは、原材料調達、加工、取り扱い、および包装業務全体でコーシャー要件への一貫したコンプライアンスを維持する必要があります。確立された認証システムと信頼できるサプライヤー関係が、異なる製品カテゴリー全体での市場参加を支援します。流通能力もまた、スーパーマーケット、専門小売業者、フードサービス事業者へのアクセスを決定することで競争上のポジショニングに影響を与えます。さまざまな運用規模、地域的強み、および製品専門化を持つ企業の存在が、市場の断片化した性質を維持しています。
コーシャー食品業界リーダー
-
Bob's Red Mill Natural Foods, Inc. (Bob's Red Mill)
-
PepsiCo, Inc. (Frito-Lay, Quaker)
-
Eden Foods, Inc. (Eden)
-
Cargill, Incorporated (Clear Valley, Master Chef)
-
King Arthur Baking Company (King Arthur Baking)
- 注:主要企業の掲載順は順位を示すものではありません。
コーシャー食品市場 このレポートでカバーされる企業
- Bob’s Red Mill Natural Foods, Inc. (Bob’s Red Mill)
- PepsiCo, Inc. (Frito-Lay, Quaker)
- Eden Foods, Inc. (Eden)
- Cargill, Incorporated (Clear Valley, Master Chef)
- King Arthur Baking Company (King Arthur Baking)
- Nestlé S.A. (Osem)
- Bright Dairy & Food Co., Ltd. (Tnuva)
- Kayco (Manischewitz)
- Mehadrin Dairy and Ice Cream (Mehadrin)
- Ohio Processors, Inc. (Pierre’s Ice Cream)
- SunOpta Inc. (SOWN)
- Zero Acre Farms (Zero Acre)
- Aleta Collagen (Aleta)
- Z Crackers (Z Crackers)
- Blends by Orly (Blends by Orly)
- Wild Tribe (Wild Tribe Sauces)
- Giovanni Foods (Giovanni)
- Hawaiian Host Group (Hawaiian Host, Mauna Loa)
- Jot Labs (Jot)
- PT Lautindo Synergy Sejahtera (Lautindo)
最近の産業開発事情 コーシャー食品市場
- 2026年10月:The Matzo Projectは、米国全土の約200店舗のTargetでコーシャー製品ラインを発売し、ホリデーシーズン中に600店舗以上への流通拡大を計画しています。製品ラインには、マッツォフラット、マッツォチップス、スープキット、マッツォボールミックスが含まれます。
- 2026年10月:Food For Life Baking Co.は、オリジナルとエブリシングフレーバーのEzekiel 4:9オーガニック発芽ベーグルを発売しました。製品はコーシャー、オーガニック、ビーガン認証を取得しており、同社の専門ベーカリー製品ラインを拡大しています。
- 2026年5月:Wakefern Food Corp.は、米国の牧場との直接調達プログラムを通じて、一部のShopRiteストアで国内コーシャービーフの提供を拡大しました。この取り組みにより、ステーキ、ロースト、その他のカットを含むOU認証ビーフ製品へのアクセスが向上しました。
世界のコーシャー食品市場レポートの範囲
コーシャー食品市場には、ユダヤ教の食事法に従って調製・認証された食品・飲料製品が含まれます。市場は製品タイプ、用途、流通チャネル、および地域別にセグメント化されています。製品タイプに基づき、食肉・家禽、魚類およびコーシャー許可水産物、ベーカリーおよび菓子製品、その他の製品タイプが含まれます。用途に基づき、家庭消費、料理調理、スナックおよびコンビニエンス消費、その他の用途が含まれます。流通チャネルに基づき、オントレードおよびオフトレードが含まれ、オフトレードはさらにスーパーマーケットおよびハイパーマーケット、食料品店、コーシャー専門店、コンビニエンスストア、その他に分類されます。地域別では、北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、各地域の主要国が含まれます。予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 食肉・家禽 |
| 魚類およびコーシャー許可水産物 |
| ベーカリーおよび菓子製品 |
| その他の製品タイプ |
| 家庭消費 |
| 料理調理 |
| スナックおよびコンビニエンス消費 |
| その他の用途 |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| 食料品店 | |
| コーシャー専門店 | |
| コンビニエンスストア | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 食肉・家禽 | |
| 魚類およびコーシャー許可水産物 | ||
| ベーカリーおよび菓子製品 | ||
| その他の製品タイプ | ||
| 用途別 | 家庭消費 | |
| 料理調理 | ||
| スナックおよびコンビニエンス消費 | ||
| その他の用途 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| 食料品店 | ||
| コーシャー専門店 | ||
| コンビニエンスストア | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのコーシャー食品市場の予測成長率は?
市場は2027年から2032年にかけて4.31%のCAGRで拡大し、2032年に46.45 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つコーシャー食品製品カテゴリーはどれですか?
食肉・家禽は、認証済みタンパク質が家庭およびフードサービスの購買の中心であり続けることから、2026年に43.12%のシェアで製品需要をリードしています。
コーシャー食品への需要が最も高い地域はどこですか?
北米は2026年に49.32%のシェアを占め、確立された小売インフラと認証シンボルの広範な認知によって支えられています。
コーシャー食品のサプライチェーン管理が難しい理由は何ですか?
メーカーは、サプライヤーと施設全体で承認済み原材料、文書化された設備管理、およびトレーサブルな製造記録を維持する必要があります。