
Taille et part du marché des aliments casher
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 37.62 Milliards de dollars |
| Taille du Marché (2032) | 46.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.31 % |
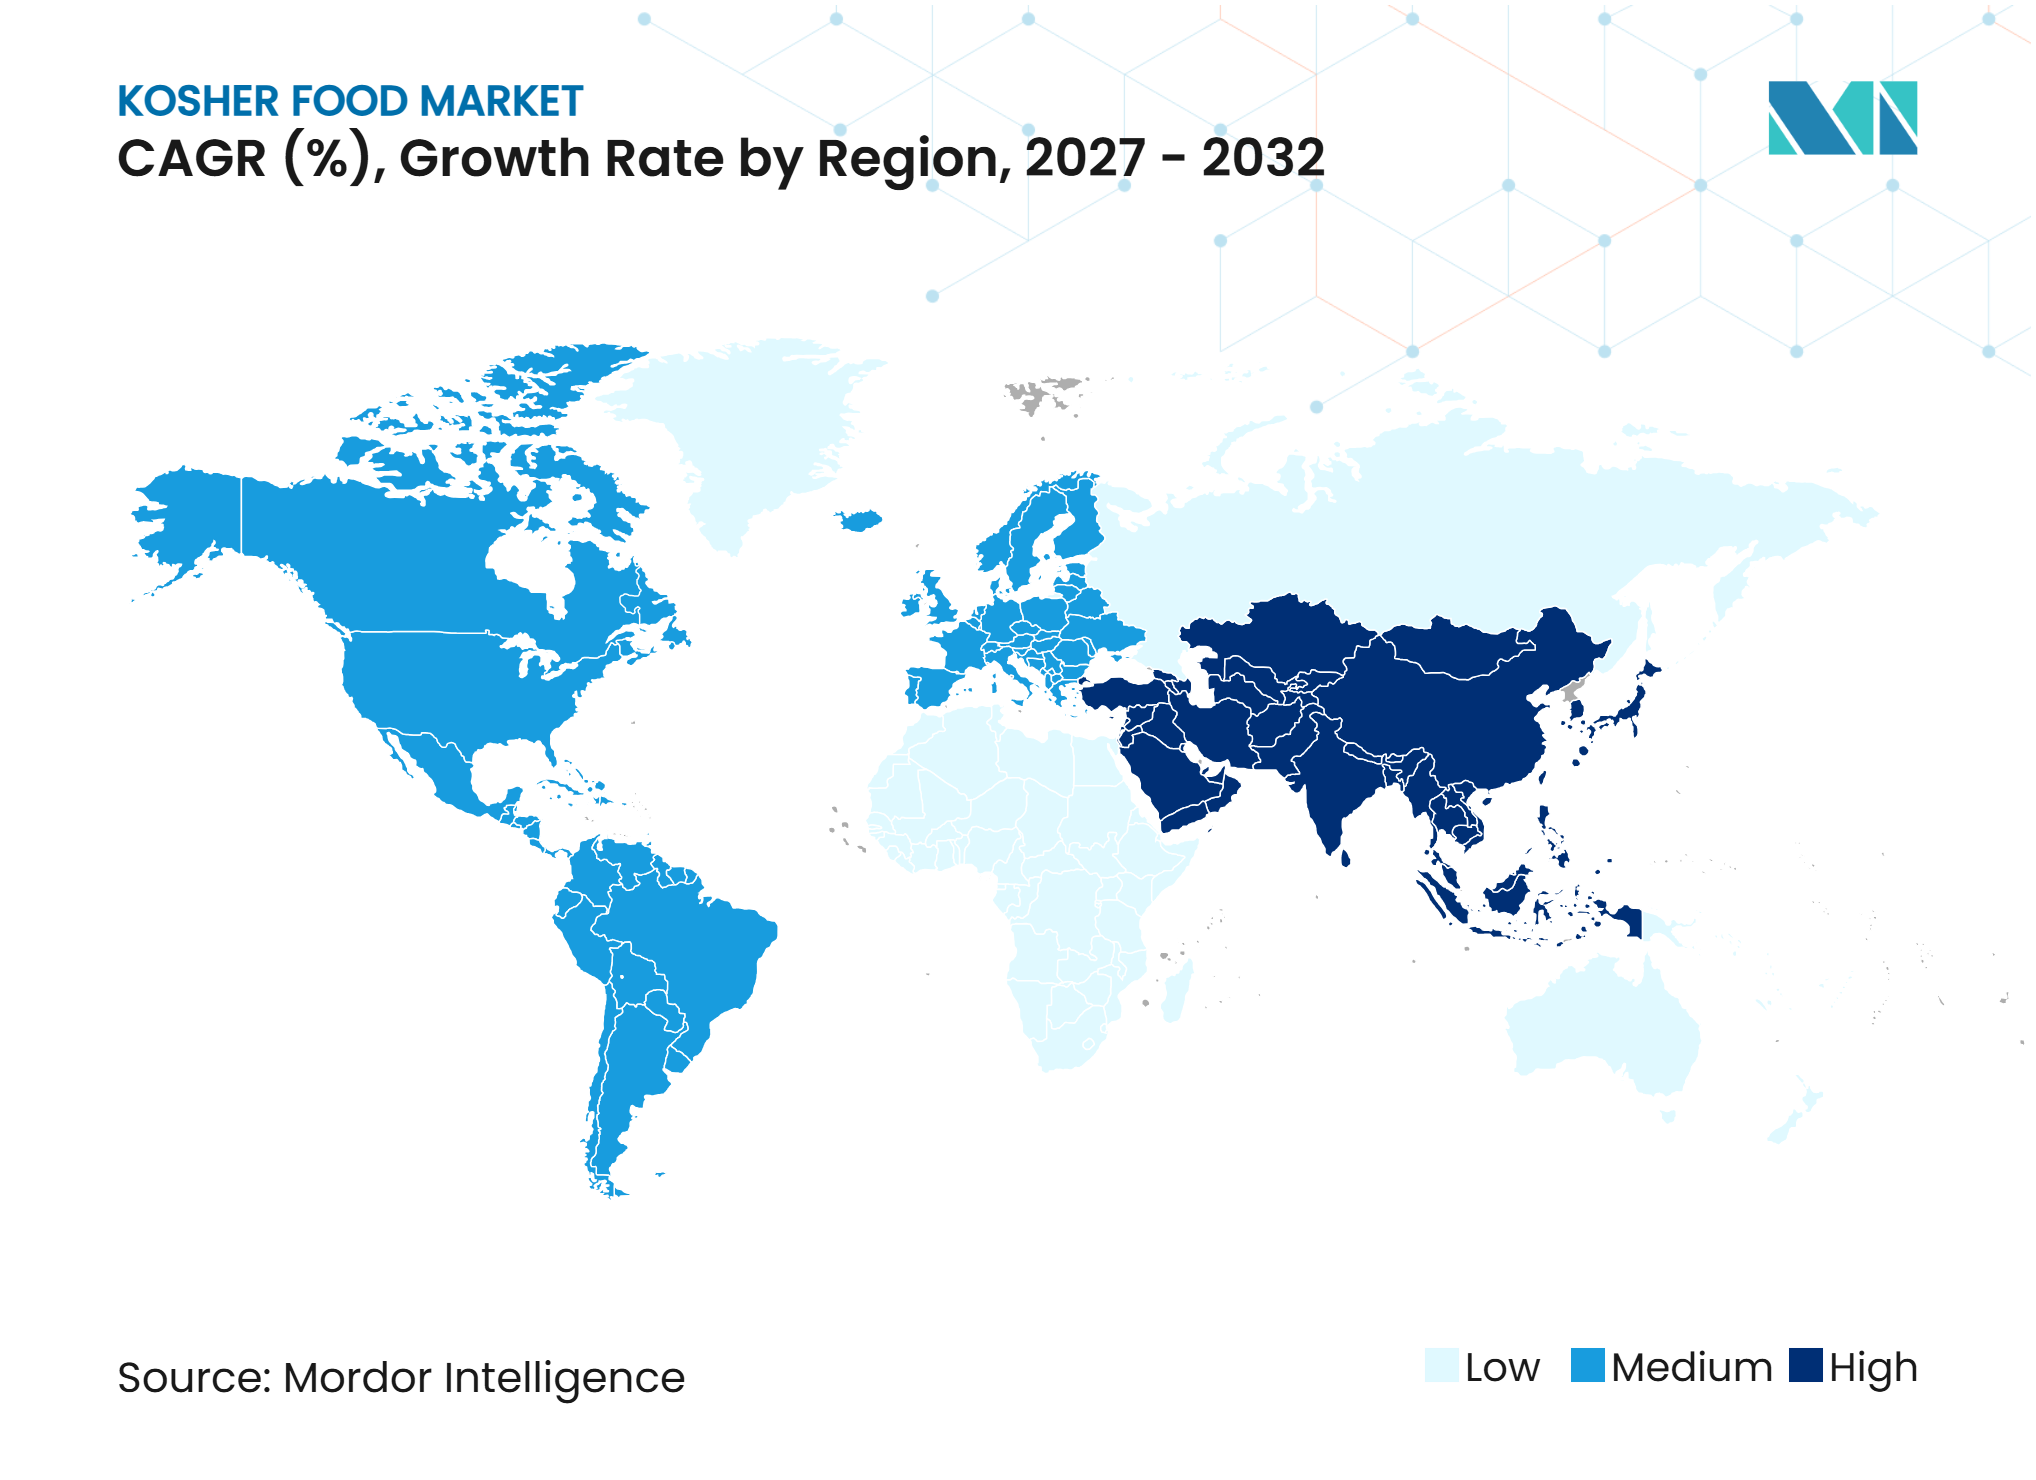
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments casher par Mordor Intelligence
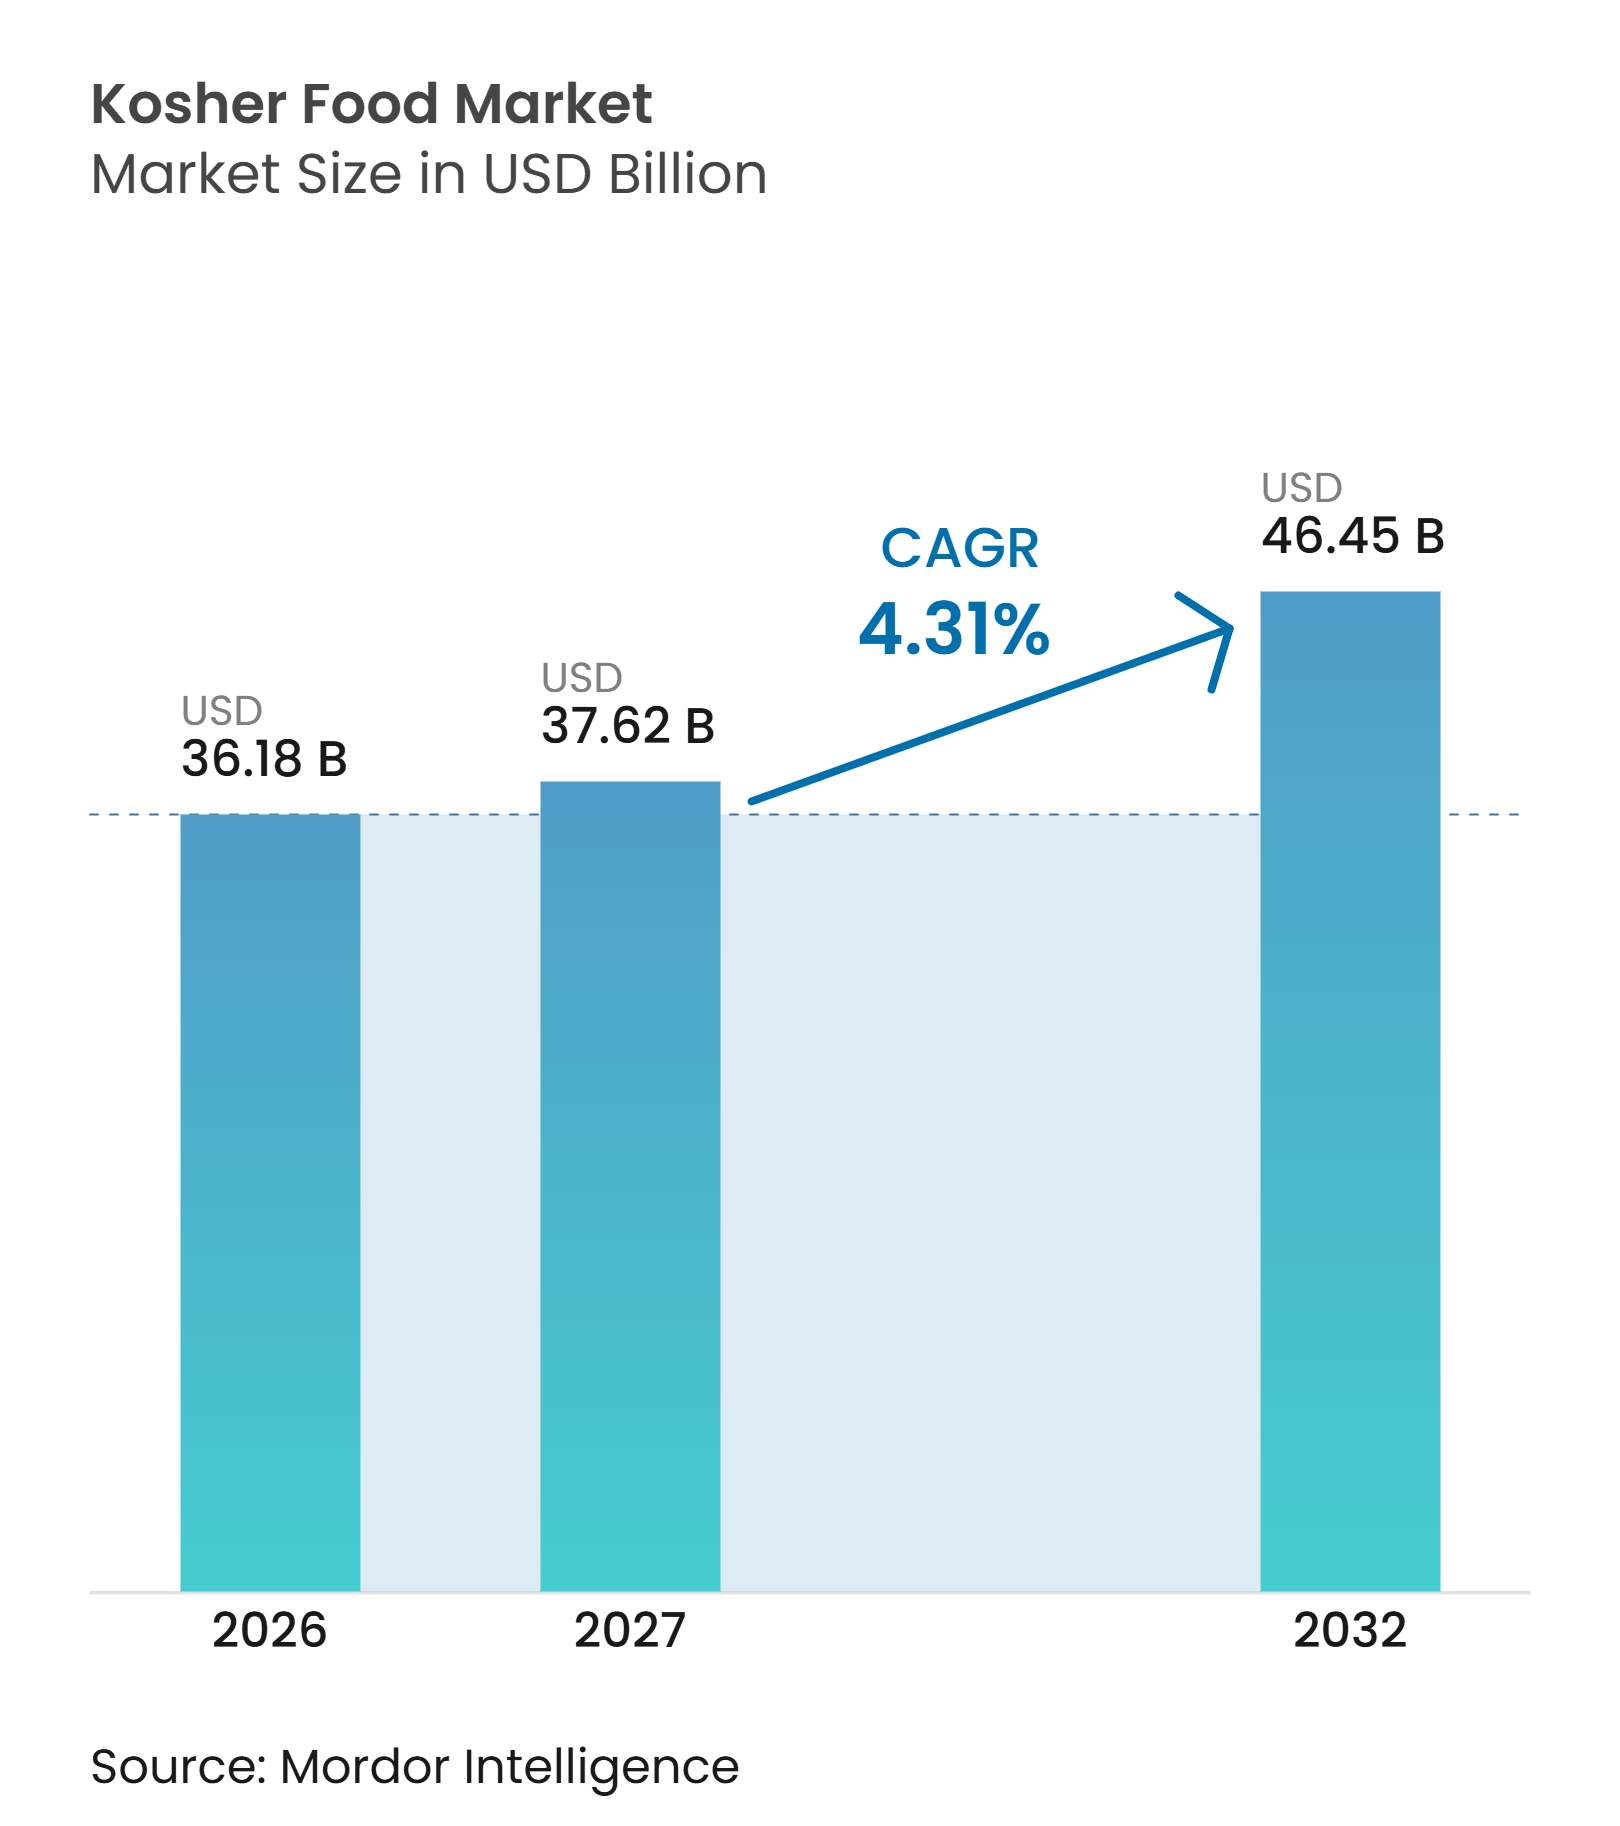
La taille du marché des aliments casher devrait croître de 36,18 milliards USD en 2026 à 37,62 milliards USD en 2027 et devrait atteindre 46,45 milliards USD d'ici 2032, à un CAGR de 4,31 % sur la période 2027-2032. Le marché des aliments casher s'étend au-delà de sa base de consommateurs religieux, la certification étant de plus en plus valorisée pour la transparence des ingrédients, les préférences alimentaires et la sensibilisation aux allergènes. Les exigences de traçabilité des détaillants et des fournisseurs renforcent davantage l'importance des ingrédients documentés et des processus de production. Les fabricants disposant de systèmes de certification casher établis sont mieux positionnés pour répondre aux exigences des détaillants, maintenir la transparence de la chaîne d'approvisionnement et servir des marchés de consommateurs diversifiés. Les opportunités de croissance sont soutenues par une demande croissante d'aliments emballés pratiques, de produits à base de plantes, de fabrication alimentaire orientée vers l'exportation et d'offres de restauration certifiées.
Points clés du rapport
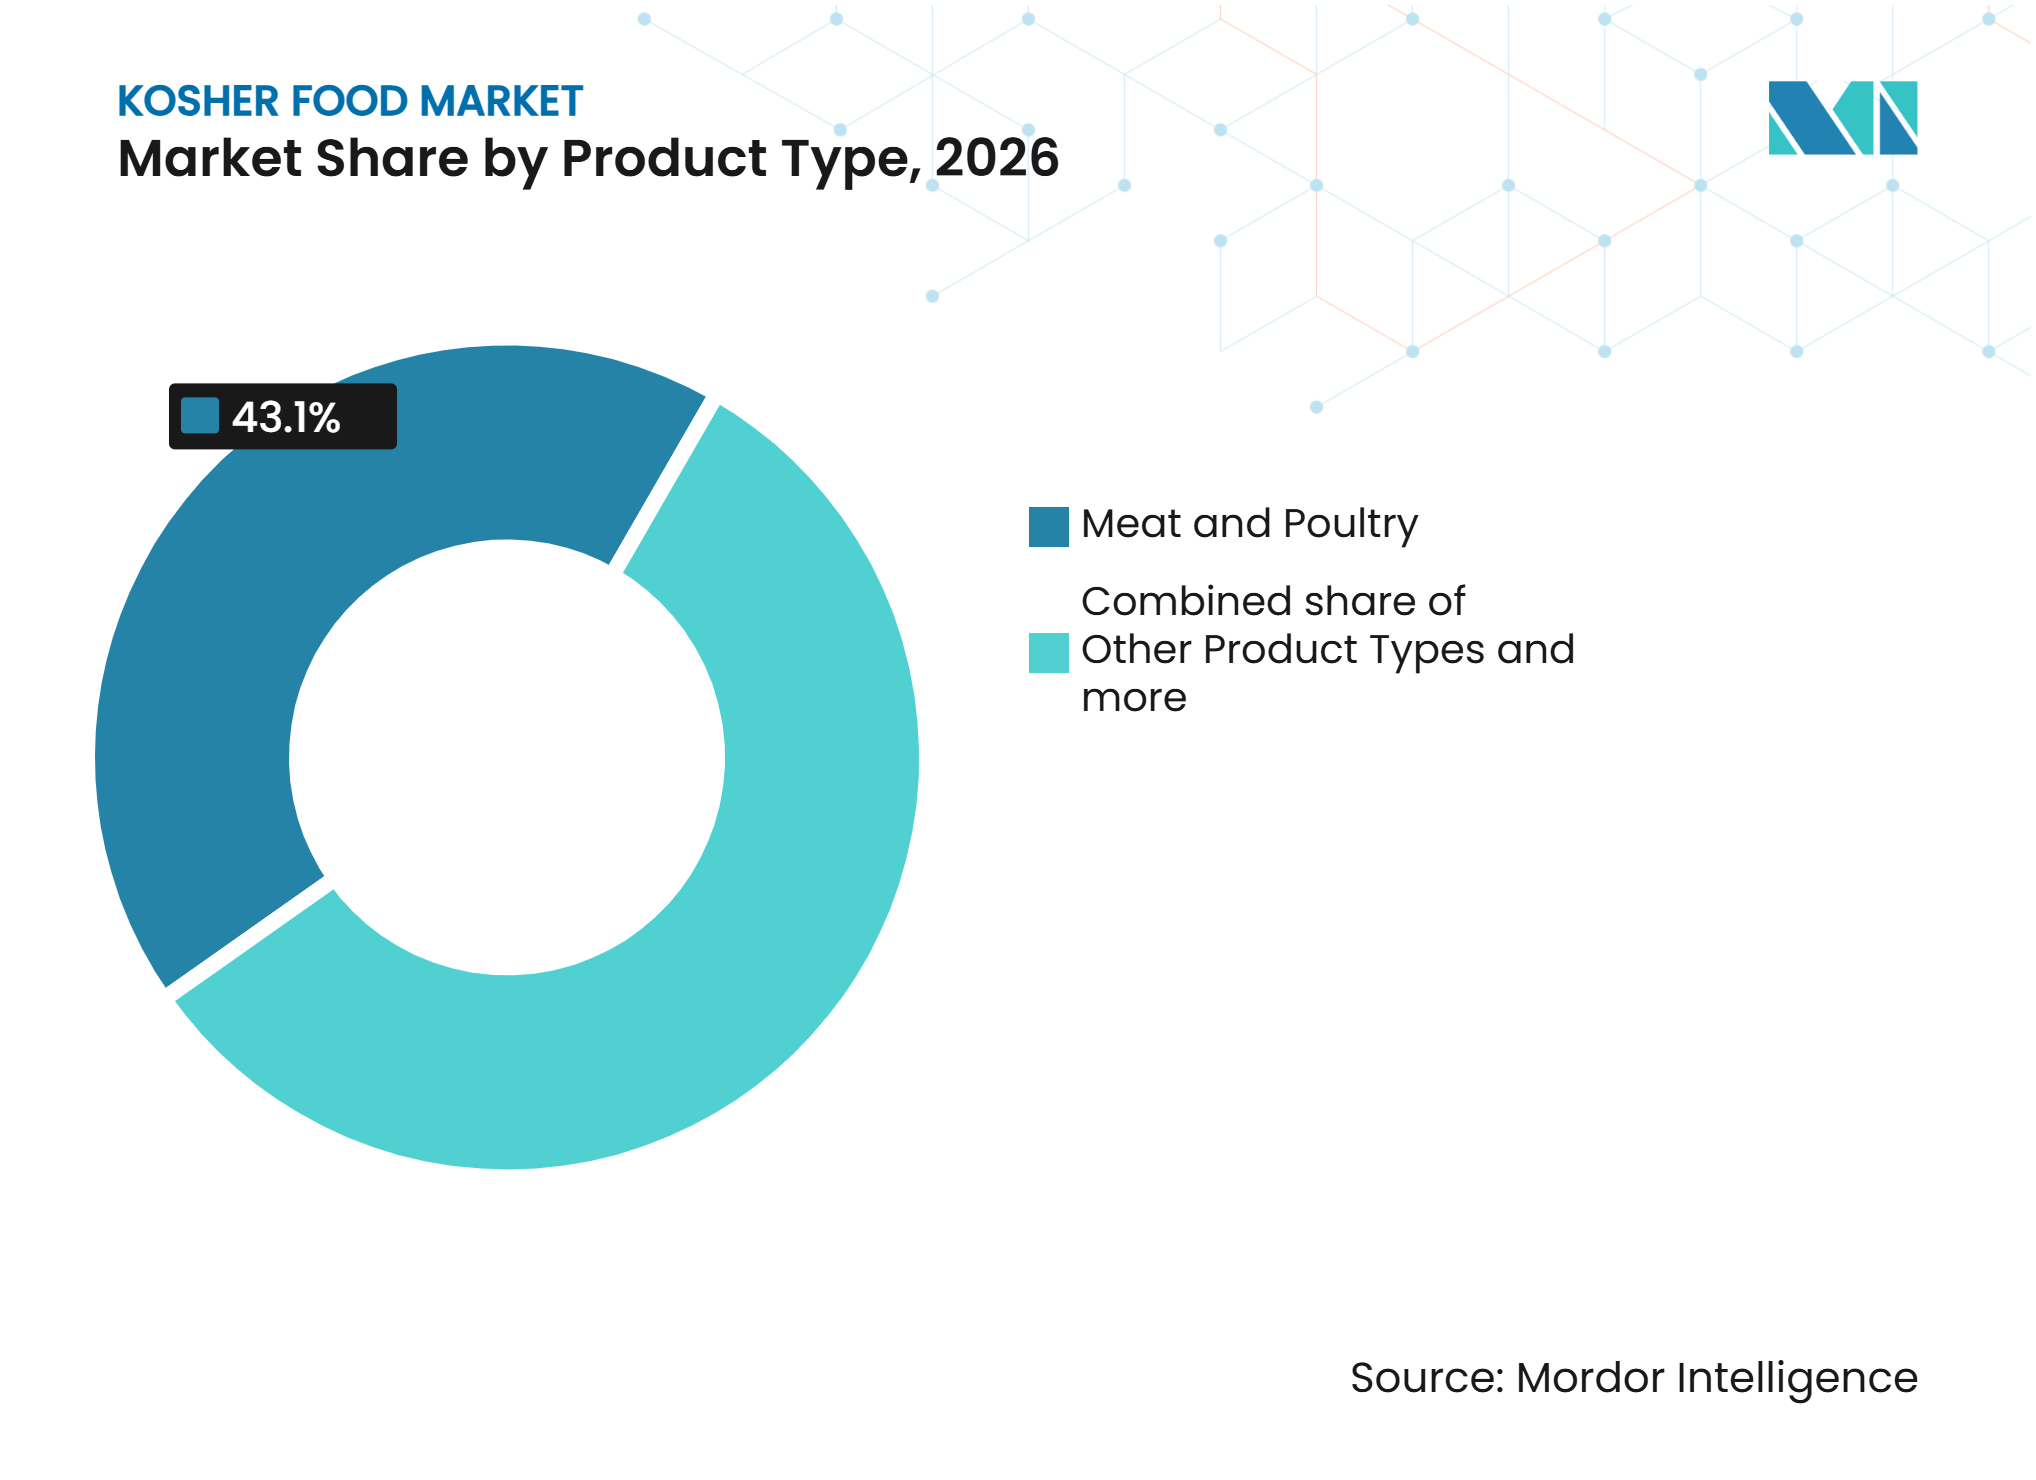
• Par type de produit, la viande et la volaille détenaient 43,12 % de la part du marché des aliments casher en 2026, tandis que les autres types de produits devraient se développer à un CAGR de 5,71 % jusqu'en 2032.
• Par application, la consommation des ménages détenait 54,43 % de la part du marché des aliments casher en 2026, tandis que la consommation de snacks et de produits de commodité devrait se développer à un CAGR de 6,23 % jusqu'en 2032.
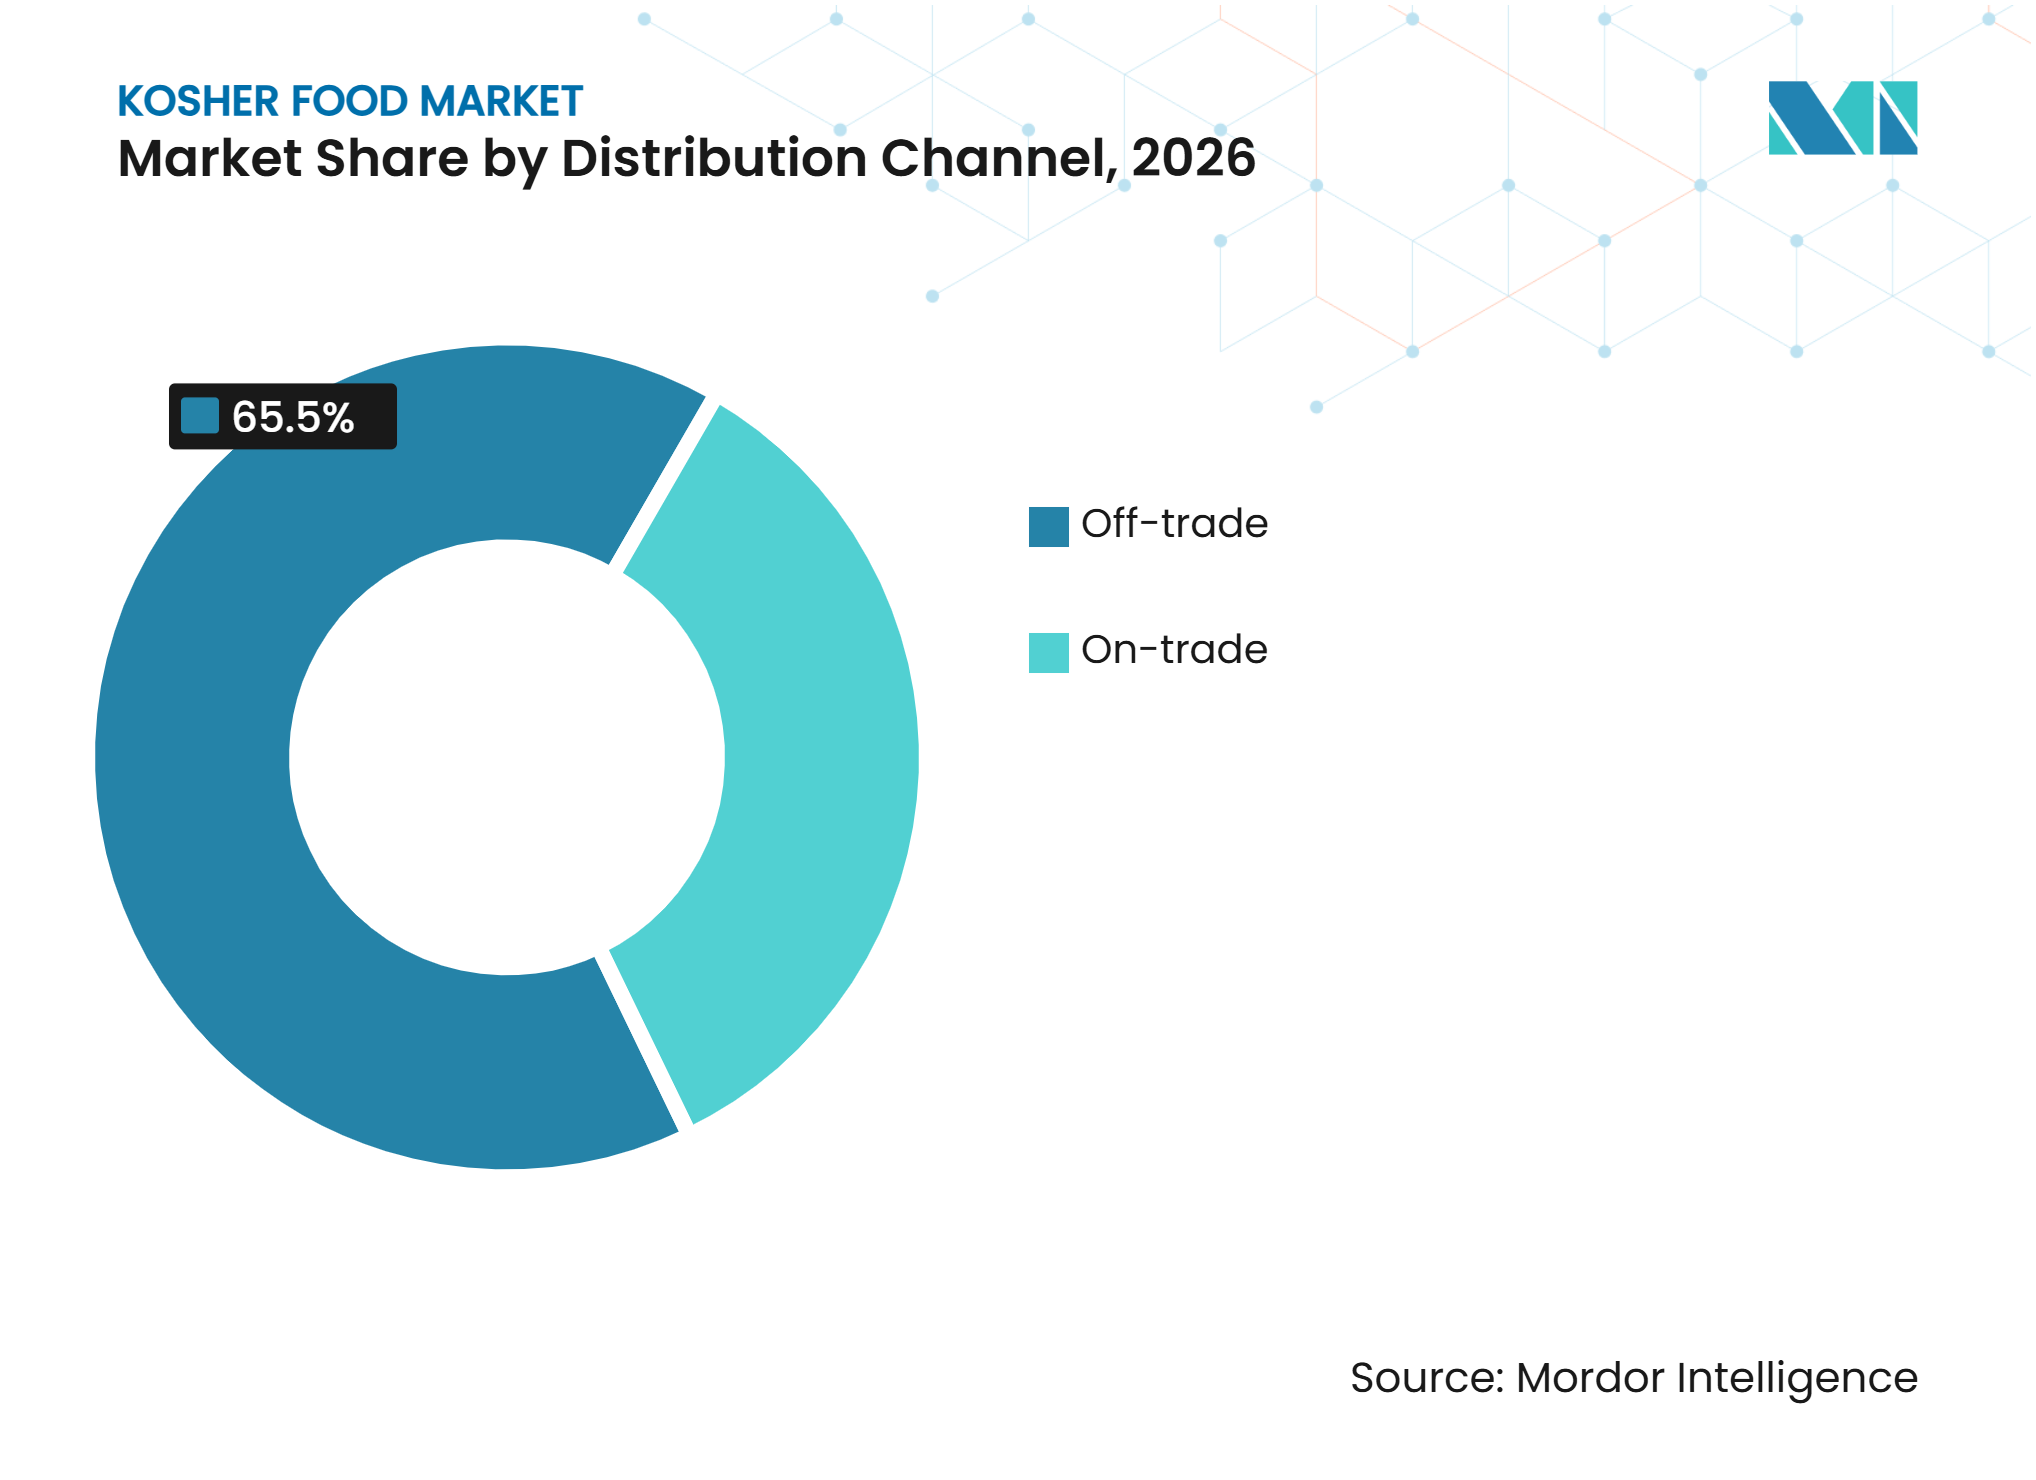
• Par canal de distribution, le commerce de détail détenait 65,54 % de la part du marché des aliments casher en 2026, tandis que le commerce de proximité devrait se développer à un CAGR de 5,42 % jusqu'en 2032.
• Par géographie, l'Amérique du Nord détenait 49,32 % de la part du marché des aliments casher en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des aliments casher*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation croissante parmi les consommateurs soucieux de leur santé et de la qualité | +1.0% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Transparence des ingrédients certifiés et traçabilité alimentaire | +0.6% | Amérique du Nord et UE, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Repas casher dans les restaurants, hôtels et restauration collective institutionnelle | +0.5% | Amérique du Nord, Europe occidentale et villes passerelles d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Produits alimentaires végétaux et diététiques spécialisés | +0.5% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Participation croissante des fabricants alimentaires au commerce international des aliments casher | +0.4% | Asie-Pacifique, avec répercussions sur l'Amérique du Sud et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Demande croissante de produits alimentaires casher pratiques, prêts à consommer et emballés | +0.4% | Mondial, principalement dans les zones urbaines d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Consommation croissante parmi les consommateurs soucieux de la santé et de la qualité
Les produits certifiés casher gagnent en acceptation au-delà des foyers juifs pratiquants, soutenus par la demande des consommateurs recherchant la transparence des ingrédients, l'adéquation diététique et les normes de production. Par exemple, en octobre 2025, selon l'Orthodox Union, plus de 12 millions de consommateurs aux États-Unis achetaient des produits certifiés casher chaque année, tandis que les produits certifiés casher enregistraient une hausse moyenne des ventes par rapport à leurs homologues non certifiés. De plus, en 2025, l'International Food Information Council a constaté que 36 % des Américains considéraient les additifs alimentaires et les ingrédients comme un enjeu important de sécurité alimentaire, soulignant l'attention croissante portée à la composition des produits. L'enquête a également révélé que 42 % souhaitaient mieux comprendre comment les entreprises alimentaires garantissent la sécurité alimentaire [1]. Ces préoccupations des consommateurs soutiennent un intérêt plus large pour les produits certifiés et encouragent les fabricants à élargir leurs offres certifiées casher dans les circuits de distribution grand public.
Transparence certifiée des ingrédients et traçabilité alimentaire
La traçabilité des ingrédients devient de plus en plus importante dans les chaînes d'approvisionnement alimentaires, encourageant les fabricants à maintenir des registres précis de l'approvisionnement, de la transformation et de la distribution. Par exemple, en 2026, l'Administration américaine des denrées alimentaires et des médicaments a constaté que les codes de lot de traçabilité étaient disponibles ou enregistrés de manière incohérente dans 80 % des dossiers des entreprises participantes, tandis que les informations sur la source des codes de lot de traçabilité apparaissaient dans 73 % des dossiers [2]. Les résultats soulignent la nécessité d'améliorer la documentation au niveau des lots et la coordination entre les fournisseurs, les transformateurs et les détaillants. Les systèmes de certification casher peuvent compléter ces pratiques en fournissant des approbations d'ingrédients documentées et des contrôles de production, soutenant ainsi une plus grande transparence des ingrédients et une meilleure traçabilité dans la chaîne d'approvisionnement des aliments casher.
Repas casher dans les restaurants, hôtels et restauration institutionnelle
La demande de repas casher dans la restauration collective institutionnelle est soutenue par la nécessité de répondre aux exigences alimentaires religieuses dans les établissements d'enseignement, d'hôtellerie et de restauration. Par exemple, en 2025, selon la School Nutrition Association, 5,1 % des districts scolaires du Texas et de l'Indiana proposaient des options de repas casher quotidiens, tandis que 53,2 % prenaient en compte les préférences alimentaires religieuses. De plus, 96,9 % des districts interrogés ont déclaré proposer au moins un type d'adaptation pour régimes spéciaux [3]. Ces résultats soulignent l'importance des options de repas spécialisés dans la restauration collective institutionnelle et créent des opportunités pour les fournisseurs d'aliments certifiés casher d'élargir leur présence dans les écoles, universités, hôtels, restaurants et établissements de restauration.
Produits alimentaires à base de plantes et produits alimentaires diététiques spéciaux
Les aliments à base de plantes créent des opportunités pour le développement de produits casher, car les produits pareve peuvent être consommés aussi bien avec des repas à base de viande que de produits laitiers. Cette flexibilité élargit leur attrait auprès des foyers pratiquants et des consommateurs recherchant des alternatives sans produits laitiers et des produits alimentaires spéciaux. La certification casher aide également les fabricants de produits à base de plantes à démontrer la transparence des ingrédients et la conformité aux exigences alimentaires spécifiques. À mesure que les fabricants élargissent leurs gammes de produits à base de plantes, les ingrédients certifiés et les pratiques de transformation appropriées soutiennent le développement d'offres casher diversifiées. Ce chevauchement crée des opportunités pour une disponibilité plus large des produits dans les circuits de distribution d'épicerie grand public et de détail spécialisé.
Analyse de l'impact des freins du marché des aliments casher*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la certification casher et du suivi continu de la conformité | -0.6% | Mondial, plus aigu pour les petites et moyennes entreprises en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Complexité du maintien de la traçabilité des ingrédients casher dans les chaînes d'approvisionnement | -0.4% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité limitée de matières premières certifiées et d'ingrédients spécialisés | -0.3% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Difficultés opérationnelles pour prévenir la contamination croisée lors du traitement sur équipements partagés | -0.3% | Mondial, en particulier pour les fabricants sous contrat servant plusieurs certifications alimentaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la certification casher et du suivi continu de la conformité
La certification casher implique des coûts supplémentaires pour les fabricants en raison des inspections des ingrédients, des audits des installations, des frais de certification et du suivi continu de la conformité. Les producteurs doivent maintenir des registres d'ingrédients approuvés, respecter des exigences spécifiques de manipulation et de traitement, et se coordonner avec les organismes de certification pour conserver la certification. Ces exigences peuvent augmenter les dépenses opérationnelles, en particulier pour les petits et moyens fabricants disposant de ressources limitées. Les changements fréquents d'ingrédients, la vérification des fournisseurs et les ajustements des lignes de production peuvent alourdir la charge de conformité. Ces coûts peuvent limiter l'adoption de la certification parmi les petits producteurs et créer des difficultés pour élargir les portefeuilles de produits casher.
Complexité du maintien de la traçabilité des ingrédients casher dans les chaînes d'approvisionnement
Le maintien de la traçabilité des ingrédients casher dans les chaînes d'approvisionnement peut être difficile en raison de l'implication de multiples fournisseurs, transformateurs et distributeurs. Les fabricants doivent vérifier que les matières premières, les additifs, les auxiliaires technologiques et les intrants liés à l'emballage répondent aux exigences casher et sont approvisionnés auprès de fournisseurs agréés. Les changements de fournisseurs, de formulations d'ingrédients ou de processus de production nécessitent une documentation mise à jour et une vérification supplémentaire pour maintenir la certification. Ces exigences augmentent les efforts de coordination et de tenue de registres, en particulier pour les entreprises s'approvisionnant en ingrédients dans plusieurs régions. Ces complexités peuvent créer des défis opérationnels, retarder les approbations de produits et augmenter les coûts de conformité pour les fabricants d'aliments casher.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la viande et la volaille sont en tête tandis que les autres types de produits croissent plus rapidementLa viande et la volaille détenaient 43,12 % de la part du marché des aliments casher en 2026. La viande et la volaille représentent la plus grande catégorie de produits, soutenues par leur rôle central dans la consommation des ménages et la restauration institutionnelle parmi les consommateurs pratiquants. La production de viande casher nécessite des pratiques spécifiques d'abattage, d'inspection, de manipulation et de traitement, créant des réseaux d'approvisionnement spécialisés et renforçant l'importance d'un approvisionnement certifié fiable. Cela soutient la demande des détaillants, des traiteurs et des restaurants servant des consommateurs casher. Le poisson et les fruits de mer autorisés maintiennent une présence distincte sur le marché en raison des exigences spécifiques aux espèces, tandis que les produits de boulangerie et de confiserie bénéficient de la certification grâce à la transparence des ingrédients et aux pratiques de manipulation contrôlées.
Les autres types de produits devraient se développer à un CAGR de 5,71 % jusqu'en 2032. La catégorie des autres produits se développe à travers les boissons, les condiments, les alternatives à base de plantes et les produits alimentaires diététiques spéciaux. Ces produits étendent la certification casher aux occasions de consommation quotidienne, portées par la commodité, les préférences de santé et la compatibilité alimentaire. Les produits à base de plantes bénéficient également de la classification pareve, leur permettant d'être consommés aussi bien avec des repas à base de viande que de produits laitiers. Les boissons fonctionnelles, les ingrédients de cuisine et les produits de snacking offrent d'autres opportunités aux fabricants de diversifier leurs portefeuilles certifiés. La demande est également soutenue par les fabricants cherchant à renforcer les opportunités d'exportation et à accéder aux marchés internationaux.



Par application :
la consommation des ménages ancre la demande tandis que les snacks et les produits de commodité se développentLa consommation des ménages détenait 54,43 % de la part du marché des aliments casher en 2026. La consommation des ménages représente une source majeure de demande, soutenue par les achats d'épicerie courants parmi les consommateurs pratiquants pour la viande, les produits de boulangerie, les aliments emballés et les produits de base du quotidien. Les consommateurs grand public contribuent également à la demande en choisissant des produits certifiés en fonction de leurs préférences alimentaires, de la transparence des ingrédients et de la sensibilisation aux allergènes. Les supermarchés et les détaillants spécialisés renforcent l'accessibilité en proposant des marques établies aux côtés de produits certifiés de niche. Les habitudes d'achat des ménages sont influencées par la disponibilité des produits, les marques de certification reconnues et un large choix d'articles alimentaires du quotidien.
La consommation de snacks et de produits de commodité devrait se développer à un CAGR de 6,23 % jusqu'en 2032. Les produits portables et de commodité connaissent la croissance la plus rapide parmi les applications, soutenus par une demande croissante de formats prêts à consommer et d'options alimentaires pratiques. La certification casher permet aux marques établies d'élargir leur présence dans les catégories de snacks grand public et d'aliments emballés. Ces produits peuvent également répondre à plusieurs préférences alimentaires grâce à des formulations adaptées, notamment pareve, sans gluten, végétalien et adapté aux allergènes. Une documentation claire des ingrédients et la traçabilité soutiennent davantage l'acceptation par les détaillants et une distribution plus large.
Par canal de distribution :
le commerce de détail conserve son échelle tandis que le commerce de proximité développe la demande institutionnelleLe commerce de détail détenait 65,54 % de la part du marché des aliments casher en 2026. Les canaux de distribution au détail, notamment les supermarchés, les hypermarchés, les épiceries, les magasins casher spécialisés et les plateformes en ligne, jouent un rôle important dans l'amélioration de l'accès aux produits alimentaires certifiés. Les magasins spécialisés restent importants dans les communautés à forte concentration de consommateurs casher, offrant une sélection plus large de produits certifiés et d'aliments frais spécialisés. Les détaillants grand public élargissent davantage l'accès aux produits pour les consommateurs achetant des aliments certifiés pour leurs préférences alimentaires et la transparence des ingrédients. Les plateformes en ligne, les services d'abonnement et les canaux de vente directe aux consommateurs aident également les fabricants à atteindre les consommateurs au-delà des marchés communautaires établis.
Le commerce de proximité devrait se développer à un CAGR de 5,42 % jusqu'en 2032. Les canaux de restauration et institutionnels comprennent les restaurants, les hôtels, les compagnies aériennes, les universités, les hôpitaux et les services de restauration qui utilisent des ingrédients et des produits certifiés pour les repas préparés. Les achats institutionnels soutiennent une demande récurrente tout en nécessitant un approvisionnement cohérent, une vérification des ingrédients et des pratiques de manipulation en cuisine. Les menus certifiés aident également les opérateurs de restauration à accommoder les consommateurs ayant différentes exigences et préférences alimentaires. La disponibilité de repas préparés certifiés crée des opportunités pour les hôtels, les salles d'événements, les restaurants et d'autres opérateurs de restauration à grande échelle pour élargir leurs offres.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 49,32 % de la part du marché des aliments casher en 2026. L'Amérique du Nord est un marché majeur pour les aliments casher, soutenu par une base de consommateurs juifs établie, une large sensibilisation à la certification et une infrastructure bien développée d'épicerie, de commerce de détail spécialisé et de restauration. La demande est concentrée dans les grandes zones métropolitaines, tandis que les consommateurs grand public contribuent également en favorisant les produits sans produits laitiers, végétariens et adaptés aux allergènes. Les exigences des détaillants en matière de documentation des fournisseurs et de traçabilité de la chaîne d'approvisionnement renforcent davantage l'importance des systèmes de production certifiés. Les réseaux de distribution établis et la consolidation parmi les distributeurs alimentaires soutiennent une disponibilité plus large des produits et une efficacité opérationnelle.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 6,18 % jusqu'en 2032. Le marché des aliments casher en Asie-Pacifique est soutenu par l'adoption croissante de la certification parmi les fabricants alimentaires cherchant à accéder aux acheteurs internationaux, notamment en Amérique du Nord et en Europe. Les transformateurs d'ingrédients orientés vers l'exportation bénéficient de la certification grâce à une meilleure documentation des produits, à la traçabilité et à la conformité aux exigences des acheteurs. L'Australie maintient une base de vente au détail domestique établie, tandis que le Japon et Singapour offrent des opportunités dans les hôtels, les compagnies aériennes, le commerce de détail spécialisé et les canaux d'épicerie en ligne. L'expansion du marché dépend de la disponibilité des ingrédients approuvés, des processus de production contrôlés et de la coordination avec les organismes de certification. Le renforcement des systèmes de certification et de traçabilité peut aider les fabricants régionaux à améliorer leur compétitivité à l'exportation et à élargir leur présence dans les chaînes d'approvisionnement internationales d'aliments casher.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe représente un marché établi pour les aliments casher, soutenu par des communautés juives de longue date, des réseaux de distribution développés et des circuits de restauration spécialisés. La France et le Royaume-Uni contribuent à la demande régionale par l'intermédiaire de boucheries certifiées, de boulangeries, de restaurants, d'épiceries et d'offres en grande distribution. Les exigences européennes en matière d'étiquetage alimentaire et de certification influencent également les fabricants qui desservent plusieurs marchés nationaux. L'Amérique du Sud bénéficie de bases de consommateurs casher établies en Argentine et au Brésil, ainsi que d'une solide industrie de transformation de la viande qui soutient les opportunités d'exportation vers les marchés internationaux. Au Moyen-Orient et en Afrique, Israël demeure le principal centre de consommation, soutenu par la demande intérieure et des autorités de certification établies. L'Afrique du Sud et la Turquie contribuent également par l'intermédiaire de réseaux de distribution organisés et d'une consommation communautaire.
Paysage concurrentiel
Concentration du Marché
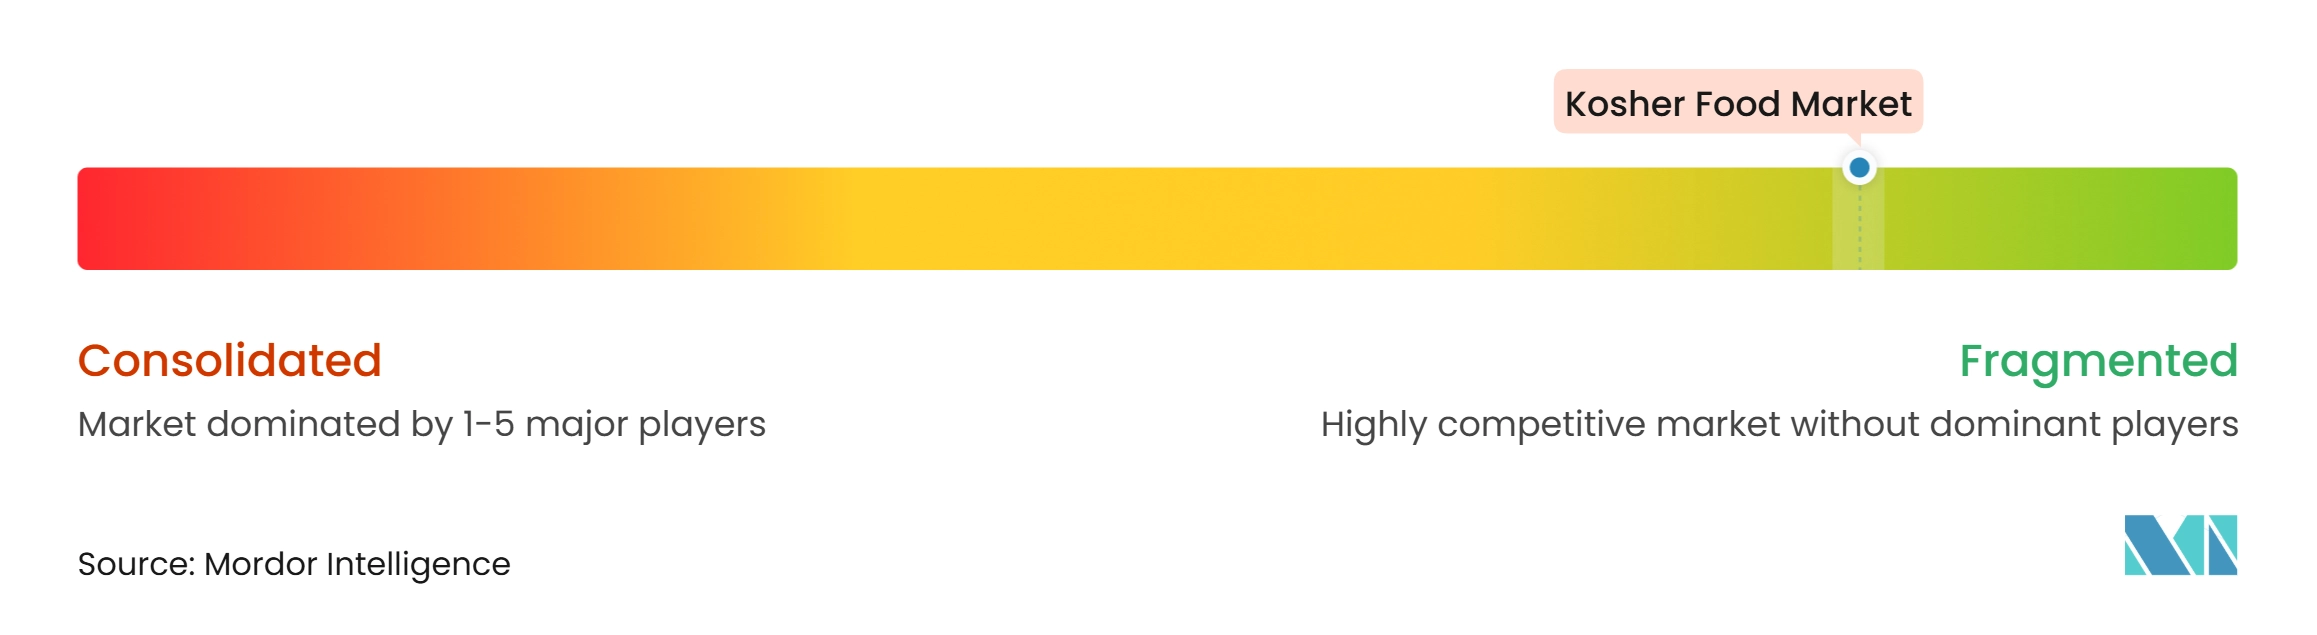
Le marché des aliments casher est fragmenté, avec de nombreux producteurs régionaux, des marques spécialisées et des entreprises alimentaires multinationales en concurrence dans différentes catégories de produits et marchés géographiques. Aucune entreprise ne détient une position dominante sur l'ensemble du marché, la concurrence étant répartie entre des fabricants aux portefeuilles de produits et aux capacités opérationnelles variés. Le marché comprend des entreprises répondant aux exigences alimentaires casher traditionnelles aux côtés de fabricants proposant des aliments emballés grand public certifiés. Les producteurs régionaux maintiennent de solides positions sur des marchés de consommateurs spécifiques grâce à des relations communautaires établies et à des offres de produits spécialisés. Les entreprises alimentaires multinationales contribuent davantage à la diversité du marché en intégrant des produits certifiés casher dans leurs portefeuilles alimentaires et de boissons plus larges.
Les grands fabricants alimentaires tirent parti de leurs capacités de production établies, de leur notoriété de marque et de leurs réseaux de distribution pour servir les consommateurs grand public et spécialisés. Leurs portefeuilles diversifiés leur permettent de proposer des produits certifiés dans plusieurs catégories alimentaires et canaux de distribution. Les petits producteurs se concentrent sur des catégories de produits de niche, les préférences des consommateurs régionaux et les offres casher spécialisées. Ces entreprises servent souvent des communautés spécifiques à travers des réseaux de distribution dédiés et des relations clients établies. La coexistence de grands fabricants et de producteurs spécialisés contribue à une structure concurrentielle sans domination significative du marché par des entreprises individuelles.
La concurrence est influencée par la crédibilité de la certification, la disponibilité des produits, les prix, les relations avec les détaillants et la gestion de la chaîne d'approvisionnement. Les fabricants doivent maintenir une conformité cohérente aux exigences casher dans l'approvisionnement en ingrédients, le traitement, la manipulation et les opérations d'emballage. Les systèmes de certification établis et les relations fiables avec les fournisseurs soutiennent la participation au marché dans différentes catégories de produits. Les capacités de distribution influencent également le positionnement concurrentiel en déterminant l'accès aux supermarchés, aux détaillants spécialisés et aux opérateurs de restauration. La présence d'entreprises aux échelles opérationnelles variées, aux forces régionales et aux spécialisations de produits maintient la nature fragmentée du marché.
Leaders du secteur des aliments casher
-
Bob's Red Mill Natural Foods, Inc. (Bob's Red Mill)
-
PepsiCo, Inc. (Frito-Lay, Quaker)
-
Eden Foods, Inc. (Eden)
-
Cargill, Incorporated (Clear Valley, Master Chef)
-
King Arthur Baking Company (King Arthur Baking)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aliments casher Entreprises couvertes dans ce rapport
- Bob’s Red Mill Natural Foods, Inc. (Bob’s Red Mill)
- PepsiCo, Inc. (Frito-Lay, Quaker)
- Eden Foods, Inc. (Eden)
- Cargill, Incorporated (Clear Valley, Master Chef)
- King Arthur Baking Company (King Arthur Baking)
- Nestlé S.A. (Osem)
- Bright Dairy & Food Co., Ltd. (Tnuva)
- Kayco (Manischewitz)
- Mehadrin Dairy and Ice Cream (Mehadrin)
- Ohio Processors, Inc. (Pierre’s Ice Cream)
- SunOpta Inc. (SOWN)
- Zero Acre Farms (Zero Acre)
- Aleta Collagen (Aleta)
- Z Crackers (Z Crackers)
- Blends by Orly (Blends by Orly)
- Wild Tribe (Wild Tribe Sauces)
- Giovanni Foods (Giovanni)
- Hawaiian Host Group (Hawaiian Host, Mauna Loa)
- Jot Labs (Jot)
- PT Lautindo Synergy Sejahtera (Lautindo)
Développements industriels récents dans Marché des aliments casher
- Octobre 2026 : The Matzo Project a lancé sa gamme de produits casher dans environ 200 magasins Target aux États-Unis et prévoit d'étendre sa distribution à plus de 600 magasins pendant la saison des fêtes. La gamme de produits comprend des galettes de matzo, des chips de matzo, des kits de soupe et des mélanges pour boulettes de matzo.
- Octobre 2026 : Food For Life Baking Co. a introduit les bagels biologiques germés Ezekiel 4:9 en saveurs Original et Everything. Les produits sont certifiés casher, biologiques et végétaliens, élargissant la gamme de produits de boulangerie spéciaux de l'entreprise.
- Mai 2026 : Wakefern Food Corp. a élargi ses offres de bœuf casher domestique dans certains magasins ShopRite grâce à un programme d'approvisionnement direct auprès de ranchs bovins américains. L'initiative a amélioré l'accès aux produits de bœuf certifiés OU, notamment les steaks, les rôtis et autres coupes.
Portée du rapport mondial sur le marché des aliments casher
Le marché des aliments casher comprend les produits alimentaires et les boissons préparés et certifiés conformément aux lois alimentaires juives. Le marché est segmenté par type de produit, application, canal de distribution et géographie. Sur la base du type de produit, il comprend la viande et la volaille, le poisson et les fruits de mer autorisés par la loi casher, les produits de boulangerie et de confiserie, et les autres types de produits. Sur la base de l'application, il comprend la consommation des ménages, la préparation culinaire, la consommation de snacks et de produits de commodité, et les autres applications. Sur la base du canal de distribution, il comprend le commerce de proximité et le commerce de détail, ce dernier étant subdivisé en supermarchés et hypermarchés, épiceries, magasins casher spécialisés, supérettes et autres. Par géographie, il couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, y compris les pays clés de chaque région. Les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Viande et volaille |
| Poisson et fruits de mer autorisés par la loi casher |
| Produits de boulangerie et de confiserie |
| Autres types de produits |
| Consommation des ménages |
| Préparation culinaire |
| Consommation de snacks et de produits de commodité |
| Autres applications |
| Commerce de proximité | |
| Commerce de détail | Supermarchés et hypermarchés |
| Épiceries | |
| Magasins casher spécialisés | |
| Supérettes | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Viande et volaille | |
| Poisson et fruits de mer autorisés par la loi casher | ||
| Produits de boulangerie et de confiserie | ||
| Autres types de produits | ||
| Par application | Consommation des ménages | |
| Préparation culinaire | ||
| Consommation de snacks et de produits de commodité | ||
| Autres applications | ||
| Par canal de distribution | Commerce de proximité | |
| Commerce de détail | Supermarchés et hypermarchés | |
| Épiceries | ||
| Magasins casher spécialisés | ||
| Supérettes | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des aliments casher jusqu'en 2032 ?
Le marché devrait se développer à un CAGR de 4,31 % de 2027 à 2032, atteignant 46,45 milliards USD en 2032.
Quelle catégorie de produits alimentaires casher détient la plus grande part ?
La viande et la volaille dominent la demande de produits avec une part de 43,12 % en 2026, les protéines certifiées restant au cœur des achats des ménages et de la restauration.
Quelle région présente la plus forte demande d'aliments casher ?
L'Amérique du Nord détenait une part de 49,32 % en 2026, soutenue par une infrastructure de vente au détail établie et une large reconnaissance des symboles de certification.
Qu'est-ce qui rend les chaînes d'approvisionnement des aliments casher difficiles à gérer ?
Les fabricants doivent maintenir des ingrédients approuvés, des contrôles d'équipements documentés et des registres de production traçables auprès des fournisseurs et des installations.