
Tamaño y Participación del Mercado de Alimentos Kosher
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
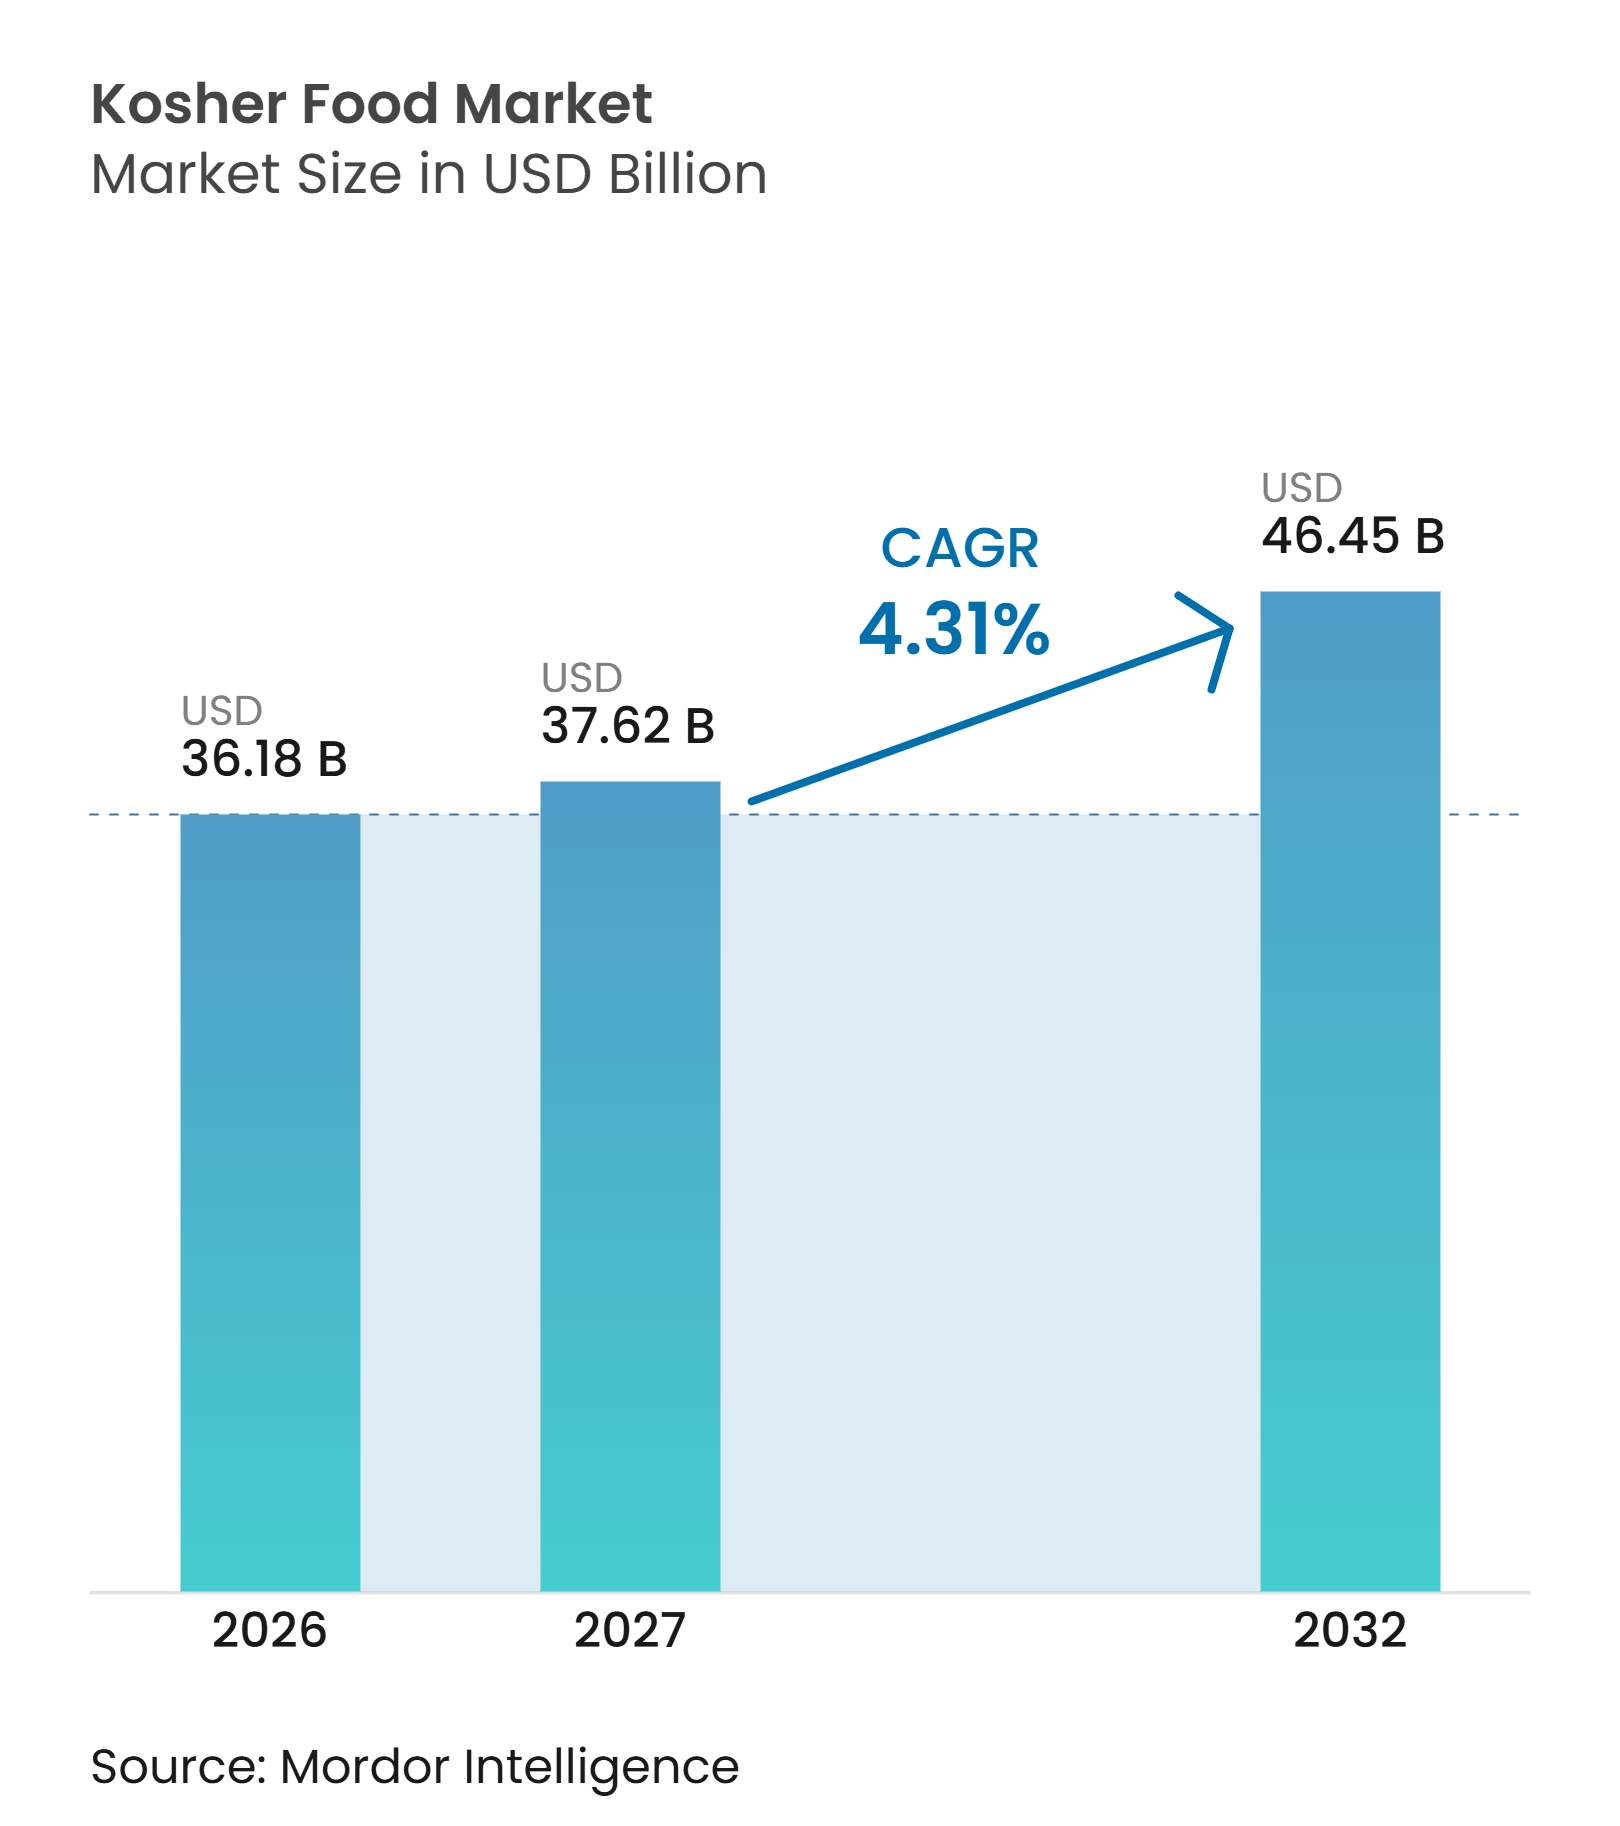
| Tamaño del Mercado (2027) | 37.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 46.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Kosher por Mordor Intelligence
Se espera que el tamaño del mercado de alimentos kosher crezca de 36,18 mil millones de USD en 2026 a 37,62 mil millones de USD en 2027 y se prevé que alcance los 46,45 mil millones de USD en 2032 a una CAGR del 4,31% durante 2027-2032. El mercado de alimentos kosher se está expandiendo más allá de su base de consumidores religiosos, ya que la certificación es cada vez más valorada por la transparencia de ingredientes, las preferencias dietéticas y la conciencia sobre alérgenos. Los requisitos de trazabilidad de minoristas y proveedores están reforzando aún más la importancia de los ingredientes documentados y los procesos de producción. Los fabricantes con sistemas de certificación kosher establecidos están mejor posicionados para cumplir con los requisitos de los minoristas, mantener la transparencia de la cadena de suministro y atender a diversos mercados de consumidores. Las oportunidades de crecimiento están respaldadas por la creciente demanda de alimentos envasados convenientes, productos de origen vegetal, fabricación de alimentos orientada a la exportación y ofertas de servicios de alimentación certificados.
Conclusiones Clave del Informe
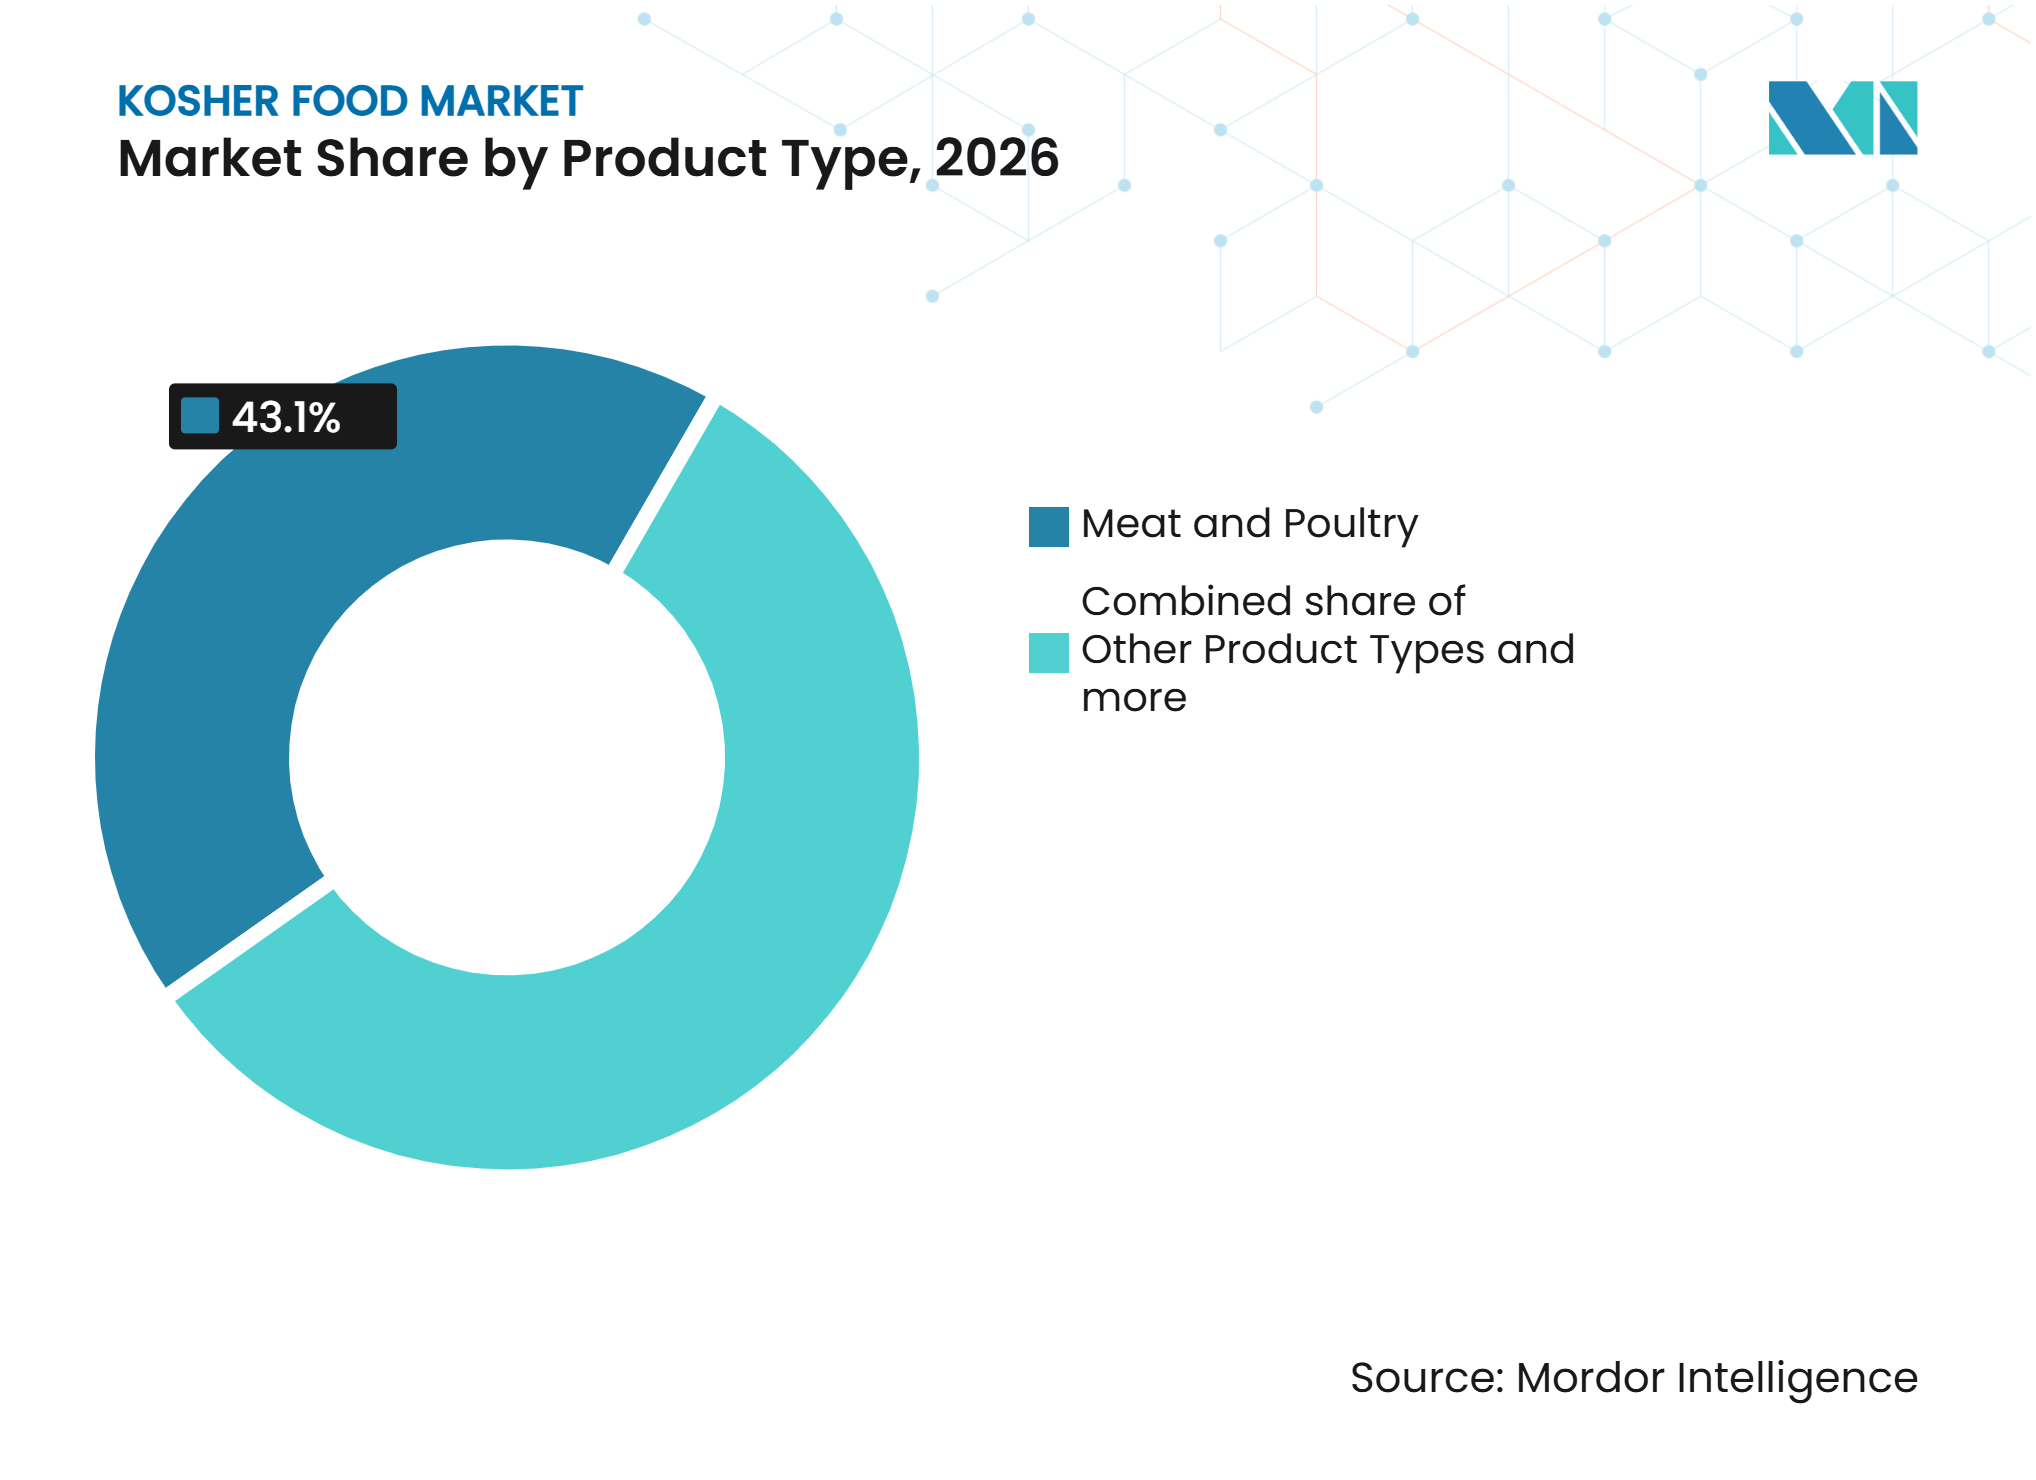
• Por tipo de producto, la carne y las aves de corral representaron el 43,12% de la participación del mercado de alimentos kosher en 2026, mientras que se prevé que otros tipos de productos se expandan a una CAGR del 5,71% hasta 2032.
• Por aplicación, el consumo en el hogar representó el 54,43% de la participación del mercado de alimentos kosher en 2026, mientras que se prevé que el consumo de aperitivos y productos de conveniencia se expanda a una CAGR del 6,23% hasta 2032.
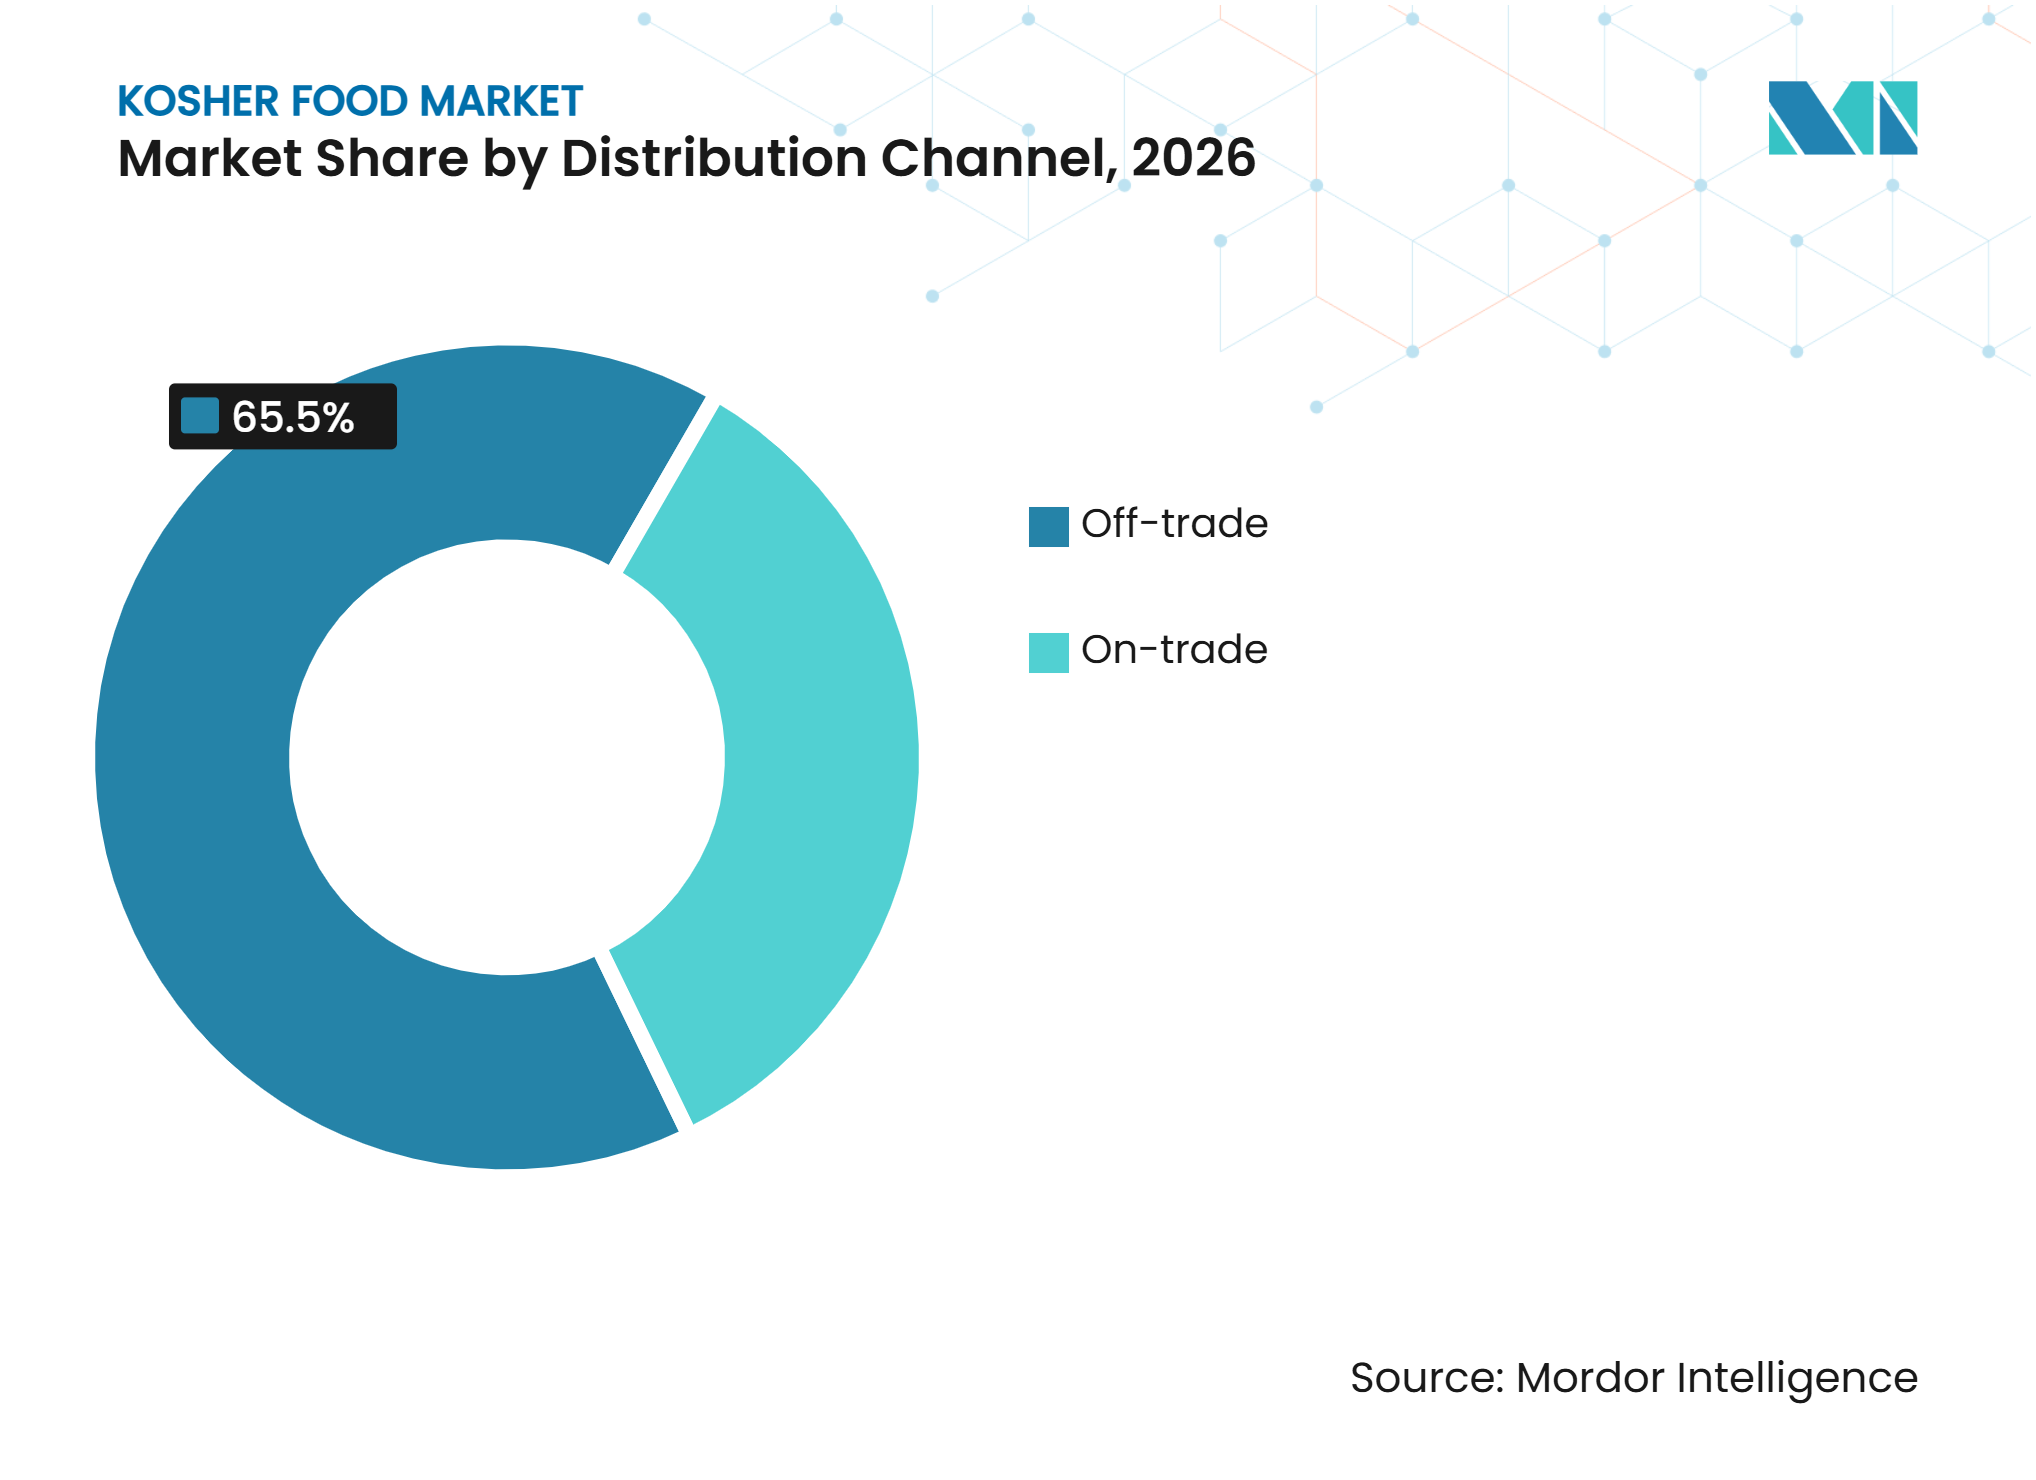
• Por canal de distribución, el off-trade representó el 65,54% de la participación del mercado de alimentos kosher en 2026, mientras que se prevé que el on-trade se expanda a una CAGR del 5,42% hasta 2032.
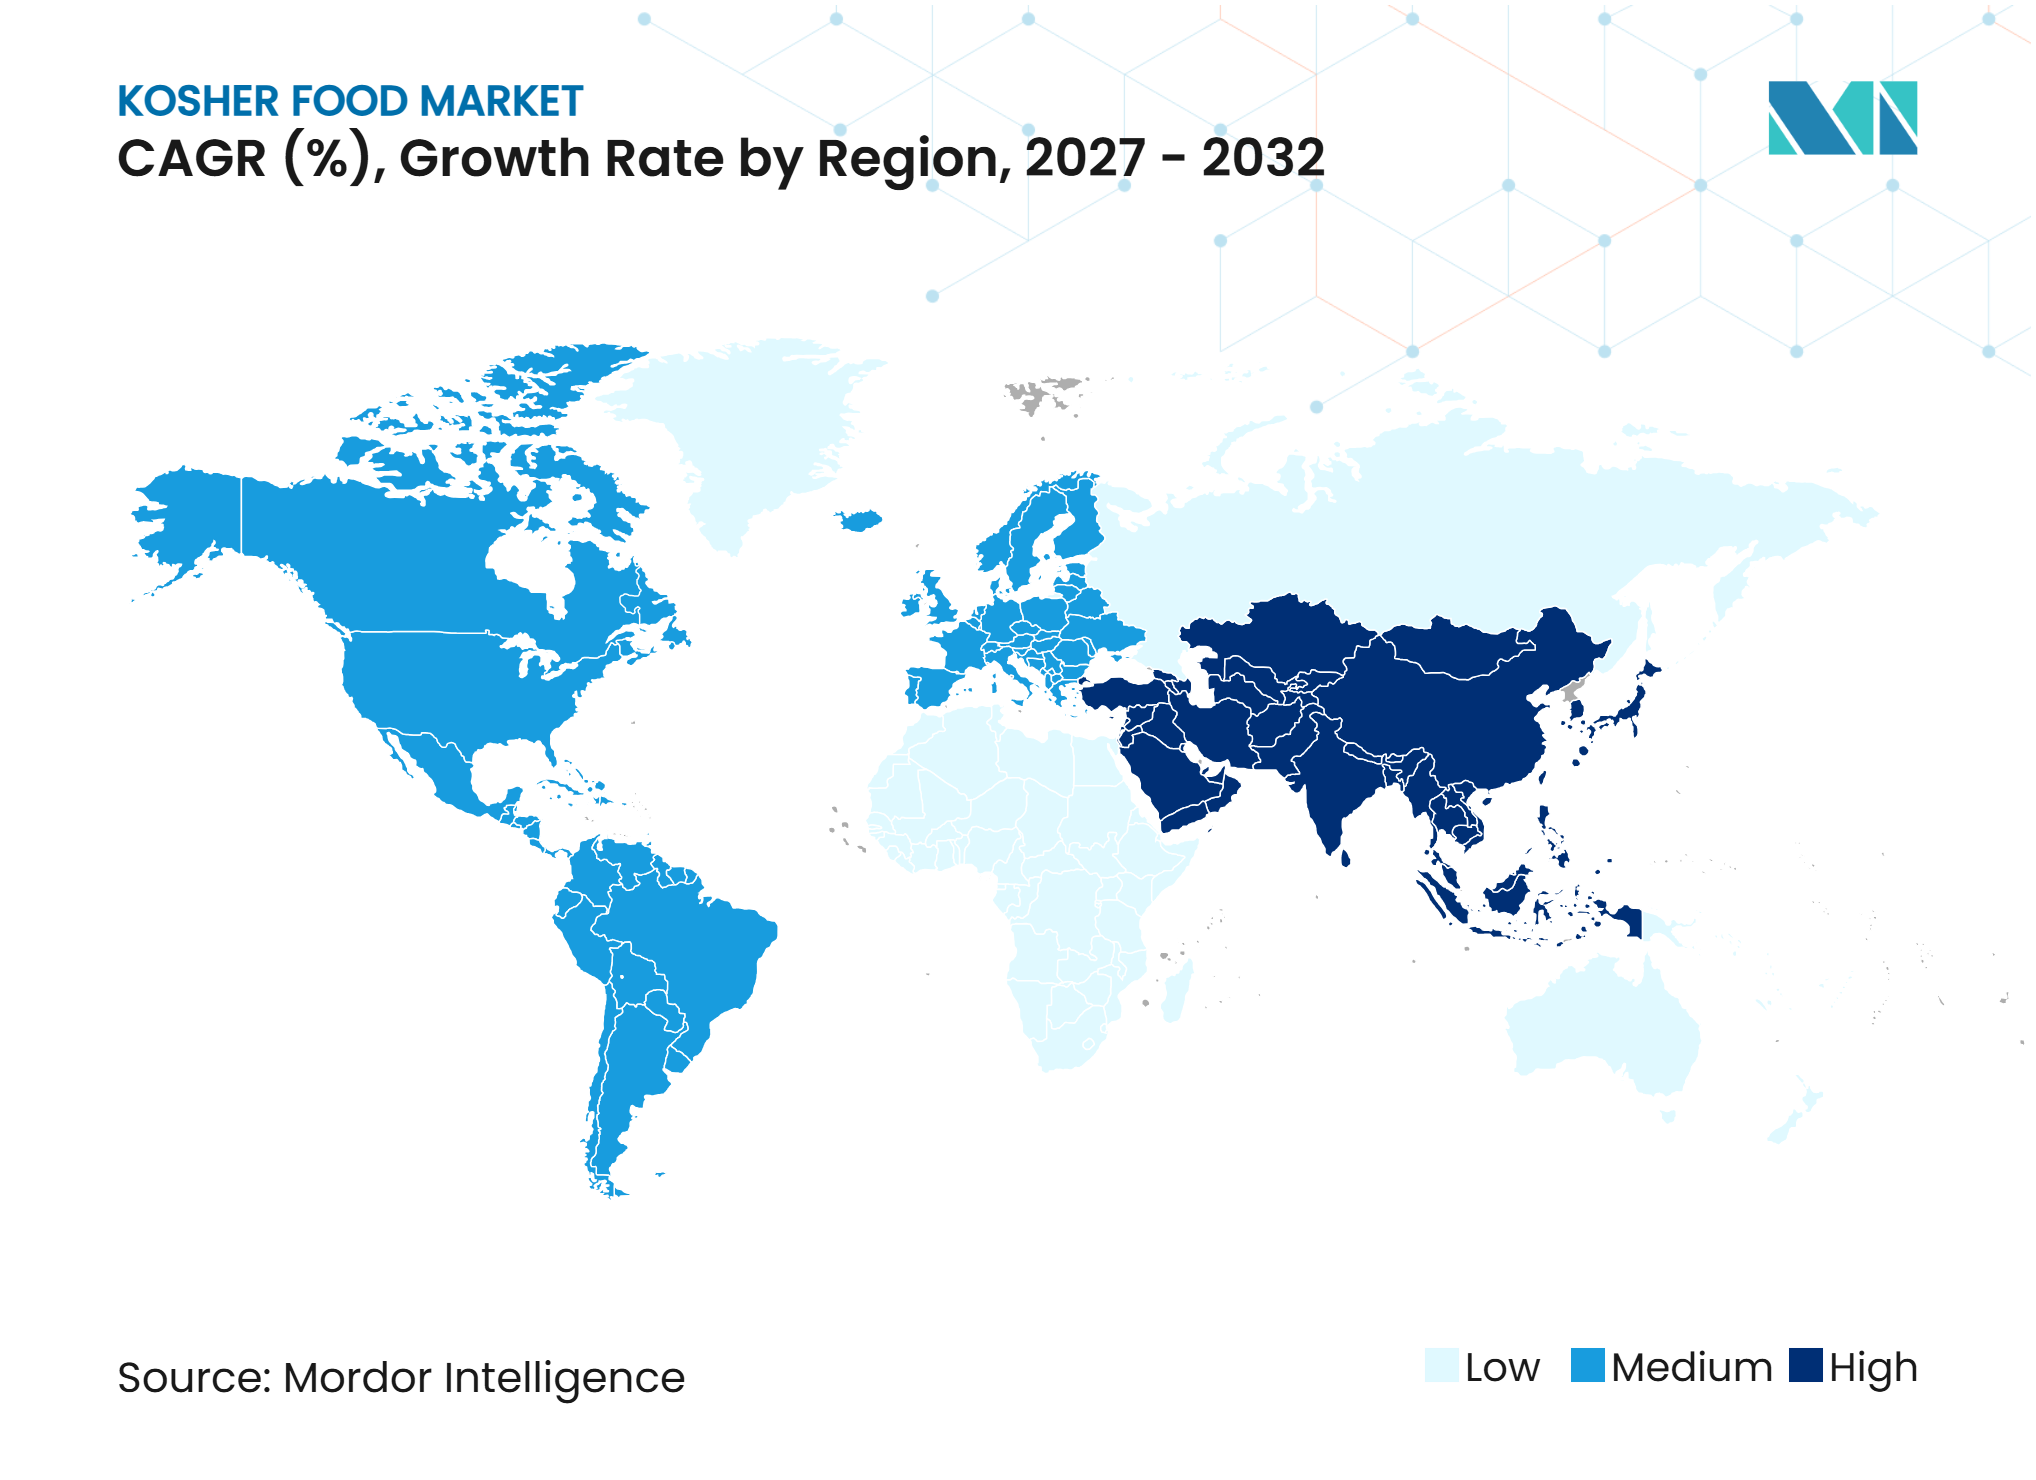
• Por geografía, América del Norte representó el 49,32% de la participación del mercado de alimentos kosher en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 6,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Alimentos Kosher*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente consumo entre consumidores conscientes de la salud y la calidad | +1.0% | Global, concentrado en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Transparencia de ingredientes certificados y trazabilidad alimentaria | +0.6% | América del Norte y la UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Comidas kosher en restaurantes, hoteles y servicios de catering institucional | +0.5% | América del Norte, Europa Occidental y ciudades de entrada de Asia-Pacífico | Mediano plazo (2-4 años) |
| Productos alimenticios de base vegetal y dietéticos especiales | +0.5% | Global, liderado por América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente participación de los fabricantes de alimentos en el comercio internacional de alimentos kosher | +0.4% | Asia-Pacífico, con extensión a América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente demanda de productos alimenticios kosher convenientes, listos para consumir y envasados | +0.4% | Global, principalmente en zonas urbanas de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Consumo entre Consumidores Conscientes de la Salud y la Calidad
Los productos con certificación kosher están ganando aceptación más allá de los hogares judíos observantes, impulsados por la demanda de consumidores que buscan transparencia en los ingredientes, adecuación dietética y estándares de producción. Por ejemplo, en octubre de 2025, según la Unión Ortodoxa, más de 12 millones de consumidores de Estados Unidos adquirían productos con certificación kosher anualmente, mientras que los productos con certificación kosher registran un incremento promedio en ventas superior al de sus equivalentes no certificados. Además, en 2025, el Consejo Internacional de Información Alimentaria encontró que el 36% de los estadounidenses consideraba los aditivos e ingredientes alimentarios un asunto importante de seguridad alimentaria, lo que pone de relieve la creciente atención a la composición de los productos. La encuesta también reveló que el 42% deseaba comprender mejor cómo las empresas alimentarias garantizan la seguridad alimentaria [1]. Estas preocupaciones de los consumidores respaldan un interés más amplio en los productos certificados y alientan a los fabricantes a ampliar su oferta de productos con certificación kosher en los canales minoristas convencionales.
Transparencia Certificada de Ingredientes y Trazabilidad Alimentaria
La trazabilidad de ingredientes es cada vez más importante en las cadenas de suministro alimentario, lo que alienta a los fabricantes a mantener registros precisos de abastecimiento, procesamiento y distribución. Por ejemplo, en 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos encontró que los Códigos de Lote de Trazabilidad (TLC) estaban disponibles o registrados de manera inconsistente en el 80% de los registros de las empresas participantes, mientras que la información sobre la fuente de los TLC aparecía en el 73% de los registros [2]. Los hallazgos destacan la necesidad de mejorar la documentación a nivel de lote y la coordinación entre proveedores, procesadores y minoristas. Los sistemas de certificación kosher pueden complementar estas prácticas al proporcionar aprobaciones documentadas de ingredientes y controles de producción, apoyando así una mayor transparencia de ingredientes y trazabilidad en la cadena de suministro de alimentos kosher.
Comidas Kosher en Restaurantes, Hoteles y Catering Institucional
La demanda de comidas kosher en los servicios de alimentación institucional está respaldada por la necesidad de atender los requisitos dietéticos religiosos en instalaciones educativas, de hospitalidad y de catering. Por ejemplo, en 2025, según la Asociación de Nutrición Escolar, el 5,1% de los distritos escolares de Texas e Indiana ofrecían opciones de comidas kosher diarias, mientras que el 53,2% atendía preferencias dietéticas religiosas. Además, el 96,9% de los distritos encuestados informó ofrecer al menos un tipo de acomodación para dietas especiales [3]. Estos hallazgos destacan la importancia de las opciones de comidas especializadas dentro de los servicios de alimentación institucional y crean oportunidades para que los proveedores de alimentos con certificación kosher amplíen su presencia en escuelas, universidades, hoteles, restaurantes y establecimientos de catering.
Productos Alimenticios de Origen Vegetal y Dietéticos Especiales
Los alimentos de origen vegetal crean oportunidades para el desarrollo de productos kosher porque los productos pareve pueden consumirse junto con comidas de carne y lácteos. Esta flexibilidad amplía su atractivo entre los hogares observantes y los consumidores que buscan alternativas sin lácteos y productos alimenticios especiales. La certificación kosher también ayuda a los fabricantes de productos de origen vegetal a demostrar la transparencia de ingredientes y el cumplimiento de requisitos dietéticos específicos. A medida que los fabricantes amplían las gamas de productos de origen vegetal, los ingredientes certificados y las prácticas de procesamiento adecuadas respaldan el desarrollo de diversas ofertas kosher. Esta superposición crea oportunidades para una mayor disponibilidad de productos en los canales minoristas convencionales y especializados.
Análisis del Impacto de las Restricciones del Mercado de Alimentos Kosher*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de la certificación kosher y el monitoreo continuo del cumplimiento | -0.6% | Global, más agudo para las pequeñas y medianas empresas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Complejidad de mantener la trazabilidad de ingredientes kosher en las cadenas de suministro | -0.4% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Disponibilidad limitada de materias primas certificadas e ingredientes especializados | -0.3% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Dificultades operativas para prevenir la contaminación cruzada durante el procesamiento con equipos compartidos | -0.3% | Global, particularmente fabricantes por contrato que atienden múltiples certificaciones dietéticas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de la Certificación Kosher y el Monitoreo Continuo del Cumplimiento
La certificación kosher implica costos adicionales para los fabricantes debido a las inspecciones de ingredientes, las auditorías de instalaciones, las tarifas de certificación y el monitoreo continuo del cumplimiento. Los productores deben mantener registros de ingredientes aprobados, seguir requisitos específicos de manejo y procesamiento, y coordinarse con las agencias certificadoras para mantener la certificación. Estos requisitos pueden aumentar los gastos operativos, particularmente para los fabricantes pequeños y medianos con recursos limitados. Los cambios frecuentes de ingredientes, la verificación de proveedores y los ajustes en la línea de producción pueden añadir a la carga de cumplimiento. Dichos costos pueden limitar la adopción de la certificación entre los productores más pequeños y crear desafíos para ampliar las carteras de productos kosher.
Complejidad de Mantener la Trazabilidad de Ingredientes Kosher en las Cadenas de Suministro
Mantener la trazabilidad de ingredientes kosher en las cadenas de suministro puede ser un desafío debido a la participación de múltiples proveedores, procesadores y distribuidores. Los fabricantes deben verificar que las materias primas, los aditivos, los auxiliares de procesamiento y los insumos relacionados con el envasado cumplan con los requisitos kosher y provengan de proveedores aprobados. Los cambios en los proveedores, las formulaciones de ingredientes o los procesos de producción requieren documentación actualizada y verificación adicional para mantener la certificación. Estos requisitos aumentan los esfuerzos de coordinación y mantenimiento de registros, particularmente para las empresas que obtienen ingredientes de múltiples regiones. Tales complejidades pueden crear desafíos operativos, retrasar las aprobaciones de productos y aumentar los costos de cumplimiento para los fabricantes de alimentos kosher.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Carne y las Aves de Corral Lideran Mientras que Otros Tipos de Productos Crecen Más RápidoLa carne y las aves de corral representaron el 43,12% de la participación del mercado de alimentos kosher en 2026. La carne y las aves de corral representan la categoría de producto más grande, respaldada por su papel central en el consumo doméstico y los servicios de alimentación institucional entre los consumidores observantes. La producción de carne kosher requiere prácticas específicas de sacrificio, inspección, manejo y procesamiento, creando redes de suministro especializadas y reforzando la importancia de un suministro certificado confiable. Esto respalda la demanda de minoristas, servicios de catering y restaurantes que atienden a consumidores kosher. El pescado y los mariscos permitidos mantienen una presencia de mercado distinta debido a los requisitos de especies específicas, mientras que los productos de panadería y confitería se benefician de la certificación a través de la transparencia de ingredientes y las prácticas de manejo controladas.
Se prevé que otros tipos de productos se expandan a una CAGR del 5,71% hasta 2032. La categoría de otros productos se está expandiendo a través de bebidas, condimentos, alternativas de origen vegetal y productos dietéticos especiales. Estos productos extienden la certificación kosher a ocasiones de consumo cotidiano impulsadas por la conveniencia, las preferencias de salud y la compatibilidad dietética. Los productos de origen vegetal también se benefician de la clasificación pareve, lo que les permite consumirse junto con comidas de carne o lácteos. Las bebidas funcionales, los ingredientes de cocina y los productos de aperitivos brindan más oportunidades para que los fabricantes diversifiquen sus carteras certificadas. La demanda también está respaldada por fabricantes que buscan fortalecer las oportunidades de exportación y acceder a mercados internacionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Consumo en el Hogar Ancla la Demanda Mientras que los Aperitivos y la Conveniencia se ExpandenEl consumo en el hogar representó el 54,43% de la participación del mercado de alimentos kosher en 2026. El consumo en el hogar representa una fuente importante de demanda, respaldado por las compras habituales de comestibles entre los consumidores observantes en carne, productos de panadería, alimentos envasados y productos básicos cotidianos. Los consumidores convencionales también contribuyen a la demanda al elegir productos certificados basándose en preferencias dietéticas, transparencia de ingredientes y conciencia sobre alérgenos. Los supermercados y los minoristas especializados fortalecen la accesibilidad al ofrecer marcas establecidas junto con productos certificados de nicho. Los patrones de compra en el hogar están influenciados por la disponibilidad de productos, los sellos de certificación de confianza y una amplia selección de artículos alimenticios cotidianos.
Se prevé que el consumo de aperitivos y productos de conveniencia se expanda a una CAGR del 6,23% hasta 2032. Los productos portátiles y de conveniencia están experimentando el crecimiento más rápido entre las aplicaciones, respaldados por la creciente demanda de formatos listos para consumir y opciones de alimentos convenientes. La certificación kosher permite a las marcas establecidas ampliar su presencia en las categorías convencionales de aperitivos y alimentos envasados. Estos productos también pueden abordar múltiples preferencias dietéticas a través de formulaciones adecuadas, incluidas opciones pareve, sin gluten, veganas y conscientes de los alérgenos. La documentación clara de ingredientes y la trazabilidad respaldan aún más la aceptación por parte de los minoristas y una distribución más amplia.
Por Canal de Distribución:
El Off-Trade Mantiene su Escala Mientras que el On-Trade Desarrolla la Demanda InstitucionalEl off-trade representó el 65,54% de la participación del mercado de alimentos kosher en 2026. Los canales de distribución minorista, incluidos supermercados, hipermercados, tiendas de comestibles, tiendas kosher especializadas y plataformas en línea, desempeñan un papel importante en la mejora del acceso a los productos alimenticios certificados. Las tiendas especializadas siguen siendo importantes en las comunidades con altas concentraciones de consumidores kosher, ofreciendo una selección más amplia de productos certificados y alimentos frescos especializados. Los minoristas convencionales amplían aún más el acceso a los productos para los consumidores que compran alimentos certificados por preferencias dietéticas y transparencia de ingredientes. Las plataformas en línea, los servicios de suscripción y los canales de venta directa al consumidor también ayudan a los fabricantes a llegar a los consumidores más allá de los mercados comunitarios establecidos.
Se prevé que el on-trade se expanda a una CAGR del 5,42% hasta 2032. Los canales de servicios de alimentación e institucionales incluyen restaurantes, hoteles, aerolíneas, universidades, hospitales y servicios de catering que utilizan ingredientes y productos certificados para las comidas preparadas. Las compras institucionales respaldan la demanda recurrente al tiempo que requieren un abastecimiento consistente, verificación de ingredientes y prácticas de manejo en cocina. Los menús certificados también ayudan a los operadores de servicios de alimentación a atender a consumidores con diferentes requisitos y preferencias dietéticas. La disponibilidad de comidas preparadas certificadas crea oportunidades para que hoteles, lugares de eventos, restaurantes y otros operadores de servicios de alimentación a gran escala amplíen sus ofertas.

Análisis Geográfico
América del Norte
América del Norte representó el 49,32% de la participación del mercado de alimentos kosher en 2026. América del Norte es un mercado importante para los alimentos kosher, respaldado por una base de consumidores judíos establecida, un amplio conocimiento de la certificación y una infraestructura bien desarrollada de comestibles, minoristas especializados y servicios de alimentación. La demanda se concentra en las principales áreas metropolitanas, mientras que los consumidores convencionales también contribuyen al favorecer productos sin lácteos, vegetarianos y conscientes de los alérgenos. Los requisitos de los minoristas para la documentación de proveedores y la trazabilidad de la cadena de suministro refuerzan aún más la importancia de los sistemas de producción certificados. Las redes de distribución establecidas y la consolidación entre los distribuidores de alimentos respaldan una mayor disponibilidad de productos y eficiencia operativa.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,18% hasta 2032. El mercado de alimentos kosher de Asia-Pacífico está respaldado por la creciente adopción de la certificación entre los fabricantes de alimentos que buscan acceso a compradores internacionales, particularmente en América del Norte y Europa. Los procesadores de ingredientes orientados a la exportación se benefician de la certificación a través de una mejor documentación de productos, trazabilidad y cumplimiento de los requisitos de los compradores. Australia mantiene una base minorista doméstica establecida, mientras que Japón y Singapur ofrecen oportunidades en hoteles, aerolíneas, minoristas especializados y canales de comestibles en línea. La expansión del mercado depende de la disponibilidad de ingredientes aprobados, procesos de producción controlados y coordinación con las agencias de certificación. El fortalecimiento de los sistemas de certificación y trazabilidad puede ayudar a los fabricantes regionales a mejorar la competitividad exportadora y ampliar su presencia en las cadenas de suministro internacionales de alimentos kosher.
Europa, América del Sur y Oriente Medio y África
Europa representa un mercado consolidado para los alimentos kosher, respaldado por comunidades judías de larga tradición, redes minoristas desarrolladas y canales especializados de servicios de alimentación. Francia y el Reino Unido contribuyen a la demanda regional a través de carnicerías certificadas, panaderías, restaurantes, tiendas de comestibles y ofertas en el comercio minorista convencional. Los requisitos europeos de etiquetado y certificación alimentaria también influyen en los fabricantes que atienden múltiples mercados nacionales. América del Sur se beneficia de bases de consumidores kosher consolidadas en Argentina y Brasil, así como de una sólida industria de procesamiento de carne que respalda oportunidades de exportación hacia mercados internacionales. En Oriente Medio y África, Israel sigue siendo el principal centro de consumo, respaldado por la demanda interna y las autoridades de certificación establecidas. Sudáfrica y Turquía también contribuyen a través de redes minoristas organizadas y el consumo basado en la comunidad.
Panorama Competitivo
Concentración del Mercado
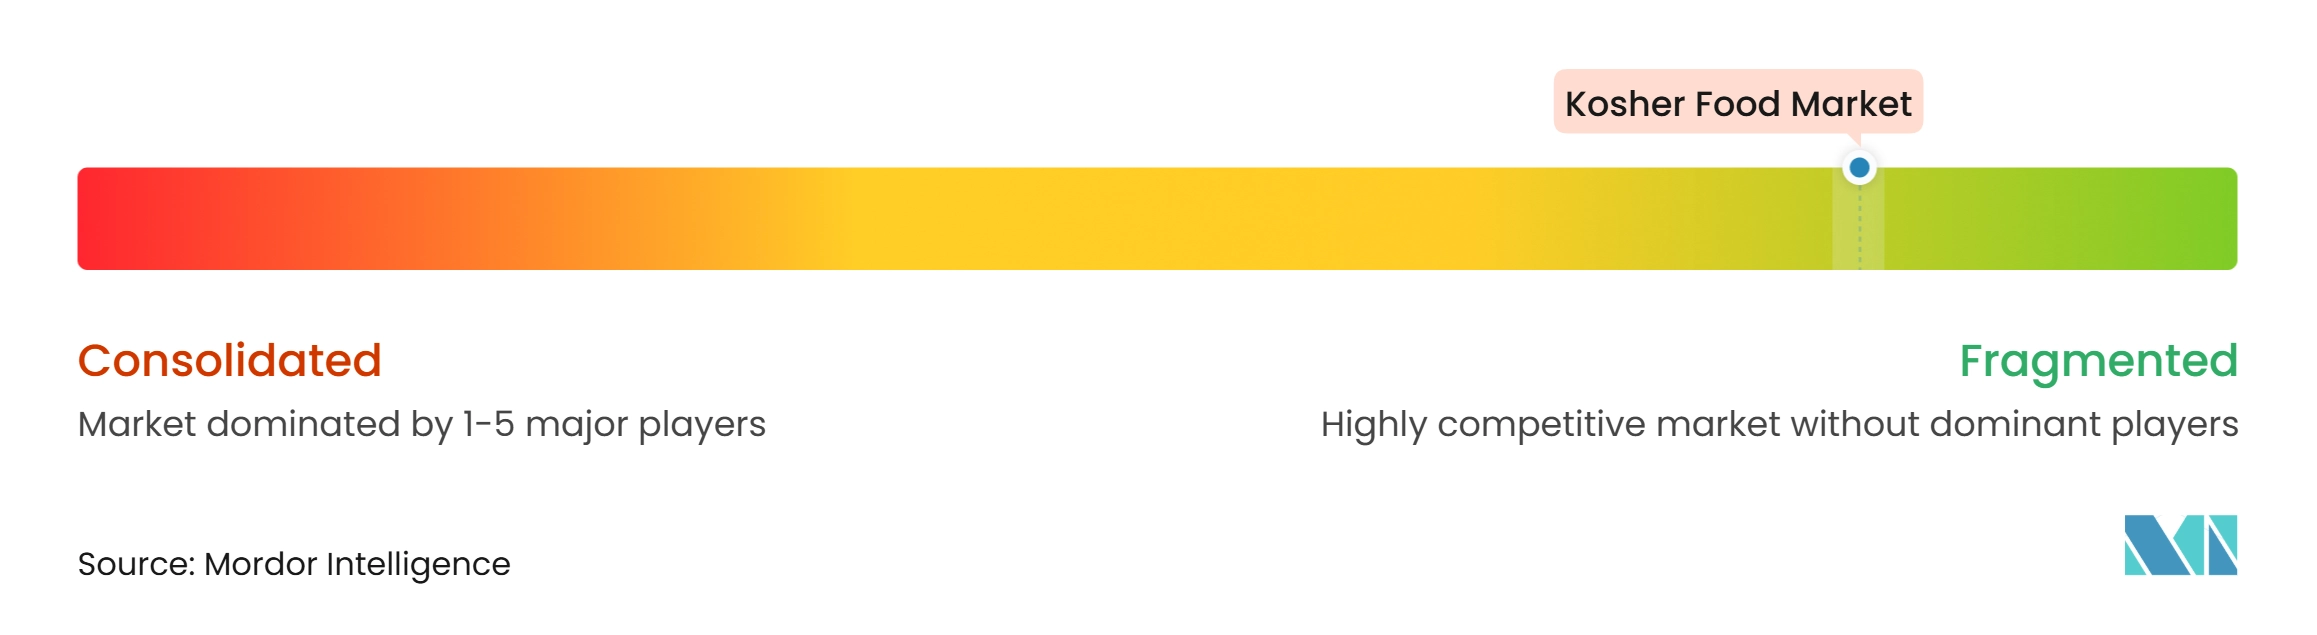
El mercado de alimentos kosher está fragmentado, con numerosos productores regionales, marcas especializadas y empresas alimentarias multinacionales que compiten en diferentes categorías de productos y mercados geográficos. Ninguna empresa tiene una posición dominante en el mercado en general, ya que la competencia se distribuye entre fabricantes con carteras de productos y capacidades operativas variables. El mercado incluye empresas que atienden los requisitos tradicionales de alimentos kosher junto con fabricantes que ofrecen alimentos envasados convencionales certificados. Los productores regionales mantienen posiciones sólidas en mercados de consumidores específicos a través de relaciones comunitarias establecidas y ofertas de productos especializados. Las empresas alimentarias multinacionales contribuyen aún más a la diversidad del mercado al incorporar productos con certificación kosher en sus carteras más amplias de alimentos y bebidas.
Los grandes fabricantes de alimentos aprovechan sus capacidades de producción establecidas, el reconocimiento de marca y las redes de distribución para atender a consumidores convencionales y especializados. Sus carteras diversificadas les permiten ofrecer productos certificados en múltiples categorías de alimentos y canales de distribución. Los productores más pequeños se centran en categorías de productos de nicho, preferencias de consumidores regionales y ofertas kosher especializadas. Estas empresas a menudo atienden a comunidades específicas a través de redes minoristas dedicadas y relaciones establecidas con los clientes. La coexistencia de grandes fabricantes y productores especializados contribuye a una estructura competitiva sin una dominación significativa del mercado por parte de empresas individuales.
La competencia está influenciada por la credibilidad de la certificación, la disponibilidad de productos, los precios, las relaciones con los minoristas y la gestión de la cadena de suministro. Los fabricantes deben mantener un cumplimiento consistente con los requisitos kosher en el abastecimiento de ingredientes, el procesamiento, el manejo y las operaciones de envasado. Los sistemas de certificación establecidos y las relaciones confiables con los proveedores respaldan la participación en el mercado en diferentes categorías de productos. Las capacidades de distribución también influyen en el posicionamiento competitivo al determinar el acceso a supermercados, minoristas especializados y operadores de servicios de alimentación. La presencia de empresas con escalas operativas variables, fortalezas regionales y especializaciones de productos sostiene la naturaleza fragmentada del mercado.
Líderes de la Industria de Alimentos Kosher
-
Bob's Red Mill Natural Foods, Inc. (Bob's Red Mill)
-
PepsiCo, Inc. (Frito-Lay, Quaker)
-
Eden Foods, Inc. (Eden)
-
Cargill, Incorporated (Clear Valley, Master Chef)
-
King Arthur Baking Company (King Arthur Baking)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Kosher Empresas cubiertas en este informe
- Bob’s Red Mill Natural Foods, Inc. (Bob’s Red Mill)
- PepsiCo, Inc. (Frito-Lay, Quaker)
- Eden Foods, Inc. (Eden)
- Cargill, Incorporated (Clear Valley, Master Chef)
- King Arthur Baking Company (King Arthur Baking)
- Nestlé S.A. (Osem)
- Bright Dairy & Food Co., Ltd. (Tnuva)
- Kayco (Manischewitz)
- Mehadrin Dairy and Ice Cream (Mehadrin)
- Ohio Processors, Inc. (Pierre’s Ice Cream)
- SunOpta Inc. (SOWN)
- Zero Acre Farms (Zero Acre)
- Aleta Collagen (Aleta)
- Z Crackers (Z Crackers)
- Blends by Orly (Blends by Orly)
- Wild Tribe (Wild Tribe Sauces)
- Giovanni Foods (Giovanni)
- Hawaiian Host Group (Hawaiian Host, Mauna Loa)
- Jot Labs (Jot)
- PT Lautindo Synergy Sejahtera (Lautindo)
Desarrollos recientes de la industria en Mercado de Alimentos Kosher
- Octubre de 2026: The Matzo Project lanzó su gama de productos kosher en aproximadamente 200 tiendas Target en los Estados Unidos y planea expandir la distribución a más de 600 tiendas durante la temporada festiva. La gama de productos incluye galletas de matzo, chips de matzo, kits de sopa y mezclas para bolas de matzo.
- Octubre de 2026: Food For Life Baking Co. introdujo los Bagels Orgánicos Germinados Ezequiel 4:9 en sabores Original y Everything. Los productos están certificados como kosher, orgánicos y veganos, ampliando la gama de productos de panadería especiales de la empresa.
- Mayo de 2026: Wakefern Food Corp. amplió su oferta de carne de res kosher doméstica en tiendas ShopRite seleccionadas a través de un programa de abastecimiento directo con ranchos ganaderos de los EE. UU. La iniciativa aumentó el acceso a productos de carne de res con certificación OU, incluidos filetes, asados y otros cortes.
Alcance del Informe Global del Mercado de Alimentos Kosher
El mercado de alimentos kosher incluye productos alimenticios y de bebidas preparados y certificados de acuerdo con las leyes dietéticas judías. El mercado está segmentado por Tipo de Producto, Aplicación, Canal de Distribución y Geografía. Según el Tipo de Producto, incluye Carne y Aves de Corral, Pescado y Mariscos Permitidos por el Kosher, Productos de Panadería y Confitería, y Otros Tipos de Productos. Según la Aplicación, incluye Consumo en el Hogar, Preparación Culinaria, Consumo de Aperitivos y Conveniencia, y Otras Aplicaciones. Según el Canal de Distribución, incluye On-Trade y Off-Trade, con el Off-Trade dividido además en Supermercados e Hipermercados, Tiendas de Comestibles, Tiendas Kosher Especializadas, Tiendas de Conveniencia y Otros. Por geografía, cubre América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, incluidos los países clave de cada región. Los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Carne y Aves de Corral |
| Pescado y Mariscos Permitidos por el Kosher |
| Productos de Panadería y Confitería |
| Otros Tipos de Productos |
| Consumo en el Hogar |
| Preparación Culinaria |
| Consumo de Aperitivos y Conveniencia |
| Otras Aplicaciones |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Tiendas de Comestibles | |
| Tiendas Kosher Especializadas | |
| Tiendas de Conveniencia | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Carne y Aves de Corral | |
| Pescado y Mariscos Permitidos por el Kosher | ||
| Productos de Panadería y Confitería | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Consumo en el Hogar | |
| Preparación Culinaria | ||
| Consumo de Aperitivos y Conveniencia | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Tiendas de Comestibles | ||
| Tiendas Kosher Especializadas | ||
| Tiendas de Conveniencia | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de alimentos kosher hasta 2032?
Se prevé que el mercado se expanda a una CAGR del 4,31% de 2027 a 2032, alcanzando los 46,45 mil millones de USD en 2032.
¿Qué categoría de productos de alimentos kosher tiene la mayor participación?
La carne y las aves de corral lideran la demanda de productos con una participación del 43,12% en 2026, ya que las proteínas certificadas siguen siendo fundamentales para las compras en el hogar y los servicios de alimentación.
¿Qué región tiene la mayor demanda de alimentos kosher?
América del Norte representó el 49,32% de la participación en 2026, respaldada por una infraestructura minorista establecida y un amplio reconocimiento de los sellos de certificación.
¿Qué hace que las cadenas de suministro de alimentos kosher sean difíciles de gestionar?
Los fabricantes deben mantener ingredientes aprobados, controles documentados de equipos y registros de producción trazables en todos los proveedores e instalaciones.