
Kosher Food Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
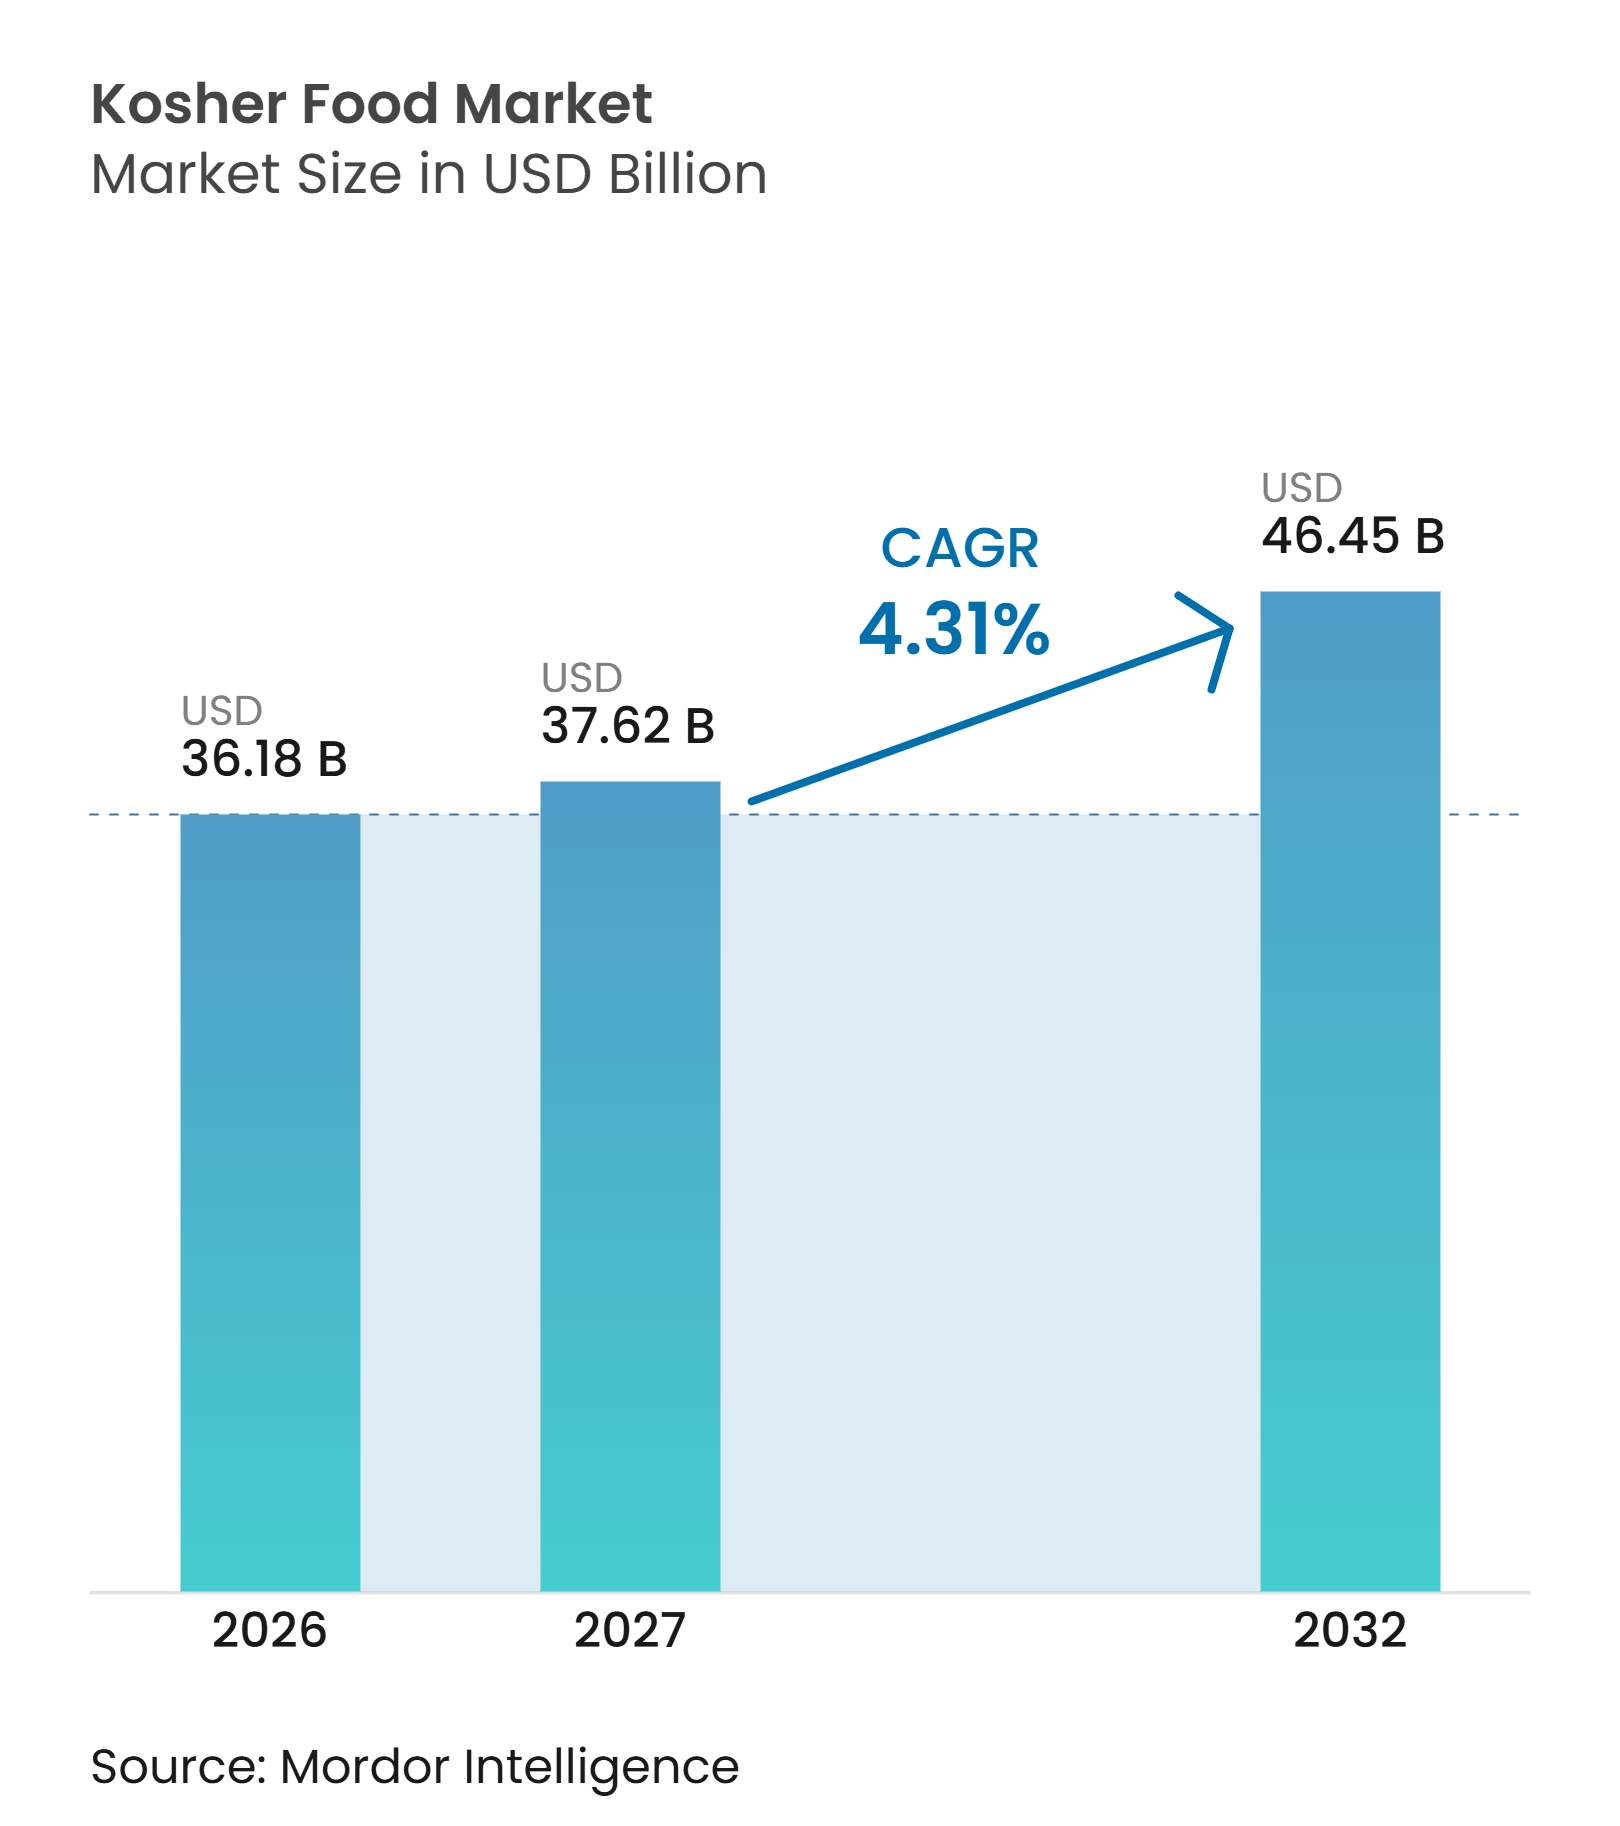
| Marktgröße (2027) | 37.62 Milliarden US-Dollar |
| Marktgröße (2032) | 46.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.31 % |
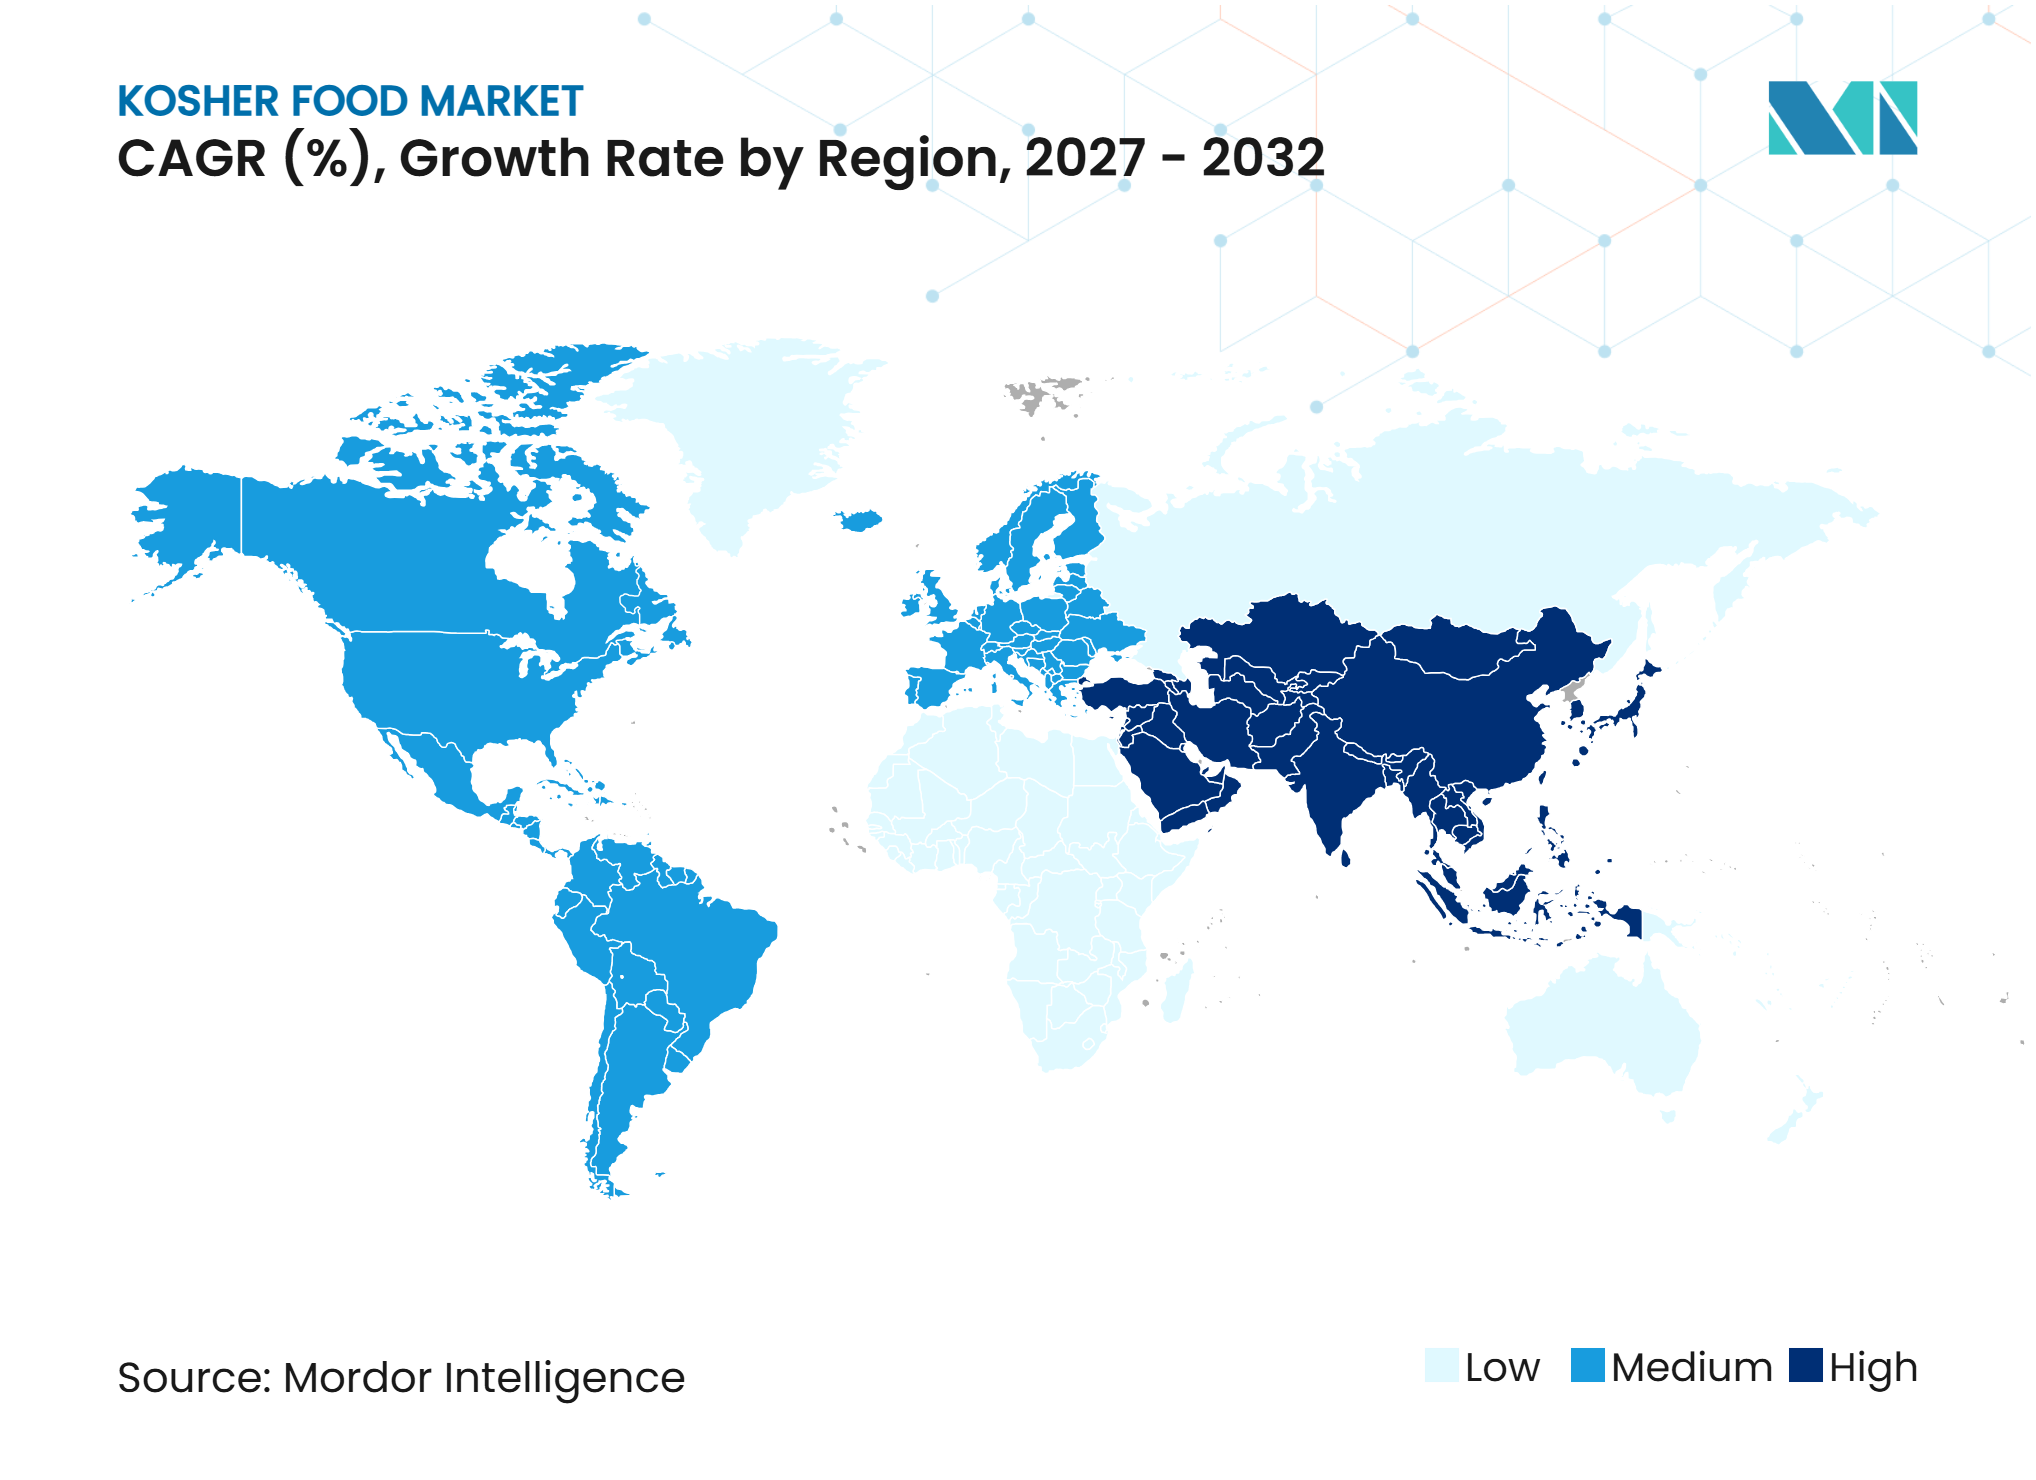
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kosher Food Marktanalyse von Mordor Intelligence
Die Größe des Kosher Food Marktes wird voraussichtlich von 36,18 Milliarden USD im Jahr 2026 auf 37,62 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 4,31 % über den Zeitraum 2027-2032 einen Wert von 46,45 Milliarden USD erreichen. Der Kosher Food Markt expandiert über seine religiöse Verbraucherbasis hinaus, da die Zertifizierung zunehmend für Zutaten-Transparenz, Ernährungspräferenzen und Allergen-Bewusstsein geschätzt wird. Anforderungen von Einzelhändlern und Lieferanten an die Rückverfolgbarkeit stärken die Bedeutung dokumentierter Zutaten und Produktionsprozesse weiter. Hersteller mit etablierten Koscher-Zertifizierungssystemen sind besser positioniert, um Einzelhändleranforderungen zu erfüllen, die Transparenz der Lieferkette aufrechtzuerhalten und vielfältige Verbrauchermärkte zu bedienen. Wachstumschancen werden durch die steigende Nachfrage nach praktischen verpackten Lebensmitteln, pflanzlichen Produkten, exportorientierten Lebensmittelherstellern und zertifizierten Foodservice-Angeboten unterstützt.
Wichtigste Erkenntnisse des Berichts
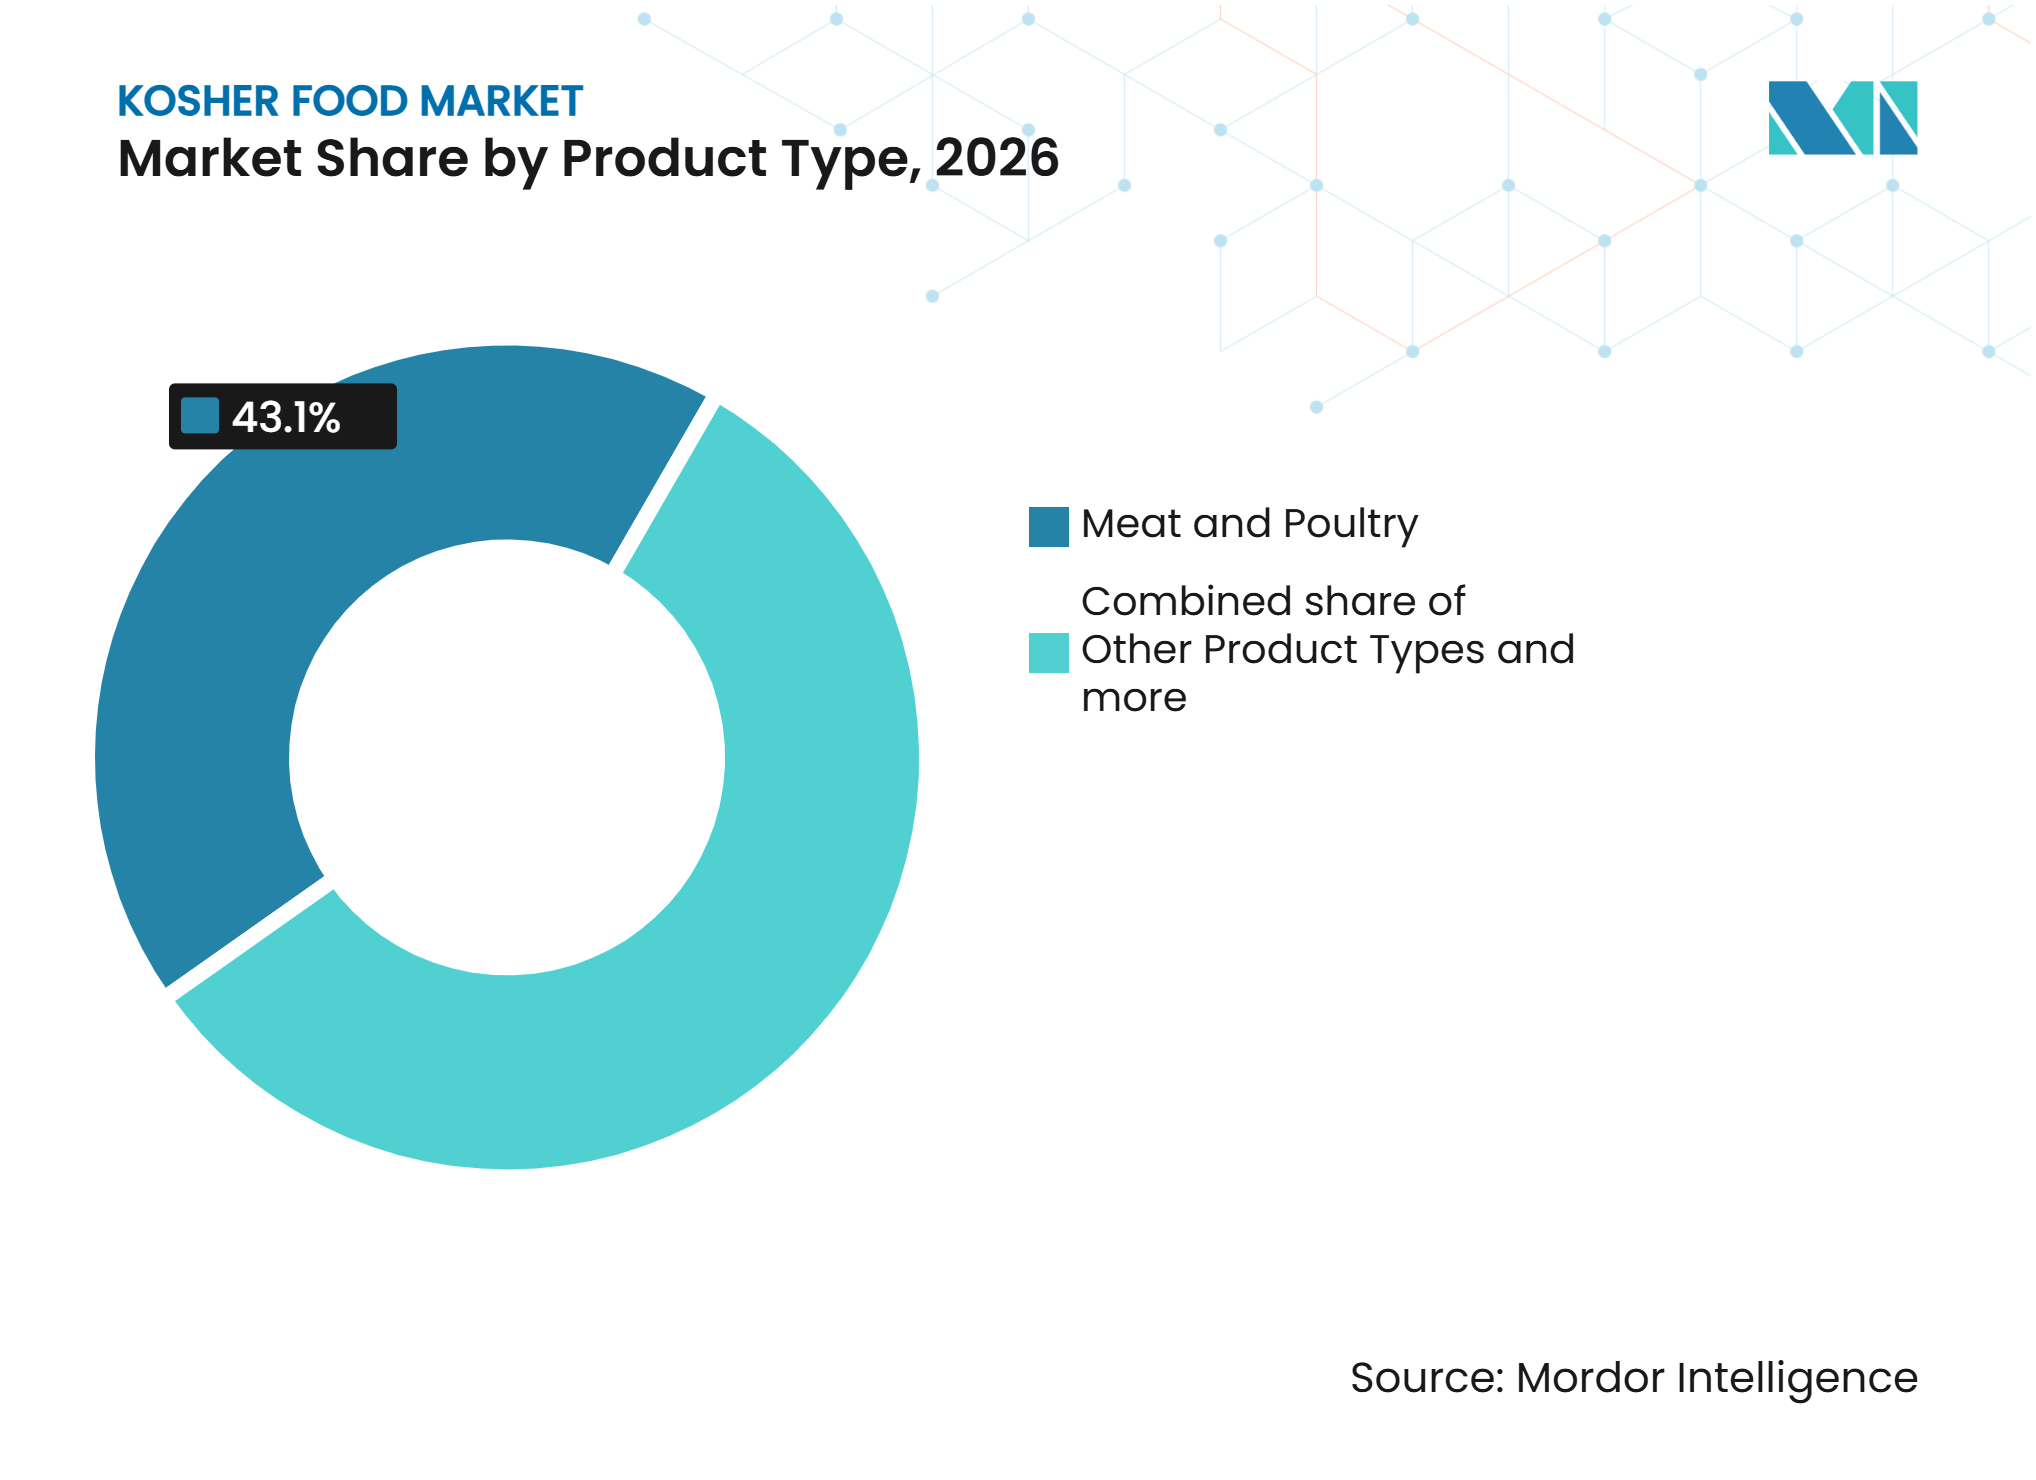
• Nach Produkttyp hielt Fleisch und Geflügel im Jahr 2026 einen Marktanteil von 43,12 % am Kosher Food Markt, während andere Produkttypen bis 2032 voraussichtlich mit einem CAGR von 5,71 % wachsen werden.
• Nach Anwendung hielt der Haushaltskonsum im Jahr 2026 einen Marktanteil von 54,43 % am Kosher Food Markt, während der Konsum von Snacks und Convenience-Produkten bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen wird.
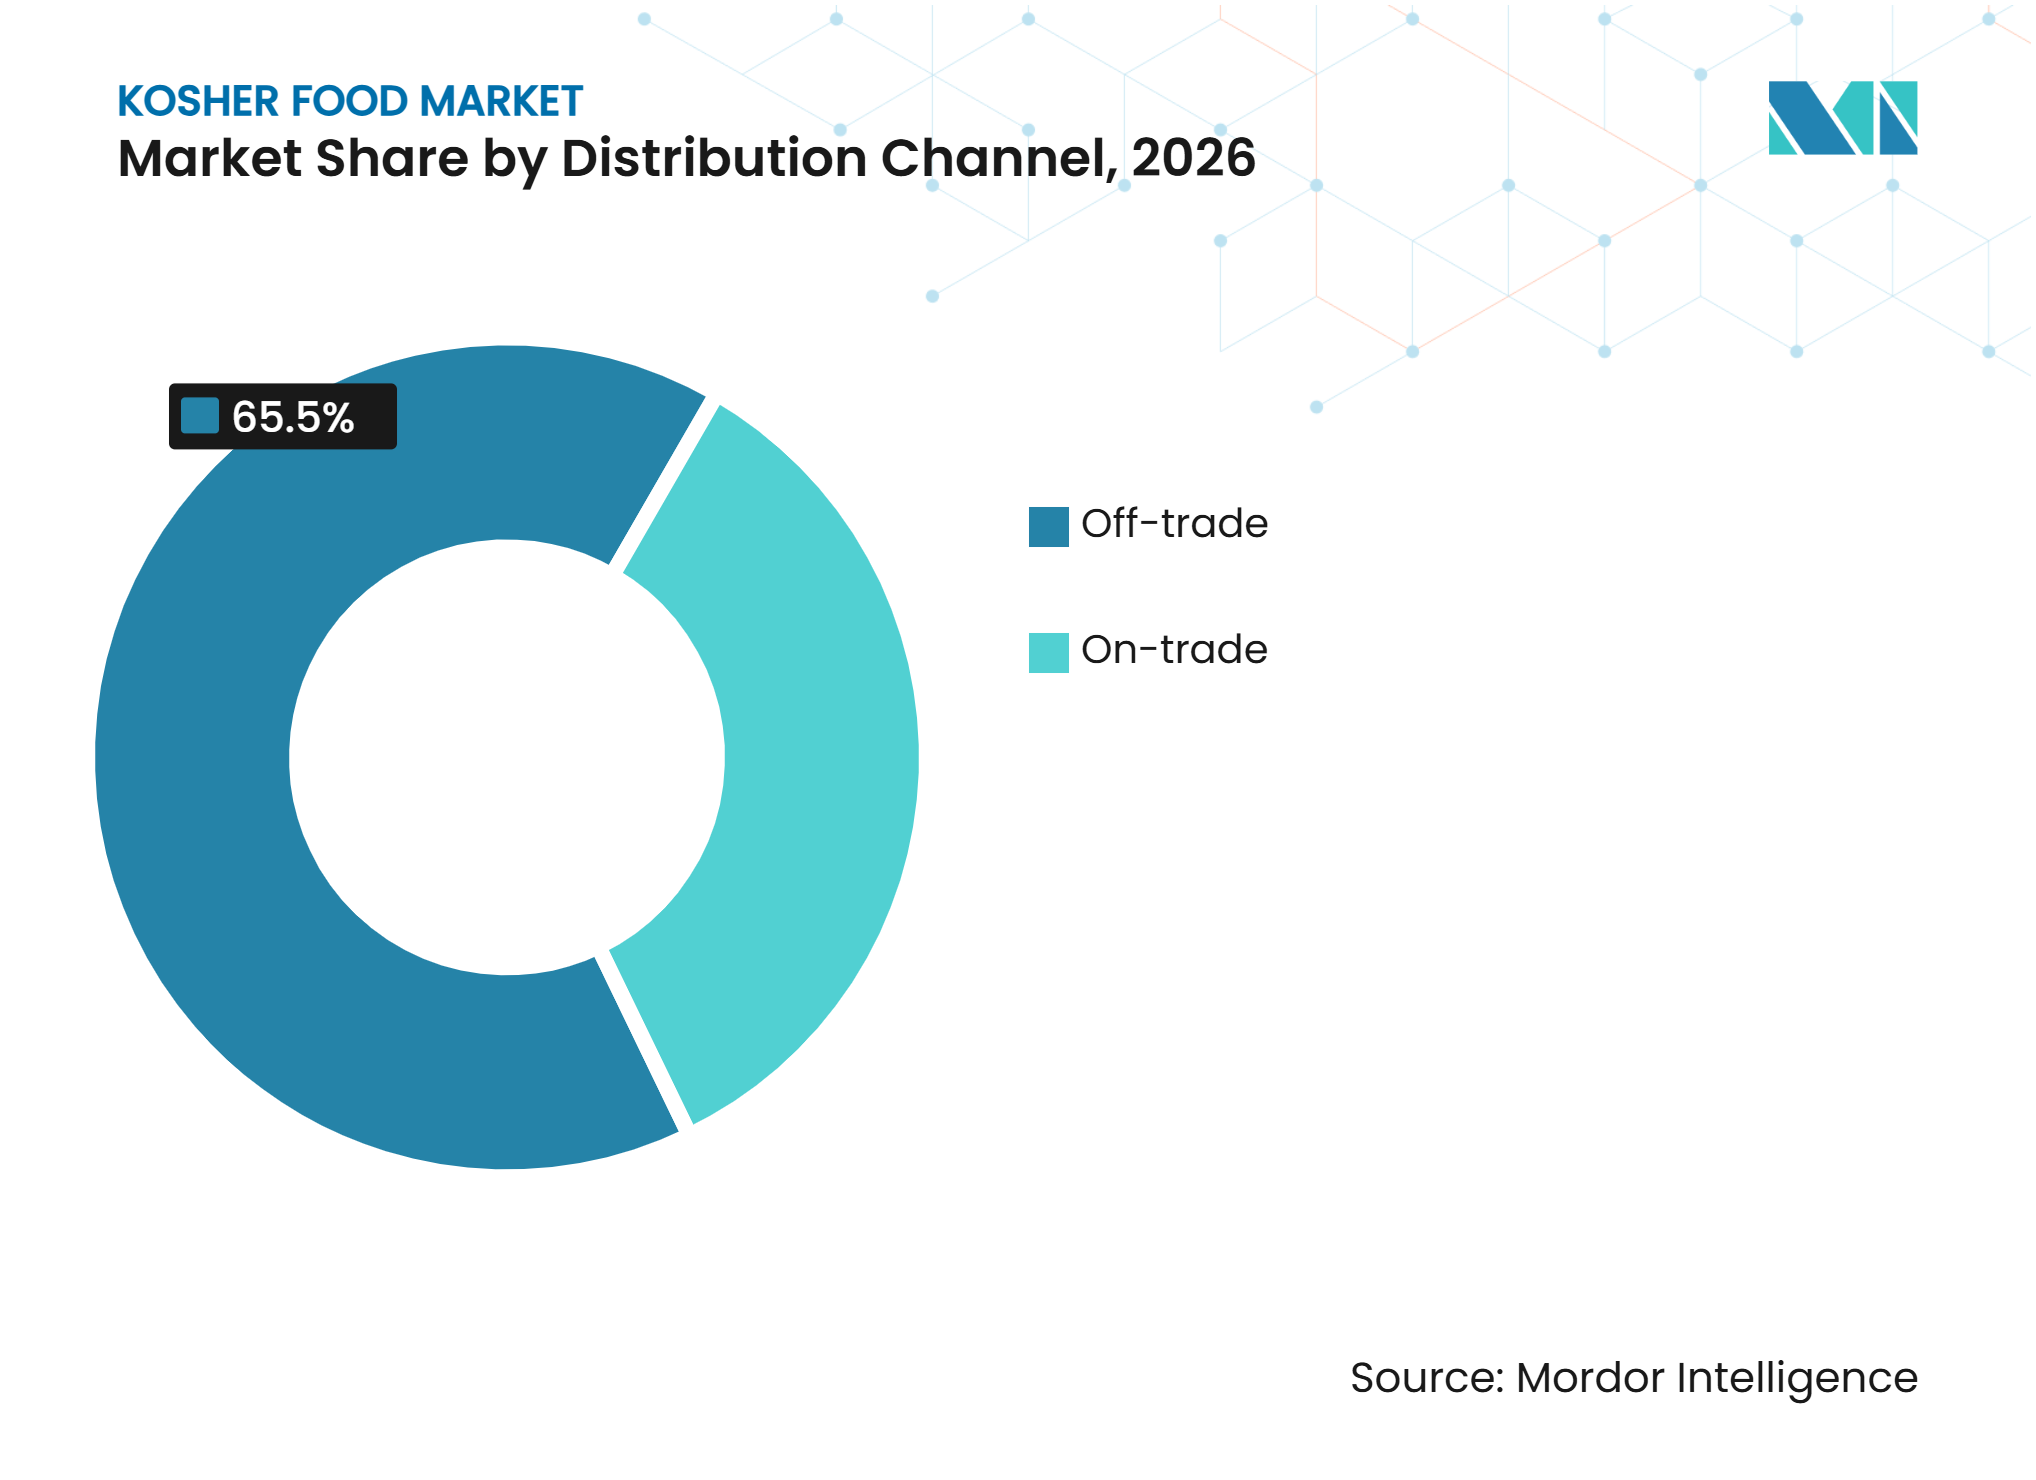
• Nach Vertriebskanal hielt der Off-Trade-Bereich im Jahr 2026 einen Marktanteil von 65,54 % am Kosher Food Markt, während der On-Trade-Bereich bis 2032 voraussichtlich mit einem CAGR von 5,42 % wachsen wird.
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 49,32 % am Kosher Food Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Kosher Food Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Konsum unter gesundheits- und qualitätsbewussten Verbrauchern | +1.0% | Global, konzentriert in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Transparenz zertifizierter Zutaten und Rückverfolgbarkeit von Lebensmitteln | +0.6% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Kosher-Mahlzeiten in Restaurants, Hotels und institutionellen Cateringbetrieben | +0.5% | Nordamerika, Westeuropa und Asien-Pazifik-Gatewaystädte | Mittelfristig (2-4 Jahre) |
| Pflanzenbasierte und spezielle Diätlebensmittel | +0.5% | Global, angeführt von Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Beteiligung von Lebensmittelherstellern am internationalen Handel mit koscheren Lebensmitteln | +0.4% | Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika sowie Naher Osten und Afrika | Mittelfristig (2-4 Jahre) |
| Wachsende Nachfrage nach praktischen, verzehrfertigen und verpackten koscheren Lebensmitteln | +0.4% | Global, vorwiegend in städtischen Gebieten Nordamerikas und Europas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Konsum unter gesundheits- und qualitätsbewussten Verbrauchern
Kosher-zertifizierte Produkte gewinnen über observante jüdische Haushalte hinaus an Akzeptanz, unterstützt durch die Nachfrage von Verbrauchern, die Zutaten-Transparenz, Ernährungseignung und Produktionsstandards suchen. So kauften beispielsweise im Oktober 2025 laut der Orthodox Union mehr als 12 Millionen Verbraucher in den Vereinigten Staaten jährlich kosher-zertifizierte Produkte, während kosher-zertifizierte Produkte im Durchschnitt einen höheren Umsatz als nicht-zertifizierte Gegenstücke verzeichnen. Darüber hinaus stellte der International Food Information Council im Jahr 2025 fest, dass 36 % der Amerikaner Lebensmittelzusatzstoffe und Zutaten als wichtiges Lebensmittelsicherheitsthema betrachteten, was auf eine wachsende Aufmerksamkeit für die Produktzusammensetzung hinweist. Die Umfrage ergab außerdem, dass 42 % ein besseres Verständnis dafür wünschten, wie Lebensmittelunternehmen die Lebensmittelsicherheit gewährleisten [1]. Diese Verbraucherbedenken unterstützen ein breiteres Interesse an zertifizierten Produkten und ermutigen Hersteller, kosher-zertifizierte Angebote in den gängigen Einzelhandelskanälen auszuweiten.
Zertifizierte Zutaten-Transparenz und Lebensmittelrückverfolgbarkeit
Die Rückverfolgbarkeit von Zutaten wird in den Lebensmittellieferketten zunehmend wichtiger und veranlasst Hersteller, genaue Aufzeichnungen über Beschaffung, Verarbeitung und Vertrieb zu führen. So stellte die US-amerikanische Lebensmittel- und Arzneimittelbehörde im Jahr 2026 fest, dass Rückverfolgbarkeits-Lot-Codes in 80 % der Aufzeichnungen der teilnehmenden Unternehmen verfügbar oder inkonsistent erfasst waren, während Informationen über die Quelle der Lot-Codes in 73 % der Aufzeichnungen vorhanden waren [2]. Die Ergebnisse unterstreichen die Notwendigkeit einer verbesserten Dokumentation auf Chargenebene und einer besseren Koordination zwischen Lieferanten, Verarbeitern und Einzelhändlern. Koscher-Zertifizierungssysteme können diese Praktiken ergänzen, indem sie dokumentierte Zutaten-Genehmigungen und Produktionskontrollen bereitstellen und damit eine größere Zutaten-Transparenz und Rückverfolgbarkeit in der koscheren Lebensmittellieferkette unterstützen.
Koschere Mahlzeiten in Restaurants, Hotels und institutionellen Cateringbetrieben
Die Nachfrage nach Kosher-Mahlzeiten in der institutionellen Gemeinschaftsverpflegung wird durch die Notwendigkeit gestützt, religiöse Ernährungsanforderungen in Bildungs-, Gastronomie- und Cateringeinrichtungen zu erfüllen. So boten beispielsweise im Jahr 2025 laut der School Nutrition Association 5,1 % der Schulbezirke in Texas und Indiana täglich Kosher-Mahlzeiten an, während 53,2 % religiöse Ernährungspräferenzen berücksichtigten. Darüber hinaus berichteten 96,9 % der befragten Schulbezirke, mindestens eine Art von Sonderdiätverpflegung anzubieten [3]. Diese Ergebnisse unterstreichen die Bedeutung spezialisierter Mahlzeitenoptionen in der institutionellen Gemeinschaftsverpflegung und schaffen Möglichkeiten für kosher-zertifizierte Lebensmittelanbieter, ihre Präsenz in Schulen, Universitäten, Hotels, Restaurants und Cateringunternehmen auszubauen.
Pflanzliche und spezielle Diätlebensmittel
Pflanzliche Lebensmittel schaffen Möglichkeiten für die Entwicklung koscherer Produkte, da Pareve-Produkte sowohl zu Fleisch- als auch zu Milchmahlzeiten verzehrt werden können. Diese Flexibilität erweitert ihre Attraktivität bei observanten Haushalten und Verbrauchern, die milchfreie Alternativen und spezielle Lebensmittelprodukte suchen. Die Koscher-Zertifizierung hilft pflanzlichen Herstellern auch dabei, Zutaten-Transparenz und die Einhaltung spezifischer Ernährungsanforderungen nachzuweisen. Da Hersteller ihre pflanzlichen Produktpaletten erweitern, unterstützen zertifizierte Zutaten und geeignete Verarbeitungspraktiken die Entwicklung vielfältiger koscherer Angebote. Diese Überschneidung schafft Möglichkeiten für eine breitere Produktverfügbarkeit in Mainstream-Lebensmittelgeschäften und Spezialeinzelhandelskanälen.
Analyse der Hemmnisauswirkungen auf den Kosher Food Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten der Koscher-Zertifizierung und der kontinuierlichen Compliance-Überwachung | -0.6% | Global, am stärksten ausgeprägt bei kleinen und mittleren Unternehmen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Komplexität der Aufrechterhaltung der Rückverfolgbarkeit koscherer Zutaten in Lieferketten | -0.4% | Global, am stärksten ausgeprägt in Asien-Pazifik und Südamerika | Mittelfristig (2-4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Rohstoffe und spezialisierter Zutaten | -0.3% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Betriebliche Schwierigkeiten bei der Vermeidung von Kreuzkontaminationen bei der gemeinsamen Nutzung von Anlagen | -0.3% | Global, insbesondere bei Auftragsherstellern, die mehrere Ernährungszertifizierungen bedienen | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der Koscher-Zertifizierung und der kontinuierlichen Compliance-Überwachung
Die Koscher-Zertifizierung verursacht für Hersteller zusätzliche Kosten durch Zutatenprüfungen, Betriebsaudits, Zertifizierungsgebühren und laufende Compliance-Überwachung. Produzenten müssen genehmigte Zutatenaufzeichnungen führen, spezifische Handhabungs- und Verarbeitungsanforderungen einhalten und sich mit Zertifizierungsstellen koordinieren, um die Zertifizierung aufrechtzuerhalten. Diese Anforderungen können die Betriebskosten erhöhen, insbesondere für kleine und mittlere Hersteller mit begrenzten Ressourcen. Häufige Zutatenänderungen, Lieferantenverifizierung und Produktionslinienanpassungen können die Compliance-Belastung erhöhen. Solche Kosten können die Zertifizierungsübernahme bei kleineren Produzenten einschränken und Herausforderungen bei der Erweiterung koscherer Produktportfolios schaffen.
Komplexität der Aufrechterhaltung der Rückverfolgbarkeit koscherer Zutaten in Lieferketten
Die Aufrechterhaltung der Rückverfolgbarkeit koscherer Zutaten in Lieferketten kann aufgrund der Beteiligung mehrerer Lieferanten, Verarbeiter und Händler eine Herausforderung darstellen. Hersteller müssen sicherstellen, dass Rohstoffe, Zusatzstoffe, Verarbeitungshilfsstoffe und verpackungsbezogene Inputs die Koscher-Anforderungen erfüllen und von genehmigten Lieferanten bezogen werden. Änderungen bei Lieferanten, Zutatenformulierungen oder Produktionsprozessen erfordern aktualisierte Dokumentation und zusätzliche Überprüfung zur Aufrechterhaltung der Zertifizierung. Diese Anforderungen erhöhen den Koordinations- und Aufzeichnungsaufwand, insbesondere für Unternehmen, die Zutaten aus mehreren Regionen beziehen. Solche Komplexitäten können betriebliche Herausforderungen schaffen, Produktgenehmigungen verzögern und die Compliance-Kosten für koschere Lebensmittelhersteller erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fleisch und Geflügel führt, während andere Produkttypen schneller wachsenFleisch und Geflügel hielten im Jahr 2026 einen Marktanteil von 43,12 % am Kosher Food Markt. Fleisch und Geflügel stellen die größte Produktkategorie dar, unterstützt durch ihre zentrale Rolle beim Haushaltskonsum und im institutionellen Foodservice unter observanten Verbrauchern. Die koschere Fleischproduktion erfordert spezifische Schlachtungs-, Inspektions-, Handhabungs- und Verarbeitungspraktiken, was spezialisierte Versorgungsnetzwerke schafft und die Bedeutung einer zuverlässigen zertifizierten Versorgung unterstreicht. Dies unterstützt die Nachfrage von Einzelhändlern, Cateringunternehmen und Restaurants, die koschere Verbraucher bedienen. Fisch und zugelassene Meeresfrüchte behalten aufgrund spezifischer Artenanforderungen eine eigenständige Marktpräsenz, während Backwaren und Süßwaren durch Zertifizierung über Zutaten-Transparenz und kontrollierte Handhabungspraktiken profitieren.
Andere Produkttypen werden bis 2032 voraussichtlich mit einem CAGR von 5,71 % wachsen. Die Kategorie der anderen Produkte expandiert durch Getränke, Würzmittel, pflanzliche Alternativen und spezielle Diätprodukte. Diese Produkte erweitern die Koscher-Zertifizierung auf alltägliche Konsumgelegenheiten, die durch Bequemlichkeit, Gesundheitspräferenzen und Ernährungskompatibilität angetrieben werden. Pflanzliche Produkte profitieren auch von der Pareve-Klassifizierung, die es ermöglicht, sie sowohl zu Fleisch- als auch zu Milchmahlzeiten zu verzehren. Funktionale Getränke, Kochzutaten und Snackprodukte bieten Herstellern weitere Möglichkeiten, ihre zertifizierten Portfolios zu diversifizieren. Die Nachfrage wird auch durch Hersteller unterstützt, die ihre Exportmöglichkeiten stärken und internationale Märkte erschließen möchten.



Nach Anwendung:
Haushaltskonsum verankert die Nachfrage, während Snacks und Convenience-Produkte expandierenDer Haushaltskonsum hielt im Jahr 2026 einen Marktanteil von 54,43 % am Kosher Food Markt. Der Haushaltskonsum stellt eine wichtige Nachfragequelle dar, unterstützt durch regelmäßige Lebensmitteleinkäufe observanter Verbraucher bei Fleisch, Backwaren, verpackten Lebensmitteln und alltäglichen Grundnahrungsmitteln. Mainstream-Verbraucher tragen ebenfalls zur Nachfrage bei, indem sie zertifizierte Produkte aufgrund von Ernährungspräferenzen, Zutaten-Transparenz und Allergen-Bewusstsein bevorzugen. Supermärkte und Spezialeinzelhändler stärken die Zugänglichkeit, indem sie etablierte Marken neben Nischen-zertifizierten Produkten anbieten. Haushaltskaufmuster werden durch Produktverfügbarkeit, vertrauenswürdige Zertifizierungszeichen und eine breite Auswahl an alltäglichen Lebensmitteln beeinflusst.
Der Konsum von Snacks und Convenience-Produkten wird bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen. Tragbare und Convenience-Produkte verzeichnen das schnellste Wachstum unter den Anwendungen, unterstützt durch die steigende Nachfrage nach verzehrfertigen Formaten und praktischen Lebensmitteloptionen. Die Koscher-Zertifizierung ermöglicht es etablierten Marken, ihre Präsenz in Mainstream-Snack- und verpackten Lebensmittelkategorien auszuweiten. Diese Produkte können auch mehrere Ernährungspräferenzen durch geeignete Formulierungen ansprechen, einschließlich Pareve-, glutenfreier, veganer und allergen-bewusster Optionen. Klare Zutaten-Dokumentation und Rückverfolgbarkeit unterstützen zudem die Akzeptanz durch Einzelhändler und eine breitere Distribution.
Nach Vertriebskanal:
Off-Trade behält seine Größe, während On-Trade institutionelle Nachfrage aufbautDer Off-Trade-Bereich hielt im Jahr 2026 einen Marktanteil von 65,54 % am Kosher Food Markt. Einzelhandels-Vertriebskanäle, einschließlich Supermärkte, Hypermärkte, Lebensmittelgeschäfte, koschere Spezialgeschäfte und Online-Plattformen, spielen eine wichtige Rolle bei der Verbesserung des Zugangs zu zertifizierten Lebensmittelprodukten. Spezialgeschäfte bleiben in Gemeinschaften mit hohen Konzentrationen koscherer Verbraucher wichtig und bieten eine breitere Auswahl an zertifizierten Produkten und spezialisierten Frischprodukten. Mainstream-Einzelhändler erweitern den Zugang zu Produkten für Verbraucher, die zertifizierte Lebensmittel aufgrund von Ernährungspräferenzen und Zutaten-Transparenz kaufen. Online-Plattformen, Abonnementdienste und Direktvertriebskanäle helfen Herstellern auch dabei, Verbraucher über etablierte Gemeinschaftsmärkte hinaus zu erreichen.
Der On-Trade-Bereich wird bis 2032 voraussichtlich mit einem CAGR von 5,42 % wachsen. Foodservice- und institutionelle Kanäle umfassen Restaurants, Hotels, Fluggesellschaften, Universitäten, Krankenhäuser und Cateringdienste, die zertifizierte Zutaten und Produkte für zubereitete Mahlzeiten verwenden. Institutionelle Einkäufe unterstützen eine wiederkehrende Nachfrage und erfordern gleichzeitig eine konsistente Beschaffung, Zutatenverifizierung und Küchenhandhabungspraktiken. Zertifizierte Speisekarten helfen Foodservice-Betreibern auch dabei, Verbraucher mit unterschiedlichen Ernährungsanforderungen und -präferenzen zu bedienen. Die Verfügbarkeit zertifizierter zubereiteter Mahlzeiten schafft Möglichkeiten für Hotels, Veranstaltungsorte, Restaurants und andere großflächige Foodservice-Betreiber, ihr Angebot zu erweitern.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 49,32 % am Kosher Food Markt. Nordamerika ist ein bedeutender Markt für koschere Lebensmittel, unterstützt durch eine etablierte jüdische Verbraucherbasis, weit verbreitetes Bewusstsein für Zertifizierung sowie eine gut entwickelte Lebensmittelgeschäfts-, Spezialeinzelhandels- und Foodservice-Infrastruktur. Die Nachfrage konzentriert sich auf große Ballungsräume, während Mainstream-Verbraucher ebenfalls zur Nachfrage beitragen, indem sie milchfreie, vegetarische und allergen-bewusste Produkte bevorzugen. Anforderungen von Einzelhändlern an Lieferantendokumentation und Lieferkettenrückverfolgbarkeit stärken die Bedeutung zertifizierter Produktionssysteme weiter. Etablierte Vertriebsnetzwerke und die Konsolidierung unter Lebensmittelhändlern unterstützen eine breitere Produktverfügbarkeit und betriebliche Effizienz.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,18 % wachsen. Der Kosher Food Markt im Asien-Pazifik-Raum wird durch die wachsende Übernahme von Zertifizierungen unter Lebensmittelherstellern unterstützt, die Zugang zu internationalen Käufern suchen, insbesondere in Nordamerika und Europa. Exportorientierte Zutatenverarbeiter profitieren von der Zertifizierung durch verbesserte Produktdokumentation, Rückverfolgbarkeit und Einhaltung der Käuferanforderungen. Australien verfügt über eine etablierte inländische Einzelhandelsbasis, während Japan und Singapur Möglichkeiten in Hotels, Fluggesellschaften, Spezialeinzelhandel und Online-Lebensmittelkanälen bieten. Die Marktexpansion hängt von der Verfügbarkeit genehmigter Zutaten, kontrollierten Produktionsprozessen und der Koordination mit Zertifizierungsstellen ab. Die Stärkung von Zertifizierungs- und Rückverfolgbarkeitssystemen kann regionalen Herstellern helfen, ihre Exportwettbewerbsfähigkeit zu verbessern und ihre Präsenz in internationalen koscheren Lebensmittellieferketten auszubauen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa stellt einen etablierten Markt für Kosher-Lebensmittel dar, gestützt durch langjährige jüdische Gemeinschaften, entwickelte Einzelhandelsnetzwerke und spezialisierte Gastronomiekanäle. Frankreich und das Vereinigte Königreich tragen zur regionalen Nachfrage durch zertifizierte Metzgereien, Bäckereien, Restaurants, Lebensmittelgeschäfte und Angebote im allgemeinen Einzelhandel bei. Europäische Lebensmittelkennzeichnungs- und Zertifizierungsanforderungen beeinflussen zudem Hersteller, die mehrere nationale Märkte bedienen. Südamerika profitiert von etablierten Kosher-Verbraucherbasen in Argentinien und Brasilien sowie von einer starken Fleischverarbeitungsindustrie, die Exportmöglichkeiten in internationale Märkte unterstützt. Im Nahen Osten und Afrika bleibt Israel das primäre Konsumzentrum, gestützt durch die Inlandsnachfrage und etablierte Zertifizierungsbehörden. Südafrika und die Türkei tragen ebenfalls durch organisierte Einzelhandelsnetzwerke und gemeinschaftsbasierten Konsum bei.
Wettbewerbslandschaft
Marktkonzentration
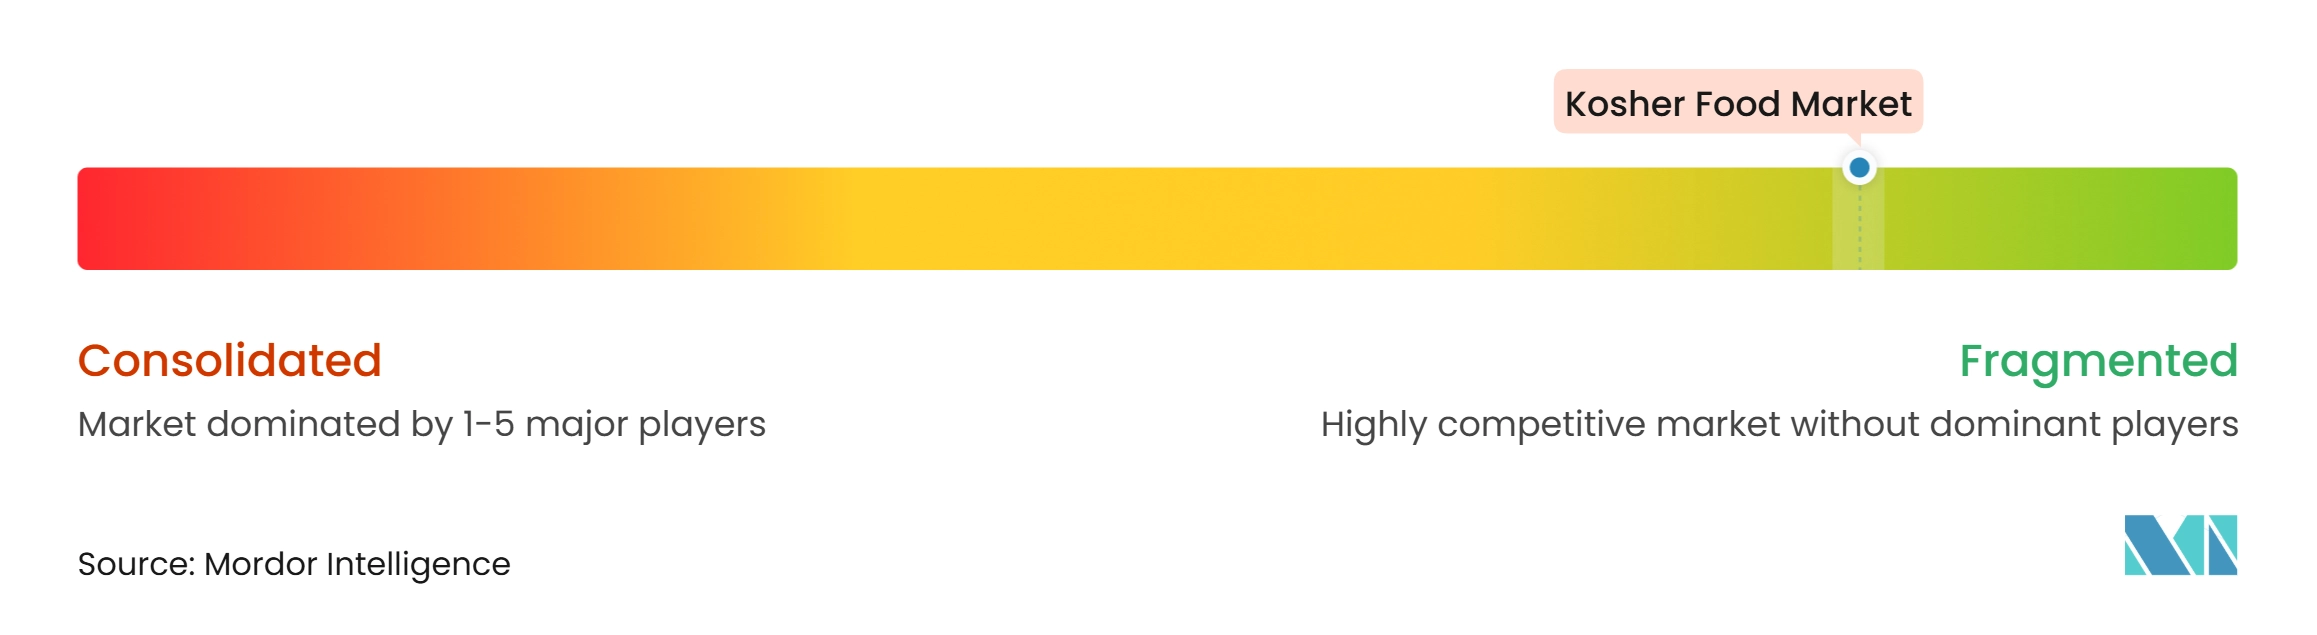
Der Kosher Food Markt ist fragmentiert, mit zahlreichen regionalen Produzenten, Spezialmarken und multinationalen Lebensmittelunternehmen, die in verschiedenen Produktkategorien und geografischen Märkten konkurrieren. Kein einzelnes Unternehmen hält eine dominante Position im Gesamtmarkt, da der Wettbewerb unter Herstellern mit unterschiedlichen Produktportfolios und betrieblichen Fähigkeiten verteilt ist. Der Markt umfasst Unternehmen, die traditionelle koschere Lebensmittelanforderungen bedienen, sowie Hersteller, die zertifizierte Mainstream-Verpackte Lebensmittel anbieten. Regionale Produzenten behalten starke Positionen in spezifischen Verbrauchermärkten durch etablierte Gemeinschaftsbeziehungen und spezialisierte Produktangebote. Multinationale Lebensmittelunternehmen tragen weiter zur Marktvielfalt bei, indem sie koscher-zertifizierte Produkte in ihre breiteren Lebensmittel- und Getränkeportfolios integrieren.
Große Lebensmittelhersteller nutzen ihre etablierten Produktionskapazitäten, Markenbekanntheit und Vertriebsnetzwerke, um Mainstream- und Spezialverbraucher zu bedienen. Ihre diversifizierten Portfolios ermöglichen es ihnen, zertifizierte Produkte in mehreren Lebensmittelkategorien und Vertriebskanälen anzubieten. Kleinere Produzenten konzentrieren sich auf Nischenproduktekategorien, regionale Verbraucherpräferenzen und spezialisierte koschere Angebote. Diese Unternehmen bedienen oft spezifische Gemeinschaften über dedizierte Einzelhandelsnetzwerke und etablierte Kundenbeziehungen. Das Nebeneinander großer Hersteller und spezialisierter Produzenten trägt zu einer Wettbewerbsstruktur ohne signifikante Marktdominanz einzelner Unternehmen bei.
Der Wettbewerb wird durch Zertifizierungsglaubwürdigkeit, Produktverfügbarkeit, Preisgestaltung, Einzelhändlerbeziehungen und Lieferkettenmanagement beeinflusst. Hersteller müssen eine konsistente Einhaltung der Koscher-Anforderungen bei der Zutaten-Beschaffung, Verarbeitung, Handhabung und Verpackung sicherstellen. Etablierte Zertifizierungssysteme und zuverlässige Lieferantenbeziehungen unterstützen die Marktbeteiligung in verschiedenen Produktkategorien. Vertriebskapazitäten beeinflussen auch die Wettbewerbspositionierung, indem sie den Zugang zu Supermärkten, Spezialeinzelhändlern und Foodservice-Betreibern bestimmen. Die Präsenz von Unternehmen mit unterschiedlichen betrieblichen Größen, regionalen Stärken und Produktspezialisierungen erhält die fragmentierte Natur des Marktes aufrecht.
Marktführer im Bereich koschere Lebensmittel
-
Bob's Red Mill Natural Foods, Inc. (Bob's Red Mill)
-
PepsiCo, Inc. (Frito-Lay, Quaker)
-
Eden Foods, Inc. (Eden)
-
Cargill, Incorporated (Clear Valley, Master Chef)
-
King Arthur Baking Company (King Arthur Baking)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kosher-Lebensmittelmarkt Unternehmen in diesem Bericht
- Bob’s Red Mill Natural Foods, Inc. (Bob’s Red Mill)
- PepsiCo, Inc. (Frito-Lay, Quaker)
- Eden Foods, Inc. (Eden)
- Cargill, Incorporated (Clear Valley, Master Chef)
- King Arthur Baking Company (King Arthur Baking)
- Nestlé S.A. (Osem)
- Bright Dairy & Food Co., Ltd. (Tnuva)
- Kayco (Manischewitz)
- Mehadrin Dairy and Ice Cream (Mehadrin)
- Ohio Processors, Inc. (Pierre’s Ice Cream)
- SunOpta Inc. (SOWN)
- Zero Acre Farms (Zero Acre)
- Aleta Collagen (Aleta)
- Z Crackers (Z Crackers)
- Blends by Orly (Blends by Orly)
- Wild Tribe (Wild Tribe Sauces)
- Giovanni Foods (Giovanni)
- Hawaiian Host Group (Hawaiian Host, Mauna Loa)
- Jot Labs (Jot)
- PT Lautindo Synergy Sejahtera (Lautindo)
Neueste Industrielle Entwicklungen in Kosher-Lebensmittelmarkt
- Oktober 2026: The Matzo Project brachte seine koschere Produktpalette in rund 200 Target-Filialen in den Vereinigten Staaten auf den Markt und plant, den Vertrieb während der Feiertagssaison auf mehr als 600 Filialen auszuweiten. Die Produktpalette umfasst Matzo-Flats, Matzo-Chips, Suppenkits und Matzo-Ball-Mischungen.
- Oktober 2026: Food For Life Baking Co. führte Ezekiel 4:9 Organic Sprouted Bagels in den Geschmacksrichtungen Original und Everything ein. Die Produkte sind koscher-, bio- und vegan-zertifiziert und erweitern die Palette an Spezialbackwaren des Unternehmens.
- Mai 2026: Wakefern Food Corp. erweiterte sein inländisches koscheres Rindfleischangebot in ausgewählten ShopRite-Filialen durch ein Direktbeschaffungsprogramm mit US-amerikanischen Rinderfarmen. Die Initiative verbesserte den Zugang zu OU-zertifizierten Rindfleischprodukten, einschließlich Steaks, Braten und anderen Fleischstücken.
Globaler Kosher Food Markt - Berichtsumfang
Der Kosher Food Markt umfasst Lebensmittel- und Getränkeprodukte, die gemäß den jüdischen Ernährungsgesetzen zubereitet und zertifiziert sind. Der Markt ist nach Produkttyp, Anwendung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst er Fleisch und Geflügel, Fisch und koscher zugelassene Meeresfrüchte, Backwaren und Süßwaren sowie andere Produkttypen. Nach Anwendung umfasst er Haushaltskonsum, kulinarische Zubereitung, Konsum von Snacks und Convenience-Produkten sowie andere Anwendungen. Nach Vertriebskanal umfasst er On-Trade und Off-Trade, wobei Off-Trade weiter unterteilt ist in Supermärkte und Hypermärkte, Lebensmittelgeschäfte, koschere Spezialgeschäfte, Convenience-Stores und sonstige. Nach Geografie deckt er Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, einschließlich der wichtigsten Länder in jeder Region. Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fleisch und Geflügel |
| Fisch und koscher zugelassene Meeresfrüchte |
| Backwaren und Süßwaren |
| Andere Produkttypen |
| Haushaltskonsum |
| Kulinarische Zubereitung |
| Konsum von Snacks und Convenience-Produkten |
| Andere Anwendungen |
| On-Trade | |
| Off-Trade | Supermärkte und Hypermärkte |
| Lebensmittelgeschäfte | |
| Koschere Spezialgeschäfte | |
| Convenience-Stores | |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fleisch und Geflügel | |
| Fisch und koscher zugelassene Meeresfrüchte | ||
| Backwaren und Süßwaren | ||
| Andere Produkttypen | ||
| Nach Anwendung | Haushaltskonsum | |
| Kulinarische Zubereitung | ||
| Konsum von Snacks und Convenience-Produkten | ||
| Andere Anwendungen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte und Hypermärkte | |
| Lebensmittelgeschäfte | ||
| Koschere Spezialgeschäfte | ||
| Convenience-Stores | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für koschere Lebensmittel bis 2032?
Der Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,31 % wachsen und im Jahr 2032 einen Wert von 46,45 Milliarden USD erreichen.
Welche koschere Lebensmittelproduktekategorie hat den größten Marktanteil?
Fleisch und Geflügel führen die Produktnachfrage mit einem Anteil von 43,12 % im Jahr 2026 an, da zertifiziertes Protein für Haushalts- und Foodservice-Einkäufe zentral bleibt.
Welche Region hat die größte Nachfrage nach koscheren Lebensmitteln?
Nordamerika hielt im Jahr 2026 einen Anteil von 49,32 %, unterstützt durch eine etablierte Einzelhandelsinfrastruktur und breite Anerkennung von Zertifizierungssymbolen.
Was macht koschere Lebensmittellieferketten schwierig zu managen?
Hersteller müssen genehmigte Zutaten, dokumentierte Anlagenkontrollen und rückverfolgbare Produktionsaufzeichnungen bei Lieferanten und Betrieben aufrechterhalten.