
Tamanho e Participação do Mercado de Equipamentos para Tratamento Industrial de Água
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
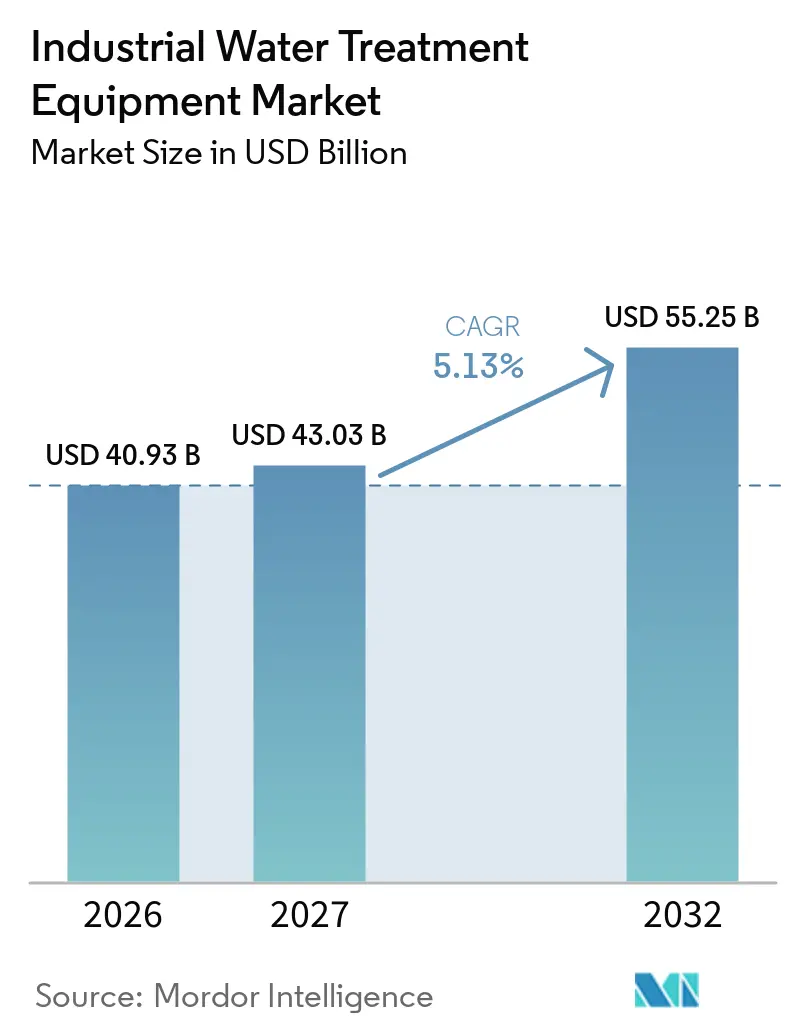
| Tamanho do Mercado (2027) | 43.03 Bilhões de dólares |
| Tamanho do Mercado (2032) | 55.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos para Tratamento Industrial de Água por Mordor Intelligence
O tamanho do Mercado de Equipamentos para Tratamento Industrial de Água foi avaliado em 40,93 bilhões de USD em 2026 e estima-se que cresça de 43,03 bilhões de USD em 2027 para atingir 55,25 bilhões de USD até 2032, a um CAGR de 5,13% durante o período de previsão (2027-2032). O crescimento está vinculado a uma mudança prática na forma como as instalações industriais gerenciam a água, com os sistemas de reuso tornando-se parte do planejamento de produção em vez de uma aquisição restrita à conformidade regulatória. Bacias hidrográficas com escassez de água, regras de descarte mais rígidas e novas plantas industriais estão levando os operadores a recuperar a água de processo e reduzir as captações de água doce. Isso cria oportunidades para fornecedores que conseguem combinar equipamentos, produtos químicos de processo, monitoramento digital e suporte operacional de longo prazo. A atividade competitiva também está se voltando para água de alta pureza, gestão de salmoura e sistemas de tratamento que podem ser adaptados para novas instalações e plantas mais antigas. O mercado global de equipamentos para tratamento industrial de água depende, portanto, tanto da regulamentação quanto da capacidade dos clientes de alcançar custos de ciclo de vida aceitáveis.
Principais Conclusões do Relatório
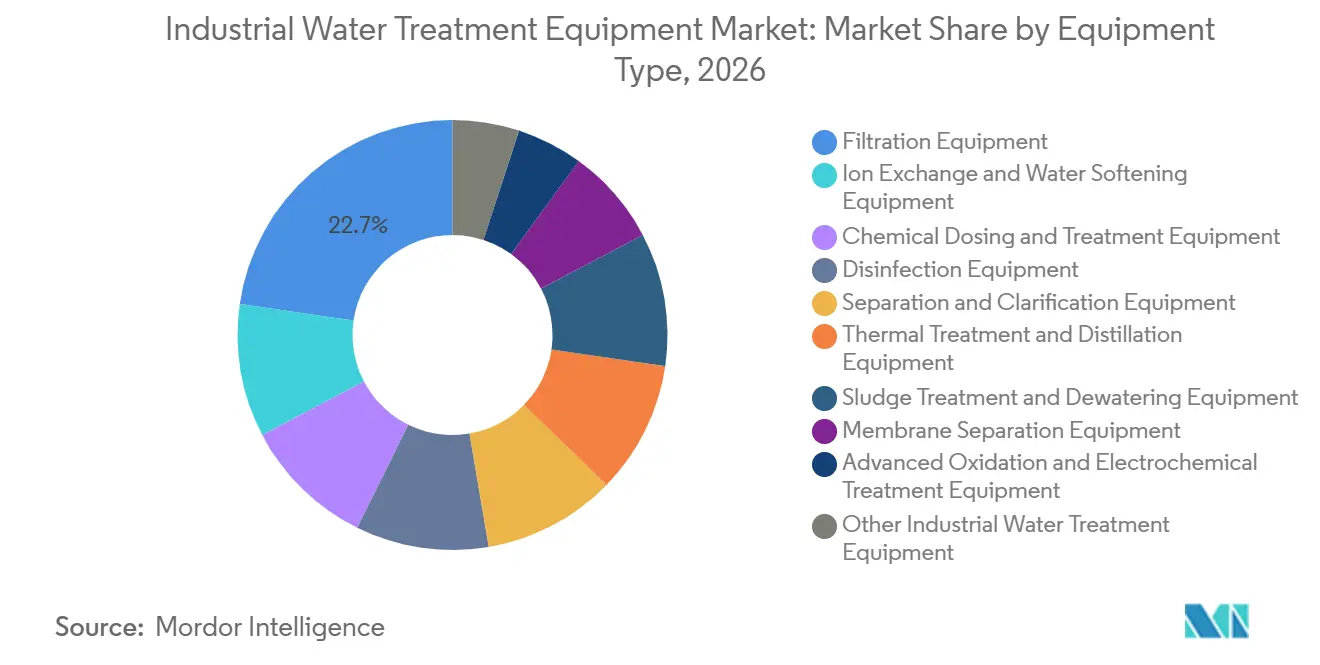
- Por tipo de equipamento, os Equipamentos de Filtração detinham 22,7% da participação do mercado global de equipamentos para tratamento industrial de água em 2026, enquanto os Equipamentos de Separação por Membrana têm projeção de crescimento a um CAGR de 6,2% até 2032.
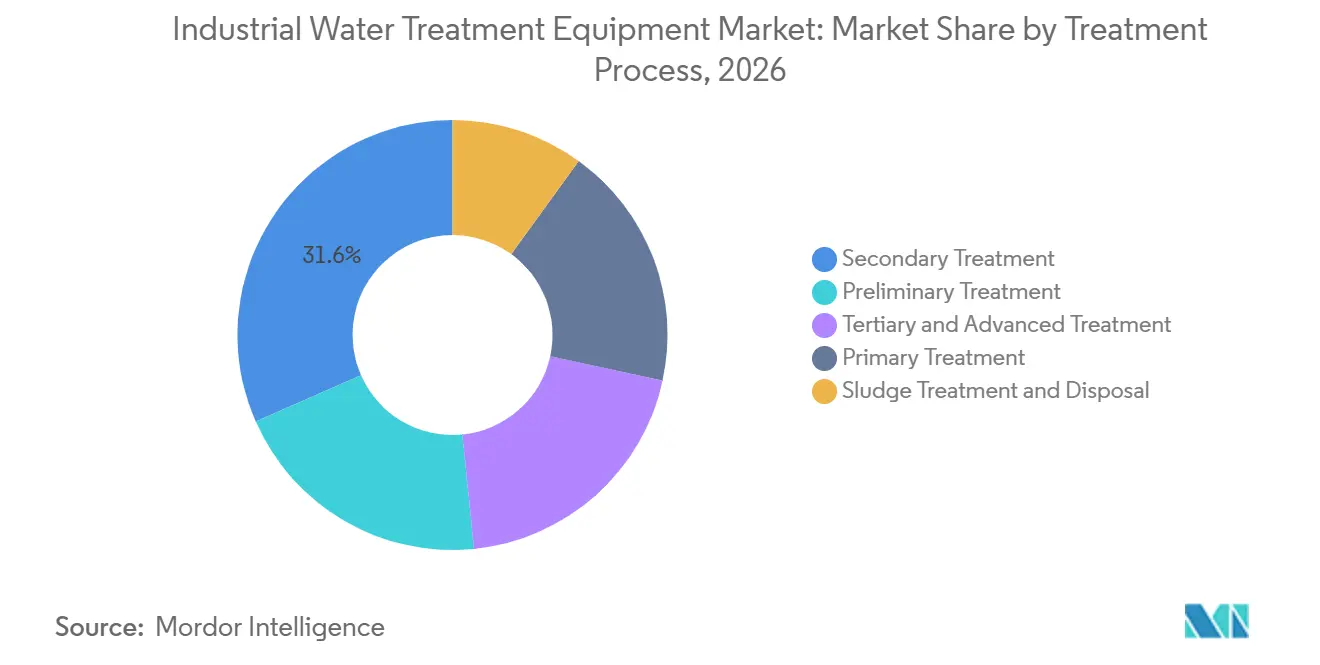
- Por processo de tratamento, o Tratamento Secundário representou 31,6% da participação do mercado global de equipamentos para tratamento industrial de água em 2026, enquanto o Tratamento Terciário e Avançado tem previsão de expansão a um CAGR de 5,8% até 2032.
- Por setor de uso final, a Geração de Energia detinha 17,2% da participação de receita em 2026, enquanto Eletrônicos e Semicondutores tem projeção de avanço a um CAGR de 6,1% até 2032.
- Por geografia, a Ásia-Pacífico detinha 31,5% da participação de receita em 2026 e tem previsão de crescimento a um CAGR de 5,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Água e Reuso Industrial de gua | +1.0% | Global, com concentração na Ásia-Pacífico, Oriente Médio e África, e oeste dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Endurecimento da Conformidade com Efluentes Industriais e Substâncias Per e Polifluoroalquílicas (PFAS) | +0.9% | América do Norte e Europa principalmente, com repercussão na Ásia-Pacífico por meio de cadeias de suprimentos multinacionais | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Manufatura Intensiva em Água | +0.8% | Núcleo da Ásia-Pacífico, incluindo China, Índia e Vietnã, e polos de relocalização industrial na América do Norte | Médio prazo (2-4 anos) |
| Implantação de Água Ultrapura para Semicondutores e Eletrônicos | +0.8% | Taiwan, Coreia do Sul, Japão e polos de manufatura nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Automação Habilitada por Inteligência Artificial e Otimização do Custo do Ciclo de Vida | +0.5% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por Resfriamento com Água Recuperada proveniente de Data Centers de Inteligência Artificial | +0.4% | América do Norte e Europa, especialmente clusters de data centers em regiões com estresse hídrico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Água e Reuso Industrial de Água
A disponibilidade de água doce por pessoa caiu 7% na última década, de acordo com o Panorama de Dados Hídricos AQUASTAT 2025.[1] O Banco Mundial espera que o reuso industrial de água atinja 430 milhões de metros cúbicos por dia até 2040 sob regulamentações que apoiam investimentos.[2] Para os operadores industriais, os sistemas de reuso podem reduzir a exposição a limites de alocação de água e ao aumento dos custos de captação. O mercado global de equipamentos para tratamento industrial de água se beneficia quando as instalações tratam a água reciclada como um insumo de produção confiável, e não como um fluxo residual. As equipes de planta estão cada vez mais avaliando os custos evitados de captação, a resiliência operacional e as obrigações de descarte ao selecionar equipamentos de reciclagem. Essa mudança favorece sistemas capazes de recuperar água de forma consistente a partir de efluentes industriais complexos.
Endurecimento da Conformidade com Efluentes Industriais e Substâncias Per e Polifluoroalquílicas (PFAS)
A Agência de Proteção Ambiental dos Estados Unidos manteve seus níveis máximos de contaminantes para o ácido perfluorooctanoico (PFOA) e o sulfonato de perfluorooctano (PFOS) em 2025 e ampliou o relatório do Inventário de Liberação de Tóxicos para 205 compostos PFAS para o ano de referência de 2025.[3] A agência também prorrogou os prazos selecionados das diretrizes de efluentes para usinas termelétricas a vapor até 2034, o que distribui os gastos com tratamento avançado ao longo de um período mais longo.[4] A China emitiu novos padrões de descarte de poluentes hídricos para vários setores industriais no final de 2025, incluindo requisitos para processamento de alimentos que entraram em vigor em 2026. A conformidade com a Lei de Água Limpa dos Estados Unidos e com o marco de controle da poluição hídrica da China pode exigir novas etapas de filtração, adsorção, oxidação e monitoramento. Os fabricantes multinacionais enfrentam ciclos de investimento sobrepostos, nos quais as instalações nos Estados Unidos e na China precisam atualizar os controles ao mesmo tempo. Esses requisitos sustentam a demanda no mercado global de equipamentos para tratamento industrial de água, embora a destruição dos PFAS capturados permaneça difícil.
Expansão da Capacidade de Manufatura Intensiva em Água
Plantas de baterias, instalações químicas, refinarias e siderúrgicas requerem grandes volumes de água confiáveis, de modo que as metas de reciclagem aparecem cada vez mais em licenças ambientais e projetos de instalações. Novos clusters industriais na ASEAN e na Índia necessitam de filtração, dosagem química, clarificação e gestão de lodo desde a primeira fase de desenvolvimento. O maior uso de sensores e controles automatizados pode ajudar os operadores a gerenciar o consumo de produtos químicos e a disponibilidade de equipamentos em portfólios com múltiplos sites. O resfriamento de data centers também aumenta o interesse em sistemas de água recuperada em locais com alto estresse hídrico, onde um fornecimento não potável confiável pode reduzir a concorrência pela água doce. As instalações industriais podem evitar interrupções na produção quando os sistemas de reuso reduzem sua dependência de fontes de água doce limitadas. Esses investimentos ampliam o mercado global de equipamentos para tratamento industrial de água para além da conformidade convencional com o descarte.
Implantação de Água Ultrapura para Semicondutores e Eletrônicos
As instalações de semicondutores necessitam de água excepcionalmente pura, e as especificações dos equipamentos tornam-se mais rigorosas à medida que a fabricação de chips avança. A ANDRITZ forneceu equipamentos de desidratação de lodo à Veolia para um sistema de tratamento de efluentes em uma planta de semicondutores em construção no Texas. A Organo Vietnam exportou um sistema de água ultrapura para uma instalação de semicondutores nos Estados Unidos em outubro de 2025, demonstrando que fornecedores asiáticos estão participando da expansão de fábricas de semicondutores na América do Norte. Cada nova fábrica aumenta a demanda por osmose reversa, troca iônica, eletrodesionização, filtração e tubulações compatíveis. A confiabilidade do sistema é importante porque a qualidade da água afeta os rendimentos, a vida útil dos equipamentos e o tempo de operação da planta. O mercado global de equipamentos para tratamento industrial de água se beneficia dessa demanda à medida que as fábricas constroem sistemas dedicados de fornecimento e recuperação de água.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Energia dos Sistemas Avançados | -0.4% | Global, mais aguda em instalações existentes em mercados emergentes | Longo prazo (≥ 4 anos) |
| Incrustações, Gestão de Lodo e Escassez de Operadores Qualificados | -0.3% | Global, com concentração na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Gargalos na Destruição de Concentrados de PFAS e Salmoura | -0.3% | América do Norte e Europa, onde o tratamento de PFAS é obrigatório e as vias de destruição permanecem limitadas | Médio prazo (2-4 anos) |
| Restrições de Retrofit em Instalações Existentes e Capacidade das Plantas Receptoras | -0.2% | Corredores industriais maduros na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Energia dos Sistemas Avançados
Os sistemas de descarga zero de líquidos e os equipamentos de oxidação eletroquímica geralmente requerem maior investimento de capital do que o tratamento biológico convencional. A osmose reversa de alto rendimento também adiciona custos de eletricidade, o que torna o custo total de propriedade sensível às tarifas de energia. Instalações menores nos setores têxtil e de processamento de alimentos podem adiar atualizações quando a fiscalização é fraca ou o financiamento não está disponível. Isso retarda as taxas de instalação mesmo onde a política pública apoia o reuso e uma qualidade de descarte mais rigorosa. As plantas existentes podem enfrentar limitações adicionais de espaço, riscos de interrupção da produção e restrições de capacidade das plantas receptoras durante os retrofits. Esses problemas limitam a velocidade com que o mercado global de equipamentos para tratamento industrial de água pode converter a intenção regulatória em capacidade instalada.
Incrustações, Gestão de Lodo e Escassez de Operadores Qualificados
A bioincrustação de membranas reduz o desempenho nos circuitos de ultrafiltração e osmose reversa e aumenta a necessidade de produtos químicos de limpeza e tempo de inatividade. Requisitos de descarte mais rígidos também podem aumentar os volumes de lodo que precisam de desidratação, secagem, recuperação ou descarte. As regras alemãs para lodo de esgoto exigem a recuperação de fósforo a partir de 2029, aumentando o interesse em sistemas de monoinceração e recuperação. Os concentrados com PFAS e as salmouras de alta salinidade são particularmente difíceis porque os equipamentos de separação podem capturar contaminantes sem fornecer uma rota final de destruição. As plantas de tratamento digitais requerem pessoal treinado capaz de interpretar diagnósticos e ajustar a dosagem química, mas a capacidade de treinamento nem sempre acompanha o ritmo da implantação de equipamentos. Essas limitações operacionais podem atrasar projetos em todo o mercado global de equipamentos para tratamento industrial de água.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Sistemas de Membrana se Expandem Enquanto a Filtração Sustenta a Demanda CentralOs Equipamentos de Separação por Membrana têm previsão de ser a categoria de equipamentos de crescimento mais rápido, com o tamanho do mercado global de equipamentos para tratamento industrial de água para o segmento expandindo-se a um CAGR de 6,2% até 2032. A osmose reversa, a nanofiltração e a ultrafiltração apoiam o reuso, a descarga zero de líquidos e os sistemas de água ultrapura para semicondutores. A DuPont expandiu sua plataforma de design em 2026 para combinar osmose reversa, nanofiltração, ultrafiltração e troca iônica em um único ambiente. Essas ferramentas podem ajudar os usuários a comparar qualidade da água, recuperação e compensações de energia antes da construção.
Os Equipamentos de Filtração detinham 22,7% da participação do mercado global de equipamentos para tratamento industrial de água em 2026 porque o pré-tratamento protege os sistemas de membrana e de troca iônica. A filtração por meio filtrante, o peneiramento e a filtração por cartucho removem sólidos e carga biológica antes do tratamento a jusante. A troca iônica, a dosagem, a clarificação, a desinfecção, o tratamento térmico e a desidratação de lodo abordam diferentes pontos no trem de tratamento. No mercado global de equipamentos para tratamento industrial de água, os fornecedores que integram esses equipamentos podem reduzir o risco de coordenação de projetos para os usuários industriais.

Por Processo de Tratamento:
O Tratamento Secundário Mantém a Base Instalada Enquanto o Tratamento Avançado se DesenvolveO Tratamento Secundário representou 31,6% da participação do mercado global de equipamentos para tratamento industrial de água em 2026, refletindo a base instalada de sistemas de lodo ativado e biorreatores de membrana. Parques industriais e fábricas independentes utilizam esse processo para reduzir contaminantes antes do descarte ou reuso. Ele permanece como a linha de base regulatória em muitas zonas industriais em desenvolvimento, sustentando a demanda por substituição e atualização. A aeração, o tratamento biológico, a clarificação e os controles permanecem, portanto, como requisitos centrais de equipamentos.
O Tratamento Terciário e Avançado tem previsão de crescimento a um CAGR de 5,8% até 2032 porque o efluente secundário frequentemente requer polimento adicional antes do reuso sensível. A nanofiltração, o carvão ativado, o tratamento ultravioleta e a oxidação avançada podem proporcionar maior qualidade da água. A SUEZ emitiu orientações sobre padrões de poluição em parques industriais na China durante 2025, abrangendo requisitos de tratamento a montante em grandes zonas industriais. O mercado global de equipamentos para tratamento industrial de água também se beneficia à medida que requisitos mais rígidos aumentam a captura e a recuperação de sólidos.
Por Setor de Uso Final:
A Geração de Energia Mantém Escala Enquanto a Eletrônica Cresce Mais RapidamenteA Geração de Energia detinha 17,2% da participação de receita em 2026, sustentada pelas necessidades de água de alimentação de caldeiras, tratamento de purga de torres de resfriamento e controle de efluentes da dessulfurização de gases de combustão. As prorrogações das regras para usinas termelétricas a vapor nos Estados Unidos até 2034 preservam um pipeline de demanda mais longo para os fornecedores. A demanda por equipamentos inclui filtração, desmineralização, dosagem química, tratamento de efluentes e gestão de lodo. A confiabilidade e o suporte de serviço são importantes porque as instalações de energia operam ao longo de longos ciclos de equipamentos.
Eletrônicos e Semicondutores têm projeção de crescimento a um CAGR de 6,1% até 2032, a maior taxa entre os segmentos de uso final declarados. As novas fábricas requerem infraestrutura dedicada de água ultrapura e tratamento contínuo de efluentes. Petróleo e gás, produtos químicos e petroquímicos, e alimentos e bebidas permanecem significativos porque seus fluxos de efluentes são difíceis de gerenciar. O mercado global de equipamentos para tratamento industrial de água também atende a farmacêuticos, mineração, celulose e papel, automotivo e têxteis à medida que o risco hídrico e os requisitos de descarte se tornam mais significativos.
Análise Geográfica
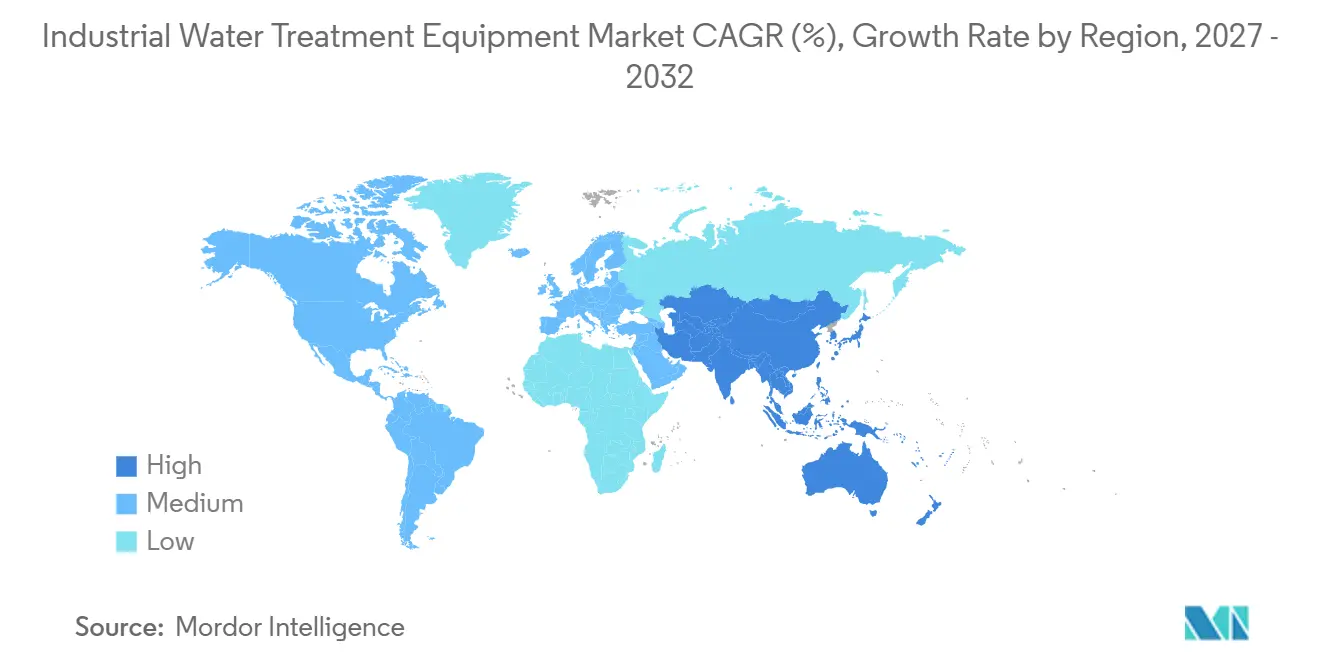
A Ásia-Pacífico detinha 31,5% da participação do mercado global de equipamentos para tratamento industrial em 2026 e deve crescer a um CAGR de 5,9% até 2032. A escala industrial da China e os padrões de descarte atualizados sustentam a demanda por retrofit no processamento de alimentos e no tratamento de efluentes. Vietnã, Indonésia e Tailândia estão adicionando parques industriais à medida que a capacidade de manufatura se diversifica pelo Sudeste Asiático. A SUEZ iniciou serviços de tratamento de efluentes para mais de 100 inquilinos industriais no Parque Industrial Chau Duc, no Vietnã. O investimento em semicondutores na Coreia do Sul, em Taiwan e no Japão fortalece a demanda por sistemas de água de alta pureza.
A América do Norte possui uma base de equipamentos madura, mas a relocalização de semicondutores, a fabricação de baterias e a conformidade com PFAS sustentam novos investimentos. Os requisitos de relatório da Agência de Proteção Ambiental para 205 compostos PFAS aumentam o monitoramento e a coleta de dados que podem preceder os gastos com tratamento. A Grundfos adicionou uma linha de produção de skids de dosagem em Fresno, Califórnia, em 2026. A posição da Europa é moldada pela gestão de lodo e pela recuperação de recursos sob fatores formais de conformidade, incluindo a Diretiva-Quadro da Água da União Europeia. Os requisitos de recuperação de fósforo da Alemanha estão apoiando investimentos em instalações de incineração e recuperação de lodo.
A América do Sul e o Oriente Médio e África têm oportunidades ligadas à escassez de água, mineração, dessalinização e desenvolvimento de parques industriais. A Autoridade de Água da Arábia Saudita iniciou a operação piloto de uma planta de membranas de osmose reversa em Dammam em 2025 com capacidade anual de 300.000 membranas. A mineração no Chile e no Brasil sustenta a demanda por gestão de salmoura e reciclagem de água, enquanto o Oriente Médio está ampliando a dessalinização e o reuso conjuntamente. Na África, parques industriais no Egito, no Marrocos e na África do Sul poderiam adicionar demanda à medida que a manufatura voltada para exportação se expande.
Cenário Competitivo
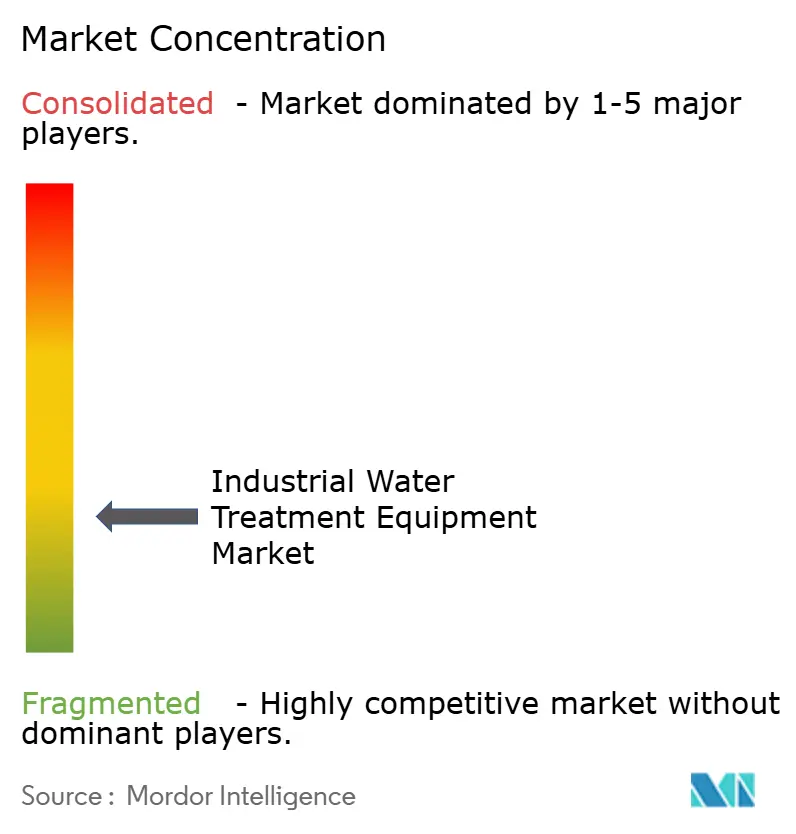
O mercado global de equipamentos para tratamento industrial de água é fragmentado, com integradores globais, fornecedores de membranas, provedores de produtos químicos e empresas de engenharia regionais atendendo a diferentes partes da cadeia de valor. Veolia, SUEZ, Xylem e Ecolab competem por meio de amplos portfólios de tecnologia e acordos de serviço de longo prazo. DuPont Water Solutions, Toray Industries e Kurita Water Industries focam em membranas, resinas e produtos químicos de tratamento. WABAG e Thermax utilizam expertise em engenharia e entrega de projetos em mercados emergentes. Nenhuma empresa atende igualmente a todas as tecnologias e geografias.
A Veolia adquiriu os 30% restantes da participação em Water Technologies and Solutions da Caisse de dépôt et placement du Québec (CDPQ) por 1,75 bilhão de USD em maio de 2025. A Veolia afirmou que a transação adicionaria 90 milhões de EUR em sinergias anuais de custos até 2027. A Ecolab concluiu a aquisição do negócio de água ultrapura para eletrônicos da Ovivo por 1,8 bilhão de USD em dezembro de 2025. Essas movimentações combinam tecnologia, expertise operacional e receitas recorrentes de serviços. Elas também aumentam a concorrência por projetos de água para semicondutores, farmacêuticos e data centers.
O desenvolvimento de produtos e software são outros pontos de competição no mercado global de equipamentos para tratamento industrial de água. A DuPont expandiu o WAVE PRO em março de 2026 para modelar quatro tecnologias de tratamento em um único ambiente de design. A Grundfos expandiu a capacidade nos Estados Unidos para skids de dosagem para tratamento de água. A destruição de concentrados de PFAS e a dosagem preditiva permanecem áreas em que os fornecedores estão desenvolvendo soluções comerciais.
Líderes do Setor de Equipamentos para Tratamento Industrial de Água
-
Veolia Environnement SA
-
SUEZ SA
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos para Tratamento Industrial de Água Empresas cobertas neste relatório
- Alfa Laval AB
- ANDRITZ AG
- Aquatech International LLC
- Calgon Carbon Corporation
- DuPont de Nemours, Inc.
- Ebara Corporation
- Ecolab Inc.
- Grundfos Holding A/S
- HUBER SE
- Kurita Water Industries Ltd.
- Lenntech B.V.
- Ovivo Inc.
- Pentair plc
- SUEZ SA
- Thermax Limited
- Toray Industries, Inc.
- Veolia Environnement S.A.
- Veolia Environnement S.A.
- WABAG (VA TECH WABAG Limited)
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Equipamentos para Tratamento Industrial de Água
- Abril de 2026: A SUEZ e a Salinity Solutions lançaram o primeiro piloto industrial de Osmose Reversa em Batelada Híbrida na estação de tratamento de efluentes de Béziers, na França, recuperando 90-95% da água tratada em comparação com um teto convencional de osmose reversa de 85%, marcando um passo significativo em direção ao reuso municipal-industrial de maior eficiência.
- Abril de 2026: A Grundfos expandiu a manufatura nos Estados Unidos com uma nova linha de produção de skids de dosagem em sua instalação em Fresno, Califórnia, fortalecendo sua cadeia de suprimentos nas Américas para sistemas de dosagem química para tratamento de água.
- Março de 2026: A DuPont expandiu o WAVE PRO para incluir osmose reversa e nanofiltração ao lado de ultrafiltração e troca iônica, fornecendo aos engenheiros uma única plataforma integrada de design para tratamento de água.
- Março de 2026: A DuPont Water Solutions lançou o elemento de nanofiltração FilmTec NF270-400/34 aprimorado, proporcionando 6-10% menor consumo de energia e até 30% menor queda de pressão inicial em comparação com modelos anteriores, com foco em concessionárias municipais e industriais de água potável.
Escopo do Relatório do Mercado Global de Equipamentos para Tratamento Industrial de Água
Equipamentos para tratamento industrial de água referem-se às máquinas, sistemas e tecnologias utilizados para limpar, condicionar e purificar a água de forma física, química ou biológica antes de ela entrar nas operações industriais ou após ser gerada como efluente.
O mercado de equipamentos para tratamento industrial de água é segmentado por tipo de equipamento, processo de tratamento, setor de uso final e geografia. Por tipo de equipamento, o mercado é segmentado em equipamentos de filtração, equipamentos de separação por membrana, equipamentos de troca iônica e amaciamento de água, equipamentos de dosagem e tratamento químico, equipamentos de desinfecção, equipamentos de separação e clarificação, equipamentos de tratamento térmico e destilação, equipamentos de tratamento e desidratação de lodo, equipamentos de oxidação avançada e tratamento eletroquímico, e outros equipamentos para tratamento industrial de água. Por processo de tratamento, o mercado é dividido em tratamento preliminar, tratamento primário, tratamento secundário, tratamento terciário e avançado, e tratamento e disposição de lodo. Por setor de uso final, o mercado é segmentado em geração de energia, petróleo e gás, produtos químicos e petroquímicos, alimentos e bebidas, farmacêuticos e biotecnologia, metais e mineração, celulose e papel, automotivo e transporte, eletrônicos e semicondutores, têxteis e corantes, cimento e materiais de construção, e outros setores. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de equipamentos para tratamento industrial de água em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Equipamentos de Filtração |
| Equipamentos de Separação por Membrana |
| Equipamentos de Troca Iônica e Amaciamento de Água |
| Equipamentos de Dosagem e Tratamento Químico |
| Equipamentos de Desinfecção |
| Equipamentos de Separação e Clarificação |
| Equipamentos de Tratamento Térmico e Destilação |
| Equipamentos de Tratamento e Desidratação de Lodo |
| Equipamentos de Oxidação Avançada e Tratamento Eletroquímico |
| Outros Equipamentos para Tratamento Industrial de Água |
| Tratamento Preliminar |
| Tratamento Primário |
| Tratamento Secundário |
| Tratamento Terciário e Avançado |
| Tratamento e Disposição de Lodo |
| Geração de Energia |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Alimentos e Bebidas |
| Farmacêuticos e Biotecnologia |
| Metais e Mineração |
| Celulose e Papel |
| Automotivo e Transporte |
| Eletrônicos e Semicondutores |
| Têxteis e Corantes |
| Cimento e Materiais de Construção |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Equipamento | Equipamentos de Filtração | |
| Equipamentos de Separação por Membrana | ||
| Equipamentos de Troca Iônica e Amaciamento de Água | ||
| Equipamentos de Dosagem e Tratamento Químico | ||
| Equipamentos de Desinfecção | ||
| Equipamentos de Separação e Clarificação | ||
| Equipamentos de Tratamento Térmico e Destilação | ||
| Equipamentos de Tratamento e Desidratação de Lodo | ||
| Equipamentos de Oxidação Avançada e Tratamento Eletroquímico | ||
| Outros Equipamentos para Tratamento Industrial de Água | ||
| Por Processo de Tratamento | Tratamento Preliminar | |
| Tratamento Primário | ||
| Tratamento Secundário | ||
| Tratamento Terciário e Avançado | ||
| Tratamento e Disposição de Lodo | ||
| Por Setor de Uso Final | Geração de Energia | |
| Petróleo e Gás | ||
| Produtos Químicos e Petroquímicos | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Biotecnologia | ||
| Metais e Mineração | ||
| Celulose e Papel | ||
| Automotivo e Transporte | ||
| Eletrônicos e Semicondutores | ||
| Têxteis e Corantes | ||
| Cimento e Materiais de Construção | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado global de equipamentos para tratamento industrial de água até 2032?
O mercado global de equipamentos para tratamento industrial de água tem previsão de atingir 55,25 bilhões de USD até 2032, crescendo a um CAGR de 5,13% a partir de 2027.
Qual categoria de equipamento deve crescer mais rapidamente até 2032?
Os Equipamentos de Separação por Membrana têm previsão de crescimento a um CAGR de 6,2%, sustentados pelo reuso de água, pela descarga zero de líquidos e pelas aplicações em semicondutores.
Por que as empresas industriais estão investindo em equipamentos de reuso de água?
Os sistemas de reuso podem reduzir as captações de água doce, apoiar a produção em bacias com estresse hídrico e ajudar as instalações a cumprir requisitos de descarte mais rígidos. Eles também podem reduzir a exposição a alocações limitadas e fornecer um fornecimento de água de processo mais confiável onde a produção depende de qualidade consistente.
Qual setor de uso final está crescendo mais rapidamente para equipamentos de tratamento industrial de água?
Eletrônicos e Semicondutores têm projeção de crescimento a um CAGR de 6,1% até 2032 porque as fábricas necessitam de sistemas dedicados de água ultrapura e tratamento de efluentes. O trem de tratamento necessário inclui equipamentos de purificação, recuperação, monitoramento e gestão de lodo.
Qual região lidera o mercado global de equipamentos para tratamento industrial de água?
A Ásia-Pacífico detinha 31,5% da participação de receita em 2026 e tem previsão de crescimento a um CAGR de 5,9% até 2032.
O que limita a adoção de sistemas avançados de tratamento industrial de água?
Altos custos de capital e energia, incrustação de membranas, necessidades de gestão de lodo, gestão de concentrados de PFAS e escassez de operadores treinados podem atrasar projetos. As instalações existentes também podem enfrentar limitações de espaço e riscos de interrupção da produção durante a atualização da capacidade de tratamento.