
Taille et part du marché des équipements de traitement industriel de l'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
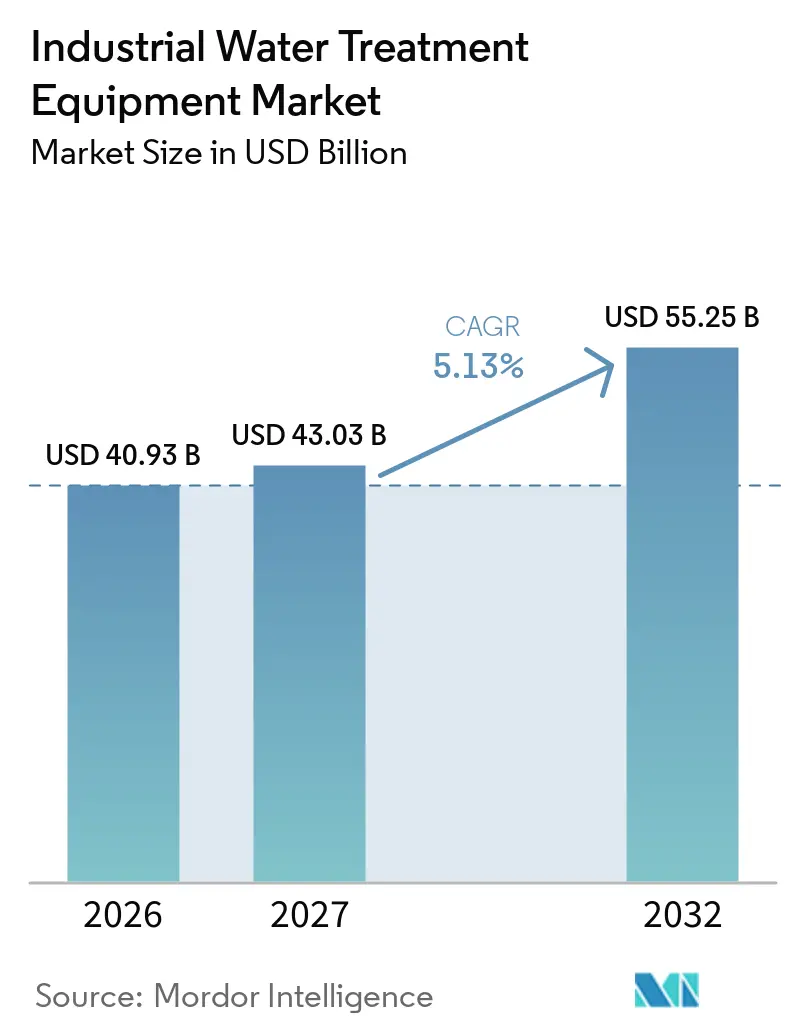
| Taille du Marché (2027) | 43.03 Milliards de dollars |
| Taille du Marché (2032) | 55.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.13 % |
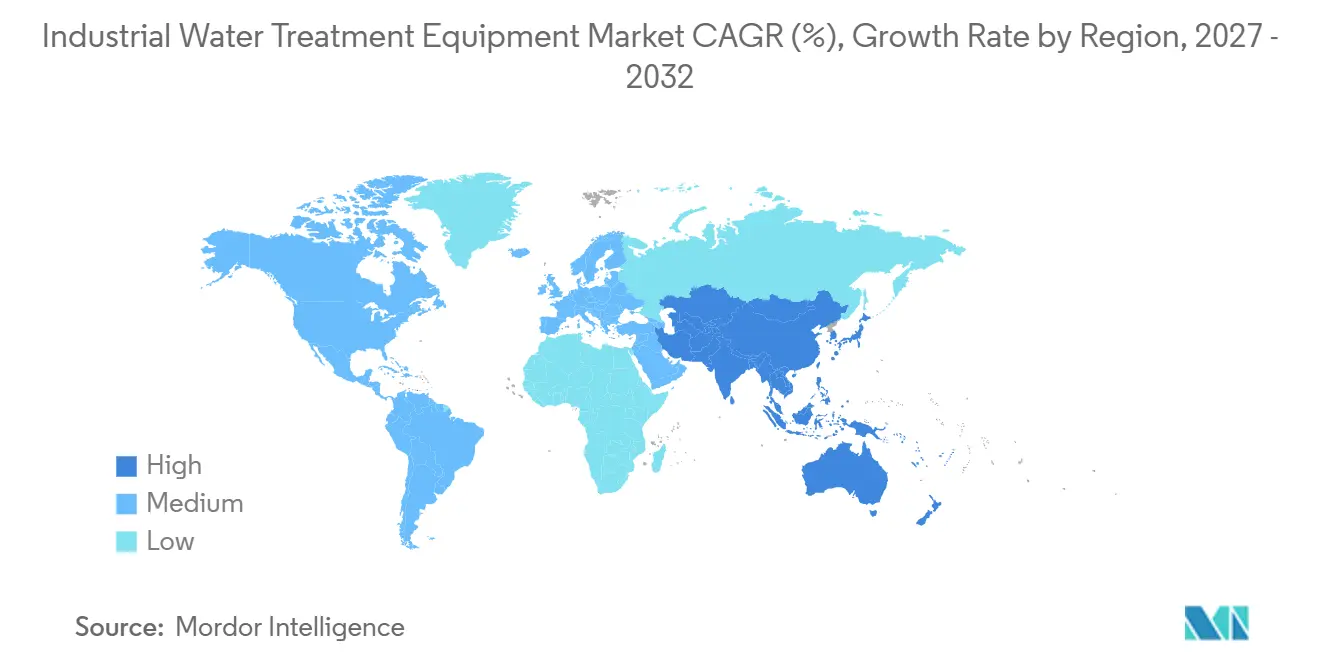
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
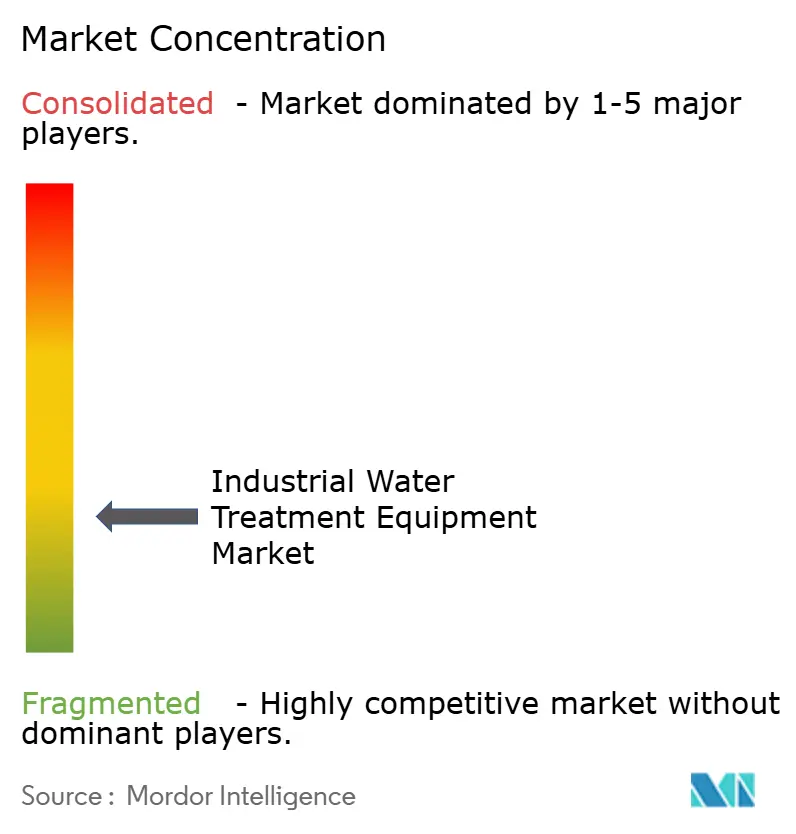
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement industriel de l'eau par Mordor Intelligence
La taille du marché des équipements de traitement industriel de l'eau était évaluée à 40,93 milliards USD en 2026 et devrait croître de 43,03 milliards USD en 2027 pour atteindre 55,25 milliards USD d'ici 2032, à un CAGR de 5,13 % au cours de la période de prévision (2027-2032). La croissance est liée à un changement concret dans la façon dont les sites industriels gèrent l'eau, les systèmes de réutilisation faisant désormais partie de la planification de la production plutôt que d'être de simples achats de conformité. Les bassins soumis au stress hydrique, des règles de rejet plus strictes et de nouvelles usines de fabrication poussent les exploitants à récupérer l'eau de process et à réduire les prélèvements d'eau douce. Cela crée des opportunités pour les fournisseurs capables de combiner équipements, produits chimiques de traitement, surveillance numérique et support opérationnel à long terme. L'activité concurrentielle se déplace également vers l'eau de haute pureté, la gestion des saumures et les systèmes de traitement adaptables aux nouvelles installations et aux usines plus anciennes. Le marché mondial des équipements de traitement industriel de l'eau dépend donc à la fois de la réglementation et de la capacité des clients à atteindre des coûts de cycle de vie acceptables.
Principaux enseignements du rapport
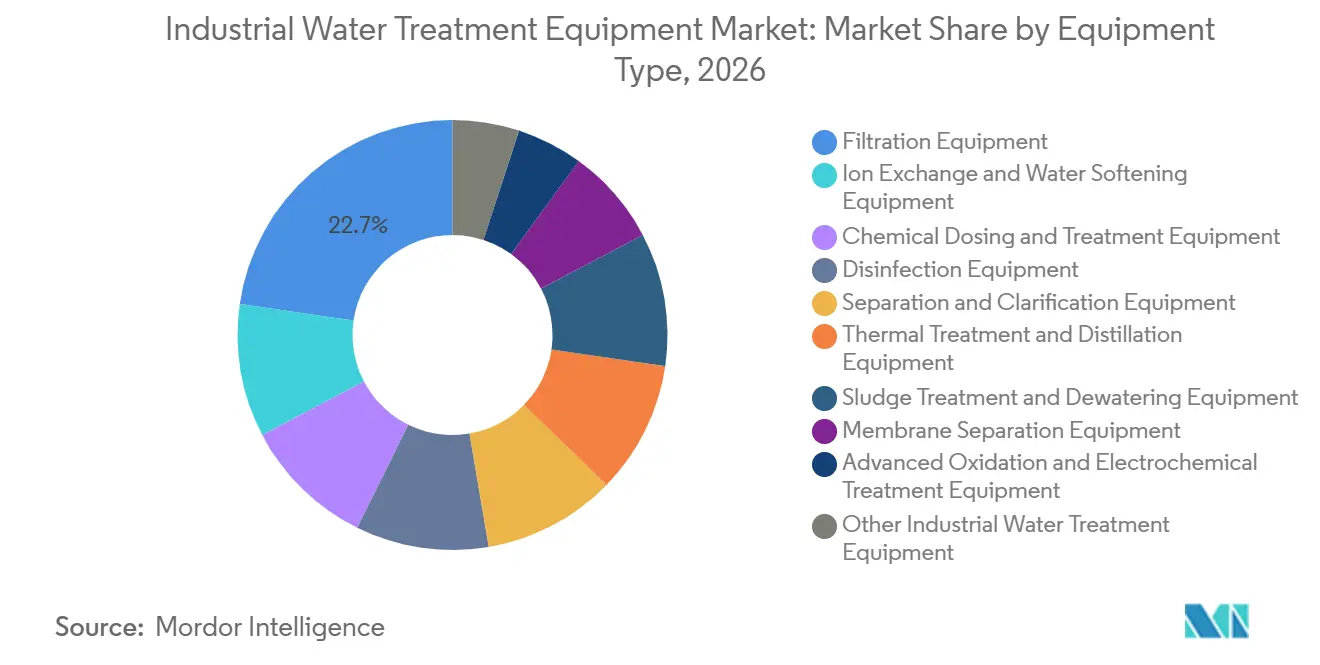
- Par type d'équipement, les équipements de filtration détenaient 22,7 % de la part du marché mondial des équipements de traitement industriel de l'eau en 2026, tandis que les équipements de séparation membranaire devraient croître à un CAGR de 6,2 % jusqu'en 2032.
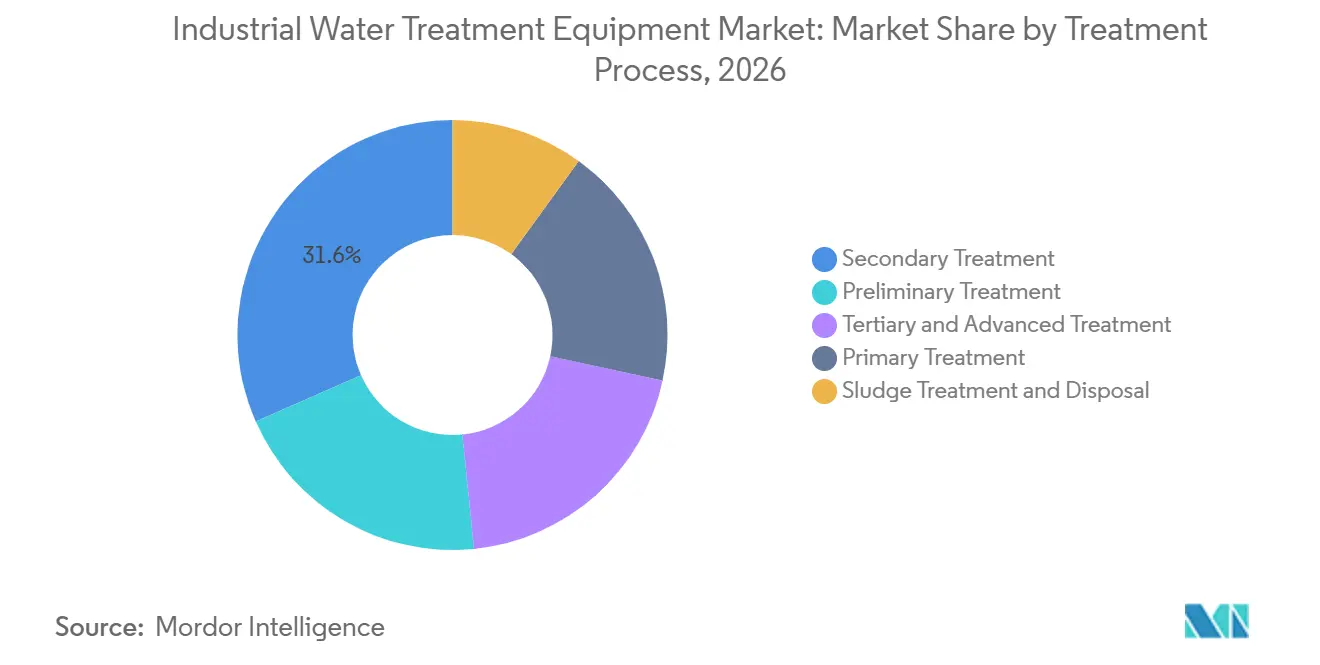
- Par procédé de traitement, le traitement secondaire représentait 31,6 % de la part du marché mondial des équipements de traitement industriel de l'eau en 2026, tandis que le traitement tertiaire et avancé devrait se développer à un CAGR de 5,8 % jusqu'en 2032.
- Par secteur d'utilisation finale, la production d'énergie détenait 17,2 % de la part des revenus en 2026, tandis que l'électronique et les semi-conducteurs devraient progresser à un CAGR de 6,1 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 31,5 % de la part des revenus en 2026 et devrait croître à un CAGR de 5,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'eau et réutilisation industrielle de l'eau | +1.0% | Mondial, avec une concentration en Asie-Pacifique, au Moyen-Orient et en Afrique, et dans l'ouest des États-Unis | Long terme (≥ 4 ans) |
| Renforcement de la conformité aux rejets industriels et aux substances per- et polyfluoroalkylées (PFAS) | +0.9% | Amérique du Nord et Europe principalement, avec des répercussions en Asie-Pacifique via les chaînes d'approvisionnement multinationales | Moyen terme (2-4 ans) |
| Expansion des capacités de fabrication à forte consommation d'eau | +0.8% | Cœur de l'Asie-Pacifique, notamment la Chine, l'Inde et le Vietnam, et les pôles de relocalisation nord-américains | Moyen terme (2-4 ans) |
| Développement de l'infrastructure d'eau ultrapure pour les semi-conducteurs et l'électronique | +0.8% | Taïwan, Corée du Sud, Japon et pôles de fabrication américains | Court terme (≤ 2 ans) |
| Automatisation par intelligence artificielle et optimisation des coûts du cycle de vie | +0.5% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande de refroidissement par eau recyclée provenant des centres de données d'intelligence artificielle | +0.4% | Amérique du Nord et Europe, notamment les clusters de centres de données soumis au stress hydrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'eau et réutilisation industrielle de l'eau
La disponibilité en eau douce par habitant a diminué de 7 % au cours de la décennie précédente, selon le bilan des données sur l'eau AQUASTAT 2025.[1] La Banque mondiale prévoit que la réutilisation industrielle de l'eau atteindra 430 millions de mètres cubes par jour d'ici 2040 dans le cadre de réglementations favorables à l'investissement.[2] Pour les exploitants industriels, les systèmes de réutilisation peuvent réduire l'exposition aux limites d'allocation d'eau et à la hausse des coûts de prélèvement. Le marché mondial des équipements de traitement industriel de l'eau bénéficie lorsque les installations traitent l'eau recyclée comme un intrant de production fiable plutôt que comme un flux résiduel. Les équipes d'usine évaluent de plus en plus les coûts de prélèvement évités, la résilience opérationnelle et les obligations de rejet lors du choix des équipements de recyclage. Ce changement favorise les systèmes capables de récupérer l'eau de manière constante à partir d'eaux usées industrielles complexes.
Renforcement de la conformité aux rejets industriels et aux substances per- et polyfluoroalkylées (PFAS)
L'Agence de protection de l'environnement des États-Unis a maintenu ses niveaux maximaux de contaminants pour l'acide perfluorooctanoïque (PFOA) et le perfluorooctane sulfonate (PFOS) en 2025 et a étendu le reporting du Toxics Release Inventory à 205 composés PFAS pour l'année de déclaration 2025.[3] L'agence a également prolongé certaines échéances des directives sur les effluents des centrales à vapeur jusqu'en 2034, ce qui répartit les dépenses en traitement avancé sur une période plus longue.[4] La Chine a publié de nouvelles normes de rejet de polluants dans l'eau pour plusieurs secteurs manufacturiers fin 2025, notamment des exigences pour la transformation alimentaire entrées en vigueur en 2026. La conformité à la loi américaine sur l'eau propre et au cadre chinois de contrôle de la pollution de l'eau peut nécessiter de nouvelles étapes de filtration, d'adsorption, d'oxydation et de surveillance. Les fabricants multinationaux font face à des cycles d'investissement qui se chevauchent, où les sites américains et chinois doivent mettre à jour leurs contrôles simultanément. Ces exigences soutiennent la demande sur le marché mondial des équipements de traitement industriel de l'eau, bien que la destruction des PFAS capturés reste difficile.
Expansion des capacités de fabrication à forte consommation d'eau
Les usines de batteries, les installations chimiques, les raffineries et les aciéries nécessitent des volumes d'eau importants et fiables, de sorte que les objectifs de recyclage apparaissent de plus en plus dans les permis environnementaux et les conceptions de projets. Les nouveaux clusters industriels en ASEAN et en Inde ont besoin de filtration, de dosage chimique, de clarification et de gestion des boues dès la première phase de développement. Une utilisation accrue de capteurs et de contrôles automatisés peut aider les exploitants à gérer la consommation de produits chimiques et la disponibilité des équipements dans des portefeuilles multi-sites. Le refroidissement des centres de données accroît également l'intérêt pour les systèmes d'eau recyclée dans les zones à fort stress hydrique, où un approvisionnement non potable fiable peut réduire la concurrence pour l'eau douce. Les sites industriels peuvent éviter les interruptions de production lorsque les systèmes de réutilisation réduisent leur dépendance aux sources d'eau douce contraintes. Ces investissements élargissent le marché mondial des équipements de traitement industriel de l'eau au-delà de la simple conformité aux rejets conventionnels.
Développement de l'infrastructure d'eau ultrapure pour les semi-conducteurs et l'électronique
Les installations de semi-conducteurs ont besoin d'une eau exceptionnellement pure, et les spécifications des équipements deviennent plus strictes à mesure que la fabrication de puces progresse. ANDRITZ a fourni des équipements de déshydratation des boues à Veolia pour un système de traitement des eaux usées dans une usine de semi-conducteurs en construction au Texas. Organo Vietnam a exporté un système d'eau ultrapure vers une installation de semi-conducteurs américaine en octobre 2025, montrant que les fournisseurs asiatiques participent à l'expansion des fabs nord-américains. Chaque nouveau fab accroît la demande d'osmose inverse, d'échange d'ions, d'électrodéionisation, de filtration et de tuyauterie compatible. La fiabilité du système est importante car la qualité de l'eau affecte les rendements, la durée de vie des équipements et le temps de fonctionnement de l'usine. Le marché mondial des équipements de traitement industriel de l'eau bénéficie de cette demande à mesure que les fabs construisent des systèmes dédiés d'approvisionnement en eau et de récupération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique et énergétique élevée des systèmes avancés | -0.4% | Mondial, plus aigu dans les sites industriels existants des marchés émergents | Long terme (≥ 4 ans) |
| Colmatage, gestion des boues et pénurie d'opérateurs qualifiés | -0.3% | Mondial, avec une concentration en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans la destruction des concentrats PFAS et des saumures | -0.3% | Amérique du Nord et Europe, où le traitement des PFAS est obligatoire et les voies de destruction restent limitées | Moyen terme (2-4 ans) |
| Contraintes de capacité liées à la modernisation des sites existants et aux installations réceptrices | -0.2% | Corridors industriels matures en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique et énergétique élevée des systèmes avancés
Les systèmes à rejet zéro de liquide et les équipements d'oxydation électrochimique nécessitent généralement un investissement en capital plus important que le traitement biologique conventionnel. L'osmose inverse à haut débit ajoute également des coûts d'électricité, ce qui rend le coût total de possession sensible aux tarifs énergétiques. Les petites installations dans le textile et la transformation alimentaire peuvent retarder les mises à niveau lorsque l'application est faible ou le financement indisponible. Cela ralentit les taux d'installation même là où la politique publique soutient la réutilisation et une qualité de rejet plus stricte. Les usines existantes peuvent faire face à des contraintes d'espace supplémentaires, à des risques d'interruption de production et à des contraintes de capacité des installations réceptrices lors des modernisations. Ces problèmes limitent la vitesse à laquelle le marché mondial des équipements de traitement industriel de l'eau peut convertir les intentions réglementaires en capacité installée.
Colmatage, gestion des boues et pénurie d'opérateurs qualifiés
Le biocolmatage des membranes réduit les performances dans les circuits d'ultrafiltration et d'osmose inverse et augmente le besoin en produits chimiques de nettoyage et les temps d'arrêt. Des exigences de rejet plus strictes peuvent également augmenter les volumes de boues nécessitant une déshydratation, un séchage, une valorisation ou une élimination. Les règles allemandes sur les boues d'épuration exigent la récupération du phosphore à partir de 2029, ce qui accroît l'intérêt pour la mono-incinération et les systèmes de récupération. Les concentrats chargés en PFAS et les saumures à haute salinité sont particulièrement difficiles à gérer car les équipements de séparation peuvent capturer les contaminants sans fournir de voie de destruction finale. Les installations de traitement numériques nécessitent du personnel formé capable d'interpréter les diagnostics et d'ajuster le dosage chimique, mais la capacité de formation ne suit pas toujours le rythme du déploiement des équipements. Ces limites opérationnelles peuvent retarder les projets sur l'ensemble du marché mondial des équipements de traitement industriel de l'eau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes membranaires se développent tandis que la filtration soutient la demande de baseLes équipements de séparation membranaire devraient être la catégorie d'équipements à la croissance la plus rapide, avec une taille du marché mondial des équipements de traitement industriel de l'eau pour ce segment progressant à un CAGR de 6,2 % jusqu'en 2032. L'osmose inverse, la nanofiltration et l'ultrafiltration soutiennent la réutilisation, le rejet zéro de liquide et les systèmes d'eau ultrapure pour semi-conducteurs. DuPont a étendu sa plateforme de conception en 2026 pour combiner l'osmose inverse, la nanofiltration, l'ultrafiltration et l'échange d'ions dans un seul environnement. Ces outils peuvent aider les utilisateurs à comparer la qualité de l'eau, la récupération et les compromis énergétiques avant la construction.
Les équipements de filtration détenaient 22,7 % de la part du marché mondial des équipements de traitement industriel de l'eau en 2026, car le prétraitement protège les systèmes membranaires et d'échange d'ions. La filtration sur média, le tamisage et la filtration sur cartouche éliminent les solides et la charge biologique avant le traitement en aval. L'échange d'ions, le dosage, la clarification, la désinfection, le traitement thermique et la déshydratation des boues traitent différents points de la chaîne de traitement. Sur le marché mondial des équipements de traitement industriel de l'eau, les fournisseurs qui intègrent ces équipements peuvent réduire le risque de coordination de projet pour les utilisateurs industriels.

Par procédé de traitement :
le traitement secondaire maintient la base installée tandis que le traitement avancé se développeLe traitement secondaire représentait 31,6 % de la part du marché mondial des équipements de traitement industriel de l'eau en 2026, reflétant la base installée de systèmes à boues activées et de bioréacteurs à membranes. Les parcs industriels et les usines autonomes utilisent ce procédé pour réduire les contaminants avant le rejet ou la réutilisation. Il reste la référence réglementaire dans de nombreuses zones industrielles en développement, soutenant la demande de remplacement et de mise à niveau. L'aération, le traitement biologique, la clarification et les contrôles restent donc des exigences d'équipement essentielles.
Le traitement tertiaire et avancé devrait croître à un CAGR de 5,8 % jusqu'en 2032, car l'effluent secondaire nécessite souvent un polissage supplémentaire avant une réutilisation sensible. La nanofiltration, le charbon actif, le traitement ultraviolet et l'oxydation avancée peuvent fournir une eau de meilleure qualité. SUEZ a publié des orientations sur les normes de pollution des parcs industriels en Chine en 2025, couvrant les exigences de traitement en amont dans les grandes zones industrielles. Le marché mondial des équipements de traitement industriel de l'eau bénéficie également du renforcement des exigences qui accroît les besoins de capture et de récupération des solides.
Par secteur d'utilisation finale :
la production d'énergie maintient son échelle tandis que l'électronique croît plus rapidementLa production d'énergie détenait 17,2 % de la part des revenus en 2026, soutenue par les besoins en eau d'alimentation des chaudières, en traitement des purges des tours de refroidissement et en contrôle des eaux usées de désulfuration des gaz de combustion. Les prolongations de la réglementation américaine sur les centrales à vapeur jusqu'en 2034 préservent un pipeline de demande plus long pour les fournisseurs. La demande en équipements comprend la filtration, la déminéralisation, le dosage chimique, le traitement des eaux usées et la gestion des boues. La fiabilité et le support de service sont importants car les installations de production d'énergie fonctionnent sur de longs cycles d'équipement.
L'électronique et les semi-conducteurs devraient croître à un CAGR de 6,1 % jusqu'en 2032, le taux le plus élevé parmi les segments d'utilisation finale mentionnés. Les nouveaux fabs nécessitent une infrastructure d'eau ultrapure dédiée et un traitement continu des eaux usées. Le pétrole et le gaz, les produits chimiques et pétrochimiques, ainsi que l'alimentation et les boissons restent significatifs car leurs flux d'eaux usées sont difficiles à gérer. Le marché mondial des équipements de traitement industriel de l'eau sert également les secteurs pharmaceutique, minier, de la pâte et du papier, automobile et textile à mesure que le risque hydrique et les exigences de rejet deviennent plus importants.
Analyse géographique
L'Asie-Pacifique détenait 31,5 % de la part du marché mondial des équipements de traitement industriel de l'eau en 2026 et devrait croître à un CAGR de 5,9 % jusqu'en 2032. L'échelle industrielle de la Chine et ses normes de rejet actualisées soutiennent la demande de modernisation dans la transformation alimentaire et le traitement des eaux usées. Le Vietnam, l'Indonésie et la Thaïlande ajoutent des parcs industriels à mesure que les capacités de fabrication se diversifient en Asie du Sud-Est. SUEZ a commencé à fournir des services de traitement des eaux usées à plus de 100 locataires industriels dans le parc industriel de Chau Duc au Vietnam. Les investissements dans les semi-conducteurs en Corée du Sud, à Taïwan et au Japon renforcent la demande de systèmes d'eau de haute pureté.
L'Amérique du Nord dispose d'une base d'équipements mature, mais la relocalisation des semi-conducteurs, la fabrication de batteries et la conformité aux PFAS soutiennent de nouveaux investissements. Les exigences de déclaration de l'EPA pour 205 composés PFAS augmentent la surveillance et la collecte de données qui peuvent précéder les dépenses de traitement. Grundfos a ajouté une ligne de production de skids de dosage à Fresno, en Californie, en 2026. La position de l'Europe est façonnée par la gestion des boues et la valorisation des ressources dans le cadre de facteurs de conformité formels, notamment la directive-cadre sur l'eau de l'Union européenne. Les exigences allemandes en matière de récupération du phosphore soutiennent les investissements dans les installations d'incinération et de récupération des boues.
L'Amérique du Sud et le Moyen-Orient et l'Afrique ont des opportunités liées à la pénurie d'eau, à l'exploitation minière, à la désalinisation et au développement de parcs industriels. L'Autorité saoudienne de l'eau a commencé l'exploitation pilote d'une usine de membranes d'osmose inverse à Dammam en 2025 avec une capacité annuelle de 300 000 membranes. L'exploitation minière au Chili et au Brésil soutient la demande de gestion des saumures et de recyclage de l'eau, tandis que le Moyen-Orient développe simultanément la désalinisation et la réutilisation. En Afrique, les parcs industriels en Égypte, au Maroc et en Afrique du Sud pourraient accroître la demande à mesure que la fabrication orientée vers l'exportation se développe.
Paysage concurrentiel
Le marché mondial des équipements de traitement industriel de l'eau est fragmenté, avec des intégrateurs mondiaux, des fournisseurs de membranes, des prestataires de produits chimiques et des sociétés d'ingénierie régionales servant différentes parties de la chaîne de valeur. Veolia, SUEZ, Xylem et Ecolab se font concurrence grâce à de larges portefeuilles technologiques et à des arrangements de service à long terme. DuPont Water Solutions, Toray Industries et Kurita Water Industries se concentrent sur les membranes, les résines et les produits chimiques de traitement. WABAG et Thermax utilisent leur expertise en ingénierie et en livraison de projets sur les marchés émergents. Aucune entreprise ne sert également chaque technologie et chaque géographie.
Veolia a acquis les 30 % restants de Water Technologies and Solutions auprès de la Caisse de dépôt et placement du Québec (CDPQ) pour 1,75 milliard USD en mai 2025. Veolia a indiqué que la transaction ajouterait 90 millions EUR de synergies de coûts annuelles d'ici 2027. Ecolab a finalisé l'acquisition de l'activité d'eau ultrapure pour l'électronique d'Ovivo pour 1,8 milliard USD en décembre 2025. Ces opérations combinent technologie, expertise opérationnelle et revenus de services récurrents. Elles augmentent également la concurrence pour les projets d'eau destinés aux semi-conducteurs, aux produits pharmaceutiques et aux centres de données.
Le développement de produits et de logiciels constitue un autre point de concurrence sur le marché mondial des équipements de traitement industriel de l'eau. DuPont a étendu WAVE PRO en mars 2026 pour modéliser quatre technologies de traitement dans un seul environnement de conception. Grundfos a étendu sa capacité américaine pour les skids de dosage de traitement de l'eau. La destruction des concentrats PFAS et le dosage prédictif restent des domaines où les fournisseurs développent des solutions commerciales.
Leaders du secteur des équipements de traitement industriel de l'eau
-
Veolia Environnement SA
-
SUEZ SA
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de traitement industriel de l'eau Entreprises couvertes dans ce rapport
- Alfa Laval AB
- ANDRITZ AG
- Aquatech International LLC
- Calgon Carbon Corporation
- DuPont de Nemours, Inc.
- Ebara Corporation
- Ecolab Inc.
- Grundfos Holding A/S
- HUBER SE
- Kurita Water Industries Ltd.
- Lenntech B.V.
- Ovivo Inc.
- Pentair plc
- SUEZ SA
- Thermax Limited
- Toray Industries, Inc.
- Veolia Environnement S.A.
- Veolia Environnement S.A.
- WABAG (VA TECH WABAG Limited)
- Xylem Inc.
Développements industriels récents dans Marché des équipements de traitement industriel de l'eau
- Avril 2026 : SUEZ et Salinity Solutions ont lancé le premier pilote industriel d'osmose inverse par lots hybride à la station de traitement des eaux usées de Béziers en France, récupérant 90 à 95 % de l'eau traitée contre un plafond conventionnel d'osmose inverse de 85 %, marquant une étape significative vers une réutilisation municipale-industrielle à plus haute efficacité.
- Avril 2026 : Grundfos a étendu sa fabrication aux États-Unis avec une nouvelle ligne de production de skids de dosage dans son installation de Fresno, en Californie, renforçant sa chaîne d'approvisionnement américaine pour les systèmes de dosage chimique de traitement de l'eau.
- Mars 2026 : DuPont a étendu WAVE PRO pour inclure l'osmose inverse et la nanofiltration aux côtés de l'ultrafiltration et de l'échange d'ions, offrant aux ingénieurs une plateforme de conception de traitement de l'eau intégrée unique.
- Mars 2026 : DuPont Water Solutions a lancé l'élément de nanofiltration FilmTec NF270-400/34 amélioré, offrant une consommation d'énergie inférieure de 6 à 10 % et une chute de pression initiale inférieure jusqu'à 30 % par rapport aux modèles précédents, ciblant les services publics d'eau potable municipaux et industriels.
Périmètre du rapport mondial sur le marché des équipements de traitement industriel de l'eau
Les équipements de traitement industriel de l'eau désignent les machines, systèmes et technologies utilisés pour nettoyer, conditionner et purifier l'eau physiquement, chimiquement ou biologiquement avant qu'elle n'entre dans les opérations industrielles ou après qu'elle a été générée en tant qu'eau usée.
Le marché des équipements de traitement industriel de l'eau est segmenté par type d'équipement, procédé de traitement, secteur d'utilisation finale et géographie. Par type d'équipement, le marché est segmenté en équipements de filtration, équipements de séparation membranaire, équipements d'échange d'ions et d'adoucissement de l'eau, équipements de dosage et de traitement chimique, équipements de désinfection, équipements de séparation et de clarification, équipements de traitement thermique et de distillation, équipements de traitement et de déshydratation des boues, équipements d'oxydation avancée et de traitement électrochimique, et autres équipements de traitement industriel de l'eau. Par procédé de traitement, le marché est divisé en traitement préliminaire, traitement primaire, traitement secondaire, traitement tertiaire et avancé, et traitement et élimination des boues. Par secteur d'utilisation finale, le marché est segmenté en production d'énergie, pétrole et gaz, produits chimiques et pétrochimiques, alimentation et boissons, produits pharmaceutiques et biotechnologie, métaux et mines, pâte et papier, automobile et transport, électronique et semi-conducteurs, textiles et colorants, ciment et matériaux de construction, et autres industries. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des équipements de traitement industriel de l'eau dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Équipements de filtration |
| Équipements de séparation membranaire |
| Équipements d'échange d'ions et d'adoucissement de l'eau |
| Équipements de dosage et de traitement chimique |
| Équipements de désinfection |
| Équipements de séparation et de clarification |
| Équipements de traitement thermique et de distillation |
| Équipements de traitement et de déshydratation des boues |
| Équipements d'oxydation avancée et de traitement électrochimique |
| Autres équipements de traitement industriel de l'eau |
| Traitement préliminaire |
| Traitement primaire |
| Traitement secondaire |
| Traitement tertiaire et avancé |
| Traitement et élimination des boues |
| Production d'énergie |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Alimentation et boissons |
| Produits pharmaceutiques et biotechnologie |
| Métaux et mines |
| Pâte et papier |
| Automobile et transport |
| Électronique et semi-conducteurs |
| Textiles et colorants |
| Ciment et matériaux de construction |
| Autres industries |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'équipement | Équipements de filtration | |
| Équipements de séparation membranaire | ||
| Équipements d'échange d'ions et d'adoucissement de l'eau | ||
| Équipements de dosage et de traitement chimique | ||
| Équipements de désinfection | ||
| Équipements de séparation et de clarification | ||
| Équipements de traitement thermique et de distillation | ||
| Équipements de traitement et de déshydratation des boues | ||
| Équipements d'oxydation avancée et de traitement électrochimique | ||
| Autres équipements de traitement industriel de l'eau | ||
| Par procédé de traitement | Traitement préliminaire | |
| Traitement primaire | ||
| Traitement secondaire | ||
| Traitement tertiaire et avancé | ||
| Traitement et élimination des boues | ||
| Par secteur d'utilisation finale | Production d'énergie | |
| Pétrole et gaz | ||
| Produits chimiques et pétrochimiques | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et biotechnologie | ||
| Métaux et mines | ||
| Pâte et papier | ||
| Automobile et transport | ||
| Électronique et semi-conducteurs | ||
| Textiles et colorants | ||
| Ciment et matériaux de construction | ||
| Autres industries | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des équipements de traitement industriel de l'eau d'ici 2032 ?
Le marché mondial des équipements de traitement industriel de l'eau devrait atteindre 55,25 milliards USD d'ici 2032, avec un CAGR de 5,13 % à partir de 2027.
Quelle catégorie d'équipements devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les équipements de séparation membranaire devraient croître à un CAGR de 6,2 %, soutenus par la réutilisation de l'eau, le rejet zéro de liquide et les applications pour semi-conducteurs.
Pourquoi les entreprises industrielles investissent-elles dans des équipements de réutilisation de l'eau ?
Les systèmes de réutilisation peuvent réduire les prélèvements d'eau douce, soutenir la production dans les bassins soumis au stress hydrique et aider les installations à respecter des exigences de rejet plus strictes. Ils peuvent également réduire l'exposition aux allocations contraintes et fournir un approvisionnement en eau de process plus fiable là où la production dépend d'une qualité constante.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les équipements de traitement industriel de l'eau ?
L'électronique et les semi-conducteurs devraient croître à un CAGR de 6,1 % jusqu'en 2032, car les fabs ont besoin de systèmes dédiés d'eau ultrapure et de traitement des eaux usées. La chaîne de traitement requise comprend des équipements de purification, de récupération, de surveillance et de gestion des boues.
Quelle région est en tête du marché mondial des équipements de traitement industriel de l'eau ?
L'Asie-Pacifique détenait 31,5 % de la part des revenus en 2026 et devrait croître à un CAGR de 5,9 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption des systèmes avancés de traitement industriel de l'eau ?
Les coûts élevés en capital et en énergie, le colmatage des membranes, les besoins de gestion des boues, la gestion des concentrats PFAS et la pénurie d'opérateurs formés peuvent retarder les projets. Les sites existants peuvent également faire face à des contraintes d'espace et à des risques d'interruption de production lors de la mise à niveau des capacités de traitement.