
産業用水処理設備市場規模シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 43.03 十億米ドル |
| 市場規模 (2032) | 55.25 十億米ドル |
| 成長率 (2027 - 2032) | 5.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用水処理設備市場分析
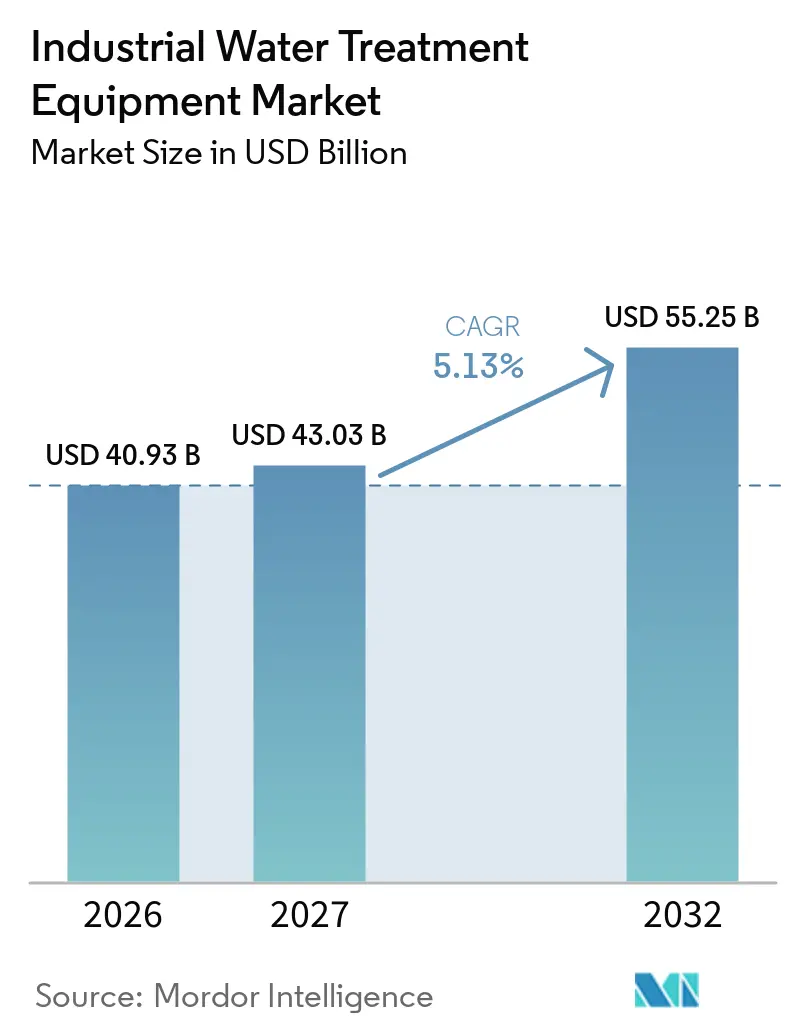
産業用水処理設備市場規模は2026年に40.93 ビリオン 米ドルと評価され、2027年の43.03 ビリオン 米ドルから2032年には55.25 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.13%です。成長は、産業施設が水を管理する方法の実際的な変化と結びついており、再利用システムが狭義のコンプライアンス購入ではなく生産計画の一部となっています。水ストレスの高い流域、より厳しい排水規制、および新たな製造工場が、事業者にプロセス水の回収と淡水取水量の削減を促しています。これにより、設備、プロセス薬品、デジタルモニタリング、および長期的な運用サポートを組み合わせることができるサプライヤーに機会が生まれています。競争活動も高純度水、ブライン管理、および新施設と既存工場に適応可能な処理システムに向けて移行しています。したがって、世界の産業用水処理設備市場は、規制と顧客が許容可能なライフサイクルコストを達成する能力の両方に依存しています。
レポートの主要ポイント
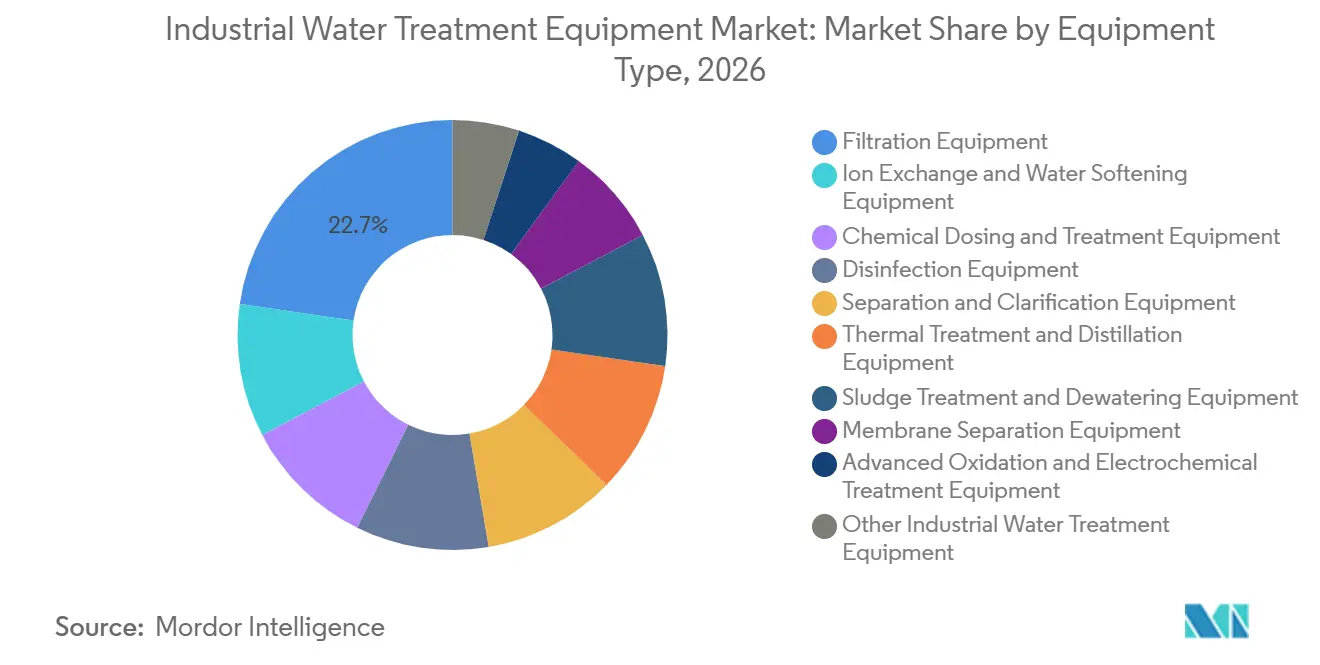
- 設備タイプ別では、ろ過設備が2026年の世界の産業用水処理設備市場シェアの22.7%を占め、膜分離設備は2032年までに6.2%のCAGRで成長すると予測されています。
- 処理プロセス別では、二次処理が2026年の世界の産業用水処理設備市場シェアの31.6%を占め、三次処理および高度処理は2032年までに5.8%のCAGRで拡大すると予測されています。
- 最終用途産業別では、発電が2026年に17.2%の収益シェアを占め、電子・半導体は2032年までに6.1%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に31.5%の収益シェアを占め、2032年までに5.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水不足と産業用水の再利用 | +1.0% | アジア太平洋、中東・アフリカ、および米国西部に集中したグローバル規模 | 長期(4年以上) |
| 産業排水およびPFAS規制の強化 | +0.9% | 主に北米と欧州、多国籍サプライチェーンを通じてアジア太平洋にも波及 | 中期(2~4年) |
| 水集約型製造能力の拡大 | +0.8% | 中国、インド、ベトナムを含むアジア太平洋中核部、および北米のリショアリングハブ | 中期(2~4年) |
| 半導体・電子機器向け超純水インフラの整備 | +0.8% | 台湾、韓国、日本、および米国の製造ハブ | 短期(2年以内) |
| AIによる自動化とライフサイクルコストの最適化 | +0.5% | グローバル規模、北米と欧州での早期成果 | 中期(2~4年) |
| AIデータセンターからの再生水冷却需要 | +0.4% | 北米と欧州、特に水ストレスの高いデータセンタークラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水不足と産業用水の再利用
2025年のAQUASTAT水データスナップショットによると、一人当たりの淡水利用可能量は過去10年間で7%減少しました。[1] 世界銀行は、投資を支援する規制のもとで、産業用水の再利用が2040年までに1日あたり4億3,000万立方メートルに達すると予測しています。[2] 産業事業者にとって、再利用システムは水配分制限や上昇する取水コストへのエクスポージャーを低減できます。施設が再生水を残余流ではなく信頼性の高い生産投入物として扱う場合、世界の産業用水処理設備市場は恩恵を受けます。工場チームは、リサイクル設備を選定する際に、回避された取水コスト、操業の回復力、および排水義務をますます考慮するようになっています。この変化は、複雑な産業排水から安定的に水を回収できるシステムを優遇します。
産業排水およびペルフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)規制の強化
米国環境保護庁は2025年にペルフルオロオクタン酸(PFOA)およびペルフルオロオクタンスルホン酸(PFOS)の最大汚染物質レベルを維持し、2025年報告年度に向けて有害物質排出目録の報告対象をPFAS化合物205種に拡大しました。[3] 同庁はまた、一部の蒸気発電排水ガイドラインの期限を2034年まで延長し、高度処理への支出をより長い期間に分散させました。[4] 中国は2025年後半に食品加工を含む複数の製造セクターに対する新たな水質汚濁物質排出基準を発行し、2026年に施行されました。米国のクリーンウォーター法および中国の水質汚濁防止規制への準拠には、新たなろ過、吸着、酸化、およびモニタリングの工程が必要となる場合があります。多国籍メーカーは、米国と中国の施設が同時に管理を更新しなければならない重複する投資サイクルに直面しています。これらの要件は世界の産業用水処理設備市場の需要を支えていますが、捕捉されたPFASの破壊は依然として困難です。
水集約型製造能力の拡大
電池工場、化学施設、製油所、および製鉄所は大量かつ安定した水量を必要とするため、リサイクル目標は環境許可やプロジェクト設計にますます盛り込まれるようになっています。ASEANおよびインドの新たな産業クラスターは、開発の第一段階からろ過、薬品注入、清澄化、および汚泥処理を必要としています。センサーと自動制御の活用拡大により、事業者はマルチサイトポートフォリオ全体で薬品消費量と設備稼働率を管理できます。データセンターの冷却も、信頼性の高い非飲料水供給が淡水をめぐる競争を緩和できる高水ストレス地域において、再生水システムへの関心を高めています。産業施設は、再利用システムが制約された淡水源への依存を低減することで、生産中断を回避できます。これらの投資は、世界の産業用水処理設備市場を従来の排水コンプライアンスを超えて拡大させます。
半導体・電子機器向け超純水インフラの整備
半導体施設は極めて清浄な水を必要とし、チップ製造が進歩するにつれて設備仕様はより厳格になっています。ANDRITZは、テキサス州で建設中の半導体工場の排水処理システム向けに、Veoliaに汚泥脱水設備を供給しました。オルガノベトナムは2025年10月に米国の半導体施設に超純水システムを輸出し、アジアのサプライヤーが北米のファブ拡張に参加していることを示しました。新たなファブはそれぞれ、逆浸透、イオン交換、電気脱イオン、ろ過、および対応配管への需要を増加させます。水質が歩留まり、設備寿命、および工場稼働率に影響するため、システムの信頼性は重要です。ファブが専用の給水・回収システムを構築するにつれ、世界の産業用水処理設備市場はこの需要から恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度システムの高い資本・エネルギー集約性 | -0.4% | グローバル規模、新興市場のブラウンフィールドサイトで最も顕著 | 長期(4年以上) |
| ファウリング、汚泥処理、および熟練オペレーター不足 | -0.3% | グローバル規模、アジア太平洋および中東・アフリカに集中 | 中期(2~4年) |
| PFAS濃縮液およびブライン破壊のボトルネック | -0.3% | PFAS処理が義務付けられ破壊経路が限られている北米と欧州 | 中期(2~4年) |
| ブラウンフィールドの改修および受入工場の処理能力制約 | -0.2% | 北米と欧州の成熟した産業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度システムの高い資本・エネルギー集約性
ゼロ液体排出システムおよび電気化学的酸化設備は、通常、従来の生物処理よりも多くの資本投資を必要とします。高スループットの逆浸透は電力コストも増加させるため、総所有コストはエネルギー料金に敏感です。繊維および食品加工の小規模施設は、執行が弱いか資金調達が利用できない場合、アップグレードを遅らせることがあります。これにより、公共政策が再利用とより厳格な排水品質を支持している場合でも、設置率が低下します。ブラウンフィールド工場は、改修中に追加のスペース制限、生産中断リスク、および受入工場の処理能力制約に直面することがあります。これらの問題は、世界の産業用水処理設備市場が規制の意図を設置能力に転換する速度を制限します。
ファウリング、汚泥処理、および熟練オペレーター不足
膜のバイオファウリングは限外ろ過および逆浸透回路の性能を低下させ、洗浄薬品とダウンタイムの必要性を増加させます。より厳格な排水要件は、脱水、乾燥、回収、または処分が必要な汚泥量を増加させることもあります。ドイツの下水汚泥規則は2029年からリン回収を義務付けており、単独焼却および回収システムへの関心が高まっています。PFASを含む濃縮液および高塩分ブラインは、分離設備が最終的な破壊経路を提供せずに汚染物質を捕捉できるため、特に困難です。デジタル処理工場は診断を解釈し薬品注入を調整できる訓練されたスタッフを必要としますが、訓練能力が設備展開のペースに常に追いつくわけではありません。これらの運用上の制限は、世界の産業用水処理設備市場全体でプロジェクトを遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
膜システムが拡大し、ろ過がコア需要を支える膜分離設備は最も成長の速い設備カテゴリーと予測されており、当セグメントの世界の産業用水処理設備市場規模は2032年までに6.2%のCAGRで拡大します。逆浸透、ナノろ過、および限外ろ過は、再利用、ゼロ液体排出、および半導体超純水システムを支援します。DuPontは2026年に設計プラットフォームを拡張し、逆浸透、ナノろ過、限外ろ過、およびイオン交換を一つの環境に統合しました。これらのツールは、建設前に水質、回収率、およびエネルギーのトレードオフを比較するのに役立ちます。
ろ過設備は、前処理が膜およびイオン交換システムを保護するため、2026年の世界の産業用水処理設備市場シェアの22.7%を占めました。メディアろ過、スクリーニング、およびカートリッジろ過は、下流処理の前に固形物と生物負荷を除去します。イオン交換、注入、清澄化、消毒、熱処理、および汚泥脱水は、処理トレインの異なるポイントに対応します。世界の産業用水処理設備市場において、この設備を統合できるサプライヤーは、産業ユーザーのプロジェクト調整リスクを低減できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
処理プロセス別:
二次処理が既設基盤を維持し、高度処理が拡大二次処理は2026年の世界の産業用水処理設備市場シェアの31.6%を占め、活性汚泥および膜型生物反応槽システムの既設基盤を反映しています。工業団地および独立工場は、排水または再利用前に汚染物質を低減するためにこのプロセスを使用します。多くの発展途上の工業地帯では規制上の基準として残っており、交換およびアップグレード需要を支えています。曝気、生物処理、清澄化、および制御は、したがってコアとなる設備要件であり続けます。
三次処理および高度処理は、二次処理水が敏感な再利用の前にさらなる精製を必要とすることが多いため、2032年までに5.8%のCAGRで成長すると予測されています。ナノろ過、活性炭、紫外線処理、および高度酸化はより高い水質を提供できます。SUEZは2025年に中国で工業団地の汚染基準ガイダンスを発行し、大規模工業地帯の上流処理要件をカバーしました。世界の産業用水処理設備市場は、より厳格な要件が固形物の捕捉と回収の必要性を高めるにつれて恩恵を受けます。
最終用途産業別:
発電が規模を維持し、電子機器がより速く成長発電は2026年に17.2%の収益シェアを占め、ボイラー給水、冷却塔ブローダウン処理、および排煙脱硫排水管理の需要に支えられています。米国の蒸気発電規則の2034年までの延長は、サプライヤーにとってより長い需要パイプラインを維持します。設備需要にはろ過、脱塩、薬品注入、排水処理、および汚泥管理が含まれます。電力施設は長い設備サイクルにわたって稼働するため、信頼性とサービスサポートが重要です。
電子・半導体は、ファブが専用の超純水インフラと継続的な排水処理を必要とするため、2032年までに6.1%のCAGRで成長すると予測されており、これは記載された最終用途セグメントの中で最高の成長率です。石油・ガス、化学・石油化学、および食品・飲料は、その排水流が管理困難なため依然として重要です。世界の産業用水処理設備市場は、水リスクと排水要件がより重要になるにつれて、製薬、鉱業、パルプ・紙、自動車、および繊維にも対応しています。
地域分析
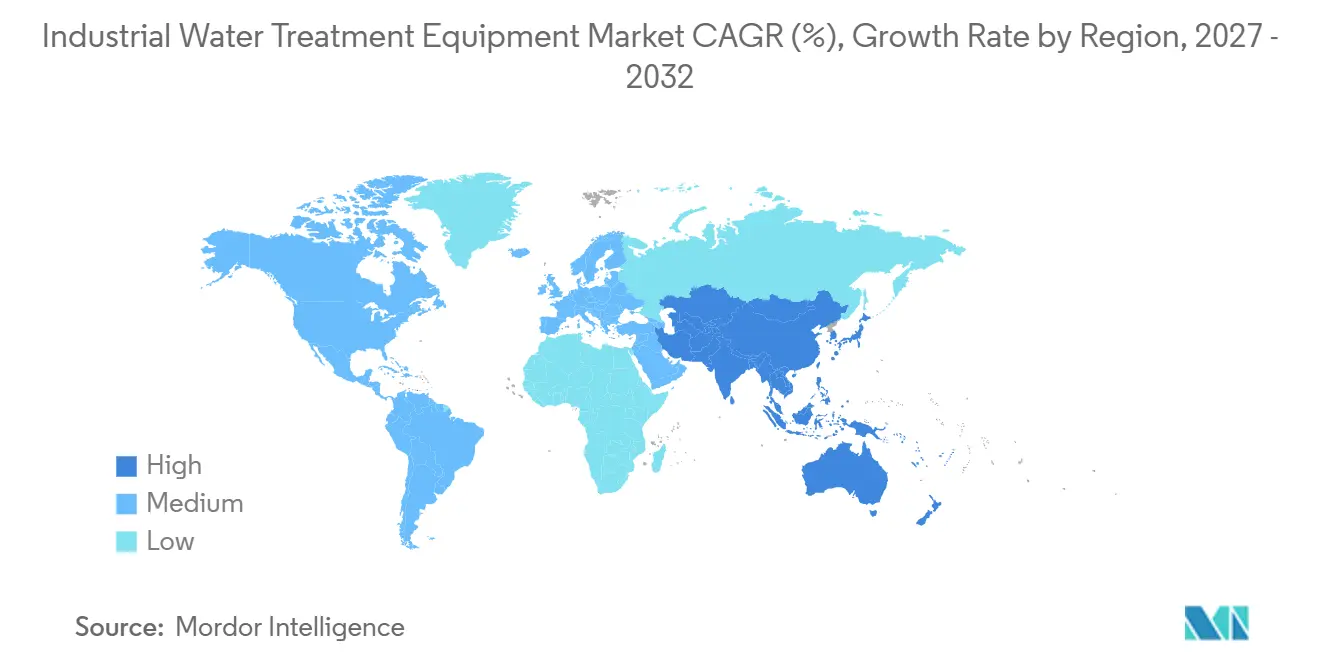
アジア太平洋は2026年の世界の産業用水処理設備市場シェアの31.5%を占め、2032年までに5.9%のCAGRで成長すると予測されています。中国の産業規模と更新された排水基準は、食品加工および排水処理全体での改修需要を支えています。ベトナム、インドネシア、およびタイは、製造能力が東南アジア全体に多様化するにつれて工業団地を追加しています。SUEZはベトナムのチャウドゥック工業団地で100社以上の産業テナントへの排水サービスを開始しました。韓国、台湾、および日本における半導体投資は、高純度水システムへの需要を強化しています。
北米は成熟した設備基盤を持っていますが、半導体のリショアリング、電池製造、およびPFASコンプライアンスが新たな投資を支えています。205種のPFAS化合物に対するEPAの報告要件は、処理支出に先行する可能性のあるモニタリングとデータ収集を増加させます。Grundfosは2026年にカリフォルニア州フレズノに注入スキッド生産ラインを追加しました。欧州の立場は、EU水枠組み指令を含む正式なコンプライアンス要因のもとでの汚泥管理と資源回収によって形成されています。ドイツのリン回収要件は、汚泥焼却および回収施設への投資を支えています。
南米および中東・アフリカは、水不足、鉱業、海水淡水化、および工業団地開発に関連した機会を持っています。サウジアラビア水道局は2025年にダンマームで年間30万枚の膜処理能力を持つ逆浸透膜プラントのパイロット運転を開始しました。チリとブラジルの鉱業はブライン管理と水リサイクルへの需要を支えており、中東は海水淡水化と再利用を同時に拡大しています。アフリカでは、エジプト、モロッコ、および南アフリカの工業団地が輸出製造の拡大に伴い需要を追加する可能性があります。
競争環境
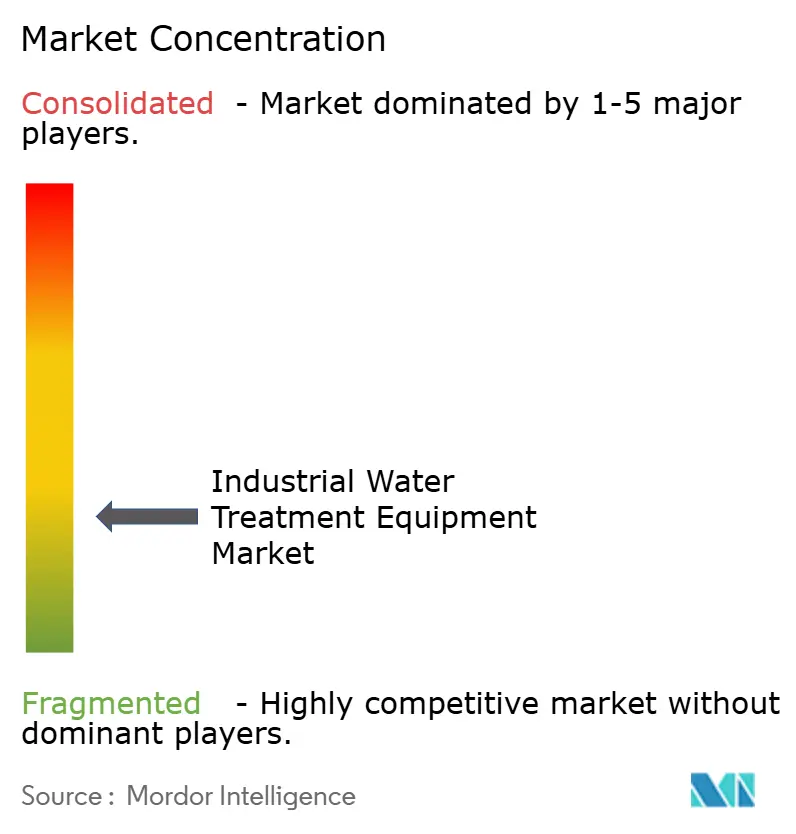
世界の産業用水処理設備市場は断片化されており、グローバルインテグレーター、膜サプライヤー、薬品プロバイダー、および地域エンジニアリング会社がバリューチェーンの異なる部分にサービス提供しています。Veolia、SUEZ、Xylem、およびEcolabは、幅広い技術ポートフォリオと長期サービス契約を通じて競争しています。DuPont Water Solutions、Toray Industries、およびKurita Water Industriesは、膜、樹脂、および処理薬品に注力しています。WABAGおよびThermaxは、新興市場でのエンジニアリングおよびプロジェクト遂行の専門知識を活用しています。単一の企業がすべての技術と地域に均等にサービスを提供しているわけではありません。
Veoliaは2025年5月に、ケベック州預金投資基金(CDPQ)からWater Technologies and Solutionsの残り30%の株式を17.5億 ビリオン 米ドルで取得しました。Veoliaは、この取引により2027年までに年間9,000万ユーロのコストシナジーが追加されると述べました。Ecolabは2025年12月にOvivoの電子機器向け超純水事業を18億 ビリオン 米ドルで買収しました。これらの動きは、技術、運用の専門知識、および継続的なサービス収益を組み合わせています。また、半導体、製薬、およびデータセンターの水プロジェクトをめぐる競争も激化しています。
製品およびソフトウェア開発は、世界の産業用水処理設備市場における競争のさらなるポイントです。DuPontは2026年3月にWAVE PROを拡張し、一つの設計環境で4つの処理技術をモデル化できるようにしました。Grundfosは水処理用注入スキッドの米国生産能力を拡大しました。PFAS濃縮液の破壊と予測的注入は、サプライヤーが商業的ソリューションを開発している分野です。
産業用水処理設備業界のリーダー
-
Veolia Environnement SA
-
SUEZ SA
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
産業用水処理設備市場 このレポートでカバーされる企業
- Alfa Laval AB
- ANDRITZ AG
- Aquatech International LLC
- Calgon Carbon Corporation
- DuPont de Nemours, Inc.
- Ebara Corporation
- Ecolab Inc.
- Grundfos Holding A/S
- HUBER SE
- Kurita Water Industries Ltd.
- Lenntech B.V.
- Ovivo Inc.
- Pentair plc
- SUEZ SA
- Thermax Limited
- Toray Industries, Inc.
- Veolia Environnement S.A.
- Veolia Environnement S.A.
- WABAG (VA TECH WABAG Limited)
- Xylem Inc.
最近の産業開発事情 産業用水処理設備市場
- 2026年4月:SUEZとSalinity Solutionsは、フランスのベジエ排水処理場でハイブリッドバッチ逆浸透の最初の産業パイロットを開始し、従来のROの上限85%に対して処理水の90~95%を回収し、より高効率な都市・産業再利用に向けた重要な一歩を示しました。
- 2026年4月:Grundfosはカリフォルニア州フレズノの施設に新たな注入スキッド生産ラインを設置し、米国製造を拡大し、水処理薬品注入システムの米州サプライチェーンを強化しました。
- 2026年3月:DuPontはWAVE PROを拡張し、限外ろ過およびイオン交換に加えて逆浸透とナノろ過を含め、エンジニアに単一の統合水処理設計プラットフォームを提供しました。
- 2026年3月:DuPont Water SolutionsはアップグレードされたフィルムテックNF270-400/34ナノろ過エレメントを発売し、従来モデルと比較してエネルギー消費量を6~10%低減し、初期圧力損失を最大30%低減し、都市・産業用飲料水ユーティリティを対象としています。
世界の産業用水処理設備市場レポートの範囲
産業用水処理設備とは、産業操業に入る前または排水として生成された後の水を、物理的、化学的、または生物学的に洗浄、調整、および精製するために使用される機械、システム、および技術を指します。
産業用水処理設備市場は、設備タイプ、処理プロセス、最終用途産業、および地域別にセグメント化されています。設備タイプ別では、市場はろ過設備、膜分離設備、イオン交換および軟水化設備、薬品注入・処理設備、消毒設備、分離・清澄化設備、熱処理・蒸留設備、汚泥処理・脱水設備、高度酸化・電気化学的処理設備、およびその他の産業用水処理設備にセグメント化されています。処理プロセス別では、市場は前処理、一次処理、二次処理、三次処理および高度処理、ならびに汚泥処理・処分に分類されています。最終用途産業別では、市場は発電、石油・ガス、化学・石油化学、食品・飲料、製薬・バイオテクノロジー、金属・鉱業、パルプ・紙、自動車・輸送、電子・半導体、繊維・染料、セメント・建材、およびその他の産業にセグメント化されています。レポートはまた、主要地域の26カ国における世界の産業用水処理設備市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ろ過設備 |
| 膜分離設備 |
| イオン交換および軟水化設備 |
| 薬品注入・処理設備 |
| 消毒設備 |
| 分離・清澄化設備 |
| 熱処理・蒸留設備 |
| 汚泥処理・脱水設備 |
| 高度酸化・電気化学的処理設備 |
| その他の産業用水処理設備 |
| 前処理 |
| 一次処理 |
| 二次処理 |
| 三次処理および高度処理 |
| 汚泥処理・処分 |
| 発電 |
| 石油・ガス |
| 化学・石油化学 |
| 食品・飲料 |
| 製薬・バイオテクノロジー |
| 金属・鉱業 |
| パルプ・紙 |
| 自動車・輸送 |
| 電子・半導体 |
| 繊維・染料 |
| セメント・建材 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 設備タイプ別 | ろ過設備 | |
| 膜分離設備 | ||
| イオン交換および軟水化設備 | ||
| 薬品注入・処理設備 | ||
| 消毒設備 | ||
| 分離・清澄化設備 | ||
| 熱処理・蒸留設備 | ||
| 汚泥処理・脱水設備 | ||
| 高度酸化・電気化学的処理設備 | ||
| その他の産業用水処理設備 | ||
| 処理プロセス別 | 前処理 | |
| 一次処理 | ||
| 二次処理 | ||
| 三次処理および高度処理 | ||
| 汚泥処理・処分 | ||
| 最終用途産業別 | 発電 | |
| 石油・ガス | ||
| 化学・石油化学 | ||
| 食品・飲料 | ||
| 製薬・バイオテクノロジー | ||
| 金属・鉱業 | ||
| パルプ・紙 | ||
| 自動車・輸送 | ||
| 電子・半導体 | ||
| 繊維・染料 | ||
| セメント・建材 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
世界の産業用水処理設備市場の2032年の予測値はいくらですか?
世界の産業用水処理設備市場は2032年までに55.25 ビリオン 米ドルに達すると予測されており、2027年から5.13%のCAGRで成長します。
2032年までに最も速く成長すると予想される設備カテゴリーはどれですか?
膜分離設備は6.2%のCAGRで成長すると予測されており、水の再利用、ゼロ液体排出、および半導体用途に支えられています。
産業企業が水再利用設備に投資する理由は何ですか?
再利用システムは淡水取水量を削減し、ストレスの高い流域での生産を支援し、施設がより厳格な排水要件を満たすのに役立ちます。また、制約された配分へのエクスポージャーを低減し、生産が一貫した品質に依存する場所でより信頼性の高いプロセス水供給を提供できます。
産業用水処理設備において最も速く成長している最終用途セクターはどれですか?
電子・半導体は、ファブが専用の超純水および排水処理システムを必要とするため、2032年までに6.1%のCAGRで成長すると予測されています。必要な処理トレインには、精製、回収、モニタリング、および汚泥管理設備が含まれます。
世界の産業用水処理設備市場をリードしている地域はどこですか?
アジア太平洋は2026年に31.5%の収益シェアを占め、2032年までに5.9%のCAGRで成長すると予測されています。
高度な産業用水処理システムの普及を制限するものは何ですか?
高い資本・エネルギーコスト、膜のファウリング、汚泥処理の必要性、PFAS濃縮液の管理、および訓練されたオペレーターの不足がプロジェクトを遅延させる可能性があります。ブラウンフィールドサイトは、処理能力がアップグレードされる間、スペース制限と生産中断リスクにも直面することがあります。