
Marktgröße und Marktanteil für industrielle Wasseraufbereitungsanlagen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 43.03 Milliarden US-Dollar |
| Marktgröße (2032) | 55.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.13 % |
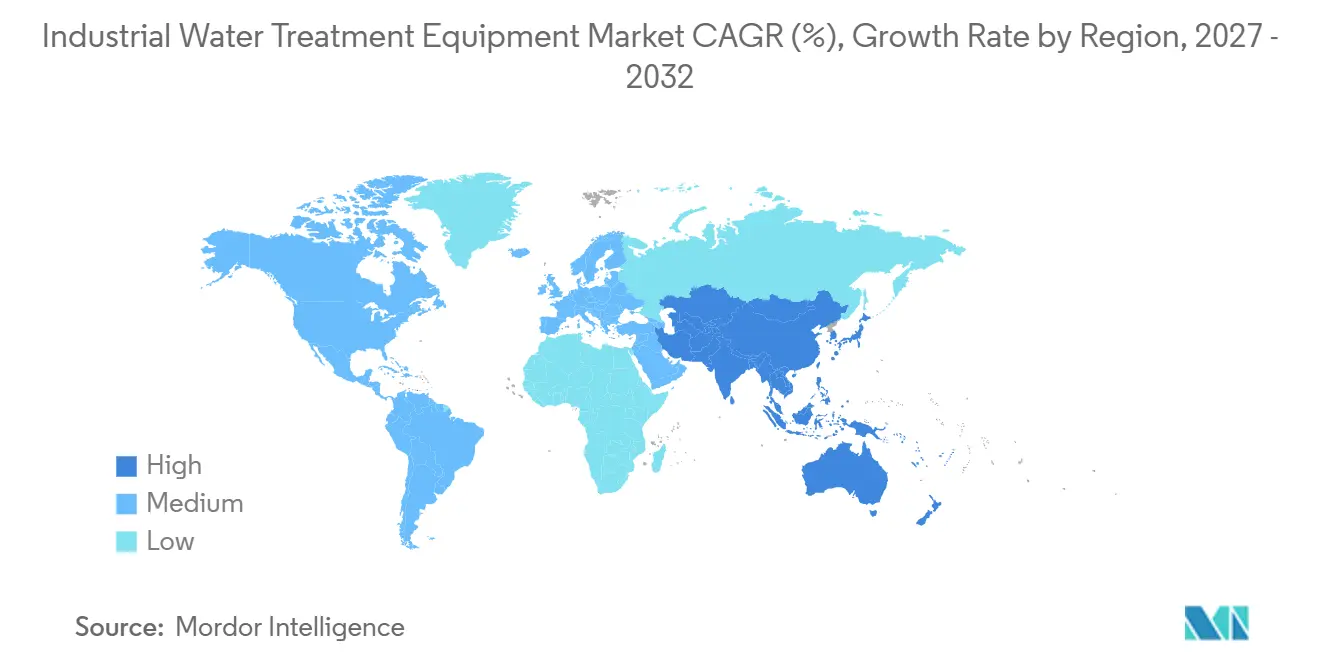
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
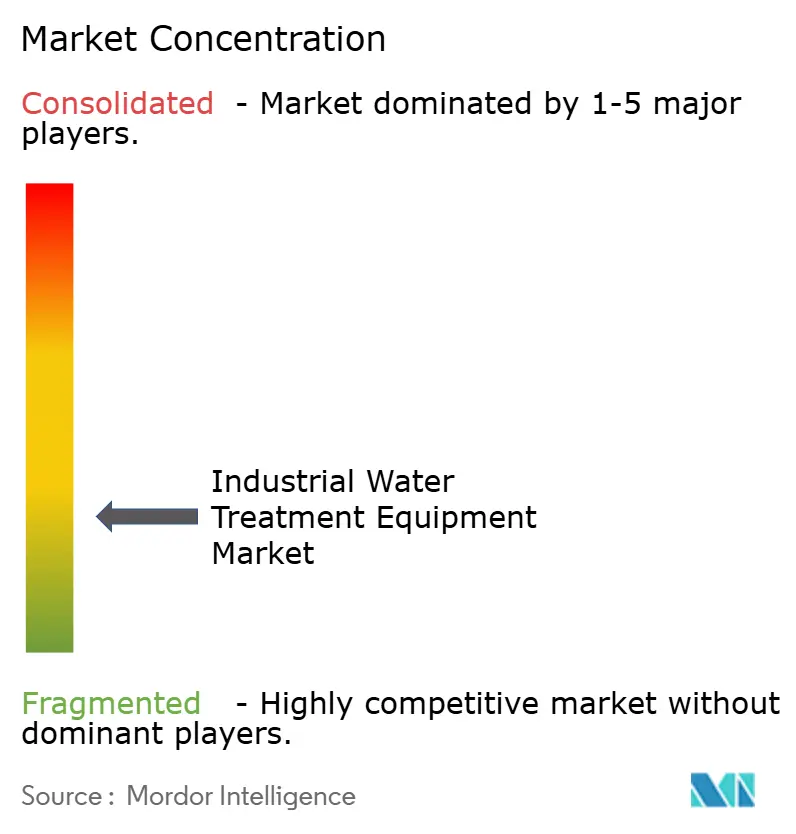
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Wasseraufbereitungsanlagen von Mordor Intelligence
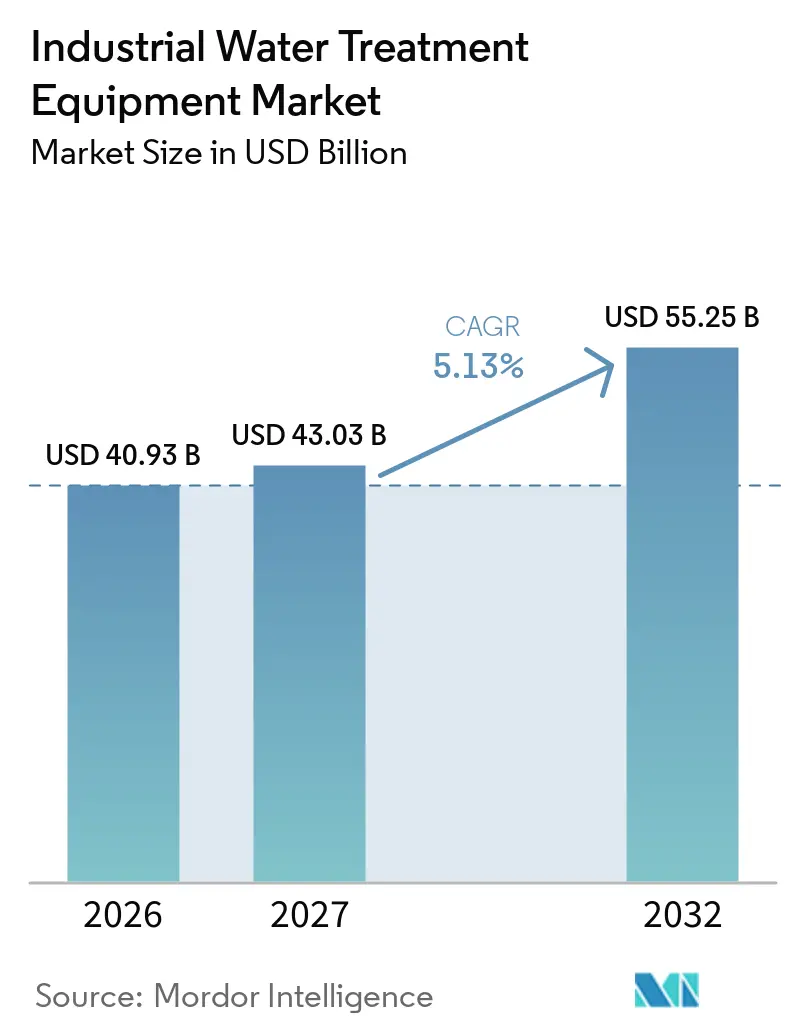
Die Marktgröße für industrielle Wasseraufbereitungsanlagen wurde im Jahr 2026 auf 40,93 Milliarden USD geschätzt und soll von 43,03 Milliarden USD im Jahr 2027 auf 55,25 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2027–2032). Das Wachstum ist an eine praktische Veränderung in der Art und Weise geknüpft, wie Industriestandorte Wasser bewirtschaften, wobei Wiederverwendungssysteme Teil der Produktionsplanung werden und nicht mehr nur als enger Compliance-Kauf gelten. Wassergestresste Einzugsgebiete, strengere Einleitungsvorschriften und neue Fertigungsanlagen veranlassen Betreiber dazu, Prozesswasser zurückzugewinnen und Frischwasserentnahmen zu reduzieren. Dies schafft Chancen für Anbieter, die Anlagen, Prozesschemikalien, digitale Überwachung und langfristige Betriebsunterstützung kombinieren können. Der Wettbewerb verlagert sich zudem in Richtung Reinstwasser, Salzlaugenmanagement und Aufbereitungssysteme, die für neue Anlagen und ältere Werke angepasst werden können. Der globale Markt für industrielle Wasseraufbereitungsanlagen hängt daher sowohl von der Regulierung als auch von der Fähigkeit der Kunden ab, akzeptable Lebenszykluskosten zu erzielen.
Wichtigste Erkenntnisse des Berichts
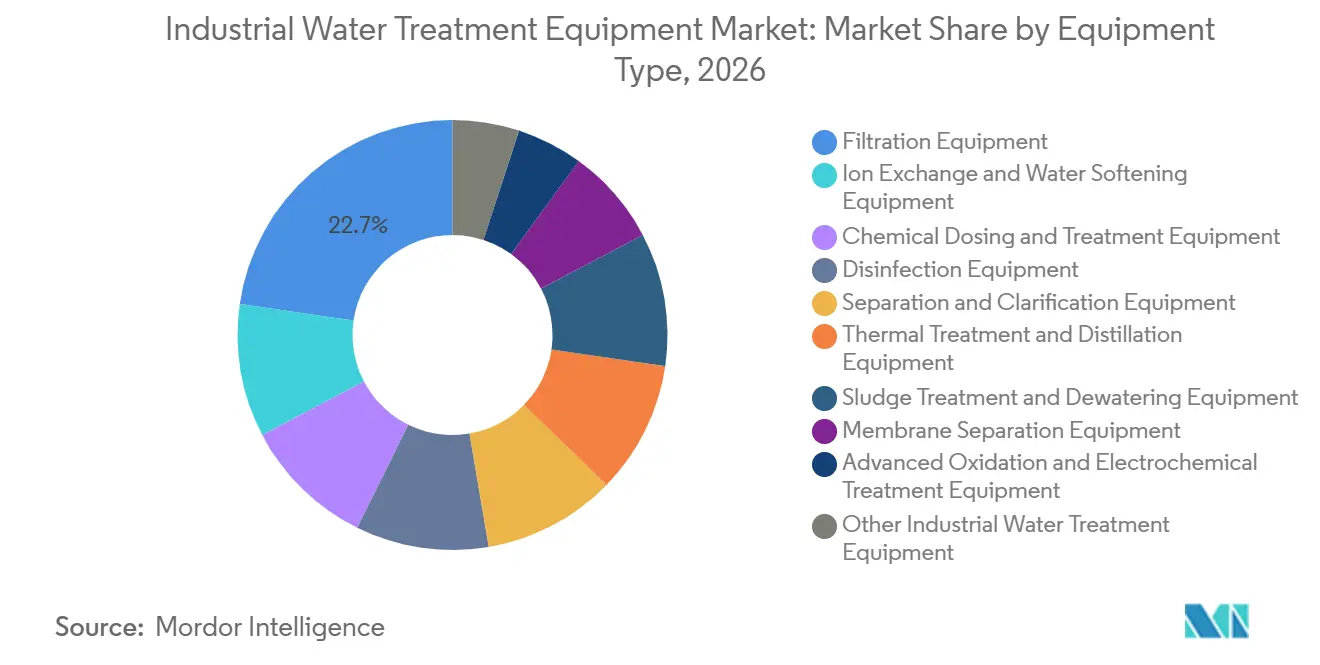
- Nach Anlagentyp hielt Filtrationsanlagen im Jahr 2026 einen Anteil von 22,7 % am globalen Markt für industrielle Wasseraufbereitungsanlagen, während Membrantrennungsanlagen bis 2032 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
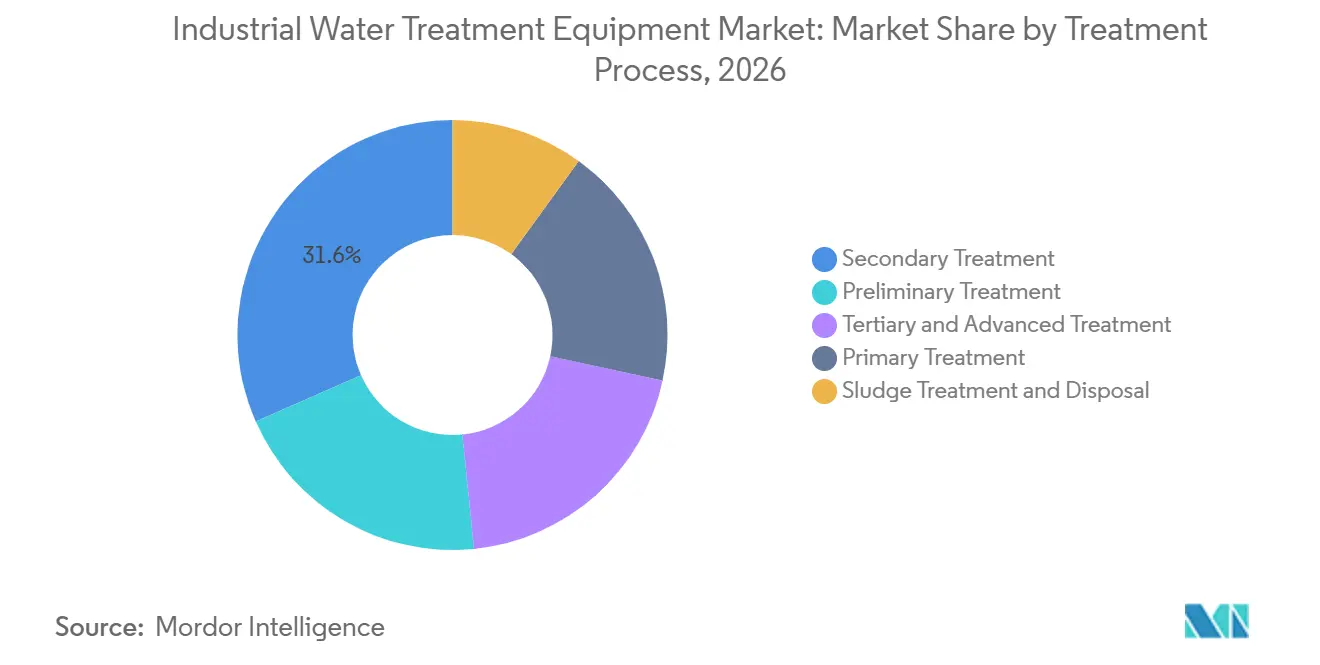
- Nach Behandlungsverfahren entfiel auf die Sekundärbehandlung im Jahr 2026 ein Anteil von 31,6 % am globalen Markt für industrielle Wasseraufbereitungsanlagen, während die Tertiär- und Weitergehende Behandlung bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
- Nach Endverbrauchsbranche hielt die Stromerzeugung im Jahr 2026 einen Umsatzanteil von 17,2 %, während Elektronik und Halbleiter bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 31,5 % und soll bis 2032 mit einer CAGR von 5,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und industrielle Wasserwiederverwendung | +1.0% | Global, mit Schwerpunkt in Asien-Pazifik, Naher Osten und Afrika sowie dem westlichen Teil der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Verschärfung der Compliance für industrielle Abwässer und per- und polyfluorierte Alkylverbindungen (PFAS) | +0.9% | Primär Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik durch multinationale Lieferketten | Mittelfristig (2–4 Jahre) |
| Ausbau wasserintensiver Fertigungskapazitäten | +0.8% | Kernregion Asien-Pazifik, einschließlich China, Indien und Vietnam, sowie Reshoring-Zentren in Nordamerika | Mittelfristig (2–4 Jahre) |
| Aufbau von Reinstwasserinfrastruktur für Halbleiter und Elektronik | +0.8% | Taiwan, Südkorea, Japan und Fertigungszentren in den USA | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Automatisierung und Optimierung der Lebenszykluskosten | +0.5% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Kühlwasser aus aufbereitetem Wasser durch KI-Rechenzentren | +0.4% | Nordamerika und Europa, insbesondere wassergestresste Rechenzentrumscluster | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und industrielle Wasserwiederverwendung
Die Süßwasserverfügbarkeit pro Person ist im vorangegangenen Jahrzehnt laut dem AQUASTAT-Wasserdaten-Snapshot 2025 um 7 % gesunken.[1] Die Weltbank erwartet, dass die industrielle Wasserwiederverwendung bis 2040 unter investitionsunterstützenden Vorschriften 430 Millionen Kubikmeter pro Tag erreichen wird.[2] Für Industriebetreiber können Wiederverwendungssysteme das Risiko durch Wasserallokationsgrenzen und steigende Entnahmekosten verringern. Der globale Markt für industrielle Wasseraufbereitungsanlagen profitiert, wenn Anlagen aufbereitetes Wasser als zuverlässigen Produktionseinsatz und nicht als Reststrom behandeln. Anlagenteams wägen bei der Auswahl von Recyclinganlagen zunehmend vermiedene Entnahmekosten, Betriebsresilienz und Einleitungsverpflichtungen ab. Diese Verlagerung begünstigt Systeme, die Wasser konsistent aus komplexem industriellem Abwasser zurückgewinnen können.
Verschärfung der Compliance für industrielle Abwässer und per- und polyfluorierte Alkylverbindungen (PFAS)
Die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) behielt im Jahr 2025 ihre Grenzwerte für maximale Schadstoffkonzentrationen für Perfluoroctansäure (PFOA) und Perfluoroctansulfonat (PFOS) bei und erweiterte die Berichterstattung im Rahmen des Toxics Release Inventory auf 205 PFAS-Verbindungen für das Berichtsjahr 2025.[3] Die Behörde verlängerte außerdem ausgewählte Fristen für Abwasserrichtlinien für Dampfkraftwerke bis 2034, wodurch die Ausgaben für die weitergehende Behandlung über einen längeren Zeitraum verteilt werden.[4] China erließ Ende 2025 neue Wasserverschmutzungsstandards für mehrere Fertigungssektoren, darunter Anforderungen für die Lebensmittelverarbeitung, die 2026 in Kraft traten. Die Einhaltung des US-amerikanischen Clean Water Act und des chinesischen Rahmens zur Kontrolle der Wasserverschmutzung kann neue Filtrations-, Adsorptions-, Oxidations- und Überwachungsschritte erfordern. Multinationale Hersteller sehen sich überlappenden Investitionszyklen gegenüber, bei denen US-amerikanische und chinesische Standorte gleichzeitig ihre Kontrollen aktualisieren müssen. Diese Anforderungen stützen die Nachfrage im globalen Markt für industrielle Wasseraufbereitungsanlagen, obwohl die Vernichtung von aufgefangenen PFAS nach wie vor schwierig ist.
Ausbau wasserintensiver Fertigungskapazitäten
Batteriefabriken, Chemieanlagen, Raffinerien und Stahlwerke benötigen große und zuverlässige Wassermengen, weshalb Recyclingziele zunehmend in Umweltgenehmigungen und Projektplanungen aufgenommen werden. Neue Industriecluster in der ASEAN-Region und in Indien benötigen Filtration, chemische Dosierung, Klärung und Schlammbehandlung bereits ab der ersten Entwicklungsphase. Der verstärkte Einsatz von Sensoren und automatisierten Steuerungen kann Betreibern helfen, den Chemikalienverbrauch und die Anlagenverfügbarkeit über Portfolios mit mehreren Standorten hinweg zu steuern. Die Kühlung von Rechenzentren steigert ebenfalls das Interesse an Systemen zur Wiederverwendung von aufbereitetem Wasser an Standorten mit hohem Wasserstress, wo eine zuverlässige nicht-trinkwassergeeignete Versorgung den Wettbewerb um Frischwasser verringern kann. Industriestandorte können Produktionsunterbrechungen vermeiden, wenn Wiederverwendungssysteme ihre Abhängigkeit von eingeschränkten Frischwasserquellen verringern. Diese Investitionen erweitern den globalen Markt für industrielle Wasseraufbereitungsanlagen über die konventionelle Einleitungs-Compliance hinaus.
Aufbau von Reinstwasserinfrastruktur für Halbleiter und Elektronik
Halbleiteranlagen benötigen außergewöhnlich reines Wasser, und die Anlagenspezifikationen werden mit dem Fortschritt der Chipfertigung immer strenger. ANDRITZ lieferte Schlammenwässerungsanlagen an Veolia für ein Abwasserbehandlungssystem in einem im Bau befindlichen Halbleiterwerk in Texas. Organo Vietnam exportierte im Oktober 2025 ein Reinstwassersystem an eine US-amerikanische Halbleiteranlage, was zeigt, dass asiatische Anbieter an der nordamerikanischen Fab-Expansion teilnehmen. Jede neue Fab steigert die Nachfrage nach Umkehrosmose, Ionenaustausch, Elektrodeionisation, Filtration und kompatiblen Rohrleitungen. Die Zuverlässigkeit des Systems ist wichtig, da die Wasserqualität Ausbeuten, Anlagenlebensdauer und Anlagenverfügbarkeit beeinflusst. Der globale Markt für industrielle Wasseraufbereitungsanlagen profitiert von dieser Nachfrage, da Fabs dedizierte Wasserversorgungs- und Rückgewinnungssysteme aufbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Energieintensität fortschrittlicher Systeme | -0.4% | Global, am stärksten ausgeprägt bei Brownfield-Standorten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Fouling, Schlammbehandlung und Mangel an qualifizierten Bedienern | -0.3% | Global, mit Schwerpunkt in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Vernichtung von PFAS-Konzentraten und Salzlaugen | -0.3% | Nordamerika und Europa, wo die PFAS-Behandlung vorgeschrieben ist und Vernichtungswege begrenzt bleiben | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Nachrüstung von Brownfield-Standorten und der Kapazität von Aufnahmewerken | -0.2% | Reife Industriekorridore in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Energieintensität fortschrittlicher Systeme
Zero-Liquid-Discharge-Systeme und elektrochemische Oxidationsanlagen erfordern in der Regel höhere Kapitalinvestitionen als konventionelle biologische Behandlung. Hochdurchsatz-Umkehrosmose erhöht zudem die Stromkosten, was die Gesamtbetriebskosten empfindlich gegenüber Energietarifen macht. Kleinere Betriebe in der Textil- und Lebensmittelverarbeitung können Aufrüstungen verzögern, wenn die Durchsetzung schwach oder die Finanzierung nicht verfügbar ist. Dies verlangsamt die Installationsraten selbst dort, wo die öffentliche Politik Wiederverwendung und strengere Einleitungsqualität unterstützt. Brownfield-Anlagen können bei Nachrüstungen mit zusätzlichen Platzbeschränkungen, Risiken von Produktionsunterbrechungen und Kapazitätsengpässen bei Aufnahmewerken konfrontiert sein. Diese Probleme begrenzen die Geschwindigkeit, mit der der globale Markt für industrielle Wasseraufbereitungsanlagen regulatorische Absichten in installierte Kapazität umwandeln kann.
Fouling, Schlammbehandlung und Mangel an qualifizierten Bedienern
Membran-Biofouling beeinträchtigt die Leistung in Ultrafiltrations- und Umkehrosmosekreisläufen und erhöht den Bedarf an Reinigungschemikalien und Ausfallzeiten. Strengere Einleitungsanforderungen können auch die Schlammmengen erhöhen, die entwässert, getrocknet, zurückgewonnen oder entsorgt werden müssen. Die deutschen Klärschlammvorschriften schreiben ab 2029 die Phosphorrückgewinnung vor, was das Interesse an Monoverbrennung und Rückgewinnungssystemen steigert. PFAS-haltige Konzentrate und hochsaline Salzlaugen sind besonders schwierig zu handhaben, da Trennungsanlagen Schadstoffe auffangen können, ohne einen endgültigen Vernichtungsweg bereitzustellen. Digitale Aufbereitungsanlagen erfordern geschultes Personal, das Diagnosedaten interpretieren und die chemische Dosierung anpassen kann, aber die Ausbildungskapazitäten halten nicht immer mit dem Anlagenausbau Schritt. Diese betrieblichen Einschränkungen können Projekte im gesamten globalen Markt für industrielle Wasseraufbereitungsanlagen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp:
Membransysteme expandieren, während Filtration die Kernnachfrage stütztMembrantrennungsanlagen werden voraussichtlich die am schnellsten wachsende Anlagenkategorie sein, wobei die globale Marktgröße für industrielle Wasseraufbereitungsanlagen in diesem Segment bis 2032 mit einer CAGR von 6,2 % wächst. Umkehrosmose, Nanofiltration und Ultrafiltration unterstützen Wiederverwendungs-, Zero-Liquid-Discharge- und Reinstwassersysteme für Halbleiter. DuPont erweiterte seine Designplattform im Jahr 2026, um Umkehrosmose, Nanofiltration, Ultrafiltration und Ionenaustausch in einer Umgebung zu kombinieren. Diese Werkzeuge können Nutzern helfen, Wasserqualität, Rückgewinnung und Energiekompromisse vor dem Bau zu vergleichen.
Filtrationsanlagen hielten im Jahr 2026 einen Anteil von 22,7 % am globalen Markt für industrielle Wasseraufbereitungsanlagen, da die Vorbehandlung Membran- und Ionenaustauschsysteme schützt. Medienfiltrierung, Siebung und Patronenfiltration entfernen Feststoffe und biologische Belastungen vor der nachgelagerten Behandlung. Ionenaustausch, Dosierung, Klärung, Desinfektion, thermische Behandlung und Schlammenwässerung adressieren verschiedene Punkte in der Behandlungskette. Im globalen Markt für industrielle Wasseraufbereitungsanlagen können Anbieter, die diese Anlagen integrieren, das Projektkoordinationsrisiko für Industrienutzer reduzieren.

Nach Behandlungsverfahren:
Sekundärbehandlung hält den installierten Bestand, während die weitergehende Behandlung zunimmtDie Sekundärbehandlung repräsentierte im Jahr 2026 einen Anteil von 31,6 % am globalen Markt für industrielle Wasseraufbereitungsanlagen, was den installierten Bestand an Belebtschlamm- und Membranbioreaktor-Systemen widerspiegelt. Industrieparks und eigenständige Fabriken nutzen dieses Verfahren, um Schadstoffe vor der Einleitung oder Wiederverwendung zu reduzieren. Es bleibt in vielen sich entwickelnden Industriezonen die regulatorische Grundlage und stützt die Ersatz- und Aufrüstungsnachfrage. Belüftung, biologische Behandlung, Klärung und Steuerungen bleiben daher zentrale Anlagenvoraussetzungen.
Die Tertiär- und Weitergehende Behandlung soll bis 2032 mit einer CAGR von 5,8 % wachsen, da sekundäres Abwasser vor der sensiblen Wiederverwendung häufig einer weiteren Aufbereitung bedarf. Nanofiltration, Aktivkohle, UV-Behandlung und weitergehende Oxidation können eine höhere Wasserqualität liefern. SUEZ veröffentlichte im Jahr 2025 in China Leitlinien für Verschmutzungsstandards in Industrieparks, die vorgelagerte Behandlungsanforderungen in großen Industriezonen abdecken. Der globale Markt für industrielle Wasseraufbereitungsanlagen profitiert auch davon, dass strengere Anforderungen die Feststofferfassung und den Rückgewinnungsbedarf erhöhen.
Nach Endverbrauchsbranche:
Stromerzeugung behält ihre Größe, während Elektronik schneller wächstDie Stromerzeugung hielt im Jahr 2026 einen Umsatzanteil von 17,2 %, gestützt durch den Bedarf an Kesselspeisewasser, Behandlung von Kühlturmabschlämmung und Kontrolle von Abwässern aus der Rauchgasentschwefelung. Die Verlängerung der US-amerikanischen Dampfkraftwerksvorschriften bis 2034 sichert eine längere Nachfragepipeline für Anbieter. Die Anlagennachfrage umfasst Filtration, Entmineralisierung, chemische Dosierung, Abwasserbehandlung und Schlammmanagement. Zuverlässigkeit und Serviceunterstützung sind wichtig, da Kraftwerke über lange Anlagenzyklen betrieben werden.
Elektronik und Halbleiter sollen bis 2032 mit einer CAGR von 6,1 % wachsen, der höchsten Rate unter den genannten Endverbrauchssegmenten. Neue Fabs benötigen dedizierte Reinstwasserinfrastruktur und kontinuierliche Abwasserbehandlung. Öl und Gas, Chemie und Petrochemie sowie Lebensmittel und Getränke bleiben bedeutend, da ihre Abwasserströme schwer zu bewirtschaften sind. Der globale Markt für industrielle Wasseraufbereitungsanlagen bedient auch Pharmazeutika, Bergbau, Zellstoff und Papier, Automobil und Textilien, da Wasserrisiken und Einleitungsanforderungen bedeutsamer werden.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 31,5 % am globalen Markt für industrielle Aufbereitungsanlagen und soll bis 2032 mit einer CAGR von 5,9 % wachsen. Chinas industrielle Größe und aktualisierte Einleitungsstandards stützen die Nachrüstungsnachfrage in der Lebensmittelverarbeitung und Abwasserbehandlung. Vietnam, Indonesien und Thailand bauen Industrieparks aus, da sich die Fertigungskapazitäten in Südostasien diversifizieren. SUEZ begann mit Abwasserdienstleistungen für mehr als 100 Industriemieter im vietnamesischen Industriepark Chau Duc. Halbleiterinvestitionen in Südkorea, Taiwan und Japan stärken die Nachfrage nach Hochreinheitswassersystemen.
Nordamerika verfügt über eine ausgereifte Anlagenbasis, aber das Reshoring von Halbleitern, die Batterieproduktion und die PFAS-Compliance unterstützen neue Investitionen. Die EPA-Berichtspflichten für 205 PFAS-Verbindungen erhöhen die Überwachung und Datenerfassung, die Behandlungsausgaben vorausgehen können. Grundfos erweiterte im Jahr 2026 eine Produktionslinie für Dosierstationen in Fresno, Kalifornien. Europas Position wird durch Schlammmanagement und Ressourcenrückgewinnung im Rahmen formaler Compliance-Faktoren geprägt, einschließlich der EU-Wasserrahmenrichtlinie. Deutschlands Anforderungen zur Phosphorrückgewinnung unterstützen Investitionen in Schlammverbrennungs- und Rückgewinnungsanlagen.
Südamerika sowie Naher Osten und Afrika bieten Chancen, die mit Wasserknappheit, Bergbau, Entsalzung und der Entwicklung von Industrieparks verbunden sind. Die Saudi Water Authority nahm im Jahr 2025 den Pilotbetrieb einer Umkehrosmose-Membrananlage in Dammam mit einer Jahreskapazität von 300.000 Membranen auf. Der Bergbau in Chile und Brasilien stützt die Nachfrage nach Salzlaugenmanagement und Wasserrecycling, während der Nahe Osten Entsalzung und Wiederverwendung gemeinsam ausbaut. In Afrika könnten Industrieparks in Ägypten, Marokko und Südafrika zusätzliche Nachfrage generieren, wenn die Exportfertigung zunimmt.
Wettbewerbslandschaft
Der globale Markt für industrielle Wasseraufbereitungsanlagen ist fragmentiert, wobei globale Integratoren, Membranlieferanten, Chemieanbieter und regionale Ingenieurbüros verschiedene Teile der Wertschöpfungskette bedienen. Veolia, SUEZ, Xylem und Ecolab konkurrieren durch breite Technologieportfolios und langfristige Servicevereinbarungen. DuPont Water Solutions, Toray Industries und Kurita Water Industries konzentrieren sich auf Membranen, Harze und Behandlungschemikalien. WABAG und Thermax nutzen Ingenieur- und Projektabwicklungskompetenz in Schwellenmärkten. Kein einzelnes Unternehmen bedient jede Technologie und Geografie gleichermaßen.
Veolia erwarb im Mai 2025 den verbleibenden 30-%-Anteil an Water Technologies and Solutions von der Caisse de dépôt et placement du Québec (CDPQ) für 1,75 Milliarden USD. Veolia erklärte, die Transaktion werde bis 2027 jährliche Kostensynergien von 90 Millionen EUR hinzufügen. Ecolab schloss im Dezember 2025 die Übernahme des Geschäftsbereichs für Reinstwasser in der Elektronikindustrie von Ovivo für 1,8 Milliarden USD ab. Diese Schritte kombinieren Technologie, Betriebskompetenz und wiederkehrende Serviceerlöse. Sie erhöhen auch den Wettbewerb um Wasserprojekte in den Bereichen Halbleiter, Pharmazeutika und Rechenzentren.
Produkt- und Softwareentwicklung sind weitere Wettbewerbspunkte im globalen Markt für industrielle Wasseraufbereitungsanlagen. DuPont erweiterte WAVE PRO im März 2026, um vier Behandlungstechnologien in einer Designumgebung zu modellieren. Grundfos erweiterte die US-amerikanische Kapazität für Dosierstationen zur Wasserbehandlung. Die Vernichtung von PFAS-Konzentraten und die prädiktive Dosierung bleiben Bereiche, in denen Anbieter kommerzielle Lösungen entwickeln.
Marktführer für industrielle Wasseraufbereitungsanlagen
-
Veolia Environnement SA
-
SUEZ SA
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Wasseraufbereitungsanlagen Unternehmen in diesem Bericht
- Alfa Laval AB
- ANDRITZ AG
- Aquatech International LLC
- Calgon Carbon Corporation
- DuPont de Nemours, Inc.
- Ebara Corporation
- Ecolab Inc.
- Grundfos Holding A/S
- HUBER SE
- Kurita Water Industries Ltd.
- Lenntech B.V.
- Ovivo Inc.
- Pentair plc
- SUEZ SA
- Thermax Limited
- Toray Industries, Inc.
- Veolia Environnement S.A.
- Veolia Environnement S.A.
- WABAG (VA TECH WABAG Limited)
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für industrielle Wasseraufbereitungsanlagen
- April 2026: SUEZ und Salinity Solutions starteten den ersten industriellen Pilotversuch der Hybrid-Batch-Umkehrosmose in der Kläranlage Beziers in Frankreich und erzielten eine Wasserrückgewinnung von 90–95 % gegenüber einer konventionellen RO-Obergrenze von 85 %, was einen bedeutenden Schritt in Richtung einer effizienteren kommunal-industriellen Wiederverwendung darstellt.
- April 2026: Grundfos erweiterte die US-amerikanische Fertigung mit einer neuen Produktionslinie für Dosierstationen in seinem Werk in Fresno, Kalifornien, und stärkte damit seine Lieferkette in Nord- und Südamerika für chemische Dosiersysteme zur Wasserbehandlung.
- März 2026: DuPont erweiterte WAVE PRO um Umkehrosmose und Nanofiltration neben Ultrafiltration und Ionenaustausch und bietet Ingenieuren damit eine einzige integrierte Designplattform für die Wasserbehandlung.
- März 2026: DuPont Water Solutions brachte das aufgerüstete Nanofiltrationselement FilmTec NF270-400/34 auf den Markt, das im Vergleich zu Vorgängermodellen einen um 6–10 % geringeren Energieverbrauch und einen bis zu 30 % niedrigeren anfänglichen Druckabfall bietet und auf kommunale und industrielle Trinkwasserversorger abzielt.
Berichtsumfang des globalen Marktes für industrielle Wasseraufbereitungsanlagen
Industrielle Wasseraufbereitungsanlagen umfassen Maschinen, Systeme und Technologien, die zur physikalischen, chemischen oder biologischen Reinigung, Konditionierung und Aufbereitung von Wasser eingesetzt werden, bevor es in industrielle Prozesse eintritt oder nachdem es als Abwasser anfällt.
Der Markt für industrielle Wasseraufbereitungsanlagen ist nach Anlagentyp, Behandlungsverfahren, Endverbrauchsbranche und Geografie segmentiert. Nach Anlagentyp ist der Markt in Filtrationsanlagen, Membrantrennungsanlagen, Ionenaustausch- und Wasserenthärtungsanlagen, chemische Dosier- und Behandlungsanlagen, Desinfektionsanlagen, Trennungs- und Kläranlagen, thermische Behandlungs- und Destillationsanlagen, Schlammbehandlungs- und Entwässerungsanlagen, Anlagen zur weitergehenden Oxidation und elektrochemischen Behandlung sowie sonstige industrielle Wasseraufbereitungsanlagen unterteilt. Nach Behandlungsverfahren ist der Markt in Vorbehandlung, Primärbehandlung, Sekundärbehandlung, Tertiär- und Weitergehende Behandlung sowie Schlammbehandlung und -entsorgung unterteilt. Nach Endverbrauchsbranche ist der Markt in Stromerzeugung, Öl und Gas, Chemie und Petrochemie, Lebensmittel und Getränke, Pharmazeutika und Biotechnologie, Metalle und Bergbau, Zellstoff und Papier, Automobil und Transport, Elektronik und Halbleiter, Textilien und Farbstoffe, Zement und Baumaterialien sowie sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für industrielle Wasseraufbereitungsanlagen in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Filtrationsanlagen |
| Membrantrennungsanlagen |
| Ionenaustausch- und Wasserenthärtungsanlagen |
| Chemische Dosier- und Behandlungsanlagen |
| Desinfektionsanlagen |
| Trennungs- und Kläranlagen |
| Thermische Behandlungs- und Destillationsanlagen |
| Schlammbehandlungs- und Entwässerungsanlagen |
| Anlagen zur weitergehenden Oxidation und elektrochemischen Behandlung |
| Sonstige industrielle Wasseraufbereitungsanlagen |
| Vorbehandlung |
| Primärbehandlung |
| Sekundärbehandlung |
| Tertiär- und Weitergehende Behandlung |
| Schlammbehandlung und -entsorgung |
| Stromerzeugung |
| Öl und Gas |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Pharmazeutika und Biotechnologie |
| Metalle und Bergbau |
| Zellstoff und Papier |
| Automobil und Transport |
| Elektronik und Halbleiter |
| Textilien und Farbstoffe |
| Zement und Baumaterialien |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Anlagentyp | Filtrationsanlagen | |
| Membrantrennungsanlagen | ||
| Ionenaustausch- und Wasserenthärtungsanlagen | ||
| Chemische Dosier- und Behandlungsanlagen | ||
| Desinfektionsanlagen | ||
| Trennungs- und Kläranlagen | ||
| Thermische Behandlungs- und Destillationsanlagen | ||
| Schlammbehandlungs- und Entwässerungsanlagen | ||
| Anlagen zur weitergehenden Oxidation und elektrochemischen Behandlung | ||
| Sonstige industrielle Wasseraufbereitungsanlagen | ||
| Nach Behandlungsverfahren | Vorbehandlung | |
| Primärbehandlung | ||
| Sekundärbehandlung | ||
| Tertiär- und Weitergehende Behandlung | ||
| Schlammbehandlung und -entsorgung | ||
| Nach Endverbrauchsbranche | Stromerzeugung | |
| Öl und Gas | ||
| Chemie und Petrochemie | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Biotechnologie | ||
| Metalle und Bergbau | ||
| Zellstoff und Papier | ||
| Automobil und Transport | ||
| Elektronik und Halbleiter | ||
| Textilien und Farbstoffe | ||
| Zement und Baumaterialien | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für industrielle Wasseraufbereitungsanlagen bis 2032 erreichen?
Der globale Markt für industrielle Wasseraufbereitungsanlagen soll bis 2032 einen Wert von 55,25 Milliarden USD erreichen und von 2027 an mit einer CAGR von 5,13 % wachsen.
Welche Anlagenkategorie wird bis 2032 voraussichtlich am schnellsten wachsen?
Membrantrennungsanlagen sollen mit einer CAGR von 6,2 % wachsen, unterstützt durch Wasserwiederverwendung, Zero-Liquid-Discharge- und Halbleiteranwendungen.
Warum investieren Industrieunternehmen in Wasserwiederverwendungsanlagen?
Wiederverwendungssysteme können Frischwasserentnahmen senken, die Produktion in wassergestressten Einzugsgebieten unterstützen und Anlagen dabei helfen, strengere Einleitungsanforderungen zu erfüllen. Sie können auch das Risiko durch eingeschränkte Zuteilungen verringern und eine zuverlässigere Prozesswasserversorgung dort gewährleisten, wo die Produktion von gleichbleibender Qualität abhängt.
Welcher Endverbrauchssektor wächst bei industriellen Wasseraufbereitungsanlagen am schnellsten?
Elektronik und Halbleiter sollen bis 2032 mit einer CAGR von 6,1 % wachsen, da Fabs dedizierte Reinstwasser- und Abwasserbehandlungssysteme benötigen. Die erforderliche Behandlungskette umfasst Aufbereitungs-, Rückgewinnungs-, Überwachungs- und Schlammmanagementanlagen.
Welche Region führt den globalen Markt für industrielle Wasseraufbereitungsanlagen an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 31,5 % und soll bis 2032 mit einer CAGR von 5,9 % wachsen.
Was schränkt die Einführung fortschrittlicher industrieller Wasseraufbereitungssysteme ein?
Hohe Kapital- und Energiekosten, Membranfouling, Schlammbehandlungsbedarf, PFAS-Konzentratmanagement und Mangel an ausgebildeten Bedienern können Projekte verzögern. Brownfield-Standorte können zudem mit Platzbeschränkungen und Risiken von Produktionsunterbrechungen konfrontiert sein, während die Behandlungskapazität aufgerüstet wird.