
Tamanho e Participação do Mercado de Despachantes Aduaneiros da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
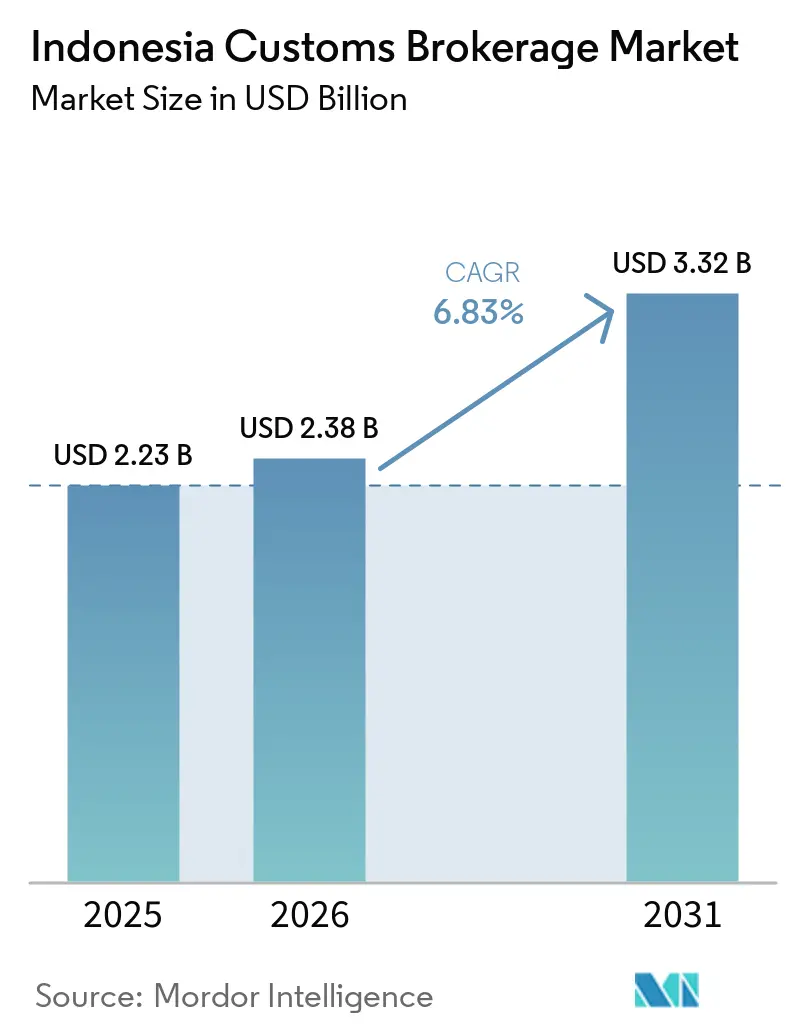
| Tamanho do mercado no ano base (2025) | 2.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.83 % |
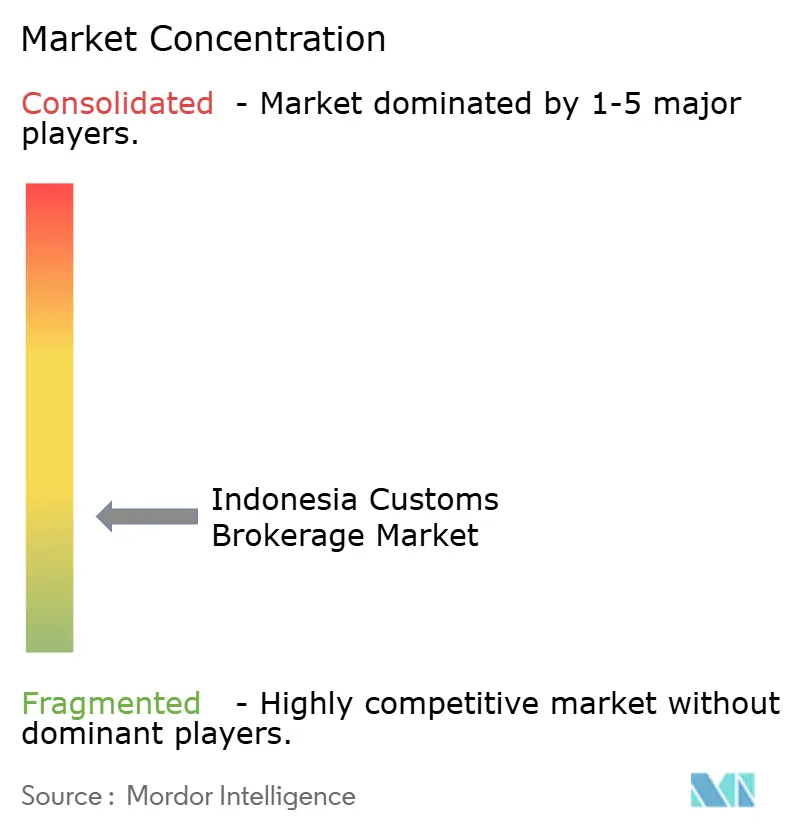
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Despachantes Aduaneiros da Indonésia por Mordor Intelligence
O tamanho do mercado de despachantes aduaneiros da Indonésia foi avaliado em 2,23 bilhões de USD em 2025 e estima-se que cresça de 2,38 bilhões de USD em 2026 para atingir 3,32 bilhões de USD até 2031, a um CAGR de 6,83% durante o período de previsão (2026-2031).
A geografia arquipelágica da Indonésia e seu papel como maior economia do Sudeste Asiático sustentaram a demanda por serviços de despachantes aduaneiros licenciados. As importações atingiram 137,24 bilhões de USD no primeiro semestre de 2026, alta de 18,69% em relação ao mesmo período do ano anterior, enquanto as exportações atingiram 140,81 bilhões de USD, alta de 4,13%. O crescimento nos volumes de carga comprimiu as janelas de desembaraço em Tanjung Priok e favoreceu os despachantes com capacidades de conformidade em tempo real.[1]"Kinerja Ekspor Menguat, Surplus Nonmigas Tetap Kokoh pada Semester I 2026," Ministério do Comércio da República da Indonésia, kemendag.go.id O mercado de despachantes aduaneiros da Indonésia também enfrentou um ambiente regulatório mais exigente à medida que o CEISA 4.0 tornou-se obrigatório em nível nacional em julho de 2026. O desenvolvimento portuário em Patimban e Kuala Tanjung começou a deslocar a atividade de desembaraço para além de Java, enquanto os despachantes fora da ilha permaneceram relativamente escassos.
Principais Conclusões do Relatório
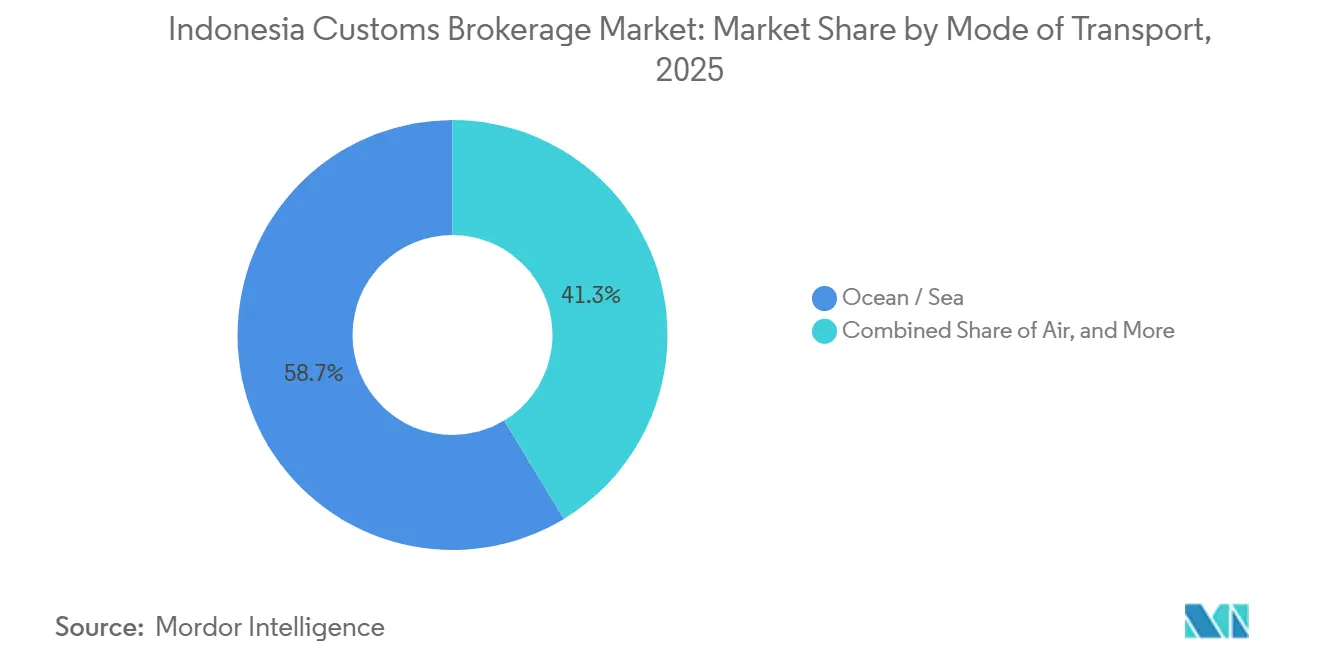
- Por modo de transporte, oceano/mar deteve 58,67% da participação do mercado de despachantes aduaneiros da Indonésia em 2025, enquanto o frete aéreo registrou o maior CAGR projetado de 8,67% até 2031.
- Por tipo de despachante, os despachantes integrados a transitários/3PL detiveram 68,74% da participação do mercado de despachantes aduaneiros da Indonésia em 2025 e registraram o maior CAGR projetado de 7,98% até 2031.
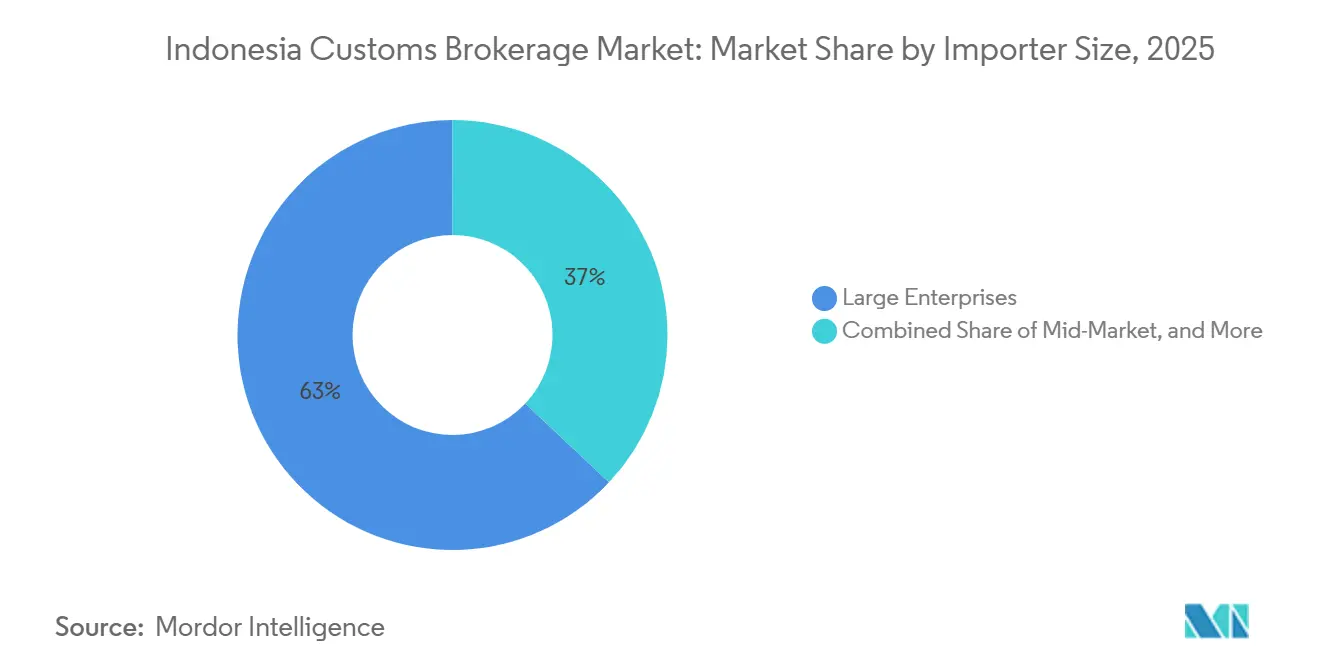
- Por tamanho do importador, as grandes empresas detiveram 62,98% do tamanho do mercado de despachantes aduaneiros da Indonésia em 2025, enquanto as PMEs e micro-embarcadores registraram o maior CAGR projetado de 8,67% até 2031.
- Por adoção digital, as despachantes tradicionais detiveram 76,24% do tamanho do mercado de despachantes aduaneiros da Indonésia em 2025, enquanto as despachantes digital-first e baseadas em API registraram o maior CAGR projetado de 15,34% até 2031.
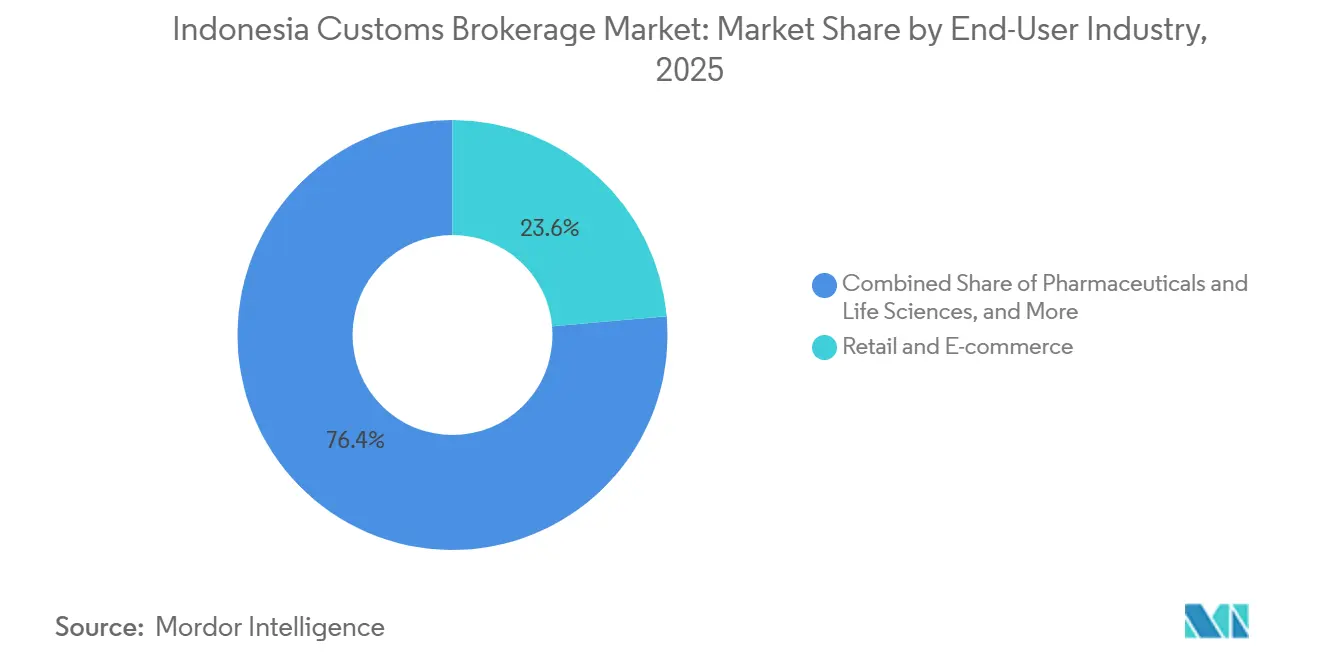
- Por setor de uso final, varejo e comércio eletrônico detiveram 23,61% do tamanho do mercado de despachantes aduaneiros da Indonésia em 2025, enquanto farmacêuticos e ciências da vida registraram o maior CAGR projetado de 10,87% até 2031.
- Por região, Java (Jacarta e BOD) deteve 56,89% do tamanho do mercado de despachantes aduaneiros da Indonésia em 2025, enquanto Sumatra registrou o maior CAGR regional projetado de 11,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Despachantes Aduaneiros da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Comércio Internacional Aumentando a Demanda por Despachantes Aduaneiros | +1.8% | Global, maior concentração em Java (Tanjung Priok) | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico Transfronteiriço Impulsionando os Volumes de Desembaraço | +1.5% | Java, Sumatra, expansão para Bali e Kalimantan | Curto prazo (≤ 2 anos) |
| Digitalização Aduaneira Melhorando a Eficiência de Processamento dos Despachantes | +1.0% | Nacional, com ganhos iniciais em Tanjung Priok e Soekarno-Hatta | Médio prazo (2-4 anos) |
| Capacidade de Portos e Aeroportos Expandindo os Requisitos de Desembaraço | +0.7% | Java, Norte de Sumatra (Belawan, Kuala Tanjung), Oeste de Java (Patimban) | Médio prazo (2-4 anos) |
| Complexidade Regulatória Aumentando a Demanda por Expertise em Despachantes | +0.6% | Nacional, com demanda de conformidade concentrada nos centros de desembaraço de Jacarta | Curto prazo (≤ 2 anos) |
| Redes Insulares Fragmentadas Aumentando os Requisitos de Gestão de Exceções | +0.4% | Kalimantan, Sulawesi, Região de Papua e Ilhas Maluku | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Internacional Aumentando a Demanda por Despachantes Aduaneiros
As importações acumuladas da Indonésia de janeiro a julho de 2026 atingiram 163,33 bilhões de USD, alta de 19,94% em relação ao mesmo período de 2025.[2]"Keputusan Direktur Jenderal Bea dan Cukai Nomor KEP-163/BC/2026," Diretoria Geral de Alfândegas e Impostos Especiais de Consumo, perpajakan.ddtc.co.id As importações de bens de capital aumentaram 17,38% em relação ao ano anterior, enquanto as importações de matérias-primas cresceram 32,33% em julho de 2026. Essa composição de importações aumentou a demanda por capacidades dos despachantes em zonas francas e centros logísticos alfandegados. Essas instalações utilizam regimes de suspensão de impostos que exigem gestão de despachantes licenciados. A Indonésia participou de pelo menos 12 acordos comerciais bilaterais e multilaterais ativos, incluindo o RCEP, que adicionou trabalho de verificação de origem para importações e exportações. O mercado de despachantes aduaneiros da Indonésia favoreceu os prestadores que combinaram trabalho operacional de desembaraço com conhecimento de conformidade com acordos comerciais.
Expansão do Comércio Eletrônico Transfronteiriço Impulsionando os Volumes de Desembaraço
As regras de comércio eletrônico transfronteiriço da Indonésia foram endurecidas durante 2025 e 2026. O Regulamento do Ministério das Finanças PMK 4/2025 entrou em vigor em março de 2025, estendendo as obrigações aduaneiras e fiscais às plataformas estrangeiras de comércio eletrônico. O regulamento exigiu representação registrada na Indonésia e relatórios de importação detalhados por item. O Regulamento do Ministro do Comércio n.º 19 de 2026 manteve um piso FOB de 100 USD por unidade para bens acabados de origem estrangeira e adicionou requisitos de documentação. Essas medidas trouxeram mais transações transfronteiriças para os processos aduaneiros formais, em vez de reduzir a necessidade de desembaraço licenciado. Os despachantes com capacidades de classificação de minimis, verificação LARTAS e coordenação de plataformas estavam melhor posicionados para atender a esse volume.
Digitalização Aduaneira Melhorando a Eficiência de Processamento dos Despachantes
O governo aplicou o CEISA 4.0 nos serviços de importação, exportação, zona franca, zona de livre comércio e remessa de carga a partir de julho de 2026.[3]"INSW Cuts Export-Import Process, SSm Export Already Applies at 41 Ports and 21 Airports," Janela Única Nacional da Indonésia, voi.id O PMK n.º 86 de 2025 também criou uma Subdiretoria de Desenvolvimento do Sistema Logístico dentro da Instituição da Janela Única Nacional. A subdiretoria focou em infraestrutura digital apoiada por dados. O serviço de Submissão Única de Exportação operou em 41 portos e 21 aeroportos até meados de 2026 e atingiu 100% de utilização nos postos de controle de quarentena de mercadorias. A plataforma reduziu o valor do registro eletrônico básico como diferencial. O mercado de despachantes aduaneiros da Indonésia passou a valorizar mais a classificação pré-chegada, a otimização de impostos e o suporte a auditorias pós-entrada.
Capacidade de Portos e Aeroportos Expandindo os Requisitos de Desembaraço
Tanjung Priok movimentou 8,30 milhões de TEUs em 2025. A IPC Terminal Petikemas registrou 1,817 milhão de TEUs no primeiro semestre de 2026, alta de 7,9% em relação ao primeiro semestre de 2025. Belawan adicionou 531.200 TEUs até maio de 2026, alta de 5% em relação ao ano anterior. O Patimban iniciou as operações de contêineres em janeiro de 2026 sob uma concessão de 37 anos envolvendo PT Samudera Pelabuhan Indonesia, Africa Global Logistics e Toyota Tsusho Corporation. A expansão da rede portuária aumentou o valor dos despachantes com presença em novos portões de entrada ou relações confiáveis com subagentes locais. Isso criou oportunidades fora de um modelo operacional centrado exclusivamente em Tanjung Priok.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mudanças nas Regulamentações Aduaneiras Aumentando a Complexidade da Gestão de Conformidade | -1.0% | Nacional, com maior impacto em Tanjung Priok e Soekarno-Hatta | Curto prazo (≤ 2 anos) |
| Congestionamento Portuário e Custos Pressionando a Eficiência dos Despachantes | -0.6% | Java (Tanjung Priok, Tanjung Perak), Norte de Sumatra (Belawan) | Curto prazo (≤ 2 anos) |
| Lacunas de Conectividade Limitando as Operações de Despachantes Fora de Java | -0.5% | Kalimantan, Região de Papua e Ilhas Maluku, Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Escassez de Especialistas Restringindo a Capacidade de Desembaraço de Cargas Complexas | -0.4% | Nacional, concentrado em portos secundários fora da Grande Jacarta | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudanças nas Regulamentações Aduaneiras Aumentando a Complexidade da Gestão de Conformidade
A Indonésia emitiu 5 regulamentações aduaneiras e comerciais substantivas nos 18 meses até meados de 2026. Cada mudança exigiu que os despachantes revisassem procedimentos de documentação, configurações de sistemas e ciclos de treinamento. O Permendag 16/2025 foi alterado pelo Permendag 37/2025 em novembro de 2025 e pelo Permendag 18/2026 em junho de 2026. Essas mudanças afetaram os requisitos de Aprovação de Importação, os escopos dos Relatórios de Vistoriadores e as penalidades por atraso no registro. O Permenkes 5/2026 também direcionou as importações farmacêuticas e de dispositivos médicos por meio de vias integradas ao INSW com um período de transição de 90 dias. As mudanças combinadas criaram um oneroso encargo de recertificação em múltiplos sistemas para os menores operadores PPJK sem equipes dedicadas de conformidade.
Congestionamento Portuário e Custos Pressionando a Eficiência dos Despachantes
O maior volume em Tanjung Priok criou pressão de congestionamento e tempos de permanência mais longos durante períodos de forte demanda. A autoridade portuária de Jacarta preparou medidas que incluíam ajustes na Taxa de Ocupação do Pátio e reposicionamento de contêineres para Patimban. Os portos de Jacarta e Surabaya utilizaram sistemas de desembaraço aduaneiro baseados em agendamento em 2026. Cargas sem horário pré-reservado aguardavam de 7 a 10 dias antes da entrada no terminal. Esse atraso enfraqueceu os compromissos de desembaraço assumidos com importadores de alto valor. O gerenciamento preditivo de horários e as submissões antecipadas ao CEISA 4.0 reduziram parcialmente a perturbação. Seus custos estreitaram as margens das empresas que não tinham volume de desembaraço suficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte: Dominância do Oceano Sustentada enquanto o Frete Aéreo Acelera
Os desembaraços oceânicos/marítimos detiveram 58,67% da participação do mercado de despachantes aduaneiros da Indonésia em 2025. O segmento dependia do transporte marítimo de contêineres para mercadorias a granel e manufaturadas que circulam pelo arquipélago. Tanjung Priok permaneceu como a maior fonte de atividade de desembaraço para esse modo. Seu volume de contêineres cresceu 7,9% no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. O despachante marítimo continuou a exigir coordenação entre portos, linhas de navegação, instalações alfandegadas e licenças de importação. A escala das importações marítimas favoreceu os despachantes com operações portuárias estabelecidas e equipes de documentação.
O frete aéreo registrou um CAGR projetado de 8,67% até 2031. Os requisitos de cadeia de frio farmacêutica e a pressão de prazo de entrega de eletrônicos apoiaram a expansão mais rápida do modo. A PT Gapura Angkasa obteve a certificação CEIV Pharma em maio de 2026, demonstrando investimento em infraestrutura de carga em temperatura controlada no Aeroporto Internacional Soekarno-Hatta. As importações farmacêuticas também transitaram por vias integradas ao INSW sob o Permenkes 5/2026. Isso adicionou um ponto de verificação documental nos terminais de carga aérea. Os despachantes com capacidades de pré-desembaraço podiam oferecer um serviço mais rápido e especializado para essas remessas.


Por Tipo de Despachante: Prestadores Integrados Lideram, mas Despachantes Puros Mantêm Defensabilidade em Nichos
Os transitários e despachantes integrados a 3PL responderam por 68,74% do tamanho do mercado de despachantes aduaneiros da Indonésia em 2025. O mesmo segmento registrou o maior CAGR projetado de 7,98% até 2031. Os grandes importadores combinaram a contratação de frete marítimo, o desembaraço aduaneiro, o transporte interno e a gestão de zonas francas sob contratos com um único prestador. Esse arranjo reduziu o número de contatos operacionais para os clientes. Os prestadores com redes de armazéns e sistemas integrados estavam bem posicionados para ganhar esses contratos agrupados. Os agentes PPJK independentes enfrentaram um conjunto mais restrito de trabalho onde lhes faltavam ativos logísticos relacionados.
Os despachantes aduaneiros puros permaneceram relevantes em categorias complexas que exigiam expertise especializada. As aprovações de importação farmacêutica, as mercadorias com restrição LARTAS e a carga de projeto frequentemente envolviam múltiplas aprovações de agências. Essas atividades sustentavam honorários premium que as empresas integradas nem sempre padronizavam em contratos agrupados. O CEISA 4.0 eliminou o registro eletrônico antecipado como um ponto de diferenciação significativo após o sistema tornar-se obrigatório.[4]"Tanjung Priok Port Posts Container Steady Growth in 2025 to 8.30 Million TEUs," PT Pelabuhan Indonesia, theshippinggazette.com Bibliotecas proprietárias de classificação HS e alertas automatizados de LARTAS ainda ajudavam a reduzir erros. As equipes de compras consideram cada vez mais os resultados de inspeções no canal vermelho e os resultados de auditorias pós-desembaraço ao avaliar o desempenho dos despachantes.
Por Tamanho do Importador: Grandes Empresas Ancoram a Receita enquanto o Segmento de PMEs Acelera
As grandes empresas detiveram 62,98% da participação do mercado de despachantes aduaneiros da Indonésia em 2025. Sua atividade de importação abrangeu cadeias de suprimentos automotivas, de eletrônicos e de bens de consumo. Sua demanda permaneceu estável porque essas empresas gerenciavam programas de importação grandes e recorrentes. No entanto, os grandes importadores periodicamente relicitavam contratos de despachantes em relação às suas alternativas internas de conformidade. Esse processo limitou o poder de precificação mesmo quando os volumes de carga aumentaram. Os importadores de médio porte formaram um grupo de clientes disputado por despachantes dedicados e prestadores de logística integrada.
As PMEs e micro-embarcadores registraram um CAGR projetado de 8,67% até 2031. A expansão do comércio eletrônico transfronteiriço e o licenciamento mais rigoroso sob o Permendag 19/2026 apoiaram esse crescimento. A formalização regulatória aumentou a necessidade de serviços de assessoria mesmo ao adicionar custos para pequenos importadores. A LogiLink conectou-se ao INSW e ao CEISA 4.0 para agregar o volume de desembaraço de remessas menores. Essas plataformas tornaram-se uma rota importante para os clientes de despachantes licenciados. Os despachantes sem conexões de interface de programação de aplicativos com plataformas voltadas para PMEs tinham menos acesso ao grupo de importadores de crescimento mais rápido.
Por Adoção Digital: Despachantes Tradicionais Mantêm Escala mas Cedem Crescimento aos Operadores Baseados em API
As despachantes tradicionais detiveram 76,24% da participação do mercado de despachantes aduaneiros da Indonésia em 2025. Os relacionamentos de longa data com empresas e o manuseio físico de documentos sustentaram essa posição. Os desembaraços portuários complexos ainda exigiam capacidades difíceis de replicar apenas por meio de uma plataforma. Os investimentos em instalações de zonas francas também criaram uma vantagem intensiva em capital para os operadores estabelecidos. A PT Puninar Logistics opera um armazém alfandegado em Cakung, enquanto a Maersk Logistics Indonesia recebeu aprovação para uma instalação PLB em Semarang. Esses ativos sustentaram a escala contínua das empresas de despachantes tradicionais.
As despachantes digital-first e baseadas em API registraram um CAGR projetado de 15,34% até 2031. Essa foi a taxa de crescimento mais forte entre os tipos de segmentação. A formalização das PMEs, a adoção do CEISA 4.0 e os requisitos de velocidade de liberação do comércio eletrônico apoiaram sua expansão. Os sistemas digitais automatizaram a elaboração de declarações PIB e PEB a partir de documentos comerciais para o registro no CEISA 4.0. A automação reduziu o tempo de preparação de documentos de horas para minutos. As taxas de erro de classificação permaneceram importantes porque o monitoramento aduaneiro continuou por meio dos resultados do canal vermelho e das auditorias pós-desembaraço.
Por Setor de Uso Final: Comércio Eletrônico Lidera em Participação, Farmacêuticos Impulsionam o Crescimento
O varejo e o comércio eletrônico responderam por 23,61% do tamanho do mercado de despachantes aduaneiros da Indonésia em 2025. Os fluxos de mercado de bens de consumo de giro rápido e vestuário sustentaram essa posição. O setor automotivo e de veículos elétricos formou o segundo maior cluster de uso final. A Indonésia atraiu compromissos de produção de 7 fabricantes de veículos elétricos, com importações de componentes exigindo classificação HS especializada e gestão LARTAS. Eletrônicos e semicondutores, aeroespacial e defesa, e produtos químicos e industriais compuseram o restante do mix de volume. Os desembaraços de produtos químicos exigiam licenças de precursores juntamente com aprovações da BAPETEN e da BPOM.
Os farmacêuticos e ciências da vida registraram um CAGR projetado de 10,87% até 2031. O tamanho do mercado de despachantes aduaneiros da Indonésia do segmento beneficiou-se do aumento da atividade de logística de saúde e das elevadas necessidades de conformidade. A autorização de comercialização da BPOM, a documentação CDOB 2025 e o requisito do Permenkes 5/2026 criaram um processo de desembaraço especializado. Cada transação de importação farmacêutica exigiu documentação cuidadosa e coordenação com agências. A DSV expandiu a entrega nacional de dispositivos médicos para mais de 2.000 unidades básicas de saúde em maio de 2026 para o Ministério da Saúde da República da Indonésia. O trabalho ilustrou a escala dos contratos institucionais de saúde disponíveis para despachantes com capacidades de conformidade em cadeia de frio.
Análise Geográfica
Java deteve 56,89% da participação do mercado de despachantes aduaneiros da Indonésia em 2025. Jacarta, o corredor Bogor-Depok-Tangerang-Bekasi e Surabaya formaram o centro da economia de importação do país. Tanjung Priok movimentou 8,30 milhões de TEUs em 2025. O volume da PTP Nonpetikemas cresceu 17,85% em relação ao ano anterior até julho de 2026. O Decreto Presidencial n.º 41 de 2026 e o Regulamento Governamental PP n.º 24 de 2026 adicionaram trabalho de conformidade para mercadorias que transitam por Tanjung Priok e Soekarno-Hatta. Patimban iniciou as operações de contêineres em julho de 2026 e expandiu a demanda por despachantes dentro de Java. Isso não reduziu materialmente o papel de liderança de Tanjung Priok.
Sumatra registrou o maior CAGR regional projetado de 11,34% até 2031. Os investimentos em Belawan e Kuala Tanjung, o processamento de commodities no Norte de Sumatra e em Riau, e os fluxos comerciais pelo Estreito de Malaca apoiaram a região. Belawan movimentou 531.200 TEUs até maio de 2026, alta de 5% em relação ao ano anterior. O corredor Belawan-Kuala Tanjung movimentou 347.001 TEUs no primeiro semestre de 2026. A PT Samudera Indonesia abriu um serviço direto semanal entre Kuala Tanjung, Singapura e Penang em maio de 2026. A nova conexão reduziu o trânsito de múltiplas escalas para exportadores e importadores de Sumatra. Palembang, Pekanbaru e Jambi permaneceram como áreas emergentes onde redes de subagentes poderiam ampliar a cobertura dos despachantes.
Kalimantan, Sulawesi, Bali e Nusa Tenggara, e a Região de Papua e Ilhas Maluku permaneceram subatendidas. A densidade de despachantes licenciados e a infraestrutura de zonas francas eram limitadas nessas localidades. O corredor Kalimantan-Malásia em torno de Entikong-Pontianak transportava frete rodoviário e ferroviário tributável. A disponibilidade limitada de despachantes licenciados significava que algumas remessas transitavam por canais de desembaraço informais. O Porto Novo de Makassar era o principal centro de desembaraço do leste da Indonésia, embora seu volume de documentação permanecesse abaixo do que sua capacidade física poderia suportar. A mão de obra especializada para cargas de pesca e mineração com restrição LARTAS estava concentrada em Java. As importações relacionadas ao turismo em Bali e a cadeia downstream de níquel em Nusa Tenggara adicionaram demanda, mas a expansão da rede dependia de melhorias futuras de conectividade.
Cenário Competitivo
O mercado de despachantes aduaneiros da Indonésia é fragmentado. Os transitários integrados globais combinaram o despachante aduaneiro com a distribuição doméstica e a gestão de zonas francas. A DSV concluiu sua integração local da DB Schenker em maio de 2026, ampliando sua carteira de clientes e presença operacional. A integração reuniu frete aéreo, frete marítimo e logística contratual sob uma estrutura local unificada. Isso aumentou a pressão sobre os especialistas de médio porte que operam em um único modo. DHL Group, DSV e Kuehne+Nagel competiram por meio de amplas capacidades de serviço multimodal. CEVA Logistics, Expeditors International, NX Group e Yusen Logistics enfatizaram a profundidade de conformidade específica por setor.
A NX Group fundiu a PT NX Lemo Indonesia Logistik e a PT Nippon Express Indonesia em março de 2026. A entidade combinada ofereceu desembaraço aéreo e marítimo unificado a partir de uma única entidade jurídica. Isso simplificou a gestão de contas para importadores corporativos que haviam trabalhado com 2 operações NX separadas. A Kuehne+Nagel diferenciou-se por meio de logística de projetos de energia e documentação de conteúdo local para os projetos de energia da Indonésia. Os prestadores regionais, incluindo PT Samudera Indonesia e PT Puninar Logistics, detinham vantagens nas zonas francas baseadas em Java. Os agentes PPJK licenciados formavam uma longa cauda de empresas menores concentradas em Tanjung Priok. Seus recursos limitados de conformidade criaram uma lacuna competitiva à medida que as regras e os sistemas mudavam com mais frequência.
As oportunidades centraram-se no despachante de cadeia de frio farmacêutica em aeroportos secundários, na agregação digital de PMEs e no desembaraço de frete terrestre Kalimantan-Malásia. As empresas de tecnologia logística integraram o registro no CEISA 4.0 com a verificação de licenças do INSW em um único serviço. Isso separou a preparação de documentos do trabalho de assessoria de maior valor. A DSV investiu mais de 50 milhões de USD em logística de cadeia de frio no Vietnã, na Indonésia e na Tailândia, com a capacidade regional atingindo plena operação no terceiro trimestre de 2026. Esse investimento apoiou sua posição na logística de saúde com controle de temperatura. O PMK 86/2025 fortaleceu a Instituição da Janela Única Nacional e favoreceu os operadores que já haviam se integrado aos sistemas INSW.
Líderes do Setor de Despachantes Aduaneiros da Indonésia
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
PT Puninar Logistics
PT Kamadjaja Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Maersk Logistics Indonesia obteve aprovação de Centro Logístico Alfandegado do Escritório Regional de Alfândegas e Impostos Especiais de Consumo de Java Central e Yogyakarta em Semarang, permitindo o armazenamento com suspensão de impostos e a gestão de matérias-primas de importação e vestuário e calçados prontos para exportação.
- Junho de 2026: A PT Samudera Indonesia e a Toyota Tsusho Corporation assinaram um Memorando de Entendimento em Jacarta para desenvolver e operar conjuntamente um centro de distribuição integrado combinando serviços de transporte e armazenagem, instalações de zonas francas e soluções de otimização da cadeia de suprimentos.
- Junho de 2026: A CEVA Logistics assinou um Memorando de Entendimento global de 3 anos com o BYD Group para expandir a cooperação em logística automotiva em 6 continentes, incluindo coordenação aduaneira, armazenagem e gestão de entregas.
- Dezembro de 2025: A DHL Express Indonesia inaugurou seu centro de processamento de Surabaya, expandindo a capacidade logística do Leste de Java para fabricantes e exportadores.


Escopo do Relatório do Mercado de Despachantes Aduaneiros da Indonésia
| Oceano / Mar |
| Aéreo (Expresso e Carga Geral) |
| Terrestre Transfronteiriço (Rodoviário e Ferroviário) |
| Despachante Aduaneiro Puro |
| Despachantes Integrados a Transitários / 3PL |
| Grandes Empresas |
| Médio Porte |
| PMEs / Micro-embarcadores |
| Despachantes Tradicionais |
| Despachantes Digital-first / Baseadas em API |
| Varejo e Comércio Eletrônico |
| Automotivo e Veículos Elétricos |
| Eletrônicos e Semicondutores |
| Farmacêuticos e Ciências da Vida |
| Aeroespacial e Defesa |
| Produtos Químicos e Bens Industriais |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Modo de Transporte | Oceano / Mar |
| Aéreo (Expresso e Carga Geral) | |
| Terrestre Transfronteiriço (Rodoviário e Ferroviário) | |
| Por Tipo de Despachante | Despachante Aduaneiro Puro |
| Despachantes Integrados a Transitários / 3PL | |
| Por Tamanho do Importador | Grandes Empresas |
| Médio Porte | |
| PMEs / Micro-embarcadores | |
| Por Adoção Digital | Despachantes Tradicionais |
| Despachantes Digital-first / Baseadas em API | |
| Por Setor de Uso Final | Varejo e Comércio Eletrônico |
| Automotivo e Veículos Elétricos | |
| Eletrônicos e Semicondutores | |
| Farmacêuticos e Ciências da Vida | |
| Aeroespacial e Defesa | |
| Produtos Químicos e Bens Industriais | |
| Por Região | Java (Jacarta e BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali e Nusa Tenggara | |
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado de despachantes aduaneiros da Indonésia em 2026?
O tamanho do mercado de despachantes aduaneiros da Indonésia foi de 2,38 bilhões de USD em 2026 e projeta-se que atinja 3,32 bilhões de USD até 2031 a um CAGR de 6,83%.
Qual modo de transporte liderou a receita de despachantes aduaneiros na Indonésia?
Oceano/mar deteve 58,67% da receita em 2025, apoiado pela concentração do tráfego de contêineres em Tanjung Priok.
Qual modelo de despachante teve a maior participação de receita?
Os despachantes integrados a transitários e 3PL detiveram 68,74% da receita em 2025, refletindo a demanda por serviços logísticos e de desembaraço agrupados.
Por que os despachantes aduaneiros digitais estão crescendo mais rapidamente?
As despachantes digital-first e baseadas em API registraram um CAGR projetado de 15,34% até 2031, apoiadas pela formalização das PMEs e pela adoção do CEISA 4.0.
Qual setor de uso final está crescendo mais rapidamente para os despachantes aduaneiros?
Os farmacêuticos e ciências da vida registraram um CAGR projetado de 10,87% até 2031 porque o desembaraço de importações envolve documentação e aprovações especializadas.
Qual região da Indonésia está crescendo mais rapidamente para os serviços de despachantes?
Sumatra registrou um CAGR projetado de 11,34% até 2031, apoiado por investimentos portuários e pela expansão dos fluxos comerciais pelo Estreito de Malaca.
Página atualizada pela última vez em:



