
Indonesien Zollmaklermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
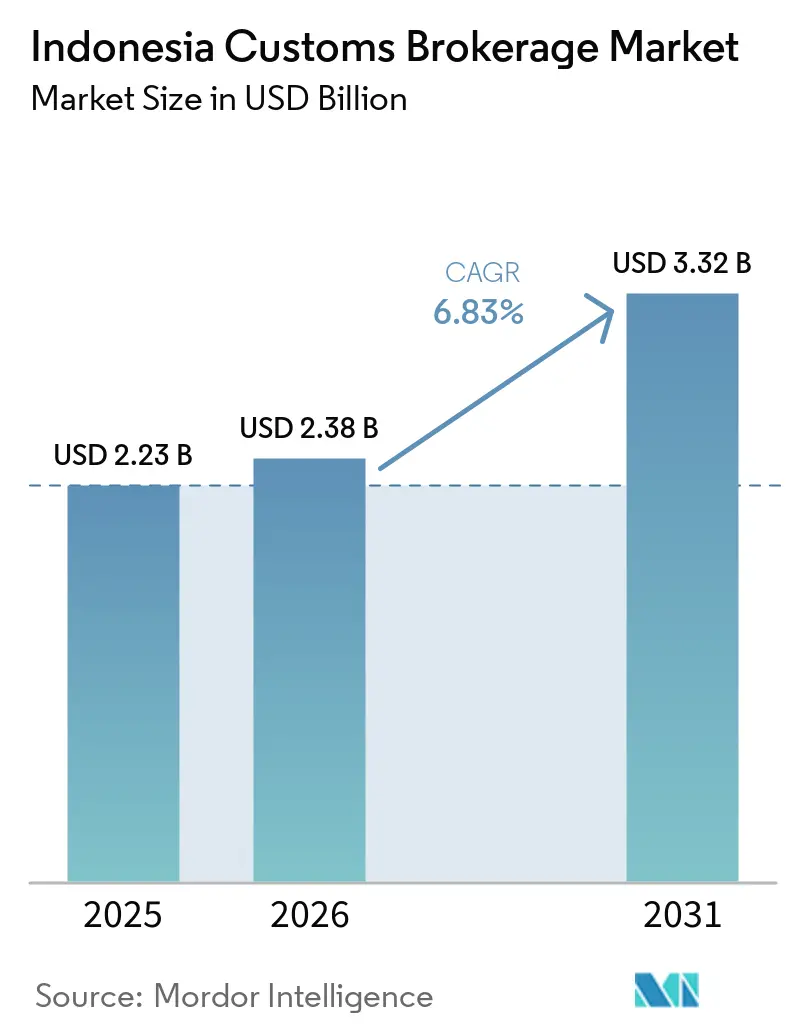
| Marktgröße im Basisjahr (2025) | 2.23 Milliarden US-Dollar |
| Marktgröße (2026) | 2.38 Milliarden US-Dollar |
| Marktgröße (2031) | 3.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.83 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Zollmaklermarkt Analyse von Mordor Intelligence
Die Größe des indonesischen Zollmaklermarkts wurde im Jahr 2025 auf 2,23 Milliarden USD geschätzt und soll von 2,38 Milliarden USD im Jahr 2026 auf 3,32 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,83 % während des Prognosezeitraums (2026–2031).
Indonesiens Archipelgeographie und seine Rolle als größte Volkswirtschaft Südostasiens stützten die Nachfrage nach lizenzierten Zollmaklerdienstleistungen. Die Importe erreichten im ersten Halbjahr 2026 einen Wert von 137,24 Milliarden USD, ein Anstieg von 18,69 % gegenüber dem Vorjahreszeitraum, während die Exporte 140,81 Milliarden USD erreichten, ein Anstieg von 4,13 %. Das Wachstum der Frachtvolumina verkürzte die Abfertigungsfenster in Tanjung Priok und begünstigte Makler mit Echtzeit-Compliance-Fähigkeiten.[1]„Kinerja Ekspor Menguat, Surplus Nonmigas Tetap Kokoh pada Semester I 2026,” Ministerium für Handel der Republik Indonesien, kemendag.go.id Der indonesische Zollmaklermarkt sah sich auch einem anspruchsvolleren regulatorischen Umfeld gegenüber, da CEISA 4.0 im Juli 2026 national verpflichtend wurde. Die Hafenentwicklung in Patimban und Kuala Tanjung begann, die Abfertigungsaktivitäten über Java hinaus zu verlagern, während Makler außerhalb der Insel vergleichsweise dünn verteilt blieben.
Wichtigste Erkenntnisse des Berichts
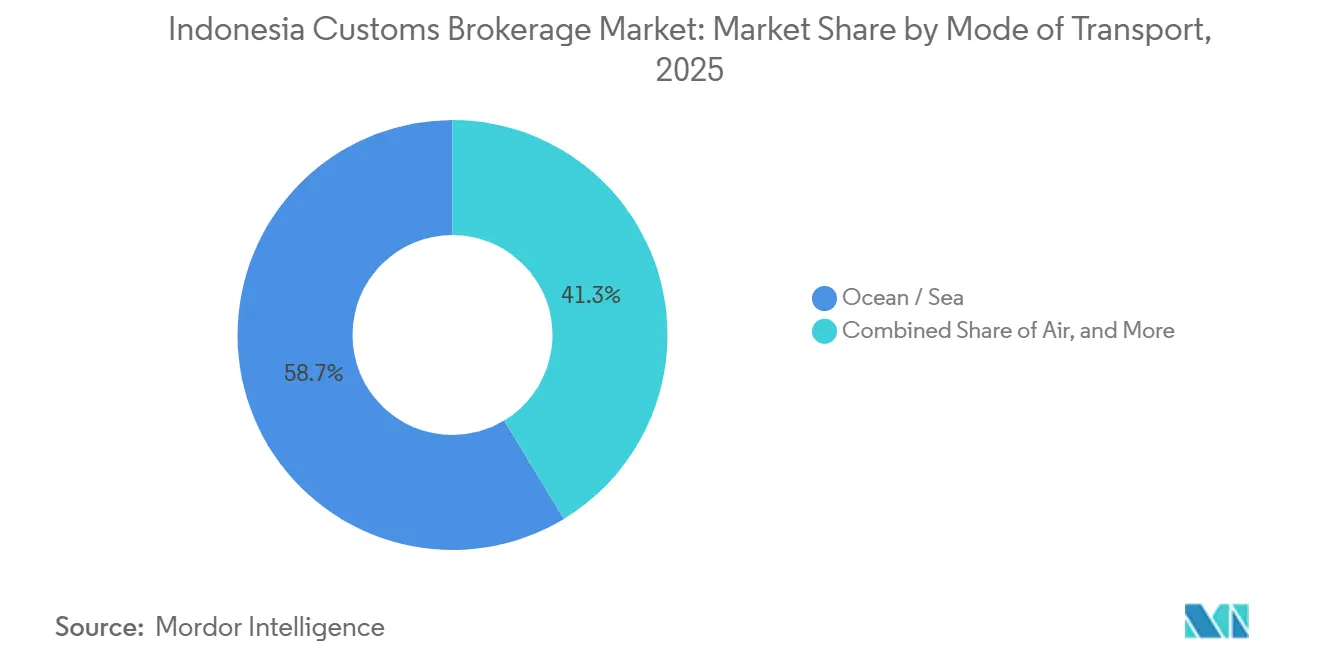
- Nach Transportmodus hielt See/Ozean im Jahr 2025 einen Marktanteil von 58,67 % am indonesischen Zollmaklermarkt, während Luftfracht die höchste prognostizierte CAGR von 8,67 % bis 2031 verzeichnete.
- Nach Maklertyp hielten Spediteur-/3PL-integrierte Makler im Jahr 2025 einen Marktanteil von 68,74 % am indonesischen Zollmaklermarkt und verzeichneten die höchste prognostizierte CAGR von 7,98 % bis 2031.
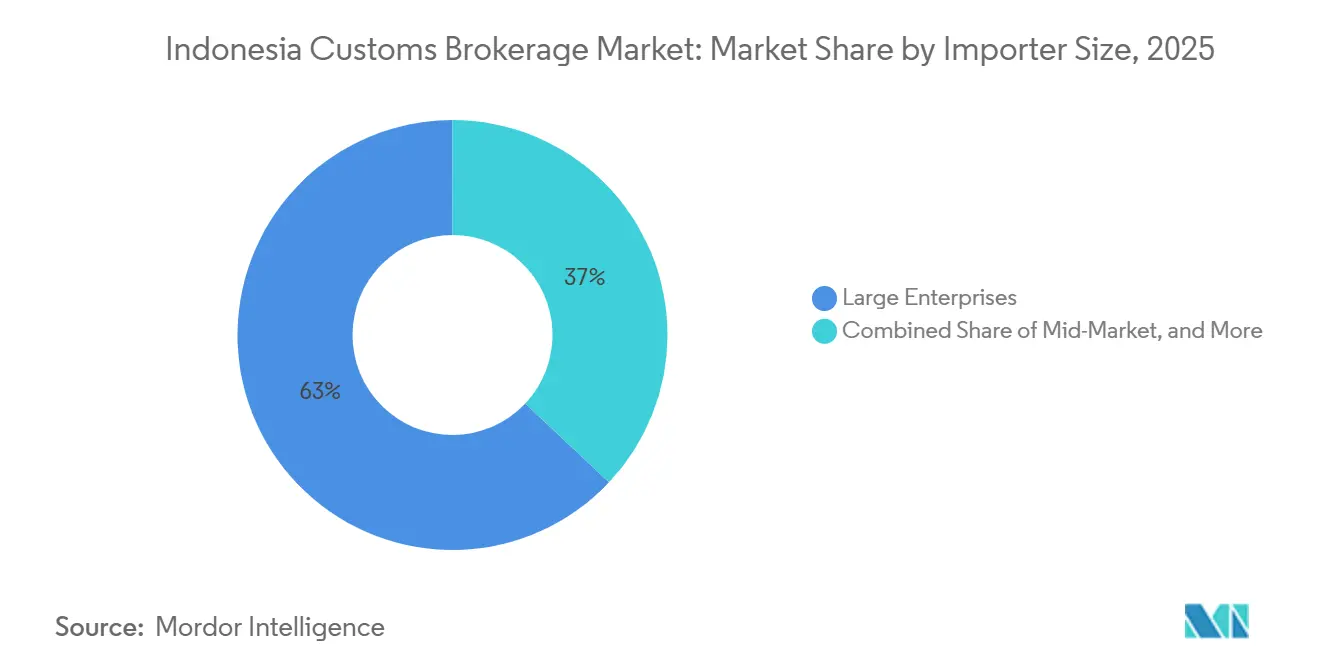
- Nach Importeurgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 62,98 % am indonesischen Zollmaklermarkt, während KMU und Kleinstspediteure die höchste prognostizierte CAGR von 8,67 % bis 2031 verzeichneten.
- Nach digitaler Akzeptanz hielten traditionelle Zollmaklerunternehmen im Jahr 2025 einen Marktanteil von 76,24 % am indonesischen Zollmaklermarkt, während Digital-first- und API-basierte Zollmaklerunternehmen die höchste prognostizierte CAGR von 15,34 % bis 2031 verzeichneten.
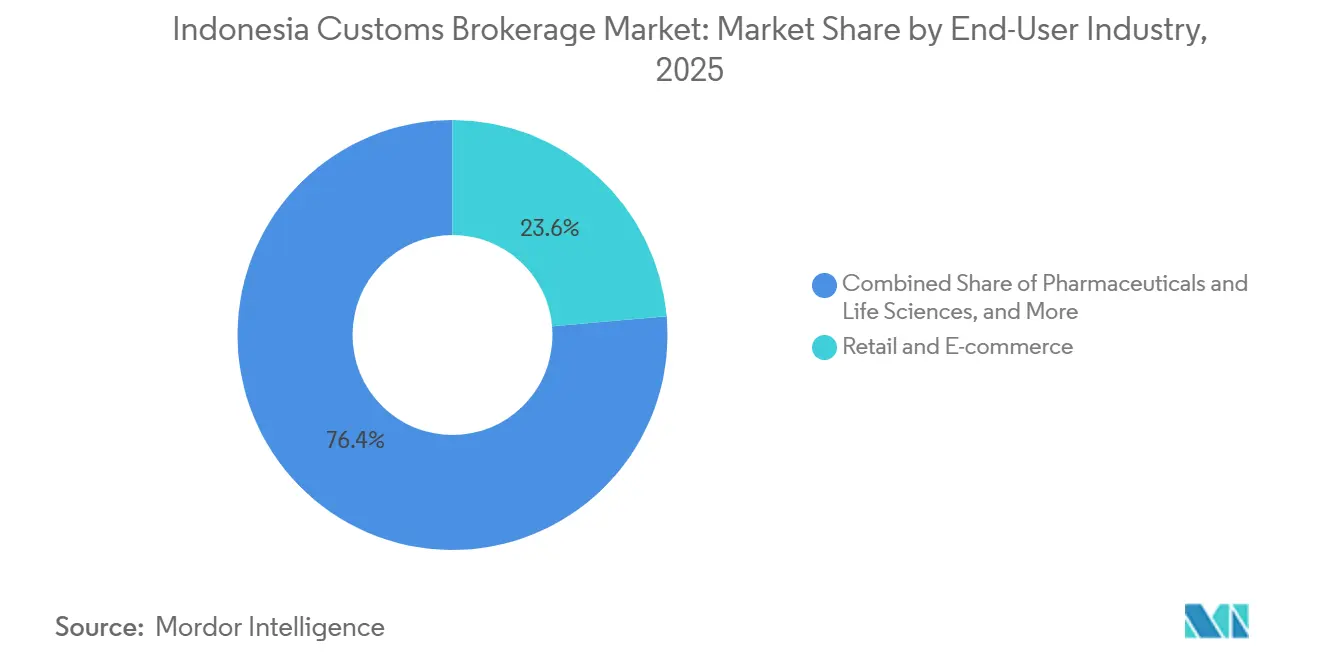
- Nach Endverbrauchsbranche hielten Einzelhandel und E-Commerce im Jahr 2025 einen Marktanteil von 23,61 % am indonesischen Zollmaklermarkt, während Pharmazeutika und Biowissenschaften die höchste prognostizierte CAGR von 10,87 % bis 2031 verzeichneten.
- Nach Region hielt Java (Jakarta und BOD) im Jahr 2025 einen Marktanteil von 56,89 % am indonesischen Zollmaklermarkt, während Sumatra die höchste prognostizierte regionale CAGR von 11,34 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Zollmaklermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des internationalen Handels steigert die Nachfrage nach Zollmaklerdiensten | +1.8% | Global, höchste Konzentration in Java (Tanjung Priok) | Mittelfristig (2–4 Jahre) |
| Expansion des grenzüberschreitenden E-Commerce steigert das Abfertigungsvolumen | +1.5% | Java, Sumatra, Ausstrahlungseffekte auf Bali und Kalimantan | Kurzfristig (≤ 2 Jahre) |
| Zolldigitalisierung verbessert die Bearbeitungseffizienz im Zollmaklerbereich | +1.0% | National, mit frühen Gewinnen in Tanjung Priok und Soekarno-Hatta | Mittelfristig (2–4 Jahre) |
| Hafen- und Flughafendurchsatz erweitert die Abfertigungsanforderungen | +0.7% | Java, Nord-Sumatra (Belawan, Kuala Tanjung), West-Java (Patimban) | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexität steigert die Nachfrage nach Zollmakler-Expertise | +0.6% | National, mit konzentrierter Compliance-Nachfrage in den Abfertigungszentren Jakartas | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Inselnetze erhöhen den Bedarf an Ausnahmemanagement | +0.4% | Kalimantan, Sulawesi, Papua-Region und Maluku-Inseln | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des internationalen Handels steigert die Nachfrage nach Zollmaklerdiensten
Indonesiens kumulierte Importe von Januar bis Juli 2026 erreichten 163,33 Milliarden USD, ein Anstieg von 19,94 % gegenüber dem gleichen Zeitraum im Jahr 2025.[2]„Keputusan Direktur Jenderal Bea dan Cukai Nomor KEP-163/BC/2026,” Generaldirektion Zoll und Verbrauchsteuern, perpajakan.ddtc.co.id Die Importe von Investitionsgütern stiegen im Jahresvergleich um 17,38 %, während die Importe von Rohstoffen im Juli 2026 um 32,33 % zunahmen. Dieser Importmix steigerte die Nachfrage nach Maklerfähigkeiten in Freizonen und Bonded-Logistikzentren. Diese Einrichtungen nutzen Zollaussetzungsregelungen, die ein lizenziertes Zollmakler-Management erfordern. Indonesien nahm an mindestens 12 aktiven bilateralen und multilateralen Handelsabkommen teil, darunter RCEP, was zusätzliche Ursprungsverifizierungsarbeit für Importe und Exporte mit sich brachte. Der indonesische Zollmaklermarkt begünstigte Anbieter, die operative Abfertigungsarbeit mit Kenntnissen zur Einhaltung von Handelsabkommen kombinierten.
Expansion des grenzüberschreitenden E-Commerce steigert das Abfertigungsvolumen
Indonesiens Vorschriften für den grenzüberschreitenden E-Commerce wurden in den Jahren 2025 und 2026 verschärft. Die Verordnung des Finanzministeriums PMK 4/2025 trat im März 2025 in Kraft und erweiterte Zoll- und Steuerpflichten auf ausländische elektronische Handelsplattformen. Die Verordnung verlangte eine in Indonesien registrierte Vertretung und eine aufgeschlüsselte Importmeldung. Die Handelsministerverordnung Nr. 19 von 2026 behielt eine FOB-Untergrenze von 100 USD pro Einheit für fertige Waren ausländischer Herkunft bei und fügte Dokumentationsanforderungen hinzu. Diese Maßnahmen brachten mehr grenzüberschreitende Transaktionen in formelle Zollprozesse, anstatt den Bedarf an lizenzierter Abfertigung zu reduzieren. Makler mit Fähigkeiten zur De-minimis-Klassifizierung, LARTAS-Verifizierung und Plattformkoordination waren besser positioniert, um dieses Volumen zu bedienen.
Zolldigitalisierung verbessert die Bearbeitungseffizienz im Zollmaklerbereich
Die Regierung wendete CEISA 4.0 ab Juli 2026 auf Import-, Export-, Freizone-, Freihandelszone- und Frachtversanddienste an.[3]„INSW Cuts Export-Import Process, SSm Export Already Applies at 41 Ports and 21 Airports,” Indonesisches Nationales Einzelfenster, voi.id PMK Nr. 86 von 2025 schuf zudem eine Unterabteilung für die Entwicklung des Logistiksystems innerhalb der Institution des Nationalen Einzelfensters. Die Unterabteilung konzentrierte sich auf datengestützte digitale Infrastruktur. Der Single-Submission-Export-Dienst war bis Mitte 2026 an 41 Häfen und 21 Flughäfen in Betrieb und erreichte eine 100-prozentige Nutzung an Quarantäne-Kontrollpunkten für Waren. Die Plattform minderte den Wert der einfachen elektronischen Einreichung als Differenzierungsmerkmal. Der indonesische Zollmaklermarkt legte stattdessen größeren Wert auf Vorankunftsklassifizierung, Zolloptimierung und Unterstützung bei Nachbuchungsprüfungen.
Hafen- und Flughafendurchsatz erweitert die Abfertigungsanforderungen
Tanjung Priok verarbeitete im Jahr 2025 8,30 Millionen TEU. IPC Terminal Petikemas verzeichnete im ersten Halbjahr 2026 1,817 Millionen TEU, ein Anstieg von 7,9 % gegenüber dem ersten Halbjahr 2025. Belawan verarbeitete bis Mai 2026 531.200 TEU, ein Anstieg von 5 % im Jahresvergleich. Patimban nahm im Januar 2026 den Containerbetrieb im Rahmen einer 37-jährigen Konzession unter Beteiligung von PT Samudera Pelabuhan Indonesia, Africa Global Logistics und Toyota Tsusho Corporation auf. Das expandierende Hafennetz steigerte den Wert von Maklern mit Präsenz an neuen Zugangspunkten oder zuverlässigen lokalen Unteragenten-Beziehungen. Dies schuf Chancen außerhalb eines einzigen, auf Tanjung Priok ausgerichteten Betriebsmodells.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sich ändernde Zollvorschriften erhöhen die Komplexität des Compliance-Managements | -1.0% | National, mit stärksten Auswirkungen in Tanjung Priok und Soekarno-Hatta | Kurzfristig (≤ 2 Jahre) |
| Hafenstaus und Kosten belasten die Effizienz im Zollmaklerbereich | -0.6% | Java (Tanjung Priok, Tanjung Perak), Nord-Sumatra (Belawan) | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätslücken schränken den Zollmaklereibetrieb außerhalb Javas ein | -0.5% | Kalimantan, Papua-Region und Maluku-Inseln, Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel schränkt die Abfertigungskapazität für komplexe Fracht ein | -0.4% | National, konzentriert in Sekundärhäfen außerhalb von Groß-Jakarta | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sich ändernde Zollvorschriften erhöhen die Komplexität des Compliance-Managements
Indonesien erließ in den 18 Monaten bis Mitte 2026 fünf wesentliche Zoll- und Handelsvorschriften. Jede Änderung erforderte von den Maklern eine Überarbeitung der Dokumentationsverfahren, Systemkonfigurationen und Schulungszyklen. Permendag 16/2025 wurde im November 2025 durch Permendag 37/2025 und im Juni 2026 durch Permendag 18/2026 geändert. Diese Änderungen betrafen die Anforderungen an Importgenehmigungen, den Umfang von Gutachterberichten und Strafen für verspätete Einreichungen. Permenkes 5/2026 leitete zudem Pharmazeutika- und Medizinproduktimporte über INSW-integrierte Wege mit einer 90-tägigen Übergangsfrist. Die kombinierten Änderungen schufen eine kostspielige Mehrfachsystem-Rezertifizierungslast für kleinere PPJK-Betreiber ohne dedizierte Compliance-Teams.
Hafenstaus und Kosten belasten die Effizienz im Zollmaklerbereich
Höherer Durchsatz in Tanjung Priok erzeugte in Zeiten starker Nachfrage Staudruck und längere Liegezeiten. Die Hafenbehörde Jakartas bereitete Maßnahmen vor, die Anpassungen der Flächenbelegungsquote und die Umlagerung von Containern nach Patimban umfassten. Die Häfen Jakarta und Surabaya nutzten im Jahr 2026 terminbasierte Zollabfertigungssysteme. Fracht ohne vorgebuchten Slot wartete 7 bis 10 Tage vor dem Terminaleingang. Diese Verzögerung schwächte die Abfertigungszusagen gegenüber hochwertigen Importeuren. Prädiktives Slot-Management und CEISA-4.0-Einreichungen vor Ankunft reduzierten die Störungen teilweise. Ihre Kosten verengten die Margen für Unternehmen, die kein ausreichendes Abfertigungsvolumen hatten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seeverkehrsdominanz bleibt bestehen, während Luftfracht an Fahrt gewinnt
See-/Ozeanabfertigungen hielten im Jahr 2025 einen Marktanteil von 58,67 % am indonesischen Zollmaklermarkt. Das Segment stützte sich auf den Containerversand für Massengüter und Fertigwaren, die über den Archipel transportiert werden. Tanjung Priok blieb die größte Quelle von Abfertigungsaktivitäten für diesen Modus. Sein Containerdurchsatz wuchs im ersten Halbjahr 2026 um 7,9 % im Vergleich zum ersten Halbjahr 2025. Die Seeschifffahrtsmaklerbranche erforderte weiterhin die Koordination zwischen Häfen, Reedereien, Bonded-Einrichtungen und Importgenehmigungen. Das Ausmaß der seegestützten Importe begünstigte Makler mit etablierten Hafenoperationen und Dokumentationsteams.
Luftfracht verzeichnete eine prognostizierte CAGR von 8,67 % bis 2031. Pharmazeutische Kühlkettenanforderungen und der Zeitdruck bei Elektronik unterstützten die schnellere Expansion des Modus. PT Gapura Angkasa erhielt im Mai 2026 die CEIV-Pharma-Zertifizierung, was Investitionen in temperaturkontrollierte Frachtinfrastruktur am internationalen Flughafen Soekarno-Hatta zeigt. Pharmazeutische Importe wurden auch über INSW-integrierte Wege gemäß Permenkes 5/2026 abgewickelt. Dies fügte einen dokumentarischen Kontrollpunkt an Luftfrachtterminalen hinzu. Makler mit Vorabfertigungsfähigkeiten konnten für diese Sendungen einen schnelleren, spezialisierten Service anbieten.


Nach Maklertyp: Integrierte Anbieter führen, während reine Makler eine Nischenverteidigungsfähigkeit behalten
Spediteure und 3PL-integrierte Makler machten im Jahr 2025 68,74 % der Größe des indonesischen Zollmaklermarkts aus. Dasselbe Segment verzeichnete die höchste prognostizierte CAGR von 7,98 % bis 2031. Große Importeure kombinierten Seefrachteinkauf, Zollabfertigung, Binnentransport und Bonded-Zone-Management unter Einzelanbieterverträgen. Diese Regelung reduzierte die Anzahl der operativen Kontakte für Kunden. Anbieter mit Lagernetzwerken und integrierten Systemen waren gut positioniert, um diese gebündelten Verträge zu gewinnen. Eigenständige PPJK-Agenten sahen sich einem engeren Arbeitspool gegenüber, wo ihnen verwandte Logistikressourcen fehlten.
Reine Zollmakler blieben in komplexen Kategorien relevant, die spezialisiertes Fachwissen erforderten. Pharmazeutische Importgenehmigungen, LARTAS-beschränkte Waren und Projektfracht erforderten oft mehrere Behördengenehmigungen. Diese Aktivitäten unterstützten Prämiengebühren, die integrierte Unternehmen nicht immer in gebündelten Verträgen standardisierten. CEISA 4.0 beseitigte die frühe digitale Einreichung als bedeutsamen Unterscheidungspunkt, sobald das System verpflichtend wurde.[4]„Tanjung Priok Port Posts Container Steady Growth in 2025 to 8.30 Million TEUs,” PT Pelabuhan Indonesia, theshippinggazette.com Proprietäre HS-Klassifizierungsbibliotheken und automatisierte LARTAS-Warnungen halfen weiterhin, Fehler zu reduzieren. Beschaffungsteams berücksichtigen bei der Bewertung der Maklerleistung zunehmend die Ergebnisse von Rotkanal-Prüfungen und Nachbuchungsprüfungen.
Nach Importeurgröße: Großunternehmen sichern den Umsatz, während das KMU-Segment an Fahrt gewinnt
Großunternehmen hielten im Jahr 2025 einen Marktanteil von 62,98 % am indonesischen Zollmaklermarkt. Ihre Importaktivitäten umfassten Lieferketten für Automobil, Elektronik und Konsumgüter. Ihre Nachfrage blieb stabil, da diese Unternehmen große und wiederkehrende Importprogramme verwalteten. Große Importeure schrieben Zollmaklerverträge jedoch regelmäßig gegen ihre internen Compliance-Alternativen neu aus. Dieser Prozess begrenzte die Preissetzungsmacht, selbst wenn die Frachtvolumina stiegen. Mittelmarktimporteure bildeten eine umkämpfte Kundengruppe für dedizierte Makler und integrierte Logistikanbieter.
KMU und Kleinstspediteure verzeichneten eine prognostizierte CAGR von 8,67 % bis 2031. Die Expansion des grenzüberschreitenden E-Commerce und strengere Lizenzierungsanforderungen gemäß Permendag 19/2026 unterstützten dieses Wachstum. Die regulatorische Formalisierung erhöhte den Bedarf an Beratungsdienstleistungen, auch wenn sie für kleine Importeure zusätzliche Kosten verursachte. LogiLink verband sich mit INSW und CEISA 4.0, um kleinere Sendungsabfertigungsvolumina zu bündeln. Solche Plattformen wurden zu einem wichtigen Weg zu Kunden für lizenzierte Makler. Makler ohne Programmierschnittstellen-Verbindungen zu KMU-orientierten Plattformen hatten weniger Zugang zur am schnellsten wachsenden Importeurgruppe.
Nach digitaler Akzeptanz: Traditionelle Zollmaklerunternehmen behalten ihre Größe, treten aber Wachstum an API-basierte Betreiber ab
Traditionelle Zollmaklerunternehmen hielten im Jahr 2025 einen Marktanteil von 76,24 % am indonesischen Zollmaklermarkt. Langjährige Unternehmensbeziehungen und die physische Dokumentenbearbeitung stützten diese Position. Komplexe Hafenabfertigungen erforderten weiterhin Fähigkeiten, die allein durch eine Plattform schwer zu replizieren waren. Investitionen in Bonded-Zone-Einrichtungen schufen auch einen kapitalintensiven Vorteil für etablierte Betreiber. PT Puninar Logistics betreibt ein Bonded-Lager in Cakung, während Maersk Logistics Indonesia die Genehmigung für eine PLB-Einrichtung in Semarang erhielt. Diese Vermögenswerte unterstützten die anhaltende Größe traditioneller Zollmaklerunternehmen.
Digital-first- und API-basierte Zollmaklerunternehmen verzeichneten eine prognostizierte CAGR von 15,34 % bis 2031. Dies war die stärkste Wachstumsrate über alle Segmentierungstypen hinweg. Die KMU-Formalisierung, die Einführung von CEISA 4.0 und die Anforderungen an die Freigabegeschwindigkeit im E-Commerce unterstützten ihre Expansion. Digitale Systeme automatisierten die Erstellung von PIB- und PEB-Erklärungen aus Handelsdokumenten für die CEISA-4.0-Einreichung. Die Automatisierung reduzierte die Dokumentenvorbereitungszeit von Stunden auf Minuten. Klassifizierungsfehlerquoten blieben wichtig, da die Zollüberwachung weiterhin durch Rotkanal- und Nachbuchungsprüfungsergebnisse erfolgte.
Nach Endverbrauchsbranche: E-Commerce führt nach Marktanteil, Pharma treibt die Wachstumsgleichung an
Einzelhandel und E-Commerce machten im Jahr 2025 23,61 % der Größe des indonesischen Zollmaklermarkts aus. Marktplatzströme von schnelldrehenden Konsumgütern und Bekleidung unterstützten diese Position. Automobil und Elektrofahrzeuge bildeten den zweitgrößten Endverbrauchscluster. Indonesien zog Produktionszusagen von 7 Elektrofahrzeugherstellern an, wobei Komponentenimporte eine spezialisierte HS-Klassifizierung und LARTAS-Verwaltung erforderten. Elektronik und Halbleiter, Luft- und Raumfahrt sowie Verteidigung und Chemikalien und Industriegüter machten den verbleibenden Volumenmix aus. Chemikalienabfertigungen erforderten Vorläufergenehmigungen neben BAPETEN- und BPOM-Genehmigungen.
Pharmazeutika und Biowissenschaften verzeichneten eine prognostizierte CAGR von 10,87 % bis 2031. Die Größe des indonesischen Zollmaklermarkts in diesem Segment profitierte von zunehmender Aktivität in der Gesundheitslogistik und hohem Compliance-Bedarf. Die BPOM-Marktzulassung, die CDOB-2025-Dokumentation und die Anforderung gemäß Permenkes 5/2026 schufen einen spezialisierten Abfertigungsprozess. Jede pharmazeutische Importtransaktion erforderte sorgfältige Dokumentation und Behördenkoordination. DSV erweiterte im Mai 2026 die landesweite Lieferung von Medizinprodukten an mehr als 2.000 Gemeindegesundheitszentren für das Gesundheitsministerium der Republik Indonesien. Die Arbeit verdeutlichte das Ausmaß institutioneller Gesundheitsverträge, die für Makler mit Kühlketten-Compliance-Fähigkeiten verfügbar sind.
Geografische Analyse
Java hielt im Jahr 2025 einen Marktanteil von 56,89 % am indonesischen Zollmaklermarkt. Jakarta, der Korridor Bogor-Depok-Tangerang-Bekasi und Surabaya bildeten das Zentrum der Importwirtschaft des Landes. Tanjung Priok verarbeitete im Jahr 2025 8,30 Millionen TEU. Der PTP-Nonpetikemas-Durchsatz stieg bis Juli 2026 um 17,85 % im Jahresvergleich. Die Präsidialverordnung Nr. 41 von 2026 und die Regierungsverordnung PP Nr. 24 von 2026 fügten Compliance-Arbeit für Waren hinzu, die durch Tanjung Priok und Soekarno-Hatta bewegt werden. Patimban nahm im Juli 2026 den Containerbetrieb auf und erweiterte die Zollmaklernachfrage innerhalb Javas. Es reduzierte die führende Rolle von Tanjung Priok nicht wesentlich.
Sumatra verzeichnete die höchste prognostizierte regionale CAGR von 11,34 % bis 2031. Investitionen in Belawan und Kuala Tanjung, Rohstoffverarbeitung in Nord-Sumatra und Riau sowie grenzüberschreitende Handelsströme über die Malakkastraße unterstützten die Region. Belawan verarbeitete bis Mai 2026 531.200 TEU, ein Anstieg von 5 % im Jahresvergleich. Der Korridor Belawan-Kuala Tanjung verarbeitete im ersten Halbjahr 2026 347.001 TEU. PT Samudera Indonesia eröffnete im Mai 2026 einen wöchentlichen Direktdienst zwischen Kuala Tanjung, Singapur und Penang. Die neue Verbindung reduzierte den mehrstufigen Transit für sumatrische Exporteure und Importeure. Palembang, Pekanbaru und Jambi blieben aufstrebende Gebiete, in denen Unteragentennetzwerke die Zollmaklerabdeckung ausweiten könnten.
Kalimantan, Sulawesi, Bali und Nusa Tenggara sowie die Papua-Region und die Maluku-Inseln blieben unterversorgt. Die Dichte lizenzierter Makler und die Bonded-Zone-Infrastruktur waren an diesen Standorten begrenzt. Der Kalimantan-Malaysia-Korridor rund um Entikong-Pontianak beförderte zollpflichtige Lkw- und Schienenfracht. Begrenzte Verfügbarkeit lizenzierter Makler bedeutete, dass einige Sendungen über informelle Abfertigungskanäle abgewickelt wurden. Der Neue Hafen Makassar war das wichtigste Abfertigungszentrum im östlichen Indonesien, obwohl sein Dokumentationsvolumen unter dem blieb, was seine physische Kapazität unterstützen könnte. Fachpersonal für LARTAS-beschränkte Fischerei- und Bergbaufracht war in Java konzentriert. Tourismusbezogene Importe auf Bali und die Nickel-Downstream-Kette in Nusa Tenggara erhöhten die Nachfrage, aber die Netzwerkerweiterung hing von künftigen Konnektivitätsverbesserungen ab.
Wettbewerbslandschaft
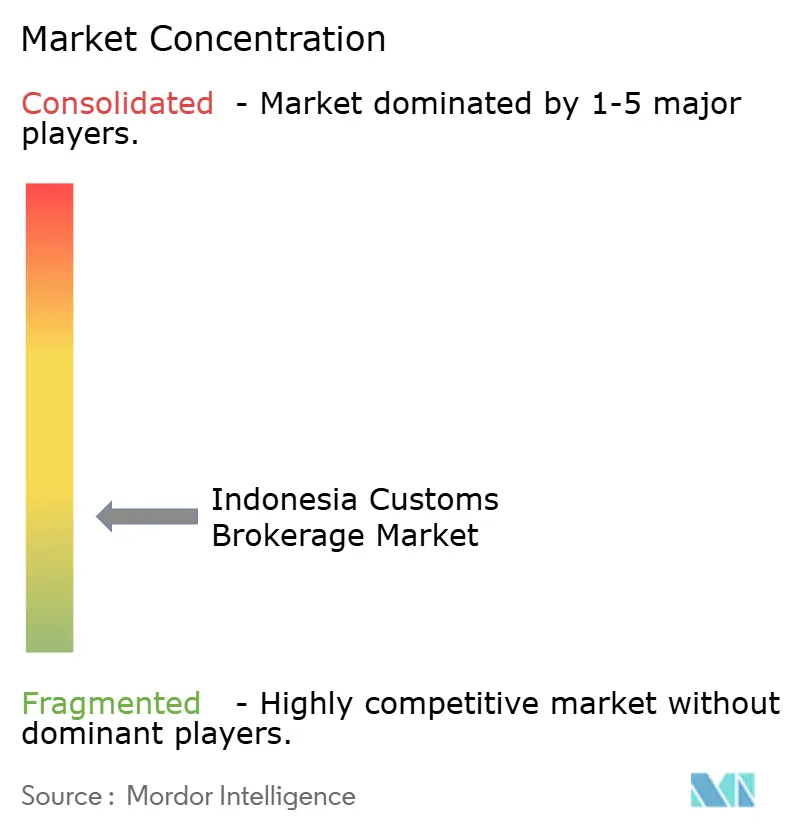
Der indonesische Zollmaklermarkt ist fragmentiert. Globale integrierte Spediteure kombinierten Zollmaklerdienstleistungen mit inländischer Distribution und Bonded-Zone-Management. DSV schloss seine lokale DB-Schenker-Integration im Mai 2026 ab und vergrößerte seinen Kundenstamm und seinen operativen Fußabdruck. Die Integration brachte Luftfracht, Seefracht und Kontraktlogistik unter einer einheitlichen lokalen Struktur zusammen. Sie erhöhte den Druck auf mittelgroße Spezialisten, die in einem einzigen Modus tätig sind. DHL Group, DSV und Kuehne+Nagel konkurrierten durch breite multimodale Servicefähigkeiten. CEVA Logistics, Expeditors International, NX Group und Yusen Logistics betonten sektorspezifische Compliance-Tiefe.
NX Group fusionierte PT NX Lemo Indonesia Logistik und PT Nippon Express Indonesia im März 2026. Das kombinierte Unternehmen bot einheitliche Luft- und Seeabfertigung aus einer einzigen juristischen Person an. Dies vereinfachte das Kontoverwaltung für Unternehmensimporteure, die mit 2 separaten NX-Operationen gearbeitet hatten. Kuehne+Nagel differenzierte sich durch Energieprojektlogistik und Dokumentation lokaler Inhalte für Indonesiens Energieprojekte. Regionale Anbieter, darunter PT Samudera Indonesia und PT Puninar Logistics, hielten Vorteile in Java-basierten Freizonen. Lizenzierte PPJK-Agenten bildeten einen langen Schwanz kleinerer Unternehmen, die in Tanjung Priok konzentriert waren. Ihre begrenzten Compliance-Ressourcen schufen eine Wettbewerbslücke, da sich Regeln und Systeme häufiger änderten.
Chancen konzentrierten sich auf pharmazeutische Kühlkettenmaklerdienstleistungen an Sekundärflughäfen, digitale KMU-Aggregation und Kalimantan-Malaysia-Landfracht-Abfertigung. Logistiktechnologieunternehmen integrierten CEISA-4.0-Einreichungen mit INSW-Genehmigungsverifizierung in einem einzigen Dienst. Dies trennte die Dokumentenvorbereitung von höherwertiger Beratungsarbeit. DSV investierte mehr als 50 Millionen USD in Kühlkettenlogistik in Vietnam, Indonesien und Thailand, wobei die regionale Kapazität bis zum dritten Quartal 2026 vollständig in Betrieb genommen wurde. Diese Investition stärkte seine Position in der temperaturkontrollierten Gesundheitslogistik. PMK 86/2025 stärkte die Institution des Nationalen Einzelfensters und begünstigte Betreiber, die bereits in INSW-Systeme integriert waren.
Marktführer im indonesischen Zollmaklerbereich
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
PT Puninar Logistics
PT Kamadjaja Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Maersk Logistics Indonesia erhielt die Genehmigung für ein Bonded-Logistikzentrum vom Zoll- und Verbrauchsteuer-Regionalbüro Zentraljava und Yogyakarta in Semarang, was die zollausgesetzte Lagerung und Verwaltung von importierten Rohstoffen sowie exportfertiger Bekleidung und Schuhwaren ermöglicht.
- Juni 2026: PT Samudera Indonesia und Toyota Tsusho Corporation unterzeichneten in Jakarta eine Absichtserklärung zur gemeinsamen Entwicklung und zum Betrieb eines integrierten Distributionszentrums, das Transport- und Lagerdienstleistungen, Bonded-Zone-Einrichtungen und Lieferkettenoptimierungslösungen kombiniert.
- Juni 2026: CEVA Logistics unterzeichnete eine 3-jährige globale Absichtserklärung mit der BYD Group zur Ausweitung der Automobillogistikkooperation auf 6 Kontinenten, einschließlich Zollkoordination, Lagerung und Liefermanagement.
- Dezember 2025: DHL Express Indonesia eröffnete sein Verarbeitungszentrum in Surabaya und erweiterte damit die Ostjava-Logistikkapazität für Hersteller und Exporteure.


Berichtsumfang des indonesischen Zollmaklermarkts
| See / Ozean |
| Luft (Express und allgemeine Fracht) |
| Grenzüberschreitender Landtransport (Lkw und Schiene) |
| Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler |
| Großunternehmen |
| Mittelmarkt |
| KMU / Kleinstspediteure |
| Traditionelle Zollmaklerunternehmen |
| Digital-first / API-basierte Zollmaklerunternehmen |
| Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Pharmazeutika und Biowissenschaften |
| Luft- und Raumfahrt sowie Verteidigung |
| Chemikalien und Industriegüter |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Transportmodus | See / Ozean |
| Luft (Express und allgemeine Fracht) | |
| Grenzüberschreitender Landtransport (Lkw und Schiene) | |
| Nach Maklertyp | Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler | |
| Nach Importeurgröße | Großunternehmen |
| Mittelmarkt | |
| KMU / Kleinstspediteure | |
| Nach digitaler Akzeptanz | Traditionelle Zollmaklerunternehmen |
| Digital-first / API-basierte Zollmaklerunternehmen | |
| Nach Endverbrauchsbranche | Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge | |
| Elektronik und Halbleiter | |
| Pharmazeutika und Biowissenschaften | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Chemikalien und Industriegüter | |
| Nach Region | Java (Jakarta und BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie groß war der indonesische Zollmaklermarkt im Jahr 2026?
Die Größe des indonesischen Zollmaklermarkts betrug im Jahr 2026 2,38 Milliarden USD und soll bis 2031 bei einer CAGR von 6,83 % einen Wert von 3,32 Milliarden USD erreichen.
Welcher Transportmodus führte beim Zollmaklerumsatz in Indonesien?
See/Ozean hielt im Jahr 2025 einen Umsatzanteil von 58,67 %, gestützt durch die Konzentration des Containerverkehrs in Tanjung Priok.
Welches Maklermodell hatte den größten Umsatzanteil?
Spediteur- und 3PL-integrierte Makler hielten im Jahr 2025 einen Umsatzanteil von 68,74 %, was die Nachfrage nach gebündelten Logistik- und Abfertigungsdienstleistungen widerspiegelt.
Warum wachsen digitale Zollmaklerunternehmen schneller?
Digital-first- und API-basierte Zollmaklerunternehmen verzeichneten eine prognostizierte CAGR von 15,34 % bis 2031, unterstützt durch die KMU-Formalisierung und die Einführung von CEISA 4.0.
Welcher Endverbrauchssektor wächst am schnellsten im Zollmaklerbereich?
Pharmazeutika und Biowissenschaften verzeichneten eine prognostizierte CAGR von 10,87 % bis 2031, da die Importabfertigung spezialisierte Dokumentation und Genehmigungen erfordert.
Welche indonesische Region wächst am schnellsten bei Zollmaklerdienstleistungen?
Sumatra verzeichnete eine prognostizierte CAGR von 11,34 % bis 2031, unterstützt durch Hafeninvestitionen und expandierende grenzüberschreitende Handelsströme über die Malakkastraße.
Seite zuletzt aktualisiert am:



