
インドネシア通関ブローカー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
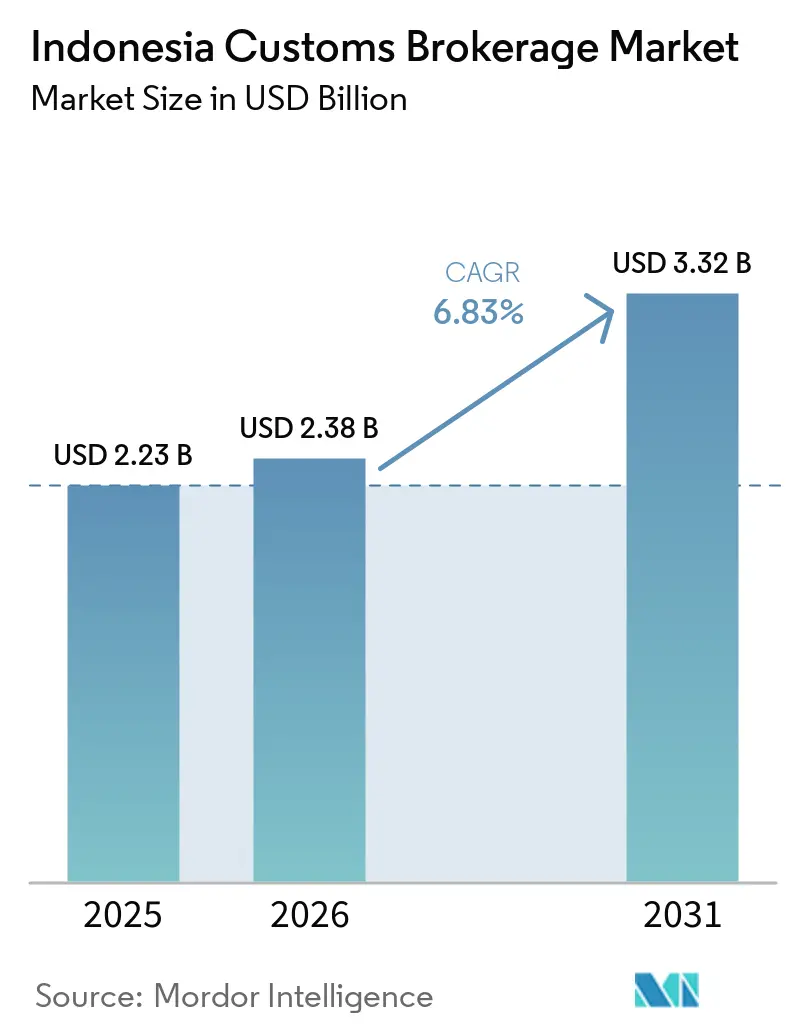
| 基準年の市場規模 (2025) | 2.23 十億米ドル |
| 市場規模 (2026) | 2.38 十億米ドル |
| 市場規模 (2031) | 3.32 十億米ドル |
| 成長率 (2026 - 2031) | 6.83 % |
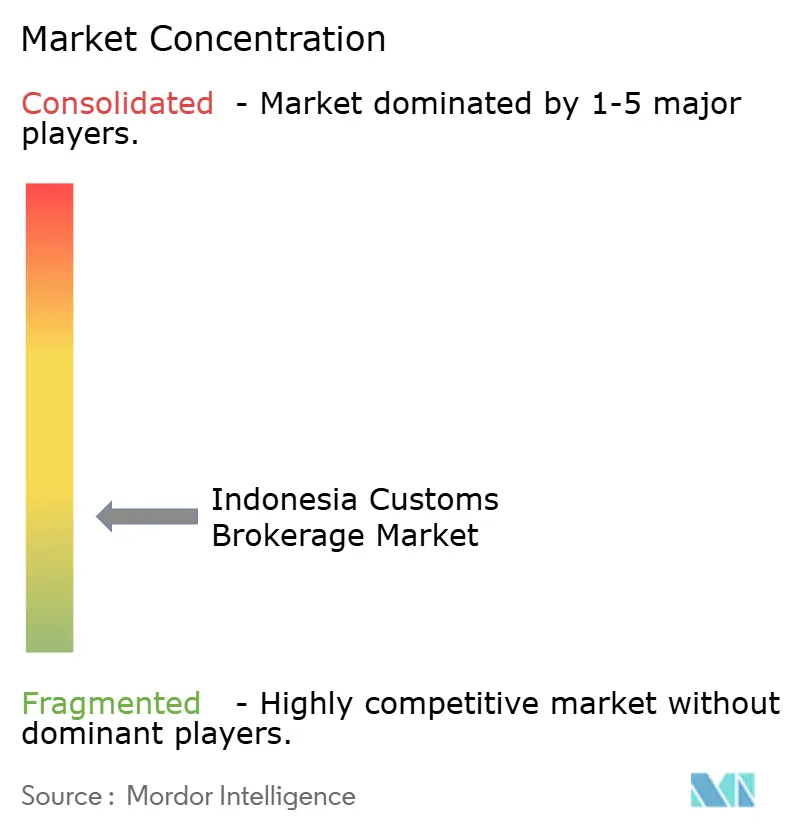
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア通関ブローカー市場分析
インネシア通関ブローカー市場規模は2025年に22.3 ビリオン 米ドルと評価され、2026年の23.8 ビリオン 米ドルから2031年には33.2 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.83%です。
インドネシアの群島地理的特性と東南アジア最大経済国としての役割が、認可通関ブローカーサービスへの需要を持続させました。2026年上半期の輸入額は1,372.4 ビリオン 米ドルに達し、前年同期比18.69%増となった一方、輸出額は1,408.1 ビリオン 米ドルで4.13%増となりました。貨物量の増加によりタンジュン・プリオクでの通関ウィンドウが圧縮され、リアルタイムコンプライアンス能力を持つブローカーが優位に立ちました。[1]「Kinerja Ekspor Menguat, Surplus Nonmigas Tetap Kokoh pada Semester I 2026」、インドネシア共和国貿易省、kemendag.go.id インドネシア通関ブローカー市場はまた、CEISA 4.0が2026年7月に全国的に義務化れたことで、より厳しい規制環境に直面しました。パティンバンおよびクアラ・タンジュンでの港湾開発がジャワ島以外への通関活動のシフトを始め、一方で島外のブローカーは依然として比較的手薄な状況が続きました。
レポートの主要ポイント
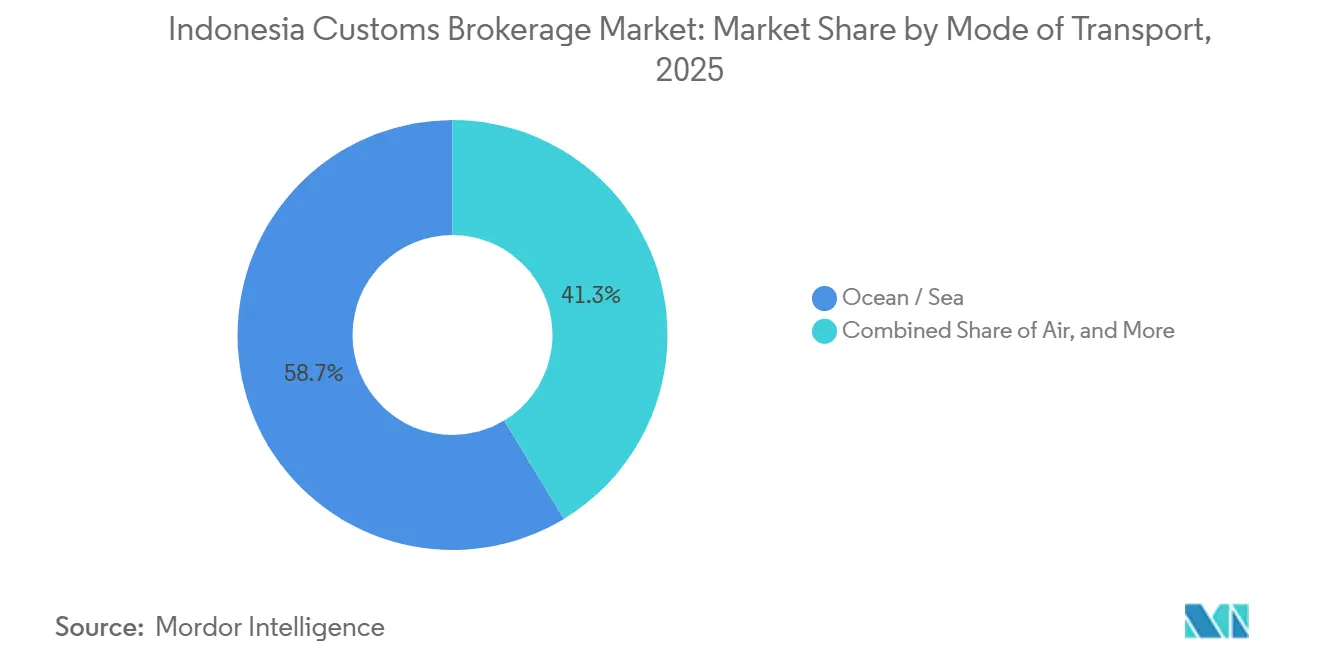
- 輸送モード別では、海上/海路が2025年のインドネシア通関ブローカー市場シェアの58.67%を占め、航空フレートは2031年までの予測CAGRが8.67%と最も高い数値を記録しました。
- ブローカータイプ別では、フレートフォワーダー/3PL統合ブローカーが2025年のインドネシア通関ブローカー市場シェアの68.74%を占め、2031年までの予測CAGRが7.98%と最も高い数値を記録しました。
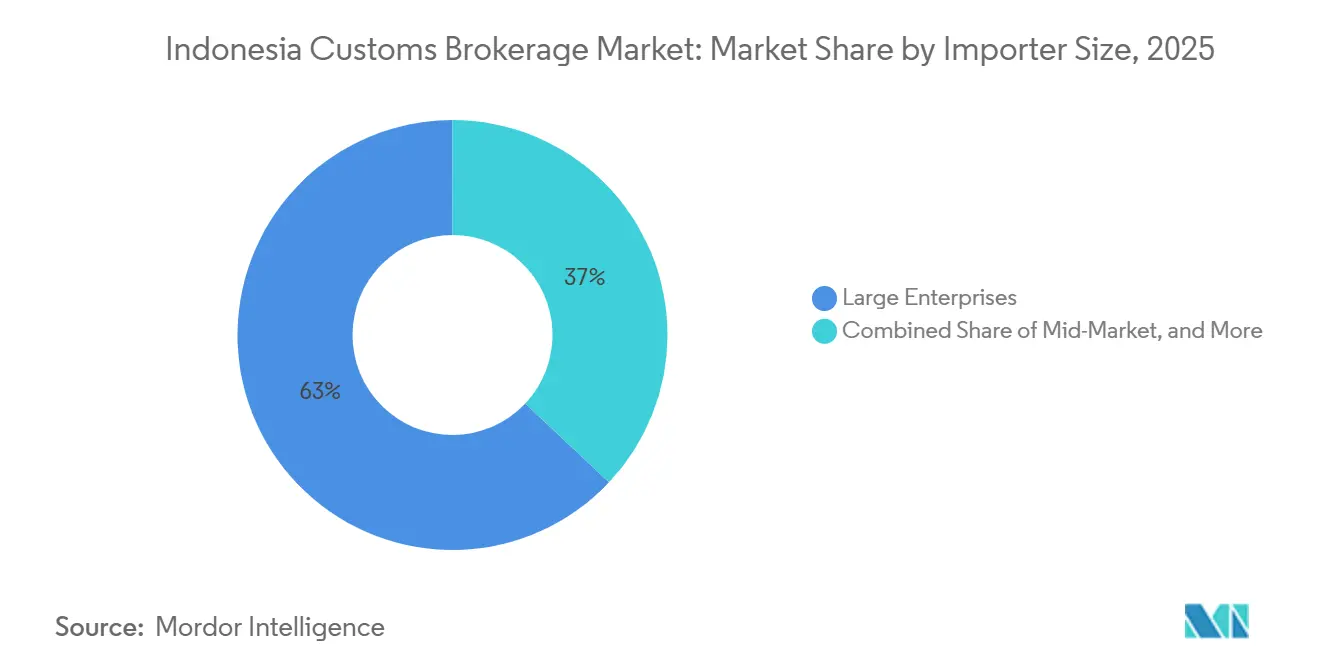
- 輸入業者規模別では、大企業が2025年のインドネシア通関ブローカー市場規模の62.98%を占め、中小企業・零細荷主が2031年までの予測CAGRが8.67%と最も高い数値を記録しました。
- デジタル導入別では、従来型ブローカーが2025年のインドネシア通関ブローカー市場規模の76.24%を占め、デジタルファーストおよびAPIベースのブローカーが2031年までの予測CAGRが15.34%と最もい数値を記録しました。
- 最終用途産業別では、小売・電子商取引が2025年のインドネシア通関ブローカー市場規模の23.61%を占め、医薬品・ライフサイエンスが2031年までの予測CAGRが10.87%と最も高い数値を記録しました。
- 地域別では、ジャワ(ジャカルタおよびBOD)が2025年のインドネシア通関ブローカー市場規模の56.89%を占め、スマトラが2031年までの予測CAGRが11.34%と最も高い数値を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア通関ブローカー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際貿易の成長による通関ブローカー需要の増加 | +1.8% | 世界規模、ジャワ(タンジュン・プリオク)に最も集中 | 中期(2~4年) |
| 越境電子商取引の拡大による通関量の増加 | +1.5% | ジャワ、スマトラ、バリおよびカリマンタンへの波及 | 短期(2年以内) |
| 税関デジタル化によるブローカー処理効率の向上 | +1.0% | 全国規模、タンジュン・プリオクおよびスカルノ・ハッタでの早期効果 | 中期(2~4年) |
| 港湾・空港スループット拡大による通関要件の増加 | +0.7% | ジャワ、北スマトラ(ブラワン、クアラ・タンジュン)、西ジャワ(パティンバン) | 中期(2~4年) |
| 規制の複雑化によるブローカー専門知識への需要増加 | +0.6% | 全国規模、ジャカルタ通関ハブにコンプライアンス需要が集中 | 短期(2年以内) |
| 分散した島嶼ネットワークによる例外管理要件の増加 | +0.4% | カリマンタン、スラウェシ、パプア地域およびマルク諸島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国際貿易の成長による通関ブローカー需要の増加
2026年1月から7月までのインドネシアの累計輸入額は1,633.3 ビリオン 米ドルに達し、2025年同期比19.94%増となりました。[2]「Keputusan Direktur Jenderal Bea dan Cukai Nomor KEP-163/BC/2026」、関税消費税総局、perpajakan.ddtc.co.id 資本財輸入は前年比17.38%増加し、原材料輸入は2026年7月に32.33%増加しました。この輸入構成により、保税地域および保税物流センターにおけるブローカー能への需要が高まりました。これらの施設は、認可ブローカー管理を必要とする関税猶予措置を利用しています。インドネシアはRCEPを含む少なくとも12の有効な二国間・多国間貿易協定に参加しており、輸出入の原産地確認作業が追加されました。インドネシア通関ブローカー市場は、業務的な通関作業と貿易協定コンプライアンス知識を組み合わせたプロバイダーを優遇しました。
越境電子商取引の拡大による通関量の増加
インドネシアの越境電子商取引規則は2025年および2026年に厳格化されました。財務省規則PMK 4/2025が2025年3月に施行され、外国電子商取引プラットフォームへの税関・税務義務が拡大されました。同規則はインドネシア登録代理人および品目別輸入報告を義務付けました。2026年貿易大臣規則第19号は、外国産完成品に対して1単位あたりFOB価格100米ドルの下限を維持し、書類要件を追加しました。これらの措置は、認可通関の必要性を減らすのではなく、より多くの越境取引を正式な税関手続きに取り込みました。少額免税分類、LARTAS確認、およびプラットフォーム調整能力を持つブローカーが、この取引量に対応するうえで有利な立場にありました。
税関デジタル化によるブローカー処理効率の向上
政府は2026年7月から、輸入、輸出、保税地域、自由貿易地域、および貨物輸送サービスにわたってCEISA 4.0を適用しました。[3]「INSW Cuts Export-Import Process, SSm Export Already Applies at 41 Ports and 21 Airports」、インドネシア国家シングルウィンドウ、voi.id PMK第86号(2025年)はまた、国家シングルウィンドウ機関内に物流システム開発副局を設置しました。同副局はデータに支えられたデジタルインフラに注力しました。シングルサブミッション輸出サービスは2026年半ばまでに41港・21空港で運用され、商品検疫チェックポイントでの利用率100%を達成しました。このプラットフォームにより、基本的な電子申告の差別化要因としての価値が低下しました。インドネシア通関ブローカー市場は代わりに、事前到着分類、関税最適化、および事後申告監査支援をより重視するようになりました。
港湾・空港スループットの拡大による通関要件の増加
タンジュン・プリオクは2025年に830万TEUを取り扱いました。IPC Terminal Petikemas(コンテナターミナル)は2026年上半期に181.7万TEUを記録し、2025年上半期比7.9%増となりました。ブラワンは2026年5月までに531,200TEUを追加し、前年比5%増となりました。パティンバンは2026年1月にPT Samudera Pelabuhan Indonesia、Africa Global Logistics、およびToyota Tsusho Corporationが関与する37年間のコンセッションのもとでコンテナ業務を開始しました。港湾ネットワークの拡大により、新たなゲートウェイに拠点を持つブローカーや信頼できる地域サブエージェント関係を持つブローカーの価値が高まりました。これにより、タンジュン・プリオク一極集中の運営モデル以外での機会が生まれました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 税関規制の変更によるコンプライアンス管理の複雑化 | -1.0% | 全国規模、タンジュン・プリオクおよびスカルノ・ハッタで最大の影響 | 短期(2年以内) |
| 港湾混雑とコストによるブローカー効率への圧力 | -0.6% | ジャワ(タンジュン・プリオク、タンジュン・ペラク)、北スマトラ(ブラワン) | 短期(2年以内) |
| 接続性の格差によるジャワ島外でのブローカー業務の制限 | -0.5% | カリマンタン、パプア地域およびマルク諸島、ヌサ・トゥンガラ | 長期(4年以上) |
| 専門人材不足による複雑な貨物通関能力の制約 | -0.4% | 全国規模、大ジャカルタ以外の二次港に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
税関規制の変更によるコンプライアンス管理の複雑化
インドネシアは2026年半ばまでの18ヶ月間に5件の実質的な税関・貿易規制を発布しました。各変更により、ブローカーは書類手続き、システム設定、および研修サイクルを改訂する必要がありました。Permendag 16/2025は2025年11月にPermendag 37/2025により、2026年6月にPermendag 18/2026により改正されました。これらの変更は輸入承認要件、検査官報告書の範囲、および遅延申告ペナルティに影響を与えました。Permenkes 5/2026はまた、医薬品および医療機器の輸入をINSW統合経路に誘導し、90日間の移行期間を設けました。一連の変更により、専任コンプライアンスチームを持たない小規模PPJK事業者にとって、コストのかかる複数システム再認証の負担が生じました。
港湾混雑とコストによるブローカー効率への圧力
タンジュン・プリオクでのスループット増加は、強い需要期に混雑圧力と長い滞留時間をもたらしました。ジャカルタの港湾当局は、ヤード占有率の調整やパティンバンへのコンテナ移送を含む措置を準備しました。ジャカルタおよびスラバヤの港湾は2026年に予約制通関システムを採用しました。事前予約スロットのない貨物はターミナル入場前に7~10日間待機しました。この遅延により、高価値輸入業者への通関コミットメントが弱まりました。予測的スロット管理と事前到着CEISA 4.0申告が混乱を部分的に軽減しました。そのコストにより、十分な通関量を持たない企業のマージンが縮小しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上優位が持続する中、航空フレートが加速
海上/海路通関は2025年のインドネシア通関ブローカー市場シェアの58.67%を占めました。このセグメントは、群島全体で移動するバルクおよび製造品のコンテナ輸送に依存していました。タンジュン・プリオクはこのモードの通関活動の最大の発生源であり続けました。そのコンテナスループットは2026年上半期に2025年上半期比7.9%増加しました。海上ブローカー業務は引き続き、港湾、船会社、保税施設、および輸入許可証にわたる調整を必要としました。海上輸入の規模は、確立された港湾業務と書類チームを持つブローカーを優遇しました。
航空フレートは2031年までの予測CAGRが8.67%を記録しました。医薬品コールドチェーン要件と電子機器のリードタイム圧力がこのモードのより速い拡大を支えました。PT Gapura Angkasaは2026年5月にCEIV Pharma認証を取得し、スカルノ・ハッタ国際空港での温度管理貨物インフラへの投資を示しました。医薬品輸入はまた、Permenkes 5/2026のもとでINSW統合経路を通じて移動しました。これにより航空貨物ターミナルに書類チェックポイントが追加されました。事前通関能力を持つブローカーは、これらの貨物に対してより迅速で専門的なサービスを提供できました。
注記: 個別セグメントのシェアはレポート購入後に入手可能


ブローカータイプ別:統合プロバイダーがリードするも、純粋ブローカーはニッチな防御力を維持
フレートフォワーダーおよび3PL統合ブローカーは2025年のインドネシア通関ブローカー市場規模の68.74%を占めました。同セグメントは2031年までの予測CAGRが7.98%と最も高い数値を記録しました。大手輸入業者は海上フレート調達、通関、内陸輸送、および保税地域管理を単一プロバイダー契約のもとに統合しました。この取り決めにより顧客の業務上の連絡先数が減少しました。倉庫ネットワークと統合システムを持つプロバイダーは、これらのバンドル契約を獲得するうえで有利な立場にありました。関連物流資産を持たない独立系PPJK代理店は、より狭い業務範囲に直面しました。
純粋通関ブローカーは、専門的な知識を必要とする複雑なカテゴリーで引き続き重要な役割を果たしました。医薬品輸入承認、LARTAS規制品目、およびプロジェクト貨物はしばしば複数の機関の承認を必要としました。これらの活動は、統合企業がバンドル契約で常に標準化しない割増料金を支えました。CEISA 4.0は、システムが義務化されると早期デジタル申告を意味ある差別化要因として排除しました。[4]「Tanjung Priok Port Posts Container Steady Growth in 2025 to 8.30 Million TEUs」、PT Pelabuhan Indonesia、theshippinggazette.com 独自のHSコード分類ライブラリと自動LARTASアラートは依然としてエラー削減に貢献しました。調達チームはブローカーのパフォーマンス評価においてレッドチャンネル検査結果と事後申告監査結果をますます考慮するようになっています。
輸入業者規模別:大企業が収益を支える中、中小企業層が加速
大企業は2025年のインドネシア通関ブローカー市場シェアの62.98%を占めました。その輸入活動は自動車、電子機器、および消費財サプライチェーンをカバーしていました。これらの企業は大規模かつ定期的な輸入プログラムを管理しているため、需要は安定していました。しかし、大手輸入業者は社内コンプライアンス代替案に対してブローカー契約を定期的に再入札しました。このプロセスにより、貨物量が増加しても価格決定力が制限されました。中堅輸入業者は、専任ブローカーと統合物流プロバイダーにとって競争の激しい顧客グループを形成しました。
中小企業・零細荷主は2031年までの予測CAGRが8.67%を記録しました。越境電子商取引の拡大とPermendag 19/2026のもとでの厳格なライセンス取得がこの成長を支えました。規制の正式化により、小規模輸入業者にコストを追加しながらも、助言サービスへの需要が高まりました。LogiLinkはINSWおよびCEISA 4.0と連携し、小口貨物通関量を集約しました。このようなプラットフォームは、認可ブローカーにとって顧客への重要なルートとなりました。中小企業向けプラットフォームへのアプリケーションプログラミングインターフェース接続を持たないブローカーは、最も急成長している輸入業者グループへのアクセスが制限されました。
注記: 個別セグメントのシェアはレポート購入後に入手可能
デジタル導入別:従来型ブローカーが規模を維持するも、APIベース事業者に成長を譲渡
従来型ブローカーは2025年のインドネシア通関ブローカー市場シェアの76.24%を占めました。長年の企業関係と物理的な書類処理がその地位を支えました。複雑な港湾通関は依然として、プラットフォームだけでは複製が困難な能力を必要としました。保税地域施設への投資もまた、確立された事業者に資本集約的な優位性をもたらしました。PT Puninar Logisticsはチャクンに保税倉庫を運営し、Maersk Logistics IndonesiaはスマランでのPLB施設の承認を受けました。これらの資産は従来型ブローカー企業の継続的な規模を支えました。
デジタルファーストおよびAPIベースのブローカーは2031年までの予測CAGRが15.34%を記録しました。これはセグメンテーションタイプ全体で最も強い成長率でした。中小企業の正式化、CEISA 4.0の導入、および電子商取引のリリーススピード要件がその拡大を支えました。デジタルシステムは商業書類からPIBおよびPEB申告書の草案作成をCEISA 4.0申告向けに自動化しました。自動化により書類準備時間が数時間から数分に短縮されました。税関監視がレッドチャンネルおよび事後申告監査結果を通じて継続されているため、分類エラー率は引き続き重要でした。
最終用途産業別:電子商取引がシェアをリード、医薬品が成長を牽引
小売・電子商取引は2025年のインドネシア通関ブローカー市場規模の23.61%を占めました。日用消費財および衣料品のマーケットプレイスフローがこの地位を支えました。自動車およびEVが第2位の最終用途クラスターを形成しました。インドネシアは7社のEVメーカーから生産コミットメントを獲得し、部品輸入には専門的なHSコード分類とLARTAS管理が必要でした。電子機器・半導体、航空宇宙・防衛、化学品・工業製品が残りの取引量構成を占めました。化学品通関にはBAPETENおよびBPOM承認とともに前駆体許可証が必要でした。
医薬品・ライフサイエンスは2031年までの予測CAGRが10.87%を記録しました。このセグメントのインドネシア通関ブローカー市場規模は、医療物流活動の増加と高いコンプライアンスニーズから恩恵を受けました。BPOM販売承認、CDOB 2025書類、およびPermenkes 5/2026要件が専門的な通関プロセスを生み出しました。各医薬品輸入取引には慎重な書類作成と機関調整が必要でした。DSVは2026年5月にインドネシア共和国保健省のために2,000以上のコミュニティヘルスセンターへの医療機器の全国配送を拡大しました。この業務は、コールドチェーンコンプライアンス能力を持つブローカーが利用できる機関医療契約の規模を示しました。
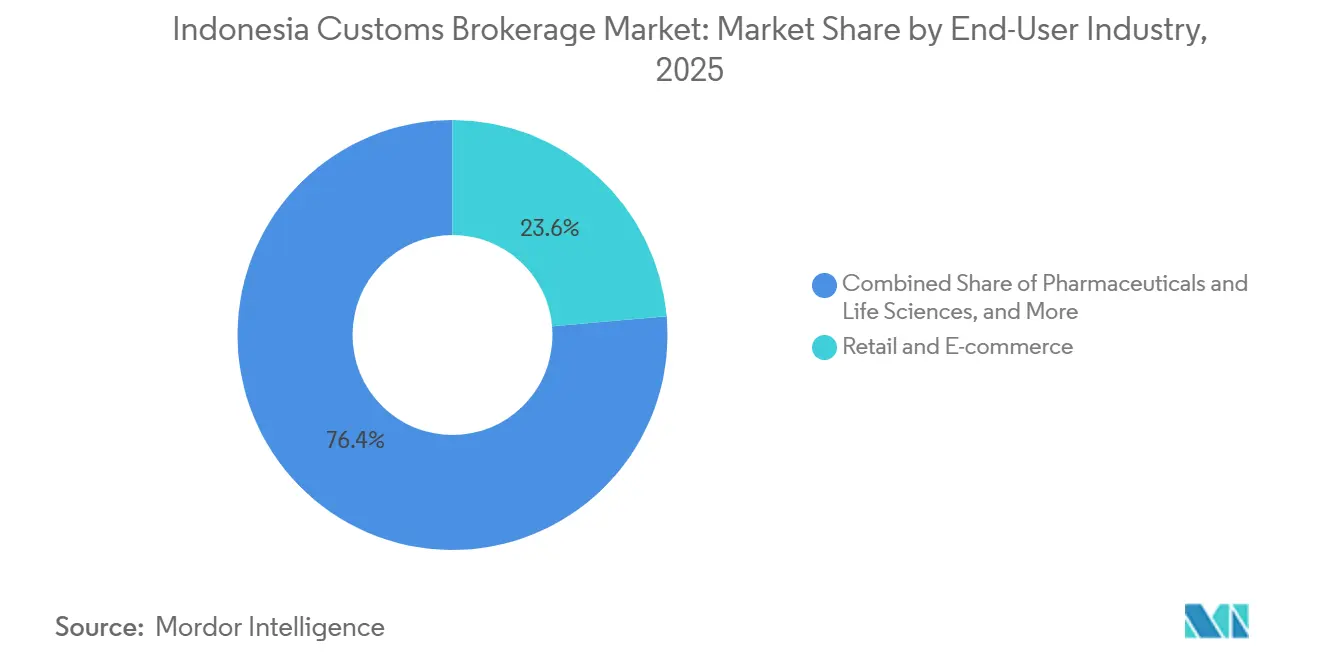
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
ジャワは2025年のインドネシア通関ブローカー市場シェアの56.89%を占めました。ジャカルタ、ボゴール・デポック・タンゲラン・ブカシ回廊、およびスラバヤが国の輸入経済の中心を形成しました。タンジュン・プリオクは2025年に830万TEUを取り扱いました。PTP Nonpetikemas(非コンテナ)のスループットは2026年7月までに前年比17.85%増加しました。2026年大統領令第41号および政府規則PP第24号(2026年)により、タンジュン・プリオクおよびスカルノ・ハッタを通過する物品のコンプラアンス作業が追加されました。パティンバンは2026年7月にコンテナ業務を開始し、ジャワ内のブローカー需要を拡大しました。タンジュン・プリオクの主導的な役割を実質的に低下させることはありませんでした。
スマトラは2031年までの予測地域CAGRが11.34%と最も高い数値を記録しました。ブラワンおよびクアラ・タンジュンへの投資、北スマトラおよびリアウでの商品加工、およびマラッカ海峡を越えた貿易フローが地域を支えました。ブラワンは2026年5月までに531,200TEUを取り扱い、前年比5%増となりました。ブラワン・クアラ・タンジュン回廊は2026年上半期に347,001TEUを取り扱いました。PT Samudera Indonesiaは2026年5月にクアラ・タンジュン、シンガポール、ペナン間の週1便の直行サービスを開始しました。この新しい接続により、スマトラの輸出業者・輸入業者の多区間トランジットが短縮されました。パレンバン、ペカンバル、およびジャンビは、サブエージェントネットワークがブローカーカバレッジを拡大できる新興地域として残っています。
カリマンタン、スラウェシ、バリおよびヌサ・トゥンガラ、ならびにパプア地域およびマルク諸島はサービスが不足したままでした。認可ブローカーの密度と保税地域インフラはこれらの地域全体で限られていました。エンティコン・ポンティアナック周辺のカリマンタン・マレーシア回廊は課税対象のトラックおよび鉄道フレートを運んでいました。認可ブローカーの利用可能性が限られているため、一部の貨物は非公式な通関チャンネルを通じて移動しました。マカッサル新港は東インドネシアの主要通関ハブでしたが、その書類取扱量は物理的な処理能力が支えられる水準を下回っていました。LARTAS規制の水産物および鉱業貨物の専門人材はジャワに集中していました。バリの観光関連輸入とヌサ・トゥンガラのニッケル下流チェーンが需要を追加しましたが、ネットワーク拡大は将来の接続性改善に依存していました。
競争環境
インドネシア通関ブローカー市場は断片化しています。グローバル統合フォワーダーは通関ブローカー業務を国内配送および保税地域管理と組み合わせました。DSVは2026年5月に地域のDB Schenker統合を完了し、顧客名簿と業務フットプリントを拡大しました。この統合により、航空フレート、海上フレート、および契約物流が統一された地域構造のもとに置かれました。単一モードで運営する中堅専門業者への圧力が高まりました。DHL Group、DSV、およびKuehne+Nagel は幅広いマルチモーダルサービス能力を通じて競争しました。CEVA Logistics、Expeditors International、NX Group、およびYusen Logisticsはセクター固有のコンプライアンスの深さを強調しました。
NX Groupは2026年3月にPT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを合併しました。統合された事業体は1つの法人から統一された航空・海上通関を提供しました。これにより、2つの別々のNX業務と取引していた法人輸入業者のアカウント管理が簡素化されました。Kuehne+Nagel はインドネシアのエネルギープロジェクト向けのエネルギープロジェクト物流と地域コンテンツ書類を通じて差別化しました。PT Samudera IndonesiaおよびPT Puninar Logisticsを含む地域プロバイダーは、ジャワベースの保税地域で優位性を持っていました。認可PPJK代理店はタンジュン・プリオクに集中した小規模企業の長いテールを形成しました。規則とシステムがより頻繁に変更されるにつれて、限られたコンプライアンスリソースが競争上のギャップを生み出しました。
機会は二次空港での医薬品コールドチェーンブローカー業務、中小企業デジタル集約、およびカリマンタン・マレーシア陸上フレート通関に集中しました。物流テクノロジー企業はCEISA 4.0申告とINSW許可証確認を単一サービスに統合しました。これにより書類準備が高付加価値の助言業務から分離されました。DSVはベトナム、インドネシア、タイにわたるコールドチェーン物流に5,000万米ドル以上を投資し、地域の処理能力は2026年第3四半期までに本格稼働に達しました。その投資は温度管理医療物流における同社の地位を支えました。PMK 86/2025は国家シングルウィンドウ機関を強化し、すでにINSWシステムと統合していた事業者を優遇しました。
インドネシア通関ブローカー産業リーダー
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
PT Puninar Logistics
PT Kamadjaja Logistics
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:Maersk Logistics Indonesiaはスマランの関税消費税地域事務所(中部ジャワ・ジョグジャカルタ)から保税物流センター承認を取得し、輸入原材料および輸出準備済み衣料品・履物の関税猶予保管・管理が可能となりました。
- 2026年6月:PT Samudera IndonesiaとToyota Tsusho Corporationはジャカルタで覚書に署名し、輸送・倉庫サービス、保税地域施設、およびサプライチェーン最適化ソリューションを組み合わせた統合流通センターを共同開発・運営することで合意しました。
- 2026年6月:CEVA LogisticsはBYD Groupと3年間のグローバル覚書に署名し、通関調整、倉庫管理、および配送管理を含む6大陸にわたる自動車物流協力を拡大しました。
- 2025年12月:DHL Express Indonesiaはスラバヤ処理センターを開設し、製造業者および輸出業者向けの東ジャワ物流能力を拡大しました。


インドネシア通関ブローカー市場レポートの範囲
| 海上/海路 |
| 航空(エクスプレスおよび一般貨物) |
| 越境陸上(トラックおよび鉄道) |
| 純粋通関ブローカー |
| フレートフォワーダー/3PL統合ブローカー |
| 大企業 |
| 中堅市場 |
| 中小企業/零細荷主 |
| 従来型ブローカー |
| デジタルファースト/APIベースブローカー |
| 小売・電子商取引 |
| 自動車およびEV |
| 電子機器・半導体 |
| 医薬品・ライフサイエンス |
| 航空宇宙・防衛 |
| 化学品・工業製品 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| 輸送モード別 | 海上/海路 |
| 航空(エクスプレスおよび一般貨物) | |
| 越境陸上(トラックおよび鉄道) | |
| ブローカータイプ別 | 純粋通関ブローカー |
| フレートフォワーダー/3PL統合ブローカー | |
| 輸入業者規模別 | 大企業 |
| 中堅市場 | |
| 中小企業/零細荷主 | |
| デジタル導入別 | 従来型ブローカー |
| デジタルファースト/APIベースブローカー | |
| 最終用途産業別 | 小売・電子商取引 |
| 自動車およびEV | |
| 電子機器・半導体 | |
| 医薬品・ライフサイエンス | |
| 航空宇宙・防衛 | |
| 化学品・工業製品 | |
| 地域別 | ジャワ(ジャカルタおよびBOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリおよびヌサ・トゥンガラ | |
| パプア地域およびマルク諸島 |


レポートで回答される主要な質問
2026年のインドネシア通関ブローカー市場規模はいくらでしたか?
インドネシア通関ブローカー市場規模は2026年に23.8 ビリオン 米ドルで、2031年までに33.2 ビリオン 米ドルに達すると予測されており、CAGRは6.83%です。
インドネシアで通関ブローカー収益をリードした輸送モードはどれですか?
海上/海路は2025年に収益の58.67%を占め、タンジュン・プリオクでのコンテナ輸送の集中によって支えられました。
最大の収益シェアを持つブローカーモデルはどれですか?
フレートフォワーダーおよび3PL統合ブローカーは2025年に収益の68.74%を占め、バンドル物流・通関サービスへの需要を反映しています。
デジタル通関ブローカーはなぜより速く成長しているのですか?
デジタルファーストおよびAPIベースのブローカーは2031年までの予測CAGRが15.34%を記録し、中小企業の正式化とCEISA 4.0の導入によって支えられています。
通関ブローカーにとって最も速く成長している最終用途セクターはどれですか?
医薬品・ライフサイエンスは2031年までの予測CAGRが10.87%を記録しており、輸入通関には専門的な書類作成と承認が必要なためです。
ブローカーサービスにとって最も速く成長しているインドネシアの地域はどこですか?
スマトラは2031年までの予測CAGRが11.34%を記録し、港湾投資とマラッカ海峡を越えた貿易フローの拡大によって支えられています。
最終更新日:



