
Taille et part du marché du courtage en douane en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
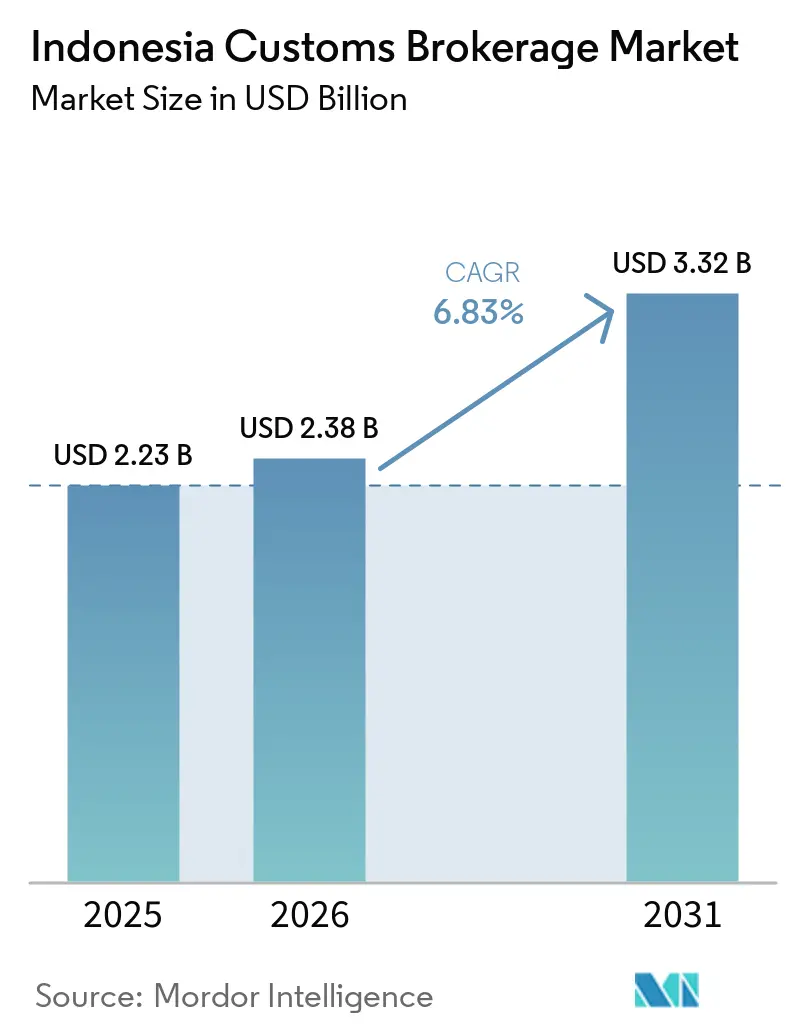
| Taille du marché de l'année de base (2025) | 2.23 Milliards de dollars |
| Taille du Marché (2026) | 2.38 Milliards de dollars |
| Taille du Marché (2031) | 3.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.83 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du courtage en douane en Indonésie par Mordor Intelligence
La taille du marché du courtage en douane en Indonésie était évaluée à 2,23 milliards USD en 2025 et devrait croître de 2,38 milliards USD en 2026 pour atteindre 3,32 milliards USD d'ici 2031, à un CAGR de 6,83 % durant la période de prévision (2026-2031).
La géographie archipelagique de l'Indonésie et son rôle en tant que plus grande économie d'Asie du Sud-Est ont soutenu la demande de services de courtage en douane agréés. Les importations ont atteint 137,24 milliards USD au premier semestre 2026, en hausse de 18,69 % par rapport à la même période de l'année précédente, tandis que les exportations ont atteint 140,81 milliards USD, en hausse de 4,13 %. La croissance des volumes de fret a comprimé les délais de dédouanement à Tanjung Priok et a favorisé les courtiers dotés de capacités de conformité en temps réel.[1]"Kinerja Ekspor Menguat, Surplus Nonmigas Tetap Kokoh pada Semester I 2026," Ministère du Commerce de la République d'Indonésie, kemendag.go.id Le marché du courtage en douane en Indonésie a également fait face à un environnement réglementaire plus exigeant, CEISA 4.0 étant devenu obligatoire à l'échelle nationale en juillet 2026. Le développement portuaire à Patimban et Kuala Tanjung a commencé à déplacer l'activité de dédouanement au-delà de Java, tandis que les courtiers en dehors de l'île sont restés relativement peu nombreux.
Points clés du rapport
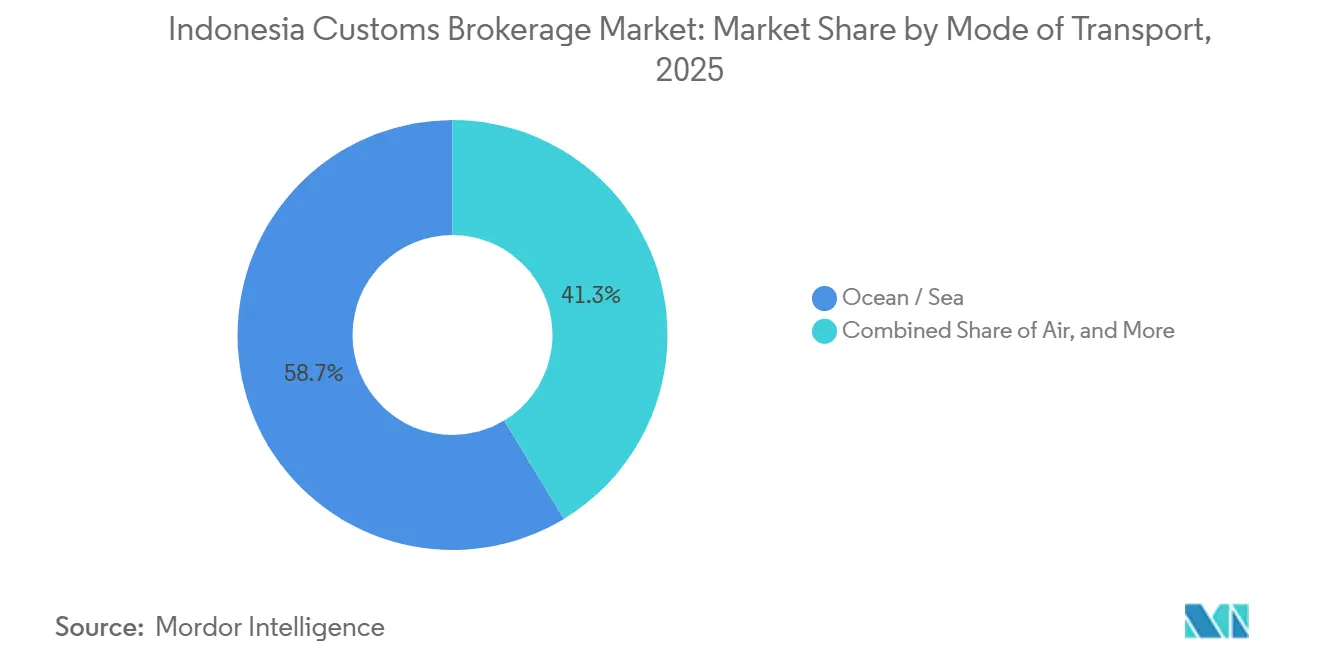
- Par mode de transport, l'océan/mer a détenu 58,67 % de la part du marché du courtage en douane en Indonésie en 2025, tandis que le fret aérien a enregistré le CAGR projeté le plus élevé à 8,67 % jusqu'en 2031.
- Par type de courtier, les courtiers intégrés aux transitaires/prestataires logistiques tiers ont détenu 68,74 % de la part du marché du courtage en douane en Indonésie en 2025 et ont enregistré le CAGR projeté le plus élevé à 7,98 % jusqu'en 2031.
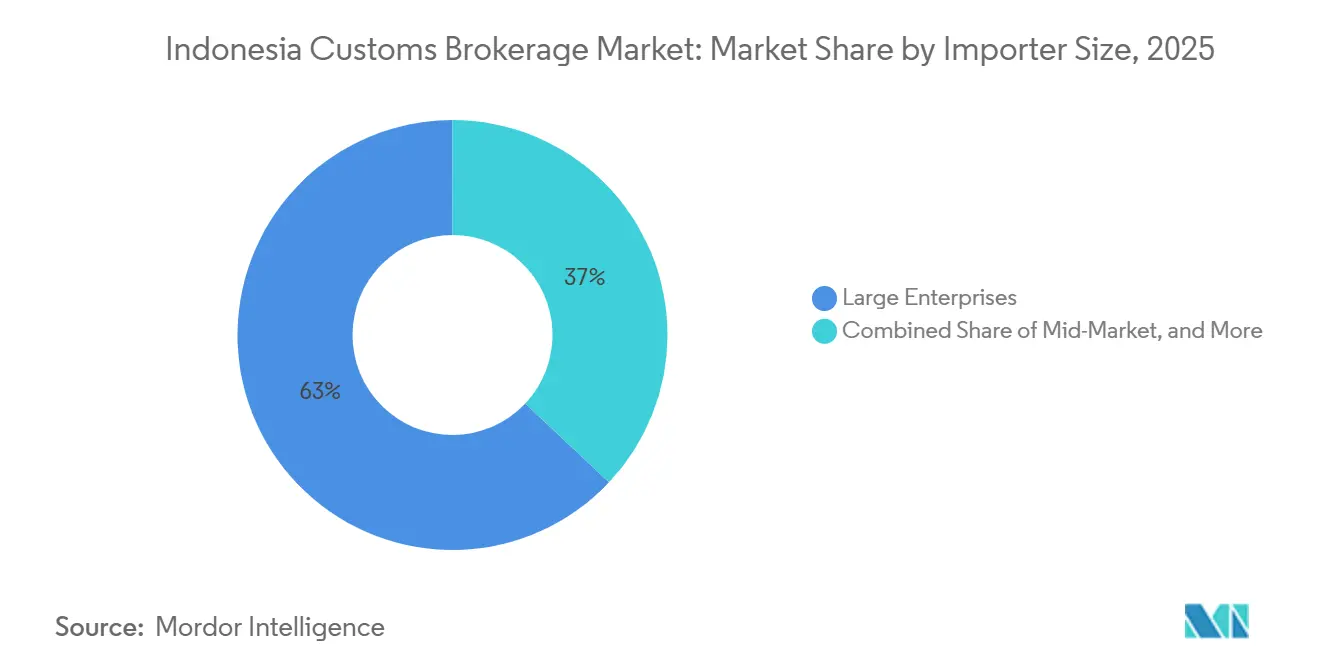
- Par taille d'importateur, les grandes entreprises ont détenu 62,98 % de la taille du marché du courtage en douane en Indonésie en 2025, tandis que les PME et les micro-expéditeurs ont enregistré le CAGR projeté le plus élevé à 8,67 % jusqu'en 2031.
- Par adoption numérique, les courtages traditionnels ont détenu 76,24 % de la taille du marché du courtage en douane en Indonésie en 2025, tandis que les courtages numériques en priorité et basés sur API ont enregistré le CAGR projeté le plus élevé à 15,34 % jusqu'en 2031.
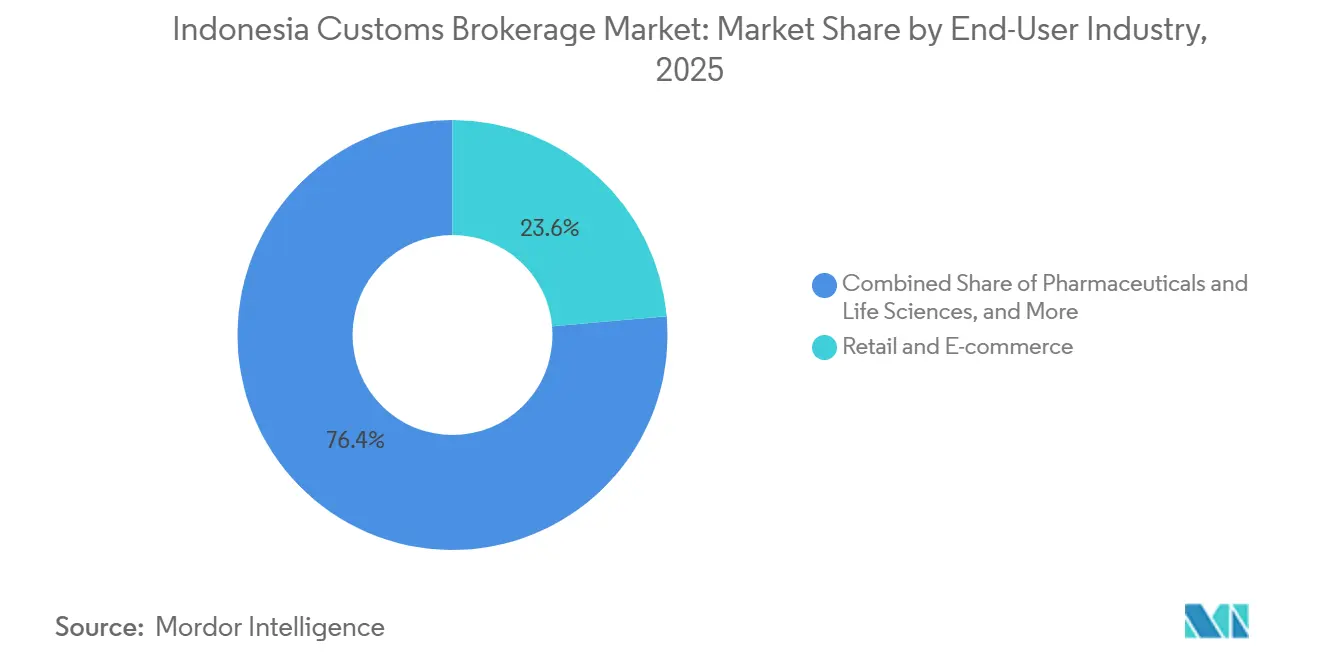
- Par secteur d'utilisation finale, le commerce de détail et le commerce électronique ont détenu 23,61 % de la taille du marché du courtage en douane en Indonésie en 2025, tandis que les produits pharmaceutiques et les sciences de la vie ont enregistré le CAGR projeté le plus élevé à 10,87 % jusqu'en 2031.
- Par région, Java (Jakarta et BOD) a détenu 56,89 % de la taille du marché du courtage en douane en Indonésie en 2025, tandis que Sumatra a enregistré le CAGR projeté le plus élevé à 11,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du courtage en douane en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La croissance du commerce international accroît la demande de courtage en douane | +1.8% | Mondial, concentration la plus élevée à Java (Tanjung Priok) | Moyen terme (2-4 ans) |
| L'expansion du commerce électronique transfrontalier stimule les volumes de dédouanement | +1.5% | Java, Sumatra, extension à Bali et Kalimantan | Court terme (≤ 2 ans) |
| La numérisation douanière améliore l'efficacité du traitement du courtage | +1.0% | National, avec des gains précoces à Tanjung Priok et Soekarno-Hatta | Moyen terme (2-4 ans) |
| Le débit des ports et aéroports élargit les exigences de dédouanement | +0.7% | Java, Sumatra du Nord (Belawan, Kuala Tanjung), Java occidental (Patimban) | Moyen terme (2-4 ans) |
| La complexité réglementaire accroît la demande d'expertise en courtage | +0.6% | National, avec une demande de conformité concentrée dans les centres de dédouanement de Jakarta | Court terme (≤ 2 ans) |
| Les réseaux insulaires fragmentés accroissent les exigences de gestion des exceptions | +0.4% | Kalimantan, Sulawesi, région de Papouasie et îles Moluques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance du commerce international accroît la demande de courtage en douane
Les importations cumulées de l'Indonésie de janvier à juillet 2026 ont atteint 163,33 milliards USD, en hausse de 19,94 % par rapport à la même période en 2025.[2]"Keputusan Direktur Jenderal Bea dan Cukai Nomor KEP-163/BC/2026," Direction générale des douanes et accises, perpajakan.ddtc.co.id Les importations de biens d'équipement ont augmenté de 17,38 % en glissement annuel, tandis que les importations de matières premières ont progressé de 32,33 % en juillet 2026. Cette composition des importations a accru la demande de capacités des courtiers dans les zones franches et les centres logistiques sous douane. Ces installations utilisent des dispositifs de suspension des droits qui nécessitent une gestion de courtage agréée. L'Indonésie a participé à au moins 12 accords commerciaux bilatéraux et multilatéraux actifs, dont le RCEP, qui a ajouté des travaux de vérification d'origine pour les importations et les exportations. Le marché du courtage en douane en Indonésie a favorisé les prestataires combinant des opérations de dédouanement avec une connaissance de la conformité aux accords commerciaux.
L'expansion du commerce électronique transfrontalier stimule les volumes de dédouanement
Les règles du commerce électronique transfrontalier en Indonésie se sont resserrées en 2025 et 2026. Le règlement du ministère des Finances PMK 4/2025 est entré en vigueur en mars 2025, étendant les obligations douanières et fiscales aux plateformes de commerce électronique étrangères. Le règlement exigeait une représentation enregistrée en Indonésie et des déclarations d'importation détaillées. Le règlement du ministre du Commerce n° 19 de 2026 a maintenu un plancher FOB de 100 USD par unité pour les produits finis d'origine étrangère et a ajouté des exigences documentaires. Ces mesures ont intégré davantage de transactions transfrontalières dans les processus douaniers formels plutôt que de réduire le besoin de dédouanement agréé. Les courtiers disposant de capacités de classification de minimis, de vérification LARTAS et de coordination avec les plateformes étaient mieux positionnés pour traiter ces volumes.
La numérisation douanière améliore l'efficacité du traitement du courtage
Le gouvernement a appliqué CEISA 4.0 aux services d'importation, d'exportation, de zone franche, de zone de libre-échange et d'expédition de fret à partir de juillet 2026.[3]"INSW Cuts Export-Import Process, SSm Export Already Applies at 41 Ports and 21 Airports," Guichet unique national de l'Indonésie, voi.id Le PMK n° 86 de 2025 a également créé une sous-direction du développement du système logistique au sein de l'Institution du guichet unique national. La sous-direction s'est concentrée sur l'infrastructure numérique soutenue par les données. Le service de soumission unique à l'exportation fonctionnait dans 41 ports et 21 aéroports à mi-2026 et atteignait 100 % d'utilisation aux points de contrôle de quarantaine des marchandises. La plateforme a réduit la valeur du dépôt électronique de base en tant que facteur de différenciation. Le marché du courtage en douane en Indonésie a plutôt accordé une plus grande valeur à la classification avant arrivée, à l'optimisation des droits et au soutien aux audits post-entrée.
Le débit des ports et aéroports élargit les exigences de dédouanement
Tanjung Priok a traité 8,30 millions d'EVP en 2025. IPC Terminal Petikemas a enregistré 1,817 million d'EVP au premier semestre 2026, en hausse de 7,9 % par rapport au premier semestre 2025. Belawan a ajouté 531 200 EVP jusqu'en mai 2026, en hausse de 5 % en glissement annuel. Patimban a démarré les opérations de conteneurs en janvier 2026 dans le cadre d'une concession de 37 ans impliquant PT Samudera Pelabuhan Indonesia, Africa Global Logistics et Toyota Tsusho Corporation. L'expansion du réseau portuaire a accru la valeur des courtiers présents dans les nouvelles portes d'entrée ou disposant de relations fiables avec des sous-agents locaux. Cela a créé des opportunités en dehors d'un modèle opérationnel centré sur Tanjung Priok.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'évolution des réglementations douanières accroît la complexité de la gestion de la conformité | -1.0% | National, avec un impact maximal à Tanjung Priok et Soekarno-Hatta | Court terme (≤ 2 ans) |
| La congestion portuaire et les coûts exercent une pression sur l'efficacité du courtage | -0.6% | Java (Tanjung Priok, Tanjung Perak), Sumatra du Nord (Belawan) | Court terme (≤ 2 ans) |
| Les lacunes de connectivité limitent les opérations de courtage en dehors de Java | -0.5% | Kalimantan, région de Papouasie et îles Moluques, Nusa Tenggara | Long terme (≥ 4 ans) |
| Les pénuries de spécialistes contraignent la capacité de dédouanement des cargaisons complexes | -0.4% | National, concentré dans les ports secondaires en dehors du Grand Jakarta | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'évolution des réglementations douanières accroît la complexité de la gestion de la conformité
L'Indonésie a émis 5 réglementations douanières et commerciales substantielles au cours des 18 mois jusqu'à mi-2026. Chaque changement a obligé les courtiers à réviser les procédures documentaires, les configurations des systèmes et les cycles de formation. Le Permendag 16/2025 a été modifié par le Permendag 37/2025 en novembre 2025 et le Permendag 18/2026 en juin 2026. Ces changements ont affecté les exigences d'approbation à l'importation, les périmètres des rapports des inspecteurs et les pénalités pour dépôt tardif. Le Permenkes 5/2026 a également orienté les importations pharmaceutiques et de dispositifs médicaux vers des voies intégrées à l'INSW avec une période de transition de 90 jours. L'ensemble de ces changements a créé une charge coûteuse de recertification multi-systèmes pour les petits opérateurs PPJK sans équipes de conformité dédiées.
La congestion portuaire et les coûts exercent une pression sur l'efficacité du courtage
Le débit plus élevé à Tanjung Priok a créé une pression de congestion et des temps de séjour plus longs durant les périodes de forte demande. L'autorité portuaire de Jakarta a préparé des mesures comprenant des ajustements du taux d'occupation des parcs à conteneurs et le repositionnement des conteneurs vers Patimban. Les ports de Jakarta et Surabaya ont utilisé des systèmes de dédouanement sur rendez-vous en 2026. Les cargaisons sans créneau préréservé attendaient 7 à 10 jours avant l'entrée en terminal. Ce délai a affaibli les engagements de dédouanement pris envers les importateurs de marchandises de haute valeur. La gestion prédictive des créneaux et les soumissions CEISA 4.0 avant arrivée ont partiellement réduit la perturbation. Leur coût a réduit les marges des entreprises ne disposant pas d'un volume de dédouanement suffisant.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : la domination de l'océan se maintient tandis que le fret aérien s'accélère
Les dédouanements océan/mer ont représenté 58,67 % de la part du marché du courtage en douane en Indonésie en 2025. Le segment s'appuyait sur le transport maritime de conteneurs pour les marchandises en vrac et manufacturées circulant à travers l'archipel. Tanjung Priok est resté la principale source d'activité de dédouanement pour ce mode. Son débit de conteneurs a augmenté de 7,9 % au premier semestre 2026 par rapport au premier semestre 2025. Le courtage maritime a continué d'exiger une coordination entre les ports, les compagnies maritimes, les installations sous douane et les permis d'importation. L'ampleur des importations maritimes a favorisé les courtiers disposant d'opérations portuaires établies et d'équipes documentaires.
Le fret aérien a enregistré un CAGR projeté de 8,67 % jusqu'en 2031. Les exigences de chaîne du froid pharmaceutique et la pression sur les délais d'approvisionnement en électronique ont soutenu l'expansion plus rapide de ce mode. PT Gapura Angkasa a obtenu la certification CEIV Pharma en mai 2026, témoignant d'un investissement dans l'infrastructure de fret à température contrôlée à l'aéroport international Soekarno-Hatta. Les importations pharmaceutiques ont également transité par des voies intégrées à l'INSW en vertu du Permenkes 5/2026. Cela a ajouté un point de contrôle documentaire aux terminaux de fret aérien. Les courtiers disposant de capacités de pré-dédouanement pouvaient offrir un service plus rapide et spécialisé pour ces expéditions.


Par type de courtier : les prestataires intégrés sont en tête, mais les courtiers purs conservent une défendabilité de niche
Les transitaires et les courtiers intégrés aux prestataires logistiques tiers ont représenté 68,74 % de la taille du marché du courtage en douane en Indonésie en 2025. Le même segment a enregistré le CAGR projeté le plus élevé à 7,98 % jusqu'en 2031. Les grands importateurs ont combiné l'approvisionnement en fret maritime, le dédouanement, le transport intérieur et la gestion des zones franches sous des contrats à prestataire unique. Cet arrangement a réduit le nombre de contacts opérationnels pour les clients. Les prestataires disposant de réseaux d'entrepôts et de systèmes intégrés étaient bien positionnés pour remporter ces contrats groupés. Les agents PPJK indépendants ont fait face à un vivier de travail plus restreint lorsqu'ils manquaient d'actifs logistiques connexes.
Les courtiers en douane purs sont restés pertinents dans les catégories complexes nécessitant une expertise spécialisée. Les approbations d'importation pharmaceutique, les marchandises soumises à des restrictions LARTAS et le fret de projet impliquaient souvent plusieurs validations d'agences. Ces activités ont soutenu des honoraires premium que les entreprises intégrées ne standardisaient pas toujours dans les contrats groupés. CEISA 4.0 a supprimé le dépôt numérique précoce comme point de différenciation significatif une fois le système devenu obligatoire.[4]"Tanjung Priok Port Posts Container Steady Growth in 2025 to 8.30 Million TEUs," PT Pelabuhan Indonesia, theshippinggazette.com Les bibliothèques propriétaires de classification SH et les alertes LARTAS automatisées ont tout de même contribué à réduire les erreurs. Les équipes d'approvisionnement prennent de plus en plus en compte les résultats des contrôles en canal rouge et les résultats des audits post-dédouanement lors de l'évaluation des performances des courtiers.
Par taille d'importateur : les grandes entreprises ancrent les revenus tandis que le segment des PME s'accélère
Les grandes entreprises ont détenu 62,98 % de la part du marché du courtage en douane en Indonésie en 2025. Leur activité d'importation couvrait les chaînes d'approvisionnement de l'automobile, de l'électronique et des biens de consommation. Leur demande est restée stable car ces entreprises géraient des programmes d'importation importants et récurrents. Cependant, les grands importateurs ont périodiquement remis en concurrence les contrats de courtage face à leurs alternatives de conformité internes. Ce processus a limité le pouvoir de fixation des prix même lorsque les volumes de fret ont augmenté. Les importateurs du marché intermédiaire ont formé un groupe de clients disputé entre les courtiers dédiés et les prestataires logistiques intégrés.
Les PME et les micro-expéditeurs ont enregistré un CAGR projeté de 8,67 % jusqu'en 2031. L'expansion du commerce électronique transfrontalier et le renforcement des licences en vertu du Permendag 19/2026 ont soutenu cette croissance. La formalisation réglementaire a accru le besoin de services de conseil même en ajoutant des coûts pour les petits importateurs. LogiLink s'est connecté à l'INSW et à CEISA 4.0 pour agréger les volumes de dédouanement de petites expéditions. Ces plateformes sont devenues une voie d'accès importante aux clients pour les courtiers agréés. Les courtiers sans connexions par interface de programmation d'application aux plateformes orientées PME avaient moins accès au groupe d'importateurs à la croissance la plus rapide.
Par adoption numérique : les courtages traditionnels conservent leur échelle mais cèdent la croissance aux opérateurs basés sur API
Les courtages traditionnels ont détenu 76,24 % de la part du marché du courtage en douane en Indonésie en 2025. Les relations d'entreprise de longue date et la gestion physique des documents ont soutenu cette position. Les dédouanements portuaires complexes nécessitaient encore des capacités difficiles à reproduire par une plateforme seule. Les investissements dans les installations de zones franches ont également créé un avantage capitalistique pour les opérateurs établis. PT Puninar Logistics exploite un entrepôt sous douane à Cakung, tandis que Maersk Logistics Indonesia a reçu l'approbation pour une installation PLB à Semarang. Ces actifs ont soutenu l'échelle continue des entreprises de courtage traditionnelles.
Les courtages numériques en priorité et basés sur API ont enregistré un CAGR projeté de 15,34 % jusqu'en 2031. Il s'agissait du taux de croissance le plus élevé parmi les types de segmentation. La formalisation des PME, l'adoption de CEISA 4.0 et les exigences de rapidité de traitement du commerce électronique ont soutenu leur expansion. Les systèmes numériques ont automatisé la rédaction des déclarations PIB et PEB à partir de documents commerciaux pour le dépôt CEISA 4.0. L'automatisation a réduit le temps de préparation des documents de plusieurs heures à quelques minutes. Les taux d'erreur de classification sont restés importants car la surveillance douanière s'est poursuivie à travers les résultats des contrôles en canal rouge et des audits post-dédouanement.
Par secteur d'utilisation finale : le commerce électronique est en tête par part, le secteur pharmaceutique stimule l'équation de croissance
Le commerce de détail et le commerce électronique ont représenté 23,61 % de la taille du marché du courtage en douane en Indonésie en 2025. Les flux de biens de consommation courante et de vêtements sur les places de marché ont soutenu cette position. L'automobile et les véhicules électriques ont formé le deuxième plus grand groupe d'utilisation finale. L'Indonésie a attiré des engagements de production de 7 fabricants de véhicules électriques, les importations de composants nécessitant une classification SH spécialisée et une gestion LARTAS. L'électronique et les semi-conducteurs, l'aérospatiale et la défense, ainsi que les produits chimiques et les biens industriels constituaient le reste du mix de volumes. Les dédouanements de produits chimiques nécessitaient des permis de précurseurs ainsi que des approbations BAPETEN et BPOM.
Les produits pharmaceutiques et les sciences de la vie ont enregistré un CAGR projeté de 10,87 % jusqu'en 2031. La taille du marché du courtage en douane en Indonésie pour ce segment a bénéficié de l'augmentation de l'activité logistique de santé et des besoins élevés en matière de conformité. L'autorisation de mise sur le marché BPOM, la documentation CDOB 2025 et l'exigence du Permenkes 5/2026 ont créé un processus de dédouanement spécialisé. Chaque transaction d'importation pharmaceutique nécessitait une documentation soigneuse et une coordination avec les agences. DSV a étendu la livraison nationale de dispositifs médicaux à plus de 2 000 centres de santé communautaires en mai 2026 pour le ministère de la Santé de la République d'Indonésie. Ce travail illustrait l'ampleur des contrats institutionnels de santé disponibles pour les courtiers disposant de capacités de conformité en chaîne du froid.
Analyse géographique
Java a détenu 56,89 % de la part du marché du courtage en douane en Indonésie en 2025. Jakarta, le corridor Bogor-Depok-Tangerang-Bekasi et Surabaya ont formé le centre de l'économie d'importation du pays. Tanjung Priok a traité 8,30 millions d'EVP en 2025. Le débit de PTP Nonpetikemas a augmenté de 17,85 % en glissement annuel jusqu'en juillet 2026. Le règlement présidentiel n° 41 de 2026 et le règlement gouvernemental PP n° 24 de 2026 ont ajouté des travaux de conformité pour les marchandises transitant par Tanjung Priok et Soekarno-Hatta. Patimban a démarré les opérations de conteneurs en juillet 2026 et a élargi la demande de courtage au sein de Java. Cela n'a pas matériellement réduit le rôle de premier plan de Tanjung Priok.
Sumatra a enregistré le CAGR régional projeté le plus élevé à 11,34 % jusqu'en 2031. Les investissements à Belawan et Kuala Tanjung, le traitement des matières premières dans le Sumatra du Nord et Riau, et les flux commerciaux trans-Malacca ont soutenu la région. Belawan a traité 531 200 EVP jusqu'en mai 2026, en hausse de 5 % en glissement annuel. Le corridor Belawan-Kuala Tanjung a traité 347 001 EVP au premier semestre 2026. PT Samudera Indonesia a ouvert un service direct hebdomadaire entre Kuala Tanjung, Singapour et Penang en mai 2026. La nouvelle liaison a réduit le transit multi-escales pour les exportateurs et importateurs de Sumatra. Palembang, Pekanbaru et Jambi sont restées des zones émergentes où les réseaux de sous-agents pourraient étendre la couverture du courtage.
Kalimantan, Sulawesi, Bali et Nusa Tenggara, ainsi que la région de Papouasie et les îles Moluques sont restées sous-desservies. La densité de courtiers agréés et l'infrastructure des zones franches étaient limitées dans ces localités. Le corridor Kalimantan-Malaisie autour d'Entikong-Pontianak transportait du fret routier et ferroviaire taxable. La disponibilité limitée de courtiers agréés signifiait que certaines expéditions transitaient par des canaux de dédouanement informels. Le nouveau port de Makassar était le principal centre de dédouanement de l'est de l'Indonésie, bien que son volume documentaire soit resté inférieur à ce que sa capacité physique pouvait supporter. La main-d'œuvre spécialisée pour les cargaisons de pêche et minières soumises à des restrictions LARTAS était concentrée à Java. Les importations liées au tourisme à Bali et la chaîne aval du nickel à Nusa Tenggara ont ajouté de la demande, mais l'expansion du réseau dépendait des améliorations futures de la connectivité.
Paysage concurrentiel
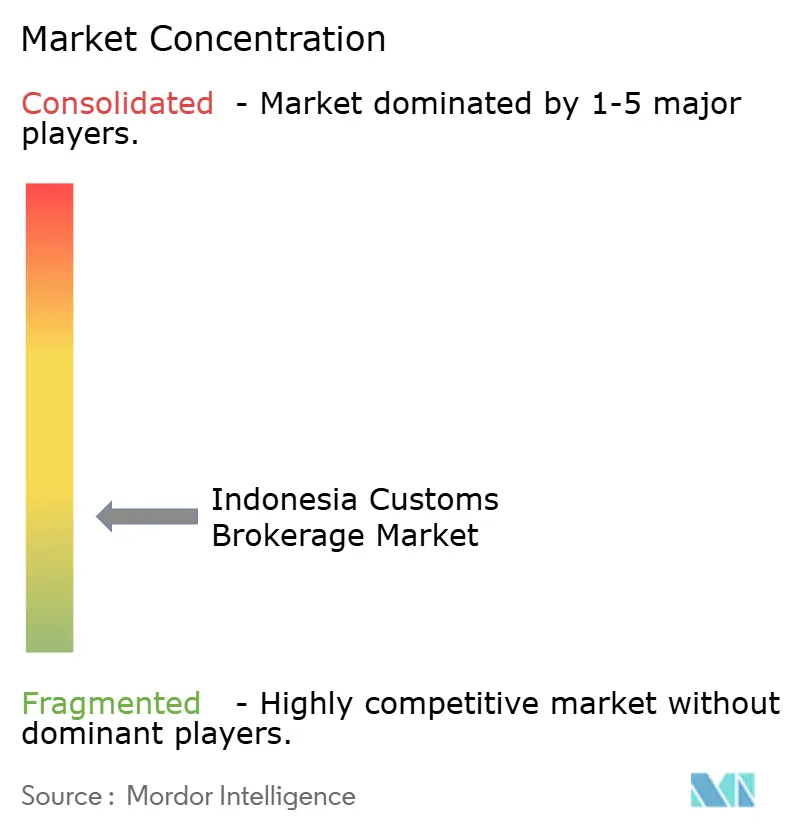
Le marché du courtage en douane en Indonésie est fragmenté. Les transitaires intégrés mondiaux ont combiné le courtage en douane avec la distribution nationale et la gestion des zones franches. DSV a achevé son intégration locale de DB Schenker en mai 2026, élargissant son portefeuille de clients et son empreinte opérationnelle. L'intégration a regroupé le fret aérien, le fret maritime et la logistique contractuelle sous une structure locale unifiée. Elle a accru la pression sur les spécialistes de niveau intermédiaire opérant dans un seul mode. DHL Group, DSV et Kuehne+Nagel ont rivalisé grâce à de larges capacités de service multimodal. CEVA Logistics, Expeditors International, NX Group et Yusen Logistics ont mis l'accent sur la profondeur de conformité spécifique aux secteurs.
NX Group a fusionné PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia en mars 2026. L'entité combinée offrait un dédouanement aérien et maritime unifié à partir d'une seule entité juridique. Cela a simplifié la gestion des comptes pour les importateurs d'entreprises qui avaient travaillé avec 2 opérations NX distinctes. Kuehne+Nagel s'est différencié grâce à la logistique de projets énergétiques et à la documentation sur le contenu local pour les projets énergétiques indonésiens. Les prestataires régionaux, dont PT Samudera Indonesia et PT Puninar Logistics, détenaient des avantages dans les zones franches basées à Java. Les agents PPJK agréés formaient une longue traîne de petites entreprises concentrées à Tanjung Priok. Leurs ressources de conformité limitées ont créé un écart concurrentiel à mesure que les règles et les systèmes changeaient plus fréquemment.
Les opportunités se concentraient sur le courtage en chaîne du froid pharmaceutique dans les aéroports secondaires, l'agrégation numérique des PME et le dédouanement du fret terrestre Kalimantan-Malaisie. Les entreprises de technologie logistique ont intégré le dépôt CEISA 4.0 avec la vérification des permis INSW dans un service unique. Cela a séparé la préparation des documents du travail de conseil à plus haute valeur ajoutée. DSV a investi plus de 50 millions USD dans la logistique de chaîne du froid au Vietnam, en Indonésie et en Thaïlande, avec une capacité régionale atteignant sa pleine exploitation au troisième trimestre 2026. Cet investissement a soutenu sa position dans la logistique de santé à température contrôlée. Le PMK 86/2025 a renforcé l'Institution du guichet unique national et a favorisé les opérateurs qui s'étaient déjà intégrés aux systèmes INSW.
Leaders du secteur du courtage en douane en Indonésie
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
PT Puninar Logistics
PT Kamadjaja Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Maersk Logistics Indonesia a obtenu l'approbation du Centre logistique sous douane auprès du Bureau régional des douanes et accises de Java centrale et Yogyakarta à Semarang, permettant le stockage en suspension de droits et la gestion des matières premières importées et des vêtements et chaussures prêts à l'exportation.
- Juin 2026 : PT Samudera Indonesia et Toyota Tsusho Corporation ont signé un protocole d'accord à Jakarta pour développer et exploiter conjointement un centre de distribution intégré combinant des services de transport et d'entreposage, des installations de zones franches et des solutions d'optimisation de la chaîne d'approvisionnement.
- Juin 2026 : CEVA Logistics a signé un protocole d'accord mondial de 3 ans avec BYD Group pour étendre la coopération en matière de logistique automobile sur 6 continents, incluant la coordination douanière, l'entreposage et la gestion des livraisons.
- Décembre 2025 : DHL Express Indonesia a ouvert son centre de traitement de Surabaya, élargissant la capacité logistique de Java orientale pour les fabricants et les exportateurs.


Périmètre du rapport sur le marché du courtage en douane en Indonésie
| Océan / Mer |
| Air (express et fret général) |
| Terrestre transfrontalier (camion et rail) |
| Courtier en douane pur |
| Transitaires / courtiers intégrés aux prestataires logistiques tiers |
| Grandes entreprises |
| Marché intermédiaire |
| PME / micro-expéditeurs |
| Courtages traditionnels |
| Courtages numériques en priorité / basés sur API |
| Commerce de détail et commerce électronique |
| Automobile et véhicules électriques |
| Électronique et semi-conducteurs |
| Produits pharmaceutiques et sciences de la vie |
| Aérospatiale et défense |
| Produits chimiques et biens industriels |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et îles Moluques |
| Par mode de transport | Océan / Mer |
| Air (express et fret général) | |
| Terrestre transfrontalier (camion et rail) | |
| Par type de courtier | Courtier en douane pur |
| Transitaires / courtiers intégrés aux prestataires logistiques tiers | |
| Par taille d'importateur | Grandes entreprises |
| Marché intermédiaire | |
| PME / micro-expéditeurs | |
| Par adoption numérique | Courtages traditionnels |
| Courtages numériques en priorité / basés sur API | |
| Par secteur d'utilisation finale | Commerce de détail et commerce électronique |
| Automobile et véhicules électriques | |
| Électronique et semi-conducteurs | |
| Produits pharmaceutiques et sciences de la vie | |
| Aérospatiale et défense | |
| Produits chimiques et biens industriels | |
| Par région | Java (Jakarta et BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali et Nusa Tenggara | |
| Région de Papouasie et îles Moluques |


Questions clés auxquelles le rapport répond
Quelle était la taille du marché du courtage en douane en Indonésie en 2026 ?
La taille du marché du courtage en douane en Indonésie s'élevait à 2,38 milliards USD en 2026 et devrait atteindre 3,32 milliards USD d'ici 2031 à un CAGR de 6,83 %.
Quel mode de transport a dominé les revenus du courtage en douane en Indonésie ?
L'océan/mer a détenu 58,67 % des revenus en 2025, soutenu par la concentration du trafic de conteneurs à Tanjung Priok.
Quel modèle de courtier avait la plus grande part de revenus ?
Les transitaires et les courtiers intégrés aux prestataires logistiques tiers ont détenu 68,74 % des revenus en 2025, reflétant la demande de services logistiques et de dédouanement groupés.
Pourquoi les courtages en douane numériques croissent-ils plus rapidement ?
Les courtages numériques en priorité et basés sur API ont enregistré un CAGR projeté de 15,34 % jusqu'en 2031, soutenu par la formalisation des PME et l'adoption de CEISA 4.0.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour le courtage en douane ?
Les produits pharmaceutiques et les sciences de la vie ont enregistré un CAGR projeté de 10,87 % jusqu'en 2031, car le dédouanement à l'importation implique une documentation et des approbations spécialisées.
Quelle région indonésienne connaît la croissance la plus rapide pour les services de courtage ?
Sumatra a enregistré un CAGR projeté de 11,34 % jusqu'en 2031, soutenu par les investissements portuaires et l'expansion des flux commerciaux trans-Malacca.
Dernière mise à jour de la page le:



